
Größe und Marktanteil des malaysischen Öl- und Gas-Pipeline-Markts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 231.90 Millionen US-Dollar |
| Marktgröße (2026) | 237 Millionen US-Dollar |
| Marktgröße (2031) | 264.25 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 2.20 % |
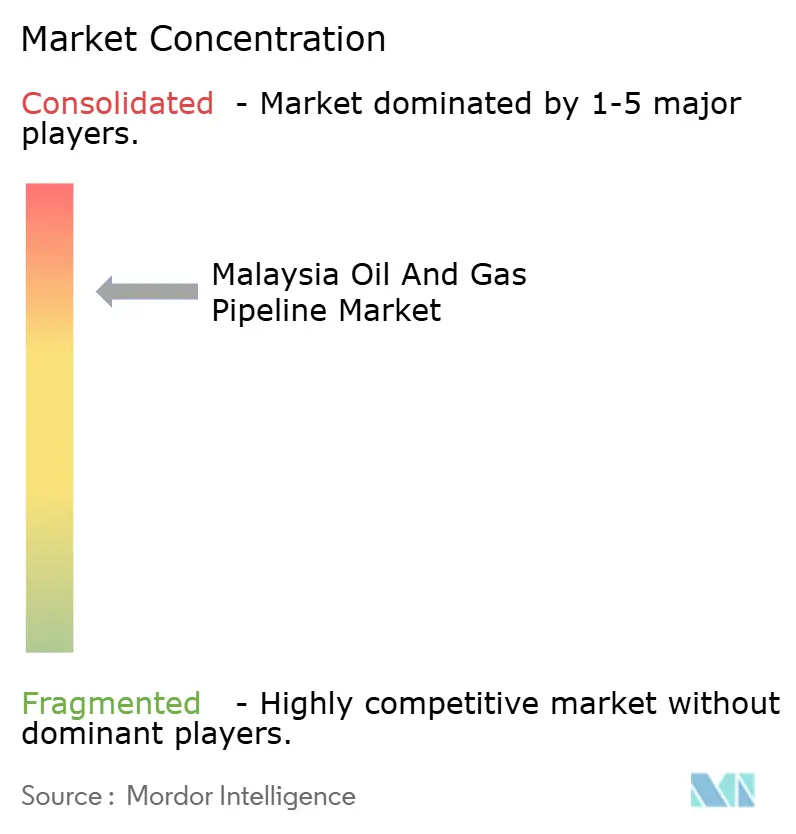
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des malaysischen Öl- und Gas-Pipeline-Markts durch Mordor Intelligence
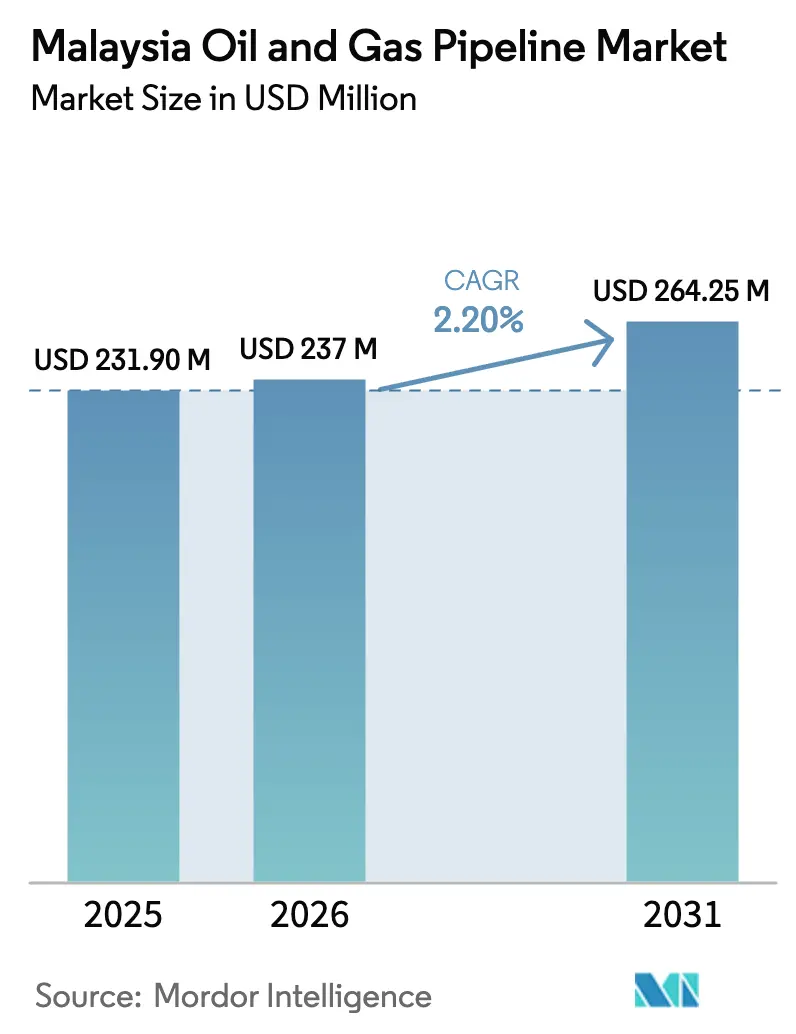
Die Marktgröße des malaysischen Öl- und Gas-Pipeline-Markts wurde im Jahr 2025 auf 231,90 Millionen USD geschätzt und soll von 237 Millionen USD im Jahr 2026 auf 264,25 Millionen USD bis 2031 wachsen, bei einer CAGR von 2,2 % während des Prognosezeitraums (2026–2031).
Die aktuelle Expansion wird durch PETRONASs 27 Milliarden USD umfassende RAPID-Integration, einen nationalen Wasserstoff-Fahrplan, der die Umnutzung von Anlagen begünstigt, sowie mehr als 1.130 km geplante neue Leitungen unterstützt, um die steigende Gasnachfrage aus der Stromerzeugung und petrochemischen Projekten zu decken. CAPEX-Programme dominieren die Ausgaben, während offshore-Installationen bei den Netzlängenzuwächsen führen. Upstream-Feldentwicklungen, wie Kasawari und der BIGST-Cluster, bilden weiterhin den Anker für neue Tie-back-Investitionen. Von Gas Malaysia finanzierte Verteilungsausbauten decken industrielle Nachfragespitzen, insbesondere in Gebieten rund um Johor und das zentrale Halbinsel-Malaysia. Der langfristige Ausblick des Markts spiegelt auch First-Mover-Chancen bei Carbon Capture and Storage (CCS)-Pipelines wider, da Betreiber alternde Anlagen stilllegen.
Wichtigste Erkenntnisse des Berichts
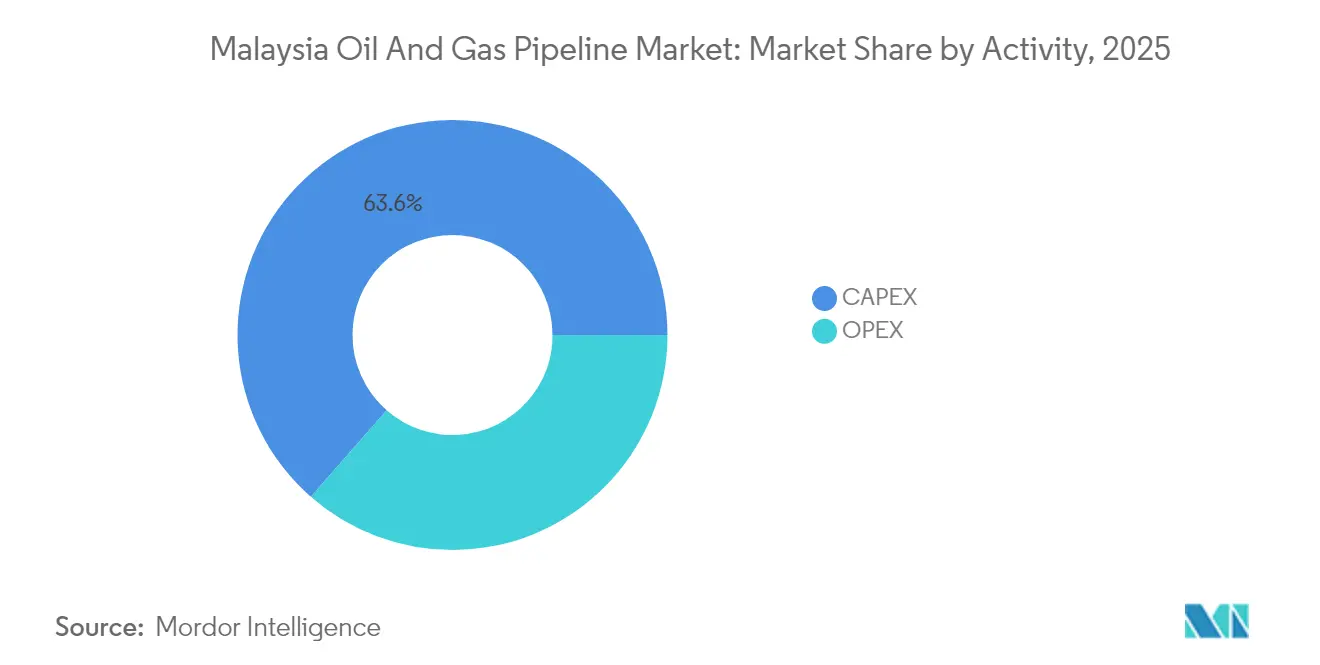
- Nach Aktivität erfasste CAPEX im Jahr 2025 einen Marktanteil von 63,55 % am malaysischen Öl- und Gas-Pipeline-Markt und wird voraussichtlich bis 2031 mit einer CAGR von 4,07 % wachsen.
- Nach Funktion hielten Übertragungsleitungen im Jahr 2025 einen Anteil von 52,20 % an der Marktgröße des malaysischen Öl- und Gas-Pipeline-Markts, während Verteilungsleitungen die schnellste CAGR von 4,85 % bis 2031 verzeichneten.
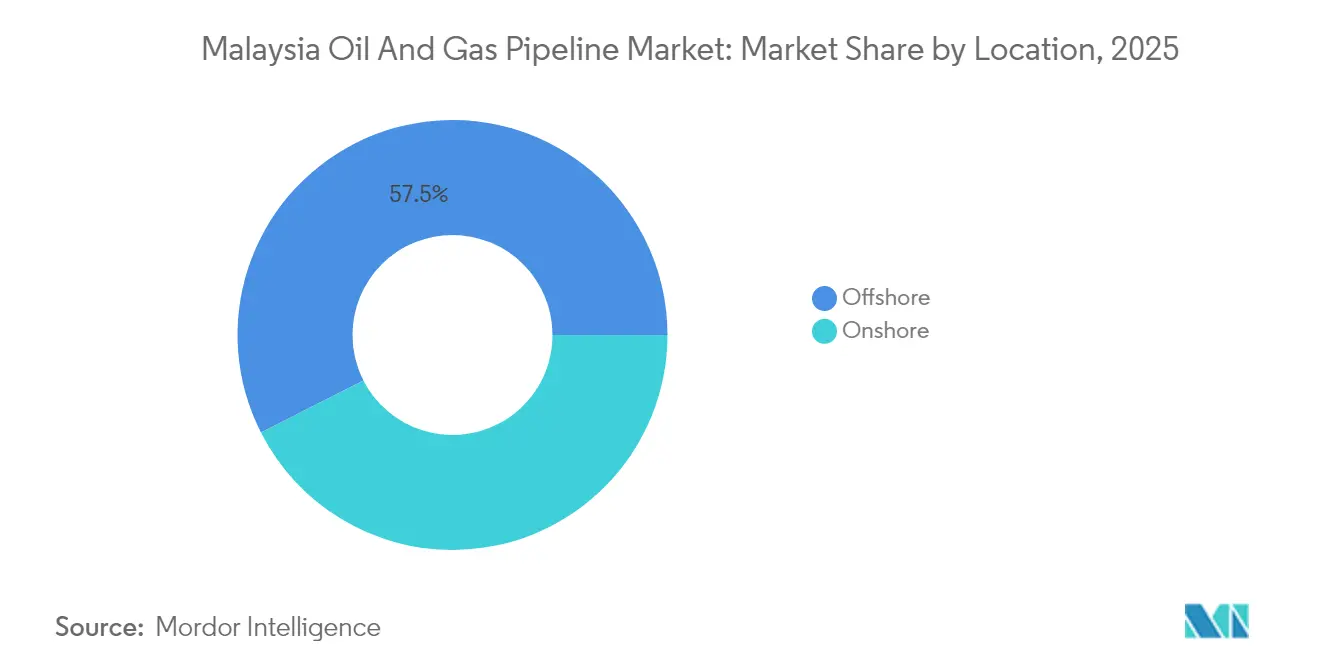
- Nach Standort erzielten Offshore-Bereitstellungen im Jahr 2025 einen Umsatzanteil von 57,50 % und wuchsen aufgrund von Marginalfeld-Tie-backs und CCS-Umrüstungen mit einer CAGR von 3,08 % bis 2031.
- Nach Endnutzersektor entfiel auf das Upstream-Segment im Jahr 2025 ein Anteil von 54,90 % an der Marktgröße des malaysischen Öl- und Gas-Pipeline-Markts, und es wird prognostiziert, dass es bis 2031 eine CAGR von 5,15 % erreicht.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des malaysischen Öl- und Gas-Pipeline-Markts
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Gasnachfrage aus Strom- und petrochemischen Projekten | +0.8% | Halbinsel-Malaysia, Sabah | Mittelfristig (2–4 Jahre) |
| PETRONAS RAPID-Downstream-Integrationssynergien | +0.6% | Johor (Pengerang), nationaler Übertragungseffekt | Langfristig (≥ 4 Jahre) |
| Offshore- Marginalfeld-Tie-backs zur Förderung von Unterwasserleitungen | +0.4% | Malaysische Gewässer, Sabah-Sarawak | Mittelfristig (2–4 Jahre) |
| Nationaler Wasserstoff-Fahrplan zur Umnutzung bestehender Rohrleitungen | +0.3% | National, frühe Gewinne auf der Halbinsel Malaysia | Langfristig (≥ 4 Jahre) |
| Erneuerungsprogramme für alternde Onshore-Rohrleitungen (2025–30) | +0.2% | Halbinsel- Malaysia, Langkawi | Kurzfristig (≤ 2 Jahre) |
| Umnutzungsmöglichkeiten von Stilllegung zu CCS | +0.2% | Offshore- Malaysia, erschöpfte Felder | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Gasnachfrage aus der Stromerzeugung und der Expansion der Petrochemie
Der Gasverbrauch beschleunigt sich, da PETRONASs dritte schwimmende LNG-Einheit in Sipitang bis H2 2027 2 Mtpa hinzufügt und neue Einspeisegasleitungen an Land treibt.[1]PETRONAS, "Upstream-Projektaktualisierungen 2025," petronas.com Der 5,3 Milliarden USD schwere Pengerang-Energiekomplex in Johor wird 150.000 Barrel pro Tag Kondensat verarbeiten und bis 2028 dedizierte Produkt- und Kondensatpipelines erfordern. PETRONASs 16-MMscfd-Liefervertrag mit Sabah Electricity, mehrere Stromerzeugungsprojekte auf der Halbinsel (PPAs) sowie das erste Gas von der Jerun-Plattform über eine 80-km-Leitung heben gemeinsam die Gasflüsse zu den Netzwerken der Halbinsel an. EnQuests Seligi-Upgrade fügt 70 MMscfd durch bestehende Korridore hinzu und unterstreicht die wirtschaftlichen Vorteile von Brownfield-Tie-backs. Jedes dieser Projekte erhöht den Durchsatz sowohl auf Übertragungs- als auch auf Verteilungssystemen und stärkt nachhaltige Investitionen im malaysischen Öl- und Gas-Pipeline-Markt.
PETRONAS RAPID-Downstream-Integration schafft Infrastruktursynergien
Die 300.000 b/d-Raffinerie des RAPID-Komplexes und die integrierten petrochemischen Anlagen sind auf Mehrprodukt-Pipeline-Korridore angewiesen, die Pengerang mit nationalen Nachfragezentren und Singapurs Raffineriedrehscheibe verbinden. RAPID ermöglicht die gemeinsame Nutzung von Leitungen für Kraftstoffe, Einsatzstoffe und Nebenprodukte, wodurch die Einheitstransportkosten gesenkt und die Nutzung von Pipeline-Anlagen erhöht werden. Phasenweise Kapazitätserweiterungen stimmen Netzausbauten mit Produkthochlaufplänen ab und glätten CAPEX-Abflüsse. Der Komplex stimuliert auch Drittanbieter-Terminalbauten in Johor, die Anschlussstichleitungen erfordern, und schafft damit eine sekundäre Nachfrage nach Rohrfertigung und -installation. Langfristig ziehen die Ankervolumina von RAPID regionale Spotvolumina an, stärken Malaysias Rolle als Transitdrehscheibe in Südostasien und erweitern den malaysischen Öl- und Gas-Pipeline-Markt.
Offshore-Marginalfeldentwicklung treibt die Expansion von Unterwasserpipelines voran
Malaysias Politik für Marginalfeldpakete bündelt geclusterte Reservoirs unter einzelnen PSCs, um die Projektökonomie zu verbessern, und veranlasst Multi-Well-Tie-backs, die von längeren und fortschrittlicheren Unterwasserleitungen abhängen. Der BIGST-Cluster mit 4 tcf Gas erfordert ein Spinnennetz aus Fließleitungen und Stammleitungen, das sich mehr als 50 km in bestehende Hubs erstreckt, und erhöht damit die Nachfrage nach korrosionsbeständigen Legierungen und hochintegrativem Schweißen. Tembakau und andere kleine Felder folgen einer ähnlichen Vorlage und beweisen die Skalierungsvorteile gemeinsam genutzter Pipelines. Dienstleistungsunternehmen mit Tiefwasser-Verlegespreads und autonom betriebenen Schiffen profitieren von einem Auftragsrückstand von mindestens 120 km neuer Unterwasserrohre jährlich bis 2028. Die kontinuierliche Vergabe von Lizenzen für Marginalfelder führt zu einem positiven Kreislauf von Pipeline-Tie-back-Verträgen, der die Offshore-Einnahmen im malaysischen Öl- und Gas-Pipeline-Markt stützt.
Nationaler Wasserstoff-Fahrplan ermöglicht Umnutzungsmöglichkeiten für Pipelines
Malaysia strebt bis 2050 2,5 Millionen Tonnen pro Jahr an grünem und blauem Wasserstoff an und positioniert bestehende Gaskorridore als Rückgrat für die frühe Umsetzung. PETRONAS hat Blendingtests mit bis zu 20 % Wasserstoff in ausgewählten Leitungen auf der Halbinsel Malaysia eingeleitet und dabei Materialverträglichkeit und Leckageprofile validiert. Umgenutzte Anlagen senken die Projekt-CAPEX um 50–70 % im Vergleich zu neuen Wasserstoffleitungen und beschleunigen die Markteinführung für Industriecluster in Johor, Selangor und Sarawak. Pilothafte „Wasserstoffkorridore” sollen bis 2028 als bidirektionale Leitungen für RAPID und Singapur in Betrieb gehen, bevor ein breiterer Netzausbau erfolgt. Erfolgreiche Pilotprojekte könnten einen neuen Lebenszykluseinnahmenstrom für Eigentümer erschließen und den malaysischen Öl- und Gas-Pipeline-Markt als Transformationsplattform statt als gestrandetes Anlagerisiko festigen.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Langwierige Haushaltsgenehmigungszyklen für neue Stammleitungen | -0.3% | National, bundesstaatliche Projektgenehmigungen | Kurzfristig (≤ 2 Jahre) |
| Niedrige regulierte Gasübertragungstarife | -0.2% | Übertragungsnetz der Halbinsel Malaysia | Mittelfristig (2–4 Jahre) |
| Erhöhte ESG-Kontrolle bei neuen Ölpipelines | -0.2% | National, internationale Projektfinanzierung | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel für Tiefwasserschweißen | -0.1% | Offshore-Malaysia, Tiefwasserinstallationen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Langwierige Haushaltsgenehmigungszyklen behindern Projektzeitpläne
Mehrere Behördenprüfungen können Umweltstudien auf 24 Monate ausdehnen und Stammleitung-Genehmigungen um weitere 18–30 Monate verlängern, wenn staatliche und bundesstaatliche Anforderungen divergieren.[2]Malaysische Investitionsentwicklungsbehörde, "Leitfaden für Investitionsverfahren 2025," mida.gov.my Schwierigkeiten beim Landerwerb in bevölkerten Korridoren erhöhen die Entschädigungskosten und führen zu Rechtsstreitigkeiten, die die Arbeit auf unbestimmte Zeit stoppen können. Die Explosion in Putra Heights im April 2025 löste strengere Sicherheitsprotokolle aus und fügte neue Ebenen der technischen Prüfung und Dokumentation hinzu. Diese kumulativen Verzögerungen erhöhen die Finanzierungstragkosten und schmälern den Nettobarwert von Projekten, was den Entwicklerappetit in der malaysischen Öl- und Gas-Pipeline-Branche dämpft.
Niedrige regulierte Gasübertragungstarife belasten die Betreibermarge
Malaysias Tarifgestaltung, die darauf ausgelegt ist, die Wettbewerbsfähigkeit im Downstream-Bereich zu erhalten, lässt den Betreibern Renditen, die kaum die Instandhaltung alternder Stahlanlagen decken. Kostenaufschlagsmodelle übersehen Tiefwassermaterialaufschläge und Inflation und machen kleinere Midstream-Betreiber anfällig für Kapitalengpässe. Mandaten zum Zugang Dritter haben die Einnahmen weiter komprimiert, indem Pipeline-Eigentümer verpflichtet wurden, Kapazitäten zu regulierten Tarifen bereitzustellen, die die tatsächlichen Wiederbeschaffungskosten nicht widerspiegeln. Tarifanpassungen erfolgen selten und schaffen Prognoseunsicherheiten, die Kreditgeber davon abhalten, neue Bauprojekte zu zeichnen – eine Bremse für das Wachstum des malaysischen Öl- und Gas-Pipeline-Markts insgesamt.[3]Suruhanjaya Tenaga, "Drittpartei-Zugangscode," st.gov.my
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Aktivität: CAPEX-Investitionen treiben die Infrastrukturexpansion voran
Die CAPEX-Ausgaben machten im Jahr 2025 einen Anteil von 63,55 % am malaysischen Öl- und Gas-Pipeline-Markt aus und sollen mit einer CAGR von 4,07 % wachsen – nahezu doppelt so schnell wie die Gesamtrate. Großprojekte wie der RM-1-Milliarden-Ersatz der Langkawi-Unterseeleitung und das 1.130-km-Neubauprogramm bis 2026 dominieren die Auftragsbücher. Lieferanten von hochfesten Leitungsrohren, automatisierten Schweißsystemen und Korrosionsinhibitoren sichern sich wiederkehrende Verträge, da PETRONAS die Materialbeschaffung vorverlagert, um Kostensteigerungen abzusichern. Lokale Inhaltsregeln lenken die Fertigung in malaysische Werften und schaffen Multiplikatoreffekte auf Arbeitsplätze und Zusatzdienstleistungen.
OPEX bildet einen stabilen Einnahmenstrom, der auf dem Integritätsmanagement des 2.551 km langen Peninsula Gas Utilisation (PGU)-Netzes basiert. Inline-Inspektionsläufe, Upgrades des kathodischen Schutzes und die Installation von Leckageerkennungssensoren machen den Großteil der Ausgaben aus. Stilllegungen, obwohl noch in den Anfängen, gewinnen an Dynamik, da Betreiber die Wiederverwendung stillgelegter Leitungen planen und so die langfristige OPEX-Relevanz sicherstellen. Digitale Zwillinge und maschinelle Lernanalytik prägen zunehmend Wartungspläne, reduzieren ungeplante Ausfallzeiten und verlängern die Lebensdauer von Anlagen – ein Trend, der die Volatilität im malaysischen Öl- und Gas-Pipeline-Markt mindert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Funktion: Dominanz der Übertragungsinfrastruktur mit Verteilungswachstum
Übertragungsnetze machten im Jahr 2025 einen Anteil von 52,20 % an der Marktgröße des malaysischen Öl- und Gas-Pipeline-Markts aus, gestützt durch die Kapazität des PGU von 3.000 MMscfd. Die Sabah-Sarawak-Gaspipeline bleibt für Ost-Malaysia von zentraler Bedeutung, obwohl einzelne Segmente Reaktivierungs- oder Wasserstoffumrüststudien erfordern. Neue Feldanschlüsse wie Jerun fügen inkrementelle Volumina ein, die den Durchsatz aufrechterhalten und Loop-Erweiterungen rechtfertigen.
Verteilungspipelines wachsen mit einer CAGR von 4,85 % und reagieren auf expandierende industrielle Lasten in Johor und Selangor. Gas Malaysias RM-1,2-1,4-Milliarden-Fünfjahresbudget finanziert 800 km Verteilungsleitungen und erschließt letzte-Meile-Konnektivität zu KMUs und großen petrochemischen Abnehmern. Sammelnetze folgen dem Upstream-Bohrtempo, insbesondere in Marginalclustern, wo Mehrbohrlochs-Satellitensysteme gemeinsame Verarbeitungshubs speisen und ein ausgewogenes Wachstum im malaysischen Öl- und Gas-Pipeline-Markt sicherstellen.
Nach Standort: Offshore-Bereitstellungen führen die Marktaktivität an
Offshore-Anlagen erzielten im Jahr 2025 einen Umsatzanteil von 57,50 % und werden voraussichtlich mit einer CAGR von 3,08 % steigen, da Tiefwasser- und CCS-Bedarf zunehmen. Die Kasawari- und BIGST-Entwicklungen allein erfordern mehr als 250 km Rohr mit 20–42 Zoll Durchmesser in Wassertiefen von über 100 Metern. Spezialisierte ferngesteuerte Fahrzeuge (ROVs) und Hybridverlegeschiffe sind bis 2029 vollständig ausgelastet.
Onshore-Projekte konzentrieren sich zwar auf langsamere Genehmigungszyklen, befassen sich jedoch mit Redundanz- und Sicherheits-Upgrades. Die Explosion in Putra Heights veranlasste beschleunigte Erneuerungen von Hochrisikosegmenten und sorgt kurzfristig für Aufschübe bei der Baunachfrage. Wasserstoffversuchskorridore auf dem PGU könnten zukünftige Onshore-Ausgaben in Richtung Umrüstarmaturen und Odorierungssysteme verlagern und damit die Einnahmeströme im malaysischen Öl- und Gas-Pipeline-Markt diversifizieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Upstream-Sektor treibt Infrastrukturinvestitionen voran
Upstream-Betreiber machten im Jahr 2025 einen Anteil von 54,90 % der Ausgaben aus und sind auf dem Weg zu einer CAGR von 5,15 %, da PETRONAS und seine Partner über 4 tcf neu vergebene Reserven monetarisieren. Hochdruckleitungen mit CRA-Verkleidung verbinden Bohrlochköpfe mit FPUs und Onshore-Terminals. EnQuests Seligi-Expansion veranschaulicht die inkrementellen Volumina, die Pipeline-Loopings und Debottleneckings rechtfertigen.
Midstream-Akteure wie Gas Malaysia konzentrieren sich auf regulierten Transport und Lagerung und erzielen vorhersehbare Tarife, wenn auch mit komprimierten Margen. Downstream-Komplexe wie RAPID und der Pengerang-Energiekomplex erfordern segregierte Produktleitungen – Diesel, Naphtha und Ethylen-Einsatzstoff – und schaffen damit Nischen-EPC-Möglichkeiten. Diese vielschichtigen Endnutzermuster bereichern den Ausblick für die malaysische Öl- und Gas-Pipeline-Branche.
Geografische Analyse
Halbinsel-Malaysia beherbergt den Großteil der installierten Leitungskilometer über das 2.551 km lange Rückgrat des PGU und absorbiert den Löwenanteil der neuen Verteilungsausgaben, da sie mehr als die Hälfte aller aktuellen Projektausschreibungen ausmacht. Johor entwickelt sich zu einem strategischen Knotenpunkt, von dem aus RAPID und der Pengerang-Energiekomplex Mehrproduktkorridore initiieren, die sich potenziell bis nach Singapur erstrecken. Zentralstaaten wie Selangor profitieren von Zufuhrleitungsschleifen, die gasbefeuerte Kapazitätserweiterungen versorgen, die für 2026–2029 angekündigt wurden.
Die Offshore-Gasfelder von Sabah und Sarawak treiben Unterwasser-Stammleitungen an, die an Onshore-LNG-Exportterminals und zukünftige Wasserstoffhubs an Land kommen. Sarawaks Gasneuzuteilungsplan, der eine 30-prozentige inländische Nutzung bis 2030 vorschreibt, beschleunigt die Entwicklung neuer innerstaatlicher Verbindungen und positioniert PETROS als zentralen Aggregator. Sabahs Sipitang-FLNG schafft weiteren Pipeline-Bedarf, da Einspeisegasleitungen Offshore-Reserventaschen miteinander verbinden.
Malaysias ausschließliche Wirtschaftszone verzeichnet den dynamischsten Ausbau, da Marginalfelder um etablierte Hubs clustern und gemeinsam genutzte Pipelines nutzen, um Einheitstransportkosten zu senken. Geplante CCS-Pilotprojekte, insbesondere die 137 km lange CO₂-Leitung des M3-Projekts, unterstreichen, wie Offshore-Korridore schrittweise von Kohlenwasserstoff- zu Dekarbonisierungsrollen übergehen werden, und stärken den strategischen Wert des malaysischen Öl- und Gas-Pipeline-Markts über 2030 hinaus.
Regulatorisches Umfeld
Malaysia reguliert die Lizenzierung, Sicherheit und den Zugang zu Gaspipelines hauptsächlich im Rahmen des Gas Supply Act 1993 (Act 501), wobei die Energiekommission (Suruhanjaya Tenaga) das Third Party Access (TPA)-Rahmenwerk für Gastransport, -verteilung und Regasifizierungsanlagen verwaltet. Das Tarifsystem für Transportlizenznehmer folgt der anreizbasierten Regulierung (Incentive-Based Regulation, IBR), unterstützt durch die Überarbeitung 2024 der Leitlinien zur Bestimmung des Tarifs für Transportanlagen im Rahmen der IBR, die die zulässigen Renditen und die Kostendeckung für regulierte Pipeline-Anlagen festlegt.
In Ost-Malaysia betreibt Sabah über die Energiekommission von Sabah (ECoS) im Rahmen des Gas Supply Enactment 2023 und zugehöriger Regulierungsleitlinien ein eigenes staatliches Rahmenwerk, wodurch in Malaysia eine Umgebung mit zwei Regulierungsbehörden entsteht. Auf politischer Ebene gibt die Nationale Energiepolitik 2022-2040 die Richtung für Energiesicherheit und Transitionsprioritäten vor, was sich auf Midstream-Investitionsentscheidungen auswirkt, insbesondere dort, wo neue Kapazitäten (wie LNG-Regasifizierungsanschlüsse und Integritätsverbesserungen) mit regulierten Zugangs- und Sicherheitsanforderungen in Einklang gebracht werden müssen.
Wettbewerbslandschaft
PETRONAS verankert die Wertschöpfungskette als nationaler Champion, aber internationale EPC-Giganten – TechnipFMC, Saipem und McDermott – konkurrieren energisch um Tiefwasser- und RAPID-bezogene Pakete. Lokale Unternehmen Dialog Group und Sapura Energy erfassen Fertigungsumfänge, unterstützt durch lokale Inhaltsmandate und die Nähe zu Werften. Die Einführung von Technologien differenziert Bieter: Der Einsatz von digitalen Zwillingen, wasserstoffkompatiblen Beschichtungen und autonomen Inspektionsdrohnen beeinflusst zunehmend Vergabeentscheidungen.
Sapura Energys Restrukturierung weckt Akquisitionsinteresse an seiner Unterwasserschweißabteilung, während Dialog Groups Johor-Terminalerweiterung langfristige Durchsatzverträge mit petrochemischen Mietern sichert. Stilllegungen und CCS-Nachrüstungen bilden aufkommende Nischen, in denen Pioniere Reservoirs an Spezialwissen aufbauen. Die Regulierung begünstigt Akteure mit ISO-zertifizierten Sicherheitssystemen, erhöht Markteintrittsbarrieren für Neuankömmlinge und erhält eine moderate Konzentration im malaysischen Öl- und Gas-Pipeline-Markt aufrecht.
Der Fachkräftemangel bei Tiefwasserschweißern bleibt ein Engpass und verleiht qualifizierten Dienstleistungsanbietern Premiumpreismacht. Staatliche Talentförderungszuschüsse könnten die Lücken bis 2027 verringern, aber die kurzfristige Knappheit besteht weiterhin und hält erhöhte Auftragnehmermargen bei Unterwasser-Verlegespreads aufrecht. Insgesamt halten diese Trends eine ausgewogene Wettbewerbsintensität aufrecht, selbst wenn die Projektpipeline expandiert.
Branchenführer im malaysischen Öl- und Gas-Pipeline-Markt
Sapura Energy Berhad
Dialog Group Berhad
PETRONAS Gas Berhad
Gas Malaysia Berhad
TechnipFMC plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Kurzfristige Chancen konzentrieren sich auf neue Konnektivität und den Abbau von Engpässen, die Import- und Terminalinfrastruktur mit bestehenden Transmissionskorridoren verbinden, unterstützt durch den Schritt im Jahr 2026, ein drittes LNG-Regasifizierungsterminal (RGT-3) in Lumut, Perak, unter Verwendung eines FSRU-Konzepts zu entwickeln. Dieser Wandel schafft Nachfrage nach Anschlussleitungen, Messsystemen und Integritätssystemen, die sich in das Peninsular Gas Utilisation-Netzwerk einbinden und dabei unter dem Third Party Access- und IBR-Tarifrahmen betrieben werden.
Es wird auch erwartet, dass sich die auf Johor ausgerichtete industrielle und nachgelagerte Expansion in zusätzliche Terminal-zu-Anlage-Stichleitungen und Multiprodukt-Korridorarbeiten übersetzt. Dialog Group Berhad begann 2026 mit der Phase-3-Erweiterung der Pengerang Deepwater Terminals, nachdem Fortschritte im Zusammenhang mit einer langfristigen Lagervereinbarung mit BP Singapore Pte Limited erzielt wurden. Das Unternehmen baut außerdem 272.000 cbm an Biokraftstofflagerkapazität für die Pengerang Biorefinery mit einem angegebenen Fertigstellungsziel von Dezember 2027, was den Bedarf an speziellen Transferleitungen und Midstream-Integration erhöht. Die Offshore-Pipelinebaukapazität bleibt eine monetarisierbare Nische, da an Vantris Energy vergebene Arbeitsaufträge von PETRONAS Carigali für Belud South Greenfield und Sepat Integrated Redevelopment Transport- und Installationsaktivitäten für neue und Brownfield-Tie-backs unterstützen.
Aktuelle Branchenentwicklungen
- Juni 2026: PETRONAS Gas Berhad unterzeichnete eine Grundsatzvereinbarung (Heads of Agreement) mit Tenaga Nasional Berhad zur gemeinsamen Entwicklung des RGT-3-Projekts über eine Zweckgesellschaft. Die Vereinbarung treibt das RGT-3-Regasifizierungsterminal voran und markiert Malaysias erste FSRU-Bereitstellung. Die Vereinbarung ermöglicht eine Kapazität von 500 MMscfd zur Unterstützung von etwa 3,5 GW Stromerzeugung und stärkt die Integration von LNG- und Kraftstoffanlagen in Halbinsel-Malaysia.
- Mai 2026: PETRONAS Gas Berhad vergab einen 20-jährigen Vertrag an MISC Berhad für die Lieferung, den Betrieb und die Wartung des RGT-3-FSRU. Der Vertrag erweitert die langfristige LNG-Regasifizierungskapazität. Er sichert die laufende FSRU-Wartung und Zuverlässigkeit für RGT-3 und verankert die Investition in die Gasimportinfrastruktur.
- April 2026: PETRONAS Gas Berhad wurde vom Wirtschaftsministerium benachrichtigt, das dritte Regasifizierungsterminal RGT-3 in Lumut, Perak, als FSRU-basiertes Konzept zu entwickeln. Die Mitteilung signalisiert eine Erweiterung der Regasifizierungskapazität durch FSRU-Einsatz. Sie treibt die nachgelagerte Gasversorgung nach Halbinsel-Malaysia voran und unterstützt die Bereitschaft für den RAPID-Wasserstoff- und CCS-Übergang.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als der Wert der pipelinebezogenen Ausgaben in Malaysia für Öl- und Gaspipelinenetzwerke definiert, einschließlich Neubauarbeiten und laufendem Betrieb und Wartung über Onshore- und Offshore-Anlagen hinweg.
Ausgeschlossene Bereiche: Wir schließen Nicht-Pipeline-Midstream-Anlagen wie LNG-Terminals, allgemeine Tanklagerung und Schifffahrtsinfrastruktur aus, sofern diese nicht direkt Teil eines Pipelinesystems sind.
Übersicht der Segmentierung
- Nach Aktivität
- CAPEX
- Pipeline-Materialien und -Ausrüstung
- Pipeline-Fertigung und -Bau
- OPEX
- Inspektion
- MRO
- Stilllegung
- CAPEX
- Nach Funktion
- Sammelleitungen
- Übertragungsleitungen
- Verteilungsleitungen
- Nach Bereitstellungsstandort
- Onshore
- Offshore
- Nach Endnutzersektor
- Upstream (EnP)
- Midstream-Betreiber
- Downstream und Petrochemie
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit dem Aufbau eines faktischen Überblicks über die Pipelineaktivität in Malaysia und die Treiber, die typischerweise die jährlichen Ausgaben verändern. Öffentliche Quellen werden genutzt, um Indikatoren wie Upstream-Projektfluss, Gasnachfrage und die Richtung der nationalen Energiepolitik zu verfolgen, was dann die Nachfrage nach Transmissions- und Verteilungsverbindungen beeinflusst.
Wir stützen uns typischerweise auf offizielle und nicht kostenpflichtige Quellen wie Veröffentlichungen des Department of Statistics Malaysia, Publikationen der Energiekommission, makroökonomische Reihen der Bank Negara Malaysia (Inflation und Wechselkurse), Energiebilanzen der Internationalen Energieagentur und Entwicklungsindikatoren der Weltbank. Wo relevant, nutzen wir auch Handelszusammenfassungen von Häfen und Zollbehörden. Geschäftsberichte von Unternehmen, Investorenpräsentationen, Bekanntmachungen über Auftragsvergaben und glaubwürdige Branchennachrichten werden dann verwendet, um Projekte zeitlich einzuordnen, Inbetriebnahmedaten zu überprüfen und zu bestätigen, ob Ausgaben unter CAPEX oder OPEX fallen. Darüber hinaus nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Prüfungen auf Sendungsebene für Import und Export sowie Ausschreibungsdatenbanken, wo diese helfen, das Vorhandensein und den Zeitpunkt von Auftragsvergaben zu validieren. Diese Schreibtischquellen sind beispielhaft, und zusätzliche Referenzen wurden ebenfalls für Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um zu überprüfen, was die Schreibtischsignale implizieren, insbesondere wenn sich Projektzeitpläne verschieben und die Kosteninflation sich schnell verändert. Wir sprechen mit einer Mischung aus Pipeline-Betreibern, auf EPC und Integrität fokussierten Auftragnehmern und Komponentenlieferanten. Anschließend überprüfen wir Annahmen erneut mit nachgelagerten und Midstream-verbundenen Stakeholdern, die Nutzungsänderungen beobachten, da sich Betriebsprofile vom Plan unterscheiden können, wenn sich die Inbetriebnahme verzögert.
Für diesen Ländermarkt konzentriert sich der Input auf Malaysia, mit ausgewogenen Perspektiven zwischen Offshore-Anschlüssen und Onshore-Transmissions- und Verteilungsaktivitäten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 34% | CXOs: 16% |
| Mittleres Segment: 45% | Funktions-/Bereichsleiter: 38% |
| Kleinere Akteure: 21% | Manager: 46% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt anhand eines Top-Down- und Bottom-Up-Ansatzes. Wir rekonstruieren zunächst nationale Signale für Pipeline-Investitionen und Betriebsausgaben und gleichen sie dann mit selektiven Aggregationen ab, um die Gesamtwerte realistisch zu halten. Auf der Top-Down-Seite kartieren wir erwartete CAPEX und OPEX nach Pipeline-Funktion und Standort, indem wir Projektstartdaten, bekannte Integritätszyklen und wahrscheinliche Nutzungsänderungen abstimmen.
Zu den wichtigsten im Modell verwendeten Eingaben gehören angekündigte Pipeline- und Anschlussprojektzeitpläne, erwartete Integritäts- und Ersatzzyklen, Offshore-Entwicklungsaktivitäten, die Sammel- und Transmissionsverbindungen antreiben, Indikatoren für Gasverbrauch und industrielle Nachfrage sowie Kosteninflation und Wechselkursbewegungen, die die in USD ausgewiesenen Werte beeinflussen. Wenn Interview-Feedback auf eine andere Arbeitsverteilung hinweist, zum Beispiel mehr Brownfield-Integritätsarbeiten als Neubauten in einem bestimmten Jahr, passen wir die CAPEX-OPEX-Aufteilung an und überprüfen sie erneut anhand verfügbarer Vertragssignale.
Für die Prognose verwenden wir hauptsächlich Szenarioanalysen, da jährliche Werte aufgrund von Projektverzögerungen, Genehmigungen und Offshore-Terminplanänderungen schwanken können. Der endgültige Pfad wird ausgewählt, nachdem Annahmen zu Kostensteigerungen und Arbeitsverteilung mit Primärbefragten validiert wurden, und dann unter Verwendung konsistenter Zeitregeln in USD umgerechnet, damit Jahr-zu-Jahr-Vergleiche klar bleiben.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit sich das Modell nicht auf eine einzige Datenreihe verlässt. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie dem Zeitpunkt von Auftragsvergaben, gemeldeten Ausgabenhinweisen in öffentlichen Einreichungen und makroökonomischen Indikatoren, die typischerweise die Kosten für Pipelinedienstleistungen beeinflussen, und untersuchen dann größere Abweichungen vor der endgültigen Freigabe.
Wenn sich Lücken bei Bottom-Up-Gegenprüfungen zeigen, werden sie durch konservative Bandbreiten gehandhabt, die anhand von Interview-Feedback verengt werden. Die endgültige Zahl wird erst übernommen, wenn sie mit der praktischen Lieferkapazität übereinstimmt, die der Projektkalender impliziert. Der Bericht wird jährlich aktualisiert, wobei Zwischenupdates durch wesentliche Ereignisse wie größere Auftragsvergaben, Verzögerungen oder politische Änderungen ausgelöst werden. Kurz vor der Auslieferung wird ein erneuter Prüfdurchlauf abgeschlossen, damit Kunden die aktuellste Sichtweise erhalten.
Mordor Intelligences Marktgröße für den Öl- und Gaspipeline-Markt Malaysia im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für malaysische Pipelines können recht unterschiedlich aussehen, da die Abgrenzung dessen, was gezählt wird, nicht immer gleich ist, und da einige Schätzungen mehrjährige Projektgesamtwerte in ein einzelnes Jahr mischen. Unterschiede zeigen sich auch, wenn Quellen lokale Kosten mit unterschiedlichem Zeitpunkt der Wechselkursumrechnung in USD umrechnen, was den Wert verändern kann, selbst wenn die physische Aktivität unverändert bleibt.
Ein praktischer Treiber für Abweichungen ist, ob die Zahl nur den Pipelinebau darstellt oder ob sie auch Integritätsdienstleistungen, Leckerkennung und routinemäßige Betriebsarbeiten umfasst, die jedes Jahr anfallen. Eine weitere häufige Abweichung ist die Preislogik, da einige Verlage einen pauschalen durchschnittlichen Kilometerpreis anwenden, während andere eine detailliertere Aufteilung zwischen Offshore-Anschlüssen, Onshore-Transmission und Verteilungsnetzen verwenden, die unterschiedliche Kostenstrukturen aufweisen. Da Wechselkurs und Kosteninflation kurz vor der Veröffentlichung erneut überprüft und konsistent auf das berichtete Jahr angewendet werden, kann der Aktualisierungsrhythmus und das im Modell verwendete Wechselkurs-Timing vermeidbare Schwankungen einschränken. Das ist auch der Grund, warum sich der Wert für 2025 bei Mordor Intelligence so darstellt, wie er es tut.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 231,90 Mio. USD (2025) | |
| Branchenportal A | 200,00 Mio. USD (2025) | Neigt oft dazu, sich nur auf den Neubau von Pipelines und größere EPC-Arbeiten zu konzentrieren, was die wiederkehrenden OPEX-getriebenen Integritäts- und Wartungsausgaben unterzählen kann, die auch in langsameren Baujahren aktiv bleiben. |
| Regionale Beratungsgesellschaft B | 285,00 Mio. USD (2025) | Tendiert dazu, höhere Annahmen zu Stückkosten zu verwenden, und kann angrenzende Midstream-Anlagen sowie mehrjährige Offshore-Projektbudgets einbeziehen, die in einem einzigen Jahr erfasst werden, was den jährlichen Pipelinewert aufblähen kann. |
Die Tabelle zeigt, dass die Spanne größtenteils davon herrührt, welche Aktivitäten einbezogen werden und wie die Annualisierung für mehrjährige Projekte gehandhabt wird. Wenn der Umfang spezifisch auf Pipelinenetzwerke beschränkt bleibt und die jährliche CAPEX-OPEX-Mischung anhand aktueller Kosten- und Wechselkursprüfungen angepasst wird, lässt sich der endgültige Wert leichter auf klare Treiber und wiederholbare Schritte zurückführen.


Im Bericht beantwortete Schlüsselfragen
Was ist der Wert des malaysischen Öl- und Gas-Pipeline-Markts im Jahr 2026?
Der Markt wird im Jahr 2026 auf 237 Millionen USD geschätzt.
Wie schnell wachsen die CAPEX-Ausgaben?
Die CAPEX-Aktivität soll bis 2031 mit einer CAGR von 4,07 % steigen.
Welches Segment wächst nach Funktion am schnellsten?
Verteilungspipelines expandieren zwischen 2026 und 2031 mit einer CAGR von 4,85 %.
Was treibt die Nachfrage nach Offshore-Pipelines an?
Marginalfeld-Tie-backs und aufkommende CCS-Projekte stützen das Offshore-Wachstum.
Wie groß ist der geplante Pipeline-Bau bis 2026?
Mehr als 1.130 km neue Pipelines sind für die Installation geplant.
Welcher Wert spiegelt die Marktkonzentration wider?
Der Markt erreicht einen Konzentrationswert von 6, was eine moderate Dominanz der führenden Akteure signalisiert.
Seite zuletzt aktualisiert am:



