
Malaysias Öl- und Gas-Midstream-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Growth Rate | 1.97 % |
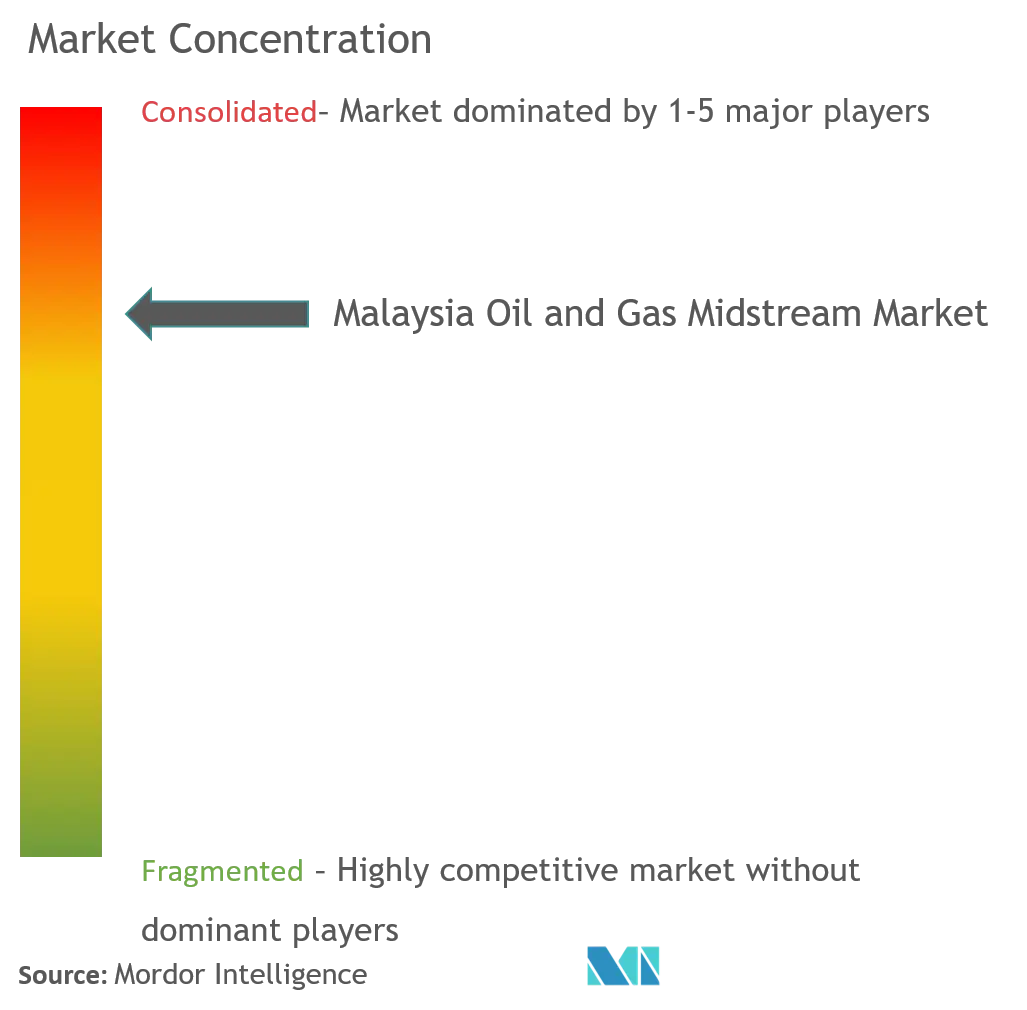
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des malaysischen Öl- und Gas-Midstream-Marktes von Mordor Intelligence
Die Größe des malaysischen Öl- und Gas-Midstream-Marktes wird voraussichtlich während des Prognosezeitraums (2026–2031) einen CAGR von 1,97 % verzeichnen.
COVID-19 hat den Markt im Jahr 2020 negativ beeinflusst. Derzeit hat der Markt das Niveau vor der Pandemie wieder erreicht.
- Mittelfristig wird erwartet, dass die steigende Nachfrage nach Öl und Gas sowie zunehmende Pipeline-Projekte den Markt antreiben werden.
- Andererseits wird erwartet, dass die sinkende Öl- und Gasproduktion des Landes das Marktwachstum hemmen wird.
- Dennoch hat der zunehmende Gashandel mit Asien dazu geführt, dass Nachbarländer Malaysia für die Lagerung in Anspruch nehmen. Unternehmen in Malaysia können die steigende Lagernachfrage decken. Dies wird voraussichtlich enorme Chancen für den malaysischen Öl- und Gas-Midstream-Markt schaffen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des malaysischen Öl- und Gas-Midstream-Marktes
Das LNG-Terminal-Segment wird voraussichtlich den Markt dominieren
- Das Segment der Flüssigerdgas (LNG)-Terminals wird voraussichtlich den Midstream-Markt Malaysias dominieren, da die Nachfrage nach Erdgas im Land und in den Nachbarregionen zunimmt. Die Mehrheit der Länder möchte ihre Kohlenstoffemissionen reduzieren, um die Luftqualität in der Umwelt zu kontrollieren, was den Verbrauch von Erdgas in verschiedenen Endverbrauchersegmenten erhöht hat.
- Das Satu Malaysia Terminal ist ein LNG-Terminal in Sarawak, Malaysia. Es besteht aus drei LNG-Zügen und hat eine Kapazität von 8,1 Millionen Tonnen pro Jahr (MTPA). Es ist Teil des Malaysia LNG-Komplexes, auch bekannt als Petronas Bintulu LNG-Komplex.
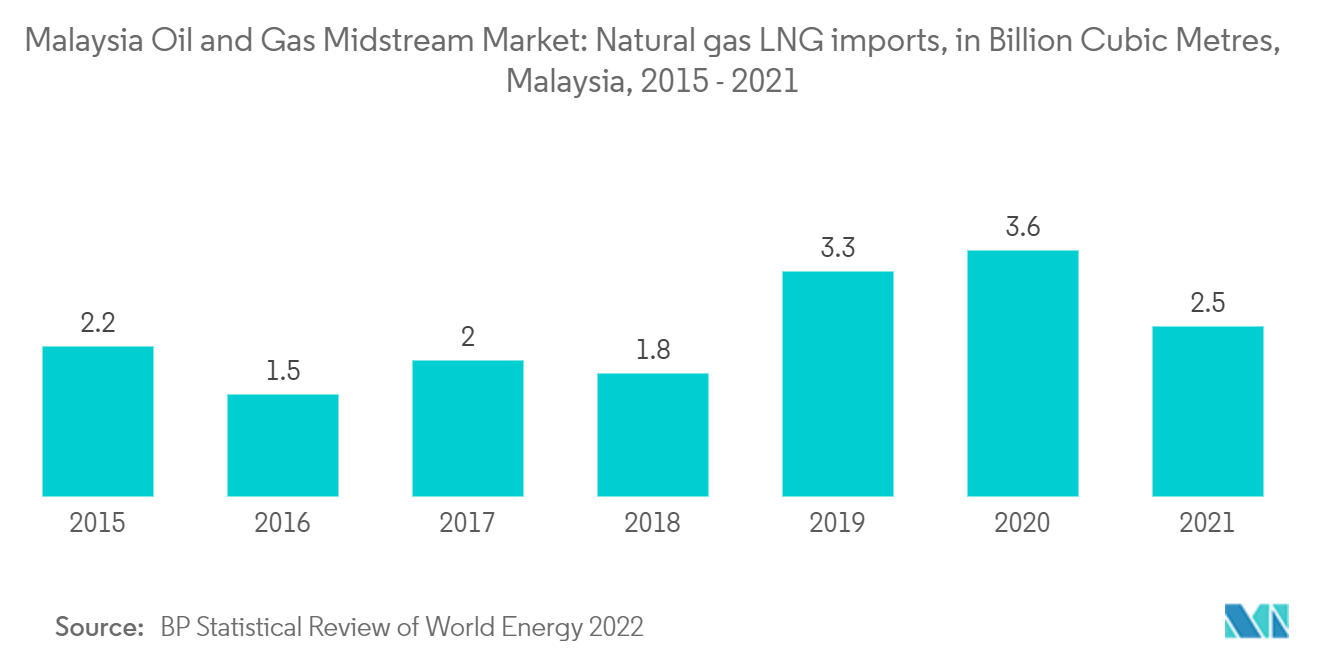
- Im Jahr 2021 beliefen sich die Erdgasimporte des Landes auf rund 2,5 Milliarden Kubikmeter pro Tag. Die Importe waren 2021 geringer als 2020. Dieser Rückgang der Importe signalisiert den Betrieb neuer LNG-Terminals.
- So kündigten beispielsweise im Januar 2022 der malaysische Bundesstaat Sabah und Petronas Pläne für ein LNG-Terminal mit einer Kapazität von zwei Millionen Tonnen pro Jahr (mmty) an. Die neue Anlage, die für den Sipitang Oil and Gas Industrial Park geplant ist, ist Teil der Zusammenarbeit von Petronas mit dem Bundesstaat, um Sabahs Verteilung saubererer Energie an Industrie- und Gewerbebetriebe auszubauen.
- Darüber hinaus schloss die Indian Oil Corporation (IOC) im August 2021 ein Gemeinschaftsunternehmen mit dem staatlichen malaysischen Unternehmen Petronas, das den Bau von LNG-Terminals, den Kraftstoffeinzelhandel und die Gasverteilung umfasst, was das Wachstum des Segments vorantreibt.
Rückläufige Gasproduktion wird den Markt einschränken
- Malaysia ist stark auf Öl und Gas als primäre Energiequelle angewiesen. Laut BP-Statistiken betrug der Anteil von Öl und Gas am primären Energieverbrauch des Landes im Jahr 2021 knapp 70 %. Dies verdeutlicht die Abhängigkeit Malaysias von Öl und Gas. Obwohl das Land Schritte unternimmt, um seine Abhängigkeit zu verringern und kurzfristig auf andere Quellen zu diversifizieren, wird sich dieser Trend voraussichtlich fortsetzen.
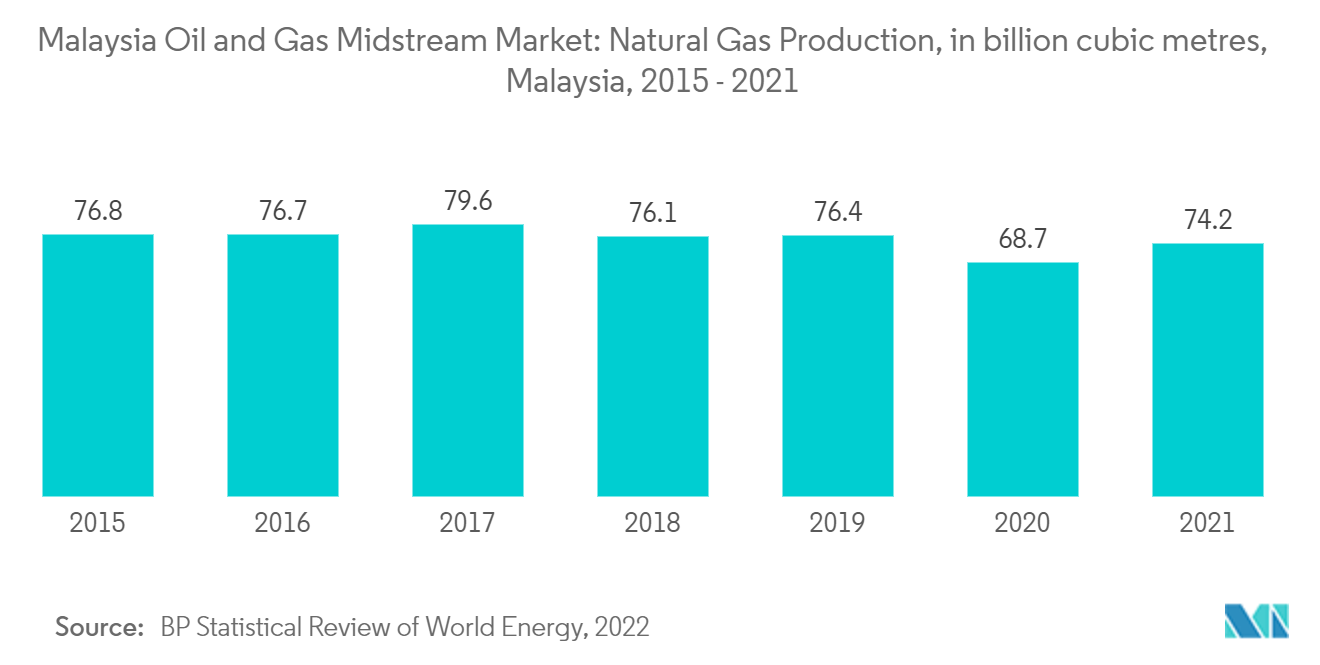
- Darüber hinaus verzeichnete das Land zwischen 2015 und 2020 einen Rückgang der inländischen Erdgasproduktion, die sich 2020 auf 68,7 Milliarden Kubikmeter reduzierte, verglichen mit 76,7 Milliarden Kubikmetern im Jahr 2015. Im Jahr 2021 wurde jedoch ein starker Anstieg auf 74,2 Milliarden Kubikmeter verzeichnet, aber die Produktion wird in den kommenden Jahren voraussichtlich zurückgehen.
- Malaysias sinkende Produktion ist auf alternde Felder zurückzuführen, insbesondere auf seine größeren Ressourcen in den Flachwassergebieten vor der Küste der Halbinsel Malaysia, die den Midstream-Markt des Landes einschränken.
- Darüber hinaus ist Malaysias Ölpipelinenetz eher bescheiden. Das Land verlässt sich hauptsächlich auf Tanker und Fahrzeuge, um Midstream-Erdölprodukte an Land zu transportieren. Die Pipeline transportiert Ölprodukte von Indonesiens Dumai-Ölraffinerie zur Melaka-Ölraffinerie in Malaysia.
- Infolge des geringeren Erdgasverbrauchs und der geringeren Produktion sowie eines begrenzten Pipelinenetzes ist das Öl- und Gas-Midstream-Geschäft Malaysias eingeschränkt. Ein Anstieg des Öl- und Gasverbrauchs sowie erhöhte Investitionen in den Sektor werden den Markt jedoch im Prognosezeitraum vorantreiben.
Regulatorisches Umfeld
Der malaysische Gas-Midstream-Sektor unterliegt dem Gas Supply Act 1993 (und nachfolgenden Änderungen) und wird von der Energy Commission (Suruhanjaya Tenaga) für die Versorgung mit Leitungsgas reguliert, einschließlich des Third Party Access (TPA) für Import, Regasifizierung und Transport von Gas auf der malaysischen Halbinsel. Ein zentraler regulatorischer Ankerpunkt sind die Gas Supply (Amendment) Regulations 2025, veröffentlicht am 26. Dezember 2025 und in Kraft getreten am 31. Dezember 2025, die den modernisierten regulatorischen Rahmen vor der nächsten Phase der Gasmarktreformen verschärften.
Für die Tarifregulierung wendet die Energy Commission die Incentive-Based Regulation (IBR) für Tarife von Transporteinrichtungen und damit verbundene Zugangsvereinbarungen im Rahmen des TPA-Regelwerks an. Die Regierung genehmigte die Gastransport- und Regasifizierungstarife der Regulatory Period 3 (RP3) für 2026-2028, wirksam ab 1. Januar 2026, die das Peninsular Gas Utilisation (PGU)-Netzwerk und die Regasifizierungsterminals in Sungai Udang und Pengerang umfassen. Für Genehmigungen im Upstream- und Offshore-Midstream-Bereich bleibt PETRONAS (über Malaysia Petroleum Management) Verwalter der Erdölressourcen gemäß dem Petroleum Development Act 1974 und überwacht Genehmigungen im Zusammenhang mit Offshore-Entwicklungen und Pipelines in malaysischen Gewässern.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des malaysischen Öl- und Gas-Midstream-Sektors umfasst Gassammlung und -verarbeitung, LNG-Verflüssigung und -Regasifizierung, Lagerterminals sowie den Transport über Pipelines und maritime Logistik zu Kraftwerken, Industrieabnehmern und der nachgelagerten Verteilung. Die zentrale Infrastruktur ist das Peninsular Gas Utilisation (PGU)-Pipelinenetz als Hauptleitungssystem zur Versorgung mit Verkaufsgas auf der malaysischen Halbinsel. Ergänzt wird dies durch LNG-Importregasifizierungsterminals und Lagerknotenpunkte wie Pengerang und Sungai Udang sowie durch bedeutende LNG-Exportinfrastruktur im PETRONAS Bintulu LNG-Komplex in Sarawak.
Die Kette wird von PETRONAS unterstützt (über Malaysia Petroleum Management für Ressourcenverwaltung und Projektgenehmigungen) sowie von Midstream-Betreibern wie PETRONAS Gas Berhad (Gasverarbeitung, Transport, Regasifizierung), Dialog Group (Terminal- und Tanklagerinfrastruktur) und weiteren Lager- und Handelsteilnehmern. In Sarawak wurde Petroleum Sarawak (Petros) ab dem 1. März 2025 zum Gasaggregator, was die Art und Weise prägt, wie Gasmengen im Rahmen des staatlichen Regelwerks aggregiert und verteilt werden. Hinsichtlich der Betriebsfähigkeiten berichtete PETRONAS Gas Berhad, die Erweiterung der LNG-Lagerkapazität am Regasifizierungsterminal Pengerang abgeschlossen zu haben und 2025 den Betrieb der Kluang-Kompressorstation aufgenommen zu haben, im Einklang mit den laufenden Entstauungs- und Zuverlässigkeitsverbesserungen innerhalb des Midstream-Systems.
Wettbewerbslandschaft
Der malaysische Öl- und Gas-Midstream-Markt ist mäßig konsolidiert. Zu den wichtigsten Unternehmen (in keiner bestimmten Reihenfolge) gehören unter anderem Fluor Corporation, Petroliam Nasional Berhad (PETRONAS), Dialog Group Berhad, Vitol Group und Royal Vopak N.V.
Führende Unternehmen im malaysischen Öl- und Gas-Midstream-Bereich
Petroliam Nasional Berhad (PETRONAS)
Dialog Group Berhad
Fluor Corporation
Royal Vopak N.V.
Vitol Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
In Malaysia sind Midstream-Chancen mit dem Ausbau von LNG-Importen, Regasifizierung und Lagerkapazität verbunden, die die Versorgungsflexibilität unterstützen, da die heimische Gasproduktion reift und sich die Nachfrage auf der malaysischen Halbinsel konzentriert. Ein zentraler Ankerpunkt für 2026 ist der Schritt in Richtung eines dritten Regasifizierungsterminals (RGT-3) in Lumut, Perak, für das Petronas Gas Berhad am 30. April 2026 die Benachrichtigung des Ministry of Economy zur Weiterführung erhielt. Tenaga Nasional Berhad und Petronas Gas unterzeichneten anschließend im Juni 2026 eine Grundsatzvereinbarung (Heads of Agreement) zur gemeinsamen Entwicklung des Projekts, das ein FSRU mit 170.000 Kubikmetern Lagerkapazität und einer Regasifizierungskapazität von 500 MMscfd umfasst. Das Projekt deutet auf Spielraum für neue LNG-bezogene Midstream-Anlagen über bestehende Knotenpunkte hinaus hin, einschließlich FSRU-basierter Regasifizierung, zugehöriger Pipelines und Ausgleichsspeicher.
Politische und marktstrukturelle Veränderungen wirken sich auch auf den investierbaren Spielraum für Betreiber und Dienstleister aus. Das Ministry of Economy signalisierte die Veröffentlichung der National Gas Roadmap bis Q3 2026, mit Schwerpunkt auf Erdgaspreisgestaltung, Versorgungsregulierung und Infrastrukturkapitalanforderungen, was sich auf Vertrags- und Zugangsbedingungen im Transport- und Regasifizierungsbereich auswirken kann. Daneben beginnt sich dekarbonisierungsbezogene Infrastruktur neben dem Midstream-System zu etablieren. PETRONAS hat die Entwicklung von drei CCS-Knotenpunkten bis 2030 angekündigt (zwei auf der malaysischen Halbinsel und einer in Sarawak) mit einer angestrebten kombinierten Speicherkapazität von 15 Millionen Tonnen pro Jahr, was potenzielle Nachfrage nach CO2-Transport und speicherfähigen Midstream-Kapazitäten neben der konventionellen Gas- und Flüssigkeitslogistik schafft.
Aktuelle Branchenentwicklungen
- Juni 2026: Tenaga Nasional Berhad (TNB) und Petronas Gas Berhad unterzeichneten eine Grundsatzvereinbarung zur gemeinsamen Entwicklung des dritten Regasifizierungsterminals (RGT-3) in Lumut, Perak. Die Projektstruktur bringt einen bedeutenden Energieversorger direkt in die Entwicklung der LNG-Importinfrastruktur ein und stärkt die Verbindung zwischen Gas-Midstream-Kapazität und Energiesektor im Hinblick auf die Brennstoffsicherheit.
- April 2026: Dialog Group Berhad begann mit Erweiterungsarbeiten an Phase 3 der Pengerang Deepwater Terminals (PDT) in Johor, wodurch 614.000 Kubikmeter Lagerkapazität für raffinierte Erdölprodukte und Biokraftstoffe hinzugefügt werden. Die zusätzliche Tankkapazität erhöht Malaysias Fähigkeit, größere gehandelte Mengen zu bewältigen, und erweitert die Rolle des Terminals als regionaler Lager- und Logistikknotenpunkt.
- Februar 2025: Die malaysische Regierung bestätigte Petroleum Sarawak (Petros) als Gasaggregator von Sarawak mit Wirkung zum 1. März 2025 im Rahmen des staatlichen Gasverteilungsrahmens. Dies veränderte die Art und Weise, wie Gasmengen in Sarawak aggregiert und kommerzialisiert werden, und beeinflusst die Midstream-Schnittstellen, Vertragswege und den Gasfluss in Verflüssigungs- und heimische Versorgungsketten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst kostenpflichtige Midstream-Dienstleistungen in Malaysia, die Rohöl, raffinierte Produkte und Erdgas zwischen Produktionsgebieten und Endmärkten bewegen und lagern, einschließlich Pipelines und maritimem Transport, Lagerterminals und LNG-Terminals.
Umfangsausschlüsse: Wir berücksichtigen nicht den Wert der Upstream-Produktion, das nachgelagerte Raffinieren und den Einzelhandelsvertrieb von Kraftstoffen oder reine Ausrüstungsverkäufe, sofern diese nicht als Midstream-Dienstleistungsumsatz gebündelt sind.
Übersicht der Segmentierung
- Typ
- Transport
- Lagerung
- LNG-Terminals
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die klaren Grenzen dessen festzulegen, was in Malaysia als Midstream-Umsatz gilt, und um vor Gesprächen mit Branchenteilnehmern das erste Bild von Angebot und Nachfrage zu erstellen. Wir stützten uns auf öffentliche Datensätze, die Flüssigkeits- und Gasflüsse, Handelsrichtungen und Infrastrukturnutzung zeigen, die notwendig sind, um eine doppelte Erfassung derselben Mengen zu vermeiden.
Typische Quellen umfassten offizielle Energie- und Statistikveröffentlichungen wie Energie- und Handelsmitteilungen der malaysischen Regierung, Zoll- und Hafenstatistiken, LNG- und Schiffsbewegungsdaten, soweit verfügbar, sowie internationale Referenzen wie IEA- und OPEC-Landestabellen. Wir überprüften auch Geschäftsberichte von Betreibern, Investorenpräsentationen, Projektankündigungen und angesehene Presseberichte zu Terminalergänzungen, Durchsatzprognosen und Tarifgestaltungshinweisen. Zur Gegenprüfung wurden selektiv ein kostenpflichtiges Abonnement mit Unternehmensfinanzdaten und eine sendungsbezogene Import-Export-Datenbank genutzt, um Umsatzspannen und handelsbezogene Mengenannahmen zu validieren. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden konsultiert, um Datenpunkte zu sammeln, Zeitpläne zu überprüfen und Lücken zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, welche Dienstleistungen in Malaysia tatsächlich monetarisiert werden und wie die Preisgestaltung bei Pipelinetransport, Terminalbetrieb und LNG-Umschlag angewendet wird. Die Interviews umfassten Midstream-Betreiber, Logistik- und Terminaldienstleister, Branchenberater und Großabnehmer und halfen uns, Nutzungsannahmen, Tarifentwicklungen und USD-MYR-Umrechnungsannahmen landesweit zu überprüfen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 28% | CXOs: 13% |
| Mid-Tier: 51% | Funktions-/Bereichsleiter: 43% |
| Kleinere Akteure: 21% | Manager: 44% |
Marktdimensionierung & Prognose
Die Marktgröße wird mittels einer Top-down-Rekonstruktion aus der malaysischen Kohlenwasserstoffbewegungs- und Umschlagsaktivität aufgebaut und anschließend anhand realistischer Tarif- und Gebührenannahmen für die wichtigsten Midstream-Funktionen in Dienstleistungsumsätze übersetzt. In der Praxis beginnt das Modell mit Indikatoren wie LNG-Import- und -Exportdurchsatz, Erdgas-Pipelinetransportvolumen, Flüssigkeitsbewegung per Küstenschifffahrt und Pipeline sowie Lagerterminaldurchsatz und -auslastung, die dann mit der Kapazität und dem Betriebsstatus der wichtigsten Anlagen abgestimmt werden.
Um die Gesamtwerte fundiert zu halten, haben wir das Ergebnis mit selektiven Bottom-up-Prüfungen abgeglichen, etwa durch Zusammenfassung einer Stichprobe von Umsatzangaben von Betreibern, Kanalprüfungen typischer Umschlagsgebühren pro Tonne oder pro MMBtu und Validierung des implizierten Umsatzes pro Durchsatzeinheit. Wo Unternehmensangaben fehlten, wurden Lücken durch Anlagenkapazität, Auslastungsbandbreiten aus Interviews und angemessene, an die Vertragsstruktur angepasste Gebührenspannen (Take-or-Pay versus Spot-Abwicklung) geschlossen.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit die Aussichten unterschiedliche Auslastungspfade abbilden können, die mit LNG-Nachfrage, heimischem Gasausgleich, petrochemischem und Energieverbrauch sowie neuen Midstream-Kapazitätserweiterungen verbunden sind. Der finale Prognosesatz wurde an das ausgerichtet, was primäre Befragte als praktikablen Bereich für Auslastung, Preisweitergabe und USD-MYR-Umrechnungseffekte über den Prognosezeitraum betrachteten.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale validiert, einschließlich Durchsatzreihen, Verschiebungen der Handelsrichtung, Zeitplänen für Anlageninbetriebnahmen und implizierten Umsätzen pro bewegter oder gelagerter Einheit. Wenn eine Abweichung auftritt, werden die Annahmen erneut überprüft, und es werden Folgegespräche ausgelöst, um zu bestätigen, ob das Problem im Umfang, in der Preisgestaltung, der Auslastung oder dem Zeitpunkt liegt.
Vor der Freigabe wird das Modell schrittweise von einem weiteren Analysten überprüft, um sicherzustellen, dass Eingaben, Einheiten und Währungsumrechnungen über die historischen und prognostizierten Jahre hinweg konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse eintreten, wie die Inbetriebnahme neuer Terminals, größere Ausfälle oder politische Änderungen, die Tarife betreffen. Kurz vor der Lieferung führen wir einen abschließenden Durchgang durch, damit die Zahlen die neuesten verfügbaren öffentlichen Aktualisierungen und Interview-Rückmeldungen widerspiegeln.
Die von Mordor Intelligence ermittelte Marktgröße des malaysischen Öl- und Gas-Midstream-Marktes im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für den malaysischen Öl- und Gas-Midstream-Sektor zu sehen, da Publisher nicht immer dieselbe Umsatzgrenze, denselben Jahreszeitpunkt und dieselbe Preisgrundlage verwenden. Unterschiede zeigen sich auch, wenn Schätzungen Anlagenwert mit Dienstleistungsumsatz vermischen oder wenn eine einzelne globale Gebührenannahme angewendet wird, die nicht zu lokalen Vertragsstrukturen passt.
Ein wichtiger Treiber in diesem Markt ist der Zeitpunkt der Aktualisierung und Währungsumrechnung, da die USD-Umrechnung den ausgewiesenen Wert verändern kann, selbst wenn die Volumina stabil bleiben, und die Tarifsteigerung zu unterschiedlichen Zeitpunkten im Jahr angewendet werden kann. Die hier vorgenommene Dimensionierung priorisiert aktuelle Durchsatz- und Auslastungsprüfungen und wendet dann eine Gebührenlogik an, die an die tatsächlich abgerechnete Dienstleistung gekoppelt ist, weshalb Mordor Intelligence von Zahlen abweichen kann, die sich stark auf ältere Durchschnittswerte oder eine breitere Abdeckung der Öl- und Gas-Wertschöpfungskette stützen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,75 Mrd. USD (2026) | |
| Branchenpublisher A | 11,44 Mrd. USD (2024) | Diese Zahl scheint die breitere malaysische Öl- und Gasindustrie über mehrere Stufen der Wertschöpfungskette hinweg zu dimensionieren, sodass Upstream- und Downstream-Umsätze einbezogen werden können, statt nur Midstream-Transport-, Lager- und LNG-Terminaldienstleistungen. |
| Branchenpublisher B | 4,80 Mrd. USD (2026) | Der Umfang scheint über die Kern-Midstream-Dienstleistungen hinauszugehen und Verarbeitungs- oder Vertriebsaktivitäten einzuschließen, und der langfristige Prognoseansatz kann eine aggressivere Preis- und Auslastungssteigerung einbetten als eine kurzfristig vertragsgebundene Gebührenentwicklung. |
Die Tabelle zeigt, dass die engste Übereinstimmung erreicht wird, wenn der Umfang auf Midstream-Dienstleistungsumsätze beschränkt ist und dasselbe Jahr verwendet wird. Die größere Abweichung entsteht, wenn breitere Öl- und Gasaktivitäten mitgezählt werden oder wenn Gebühren- und Wechselkursannahmen angewendet werden, ohne sie mit aktuellen Auslastungs- und Vertragsmustern abzugleichen, was den implizierten Umsatzpool schnell aufblähen kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle malaysische Öl- und Gas-Midstream-Markt?
Der malaysische Öl- und Gas-Midstream-Markt wird voraussichtlich während des Prognosezeitraums (2026–2031) einen CAGR von 1,97 % verzeichnen.
Wer sind die wichtigsten Akteure im malaysischen Öl- und Gas-Midstream-Markt?
Petroliam Nasional Berhad (PETRONAS), Dialog Group Berhad, Fluor Corporation, Royal Vopak N.V. und Vitol Group sind die wichtigsten Unternehmen, die im malaysischen Öl- und Gas-Midstream-Markt tätig sind.
Welche Jahre deckt dieser Bericht über den malaysischen Öl- und Gas-Midstream-Markt ab?
Der Bericht deckt die historische Marktgröße des malaysischen Öl- und Gas-Midstream-Marktes für die Jahre 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert auch die Marktgröße des malaysischen Öl- und Gas-Midstream-Marktes für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



