
Locum Tenens Staffing Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 11.79 Milliarden US-Dollar |
| Marktgröße (2032) | 16.86 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.41 % |
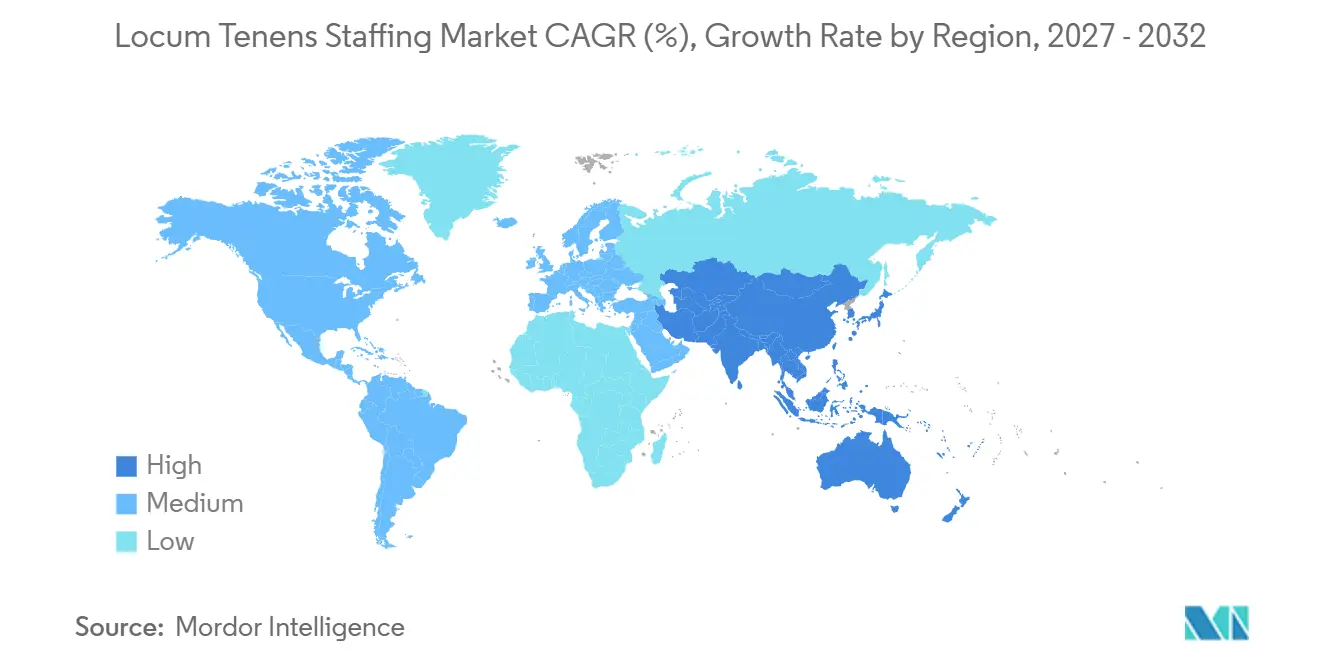
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
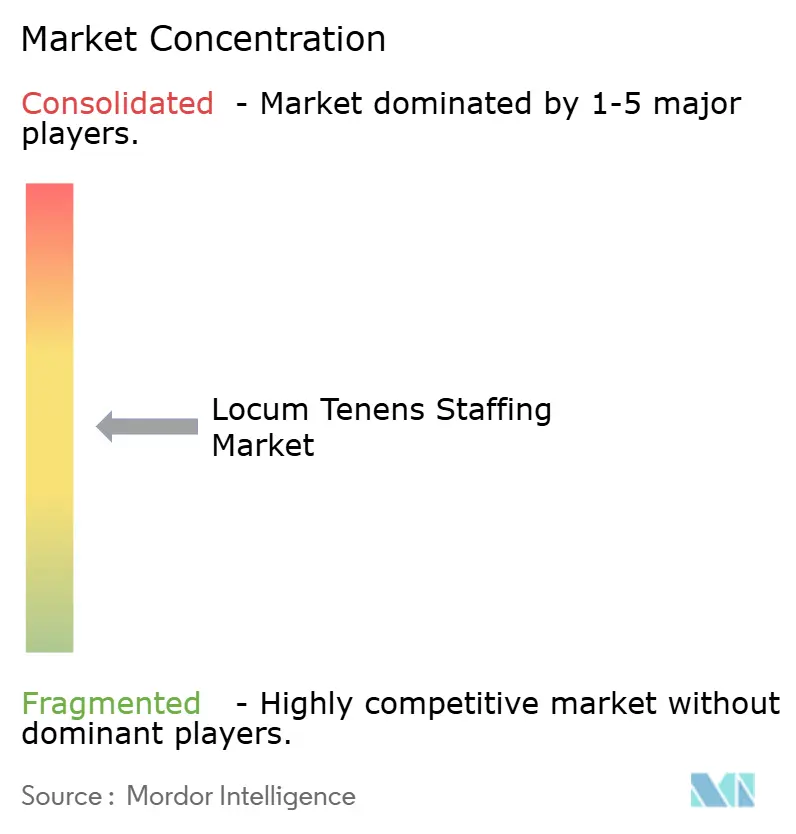
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Locum Tenens Staffing Marktanalyse von Mordor Intelligence
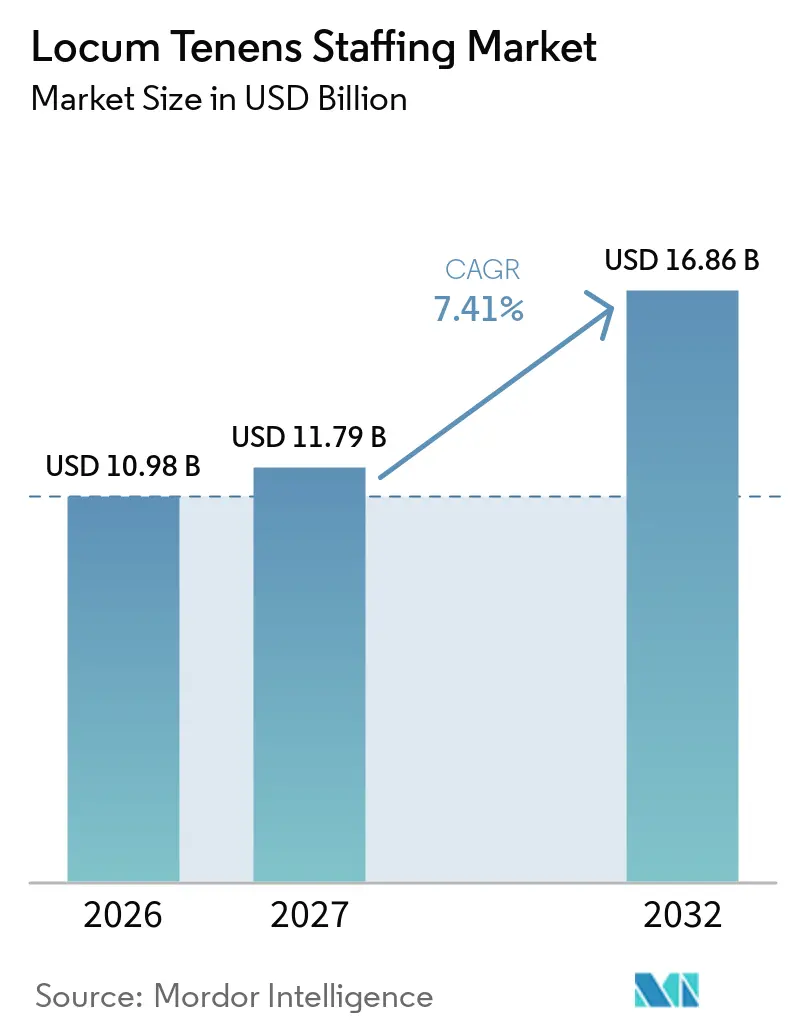
Die Größe des Locum Tenens Staffing Marktes wird voraussichtlich von 10,98 Milliarden USD im Jahr 2026 und 11,79 Milliarden USD im Jahr 2027 auf 16,86 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 7,41 % verzeichnen.
Die solide Nachfrage resultiert aus dem wachsenden Ärztemangel, steigenden Volumina in der Versorgung chronischer Erkrankungen und der zunehmenden Präferenz von Klinikern für flexible Arbeitsmodelle. Erhöhte Abrechnungssätze im Jahr 2024 und zweistellige Volumenzuwächse setzten sich bis Anfang 2025 fort und legten den Grundstein für eine weitere Expansion von 6 % im Jahr 2025, da Krankenhäuser ihre Personalbesetzung nach der Pandemie neu ausbalancieren. Die Einführung von Technologien verkürzt die Zulassungszyklen, ermöglicht einen schnelleren Einsatz von Klinikern und unterstützt das anhaltende Wachstum, selbst wenn sich die breitere Personalvermittlung im Gesundheitswesen normalisiert. Die Konsolidierung unter führenden Agenturen, aggressive Plattforminvestitionen und unterstützende Reformen zur bundesstaatenübergreifenden Zulassung stärken die Dynamik des Locum Tenens Staffing Marktes in verschiedenen Versorgungsbereichen.
Wichtigste Erkenntnisse des Berichts
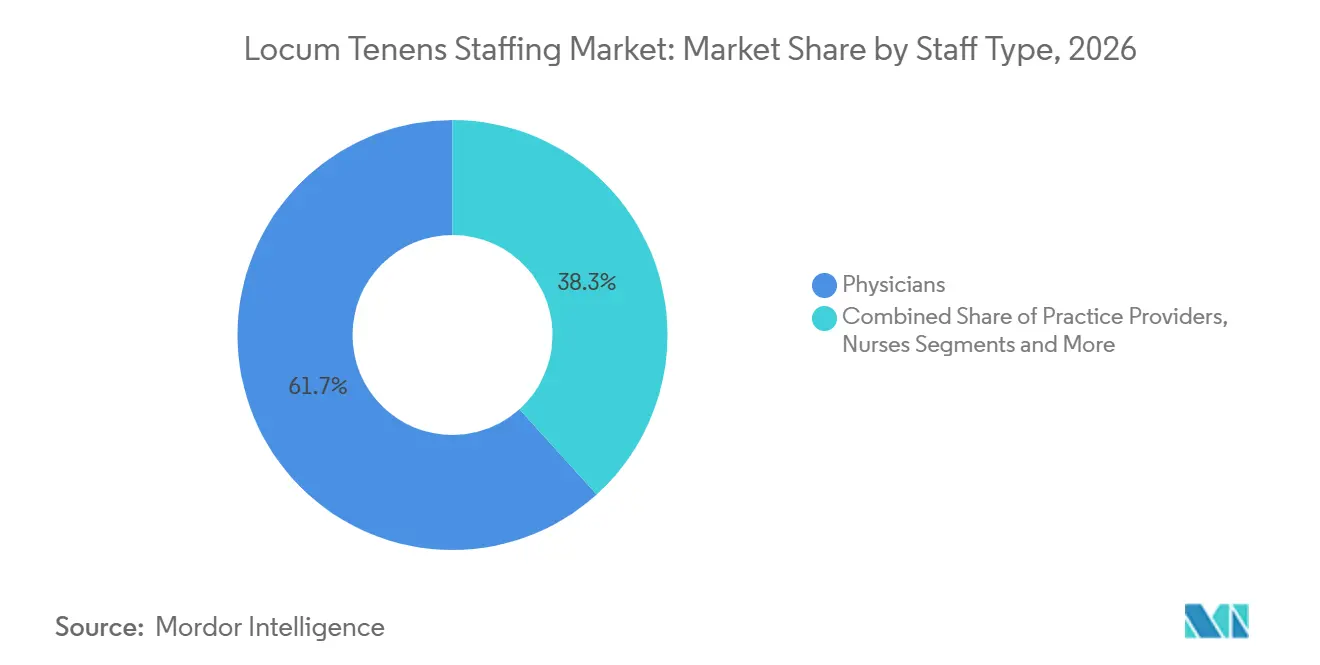
- Nach Personaltyp führten Ärzte mit einem Umsatzanteil von 61,7 % im Jahr 2026, während Anbieter erweiterter Praxisleistungen bis 2032 die stärkste Expansion mit einer CAGR von 10,8 % verzeichnen dürften.
- Nach medizinischer Fachrichtung entfiel auf die Allgemeinmedizin ein Anteil von 15,2 % am Umsatz 2026, während Psychiatrie & psychische Gesundheit mit einer CAGR von 12,4 % bis 2032 am schnellsten wachsen dürfte.
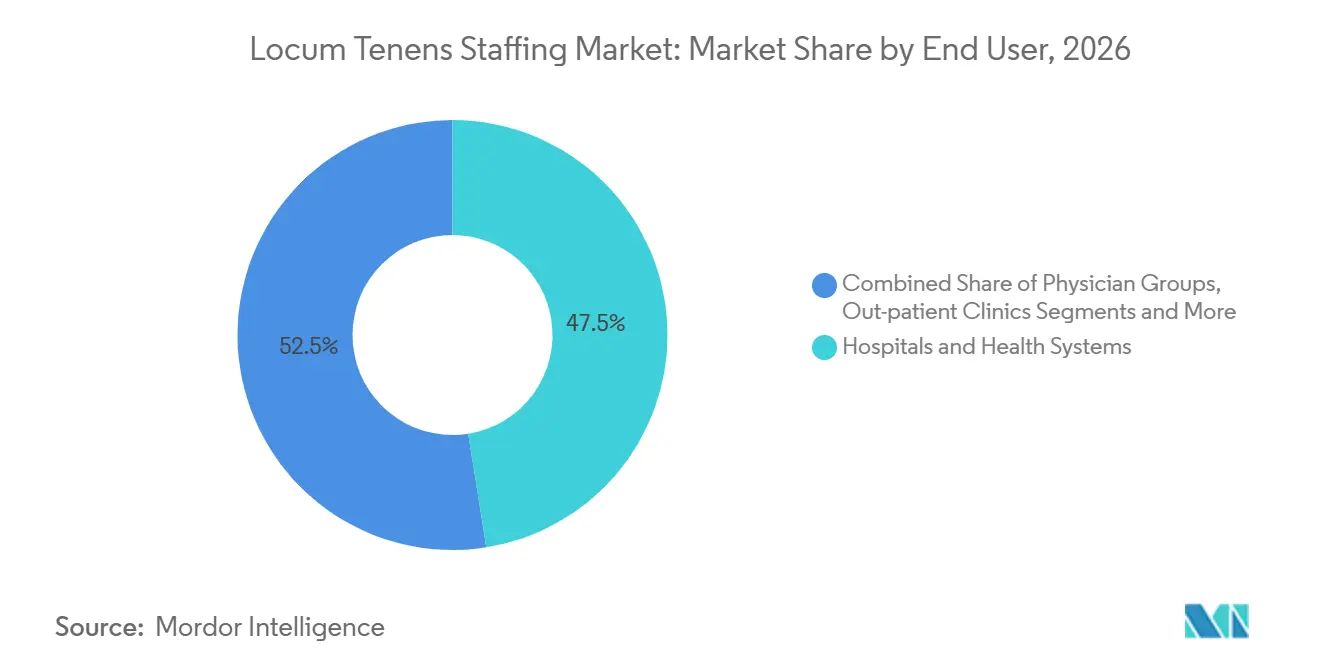
- Nach Endnutzer hielten Krankenhäuser & Gesundheitssysteme 47,5 % der Ausgaben im Jahr 2026, während Telemedizin-Anbieter im Prognosezeitraum mit einer CAGR von 11,9 % wachsen.
- Nach Vertragsdauer erfassten kurzfristige Engagements im Jahr 2026 einen Anteil von 44,3 % und stellen mit einer CAGR von 11,2 % bis 2032 die am schnellsten wachsende Kategorie dar.
- Nach Vermittlungskanal hielten traditionelle Agenturen 63,1 % des Umsatzes 2026, während digitale Marktplätze mit einer CAGR von 13,5 % bis 2032 am schnellsten wachsen.
- Nach Geografie dominierte Nordamerika mit einem Anteil von 68,5 % im Jahr 2026, während der asiatisch-pazifische Raum mit einer CAGR von 9,5 % bis 2032 das stärkste regionale Wachstum verzeichnet.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender globaler Klinikerengpass | +2.10% | Global, akut in Nordamerika & Europa | Langfristig (≥ 4 Jahre) |
| Verlagerung der Kliniker hin zu flexibler Gig-artiger Arbeit | +1.80% | Kernmarkt Nordamerika & Europa, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Altersbedingter Anstieg von Besuchen zur Behandlung chronischer Erkrankungen | +1.50% | Global, ausgeprägt in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Kostenvorteil gegenüber Festanstellungen | +1.20% | Global, insbesondere in ländlichen und unterversorgten Gebieten | Kurzfristig (≤ 2 Jahre) |
| Einführung von KI-gesteuerter Zulassung & Terminplanung | +0.90% | Frühe Einführung in Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Wertbasierte Verträge erfordern Kontinuität der Versorgung | +0.80% | Nordamerika, Ausweitung auf andere Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender globaler Klinikerengpass
Die Health Resources and Services Administration prognostiziert bis 2037 einen Ärztemangel von bis zu 187.130 Ärzten, eine Lücke, die durch rund 10.000 jährliche Arztrenteneintritte und ein langsames Wachstum der medizinischen Ausbildungspipeline verschärft wird.[1] Der Mangeldruck ist in der Psychiatrie besonders akut, wo mehr als 150 Millionen Amerikaner in Gebieten mit Fachkräftemangel leben, was die Nutzung von Locum Tenens im Bereich der psychischen Gesundheit erhöht. Das ländliche Amerika trägt eine unverhältnismäßig hohe Last, da 71 % der Locum-Ärzte in Gebieten mit Mangel an Gesundheitsfachkräften praktizieren und rund 75 Millionen Einwohner versorgen. Notaufnahmen, Allgemeinmedizinkliniken und Hospitalist-Dienste stützen sich auf temporäre Abdeckung, da die dauerhafte Rekrutierung hinterherhinkt. Die Bestimmungen des Interstate Medical Licensure Compact haben die durchschnittlichen Zulassungszeiten in 42 Bundesstaaten von Monaten auf etwa 7–10 Tage reduziert, was eine schnelle Umverteilung knapper Kliniker ermöglicht.[2] Insgesamt halten diese Dynamiken den Locum Tenens Staffing Markt auf einem starken Nachfragepfad.
Verlagerung der Kliniker hin zu flexibler Gig-artiger Arbeit
Umfragedaten zeigen, dass 67 % der US-amerikanischen Ärzte mit Locum-Arbeit vertraut sind und 19 % ein starkes Interesse an Einsätzen bekunden.[3] Zu den Motivationen zählen Autonomie, zusätzliches Einkommen und eine bessere Work-Life-Balance, wobei jüngere Ärzte besonders empfänglich für Gig-artige Flexibilität sind. Burnout, das bei nahezu 50 % der festangestellten Ärzte vorherrscht, beschleunigt die Expansion der temporären Belegschaft, während 79 % der aktuellen Locum-Ärzte planen, solche Rollen fortzusetzen. Die globale Beteiligung an der Gig-Wirtschaft soll bis 2025 auf über 1,6 Milliarden Arbeitnehmer ansteigen, und das Gesundheitswesen entwickelt sich zu einem Hauptsektor für flexible Arrangements. Telemedizin erweitert den Talentpool, da 59 % der Kliniker virtuelle Locum-Arbeit akzeptieren würden, wodurch geografische Barrieren weniger relevant werden. Zusammen untermauern diese Faktoren ein anhaltendes Volumenwachstum für den Locum Tenens Staffing Markt.
Altersbedingter Anstieg von Besuchen zur Behandlung chronischer Erkrankungen
Die wachsende ältere Bevölkerung erhöht die Anzahl der Eingriffe und verstärkt den Fachkräftemangel. Fast die Hälfte der US-amerikanischen Landkreise hat keinen ansässigen Kardiologen, was die Nachfrage nach temporärer Abdeckung festigt. Die rasch alternden Gesellschaften im asiatisch-pazifischen Raum verstärken den grenzüberschreitenden Vermittlungsbedarf weiter und positionieren die Region als die am schnellsten wachsende Geografie. Gesundheitssysteme, die wertbasierte Versorgungsmodelle einsetzen, benötigen eine zuverlässige Abdeckung, um Qualitätskennzahlen zu schützen, was Administratoren dazu veranlasst, auf Locum-Verträge zurückzugreifen, um Umsatzeinbußen zu vermeiden. Da das Management chronischer Erkrankungen intensiver wird, gewinnt der Locum Tenens Staffing Markt einen dauerhaften strukturellen Treiber.
Kostenvorteil gegenüber Festanstellungen
Die dauerhafte Rekrutierung in der Primärversorgung dauert im Durchschnitt 125 Tage und schafft Umsatzlücken, die Locum-Kliniker sofort schließen können. Obwohl die Abrechnungssätze auf den ersten Blick hoch sind, ist die temporäre Vermittlung oft günstiger als unbesetzte Schichten, wenn man die Umsatzsicherung und die vermiedenen Leistungskosten berücksichtigt. Ländliche Einrichtungen, von denen die Hälfte mit Verlust arbeitet, sind auf kurzfristige Locum-Abdeckung angewiesen, um wesentliche Versorgungslinien ohne langfristige Gehaltsverbindlichkeiten aufrechtzuerhalten. Folglich begünstigt das Kosten-Flexibilitäts-Kalkül in vielen Szenarien weiterhin den Locum Tenens Staffing Markt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Abrechnungssätze belasten die Budgets ländlicher Krankenhäuser | -1.40% | Ländliche Gebiete weltweit, akut in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Mehrstaatenlizenzierung & des Onboardings | -0.80% | Hauptsächlich Nordamerika, aufkommend in anderen Regionen | Mittelfristig (2–4 Jahre) |
| Telemedizinische Substitution für ausgewählte Fachrichtungen | -0.60% | Global, konzentriert in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Eigene Personalreserven von Gesundheitssystemen reduzieren die Nachfrage | -0.50% | Nordamerika & Europa, abhängig vom Krankenhaussystem | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Abrechnungssätze belasten die Budgets ländlicher Krankenhäuser
Mehr als 30 % der ländlichen US-Krankenhäuser sind aufgrund von Erstattungslücken und fixen Gemeinkosten von der Schließung bedroht. Locum-Sätze können, obwohl flexibel, enge ländliche Budgets übersteigen und Administratoren dazu zwingen, die Abdeckung zu rationieren. Disparitäten beim Medicare-Lohnindex vertiefen Finanzierungsungleichgewichte und begrenzen die Ausgabenkraft für hochwertige temporäre Personalbesetzung. Infolgedessen müssen ländliche Einrichtungen den sofortigen Zugang gegen die fiskalische Nachhaltigkeit abwägen, was das kurzfristige Wachstum des Locum Tenens Staffing Marktes an diesen Standorten dämpft.
Komplexität der Mehrstaatenlizenzierung & des Onboardings
Trotz der Fortschritte des Interstate Medical Licensure Compact behalten nicht teilnehmende Bundesstaaten monatelange Zulassungszyklen bei, die die Entsendung von Klinikern verzögern. Kürzlich erlassene Gesetze zur Agenturregistrierung in sechs US-Bundesstaaten erhöhen den Verwaltungsaufwand und die Compliance-Kosten. Die einrichtungsspezifische Privilegierung erfordert nach wie vor Prüfungen des Haftpflichtschutzes und Einführungen, die das Onboarding über die gewünschten Starttermine hinaus verzögern können. Diese Reibungspunkte dämpfen das Wachstum, insbesondere bei dringenden kurzfristigen Vermittlungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Personaltyp:
Ärztliche Dominanz bleibt trotz Aufschwung der Anbieter für erweiterte Praxis bestehenÄrzte behielten im Jahr 2026 einen Umsatzanteil von 61,7 % und bestätigten damit ihre zentrale Rolle in der komplexen Entscheidungsfindung und der prozeduralen Medizin. Gleichzeitig wachsen Anbieter erweiterter Praxisleistungen bis 2032 mit einer CAGR von 10,8 %, da Gesundheitssysteme den Tätigkeitsbereich von Pflegepraktikern und Arztassistenten ausweiten, um dem prognostizierten Defizit von bis zu 86.000 Ärzten bis 2036 entgegenzuwirken.
Die breitere Akzeptanz teambasierter Versorgung unter Klinikern unterstützt diesen Wandel, insbesondere in der Primärversorgung, der Notfallmedizin und der psychischen Gesundheitsversorgung. Die Beschleunigung der bundesstaatenübergreifenden Zulassung verbessert die Wiedereinsetzung von Ärzten, doch die Ausweitung des Angebots an Anbietern erweiterter Praxisleistungen erweist sich als schneller und verstärkt den Nachfrageanstieg. Da Zulassungsplattformen spezifische Privilegierungsmodule für Anbieter erweiterter Praxisleistungen integrieren, sinkt die Vermittlungsreibung, und Krankenhäuser stützen sich auf diese kosteneffiziente Arbeitskräftekategorie, um Versorgungslinien aufrechtzuerhalten, ohne die klinische Qualität zu gefährden.

Nach medizinischer Fachrichtung:
Primärversorgung führt, Psychiatrie beschleunigtDie Allgemeinmedizin erfasste 15,2 % des Umsatzes 2026 und spiegelt damit ihre Schlüsselrolle im Gesundheitswesen und den akuten Arbeitskräftemangel wider. Der Locum Tenens Staffing Marktanteil für Psychiatrie wächst rasch auf der Grundlage einer erwarteten CAGR von 12,4 % bis 2032, angetrieben durch eine steigende Inanspruchnahme psychischer Gesundheitsleistungen in allen Bevölkerungsgruppen.
Vermittlungen in der Notfallmedizin, im Hospitalistenbereich und in der Intensivmedizin bleiben Grundpfeiler, da die Anforderungen an eine 24/7-Abdeckung fortbestehen. Telepsychiatrie erweitert die Marktreichweite und ermöglicht es Anbietern, Patientenpanels in mehreren Bundesstaaten zu betreuen, was das Vermittlungsvolumen trotz weniger Präsenztage steigert. Allgemeinmedizin, Anästhesiologie, Gastroenterologie, Neurologie und Kardiologie runden die zehn gefragtesten Fachrichtungen ab und gewährleisten einen diversifizierten Umsatzmix, der den Locum Tenens Staffing Markt verankert.
Nach Endnutzer:
Krankenhäuser bleiben Kernmarkt, während Telemedizin aufsteigtKrankenhäuser und integrierte Gesundheitssysteme hielten 47,5 % der Locum Tenens Staffing Marktgröße im Jahr 2026, gestützt durch obligatorische Abdeckungsverpflichtungen und eine hohe Patientenakuität. Ihre Beschaffungskompetenz treibt komplexe Mehrfachfachvermittlungen voran und hält das Volumen trotz enger werdender Personalbudgets aufrecht.
Telemedizin-Anbieter treiben das Wachstum mit einer CAGR von 11,9 % bis 2032 voran, unterstützt durch erweiterte Medicare-Codes und lockerere Regelungen zum Leistungsort. Ambulante chirurgische Zentren, Arztgruppen, staatliche Einrichtungen und Betreiber von Langzeitpflegeeinrichtungen kultivieren jeweils eine Nischennachfrage, verbreitern die Endnutzerdiversität und mindern das Konzentrationsrisiko für Anbieter.
Nach Vertragsdauer:
Kurzfristige Engagements übernehmen die FührungKurzfristige Einsätze von 30 Tagen oder weniger erzielten im Jahr 2026 einen Anteil von 44,3 % und verzeichnen eine CAGR-Prognose von 11,2 %. Effizienzorientierte Administratoren nutzen diese Mikro-Verträge, um Urlaube, Abwesenheiten für ärztliche Fortbildungen und ungeplante Vakanzen zu überbrücken, ohne langfristige finanzielle Verpflichtungen einzugehen.
Mittelfristige Verträge decken Mutterschutz- und Sabbaticalzeiten ab, während langfristige Vermittlungen chronisch unterversorgte Gebiete stabilisieren. Die plattformgestützte Echtzeit-Visualisierung der Verfügbarkeit macht kurzfristige Einsätze praktikabel und verleiht dem Locum Tenens Staffing Markt sein dynamischstes Wachstumssegment.
Nach Vermittlungskanal:
Digitale Marktplätze gewinnen an BodenTraditionelle Agenturen halten dank tiefer Kundenbeziehungen und umfassender Zulassungsdienstleistungen noch immer einen Anteil von 63,1 %. Dennoch skalieren digitale Marktplätze am schnellsten, mit einer CAGR von 13,5 % bis 2032 und mehr als 20 % des Umsatzes 2026. KI-gestütztes Matching verkürzt die Zykluszeiten, und transparente Gebührenstrukturen ziehen sowohl Kliniker als auch Einrichtungen an, die Kosteneinsparungen anstreben.
Managed-Service-Anbieter und hybride Modelle adressieren Unternehmensanforderungen, indem sie VMS-Tools über Agenturnetzwerke legen und das Ökosystem des Locum Tenens Staffing Marktes weiter modernisieren.
Geografische Analyse
Markt für Locum-Tenens-Personalvermittlung in Nordamerika
Nordamerika erwirtschaftete 68,5 % des Umsatzes 2026, gestützt durch den Interstate Medical Licensure Compact, fortschrittliche Kostenträgersysteme und eine akute Mangeltrajektorie, die bis 2036 eine Ärztelücke von 13.500 bis 86.000 prognostiziert. US-amerikanische Krankenhäuser verlassen sich auf Locum-Ärzte, um Durchsatzengpässe zu vermeiden, und Kanadas öffentlich finanziertes System greift ebenfalls auf temporäres Personal zurück, um die Versorgung in abgelegenen Provinzen zu gewährleisten.
Markt für Locum-Tenens-Personalvermittlung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 9,5 % bis 2032, angeführt von China und Indien. Demografische Alterung, Investitionen in die Krankenhausinfrastruktur und ein Ärztemangel, der dem in entwickelten Ländern ähnelt, treiben die Nachfrage an. Regulatorische Modernisierungen in Australien, Singapur und Japan ermöglichen einen reibungsloseren Eintritt ausländischer Kliniker, während die Einführung von Telemedizin das grenzüberschreitende Vermittlungspotenzial erweitert.
Markt für Locum-Tenens-Personalvermittlung in EMEA und Südamerika
Europa verzeichnet ein stetiges Wachstum, da die EU-Freizügigkeitsrichtlinien die grenzüberschreitende Berufsausübung innerhalb der Mitgliedstaaten unterstützen. Deutschland und das Vereinigte Königreich sind führend bei der Nutzung angesichts von Fachkräftemangel in bestimmten Spezialgebieten, obwohl die nach dem Brexit entstandenen Unterschiede bei der Zulassung neue administrative Hürden schaffen. Der Nahe Osten & Afrika sowie Südamerika stellen kleinere, aber wachsende Märkte dar, die durch Initiativen im Bereich Medizintourismus und öffentliche Rekrutierungsprogramme zur Abdeckung von Fachgebieten gestützt werden.
Wettbewerbslandschaft
Rund 52.000 Ärzte – etwa 7 % der US-amerikanischen Ärzteschaft – übernahmen im Jahr 2024 Locum-Einsätze, was eine mäßig fragmentierte Angebotsbasis belegt. Aya Healthcares Übernahme von Cross-Country Healthcare für 615 Millionen USD unterstrich den Konsolidierungsdruck, da führende Agenturen um technologische Skalierung wetteifern. AMN Healthcare, Jackson Healthcare, CHG Healthcare und LocumTenens.com behalten bedeutende Marktpositionen, die auf jahrzehntelangen Kundennetzwerken und Vollserviceangeboten aufgebaut sind.
Digitale Newcomer wie Clipboard Health, DirectShifts und Nomad Health nutzen KI, um die Vermittlungslatenz zu reduzieren und in weniger komplexen Bereichen Marktanteile zu gewinnen. Traditionelle Anbieter reagieren mit hybriden Angeboten – AMNs ShiftWise Flex VMS und CHGs Modio-Zulassungssuite – die Plattformgeschwindigkeit mit menschlicher Aufsicht verbinden.
Der Fachrichtungsfokus bleibt ein Differenzierungsmerkmal: Medicus Healthcare konzentriert sich auf die Nischen Psychiatrie und Notfallmedizin, während OptumServe auf Regierungsaufträge abzielt. Kompetenzen in der regulatorischen Compliance, insbesondere IMLC-Expertise, sind zu einem entscheidenden Faktor für die Differenzierung der Gewinnquote geworden. Skalierung, Technologieintegration und erstklassiger Service definieren gemeinsam den Wettbewerbsvorteil, da der Locum Tenens Staffing Markt in eine digital geprägte Ära eintritt.
Führende Unternehmen der Locum Tenens Staffing Branche
-
AMN Healthcare Services Inc.
-
CHG Healthcare
-
Cross Country Healthcare Inc.
-
Jackson Healthcare
-
Barton Associates Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Locum Tenens Staffing Markt Unternehmen in diesem Bericht
- AMN Healthcare Services Inc.
- CHG Healthcare
- Cross Country Healthcare Inc.
- Jackson Healthcare (LocumTenens.com)
- Barton Associates Inc.
- Medicus Healthcare Solutions
- Aya Locums (Aya Healthcare)
- MPLT Healthcare LLC
- VISTA Staffing Solutions
- Weatherby Healthcare
- CompHealth
- Curative (Doximity)
- Floyd Lee Locums
- All Medical Personnel
- Interim Physicians
- Global Medical Staffing
- GQR Healthcare
- ProLocums
- Envision Physician Services
- Health Carousel Locum Network
- Qualivis Locums
Neueste Industrielle Entwicklungen in Locum Tenens Staffing Markt
- Februar 2025: Aya Healthcare schloss die Übernahme von Cross Country Healthcare für 615 Millionen USD ab und erweiterte damit die Abdeckung auf alle 50 US-Bundesstaaten.
- November 2024: Die Umfrage „State of Locum Tenens 2024” von CHG Healthcare ergab, dass 82 % der Einrichtungen auf Locum-Ärzte während der Suche nach Festanstellungen angewiesen sind und 46 % sie nutzen, um Umsatzverluste abzuwenden.
- 2024: CMS schloss die Aktualisierungen des Physician Fee Schedule 2025 mit erweiterten Telemedizin-Codes ab und erweiterte damit die virtuellen Locum-Möglichkeiten.
Globaler Berichtsumfang des Locum Tenens Staffing Marktes
Segmentierungsübersicht
| Ärzte |
| Anbieter für erweiterte Praxis (Nurse Practitioners & Physician Assistants) |
| Pflegepersonal |
| Angehörige der Gesundheitsfachberufe |
| Verwaltungs- & sonstiges Personal |
| Primärversorgung (Allgemein- / Innere Medizin) |
| Notfallmedizin |
| Psychiatrie & psychische Gesundheit |
| Hospitalist & Intensivmedizin |
| Anästhesiologie |
| Radiologie & Bildgebung |
| Chirurgische Fachrichtungen |
| Diagnostik & Labor (Pathologie usw.) |
| Krankenhäuser & Gesundheitssysteme |
| Ambulante chirurgische Zentren |
| Arztgruppen & ambulante Kliniken |
| Telemedizin-Anbieter |
| Staatliche & militärische Einrichtungen |
| Langzeitpflege- & Rehabilitationszentren |
| Kurzfristig (weniger als 30 Tage) |
| Mittelfristig (31–180 Tage) |
| Langfristig (mehr als 180 Tage) |
| Traditionelle Personalvermittlungsagenturen |
| Digitale Marktplätze & Online-Plattformen |
| MSP / VMS-Lösungen |
| Hybride Modelle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten & Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten & Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Personaltyp | Ärzte | |
| Anbieter für erweiterte Praxis (Nurse Practitioners & Physician Assistants) | ||
| Pflegepersonal | ||
| Angehörige der Gesundheitsfachberufe | ||
| Verwaltungs- & sonstiges Personal | ||
| Nach medizinischer Fachrichtung | Primärversorgung (Allgemein- / Innere Medizin) | |
| Notfallmedizin | ||
| Psychiatrie & psychische Gesundheit | ||
| Hospitalist & Intensivmedizin | ||
| Anästhesiologie | ||
| Radiologie & Bildgebung | ||
| Chirurgische Fachrichtungen | ||
| Diagnostik & Labor (Pathologie usw.) | ||
| Nach Endnutzer | Krankenhäuser & Gesundheitssysteme | |
| Ambulante chirurgische Zentren | ||
| Arztgruppen & ambulante Kliniken | ||
| Telemedizin-Anbieter | ||
| Staatliche & militärische Einrichtungen | ||
| Langzeitpflege- & Rehabilitationszentren | ||
| Nach Vertragsdauer | Kurzfristig (weniger als 30 Tage) | |
| Mittelfristig (31–180 Tage) | ||
| Langfristig (mehr als 180 Tage) | ||
| Nach Vermittlungskanal | Traditionelle Personalvermittlungsagenturen | |
| Digitale Marktplätze & Online-Plattformen | ||
| MSP / VMS-Lösungen | ||
| Hybride Modelle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten & Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten & Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Locum Tenens Staffing Markt aktuell und wie ist der Wachstumsausblick?
Der Umsatz erreichte im Jahr 2027 11,79 Milliarden USD und wird voraussichtlich bis 2032 auf 16,86 Milliarden USD ansteigen, was einer CAGR von 7,41 % entspricht.
Welche Personaltypen wachsen bei der temporären Klinikerbesetzung am schnellsten?
Anbieter erweiterter Praxisleistungen treiben das Wachstum mit einer CAGR von 10,8 % bis 2032 voran und übertreffen damit den reifen Marktanteil des Arztsegments von 61,7 %.
Wie gestalten digitale Marktplätze die Beschaffung im Locum Tenens Bereich um?
Plattformen erfassen bereits 20 % des Segmentumsatzes und wachsen, unterstützt durch KI-gestütztes Matching, mit einer CAGR von 13,5 % und reduzieren die Besetzungszeiten von Stunden auf Minuten.
Welche Rolle spielt der Interstate Medical Licensure Compact bei der Geschwindigkeit der Klinikervermittlung?
Der IMLC umfasst nun 42 Bundesstaaten und reduziert die Zulassungsgenehmigung von mehreren Monaten auf etwa 7 bis 10 Tage, was schnellere bundesstaatenübergreifende Vermittlungen ermöglicht.
Warum sind Krankenhäuser trotz des Telemedizinwachstums noch immer die größten Käufer?
Kontinuierliche Abdeckungsmandate halten Krankenhäuser bei einem Umsatzanteil von 47,5 %, während Telemedizinvolumina mit einer CAGR von 11,9 % wachsen und den Vor-Ort-Bedarf ergänzen, nicht ersetzen.
Wie konzentriert ist der Wettbewerb unter den Dienstleistern?
Die fünf größten Anbieter kontrollieren rund 32 % des Segmentumsatzes, was auf eine moderate Fragmentierung hindeutet und Raum für Konsolidatoren und digitale Newcomer lässt.