
ロカムテネンス人材派遣市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 11.79 十億米ドル |
| 市場規模 (2032) | 16.86 十億米ドル |
| 成長率 (2027 - 2032) | 7.41 % |
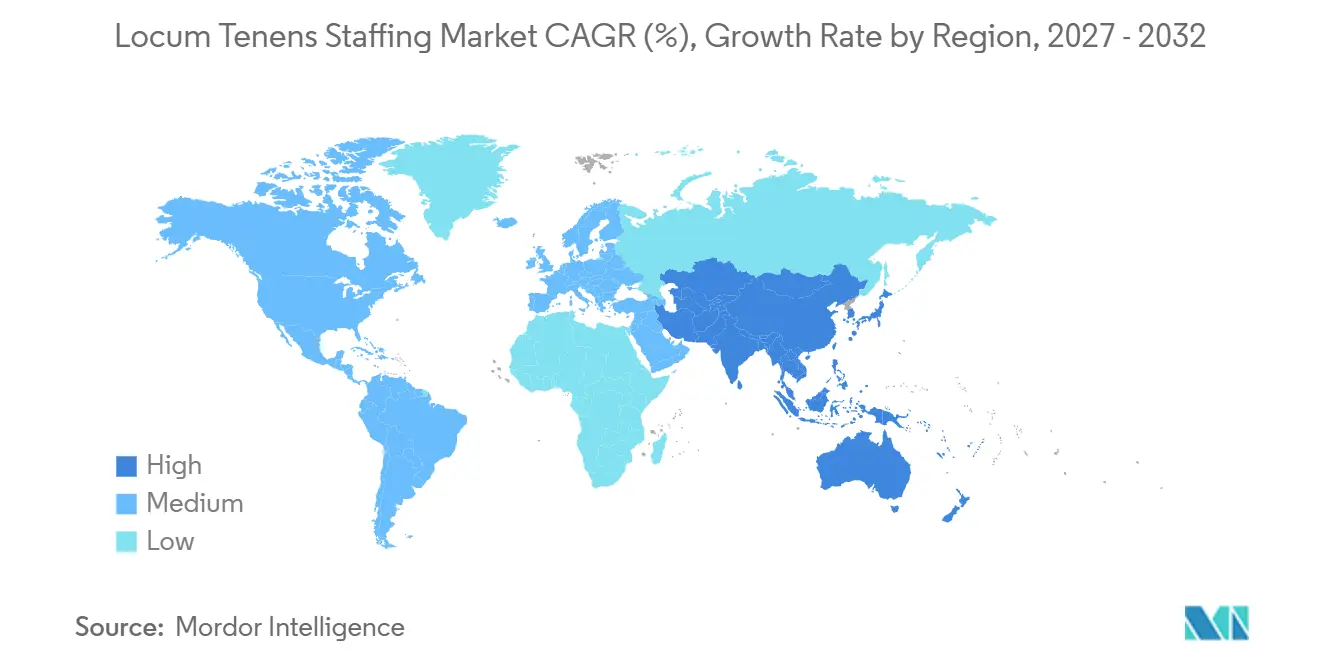
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるロカムテネンス人材派遣市場分析
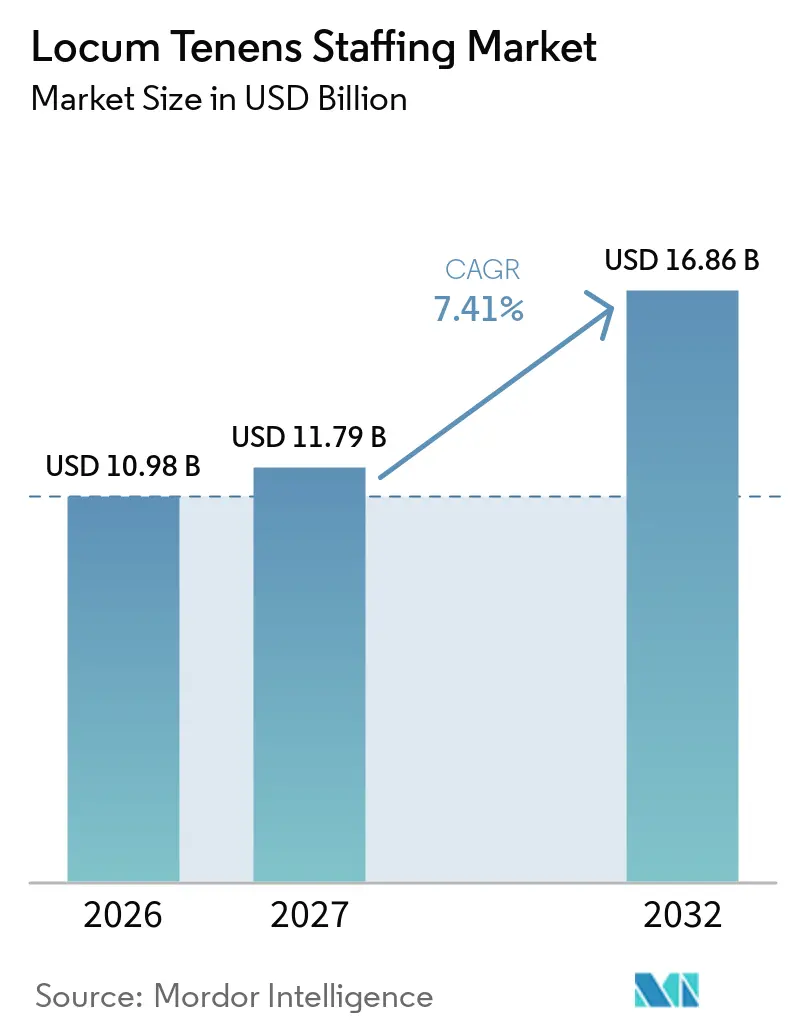
ロカムテネンス人材派遣市場規模は、2026年の109.8 ビリオン 米ドルおよび2027年の117.9 ビリオン 米ドルから、2032年までに168.6 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 7.41%を記録する見込みです。
医師不足の拡大、慢性疾患ケアの需要増加、そして柔軟な働き方を求める臨床医の志向の高まりが、堅調な需要を支えています。2024年の高い請求単価と二桁台の診療量増加は2025年初頭まで持続し、病院がパンデミック後の人員配置を再調整する中で、2025年にはさらに6%の拡大が見込まれています。テクノロジーの導入により資格認定サイルが短縮され、臨床医のより迅速な配置が可能となっており、医療人材派遣全体が正常化に向かう中でも継続的な成長を支えています。主要エージェンシー間の統合、積極的なプラットフォーム投資、そして複数州にまたがる免許制度改革の支援が、多様なケア環境にわたるロカムテネンス人材派遣市場の勢いを強化しています。
主要レポートのポイント
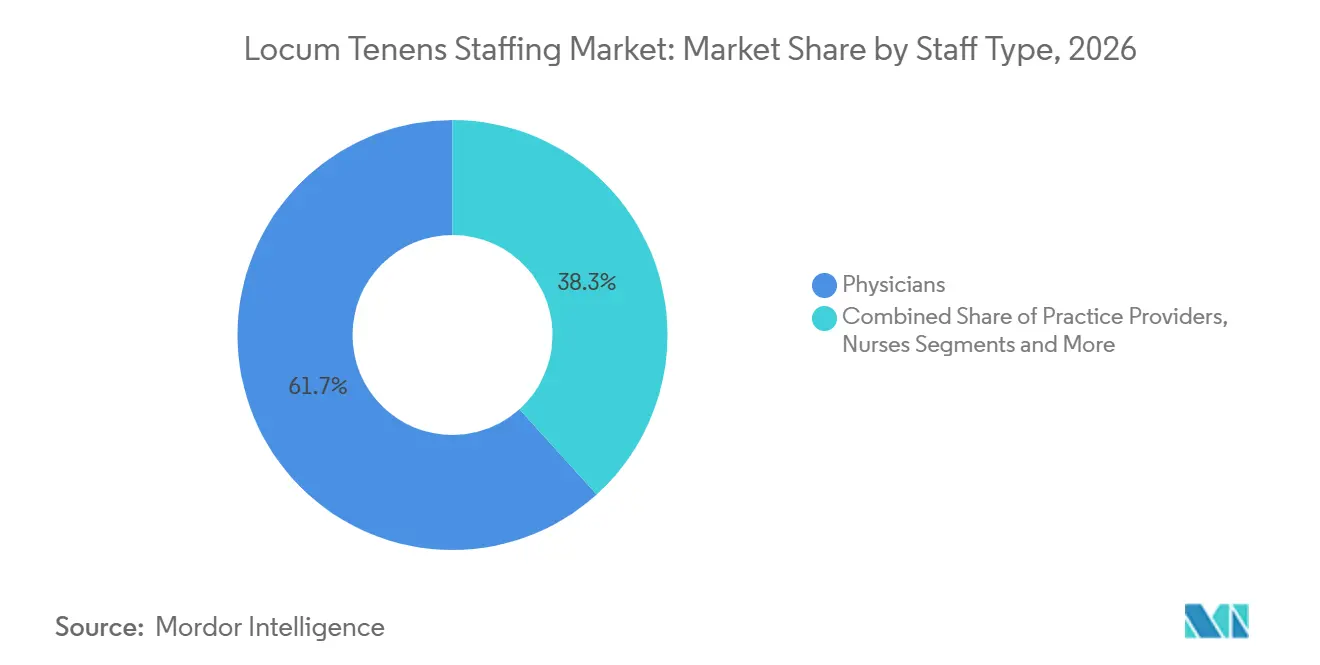
- スタッフ種別では、医師が2026年の収益シェアの61.7%を占めてトップとなり、一方で上級診療提供者(Advanced Practice Providers)は2032年にかけてCAGR 10.8%で最も急速な拡大が見込まれています。
- 診療科別では、家庭医療が2026年収益の15.2%を占め、精神科・行動医療は2032年にかけてCAGR 12.4%で最も急速な成長が見込まれています。
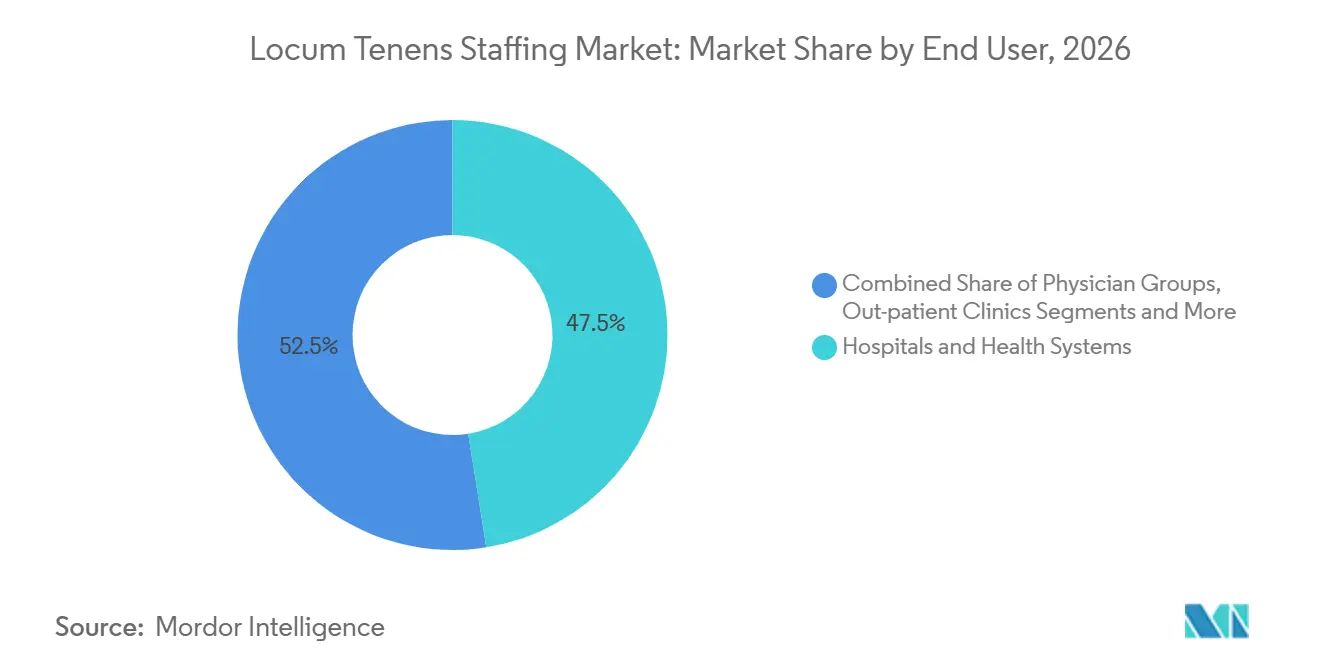
- エンドユーザー別では、病院・医療システムが2026年の支出の47.5%を占め、遠隔医療提供者は予測期間中にCAGR 11.9%で拡大しています。
- 契約期間別では、短期契約が2026年に44.3%のシェアを獲得し、2032年にかけてCAGR 11.2%で最も急速に成長するカテゴリーとなっています。
- 配置チャネル別では、従来型エージェンシーが2026収益の63.1%を維持する一方、デジタルマーケットプレイスはCAGR 13.5%で最も急速に拡大し、2032年に向けて成長しています。
- 地域別では、北米が2026年に68.5%のシェアで首位を占め、アジア太平洋地域は2032年にかけてCAGR 9.5%で最も強い地域成長が見込まれています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な臨床医不足の深刻化 | +2.10% | グローバル、北米・欧州で特に深刻 | 長期(4年以上) |
| 柔軟なギグスタイルの勤務形態への臨床医のシフト | +1.80% | 北米・欧州が中心、アジア太平洋地域へ拡大中 | 中期(2~4年) |
| 高齢化による慢性疾患外来受診数の急増 | +1.50% | グローバル、先進国市場で顕著 | 長期(4年以上) |
| 正規雇用と比較したコスト優位性 | +1.20% | グローバル、特に農村部および医療過疎地域 | 短期(2年以内) |
| AIを活用した資格認定・スケジューリングの導入 | +0.90% | 北米・欧州が早期採用 | 中期(2~4年) |
| 価値基盤型契約によるカバレッジ継続性の需要 | +0.80% | 北米、他地域へ拡大中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
世界的な臨床医不足の深刻化
保健資源・サービス局は2037年までに最大187,130人の医師不足を予測しており、この格差は年間約10,000人の医師退職と医学部パイプラインの緩慢な成長によってさらに拡大しています。[1]精神科では1億5,000万人以上のアメリカ人が専門職不足地域に居住しており、不足圧力が特に深刻で、行動医療向けのロカムテネンス利用率が高まっています。農村部のアメリカは不均衡な負担を抱えており、ロカムテネンス医師の71%が医療専門職不足地域で診療し、約7,500万人の住民にサービスを提供しています。救急部門、家庭医療クリニック、ホスピタリストサービスは、正規採用が遅れる中で一時的なカバレッジに依存しています。州際医師免許コンパクトの規定により、42州にわたる平均免許取得期間が数ヶ月から約7~10日に短縮され、希少な臨床医の迅速な再配置が実現可能となっています。[2]これらのダイナミクスが総合的に、ロカムテネンス人材派遣市場を強い需要軌道に乗せ続けています。
柔軟なギグスタイルの勤務形態への臨床医のシフト
調査データによると、米国の医師の67%がロカムテネンス業務に精通しており、19%が強い業務関心を示しています。[3]動機としては、自律性、副収入、ワークライフバランスの改善が挙げられており、若い医師はギグスタイルの柔軟性に特に受容的です。正規雇用医師の約50%に及ぶ燃え尽き症候群が一時的な労働力の拡大を加速させる一方、現在のロカムテネンス医師の79%がこのような役割を継続する意向を示しています。グローバルなギグエコノミーへの参加者は2025年までに16億人を超えると予測されており、医療は柔軟な勤務形態の主要セクターとして台頭しています。遠隔医療は人材プールを拡大しており、臨床医の59%が仮想ロカムテネンス業務を受け入れると回答し、地理的障壁の関連性が低下しています。これらの要因が総合的に、ロカムテネンス人材派遣市場の持続的な診療量成長を支えています。
高齢化による慢性疾患外来受診数の急増
高齢者人口の増加が処置件数を押し上げ、専門科の不足を増幅させています。米国の郡の約半数には常駐の循環器専門医がおらず、一時的なカバレッジへの需要が固定化されています。アジア太平洋地域の急速に高齢化する社会は国境を越えた配置ニーズをさらに増幅させており、同地域を最も成長の速い地域として位置づけています。価値基盤型ケアモデルを導入する医療システムは、品質指標を守るために信頼性の高いカバレッジを必要とし、収益ペナルティを回避するためにロカムテネンス契約へと管理者を向かわせています。慢性疾患管理が強化されるにつれ、ロカムテネンス人材派遣市場は持続的な構造的促進要因を獲得しています。
正規雇用と比較したコスト優位性
正規雇用のプライマリケア採用には平均125日を要し、ロカムテネンス臨床医が即座に補填できる収益の空白を生み出しています。表面上の請求単価は高いものの、収益保全と福利厚生コストの回避を考慮すると、一時的な配置は未充足シフトよりも割安になることが多いです。半数が赤字経営の農村施設は、長期的な給与負担なしに必須サービスラインを維持するために短期ロカムテネンスカバレッジに依存しています。その結果、コストと柔軟性のバランスは多くのシナリオでロカムテネンス人材派遣市場に有利に働き続けています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い請求単価が農村病院の予算を圧迫 | -1.40% | 農村部全般、北米で特に深刻 | 短期(2年以内) |
| 複数州にまたがる免許取得・オンボーディングの複雑さ | -0.80% | 主に北米、他地域でも顕在化 | 中期(2~4年) |
| 特定診療科における遠隔医療による代替 | -0.60% | グローバル、先進国市場に集中 | 中期(2~4年) |
| 医療システム内製フロートプールによる需要減少 | -0.50% | 北米・欧州、病院システム依存 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い請求単価が農村病院の予算を圧迫
米国農村病院の30%以上が、診療報酬の格差と固定費の圧力により閉鎖リスクに直面しています。ロカムテネンスの単価は柔軟性があるものの、農村部の厳しい予算を超えることがあり、管理者はカバレッジを制限せざるを得ません。メディケアの賃金指数の格差が資金のミスマッチを深め、プレミアム一時人材派遣への支出能力を制限しています。その結果、農村施設は即時アクセスと財政的持続可能性を天秤にかけなければならず、これらの地域におけるロカムテネンス人材派遣市場の近期成長を抑制しています。
複数州にまたがる免許取得・オンボーディングの複雑さ
州際医師免許コンパクトの進展にもかかわらず、非参加州では数ヶ月に及ぶ免許取得サイクルが維持されており、臨床医の配置が遅延しています。米国6州で最近制定されたエージェンシー登録法により、書類作業とコンプライアンスコストが増加しています。施設固有の特権付与には依然として医療過誤補償の審査とオリエンテーションが必要であり、オンボーディングが希望する開始日を超えることがあります。これらの摩擦は、特に緊急の短期配置における成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
スタッフタイプ別:
上級診療提供者の台頭の中でも医師の優位性が持続医師は2026年に収益シェアの61.7%を維持しており、複雑な意思決定および手技医療における中心的な役割を確認しています。同時に、上級診療提供者(Advanced Practice Providers)は2032年にかけてCAGR 10.8%で成長しており、医療システムが2036年までに最大86,000人の医師不足という予測に対応するため、ナースプラクティショナーおよびフィジシャンアシスタントの業務範囲を拡大していることが背景にあります。
チームベースのケアに対する臨床医の幅広い受容がこの転換を支えており、特にプライマリケア、救急医療、動医療において顕著です。州間ライセンス取得の加速により医師の再配置が改善される一方、上級診療提供者の供給拡大はより速いペースで進んでおり、需要の急増を強化しています。資格認定プラットフォームが上級診療提供者固有の特権付与モジュールを統合するにつれ、配置の摩擦が低下し、病院は臨床品質を損なうことなくサービスラインを維持するためにこのコスト効率の高い労働層に依存するようになっています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
診療科目別:
プライマリケアがトップ、精神科が加速家庭医療は2026年収益の15.2%を獲得し、医療へのゲートウェイとしての役割と深刻な労働力不足を反映しています。精神科のロカムテネンス人材派遣市場シェアは、2032年にかけてCAGR 12.4%という期待を背景に急速に拡大しており、全人口層における精神医療の利用増加が牽引しています。
救急医療、ホスピタリスト、集中治療の配置は、24時間365日のカバレッジ義務が継続する中で定番となっています。遠隔精神医療は市場リーチを拡大し、提供者が複数州にまたがる患者パネルをカバーできるようにし、オンサイト日数が減少しても配置量を増加させています。家庭医療、麻酔科、消化器科、神経科、循環器科が需要の高い診療科トップ10を構成し、ロカムテネンス人材派遣市場を支える多様化した収益構成を確保しています。
エンドユーザー別:
遠隔医療が急増する中でも病院が依然として中核病院および統合医療システムは、2026年のロカムテネンス人材派遣市場規模の47.5%を占め、義務的なカバレッジ義務と高い患者重症度によって支えられています。その調達の高度化が複雑な複数診療科の契約を促進し、労働予算の引き締まりにもかかわらず診療量を維持しています。
遠隔医療提供者は2032年にかけてCAGR 11.9%で成長を牽引しており、メディケアコードの拡大とサービス提供場所規制の緩和が後押ししています。外来手術センター、医師グループ、政府施設、長期ケア事業者はそれぞれニッチな需要を育成し、エンドユーザーの多様性を広げ、ベンダーの集中リスクを軽減しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
契約期間別:
短期契約がトップに30日以内の短期契約は2026年に44.3%のシェアを獲得し、CAGR 11.2%の見通しを示しています。効率を重視する管理者は、長期的な財政的負担なしに休暇、継続医学教育(CME)の欠勤、および予期せぬ欠員を補うためにこれらのマイクロ契約を活用しています。
中期契約は産休や研究休暇を補い、長期配置は慢性的に医療が不足している地域を安定させます。プラットフォームによるリアルタイムの空き状況可視化により短期勤務が実用的となり、ロカムテネンス人材派遣市場に最もダイナミックな成長の核をもたらしています。
配置チャネル別:
デジタルマーケットプレイスが台頭従来型エージェンシーは、深いクライアント関係とエンドツーエンドの資格認定サービスにより、依然として63.1%のシェアを保持しています。しかしデジタルマーケットプレイスは最も急速に拡大しており、2032年にかけてCAGR 13.5%、2026年収益の20%超を占めています。AI活用のマッチングがサイクルタイムを短縮し、透明な手数料体系がコスト削減を求める臨床医と施設の双方を引き付けています。
マネージドサービスプロバイダーおよびハイブリッドモデルは、エージェンシーネットワークの上にベンダー管理システム(VMS)ツールを重ねることでエンタープライズニーズに対応し、ロカムテネンス人材派遣市場のエコシステムをさらに近代化しています。
地域分析
北米ロカムテネンス人材派遣市場
北米は2026年収益の68.5%を生み出しており、州間医師免許コンパクト(IMLC)、高度な支払者システム、および2036年までに13,500人から86,000人の医師不足が見込まれる深刻な不足軌道によって支えられています。米国の病院はスループットのボトルネックを回避するためにロカムテネンス医師に依存しており、カナダの公的資金による医療システムも同様に、遠隔地の州全体でカバレッジを保証するために臨時スタッフを活用しています。
アジア太平洋ロカムテネンス人材派遣市場
アジア太平洋地域は2032年にかけてCAGR 9.5%で最も急速に成長する地域であり、中国とインドが牽引しています。人口の高齢化、病院インフラへの投資、および先進国と同様の医師不足が需要を押し上げています。オーストラリア、シンガポール、日本における規制の近代化により外国人臨床医の参入が円滑化され、遠隔医療の普及が国境を越えた配置の可能性を拡大しています。
欧州・中東・アフリカおよび南米ロカムテネンス人材派遣市場
欧州はEU域内の移動の自由に関する指令が加盟国間の診療活動を支援しているため、安定した成長を維持しています。ドイツと英国は専門医不足の中で利用を牽引していますが、ブレグジット後の資格認定の乖離が新たな行政上の障壁を生み出しています。中東・アフリカおよび南米は、医療ツーリズムの取り組みや専門療確保のための公共部門採用計画に支えられ、規模は小さいながらも成長しつつある市場を形成しています。
競合環境
市場集中度
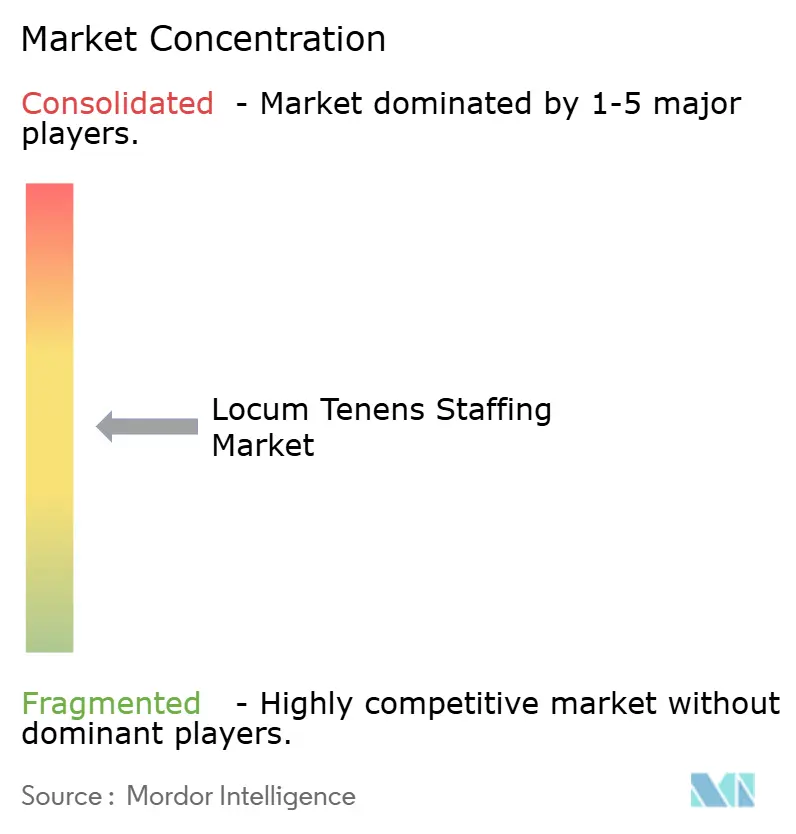
2024年には約52,000人の医師(米国の医師労働力の約7%)がロカムテネンス契約に従事しており、適度に分散した供給基盤を示しています。Aya HealthcareによるCross-Country Healthcareの6.15 ビリオン 米ドルでの買収は、主要エージェンシーがテクノロジー規模を競う中での統合圧力を浮き彫りにしました。AMN Healthcare、Jackson Healthcare、CHG Healthcare、LocumTenens.comは、数十年にわたるクライアントネットワークとフルサービス提供に基づく相当な市場基盤を維持しています。
Clipboard Health、DirectShifts、Nomad HealthなどのデジタルスタートアップはAIを活用して配置の遅延を削減し、複雑性の低い環境でシェアを獲得しています。従来型プレイヤーはハイブリッド提供で対応しており、AMNのShiftWise Flex VMSおよびCHGのModio資格認定スイートがプラットフォームの速度と人的監視を融合させています。
診療科への特化は依然として差別化要因であり、Medicus Healthcareは精神科と救急医療のニッチに集中し、OptumServeは政府契約をターゲットとしています。規制コンプライアンス能力、特にIMLCの専門知識は、受注率の差別化において重要な要素となっています。ロカムテネンス人材派遣市場がデジタルファーストの時代に入る中、規模、テクノロジー統合、そして高品質なサービスが競争優位性を定義しています。
ロカムテネンス人材派遣業界のリーダー企業
-
AMN Healthcare Services Inc.
-
CHG Healthcare
-
Cross Country Healthcare Inc.
-
Jackson Healthcare
-
Barton Associates Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ロカムテネンス人材派遣市場 このレポートでカバーされる企業
- AMN Healthcare Services Inc.
- CHG Healthcare
- Cross Country Healthcare Inc.
- Jackson Healthcare (LocumTenens.com)
- Barton Associates Inc.
- Medicus Healthcare Solutions
- Aya Locums (Aya Healthcare)
- MPLT Healthcare LLC
- VISTA Staffing Solutions
- Weatherby Healthcare
- CompHealth
- Curative (Doximity)
- Floyd Lee Locums
- All Medical Personnel
- Interim Physicians
- Global Medical Staffing
- GQR Healthcare
- ProLocums
- Envision Physician Services
- Health Carousel Locum Network
- Qualivis Locums
最近の産業開発事情 ロカムテネンス人材派遣市場
- 2025年2月:Aya Healthcareが6億1,500万米ドルのCross Country Healthcare買収を完了し、全50州にわたるカバレッジを拡大しました。
- 2024年11月:CHG Healthcareの「ロカムテネンスの現状2024」調査により、施設の82%が正規採用の検索中にロカムテネンスを活用し、46%が収益損失を回避するために利用していることが明らかになりました。
- 2024年:CMSが2025年医師報酬スケジュールの更新を最終決定し、遠隔医療コードを拡大して仮想ロカムテネンスの機会を広げました。
グローバルロカムテネンス人材派遣市場レポートの範囲
セグメンテーション概要
| 医師 |
| 上級診療提供者(ナースプラクティショナー・医師助手) |
| 看護師 |
| コメディカル専門職 |
| 管理職・その他人員 |
| プライマリケア(家庭医療・内科) |
| 救急医療 |
| 精神科・行動医療 |
| ホスピタリスト・集中治療 |
| 麻酔科 |
| 放射線科・画像診断 |
| 外科系診療科 |
| 診断・検査(病理等) |
| 病院・医療システム |
| 外来手術センター |
| 医師グループ・外来クリニック |
| 遠隔医療プロバイダー |
| 政府・軍施設 |
| 長期ケア・リハビリセンター |
| 短期(30日未満) |
| 中期(31~180日) |
| 長期(180日超) |
| 従来型人材派遣エージェンシー |
| デジタルマーケットプレイス・オンラインプラットフォーム |
| MSP・VMSソリューション |
| ハイブリッドモデル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| スタッフタイプ別 | 医師 | |
| 上級診療提供者(ナースプラクティショナー・医師助手) | ||
| 看護師 | ||
| コメディカル専門職 | ||
| 管理職・その他人員 | ||
| 診療科目別 | プライマリケア(家庭医療・内科) | |
| 救急医療 | ||
| 精神科・行動医療 | ||
| ホスピタリスト・集中治療 | ||
| 麻酔科 | ||
| 放射線科・画像診断 | ||
| 外科系診療科 | ||
| 診断・検査(病理等) | ||
| エンドユーザー別 | 病院・医療システム | |
| 外来手術センター | ||
| 医師グループ・外来クリニック | ||
| 遠隔医療プロバイダー | ||
| 政府・軍施設 | ||
| 長期ケア・リハビリセンター | ||
| 契約期間別 | 短期(30日未満) | |
| 中期(31~180日) | ||
| 長期(180日超) | ||
| 配置チャネル別 | 従来型人材派遣エージェンシー | |
| デジタルマーケットプレイス・オンラインプラットフォーム | ||
| MSP・VMSソリューション | ||
| ハイブリッドモデル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
ロカムテネンス人材派遣市場の現在の規模と成長見通しは?
収益は2027年に117.9 ビリオン 米ドルに達し、2032年までに168.6 ビリオン 米ドルへと上昇する見込みであり、CAGR 7.41%に相当します。
一時的な臨床医配置において最も速く拡大しているスタッフタイプは?
上級診療提供者(Advanced Practice Providers)は2032年にかけてCAGR 10.8%で成長を牽引しており、医師セグメントの成熟した61.7%のシェアを上回っています。
デジタルマーケットプレイスはロカムテネンスの調達をどのように再形成しているか?
プラットフォームはすでにセグメント収益の20%を獲得しており、AIを活用したマッチングの助けを借りて13.5%のCAGRで成長し、充填時間を数時間から数分に短縮しています。
州際医師免許コンパクトは臨床医の配置速度においてどのような役割を果たしているか?
IMLCは現在42州をカバーしており、ライセンス承認期間を数ヶ月から約7〜10日間に短縮し、より迅速な複数州配置を可能にしています。
遠隔医療の成長にもかかわらず、病院が依然として最大の購買者である理由は?
継続的なカバレッジ義務により病院は47.5%の収益シェアを維持しており、遠隔医療の診療量はオンサイトニーズを代替するのではなく補完する形で11.9%のCAGRで増加しています。
サービスプロバイダー間の競争はどの程度集中しているか?
上位5社のベンダーがセグメント収益の約32%を支配しており、適度な分散を示し、統合業者とデジタル参入者の双方に余地を残しています。