
Marktgröße und Marktanteil des Büroimmobilienmarkts in Italien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
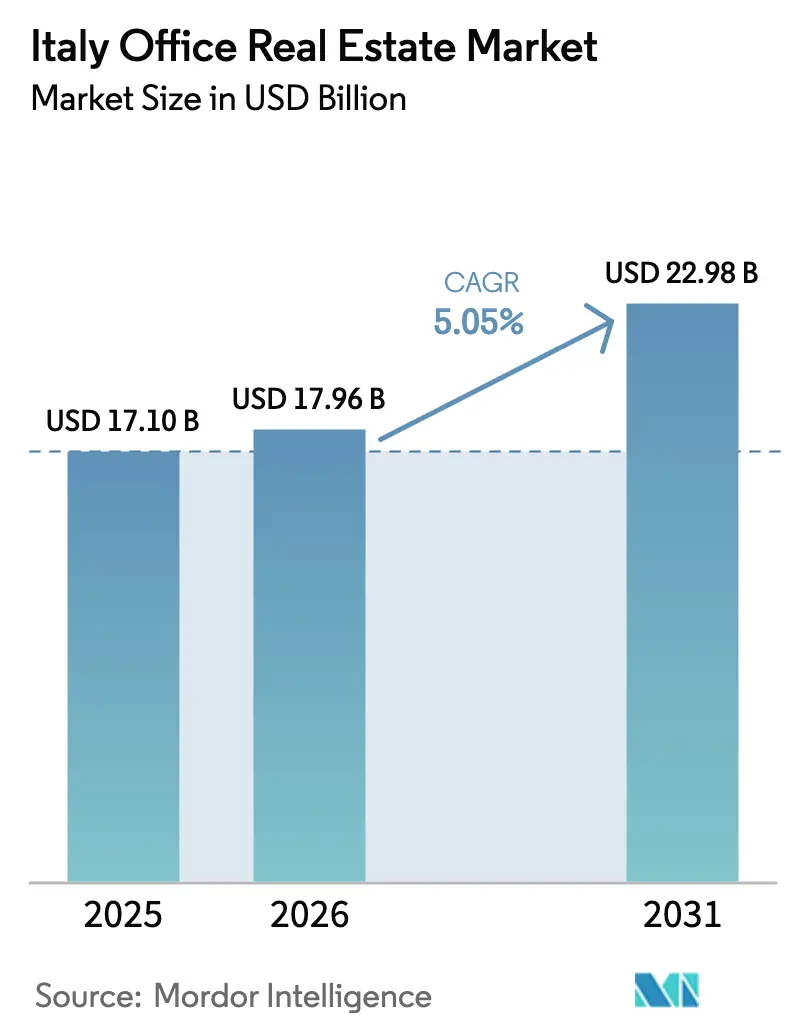
| Marktgröße im Basisjahr (2025) | 17.10 Milliarden US-Dollar |
| Marktgröße (2026) | 17.96 Milliarden US-Dollar |
| Marktgröße (2031) | 22.98 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.05 % |
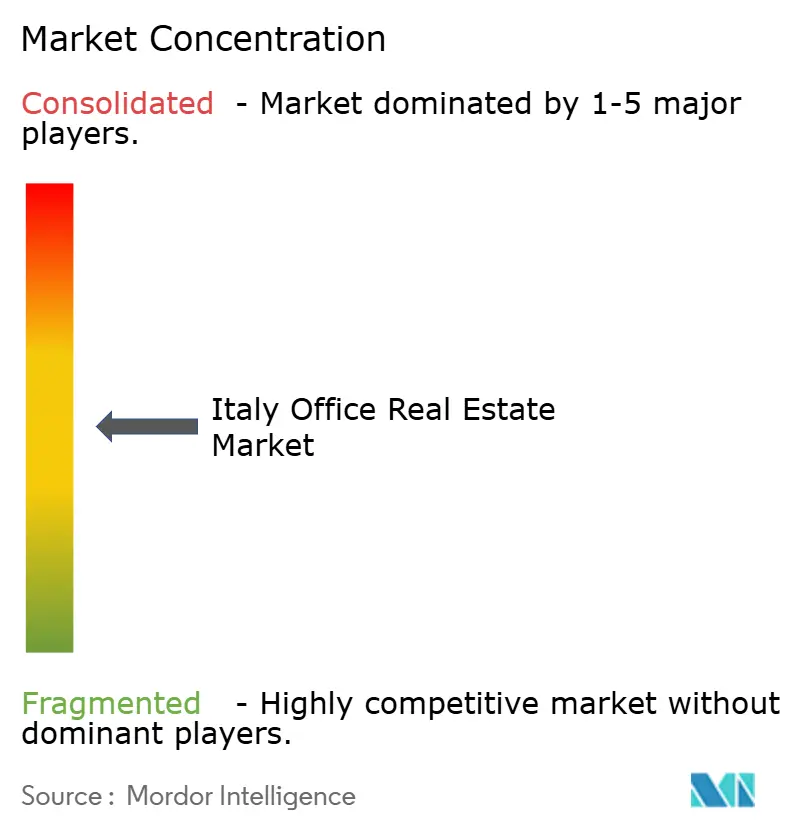
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Büroimmobilienmarkts in Italien von Mordor Intelligence
Die Marktgröße des Büroimmobilienmarkts in Italien wird voraussichtlich von 17,10 Milliarden USD im Jahr 2025 auf 17,96 Milliarden USD im Jahr 2026 wachsen und bis 2031 voraussichtlich 22,98 Milliarden USD erreichen, bei einer CAGR von 5,05 % über den Zeitraum 2026–2031. Urbanisierung, ein stetiger Zufluss ausländischen Kapitals und eine steigende Nachfrage nach ESG-zertifizierten Flächen stützen dieses Wachstum. Segmentdaten zeigen eine deutliche Qualitätsorientierung: Klasse-A-Objekte halten mit 45 % den größten Anteil und verzeichnen zugleich das stärkste Wachstum mit einer CAGR von 5,81 %. Mietverträge dominieren weiterhin mit 74 %, doch Investitionsverkäufe beschleunigen sich mit einer CAGR von 6,10 %. Auf der Nutzerseite entfallen 35 % der Nachfrage auf BFSI-Mieter, während IT & ITES mit einer CAGR von 6,43 % am schnellsten wächst. Mailand bleibt mit einem Anteil von 43 % der gewerbliche Ankerpunkt des Landes, doch Rom dürfte es überholen und eine prognostizierte CAGR von 6,21 % verzeichnen. Roms Vorteil liegt in niedrigeren Nutzungskosten und den Konnektivitätsverbesserungen, die Teil des Nationalen Aufbau- und Resilienzplans (NARP) sind. Die Europäische Zentralbank (EZB) stellt fest, dass italienische Kreditgeber erhebliche Büroengagements halten; eine verschärfte regulatorische Aufsicht hält die Kreditverlustrückstellungen unter strenger Kontrolle. Die Banca d'Italia ergänzt, dass die mit dem NARP verbundene Bautätigkeit die Schwäche im Wohnungsbau ausgleicht und zur Aufrechterhaltung der Büropipeline beiträgt.
Wesentliche Erkenntnisse des Berichts
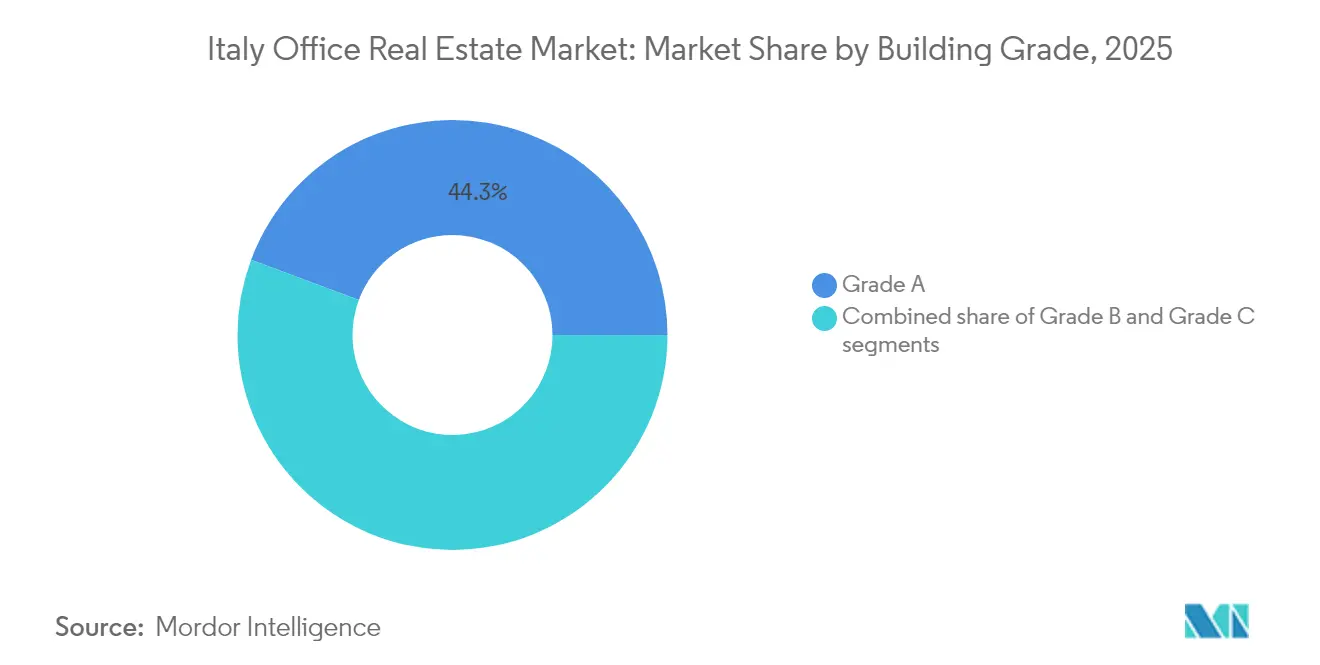
- Nach Gebäudeklasse entfielen im Jahr 2025 44,30 % des Marktanteils des Büroimmobilienmarkts in Italien auf Klasse A; dasselbe Segment soll bis 2031 mit einer CAGR von 5,62 % wachsen.
- Nach Transaktionsart führten Mietverträge im Jahr 2025 mit 73,45 % des Umsatzes, während Verkäufe voraussichtlich die höchste CAGR von 5,93 % im Zeitraum 2026–2031 erzielen.
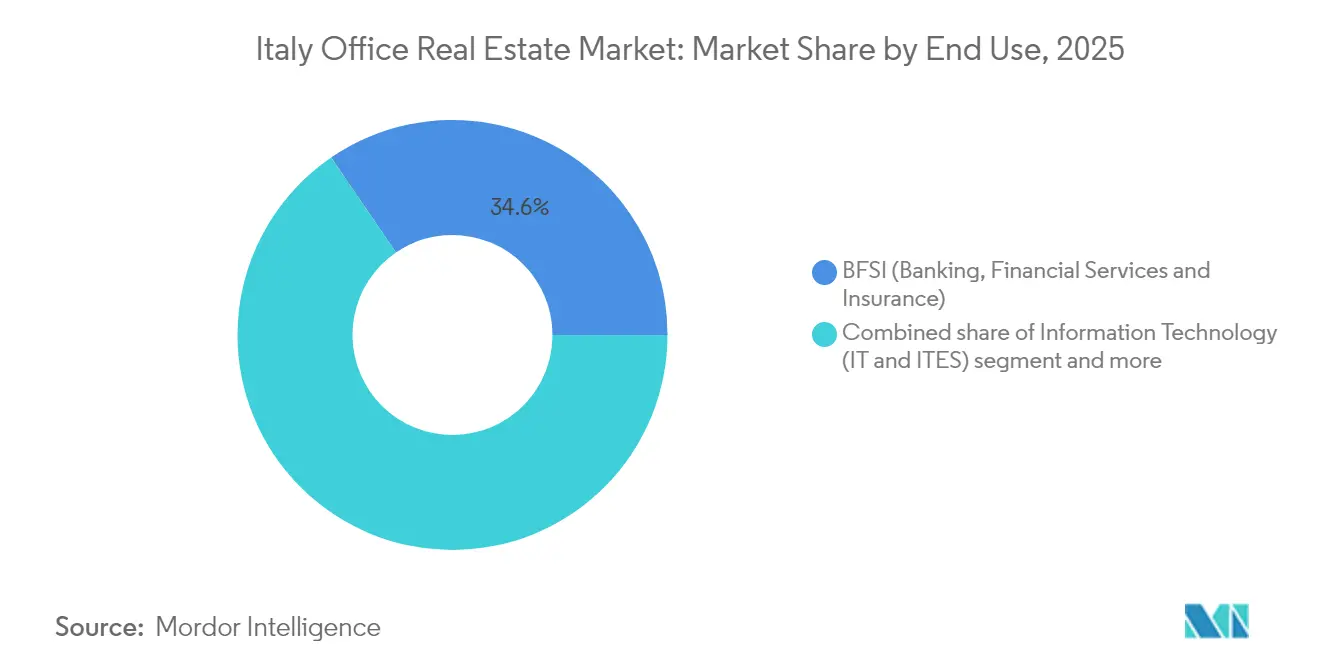
- Nach Verwendungszweck entfielen im Jahr 2025 34,55 % der Marktgröße des Büroimmobilienmarkts in Italien auf BFSI, während IT & ITES bis 2031 voraussichtlich mit einer CAGR von 6,22 % wächst.
- Nach Stadt hielt Mailand im Jahr 2025 einen Anteil von 42,60 % am nationalen Umsatz, doch Rom liegt mit einer CAGR von 6,05 % bis 2031 auf dem stärksten Wachstumskurs.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Büroimmobilienmarkts in Italien
Treiber-Wirkungsanalyse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Urbanisierung und transitorientierte Entwicklung | +1.2% | Ballungsräume Mailand, Rom und Turin | Mittelfristig (2–4 Jahre) |
| ESG- und Grüngebäude-Konformität | +1.1% | Landesweit, frühzeitige Umsetzung in Mailand und Rom | Langfristig (≥ 4 Jahre) |
| Zufluss ausländischen institutionellen Kapitals | +0.9% | Mailänder CBD, Römer EUR-Bezirk | Kurzfristig (≤ 2 Jahre) |
| Coworking- und Flex-Office-Expansion | +0.7% | Mailänder und Römer Stadtzentren | Mittelfristig (2–4 Jahre) |
| Verlagerung zu hybriden Arbeitsmodellen | +0.6% | Mailand, Rom, Turin | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Urbanisierung und transitorientierte Entwicklung
Die öffentlichen Ausgaben verlagern sich entschieden in Richtung Verkehrsinfrastruktur. Von den 15,0 Milliarden USD, die mit BTP-Green-Anleihen bis 2023 aufgebracht wurden, flossen 41,5 % in Schienen- und Metroprojekte[1]Maria Teresa Cannata, „BTP-Green-Allokationsbericht 2023,” Ministerium für Wirtschaft und Finanzen, mef.gov.it. Das Polytechnische Institut Turin stellt fest, dass gemischt genutzte Knotenpunkte wie das Municipio in Neapel reine Monofunktionscluster bei der Verkehrsmittelnutzung übertreffen. NARP-Upgrades verbessern zudem die Verbindungen zwischen den Städten; die Banca d'Italia berichtet, dass diese Bauarbeiten die Bauwirtschaft stützen, auch während sich die gesamte Wirtschaft abkühlt.
Zufluss ausländischen institutionellen Kapitals
Das Euro-Währungsgebiet verzeichnete 2024 einen Leistungsbilanzüberschuss von 464,3 Milliarden USD, was tiefe Kapitalpools für Allokationen in Sachwerte bereitstellt. EZB-Studien zeigen ein rasantes Wachstum pan-europäischer Immobilienfonds, von denen viele auf italienische Büroflächen abzielen. Allein in der Region Piemont tragen 27 im Jahr 2024 angekündigte Auslandsdirektinvestitionsprojekte ein Volumen von 4,36 Milliarden USD, von denen 18 % auf Immobilien entfallen. Auch die Finanzierungskosten sind günstig: Der Durchschnittszinssatz für neue Unternehmenskredite sank im April 2025 auf 3,79 %.
Coworking- und Flex-Office-Expansion
Der Kontakt der EZB mit Nichtfinanzunternehmen zeigt ein stärkeres Augenmerk auf variable Kosten, was eine breitere Nutzung abonnementbasierter Flächen fördert. Obwohl die Banca d'Italia eine gedämpfte Investitionstätigkeit bei Anlagen und Ausrüstungen feststellt, treibt die Widerstandsfähigkeit des Dienstleistungssektors die Nachfrage nach schlüsselfertige Büros voran. Im EMEA-Raum wuchs der Flex-Bestand im Jahr 2023 um 161.303 m², und Mailänder Betreiber berichten von starker Vorvermietung durch Unternehmen wie Microsoft und HSBC.
ESG- und Grüngebäude-Konformität
Die Richtlinie zur Gesamtenergieeffizienz von Gebäuden schreibt eine Senkung des Energieverbrauchs um 16 % bis 2030 und Nullemissionsstandards für neue Privatgebäude ab Januar 2030 vor. EZB-Modellierungen zufolge muss die EU bis 2030 jährlich 677,8 Milliarden USD investieren, um auf Kurs zu bleiben. Italien setzt auf BTP-Green-Erlöse und Steuergutschriften (derzeit 5 % Abzug, steigend auf 7,5 % im Jahr 2025), um Eigentümern die Finanzierung von Sanierungsmaßnahmen zu erleichtern. Frühe Anwender profitieren bereits: Generalis Grünbüros erzielen Mietaufschläge von 5 %–7 %, und Stoneweg hat 85 % seiner italienischen Objekte mit einem GRESB-Score von 83 als „grün” vorklassifiziert.
Hemmnis-Wirkungsanalyse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Veralteter Bürobestand und Sanierungskosten | −0.8% | Mailänder Peripherie, Römer Sekundärbezirke | Langfristig (≥ 4 Jahre) |
| Steigende Bau- und Ausbaukosten | −0.6% | Landesweit, mit besonders starkem Druck in Mailand und Rom | Mittelfristig (2–4 Jahre) |
| Mangelnde Verfügbarkeit geeigneter Nachverdichtungsgrundstücke | −0.4% | Zentrale CBD-Grundstücke in Mailand, Rom und anderen Erstliga-Teilmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Veralteter Bürobestand und Sanierungskosten
Italiens Bürolandschaft kämpft mit dem Erbe veralteter Infrastruktur. Über 65 % der gewerblichen Gebäude des Landes wurden vor 1980 errichtet, doch die jährliche Sanierungsquote beträgt lediglich 0,81 % – weit unter den EU-Klimazielen.[2]Roberto Cingolani, „Aktualisierung des Nationalen Klima- und Energieplans,” Ministerium für den ökologischen Wandel, mase.gov.it Obwohl Sanierungen den Objektwert um rund 13,5 % steigern können, fällt es vielen Eigentümern – insbesondere in Randteilmärkten – schwer, tiefgreifende Sanierungen zu finanzieren, da die dort erzielten Mieten die Investitionsrendite häufig nicht rechtfertigen. Dieses Missverhältnis erhöht das Leerstandsrisiko für veraltete Bestände und drängt Mieter dazu, Klasse-A-Flächen zu bevorzugen. In der Folge erlebt Italiens Büromarkt weiterhin eine strukturelle Spaltung: Der Trend zur Qualitätsorientierung beschleunigt sich, während die Nettovermietung in älteren Bezirken begrenzt bleibt.
Steigende Bau- und Ausbaukosten
Kostendruck verändert Italiens Büroentwicklungs-Pipeline. Im Jahr 2022 erreichten die gesamten Bauausgaben 177,56 Milliarden USD, doch Inflation bei Materialien und Arbeitskräften schmälerte die Entwicklermargen erheblich, was sich bis in den Bereich hochwertiger Büroausbauten erstreckte[3]Emily Sanchez, „Italien – Überblick über den Baumarkt 2024,” US-Handelsministerium, trade.gov. Der Steueranreiz Superbonus 110 %, obwohl auf die Ankurbelung von Sanierungen ausgerichtet, engte die Verfügbarkeit von Auftragnehmern ein und verschärfte Preissteigerungen, was zu Projektverzögerungen und Verkleinerungen in mehreren Büro-Pipelines führte. In diesem Umfeld agieren Projektentwickler bei spekulativen Baustarts vorsichtig, was zu anhaltenden Angebotslücken in stark nachgefragten städtischen Lagen führt. Solange sich die Kosten nicht stabilisieren, dürfte diese Situation künftige Absorptionen einschränken und dringend benötigte Bestände in zentralen Bürokorridoren verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gebäudeklasse: Premiumqualität sichert Marktführerschaft
Klasse-A-Bestand hält im Jahr 2025 einen Marktanteil von 44,30 % und soll bis 2031 mit einer CAGR von 5,62 % wachsen. EZB-Bewertungsrichtlinien unterstreichen die Präferenz der Kreditgeber für energieeffiziente Objekte. Halbjährliche Daten der Agenzia delle Entrate bestätigen, dass Top-Lagen einen Aufschlag von 20 % gegenüber Vorortäquivalenten erzielen. Da bis 2027 nur 515.000 m² Klasse-A-Fläche hinzukommen sollen, sind weitere Mietsteigerungen zu erwarten.
Die Qualitätsorientierung zeigt sich auch jenseits von Mailand. In Rom erzielen erstklassige EUR-Bezirksprojekte Mieten von 654 USD pro m² und ziehen dank neuer Metroerweiterungen verstärkt internationales Mieterinteresse auf sich. Klasse-B-Bestand bleibt derweil die kosteneffiziente Alternative, insbesondere für Unternehmen, die im Rahmen hybrider Arbeitsmodelle auf suburbane Hubs ausweichen. Doch Sanierungskosten und bevorstehende EU-Effizienzvorschriften belasten Klasse-C-Objekte und beschleunigen Veräußerungen, Umnutzungen oder Abrisse. Insgesamt soll das Klasse-A-Segment bis 2031 die höchste CAGR von 5,62 % verzeichnen und damit die Ankerfunktion für künftige Nachfrage- und Preistrends im Büroimmobilienmarkt in Italien sichern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Transaktionsart: Dominanz der Vermietung bei gleichzeitiger Beschleunigung der Verkäufe
Mietverträge machten im Jahr 2025 73,45 % der Gesamtaktivität aus, was Italiens Tradition langfristiger Mietverträge mit flexiblen Verlängerungsklauseln widerspiegelt. Verkäufe holen jedoch auf und prognostizieren eine CAGR von 5,93 %. Die Kreditvergabeumfrage der EZB zeigt nur eine geringfügige Verschärfung der Unternehmenskredite, während lockerere Wohnbaustandards die Bankbilanzen für Gewerbeimmobiliengeschäfte freimachen. Unternehmerische Sale-and-Leaseback-Transaktionen gewinnen an Bedeutung, da Unternehmen Kapital freisetzen, ohne die betriebliche Kontrolle aufzugeben.
Inländische Investoren dominierten im ersten Quartal 2025 mit 77 % des Verkaufsvolumens, was das lokale Vertrauen in Kernobjekte unterstreicht, doch grenzüberschreitende Akteure bleiben im oberen Marktsegment aktiv. Unternehmen greifen auf Sale-and-Leaseback-Strukturen zurück, um Liquidität für das Kerngeschäft freizusetzen, insbesondere in kapitalintensiven Branchen wie Fertigung und Versorgungsunternehmen. Für Vermieter sichern diese hybriden Modelle langfristige Mietverträge mit bonitätsstarken Mietern, was Finanzierungsbedingungen und Portfoliobewertungen verbessert. Diese Dynamik unterstützt eine schrittweise Konvergenz zwischen Miet- und Eigentumsverhalten im Büroimmobilienmarkt in Italien, auch wenn Mietverträge die vorherrschende Form bleiben.
Nach Verwendungszweck: Führerschaft des BFSI (Bankwesen, Finanzdienstleistungen und Versicherungen) mit Dynamik des Technologiesektors
BFSI-Nutzer (Bankwesen, Finanzdienstleistungen und Versicherungen) hielten im Jahr 2025 34,55 % der Marktgröße des Büroimmobilienmarkts in Italien, verankert durch Mailands Porta Nuova und Roms Bankenviertel. Obwohl die Optimierung von Filialen den Flächenbedarf reduziert, bleibt die Nachfrage nach Hauptniederlassungen widerstandsfähig und erfordert oft fortschrittliche Sicherheits- und ESG-Merkmale. Das IT- & ITES-Segment wächst mit einer CAGR von 6,22 % am schnellsten, angetrieben durch Budgets für digitale Transformation und die Anziehungskraft von Italiens großer inländischer Verbraucherbasis. Diese Unternehmen setzen häufig auf agile Arbeitsplatzkonzepte und kürzere Mietlaufzeiten, was den Aufstieg von verwalteten Flex-Plattformen befeuert.
Professionelle Dienstleistungsunternehmen, insbesondere Wirtschaftsprüfer und Rechtsberater, verzeichnen eine stabile Absorption, getrieben durch wachsende regulatorische Komplexität rund um Nachhaltigkeit und Datenschutz. Biowissenschaften, Energie und Kreativwirtschaft runden die Nachfrage ab, stellen aber beim Abschluss neuer Mietverträge zunehmend Anforderungen an Netto-Null-Pfade. Insgesamt fördert dieses vielschichtige Endnutzer-Mosaik differenzierte Nachfrageprofile, die Vermieter bedienen müssen, um Auslastung und Rendite im Büroimmobilienmarkt in Italien zu maximieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Italiens Bürolandschaft dreht sich um zwei Zentren: Mailand hält dank seines tiefen Finanzökosystems, erstklassiger Universitäten und eines vierzeiligen Metronetzes, das Pendlerströme stützt, eine Marktposition von 42,60 %. Knappes Klasse-A-Angebot und beständige grenzüberschreitende Kapitalzuflüsse halten die Renditen stabil und die Mieten auf historischen Höchstständen, obwohl Entwicklungsgrundstücke in bevorzugten Lagen nahezu erschöpft sind. Rom liegt beim Marktanteil zurück, übertrifft jedoch beim Wachstum mit einer prognostizierten CAGR von 6,05 %, da Metroerweiterungen und Bahnausbau die Attraktivität ehemals peripherer EUR- und Tiburtina-Bezirke für multinationale Unternehmen steigern, die Kosteneinsparungen ohne Einbußen bei der Konnektivität suchen.
Die regionale Diversifizierung gewinnt an Schwung. Die 27 ausländischen Direktinvestitionsprojekte der Region Piemont im Jahr 2024 mit einem Volumen von 4,36 Milliarden USD unterstreichen die Anziehungskraft kostenattraktiver Nordstädte wie Turin und Novara, wo Büroumnutzungen auf bestehenden Fertigungsclustern aufbauen können. Weiter südlich profitieren Bologna und Florenz von großen Universitätspopulationen, die Mieter-Pipelines in Forschung, IT und Life-Science-Ausgründungen speisen; staatliche Fördermittel für die Digitalisierung sind für diese Wissenshubs besonders attraktiv. Neapel und Bari illustrieren eine andere Entwicklung und nutzen ausgebaute Hochgeschwindigkeitsbahnverbindungen und Hafenkapazitäten, um Shared-Service-Center für Back-Office-Funktionen anzuziehen, die erschwingliche Arbeitskräfte bei gleichzeitiger internationaler Reichweite suchen. Transit-orientierte Investitionen über den NARP verbinden diese Knotenpunkte zu einem stärker integrierten Netzwerk und ermöglichen es Nutzern, Hub-and-Spoke-Strategien zu verfolgen, die die Flächenkosten je Mitarbeiter senken, während der Zugang zu Italiens Flaggschiff-Städten erhalten bleibt. Mit zunehmender Reife des Büroimmobilienmarkts in Italien helfen solche Multi-Standort-Strategien, Risiken zu mindern, die Personalgewinnung zu erleichtern und den Mitarbeiterwünschen nach kürzeren Arbeitswegen und erschwinglichem Wohnraum gerecht zu werden.
Regulatorisches Umfeld
Der italienische Rechtsrahmen für Büroimmobilien basiert auf nationalen Bau- und Planungsvorschriften im Rahmen des Einheitlichen Baugesetzbuchs (D.P.R. 380/2001), das über die kommunale Genehmigungserteilung (permesso di costruire) verwaltet wird, wobei das Ministerium für Infrastruktur und Verkehr (MIT) die nationale Politik zu Wohnungsbau, Stadterneuerung und Infrastruktur gestaltet. Die Sicherheit bei Genehmigungen und das Zeitfenster für rechtliches Risiko wurden durch das Vereinfachungsgesetz (Gesetz Nr. 182 vom 2. Dezember 2025) verschärft, das die Frist für die von Amts wegen erfolgende Aufhebung rechtswidriger Verwaltungsakte von 12 auf 6 Monate verkürzt hat.
Die Einhaltung von Nachhaltigkeitsvorgaben ist sowohl eine Marktbeschränkung als auch ein Treiber für Modernisierungen. Anforderungen an die Mindestenergieeffizienz und die APE-Zertifizierung gemäß Gesetzesdekret 192/2005 bestehen neben der aus EU-Vorgaben abgeleiteten Verschärfung der Gebäudeenergieeffizienz, wobei im Marktkontext genannte steuerliche Anreize (ein Abzug von 5 %, der 2025 auf 7,5 % steigt) die Wirtschaftlichkeit von Sanierungen unterstützen. Neben diesen Anpassungen wurde die politische Agenda 2026 durch das Gesetzesdekret Nr. 66 vom 7. Mai 2026 (Piano Casa) erweitert, das die Stadterneuerung und die Nutzung öffentlicher Vermögenswerte vereinfacht, sowie durch den am 3. Juni 2026 vorgelegten Gesetzentwurf AS 1894, der eine Reform des Immobilienmaklerberufs (Gesetz 39/1989) vorschlägt, einschließlich kontinuierlicher Weiterbildung und aktualisierter Vorschriften, die auf höhere Transparenzanforderungen für Vermittler bei Leasing- und Investitionstransaktionen abzielen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der italienischen Büroimmobilienbranche reicht von der Beschaffung von Grundstücken und Vermögenswerten, die häufig mit Chancen zur Stadterneuerung und Brachflächenentwicklung verbunden ist, über Planung und Genehmigung durch kommunale Behörden (permesso di costruire gemäß D.P.R. 380/2001). Sie erstreckt sich weiter über Design und Engineering, Vertragswesen und Ausbau und endet mit der Kommerzialisierung durch Vermietung und Verkauf. Die nachgelagerte Betriebsebene umfasst Asset- und Property-Management, Facility-Management und Mieterservices, unterstützt durch spezialisierte Anbieter für Bewertung, rechtliche Due Diligence, Steuerstrukturierung sowie ESG- und Energieeffizienzbewertungen, einschließlich der APE-Zertifizierung gemäß Gesetzesdekret 192/2005.
Kapital und Vermittlung bilden das zweite Rückgrat der Kette. Institutionelle Investoren und verwaltete Vehikel (Fonds und andere Strukturen) stellen Kapital für Akquisitionen und Entwicklungen bereit, während internationale Berater wie CBRE, JLL, Cushman & Wakefield, Savills und Colliers die Vermietung und die Abwicklung von Kapitalmarktgeschäften vermitteln, insbesondere für großvolumige Grade-A-Objekte in Mailand und Rom. Die Interessenvertretung und Konsultation der Branche erfolgt über Confindustria Assoimmobiliare, und die Vermittlungsebene wird durch die vorgeschlagene Reform AS 1894 des Maklerberufs zu höheren Qualifikationsstandards gedrängt. Bei Umsetzung würde sie die Compliance-Pflichten für Makler und Immobilienverwalter erhöhen und könnte Transaktionsabläufe und Dokumentationsstandards beeinflussen.
Wettbewerbslandschaft
Der Büroimmobilienmarkt in Italien weist eine moderate Konzentration auf. Die internationalen Beratungsunternehmen CBRE, Jones Lang LaSalle IP und Cushman & Wakefield vermitteln weiterhin den Löwenanteil großvolumiger Vermietungs- und Investitionsgeschäfte dank pan-europäischer Kundenbeziehungen und umfassender Datenplattformen. Ihre Servicebreite – von Kapitalmärkten bis zur ESG-Beratung – schafft Kundenbindung bei multinationalen Unternehmen, die Komplettlösungen bevorzugen. Inländische Marktführer wie Gabetti Property Solutions verfügen über starkes lokales Know-how, kommunale Kontakte und Vermögensverwaltungskapazitäten, die es ihnen ermöglichen, bei mittelgroßen Veräußerungen und Nutzermandaten effektiv zu konkurrieren.
REITs und institutionelle Langfristinvestoren bleiben wesentliche Nachfragetreiber: Covivio steigerte die Auslastung auf 95,5 % seines auf Italien ausgerichteten Portfolios im Wert von 16,79 Milliarden USD durch Konzentration auf innerstädtische Objekte mit hohen Nachhaltigkeitsbewertungen. COIMA RES und Generali Real Estate verdoppeln ebenfalls ihre Wertschöpfungssanierungen, die mit EU-Klimaregeln in Einklang stehen – eine Strategie, die durch Mietüberperformance und geringeres Obsoleszenzrisiko belohnt wird. Ausländisches Kapital – von koreanischen Pensionsfonds bis zu kanadischen REITs – zielt auf einzelne Trophäenobjekte oder Joint Ventures ab, die ESG-Upgrades beschleunigen, und bringt frischen Wettbewerb um das begrenzte Kernangebot.
Die PropTech-Einführung ist der Bereich, in dem sich die nächste Differenzierungswelle formt. Führende Manager setzen Belegungsanalysen, berührungslose Zugangssysteme und Kohlenstoff-Tracking-Dashboards ein, die die Mieterzufriedenheit steigern und Premiummieten erzielen. Lokale Spezialisten mit tiefem Mikro-Markt-Wissen kooperieren häufig mit diesen Technologieanbietern, um Smart-Building-Lösungen schnell zu integrieren. Das Ergebnis ist ein mehrschichtiges Wettbewerbsfeld, auf dem Größe, Nachhaltigkeitscredentials und digitale Kompetenz gemeinsam den Wettbewerbsvorteil im Büroimmobilienmarkt in Italien bestimmen.
Marktführer des Büroimmobiliensektors in Italien
CBRE
Jones Lang LaSalle IP
Cushman & Wakefield
Savills
Colliers
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die deutlichste Chance liegt dort, wo Kapital in Büroimmobilien zurückkehrt und wo der strukturelle Trend zur Qualität durch Energieeffizienzvorschriften und das Veralterungsrisiko älterer Bestände verstärkt wird. Die Marktaktivität spiegelt dies wider. Colliers meldete für Q1 2026 Büroinvestitionen von rund 410 Millionen EUR, wobei Rom und Mailand die wichtigsten Zielorte waren, und die breiteren Investitionen in Gewerbeimmobilien in Italien stiegen im ersten Halbjahr 2026 gegenüber dem ersten Halbjahr 2025. Da bis 2027 nur 515.000 m² an Grade-A-Flächen fertiggestellt werden sollen (laut Berichtskontext), sind Eigentümer und Entwickler, die zertifizierte, energieeffiziente Sanierungen oder repositionierte Grade-A-Objekte in Kernteilmärkten liefern können, gut positioniert, um die Nachfrage von BFSI- und schneller wachsenden IT- und ITES-Nutzern zu erschließen, die schlüsselfertige, ESG-konforme Flächen suchen.
Eine zweite Chance liegt in politisch geförderten Pipelines zur Stadterneuerung und Umnutzung. Das Gesetzesdekret Nr. 66 vom 7. Mai 2026 (Piano Casa) unterstützt die Stadterneuerung und die Nutzung unterausgelasteter öffentlicher Vermögenswerte durch Mechanismen öffentlich-privater Partnerschaften, wodurch sich der adressierbare Bestand an Sanierungsflächen erweitert und gemischte Nutzungskonzepte gefördert werden, die auch Büroflächen einbeziehen können. Gleichzeitig deuten Marktdaten darauf hin, dass Umnutzungskapital ein aktives Thema ist, wobei JLL feststellt, dass ein erheblicher Anteil des Büroinvestitionsvolumens auf Umnutzungen entfällt, was Strategien zur Aufwertung oder Umnutzung sekundärer Bestände in Mailand, Rom und anderen durch NRRP-Infrastrukturmaßnahmen verbundenen Städten verstärkt. Auf der Dienstleistungsseite heben vorgeschlagene Reformen des Maklerberufs (AS 1894, vorgelegt am 3. Juni 2026) die beruflichen Standards an und können die Einführung transparenterer, datengestützter Vermittlungs- und Property-Management-Modelle beschleunigen, was der Nachfrage der Nutzer nach messbarer ESG- und Betriebsleistung entspricht.
Aktuelle Branchenentwicklungen
- Juli 2026: BNP Paribas erwarb einen Anteil von 51 % am Immobilienfonds Torre Diamante (Porta Nuova Diamond Fund) einschließlich seines Mailänder Hauptsitzes, mit einer Bewertung von über 400 Millionen €. Die Investition stärkt das Angebot an Kernobjekten in Mailand und das ESG-konforme Portfolio und beschleunigt Co-Investitionsmodelle mit Coima SGR.
- Juni 2026: Club-Deal von UniCredit/Pimco Prime Real Estate zum Erwerb einer Mehrheitsbeteiligung am Palazzo Esedra in Rom (über 200 Millionen €). Die Akquisition stärkt die Dynamik des Büromarktes in Rom und zeigt Value-Add-Konsortialinvestitionen in erstklassige Objekte.
- April 2026: Cushman Wakefield/JLL beraten verkaufsseitig beim Verkauf des RAI-Hauptsitzes in der Via Alessandro Severo 246, Rom, an CORUM Origin SCPI (Frankreich). Dies signalisiert anhaltendes Interesse an erstklassigen Objekten und grenzüberschreitenden Kapitalzufluss in den italienischen Büromarkt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik erfasst der Markt den jährlichen Wert im Zusammenhang mit der Büroimmobilienaktivität in Italien, mit Schwerpunkt auf Vermietung und Verkauf über wichtige Bürostandorte und Objektqualitätsstufen, ausgedrückt in aktuellen USD für einen konsistenten Vergleich.
Umfangsausschlüsse: Wir schließen Nicht-Büroimmobilientypen (wie Einzelhandel, Industrie, Logistik und Wohnimmobilien) aus und behandeln umfassendere Unternehmensdienstleistungen nicht als Teil des Werts von Büroimmobilien.
Übersicht der Segmentierung
- Nach Gebäudeklasse
- Klasse A
- Klasse B
- Klasse C
- Nach Transaktionsart
- Vermietung
- Verkauf
- Nach Verwendungszweck
- Informationstechnologie (IT und ITES)
- BFSI (Bankwesen, Finanzdienstleistungen und Versicherungen)
- Unternehmensberatung und professionelle Dienstleistungen
- Sonstige Dienstleistungen (Einzelhandel, Biowissenschaften, Energie, Rechtsdienstleistungen)
- Nach Stadt
- Mailand
- Rom
- Turin
- Übriges Italien
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde verwendet, um die Grundregeln für das Modell festzulegen, insbesondere im Hinblick darauf, wie Büroflächenbestand, Nachfrage und Preise in Italien typischerweise erfasst werden. Wir haben öffentliche statistische Veröffentlichungen und Marktindikatoren geprüft, die die Nutzeraktivität und Kapitalflüsse erklären helfen, gefolgt von Gegenprüfungen anhand weit verbreiteter nationaler und städtischer Dashboards.
Zu den Quellen zählten offizielle Statistiken und Datensätze wie Veröffentlichungen von ISTAT, Eurostat-Reihen, Berichte der Banca d'Italia und Marktnotizen der italienischen Steuerbehörde (Agenzia delle Entrate), zusammen mit Leitlinien zur Stadtplanung und Gebäudeenergieeffizienz, soweit verfügbar. Um diese Signale mit investierbaren Büromärkten zu verknüpfen, nutzten wir außerdem Unternehmensunterlagen, Investorenpräsentationen und seriöse Presseberichte, und wir zogen selektiv kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichten und Finanzinformationen, Patentdatenbanken und eine Datenbank auf Sendungsebene für Import-Export heran, wenn eine unterstützende Angabe benötigt wurde. Diese Liste ist nicht erschöpfend, und viele weitere Quellen wurden zur Datenerhebung, Validierung und Klärung unklarer Punkte herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um Nachfrage- und Preislogik zu überprüfen, die nicht allein aus öffentlichen Reihen abgeleitet werden kann, insbesondere in Mailand, Rom und anderen aktiven Bürostandorten. Wir sprachen mit einer Mischung aus Vermietern, Maklern, Entwicklern, Nutzern und lokalen Beratern und nutzten Umfragen, um typische Deal-Größen, Mietbedingungen und die Art und Weise zu bestätigen, wie Sanierungen und Nachhaltigkeitsverbesserungen die erzielbare Miete und die Flächenabsorption verändern. Wenn die Antworten nicht übereinstimmten, holten wir Rückfragen ein, um die Annahmen erneut zu überprüfen, damit das endgültige Modell für Italien realistisch blieb.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 33 % | CXOs: 13 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Akteure: 20 % | Manager: 47 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau des italienischen Büroimmobilienwertpools anhand von Signalen zu Bürobestand und Aktivität auf städtischer Ebene, die dann anhand beobachteter Miet- und Renditespannen sowie typischer Transaktionszeitpunkte in Werte umgerechnet werden. Um die Schätzung fundiert zu halten, werden die Ergebnisse anschließend mit selektiven Bottom-up-Näherungen abgeglichen, etwa mit stichprobenweise erhobenen Mieten multipliziert mit vermieteter Fläche für Prime- und Nicht-Prime-Teilmärkte, ergänzt durch Kanalprüfungen bei Großtransaktionen, die die Jahresgesamtwerte verändern können.
Zu den wichtigsten Eingangsgrößen des Modells zählen Nettoabsorption und Vermietungstrends, Leerstandsentwicklung nach Prime-Clustern, Prime- und Durchschnittsmietniveaus, die Richtung von Cap Rate und Rendite sowie die Pipeline von Sanierungen und Umnutzungen, die das nutzbare Büroangebot verändern. Für die Prognose stützten wir uns auf Szenarioanalysen, unterstützt durch einfache Trendglättung bei den stabilen Variablen, und testeten das Ergebnis anschließend auf Belastbarkeit gegenüber erwarteten Veränderungen bei der Einführung hybrider Arbeitsmodelle, den Finanzierungsbedingungen und der ESG-getriebenen Neupositionierung älterer Bestände. Wenn eine Bottom-up-Prüfung eine kleinere Stadt nicht durchgängig abdecken konnte, verwendeten wir kalibrierte Verhältnisse, die an die beobachtete Aktivität vergleichbarer Standorte gekoppelt waren, und dokumentierten die Lücke, damit sie bei Aktualisierungen erneut validiert werden kann.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, damit sich die Zahlen nicht auf einen einzigen Datenstrom oder eine einzige Interviewreihe stützen. Wir vergleichen die Modellergebnisse mit unabhängigen Marktsignalen wie Investitionsvolumen, veröffentlichten Mietspannen und Leerstandsentwicklung und überprüfen anschließend jede größere Abweichung, die auf Stadtebene oder nach Transaktionstyp auftritt.
Vor der Freigabe werden die Annahmen von einem weiteren Analysten überprüft, und alle Ausreißer werden auf die verursachende Eingangsgröße zurückverfolgt, gefolgt von einer kurzen erneuten Kontaktaufnahme mit den Quellen, falls die Erklärung nicht eindeutig ist. Berichte werden jährlich aktualisiert, mit Zwischenupdates, wenn wesentliche Ereignisse das Vermietungs- oder Investitionsverhalten beeinflussen, und eine abschließende Prüfung vor der Auslieferung wird durchgeführt, damit die Kunden die aktuellste Sicht erhalten.
Marktgröße des italienischen Büroimmobilienmarktes von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für den italienischen Büroimmobilienmarkt können weit voneinander abweichen, da die zugrunde liegenden Zählregeln nicht immer identisch sind und die Jahresangabe einen anderen Basiszeitraum oder eine andere Währungszeitpunktwahl verschleiern kann. In unserer Überprüfung ergeben sich die größten Unterschiede meist daraus, was als Bürowert gezählt wird und wie Vermietungs- im Vergleich zu Verkaufsaktivitäten behandelt werden.
Momentaufnahmen des Investitionsvolumens, städtische Vermietungsdaten sowie Benchmarks für Spitzenmieten und -renditen sind die Prüfungen, die Mordor Intelligence an einen ausschließlich büroorientierten Nachfragepool binden, statt einen breiteren Gewerbeimmobilienumsatz oder gemischt genutzte Umnutzungen einzubeziehen. Weitere Abweichungen entstehen dadurch, ob Studien den bestehenden Bürobestand oder die jährliche Transaktionsaktivität bewerten, wie sie das Mietwachstum in volatilen Jahren glätten und ob Wechselkurse anhand von Jahresdurchschnitten oder eines Stichtagskurses umgerechnet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 17,10 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 18,86 Mrd. USD (2026) | Verwendet ein anderes Basisjahr und ein längeres Prognosefenster und scheint sich stärker auf eine Premium-Grade-A-Erzählung zu stützen, was den implizierten Wert erhöhen kann, wenn Städtemix und Nicht-Prime-Bestand nicht gleichermaßen gewichtet werden. |
| Branchenportal B | 17,10 Mrd. USD (2026) | Wiederholt einen ähnlichen Wert, ordnet ihn jedoch einem späteren Jahr zu, was vorkommen kann, wenn Zahlen fortgeschrieben werden, ohne Miet-, Rendite- und Absorptionsannahmen für den angegebenen Basiszeitraum neu zu bearbeiten. |
Bei den drei Zahlen erklärt sich die Spanne hauptsächlich durch die Jahresausrichtung und die implizit betonte Bestands- und Preisgestaltungsmischung, statt durch einen einzelnen Nachfragetreiber. Indem die Wertlogik nachvollziehbar an Vermietungsaktivität, Leerstand, Mieten und Renditen gekoppelt bleibt und diese anschließend gegen Signale des Transaktionsflusses überprüft werden, bleibt unsere Schätzung wiederholbar und leichter zu überprüfen, wenn sich Annahmen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Büroimmobilienmarkts in Italien?
Er liegt im Jahr 2026 bei 17,96 Milliarden USD und soll bis 2031 22,98 Milliarden USD erreichen.
Welche Stadt hält den größten Anteil am italienischen Büromarkt?
Mailand führt mit einem Marktanteil von 42,60 % im Jahr 2025, gestützt durch die Konzentration des Finanzsektors und das begrenzte Klasse-A-Angebot.
Warum wird für Rom ein stärkeres Wachstum erwartet als für Mailand?
Laufende NARP-Infrastrukturverbesserungen und niedrigere Nutzungskosten sollen für Rom bis 2031 eine CAGR von 6,05 % antreiben.
Welches Segment wächst nach Endnutzerkategorie am schnellsten?
Das IT- & ITES-Segment soll mit einer CAGR von 6,22 % wachsen, angetrieben durch Investitionen in die digitale Transformation.
Wie wichtig ist die ESG-Konformität für italienische Büroimmobilien?
Äußerst wichtig: 32 % des älteren Bestands droht bis 2030 Obsoleszenz, und zertifizierte Grüngebäude erzielen Mietaufschläge von 5 %–7 %.
Gewinnen flexible Büros in Italien an Bedeutung?
Ja, der EMEA-Flex-Bestand wuchs 2023 um über 161.000 m², und Unternehmensmieter sichern sich zunehmend flexible Flächen in Mailand und Rom.
Seite zuletzt aktualisiert am:



