
Marktgröße und Marktanteil für Intrusion-Detection- und Prevention-Systeme (IDPS)
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
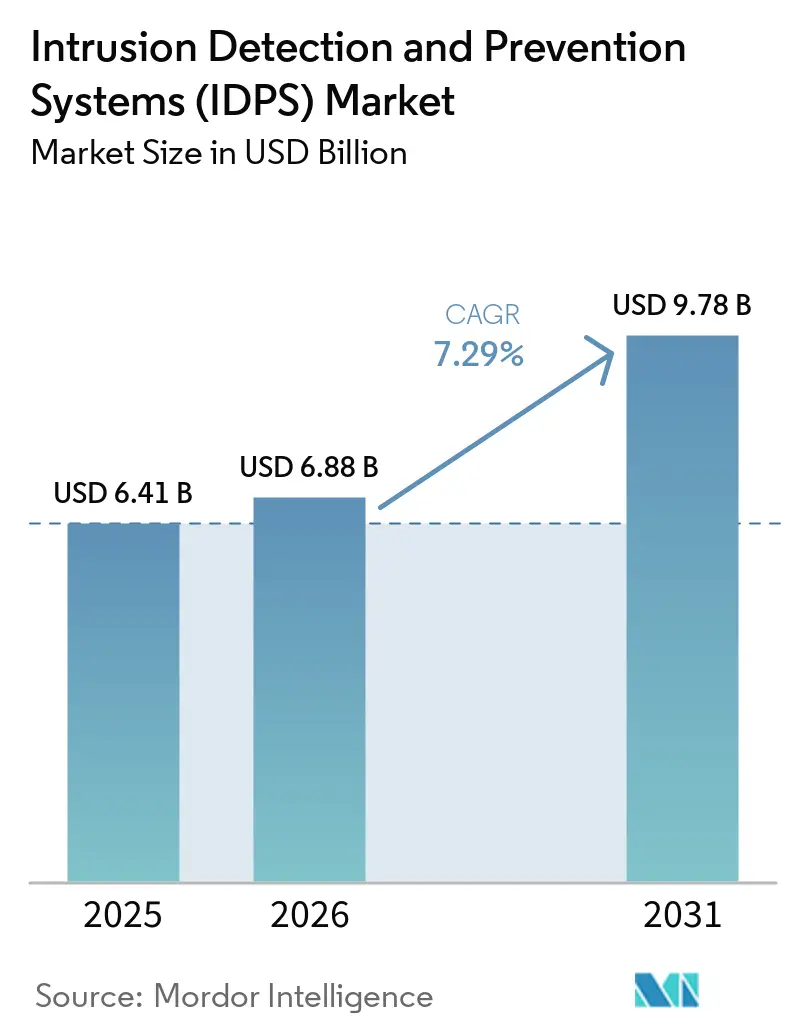
| Marktgröße (2026) | 6.88 Milliarden US-Dollar |
| Marktgröße (2031) | 9.78 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.29 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Intrusion-Detection- und Prevention-Systeme (IDPS) von Mordor Intelligence
Die Marktgröße für Intrusion-Detection- und Prevention-Systeme wird voraussichtlich von 6,41 Milliarden USD im Jahr 2025 auf 6,88 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 7,29 % über den Zeitraum 2026–2031 einen Wert von 9,78 Milliarden USD erreichen. Das gestiegene Volumen KI-gestützter Angriffe, die Ausweitung cloud-nativer Architekturen und verbindliche Compliance-Anforderungen veranlassen Unternehmen dazu, Echtzeit-Verhaltensanalysen und auf Zero-Trust ausgerichtete IDPS-Frameworks einzuführen. [1] Anbieter, die cloudbasierte Orchestrierung, Bedrohungsintelligenz-Feeds und automatisierte Reaktions-Engines integrieren, verschaffen sich einen klaren Wettbewerbsvorteil, da Unternehmen Resilienz und niedrigere Falsch-Positiv-Raten priorisieren. Der Fachkräftemangel im Bereich Cybersicherheit, der auf 3,5 Millionen unbesetzte Stellen geschätzt wird, beschleunigt die Nachfrage nach verwalteten Erkennungs- und Reaktionsdiensten, die auf der Kerntechnologie von IDPS aufbauen. Nordamerika behält die Führungsposition bei den Ausgaben aufgrund der NERC CIP-015-1- und NYDFS-Mandate, während der asiatisch-pazifische Raum am schnellsten wächst, da Indien, China und Südostasien ihre 5G- und IoT-Programme ausbauen.
Wichtigste Erkenntnisse des Berichts
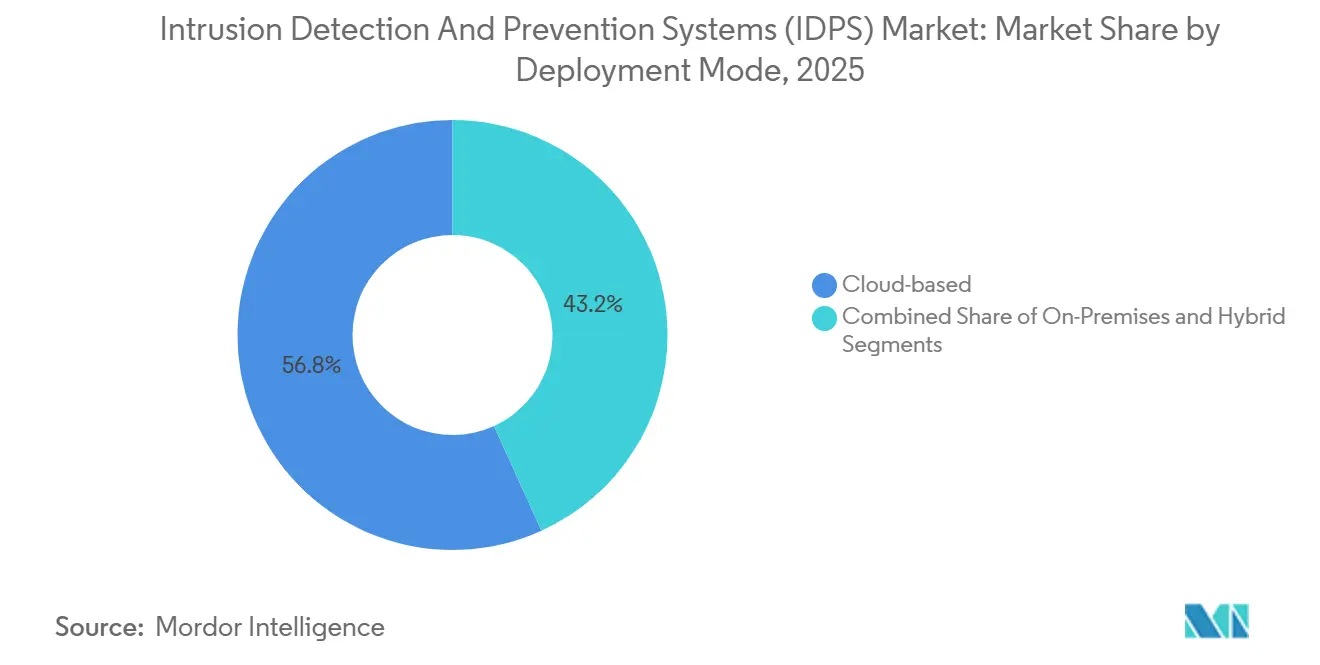
- Nach Bereitstellungsmodus erfassten cloudbasierte Bereitstellungsmodi im Jahr 2025 einen Marktanteil von 56,8 % am Markt für Intrusion-Detection- und Prevention-Systeme, während hybride Konfigurationen bis 2031 mit einer CAGR von 8,7 % voranschreiten.
- Nach Komponente hielten Software- und Plattformkomponenten 50,3 % der Marktgröße für Intrusion-Detection- und Prevention-Systeme, während Dienstleistungen mit einer CAGR von 8,4 % den am schnellsten wachsenden Bereich darstellen, da Unternehmen die 24/7-Bedrohungsjagd auslagern.
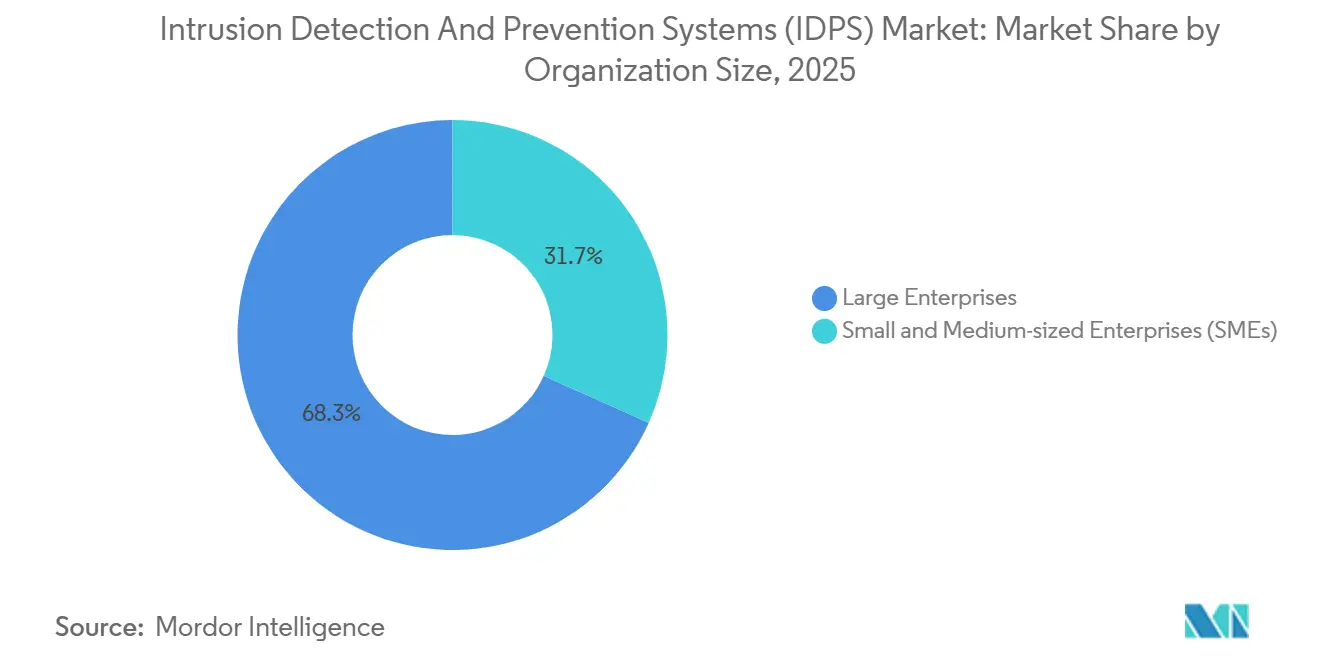
- Nach Unternehmensgröße kontrollierten große Unternehmen im Jahr 2025 68,3 % des Umsatzes; kleine und mittlere Unternehmen sind jedoch aufgrund cloudbasierter Sicherheitsmodelle, die hohe Investitionskosten eliminieren, auf dem Weg zu einer CAGR von 9,0 %.
- Nach Typ führten netzwerkbasierte IDS/IPS-Systeme mit einem Marktanteil von 46,1 % am Markt für Intrusion-Detection- und Prevention-Systeme im Jahr 2025, doch drahtlose IDS/IPS-Systeme beschleunigen sich mit einer CAGR von 8,5 %, da das 5G-Netzwerk-Slicing die Angriffsflächen erweitert.
- Nach Endnutzerbranche entfiel auf BFSI im Jahr 2025 ein Umsatzanteil von 29,1 %; IT und Telekommunikation ist mit einer CAGR von 8,3 % aufgrund komplexer Multi-Cloud-Umgebungen die am schnellsten wachsende Endnutzergruppe.
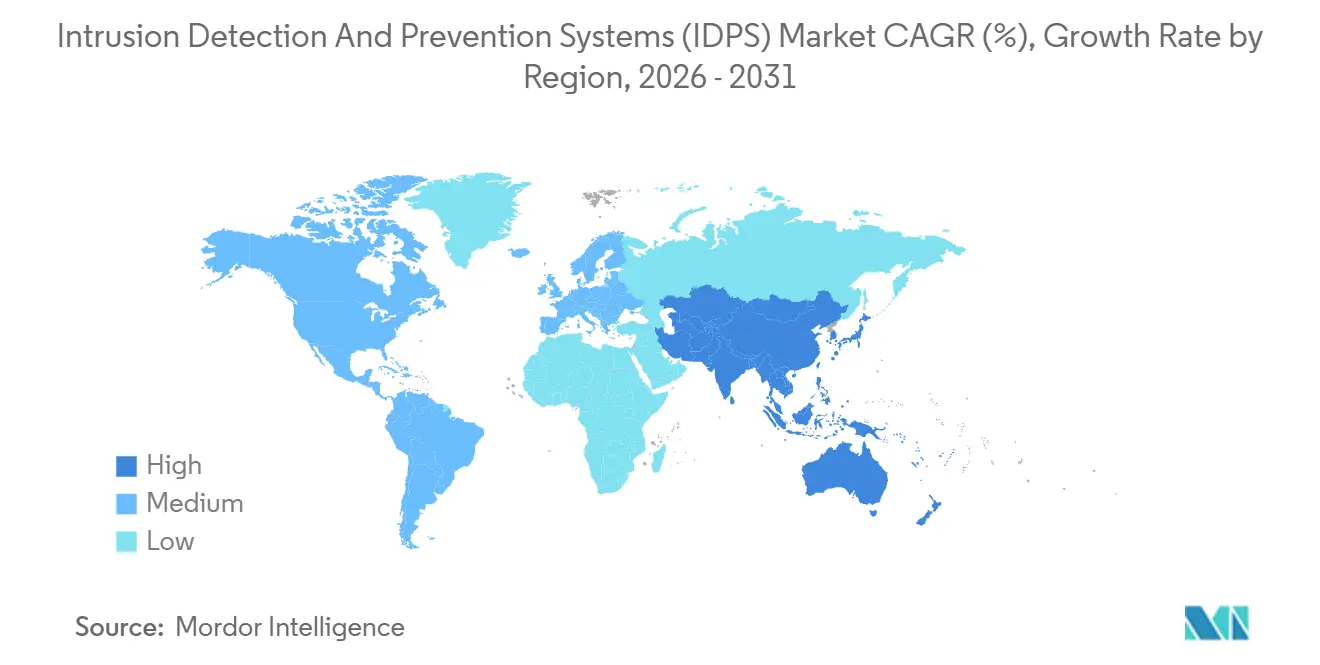
- Nach Geografie erzielte Nordamerika im Jahr 2025 38,3 % des globalen Umsatzes; der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 8,4 % wachsen, angetrieben durch steigende nationale Cybersicherheitsbudgets und inländische Start-ups.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zunahme ausgefeilter Cyberangriffe | +1.5% | Global, hoch in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Vorschriften zur Echtzeiterkennung | +1.2% | EU primär, Nordamerika sekundär | Mittelfristig (2–4 Jahre) |
| Migration von Cloud- und Hybrid-Workloads | +0.8% | Global, angeführt von Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachsende BYOD- und IoT-Präsenz | +1.1% | Asiatisch-pazifischer Raum als Kern, Ausweitung auf Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Integration von IDPS in Zero-Trust-Architekturen | +0.9% | Nordamerika und EU mit Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte Analysen zur Senkung der Betriebskosten | +0.6% | Global, frühe Einführung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunahme ausgefeilter Cyberangriffe auf Unternehmensnetzwerke
Unternehmensnetzwerke sind heute mit polymorpher Malware, KI-gestütztem Phishing und Lieferkettenangriffen konfrontiert, die herkömmliche signaturbasierte Abwehrmechanismen routinemäßig umgehen. Das US-Ministerium für Innere Sicherheit hebt hervor, wie 5G-Schwachstellen kritische Infrastrukturen gefährden können, was Organisationen dazu veranlasst, verteilte IDPS-Sensoren einzusetzen, die Bedrohungen in Echtzeit korrelieren. [2] Aufsehenerregende Angriffe auf Halbleiterunternehmen haben bewiesen, dass laterale Bewegungen die Produktion ohne kontinuierliche interne Überwachung lahmlegen können. Unternehmen kombinieren daher Verhaltens-Baselines mit kuratierten Bedrohungsintelligenz-Feeds, um reaktive Betriebsabläufe in prädiktive Sicherheitshaltungen umzuwandeln.
Regulatorische Vorschriften zur Echtzeit-Bedrohungserkennung (DSGVO, NIS2)
Die Delegierte Verordnung 2024/1774 der Europäischen Kommission verpflichtet Finanzunternehmen zur kontinuierlichen Überwachung anomaler IKT-Aktivitäten, was mit den NERC CIP-015-1-Verpflichtungen für Versorgungsunternehmen in Nordamerika übereinstimmt. [3] NYDFS-Änderungen verlangen ebenfalls die Erkennung unbefugter Zugriffe innerhalb von 30 Tagen, was Banken und Versicherer dazu zwingt, automatisierte IDPS-Warnmeldungen in Incident-Response-Playbooks zu integrieren. Da Compliance-Prüfungen zunehmen, erlangen Cloud-gehostete IDPS-Dienste, die automatisch Berichte erstellen und Nachweise zentral speichern, den Status bevorzugter Anbieter bei ressourcenbeschränkten Sicherheitsteams.
Schnelle Migration von Workloads in Cloud- und Hybrid-Umgebungen
Multi-Cloud-Strategien und containerisierte Microservices erzeugen Ost-West-Datenverkehrsvolumina, die herkömmliche Appliances überlasten. Integrationen wie die von Google Cloud und Palo Alto Networks zeigen, wie Cloud-native IDPS-Engines kurzlebige Workloads ohne manuelle Regelaktualisierungen absichern. Finanzinstitute, die Kernbankplattformen auslagern, behalten die On-Premises-Transaktionsüberwachung für Compliance-Zwecke bei und nutzen gleichzeitig Cloud-Analysen zur Betrugserkennung über alle Kanäle hinweg – ein Beleg dafür, warum Hybrid-IDPS-Designs zunehmend an Bedeutung gewinnen.
Wachsende BYOD- und IoT-Präsenz erweitert die Angriffsfläche
Cisco prognostiziert 14,7 Milliarden IoT-Verbindungen bis 2025, wobei DDoS-Vorfälle voraussichtlich verdoppelt werden, was die Dringlichkeit geräteorientierter IDPS unterstreicht, die zur protokollspezifischen Anomalieerkennung fähig sind. Gesundheitsversorgungseinrichtungen, die von Infusionspumpen bis hin zu bildgebenden Systemen reichen, erfordern passive Überwachung, die schädlichen Datenverkehr identifiziert, ohne die Patientenversorgung zu unterbrechen, wie in den bevorstehenden Überarbeitungen der HIPAA-Sicherheitsregel widergespiegelt. Hersteller und Energiebetreiber benötigen gleichermaßen OT-fähige Analysen, die die Betriebszeit aufrechterhalten und gleichzeitig cyber-physische Bedrohungen blockieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Anfangskosten und Komplexität veralteter Infrastrukturen | -0.7% | Global, hoch in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Cybersicherheitsfachkräften | -0.5% | Global, akut in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Leistungsaufwand bei Hochdurchsatznetzwerken | -0.4% | Global, kritisch für Telekommunikation und Finanzen | Mittelfristig (2–4 Jahre) |
| Sichtbarkeitslücke bei standardmäßig verschlüsseltem Datenverkehr | -0.3% | Global, wächst mit der Einführung von Datenschutzvorschriften | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangskosten und Komplexität in veralteten Infrastrukturen
Organisationen, die monolithische Rechenzentren betreiben, verfügen häufig nicht über das Kapital oder das Fachwissen, um moderne IDPS-Appliances und zentralisierte Richtlinienmanager nachzurüsten. Kleine Unternehmen greifen auf Open-Source-Tools wie Snort oder Suricata zurück, benötigen jedoch weiterhin eine erweiterte Feinabstimmung zur Kontrolle von Falsch-Positiv-Meldungen – ein Aufwand, der die Gesamtbetriebskosten erhöht. Komplexe Mesh-Netzwerke in der Fertigung oder bei Versorgungsunternehmen erfordern maßgeschneiderte Integrationen, die begrenzte Budgets belasten und Einführungen verzögern.
Mangel an qualifizierten Cybersicherheitsfachkräften
Bei weltweit 3,5 Millionen offenen Stellen können viele Unternehmen keine rund um die Uhr besetzten SOC-Teams für den Betrieb erweiterter IDPS-Suiten aufstellen. Optiv berichtet, dass Unternehmen ohne ausgebildete Analysten pro Datenpanne 1,76 Millionen USD mehr aufwenden, was das Interesse an verwalteten Diensten steigert, die Erkennungs-, Triage- und Eindämmungsabläufe auslagern. Automatisierungsfunktionen, die verständliche Warnmeldungen an IT-Generalisten übermitteln, bleiben daher ein entscheidendes Kaufkriterium.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodus:
Hybrid-Konfigurationen treiben die Unternehmenseinführung voranHybride Bereitstellungen verzeichneten eine rasch beschleunigende CAGR von 8,7 %, während Cloud-Lösungen im Jahr 2025 einen Marktanteil von 56,8 % am Markt für Intrusion-Detection- und Prevention-Systeme hielten. Finanzinstitute bewahren sensible Kundendaten lokal auf, streamen jedoch Telemetriedaten zur KI-Anreicherung an Cloud-Engines und wahren dabei Compliance und Latenzleistung. Die dem Markt für Intrusion-Detection- und Prevention-Systeme zugeschriebene Marktgröße für hybride Abonnements wird bis 2030 voraussichtlich 3,65 Milliarden USD erreichen, was den Bedarf der Unternehmen nach gleichzeitiger Kontrolle und Elastizität widerspiegelt. Lokale Appliances behalten eine stabile Akzeptanz in Verteidigung und Behörden, wo luftgespaltene Infrastrukturen unverzichtbar bleiben, doch die Integrationsschicht spiegelt zunehmend cloud-native Designmuster wider.
Edge Computing verbindet entfernte Fabriken, Einzelhandelsfilialen und 5G-Basisstationen, und hybride IDPS-Architekturen übertragen nun leichtgewichtige Sensoren an diese Endpunkte, während Protokolle in zentralen Data Lakes normalisiert werden. Anbieter, die eine einheitliche Richtlinienorchestrierung über Standorte hinweg anbieten, erweitern daher ihren Marktanteil, und diese Fähigkeit ist zu einem Mindeststandard bei Wettbewerbsbewertungen geworden.



Nach Komponente:
Beschleunigung der Dienstleistungen spiegelt den Fachkräftemangel widerSoftware- und Plattformangebote hielten im Jahr 2025 einen Marktanteil von 50,3 % am Markt für Intrusion-Detection- und Prevention-Systeme, doch verwaltete und professionelle Dienstleistungen steigen mit einer CAGR von 8,4 %. Die Auslagerung von IDPS-Optimierung, Bedrohungsjagd und Incident Response behebt das akute Arbeitskräftedefizit, das interne Bereitstellungen behindert. Dienstleistungsgetriebene Umsätze werden bis 2030 2,4 Milliarden USD der gesamten Marktgröße für Intrusion-Detection- und Prevention-Systeme ausmachen, begünstigt durch Abonnementmodelle, die Investitionsausgaben in Betriebsausgaben umwandeln.
Der Umsatz mit Hardware-Appliances flacht ab, da Kunden virtualisierte Formfaktoren bevorzugen, die in softwaredefinierte Rechenzentren passen. Plattformanbieter bereichern Portale mit KI-Erklärbarkeits-Dashboards, die allgemeinen IT-Mitarbeitern helfen, anomale Muster zu verstehen – ein Schritt, der die betriebliche Belastung durch unterbesetzte SOCs mindert.
Nach Unternehmensgröße:
KMU-Wachstum durch Cloud-ZugänglichkeitGroße Unternehmen hielten im Jahr 2025 68,3 % des Umsatzes; die Akzeptanz bei kleinen und mittleren Unternehmen verläuft jedoch mit einer CAGR von 9,0 %, da Cloud-Marktplätze kleineren Unternehmen ermöglichen, Funktionen auf Unternehmensniveau auf Abruf zu lizenzieren. Open-Source-Stacks wie Wazuh ziehen kostenbewusste Anwender an, doch verwaltete Cloud-Lösungen dominieren Produktionseinführungen, da sie Nicht-Experten vor der Pflege von Regelwerken schützen. Die dem Markt für Intrusion-Detection- und Prevention-Systeme zugeschriebene Marktgröße für kleine und mittlere Unternehmen wird voraussichtlich von 1,1 Milliarden USD im Jahr 2025 auf 2,2 Milliarden USD bis 2030 verdoppelt, was beweist, dass verbrauchsbasierte Preisgestaltung die Sicherheit demokratisiert.
Unternehmenskunden investieren weiterhin in bereichsübergreifende Analysen, die Endpunkt-, Netzwerk- und Cloud-Telemetrie verbinden, und verstärken damit die Anbieterbindung für Full-Stack-Suiten. Ihr Fokus hat sich von der Neuexpansion hin zur Optimierung der Alarmgenauigkeit und der Analysten-Produktivität verlagert.

Nach Typ:
Expansion drahtloser IDS/IPS spiegelt 5G-Sicherheitsanforderungen widerNetzwerkbasierte Systeme hielten im Jahr 2025 einen Umsatzanteil von 46,1 %, doch drahtlose IDS/IPS-Systeme beschleunigen sich mit einer CAGR von 8,5 %, da 5G slice-spezifische Bedrohungsvektoren einführt. Telekommunikationsanbieter benötigen Einblick in massive maschinentypische Kommunikation und ultrazuverlässige Anwendungen mit geringer Latenz und verlangen protokollbewusste Analysen zur Einhaltung von Service-Level-Vereinbarungen. Hostbasierte Sensoren ergänzen Netzwerkansichten, insbesondere für die Erkennung von Insider-Bedrohungen auf Laptops und Servern. Gleichzeitig sind mit maschinellem Lernen angereicherte Netzwerkverhaltensanalyse-Engines unverzichtbar, um Zero-Day-Exploits zu erkennen, die signaturbasierte Erkennung übersieht.
Industriebetreiber, die privates 5G installieren, setzen drahtlose IDPS-Knoten ein, die mit OT-Firewalls integriert werden und die Sicherheit nach Blaupause erweitern, ohne die Echtzeit-Steuerkreisleistung zu beeinträchtigen. Anbieter, die mit 3GPP- und Industrieprotokollen vertraut sind, sichern sich daher eine Premiumbewertung.
Nach Endnutzerbranche:
IT- und Telekommunikationssektor führt die Sicherheit der digitalen Transformation anFinanzdienstleistungsunternehmen verzeichneten im Jahr 2025 einen Ausgabenanteil von 29,1 %, angetrieben durch PCI DSS 4.0 und Anti-Betrugs-Mandate. IT- und Telekommunikationsunternehmen wachsen jedoch am schnellsten mit einer CAGR von 8,3 %, da Hyperscale-Clouds, SaaS-Anbieter und Telekommunikationsunternehmen IDPS in die Plattformstruktur integrieren, um mandantenfähige Workloads zu schützen. Die dem IT- und Telekommunikationssektor zugewiesene Marktgröße für Intrusion-Detection- und Prevention-Systeme wird bis 2030 1,9 Milliarden USD übersteigen.
Die Akzeptanz im Gesundheitswesen nimmt zu, angesichts der HIPAA-Aktualisierungen 2025, die eine kontinuierliche Risikobewertung erfordern. Energie- und Versorgungsunternehmen investieren in industrietaugliche Analysen, die den NERC-CIP-Verpflichtungen entsprechen. Einzelhändler priorisieren Hochdurchsatz-Appliances mit geringer Latenz, die Karteninhaberdaten während saisonaler Spitzen schützen.
Geografische Analyse
Nordamerikanischer Markt für Intrusion-Detection- und Prevention-Systeme (IDPS)
Nordamerika erzielte im Jahr 2025 38,3 % des Umsatzes, da regulatorischer Druck und ausgereifte Anbieter-Ökosysteme kontinuierliche Erneuerungszyklen fördern. Stromversorger setzen internes Netzwerksicherheitsmonitoring ein, um NERC CIP-015-1 zu erfüllen, und große Banken integrieren automatisierte Berichterstattung, um die NYDFS-Fristen für Sicherheitsverletzungsmeldungen einzuhalten. [4] Das Wachstum in der Region ist stetig, wobei Unternehmen ihre Budgets nun darauf ausrichten, die Alarmmüdigkeit zu reduzieren, anstatt die Sensordichte zu erweitern.
Asiatisch-pazifischer Markt für Intrusion-Detection- und Prevention-Systeme (IDPS)
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 8,4 %, angetrieben durch Indiens Cybersicherheitsausgaben von 3,3 Milliarden USD im Jahr 2025 und einem Anstieg von 124 regionalen Start-ups, die das Niveau der Bedrohungsanalyse erhöhen. Regierungen in ganz ASEAN starten nationale CSIRT-Programme, die IDPS als erste Verteidigungslinie bei der Einführung von Smart-City-Projekten empfehlen. Chinas Datenlokalisierungsvorschriften veranlassen inländische Anbieter, souveräne Analyse-Stacks bereitzustellen, während Japan und Südkorea den Schwerpunkt auf die Sicherheit von 5G-Slices legen.
Europäischer Markt für Intrusion-Detection- und Prevention-Systeme (IDPS)
Europa verzeichnet ein moderates Wachstum, da die DSGVO und die NIS2-Richtlinie die Echtzeiterkennung für kritische Sektoren verbindlich vorschreiben. Die Delegierte Verordnung 2024/1774 standardisiert IKT-Risikorahmen für Finanzunternehmen und treibt die Ablösung von IDPS-Altsystemen durch einheitliche Analyselösungen voran. Deutschlands Automobil- und Maschinenbauexporteure bevorzugen industrietaugliche Plattformen, die IT- und OT-Telemetrie verbinden, während britische fintech-Cluster zu SaaS-basierten IDPS mit PCI-Automatisierung tendieren.
Wettbewerbslandschaft
Marktkonzentration
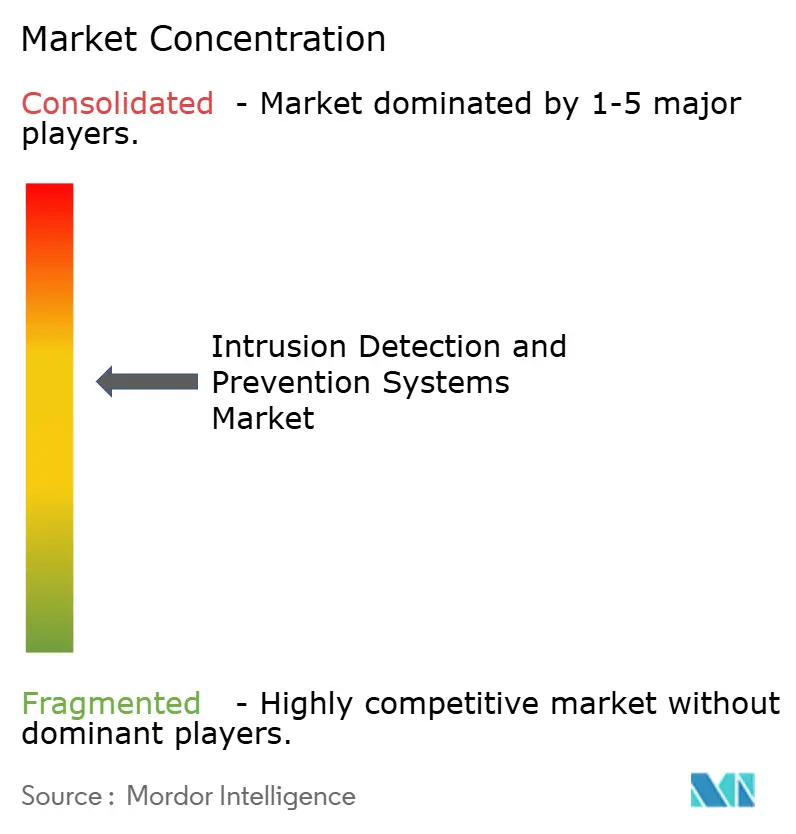
Der Markt weist eine moderate Konzentration auf, wobei Cisco, Palo Alto Networks und Fortinet zusammen rund 45 % des Marktanteils kontrollieren, während Nischeninnovatoren KI-gestützte Differenzierung liefern. Cisco nutzt installierte Netzwerkhardware, um IDPS-Funktionen mit Leitungsgeschwindigkeit einzufügen, und sein Bedrohungsintelligenz-Upgrade 2024 vertieft die kontextuelle Erkennung. Die Übernahme der IBM QRadar SaaS-Assets durch Palo Alto Networks erweitert seine SIEM-IDPS-Konvergenzstrategie und stimmt mit den verwalteten Angeboten von Google Cloud und T-Mobile überein, um die Reichweite zu vergrößern.
Fortinets Kauf von Lacework im Jahr 2025 stärkt seine Verhaltensanalyse-Kompetenz, und die KI-Arbeitsplatzsicherheitssuite des Unternehmens vereint Endpunkt- und Netzwerktelemetrie für automatisierte Eindämmung. Check Point und Juniper Networks differenzieren sich durch Cloud-Marktplätze und leistungsoptimierte ASICs, während Trend Micro und WatchGuard Industrie- und KMU-Käufer mit vereinfachten Konsolen ansprechen.
Anbieter bündeln zunehmend Funktionen zur Verhinderung von Datenverlust, Firewalls auf Anwendungsebene und Security-Service-Edge-Funktionen, was klare Kategoriengrenzen verwischt. Es wird erwartet, dass die Konsolidierung anhält, da Hyperscaler Nischenanbieter für integrierte Bedrohungs-Pipelines als Partner gewinnen oder übernehmen.
Marktführer im Bereich Intrusion-Detection- und Prevention-Systeme (IDPS)
-
Cisco Systems, Inc.
-
Palo Alto Networks, Inc.
-
Fortinet, Inc.
-
Check Point Software Technologies Ltd.
-
Juniper Networks, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Intrusion-Detection- und Prevention-Systeme (IDPS) Unternehmen in diesem Bericht
- Cisco Systems, Inc.
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Juniper Networks, Inc.
- Trend Micro Incorporated
- IBM Corporation
- Trellix HoldCo, LLC
- WatchGuard Technologies, Inc.
- Forcepoint LLC
- AT&T Corp. (AT&T Cybersecurity)
- Darktrace Holdings plc
- Rapid7, Inc.
- Alert Logic, Inc.
- NTT Security Holdings Corporation
- A10 Networks, Inc.
- F5, Inc.
- Sophos Limited
- Hillstone Networks Co., Ltd.
- Huawei Technologies Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Intrusion-Detection- und Prevention-Systeme (IDPS)
- April 2025: Palo Alto Networks schloss die Übernahme der IBM QRadar SaaS-Assets ab und stärkte damit die Tiefe der Bedrohungskorrelation und der automatisierten Reaktion.
- März 2025: Google Cloud und Palo Alto Networks lancierten einen gemeinsamen Firewall-IDPS-Dienst für Hybrid-Bereitstellungen.
- Februar 2025: T-Mobile stellte ein verwaltetes SASE-Angebot mit integrierten IDPS-Funktionen vor.
- Januar 2025: Fortinet übernahm Lacework für 4,5 Milliarden USD und ergänzte damit Cloud-Verhaltensanalysen.
- Dezember 2024: CrowdStrike verbündete sich mit Fortinet, um Endpunkt- und Netzwerktransparenz zusammenzuführen.
- November 2024: Cisco veröffentlichte die Echtzeit-IOC-Aufnahme für seine IDPS-Plattform.
Globaler Berichtsumfang des Marktes für Intrusion-Detection- und Prevention-Systeme (IDPS)
Segmentierungsübersicht
| On-Premises |
| Cloud-basiert |
| Hybrid |
| Hardware | |
| Software/Plattform | |
| Dienstleistungen | Professionelle Dienstleistungen |
| Verwaltete Dienstleistungen |
| Großunternehmen |
| Kleine und mittlere Unternehmen (KMU) |
| Netzwerkbasierte IDS/IPS |
| Hostbasierte IDS/IPS |
| Drahtlose IDS/IPS |
| Netzwerkverhaltensanalyse IDS/IPS |
| BFSI |
| IT und Telekommunikation |
| Regierung und Verteidigung |
| Gesundheitswesen |
| Einzelhandel und E-Commerce |
| Energie und Versorgung |
| Fertigung |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Singapur | ||
| Malaysia | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Bereitstellungsmodus | On-Premises | ||
| Cloud-basiert | |||
| Hybrid | |||
| Nach Komponente | Hardware | ||
| Software/Plattform | |||
| Dienstleistungen | Professionelle Dienstleistungen | ||
| Verwaltete Dienstleistungen | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittlere Unternehmen (KMU) | |||
| Nach Typ | Netzwerkbasierte IDS/IPS | ||
| Hostbasierte IDS/IPS | |||
| Drahtlose IDS/IPS | |||
| Netzwerkverhaltensanalyse IDS/IPS | |||
| Nach Endnutzerbranche | BFSI | ||
| IT und Telekommunikation | |||
| Regierung und Verteidigung | |||
| Gesundheitswesen | |||
| Einzelhandel und E-Commerce | |||
| Energie und Versorgung | |||
| Fertigung | |||
| Sonstige Endnutzerbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Chile | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Australien | |||
| Singapur | |||
| Malaysia | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Systeme zur Angriffserkennung und -prävention?
Der Markt ist im Jahr 2026 mit 6,88 Milliarden USD bewertet und wird bis 2031 voraussichtlich 9,78 Milliarden USD erreichen.
Welches Bereitstellungsmodell wächst am schnellsten?
Hybrid-IDPS-Konfigurationen expandieren mit einer CAGR von 8,7 %, da Unternehmen On-Premises-Compliance mit Cloud-Skalierbarkeit in Einklang bringen.
Warum übertreffen Dienstleistungen das Hardware-Wachstum?
Ein weltweiter Mangel von 3,5 Millionen Cybersicherheitsfachkräften treibt Unternehmen dazu an, Bedrohungsüberwachung und -reaktion auszulagern.
Welche Region bietet die größten Wachstumschancen?
Nordamerika erzielte im Jahr 2025 38,3 % des Umsatzes, da regulatorischer Druck und ausgereifte Anbieter-Ökosysteme kontinuierliche Erneuerungszyklen fördern.
Wie wird 5G die technologischen Anforderungen an IDPS beeinflussen?
5G-Netzwerk-Slicing und Anwendungen mit extrem niedriger Latenz erfordern protokollbewusste drahtlose IDS/IPS-Systeme, die zur Echtzeit-Bedrohungserkennung fähig sind.
Welche Faktoren sollten KMU bei der Auswahl eines IDPS berücksichtigen?
Kosteneffiziente Cloud-Bereitstellung, automatisiertes Regelmanagement und verwaltete Dienste, die begrenzte interne Sicherheitskompetenz ausgleichen.