
Dämmungsbeschichtungsmarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
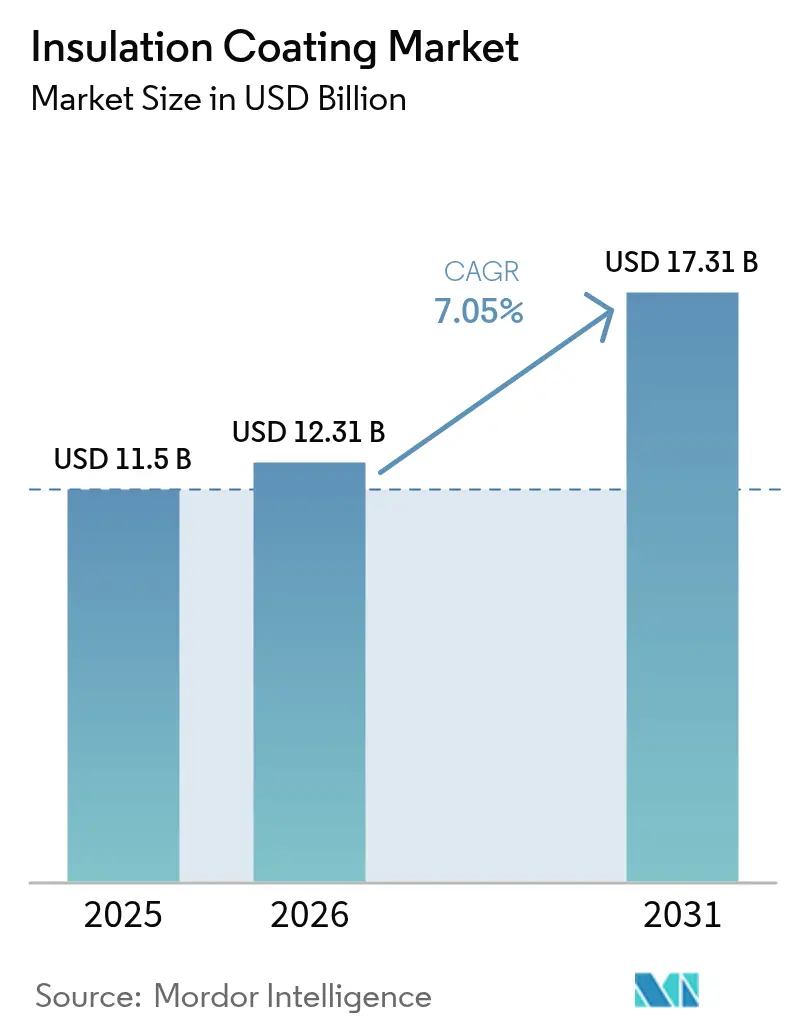
| Marktgröße (2026) | 12.31 Milliarden US-Dollar |
| Marktgröße (2031) | 17.31 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
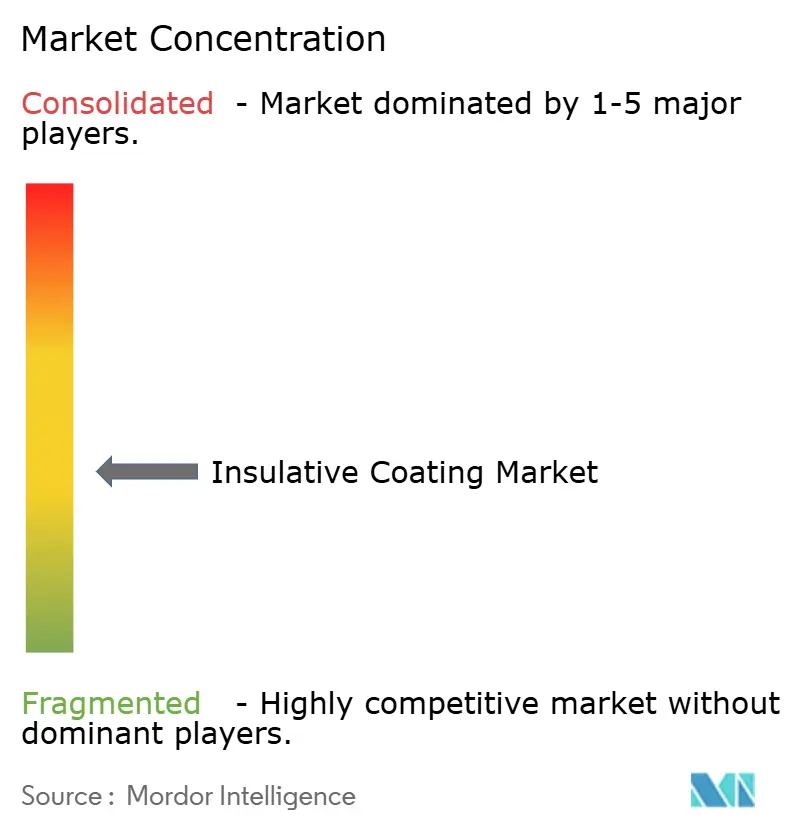
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Dämmungsbeschichtungsmarkt – Analyse von Mordor Intelligence
Die Marktgröße für Dämmungsbeschichtungen wird voraussichtlich von 11,50 Milliarden USD im Jahr 2025 auf 12,31 Milliarden USD im Jahr 2026 wachsen und bis 2031 mit einer CAGR von 7,05 % über den Zeitraum 2026–2031 einen Wert von 17,31 Milliarden USD erreichen. Dieser stetige Anstieg spiegelt die weltweite Entwicklung hin zu strengeren Energieeffizienzvorschriften, die Modernisierung industrieller Anlagen und bahnbrechende Materialwissenschaften wider, die den Leistungsbereich für Wärmemanagementbeschichtungen erweitern. Die Produktakzeptanz erstreckt sich auf das Bauwesen, die Öl- und Gasindustrie, die Stromerzeugung, die Batterieherstellung und andere verarbeitende Industrien, die allesamt Wärmeverluste reduzieren, Oberflächentemperaturen regulieren und die Lebensdauer von Anlagen verlängern möchten. Asien-Pazifik bleibt dank umfangreicher Infrastrukturausgaben und der Expansion der Fertigungskapazitäten der wichtigste Nachfrageanker, während Nordamerika und Europa die Produktspezifikationen durch leistungsbasierte Normen prägen. Wettbewerbsstrategien betonen nun die Neuausrichtung des Portfolios, die Beschleunigung von F&E im Bereich Aerogel- und biobasierter Chemie sowie Nachmarkservicemodelle, die langfristige Umsätze sichern. Hindernisse bestehen weiterhin in Form von Rohstoffpreisschwankungen und Zertifizierungsverzögerungen für neue Chemikalien, doch der strukturelle Trend zur Dekarbonisierung hält den Dämmungsbeschichtungsmarkt auf einem Wachstumskurs.
Wichtigste Erkenntnisse des Berichts
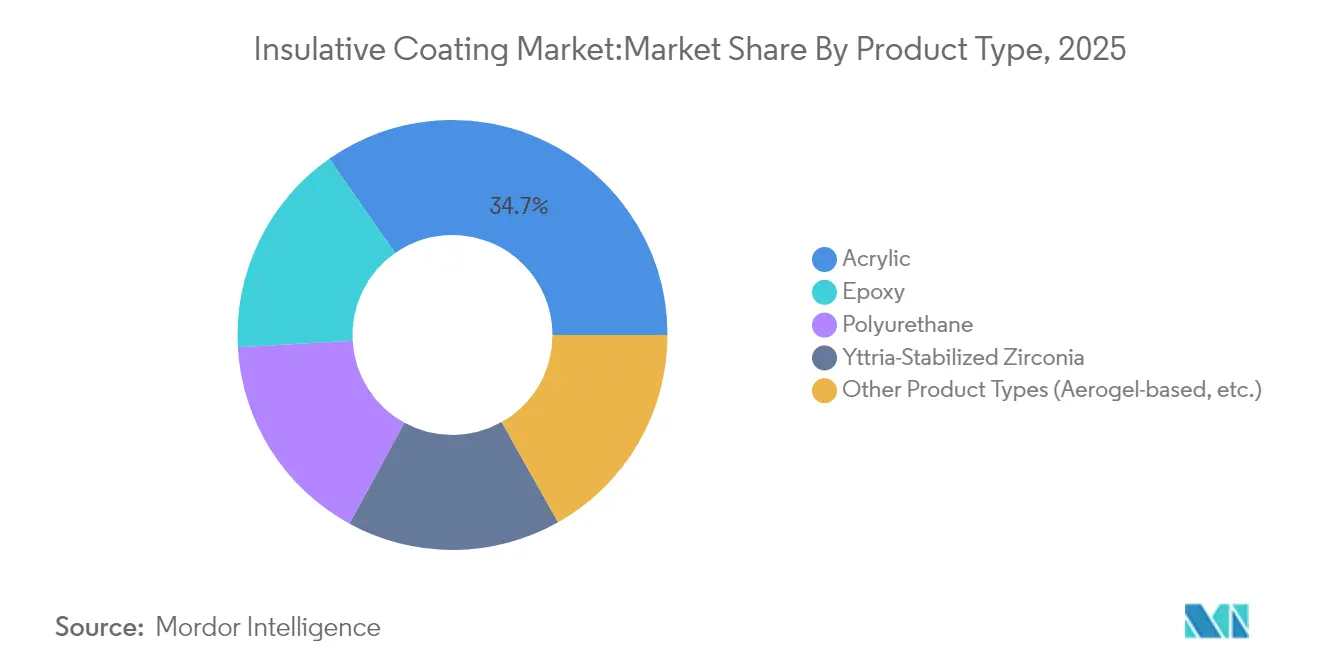
- Nach Produkttyp führten Acrylformulierungen im Jahr 2025 mit einem Umsatzanteil von 34,72 %; das Segment „Sonstige Produkttypen” soll bis 2031 mit einer CAGR von 7,12 % wachsen.
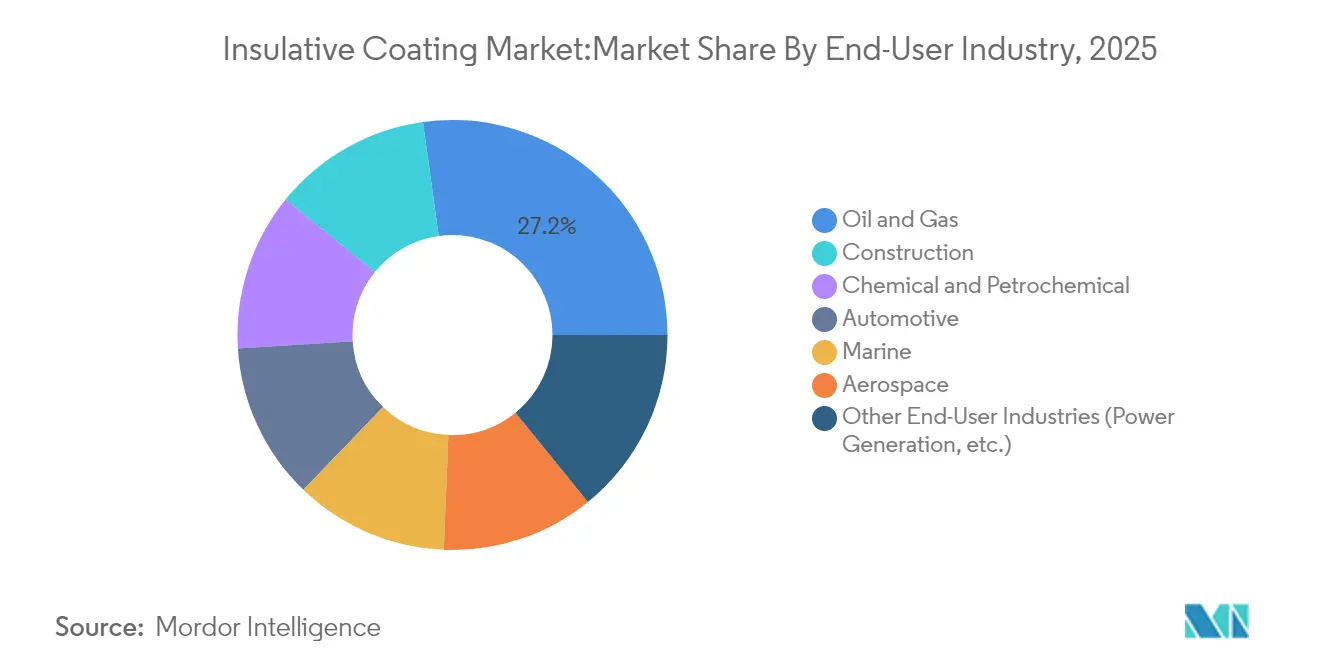
- Nach Endverbraucherbranche hielt Öl und Gas im Jahr 2025 einen Marktanteil von 27,20 % am Dämmungsbeschichtungsmarkt, während das Segment „Sonstige Endverbraucherbranchen” bis 2031 mit einer CAGR von 7,62 % zulegt.
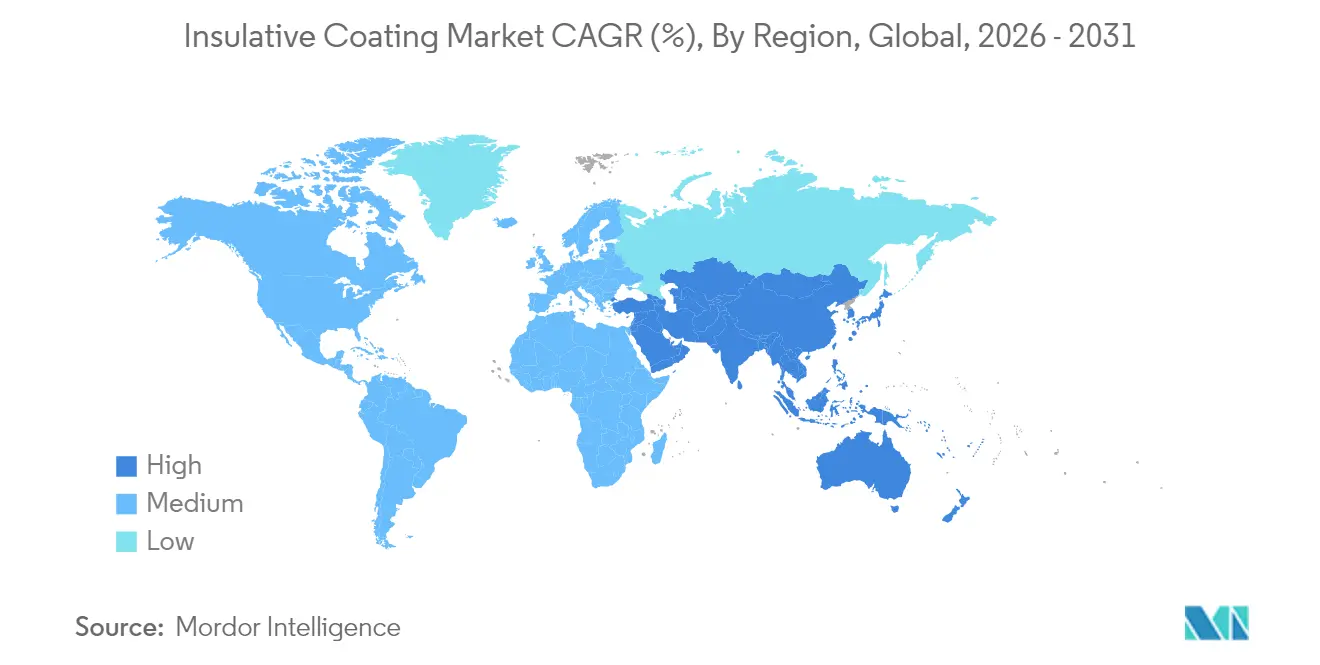
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Anteil von 46,88 % am Dämmungsbeschichtungsmarkt; die Region verzeichnet zudem das stärkste Wachstum mit einer CAGR von 7,86 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Dämmungsbeschichtungsmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelles Wachstum bei industriellen LNG-Verflüssigungsanlagen | +1.2% | Global, mit Schwerpunkt in Katar, Australien und Nordamerika | Mittelfristig (2–4 Jahre) |
| Verschärfung der Gebäudeenergievorschriften | +1.8% | Nordamerika & EU, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Nachrüstungsbedarf bei alternden Offshore-Plattformen | +0.9% | Nordsee, Golf von Mexiko, Offshore Brasilien | Kurzfristig (≤ 2 Jahre) |
| Boom beim Bau von Batterie-Gigafabriken | +1.4% | Global, angeführt von China, EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Markteinführung von superinsulierenden Aerogel-gefüllten Deckschichten | +0.7% | Global, Erstanwendung in Luft- und Raumfahrt und Industrie | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelles Wachstum bei industriellen LNG-Verflüssigungsanlagen
Großmaßstäbliche LNG-Projekte erfordern Beschichtungen, die die Dämmeigenschaften bei kryogenen Temperaturen von bis zu −162 °C aufrechterhalten. Verschärfte Vorschriften des US-amerikanischen Verkehrsministeriums begrenzen nun die zulässige Wärmedurchgangskoeffizient auf 0,225 Btu h⁻¹ ft⁻² °F⁻¹ bei 60 °F für die Tankisolierung und schaffen damit effektiv einen globalen Referenzwert, der hochleistungsfähige Polyurethan- und Aerogelsysteme begünstigt[1]US-amerikanisches Verkehrsministerium, „PHMSA-Abschlussregel zu verbesserten Tankwagenstandards”, transportation.gov. Projektbetreiber priorisieren Beschichtungen, die Verdampfungsgas minimieren und Wartungsintervalle drastisch verkürzen, was wiederum für Lieferanten über Bau- und Wartungszyklen hinweg stabile Mengen sichert. Die entstehenden Megatrains des Katar-North-Field-South-Projekts, kanadische LNG-Standorte und neue Verflüssigungskapazitäten in den Vereinigten Staaten verdeutlichen, wie sich die Nachfrage in der Nähe von Produktionszentren konzentriert. Da immer mehr staatliche LNG-Produzenten Exporteinnahmen anstreben, profitiert der Dämmungsbeschichtungsmarkt von mehrjährigen Auftragsbeständen, die an Ingenieur-, Beschaffungs- und Bauleistungsverträge gebunden sind. Die Leistungsdifferenzierung dürfte sich verschärfen, da Betreiber dünnere Schichten und niedrigere Wärmeleitfähigkeiten fordern, um die Gesamtinstallationskosten zu erreichen.
Verschärfung der Gebäudeenergievorschriften
Der Internationale Energiesparkodex 2024 schreibt Wärmedurchgangswiderstände (R-Werte) zwischen R-5 und R-30 für die kontinuierliche Dämmung vor und beschleunigt die Nachfrage nach Beschichtungen, die nachweisbare R-Wert-Gewinne an komplexen Dach- und Fassadengeometrien liefern[2]Pro Builder Staff, „2024 IECC erhöht R-Werte für kontinuierliche Dämmung”, probuilder.com. Kaliforniens R-30-Dachregel und die klimazonenspezifischen Standards Washingtons zeigen, wie staatliche Vorschriften sofortige Spezifikationswechsel auslösen. Produktentwickler reagieren mit Niedrigemissions- und hochreflektierenden Beschichtungen, wie der Interpon-D1036-Low-E-Linie von AkzoNobel, die bis zu 20 % Energieeinsparungen für Gewerbegebäude verspricht. Die Verschärfung der Normen setzt sich in Renovierungszyklen fort, da Eigentümer nach der Erfahrung von Energieeinsparungen bei Modernisierungsmaßnahmen ähnliche Beschichtungen in Betracht ziehen. Da Asien-Pazifik leistungsbasierte Normen übernimmt, positionieren multinationale Hersteller ihre regionalen Werke, um konforme Systeme lokal zu liefern, Lieferzeiten zu verkürzen und Importkosten zu senken. Der kumulative Effekt ist ein nachhaltiges Mengenwachstum und ein höherer Anteil für durch akkreditierte Drittprüfungen validierte Beschichtungen.
Nachrüstungsbedarf bei alternden Offshore-Plattformen
Korrosion unter Dämmung ist ein chronisches Problem für Strukturen in der Nordsee und im Golf von Mexiko, von denen viele über ihre ursprüngliche Auslegungslebensdauer hinaus betrieben werden. Anlageneigentümer kalkulieren nun für wärmedämmende Deckschichten, die auch Korrosionsschutz bieten – eine doppelte Funktionalität, die einen teilweisen Austausch statt eines vollständigen Neubaus ermöglicht. Die Übernahme des Rohrbeschichtungsgeschäfts von Mattr durch Tenaris für 182,6 Millionen USD signalisiert eine Konsolidierung mit dem Ziel, Antikorrosions- und Durchfluss-Sicherungstechnologien zu bündeln. Feldstudien, die über OnePetro präsentiert wurden, heben Beschichtungssysteme hervor, die die Schichtdicke um 30 % reduzieren und gleichzeitig den Widerstand gegen hydrostatischen Druck verbessern – entscheidend für Unterwasser-Verbindungsleitungen und Steigleitungen. Schnell härtende Polyurethan-Hybride sind beliebt, da sie Offshore-Ausfallzeiten reduzieren, während Fernbedienungsroboter das Arbeitsrisiko bei hohem Seegang senken. Da Nachrüstungsbudgets über eine Anlagenlebensdauer von 20 Jahren aktiviert werden, sichert sich der Dämmungsbeschichtungsmarkt wiederkehrende Wartungseinnahmen neben den anfänglichen Projektvolumen.
Boom beim Bau von Batterie-Gigafabriken
Mehr als 180 Gigafabrik-Projekte befinden sich weltweit in verschiedenen Planungs- oder Bauphasen und erfordern jeweils Beschichtungen, die thermisches Durchgehen eindämmen und Umgebungsprozesstemperaturen aufrechterhalten. Resonac hat kürzlich eine Dämmungsbeschichtung mit einer Wärmeleitfähigkeit von 0,03 W m⁻¹ K⁻¹ für Kältemittelleitungen von Elektrofahrzeugen eingeführt, die im Vergleich zu blanken Metallgrundlagen bis zu 40 % Energieeinsparungen liefert. Europäische Werke, die im Rahmen der EU-Batterieverordnung verpflichtet sind, bevorzugen halogenfreie Chemikalien, die sowohl die Brandschutz- als auch die End-of-Life-Recyclinganforderungen erfüllen. Nordamerikanische Anlagen, unterstützt durch Anreize aus dem Inflation Reduction Act, spezifizieren Dünnschicht-Aerogelverbundwerkstoffe, die gleichzeitig als passive Brandschutzbarrieren dienen. Das Ergebnis ist eine planbare mehrjährige Nachfrage, da Beschichtungssysteme bei geplanten Linienüberholungen erneut aufgetragen oder erneuert werden müssen. Darüber hinaus entstehen Sekundärmärkte für containerisierte Energiespeichergehäuse, die eine ähnliche Minderung thermischer Ereignisse benötigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verzögerungen bei der Brandschutzzertifizierung für neue Chemikalien | -0.8% | Global, besonders streng in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Anwendern in Schwellenmärkten | -0.6% | Schwellenländer Asien-Pazifik, Lateinamerika, Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Epoxid- und Isocyanat-Rohstoffen | -1.1% | Global, Lieferkette konzentriert in Asien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verzögerungen bei der Brandschutzzertifizierung für neue Chemikalien
Fortschrittliche Aerogel- oder Intumeszenzsysteme müssen strenge Tests wie NFPA 275 und EN 13381-8 bestehen, bevor sie auf den Markt kommen. UL Solutions stellt fest, dass vollständige Bewertungszyklen für innovative Chemikalien über 15 Monate hinausgehen können, insbesondere wenn mehrere Brandschutz-, Rauch- und Toxizitätskennwerte erforderlich sind. Da Baubehörden auf ICC-ES-Berichte angewiesen sind, müssen Lieferanten umfangreiche Brandprüfdaten und Ingenieuranalysen erstellen, was die Markteintrittkosten erhöht und die Kommerzialisierungszeitrahmen verlängert. Jeder fehlgeschlagene Test erzwingt eine Neuformulierungsschleife, verzögert Einnahmen und mindert den Pioniervorsprung. Etablierte Produkte genießen daher einen Bestandsschutzvorsprung, und Projektinhaber weichen manchmal auf ältere Systeme aus, um Bauzeitpläne einzuhalten. Der Engpass verlangsamt die Verbreitung der nächsten Generation von Beschichtungen, selbst wenn diese überlegene Wärmedämmleistung versprechen, und begrenzt das kurzfristige Wachstum im Dämmungsbeschichtungsmarkt.
Preisvolatilität bei Epoxid- und Isocyanat-Rohstoffen
Epoxidharze sind auf Bisphenol-A- und Epichlorhydrin-Lieferketten angewiesen, die auf China, Südkorea und Taiwan konzentriert sind. Die US-amerikanische Internationale Handelskommission entschied im Mai 2025, dass Importe aus wichtigen asiatischen Exportländern inländische Produzenten schädigen, und öffnet damit die Tür für Antidumpingzölle, die die US-amerikanischen Inputkosten in die Höhe treiben könnten[3]US-amerikanische Internationale Handelskommission, „Schadensfeststellung für Epoxidharze”, usitc.gov. Chinesische BPA-Produzenten arbeiteten im ersten Halbjahr 2024 infolge von Kapazitätserweiterungen im Durchschnitt mit einem Verlust von 842 Yuan pro Tonne, was Preissprünge erzeugt, die langfristige Einkaufsvereinbarungen erschweren. Sturmbedingte Abschaltungen an der US-amerikanischen Golfküste verdeutlichen das Versorgungsrisiko zusätzlich, da 69 % der Verbundwerkstoffhersteller nach dem Wintersturm 2024 von Harzengpässen berichteten. Hersteller geben einige Kostensteigerungen über Aufschläge weiter, aber Margenverengungen treten dennoch auf, wenn Verträge Preise für sechs Monate oder länger festschreiben. Rohstoffvolatilität bremst daher den Schwung im Dämmungsbeschichtungsmarkt, bis biobasierte oder recycelte Alternativen Skalierung erreichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Acryldominanz steht vor Herausforderung durch fortschrittliche Materialien
Acrylformulierungen beherrschten im Jahr 2025 mit 34,72 % den Dämmungsbeschichtungsmarkt – eine Position, die durch jahrzehntelange behördliche Akzeptanz und wettbewerbsfähige Preisgestaltung erlangt wurde. Diese wasserbasierenden oder lösemittelhaltigen Systeme liefern ausgewogene Haftung, UV-Stabilität und Verarbeitbarkeit, die sie zu Standardprodukten in architektonischen und leichtindustriellen Anwendungen machen. Die Marktgröße für Dämmungsbeschichtungen bei Acrylprodukten betrug im Jahr 2025 3,99 Milliarden USD und wächst weiter, jedoch ist das Wachstum moderat, da Anwender bei anspruchsvollen Bedingungen höherleistungsfähige Optionen abwägen. Epoxidbasierte Produkte folgen an zweiter Stelle und werden für ihre chemische Beständigkeit und starke Substratbindung in Öl-, Gas- und Petrochemieanlagen geschätzt. Polyurethan-Technologien positionieren sich zwischen Acryl- und Epoxidlösungen, indem sie Flexibilität für Substrate bieten, die thermischen Zyklen ausgesetzt sind, und biobasierte Qualitäten befinden sich in der Pilotproduktion, um Nachhaltigkeitsanforderungen zu erfüllen.
Das Cluster „Sonstige Produkttypen” zeigt die stärkste Entwicklung mit einer CAGR von 7,12 %, da Aerogel, yttriumstabilisiertes Zirkoniumoxid und andere keramikgefüllte Formulierungen ihren Wert in kryogenen oder ultrahohen Temperaturbereichen unter Beweis stellen. Diese fortschrittlichen Materialien senken die Wärmeleitfähigkeit auf 0,01–0,03 W m⁻¹ K⁻¹ und ermöglichen Beschichtungen, die bis zu 50 % dünner als herkömmliche Systeme sind. Pilotprojekte an Luft- und Raumfahrtturbinenschaufeln und Empfängern konzentrierter Solarenergie veranschaulichen den technologiegetriebenen Entwicklungspfad, während LNG- und Batteriesegmente kurzfristiges Volumen liefern. Yttriumstabilisiertes Zirkoniumoxid dominiert weiterhin Extremwärmeumgebungen, und das US-amerikanische Energieministerium hat kürzlich Yttrium-Aluminium-Granat-Deckschichten für den Betrieb über 1.300 °C validiert. Da die Kosten sinken, werden fortschrittliche Materialien wahrscheinlich den Acrylanteil in industriellen Anwendungen erodieren, doch Acrylprodukte werden dort, wo Kosten und Normkonformität Leistungsgewinne überwiegen, eine beträchtliche Präsenz behalten.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar


Nach Endverbraucherbranche: Führerschaft von Öl und Gas inmitten der Diversifizierung
Öl und Gas entfiel im Jahr 2025 auf 27,20 % des Dämmungsbeschichtungsmarktes, was einem Anteil von 3,13 Milliarden USD an der Marktgröße entspricht. Offshore-Plattformen, LNG-Verflüssiger und Fernpipelines erfordern thermische und korrosionsschützende Leistung, die Premium-Preisgestaltung rechtfertigt. Neue Projekte in Katar, Texas und Mosambik sichern mehrjährige Nachfrage, während Nachrüstungsmaßnahmen stabile Nachmarktvolumen aufrechterhalten. Das Bauwesen folgt als zweitgrößtes Segment, angetrieben durch kontinuierliche Dämmungsanforderungen in Gebäudenormen. Obwohl einzelne Bauprojekte kleiner als LNG-Anlagen sind, stellt das aggregierte Volumen über Gewerbeflachdächer und Wandbaugruppen eine bedeutende Chance für Acryl- und Polyurethanbeschichtungen dar.
Das stärkste Wachstum gehört den „Sonstigen Endverbraucherbranchen” mit einer CAGR von 7,62 %, da Batterieherstellung, Stromerzeugung und Rechenzentrum-Kühlung spezialisierte Wärmemanagementanforderungen antreiben. Hochenergiedichte-Anlagen übernehmen Beschichtungen, die der Ausbreitung von thermischem Durchgehen widerstehen, und Anlagen für erneuerbare Energien verwenden Deckschichten, um die Wärmeaufnahme in Gerätegehäusen zu minimieren. Chemie- und Petrochemiewerke behalten zuverlässige Verbrauchsmuster für Epoxid- und Keramiksysteme, die mit korrosiven Prozesschemikalien umgehen. Luft- und Raumfahrt sowie Marine bleiben nach Volumen nischig, fungieren aber als Technologieinkubatoren, die später in volumenstärkere Industriesektoren migrieren. Die Diversifizierung reduziert die Abhängigkeit von Ölpreisen und verbreitert die Umsatzbasis für Lieferanten im Dämmungsbeschichtungsmarkt.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik führte im Jahr 2025 mit einem Anteil von 46,88 % am Dämmungsbeschichtungsmarkt und soll bis 2031 mit einer CAGR von 7,86 % wachsen. Das regionale Wachstum wird durch massive Industrieprojekte in China und Indien sowie Fertigungsinvestitionen in Vietnam, Indonesien und Malaysia gestützt. Chinas inländische Rohstoffkapazität – von BPA bis Zirkoniumoxidpulver – verschafft lokalen Produzenten Kostenvorteile und reduziert das Währungsrisiko bei regionalen Verkaufsverträgen. Indien beschleunigt Kapazitätserweiterungen, wie am CPVC-Harz-Ausbau in Dahej zu sehen ist, was die nachgelagerte Nachfrage nach kompatiblen Beschichtungen ankurbelt. Der Aufbau von Raffinerie- und Petrochemiekapazitäten in Südostasien verankert das Volumen weiter.
Nordamerika stellt einen reifen, aber innovationsreichen Markt dar, angetrieben durch strenge Gebäudeenergievorschriften, Offshore-Plattformsanierungen im Golf von Mexiko und den rasanten Aufbau von Gigafabriken. Der Marktanteil von Dämmungsbeschichtungen in Nordamerika blieb im Jahr 2025 robust aufgrund der engen Abstimmung zwischen regulatorischen Rahmenbedingungen und fortschrittlichen Produktangeboten. Bundesanreize im Rahmen des Inflation Reduction Act fördern inländische Batterielieferketten, was die Beschichtungsnachfrage für die Kontrolle von thermischem Durchgehen steigert. Die Region profitiert zudem von gut etablierten Schulungsnetzwerken, die den Mangel an qualifizierten Anwendern, der anderswo zu beobachten ist, abmildern.
Europa rangiert nach Umsatz an dritter Stelle, führt jedoch bei Nachhaltigkeitsanforderungen, die VOC-arme und biobasierte Formulierungen priorisieren. Investitionen in die Wasserstoffproduktion, die Modernisierung von Fernwärmesystemen und Offshore-Windkraft-Fertigungswerfte stützen die stabile Nachfrage. Südamerika verzeichnet ein mittleres einstelliges Wachstum, das durch Vor-Salz-Feldentwicklungen vor Brasiliens Küste angekurbelt wird, während die Aktivitäten im Nahen Osten und in Afrika sich auf die Expansion der Petrochemie und die Modernisierung der Infrastruktur konzentrieren. Die Marktgröße für Dämmungsbeschichtungen bei aufkommenden Projekten des Golfkooperationsrats steigt, da Entwickler fortschrittliche Beschichtungen spezifizieren, um Wüstenhitze und aggressive Meeresatmosphären zu bewältigen.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Isolierbeschichtungen beginnt mit petrochemischen und mineralischen Ausgangsstoffen (Epoxidharze, Isocyanate und Polyole für Polyurethansysteme, Acrylmonomere, Silikone, keramische Füllstoffe und fortschrittliche Additive wie Aerogel oder Graphen). Formulierer verarbeiten diese Materialien zu Ein- oder Mehrkomponenten-Beschichtungssystemen und qualifizieren sie anschließend durch Leistungs- und Konformitätsprüfungen, die für neue Chemien in industriellen und baulichen Anwendungen zu einem entscheidenden Schritt werden. Die Markteinführung erreicht Käufer über eine Mischung aus Direktvertrieb an Projekte (EPCs, Anlageneigentümer und OEMs) und Vertriebsnetzwerken, wobei zertifizierte Applikatoren und Inspektionsdienstleistungen eine überproportionale Bedeutung erlangen, da die Ergebnisse von Oberflächenvorbereitung, Filmaufbau und Aushärtungskontrolle an Rohren, Tanks und Gebäudehüllen abhängen.
Aktuelle Entwicklungen zeigen, wie Innovation, Zulassungen und Konsolidierung die Verbindungen entlang der Kette prägen. Im Juni 2026 stellte Sherwin-Williams Heat-Flex AEB als sprühapplizierte Isolierbeschichtung vor, die als Alternative zu sperriger mechanischer Isolierung positioniert ist und Korrosion unter der Isolierung (CUI) beseitigen soll, was verdeutlicht, wie Formulierungs-Know-how und Applikationsausführung gemeinsam vermarktet werden. Regulatorische Freigaben fungieren zudem als Kommerzialisierungsprüfpunkt für fortschrittliche Materialien: GMG berichtete über die Zulassung durch die US-EPA, die den Import und Verkauf ihres graphenbasierten Beschichtungssystems THERMAL-XR in den USA ermöglicht (März 2026), was den Eintritt neuer Additivchemien in nachgelagerte Vertriebs- und Auftragnehmerkanäle unterstützt. Auf der Eigentums- und Kapazitätsseite übernahm Catchment Capital im Juni 2026 Isolatek International, was die anhaltenden Investitionen und Konsolidierungen unter Anbietern von Spezialisolierung und passivem Brandschutz widerspiegelt, die industrielle Instandhaltung und Bauwege bedienen.
Wettbewerbslandschaft
Die Wettbewerbslandschaft ist mäßig fragmentiert, wobei wichtige Akteure wie PPG, AkzoNobel, Sherwin-Williams, Hempel und Jotun globale Distribution, Anwendungsexpertise und regulatorisches Wissen nutzen, um wichtige Aufträge zu sichern. Nachhaltigkeit, insbesondere die Offenlegung des CO₂-Fußabdrucks, beeinflusst zunehmend Ausschreibungen und veranlasst Lieferanten, Lebenszyklusanalyse-Dashboards einzuführen. Der Preiswettbewerb ist bei Standard-Acryl- und Epoxidsystemen intensiv, aber differenzierte Produkte erzielen Margen von über 18 %. Lieferanten investieren in Applikatorschulungen, digitale Werkzeuge und Asset-Management-Plattformen zur Überwachung von Beschichtungszuständen. Der Markt belohnt Unternehmen, die Rohstoffkostenkontrolle mit Technologieinvestitionen und Vor-Ort-Anwendungsunterstützung ausbalancieren, da die Verlagerung hin zu Komplettlösungsangeboten die Grenze zwischen Produktlieferanten und Dienstleistern verwischt.
Marktführer in der Dämmungsbeschichtungsbranche
Akzo Nobel N.V.
PPG Industries, Inc.
The Sherwin-Williams Company
Kansai Paint Co., Ltd.
Jotun
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Kurzfristige Chancen konzentrieren sich auf leistungszertifizierte, sprühapplizierte Systeme, die herkömmliche Isolierung an komplexen Geometrien ersetzen oder reduzieren, während sie CUI und Wartungszugang bei Industrieanlagen adressieren. Die Einführung von Heat-Flex Advanced Energy Barrier (AEB) durch Sherwin-Williams und von PPG PITT-THERM 909 durch PPG zeigen den Anbieterfokus auf sprühapplizierte Isolierung für Öl und Gas sowie kritische Infrastruktur, wo reduzierte Ausfallzeiten und dünnere Systeme zu effizienterer Installation und besseren Lebenszyklusergebnissen führen können. Fortschrittliche Additive und neue Chemien bewegen sich zudem von der Pilotphase zur Kommerzialisierung, sobald Zulassungen erteilt werden: GMG nannte die Zulassung der US-EPA für den Verkauf von THERMAL-XR in den USA, was Anwendungen in HLK-Kälte und industrieller Wärmemanagement unterstützt, wo differenzierte Leitfähigkeit und Korrosionsleistung Premiumpreise stützen können.
Programme zur Effizienz von Gebäudehüllen bieten einen zweiten Weg, insbesondere für Beschichtungen, die als reflektierende oder emissionsarme Ergänzung zu vorschriftsgetriebenen Isolierungs-Upgrades positioniert sind. Die California Energy Commission wies darauf hin, dass der 2025 Energy Code im Januar 2026 mit erhöhten Energieeffizienzmaßnahmen für Neubauten und größere Renovierungen in Kraft tritt, während die überarbeitete Gebäuderichtlinie der EU (Energy Performance of Buildings Directive) nationale Wege für Mindestanforderungen an die Energieeffizienz beibehält, die auf einen emissionsfreien Gebäudebestand bis 2050 ausgerichtet sind. Gleichzeitig unterstützen vorgelagerte Investitionen in Rohstoffe für Hochleistungsbeschichtungssysteme die Versorgungsverfügbarkeit und Produktentwicklung: BASF gab im Oktober 2024 einen Plan zur Erweiterung der Neopor-Kapazität in Ludwigshafen um 50.000 Tonnen pro Jahr bekannt (Produktionsstart voraussichtlich Anfang 2027), und Hersteller wie Covestro und KUMHO MITSUI CHEMICALS haben Kapazitäts- und Netzwerkmaßnahmen rund um MDI/HDI-Derivate offengelegt, die Polyurethan- und verwandte Beschichtungstechnologien unterstützen.
Aktuelle Branchenentwicklungen
- Juni 2026: The Sherwin-Williams Company brachte Heat-Flex Advanced Energy Barrier (AEB) auf den Markt, eine sprühapplizierte Isolierbeschichtung, die traditionelle mechanische Isolierung an Anlagen wie Tanks und Rohrleitungen ersetzen soll. Der Produktansatz konzentriert sich auf die Vereinfachung von Isolierungsaufbauten bei gleichzeitiger Reduzierung des Risikos von Korrosion unter der Isolierung (CUI), im Einklang mit wartungsgetriebenem Einkauf in der Öl- und Gasindustrie sowie Prozessindustrien.
- Juli 2025: NCP Coatings übernahm Glyptal Inc. und erweiterte damit sein Angebot um Isolierlacktechnologien, die in Elektromotoren und Transformatoren verwendet werden. Der Deal erweiterte die Kompetenz bei elektrischen Isolierbeschichtungen und unterstützte den Zugang zu industriellen OEM- und MRO-Kanälen, in denen thermische und dielektrische Leistungsspezifikationen streng kontrolliert werden.
- August 2024: PPG Industries brachte PPG PITT-THERM 909 auf den Markt, eine silikonbasierte Sprühisolierbeschichtung für Hochtemperaturumgebungen in Öl und Gas sowie kritischer Infrastruktur, zugelassen bis zu 500 Grad Fahrenheit. Die Einführung verstärkte die Wettbewerbsdynamik bei sprühapplizierten Isoliersystemen, die im Vergleich zu sperrigen Isolierungsansätzen dünnere Profile und schnellere Installation anstreben.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für Isolierbeschichtungen Beschichtungen, die als dünner Film aufgetragen werden, um die Wärmeübertragung an Anlagen wie Rohren, Tanks, Ausrüstung und Gebäudeoberflächen zu reduzieren, und sie werden wertmäßig in USD erfasst.
Ausschlüsse aus dem Geltungsbereich: Herkömmliche Massenisoliermaterialien (zum Beispiel Platten, Matten und Ummantelungen) sowie rein elektrische Lacke sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Produkttyp
- Acryl
- Epoxid
- Polyurethan
- Yttriumoxid-stabilisiertes Zirkoniumoxid
- Sonstige Produkttypen (Aerogelbasiert usw.)
- Nach Endverbraucherbranche
- Öl und Gas
- Chemie und Petrochemie
- Bauwesen
- Automobil
- Marine
- Luft- und Raumfahrt
- Sonstige Endverbraucherbranchen (Stromerzeugung usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Faktenbasis für Nachfragesignale aus Endanwendungen, regionale Aktivitätsmuster und realistische Eingabebereiche zu erstellen, bevor wir das Modell aufgebaut haben. Wir bezogen uns auf öffentliche Quellen wie die International Energy Agency für Energieeffizienz- und Kraftstoffnutzungssignale, die US Energy Information Administration für Trends beim industriellen Energieverbrauch, das US Census Bureau für Indikatoren der Bauausgaben und die World Bank für makroökonomische Variablen, die die Projektaktivität beeinflussen.
Um zu vermeiden, dass der Markt nur auf Makrotrends aufgebaut wird, haben wir außerdem Handels- und Fertigungssignale über Quellen wie UN Comtrade, relevante Zollstatistiken und technische Literatur, die in Plattformen wie Google Scholar indexiert ist, für Beschichtungsleistung und Einsatzbedingungen überprüft. Unternehmensberichte, Investorenpräsentationen und seriöse Presse wurden verwendet, um Anwendungsbereiche abzubilden und die Preisrichtung plausibilitätszuprüfen. Zusätzlich wurden selektiv ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Import-Export-Datenbank auf Sendungsebene genutzt, um die Anbieterpräsenz und grenzüberschreitende Bewegungsmuster zu bestätigen. Diese Liste ist beispielhaft, und es wurden viele weitere Quellen für Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit wurde durch Experteninterviews und strukturierte Umfragen mit einer Mischung aus Beschichtungsherstellern, Rohstoffbeteiligten, Vertriebshändlern, Applikatoren und großen Endverbrauchern in Branchen wie Öl und Gas, Energie und Bauwesen durchgeführt. Da es sich um einen globalen Markt handelt, deckten wir Angebots- und Nachfrageperspektiven in den Regionen APAC, EMEA und Amerika ab, sodass Annahmen wie Anwendungsintensität, Ersatzzyklen und Preisgestaltung präzisiert und anschließend erneut überprüft werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 25 % | CXOs: 15 % | APAC: 43 % |
| Mid-Tier: 56 % | Funktions-/Bereichsleiter: 25 % | EMEA: 30 % |
| Kleinere Akteure: 19 % | Manager: 60 % | Amerika: 27 % |
Marktdimensionierung und Prognose
Die Marktdimensionierung wurde mit einem Top-Down-Ansatz erstellt, bei dem Indikatoren der industriellen Aktivität und des Bauwesens verwendet werden, um den Nachfragepool für Isolierbeschichtungen nach Regionen zu rekonstruieren, und anschließend unter Verwendung realistischer Annahmen zu Akzeptanz und Preisgestaltung in Werte umgerechnet. Um das Ergebnis praxisnah zu halten, stützt sich das Modell auf Variablen, die von Jahr zu Jahr nachverfolgt werden können, wie Wartungsaktivitäten in Öl und Gas, Betriebsniveaus von Raffinerien und Kraftwerken, Dynamik bei Neubau und Sanierung, Anwendungsintensität von Isolierbeschichtungen nach Anlagentyp und Entwicklung des durchschnittlichen Verkaufspreises nach Beschichtungschemie.
Nachdem die ersten Gesamtwerte gebildet waren, wurden selektive Bottom-up-Näherungen verwendet, um zu prüfen, ob die Zahlen plausibel waren, und anschließend wurden bei Bedarf Anpassungen vorgenommen. Diese Prüfungen umfassten die Stichprobenerhebung der Umsatzexposition von Anbietern gegenüber Isolierbeschichtungslinien, Feedback aus Vertriebskanälen zur Volumenrichtung und eine einfache Logik aus durchschnittlichem Verkaufspreis mal Volumen für einige stark genutzte Anwendungen wie Rohrleitungen und Tanks. Wo direkte Volumen-Proxys in einem Land dünn waren, haben wir Lücken mit regionalen Durchschnittswerten gefüllt, die anhand der lokalen Industrieproduktion und der Bauausgaben korrigiert und anschließend durch nachfolgendes Primärfeedback bestätigt wurden.
Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch multivariate Regressionsergebnisse für zentrale Nachfragetreiber, sodass sich der Ausblick nicht nur mit dem BIP bewegt. Der endgültige Prognosepfad wurde durch den Primärkonsens darüber geprägt, wie schnell Energieeffizienz-Nachrüstungen, industrielle Wartungszyklen und Investitionen in Hochtemperaturprozesse voraussichtlich fortschreiten werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte in Schichten, damit Ausreißer nicht ohne Erklärung in die endgültigen Zahlen einflossen. Modellergebnisse wurden mit unabhängigen Signalen wie der regionalen Bauentwicklung, Trends beim industriellen Energieverbrauch und Handelsbewegungen bei relevanten Beschichtungsvorprodukten verglichen, und alle größeren Abweichungen wurden vor der Freigabe von einem zweiten Analysten überprüft.
Blieb eine Lücke groß, überprüften wir Annahmen wie Akzeptanzraten, Preisentwicklung oder die Aufteilung zwischen Neubau- und Wartungsnutzung erneut, und es wurde eine erneute Kontaktaufnahme mit den Befragten ausgelöst, um zu bestätigen, was sich geändert hat. Berichte werden jährlich aktualisiert, und bei wesentlichen Ereignissen, wie größeren regulatorischen Änderungen oder starken Rohstoffpreisschwankungen, werden Zwischenaktualisierungen vorgenommen. Vor der Auslieferung wird ein erneuter Durchlauf abgeschlossen, damit Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Isolierbeschichtungen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Isolierbeschichtungen können unterschiedlich aussehen, selbst wenn sie scheinbar dasselbe abdecken, da jeder Herausgeber die Abgrenzung von Produkten und Anwendungen auf seine eigene Weise vornimmt. Unterschiede zeigen sich auch, wenn das Basisjahr nicht dasselbe ist, wenn der Preisaufbau unterschiedlich gehandhabt wird oder wenn der Zeitpunkt der Währungsumrechnung nicht klar angegeben ist.
Die wichtigsten Treiber für Abweichungen in diesem Markt hängen in der Regel davon ab, was als Isolierbeschichtung im Vergleich zu benachbarten Beschichtungen gezählt wird, ob Massenisoliermaterialien versehentlich in den Wert einbezogen werden und wie viel der Nachfrage aus Bau und industrieller Wartung als Beschichtungslösungen angenommen wird. Die Preisgestaltung ist ein weiterer wichtiger Treiber, da einige Schätzungen einen einheitlichen globalen Mischpreis anwenden, der regionale Mischungen zwischen Niedertemperatur-Bauanwendungen und Hochtemperatur-Industrieanwendungen übersehen kann, gefolgt von Unterschieden im Aktualisierungsrhythmus, die jüngste Veränderungen der Industrieaktivität möglicherweise nicht erfassen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,31 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 11,50 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und einen längeren Prognosezeitraum, und die Umfangsbeschreibung deutet auf ein breiteres Bündel von Beschichtungsfunktionen hin, was verändern kann, was als Umsatz mit Isolierbeschichtungen gezählt wird. |
| Branchenforschungs-Herausgeber B | 10,45 Mrd. USD (2024) | Konzentriert sich auf thermische Isolierbeschichtungen mit produktbasierter Segmentierung und wendet möglicherweise stärker verallgemeinerte Preis- und Akzeptanzannahmen über Anwendungen hinweg an, was die Marktsumme für Jahre mit schwächeren industriellen Projektzyklen nach unten ziehen kann. |
Energieeffizienz- und industrielle Betriebssignale, gefolgt von Prüfungen auf Anwendungsebene aus Primärgesprächen, sind es, die die Schätzung von Mordor Intelligence auf Isolierbeschichtungen ausrichten, die an Rohren, Tanks, Ausrüstung und Gebäudeoberflächen verwendet werden, anstatt an benachbarten Materialien. Betrachtet man die drei Zahlen im Vergleich, erklärt sich die Spanne hauptsächlich durch die Wahl des Basisjahres und wie eng die Produktgrenze gezogen wird, weshalb wir die Schritte und Eingaben leicht nachvollziehbar und wiederholbar halten.


Wichtige im Bericht beantwortete Fragen
Wie groß ist der aktuelle Dämmungsbeschichtungsmarkt?
Der Markt wurde im Jahr 2026 auf 12,31 Milliarden USD bewertet und soll bis 2031 einen Wert von 17,31 Milliarden USD erreichen.
Welche Region führt den Dämmungsbeschichtungsmarkt an?
Asien-Pazifik führt mit einem Anteil von 46,88 % im Jahr 2025 und ist das am schnellsten wachsende mit einer CAGR von 7,86 % bis 2031.
Welcher Produkttyp dominiert den Umsatz?
Acrylformulierungen hielten im Jahr 2025 mit 34,72 % den Umsatzanteil aufgrund ihrer Vielseitigkeit und Kosteneffizienz.
Warum sind Gebäudeenergievorschriften für die Nachfrage wichtig?
Neue Regelwerke wie der Internationale Energiesparkodex 2024 schreiben höhere R-Werte vor und treiben den verstärkten Einsatz von leistungszertifizierten Dämmungsbeschichtungen zur Erfüllung der Vorschriften voran.
Seite zuletzt aktualisiert am:



