
Marktgröße und Marktanteil für Satellitenbild-Dienstleistungen in Indien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
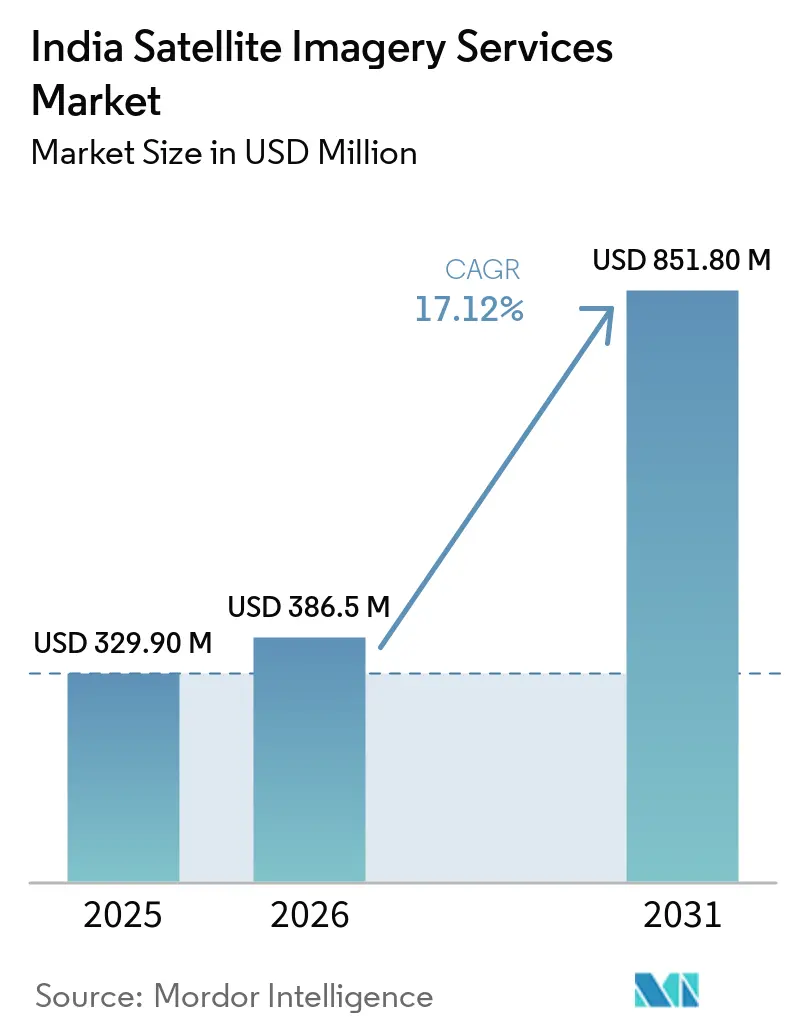
| Marktgröße im Basisjahr (2025) | 329.90 Millionen US-Dollar |
| Marktgröße (2026) | 386.5 Millionen US-Dollar |
| Marktgröße (2031) | 851.80 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 17.12 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Satellitenbild-Dienstleistungen in Indien von Mordor Intelligence
Die Marktgröße des indischen Marktes für Satellitenbilddienste wurde im Jahr 2025 auf 329,90 Millionen USD geschätzt und wird voraussichtlich von 386,5 Millionen USD im Jahr 2026 auf 851,80 Millionen USD bis 2031 wachsen, bei einer CAGR von 17,12 % während des Prognosezeitraums (2026–2031).
Staatlich geförderte Digitalisierungsprogramme, zunehmende Satellitenstarts des Privatsektors und wachsende Verteidigungsanforderungen beschleunigen gemeinsam den Datenverbrauch, während die Ausweitung der hyperspektralen Kapazität den Umfang kommerzieller Anwendungen erweitert. Die Dynamik ist dort am stärksten, wo öffentliche Finanzierung auf Risikokapital trifft, etwa bei Smart Cities 2.0 und der Digital Agriculture Mission, was Innovationszyklen verkürzt und ein florierendes Ökosystem aus Analyse-Start-ups fördert. Da die Wiederholungszeiten von Wochen auf tägliche Abdeckung sinken, migrieren Unternehmen, die einst auf jährliche Kartierungsaktualisierungen angewiesen waren, zunehmend zu abonnementbasierten Feeds und schaffen damit stabilere Umsatzmodelle. Die Wettbewerbsintensität wird durch internationale Partnerschaften erhöht, die fortschrittliche Radar- und Cloud-native Verarbeitung zu inländischen Akteuren bringen, während regulatorische Liberalisierung und IN-SPACe-Genehmigungen die strategische Kontrolle fest in indischen Händen halten.
Wesentliche Erkenntnisse des Berichts
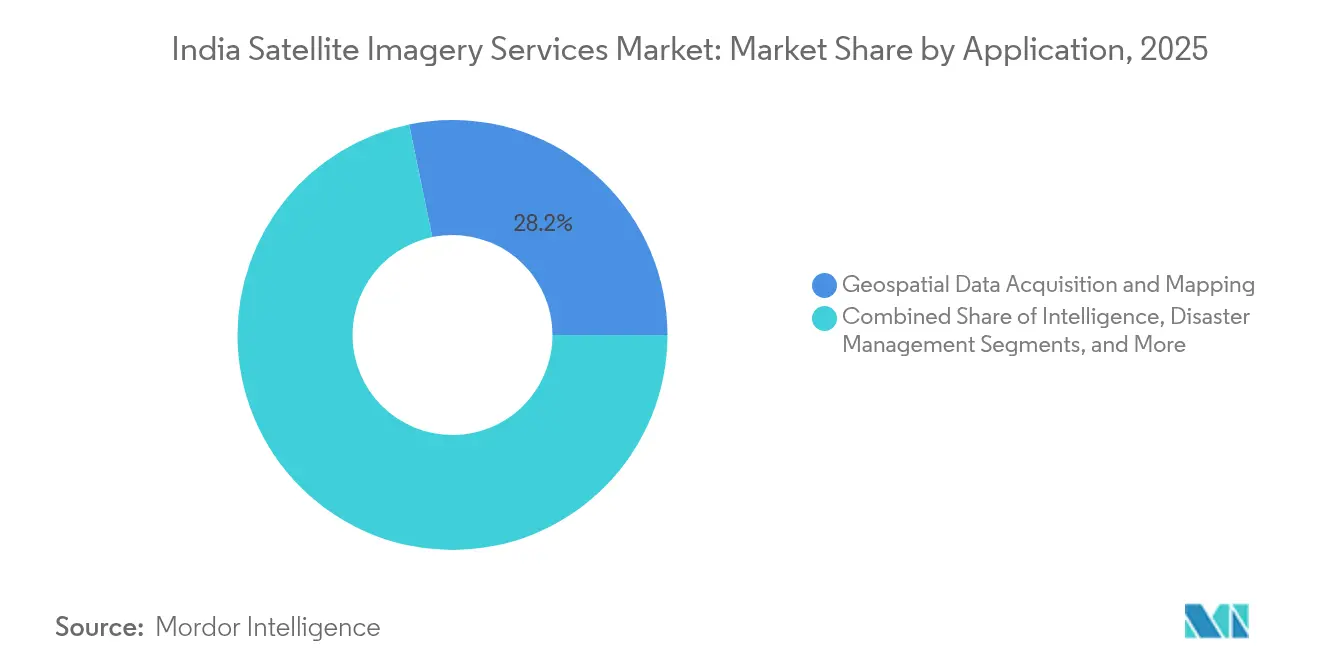
- Nach Anwendung führte Geodatenerfassung und Kartierung im Jahr 2025 mit einem Umsatzanteil von 28,24 %, während Präzisionslandwirtschaft voraussichtlich bis 2031 mit einem CAGR von 17,6 % expandieren wird.
- Nach Endnutzer hielten Regierungsbehörden im Jahr 2025 einen Marktanteil von 41,88 % am Markt für Satellitenbild-Dienstleistungen in Indien, während Finanzdienstleistungen und Versicherungen den höchsten prognostizierten CAGR von 18,02 % bis 2031 verzeichnen.
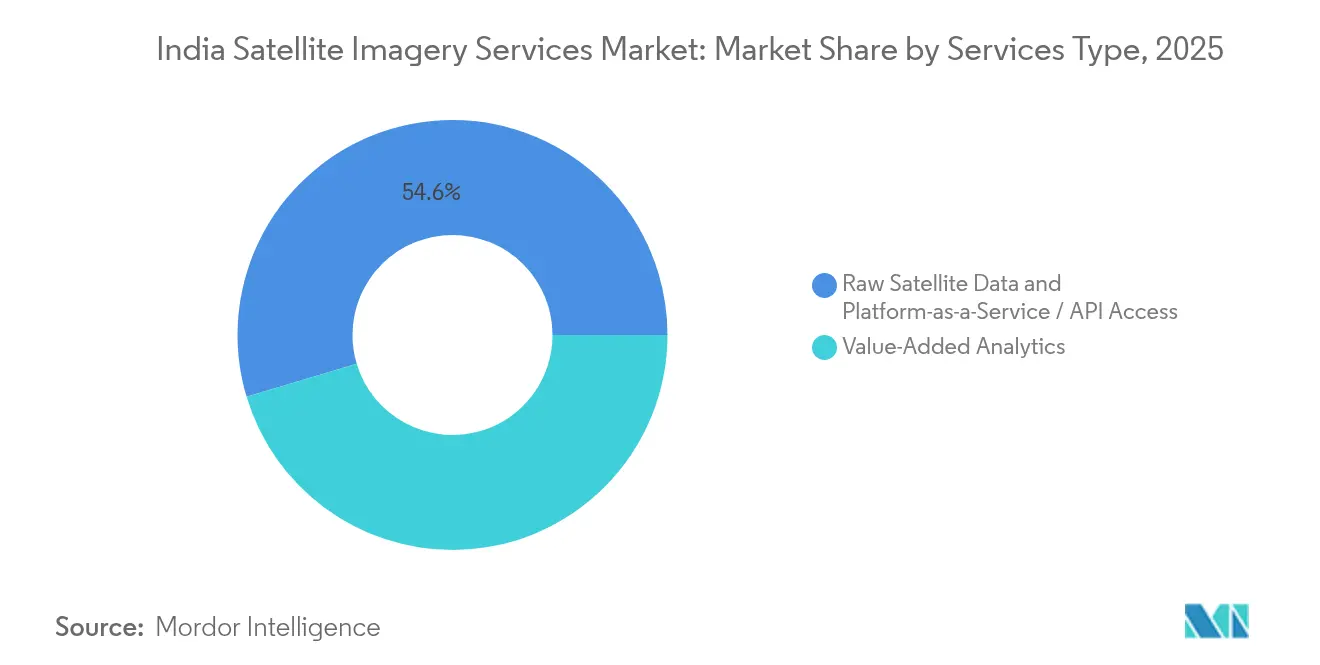
- Nach Dienstleistungsart entfiel auf Mehrwertanalytik im Jahr 2025 ein Anteil von 45,36 % an der Marktgröße für Satellitenbild-Dienstleistungen in Indien; Plattform-als-Dienstleistung/API-Zugang wächst bis 2031 mit einem CAGR von 18,15 %.
- Nach Bildgebungsart erfassten hochauflösende Daten (0,5–1 m) im Jahr 2025 38,12 % der Einnahmen im Markt für Satellitenbild-Dienstleistungen in Indien, und hyperspektrale Bildgebung schreitet im gleichen Zeitraum mit einem CAGR von 17,85 % voran.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Öffentlich-private Erdbeobachtungs-Satellitenstarts nach 2025 | +3.2% | National; Cluster in Bengaluru und Hyderabad | Mittelfristig (2–4 Jahre) |
| Digitalisierungsprogramme für Verteidigung und Grenzmanagement | +4.1% | Nördliche und östliche Grenzen, Küstenstreifen | Langfristig (≥ 4 Jahre) |
| Subventionsprogramme für Präzisionslandwirtschaft (e-NAM 2.0, Digitale Landwirtschaftsmission) | +2.8% | Punjab, Haryana, Uttar Pradesh, Maharashtra | Kurzfristig (≤ 2 Jahre) |
| Vorgeschriebene LiDAR-basierte Stadtplanung für Smart Cities 2.0 | +1.9% | 100 ausgewiesene Smart Cities | Mittelfristig (2–4 Jahre) |
| Upgrade-Fahrplan für Cat-6-Zyklonfrühwarnung | +1.4% | Ostküsten- und Westküstenstaaten | Kurzfristig (≤ 2 Jahre) |
| Satelliten-IoT-Rückkanal für landesweite 5G-Verdichtung | +2.1% | Ländliche und abgelegene Bezirke | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Öffentlich-private Erdbeobachtungs-Satellitenstarts nach 2025
IN-SPACe-Genehmigungen öffneten den Startmarkt für private Unternehmen und ermöglichten Konstellationen wie den dreiteiligen hyperspektralen Cluster von Pixxel, der im Januar 2025 gestartet wurde. Risikofinanzierung in Verbindung mit einer öffentlich-privaten Ausschreibung von Rs 1.500 Crore zieht globale Hauptauftragnehmer und lokale Start-ups an, was die Wiederbesuchszeiten auf sub-tägliche Fenster senkt. Günstigerer Zugang senkt die Eintrittsbarrieren für Versicherer, Agritech-Unternehmen und Logistikbetreiber und erweitert den Markt für Satellitenbild-Dienstleistungen in Indien. Partnerschaften mit BlackSky und Thales Alenia Space bringen fortschrittliche Aufgabenzuweisung und Cloud-Bereitstellungsfähigkeiten ein und stärken die inländische Analysetiefe. Infolgedessen wird das Bildangebot die historische Nachfrage übersteigen und die Marktdynamik von Datenknappheit auf mehrwertorientierte Differenzierung ausrichten.
Digitalisierungsprogramme für Verteidigung und Grenzmanagement
Das SBS-3-Programm, das 52 Satelliten umfasst, sichert eine dauerhafte Finanzierung für Allwetterüberwachung entlang umstrittener Grenzen. Doppelnutzungsnutzlasten erzeugen kommerzielle Ausstrahlungseffekte, insbesondere in den Bereichen Infrastruktursicherheit und Ressourcenüberwachung, wodurch der Markt für Satellitenbild-Dienstleistungen in Indien vertieft wird. Intersatelliten-Verbindungen und KI-fähige Onboard-Verarbeitung verkürzen Entscheidungsschleifen von Stunden auf Minuten und befeuern die Nachfrage nach nahezu-Echtzeit-Analyse-Dashboards. Klauseln zur inländischen Beschaffung fördern den Technologietransfer zu privaten Herstellern und erhöhen den lokalen Anteil bei optischen, SAR- und Antriebsteilsystemen. Der anhaltende Rhythmus militärischer Starts sichert Grundkapazitäten, die private Kunden in Friedenszeiten opportunistisch leasen können.
Subventionsprogramme für Präzisionslandwirtschaft (e-NAM 2.0, Digitale Landwirtschaftsmission)
Eine Haushaltsallokation im Rahmen der Digitalen Landwirtschaftsmission verknüpft Landwirtschaftsregister mit satellitengestützten Erntekennzahlen und verlagert die Subventionsauszahlung von flächenbasierten Normen auf pixelgenaue Überprüfung.[1]Das Sentinel-1-Pilotprojekt in Tamil Nadu validierte eine Auszahlungsbeschleunigung um 30 Tage und katalysierte die Einführung in anderen Agrarstaaten. Der politische Anreiz veranlasst Kreditgeber und Versicherer, Ertragsprognosen zum Saisonende direkt in das Underwriting zu integrieren und so den adressierbaren Nutzerkreis über agronomische Abteilungen hinaus zu erweitern. Da ISO-19115-Metadatenstandards verpflichtend werden, senken interoperable Datenpipelines die Integrationskosten und unterstützen eine breitere Umsetzung in 400 Bezirken. Erhöhte Bildgebungsfrequenz ermöglicht Schädlings- und Feuchtigkeitswarnungen und schafft damit wiederkehrende Abonnementumsätze für Analytikanbieter.
Vorgeschriebene LiDAR-basierte Stadtplanung für Smart Cities 2.0
Überarbeitete Smart-Cities-Richtlinien schreiben LiDAR-gestützte Ortho-Bildgebung als Basiskarte für Zonierung, Versorgungseinrichtungen und Verkehrskorridore vor. Zentrale Fördermittel von Rs 48.000 Crore finanzieren die Beschaffung und schaffen eine vorhersehbare Ausschreibungspipeline, die den Markt für Satellitenbild-Dienstleistungen in Indien trägt. Pilotprogramme wie NAKSHA demonstrieren eine um 50 % schnellere Genehmigungserteilung, sobald Geoinformationsebenen integriert sind, was kommunale Körperschaften dazu bewegt, mehrjährige Bildgebungsverträge abzuschließen. Satellitenabdeckung bietet eine kosteneffektive Ergänzung zu Drohnenerhebungen für die Veränderungsdetektion über weitläufige städtische Flächen. Die Richtlinie schreibt zudem offene Web-GIS-Portale vor, die Bildgebungsdienstleistungen in bürgerorientierte Anwendungen einbetten und die Nutzerbasis erweitern.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Gebührenbasierter Zugang zu IRS-Bildgebung unter 1 m unterhalb des Basiswerts von 2018 | −2.1% | Landesweites kommerzielles Segment | Kurzfristig (≤ 2 Jahre) |
| Datenlokalisierung und Verzögerungen bei behördenübergreifenden Genehmigungen | −1.8% | Landesweit, grenzüberschreitende Transaktionen | Mittelfristig (2–4 Jahre) |
| Eingeschränkte Interoperabilität zwischen staatlich betriebenen Datenportalen | −1.3% | Digital rückständige Bundesstaaten | Mittelfristig (2–4 Jahre) |
| Mangel an hyperspektralen Bildanalysten | −0.9% | Bengaluru, Hyderabad, Pune | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gebührenbasierter Zugang zu IRS-Bildgebung unter 1 m unterhalb des Basiswerts von 2018
NewSpace India Limited stellte Sub-Meter-Archive auf ein kostenpflichtiges Modell um und erhöhte damit die Einstandskosten für Agritech-, Forstwirtschafts- und Stadtplanungs-Start-ups.[2]Start-ups wägen nun ab, ob sie für veraltete indische Daten zahlen oder frischere ausländische Bildgebung beziehen, was den inländischen Kapazitätsaufbau untergräbt. Obwohl die Nationale Geoinformationsrichtlinie Vorabbewilligungshürden beseitigt, besteht die Finanzierungslücke, bis private Konstellationen ausreichend skaliert sind, um die Inlandspreise zu senken.
Datenlokalisierung und Verzögerungen bei behördenübergreifenden Genehmigungen
Projekte, die grenzüberschreitende Bildgebungsübertragungen beinhalten, unterliegen überlappender Prüfung durch das Raumfahrtministerium und das Verteidigungsministerium, was Vertragszyklen um drei bis sechs Monate verlängert. Unsicherheit schreckt einige internationale Versicherer und Rohstoffhändler davon ab, indische Datenfeeds zu integrieren, was die Exporteinnahmen einschränkt. Der Ausschuss zur Förderung geoinformatischer Daten verspricht eine einheitliche Genehmigungsstelle, doch der operative Rollout schreitet langsam voran.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Staatlich geführte Kartierungsdominanz weicht landwirtschaftlichem AufwärtspotenzialGeodatenerfassung und Kartierung vereinnahmte 2025 28,24 % der Einnahmen, was den Modernisierungsschub bei Grundbuchregistern und landesweiten Katastererhebungen widerspiegelt. Der Markt für Satellitenbild-Dienstleistungen in Indien profitiert von vorhersehbaren staatlichen Beschaffungszyklen, die eine Grundauslastung für optische, SAR- und LiDAR-abgeleitete Produkte sicherstellen. Verpflichtende eindeutige Landparzellen-IDs für 620.000 Dörfer erhöhen die jährliche Nachfrage nach orthorektifizierten Mosaiken, während Landentwicklungsbehörden Zeitreihenschichten für Vermögensprüfungen hinzufügen. Gleichzeitig integrieren Katastrophenschutzbehörden hochfrequente Bildgebung in Zyklonvorsorgeabläufe und wandeln episodische Projekte in mehrjährige Dienstleistungsverträge um.
Präzisionslandwirtschaft expandiert mit einem CAGR von 17,6 %, da Subventionsauszahlungen auf parzellenebene Indikatoren umgestellt werden. Satellitengestützte Nährstoffmängelkarten ersetzen pauschale Düngemittelnormen und bewegen Düngemittelunternehmen dazu, Bildgebungskäufe zu finanzieren. Genossenschaftsbanken betten saisonale Biomassewerte in Kreditanwendungen ein und erweitern den ländlichen Fußabdruck des Marktes für Satellitenbild-Dienstleistungen in Indien. Im Laufe der Zeit gleicht die anhaltende Agrar-Nachfrage die allmähliche Reifung der Kartierung aus, diversifiziert die Einnahmequellen auf preissensiblere Nutzergruppen und bewahrt dabei hochmargige Analysemöglichkeiten.



Nach Endnutzer:
Finanzdienstleistungen stören die langjährige staatliche DominanzStaatliche Käufer machten 2025 41,88 % des Umsatzes aus, gestützt durch Verteidigungs-, Ländlichen Entwicklungs- und Smart-City-Ausgaben, die auf schlüsselfertige Bildgebungspakete angewiesen sind. Zentrale Behörden kaufen landesweite Lizenzen statt projektspezifischer Kacheln, was das Volumenwachstum stützt, aber bei Neuausschreibungen Preisdruck ausübt. Trotz Haushaltsstärke hinterlässt die Beschaffungsrigidität Lücken, die agile private Kunden nutzen können.
Finanzdienstleistungen und Versicherungen sind auf dem Weg zu einem CAGR von 18,02 %, gespeist durch Ernteertrags-Indizes, Immobilienrisikowerte und Echtzeit-Überflutungswarnungen. Auf Sentinel-1 basierende Entschädigungsmodelle verkürzen die Schadensabwicklungsverzögerungen um 40 % und veranlassen Versicherer, saisonlange Überwachungs-Feeds zu abonnieren. Banken wenden ähnliche Analysen auf Hypothekenportfolios an und monetarisieren geoinformatische Risiko-Dashboards. Da transaktionsbasierte Preisgestaltung kapitalintensive Lizenzierung ablöst, vertiefen wiederkehrende Einnahmen die Bindung innerhalb des Marktes für Satellitenbild-Dienstleistungen in Indien.
Nach Dienstleistungsart:
Analytik dominiert, während APIs den Zugang demokratisierenMehrwertanalytik lieferte 2025 45,36 % des Umsatzes und bestätigt, dass Interessenträger zunehmend für Erkenntnisse statt für Pixel zahlen. Verteidigungsbehörden verlangen Veränderungserkennungsalgorithmen, die Eingriffe automatisch kennzeichnen, während Agrarunternehmen Erntezustandswerte bevorzugen, die in ERP-Oberflächen integriert sind. Prämien werden Anbietern zuteil, die branchenspezifische Taxonomien und vortrainierte Modelle anbieten.
Plattform-als-Dienstleistung- und API-Kanäle wachsen mit einem CAGR von 18,15 %. ISROs Bhuvan und Start-up-Cloud-Stacks bieten standardisierte Endpunkte, mit denen Entwickler Katasterschichten, SAR-Vorschaubilder und Spektralindizes direkt in mobile Anwendungen einbetten können. Mikrodienste reduzieren den Datentechnik-Aufwand und erschließen kleine, aber zahlreiche Nutzergruppen – von Mikrofinanzbeauftragten bis hin zu Telekommunikationsturm-Prüfern – und verbreitern damit die Margenbasis des Marktes für Satellitenbild-Dienstleistungen in Indien.

Nach Bildgebungsart:
Hochauflösende Standardprodukte stehen vor hyperspektraler DisruptionHochauflösende Optik (0,5–1 m) blieb mit einem Anteil von 38,12 % das Arbeitspferd und ist unverzichtbar für Grundbuchtitel, Versorgungseinrichtungen und Verkehrskorridor-Prüfungen. Ein kontinuierlicher Preisrückgang pro Quadratkilometer hält die Auslastung hoch, auch wenn die Wiederbesuchserwartungen steigen. SAR schließt Allwetterlücken, erheblich verbessert nach dem NISAR-Start 2025, und fügt Deformations- und Biomassewerte zu Überwachungspaketen hinzu.
Hyperspektrale Bestände werden voraussichtlich alle anderen Modalitäten mit einem CAGR von 17,85 % übertreffen. Mit mehr als 150 Bändern liefern Pixxel-Datensätze Erkenntnisse zur Materialzusammensetzung, die für die Erkennung von Stickstoffstress und mineralische Prospektion unverzichtbar sind. Analytikanbieter integrieren diese Datenwürfel mit maschinellen Lernpipelines und beschleunigen die Merkmalsextraktion. Die Komplexität treibt die Nachfrage nach cloud-nativer Verarbeitung und verstärkt die Plattformwachstumsdynamik innerhalb des Marktes für Satellitenbild-Dienstleistungen in Indien.
Geografische Analyse
Nördliche Bundesstaaten wie Punjab, Haryana und Uttar Pradesh treiben die Einführung der Präzisionslandwirtschaft voran und nutzen Subventionen der Digitalen Landwirtschaftsmission zur Finanzierung saisonaler NDVI-Überwachung und Schädlingswarndienste. Beständige Weizen- und Reisanbauflächen bieten stabile, wiederkehrende Nachfrage und helfen Anbietern, die Kosten für Bodenkalibrierung zu amortisieren. Rajasthan und Himachal Pradesh beschaffen zunehmend SAR-basierte Bodenfeuchtigkeitsdaten zur Optimierung der Tröpfchenbewässerungsplanung und diversifizieren damit Kundenportfolios.
Westindien, angeführt von Maharashtra und Gujarat, bündelt industrielle Anwendungsfälle rund um Smart-City-Ausbauten, Raffinerieanlageüberwachung und hafengebundene Logistikkorridore. Das staatliche Fernerkundungszentrum Maharashtras standardisiert vierteljährliche Ortho-Mosaike für 36 Bezirke und sichert damit mehrjährige Verträge, die den Markt für Satellitenbild-Dienstleistungen in Indien vertiefen. Das Gujarat Maritime Board schreibt nun SAR-Sweeps zur Ölschadensdetektierung entlang 1.600 km Küstenlinie vor und fügt abonnementbasierte Einnahmen hinzu.
Südindien fungiert als Technologieinkubator: Bengaluru beherbergt Pixxel, SatSure und Dhruva Space, während Hyderabad SAR- und IoT-Satelliten anzieht. Der Zugang zu ISROs Testeinrichtungen und einem Pool an Ingenieurtalenten ermöglicht Prototypeniterationen zu niedrigeren Kosten. Die Erntevericherungspiloten in Tamil Nadu demonstrieren nutzungsbasierte Modelle und ziehen Versicherer aus Andhra Pradesh und Telangana an. Die Dichte der Start-up-Cluster fördert gegenseitiges Lernen und beschleunigt die Markteinführungszeit für API-Produkte.
Ost- und Küstengürtel betonen das Katastrophenschutzmanagement. Odisha, Andhra Pradesh und Westbengalen integrieren Zyklonbahn-Vorhersagen in dorfebene Evakuierungsanwendungen und benötigen optische Bildgebung mit 30-Minuten-Aktualisierung während des Monsuns. Assam und Arunachal Pradesh, an porösen Grenzen gelegen, setzen hochauflösende und SAR-Überlagerungen zur Verfolgung von Truppenbewegungen ein und stärken so die verteidigungsgetriebene Nachfrage innerhalb des Marktes für Satellitenbild-Dienstleistungen in Indien.
Regulatorisches Umfeld
Indiens Satellitenbilddienste operieren unter dem Department of Space (DOS) und der Indian Space Policy 2023, wobei das Indian National Space Promotion and Authorization Centre (IN-SPACe) als zentrale Anlaufstelle positioniert ist, um die Aktivitäten nichtstaatlicher Akteure (NGE) in den Bereichen Satellitenbetrieb, Bodenanlagen und Verbreitung von Fernerkundungsdaten zu genehmigen. Innerhalb dieses Rahmens unterliegt die Verbreitung hochauflösender Fernerkundungsdaten den Genehmigungsanforderungen von IN-SPACe, was die Governance rund um sensible Datensätze verschärft, während private Beteiligung über einen definierten Genehmigungsweg weiterhin möglich bleibt.
Auch der kommerzielle Zugang und die Preisgestaltung werden durch institutionelle Rollen geprägt. NewSpace India Limited (NSIL), der kommerzielle Arm der ISRO, ist der bestimmte Kanal für die Verbreitung von Indian Remote Sensing (IRS)-Daten (einschließlich höher aufgelöster Produkte), während staatliche Nutzer bestimmte niedriger aufgelöste Datensätze zu Vorzugskonditionen erhalten. Für Dienstanbieter liegt der Compliance-Schwerpunkt auf der Genehmigung, der sicherheitsbezogenen Handhabung hochauflösender Bilddaten sowie dem Umgang mit Datenlokalisierung und behördenübergreifenden Freigaben, die die Vertragslaufzeiten für grenzüberschreitende Übertragungen verlängern können.
Wettbewerbslandschaft
Marktkonzentration
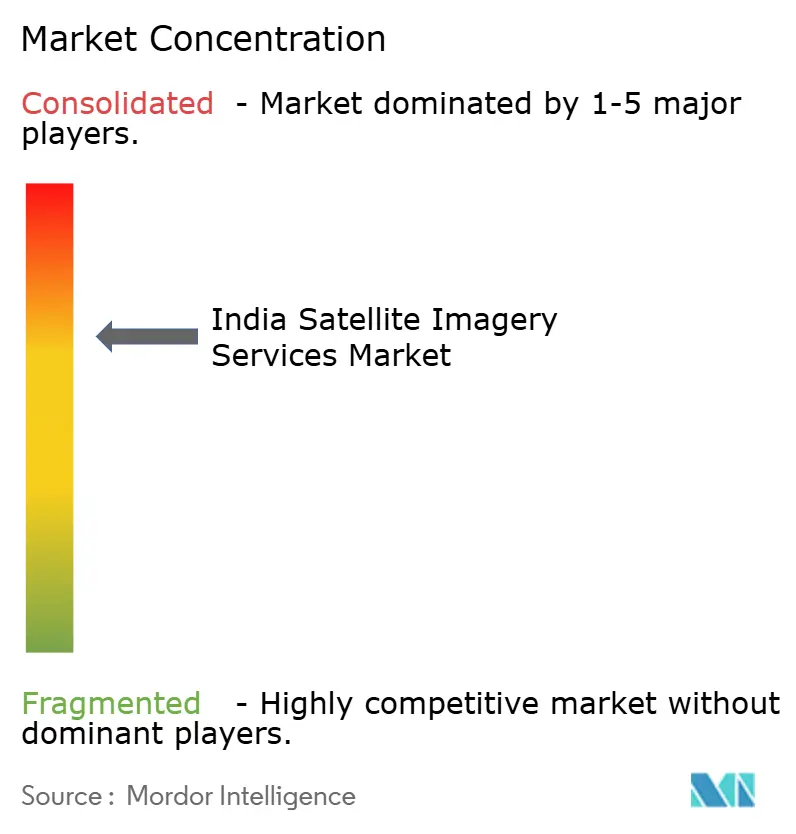
Etablierte Akteure wie Antrix Corporation, RMSI und Genesys International nutzen bestehende Bodenstationnetzwerke und staatliche Verbindungen, um Großdatenverträge zu gewinnen. Dennoch innovieren Newcomer wie Pixxel, SatSure und Dhruva Space mit hyperspektralen Sensoren, analytikorientierten Geschäftsmodellen und agilen Aufgabenzuweisungsschnittstellen. Partnerschaften mit globalen Unternehmen – BlackSky für Konstellationsbetrieb, Thales Alenia Space für die Busherstellung – bringen fortschrittliche Fähigkeiten ein und verringern Technologielücken.
Finanzierungsströme spiegeln Vertrauen wider: Indische Raumfahrttechnologie-Start-ups zogen 2023 USD 126 Millionen an, ein Anstieg von 7 % gegenüber dem Vorjahr. Konstellationsbetreiber integrieren vertikal und bieten Bildgebung, Analytik und gehostete Nutzlasten in einem einzigen Abonnement an, wodurch sie sich von datenexklusiven Bestandsakteuren abheben. Unterdessen kontern Altunternehmen mit der Integration von KI-Engines; die Zusammenarbeit von Genesys International mit SatSure exemplifiziert die Portfolioerweiterung in dreidimensionale digitale Zwillinge.
Regulatorische Expertise ist ein Wettbewerbsvorteil. Start-ups, die frühzeitig IN-SPACe-Genehmigungen erhalten, beschleunigen Starts und umwerben ausländische Versicherer, die souveränitätskonforme Datenströme suchen. Die Einhaltung von ISO-19115- und OGC-Standards senkt die Integrationsreibung für Unternehmenskunden und positioniert konforme Anbieter günstig in wachstumsstarken Branchen wie Finanzdienstleistungen. Insgesamt verlagert sich der Wettbewerb von Sensorauflösungswettbewerben hin zu multimodalen, API-gesteuerten Analyseökosystemen, die den langfristigen Kundenwert im Markt für Satellitenbild-Dienstleistungen in Indien maximieren.
Marktführer für Satellitenbild-Dienstleistungen in Indien
-
Airbus SE
-
Antrix Corporation Limited
-
Hexagon AB
-
RMSI Private Limited
-
Genesys International Corporation Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Markt für Satellitenbilddienste Unternehmen in diesem Bericht
- Airbus SE
- Genesys International Corporation Limited
- Antrix Corporation Limited
- Hexagon AB
- RMSI Private Limited
- Maxar Technologies Inc.
- C.E. Info Systems Limited (MapmyIndia)
- Rolta India Limited
- Quantduo Technologies Private Limited
- GIS Consortium India Private Limited
- SatSure Analytics India Private Limited
- Planet Labs PBC
- Pixxel Space Technologies Private Limited
- Capella Space Corp.
- BlackSky Technology Inc.
- Satellogic USA Inc.
- NewSpace India Limited
- Spatial Views Private Limited
- GeoSpoc Geospatial Services Private Limited
- Earth-i Limited
- Kawa Space Private Limited
Lesen Sie die Analyse der indische Satellitenbilddienste-Unternehmen
Marktchancen und Zukunftsaussichten
Eine klare Chance bildet sich dort, wo politisch getriebene Liberalisierung auf beschaffungsbedingte Nachfrage trifft. Die Indian Space Policy 2023 und die National Geospatial Policy 2022 betonen die heimische Produktion und Nutzung von Geodaten, was stadtweite digitale Zwillinge und 3D-Stadtmodelle unterstützt, die zu den im Bericht schnell wachsenden Themen rund um Analytik und Plattform-/API-Bereitstellung passen. Die aktiven Interessenbekundungsverfahren (EOI) von NSIL für hochauflösende Satellitenbilder und DEM-Lieferungen deuten zudem auf einen strukturierten Weg für kommerzielle Anbieter hin, an regierungsbezogener Nachfrage zu partizipieren und wiederholbare Vertriebs- und Lizenzmodelle aufzubauen.
Es besteht weiterhin Freiraum für konforme, hochauflösende und nahezu echtzeitfähige Liefersysteme für Unternehmen, die souverän ausgerichteten Datenzugang mit modernen Entwicklerworkflows wünschen. Die Genehmigungsregelung von IN-SPACe für sehr hochauflösende Daten macht Governance und Prüfbarkeit zu einem Differenzierungsmerkmal für Anbieter, die sichere Verarbeitung, standardisierte Metadaten und kontrollierte Verbreitung bieten. Auf der Nachfrageseite schafft der bevorzugte Zugang für staatliche Stellen zu Daten unter 5 m in Verbindung mit transparenter Preisgestaltung für NGEs Raum für Hybridangebote, bei denen Anbieter kostenpflichtige hochauflösende Eingaben mit wertschöpfender Analytik und API-Zugang für Versicherer, Infrastrukturbetreiber und Versorgungsunternehmen bündeln, die operative Entscheidungen statt einmaliger Kartenaktualisierungen benötigen.
Neueste Industrielle Entwicklungen in Indischer Markt für Satellitenbilddienste
- Juli 2026: Dhruva Space sichert sich eine Investition von 60 Crore Rs von Antariksh Venture Capital Fund, um die Satellitenfertigung und Raumfahrtinfrastruktur-Kapazität zu erweitern. Die Investition stärkt Indiens privaten Raumfahrt-Fertigungsstack und ermöglicht eine höhere EO-Datenproduktion für Überwachungs- und Analytikdienste.
- Dezember 2025: Genesys International startete ein 3D-Untergrundkartierungsprojekt für sechs von der Adani Group betriebene Flughäfen und setzte dabei 3D-Bodenradarsysteme ein, die mit hochpräzisem LiDAR und Satellitenauflösungsdaten integriert sind. Das Projekt stärkt margenstarke Analytikdienste und erweitert unternehmensgerechte Geodatenangebote für Flughäfen, wodurch die Zusammenarbeit mit dem Privatsektor bei kritischen Infrastrukturprojekten vertieft wird.
- Oktober 2024: Genesys International gab eine Partnerschaft mit SatSure bekannt, um 3D-Digital-Twin- und LiDAR-Kartierung mit Satellitenfernerkundung und KI-gestützten Plattformen zu integrieren. Die Zusammenarbeit stärkt die Fähigkeiten des KI-gestützten Geodaten-Ökosystems und unterstützt Cross-Selling in den Bereichen Luftfahrt, Forstwirtschaft, Katastrophenmanagement und Versorgungswirtschaft.
Indischer Markt für Satellitenbilddienste Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus der Bereitstellung von Satellitenbildern und damit verbundenen Lieferdiensten für Kunden in Indien, einschließlich Zugang, Auftragserteilung, Datenlieferung und grundlegender bildfertig aufbereiteter Ausgaben, die auf Vertrags- oder Abonnementbasis verkauft werden.
Ausschlüsse aus dem Umfang: Nicht enthalten sind Satellitenherstellung, Startdienste, Bodenstation-Hardware oder nachgelagerte reine Analysearbeiten, wenn Bildmaterial nicht Teil des erbrachten kommerziellen Dienstes ist.
Segmentierungsübersicht
- Nach Anwendung
- Geodatenerfassung und Kartierung
- Natürliches Ressourcenmanagement
- Überwachung und Sicherheit
- Naturschutz und Forschung
- Katastrophenschutzmanagement
- Geheimdienstinformationen
- Stadtplanung und Smart Cities
- Präzisionslandwirtschaft
- Nach Endnutzer
- Regierung
- Bau und Infrastruktur
- Transport und Logistik
- Militär und Verteidigung
- Forstwirtschaft und Landwirtschaft
- Energie und Versorgungseinrichtungen
- Finanzdienstleistungen und Versicherungen
- Sonstige Endnutzer
- Nach Dienstleistungsart
- Rohe Satellitendaten
- Mehrwertanalytik
- Plattform-als-Dienstleistung / API-Zugang
- Nach Bildgebungsart
- Auflösung
- Sehr hoch (unter 0,5 m)
- Hoch (0,5–1 m)
- Mittel (1–5 m)
- Niedrig (über 5 m)
- Spektralmodalität
- Optisch
- Synthetisches Apertur-Radar (SAR)
- Hyperspektral
- Auflösung
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wird eingesetzt, um das Betriebsumfeld zu kartieren und Annahmen zu Nachfrage- und Angebotssignalen zu verankern, die den Bildverbrauch in Indien prägen. Wir stützten uns auf öffentliche Quellen wie ISRO- und IN-SPACe-Veröffentlichungen, politische Hinweise der indischen Regierung zu Geoinformation und Fernerkundung, Aktualisierungen des Survey of India sowie Datenportale, die Statistiken zu Landwirtschaft, Landnutzung und Katastrophen veröffentlichen.
Wir haben auch offene technische Publikationen und Tagungsbeiträge (wie IEEE und andere begutachtete Fachzeitschriften) ausgewertet, um Auflösungstrends, Wiederholungszyklen und typische Produktformate zu verstehen, was dazu beiträgt, den Dienstleistungsumfang praxisnah zu halten. Jahresberichte von Unternehmen, Investorenpräsentationen, renommierte Pressemitteilungen und Ausschreibungsbekanntmachungen wurden genutzt, um das Vertragsverhalten und die Bündelung von Dienstleistungen zu erfassen. Bei Bedarf wurden unsere kostenpflichtigen Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie Verträge und Ausschreibungen genutzt, um Lücken bei Preisentwicklungen und Transaktionszeitpunkten zu schließen. Die hier aufgeführten Quellen sind illustrativ; viele weitere öffentliche und proprietäre Referenzen wurden ebenfalls verwendet, um Datenpunkte zu erheben, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, wofür Käufer in Indien tatsächlich zahlen, wie häufig Bilder aktualisiert werden und wie sich Dienstleistungspakete je nach Anwendungsfall unterscheiden, bevor die endgültigen Annahmen festgelegt wurden. Wir sprachen mit einer Mischung aus Bilddienstleistern, Vertriebspartnern und großen Endnutzern aus Bereichen wie Verteidigungsunterstützung, Agrarprogramme, Stadtplanung, Infrastrukturüberwachung und Katastrophenschutz, um Volumina und Durchschnittsverkaufspreisbereiche zu überprüfen. Diese Erkenntnisse halfen uns, Lücken aus der Sekundärforschung zu Beschaffungszyklen, Währungsweitergabe und dem typischen Inhalt des vertraglich vereinbarten Liefergegenstands (Auftragserteilung, Archivabfragen oder wiederkehrende Feeds) zu schließen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 38 % | Führungskräfte der obersten Ebene: 12 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 31 % |
| Kleinere Anbieter: 17 % | Manager: 57 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die indischen Nachfragepools aus Anwendungsaktivitäten und Beschaffungsmustern rekonstruiert und dann der Bildaktualisierungshäufigkeit sowie den typischen Ausgaben pro Quadratkilometer oder pro Abonnementpaket zugeordnet wurden. Erst nachdem diese Nachfragesignale festgelegt waren, wurden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, darunter eine Zusammenfassung sichtbarer Dienstleistungsumsätze, soweit gemeldet, Stichproben von Vertragswerten aus öffentlichen Ausschreibungen sowie Plausibilitätsprüfungen des Preises pro Szene im Verhältnis zu erwarteten Bestellvolumina.
Zu den wichtigsten Modelleingaben gehörten der Anteil der Projekte, die neue Auftragserteilung gegenüber Archivbildern erfordern, Wiederholungserwartungen für Programme wie Ernte- und Infrastrukturüberwachung sowie Verschiebungen im Auflösungsmix, die die Stückökonomie beeinflussen. Wir haben auch den Rhythmus staatlicher Ausschreibungen sowie die Aufteilung zwischen einmaliger Kartierung und wiederkehrenden Feeds verfolgt. Da sich die Preisgestaltung verschieben kann, wenn neue Kapazitäten auf den Markt kommen, wurde die Entwicklung der Durchschnittsverkaufspreise mithilfe interviewbasierter Spannen schrittweise angepasst und an beobachteten Vertragszeitpunkten ausgerichtet, anstatt eine pauschale Eskalationsregel anzuwenden.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, unterstützt durch eine leichte multivariate Betrachtung von Treibern wie der Intensität öffentlicher Programmausgaben, privaten Kapazitätserweiterungen im Bereich Erdbeobachtung und der Einführung abonnementbasierter Zugänge. Wo Bottom-up-Daten für kleinere Anbieter unvollständig waren, wurden Abdeckungsfaktoren auf Basis von Interview-Rückmeldungen angewendet und die Ergebnisse mit den Ausgabenmustern der Endnutzer abgeglichen, damit der endgültige Pfad realistisch und reproduzierbar bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, beginnend mit internen Varianzprüfungen über Anwendungen und Dienstleistungstypen hinweg, gefolgt von Konsistenzprüfungen anhand unabhängiger Signale wie Ausschreibungspipelines, politischer Änderungen und gemeldeter Programmeinführungen. Wenn eine Zahl auffällig erscheint, werden zunächst die Annahmen hinter Aktualisierungsrate, Preisgestaltung und Lieferumfang überprüft, und anschließend werden Befragte erneut kontaktiert, um zu bestätigen, ob die Änderung real ist oder auf zeitlichem Rauschen beruht.
Vor der Freigabe wird das Modell von einem weiteren Analysten geprüft, um Einheitenfehler, Doppelzählungen über Dienstleistungspakete hinweg und Probleme bei der zeitlichen Abstimmung von Währungsumrechnungen zu erkennen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten (zum Beispiel größere politische Änderungen oder sprunghafte Veränderungen bei der Beschaffung). Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit der Kunde die aktuellste abgestimmte Sichtweise auf Basis der neuesten verfügbaren Daten erhält.
Vergleich der Schätzung von Mordor Intelligence für den indischen Markt für Satellitenbilddienste mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Satellitenbilddienste in Indien können abweichen, weil das Aktualisierungsdatum, der Monat der Währungsumrechnung und die Preislogik hinter Abonnements gegenber einmaliger Auftragserteilung nicht immer einheitlich behandelt werden. Unterschiede treten auch auf, wenn angrenzende Leistungen einbezogen werden, wie reine Analyseverträge oder breitere Erdbeobachtungsumsätze.
Ein wesentlicher Treiber von Abweichungen ist, wie häufig Durchschnittsverkaufspreise anhand aktueller Vertragssignale neu kalibriert werden, da ältere Preispunkte die Ausweitung von Abonnements unterschätzen oder auftragsintensive Arbeiten überschätzen können. Ein weiterer Treiber ist, ob die Zahlen aus rein indischen kommerziellen Umsätzen aufgebaut werden oder ob staatliche Bildprogramme und Umsätze von Anbietern aus mehreren Ländern eingemischt werden, was den Nenner schnell verändert. In dieser Studie wurden vierteljährliche Prüfungen von Ausschreibungsergebnissen und Transaktionszeitpunkten genutzt, um Währungs- und Durchschnittsverkaufspreisannahmen vor der Festlegung des Basisjahres 2025 zu aktualisieren, was der Grund ist, warum Mordor Intelligence von Schätzungen abweichen kann, die auf älteren Wechselkursen oder konstanten Preisstaffeln basieren.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,33 Milliarden USD (2025) | |
| Regionale Beratungsgesellschaft A | 0,24 Milliarden USD (2023) | Verwendet ein früheres Basisjahr und scheint sich auf historische Dienstleistungsumsätze zu stützen, ohne die neuere Verlagerung hin zu wiederkehrenden Abonnement-Feeds und höheren Wiederholungsanforderungen vollständig zu erfassen. |
| Branchenverband B | 0,29 Milliarden USD (2024) | Vermischt wahrscheinlich einen breiteren Erdbeobachtungsumsatzpool und wendet eine vereinfachte Währungszeitplanung an, was die Indien-Werte merklich verschieben kann, wenn Verträge über verschiedene Monate hinweg abgerechnet werden. |
Die Tabelle zeigt, dass Zeitpunkt- und Umfangsentscheidungen den Großteil der Streuung erklären, nicht nur unterschiedliche Wachstumsansichten. Wenn Aktualisierungsrhythmus, Währungsmonat sowie Abonnement- gegenüber auftragsbasierter Preisgestaltung einheitlich behandelt werden, lässt sich der resultierende Marktwert leichter auf klare Nachfrage- und Ausgabentreiber zurückführen und anschließend auf reproduzierbare Weise aktualisieren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Satellitenbild-Dienstleistungen in Indien?
Der Markt steht im Jahr 2026 bei USD 386,5 Millionen und wird bis 2031 voraussichtlich USD 851,8 Millionen erreichen.
Welches Anwendungssegment wächst innerhalb der indischen Satellitenbildgebung am schnellsten?
Präzisionslandwirtschaft verzeichnet bis 2031 einen CAGR von 17,6 %, angetrieben durch subventionsgebundene Ernte-Überwachung.
Wie schnell adoptieren Finanzinstitutionen Satellitenbildgebung?
Nutzer aus Finanzdienstleistungen und Versicherungen verzeichnen einen CAGR von 18,02 % und nutzen Bildgebung für Risikobewertung und Schadensabwicklung.
Welche Technologie wird die nächste Wachstumswelle antreiben?
Hyperspektrale Bildgebung, die mit einem CAGR von 17,85 % expandiert, ermöglicht materialebene Analysen, die neue Anwendungsfälle erschließen.
Wie konzentriert ist der Wettbewerb?
Die fünf größten Unternehmen vereinnahmen etwas mehr als 60 % des Umsatzes, was auf einer Konzentrationsskala von 1 bis 10 einem moderaten Wert von 6 entspricht.