
Größe und Marktanteil des indischen Medizintourismus-Marktes
Analyse des indischen Medizintourismus-Marktes von Mordor Intelligence
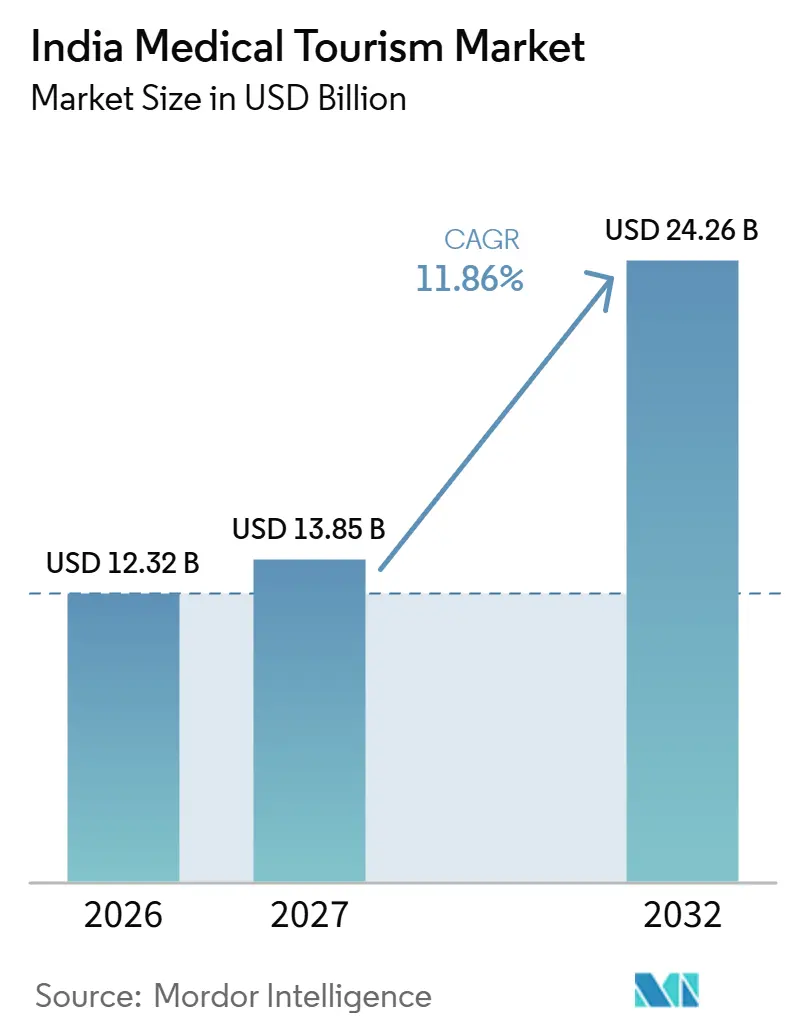
Die Größe des Indien Medizintourismus-Markts wird voraussichtlich von 12,32 Milliarden USD im Jahr 2026 auf 13,85 Milliarden USD im Jahr 2027 steigen und bis 2032 24,26 Milliarden USD erreichen, mit einer CAGR von 11,86 % über 2027–2032.
Indiens Kostenvorteil kann ausländische Patienten anziehen, wenn Facheingriffe mit einem praktikablen klinischen und Reiseangebot verbunden sind. Akkreditierung und Visumszugang können die Attraktivität stärken, während robotergestützte Chirurgie dem Wettbewerb zwischen Krankenhäusern eine Fähigkeitsdimension hinzufügt. Die Störung des Luftverkehrs in Westasien infolge des US-Israel-Iran-Konflikts begann im Februar 2026 und setzte elektive Behandlungsreisen einem unterbrochenen Zugang aus. Anbieter mit robotergestützten und akkreditierten Fachprogrammen konkurrieren daher auf der Grundlage dringender klinischer Bedürfnisse, während preisgetriebene elektive Leistungen das größere Risiko stornierter Reisen tragen.
Wichtigste Erkenntnisse des Berichts
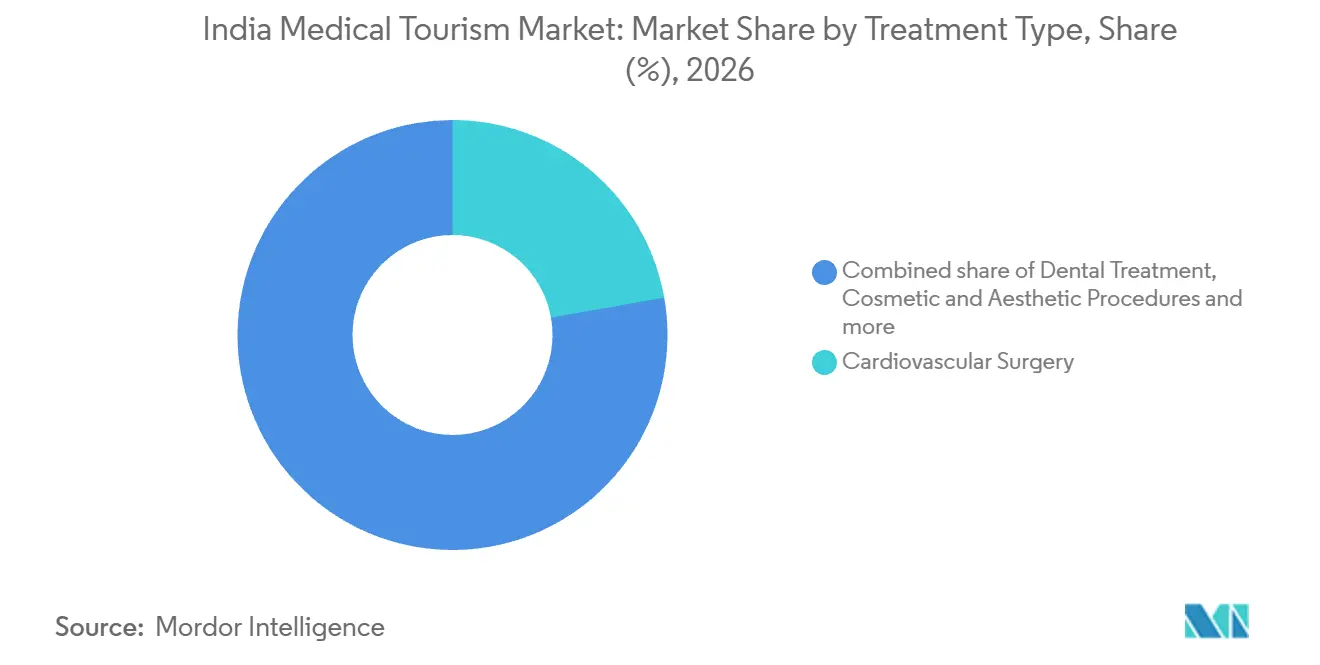
- Nach Behandlungsart führte die Herzchirurgie mit einem Marktanteil von 22,22 % im Indien Medizintourismus-Markt im Jahr 2026, während die Onkologiebehandlung mit einer CAGR von 15,8 % über 2027–2032 am schnellsten wachsen soll.
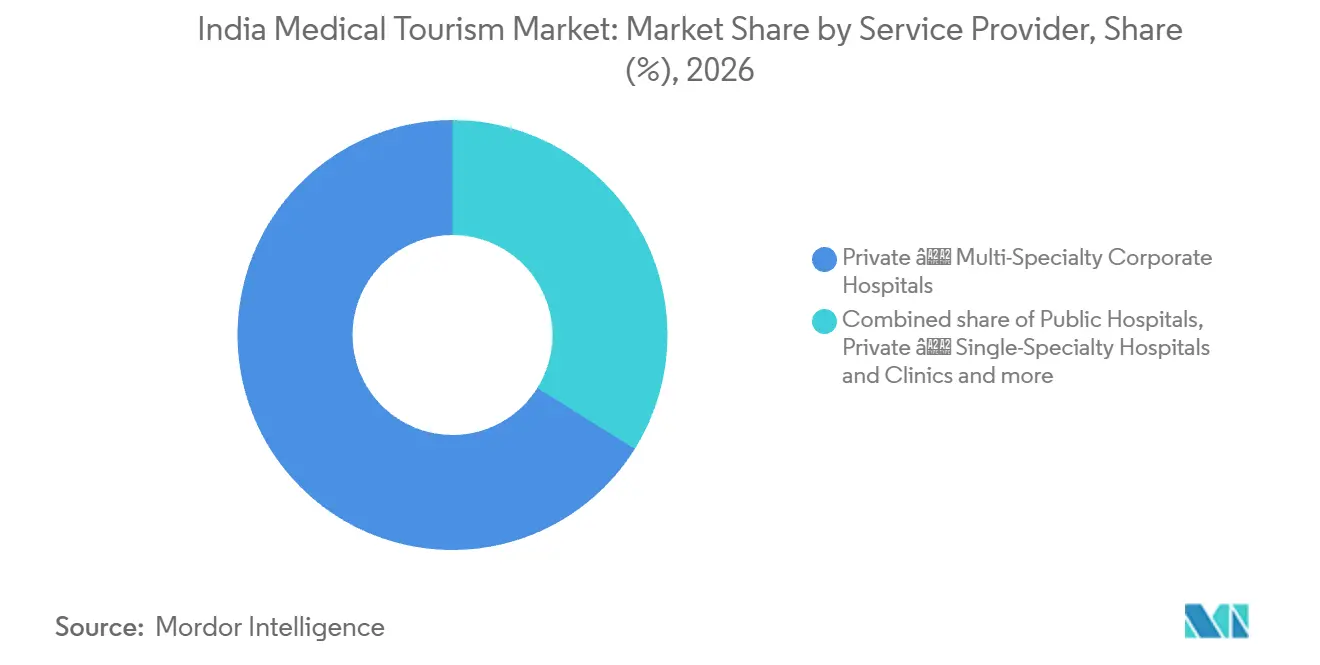
- Unter den Dienstleistungsanbietern hielten private Multispecialty-Krankenhäuser im Jahr 2026 einen Anteil von 66,11 % am Indien Medizintourismus-Markt, und Medizintourismus-Vermittler sollen mit einer CAGR von 14,7 % über 2027–2032 am schnellsten wachsen.
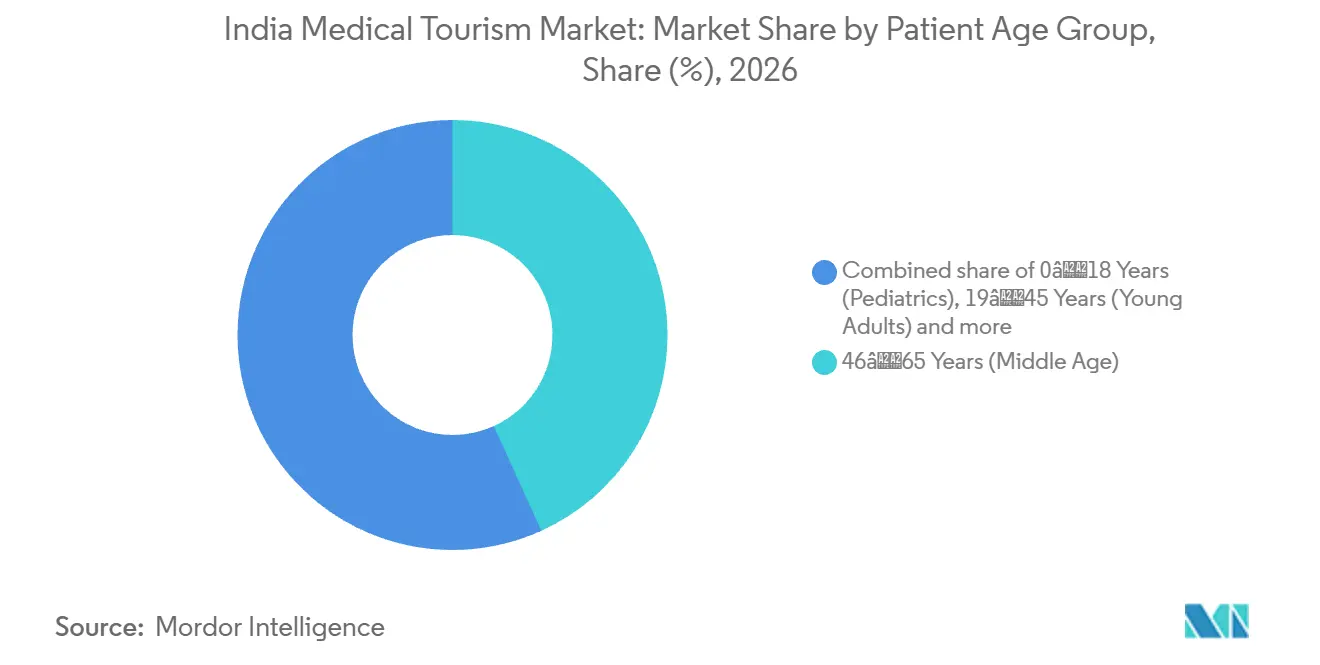
- Patienten im Alter von 46 bis 65 Jahren führten die Altersgruppen-Aufschlüsselung mit einem Marktanteil von 43,22 % im Jahr 2026 an, während Patienten ab 66 Jahren mit einer CAGR von 12,8 % über 2027–2032 am schnellsten wachsen sollen.
- In der Aufschlüsselung nach Patientengeschlecht hielten männliche Patienten im Jahr 2026 mit 55,27 % den größten Marktanteil, während weibliche Patienten mit einer CAGR von 13,1 % über 2027–2032 am schnellsten wachsen sollen.
- Unter den indischen Regionen führte Südindien mit einem Marktanteil von 33,18 % im Jahr 2026, während Ost- und Nordostindien mit einer CAGR von 13,7 % über 2027–2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostenvorteil komplexer Eingriffe gegenüber OECD-Ländern | +4.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Netzwerk JCI/NABH-akkreditierter Krankenhäuser | +3.1% | Landesweit, einschließlich Chennai | Mittelfristig (2–4 Jahre) |
| 'Heal In India'-Kampagne & vereinfachtes E-Medical-Visum | +2.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Einführung fortschrittlicher Robotik & Transplantationstechnologie | +2.5% | Chennai und Bengaluru | Langfristig (≥ 4 Jahre) |
| Auslandsversicherungskooperationen für bargeldlose Behandlung | +1.1% | Mumbai und Kochi | Mittelfristig (2–4 Jahre) |
| Tele-Nachsorgemodelle zur Stärkung des Patientenvertrauens | +0.8% | Pune, Westindien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostenvorteil komplexer Eingriffe gegenüber OECD-Ländern
Krankenhauseinsparungen können Spielraum schaffen, um eine Auslandsbehandlungsreise zu finanzieren, wenn das Angebot den klinischen Bedürfnissen des Patienten entspricht. Im Mai 2026 erklärte die indische Regierung, dass hochwertige Behandlungen häufig deutlich günstiger seien als in vielen Industrieländern. Ein britischer Patient unterzog sich einer beidseitigen Knieprothesen-Operation im Max Smart Super Speciality Hospital in Saket, nachdem der britische National Health Service (NHS) keine gleichzeitige Operation anbieten konnte. In einem Bericht vom August 2026 gab The Medical Travel Company an, dass das Indien-Paket Berichten zufolge etwa 14.000 GBP (18.960 USD) kostete, verglichen mit einem geschätzten Preis von rund 40.000 GBP (54.180 USD) für einen Eingriff im Vereinigten Königreich. Das Indien-Paket umfasste Berichten zufolge Flüge, Unterkunft, Mahlzeiten, Versicherung und klinische Versorgung. Diese Breite macht den Leistungsumfang des Pakets neben dem Behandlungspreis zu einem zentralen Faktor für die Erschwinglichkeit, wenn Patienten die Kosten einer Reise mit ihrer heimischen Option vergleichen.
Wachsendes Netzwerk von JCI/NABH-akkreditierten Krankenhäusern
Ein ausländischer Patient benötigt eine glaubwürdige Grundlage zur Beurteilung eines Krankenhauses, bevor er ein unbekanntes Gesundheitssystem betritt. Im Mai 2026 berichtete die Regierung, dass das National Accreditation Board for Hospitals and Healthcare Providers (NABH) über 1.299 indische Krankenhäuser anhand von mehr als 600 Sicherheitsparametern akkreditiert hatte. Separat erhielt das Kauvery Hospital Vadapalani am 31. Januar 2025 die Joint Commission International (JCI)-Akkreditierung in Chennai.[2] Eine nationale Akkreditierungsbasis dieser Größe und individuelle JCI-Auszeichnungen geben einem ausländischen Patienten eine überprüfbare Qualitätskontrolle, bevor er zwischen Krankenhäusern wählt – insbesondere wenn Einrichtungen vor der Reise nicht besichtigt werden können. Krankenhäuser ohne eine der beiden Akkreditierungen haben es schwerer, ihre Sicherheitsaussage gegenüber ausländischen Patienten zu belegen.
„Heal in India”-Kampagne und vereinfachtes e-Medical-Visa
Eine internationale Behandlung erfordert eine praktikable Reise sowohl für den Patienten als auch für eine begleitende Pflegeperson. Im Mai 2026 beschrieb die Regierung „Heal in India” als Initiative, die Indien für eine integrierte und ganzheitliche Gesundheitsversorgung positioniert. Sie berichtete auch, dass die E-Medical-Visum- und E-Medical-Attendant-Visum-Einrichtungen auf Staatsangehörige von 172 Ländern ausgeweitet wurden.[1] Die Abdeckung beider Reisender kann den administrativen Missmatch zwischen der Organisation der Behandlung und der Organisation der wesentlichen persönlichen Unterstützung verringern. Zielortförderung und Visumszugang adressieren daher unterschiedliche Hindernisse: Erstere weckt Interesse, Letzterer ermöglicht es berechtigten Familien, die Reise zu organisieren. Der praktische Gewinn ist ein größerer berechtigter Überweisungspool für Krankenhäuser, die Patienten versorgen, die eine Begleitperson benötigen.
Einführung fortschrittlicher Robotik und Transplantationstechnologie
Die Einführung von Robotik kann die Eingriffe erweitern, für die ein indisches Krankenhaus ausgestattet ist, einschließlich Behandlungen mit einem Spender und einem Empfänger. Apollo Hospitals meldete bis zum 12. Februar 2026 mehr als 8.000 robotergestützte Operationen in mehreren Fachbereichen in Chennai.[3] Ein Bericht vom Juli 2025 beschrieb gleichzeitige Nierentransplantationsoperationen mit separaten Robotersystemen im Fortis Hospital Bannerghatta Road, Bengaluru, an einer 35-jährigen Frau aus Bijapur, Karnataka, und ihrem Bruder, die beide innerhalb einer Woche gut genasen. Der kombinierte Eingriff veranschaulicht, wie die Einführung von Robotik die Organisation einer Transplantationsepisode über das Hinzufügen eines weiteren chirurgischen Geräts hinaus verändern kann. Für eine ausländische Familie, die einen ähnlichen Eingriff in Betracht zieht, könnte die Fähigkeit die Behandlung sowohl eines geeigneten Spenders als auch eines Empfängers in einem Krankenhaus unterstützen. Das Angebot gleichzeitiger robotergestützter Operationen erfordert den Zugang zu separaten Systemen, was ausgestatteten Transplantationszentren ein spezielleres Angebot verschafft als robotergestützte Chirurgie allein.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hygiene- und Sicherheitswahrnehmungsprobleme nach COVID-19 | -1% | Delhi, Nordindien | Kurzfristig (≤ 2 Jahre) |
| Engpässe an Flughäfen und im Landverkehr | -0.8% | Pune, Westindien | Kurzfristig (≤ 2 Jahre) |
| Rupienschwankungen, die den Kostenvorteil untergraben | -0.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Bettenkapazitätsengpass in stark nachgefragten Fachbereichen | -0.5% | Neu-Delhi, Nordindien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hygiene- und Sicherheitswahrnehmungsprobleme nach COVID-19
Sicherheitsbedenken können ein Behandlungsangebot untergraben, selbst wenn das Bedenken außerhalb des Krankenhauses entsteht. Nach einem Brand im Juni 2026 in einem Budgethotel in Delhi, das häufig von ausländischen Staatsangehörigen aufgesucht wird, die medizinische Behandlung suchen, berichteten Interessenvertreter von Patientenfragen zur Unterkunftssicherheit. Sie erwarteten auch eine genauere Prüfung von Sicherheitszertifikaten und Notausgängen, bevor Familien Buchungen vornahmen. Dies schafft eine zusätzliche Entscheidungshürde für einen Patienten, der ein Behandlungsangebot mit den praktischen Bedingungen der nahegelegenen Erholung vergleicht. Das PSRI Hospital erklärte im Juni 2026, dass es Details zu Unterkunftsmöglichkeiten mit gültigen Sicherheitszertifizierungen weitergebe. Solche Informationen können Familien bei der Bewertung von Optionen helfen, aber die Überprüfung der Unterkunft erhöht den Aufwand bei der Organisation einer erschwinglichen Behandlungsreise.
Engpässe an Flughäfen und im Landverkehr
Die Störung des Luftverkehrs in Westasien infolge des US-Israel-Iran-Konflikts begann im Februar 2026 und betraf Routen, die für Behandlungsreisen nach Indien genutzt werden. Die Ruby Hall Clinic in Pune meldete in den 2 Wochen vor dem 19. März 2026 einen Rückgang des internationalen Patientenzustroms um 20 % bis 30 %. Das Krankenhaus meldete mehr Stornierungen elektiver Eingriffe, während Notfall- und Intensivpflegefälle bei Luftraumsperrungen, Flugaussetzungen und steigenden Tarifen mit minimalen Unterbrechungen fortgesetzt wurden. Elektive Behandlungen sind besonders gefährdet, wenn ein Patient die Reise verschieben kann, anstatt eine weniger vorhersehbare Reise zu akzeptieren. Für Krankenhäuser, die diese Nachfrage bedienen, kann ein wettbewerbsfähiges Behandlungsangebot den gestörten Zugang zum Zielort nicht von sich aus beheben. Transportunsicherheit kann daher dazu führen, dass elektive Kapazitäten schwerer zu füllen sind und Patienten mit Umplanungen oder höheren Reisekosten konfrontiert werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsart:
Herzchirurgie-Skalierung und Onkologie-ExpansionDie Herzchirurgie hatte im Jahr 2026 einen Anteil von 22,22 % am Indien Medizintourismus-Markt und war damit das größte Segment. Das Apollo Heart Institute berichtet von mehr als 250.000 Herzoperationen in seinem Netzwerk in Indien. Diese kumulative Größenordnung gibt einem ausländischen Patienten, der Herzprogramme vergleicht, einen messbaren Indikator für chirurgische Erfahrung. Für eine neuere Einheit, die um dieselben komplexen Fälle konkurriert, erfordert der Aufbau eines vergleichbaren Leistungsnachweises die Behandlung von Patienten über einen längeren Zeitraum. Etablierte Herzchirurgie-Netzwerke können daher sowohl auf nachgewiesener chirurgischer Erfahrung als auch auf dem vorgeschlagenen Eingriff konkurrieren.
Die Onkologiebehandlung soll das am schnellsten wachsende Segment sein, mit einer CAGR von 15,8 % über 2027–2032. HealthCare Global Enterprises Limited gab am 19. Mai 2026 die Eröffnung seines Krebskrankenhauses in Nord-Bengaluru mit bis zu 132 Betten bekannt. Die Einrichtung führte Karnatakas ersten Elekta Unity MR-Linac ein, eine Präzisionsstrahlungstherapieplattform. Spezialisierte Kapazitäten werden zu einem stärkeren internationalen Angebot, wenn ein überweisender Kliniker einen Fall identifizieren kann, der die Präzisionsstrahlungsfähigkeit der Einrichtung erfordert. Die Eröffnung verschaffte HCG eine frühe Position in Karnataka für Überweisungen, die MR-geführte Strahlung erfordern, was eine technologiespezifische Fallauswahl wertvoller macht als undifferenzierte Werbung.

Nach Dienstleistungsanbieter:
Unternehmensmaßstab und digitale VermittlungPrivate Multispecialty-Krankenhäuser repräsentierten im Jahr 2026 einen Marktanteil von 66,11 % im Indien Medizintourismus-Markt und waren damit das größte Segment. Zum 30. Juni 2026 verfügte Apollo Hospitals über 8.352 betriebene Betten, ohne Apollo Health and Lifestyle und verwaltete Betten. Die Gesamtauslastung betrug 70 %, verglichen mit 65 % ein Jahr zuvor. Eine breite Bettenbasis kann mehrere Behandlungsteams innerhalb einer institutionellen Beziehung unterstützen. Bei einem größeren Anteil belegter Betten müssen zusätzliche ausländische Aufnahmen um die nach der bestehenden Patientennachfrage verbleibende Kapazität konkurrieren.
Medizintourismus-Vermittler sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 14,7 % über 2027–2032. Im Juni 2025 erwarb Vaidam MediJourney, eine digitale Plattform zur Unterstützung internationaler Patienten, die eine Behandlung in Indien suchen. Die Transaktion schafft eine Möglichkeit, das Dienstleistungsgeschäft des Vermittlers mit einer zusätzlichen digitalen Schnittstelle für internationale Patientenanfragen zu verbinden. MediJourney behielt seine Marke unter Vaidams Eigentümerschaft. Für Vaidam hängt der kommerzielle Wert der Akquisition teilweise davon ab, die Überweisungsangebote der beiden Marken zu differenzieren und überlappende Patientenakquisitionsausgaben zu begrenzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Patientenaltersgruppe:
Führung der mittleren Altersgruppe und Wachstum älterer PatientenPatienten im Alter von 46 bis 65 Jahren bildeten das größte Segment und machten im Jahr 2026 einen Anteil von 43,22 % am Markt aus. Im September 2025 unterzog sich eine 55-jährige kenianische Frau einer Nierentransplantation am Asian Institute of Nephrology and Urology in Hyderabad. Da sie in Kenia keine geeignete Behandlung finden konnte, reiste sie mit ihrer Tochter und Schwester nach Indien, und die Schwester wurde nach Kompatibilitätstests und medizinischen Untersuchungen zur Lebendspenderin. Diese Episode veranschaulicht eine zugangsorientierte Behandlungsentscheidung, bei der ein durchführbarer Facheingriff den Grund für eine Auslandsreise lieferte. Bei Fällen mit einem verwandten Spender erstreckt sich die kommerzielle Beziehung des Krankenhauses sowohl auf die Spenderbewertung als auch auf die Empfängerbehandlung, nicht nur auf den Eingriff beim Empfänger.
Patienten ab 66 Jahren sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 12,8 % über 2027–2032. Im Jahr 2025 behandelte Fortis Escorts, Okhla, eine 72-jährige Frau aus Bangladesch mit robotergestütztem Herzbypass gefolgt von einer Brustkrebsoperation in einer einzigen Sitzung von rund 11 Stunden. Die Patientin wurde nach 12 Tagen in stabilem Zustand entlassen. Der Fall veranschaulicht, warum das Behandlungsangebot für ältere Reisende von der Koordination der Versorgung bei gleichzeitigen Herz- und Krebserkrankungen abhängen kann. Krankenhäuser, die beide Fachbereiche koordinieren können, können daher für die vollständige kardio-onkologische Episode konkurrieren, einschließlich des Erholungsaufenthalts nach einem kombinierten Eingriff.
Nach Patientengeschlecht:
Etablierte männliche Nachfrage und weibliches WachstumMännliche Patienten bildeten das größte Segment und machten im Jahr 2026 55,27 % des Marktes aus. Ein Bericht vom März 2025 beschrieb, wie das Sakra World Hospital in Bengaluru ein großes Meningeom bei einem 34-jährigen internationalen Patienten aus Ghana entfernte. Das Team behandelte seine postoperative Anämie ohne Transfusion in Übereinstimmung mit seinen religiösen Überzeugungen. Der Fall veranschaulicht, wie die Fähigkeit eines Krankenhauses, eine spezifische klinische Einschränkung zu berücksichtigen, für das Behandlungsangebot eines einzelnen ausländischen Käufers von zentraler Bedeutung sein kann. Blutschonendes chirurgisches Fachwissen kann daher ein einzelnes Programm für ausländische Patienten mit Transfusionsbeschränkungen differenzieren.
Weibliche Patienten sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 13,1 % über 2027–2032. Eine kenianische Frau kam am 2. Juli 2025 nach Mumbai zur Brustkrebsbehandlung im Kokilaben Dhirubhai Ambani Hospital, wo sie sich einer Operation und Chemotherapie unterzog. Sie schloss die Strahlentherapie ab, die im Januar 2026 begann. Ihre Behandlung veranschaulicht, wie die Versorgung eines einzelnen ausländischen Patienten sich über mehrere Monate erstrecken kann, was die Anbieterbeziehung über den ersten Eingriff hinaus verlängert. Bei solchen Episoden können Folge-Onkologieleistungen kommerziell ebenso wichtig sein wie die erste Aufnahme.
Geografische Analyse
Südindien Medizintourismus-Markt
Südindien hatte im Jahr 2026 einen Marktanteil von 33,18 % im Indien Medizintourismus-Markt und war damit das größte regionale Segment. Am 30. Juni 2026 verzeichnete Apollo Hospitals in Chennai einen kumulativen Meilenstein von mehr als 500.000 behandelten Patienten aus Bangladesch. Erfahrung mit einer definierten Quellland-Patientenpopulation kann ein spezifischeres Leistungsangebot unterstützen als eine allgemeine Behauptung internationaler Reichweite, insbesondere bevor ein Patient reist. Für Chennais etablierte Anbieter kann die auf Bangladesch ausgerichtete Überweisungsentwicklung daher auf nachgewiesener Behandlungserfahrung aufbauen, anstatt nur auf Zielortförderung.
Ost- und Nordostindien Medizintourismus-Markt
Ost- und Nordostindien soll das am schnellsten wachsende regionale Segment sein, mit einer CAGR von 13,7 % über 2027–2032. Im September 2026 meldete das R N Tagore Narayana Hospitals in Kolkata täglich rund 250 bangladeschische Patienten in seiner Ambulanz. Das Krankenhaus meldete auch, dass der ambulante Patientenzustrom aus Bangladesch im Vergleich zum Vormonat um mehr als 6 % gestiegen war. Andere Kolkata-Krankenhäuser, darunter Ruby General Hospital und B P Poddar Hospital, meldeten Rückgänge bei ambulanten Besuchen aus Bangladesch nach dem Brand am 19. August 2026 im Hotel Shikha Inn. Ein Vertreter des B P Poddar Hospital nannte den Mangel an erschwinglicher Unterkunft als einen Grund, warum Patienten zögerlich blieben zu reisen, sodass die Verfügbarkeit von Unterkünften – und nicht nur das klinische Angebot – diesen grenzüberschreitenden Strom beeinflusst.
In Nordindien beschrieb ein Bericht vom Februar 2026 Krankenhäuser im Großraum Delhi, die internationale Patienten für Krebsbehandlung, Transplantationen, Herzeingriffe sowie komplexe orthopädische und neurochirurgische Eingriffe aufnahmen. In Westindien unterstützt das Navi Mumbai-Krankenhaus von Apollo Hospitals internationale Patienten bei der Behandlungskoordination, medizinischen Visa, Reise, Unterkunft und Sprachvermittlung. In Zentralindien bietet das Kokilaben Dhirubhai Ambani Hospital in Indore berechtigten Patienten und einer Begleitperson medizinische Visa-Einladungsschreiben an. Diese Beispiele adressieren unterschiedliche Punkte in der Entscheidung eines Patienten, von der Suche nach einem Facheingriff bis zur Erlangung lokaler Unterstützung und Einreisedokumentation. Fachgeleitete Überweisungen begünstigen das Angebot im Großraum Delhi, während die Leistungen in Navi Mumbai und Indore berechtigte Patienten ansprechen können, deren ungelöste Hindernisse die Reiseunterstützung oder Dokumentation betreffen.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines privaten Krankenhausbetreibers, der internationale Patienten versorgt. Das zentrale Gesetz über klinische Einrichtungen gilt dort, wo es übernommen wurde, während Kerala über einen eigenen Rahmen für klinische Einrichtungen verfügt. Separat erfordert ein E-Medical-Visum-Antrag ein Schreiben auf dem Briefkopf des indischen Krankenhauses, das das vorgeschlagene Aufnahme- oder Behandlungsdatum angibt, und verbindet damit die Reisedokumentation mit den klinischen Arrangements des Anbieters.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Kerala |
|---|---|---|
| Primäre Behörde | Bundesgesundheitsministerium für das zentrale Gesetz | Staatlicher Rat für klinische Einrichtungen in Kerala und Bezirksregistrierungsbehörden |
| Wesentliche Instrumente oder Richtung | Gesetz über klinische Einrichtungen, 2010, wo übernommen; spezifizierte Strafänderungen am 22. Juni 2026 bekanntgegeben | Staatliches Gesetz über klinische Einrichtungen und kategoriebasierte Registrierungs- und Sicherheitsanforderungen |
| Kommerzielle Auswirkung | Verwaltungsrechtliche Entscheidung und abgestufte Unternehmensstrafen für spezifizierte Verstöße nach dem anwendbaren zentralen Gesetz | Erfasste Krankenhäuser müssen anwendbare Standards erfüllen und Leistungs- und Paketpreise anzeigen |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Lockerung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indiens Bewertung balanciert die fortgesetzte Durchsetzung mit dem Übergang zu Verwaltungsstrafen für spezifizierte Verstöße und unterstützt eine Lockerungsrichtung nach den Änderungen vom Juni 2026. Keralas Registrierungs- und kategoriebasierte Sicherheitspflichten fügen Betriebsverpflichtungen hinzu, während Preisanzeigen Patienten helfen können, Behandlungsangebote zu vergleichen. Der High Court von Kerala wies am 26. November 2025 Berufungen zurück, die das Kerala Clinical Establishments Act, 2018 anfochten, und der Staatliche Rat listete später einen Compliance-Berichtsbescheid im Zusammenhang mit diesem Urteil auf. Diese Betonung der Umsetzung bestehender Pflichten unterstützt die Kontinuität der kommerziellen Anforderungen an erfasste Krankenhäuser.
Wertschöpfungskettenstufen
Dieser Vergleich folgt der Reise des internationalen Patienten von der klinischen Beurteilung über die Reisekoordination bis zur Behandlung und Entlassung. Vaidam sammelt Krankengeschichten und Berichte, während behandelnde Ärzte die medizinischen Gutachten und Kostenschätzungen liefern, die bei der Wahl der Versorgung verwendet werden. Diese Aufteilung legt die klinische Entscheidung beim Anbieter und macht eine klare Übergabe unerlässlich, bevor ein Vermittler den Patienten zu Reisearrangements verpflichtet.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Klinische Beurteilung und Aufnahmeplanung | Klinische Teams des Krankenhauses wie Medanta | Klinische Leistungszahlungen bei Medanta | Festlegung einer Behandlungsentscheidung vor der Reise | Fallzusammenfassungen prüfen und bei Bedarf Telekonsultation arrangieren |
| Patienten- und Reisekoordination | Medizintourismus-Vermittler wie Vaidam und Tour2India4Health | Vom Krankenhaus bezahlte Vermittlung bei Tour2India4Health | Fehlausrichtung zwischen dem Plan des ausgewählten Arztes und den Reisearrangements | Klinische Entscheidung bestätigen, bevor Visa, Transfers und Unterkunft koordiniert werden |
| Behandlung, Erholung und Entlassung | Krankenhausbetreiber wie Apollo Hospitals | Behandlungsgebühren; Apollo Multispeciality Hospitals Kolkata fordert bei der Aufnahme zur Operation die vollständige Zahlung | Abstimmung der klinischen Bereitschaft mit den geplanten Aufnahme-Finanzierungsarrangements | Aufnahmeplan, Zahlungsarrangements und Erholungsübergabe verbinden |
| Quelle: Mordor Intelligence | ||||
Medanta verlangt von internationalen Patienten nach Bestätigung ihres Termins eine Anzahlung, was die finanzielle Verpflichtung mit einem identifizierten Platz im Versorgungspfad verknüpft. Diese Verpflichtung macht die Genauigkeit der klinischen und Reiseübergabe für den Anbieter kommerziell wichtig. Tour2India4Health gibt an, dass seine angeschlossenen Krankenhäuser es direkt für die Vermittlung bezahlen, sodass nach diesem angegebenen Modell seine Koordinationsarbeit ein vom Anbieter finanzierter Weg zur potenziellen Behandlungsnachfrage ist. Eine breitere Nutzung dieses Modells würde die Patientenakquisitionsausgaben enger mit der krankenhausseitigen Aufnahmeplanung verbinden.
Wettbewerbslandschaft
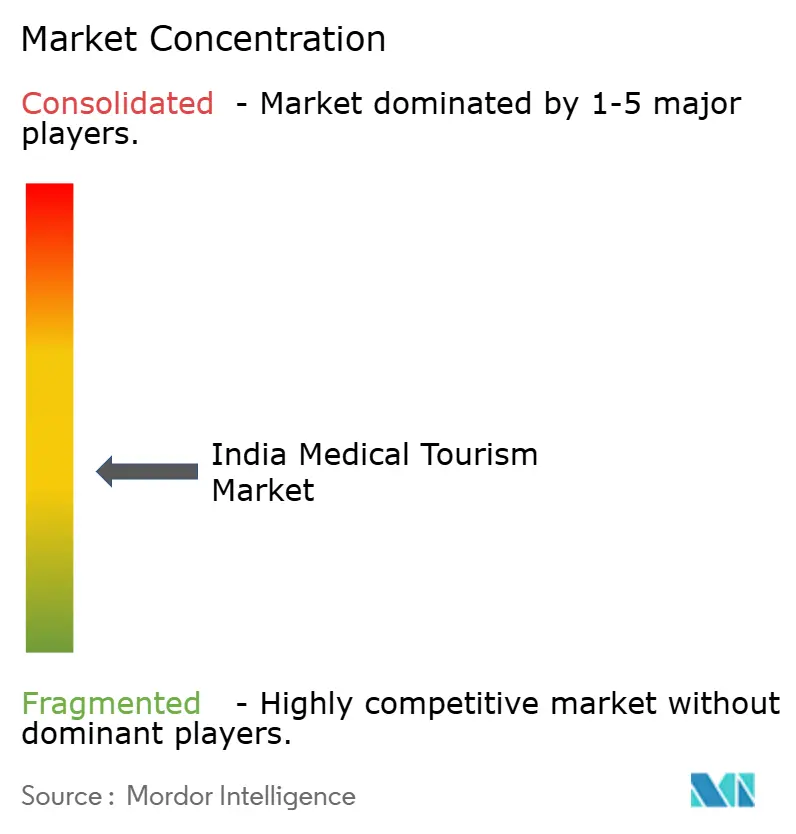
Der Krankenhauswettbewerb ist auf etablierte Gruppen verteilt, darunter Apollo Hospitals, Fortis Healthcare, Max Healthcare, Narayana Health und Manipal Hospitals. Im September 2025 schloss Fortis Healthcares hundertprozentige Tochtergesellschaft International Hospital Limited einen 15-Jahres-Mietvertrag mit RR Lifesciences Limited für ein bereits in Betrieb befindliches Krankenhaus mit rund 200 Betten in Greater Noida. Fortis hatte die Multispecialty-Einrichtung seit Oktober 2022 verwaltet, was den Mietvertrag zu einer Änderung der Betriebsarrangements und nicht zu einem Neubau macht. Eine langfristige Betriebsverpflichtung kann Serviceinvestitionen an diesem Standort unterstützen, wobei die kommerzielle Rendite von der Nutzung der bestehenden Kapazität abhängt.
Bis zum 3. Oktober 2025 hatte Manipal Hospitals Private Limited, eine Tochtergesellschaft von Manipal Health Enterprises, durch die Sahyadri-Akquisition 10 Krankenhäuser und 1.606 lizenzierte Betten erworben. Die erworbenen Einrichtungen befanden sich in Pune, Nashik, Ahilya Nagar und Karad in Maharashtra. Die Konzentration erworbener Einrichtungen innerhalb eines regionalen Fußabdrucks kann ein koordiniertes Behandlungsangebot unterstützen, sofern die Gruppe klinische Verantwortlichkeiten und Patienteninformationen über ihre Krankenhäuser hinweg verbindet. Die Akquisition verschaffte Manipal ein regionales Netzwerk in 4 Städten Maharashtras und fügte seiner Wettbewerbsposition in Westindien mehrere Behandlungsstandorte hinzu.
Verfahrenserfahrung bietet neben der Kontrolle über Krankenhauskapazitäten eine weitere Grundlage für Differenzierung. Im Oktober 2025 meldete Apollo Speciality Hospitals OMR in Chennai über 150 robotergestützte Kniegelenk-Totalendoprothesen in 150 Tagen mit Strykers Mako Smart Robotics. Kapazitätserweiterungen laufen parallel, da Max Smart Super Speciality Hospital in Saket im April 2026 einen neu gebauten 400-Betten-Turm ankündigte. Ein fokussierter Fachbereichsherausforderer steht daher vor Gruppen, die sowohl Behandlungskapazitäten als auch dokumentierte robotergestützte Verfahrenserfahrung entwickeln. Für einen kleineren Spezialisten kann die Konzentration von Fällen in einem Leistungsbereich eine praktikablere Reaktion sein als die Anpassung des gesamten Krankenhausfußabdrucks einer Gruppe.
Marktführer im indischen Medizintourismus
-
Apollo Hospitals
-
Fortis Healthcare
-
Max Healthcare
-
Narayana Health
-
Manipal Hospitals
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Medizintourismus-Markt Unternehmen in diesem Bericht
- ANAVARA
- Apollo Hospitals
- Artemis Hospital
- Aster DM Healthcare (India)
- BLK-Max Super Speciality Hospital
- Forerunners Healthcare
- Fortis Healthcare
- Gleneagles Hospitals
- KIMS Hospitals
- Manipal Hospitals
- Max Healthcare
- Medanta – The Medicity
- MediConnect India
- Mediniq
- Narayana Health
- Sri Ramachandra Medical Centre
- Tour2India4Health
- Vaidam
- Yashoda Hospitals
Wesentliche Chancen für Marktteilnehmer
Die hier verglichenen Chancen betreffen Indiens Vorschlag vom 1. Februar 2026, Bundesstaaten bei der Einrichtung von 5 Regionalen Medizinischen Hubs mit Privatsektor-Partnern zu unterstützen. Der Vorschlag sah Komplexe vor, die medizinische, bildungsbezogene und Forschungseinrichtungen mit AYUSH, Medizintourismus-Vermittlung, Diagnostik, Nachsorge und Rehabilitation kombinieren. Am 27. August 2026 berichtete das Gesundheitsministerium, dass Hub-Beiträge mit dem Ministerium für Förderung von Industrie und Binnenhandel geteilt wurden. Knotenpersonen des Indian Council of Medical Research und des Central Council for Research in Ayurvedic Sciences waren ebenfalls für vorgeschlagene Arbeitsgruppen identifiziert worden.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Koordinierte diagnostische Einstiegspunkte | Diagnostik in den vorgeschlagenen Regionalen Medizinischen Hubs 2026 enthalten | Ausländische Patienten, die eine diagnostische Beurteilung vor der Behandlung benötigen | Vorankunftsdaten mit diagnostischen KrankenhausTerminen abstimmen | Koordinierung klinischer Anforderungen über teilnehmende Anbieter hinweg | Diagnostikdienstleister und Krankenhausbetreiber |
| Patientennavigation rund um geplante Behandlungsinfrastruktur | Im August 2026 reservierte YEIDA 500 Acres in den Sektoren 13 und 14 in Uttar Pradesh für einen geplanten Medizinischen Hub | Ausländische Patienten, die eine Versorgung in zukünftigen teilnehmenden Krankenhäusern in Betracht ziehen | Krankenhausgebundene Medizintourismus-Koordinationsleistungen vorbereiten | Abstimmung eines Leistungsstarts mit der geplanten Krankenhausentwicklung | Medizintourismus-Vermittler und zukünftige Krankenhausbetreiber |
| Nachbehandlungs-Rehabilitationspfade | Nachsorge und Rehabilitation in den vorgeschlagenen Hubs 2026 enthalten | Ausländische Patienten, die nach der Behandlung Erholungsunterstützung benötigen | Entlassungspläne mit einer vereinbarten Rehabilitationsübergabe verbinden | Aufrechterhaltung der klinischen Verantwortung beim Anbieterwechsel des Patienten | Rehabilitationsanbieter und Krankenhausgruppen |
| Quelle: Mordor Intelligence | |||||
Diese Vorschläge schaffen einen potenziellen Einstiegsweg für spezialisierte Dienstleistungsunternehmen neben Krankenhausbetreibern. Ein Spezialunternehmen kann eine definierte klinische oder Koordinationsleistung vorbereiten, die zukünftige teilnehmende Krankenhäuser übernehmen könnten. Größere standortspezifische Verpflichtungen würden von angekündigten Hub-Standorten und Beschaffungsarrangements abhängen, was die Leistungsvorbereitung praktikabler macht als die Behandlung des Vorschlags als verfügbaren Vertrag.
Neueste Industrielle Entwicklungen in Indischer Medizintourismus-Markt
- Sep 2026: Das Caritas Hospital & Institute of Health Sciences eröffnete sein Global Healthcare Centre in Kottayam, Kerala, um seine Leistungen für Patienten aus verschiedenen Teilen der Welt zugänglicher zu machen.
- Aug 2026: Die Yamuna Expressway Industrial Development Authority reservierte 500 Acres in den Sektoren 13 und 14 in Uttar Pradesh für einen geplanten Medizinischen Hub, der Medizintourismus-Einrichtungen umfasst.
- Mai 2026: HealthCare Global Enterprises Limited gab die Eröffnung seines Krebskrankenhauses in Nord-Bengaluru mit bis zu 132 Betten und Karnatakas erstem Elekta Unity MR-Linac Präzisionsstrahlungstherapie-System bekannt.
Indischer Medizintourismus-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien Medizintourismus-Markt misst die jährlichen Ausgaben in Indien durch einreisende Patienten, die hauptsächlich zur medizinischen Behandlung dorthin reisen, und umfasst klinische Eingriffe sowie eng damit verbundene Patientenleistungen, die rund um diese Versorgung arrangiert werden. Der Wert ist der Umsatz, den indische Versorgungsanbieter und Medizintourismus-Vermittler von diesen Patienten erzielen.
Ausschlüsse des Geltungsbereichs: Inländische Patienten, ausreisende Inder, die im Ausland Versorgung suchen, und nicht-medizinische Freizeitreisen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Behandlungsart
- Zahnbehandlung
- Kosmetische und ästhetische Eingriffe
- Herzchirurgie
- Orthopädie- und Wirbelsäulenchirurgie
- Neurologie und Neurochirurgie
- Onkologische Behandlung
- Organ- und Gewebetransplantation
- Fertilitäts- und Reproduktionsbehandlung
- Bariatrische und metabolische Chirurgie
- Augenheilkundliche Eingriffe
- Sonstige
- Nach Dienstleister
- Öffentliche Krankenhäuser
- Privat – Mehrzweckkrankenhäuser
- Privat – Einzelfachkrankenhäuser und Kliniken
- Medizintourismus-Vermittler
- Nach Patientenaltersgruppe
- 0–18 Jahre (Pädiatrie)
- 19–45 Jahre (Junge Erwachsene)
- 46–65 Jahre (Mittleres Alter)
- 66+ Jahre (Geriatrie)
- Nach Patientengeschlecht
- Männlich
- Weiblich
- Sonstige / Nicht-binär
- Nach indischer Region
- Nordindien
- Westindien
- Südindien
- Ost- und Nordostindien
- Zentralindien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die öffentliche Forschung stützt sich auf Quellen wie die Übersicht des Press Information Bureau über die Medizintourismus-Politik und Ankunftsstatistiken, das India Tourism Data Compendium des Tourismusministeriums für zweckbezogene eingehende Reisen sowie Material des National Accreditation Board for Hospitals and Healthcare Providers zu Einrichtungsstandards und Akkreditierung. Die Investor-Relations-Veröffentlichungen von Apollo Hospitals können helfen, Anbieterkapazitäten und gemeldete Betriebsinformationen neben nationalen Tourismusindikatoren zu interpretieren.
Jährliche Unternehmensberichte, Investorenpräsentationen, regulatorische Einreichungen und seriöse Presseberichterstattung können Anbieterexpansion, Patientenleistungen und Betriebsänderungen klären, die nationale Quellen nicht erfassen. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Der Primärforschungsansatz stützt sich auf Leiter internationaler Patientenleistungen, Krankenhaus-Finanz- und klinische Betriebsmanager, Vermittlerleiter und Zielort-Versorgungskoordinatoren, die in Indien tätig sind. Ihre Ansichten testen Sekundärschätzungen zu Behandlungsmix, Preisen, Patientenreiseumsätzen, Kapazitäten und regionaler Verteilung. Analysten gleichen widersprüchliche Antworten mit öffentlichen Aufzeichnungen und Anbieterveröffentlichungen ab und übertragen ungelöste Lücken in die Triangulation.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 35 % | Vorstandsmitglieder: 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung & Prognose
Das Modell beginnt mit einer Top-down-Schätzung des jährlichen Umsatzes aus eingehender medizinischer Behandlung in Indien und überprüft dann die Gesamtsumme durch selektive Anbieter- und Vermittler-Hochrechnungen sowie stichprobenartige durchschnittliche Eingriffsentgelte multipliziert mit geschätzten eingehenden Fallvolumina. Ankunftszahlen ausländischer Patienten zu medizinischen Zwecken, behandlungsspezifischer Fallmix und Durchschnittspreise, akkreditierte Krankenhauskapazität und -auslastung, Vermittleraktivität, Visumszugang und Wechselkursbewegungen liefern praktische Indikatoren zur Schätzung des aktuellen Umsatzes und zur Prognose seiner Komponenten. Sobald Ankunfts- und Behandlungsdaten auf einreisende Patienten und in Indien erbrachte Versorgung abgestimmt sind, kann eine Szenarioanalyse testen, wie Änderungen beim Reisezugang, der Behandlungserschwinglichkeit und der verfügbaren Fachkapazität die jährlichen Patientenvolumina und realisierten Preise beeinflussen. Segmentanteile werden aus Behandlungs- und Anbieterumsatznachweisen aufgebaut und dann nach Patientenalter, Geschlecht und indischem Behandlungsstandort verteilt, wobei Primärbefragte die Plausibilität der variablenspezifischen Ausblicke prüfen und Analysten Lücken erfassen, die nicht abgestimmt werden können.
Datenvalidierung & Aktualisierungszyklus
Analysten triangulieren Ankunftsstatistiken, Anbieterveröffentlichungen, Akkreditierungsunterlagen und Marktschätzungen und vergleichen dann unabhängige Signale wie Patientenankunft, Kapazität, Behandlungsmix und gemeldeten Umsatz auf Inkonsistenzen. Sie untersuchen Ausreißer und große Abweichungen gegenüber Quelldefinitionen, Zeiträumen und Einheiten, überprüfen den Berechnungs- und Nachweispfad in mehreren Schritten und nehmen erneut Kontakt mit einem Befragten auf, wenn eine Antwort wesentlich mit einer anderen Quelle oder einer späteren Aktualisierung in Konflikt steht. Das Modell wird jährlich aktualisiert, zwischen den Zyklen überarbeitet, wenn ein wesentliches politisches, Reise-, Kapazitäts- oder Währungsereignis einen Eingabewert ändert, und vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Mordor Intelligence's Indien Medizintourismus-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten unterscheiden, die sie zählen, und in den Eingaben, die zur Modellierung der Nachfrage verwendet werden. Der Indien Medizintourismus-Markt misst die jährlichen Ausgaben in Indien durch einreisende Patienten, die hauptsächlich zur medizinischen Behandlung dorthin reisen, und umfasst klinische Eingriffe sowie eng damit verbundene Patientenleistungen, die rund um diese Versorgung arrangiert werden.
Wesentliche Lückentreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Ankunftszahlen ausländischer Patienten zu medizinischen Zwecken, behandlungsspezifischer Fallmix und Durchschnittspreise, akkreditierte Krankenhauskapazität und -auslastung, Vermittleraktivität, Visumszugang und Wechselkursbewegungen liefern praktische Indikatoren zur Schätzung des aktuellen Umsatzes und zur Prognose seiner Komponenten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,85 Milliarden USD (2027) | |
| Staatliche Statistiknotiz A | 8,7 Milliarden USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 37,2 % unter dem Wert dieses Berichts für 2027 von 13,85 Milliarden USD, 2 Jahre später. Der veröffentlichte Ausblick verwendet eine niedrigere jährliche Wachstumsrate als dieser Bericht, was zu einem niedrigeren früheren Jahresniveau beiträgt. |
| Spezialisierter Marktforschungsverlag A | 9,01 Milliarden USD (2024) | Auf Basis seines Ausgangswerts von 2024 liegt diese Schätzung 34,9 % unter dem Wert dieses Berichts für 2027 von 13,85 Milliarden USD, 3 Jahre später. Das ältere Ausgangsjahr und das niedrigere angegebene Prognosewachstum können die Schätzung nach unten ziehen, während die Einbeziehung von Auslandsreisen und Wellnesstherapien die gemessene Aktivität ausweitet. |
Mordor Intelligence's Analysten triangulieren Ankunftsstatistiken, Anbieterveröffentlichungen, Akkreditierungsunterlagen und Marktschätzungen und vergleichen dann unabhängige Signale wie Patientenankunft, Kapazität, Behandlungsmix und gemeldeten Umsatz auf Inkonsistenzen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien Medizintourismus-Markt und wie ist der Wachstumsausblick?
Der Markt wird voraussichtlich 2027 13,85 Milliarden USD und bis 2032 24,26 Milliarden USD erreichen, mit einer CAGR von 11,86 % über 2027–2032.
Was unterstützt die Nachfrage ausländischer Patienten nach Behandlung in Indien?
Behandlungserschwinglichkeit und akkreditierte Krankenhäuser können Indiens Attraktivität unterstützen. Im Mai 2026 berichtete die Regierung über E-Medical-Visum- und E-Medical-Attendant-Visum-Einrichtungen für Staatsangehörige von 172 Ländern.
Welche Behandlung führt Indiens eingehendes Medizingeschäft an?
Die Herzchirurgie hatte im Jahr 2026 den größten Anteil mit 22,22 %. Die Onkologiebehandlung soll am schnellsten wachsen, mit einer CAGR von 15,8 % über 2027–2032.
Welche Krankenhausgruppen sind wesentliche Anbieter für Patienten, die Indien besuchen?
Die wesentlichen Akteure sind Apollo Hospitals, Fortis Healthcare, Max Healthcare, Narayana Health und Manipal Hospitals.
Was kann geplante Behandlungsreisen nach Indien stören?
Im März 2026 meldete die Ruby Hall Clinic mehr elektive Stornierungen infolge von Luftraumsperrungen, Flugaussetzungen und steigenden Tarifen, während Notfall- und Intensivpflegefälle mit minimalen Unterbrechungen fortgesetzt wurden.
Welche indischen Regionen führen den eingehenden Medizintourismus an?
Südindien hatte im Jahr 2026 den größten Anteil mit 33,18 %. Ost- und Nordostindien soll am schnellsten wachsen, mit einer CAGR von 13,7 % über 2027–2032.