
Größe und Marktanteil des indischen Lithium-Ionen-Batterie-Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Marktgröße (2026) | 6.73 Milliarden US-Dollar |
| Marktgröße (2031) | 15.17 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 17.65 % |
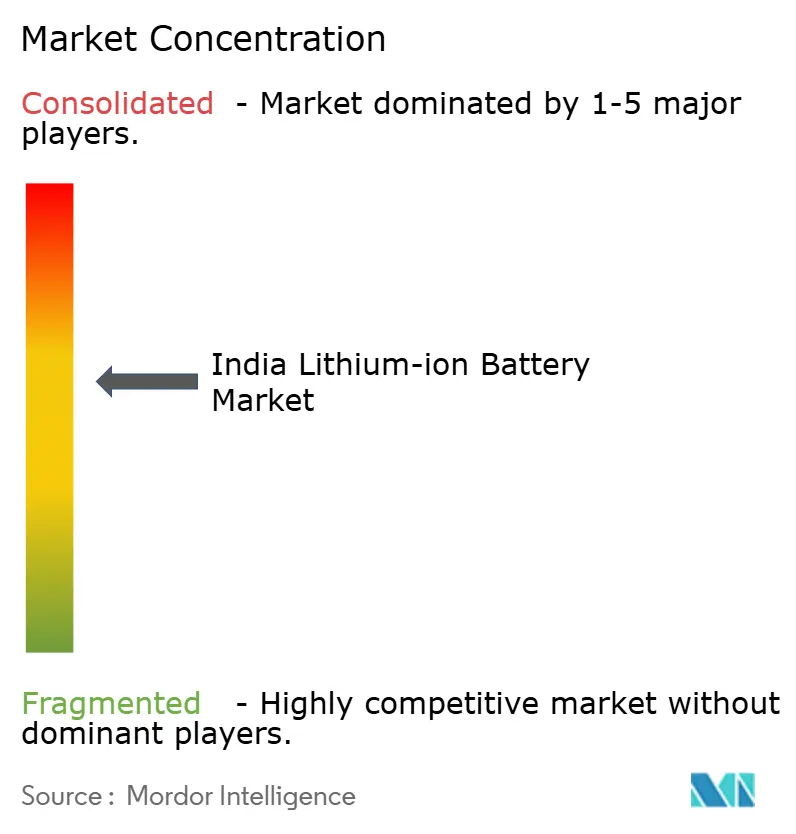
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Lithium-Ionen-Batterie-Marktes von Mordor Intelligence
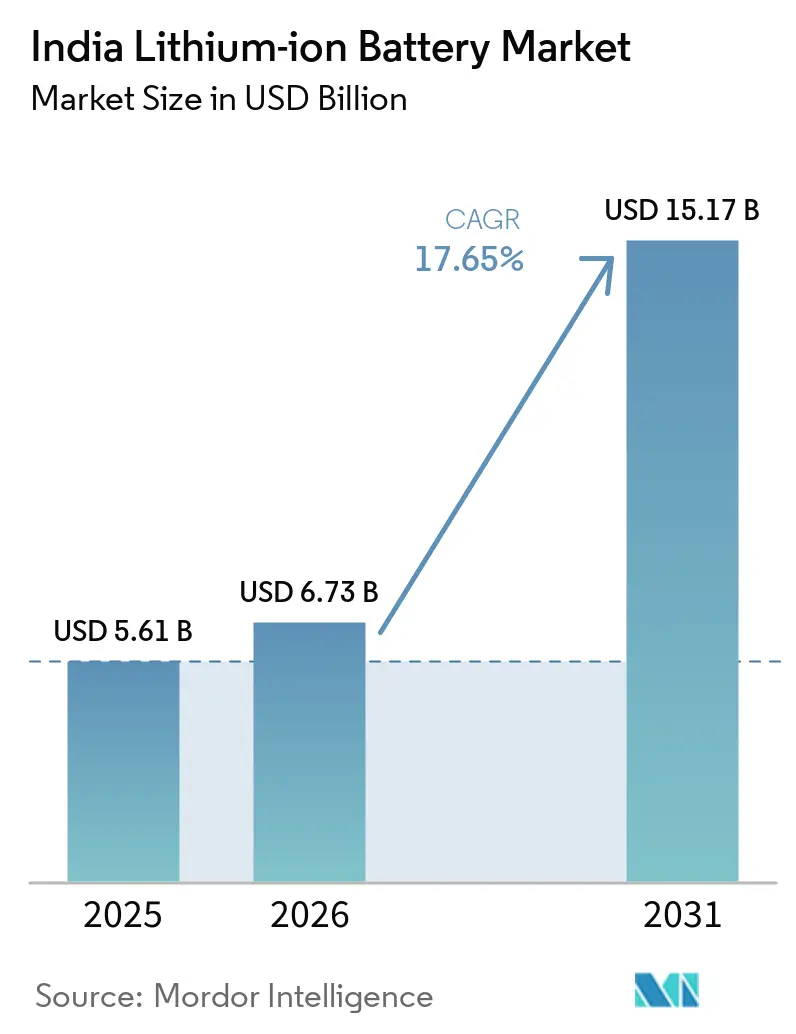
Die Größe des indischen Lithium-Ionen-Batterie-Markts wird voraussichtlich von 5,61 Milliarden USD im Jahr 2025 auf 6,73 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 17,65 % über den Zeitraum 2026–2031 einen Wert von 15,17 Milliarden USD erreichen.
Diese steile Wachstumsentwicklung ist auf starke politische Anreize, eine beschleunigte Lokalisierung der Zellfertigung und einen dramatischen Wandel in der Wirtschaftlichkeit von Mobilität und Energiespeicherung zurückzuführen. FAME-II-Subventionen senkten die Einstiegspreise für elektrische Zweiräder und Busse um bis zu 30 % und verhalfen Elektromodellen zu einem Anteil von 48 % an den Neuzulassungen bei Zweirädern in Indiens größten Städten. Auf der Angebotsseite verpflichtete das Programm mit produktionsgekoppelten Anreizen (PLI) INR 18.100 Crore (USD 2,17 Milliarden) an 11 Zellhersteller, wodurch die Preislücke zu importierten Zellen auf weniger als 5 % reduziert wurde. Parallele netzgebundene Energiespeicherausschreibungen von SECI und NTPC verankern die langfristige Nachfrage, während durch erneuerbare Energie gestützte Stromkaufverträge für Unternehmen in Kombination mit Speicherung die nivellierten Speicherkosten bis 2025 auf unter INR 5 pro kWh gedrückt haben. Es wird erwartet, dass der zunehmende inländische Wettbewerb, gestützt auf aggressive Investitionsausgaben, Kostensenkungen freisetzt, die den indischen Lithium-Ionen-Batterie-Markt im Laufe des Jahrzehnts günstig neu gestalten werden.
Wichtigste Erkenntnisse des Berichts
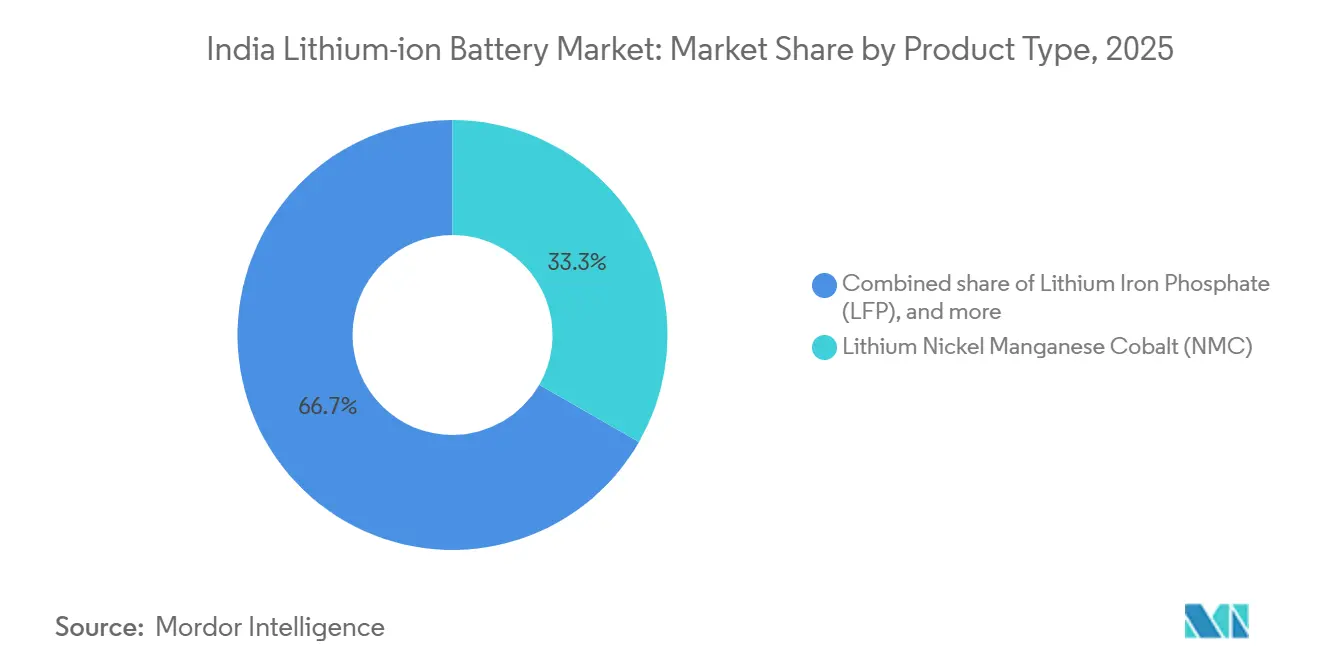
- Nach Chemie hielt Lithium-Nickel-Mangan-Kobalt (NMC) im Jahr 2025 einen Umsatzanteil von 33,3 %, während Lithium-Eisenphosphat (LFP) bis 2031 mit einer CAGR von 27,1 % wachsen soll.
- Nach Formfaktor hielten zylindrische Zellen im Jahr 2025 einen Anteil von 55,8 % am indischen Lithium-Ionen-Batterie-Markt; Pouch-Zellen weisen mit 24,3 % bis 2031 die höchste prognostizierte CAGR auf.
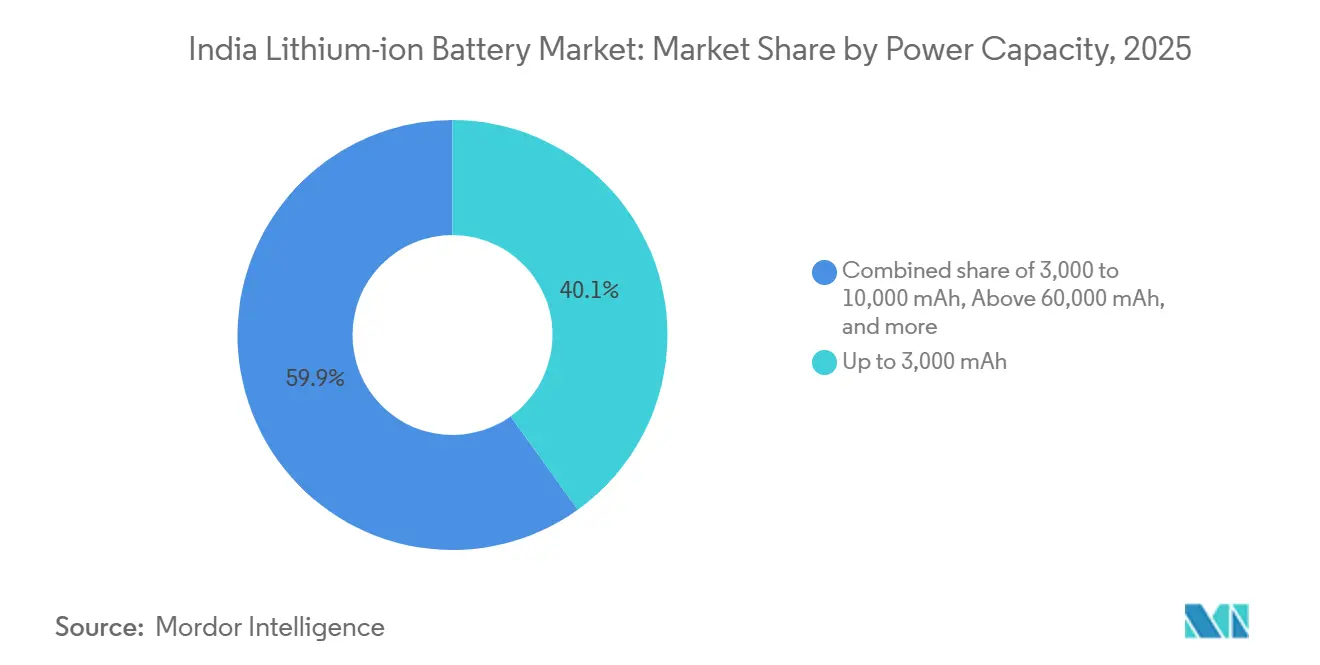
- Nach Leistungskapazität führte das Segment bis zu 3.000 mAh mit einem Anteil von 40,1 % an der Größe des indischen Lithium-Ionen-Batterie-Marktes im Jahr 2025; das Segment über 60.000 mAh wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 28,5 % wachsen.
- Nach Endverbraucherbranche dominierte die Unterhaltungselektronik im Jahr 2025 mit 35,5 % der Nachfrage; Automobilanwendungen wachsen mit einer CAGR von 25,9 % und sind auf dem Weg, bis 2029 das größte Segment zu werden.
- Ola Electric, Exide Industries, Amara Raja, LG Energy Solution und Reliance New Energy vereinten im Jahr 2025 zusammen rund 48 % der inländischen Zellkapazitätszusagen auf sich.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des indischen Lithium-Ionen-Batterie-Marktes
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Beschleunigung des sinkenden Kostenkurve für Lithium-Ionen-Batterien | +3.2% | National, mit frühen Gewinnen in Maharashtra, Tamil Nadu, Gujarat | Mittelfristig (2–4 Jahre) |
| Staatliche FAME-II-Subventionen und PLI-Programme | +4.8% | National, konzentriert in städtischen Zentren und PLI-designierten Fertigungszonen | Kurzfristig (≤ 2 Jahre) |
| Boom bei elektrischen Zweirädern in der städtischen Mobilität | +3.9% | Städtisches Indien, angeführt von Städten der Klasse 1 und Klasse 2 | Kurzfristig (≤ 2 Jahre) |
| Netzgebundene Energiespeicherausschreibungen von SECI & NTPC | +2.1% | National, mit Projektclustern in Rajasthan, Gujarat, Karnataka | Mittelfristig (2–4 Jahre) |
| Lokalisierung der Zellfertigung unter Atmanirbhar Bharat | +2.6% | Fertigungszentren in Tamil Nadu, Gujarat, Maharashtra, Karnataka | Langfristig (≥ 4 Jahre) |
| Unternehmenseigene Stromkaufverträge für erneuerbare Energien mit Speicherung im Gewerbe- und Industriesegment | +1.5% | Industriekorridore in Gujarat, Maharashtra, Andhra Pradesh | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung des sinkenden Kostenkurve für Lithium-Ionen-Batterien
Die Batteriepackpreise in Indien fielen 2025 auf USD 115 pro kWh, gegenüber USD 132 pro kWh im Vorjahr, da sich die Rohstoffpreise abkühlten und die inländische Skalierung verbesserte. Zu Beginn des Jahres 2026 kosteten lokal produzierte NMC-Zellen USD 95 pro kWh, was nach Berücksichtigung von Fracht und GST fast den chinesischen Importäquivalenten entspricht. Diese rasche Deflation kippt die Gesamtbetriebskostengleichungen zugunsten elektrischer Zwei- und Dreiräder, wo die Preissensibilität hoch ist. LFP, das 22 % der Nachfrage im Jahr 2025 repräsentiert, bietet einen Materialkosten-Rabatt von 18–22 % gegenüber NMC, obwohl seine Energiedichte etwa 15–20 % niedriger ist. Die Kostenparität ermöglicht es auch 4-Stunden-Stationärsystemen, Diesel-Generatoren bei den nivellierten Kosten in Gewerbegebäuden zu unterbieten – ein Meilenstein, der 2025 erreicht wurde.
Staatliche FAME-II-Subventionen und PLI-Programme
Die Regierung zahlte bis März 2025 INR 7.500 Crore (USD 900 Millionen) an FAME-II-Anreizen aus und unterstützte damit 1,2 Millionen elektrische Zweiräder und 18.000 E-Busse, wobei die Listenpreise um 25–30 % gesenkt wurden. Die Verlängerung bis März 2027 sichert die Nachfragesichtbarkeit und hilft OEMs, sich an stufenweise Fertigungsvorgaben anzupassen. Ergänzend zur Nachfrageförderung stellte das ACC-PLI-Programm INR 18.100 Crore (USD 2,17 Milliarden) bereit, um bis 2030 eine inländische Kapazität von 50 GWh zu katalysieren. Reliance New Energys 10-GWh-Werk in Jamnagar und Ola Electrics 20-GWh-Gigafabrik in Tamil Nadu sind die wichtigsten Begünstigten, die jeweils mehr als INR 2.900 Crore (USD 350 Millionen) an Anreizen erhalten. Die 20-prozentige Mehrwertsubvention in den ersten fünf Jahren verringert die Preislücke zu Importen auf unter 5 % und mobilisiert Lokalisierungsentscheidungen großer OEMs.
Boom bei elektrischen Zweirädern in der städtischen Mobilität
Elektrische Zweiräder machten 2025 48 % aller Zweiradverkäufe in Indiens Top-10-Städten aus, gegenüber 38 % im Jahr 2024. Ola Electric, Ather Energy und TVS Motor verkauften zusammen 1,8 Millionen E-Scooter, die jeweils mit 2,5–4-kWh-NMC-Batterien ausgestattet sind und eine reale Reichweite von 100–150 km bieten. Während nickelreiche Kathoden städtische Modelle antreiben, hemmt die begrenzte öffentliche Ladeinfrastruktur in Städten der Klasse 2 und Klasse 3 weiterhin die überregionale Nutzung, was die vom Ministerium für Energie hervorgehobenen Infrastrukturlücken unterstreicht. Die erhöhte Nachfrage nach zylindrischen 21700-Zellen spiegelt die Präferenz des Segments für thermisch unbedenkliche Packarchitekturen wider, die schnell in großem Maßstab montiert werden können.
Netzgebundene Energiespeicherausschreibungen von SECI & NTPC
SECI vergab 2025 BESS-Verträge über 4 GWh zu einem durchschnittlichen Tarif von INR 4,8 pro kWh (USD 0,058) für Zweistunden-LFP-Systeme in Rajasthan und Gujarat. Im Januar 2026 startete NTPC die erste leistungsgebundene zehnjährige Ausschreibung des Landes über 2 GWh, was einen Wandel von Investitionskosten zu Lebenszykluskosten-Kennzahlen signalisiert. Zuverlässigkeitsklauseln bevorzugen LFP-Zellen, die für 6.000+ Zyklen ausgelegt sind, und drängen inländische Hersteller zu Eisenphosphat-Kathodenlinien. Mit einer Pipeline von 12 GWh bis 2027 lösen Versorgungsangebote Zweitlebenschancen aus, da ausgemusterte EV-Packs umgerüstet werden, obwohl die regulatorische Klarheit für die Wiederverwendung unter dem Ministerium für Energie noch in den Anfängen steckt.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit von Importen kritischer Mineralien | -2.8% | National, alle Fertigungscluster betreffend | Langfristig (≥ 4 Jahre) |
| Unterentwickeltes Batterierecycling-Ökosystem | -1.4% | National, mit erheblichen Lücken in der Sammellogistik | Mittelfristig (2–4 Jahre) |
| Hohe GST-Differenz bei Zellen gegenüber Packs | -1.2% | National, inländische Zellhersteller betreffend | Kurzfristig (≤ 2 Jahre) |
| Sicherheits- und Brandzwischenfälle untergraben das Verbrauchervertrauen | -1.6% | Städtische Zentren, insbesondere im Zweirad- und E-Rikscha-Segment | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von Importen kritischer Mineralien
Indien importierte 2025 18.200 t Lithiumverbindungen im Wert von USD 1,2 Milliarden, wobei 68 % von China und 24 % von Chile abhängig waren.[3] Kobaltlieferungen von 4.800 t kamen fast ausschließlich über chinesische Raffinerien, die aus der Demokratischen Republik Kongo bezogen, was ein Einzelknotenrisiko für die NMC-Versorgung darstellt. Obwohl Erkundungsfunde im Mandya-Distrikt in Karnataka 14.100 t Lithiumoxid-Äquivalent andeuten, ist eine kommerzielle Förderung vor 2028 unwahrscheinlich. Die Mission für kritische Mineralien hat INR 2.500 Crore (USD 300 Millionen) für Auslandsminenanteile bereitgestellt, aber bis zur Inbetriebnahme werden Zellhersteller weiterhin durch die Anlage von Dreimonatsvorräten absichern, was die Umlaufkapitalzyklen aufbläht.
Unterentwickeltes Batterierecycling-Ökosystem
Die nationale Recyclingkapazität erreichte 2025 nur 12.000 t/Jahr, was der Verarbeitung von 8 % der Altpacks entspricht.[4] Die Regeln zur erweiterten Herstellerverantwortung wiesen aufgrund lückenhafter Durchsetzung lediglich eine Compliance-Rate von 22 % auf, sodass informelle Kanäle den Großteil der zurückgegebenen Batterien handhabten. Hydrometallurgische Anlagen benötigen eine Gewinnschwelle von 25.000 t/Jahr, doch Attero Recycling und Lohum Cleantech verarbeiteten zusammen 2025 nur 8.400 t. Über Recycling gewonnenes Lithiumcarbonat kostet USD 18 pro kg, etwa 30 % mehr als Primärimporte, was die Nachfrage hemmt. Das Fehlen eines ländlichen Rückwärtslogistiknetzwerks verschärft das Problem, da 38 % der elektrischen Zweiräder inzwischen außerhalb der Ballungsräume verkauft werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: LFP gewinnt gegenüber der Dominanz von NMC
Die Größe des indischen Lithium-Ionen-Batterie-Marktes für NMC-Chemie betrug 2025 USD 1,87 Milliarden, entsprechend einem Anteil von 33,3 %. Die überlegene Zyklenlebensdauer und das kobaltfreie Design von LFP untermauern seine prognostizierte CAGR von 27,1 % und treiben es bis 2031 auf annähernde Parität mit NMC, insbesondere bei stationärer Speicherung und gewerblichen Elektrofahrzeugen. Exide Industries und Ola Electric streben beide an, bis 2027 60 % der Beschaffung auf LFP umzustellen. Obwohl NMC in Premium-Personenkraftwagen mit einem Reichwedenbedarf von mehr als 400 km im Vorteil bleibt, begünstigen strengere Wärmeausbreitungstests nach AIS-156 massenmarktfähige Modelle mit LFP. Nischenchemien wie LTO und LMO bleiben auf Nischenanwendungen beschränkt, die öffentliche Busse und Elektrowerkzeuge bedienen, wo schnelles Laden und Temperaturbeständigkeit über die Energiedichte gestellt werden.
Der Marktanteil des indischen Lithium-Ionen-Batterie-Marktes für LFP wird voraussichtlich den Abstand verringern, da SECI- und NTPC-Ausschreibungen aus Sicherheits- und Lebensdauergründen Eisenphosphat-Chemie vorschreiben. OEMs in der Unterhaltungselektronik bevorzugen weiterhin dichte NMC- und LCO-Zellen, aber steigende Smartphone-Batteriekapazitäten kannibalisieren schrittweise die LCO-Volumina. Panasonic Energys kleine NCA-Nische beliefert Luxus-Elektrofahrzeuge, doch die Volumina bleiben aufgrund von Kosten- und Versorgungsrisikoproblemen marginal.


Nach Formfaktor: Pouch-Zellen fordern die Vorherrschaft zylindrischer Zellen heraus
Zylindrische Formate generierten 2025 USD 3,13 Milliarden der Größe des indischen Lithium-Ionen-Batterie-Marktes, entsprechend einem Anteil von 55,8 %, was tiefe etablierte Lieferketten und automatisierte Montagelinien widerspiegelt. Die 21700-Zelle, die von Ather und Ola weit verbreitet eingesetzt wird, liefert 35 % mehr Energie als die 18650-Zelle und senkt die Pack-Kosten pro kWh um 8–10 %. Pouch-Zellen, die derzeit nur einen Anteil von 16,2 % haben, werden mit einer CAGR von 24,3 % wachsen, da Skateboard-Elektrofahrzeugplattformen dünne, hochgenutzte Module fordern. LG Energy Solutions 5-GWh-Werk in Pune, das 2026 in Betrieb gehen soll, wird diesen Trend mit 250-Wh/kg-NMC-Pouches bedienen.
Risiken durch Wärmeausdehnung in Indiens 45-°C-Sommern erfordern verbesserte Kühlung, was die Pouch-Pack-Kosten um USD 20–30 pro kWh erhöht, aber Gewichtsersparnisse von 12–18 % sind für Zweirad-OEMs, die nach Designs unter 100 kg streben, überzeugend. Prismatische Zellen dominieren die stationäre Speicherung, da sie die Rackung und BMS-Integration vereinfachen, trotz eines Kostenaufschlags von 8–12 %. BYDs Blade-Batterietechnologie wird von indischen Bus-OEMs für Vorteile bei der Strukturintegration evaluiert.
Nach Leistungskapazität: Großformatige Zellen beschleunigen sich
Zellen bis zu 3.000 mAh hielten 2025 einen Anteil von 40,1 % am indischen Lithium-Ionen-Batterie-Markt, dank der 180 Millionen jährlich versandten Smartphones. Größere Formate über 60.000 mAh werden bis 2031 eine CAGR von 28,5 % verzeichnen, da OEMs auf große prismatische Module umsteigen, die den Montageaufwand um fast ein Drittel reduzieren. Exides 12-GWh-Werk in Bengaluru wird diese großformatigen Zellen priorisieren und damit die stufenweisen Fertigungsanforderungen für eine inländische Wertschöpfung von 60 % bis 2027 erfüllen.
Mittelgroße Zellen von 10.000–60.000 mAh, die in E-Rikschas und leichten Nutzfahrzeugen eingesetzt werden, stehen unter Preisdruck durch chinesische Importe, die inländische Angebote selbst nach der GST-Differenz um 15–20 % unterbieten. Da Automobilhersteller auf 100.000-mAh-Module umsteigen, werden Skaleneffekte bei der Beschichtung und Formierung die Kosten pro kWh bis 2028 voraussichtlich um weitere 15 % senken.
Nach Endverbraucherbranche: Automobilindustrie überholt Unterhaltungselektronik
Unterhaltungselektronik machte 2025 35,5 % der Lieferungen aus, doch die Automobilnachfrage wird bis 2031 voraussichtlich dominieren und mit einer CAGR von 25,9 % wachsen, da sich die Elektrifizierung von Zweirädern von Städten der Klasse 1 auf stadtnahe Bezirke ausweitet. Die Verkäufe von Personen-Elektrofahrzeugen verdreifachten sich 2025 auf 120.000 Einheiten, wobei jedes Fahrzeug mit 30–50 kWh-Akkupacks ausgestattet ist, die Smartphone-Akkus in Bezug auf den Materialeinsatz bei Weitem übertreffen. Die Größe des indischen Lithium-Ionen-Batterie-Markts für stationäre Speicher erreichte 2025 einen Wert von 1,01 Milliarden USD und ist dank ausschreibungsgesteuerter Transparenz die am schnellsten wachsende Nicht-Mobilitätsanwendung.
Industrielle Elektrowerkzeuge mit einem Marktanteil von 12 % migrieren weiterhin von Nickel-Cadmium zu Lithium-Ionen, da OEMs eine Gewichtsersparnis von 40 % anstreben. Luft- und Raumfahrt- sowie Verteidigungsvolumina bleiben eine Nische, sind jedoch lukrativ, wobei Bharat Electronics LTO-Akkupacks liefert, die die Vibrationsanforderungen nach MIL-STD-810 erfüllen. Marineanwendungen wie die 500-kWh-Fähre in Kerala zeigen das ungenutzte Potenzial, da die Binnenwasserstraßen modernisiert werden.
Geografische Analyse
Tamil Nadu, Gujarat und Maharashtra beherbergen zusammen 72 % der angekündigten Zellkapazität und untermauern die regionale Spezialisierung im indischen Lithium-Ionen-Batterie-Markt. Der Krishnagiri-Distrikt in Tamil Nadu beherbergt Ola Electrics 20-GWh-Gigafabrik, die durch eine auf INR 150 Crore begrenzte Kapitalsubvention von 15 % gefördert wird. Die Nähe zu Elektrofahrzeug-Montagewerken in Chennai und Bengaluru sowie die vereinfachte Hafenlogistik verkürzen die Vorlaufzeiten für Rohstoffe. Der Jamnagar-Cluster in Gujarat, angeführt von Reliance New Energys 10-GWh-Projekt, profitiert von Überschüssen an erneuerbarer Energie, die die Stromkosten in der Formierungsphase um bis zu 20 % senken.
Maharashtra nutzt Industrieinfrastruktur und qualifizierte Arbeitskräfte und beherbergt Exides 12-GWh-Standort in Chakan sowie Amara Rajas 16-GWh-Plan in Pune, die beide für staatliche Steueranreize qualifiziert sind. Karnataka schnitzt eine Recycling- und Zweitlebens-Nische, mit Attero Recyclings 18.000-t/Jahr-hydrometallurgischem Werk in Bengaluru, das 92–95 % der Metalle aus verbrauchten Packs zurückgewinnt. Rajasthan und Gujarat dominieren die Netzspeichers-Nachfrage und beherbergen 68 % der von SECI vergebenen BESS-Kapazität dank hoher Solarleistung und Netzengpässen. Die Ausbreitung elektrischer Zweiräder in Städte der Klasse 2 und Klasse 3 schafft logistische Herausforderungen für Batteriewechselnetzwerke, eine Lücke, die Sun Mobility durch 9-kWh-LFP-Wechselstationen adressiert, die jetzt acht Städte abdecken.
Regulatorisches Umfeld
Der indische Markt für Lithium-Ionen-Batterien wird durch sich überschneidende Programme auf der Nachfrageseite und in der Fertigung sowie durch steigende Anforderungen an Sicherheit und Qualitätskonformität geprägt. Auf der Nachfrage- und Netzintegrationsseite bietet der National Framework for Promoting Energy Storage Systems des Ministry of Power (August 2023) einen unterstützenden Rahmen für Energiespeicherverpflichtungen und damit verbundene Maßnahmen zur Netzintegration. Beschaffungsdynamik entsteht auch durch staatlich geführte Speicher-Ausschreibungen im Berichtsumfang, unter anderem über SECI und NTPC. Auf der Fertigungsseite verwaltet das Ministry of Heavy Industries das National Programme on Advanced Chemistry Cell (ACC) Battery Storage mit einem Gesamtbudget von 18.100 Crore INR, um bis 2030 eine heimische ACC-Kapazität von 50 GWh aufzubauen, was einen zentralen Ankerpunkt für Lokalisierungsentscheidungen entlang der Zellhersteller und OEM-Lieferketten schafft.
Die Produktkonformitätsanforderungen für in Indien verkaufte Lithiumzellen und -batterien werden weiter verschärft. Das Bureau of Indian Standards (BIS) schreibt für tragbare versiegelte sekundäre Lithiumzellen und -batterien die Konformität gemäß IS 16046 (Teil 2) vor. Separat erließ MeitY am 3. Februar 2026 eine Anordnung, die für erfasste Produkte bis zum 30. April 2027 eine verifizierte Übereinstimmung der Nennkapazität unter Bezugnahme auf IS 16047 (Teil 3) fordert. Im Juli 2026 schrieb das Ministry of Heavy Industries global Angebote für 10 GWh ACC-Fertigungskapazität für netzgekoppelte stationäre Speicher aus, was den politischen Fokus auf die Batterieversorgung im Versorgungsmaßstab innerhalb des bestehenden PLI-Rahmens verstärkt.
Wettbewerbslandschaft
Indiens Lithium-Ionen-Batterie-Arena ist mäßig fragmentiert, wobei die fünf größten Akteure rund 48 % der zugesagten inländischen Kapazität kontrollieren. Vertikal integrierte Herausforderer wie Ola Electric und Reliance New Energy versuchen, die Zellproduktion zu internalisieren, und nutzen PLI-Anreize zur Versorgungsabsicherung und Margengewinnung, während traditionelle Blei-Säure-Marktführer wie Exide und Amara Raja durch Technologiepartnerschaften mit Leclanché und anderen pivotieren. LG Energy Solutions 5-GWh-Einstieg in Pune signalisiert, dass globale Großunternehmen lokalisierte Produktion bevorzugen, um GST-Belastungen zu umgehen.
In der Wertschöpfungskette bestehen Lücken bei Batteriemanagementsystemen (BMS) und thermischen Lösungen. Inverted Energys cloudvernetztes BMS, das in 45.000 elektrischen Dreirädern eingesetzt wird, erzielt eine Prämie von 12–15 % durch das Angebot vorausschauender Wartung. Auch Prozessinnovationen sind im Gange: Tata AutoComps Trockenelektroden-Beschichtungslinie in Chennai reduzierte den Lösungsmitteleinsatz um 85 % und senkte die Zellkosten um 8–10 %. Strengere AIS-156-Änderung-3-Mandate erhöhen die Compliance-Anforderungen und begünstigen Akteure mit eigenen Sicherheitslaboren, was kleinere Monteure zur Konsolidierung drängt. Internationale Zellgiganten streben Joint Ventures als Einstiegsmöglichkeit an, aber die Bedingungen für den Technologietransfer bleiben angesichts von Bedenken zum geistigen Eigentumsschutz eng.
Marktführer im indischen Lithium-Ionen-Batterie-Sektor
-
TDS Lithium-Ion Battery Gujarat Pvt. Ltd.
-
Nexcharge (Exide & Leclanché)
-
Amperex Technology Ltd. (ATL)
-
Exicom Tele-Systems Ltd.
-
Okaya Power Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Netzgekoppelte stationäre Speicher stellen sowohl für die heimische Zellfertigung als auch für die Systemintegration eine klare Weißfläche dar, da staatliche Beschaffung und Planung von breiten unterstützenden Rahmenwerken zu gezielter Kapazitätsschaffung übergehen. Die Ausschreibung des Ministry of Heavy Industries vom Juli 2026 über 10 GWh ACC-Fertigungskapazität, die netzgekoppelten stationären Speichern gewidmet ist, im Rahmen des ACC-PLI-Programms mit 18.100 Crore INR, bietet neuen und bestehenden Herstellern einen Weg, Versorgungs- und Erneuerbaren-Ausgleichsnachfrage mit in Indien gefertigten Zellen zu bedienen. Dies wird durch die Schätzung der Central Electricity Authority von 41,6 GW/208,3 GWh an bis 2030 benötigten Batteriespeichern unterstützt, was die Chancen über LFP-Zelllinien, Langzeit-Leistungsgarantien sowie heimische Test- und Zertifizierungsdienstleistungen im Zusammenhang mit der Beschaffung durch Versorgungsunternehmen erweitert.
Konformitäts- und Lokalisierungsreibungen führen ebenfalls zu Produkt- und Dienstleistungschancen in den Bereichen Qualitätssicherung, Leistungsverifizierung und Lieferkettensubstitution. Da die Anordnung von MeitY vom Februar 2026 die Verifizierung der Nennkapazität für tragbare versiegelte sekundäre Lithiumzellen und -batterien bis zum 30. April 2027 verschärft, haben Hersteller und Importeure einen konkreteren Anreiz, in BIS-konforme Tests, Rückverfolgbarkeit und konsistente Zell-zu-Pack-Leistungsvalidierung zu investieren. Gleichzeitig lässt der niedrige in Betrieb genommene Anteil im Rahmen des ACC-PLI-Programms mit Stand Oktober 2025 (etwa 1,4 GWh) Raum für Ausrüstungslieferanten, Anbieter von Prozessoptimierung und Auftragsfertigungsmodelle, die zugesagten Projekten helfen können, schneller hochzufahren und die Erträge zu verbessern, insbesondere bei LFP-Linien, die auf Versorgungsausschreibungen und sicherheitsgetriebene Akzeptanz im Massenmarkt der Mobilität abgestimmt sind.
Aktuelle Branchenentwicklungen
- Juli 2026: Exide Industries kündigte an, in der ersten Phase seines Lithium-Ionen-Zellfertigungsprojekts in Bengaluru zusätzlich 1.400 Crore INR zu investieren. Der Ausbau der Phase 1 zielt auf 6 GWh ab, und das Unternehmen gab an, dass das Werk ab dem dritten Quartal des Geschäftsjahres Umsätze erzielen soll, was die heimische Zellversorgungsbasis für EV- und Energiespeicher-Wertschöpfungsketten stärkt.
- Dezember 2025: Exicom Tele-Systems unterzeichnete eine Absichtserklärung (MoU) mit EONEX Energy zur Bereitstellung von auf Lithium-Ionen basierenden Batterie-Energiespeichersystemen (BESS). Die Zusammenarbeit bringt Exicoms Präsenz im Bereich Energielösungen in Einklang mit der wachsenden Pipeline stationärer Speicherprojekte und unterstützt schnellere Kommerzialisierungswege für containerisierte BESS-Angebote.
- Juni 2024: Exide Industries investierte 450 Crore INR in seine Lithium-Ionen-Batterietochter Exide Energy Solutions Ltd., um die Inbetriebnahmeanforderungen für die Gigafactory in Bengaluru zu unterstützen. Die Kapitalzufuhr verbesserte die Bereitschaft für den Ausbau der heimischen Zellfertigung und half, die Rückwärtsintegration weg von importierten Zellen für Pack-Betriebe zu untermauern.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Gesamtumsatz, der mit Lithium-Ionen-Batterien erzielt wird, die in Indien über die wichtigsten Endverbrauchssegmente verkauft und genutzt werden, erfasst in USD für den angegebenen Untersuchungszeitraum.
Ausschlüsse aus dem Umfang: Wir schließen nicht-lithiumbasierte wiederaufladbare Chemien und Primärbatterien (nicht wiederaufladbar) aus und vermeiden es zudem, vorgelagerte Rohstoffe als Teil des Batteriemarktwertes zu erfassen.
Segmentierungsübersicht
- Nach Produkttyp
- Lithiumkobaltoxid (LCO)
- Lithiumeisenphosphat (LFP)
- Lithium-Nickel-Mangan-Kobalt (NMC)
- Lithium-Nickel-Kobalt-Aluminium (NCA)
- Lithiummangandioxid (LMO)
- Lithiumtitanat (LTO)
- Nach Formfaktor
- Zylindrisch
- Prismatisch
- Pouch
- Nach Leistungskapazität
- Bis zu 3.000 mAh
- 3.000 bis 10.000 mAh
- 10.000 bis 60.000 mAh
- Über 60.000 mAh
- Nach Endverbraucherbranche
- Automobilindustrie (EV, HEV, PHEV)
- Unterhaltungselektronik
- Industrie und Elektrowerkzeuge
- Stationäre Energiespeicherung
- Luft- und Raumfahrt sowie Verteidigung
- Marine
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung dient dazu, eine solide Faktenbasis zu den Nachfragetreibern in Indien, Angebotsergänzungen und Preisbewegungen aufzubauen, bevor Annahmen im Modell festgelegt werden. Wir haben öffentliche Quellen herangezogen, darunter Ankündigungen des Ministeriums für Schwerindustrie (Elektrofahrzeugprogramme), Papiere der NITI Aayog, Veröffentlichungen der Zentralen Elektrizitätsbehörde zu Speicher- und Netzplanung sowie DGFT- und Zollhandelsstatistiken für die Import- und Exportrichtung von Zellen und Akkupacks.
Um übersehene Signale zu reduzieren, haben wir auch Jahresberichte von Unternehmen, Investorenpräsentationen und glaubwürdige Presseberichte zu Kapazitätserweiterungen und Beschaffungskooperationen ausgewertet, gefolgt von Patentdatenbanken zur Verfolgung von Aktivitäten rund um Zellchemie und Akkupack-Design. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Importdaten und Exportdaten auf Lieferebene sowie Patentrecherchen genutzt, um Volumina und Zeitpläne zu überprüfen. Diese Quellen sind lediglich illustrativ, und viele weitere öffentliche Dokumente wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was tatsächlich in Indien geliefert und eingesetzt wird, und wie sich Preis- und Mixveränderungen im gesamten Ökosystem niederschlagen. Wir haben Teilnehmer der Batterie-Wertschöpfungskette und nachfrageseitige Nutzer einbezogen, und die Gespräche wurden genutzt, um Annahmen zur Dynamik der Elektrofahrzeugadoption, zur Ausschreibungsaktivität für stationäre Speicher und zur Aufteilung zwischen Zellen und Akkupacks in wichtigen Anwendungsclustern zu überprüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 27 % | CXOs: 12 % |
| Mittlere Ebene: 59 % | Funktions-/Bereichsleiter: 34 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 54 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Nachfrage in Indien anhand von anwendungsspezifischen Adoptionssignalen und Batterieintensität rekonstruiert und anschließend mithilfe beobachteter Preisspannen in Werte umgerechnet wird. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, wie z. B. durch Stichproben-Durchschnittsverkaufspreise multipliziert mit geschätzten Volumina, Kanalprüfungen bei Zellen gegenüber Akkupacks sowie eine Plausibilitätsprüfung anhand von Handels- und Kapazitätsindikatoren.
Zu den wichtigsten Eingaben im Modell gehören die Dynamik der Elektrofahrzeugverkäufe nach Fahrzeugkategorie, die durchschnittliche Batteriekapazität pro Fahrzeug und für stationäre Systeme, der Anteil der lokalen Montage gegenüber Importen sowie die Verschiebung im Mix der gängigen Chemien, die Kosten- und Leistungserwartungen verändert. Wir verfolgen auch indikative Preisentwicklungen für Akkupacks, Ausschreibungs- und Projektankündigungen im Zusammenhang mit Speicherausbauten sowie Vorlaufzeiten und Zolländerungen, die kurzfristige Nachfragezüge erzeugen können.
Für die Prognose wird eine Szenarioanalyse hinsichtlich des Tempos der Elektrofahrzeugadoption, des Zeitpunkts der Politikumsetzung und des Preisrückgangs angewendet, und der gewählte Basisfall wird dann mit dem in Interviews gesammelten Expertenkonsens abgeglichen. Wo die Bottom-up-Transparenz für kleinere Kanäle begrenzt ist, wenden wir konservative Durchdringungs- und Mixannahmen an, die vor der Festlegung der endgültigen Zahlen anhand der Importrichtung und des Vor-Ort-Angebotsfeedbacks erneut überprüft werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Durchgängen validiert, sodass der endgültige Marktwert dem entspricht, was für Indien innerhalb des angegebenen Umfangs realistisch möglich ist. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Importintensität, bekannten Kapazitätserweiterungen und nachfrageseitigen Adoptionsindikatoren und untersuchen dann alle Sprünge, die im Verhältnis zur Preis- oder Volumenbewegung ungewöhnlich erscheinen.
Vor der Freigabe werden Annahmen und Berechnungen von einem weiteren Analysten überprüft, und Folgegespräche werden ausgelöst, wenn eine Lücke bei Preisen, Mix oder Zeitplanung festgestellt wird. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse eintreten, wie z. B. politische Veränderungen, wichtige Kapazitätsinbetriebnahmen oder sichtbare Preisanpassungen. Kurz vor der Lieferung wird eine abschließende Prüfung durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der von Mordor Intelligence ermittelten Größe des indischen Lithium-Ionen-Batterie-Markts mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für diesen Markt können stark variieren, selbst wenn der Ländername und die Produktbezeichnung identisch erscheinen. Die Hauptgründe sind in der Regel Unterschiede darin, was gezählt wird (nur Zellen gegenüber Zellen plus Akkupacks), welche Anwendungen einbezogen werden, welches Jahr als Ausgangspunkt verwendet wird und wie die Preise in USD umgerechnet werden.
Durch die Verfolgung importbezogener Angebotssignale und endverbrauchsseitiger Adoptionsindikatoren hält Mordor Intelligence den Marktgesamtwert an die Batterien gebunden, die tatsächlich während des Prognosezeitraums in Indien platziert wurden, was eine Inflation durch angrenzende Elektronikkomponenten oder breite Energiespeichersystemausgaben begrenzt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,73 Mrd. USD (2026) | |
| Branchenpublikation A | 3,59 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und einen längeren Prognosehorizont, und die Definition scheint sich auf breitere regionale Aufteilungen und Anwendungsgruppierungen zu stützen, die die schnell wachsende EV-geführte Nachfrage unterschätzen können, wenn sich der Hochlaufzeitpunkt verschiebt. |
| Handelsnachrichten-Digest B | 0,38 Mrd. USD (2025) | Die Schätzung scheint eher einem engeren erfassten Pool zu entsprechen, was möglicherweise nur ausgewählte Batteriekategorien oder gemeldete Nachfragekanäle widerspiegelt und damit einen großen Anteil des über Importe und Montage abgewickelten EV- und stationären Speichervolumens außer Acht lässt. |
Insgesamt lässt sich die Streuung größtenteils durch Umfangsgrenzen und die Frage erklären, was als Batteriewert gegenüber angrenzenden Systemausgaben behandelt wird, gefolgt von Unterschieden im Ausgangsjahr und der Geschwindigkeit, mit der Preisrückgänge angenommen werden. Unser Ansatz bleibt auf einen definierten indischen Nachfragepool mit klaren Prüfungen zu Volumen und Preisgestaltung zurückverfolgbar, sodass die Zahl wiederholt und einem Stresstest unterzogen werden kann, wenn sich Annahmen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie schnell stellt Indien auf elektrische Zweiräder um?
Elektrische Zweiräder machten 2025 48 % der gesamten Zweiradverkäufe in Indiens Top-10-Städten aus, gefördert durch FAME-II-Anreize und steigende Kraftstoffpreise.
Welche Chemie wird bis 2031 indische Batteriewerke dominieren?
LFP soll mit einer CAGR von 27,1 % wachsen und NMC in der Versorgungsspeicherung und gewerblichen Elektrofahrzeugen aufgrund von Kosten- und Sicherheitsvorteilen, die durch SECI- und NTPC-Ausschreibungen vorgeschrieben werden, überholen.
Warum gewinnen Pouch-Zellen an Marktanteil?
Pouch-Zellen bieten eine 10–15 % höhere volumetrische Energiedichte und wiegen 12–18 % weniger als zylindrische Äquivalente, was neuen Skateboard-Elektrofahrzeugplattformen trotz des Bedarfs an fortschrittlicher Kühlung entgegenkommt.
Welche Bundesstaaten führen bei Investitionen in die Batteriefertigung?
Tamil Nadu, Gujarat und Maharashtra vereinen 72 % der zugesagten Zellkapazität auf sich, dank staatlicher Anreize, Hafenzugang und bestehender Automobil-Cluster.
Wie begegnet Indien der Abhängigkeit von kritischen Mineralien?
Die Mission für kritische Mineralien stellt INR 2.500 Crore für Auslandsminenanteile und inländische Verarbeitung bereit, aber eine kommerzielle Produktion ist vor 2028 unwahrscheinlich, sodass die kurzfristige Versorgung von Importen abhängig bleibt.
Wie groß ist der prognostizierte Umfang des indischen Lithium-Ionen-Batterie-Marktes bis 2031?
Der indische Lithium-Ionen-Batterie-Markt soll bis 2031 USD 15,17 Milliarden erreichen und von 2026 bis 2031 mit einer CAGR von 17,65 % wachsen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

