
Größe und Marktanteil des indischen Ruß-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
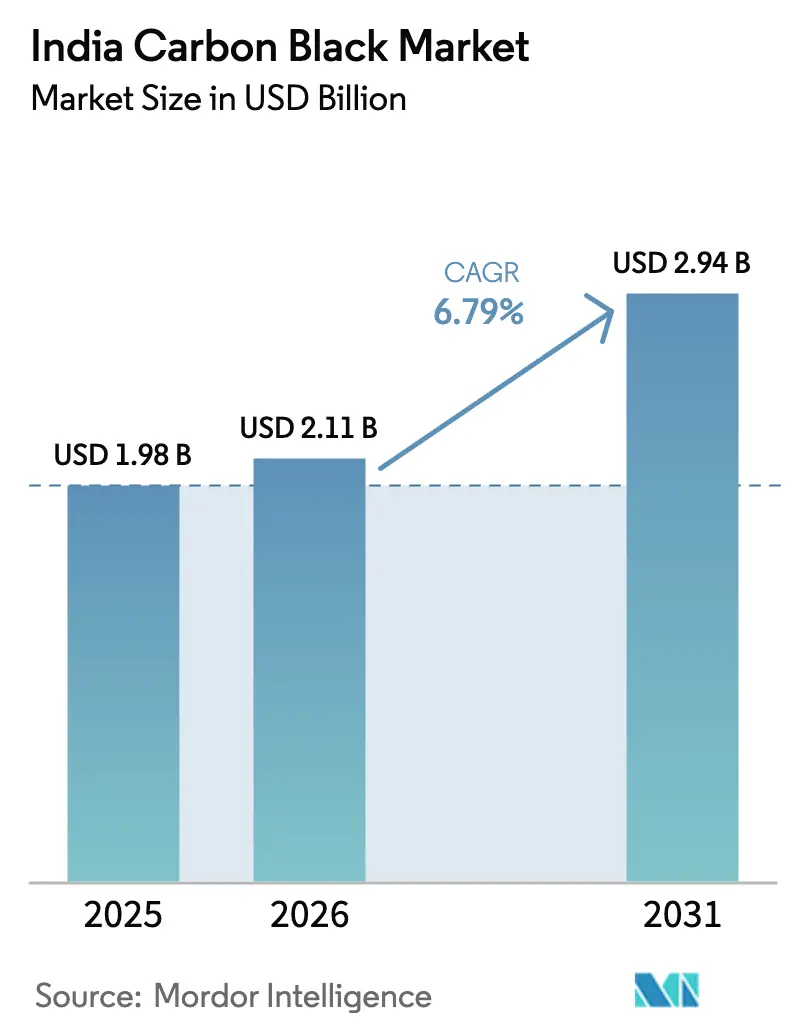
| Marktgröße im Basisjahr (2025) | 1.98 Milliarden US-Dollar |
| Marktgröße (2026) | 2.11 Milliarden US-Dollar |
| Marktgröße (2031) | 2.94 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.79 % |
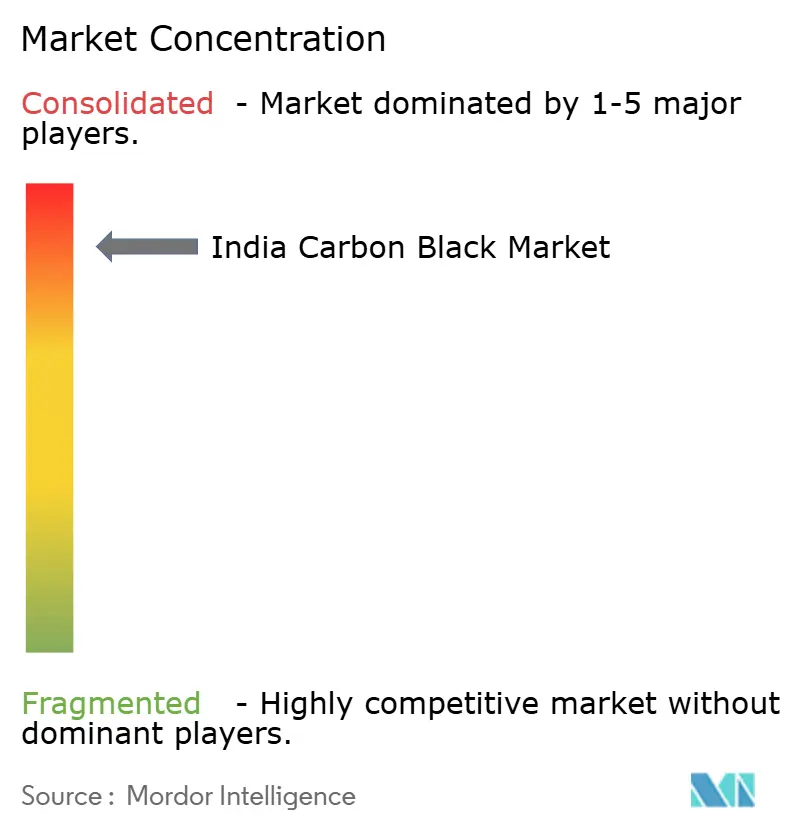
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Ruß-Marktes durch Mordor Intelligence
Die Marktgröße des indischen Ruß-Marktes wird im Jahr 2026 auf 2,11 Milliarden USD geschätzt, ausgehend von einem Wert von 1,98 Milliarden USD im Jahr 2025, mit Projektionen von 2,94 Milliarden USD für 2031, was einem Wachstum von 6,79 % CAGR über den Zeitraum 2026–2031 entspricht. Eine starke Reifenproduktion, beschleunigte Batteriefertigungsprogramme und eine wachsende Polymernachfrage in der Infrastruktur stützen diesen Ausblick, während inländische Kapazitätserweiterungen die Versorgungsresilienz verbessern. Das Wachstum wird zudem durch einen Wandel hin zu Radialreifen, einen Anstieg der leitfähigen Qualitätsstufen für Lithium-Ionen-Zellen sowie stetige staatliche Ausgaben für Straßen-, Schienen- und Korridore für erneuerbare Energien unterstützt. Große Produzenten nutzen weiterhin die Rohstoffintegration und Abwärmerückgewinnung, um die Kosten angesichts volatiler Petrolkoks-Preise einzudämmen. Gleichzeitig bietet die Entwicklung von Spezialruß Margenpotenzial, da OEMs dunklere, UV-stabile Kunststoffe für Premium-Anwendungen nachfragen.
Wesentliche Erkenntnisse des Berichts
- Nach Prozesstyp führte Furnace Black im Jahr 2025 mit einem Marktanteil von 80,78 % im indischen Ruß-Markt, während Gas Black bis 2031 mit einer CAGR von 8,12 % wächst.
- Nach Anwendung entfielen 72,12 % des Umsatzes im Jahr 2025 auf Reifen und industrielle Gummiprodukte, während Kunststoffverbindungen bis 2031 voraussichtlich mit einer CAGR von 7,65 % wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im indischen Ruß-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Radialreifenproduktion | +2.1% | National – Tamil Nadu, Maharashtra, Gujarat | Mittelfristig (2–4 Jahre) |
| Wachsende Durchdringung von Spezialqualitätsstufen | +1.8% | National – Karnataka, Gujarat, Maharashtra | Langfristig (≥ 4 Jahre) |
| Hochlauf der Lithium-Ionen-Zellfertigung | +1.5% | National – Gujarat, Tamil Nadu, Haryana | Mittelfristig (2–4 Jahre) |
| Infrastrukturboom in Rohr- und Kabelleitungen | +1.2% | Nationale Infrastrukturkorridore | Langfristig (≥ 4 Jahre) |
| OEM-Nachfrage nach dunkleren, UV-stabilen Kunststoffen | +0.9% | Nationale Automobilcluster | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Radialreifenproduktion für Personen- und Nutzfahrzeuge
Fahrzeughersteller setzen die Umstellung von Lkw- und Busplattformen von Diagonalreifen auf Radialkonstruktion fort, was einen höheren Verstärkungsfüllstoffbedarf pro Einheit erfordert. Die Ersatzzyklen bleiben stabil, da die Frachtauslastung steigt und die Highways im Rahmen des Bharatmala-Projekts die Lieferzeiten verkürzt haben. Reifenwerke in Tamil Nadu und Gujarat laufen mit hoher Auslastung im Schichtbetrieb und sichern Abnahmeverbindlichkeiten mit inländischen Ruß-Lieferanten ab. Ein höherer Gürtelarmierungsbedarf erhöht die durchschnittliche Ruß-Beladung gegenüber älteren Konstruktionen um bis zu 20 %. Infolgedessen wächst die Ruß-Nachfrage schneller als die Reifenstückzahlen, was eine Volumenvisibilität unabhängig von Schwankungen bei Neuwagenzulassungen gewährleistet.
Wachsende Durchdringung von Spezial- und leitfähigem Ruß
Premium-leitfähige und UV-stabile Qualitätsstufen erzielen das Zwei- bis Dreifache des Preises herkömmlicher Furnace-Black-Sorten. Birla Carbons Continua-Material und PCBLs oberflächenmodifizierte Linien veranschaulichen den technischen Wandel hin zu ascheameren Produkten mit enger Verteilung für Batterieelektroden und hochglänzende Polymere[1]Aditya Birla Group, "Birla Carbon – Unsere Geschäftsbereiche," adityabirla.com. Indische Hersteller, die in Forschung und Entwicklung sowie Anwendungslabore investieren, sichern langfristige Lieferverträge, da nachgelagerte Anwender Formulierungsunterstützung benötigen. Diese Qualitätsstufen steigern die Margen und puffern Erträge gegen Rohstoffschwankungen ab. Der Trend fördert Kapazitäten, die speziell für Batterien, Kabel und Hochleistungskunststoffe vorgesehen sind, und diversifiziert damit die Erlöse jenseits von Reifen.
Rascher Hochlauf der Lithium-Ionen-Batteriezellfertigung
Indiens Produktionsgebundenes Anreizprogramm (Production-Linked Incentive) katalysiert mehrere Gigawattstunden-Zellwerke in Gujarat und Tamil Nadu. Kathoden- und Anodenformeln sind auf hochreinen leitfähigen Ruß mit kontrollierter Oberfläche angewiesen, um die Zykluslebensdauer zu gewährleisten. Lokale Beschaffung senkt das Logistikrisiko und ermöglicht Just-in-Time-Lieferungen, die Zellhersteller für eine konsistente Qualität benötigen. Hersteller mit Batteriequalitätszertifizierung erlangen einen Erstmover-Vorteil, und Terminkontrakte sichern Preisaufschläge, die weniger den Schwankungen der Reifenbranche ausgesetzt sind. Diese Volumina ergänzen die konventionelle Gummibasis und heben den gesamten inländischen Verbrauch an.
Inländischer Infrastrukturboom steigert Rohr- und Kabelanwendungen
Rohrextrudierer und Energiekabelmantelhersteller benötigen eine Ruß-Beladung von 2–4 %, um 20-jährige Haltbarkeitsziele im Freien zu erfüllen. Smart-City-Projekte, Hochgeschwindigkeits-Bahnkorridore und Versorgungsinfrastruktur-Upgrades sorgen in verschiedenen Regionen für eine stetige Nachfrage nach Polymerverbindungen. Die Doppelfunktion von Ruß als Färbemittel und UV-Stabilisator ist schwer zu ersetzen und gewährleistet einen kontinuierlichen Bedarf, auch wenn Automobilzyklen nachlassen. Werke in der Nähe von Häfen in Gujarat und Maharashtra profitieren von niedrigeren Frachtkosten für Polyethylen- und PVC-Hersteller und stimmen die Logistik mit den nationalen Infrastrukturausbauplänen ab.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Petrolkoks- und Steinkohlenteerpreise | -1.4% | Bundesweite Produktionscluster | Kurzfristig (≤ 2 Jahre) |
| Strenge Emissionsvorschriften für Ruß-Öfen | -0.8% | Durchsetzungszentren in Maharashtra und Gujarat | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung kieselsäurebasierter Grüner Reifen | -0.6% | Automobilcluster | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Petrolkoks- und Steinkohlenteerpechargenpreise
Rohstoffe machen etwa zwei Drittel der Barkosten aus, sodass Raffinerieabschaltungen und Frachtpreissprünge die Margen schnell komprimieren. Oriental Carbon & Chemicals betrieb im Geschäftsjahr 2024 eine Auslastung von nahezu 70 %, da die Preisüberwälzung hinter der Kosteninflation zurückblieb. Absicherungsmöglichkeiten sind begrenzt und veranlassen Hersteller dazu, langfristige Lieferverträge mit Raffinerien wie ONGC anzustreben. Die integrierte Abwärmerückgewinnung dämpft Energieschwankungen teilweise ab, doch kleinere Anlagen ohne ausreichende Skalierung bleiben anfällig.
Strenge regulatorische Normen für Ruß-Öfen
Verschärfte Vorschriften für Partikelemissionen erfordern eine kontinuierliche Überwachung und hocheffiziente Abluftreinigung. PCBLs historische Abschaltung in Kochi unterstreicht das Risiko der Nichteinhaltung. Neue Projekte sehen erhebliche Investitionsausgaben für Rauchgasentschwefelung und Gewebefiltersysteme vor, was die Markteintrittsbarrieren erhöht. Größere Akteure verteilen diese Kosten auf höhere Volumina, während regionale Unabhängige möglicherweise Kapazitäten aufgeben oder verkaufen und damit die Konsolidierung beschleunigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Prozesstyp: Furnace Black behält Skalierungsvorteil
Furnace Black hielt im Jahr 2025 einen Marktanteil von 80,78 % im indischen Ruß-Markt, da es die niedrigsten Stückkosten für die Großserienproduktion bietet. Gas Black verzeichnet zwar eine Nischenposition, weist jedoch mit einer CAGR von 8,12 % das stärkste Wachstum auf, bedingt durch die überlegene Leitfähigkeit, die bei Batterieelektroden und antistatischen Polymeren gefragt ist. Der Beitrag der Furnace-Black-Linien zur Marktgröße des indischen Ruß-Marktes wird in absoluten Werten zunehmen, da PCBL und Epsilon Carbon in Gujarat und Karnataka zusätzliche Reaktoren in Betrieb nehmen. Umweltinvestitionen machen neue Furnace-Black-Kapazitäten kapitalintensiv, doch Skaleneffekte sichern die Wettbewerbsfähigkeit gegenüber Lamp-Black- oder Thermal-Black-Verfahren.
Das Wachstum von Gas Black wurzelt in der Spezialnachfrage und nicht in der Volumendominanz. Hersteller zielen auf bescheidene Kapazitäten, die gemeinsam mit nachgelagerten Compoundeuren angesiedelt sind, um höhere Umwandlungskosten zu kompensieren. Thermal Black bleibt ein Mikrosegment für hochreine Anwendungen, während Lamp Black traditionelle Tintenmarktsegmente bedient. Da OEMs die Anforderungen an Leitfähigkeit und Reinheit verschärfen, erzielen Lieferanten, die die Prozesssteuerung verbessern, Premiumpreise und heben damit die durchschnittliche Erlösrealisierung pro Tonne im indischen Ruß-Markt an.
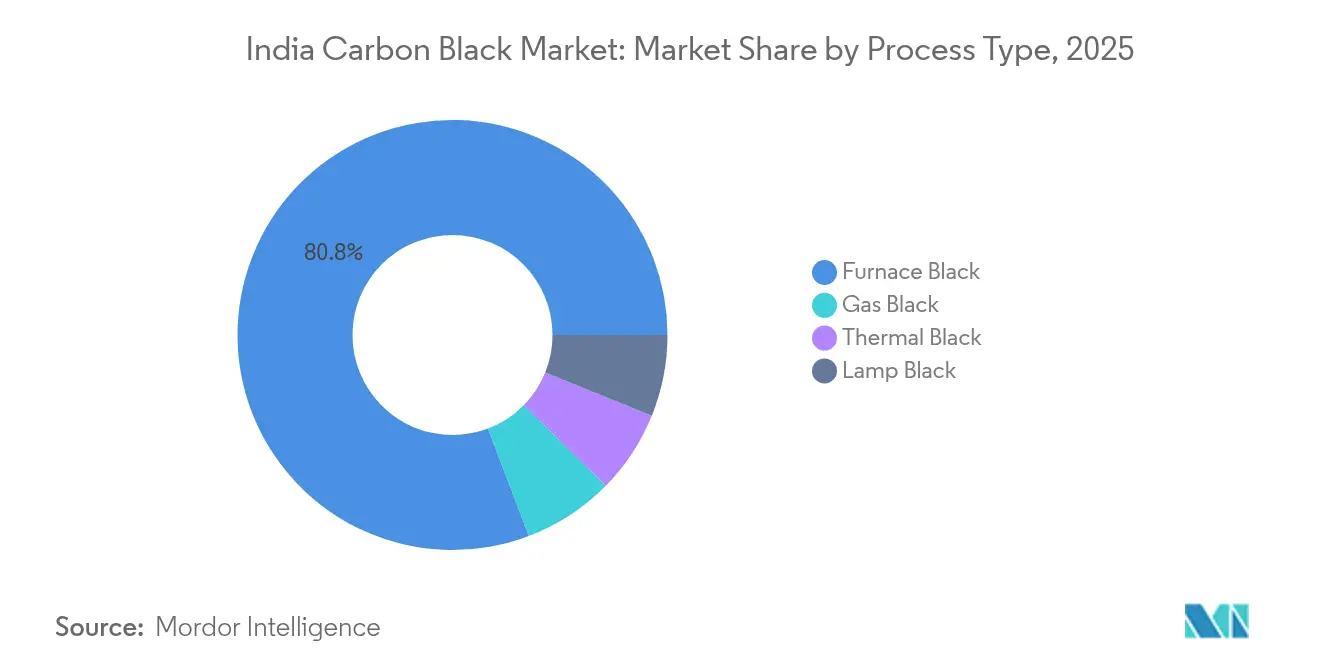
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar


Nach Anwendung: Dominanz von Reifen-Kautschuk sieht sich Kunststoffaufschwung gegenüber
Reifen und industrielle Gummianwendungen machten 2025 72,12 % des Umsatzes aus und unterstrichen die historische Verbindung zwischen Fahrzeugproduktionsraten und dem indischen Ruß-Markt. Das Kunststoffsegment hingegen wird voraussichtlich eine CAGR von 7,65 % liefern, unterstützt durch Rohre, Kabel und Automobilinnenverkleidungen, die UV-Beständigkeit erfordern. Die Größengewinne des indischen Ruß-Marktes aus Kunststoffanwendungen werden jede Mäßigung beim Reifenwachstum ausgleichen, da Elektrofahrzeuge Verbindungen mit verlängertem Reifenabrieb einsetzen, die den Füllstoffbedarf pro Reifen reduzieren.
Drucktinten, Toner und Beschichtungen bieten stabile, aber kleinere Volumina, die durch Verpackung und Bauwesen angetrieben werden. Das kontinuierliche Wachstum des E-Commerce kurbelt Tintenstrahltoner an, bei denen Ruß mit kleinen Partikeln eine hohe optische Dichte ermöglicht. Beschichtungsformulierungsunternehmen im Bausektor schreiben hochreine Qualitätsstufen für Fassadenbeständigkeit vor und erweitern so den Nicht-Kautschuk-Verbrauch. Diese diversifizierten Absatzmärkte verbessern die Kapazitätsauslastung und verringern die Abhängigkeit von Automobilzyklen in der indischen Ruß-Branche.
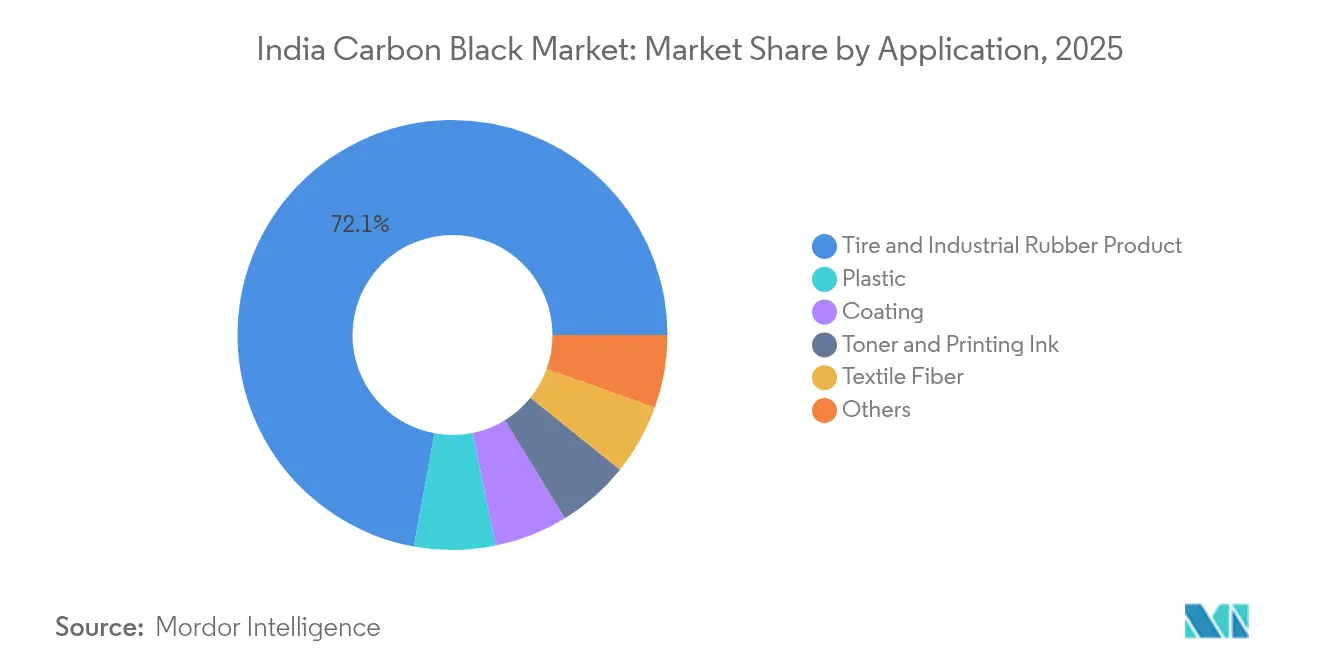
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Geografische Analyse
Westliche und südliche Korridore dominieren den Verbrauch, da sie Reifenwerke, Chemiestandorte und wichtige Häfen beherbergen. Maharashtra und Gujarat verzeichnen den größten Anteil aufgrund der integrierten Raffinerierohstoffversorgung und Exportinfrastruktur. PCBLs Einheiten in Mundra und Palej beliefern sowohl inländische Kunden als auch Überseekäufer über Tiefwasserliegeplätze und verbessern damit die Logistikeffizienz des indischen Ruß-Marktes. Tamil Nadu profitiert von der Nähe zu Nutzfahrzeug-OEMs und aufstrebenden Batterieherstellern, was die regionale Nachfrage über den nationalen Durchschnitt hinaus antreibt.
In Karnataka und Andhra Pradesh zielen Kapazitätserweiterungen darauf ab, neue Elektroenergiekabel- und Rohranlagen zu versorgen, die mit Korridoren für erneuerbare Energien verbunden sind. Die dem indischen Ruß-Markt zugeordnete Marktgröße für südliche Bundesstaaten wird voraussichtlich bis 2031 wachsen, da Solar- und Windkraftinstallationen UV-stabile Polymerkomponenten erfordern. Nördliche Regionen verzeichnen ein moderates Wachstum, das mit Off-Road-Reifen- und Landmaschinenzentren rund um Haryana und Uttar Pradesh verbunden ist.
Die Exportleistung ergänzt den inländischen Absatz. Währungswettbewerbsfähigkeit und Indiens Ruf für Qualität stärken diese Handelsrouten. Allerdings beeinflussen Frachtpreisvolatilität und handelspolitische Schutzmaßnahmen in den Zielmärkten die Margenrealisierung und veranlassen die Hersteller, internationale Engagements mit der zuverlässigen Nachfrage inländischer Reifenhersteller in Einklang zu bringen.
Regulatorisches Umfeld
In Indien sehen sich die Produktion von Carbon Black und die Aktivitäten im Bereich recyceltem Carbon Black (rCB) verschärften Erwartungen an die Einhaltung von Umweltvorschriften ausgesetzt, begleitet von Bemühungen zur Standardisierung von Rohstoffen aus Abfallquellen. Im Januar 2024 veröffentlichte Entscheidungen des Technical Review Committee (TRC) des Ministry of Environment, Forest and Climate Change (MoEFCC) legen Bedingungen für den Import von gebrauchtem Reifenschrott für rCB-Projekte fest, einschließlich Zulassungsanforderungen und einer Überprüfung durch das Central Pollution Control Board (CPCB). Für Betreiber, die mit dem Reifenabfallstrom arbeiten, verstärkt dies die Notwendigkeit einer detaillierten Dokumentation und strikter Compliance.
Die Standardisierung der Produktqualität prägt zunehmend den Marktzugang und die Qualifizierung nachgelagerter Anwendungen. Im Mai 2026 schlug NITI Aayog nationale Standards für Reifenpyrolyseöl und recyceltes Carbon Black vor, um Qualität und Zuverlässigkeit zu verbessern. Zusammen mit den laufenden Emissionskontrollen für Ofenanlagen erhöht der Vorschlag die Erwartungen an Rückverfolgbarkeit und einheitliche Spezifikationen. Im Juli 2026 gab Epsilon Carbon bekannt, das erste Unternehmen in Indien zu sein, das eine Zertifizierung des Bureau of Indian Standards (BIS) für Carbon Black erhalten hat, was die wachsende Bedeutung formaler Zertifizierungen bei der Lieferantenqualifizierung unterstreicht, insbesondere für Spezialanwendungen, batterienahe Anwendungen und Hochleistungspolymere.
Wertschöpfungskettenanalyse
Die indische Carbon-Black-Wertschöpfungskette beginnt mit Kohlenwasserstoff-Rohstoffen, wobei Hersteller Carbon Black Feedstock (CBFS) aus Rohöl und anderen raffinerienahen Strömen beziehen, zusammen mit Energieinputs und Verbrauchsmaterialien für den Ofenbetrieb. Große Hersteller profitieren häufig von der Co-Location in der Nähe von Raffinerien und Häfen in Gujarat und Maharashtra. Investitionen in Abwärmerückgewinnung und Emissionskontrollsysteme werden zunehmend in neue und modernisierte Linien integriert, was die Investitionsintensität bei der Umwandlung erhöht, aber auch die Kostenkontrolle durch Energierückgewinnung unterstützt.
Die Fertigungserzeugnisse fließen dann an Reifen- und Industriekautschukkunden sowie an Nicht-Kautschuk-Verarbeiter, einschließlich Kunststoffe, Kabel, Tinten und Beschichtungen, typischerweise über Bulklogistik und regionale Lagerhaltung nahe wichtiger Industriekorridore. Im März 2026 nahm PCBL zusätzliche Brownfield-Kapazitäten von 30.000 MT in Tamil Nadu in Betrieb, was zeigt, wie Entflechtungsmaßnahmen und Brownfield-Erweiterungen die Widerstandsfähigkeit der inländischen Versorgung stärken und die Vorlaufzeiten zu den Nachfragezentren im Süden verkürzen können. Gleichzeitig haben internationale Logistikstörungen die Ein- und Ausfuhrströme beeinträchtigt, wobei Kommentare vom Mai 2026 auf eine Umleitung um das Kap der Guten Hoffnung hinweisen, die die Transitzeiten und Frachtkosten erhöht. Dies verstärkt den Vorteil von im Inland bezogenen Rohstoffen und hafennahen Lagerhubs für die Versorgungskontinuität.
Wettbewerbslandschaft
Der indische Ruß-Markt ist stark konsolidiert. Kapazitätserweiterungen werden häufig mit Abwärmerückgewinnungsturbinen kombiniert, die den Scope-2-Emissionsausstoß senken und so den verschärften ESG-Anforderungen großer Reifenhersteller entsprechen. Die technologische Differenzierung konzentriert sich auf oberflächenmodifizierte und PAK-arme Qualitätsstufen für Elektrofahrzeugbatterien und Lebensmittelkontaktpolymere. Patentanmeldungen von PCBL und Kooperationsprojekte zwischen Birla Carbon und nachgelagerten Compoundeuren veranschaulichen eine Verlagerung hin zur gemeinsamen Anwendungsentwicklung. Kleinere regionale Akteure bedienen Tinten- und Beschichtungsmärkte, sehen sich jedoch mit Compliance-Kostendruck konfrontiert, was die Tür für Akquisitionen durch größere Unternehmen öffnet, die eine Fußabdruckdiversifizierung in der indischen Ruß-Branche anstreben. Die Preisgestaltungsmacht bleibt an Rohstoffschwankungen gebunden. Integrierte Akteure mit langfristigen Petrolkoks-Verträgen sichern ihr Risiko besser ab als eigenständige Einheiten. Strategische Beschaffung aus ONGCs OPaL-Komplex bietet inländische Versorgungssicherheit und Kostenstabilität OPALINDIA.IN. Da Kunden zuverlässigen Lieferungen Priorität einräumen, erlangen Hersteller mit hafennahen Lagerbeständen und robusten Qualitätssystemen den Status bevorzugter Lieferanten und stärken damit ihre Incumbency-Vorteile im gesamten indischen Ruß-Markt.
Führende Unternehmen der indischen Ruß-Branche
PCBL Limited
Birla Carbon (Aditya Birla Group)
Himadri Speciality Chemical Ltd
Epsilon Carbon Pvt Ltd
Continental Carbon India Ltd (Continental Carbon Asia)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Es eröffnet sich Freiraum bei höherwertigen Spezialqualitäten, die auf Batterien und fortschrittliche Polymere abzielen, wo Qualifizierungs-, Reinheits- und Leitfähigkeitsanforderungen die Lieferantenlisten über gewöhnliches Ofenschwarz hinaus einschränken. Himadri Speciality Chemical Ltd liefert ein klares Beispiel für diesen Wandel, da das Unternehmen im April 2026 eine Anlage für Anodenmaterialien in Betrieb nahm und Investitionen zur Erweiterung in benachbarte fortschrittliche Kohlenstoffmaterialien offengelegt hat, einschließlich eines Kohlenstoffnanoröhrchen-Projekts und eines Plans, einen Teil der bestehenden Carbon-Black-Kapazität in Super-Spezial-Carbon-Black umzuwandeln. Diese Mischung aus nachgelagerten Batteriematerial-Fähigkeiten und Carbon-Black-Aufwertung im Spezialbereich unterstützt anwendungsorientierte Produktentwicklung, wie leitfähige, ascharme und eng verteilte Qualitäten, zusammen mit langfristigen Abnahmestrukturen mit Zell-, Compound- und Polymerkunden.
Ein zweites Chancenfeld entsteht durch exportierbare Kapazitäten und Handelsströme, wo externe Versorgungsengpässe und politische Änderungen die Nachfrage nach Indien umlenken können. Bonitätsbewertungskommentare haben auf die Exportnachfrage in die Europäische Union hingewiesen, die nach Beschränkungen für russisches Material entstanden ist, und hafennahe Hersteller mit konsistenten Qualitätssystemen können dieses Zeitfenster nutzen, um inländische, reifengebundene Volumen mit Exportprogrammen auszugleichen. Daneben signalisiert der Vorschlag von NITI Aayog vom Mai 2026 zur Standardisierung von recyceltem Carbon Black und Pyrolyseöl einen Weg zu einer zuverlässigeren rCB-Integration in Kautschuk- und Kunststoffformulierungen. Dies kann einen klareren Kanal für konforme rCB-Hersteller schaffen, während konventionelle Carbon-Black-Hersteller durch Beimischung, Qualifizierungsunterstützung und kreislaufbezogene Produktlinien teilnehmen können.
Aktuelle Branchenentwicklungen
- Juli 2026: Himadri Speciality Chemical Ltd Beginn des Einstiegs in Super Speciality Carbon Black (SSCB) über ein Projekt zur Umwandlung von ca. 6.000 MTPA bestehender Kapazität. Die Erweiterung in das margenstarke SSCB-Segment stärkt das Portfolio des Unternehmens und erschließt EV- und batteriebezogene Kunststoff- und Spezialpolymermärkte. Der Schritt diversifiziert den Produktmix über Standard-Carbon-Black hinaus und kann margenstärkere Anwendungen unterstützen.
- Mai 2026: Birla Carbon (Aditya Birla Group) Globale Umstrukturierung zu einem Drei-Geschäftsbereichs-Modell (Asien, Amerika & EMEA, Specialty Materials) mit einem dedizierten President für Specialty Materials. Die Neuausrichtung passt das Carbon-Black-Angebot an Spezialmärkte an und verbessert Ausführungsgeschwindigkeit und Fokus auf Spezialqualitäten von Carbon Black und Nanoröhrchen. Verbessert möglicherweise den Kundenservice für Nicht-Kautschuk-Anwendungen.
- Februar 2026: Himadri Speciality Chemical Ltd nahm den kommerziellen Betrieb einer 70.000-MTPA-Spezial-Carbon-Black-Linie in Mahistikry, Hooghly, Westbengalen, auf, wodurch die Gesamtkapazität auf 250.000 MTPA steigt. Stärkt Indiens Kapazität für Spezial-Carbon-Black und positioniert für margenstärkere Qualitäten und Nicht-Kautschuk-Anwendungen. Verbessert die Widerstandsfähigkeit der inländischen Versorgung.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik wird der indische Carbon-Black-Markt als der Wert von Carbon Black definiert, der für Kautschuk- und Nicht-Kautschuk-Anwendungen innerhalb Indiens verkauft wird, wobei die Umsätze am Verkaufspunkt erfasst und in USD ausgedrückt werden, um einen konsistenten Vergleich über die Zeit zu ermöglichen.
Ausschlüsse des Geltungsbereichs: Diese Größenbestimmung schließt den Wert nachgelagerter Fertigprodukte (wie Reifen, Kunststoffprodukte und Tinten) aus und schließt nicht verwandte schwarze Pigmente aus, die kein Carbon Black sind.
Übersicht der Segmentierung
- Nach Prozesstyp
- Furnace Black
- Gas Black
- Lamp Black
- Thermal Black
- Nach Anwendung
- Reifen und industrielle Gummiprodukte
- Kunststoff
- Toner und Drucktinte
- Beschichtung
- Textilfaser
- Sonstiges
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktgrenzen festzulegen und den ersten Satz von Nachfragesignalen für Carbon Black in Indien aufzubauen. Wir bezogen uns auf öffentliche Datensätze und Dokumente wie Veröffentlichungen des Department for Promotion of Industry and Internal Trade (DPIIT), Publikationen des Department of Chemicals and Petrochemicals, Handelsnotizen der Directorate General of Commercial Intelligence and Statistics (DGCIS) und, wo verfügbar, UN-Comtrade-abgestimmte HS-Code-Handelsreihen. Der Branchenkontext wurde auch durch Quellen wie die Society of Indian Automobile Manufacturers (SIAM) und Aktualisierungen des Rubber Board of India überprüft, da Reifen und Industriekautschuk weiterhin den größten Verbrauchspool darstellen.
Auf der Angebotsseite wurden Kapazitätserweiterungen und Kommentare zur Auslastung aus Unternehmensjahresberichten, Investorenpräsentationen und Börsenmeldungen zusammengestellt, was hilft, das realistische Versandpotenzial nach Jahr abzubilden. Um nicht auf eine einzige Perspektive angewiesen zu sein, nutzten wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken und Import- und Exportsignale auf Sendungsebene, die Lücken schlossen, wo öffentliche Daten hinterherhinkten. Diese Liste der Desk Research ist illustrativ und nicht erschöpfend, und für die Datenerhebung, Validierung und Klärung wurden zahlreiche weitere öffentliche und kostenpflichtige Quellen herangezogen.
Primärinterviews und Umfragen
Primärdaten wurden durch Experteninterviews und strukturierte Umfragen bei Herstellern, Distributoren, Reifen- und Kautschukmischern, Teilnehmern aus dem Kunststoff- und Masterbatch-Bereich sowie ausgewählten nachgelagerten Käufern erhoben, die Spezifikationen und Beschaffungszyklen beeinflussen. Wir nutzten diese Gespräche, um zu bestätigen, wie sich der Qualitätsmix typischerweise verändert, wie Rohstoffe mit Preisbewegungen zusammenhängen und wie schnell Spezialvolumen qualifiziert werden. Diese Details wurden dann verwendet, um die Desk-Indikatoren mit dem Kaufverhalten in ganz Indien abzustimmen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 33 % | CXOs: 15 % |
| Mid-Tier: 50 % | Funktions-/Bereichsleiter: 39 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 46 % |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem Produktions- und Handelsdaten verwendet werden, um das in Indien verfügbare Angebot zu rekonstruieren, das dann anhand von Preisspannen nach wichtigen Endverwendungen und Qualitäten in einen Wert umgerechnet wird. Um das Modell an der realen Nachfrage zu verankern, werden die Gesamtsummen gegen eine Bottom-Up-Näherung anhand von Stichprobenvolumen aus wichtigen Anwendungspools und typischer Verbrauchsintensität überprüft und angepasst, wenn die beiden Ansichten nicht übereinstimmen.
Zu den wichtigsten im Modell verwendeten Inputs gehören Kapazitätserweiterungen bei Carbon Black und erwartete Hochläufe, Import- und Exporttrends im Rahmen von HS 280300, die Richtung der Reifenproduktion als größter Nachfrageanker, die Aufteilung zwischen Reifen- und Nicht-Reifen-Anwendungen sowie Rohstoff- und realisierte Preisbewegungen, die den Umsatz auch bei stabilen Volumina beeinflussen. Wo für eine kleinere Anwendung keine Daten verfügbar sind, wird die Lücke durch konservative Proxy-Verhältnisse geschlossen, die aus Experteneingaben abgeleitet und während der Validierung erneut überprüft werden. Für die Prognose wird eine Szenarioanalyse verwendet, damit sich der Ausblick mit realistischen Annahmen zu Reifenwachstum, Exporten und Auslastungsraten anpassen kann, während die Preispfade mit den Erwartungen der Branchenbefragten unter normalen Rohstoffzyklen konsistent bleiben.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über drei Blickwinkel, nämlich Angebotsverfügbarkeit, Handelsströme und Nachfragesignale aus der Endverwendung, wobei die verbleibende Abweichung vor der endgültigen Freigabe erklärt wird. Ausreißer werden markiert, wenn der implizite Verbrauch pro Reifen, implizite Nettoerlöse oder Auslastungsniveaus außerhalb dessen liegen, was Primärbefragte als praktikabel ansehen, und diese Fälle werden mit Folgegesprächen erneut überprüft. Vor der Veröffentlichung durchlaufen das Modell und die schriftlichen Schlussfolgerungen eine mehrstufige Analystenprüfung, damit Annahmen, Einheiten und Währungsbehandlung über die Zeitreihe hinweg konsistent bleiben.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse den Ausblick verändern, etwa die Inbetriebnahme einer großen Kapazität, eine starke Verschiebung bei den Exporten oder eine politische Maßnahme mit Auswirkungen auf den Handel. Unmittelbar vor der Lieferung führt ein Analyst eine erneute Durchsicht der Schlüsselvariablen durch, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den indischen Carbon-Black-Markt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für indischen Carbon Black können weit voneinander abweichen, da der zugrunde liegende Geltungsbereich nicht immer derselbe ist und die Preislogik an unterschiedlichen Punkten der Wertschöpfungskette angewendet werden kann. Unterschiede ergeben sich auch daraus, welches Jahr als Basisjahr behandelt wird, wie Importe und Exporte verrechnet werden und ob Spezialqualitäten mit einem separaten Aufschlag bepreist oder in einen Durchschnitt eingemischt werden.
Durch die Verfolgung von Kapazitätshochläufen, handelsgebundener Verfügbarkeit gemäß HS 280300 und anwendungsorientierten Preisbändern hält Mordor Intelligence die Schätzung an den Carbon-Black-Verkäufen in Indien fest, anstatt nicht verwandte schwarze Materialien oder nachgelagerte Produktwerte einzubeziehen. Ein zweiter Treiber für Abweichungen ist der Aktualisierungszyklus, da einige Publisher ältere Rohstoff- und Währungsannahmen länger beibehalten, was die USD-Werte aufblähen oder senken kann, wenn sich die realen Preise bereits verändert haben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,98 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 0,93 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und tendiert dazu, einen gemischten ASP anzuwenden, ohne klar zwischen reifengetriebenen Standardvolumina und höherpreisigen Spezialqualitäten zu unterscheiden, was den Umsatz unterschätzen kann, wenn sich Mix-Upgrades beschleunigen. |
| Fachzeitschrift B | 84,18 Mrd. USD (2024) | Der angegebene Wert ist nicht mit einem Rohstoffmarkt für Carbon Black vereinbar und umfasst wahrscheinlich eine viel breitere Definition der Chemie- oder Kautschuk-Wertschöpfungskette, wodurch er nicht direkt mit den Umsätzen aus Carbon-Black-Verkäufen vergleichbar ist. |
Die Spanne in der Tabelle ergibt sich hauptsächlich aus Geltungsbereichsgrenzen und der Art und Weise, wie Preise Volumina zugeordnet werden, nicht nur aus Prognoseoptimismus. Wenn der Markt auf der Ebene der Carbon-Black-Verkäufe definiert wird und Handelssignale sowie Kapazitätserweiterungen als harte Prüfungen verwendet werden, bleibt die Endzahl nachvollziehbar und lässt sich leichter aktualisieren, wenn sich die Bedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des indischen Ruß-Marktes?
Er wird im Jahr 2026 auf 2,11 Milliarden USD geschätzt und soll bis 2031 einen Wert von 2,94 Milliarden USD erreichen.
Wie schnell wächst die Nachfrage nach Ruß in Kunststoffanwendungen?
Kunststoffverbindungen wachsen bis 2031 mit einer CAGR von 7,65 % aufgrund des Bedarfs aus Infrastruktur und Automobilbau.
Welches Prozesssegment dominiert das indische Angebot?
Furnace Black führt mit einem Anteil von 80,78 % aufgrund kosteneffizienter Großserienproduktionswirtschaft.
Warum gewinnen Spezialrußsorten an Bedeutung?
Leitfähige und UV-stabile Qualitätsstufen erzielen Premiumpreise und unterstützen Lithium-Ionen-Batterien, Kabel und hochglänzende Automobilteile.
Wie wirken sich Rohstoffpreisschwankungen auf die Hersteller aus?
Volatile Petrolkoks- und Steinkohlenteerkosten komprimieren die Margen und fördern langfristige Lieferverträge sowie die vertikale Integration.
Welche Regionen verzeichnen den höchsten Verbrauch?
Maharashtra und Gujarat führen aufgrund der Reifen-, Chemie- und Hafeninfrastruktur, während Tamil Nadu und Karnataka durch das Wachstum in den Bereichen Elektrofahrzeuge und Polymere aufsteigen.
Seite zuletzt aktualisiert am:



