
Tamanho e Participação do Mercado de Negro de Carbono da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
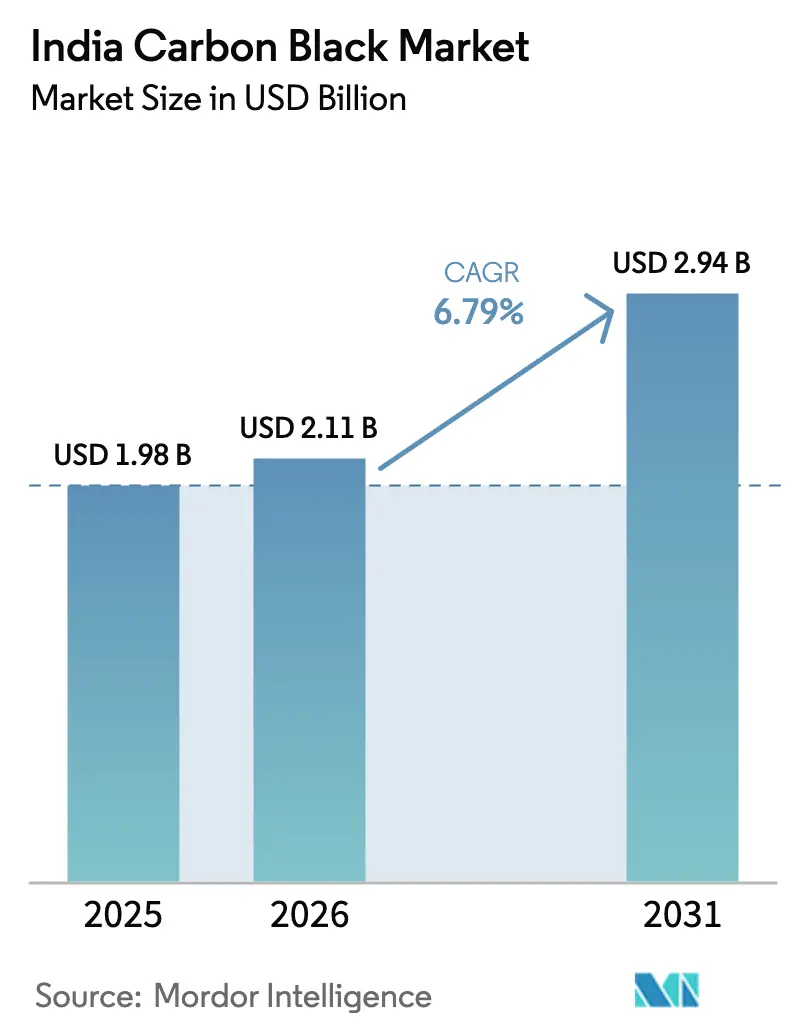
| Tamanho do mercado no ano base (2025) | 1.98 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.11 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.94 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.79 % |
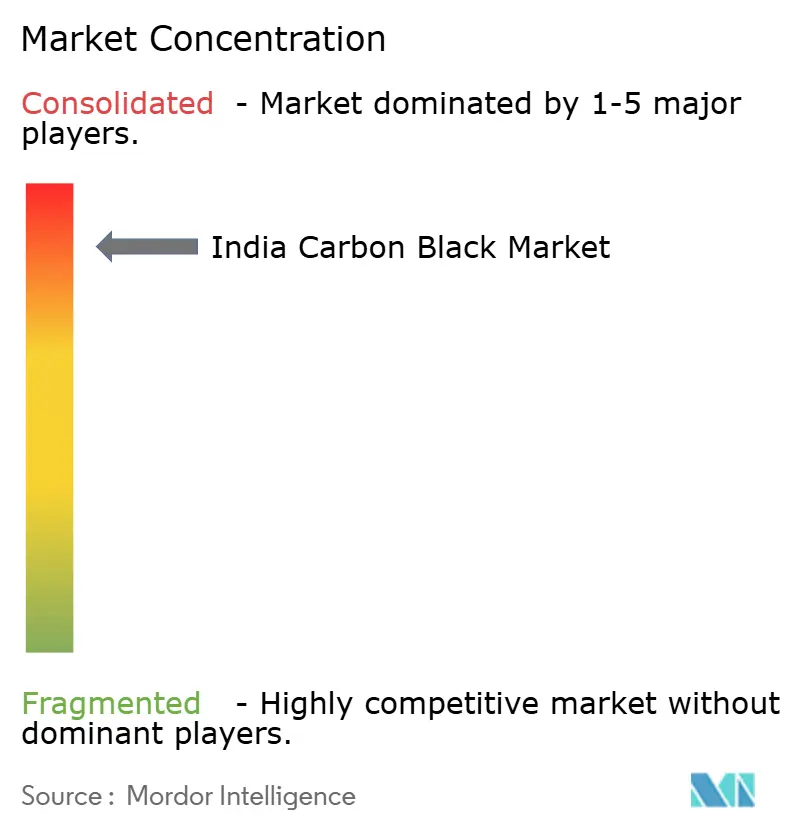
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Negro de Carbono da Índia por Mordor Intelligence
O tamanho do mercado de negro de carbono da Índia em 2026 é estimado em USD 2,11 bilhões, crescendo a partir do valor de 2025 de USD 1,98 bilhão, com projeções para 2031 mostrando USD 2,94 bilhões, crescendo a um CAGR de 6,79% no período de 2026 a 2031. A forte produção de pneus, os programas acelerados de fabricação de baterias e a expansão da demanda por polímeros em infraestrutura sustentam essa perspectiva, enquanto as adições de capacidade doméstica melhoram a resiliência do fornecimento. O crescimento é ainda apoiado pela transição para pneus radiais, pelo aumento de graus condutores para células de íons de lítio e pelos gastos governamentais constantes em corredores de rodovias, ferrovias e energia renovável. Os principais produtores continuam a aproveitar a integração de matérias-primas e a recuperação de calor residual para conter custos em meio à volatilidade dos preços do coque de petróleo. Enquanto isso, o desenvolvimento de negro de carbono especial oferece aumento de margem à medida que as montadoras buscam plásticos mais escuros e estáveis à UV para aplicações premium.
Principais Conclusões do Relatório
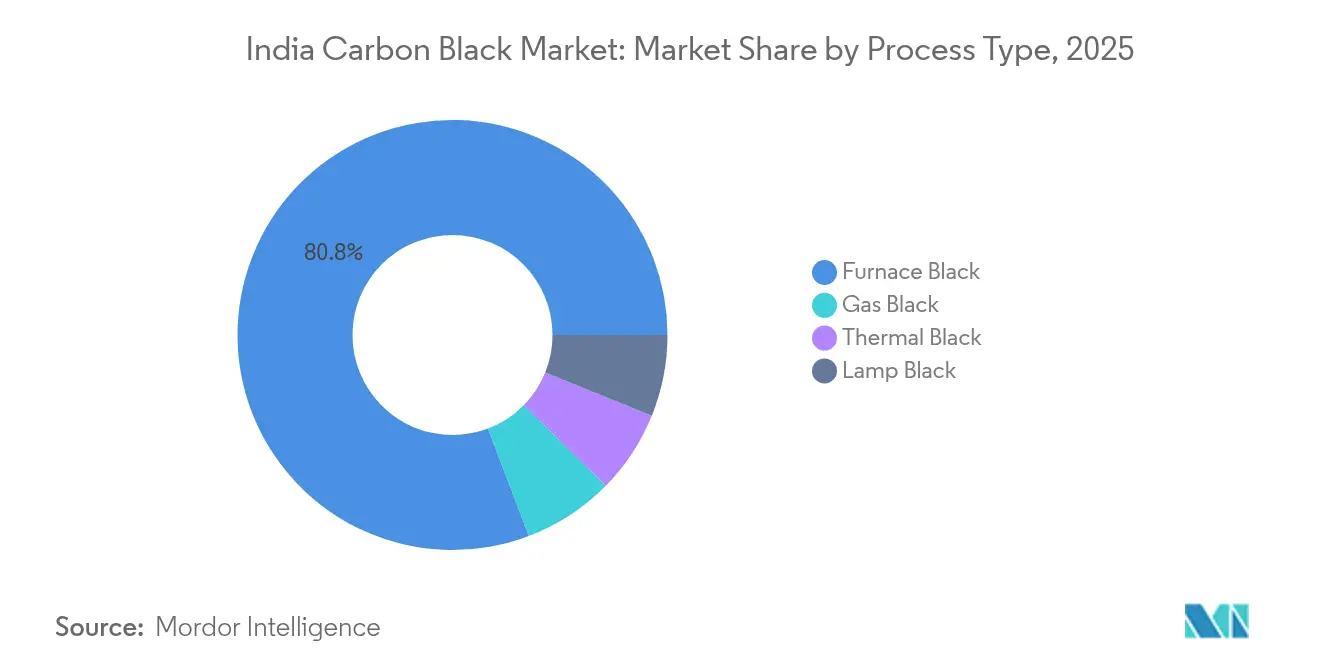
- Por tipo de processo, o negro de forno liderou com 80,78% da participação no mercado de negro de carbono da Índia em 2025, enquanto o negro de gás avança a um CAGR de 8,12% até 2031.
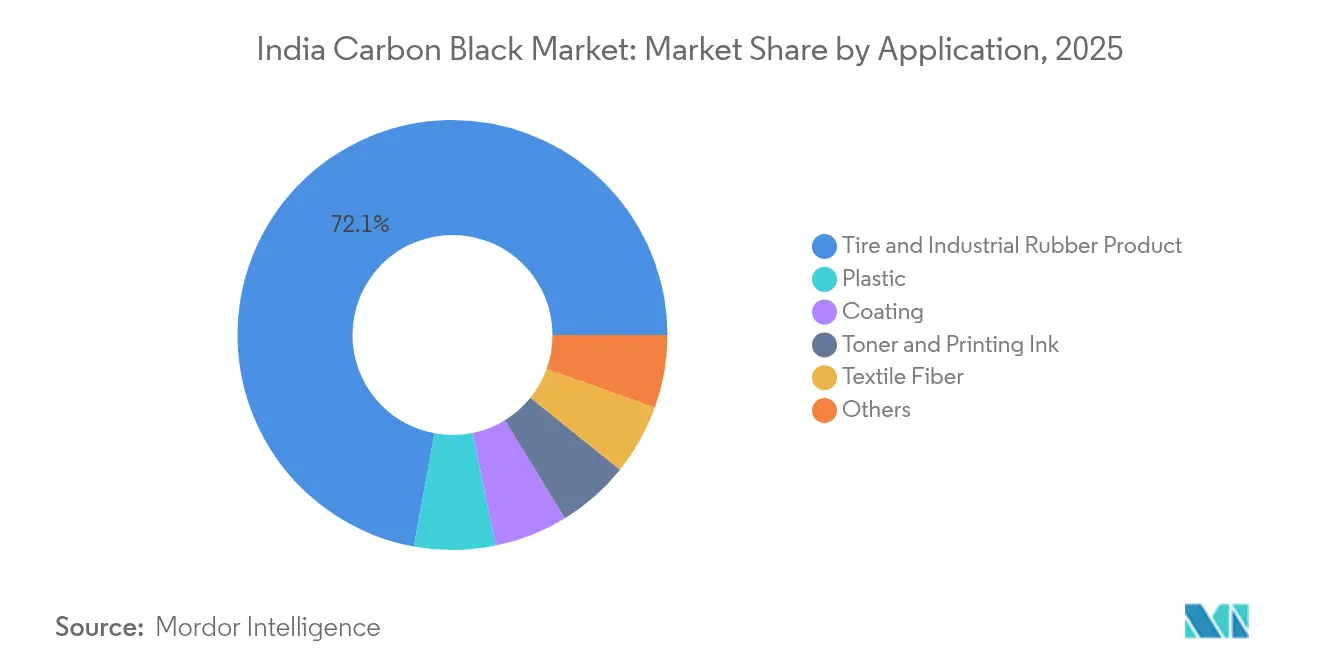
- Por aplicação, pneu e borracha industrial capturou 72,12% da receita de 2025, enquanto os compostos plásticos estão projetados para se expandir a um CAGR de 7,65% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Negro de Carbono da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento acelerado da produção de pneus radiais | +2.1% | Nacional – Tamil Nadu, Maharashtra, Gujarat | Médio prazo (2-4 anos) |
| Crescente penetração de graus especiais | +1.8% | Nacional – Karnataka, Gujarat, Maharashtra | Longo prazo (≥ 4 anos) |
| Aceleração da fabricação de células de baterias de íons de lítio | +1.5% | Nacional – Gujarat, Tamil Nadu, Haryana | Médio prazo (2-4 anos) |
| Boom de infraestrutura em linhas de tubulações e cabos | +1.2% | Corredores nacionais de infraestrutura | Longo prazo (≥ 4 anos) |
| Pressão das montadoras por plásticos mais escuros e estáveis à UV | +0.9% | Clusters automotivos nacionais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Acelerado da Produção de Pneus Radiais para Veículos de Passeio e Comerciais
Os fabricantes de veículos continuam a converter plataformas de caminhões e ônibus de construção com lona diagonal para construção radial, o que requer mais carga de carga de reforço por unidade. Os ciclos de reposição permanecem estáveis porque a utilização de cargas está aumentando, e as rodovias sob o programa Bharatmala reduziram os prazos de entrega. As plantas de pneus em Tamil Nadu e Gujarat operam em turnos de alta utilização, mantendo compromissos de compra com fornecedores domésticos de negro de carbono. Maiores necessidades de reforço de cintas elevam a carga média de negro de carbono em até 20% em relação aos projetos antigos. Como resultado, a demanda por negro de carbono cresce mais rapidamente do que a produção unitária de pneus, proporcionando visibilidade de volume independentemente das variações nas vendas de novos veículos.
Crescente Penetração de Negros de Carbono Especiais e Condutores
Os graus condutores premium e estáveis à UV alcançam preços duas a três vezes maiores do que os negros de forno de commodities. O material Continua da Birla Carbon e as linhas de superfície modificada da PCBL ilustram a mudança técnica em direção a produtos de baixo teor de cinzas e distribuição estreita para eletrodos de baterias e polímeros de alto brilho[1]Aditya Birla Group, "Birla Carbon – Nossos Negócios," adityabirla.com. Os produtores indianos que investem em pesquisa e desenvolvimento e laboratórios de aplicação garantem contratos de fornecimento de longo prazo porque os usuários a jusante exigem suporte à formulação. Esses graus elevam as margens e protegem os ganhos contra oscilações de matérias-primas. A tendência incentiva a capacidade destinada especificamente a baterias, cabos e plásticos de alto desempenho, diversificando a receita além dos pneus.
Aceleração Rápida da Fabricação de Células de Baterias de Íons de Lítio
O esquema de Incentivo Vinculado à Produção da Índia catalisa múltiplas plantas de células de gigawatt-hora em Gujarat e Tamil Nadu. As fórmulas de cátodo e ânodo dependem de negro de carbono condutor ultrapuro com área de superfície controlada para manter a vida útil do ciclo. O fornecimento local reduz o risco logístico e permite entregas just-in-time que os fabricantes de células exigem para consistência de qualidade. Os produtores com certificação de grau para baterias obtêm vantagem de pioneirismo, e os contratos futuros fixam prêmios de preços menos expostos às oscilações da indústria de pneus. Esses volumes se somam à base convencional de borracha, elevando o consumo doméstico total.
Boom Doméstico de Infraestrutura Impulsionando Aplicações de Tubulações e Cabos
Os extrusores de tubulações e os fabricantes de mantas para cabos de energia precisam de uma carga de negro de carbono de 2 a 4% para atender às metas de durabilidade externa de 20 anos. Projetos de cidades inteligentes, corredores ferroviários de alta velocidade e atualizações de serviços públicos trazem demanda constante de compostos poliméricos em todas as regiões. O papel duplo do negro de carbono como corante e estabilizador de UV é difícil de substituir, garantindo uma demanda contínua mesmo quando os ciclos automotivos esfriarem. As plantas próximas a portos em Gujarat e Maharashtra capitalizam os menores custos de frete para produtores de polietileno e PVC, alinhando a logística aos cronogramas nacionais de implantação de infraestrutura.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços voláteis de coque de petróleo e alcatrão de carvão | -1.4% | Clusters de produção em todo o país | Curto prazo (≤ 2 anos) |
| Regulamentações rigorosas de emissões de fornos | -0.8% | Centros de fiscalização de Maharashtra e Gujarat | Médio prazo (2-4 anos) |
| Crescente adoção de pneus verdes à base de sílica | -0.6% | Clusters automotivos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Voláteis de Coque de Petróleo e Piche de Alcatrão de Carvão
A matéria-prima representa aproximadamente dois terços do custo em dinheiro, de modo que paralisações de refinarias e picos de frete comprimem as margens rapidamente. A Oriental Carbon & Chemicals operou próxima a 70% de utilização no AF 2024 porque o repasse de preços ficou atrás da inflação de custos. A cobertura de risco é limitada, levando os produtores a buscar acordos de fornecimento de longo prazo com refinarias como a ONGC. A recuperação integrada de calor residual ameniza parcialmente as oscilações de energia, mas plantas menores sem escala permanecem vulneráveis.
Normas Regulatórias Rigorosas para Fornos de Negro de Carbono
O endurecimento das regras de emissão de partículas obriga ao monitoramento contínuo e à depuração de alta eficiência. O histórico encerramento da PCBL em Kochi ressalta o risco de não conformidade. Novos projetos orçam capex significativo para dessulfurização de gases de combustão e sistemas de filtros de manga, elevando as barreiras de entrada. Os grandes players absorvem esses custos em volumes maiores, enquanto os independentes regionais podem sair ou vender capacidade, acelerando a consolidação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Processo: Negro de Forno Mantém Vantagem de Escala
O negro de forno deteve 80,78% da participação no mercado de negro de carbono da Índia em 2025 porque oferece o menor custo unitário para produção em grande escala. Embora seja um nicho, o negro de gás registra o mais rápido CAGR de 8,12% devido à superior condutividade buscada em eletrodos de baterias e polímeros antiestáticos. A contribuição do tamanho do mercado de negro de carbono da Índia proveniente das linhas de forno está configurada para se expandir em termos absolutos à medida que a PCBL e a Epsilon Carbon comissionam reatores adicionais em Gujarat e Karnataka. Os investimentos ambientais tornam a nova capacidade de forno intensiva em capital, mas as economias de escala mantêm a competitividade em relação aos processos de lamparina ou térmico.
O crescimento do negro de gás está enraizado na demanda por especialidades e não na liderança de volume. Os produtores visam capacidades modestas co-localizadas com compostos a jusante para compensar custos de conversão mais elevados. O negro térmico permanece um microsegmento para aplicações ultrapuras, enquanto o negro de lamparina atende aos mercados legados de tintas. À medida que as montadoras restringem as especificações de condutividade e pureza, os fornecedores que atualizam o controle de processo capturam preços premium, elevando a realização média por tonelada em todo o mercado de negro de carbono da Índia.


Por Aplicação: Dominância da Borracha de Pneus Enfrenta Crescimento dos Polímeros
Os usos finais de pneu e borracha industrial representaram 72,12% da receita em 2025, reforçando o vínculo histórico entre as taxas de fabricação de veículos e o mercado de negro de carbono da Índia. O segmento de plásticos, no entanto, está projetado para entregar um CAGR de 7,65%, apoiado por tubulações, cabos e acabamentos internos automotivos que necessitam de resistência à UV. Os ganhos de tamanho do mercado de negro de carbono da Índia provenientes de aplicações plásticas compensarão qualquer moderação no crescimento de pneus, à medida que os veículos elétricos adotam compostos de desgaste de banda de rodagem estendida que reduzem a carga de carga por pneu.
Tintas de impressão, toners e revestimentos oferecem volumes estáveis, mas menores, impulsionados por embalagens e construção. O crescimento contínuo do comércio eletrônico impulsiona os toners de jato de tinta, onde o negro de carbono de partículas pequenas permite alta densidade óptica. Os formuladores de revestimentos no setor de construção especificam graus de alta pureza para durabilidade de fachadas, expandindo o consumo não relacionado à borracha. Essas saídas diversificadas melhoram a utilização da capacidade e reduzem a dependência dos ciclos automotivos na indústria de negro de carbono da Índia.
Análise Geográfica
Os corredores ocidental e sul dominam o consumo porque abrigam plantas de pneus, parques químicos e os principais portos. Maharashtra e Gujarat respondem pela maior participação devido à integração de matérias-primas de refinaria e à infraestrutura de exportação. As unidades da PCBL em Mundra e Palej abastecem tanto clientes domésticos quanto compradores externos por meio de atracadouros de calado profundo, melhorando a eficiência logística do mercado de negro de carbono da Índia. Tamil Nadu se beneficia da proximidade com montadoras de veículos comerciais e fabricantes emergentes de baterias, impulsionando a demanda regional acima das médias nacionais.
Em Karnataka e Andhra Pradesh, as adições de capacidade visam atender a novas plantas de cabos elétricos e tubulações vinculadas a corredores de energia renovável. O tamanho do mercado de negro de carbono da Índia alocado aos estados do sul está projetado para crescer até 2031, à medida que as instalações solares e eólicas requerem componentes poliméricos estáveis à UV. As regiões do norte mantêm um crescimento modesto ligado aos hubs de pneus off-road e maquinário agrícola em torno de Haryana e Uttar Pradesh.
O desempenho das exportações complementa as vendas domésticas. A competitividade cambial e a reputação da Índia em qualidade reforçam essas rotas. No entanto, a volatilidade do frete e os direitos de remédio comercial nos mercados de destino influenciam a realização de margens, motivando os produtores a equilibrar a exposição internacional com a demanda confiável dos fabricantes de pneus domésticos.
Panorama regulatório
Na Índia, a produção de negro de fumo e a atividade de negro de fumo recuperado (rCB) enfrentam expectativas mais rígidas de conformidade ambiental, juntamente com esforços para padronizar as matérias-primas derivadas de resíduos. Decisões publicadas em janeiro de 2024 pelo Comitê de Revisão Técnica (TRC) do Ministério do Meio Ambiente, Florestas e Mudanças Climáticas (MoEFCC) estabeleceram condições para a importação de sucata de pneus usados para projetos de rCB, incluindo requisitos de tipo de elegibilidade e verificação do Conselho Central de Controle de Poluição (CPCB). Para operadores que trabalham com o fluxo de resíduos de pneus, isso reforça a necessidade de documentação detalhada e conformidade rigorosa.
A padronização da qualidade do produto está cada vez mais moldando o acesso ao mercado e a qualificação a jusante. Em maio de 2026, a NITI Aayog propôs padrões nacionais para o Óleo de Pirólise de Pneus e o negro de fumo recuperado para melhorar a qualidade e a confiabilidade. Juntamente com controles contínuos de emissões nas operações de fornos, a proposta eleva as expectativas de rastreabilidade e especificações consistentes. Em julho de 2026, a Epsilon Carbon relatou que se tornou a primeira empresa na Índia a receber a certificação do Bureau of Indian Standards (BIS) para negro de fumo, ressaltando o papel crescente da certificação formal na qualificação de fornecedores, particularmente para aplicações especiais, adjacentes a baterias e de polímeros de desempenho.
Análise da cadeia de valor
A cadeia de valor do negro de fumo na Índia começa com matérias-primas hidrocarbônicas, com os produtores obtendo Matéria-Prima para Negro de Fumo (CBFS) do petróleo bruto e de outros fluxos ligados a refinarias, além de insumos energéticos e consumíveis para operações de fornos. Grandes produtores frequentemente se beneficiam da co-localização próxima a refinarias e portos em Gujarat e Maharashtra. Investimentos em recuperação de calor residual e sistemas de controle de emissões estão cada vez mais integrados em linhas novas e atualizadas, o que aumenta a intensidade de capital de conversão, mas também apoia o controle de custos por meio da recuperação de energia.
As saídas de fabricação então fluem para clientes de pneus e de borracha industrial, bem como para processadores não relacionados à borracha, incluindo plásticos, cabos, tintas e revestimentos, geralmente por meio de logística a granel e armazenamento regional próximo a grandes corredores industriais. Em março de 2026, a PCBL comissionou 30.000 MT de capacidade brownfield adicional em Tamil Nadu, mostrando como a eliminação de estrangulamentos e as adições brownfield podem fortalecer a resiliência do fornecimento doméstico e reduzir os prazos de entrega para os centros de demanda do sul. Ao mesmo tempo, interrupções na logística internacional afetaram os fluxos de insumos e exportação, com comentários de maio de 2026 observando o redirecionamento pelo Cabo da Boa Esperança que aumenta os tempos de trânsito e os custos de frete. Isso reforça a vantagem de matérias-primas obtidas domesticamente e de centros de estoque próximos a portos para a continuidade do fornecimento.
Cenário Competitivo
O mercado de negro de carbono da Índia é altamente consolidado. A expansão de capacidade é frequentemente combinada com turbinas de recuperação de calor residual que reduzem as emissões de Escopo 2, atendendo aos critérios de ESG cada vez mais rigorosos das principais fabricantes de pneus. A diferenciação tecnológica centra-se em graus de superfície modificada e baixo teor de HAP destinados a baterias de veículos elétricos e polímeros em contato com alimentos. Os pedidos de patente da PCBL e os projetos colaborativos entre a Birla Carbon e os compostos a jusante ilustram uma mudança em direção ao co-desenvolvimento de aplicações. Os players regionais menores atendem ao mercado de tintas e revestimentos, mas enfrentam pressão de custos de conformidade, abrindo caminho para aquisições por empresas maiores que buscam diversificação de presença na indústria de negro de carbono da Índia. O poder de precificação permanece vinculado às oscilações de matérias-primas. Os players integrados com contratos de longo prazo de coque de petróleo protegem melhor a exposição do que as unidades independentes. O fornecimento estratégico do complexo OPaL da ONGC oferece segurança de abastecimento doméstico e estabilidade de custos OPALINDIA.IN. À medida que os clientes priorizam a entrega confiável, os produtores com hubs de estoque próximos a portos e sistemas robustos de qualidade ganham status de fornecedor preferencial, reforçando as vantagens de incumbência em todo o mercado de negro de carbono da Índia.
Líderes da Indústria de Negro de Carbono da Índia
PCBL Limited
Birla Carbon (Aditya Birla Group)
Himadri Speciality Chemical Ltd
Epsilon Carbon Pvt Ltd
Continental Carbon India Ltd (Continental Carbon Asia)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Está se abrindo espaço em branco em torno de qualidades especiais de maior valor destinadas a baterias e polímeros avançados, onde os requisitos de qualificação, pureza e condutividade reduzem as listas de fornecedores além do negro de fumo de forno comum. A Himadri Speciality Chemical Ltd oferece um exemplo claro dessa mudança, tendo comissionado uma instalação de materiais de ânodo em abril de 2026 e divulgado investimentos para expandir para materiais de carbono avançados adjacentes, incluindo um projeto de nanotubos de carbono e um plano para converter parte da capacidade existente de negro de fumo em negro de fumo de super especialidade. Essa combinação de capacidade de materiais para baterias a jusante e a modernização do negro de fumo especial apoia o desenvolvimento de produtos orientado por aplicação, como qualidades condutoras, de baixo teor de cinzas e de distribuição estreita, juntamente com estruturas de compra de longo prazo com clientes de células, compostos e polímeros.
Uma segunda área de oportunidade está emergindo por meio da capacidade exportável e dos fluxos comerciais, onde restrições externas de fornecimento e mudanças de política podem redirecionar a demanda para a Índia. Comentários de agências de classificação de crédito apontaram para a demanda de exportação para a União Europeia após restrições ao material russo, e produtores com acesso portuário e sistemas de qualidade consistentes podem usar essa janela para equilibrar os volumes domésticos ligados a pneus com programas de exportação. Junto a isso, a proposta da NITI Aayog de maio de 2026 para padronizar o negro de fumo recuperado e o óleo de pirólise sinaliza um caminho para uma integração mais confiável do rCB em formulações de borracha e plásticos. Isso pode criar um canal mais claro para produtores de rCB em conformidade, enquanto os fabricantes de negro de fumo convencional podem participar por meio de mistura, suporte à qualificação e linhas de produtos ligadas à circularidade.
Desenvolvimentos recentes do setor
- Julho de 2026: Himadri Speciality Chemical Ltd Início da entrada no Negro de Fumo de Super Especialidade (SSCB) por meio de um projeto que converte aproximadamente 6.000 MTPA de capacidade existente. A expansão para o SSCB de alta margem fortalece o portfólio da empresa e explora os mercados de plásticos e polímeros especiais relacionados a veículos elétricos e baterias. A medida diversifica o mix de produtos além do negro de fumo padrão e pode apoiar aplicações de maior margem.
- Maio de 2026: Birla Carbon (Aditya Birla Group) Reestruturação global para um modelo de três unidades de negócios (Ásia, Américas e EMEA, Materiais Especiais) com um Presidente dedicado para Materiais Especiais. O realinhamento adapta o fornecimento de negro de fumo para mercados especializados, melhorando a velocidade de execução e o foco em negros de fumo de qualidade especial e nanotubos. Potencialmente melhora o atendimento ao cliente para aplicações não relacionadas à borracha.
- Fevereiro de 2026: Himadri Speciality Chemical Ltd Iniciou operações comerciais de uma linha de negro de fumo especial de 70.000 MTPA em Mahistikry, Hooghly, Bengala Ocidental, elevando a capacidade total para 250.000 MTPA. Fortalece a capacidade de negro de fumo especial da Índia e posiciona a empresa para qualidades de maior margem e aplicações não relacionadas à borracha. Melhora a resiliência do fornecimento doméstico.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para esta metodologia, o mercado de negro de fumo da Índia é definido como o valor do negro de fumo vendido para aplicações de borracha e não borracha dentro da Índia, com receitas registradas no ponto de venda e expressas em USD para uma comparação consistente ao longo do tempo.
Exclusões de escopo: Este dimensionamento exclui o valor de produtos acabados a jusante (como pneus, produtos plásticos e tintas) e exclui pigmentos negros não relacionados que não sejam negro de fumo.
Visão geral da segmentação
- Por Tipo de Processo
- Negro de Forno
- Negro de Gás
- Negro de Lamparina
- Negro Térmico
- Por Aplicação
- Pneu e Produto de Borracha Industrial
- Plástico
- Toner e Tinta de Impressão
- Revestimento
- Fibra Têxtil
- Outros
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir o limite do mercado e construir o primeiro conjunto de sinais de demanda para negro de fumo na Índia. Referenciamos conjuntos de dados públicos e documentos como divulgações do Department for Promotion of Industry and Internal Trade (DPIIT), publicações do Department of Chemicals and Petrochemicals, notas comerciais da Directorate General of Commercial Intelligence and Statistics (DGCIS) e séries comerciais de códigos HS alinhadas ao UN Comtrade, quando disponíveis. O contexto do setor também foi verificado por meio de fontes como a Society of Indian Automobile Manufacturers (SIAM) e atualizações do Rubber Board of India, já que pneus e borracha industrial permanecem sendo o maior grupo de consumo.
No lado da oferta, adições de capacidade e comentários sobre utilização foram compilados a partir de relatórios anuais de empresas, apresentações a investidores e registros em bolsas de valores, o que ajuda a mapear o potencial realista de expedições por ano. Para evitar depender de uma única perspectiva, também utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, bancos de dados de patentes e sinais de importação e exportação no nível de embarque, que preencheram lacunas onde os dados públicos estavam atrasados. Esta lista de pesquisa documental é ilustrativa e não exaustiva, e várias outras fontes públicas e pagas foram consultadas para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
Os dados primários foram coletados por meio de entrevistas com especialistas e pesquisas estruturadas com produtores, distribuidores, formuladores de pneus e borracha, participantes de plásticos e masterbatch, e compradores selecionados a jusante que influenciam especificações e ciclos de compra. Usamos essas discussões para confirmar como o mix de qualidades normalmente muda, como a matéria-prima se relaciona com a movimentação de preços e com que rapidez os volumes de especialidades são qualificados. Esses detalhes foram então usados para alinhar os indicadores da pesquisa documental com o comportamento de compra em toda a Índia.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | CXOs: 15% |
| Nível médio: 50% | Líderes funcionais/de unidade: 39% |
| Players menores: 17% | Gerentes: 46% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado começa com uma construção de cima para baixo, na qual dados de produção e comércio são usados para reconstruir a oferta disponível na Índia, que é então convertida em valor usando faixas de preço por principal uso final e qualidade. Para manter o modelo fundamentado na demanda real, os totais são verificados em comparação com uma aproximação de baixo para cima, usando volumes amostrados de grupos-chave de aplicação e intensidade de consumo típica, e depois ajustados quando as duas visões não coincidem.
Os principais insumos usados no modelo incluem adições de capacidade de negro de fumo e aumentos de produção esperados, tendências de importação e exportação sob o código HS 280300, a direção da produção de pneus como a maior âncora de demanda, a divisão entre aplicações para pneus e não pneus, e a movimentação de preços de matérias-primas e preços realizados que afetam a receita mesmo quando os volumes são estáveis. Quando os dados não estão disponíveis para uma aplicação menor, a lacuna é tratada por meio de proporções de proxy conservadoras derivadas de contribuições de especialistas e, em seguida, revisadas novamente durante a validação. Para previsões, a análise de cenários é usada para que as perspectivas possam se ajustar com premissas realistas sobre crescimento de pneus, exportações e taxas de operação, enquanto as trajetórias de preços são mantidas consistentes com o que os respondentes do setor esperam em ciclos normais de matéria-prima.
Validação de dados e ciclo de atualização
A validação é feita por meio de triangulação sob três ângulos, que são disponibilidade de fornecimento, fluxos comerciais e sinais de demanda de uso final, e então a variação restante é explicada antes da aprovação final. Valores discrepantes são sinalizados quando o consumo implícito por pneu, os netbacks implícitos ou os níveis de utilização se movem além do que os respondentes primários consideram viável, e esses casos são reverificados com chamadas de acompanhamento. Antes da publicação, o modelo e as conclusões escritas passam por uma revisão de analista em várias etapas para que premissas, unidades e tratamento de moeda permaneçam consistentes ao longo da série temporal.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos materiais alteram as perspectivas, como o comissionamento de uma grande capacidade, uma mudança abrupta nas exportações ou uma medida de política que impacte o comércio. Imediatamente antes da entrega, um analista realiza uma nova revisão das variáveis-chave para que os clientes recebam a visão mais atualizada.
Comparação do dimensionamento do mercado de negro de fumo da Índia pela Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para o negro de fumo da Índia podem parecer muito distantes porque o escopo subjacente não é sempre o mesmo, e a lógica de precificação pode ser aplicada em diferentes pontos da cadeia de valor. As diferenças também vêm de qual ano é tratado como base, como as importações e exportações são compensadas e se as qualidades especiais são precificadas com um acréscimo separado ou combinadas em uma média.
Ao acompanhar os aumentos de capacidade, a disponibilidade ligada ao comércio sob o código HS 280300 e as faixas de preço orientadas por aplicação, a Mordor Intelligence mantém a estimativa vinculada às vendas de negro de fumo na Índia, em vez de misturar materiais negros não relacionados ou valores de produtos a jusante. Um segundo fator de discrepância é o ciclo de atualização, já que alguns publicadores mantêm premissas mais antigas de matéria-prima e moeda por mais tempo, o que pode inflar ou reduzir os valores em USD quando os preços reais já se movimentaram.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,98 bilhão de USD (2025) | |
| Consultoria Regional A | 0,93 bilhão de USD (2024) | Usa um ano-base anterior e tende a aplicar um ASP combinado sem separar claramente os volumes de commodities ligados a pneus das qualidades especiais de preço mais alto, o que pode subestimar a receita quando as atualizações de mix se acelerarem. |
| Revista Comercial B | 84,18 bilhões de USD (2024) | O valor declarado não é consistente com um mercado de matéria-prima de negro de fumo e provavelmente inclui uma definição muito mais ampla de cadeia de valor de produtos químicos ou de borracha, o que o torna não diretamente comparável às receitas de vendas de negro de fumo. |
A diferença na tabela se deve principalmente aos limites de escopo e à forma como o preço é mapeado para os volumes, não apenas ao otimismo das previsões. Quando o mercado é definido no nível de vendas de negro de fumo, e quando os sinais comerciais e as adições de capacidade são usados como verificações rígidas, o número final permanece rastreável por meio de etapas repetíveis e é mais fácil de atualizar conforme as condições mudam.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de negro de carbono da Índia?
Está avaliado em USD 2,11 bilhões em 2026 e está projetado para atingir USD 2,94 bilhões até 2031.
Quão rápido está crescendo a demanda por negro de carbono em aplicações plásticas?
Os compostos plásticos estão se expandindo a um CAGR de 7,65% até 2031, com base nas necessidades de infraestrutura e automotivas.
Qual segmento de processo domina o fornecimento indiano?
O negro de forno lidera com 80,78% de participação devido à economia de produção em larga escala e com eficiência de custo.
Por que os negros de carbono especiais estão ganhando tração?
Os graus condutores e estáveis à UV alcançam preços premium e suportam baterias de íons de lítio, cabos e peças automotivas de alto brilho.
Como as oscilações de preços de matérias-primas estão afetando os produtores?
Os custos voláteis de coque de petróleo e alcatrão de carvão comprimem as margens, incentivando contratos de fornecimento de longo prazo e integração vertical.
Quais regiões respondem pelo maior consumo?
Maharashtra e Gujarat lideram devido à infraestrutura de pneus, química e portos, enquanto Tamil Nadu e Karnataka estão crescendo em razão do crescimento de veículos elétricos e polímeros.
Página atualizada pela última vez em:



