
Größe und Marktanteil des indischen Herbizidmarkts
Marktübersicht
| Studienzeitraum | 2018 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
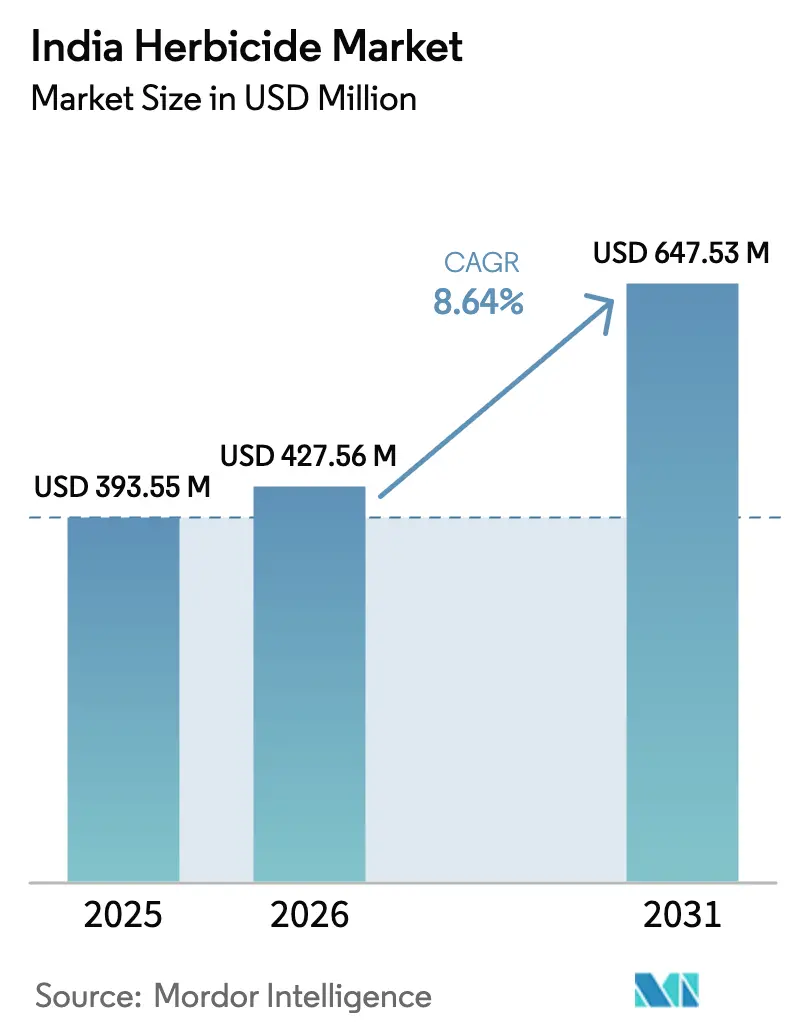
| Marktgröße im Basisjahr (2025) | 393.55 Millionen US-Dollar |
| Marktgröße (2026) | 427.56 Millionen US-Dollar |
| Marktgröße (2031) | 647.53 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.64 % |
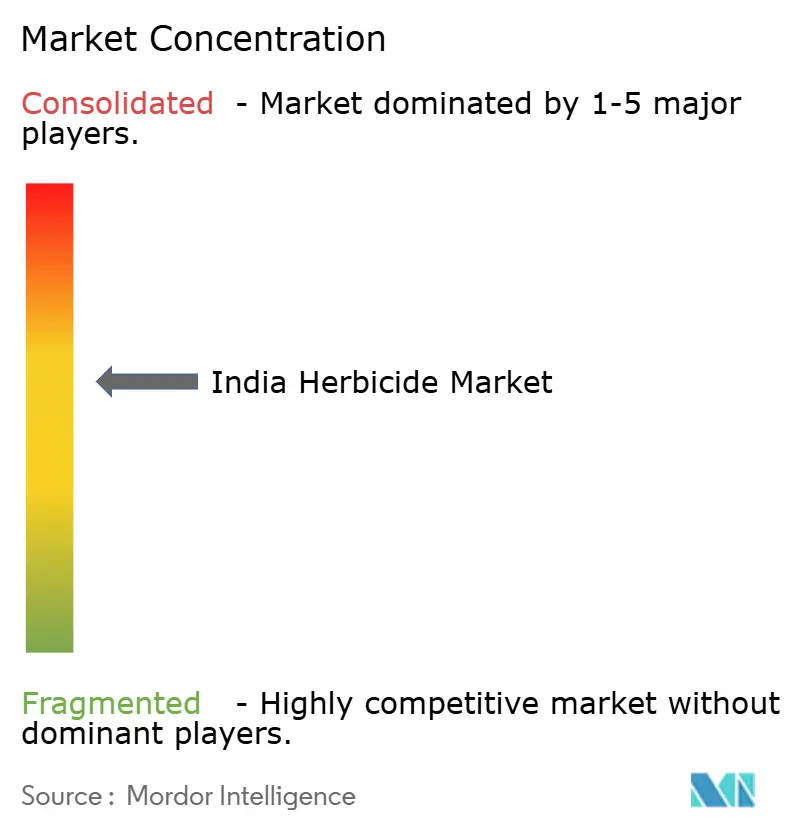
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Herbizidmarkts durch Mordor Intelligence
Die Größe des indischen Herbizidmarkts wurde im Jahr 2025 auf 393,55 Mio. USD geschätzt und soll von 427,56 Mio. USD im Jahr 2026 auf 647,53 Mio. USD bis 2031 wachsen, bei einer CAGR von 8,64 % während des Prognosezeitraums (2026–2031). Diese starke Entwicklung spiegelt eine nachhaltige Verlagerung hin zur chemischen Unkrautbekämpfung wider, da die landwirtschaftlichen Arbeitskosten weiter steigen, staatliche Subventionsstrukturen präzise Spritzverfahren begünstigen und herbizidtolerante Baumwollsorten an Bedeutung gewinnen. Bedeutende multinationale Lieferanten vertiefen Vertriebspartnerschaften, um Volumenwachstum zu sichern, während inländische Formulierer sich auf kostengünstige Angebote konzentrieren, die zu den Budgets von Kleinbauern passen. Das regulatorische Umfeld unter dem Zentralen Insektizidausschuss und Registrierungsausschuss (CIBRC) fördert gleichzeitig Innovationen durch die Zulassung neuer Wirkstoffe und schränkt ältere Wirkstoffe durch strengere Wiederzulassungsnormen ein. Drohnengestützte Präzisionsapplikation, klimabedingte Unkrautdruckspitzen und ein politischer Vorstoß zur Mechanisierung schaffen gemeinsam eine Grundlage für eine anhaltende Nachfrage über Cerealien, Hülsenfrüchte und hochwertige Handelskulturen hinaus.
Wichtigste Erkenntnisse des Berichts
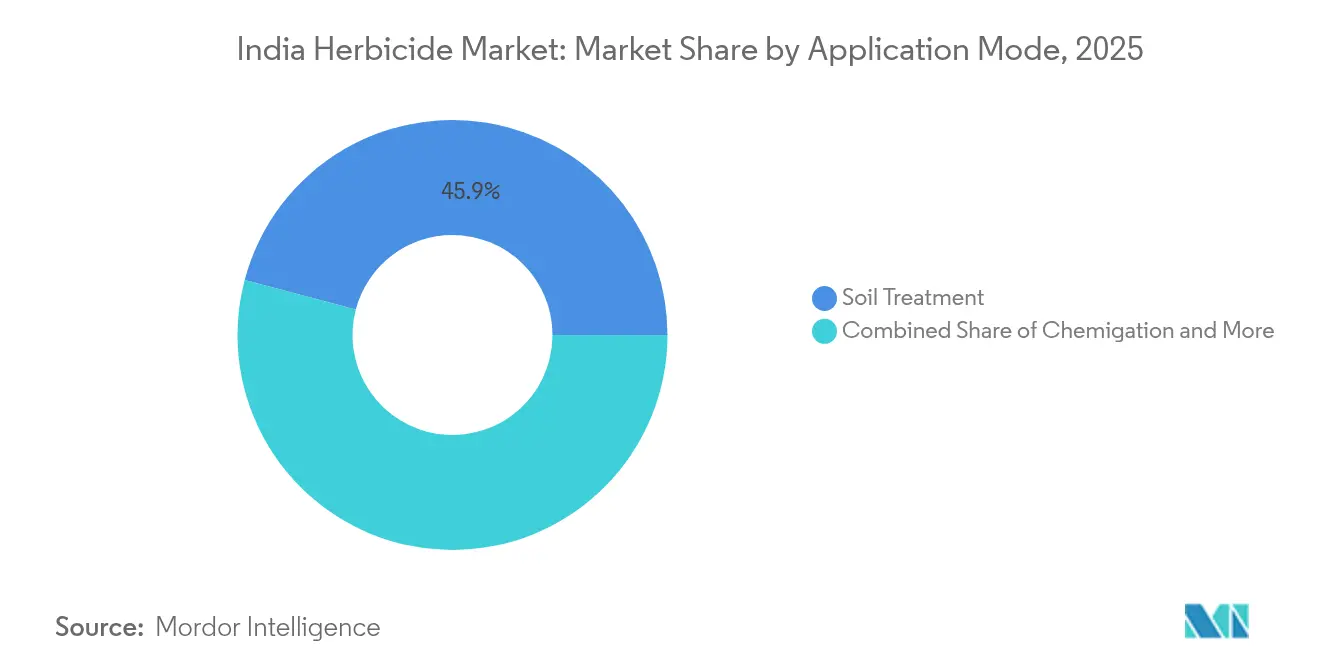
- Nach Anwendungsmodus führte die Bodenbehandlung mit einem Umsatzanteil von 45,88 % am indischen Herbizidmarkt im Jahr 2025, wobei derselbe Modus bis 2031 mit einer CAGR von 8,91 % expandieren soll.
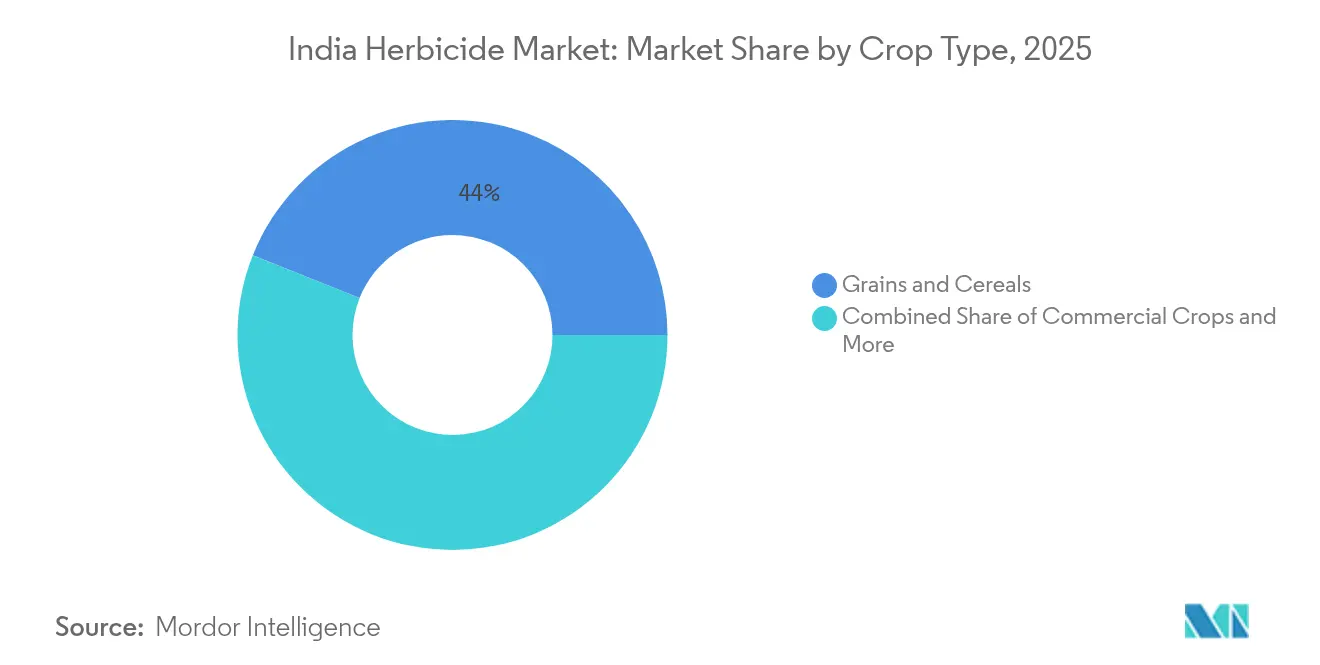
- Nach Kulturpflanzentyp entfielen 43,95 % auf Getreide und Cerealien am indischen Herbizidmarkt im Jahr 2025, und Handelskulturen verzeichnen bis 2031 eine CAGR von 9,02 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Weitverbreitete Herbizidresistenz bei Unkräutern | +1.8% | Punjab, Haryana, Maharashtra und Gujarat | Mittelfristig (2–4 Jahre) |
| Reformen staatlicher Subventionen zugunsten postemergenter Wirkstoffe | +1.5% | National, mit frühen Gewinnen in Punjab, Haryana und Uttar Pradesh | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Anbaufläche für herbizidtolerante Baumwolle | +1.2% | Maharashtra, Gujarat, Telangana und Karnataka | Mittelfristig (2–4 Jahre) |
| Anstieg der landwirtschaftlichen Arbeitskosten, der die chemische Unkrautbekämpfung vorantreibt | +2.1% | Punjab, Haryana, Uttar Pradesh und Maharashtra | Kurzfristig (≤ 2 Jahre) |
| Klimabedingte Unkrautdruckspitzen | +1.0% | National, mit höheren Auswirkungen in den nördlichen Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Einführung drohnengestützter Präzisionsspritztechnik | +0.9% | Punjab, Haryana, Maharashtra und Gujarat | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Weitverbreitete Herbizidresistenz bei Unkräutern
Die zunehmende Resistenz gegenüber Glyphosat, 2,4-D und ALS-Hemmern veranlasst Landwirte, auf hochwertige Vormischungen und Rotationsprogramme umzusteigen, die höhere Ausgaben pro Hektar erfordern. Staatliche Feldversuche bestätigen eine Mehrfach-Resistenz bei Phalaris minor und Amaranthus palmeri, was die Nachfrage nach neueren, vom CIBRC zugelassenen Chemikalien steigert[1]. Die stärkste Akzeptanz ist in den Weizen-Reis-Anbausystemen von Punjab und Haryana zu beobachten, wo Landwirte nun bodenapplikative Herbizide vorziehen, um die Etablierung resistenter Unkräuter zu verhindern. Multinationale Lieferanten nutzen dies, indem sie Resistenzmanagement-Schulungen mit Produkteinführungen bündeln, während inländische Formulierer generische Mischungen verfolgen, um preissensible Kunden zu halten.
Reformen staatlicher Subventionen zugunsten postemergenter Wirkstoffe
Im Rahmen der Nationalen Mission für Nachhaltige Landwirtschaft haben sich die Subventionen auf Präzisionsapplikationsgeräte und postemergente Formulierungen mit geringerer Umweltpersistenz verlagert. Im Haushaltsjahr 2024–25 stellte das Ministerium für Landwirtschaft und Bauernwohlfahrt Mittel für Programme bereit, die Drohnenvorführungen zur Unkrautbekämpfung umfassen[2]. Die Neuausrichtung verringert die Kostenlücke zwischen Arbeits- und chemischen Lösungen und beschleunigt die Einführung in kleinen und mittleren Betrieben in den nördlichen bewässerten Gürteln. Unternehmen, die drohnengeeignete SC-Formulierungen anbieten, profitieren am meisten, da politische Anreize die Investitionskosten für Dienstleister abfedern.
Ausweitung der Anbaufläche für herbizidtolerante Baumwolle
Herbizidtolerante (HT) Baumwolle bedeckt nun schätzungsweise 17 % der gesamten indischen Baumwollfläche und eröffnet saisonlange Überauftragsspritzmöglichkeiten. Landwirte in Maharashtra und Gujarat berichten von bis zu 25 % Einsparungen bei den Arbeitskosten nach der Umstellung auf HT-Saatgut in Kombination mit breitspektrigen Wirkstoffen. Saatgutunternehmen prognostizieren weitere HT-Einführungen, vorbehaltlich staatlicher Biosicherheitsgenehmigungen, und der CIBRC beschleunigt die Zulassung komplementärer Herbizide mit nachgewiesenen Kultursicherheitsdaten. Infolgedessen wird die Größe des indischen Herbizidmarkts für Handelskulturen voraussichtlich schneller steigen als die für Cerealien im Zeitraum 2025–2030.
Anstieg der landwirtschaftlichen Arbeitskosten, der die chemische Unkrautbekämpfung vorantreibt
Die täglichen Agrarlöhne stiegen 2024 in mehreren Bundesstaaten zweistellig, angetrieben durch städtische Migration und höhere Einkommensmöglichkeiten in alternativen Sektoren. Der Arbeitskräftemangel hat das manuelle Jäten für Reisanbauer in Punjab wirtschaftlich nicht mehr tragbar gemacht, die sich nun auf Vorgemisch-Bodenbehandlungen verlassen, die Felddurchgänge und Wasserverbrauch reduzieren. Beratungsagenturen und Agrar-Fintech-Plattformen verstärken diesen Übergang, indem sie Betriebsmittelkredite verknüpft mit Herbizidpaketen anbieten und so die Durchdringung des chemischen Unkrautmanagements vertiefen.
Analyse der Hemmnisfaktoren*
| Hemmnisfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Registrierungsnormen für ältere Wirkstoffe | -1.3% | National, mit höheren Auswirkungen auf ältere Formulierungen | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung gefälschter Produkte | -0.8% | Ländliche Gebiete in allen Bundesstaaten, insbesondere Bihar und Uttar Pradesh | Kurzfristig (≤ 2 Jahre) |
| Zersplitterung der Kleinbauernstruktur, die Großgebindeverkäufe einschränkt | -1.1% | National, mit höheren Auswirkungen in den östlichen Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Kulturelle Präferenz für manuelles Jäten in östlichen Bundesstaaten | -0.6% | Westbengalen, Bihar, Odisha, Assam | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Registrierungsnormen für ältere Wirkstoffe
Die verschärfte Prüfung bestehender Herbizidregistrierungen durch den Zentralen Insektizidausschuss und Registrierungsausschuss verursacht erhebliche Compliance-Kosten und Marktzugangshemmnisse, die das Wachstum in etablierten Produktkategorien einschränken. Die regulatorische Verschärfung betrifft insbesondere ältere Wirkstoffe, denen umfassende Daten zum Umweltverhalten und zur Toxikologie fehlen, die nach aktuellen Zulassungsstandards erforderlich sind, und zwingt Hersteller, in teure Datenerstellung zu investieren oder Produktrücknahmen hinzunehmen. Diese regulatorische Entwicklung spiegelt Indiens Angleichung an internationale Pestizidsicherheitsstandards wider und reagiert auf wachsende Umwelt- und Gesundheitsbedenken, die in begutachteten Forschungsarbeiten dokumentiert sind.
Zunehmende Verbreitung gefälschter Produkte
Die Verbreitung gefälschter Herbizide stellt eine anhaltende Marktverzerrung dar, die legitime Produktverkäufe untergräbt und gleichzeitig zu Unzufriedenheit bei Landwirten mit der Wirksamkeit der chemischen Unkrautbekämpfung führt. Das Problem ist besonders akut in ländlichen Vertriebskanälen, wo die behördliche Aufsicht begrenzt ist und preissensible Landwirte unwissentlich minderwertige Produkte kaufen können, die schlechte Unkrautbekämpfungsergebnisse liefern. Diese Qualitätskontrollproblematik schädigt den Ruf der Herbizidtechnologie bei Landwirten, die durch gefälschte Produkte Ernteverluste oder unzureichende Unkrautunterdrückung erleben, und verlangsamt möglicherweise den Übergang vom manuellen zum chemischen Unkrautmanagement.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendungsmodus:
Bodenbehandlung dominiert Strategien vor der AussaatDie Bodenbehandlung erfasste 45,88 % des Marktanteils am indischen Herbizidmarkt im Jahr 2025 und soll bis 2031 mit einer CAGR von 8,91 % expandieren. Die mit bodenapplikativen Vorauflaufprogrammen verbundene Größe des indischen Herbizidmarkts steigt am schnellsten in direkt gesäten Reissystemen und Nullbodenbear-Weizensystemen, wo eine einzige Einarbeitung Bewässerung und Arbeitsaufwand spart. Multinationale Lieferanten haben neue Granulate eingeführt, die Wirkstoffe schrittweise freisetzen, was die Auswaschung in leichten Böden reduziert und Premiumpreise erfordert. Die Akzeptanz ist in Punjab und Haryana am höchsten, unterstützt durch staatliche Subventionen für Nullbodenbearbeitungsmaschinen, die Herbizid- und Säoperationen synchronisieren.
Die Blattapplikation hält den zweitgrößten Anteil, angetrieben durch postemergente Anforderungen bei Baumwolle und Sojabohnen. Drohnendienstleistungen erweitern die Blattapplikationsreichweite in kleinen Betrieben, wo Traktorausleger wirtschaftlich nicht tragbar bleiben. Chemigation und Begasung tragen zusammen einen geringen Anteil bei, aber Chemigation zeigt zweistelliges Wachstum in hochwertigen Gartenbau-Clustern in Maharashtra und Gujarat aufgrund wasserlöslicher Formulierungen, die die Fertirrigation maximieren. Unternehmen, die auf Chemigation abzielen, vermarkten gemeinsam Inline-Filter und Injektoren, um Applikationspräzision zu gewährleisten und Verstopfungsvorfälle zu reduzieren.

Nach Kulturpflanzentyp:
Handelskulturen treiben die Einführung hochwertiger Herbizide voranGetreide und Cerealien machten 43,95 % der Größe des indischen Herbizidmarkts im Jahr 2025 aus, wobei Reis und Weizen die Volumenverkäufe dominieren. Dennoch werden Handelskulturen voraussichtlich die höchste CAGR von 9,02 % verzeichnen, angeführt von HT-Baumwollflächen und Plantagenkulturen wie Zuckerrohr, die mehrere Anwendungen während der Saison bevorzugen. Da Baumwollbauern Überkopfsprühungen einsetzen, übersteigen die durchschnittlichen Ausgaben pro Hektar die in Getreidefeldern, was den Umsatzbeitrag vergrößert. Zuckerrohranbauer in Uttar Pradesh integrieren nun Vorauflauf-Bodenbehandlungen mit gezielten Postemergenz-Sprühungen und verdoppeln damit den Herbizidaufwand im Vergleich zu 2023.
Hülsenfrüchte und Ölsaaten zeigen stetiges, mittleres einstelliges Wachstum, eingeschränkt durch die geringere Risikobereitschaft der Anbauer in regengespeisten Anbaugebieten. Obst und Gemüse bilden eine Nische mit zunehmender Einführung selektiver Wirkstoffe, die die Rückstandsgrenzen der Exportmärkte einhalten. Rasen und Zierpflanzen bleiben das kleinste Segment aufgrund begrenzter städtischer Landschaftsgestaltungsbudgets, aber Behörden öffentlicher Parks in Städten der ersten Kategorie erproben SC-Formulierungen mit geringer Abdrift, um Umweltschutzauflagen zu erfüllen.
Geografische Analyse
Nordindien führt den indischen Herbizidmarkt an, wobei Punjab und Haryana zusammen einen überproportionalen Anteil gemessen an ihrer Anbaufläche ausmachen. Diese Bundesstaaten profitieren von Mechanisierung, direktem Reisanbau und hohen Arbeitskosten, die die Herbizidsubstitution vorantreiben. Der Marktanteil des indischen Herbizidmarkts im Norden wird durch staatliche Anreize für Drohnensprühung weiter gestützt, einschließlich Dienstleistungspreis-Erstattungen von bis zu 50 % der Kosten pro Hektar.
Die westlichen Bundesstaaten Maharashtra und Gujarat belegen den zweiten Platz in der Nachfrage, angetrieben durch HT-Baumwolle, bewässerten Gartenbau und Chemigation-fähige Infrastruktur. Gujarats Mikrobewässerungsprogramm umfasst mehr als 2,2 Millionen Hektar und schafft eine breite Grundlage für den Verkauf wasserlöslicher Herbizide. Präzisionslandwirtschafts-Dienstleistungsunternehmen in Pune und Ahmedabad betreiben Abonnementmodelle, die Satelliten-Unkrautkartierung mit variabler Sprührate bündeln und so die Produktnachfrage nach hochwertigen Wirkstoffen langfristig sichern.
Östliche und nordöstliche Bundesstaaten bleiben unterentwickelt, stellen aber zukünftige Wachstumsmotoren dar. Manuelles Jäten dominiert noch immer in Westbengalen und Bihar, doch steigende Löhne und Migrationstrends erodieren den Kostenvorteil. Staatliche Beratungsbeamte berichten, dass Demonstrationsparzellen mit bodenapplikativem Pendimethalin 15–20 % höhere Reiserträge erzielten und das Interesse der Landwirte stimulierten. Die hochwassergefährdeten Felder in Assam testen Granulat-Formulierungen, die gegen Auswaschung resistent sind, und erweitern potenziell die Herbizidanwendbarkeit in Hochniederschlagsgebieten.
Wettbewerbslandschaft
Der indische Herbizidmarkt weist eine moderate Konzentration auf, wobei multinationale Konzerne ihre technische Expertise und etablierten Vertriebsnetze nutzen, um die Marktführerschaft gegenüber kostenkonkurrenzfähigen inländischen Akteuren zu behaupten. Die Marktdynamik begünstigt Unternehmen, die in der Lage sind, komplexe regulatorische Anforderungen unter dem Zentralen Insektizidausschuss zu bewältigen und gleichzeitig Produkte zu entwickeln, die auf Indiens vielfältige Anbausysteme und Betriebsgrößen zugeschnitten sind. Das Wettbewerbsumfeld wird zunehmend durch die Technologieeinführung geprägt, wobei Unternehmen in drohnenkompatible Formulierungen und Präzisionsapplikationssysteme investieren, um sich abzuheben.
Das Gemeinschaftsunternehmen von UPL Limited mit Aarti Industries veranschaulicht die entstehenden strategischen Partnerschaften, die Fertigungskapazitäten mit Marktzugang kombinieren, während Dhanuka Agritech's Übernahme ausgewählter Herbizidprodukte von Bayer Konsolidierungsmöglichkeiten in spezialisierten Marktsegmenten aufzeigt. Dhanuka's Übernahme ausgewählter Bayer-Marken im Januar 2025 stärkte seine Präsenz in monokotylenselektiven Segmenten. Multinationale Unternehmen investieren in die inländische Datengenerierung, um die Wiederzulassung älterer Blockbuster zu sichern, während inländische Unternehmen F&E-Budgets für drohnenoptimierte SC-Formulierungen bereitstellen.
Zu den aufkommenden Disruptoren gehören inländische Unternehmen, die sich auf Generika abgelaufener patentfreier Herbizide konzentrieren, sowie spezialisierte Formulierungsunternehmen, die regionsspezifische Produkte für das Management resistenter Unkräuter entwickeln. Der Einsatz von Technologie zur Gewinnung von Marktanteilen ist in den Investitionen der Unternehmen in digitale Landwirtschaftsplattformen erkennbar, die Landwirten Applikationszeitempfehlungen und Unkrautidentifizierungsdienstleistungen bereitstellen und so Kundenloyalität über die reine Produktleistung hinaus schaffen.
Marktführer der indischen Herbizidbranche
-
Bayer AG
-
Corteva Agriscience
-
FMC Corporation
-
PI Industries
-
UPL Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Herbizidmarkt Unternehmen in diesem Bericht
- BASF SE
- Bayer AG
- Corteva Agriscience
- FMC Corporation
- Nufarm Ltd
- Syngenta Group
- UPL Limited
- PI Industries
- Sumitomo Chemical Co.
- Gharda Chemicals Ltd
- Crystal Crop Protection
- Rallis India Ltd
- Indofil Industries Ltd
- Sharda Cropchem Ltd
- Dhanuka Agritech Ltd
Neueste Industrielle Entwicklungen in Indischer Herbizidmarkt
- Dezember 2024: PI Industries meldete die erfolgreiche Kommerzialisierung der Pyroxasulfon-Fertigung nach Ablauf des Patents und positionierte das Unternehmen damit, Marktanteile im Vorauflauf-Herbizidsegment zu gewinnen, das zuvor von importierten Produkten dominiert wurde.
- Mai 2024: UPL Limited gab ein Gemeinschaftsunternehmen mit Aarti Industries bekannt, um integrierte Herbizidfertigungskapazitäten aufzubauen, und kombiniert dabei UPL's globalen Marktzugang mit Aarti's chemischer Synthesekompetenz, um die Importabhängigkeit bei wichtigen Wirkstoffen zu verringern.
- Januar 2023: Bayer schloss eine neue Partnerschaft mit Oerth Bio, um die Pflanzenschutztechnologie zu verbessern und umweltfreundlichere Pflanzenschutzlösungen zu entwickeln.
Berichtsumfang des indischen Herbizidmarkts
Chemigation, Blattapplikation, Begasung und Bodenbehandlung sind als Segmente nach Anwendungsmodus abgedeckt. Handelskulturen, Obst & Gemüse, Getreide & Cerealien, Hülsenfrüchte & Ölsaaten sowie Rasen & Zierpflanzen sind als Segmente nach Kulturpflanzentyp abgedeckt.Segmentierungsübersicht
| Chemigation |
| Blattapplikation |
| Begasung |
| Bodenbehandlung |
| Handelskulturen |
| Obst und Gemüse |
| Getreide und Cerealien |
| Hülsenfrüchte und Ölsaaten |
| Rasen und Zierpflanzen |
| Anwendungsmodus | Chemigation |
| Blattapplikation | |
| Begasung | |
| Bodenbehandlung | |
| Kulturpflanzentyp | Handelskulturen |
| Obst und Gemüse | |
| Getreide und Cerealien | |
| Hülsenfrüchte und Ölsaaten | |
| Rasen und Zierpflanzen |
Marktdefinition
- Funktion - Herbizide sind Chemikalien, die zur Bekämpfung oder Vorbeugung von Unkräutern eingesetzt werden, die das Pflanzenwachstum beeinträchtigen und Ertragsverluste verursachen.
- Anwendungsmodus - Blattapplikation, Saatgutbehandlung, Bodenbehandlung, Chemigation und Begasung sind die verschiedenen Arten von Anwendungsmodi, durch die Pflanzenschutzmittel auf Kulturen aufgebracht werden.
- Kulturpflanzentyp - Dies stellt den Verbrauch von Pflanzenschutzmitteln durch Cerealien, Hülsenfrüchte, Ölsaaten, Obst, Gemüse, Rasen und Zierpflanzenkulturen dar.
| Schlagwort | Begriffsbestimmung |
|---|---|
| IWM | Integriertes Unkrautmanagement (IWM) ist ein Ansatz zur Einbeziehung mehrerer Unkrautbekämpfungstechniken während der gesamten Wachstumsperiode, um Erzeugern die beste Möglichkeit zur Bekämpfung problematischer Unkräuter zu geben. |
| Wirt | Wirte sind Pflanzen, die Beziehungen mit nützlichen Mikroorganismen eingehen und diesen bei der Besiedlung helfen. |
| Erreger | Ein krankheitsverursachender Organismus. |
| Herbigation | Herbigation ist eine wirksame Methode zur Ausbringung von Herbiziden über Bewässerungssysteme. |
| Höchstrückstandsmengen (MRL) | Der Höchstrückstandsgehalt (MRL) ist der maximal zulässige Grenzwert für Pestizidrückstände in Lebensmitteln oder Futtermitteln aus Pflanzen und Tieren. |
| IoT | Das Internet der Dinge (IoT) ist ein Netzwerk miteinander verbundener Geräte, die Daten mit anderen IoT-Geräten und der Cloud verbinden und austauschen. |
| Herbizidtolerante Sorten (HTV) | Herbizidtolerante Sorten sind Pflanzenarten, die genetisch so verändert wurden, dass sie gegenüber bei Kulturpflanzen eingesetzten Herbiziden resistent sind. |
| Chemigation | Chemigation ist eine Methode zur Ausbringung von Pestiziden auf Kulturen über ein Bewässerungssystem. |
| Pflanzenschutz | Pflanzenschutz ist eine Methode zum Schutz von Ernteerträgen vor verschiedenen Schädlingen, einschließlich Insekten, Unkräutern, Pflanzenkrankheiten und anderen Einflüssen, die landwirtschaftliche Kulturen schädigen. |
| Saatgutbehandlung | Die Saatgutbehandlung dient der Desinfektion von Saatgut oder Sämlingen von saat- oder bodenbürtigen Schädlingen. Pflanzenschutzmittel wie Fungizide, Insektizide oder Nematizide werden häufig zur Saatgutbehandlung eingesetzt. |
| Begasung | Begasung ist die Ausbringung von Pflanzenschutzmitteln in gasförmiger Form zur Schädlingsbekämpfung. |
| Köder | Ein Köder ist ein Lebens- oder sonstiges Mittel, das verwendet wird, um einen Schädling anzulocken und ihn durch verschiedene Methoden einschließlich Vergiftung zu töten. |
| Kontaktfungizid | Kontaktpestizide beugen der Verseuchung von Kulturen vor und bekämpfen pilzliche Krankheitserreger. Sie wirken auf Schädlinge (Pilze) nur dann, wenn sie in Kontakt mit den Schädlingen kommen. |
| Systemisches Fungizid | Ein systemisches Fungizid ist eine Verbindung, die von einer Pflanze aufgenommen und dann innerhalb der Pflanze transloziert wird und die Pflanze so vor dem Angriff durch Krankheitserreger schützt. |
| Massenmedikamentengabe (MDA) | Die Massenmedikamentengabe ist die Strategie zur Bekämpfung oder Eliminierung vieler vernachlässigter Tropenkrankheiten. |
| Weichtiere | Weichtiere sind Schädlinge, die sich von Kulturen ernähren und Ernteschäden sowie Ertragsverluste verursachen. Zu den Weichtieren gehören Tintenfische, Kalmare, Schnecken und Nacktschnecken. |
| Vorauflauf-Herbizid | Vorauflauf-Herbizide sind eine Form der chemischen Unkrautbekämpfung, die verhindert, dass gekeimte Unkrautsämlinge sich etablieren. |
| Nachauflauf-Herbizid | Nachauflauf-Herbizide werden auf dem landwirtschaftlichen Feld ausgebracht, um Unkräuter nach dem Auflaufen (Keimung) von Samen oder Sämlingen zu bekämpfen. |
| Wirkstoffe | Wirkstoffe sind die Chemikalien in Pestizidprodukten, die Schädlinge abtöten, bekämpfen oder abwehren. |
| Landwirtschaftsministerium der Vereinigten Staaten (USDA) | Das Landwirtschaftsministerium stellt Führung zu Fragen der Ernährung, Landwirtschaft, natürlicher Ressourcen und verwandten Themen bereit. |
| Unkrautkundliche Gesellschaft Amerikas (WSSA) | Die WSSA, eine gemeinnützige Berufsgesellschaft, fördert Forschungs-, Bildungs- und Erweiterungsaktivitäten im Zusammenhang mit Unkräutern. |
| Suspensionskonzentrat | Suspensionskonzentrat (SC) ist eine der Formulierungen von Pflanzenschutzmitteln mit festen Wirkstoffen, die in Wasser dispergiert sind. |
| Netzmittel-Pulver | Ein Netzmittel-Pulver (WP) ist eine Pulverformulierung, die beim Mischen mit Wasser vor dem Sprühen eine Suspension bildet. |
| Emulgierbares Konzentrat | Emulgierbares Konzentrat (EC) ist eine konzentrierte flüssige Formulierung von Pestiziden, die vor der Anwendung mit Wasser verdünnt werden muss, um eine Sprühlösung zu erzeugen. |
| Pflanzenparasitäre Nematoden | Parasitäre Nematoden ernähren sich von den Wurzeln von Kulturen und verursachen Schäden an den Wurzeln. Diese Schäden ermöglichen eine einfache Infektion der Pflanze durch bodenbürtige Krankheitserreger, was zu Ernte- oder Ertragsverlusten führt. |
| Australische Unkrautstrategie (AWS) | Die Australische Unkrautstrategie, die dem Ausschuss für Umwelt und invasive Arten untersteht, bietet nationale Leitlinien für das Unkrautmanagement. |
| Unkrautkundliche Gesellschaft Japans (WSSJ) | Die WSSJ zielt darauf ab, zur Prävention von Unkrautschäden und zur Nutzung des Unkrautwerts beizutragen, indem sie Gelegenheiten zur Forschungspräsentation und zum Informationsaustausch bietet. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der wichtigsten Variablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren mit verfügbaren historischen Marktzahlen abgeglichen. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen aufgebaut.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre sind in Nominalbeträgen angegeben. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird während des gesamten Prognosezeitraums konstant gehalten.
- Schritt 3: Validierung und Abschluss: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden nach Ebenen und Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Markts zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken & Abonnementplattformen




