
Marktgröße und Marktanteil für Gesundheitsökonomie und Versorgungsforschung (HEOR)
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.98 Milliarden US-Dollar |
| Marktgröße (2031) | 3.68 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 13.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
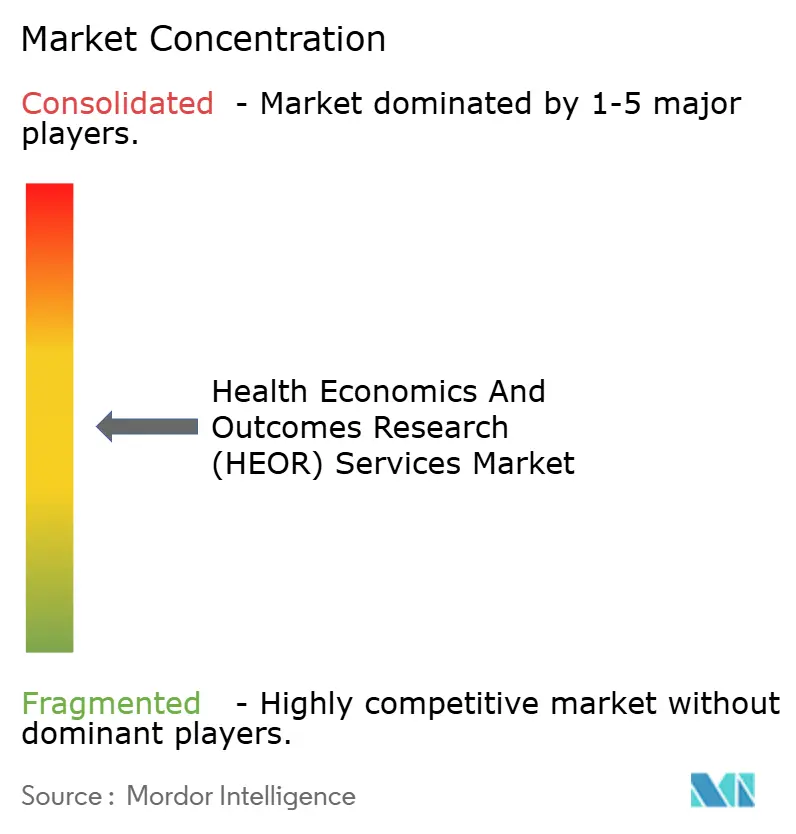
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Gesundheitsökonomie und Versorgungsforschung (HEOR) von Mordor Intelligence
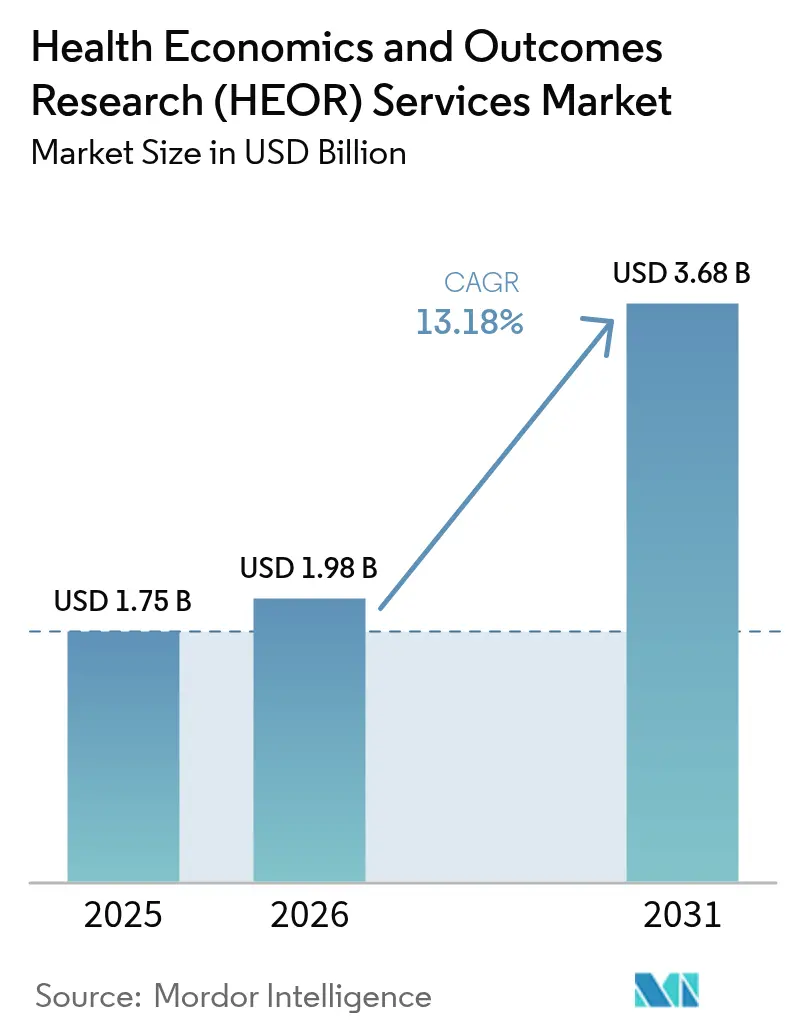
Die Marktgröße für Gesundheitsökonomie und Versorgungsforschung wird voraussichtlich von 1,75 Milliarden USD im Jahr 2025 auf 1,98 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 13,18 % über den Zeitraum 2026–2031 einen Wert von 3,68 Milliarden USD erreichen.
Zunehmende Erstattungsprüfungen, der Wandel hin zu wertorientierten Vergütungsmodellen und die Ausweitung der Mandate zur Bewertung von Gesundheitstechnologien (HTA) treiben die Nachfrage nach schnelleren und belastbareren Evidenzpaketen an. Generative KI verkürzt die Zykluszeiten für Literaturrecherchen um 60 %, verändert die Projektökonomie und ermöglicht ein frühzeitiges Engagement mit Kostenträgern. Multinationale Pharmapipelines, insbesondere in den Bereichen Adipositas, Onkologie und Gentherapie, erzeugen einen anhaltenden Bedarf an anspruchsvoller Kosteneffektivitätsmodellierung. Dienstleister setzen große Sprachmodelle in föderativen Real-World-Daten (RWD)-Netzwerken ein, um länderübergreifende Evidenz zu erschließen, ohne Datenschutzbestimmungen zu verletzen. Anbieter, die therapeutische Tiefe mit KI-gestützter Workflow-Automatisierung kombinieren, verbreitern ihren Wettbewerbsvorteil, da Kunden ihre Lieferantenpanels konsolidieren, um integrierte klinisch-ökonomische Evidenz zu generieren.
Wichtigste Erkenntnisse des Berichts
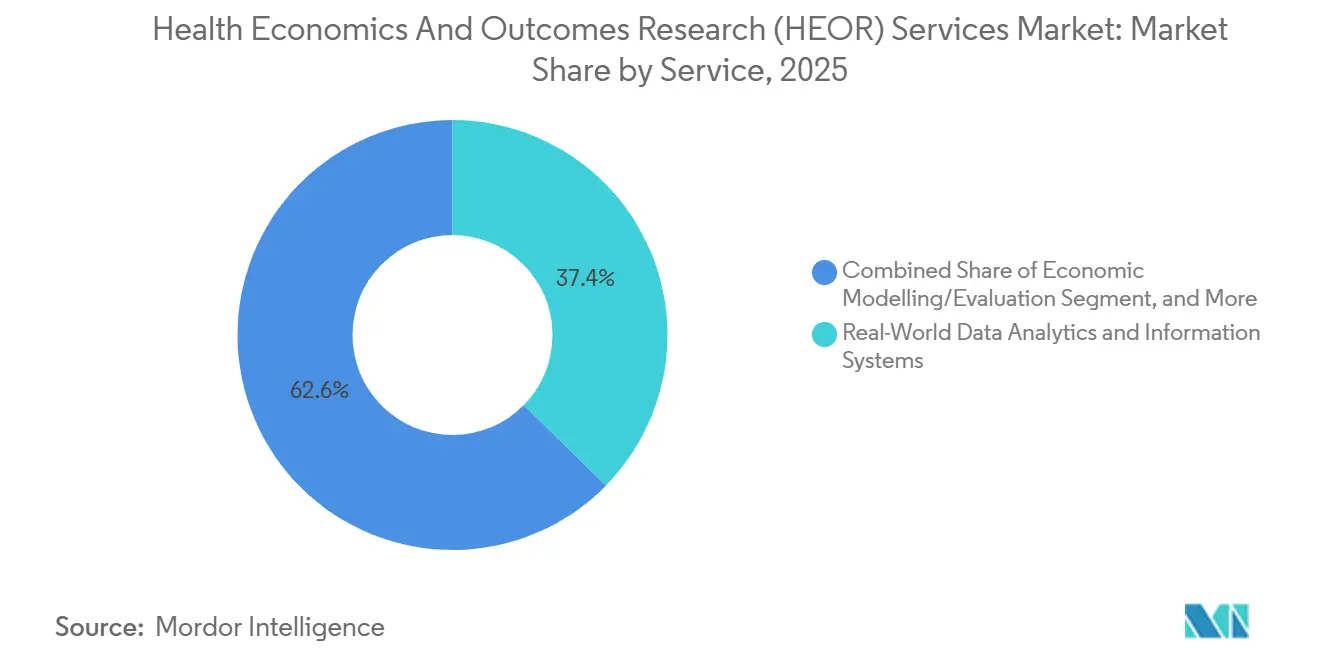
- Nach Dienstleistung führte die Analytik von Real-World-Daten und Informationssysteme im Jahr 2025 mit einem Umsatzanteil von 37,35 %; der Bereich Marktzugang und Erstattung wird voraussichtlich bis 2031 mit einer CAGR von 16,82 % wachsen.
- Nach Dienstleister hielten Beratungsunternehmen im Jahr 2025 einen Anteil von 47,86 % am Markt für Gesundheitsökonomie und Versorgungsforschung, während Auftragsforschungsorganisationen die höchste prognostizierte CAGR von 15,05 % bis 2031 verzeichneten.
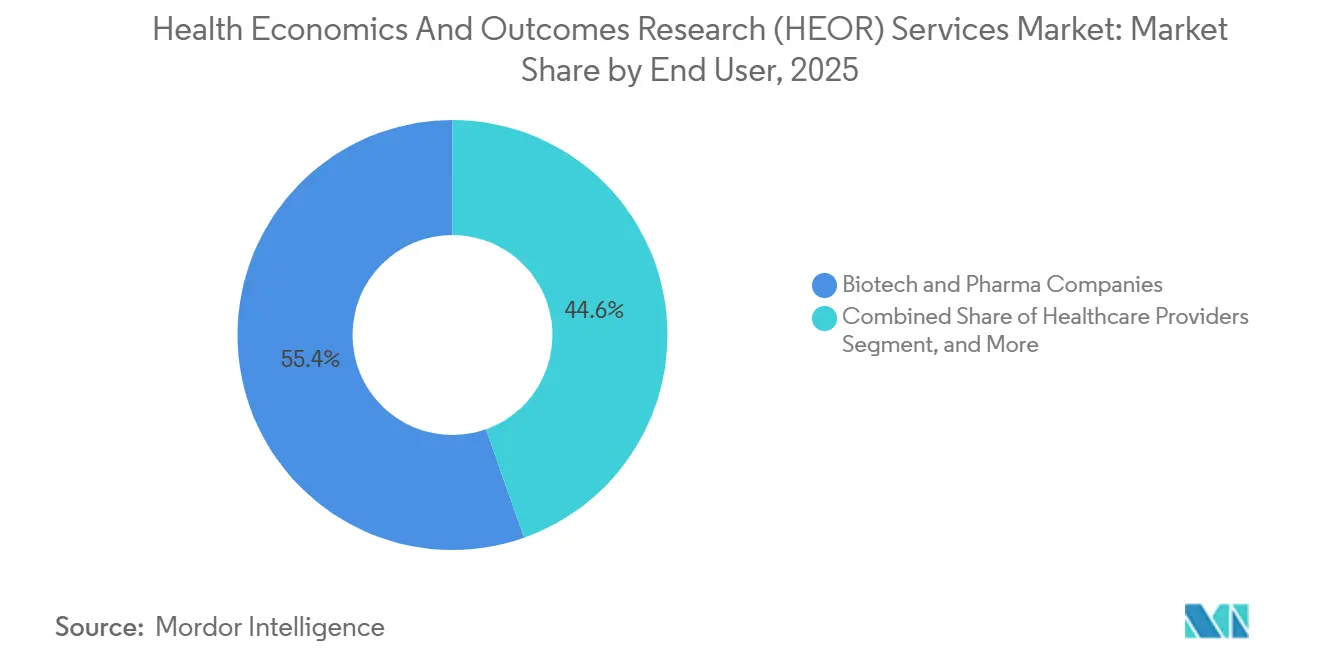
- Nach Endnutzer entfielen im Jahr 2025 55,42 % des Marktes für Gesundheitsökonomie und Versorgungsforschung auf Biotech- und Pharmaunternehmen, und Gesundheitsdienstleister verzeichnen bis 2031 eine CAGR von 14,46 %.
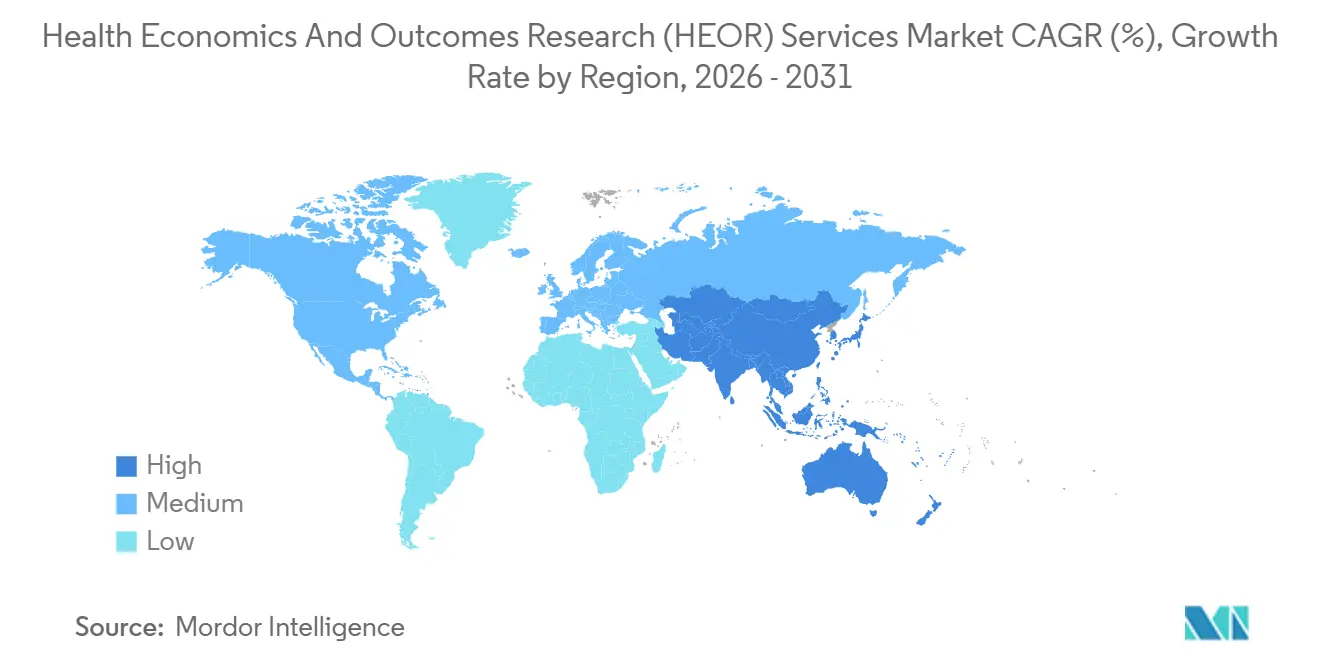
- Nach Geografie erfasste Nordamerika im Jahr 2025 einen Anteil von 45,95 %; für den Asien-Pazifik-Raum wird bis 2031 eine CAGR von 17,93 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Wachsende Nachfrage nach Real-World-Evidenz für die Erstattung | +3.2% | Global; am stärksten in Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausweitung von HTA- und wertorientierten Versorgungsrahmen | +2.8% | Europa, Asien-Pazifik, Nordamerika | Langfristig (≥4 Jahre) |
| Anstieg neuer Arzneimittelzulassungen und klinischer Studien | +2.5% | Onkologie- und Seltene-Krankheiten-Zentren weltweit | Kurzfristig (≤2 Jahre) |
| Generative-KI-gestützte schnelle Evidenzsynthese | +1.9% | Nordamerika, Europa; aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Föderative länderübergreifende RWD-Netzwerke | +1.4% | Europa, Nordamerika, entstehend in Asien-Pazifik | Langfristig (≥4 Jahre) |
| Lieferantenkonsolidierung hin zu integrierten HEOR-klinischen Plattformen | +1.1% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Real-World-Evidenz für die Erstattung
Kostenträger verlangen zunehmend Real-World-Wirksamkeitsdaten, um Premiumpreise und Deckungsbedingungen zu rechtfertigen. Die FDA-Leitlinie von 2024, die elektronische Gesundheitsakten und Abrechnungsdaten für regulatorische Entscheidungen befürwortet, positioniert RWD fest als primären Evidenzstrom.[1]U.S. Food and Drug Administration, „Verwendung von Real-World-Evidenz zur Unterstützung regulatorischer Entscheidungsfindung”, fda.gov Die Centers for Medicare & Medicaid Services haben ergebnisbasierte Vertragsstrukturen auf 40 % mehr Therapiebereiche als im Jahr 2023 ausgeweitet, was den Druck auf Hersteller ohne ausgereifte RWE-Programme erhöht. Die HTA-Verordnung Europas fügt eine zweite Compliance-Ebene hinzu, indem sie multinationale Dossiers verpflichtet, vergleichende Wirksamkeitsdaten aus 27 Mitgliedstaaten einzubeziehen. Insgesamt verlagern diese Mandate die Budgets hin zu Analyseplattformen, die in der Lage sind, verstreute Abrechnungs-, Register- und Gerätetelemetriedaten in kostenträgergerechte wirtschaftliche Narrative umzuwandeln. Die Premiumpreise spezialisierter RWE-Boutiquen unterstreichen die Dringlichkeit, mit der Sponsoren Evidenzlücken vor den Preisverhandlungen nach der Markteinführung schließen.
Ausweitung von HTA- und wertorientierten Versorgungsrahmen
Globale HTA-Gremien bewerten Therapien nun anhand umfassenderer gesellschaftlicher Wertkriterien, die über traditionelle Kosten-pro-QALY-Schwellenwerte hinausgehen. Die gemeinsame klinische Bewertung der EU, die seit Januar 2025 in Kraft ist, legt ein harmonisiertes Evidenzdossier für Onkologie und ATMPs fest und ermöglicht es den Mitgliedstaaten gleichzeitig, ihre Preisautonomie zu wahren.[2]RTI Health Solutions, „Gemeinsame klinische EU-Bewertung: Implikationen für die Evidenzgenerierung”, rti.org Japan, Südkorea und China stärken die Tiefe ihrer HTA-Prüfungen und integrieren Budgetauswirkungen und patientenberichtete Ergebnisse. Der Fahrplan 2025–2030 der Französischen Nationalen Gesundheitsbehörde priorisiert KI-Screening-Tools zur Prüfung von Herstellereinreichungen und signalisiert eine digitale Transformation innerhalb der Bewertungsstellen selbst.[3]Französische Nationale Gesundheitsbehörde, „Strategieplan 2025–2030”, has-sante.fr In den Vereinigten Staaten müssen Krankenhaussysteme, die an alternativen Vergütungsmodellen teilnehmen, die Kosteneffektivität auf Verfahrensebene nachweisen, was die Käufe von Versorgungsforschung durch Anbieter beschleunigt. Erhöhte methodische Anforderungen drängen Sponsoren zu spezialisierten Beratern mit akkreditierten Pharmaökonomen und länderübergreifenden Datenrechten.
Anstieg neuer Arzneimittelzulassungen und klinischer Studien
Clarivates „Drugs to Watch”-Liste 2025 umfasst 11 Wirkstoffe, die innerhalb von zwei Jahren nach der Markteinführung voraussichtlich einen Jahresumsatz von über 1 Milliarde USD erzielen werden, und zwar in den Bereichen Adipositas, Onkologie und Gentherapie. Jede Modalität stellt einzigartige Modellierungsherausforderungen dar; einmalige Gentherapien erfordern Projektionen über den gesamten Lebenszeitraum, während GLP-1-Adipositasmedikamente detaillierte Budgetauswirkungen für öffentliche und private Kostenträgerpools erfordern. Gleichzeitig erzeugen dezentralisierte und hybride Studien volumetrische Wearable- und App-Daten, die fortschrittliche Bereinigungsund Verknüpfungsmethoden erfordern. Die Tokenisierungsplattform von ICON verarbeitet jährlich 10 Milliarden Patiententransaktionen und speist diese Daten in wirtschaftliche Modelle ein, die die Therapiedauerhaftigkeit über kurzfristige Studienendpunkte hinaus bewerten. Die zunehmende Pipeline-Komplexität verstärkt daher die Nachfrage nach HEOR-Spezialisten, die sowohl in fortgeschrittener Analytik als auch in krankheitsspezifischen Nuancen versiert sind.
Generative-KI-gestützte schnelle Evidenzsynthese
Große Sprachmodelle entwickeln sich innerhalb von HEOR-Workflows von der Konzeptphase zur Produktion. Die Evaluierung der ISPOR aus dem Jahr 2024 ergab, dass systematische Übersichten 60 % schneller erstellt wurden, ohne Qualitätsverluste. Der KI-Assistent von IQVIA verarbeitet 530 Millionen de-identifizierte Patientendatensätze, definiert automatisch Forschungsfragen und erstellt GRADE-konforme Evidenzzusammenfassungen zur menschlichen Validierung. Unternehmen integrieren Retrieval-Augmented-Generation, um Sicherheitssignale in Live-Abrechnungsdaten zu erkennen und nahezu in Echtzeit wirtschaftliche Modelle zu erstellen, die Kostenträgernachverhandlungen antizipieren. Regulierungsbehörden fordern Entwickler auf, Algorithmustransparenz und menschliche Aufsicht zu gewährleisten, was in der FDA-Entwurfsleitlinie zur KI-Pharmakovigilanz von 2024 kodifiziert ist. Diese Compliance-Leitplanken begünstigen etablierte Anbieter mit robuster Validierungsinfrastruktur und vergrößern den Wettbewerbsvorsprung gegenüber technologisch schwächeren Boutiquen.
Analyse der Hemmnisauswirkungen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Mangel an qualifizierten HEOR-Spezialisten | −1.8% | Global; akut in Nordamerika, Europa | Kurzfristig (≤2 Jahre) |
| Datenschutzbeschränkungen, die den RWD-Zugang einschränken | −1.3% | Europa (DSGVO), Nordamerika (HIPAA) | Mittelfristig (2–4 Jahre) |
| Skepsis der Kostenträger gegenüber der Transparenz von KI-Modellen | −0.9% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Cloud-Computing-Inflation erhöht Modellierungskosten | −0.7% | Global | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten HEOR-Spezialisten
Branchenumfragen prognostizieren bis 2030 einen globalen Mangel von 35 % an qualifizierten Gesundheitsökonomen, da die Nachfrage das Angebot der akademischen Pipeline übersteigt. Axtria allein plant, 1.000 Datenwissenschaftler in Indien einzustellen, um die Modellierungskapazität zu stärken. Lohnprämien steigen und Projektvorlaufzeiten verlängern sich, was die Margen der Dienstleister belastet, selbst wenn die Nachfrage auf der Umsatzseite zunimmt. Spezialisierte Bereiche wie die Modellierung von Zelltherapien leiden am meisten, da die standardmäßigen pharmaökonomischen Lehrpläne hinter der therapeutischen Innovation zurückbleiben und Unternehmen gezwungen sind, klinische Statistiker in Wertbewertungsrahmen umzuschulen.
Datenschutzbeschränkungen, die den RWD-Zugang einschränken
Die DSGVO hat die grenzüberschreitenden Datenflüsse auf Patientenebene seit 2024 um 40 % eingeschränkt, was länderspezifische Analysen erfordert und die Kosten für Projektduplizierungen erhöht. HIPAA und ein Flickenteppich von US-Bundesstaatsdatenschutzgesetzen schränken die Datenverknüpfungen zwischen Kostenträgern, Anbietern und Forschern weiter ein. Neue nationale Sicherheitsrichtlinien zu genomischen Datentransfers verschärfen die Kontrollen in China und den Vereinigten Staaten. Kleinere Biotechnologieunternehmen, denen ein dedizierter Datenschutzberater fehlt, sehen sich mit unzumutbaren Compliance-Belastungen konfrontiert und könnten den Markteintritt in Märkten verschieben, in denen die Evidenzanforderungen die interne Kapazität übersteigen. Fragmentierte Datensätze verringern die statistische Aussagekraft von Kosteneffektivitätsanalysen und riskieren negative Erstattungsentscheidungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung:
Real-World-Daten dominieren, Marktzugang beschleunigt sichDie Analytik von Real-World-Daten und Informationssysteme machte im Jahr 2025 37,35 % des Umsatzes aus, was den Bedarf der Sponsoren an belastbaren wirtschaftlichen Bewertungen widerspiegelt, die auf Routineversorgungsevidenz basieren. Beratungsunternehmen und Auftragsforschungsorganisationen investieren in skalierbare Cloud-Architekturen, die Abrechnungs-, Register- und Wearable-Daten nahezu in Echtzeit abfragen, Evidenzzyklen verkürzen und den manuellen Abstraktionsaufwand reduzieren. Das Segment profitiert von der ausdrücklichen Befürwortung von RWD durch die Regulierungsbehörden, wobei die FDA-Leitlinie die Kaufentscheidungen bei Biotech-Entwicklern in der Spätphase beschleunigt. Wettbewerbsdruck treibt Innovationen an: IQVIA hat seinen HTA-Beschleuniger 2024 als Market Access Insights neu positioniert und Dossierautomatisierung mit Budgetauswirkungssimulation gebündelt. Mit Blick auf die Zukunft werden die Einführung automatisierter Plattformen, regionale Datenzugangspartnerschaften und die Integration von Kostenträgerabrechnungsdaten das Segment schneller wachsen lassen als den Gesamtmarkt für Gesundheitsökonomie und Versorgungsforschung, da Sponsoren die Überwachung der Real-World-Performance nach der Markteinführung intensivieren.
Marktzugang und Erstattung ist die am schnellsten wachsende Dienstleistungslinie mit einer CAGR von 16,82 % bis 2031. Zunehmende HTA-Strenge und divergierende subnationalen Kostenträgerregeln erfordern eine kontinuierliche Neubewertung des Nutzens, insbesondere bei einmaligen Therapien, deren Wert sich über Jahrzehnte entfaltet. Anbieter integrieren Richtlinien-Tracker und Szenario-Engines, die Schwellenwertüberschreitungen für Listenpreisverhandlungen signalisieren und Kunden dabei helfen, Risiken einer Streichung aus dem Leistungskatalog zu antizipieren.


Nach Dienstleister:
Beratungsunternehmen führen, Auftragsforschungsorganisationen gewinnen an BodenBeratungsunternehmen behielten im Jahr 2025 einen Marktanteil von 47,86 % am Markt für Gesundheitsökonomie und Versorgungsforschung, dank gefestigter Beziehungen auf C-Suite-Ebene und strategischer Kompetenz. Dennoch wachsen Auftragsforschungsorganisationen mit einer CAGR von 15,05 % auf der Grundlage integrierter Entwicklungsangebote, die Evidenzplanung mit Protokolldesign und Standortbetrieb bündeln. Das Modell verspricht einen nahtlosen Datenfluss von der Studie bis zur Markteinführung, wodurch das Übergaberisiko gesenkt und die Anzahl der Lieferanten reduziert wird. Die Real World Intelligence Suite von ICON, die auf tokenisierten Patienten-IDs basiert, veranschaulicht diese Konvergenz; sie wandelt klinische Datenbank-Snapshots direkt in kostenträgergerechte wirtschaftliche Evidenz um.
Syneos Health skaliert ebenfalls longitudinale Datenbestände, um Portfoliostrategie, Preis-Volumen-Verhandlungen und Echtzeit-Sicherheitsanalytik zu informieren. Spezialisierte HEOR-Boutiquen reagieren darauf, indem sie sich auf Modalitäten mit hoher Unsicherheit spezialisieren, beispielsweise auf die Rentenmodellierung für Zell- und Gentherapien, bei denen Agilität wichtiger ist als Skalierung. Die Fusionsund Übernahmeaktivität dürfte sich intensivieren, da Plattformen versuchen, Lücken in der therapeutischen Tiefe zu schließen oder regionale Datenzugangsrechte zu sichern.
Nach Endnutzer:
Pharma dominiert, Anbieter treten hervorBiotech- und Pharmaunternehmen repräsentieren im Jahr 2025 55,42 % der Endnutzernachfrage, was die primäre Verantwortung des Sektors für die Generierung gesundheitsökonomischer Evidenz zur Unterstützung regulatorischer Einreichungen und Erstattungsverhandlungen widerspiegelt. Gesundheitsdienstleister weisen jedoch die stärkste Wachstumsdynamik auf, mit einer CAGR von 14,46 % bis 2031, was die Entwicklung des Marktes hin zu anbietergeführter Versorgungsforschung signalisiert, da die Einführung wertorientierter Versorgung in globalen Gesundheitssystemen zunimmt. Diese Verschiebung spiegelt den wachsenden Bedarf der Anbieter wider, die Behandlungseffektivität und Kosteneffizienz gegenüber Kostenträgern nachzuweisen, insbesondere da Pauschalvergütungsmodelle über traditionelle Einzelleistungsvergütungen hinaus expandieren.
Regierungen und HTA-Behörden halten eine stetige Nachfrage nach spezialisierten Bewertungskapazitäten aufrecht, wobei die Umsetzung der gemeinsamen klinischen Bewertung der EU neue Evidenzanforderungen in 27 Mitgliedstaaten schafft. Die Gründung der Canadian Drug Agency im Jahr 2024 nach dem Übergang von CADTH ist ein Beispiel dafür, wie staatliche Stellen ihre HTA-Kapazitäten stärken, um die Arzneimittelausgaben effektiver zu steuern. Andere Endnutzer, darunter Medizinproduktehersteller und Unternehmen im Bereich digitale Gesundheit, stellen aufkommende Wachstumschancen dar, da diese Sektoren zunehmendem Druck ausgesetzt sind, klinischen und wirtschaftlichen Wert nachzuweisen. Die Diversifizierung der Endnutzer deutet auf eine Marktreifung hin, bei der HEOR-Dienstleistungen im gesamten Gesundheitsökosystem unverzichtbar werden, anstatt auf Pharmaunternehmen konzentriert zu bleiben.
Geografische Analyse
Nordamerika Markt für Gesundheitsökonomie und Versorgungsforschung (HEOR) Dienstleistungen
Nordamerika erzielte 2025 einen Umsatzanteil von 45,95 %, gestützt durch anspruchsvolle Erstattungssysteme, die belastbare wirtschaftliche Nachweise erfordern. Die Validierung des RWD-Rahmens der FDA treibt die Analyseausgaben voran und festigt die Vereinigten Staaten als Referenzmarkt für methodische Standards. Die Umwandlung der CADTH in die Canadian Drug Agency stärkt die nationale HTA-Kapazität Kanadas und dürfte die wirtschaftliche Prüfung von Spezialmedikamenten ausweiten. Engpässe bei Datenwissenschaftstalenten und Lohninflation könnten das regionale Wachstum dämpfen; dennoch bleibt die mittelfristige Expansion robust, da die Pipeline-Intensität sich direkt in HEOR-Arbeitsvolumen niederschlägt.
APAC, EMEA und Südamerika Markt für Gesundheitsökonomie und Versorgungsforschung (HEOR) Dienstleistungen
Asien-Pazifik verzeichnet bis 2031 die höchste CAGR von 17,93 %, angetrieben durch ein steigendes klinisches Studienvolumen, Reformen bei der Arzneimittelpreisgestaltung und den Ausbau der digitalen Gesundheitsinfrastruktur. Japans Arzneimittelpreisanpassungen 2025 knüpfen die Erstattung an die reale Nutzung und veranlassen Pharmaunternehmen, ein proaktives Budget-Impact-Tracking einzuführen. Die Angleichung der chinesischen NMPA an die ICH-Leitlinien erhöht die globale Dossier-Kompatibilität, doch erfordern die provinziellen Ausschreibungsregeln weiterhin provinzspezifische Evidenzauswertungen. Die RWD-Netzwerkpiloten in Indien bieten kosteneffiziente Datenquellen für multinationale Unternehmen, die eine breitere ethnische Repräsentation anstreben. Dienstleister lokalisieren ihr Personal und schließen Datenlizenzierungskooperationen mit Krankenhausverbünden, um den Datenlokalisierungsvorschriften zu entsprechen.
Europa hält einen erheblichen Anteil, bedingt durch die neu in Betrieb genommene Gemeinsame Klinische Bewertung, die die klinischen Wirksamkeitskomponenten von Einreichungen in 27 Mitgliedstaaten standardisiert. Während die Dossier-Vereinheitlichung Doppelarbeit reduziert, behalten nationale Kostenträger ihre Preisfestsetzungsautonomie, was Sponsoren dazu zwingt, länderspezifische Budget-Impact-Analysen durchzuführen. Das KI-Bewertungsprogramm der Französischen Nationalen Behörde für Gesundheit setzt einen Präzedenzfall für algorithmusgestützte Bewertungen und könnte die Prüfung KI-fähiger Dossiers beschleunigen. Naher Osten & Afrika sowie Südamerika zeigen gemischte Entwicklungsverläufe. Saudi-Arabien hat Managed-Entry-Agreements operationalisiert und damit HEOR-Expertise zur Strukturierung von Risikoteilungsvereinbarungen herangezogen. Brasiliens Justiz hebt negative HTA-Empfehlungen in den meisten Patientenrechtsstreitigkeiten auf, was Unsicherheiten schafft und umfangreiche Szenariomodellierungen erforderlich macht. Anbieter, die heterogene Evidenzanforderungen beherrschen, positionieren sich für überproportionale Erfolge, wenn die Kostenträgersysteme reifen.

Regulatorisches Umfeld
Die Nachfrage nach HEOR wird von Regulierungsbehörden und HTA-Institutionen geprägt, die formalisieren, wie Real-World-Evidenz (RWE) und gesundheitsökonomische Informationen (HCEI) für Entscheidungszwecke generiert und weitergegeben werden können. In den Vereinigten Staaten haben FDA-Maßnahmen im Bereich RWE und zahlerbezogene Kommunikation die Erwartungen an Datenherkunft, Transparenz und die angemessene Nutzung elektronischer Gesundheitsakten und medizinischer Abrechnungsdaten erhöht. Das Preisverhandlungsprogramm des Inflation Reduction Act (IRA) bringt zudem einen zusätzlichen Evidenzbedarf mit sich, der an die Umsetzungszeitpläne der CMS gebunden ist, einschließlich Anforderungen im Zusammenhang mit der Umsetzung der Maximum Fair Prices für 2026 und darüber hinaus.
In Europa wurde die Verordnung (EU) 2021/2282 über die Bewertung von Gesundheitstechnologien am 12. Januar 2025 anwendbar. Sie führte für bestimmte Produkte Anforderungen an eine gemeinsame klinische Bewertung ein und verschärfte die Schnittstelle zwischen Regulierung und HTA, wodurch der Wert einer frühzeitigen Evidenzplanung über verschiedene Rechtsräume hinweg steigt. Außerhalb Nordamerikas und Europas kodifizieren Kostenträger und Regulierungsbehörden zunehmend die Anforderungen an HEOR-Einreichungen. So standardisiert etwa die Leitlinie der Saudi Food and Drug Authority ökonomische Evaluationsstudien und erkennt ausdrücklich sowohl randomisierte kontrollierte Studien als auch RWE als zulässige Evidenzquellen an, was den Umfang und den Formalisierungsgrad der pharmakoökonomischen Dokumentation in Erstattungsverfahren erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der HEOR-Dienstleistungen beginnt mit Evidenzinputs und Zugangsrechten, einschließlich klinischer Studiendaten, Real-World-Daten (Abrechnungsdaten, elektronische Gesundheitsakten, Register sowie Geräte- und digitale Quellen) und patientenberichteter Ergebnisse. Datenschutz, Governance und Datennutzungsvereinbarungen bestimmen, wie diese Inputs verarbeitet werden können. Dienstleister, darunter Beratungsunternehmen und CROs, wandeln diese Inputs in Studienprotokolle, systematische Literaturübersichten, indirekte Behandlungsvergleiche, ökonomische Modelle, Budget-Impact-Analysen sowie Bestandteile für HTA- und Zahlereinreichungen um. Qualitätssysteme und methodische Standards fungieren als Kontrollebene, die Prüfbarkeit und das Vertrauen der Stakeholder unterstützt.
Nachgelagert fließen die Ergebnisse an Entscheidungsträger wie Market-Access-Teams von Biopharma-Unternehmen, Kostenträger, Formelkommissionen sowie Regierungs- und HTA-Behörden. Diese Zyklen werden zunehmend iterativer, da die Überwachung der Leistung nach der Markteinführung und wertbasierte Vereinbarungen zunehmen. Regulatorische Aktivitäten wie der überarbeitete Entwurf einer FDA-Leitlinie (Juni 2026) zur Kommunikation zwischen Herstellern und Zahlern verstärken das frühere vorgelagerte Engagement der Zahler in Bezug auf HCEI und Prüfinformationen. Diese Verschiebung bringt die HEOR-Arbeit früher in die Entwicklungsplanung ein und erhöht den Integrationsbedarf über klinische, regulatorische und kommerzielle Funktionen hinweg. Operative Engpässe konzentrieren sich auf die Verfügbarkeit qualifizierter Fachkräfte und den regelkonformen Zugang zu länderübergreifenden RWD, was verstärkte Investitionen in Automatisierung, föderierte Analytik und wiederholbare Workflows zur Evidenzgenerierung antreibt.
Wettbewerbslandschaft
Der Markt für Gesundheitsökonomie und Versorgungsforschung weist eine moderate Konzentration auf, wobei technologische Skalierung als primärer Wettbewerbsvorteil fungiert. IQVIA, ICON und Syneos Health nehmen Führungspositionen durch End-to-End-Fähigkeiten, große Patientendatenbanken und umfassende Beratung in regulatorischen Angelegenheiten ein. Der KI-Assistent von IQVIA, der im Oktober 2024 eingeführt wurde, automatisiert Evidenzsynthese-Aufgaben und integriert konversationelle Analytik mit seinem longitudinalen Datenwarehouse. ICON erwirbt spezialisierte Modellierungsteams, um die Expertise in der Gentherapieökonomie zu vertiefen, während Syneos Health in Cloud-native Simulations-Engines für schnelle Szenariotests investiert.
Mittelständische Anbieter wie Axtria konkurrieren über Analytik-Beschleuniger, stehen jedoch unter Druck, Talente zu rekrutieren, was zu aggressiver Ansprache akademischer Programme und Offshore-Hubs führt. Spezialisierte Boutiquen differenzieren sich durch therapeutischen Fokus; Analysis Group nutzt Onkologie-Studienverbindungsnetzwerke, um von Kostenträgern bevorzugte indirekte Vergleichsstudien zu liefern. Neue Marktteilnehmer nutzen dezentralisierte Studiendatensätze und digitale ROI-Messungen für Medizinproduktekunden und schaffen damit zukünftige Konsolidierungsziele. Mandate zur algorithmischen Transparenz und Datensouveränitätsgesetze schaffen Compliance-Aufwand, der den Marktanteil zugunsten etablierter Unternehmen mit bewährten Governance-Rahmen verschieben könnte.
Marktführer im Bereich Gesundheitsökonomie und Versorgungsforschung (HEOR)
Axtria, Inc.
Syneos Health
McKesson Corporation
Optum (UnitedHealth Group)
Pharmalex GmBH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gesundheitsökonomie und Versorgungsforschung (HEOR) Dienstleistungen
- Aetion, Inc.
- Analysis Group Inc.
- Avalon Health Economics
- Axtria Inc.
- Cardinal Health
- Certara Inc.
- Clarivate Plc.
- Fishawack Health
- Flatiron Health
- ICON
- IQVIA
- Lumanity Inc.
- Mckesson
- Medlior Health Outcomes Research Ltd.
- Open Health Group Limited
- Optum (UnitedHealth Group)
- Parexel International
- PharmaLex GmbH
- RTI Health Solutions
- Syneos Health
- Thermo Fisher Scientific Inc. (PPD/Evidera)

Marktchancen und Zukunftsaussichten
Ein klarer Freiraum entsteht rund um standardisierte, implementierungsfertige Rahmenwerke, die HEOR-Methoden direkt mit der Umsetzung wertbasierter Gesundheitsversorgung verknüpfen, anstatt sich nur auf Erstattungsdossiers zu beschränken. Im April 2026 veröffentlichte ISPOR die IMPACT-Checkliste, um HEOR in die Gestaltung, Umsetzung und Bewertung von Initiativen der wertbasierten Gesundheitsversorgung zu integrieren. Die Checkliste schafft einen praktischen Bezugspunkt für Leistungserbringer, Kostenträger und Hersteller, die Mess- und Kosteninfrastruktur aufbauen, und unterstützt die Dienstleistungsnachfrage nach Auswahl von Outcome-Metriken, Kostenmethoden und Design longitudinaler Bewertungen.
Eine weitere Chance liegt in der Erweiterung von Methoden und Plattformen, die patientenzentrierte Wertmaße in der routinemäßigen Evidenzgenerierung operationalisieren, einschließlich neuartiger Outcome-Konstrukte und der damit verbundenen Datenerfassung und -verknüpfung. Die im Januar 2025 in Kraft getretenen Anforderungen der EU zur gemeinsamen klinischen Bewertung sowie die zunehmende Nutzung von RWE in regulatorischen und Zahlerkontexten verlagern HEOR früher in den Produktlebenszyklus. Dies erhöht die Nachfrage nach integrierter Evidenzplanung, die klinische Endpunktstrategie, RWD-Beschaffung und zahlergerechte ökonomische Narrative miteinander verbindet. Anbieter, die KI-gestützte Evidenzsynthese mit Governance für Datenschutz und Modelltransparenz kombinieren, entsprechen der zunehmenden Prüfung durch Zahler in Bezug auf Erklärbarkeit sowie den grenzüberschreitenden Datenbeschränkungen, was föderierte, länderübergreifende Analytikansätze begünstigt.
Recent Industry Developments in Markt für Gesundheitsökonomie und Versorgungsforschung (HEOR) Dienstleistungen
- Mai 2026: Syneos Health erweiterte strategische KI-Partnerschaften und integrierte kausale KI-Agenten von causaLens in seine Kinetic Commercial Intelligence Engine. Der Schritt stärkt die Automatisierung und Entscheidungsunterstützung über Evidenz- und Kommerzialisierungsworkflows hinweg und verstärkt die Verbindung zwischen Outcomes-Erkenntnissen und der Umsetzung des Market Access.
- April 2026: Axtria übernahm Conexus Solutions, um CRM-Transformationsfähigkeiten mit seiner agentenbasierten KI-Plattform für die Kommerzialisierung im Life-Sciences-Bereich zu kombinieren. Die Übernahme unterstützt umfassendere End-to-End-Betriebsmodelle, bei denen Evidenzgenerierung, Feldausführung und Analytik über gemeinsame Daten- und Workflow-Ebenen verbunden sind.
- Oktober 2025: HealthVerity und Claritas Rx starteten eine Partnerschaft, um datenschutzkonforme Real-World-Daten mit Patient-Journey-Analytik zu verknüpfen. Die Zusammenarbeit verbessert die Fähigkeit, longitudinale, für Zahler relevante Evidenz über den gesamten Produktlebenszyklus zu generieren, während gleichzeitig strengere Datenschutzanforderungen eingehalten werden.


Markt für Gesundheitsökonomie und Versorgungsforschung (HEOR) Dienstleistungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst ausgelagerte Dienstleistungen, die dazu beitragen, den klinischen, ökonomischen und lebensqualitätsbezogenen Wert von Gesundheitsinterventionen zu quantifizieren, damit die Evidenz für Preisgestaltungs-, Erstattungs- und Zugangsentscheidungen in Gesundheitssystemen genutzt werden kann.
Ausgeschlossen aus dem Anwendungsbereich: Wir schließen reine Softwareplattformen, die als Produkte verkauft werden, sowie routinemäßige klinische Studienabläufe aus, die keine HEOR-Evidenzergebnisse liefern.
Übersicht der Segmentierung
- Nach Dienstleistung
- Wirtschaftliche Modellierung / Bewertung
- Analytik von Real-World-Daten und Informationssysteme
- Klinische Ergebnisforschung
- Marktzugang und Erstattung
- Sonstige Dienstleistungen
- Nach Dienstleister
- Beratungsunternehmen
- Auftragsforschungsorganisationen (CROs)
- Nach Endnutzer
- Biotech- und Pharmaunternehmen
- Gesundheitsdienstleister
- Regierungen und HTA-Behörden
- Sonstige Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann damit zu klären, was als HEOR-Dienstleistungsumsatz gilt und was nicht, und anschließend Nachfragesignale mit Aktivitäten im Bereich Gesundheitsfinanzierung und -zugang zu verknüpfen. Wir bezogen uns auf öffentliche Quellen wie die US-amerikanische FDA für Evidenzerwartungen, die Zahlereinreichungen prägen, die Centers for Medicare and Medicaid Services für den Kontext der Gesundheitsausgaben und die World Health Organization für Gesundheitssystemindikatoren, die die Akzeptanz beeinflussen.
Um die Sichtweise fundiert zu halten, haben wir zudem Materialien von Quellen wie der OECD für länderübergreifende Gesundheitsstatistiken, klinische und ergebnisorientierte Publikationen, die in PubMed indexiert sind, sowie ausgewählte Leitlinien von HTA-Behörden, die den Evidenzbedarf in wichtigen Märkten prägen, herangezogen. Dies wurde mit Unternehmensmeldungen, Investorenpräsentationen und seriöser Presse kombiniert, um Verschiebungen im Dienstleistungsmix und Preisdruck zu verstehen. Wo hilfreich, nutzten wir kostenpflichtige Abonnements, die standardisierte Unternehmensfinanzdaten, Patentsichtbarkeit und Handelskontext auf Sendungsebene für Gesundheitsforschungsinputs bereitstellen. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Dokumente und Datensätze wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu prüfen, was Käufer tatsächlich auslagern, wie sich Budgets zwischen Evidenzgenerierung und Zugangsunterstützung verschieben, und wie die Preisgestaltung für typische Projekttypen erfolgt. Wir sprachen mit einer Mischung aus Dienstleistern und Stakeholdern auf Käuferseite in den wichtigsten Regionen und nutzten deren Angaben, um Datenlücken zu schließen, Wachstumstreiber auf Plausibilität zu prüfen und das realistische Tempo der Nachfrage aus Pharma, Biotech, Kostenträgern und öffentlichen Institutionen zu bestätigen.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 39 % | CXOs: 15 % | APAC: 43 % |
| Mid-Tier: 40 % | Funktions-/Bereichsleiter: 29 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 56 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mit einem Top-Down- und Bottom-Up-Ansatz erstellt, bei dem Aktivitäten im Bereich Gesundheitszugang und Evidenzbedarf zunächst in einen adressierbaren Outsourcing-Nachfragepool übersetzt und dann mit der angebotsseitigen Umsatzrealität abgeglichen wurden. Auf der Top-Down-Seite nutzten wir die Intensität der Market-Access-Einreichungen, den Rhythmus der Therapieeinführungen und die Muster der Gesundheitsausgaben, um die wahrscheinliche Nachfrage nach HEOR-Arbeit nach Region zu rekonstruieren.
Zur Bestätigung der Gesamtwerte verwendeten wir selektive Bottom-Up-Näherungen, einschließlich stichprobenhafter Umsatzspannen für Dienstleistungslinien, einer Überprüfung typischer Projektvolumina und durchschnittlicher Preisbänder für wiederkehrende Studientypen. Zu den wichtigsten Inputs zählten die Anzahl der Value-Dossiers und HTA-Einreichungen, die Akzeptanz von Real-World-Evidenz-Studien, die Verschiebung hin zu wertbasierter Versorgung sowie der Dienstleistungsmix wie ökonomische Modellierung, klinische Outcomes-Arbeit und Erstattungsunterstützung. Die Prognosen wurden mittels Szenarioanalyse entwickelt, bei der das Wachstum basierend auf dem Interviewkonsens zur Stärke der Pipeline, den Evidenzanforderungen der Zahler und der Budgetsensitivität angepasst wurde. Wenn Anbieterdaten unvollständig waren, wurden Lücken durch Normalisierung anhand von Vergleichsgruppen und konservative Skalierungsfaktoren geschlossen und anschließend mit den Befragten erneut überprüft, bevor die Ergebnisse finalisiert wurden.
Datenvalidierung und Aktualisierungszyklus
Wir validierten die Ergebnisse durch mehrere Prüfungen, bei denen die Modellgesamtwerte mit unabhängigen Signalen wie Finanzierungstrends, Verschiebungen der Zugangspolitik und beobachtbaren Veränderungen der Outsourcing-Intensität verglichen wurden. Große Abweichungen führten zu einer zweiten Überprüfung von Annahmen wie Dienstleistungsmix, regionaler Gewichtung und Preisentwicklung, wobei bei Bedarf Folgegespräche geführt wurden.
Vor der endgültigen Freigabe durchläuft die Analyse eine schrittweise interne Überprüfung, damit Rechenlogik, Argumentation und Erzählweise übereinstimmen. Berichte werden jährlich aktualisiert, und bei bedeutenden Ereignissen, die Nachfrage oder Preisgestaltung verändern, werden zwischenzeitliche Aktualisierungen vorgenommen. Unmittelbar vor der Lieferung führt ein Analyst eine erneute Überprüfung durch, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Gesundheitsökonomie- und Outcomes-Research-Dienstleistungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für HEOR-Dienstleistungen unterscheiden sich häufig, da verschiedene Gruppen die Marktgrenze unterschiedlich ziehen und nicht immer dieselbe Zeitbasis, Währungsbehandlung und Dienstleistungseinbeziehung verwenden. Unterschiede zeigen sich auch, wenn eine Schätzung eine einzelne Wachstumslinie verwendet, während eine andere mehrere Nachfragesignale nutzt und das Ergebnis anschließend mit Interviews validiert.
Durch die Verfolgung der Intensität von Zahlereinreichungen, des Outsourcing-Anteils und der Preisaktualisierungen der Dienstleistungslinien hält Mordor Intelligence die Marktzahl für HEOR-Dienstleistungen ausschließlich an den Dienstleistungsumsatz gebunden, was hilft, die Vermischung mit reinen Softwareplattformen oder breiteren Ausgaben für Gesundheitsanalytik zu vermeiden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,75 Mrd. USD (2025) | |
| Fachpublikation A | 1,56 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und kann den Markt unterschätzen, wenn die Outsourcing-Durchdringung und die Dienstleistungspreise nicht im Einklang mit der aktuellen Nachfrage nach Zugangsevidenz aktualisiert werden. |
| Branchenbericht B | 1,68 Mrd. USD (2024) | Stützt sich auf breite Dienstleistungsdefinitionen und eine einperiodische CAGR und ist weniger explizit darin, wie Softwaretools und angrenzende Analytikarbeiten vom HEOR-Dienstleistungsumsatz ausgeschlossen werden. |
Die Spanne erklärt sich hauptsächlich durch die Strenge, mit der die Dienstleistungsgrenze durchgesetzt wird, sowie durch das für die Momentaufnahme verwendete Jahr und die Art, wie Preisgestaltung und Outsourcing-Anteil aktualisiert werden. Unser Ansatz bleibt wiederholbar, da jeder Schritt mit beobachtbarer Zugangsaktivität verknüpft und anschließend mit Fachleuten überprüft wird, was das Risiko verringert, angrenzende Ausgaben mitzuzählen, die nicht zu den HEOR-Dienstleistungen gehören.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Gesundheitsökonomie und Versorgungsforschung im Jahr 2026?
Der Markt wird im Jahr 2026 auf 1,98 Milliarden USD geschätzt und soll bis 2031 stark wachsen.
Wie hoch ist die prognostizierte CAGR für HEOR-Dienstleistungen bis 2031?
Der globale Umsatz wird voraussichtlich mit einer CAGR von 13,18 % im Zeitraum 2026–2031 wachsen.
Welche Dienstleistungslinie innerhalb von HEOR generiert heute den meisten Umsatz?
Die Analytik von Real-World-Daten und Informationssysteme führt mit einem Anteil von 37,35 % am Umsatz 2025.
Welche Region wächst beim HEOR-Outsourcing am schnellsten?
Für den Asien-Pazifik-Raum wird bis 2031 eine CAGR von 17,93 % prognostiziert, bedingt durch reifende HTA-Rahmen und steigende klinische Studienaktivität.
Welcher technologische Wandel beeinflusst die Zeitpläne der Evidenzgenerierung am stärksten?
Generative KI verkürzt die Zykluszeiten für systematische Überprüfungen um 60 % und ermöglicht schnellere Kostenträgereinreichungen und Marktzugangsentscheidungen.
Seite zuletzt aktualisiert am:



