
Tamanho e Participação do Mercado de Serviços de Economia da Saúde e Pesquisa de Resultados (HEOR)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
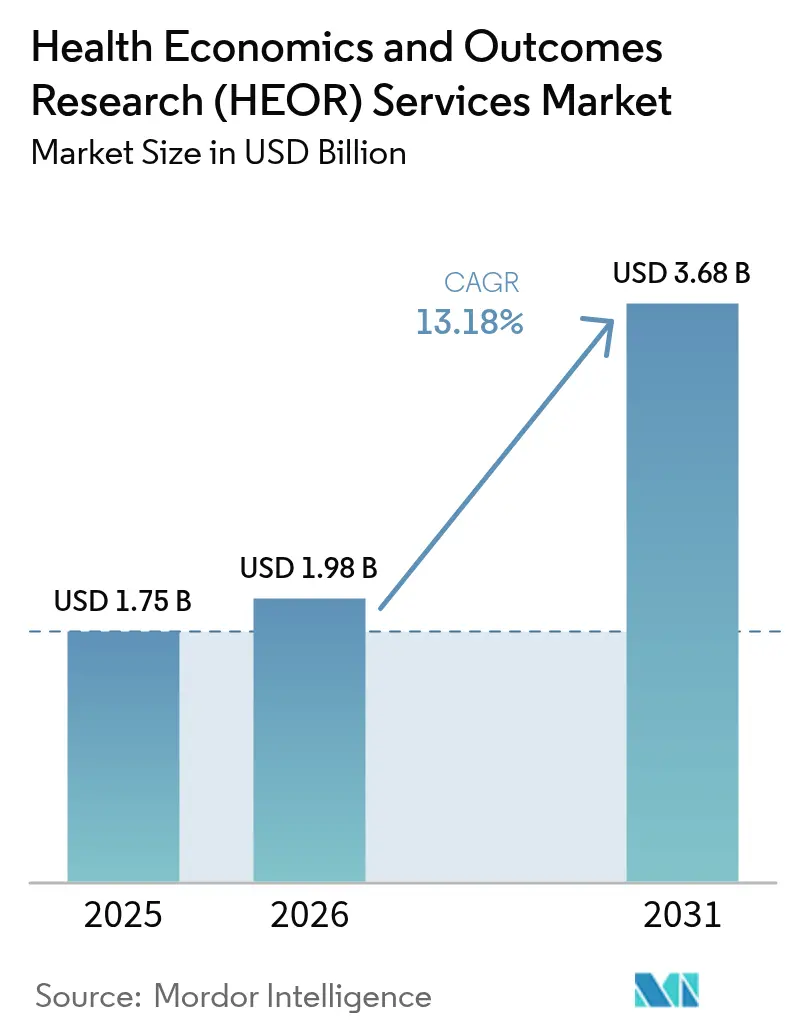
| Tamanho do Mercado (2026) | 1.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.68 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 13.18 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
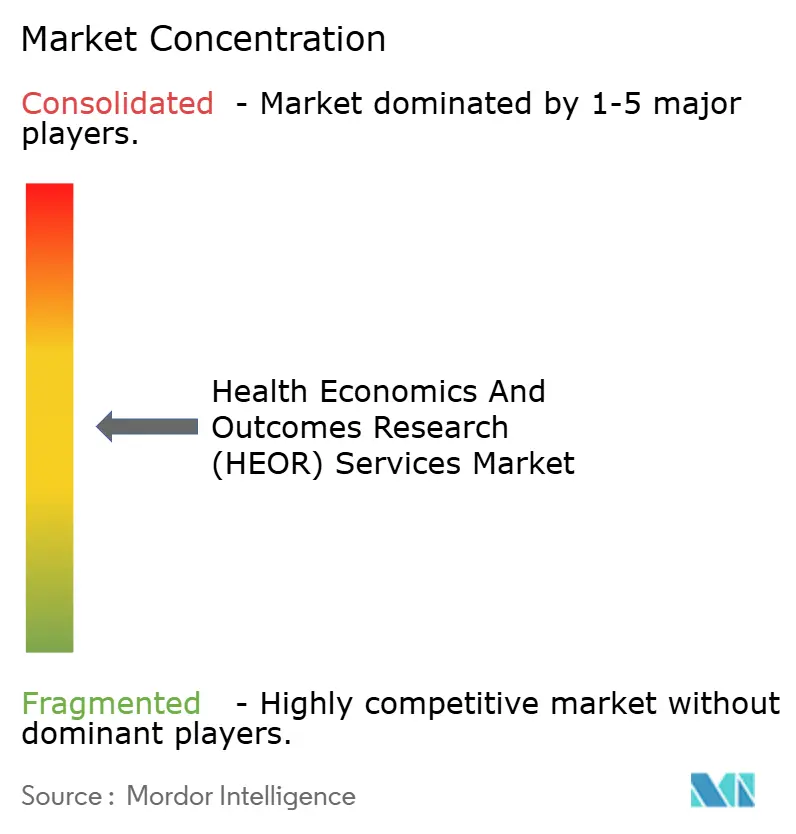
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Economia da Saúde e Pesquisa de Resultados (HEOR) por Mordor Intelligence
Espera-se que o tamanho do mercado de Serviços de Economia da Saúde e Pesquisa de Resultados cresça de USD 1,75 bilhão em 2025 para USD 1,98 bilhão em 2026 e está previsto para atingir USD 3,68 bilhões até 2031 a um CAGR de 13,18% no período 2026-2031.
O aumento do escrutínio de reembolso, a transição para modelos de pagamento baseados em valor e a ampliação dos mandatos de avaliação de tecnologias em saúde (ATS) estão impulsionando a demanda por pacotes de evidências mais rápidos e defensáveis. A IA generativa reduz os tempos de ciclo de revisão de literatura em 60%, reformulando a economia dos projetos e viabilizando o engajamento precoce com pagadores. Os pipelines farmacêuticos multinacionais, especialmente em obesidade, oncologia e terapia gênica, geram necessidades contínuas de modelagem sofisticada de custo-efetividade. Os prestadores de serviços implantam grandes modelos de linguagem em redes federadas de dados do mundo real (DMR) para desbloquear evidências multijurisdicionais sem violar salvaguardas de privacidade. Os prestadores que combinam profundidade terapêutica com automação de fluxo de trabalho habilitada por IA estão ampliando sua vantagem competitiva à medida que os clientes consolidam painéis de fornecedores para gerar evidências integradas clínico-econômicas.
Principais Conclusões do Relatório
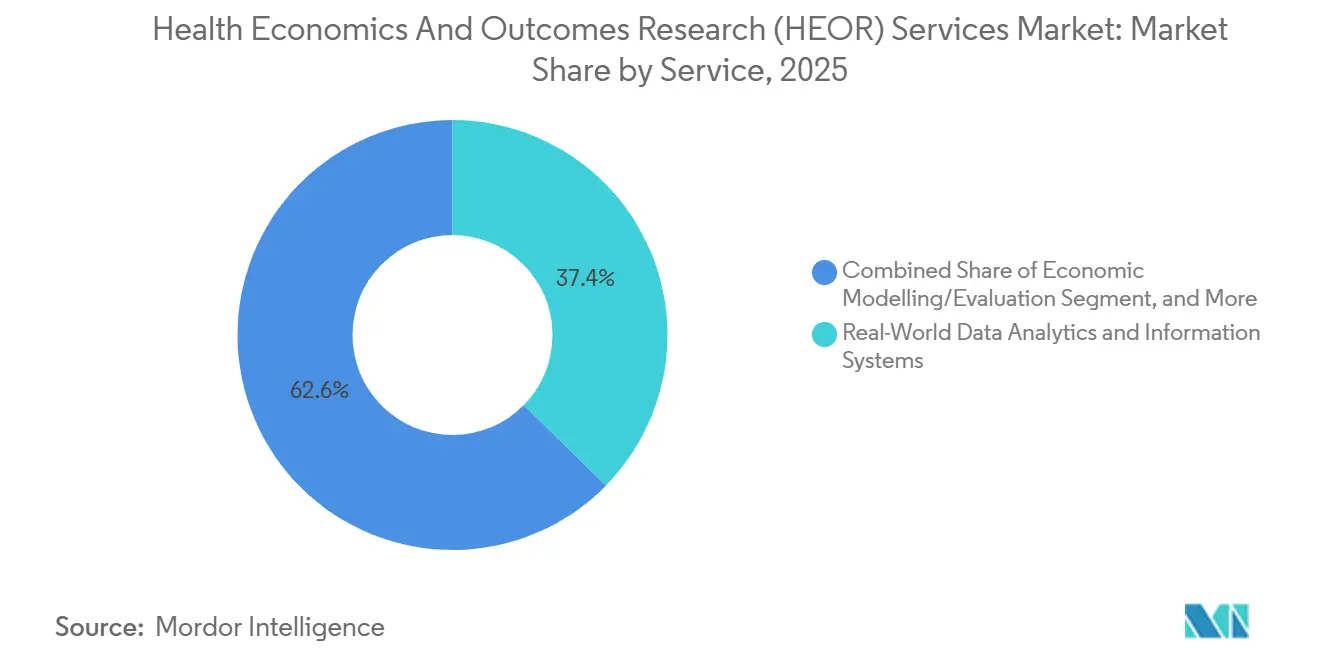
- Por serviço, a análise de dados do mundo real e sistemas de informação liderou com 37,35% de participação na receita em 2025; o acesso ao mercado e reembolso está projetado para expandir a um CAGR de 16,82% até 2031.
- Por prestador de serviço, as consultorias detinham 47,86% da participação no mercado de serviços de economia da saúde e pesquisa de resultados em 2025, enquanto as organizações de pesquisa contratada registraram o maior CAGR projetado de 15,05% até 2031.
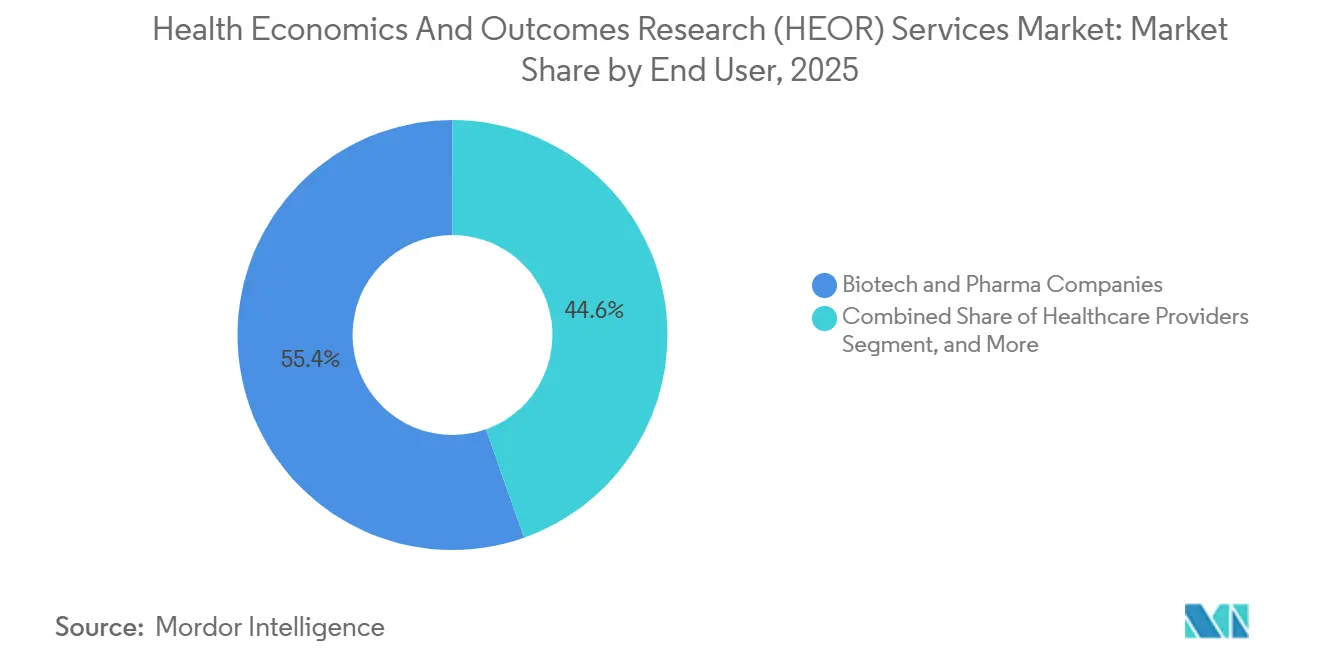
- Por usuário final, as empresas de biotecnologia e farmacêuticas responderam por 55,42% do mercado de serviços de economia da saúde e pesquisa de resultados em 2025, e os prestadores de serviços de saúde avançam a um CAGR de 14,46% até 2031.
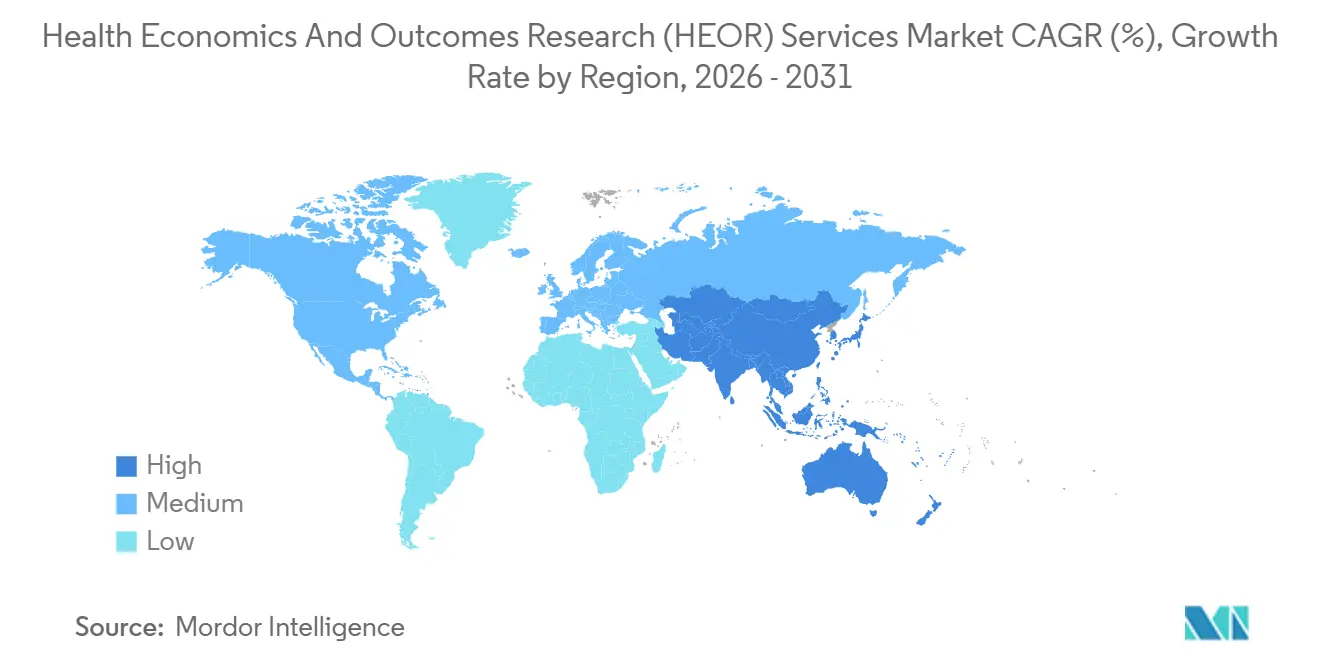
- Por geografia, a América do Norte capturou uma participação de 45,95% em 2025; a Ásia-Pacífico está prevista para crescer a um CAGR de 17,93% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente demanda por evidências do mundo real para reembolso | +3.2% | Global; mais forte na América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão dos marcos de ATS e cuidados baseados em valor | +2.8% | Europa, Ásia-Pacífico, América do Norte | Longo prazo (≥4 anos) |
| Aumento no lançamento de novos medicamentos e ensaios clínicos | +2.5% | Centros de oncologia e doenças raras em todo o mundo | Curto prazo (≤2 anos) |
| Síntese rápida de evidências habilitada por IA generativa | +1.9% | América do Norte, Europa; emergente na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Redes federadas de DMR multijurisdicionais | +1.4% | Europa, América do Norte, incipiente na Ásia-Pacífico | Longo prazo (≥4 anos) |
| Consolidação de fornecedores em direção a plataformas integradas de HEOR-clínico | +1.1% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Evidências do Mundo Real para Reembolso
Os pagadores exigem cada vez mais dados de efetividade do mundo real para justificar preços premium e condições de cobertura. A orientação da FDA de 2024 que endossa registros eletrônicos de saúde e dados de sinistros para a tomada de decisões regulatórias posiciona firmemente os DMR como um fluxo primário de evidências.[1]Administração de Alimentos e Medicamentos dos EUA, "Uso de Evidências do Mundo Real para Apoiar a Tomada de Decisões Regulatórias," fda.gov Os Centros de Serviços Medicare e Medicaid expandiram as estruturas de contratos baseados em resultados para 40% mais áreas terapêuticas do que em 2023, elevando as apostas para fabricantes que carecem de programas maduros de evidências do mundo real. O Regulamento de ATS da Europa acrescenta uma segunda camada de conformidade ao obrigar dossiês multinacionais a incluir dados de efetividade comparativa em 27 estados-membros. Coletivamente, esses mandatos deslocam orçamentos para plataformas analíticas capazes de transformar dados dispersos de sinistros, registros e telemetria de dispositivos em narrativas econômicas prontas para pagadores. Os preços premium cobrados por boutiques especializadas em evidências do mundo real destacam a urgência com que os patrocinadores estão fechando lacunas de evidências antes das negociações de preços pós-lançamento.
Expansão dos Marcos de ATS / Cuidados Baseados em Valor
Os organismos globais de ATS agora avaliam as terapias usando critérios de valor social mais amplos, indo além dos limiares tradicionais de custo por QALY. A Avaliação Clínica Conjunta da UE, em vigor desde janeiro de 2025, estabelece um dossiê de evidências harmonizado para oncologia e medicamentos de terapia avançada, permitindo que os estados-membros mantenham autonomia de preços.[2]RTI Health Solutions, "Avaliação Clínica Conjunta da UE: Implicações para a Geração de Evidências," rti.org O Japão, a Coreia do Sul e a China estão fortalecendo a profundidade da revisão de ATS, integrando impacto orçamentário e resultados relatados pelos pacientes. O roteiro 2025-2030 da Autoridade Nacional de Saúde da França prioriza ferramentas de triagem por IA para avaliar as submissões dos fabricantes, sinalizando uma transformação digital dentro dos próprios avaliadores.[3]Autoridade Nacional de Saúde da França, "Plano Estratégico 2025-2030," has-sante.fr Nos Estados Unidos, os sistemas hospitalares inscritos em modelos de pagamento alternativos devem demonstrar custo-efetividade ao nível do procedimento, acelerando as compras de pesquisa de resultados lideradas por prestadores. As expectativas metodológicas elevadas empurram os patrocinadores em direção a consultores especializados com farmacoeconômicos credenciados e direitos de dados em múltiplos países.
Aumento no Lançamento de Novos Medicamentos e Ensaios Clínicos
A lista "Medicamentos a Observar" de 2025 da Clarivate inclui 11 ativos previstos para superar USD 1 bilhão em vendas anuais dentro de dois anos após o lançamento, abrangendo obesidade, oncologia e terapia gênica. Cada modalidade apresenta desafios únicos de modelagem; as terapias gênicas de dose única requerem projeções de horizonte de vida inteira, enquanto os medicamentos para obesidade com agonistas do GLP-1 exigem detalhes de impacto orçamentário em pools de pagadores públicos e privados. Simultaneamente, os ensaios descentralizados e híbridos produzem dados volumétricos de dispositivos vestíveis e aplicativos que exigem métodos avançados de limpeza e vinculação. A plataforma de tokenização da ICON processa 10 bilhões de transações anuais de pacientes, alimentando esses dados em modelos econômicos que avaliam a durabilidade da terapia além dos endpoints de curto prazo dos ensaios. A crescente complexidade do pipeline, portanto, amplifica a demanda por especialistas em HEOR versados tanto em análises avançadas quanto em nuances de áreas de doenças.
Síntese Rápida de Evidências Habilitada por IA Generativa
Os grandes modelos de linguagem estão migrando da prova de conceito para a produção nos fluxos de trabalho de HEOR. A avaliação de 2024 da ISPOR constatou que as revisões sistemáticas foram 60% mais rápidas sem perda de qualidade. O Assistente de IA da IQVIA ingere 530 milhões de registros de pacientes desidentificados, delimita automaticamente as questões de pesquisa e elabora resumos de evidências em conformidade com o GRADE para validação humana. As empresas incorporam geração aumentada por recuperação para detectar sinais de segurança em feeds de sinistros em tempo real, criando modelos econômicos quase em tempo real que antecipam renegociações com pagadores. Os reguladores orientam os desenvolvedores a manter a transparência algorítmica e a supervisão humana, codificadas na orientação preliminar de farmacovigilância por IA da FDA de 2024. Essas salvaguardas de conformidade favorecem os incumbentes com infraestrutura de validação robusta, ampliando a lacuna competitiva em relação às boutiques com pouca tecnologia.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Escassez de especialistas qualificados em HEOR | −1.8% | Global; aguda na América do Norte, Europa | Curto prazo (≤2 anos) |
| Restrições de privacidade limitando o acesso a DMR | −1.3% | Europa (GDPR), América do Norte (HIPAA) | Médio prazo (2-4 anos) |
| Ceticismo dos pagadores quanto à transparência dos modelos de IA | −0.9% | Europa, América do Norte | Médio prazo (2-4 anos) |
| A inflação de computação em nuvem está elevando os custos de modelagem | −0.7% | Global | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Especialistas Qualificados em HEOR
Pesquisas do setor preveem uma escassez global de 35% em economistas de saúde qualificados até 2030, à medida que a demanda supera a produção do pipeline acadêmico. A Axtria, sozinha, planeja contratar 1.000 cientistas de dados na Índia para reforçar a capacidade de modelagem. Os prêmios salariais sobem e os prazos de entrega dos projetos se alongam, comprimindo as margens dos prestadores de serviços mesmo com a aceleração da demanda. Campos especializados como a modelagem de terapia celular sofrem mais porque os currículos farmacoeconômicos padrão ficam atrás da inovação terapêutica, forçando as empresas a retreinar estatísticos clínicos em estruturas de avaliação de valor.
Restrições de Privacidade Limitando o Acesso a DMR
O GDPR reduziu os fluxos de dados de pacientes transfronteiriços em 40% desde 2024, obrigando análises específicas por país e elevando os custos de duplicação de projetos. A HIPAA e um conjunto fragmentado de leis estaduais de privacidade dos EUA restringem ainda mais as vinculações de dados entre pagadores, prestadores e pesquisadores. Novas diretrizes de segurança nacional sobre transferências de dados genômicos apertam os controles na China e nos Estados Unidos. Empresas menores de biotecnologia, sem assessoria jurídica dedicada à privacidade, enfrentam encargos de conformidade proibitivos e podem adiar o lançamento em mercados onde as demandas de evidências superam a capacidade interna. Conjuntos de dados fragmentados reduzem o poder estatístico das análises de custo-efetividade, arriscando decisões negativas de reembolso.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço:
Dados do Mundo Real Dominam, Acesso ao Mercado AceleraA Análise de Dados do Mundo Real e Sistemas de Informação respondeu por 37,35% da receita em 2025, refletindo a necessidade dos patrocinadores de avaliações econômicas defensáveis baseadas em evidências de cuidados de rotina. Consultorias e organizações de pesquisa contratada investem em arquiteturas de nuvem escaláveis que consultam dados de sinistros, registros e dispositivos vestíveis em tempo quase real, encurtando os ciclos de evidências e reduzindo o trabalho manual de abstração. O segmento se beneficia do endosso explícito dos reguladores aos DMR, com a orientação da FDA acelerando as decisões de compra entre desenvolvedores de biotecnologia em estágio avançado. A pressão competitiva estimula a inovação: a IQVIA rebatizou seu Acelerador de ATS como Perspectivas de Acesso ao Mercado em 2024, agrupando a automação de dossiês com simulação de impacto orçamentário. Olhando para o futuro, a adoção de plataformas automatizadas, parcerias regionais de acesso a dados e a integração de feeds de adjudicação de pagadores manterão o segmento expandindo mais rapidamente do que o mercado geral de serviços de economia da saúde e pesquisa de resultados, à medida que os patrocinadores redobram o monitoramento de desempenho no mundo real pós-lançamento.
O Acesso ao Mercado e Reembolso é a linha de serviço de crescimento mais rápido, com um CAGR de 16,82% até 2031. O rigor crescente da ATS e as regras divergentes dos pagadores subnacionais exigem reavaliação contínua de benefícios, especialmente para terapias de dose única cujo valor se desdobra ao longo de décadas. Os fornecedores estão incorporando rastreadores de políticas e mecanismos de cenários que sinalizam violações de limiar para renegociações de preços de tabela, ajudando os clientes a antecipar riscos de exclusão de formulários.


Por Prestador de Serviço:
Consultorias Lideram, Organizações de Pesquisa Contratada Ganham TerrenoAs consultorias retiveram 47,86% da participação no mercado de serviços de economia da saúde e pesquisa de resultados em 2025, graças a relacionamentos consolidados com a alta direção e prestígio estratégico. No entanto, as organizações de pesquisa contratada expandem a um CAGR de 15,05% com base em ofertas de desenvolvimento integrado que agrupam planejamento de evidências com design de protocolo e operações de centros. O modelo promete fluxo de dados contínuo do ensaio ao lançamento, reduzindo o risco de transferência e diminuindo o número de fornecedores. O conjunto Real World Intelligence da ICON, construído sobre IDs de pacientes tokenizados, ilustra a convergência; ele converte instantâneos de bancos de dados clínicos diretamente em evidências econômicas prontas para pagadores.
A Syneos Health também escala ativos de dados longitudinais para informar estratégia de portfólio, negociações de preço-volume e análises de segurança em tempo real. As boutiques de HEOR respondem especializando-se em modalidades de alta incerteza, por exemplo, modelagem de anuidade de terapia celular e gênica, onde a agilidade supera a escala. A atividade de fusões e aquisições deve se intensificar à medida que as plataformas buscam preencher lacunas em profundidade terapêutica ou garantir direitos de dados regionais.
Por Usuário Final:
Farmacêuticas Dominam, Prestadores EmergemAs Empresas de Biotecnologia e Farmacêuticas representam 55,42% da demanda de usuários finais em 2025, refletindo a responsabilidade primária do setor de gerar evidências de economia da saúde para apoiar submissões regulatórias e negociações de reembolso. No entanto, os prestadores de serviços de saúde exibem a trajetória de crescimento mais forte, com um CAGR de 14,46% até 2031, sinalizando a evolução do mercado em direção à pesquisa de resultados liderada por prestadores à medida que a adoção de cuidados baseados em valor acelera nos sistemas de saúde globais. Essa mudança reflete a crescente necessidade dos prestadores de demonstrar efetividade do tratamento e eficiência de custos para os pagadores, particularmente à medida que os modelos de pagamento agrupado se expandem além dos arranjos tradicionais de pagamento por serviço.
Os Organismos Governamentais e de ATS mantêm demanda constante por capacidades de avaliação especializadas, com a implementação da Avaliação Clínica Conjunta da UE criando novos requisitos de evidências em 27 estados-membros. O estabelecimento da Agência Canadense de Medicamentos em 2024, após a transição da CADTH, exemplifica como os organismos governamentais estão fortalecendo suas capacidades de ATS para gerenciar os gastos farmacêuticos de forma mais eficaz. Outros Usuários Finais, incluindo fabricantes de dispositivos médicos e empresas de saúde digital, representam oportunidades de crescimento emergentes à medida que esses setores enfrentam pressão crescente para demonstrar valor clínico e econômico. A diversificação dos usuários finais sugere maturação do mercado, onde os serviços de HEOR estão se tornando essenciais em todo o ecossistema de saúde mais amplo, em vez de permanecerem concentrados nas empresas farmacêuticas.
Análise Geográfica
Mercado de Serviços de Saúde Econômica e Pesquisa de Resultados (HEOR) da América do Norte
A América do Norte capturou 45,95% da receita em 2025, sustentada por sofisticados esquemas de reembolso que exigem evidências econômicas robustas. A validação do framework de Dados do Mundo Real (RWD) da FDA impulsiona os gastos analíticos e consolida os Estados Unidos como mercado de referência para padrões metodológicos. A transformação do CADTH no Canadá em Agência Canadense de Medicamentos fortalece a capacidade nacional de Avaliação de Tecnologias em Saúde (HTA) e deve ampliar o escrutínio econômico de medicamentos especializados. A escassez de talentos em ciência de dados e a inflação salarial podem moderar o crescimento regional; ainda assim, a expansão de médio prazo permanece resiliente, pois a intensidade do pipeline se traduz diretamente em carga de trabalho de HEOR.
Mercado de Serviços de Saúde Econômica e Pesquisa de Resultados (HEOR) da APAC, EMEA e América do Sul
A Ásia-Pacífico registra o CAGR mais elevado, de 17,93%, até 2031, impulsionado pelo crescente volume de ensaios clínicos, reformas de precificação de medicamentos e atualizações da infraestrutura de saúde digital. Os ajustes de preços de medicamentos do Japão em 2025 vinculam o reembolso à utilização no mundo real, incentivando as empresas farmacêuticas a adotar o acompanhamento proativo do impacto orçamentário. O alinhamento da NMPA da China com as diretrizes da ICH aumenta a uniformidade global dos dossiês, embora as regras de licitação provincial ainda exijam recortes de evidências em nível provincial. Os projetos-piloto de redes de RWD da Índia fornecem fontes de dados econômicas para multinacionais que buscam maior representatividade étnica. Os prestadores de serviços estão localizando equipes e estabelecendo parcerias de licenciamento de dados com consórcios hospitalares para cumprir as legislações de localização de dados.
A Europa mantém uma participação substancial em razão da recém-operacionalizada Avaliação Clínica Conjunta, que padroniza os componentes de eficácia clínica das submissões em 27 estados-membros. Embora a unificação dos dossiês reduza a duplicação, os pagadores nacionais mantêm autonomia na definição de preços, obrigando os patrocinadores a realizar análises de impacto orçamentário específicas por país. O programa de avaliação de inteligência artificial da Autoridade Nacional de Saúde da França estabelece um precedente para a avaliação assistida por algoritmos, potencialmente acelerando a análise de dossiês preparados para inteligência artificial. O Oriente Médio & África e a América do Sul apresentam trajetórias heterogêneas. A Arábia Saudita operacionalizou acordos de entrada gerenciada, atraindo expertise em HEOR para estruturar acordos de compartilhamento de risco. O judiciário do Brasil anula recomendações negativas de HTA na maioria dos casos de litígio de pacientes, introduzindo incertezas que exigem uma modelagem extensiva de cenários. Os fornecedores que dominam regras de evidências heterogêneas se posicionam para ganhos expressivos à medida que os sistemas de pagadores amadurecem.

Panorama regulatório
A demanda por HEOR está sendo moldada por reguladores e órgãos de HTA que formalizam como as evidências do mundo real (RWE) e as informações econômicas de saúde (HCEI) podem ser geradas e compartilhadas para a tomada de decisões. Nos Estados Unidos, ações da FDA relacionadas a RWE e a comunicações direcionadas a pagadores elevaram as expectativas em torno da proveniência dos dados, da transparência e do uso adequado de registros eletrônicos de saúde e dados de sinistros médicos. O programa de negociação de preços da Inflation Reduction Act (IRA) também acrescenta um conjunto de necessidades de evidências vinculado aos cronogramas de implementação do CMS, incluindo requisitos relacionados à efetivação dos Preços Máximos Justos para 2026 e além.
Na Europa, o Regulamento (UE) 2021/2282 sobre Avaliação de Tecnologia de Saúde passou a ser aplicável em 12 de janeiro de 2025. Ele introduziu requisitos de Avaliação Clínica Conjunta para determinados produtos e estreitou a interface entre regulação e HTA, o que aumenta o valor do planejamento antecipado de evidências entre jurisdições. Fora da América do Norte e da Europa, pagadores e reguladores estão codificando as expectativas de submissão de HEOR. Por exemplo, as diretrizes da Saudi Food and Drug Authority padronizam os Estudos de Avaliação Econômica e reconhecem explicitamente tanto os ensaios controlados randomizados quanto a RWE como fontes de evidência aceitáveis, aumentando o volume e a formalidade da documentação farmacoeconômica nas vias de reembolso.
Análise da cadeia de valor
A cadeia de valor dos serviços de HEOR começa com os insumos de evidência e os direitos de acesso, incluindo dados de ensaios clínicos, dados do mundo real (sinistros, prontuários eletrônicos, registros e fontes de dispositivos e digitais) e desfechos relatados pelo paciente. Privacidade, governança e acordos de uso de dados determinam como esses insumos podem ser processados. Os prestadores de serviços, incluindo consultorias e CROs, convertem esses insumos em protocolos de estudo, revisões sistemáticas da literatura, comparações indiretas de tratamento, modelos econômicos, análises de impacto orçamentário e componentes de submissão para HTA e pagadores. Sistemas de qualidade e padrões metodológicos atuam como a camada de controle que sustenta a auditabilidade e a confiança das partes interessadas.
Downstream, os entregáveis fluem para os tomadores de decisão, como equipes de acesso ao mercado de biofarmacêuticas, pagadores, comitês de formulário e agências governamentais e de HTA. Esses ciclos são cada vez mais iterativos, à medida que o monitoramento do desempenho pós-lançamento e os arranjos baseados em valor se expandem. Atividades regulatórias, como a diretriz revisada da FDA (junho de 2026) sobre comunicações de fabricantes com pagadores, reforçam o envolvimento mais precoce dos pagadores em torno de HCEI e informações de investigação. Essa mudança traz o trabalho de HEOR mais cedo para o planejamento de desenvolvimento e aumenta as necessidades de integração entre as funções clínicas, regulatórias e de comercialização. Os gargalos operacionais concentram-se na disponibilidade de talentos qualificados e no acesso compatível a RWD multipaís, o que está impulsionando maior investimento em automação, análises federadas e fluxos de trabalho repetíveis de geração de evidências.
Cenário Competitivo
O mercado de serviços de economia da saúde e pesquisa de resultados apresenta concentração moderada, com a escala tecnológica atuando como principal vantagem competitiva. IQVIA, ICON e Syneos Health ocupam posições de liderança por meio de capacidades de ponta a ponta, grandes bancos de dados ao nível do paciente e consultoria aprofundada em assuntos regulatórios. O Assistente de IA da IQVIA, lançado em outubro de 2024, automatiza tarefas de síntese de evidências e integra análises conversacionais com seu armazém de dados longitudinais. A ICON adquire equipes especializadas em modelagem para aprofundar a expertise em economia de terapia gênica, enquanto a Syneos Health investe em mecanismos de simulação nativos em nuvem para testes rápidos de cenários.
Participantes de médio porte como a Axtria competem em aceleradores analíticos, mas enfrentam pressão para recrutar talentos, levando a uma abordagem agressiva junto a programas acadêmicos e centros offshore. As boutiques especializadas se diferenciam pelo foco terapêutico; a Analysis Group aproveita redes de ligação com ensaios oncológicos para entregar estudos de comparação indireta preferidos pelos pagadores. Os novos entrantes exploram conjuntos de dados de ensaios descentralizados e medição de ROI digital para clientes de dispositivos médicos, semeando futuros alvos de consolidação. Os mandatos de transparência algorítmica e as leis de soberania de dados criam sobrecarga de conformidade que pode inclinar a participação em favor das empresas incumbentes com estruturas de governança estabelecidas.
Líderes do Setor de Serviços de Economia da Saúde e Pesquisa de Resultados (HEOR)
Axtria, Inc.
Syneos Health
McKesson Corporation
Optum (UnitedHealth Group)
Pharmalex GmBH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Saúde Econômica e Pesquisa de Resultados (HEOR)
- Aetion, Inc.
- Analysis Group Inc.
- Avalon Health Economics
- Axtria Inc.
- Cardinal Health
- Certara Inc.
- Clarivate Plc.
- Fishawack Health
- Flatiron Health
- ICON
- IQVIA
- Lumanity Inc.
- Mckesson
- Medlior Health Outcomes Research Ltd.
- Open Health Group Limited
- Optum (UnitedHealth Group)
- Parexel International
- PharmaLex GmbH
- RTI Health Solutions
- Syneos Health
- Thermo Fisher Scientific Inc. (PPD/Evidera)

Oportunidades de mercado e perspectivas futuras
Está surgindo um espaço em branco claro em torno de estruturas padronizadas e prontas para implementação que vinculam os métodos de HEOR diretamente à execução da assistência médica baseada em valor, em vez de apenas dossiês de reembolso. Em abril de 2026, a ISPOR lançou a lista de verificação IMPACT para integrar o HEOR ao design, implementação e avaliação de iniciativas de assistência médica baseada em valor. A lista de verificação cria um ponto de referência prático para provedores, pagadores e fabricantes que constroem infraestrutura de medição e custeio, apoiando a demanda por serviços de seleção de métricas de desfechos, métodos de custeio e desenho de avaliação longitudinal.
Outra oportunidade é a expansão de métodos e plataformas que tornam operacionais as medidas de valor centradas no paciente na geração rotineira de evidências, incluindo novos construtos de desfechos e o trabalho associado de coleta e vinculação de dados. Os requisitos de Avaliação Clínica Conjunta da UE, que entraram em vigor em janeiro de 2025, juntamente com o uso crescente de RWE em contextos regulatórios e de pagadores, estão trazendo o HEOR para etapas mais precoces do ciclo de vida do produto. Isso está aumentando a demanda por planejamento integrado de evidências que conecte a estratégia de desfechos clínicos, a aquisição de RWD e narrativas econômicas prontas para pagadores. Os provedores que combinam a síntese de evidências habilitada por IA com governança para privacidade e transparência de modelos estão se alinhando ao escrutínio dos pagadores sobre explicabilidade e às restrições de dados transfronteiriços, o que favorece abordagens analíticas federadas e multijurisdicionais.
Recent Industry Developments in Mercado de Serviços de Saúde Econômica e Pesquisa de Resultados (HEOR)
- Maio de 2026: A Syneos Health expandiu parcerias estratégicas de IA e integrou agentes de IA causal da causaLens ao seu mecanismo de inteligência comercial Kinetic. A medida fortalece a automação e o suporte à decisão em fluxos de trabalho de evidências e comercialização, estreitando a ligação entre os insights de desfechos e a execução do acesso ao mercado.
- Abril de 2026: A Axtria adquiriu a Conexus Solutions para combinar capacidades de transformação de CRM com sua plataforma de IA agêntica para a comercialização de ciências da vida. A aquisição apoia modelos operacionais mais ponta a ponta, nos quais a geração de evidências, a execução de campo e a análise estão conectadas por meio de camadas compartilhadas de dados e fluxo de trabalho.
- Outubro de 2025: A HealthVerity e a Claritas Rx lançaram uma parceria para conectar dados do mundo real compatíveis com privacidade a análises da jornada do paciente. A colaboração melhora a capacidade de gerar evidências longitudinais e relevantes para pagadores ao longo do ciclo de vida do produto, mantendo o alinhamento com requisitos cada vez mais rígidos de privacidade de dados.


Mercado de Serviços de Saúde Econômica e Pesquisa de Resultados (HEOR) Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange serviços terceirizados que ajudam a quantificar o valor clínico, econômico e de qualidade de vida das intervenções de saúde, de modo que as evidências possam ser usadas em decisões de precificação, reembolso e acesso em sistemas de saúde.
Exclusões de escopo: excluímos plataformas somente de software vendidas como produtos, juntamente com operações rotineiras de ensaios clínicos que não produzem resultados de evidência de HEOR.
Visão geral da segmentação
- Por Serviço
- Modelagem / Avaliação Econômica
- Análise de Dados do Mundo Real e Sistemas de Informação
- Pesquisa de Resultados Clínicos
- Acesso ao Mercado e Reembolso
- Outros Serviços
- Por Prestador de Serviço
- Consultorias
- Organizações de Pesquisa Contratada
- Por Usuário Final
- Empresas de Biotecnologia e Farmacêuticas
- Prestadores de Serviços de Saúde
- Organismos Governamentais e de ATS
- Outros Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou esclarecendo o que conta como receita de serviços de HEOR e o que não conta, e depois mapeando os sinais de demanda em relação ao financiamento da saúde e à atividade de acesso. Fizemos referência a fontes públicas como a FDA dos EUA, para as expectativas de evidência que moldam as submissões aos pagadores, os Centers for Medicare and Medicaid Services, para o contexto de gastos em saúde, e a Organização Mundial da Saúde, para indicadores de sistemas de saúde que influenciam a adoção.
Para manter a visão fundamentada, também revisamos materiais de fontes como a OCDE, para estatísticas de saúde entre países, publicações clínicas e focadas em desfechos indexadas no PubMed, e orientações selecionadas de agências de HTA que moldam as necessidades de evidência nos principais mercados. Isso foi combinado com registros de empresas, apresentações a investidores e imprensa respeitável para entender as mudanças na combinação de serviços e a pressão de preços. Quando útil, utilizamos assinaturas pagas que fornecem dados financeiros padronizados de empresas, visibilidade de patentes e contexto comercial em nível de embarque para insumos de pesquisa em saúde. Esses exemplos não são exaustivos, e muitos outros documentos e conjuntos de dados públicos foram usados para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em verificar o que os compradores realmente terceirizam, como os orçamentos se movem entre a geração de evidências e o suporte ao acesso, e como os preços são definidos para tipos de projetos típicos. Conversamos com uma combinação de prestadores de serviços e partes interessadas do lado comprador em várias regiões, e então usamos suas contribuições para fechar lacunas de dados, verificar a consistência dos impulsionadores de crescimento e confirmar o ritmo realista da demanda de empresas farmacêuticas, biotecnologia, pagadores e agências públicas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | Diretores executivos: 15% | APAC: 43% |
| Nível médio: 40% | Líderes funcionais/de unidade: 29% | EMEA: 31% |
| Empresas de menor porte: 21% | Gerentes: 56% | Américas: 26% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down e bottom-up, na qual a atividade de acesso à saúde e as necessidades de evidência foram primeiro traduzidas em um conjunto de demanda de terceirização endereçável, e depois reconciliadas com a realidade da receita do lado da oferta. No lado top-down, usamos a intensidade de submissões de acesso ao mercado, o ritmo de lançamento de terapias e os padrões de gastos em saúde para reconstruir a provável demanda por trabalho de HEOR por região.
Para corroborar os totais, usamos aproximações bottom-up seletivas, incluindo faixas de receita amostradas para linhas de serviço, uma verificação dos volumes típicos de projetos e faixas médias de preços para tipos de estudo recorrentes. Os insumos mais relevantes incluíram o número de dossiês de valor e submissões de HTA, a adoção de estudos de evidência do mundo real, a mudança em direção à assistência baseada em valor e a combinação de serviços, como modelagem econômica, trabalho de desfechos clínicos e suporte a reembolso. As previsões foram desenvolvidas usando análise de cenários, na qual o crescimento foi ajustado com base no consenso das entrevistas sobre a força do pipeline, os requisitos de evidência dos pagadores e a sensibilidade orçamentária. Quando os dados dos provedores estavam incompletos, as lacunas foram tratadas por meio de normalização de grupos de pares e fatores de escala conservadores, e depois reverificadas com os respondentes antes da finalização.
Validação de dados e ciclo de atualização
Validamos os resultados por meio de múltiplas verificações, nas quais os totais do modelo foram comparados com sinais independentes, como tendências de financiamento, mudanças na política de acesso e mudanças observáveis na intensidade de terceirização. Grandes variações desencadearam uma segunda análise de premissas, como combinação de serviços, ponderação regional e movimento de preços, e ligações de acompanhamento foram feitas quando necessário.
Antes da aprovação final, a análise passa por uma revisão interna passo a passo para garantir que a aritmética, a lógica e a narrativa permaneçam alinhadas. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes alteram a demanda ou os preços. Imediatamente antes da entrega, um analista conclui uma nova revisão para que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado de serviços de pesquisa de economia da saúde e desfechos (HEOR) da Mordor Intelligence com outras estimativas publicadas
Os valores publicados do mercado de serviços de HEOR frequentemente diferem porque os grupos traçam o limite do mercado de forma diferente e nem sempre usam o mesmo período de tempo, tratamento de moeda e inclusões de serviços. As diferenças também aparecem quando uma estimativa usa uma única linha de crescimento, enquanto outra usa múltiplos sinais de demanda e depois valida o resultado com entrevistas.
Ao acompanhar a intensidade de submissões aos pagadores, a participação da terceirização e as atualizações de preços por linha de serviço, a Mordor Intelligence mantém o número do mercado de serviços de HEOR vinculado apenas à receita de serviços, o que ajuda a evitar a mistura de plataformas somente de software ou gastos mais amplos em análise de saúde.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,75 bilhão de USD (2025) | |
| Publicação Setorial A | 1,56 bilhão de USD (2024) | Usa um ano-base anterior e pode subestimar o mercado se a penetração da terceirização e a precificação de serviços não forem atualizadas em linha com a demanda atual de evidências de acesso. |
| Relatório Setorial B | 1,68 bilhão de USD (2024) | Apoia-se em definições amplas de serviço e em um CAGR de período único, e é menos explícito sobre como as ferramentas de software e o trabalho de análise adjacente são excluídos da receita de serviços de HEOR. |
A diferença é explicada principalmente pelo grau de rigor com que o limite do serviço é aplicado, além do ano usado para o instantâneo e como a precificação e a participação da terceirização são atualizadas. Nossa abordagem permanece repetível porque cada etapa está vinculada a uma atividade de acesso observável e depois é verificada com profissionais, o que reduz o risco de contabilizar gastos adjacentes que não pertencem aos serviços de HEOR.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de serviços de economia da saúde e pesquisa de resultados em 2026?
O mercado é avaliado em USD 1,98 bilhão em 2026 e está projetado para crescer rapidamente até 2031.
Qual é o CAGR previsto para os serviços de HEOR até 2031?
Espera-se que a receita global cresça a um CAGR de 13,18% durante 2026-2031.
Qual linha de serviço dentro do HEOR gera mais receita atualmente?
A Análise de Dados do Mundo Real e Sistemas de Informação lidera, respondendo por 37,35% da receita de 2025.
Qual região está crescendo mais rapidamente para a terceirização de HEOR?
A Ásia-Pacífico está prevista para expandir a um CAGR de 17,93% até 2031 devido à maturação dos marcos de ATS e ao crescente volume de ensaios clínicos.
Qual mudança tecnológica está afetando mais os prazos de geração de evidências?
A IA generativa reduz os tempos de ciclo de revisão sistemática em 60%, viabilizando submissões mais rápidas aos pagadores e decisões de acesso ao mercado.
Página atualizada pela última vez em:



