
脱毛デバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.48 十億米ドル |
| 市場規模 (2031) | 2.36 十億米ドル |
| Growth Rate (2026 - 2031) | 9.75 % |
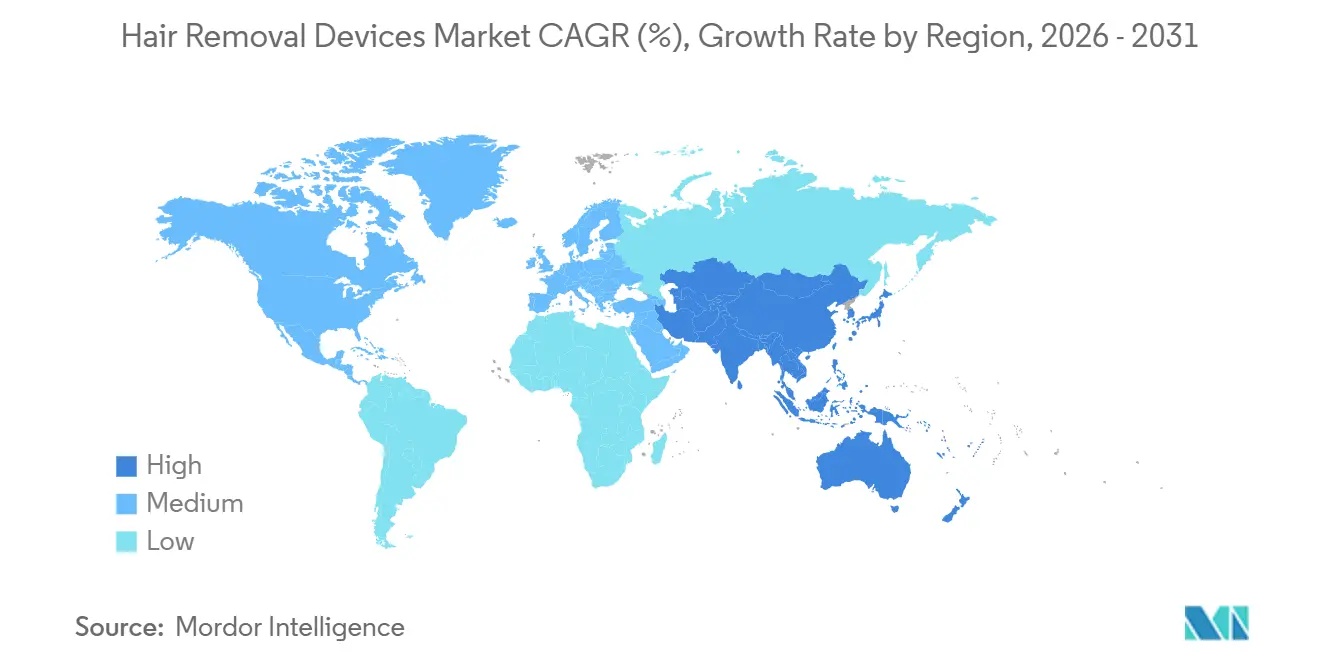
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる脱毛デバイス市場分析
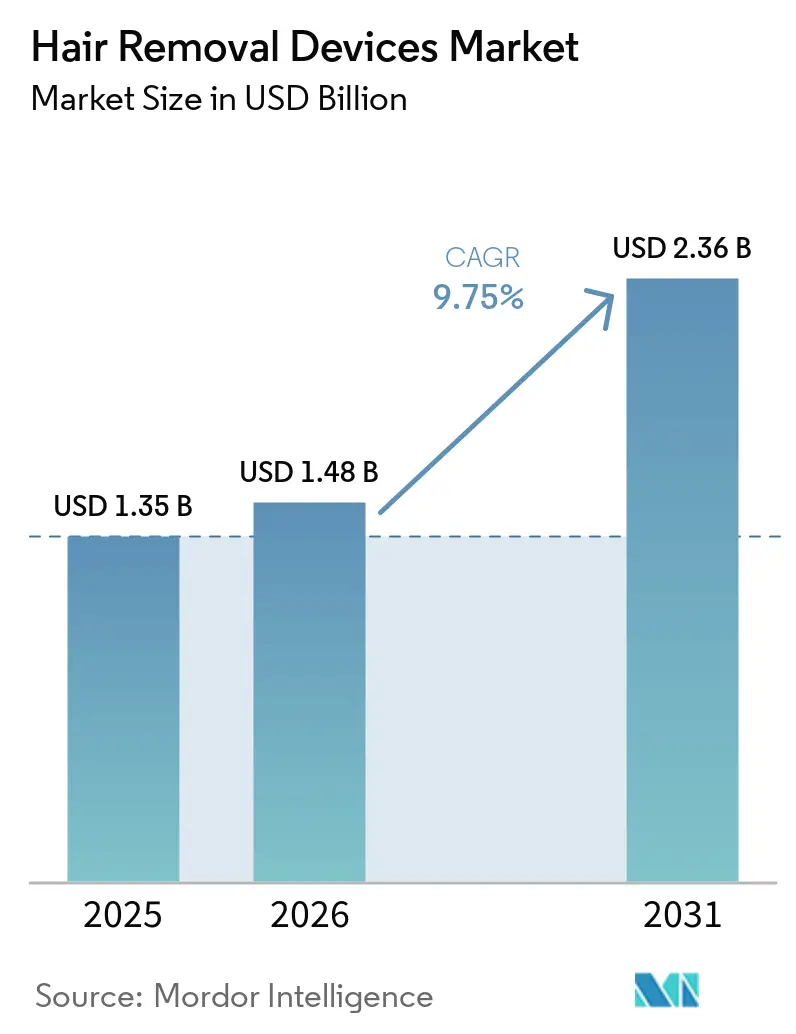
脱毛デバイス市場規模は2025年に13億5,000万米ドルと評価され、2026年の14億8,000万米ドルから2031年には23億6,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率は9.75%です。
成長軌道は、性別適合ケアの保険適用、フィッツパトリックIV〜VIの利用者への安全な治療を拡大するAI対応肌色マッチング、デバイス承認サイクルを短縮する規制の調和といった複合的な要因から生じています。メーカーは現在、純粋なエネルギー出力よりもソフトウェア主導のパーソナライゼーションを重視しており、デバイス価格の低下とバンドル型電子商取引の提供により、購買力が消費者側にシフトしています。競争戦略は、プロフェッショナルチャネルにおける消耗品のロックインと、ダイレクト・トゥ・コンシューマー販売におけるサブスクリプションモデルを中心に展開されています。規制当局は市販後監視を強化しており、低品質輸入品に対する参入障壁を高める一方、臨床的有効性と堅牢な安全機能を組み合わせたブランドに報いています。
主要レポートのポイント
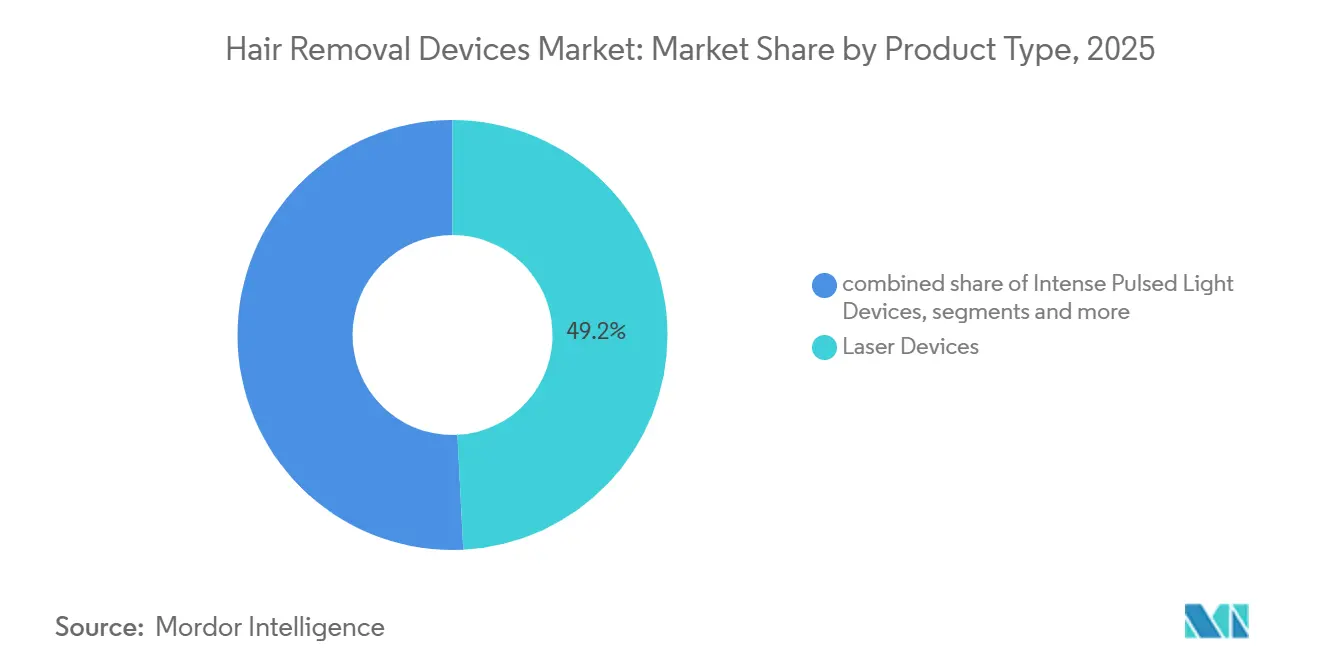
- 製品タイプ別では、レーザーデバイスが2025年の脱毛デバイス市場シェアの49.2%をリードしました。強パルス光デバイスは2031年までに年平均成長率10.32%で拡大する見込みです。
- 治療部位別では、脚・腕が2025年の脱毛デバイス市場シェアの34.34%を占めました。ビキニおよびその他の親密部位の治療は、2031年までに年平均成長率12.45%で拡大する見込みです。
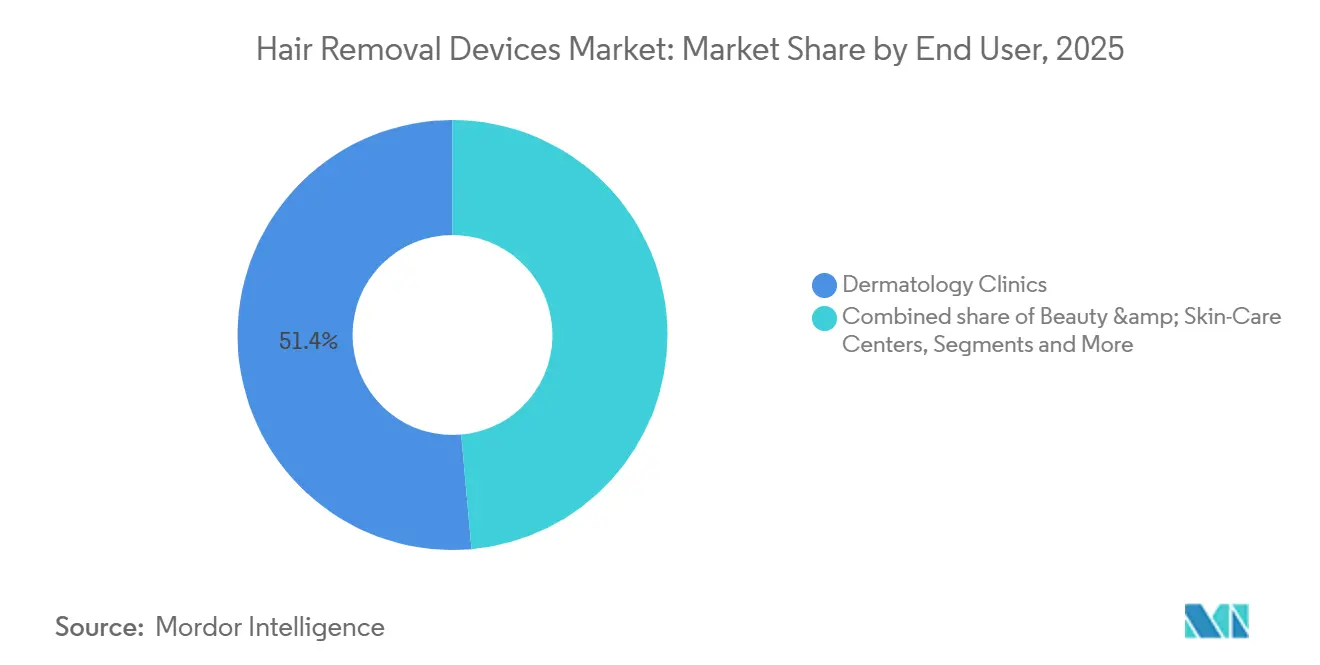
- エンドユーザー別では、皮膚科クリニックが2025年の脱毛デバイス市場規模の51.4%のシェアを占めました。家庭用消費者は2026年から2031年にかけて年平均成長率11.32%で拡大しています。
- 地域別では、北米が2025年の脱毛デバイス市場シェアの43.4%を占めました。アジア太平洋地域は2031年までに年平均成長率10.98%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 革新的かつ技術的に先進的なデバイス | +2.1% | 北米、西欧 | 中期(2〜4年) |
| 可処分所得の増加とパーソナルケア支出の拡大 | +1.8% | アジア太平洋中核、ラテンアメリカ | 長期(4年以上) |
| 非侵襲的美容処置の成長 | +1.5% | 北米、欧州連合、湾岸協力会議 | 中期(2〜4年) |
| 電子商取引主導の家庭用デバイス普及 | +2.3% | 北米、中国 | 短期(2年以内) |
| より広い肌色への対応を可能にするAI主導のパーソナライゼーション | +1.4% | グローバル、アジア太平洋・中東アフリカ市場にとって重要 | 中期(2〜4年) |
| 性別適合ケア償還に向けた保険パイロットプログラム | +0.7% | 北米、一部の欧州連合市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
革新的かつ技術的に先進的なデバイスの登場
メーカーはプロフェッショナル向けおよび消費者向けプラットフォームの両方にリアルタイム肌色センサーと適応型エネルギー変調を組み込み、かつてレーザー脱毛を明るい肌に限定していた有効性のギャップを解消しています。Philipsは2025年後半にSenseIQ搭載のLumea Prestigeを発売し、25万回のパルスにわたってフルエンスを自動調整する分光光度計を統合し、フィッツパトリックIV〜VIの利用者への安全な使用を拡大しました [1]Philips、「Lumea Prestige IPL脱毛デバイス」、philips.com。2024〜2025年における深圳系企業の複数のAI対応強パルス光デバイスに対する米国食品医薬品局の認可は、ソフトウェア定義型パフォーマンスへのシフトを裏付けています。競争優位性は現在、独自のレーザーキャビティよりもアルゴリズムの品質に依存しており、機動力のある新規参入者が大規模な設備投資なしに既存企業に挑戦することを可能にしています。無線ファームウェアアップデートが販売後に機能を追加するため、デバイスのライフサイクルが短縮され、継続的なパフォーマンス向上を通じてブランドロイヤルティが育まれています。このダイナミクスは、脱毛デバイス市場における技術的リーダーシップを決定的な成長触媒として位置づけています。
可処分所得の増加とパーソナルケア支出の拡大
東南アジアおよびラテンアメリカにおける家計可処分所得の増加が、長期的なコスト削減を約束するグルーミングソリューションへの裁量的支出を促進しています。中国の都市部中産階級は2024年から2025年にかけて12%拡大し、200〜400米ドルの価格帯の家庭用強パルス光デバイスの販売を促進しました。Ulikeは、クリニックへのアクセスが限られた第2・第3層都市をターゲットにすることで、2025年に200万台以上を出荷しました。ブラジルとメキシコにおける同様のトレンドは、この代替効果を反映しており、繰り返しのサロン訪問が18ヶ月以内に単一デバイスの購入よりも高くつく状況となっています。したがって、所得の増加は大都市圏を超えた普及を加速させ、脱毛デバイス市場の対象基盤を拡大しています。
非侵襲的美容処置の成長
レーザー脱毛は2024年に190万件の施術で世界の非外科的美容処置のトップとなり、前年比7%増加しました。高い処置件数はクリニックのキャパシティを圧迫し、待ち時間を延ばし、時間を重視するクライアントをセルフケアソリューションへと誘導しています。医療スパの普及はエネルギーベースの脱毛を一般化させますが、規制介入も引き起こしており、2025年のテキサス州における営業停止命令は、認可を受けた事業者による運営の必要性を浮き彫りにしています。コンプライアンスコストが上昇するにつれ、一部の事業者は付加価値のある肌評価を提供するプレミアムプロバイダーとして再ポジショニングしています。手続きの可視性の向上と供給側の制約が相まって、プロフェッショナルチャネルと家庭用チャネルの両方に並行した需要の流れを生み出し、脱毛デバイス市場の拡大を強化しています。
電子商取引主導の家庭用デバイス普及の急増
ダイレクト・トゥ・コンシューマーチャネルが現在、家庭用デバイス販売の大部分を占めています。Tria Beautyは2025年初頭に449米ドルのカートリッジ不要のダイオードレーザーを発売し、繰り返しの消耗品コストを排除し、一回限りの価値提案を強化しました。電子商取引プラットフォームはAIレコメンデーションエンジンを統合し、スキンケアと治療ガイドをバンドルすることで、平均注文額を大幅に引き上げています。Ulikeの四半期49米ドルのAir 10キットのようなサブスクリプションモデルは、一回限りの購入を継続的な収益ストリームに転換しています。これらの進展は情報の非対称性を低減し、グローバルな発売サイクルを平準化し、デバイスのパフォーマンスを洗練させるソフトウェアアップデートを組み込み、脱毛デバイス市場の近期成長を促進しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 |
|---|---|---|
| デバイス・治療コストの高さ | -1.8% | 可処分所得が低いアジア太平洋、中東・アフリカ、南米で特に深刻なグローバルな課題;家庭用セグメントはより急峻な価格弾力性に直面 |
| 皮膚有害反応のリスク:熟練オペレーターの必要性 | -1.2% | 皮膚科トレーニングインフラが限られた市場で特に顕著なグローバルな課題;アジア太平洋・中東アフリカはオペレータースキルのギャップがクリニック拡大を遅らせている |
| 美容処置に対する保険適用の限界 | -1.0% | 自己負担医療費への感受性が高まっている北米・欧州でより大きな影響;新興市場はすでに自己負担モデルを前提としている |
| 偽造デバイスと今後の厳格な排出基準 | -0.7% | 偽造品の蔓延はアジア太平洋と一部の中東アフリカ市場で最も高い;排出基準の強化はすべての地域に影響するが、コンプライアンスコストは世界的に中小メーカーにより重くのしかかる |
| 情報源: Mordor Intelligence | ||
デバイス・治療コストの高さ
プロフェッショナルセッションは200〜400米ドルかかり、完全なプロトコルは3,000米ドルを超えるため、中間所得層の消費者のアクセスが制限されています [2]米国皮膚科学会、「レーザー脱毛」、aad.org。200〜600米ドルの価格帯の家庭用デバイスは、月間可処分所得が500米ドルを下回る地域では依然として大きな裁量的支出となっています。北米以外での分割払い融資の限界が普及をさらに制約しており、2025年には電子商取引プラットフォームの15%未満しか後払いプランを提供していませんでした。部品価格の低下は助けになりますが、手頃な価格は依然として脱毛デバイス市場の絶対的な成長を抑制するゲーティング要因となっています。
皮膚有害反応のリスクと熟練オペレーターの必要性
米国食品医薬品局は2024年にレーザーおよび強パルス光脱毛に関連する200件以上の有害事象報告を記録し、熱傷および色素沈着過剰を指摘しており、症例の大部分は家庭用デバイスに関連していました [3]米国食品医薬品局、「家庭用強パルス光脱毛デバイス」、fda.gov。オペレーターの認可は様々であり、カリフォルニア州は電気脱毛の600時間のトレーニングを義務付けている一方、テキサス州は間接監督下の医療アシスタントを認めており、安全性の不一致を生み出しています。メーカーはフェイルセーフを追加していますが、これにより部品表コストが上昇します。2025年10月の米国食品医薬品局の高周波デバイスに関する勧告に続く規制強化は、近くレーザーおよび強パルス光プラットフォームにも拡大する可能性があり、プロフェッショナルチャネルの拡大を遅らせ、脱毛デバイス市場の勢いを損なうコンプライアンスリスクをもたらす可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
強パルス光が多波長の汎用性で優位にレーザーデバイスは2025年に49.2%のシェアを維持しているが、強力パルス光デバイスは2031年までに10.32%のCAGRでレーザーデバイスを上回る成長を見せるだろう。IPLユニットのクリニック向け価格は15,000〜40,000 ミリオン 米ドルであるのに対し、医療グレードのレーザーは60,000〜150,000 ミリオン 米ドルであり、家庭用IPLデバイスは400 ミリオン 米ドル未満で小売販売されており、初めて購入する消費者の脱毛製品へのアクセスを広げている。Philipsの2025年コード付きLumeaモデルは299 米ドルで価格設定されており、東欧およびラテンアメリカにおける価格主導の普及を示しいる。Venus ConceptのEpileveのようなハイブリッドプラットフォームは、IPLとバイポーラRFを組み合わせることで、臨床試験において有害事象を35%低減し、多様な肌色の患者を診るクリニックに訴求している。2025年10月のRFマイクロニードリングに関するFDA勧告が一時的な慎重姿勢を生んだものの、ソフトウェア制御のパルス持続時間とサファイア冷却により、IPLは引き続き魅力的な代替手段となっており、脱毛デバイス市場におけるセグメント収益を押し上げている。
フラクショナルレーザーやEライトハイブリッドを含むその他のエネルギーベースプラットフォームは、フィッツパトリックV〜VI型の肌を持つ集団における毛嚢炎様皮膚炎など、ニッチなニーズに対応している。FDAクリアランスを取得したピコ秒レーザーは表皮メラニン吸収を最小化しており、長期的な有効性データが維持されれば、レーザーがシェアを回復する一助となる可能性がある。進化する競争環境は、マルチ波長の汎用性とAIによるパーソナライゼーションが購買意思決定を左右することを示しており、脱毛デバイス市場において最も長の速いセグメントとしてのIPLの地位を確固たるものにしている。
注記: 個別セグメントのすべてのシェアはレポート購入後に入手可能


治療部位別:
親密部位が従来のセグメントを上回る脚・腕は2025年の脱毛デバイス市場シェアの34.34%を占め、最も広く目立つ身体部位を最初に治療することへの関心の高さを示しています。しかし、ビキニおよびその他の親密部位の治療は、体毛に対する意識の変化とセルフケアプラットフォームのプライバシーが相まって、従来のワックス脱毛ルーティンを超えた動機付けをユーザーに与え、2031年までに年平均成長率12.45%で拡大する見込みです。Philips Lumeaの2cm²カートリッジやUlikeの強度調整可能なモデルなど、精密チップを備えた家庭用強パルス光システムにより、消費者はサロン訪問の脆弱性なしに敏感な部位を治療できます。
プライバシーへの配慮は、全身グルーミングを特別な機会のサービスではなく日常的なセルフケアの一部と捉える18〜34歳の初めての購入者に最も響きます。これらのトレンドは総合的に、予測期間における脱毛デバイス市場規模の中で最も急成長するセグメントとして親密部位ソリューションを位置づけています。
エンドユーザー別:
家庭用チャネルがクリニックの既存勢力を脅かす皮膚科クリニックは2025年の収益の51.4%を占め、一部の米国州における性別適合ケアの保険適用を活用して価格決定力を維持しています。しかし、家庭用消費者はインフルエンサー主導のマーケティングとリアルタイムで治療間隔をガイドするモバイルアプリに後押しされ、年平均成長率11.32%で成長する見込みです。セッションを記録するBluetooth対応デバイスを武器に、ブランドはユーザーデータを活用して消耗品やアップグレードのアップセルを行い、一回限りの購入を生涯にわたる関係に変えています。
テキサス州とフロリダ州における無認可医療スパへの規制強化が、予算を意識した消費者をセルフケアの代替手段へと誘導し、家庭用の利益を拡大しています。病院は依然としてニッチなエンドユーザーであり、通常は再建手術や性別適合手術の補助としてレーザー脱毛を適用しています。一方、美容・スキンケアセンターは監督医師との提携によって厳格化する規制に対応していますが、これらの協力関係は間接費を引き上げ、利益率を圧迫しています。総じて、消費者の権限強化と電子商取引の効率性が脱毛デバイス市場の収益構成を再形成しています。
注記: 個別セグメントのすべてのシェアはレポート購入後に入手可能
地域分析
北米脱毛デバイス市場
北米は2025年の脱毛デバイス市場シェアの43.4%を占め一人当たりの審美医療支出の高さと、カリフォルニア州およびニューヨーク州におけるジェンダーアファーミングケアを目的としたレーザー治療へのメディケイドパイロット償還制度によって支えられている。FDAが2026年にISO 13485に合わせて品質マネジメントシステム規制を整合させることで、510(k)認可期間が最大6ヶ月短縮され、製品刷新サイクルが加速する。しかし、州ごとに異なるライセンス制度がクリニックの拡大を複雑にし、資本は低コストのダイレクト・トゥ・コンシューマーモデルへと向かう傾向がある。
欧州脱毛デバイス市場
欧州は絶対規模では北米に後れを取るものの、越境取引を可能にするCEマーク認証の統一化から恩恵を受けている。欧州医薬品庁が2025年に義務付けた年次有害事象報告制度により、非準拠品の輸入が排除され、既存事業者の地位が強化されている。ドイツとフランスでは、多毛症の診断に紐づいたレーザー脱毛の償還パイロットプログラムが実施されており、段階的な制度的需要の拡大を示している。英国の独自承認経路は市場投入時期のヘッジ手段となり、メカーは欧州全体への展開に先立ってロンドンでデバイスのソフトローンチを行うことができる。
アジア太平洋、中東・アフリカ、南米脱毛デバイス市場
アジア太平洋地域は最も成長が速い地域であり、2031年までに10.98%のCAGRを達成すると予測されている。中国の国家薬品監督管理局は2024〜2025年にAI搭載の新型IPLデバイスを18機種承認し、国内ブランドが40〜60%低い価格帯で機能面の同等性を競うことを可能にした。日本のインクリメンタルイノベーションに対するファストトラック経路は、サファイア冷却技術およびピコ秒レーザーの導入をさらに加速させている。インドは普及率こそ低いものの、2025年に皮膚科クリニックの開業数が25%増加しており、一人当たり所得が3,000 ミリオン 米ドルを超えるにつれて顕在化が見込まれる潜在需要を示している。中東・アフリカおよび南米は規模は小さいながらも成長する機会を提供している。ドバイのバンドル型医療ツーリズムパッケージは、米国比30〜50%低い価格で複数施術を求める国際患者を引き付けている。ブラジルは2024年に新たなレーザーおよびIPLデバイスを十数機種承認したが、関税が小売価格を押し上げ、家庭用の普及は富裕層消費者に限定されている。

規制環境
米国では、光ベースの脱毛機器(レーザーおよびIPL)は、21 CFR 878.4810に基づく製品コードOHTのもと、FDAによりクラスII機器として規制されており、510(k)実質的同等性申請と継続的な市販後調査が求められる。2026年2月のShenzhen Semlamp Intelligent Technology Co., Ltd.(K260518)に対するFDA 510(k)承認は、家庭用および業務用IPLプラットフォームの継続的な承認取得を示しており、光学出力とともにソフトウェア機能や安全性制御がますます精査されていることを裏付けている。
欧州では、医療目的を持たない美容機器は、附属書XVIを通じてEU医療機器規則(EU)2017/745の対象となり、実施規則(EU)2022/2346がレーザーおよびIPL脱毛機器に対する技術文書、リスクマネジメント、臨床評価の要件を高める共通仕様を定めている。MDCGガイダンスに支えられたこのMDR枠組みは、国境を越えたコンプライアンス負担を増大させており、一方で2025年のHealth Canadaの機器認可更新は北米での市場参入を引き続き規定している。
競争環境
脱毛デバイス産業は中程度の集中度を示しています。上位5社のメーカー(Lumenis、Candela Medical、Cutera、Hologic(Cynosure)、Philips)が2025年のプロフェッショナルチャネル収益の大部分を占めました。既存企業は消耗品のロックインと複数年のサービス契約によって地位を守り、スイッチングコストを高めています。
同時に、シェアを守るために500米ドル未満の家庭用デバイスを発売しており、Lumeisは2026年1月に30万回フラッシュと肌色センサーを搭載したIPL Home Proを499米ドルで発売しました。Ulikeのような破壊的企業はインフルエンサーマーケティングとBluetooth分析を活用して2025年に200万台を出荷し、価格に敏感なセグメントを獲得しています。ハイブリッドエネルギープラットフォームへの戦略的転換が特許出願に見られ、Venus ConceptとScitonは独自のキャビティを構築するのではなく大学のアルゴリズムをライセンス供与しています。
規制リスクが高まっており、2025年10月の米国食品医薬品局の高周波デバイスに関する勧告により、メーカーは研究開発予算の最大15%を市販後監視に割り当てることを余儀なくされており、これは小規模参入者に圧力をかける一方で、認可済みデバイスと偽造デバイスの間の信頼性ギャップを高めています。全体として、競争ダイナミクスは臨床的有効性、価格の機動性、ソフトウェア対応パーソナライゼーションのバランスをとるブランドに報い、脱毛デバイス市場の拡大を持続させています。
脱毛デバイス産業のリーダー企業
Lumenis Be Ltd.
Candela Medical
Cutera
Hologic
Philips
- *免責事項:主要選手の並び順不同
脱毛デバイス市場
- Alma Lasers (Sisram)
- Candela Medical
- CosBeauty
- Cutera
- Fotona
- Hologic
- Lumenis
- Lutronic
- Lynton Lasers
- Panasonic
- Koninklijke Philips
- Procter & Gamble (Braun)
- Sciton
- Silk’n (Home Skinovations)
- SmoothSkin (Cyden)
- Solta Medical
- Tria Beauty
- Ulike
- Venus Concept

市場機会と将来展望
多様な肌トーンに対するより安全な使用と、簡素化された消費者オンボーディングの交差点には注目すべき空白領域が存在し、リアルタイムセンシング、適応型パルス制御、冷却機能が家庭用使用における有害事象の懸念を軽減できる。2026年初頭に深セン拠点のメーカーがOHTコードの脱毛機器に対して取得した510(k)承認は、より速い機能反復とより広範な製品選択を示唆しており、既存企業は生の出力ではなく、ソフトウェア、人間工学、ユーザーガイダンスで差別化を図るよう迫られている。
クリニックでは、脱毛のための保険適用または臨床的に適応された経路への言及が増えており、機器の位置付けをジェンダー適合ケアや疾病関連ニーズで使用されるプロトコルに合わせている。同時に、米国の一部の州における無許可事業者への取り締まり強化は、需要を誘導型の家庭用レジメンへと移行させており、ブランドがハードウェアにアプリ、トレーニングコンテンツ、サービス付加価値を組み合わせ、より商品化が進むIPL分野での価格防衛を図りながら、アドヒアランスと安全性を向上させる余地を生んでいる。
Recent Industry Developments in 脱毛デバイス市場
- 2026年2月:Shenzhen Semlamp Intelligent Technology Co., Ltd.が次世代アイスクーリングIPL脱毛機器(K260518)についてFDA 510(k)承認を取得。この承認はFDAクラスIIの経路のもとでの広範な流通を支え、家庭用IPLにおける快適性と安全性を軸とした機能主導の競争を激化させる。
- 2025年12月:Philips Consumer Lifestyle B.V.が、Special 510(k)経路を通じてPhilips Lumea IPL機器(K253754)のFDA 510(k)承認を取得。この迅速な審査経路は、確立された先行機器戦略のもとで機器改良を管理する重要性を浮き立たせ、既存企業が長期の再申請を伴わずに消費者向けポートフォリオを更新することを支援する。
- 2024年11月:FDAはレーザーおよびIPL脱毛に関連する有害事象報告を200件以上記録し、火傷や色素沈着過剰が頻繁に指摘され、多くの事例が家庭用機器に関連していた。この監視指標は、肌トーンセンシング、エネルギー調整、より明確なラベリングといった組み込み型安全策の価値を高める一方、低品質品や偽造品に対するコンプライアンス基準を引き上げている。


脱毛デバイス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、電動エピレーターやIPL・レーザーデバイスなどのエネルギーベースシステムを含む、個人用および業務用の不要な毛の除去に使用されるデバイスを対象とし、地域別に収益ベースで集計している。
調査範囲の除外事項:クリーム、ワックス、カミソリ、その他の非デバイス消耗品、およびデバイスが製品として販売されないサロンサービスは除外する。
セグメンテーション概要
- 製品タイプ別
- レーザーデバイス
- ダイオードレーザー
- アレキサンドライトレーザー
- Nd:YAGレーザー
- ルビーレーザー
- 強パルス光デバイス
- その他のエネルギーベースデバイス(例:高周波、Eライト)
- レーザーデバイス
- 治療部位別
- 顔面
- 脇の下
- ビキニ・親密部位
- 脚・腕
- エンドユーザー別
- 皮膚科クリニック
- 美容・スキンケアセンター
- 病院
- 家庭用消費者
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、主に製品定義、安全基準、および需要が集中する可能性のある場所を明確にすることで、モデルのガードレールを設定するために使用された。米国FDAのデバイスデータベースおよび安全通知、欧州委員会の医療機器ガイダンス(該当する場合はMDRの文脈を含む)、光ベース機器のISOおよびIEC安全基準、関連デバイスカテゴリーの国連コムトレードからの貿易統計など、公的および公式情報源を参照した。
市場を実際の販売パターンに基づいて把握するため、企業の年次報告書、投資家向け資料、製品仕様書、および小売業者のリストも確認し、典型的な価格帯と交換サイクルを把握した。並行して、企業財務情報およびニュースの有料サブスクリプションを活用し、無料情報源では一貫して追跡が困難な収益の内訳、主要な製品ローンチ、およびチャネルシフトを検証した。これらのデスクリサーチ情報源は例示的なものであり、最終モデルの背後にあるデータポイントの収、検証、および明確化には他の公開情報源も使用された。
一次インタビューおよびサーベイ
一次調査は、家庭用デバイスと業務用グレードシステム間の価格設定、出荷動向、およびミックス変化のクロスチェックに重点を置いた。デバイスブランドの経営幹部、地域ディストリビューター、皮膚科・美容クリニックのバイヤー、および専門小売業者と幅広く対話し、それらのインプットを活用してデスクリサーチでは明確に回答できなかったギャップ(特に値引きや製品更新サイクルに関するもの)を補完した。本市場はグローバル市場であるため、地域の前提条件が過度に一般化されないよう、主要な需要センター全体にわたって見解を収集した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:12% | アジア太平洋:42% |
| 中位層:56% | 部門・ユニットリーダー:34% | 欧州・中東・アフリカ:37% |
| 中小規模プレイヤー:16% | マネージャー:54% | 南北アメリカ:21% |
市場規模算定と予測
規模算定には、トップダウンとボトムアップのアプローチを組み合わせた。トップダウンの視点は、脱毛デバイスの対応可能な需要プールを再構築し、地域別の採用および交換行動を適用することで構築された。モデルは家庭用グルーミングデバイスの設置済みベースと新規購入者プールから始まり、クリニック機器の更新および稼働率の前提条件に基づくプロフェッショナルチャネル需要で補完される。
合計値を形成した主要インプットには、技術別の平均販売価格(エピレーター対IPL対レーザー)、チャネル別の値引き強度、デバイスタイプ別の交換サイクル、家庭用対業務用購入のシェア、および再購入を促す技術アップグレードのペースが含まれる。直接的な数量把握が困難な場合は、小売業者の品揃えの幅、関連デバイスカテゴリーの輸入動向、および主要製品ローンチのタイミングなどの構造化されたプロキシを使用して需要曲線を調整した。
予測については、採用成長と価格正常化に関するシナリオ分析を適用し、最終的な経路を各地域で今後数年間に現実的に達成可能なことに関する専門家の見解と照合した。また、主にサンリングされたブランド収益とチャネルチェックを積み上げることで選択的なボトムアップ近似も実施し、純粋なマクロ視点では見落とす可能性のあるミックスシフトの修正に役立てた。
データ検証と更新サイクル
数値を確定する前に、公開財務開示、主要チャネル全体の可視的な価格動向、および関連する貿易フローの方向性などの独立したシグナルと出力を比較した。外れ値は地域およびデバイスタイプ別の分散チェックを通じて調査し、既知の製品ミックスの差異では説明できないギャップが生じた場合は前提条件を再検討した。
計算、単位ロジック、および通貨換算を承認前に再確認する多段階のアナリストレビューを実施している。レポートは年次で更新され、大規模な製品リコール、主要な規制変更、または価格の段階的変化などの重要なイベントが発生した場合には中間更新が行われる。納品前に最終チェックを完了し、クライアントが古いモデルの実行結果ではなく最新の更新済みビューを受け取れるようにしている。
Mordor Intelligenceの脱毛デバイス市場規模算定と他の公表計との比較
脱毛デバイスの公表市場規模がしばしば一致しないのは、基礎となる調査範囲の選択が一貫していないためであり、価格前提条件が結果を大きく左右する可能性がある。差異は通常、数値がデバイスと消耗品を混在させているかどうか、プロフェッショナルクリニック機器の計上方法、および報告値がメーカー販売価格かエンドカスタマー価格かによって生じる。
主なギャップは、デバイスハードウェアと脱毛製品・サービスを混在させることから生じており、Mordor Intelligenceはデバイス収益(エピレーターおよびエネルギーベースデバイスを含む)のみを計上し、チャネルチェックとインタビューインプットを通じて典型的なASP範囲を検証することで価格ベースを一貫させている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.35 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 1.46 ビリオン 米ドル(2025年) | この推計は通常、広範な業界の見出し数値として提示されており、より広い定義のデバイスを含む可能性があり、値引き後の平均店頭価格を反映しているかメーカーレベルの価格を反映しているかについての明確さが低い。 |
| 業界出版社B | 2.27 ビリオン 米ドル(2025年) | この高い値は、隣接する光脱毛デバイスや重複するカテゴリーを取り込むことが多い広範なバスケットと一致しており、限られたチャネルサンプリングに基づいてより高い平均販売価格を前提としている場合もある。 |
全体として、この差異は何をデバイス販売として計上するか、および地域とチャネルにわたって価格ベースをどのように扱うかによって説明される。技術ミックス、交換行動、および観察された価格帯などの再現可能なインプットにモデルを結びつけることで、新たなエビデンスが出現した際に追跡可能で照合しやすい数値が得られる。


レポートで回答される主要な質問
脱毛デバイス市場の規模はどのくらいですか?
市場は2026年に14億8,000万米ドルに達すると予想され、予測期間中に年平均成長率9.75%で成長し、2031年までに23億6,000万米ドルに達する見込みです。
なぜ強パルス光プラットフォームはレーザーと比較して普及が進んでいるのですか?
強パルス光デバイスはより幅広い毛色と肌タイプに対応し、コストが大幅に低くなっています。
2031年までに最も増分収益を追加する地域はどこですか?
アジア太平洋地域は2031年までに年平均成長率10.98%で成長すると予想されており、中国の迅速なデバイス承認と西洋製品を大幅に下回る価格の国内ブランドが牽引しています。
AIパーソナライゼーションはどのように暗い肌色へのリーチを助けていますか?
Philips SenseIQなどのリアルタイム肌色センサーと適応型エネルギー変調は、フィッツパトリックIV〜VIの利用者に対してフルエンスを自動調整し、有害事象を大幅に削減しています。
脱毛デバイス市場で最大のシェアを持つ地域はどこですか?
2025年において、北米が脱毛デバイス市場で最大の市場シェアを占めています。
なぜ家庭用購入者はクリニック患者よりも速く増加しているのですか?
電子商取引が現在、家庭用販売の大部分を占めており、200〜600米ドルの価格帯のBluetooth対応デバイスは、3,000米ドルを超えるプロフェッショナルプロトコルよりも低い参入障壁を提供しています。
最終更新日:



