
Tamanho e Participação do Mercado de Dispositivos de Remoção de Pelos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.48 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.36 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.75 % |
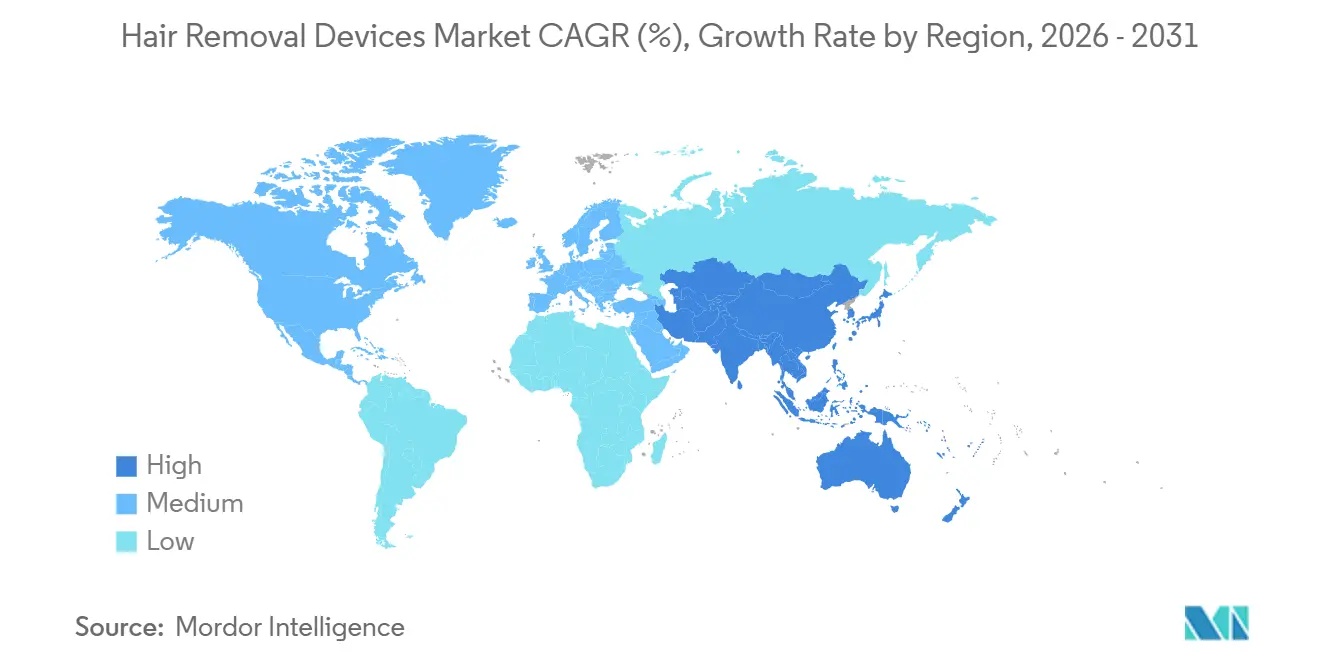
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
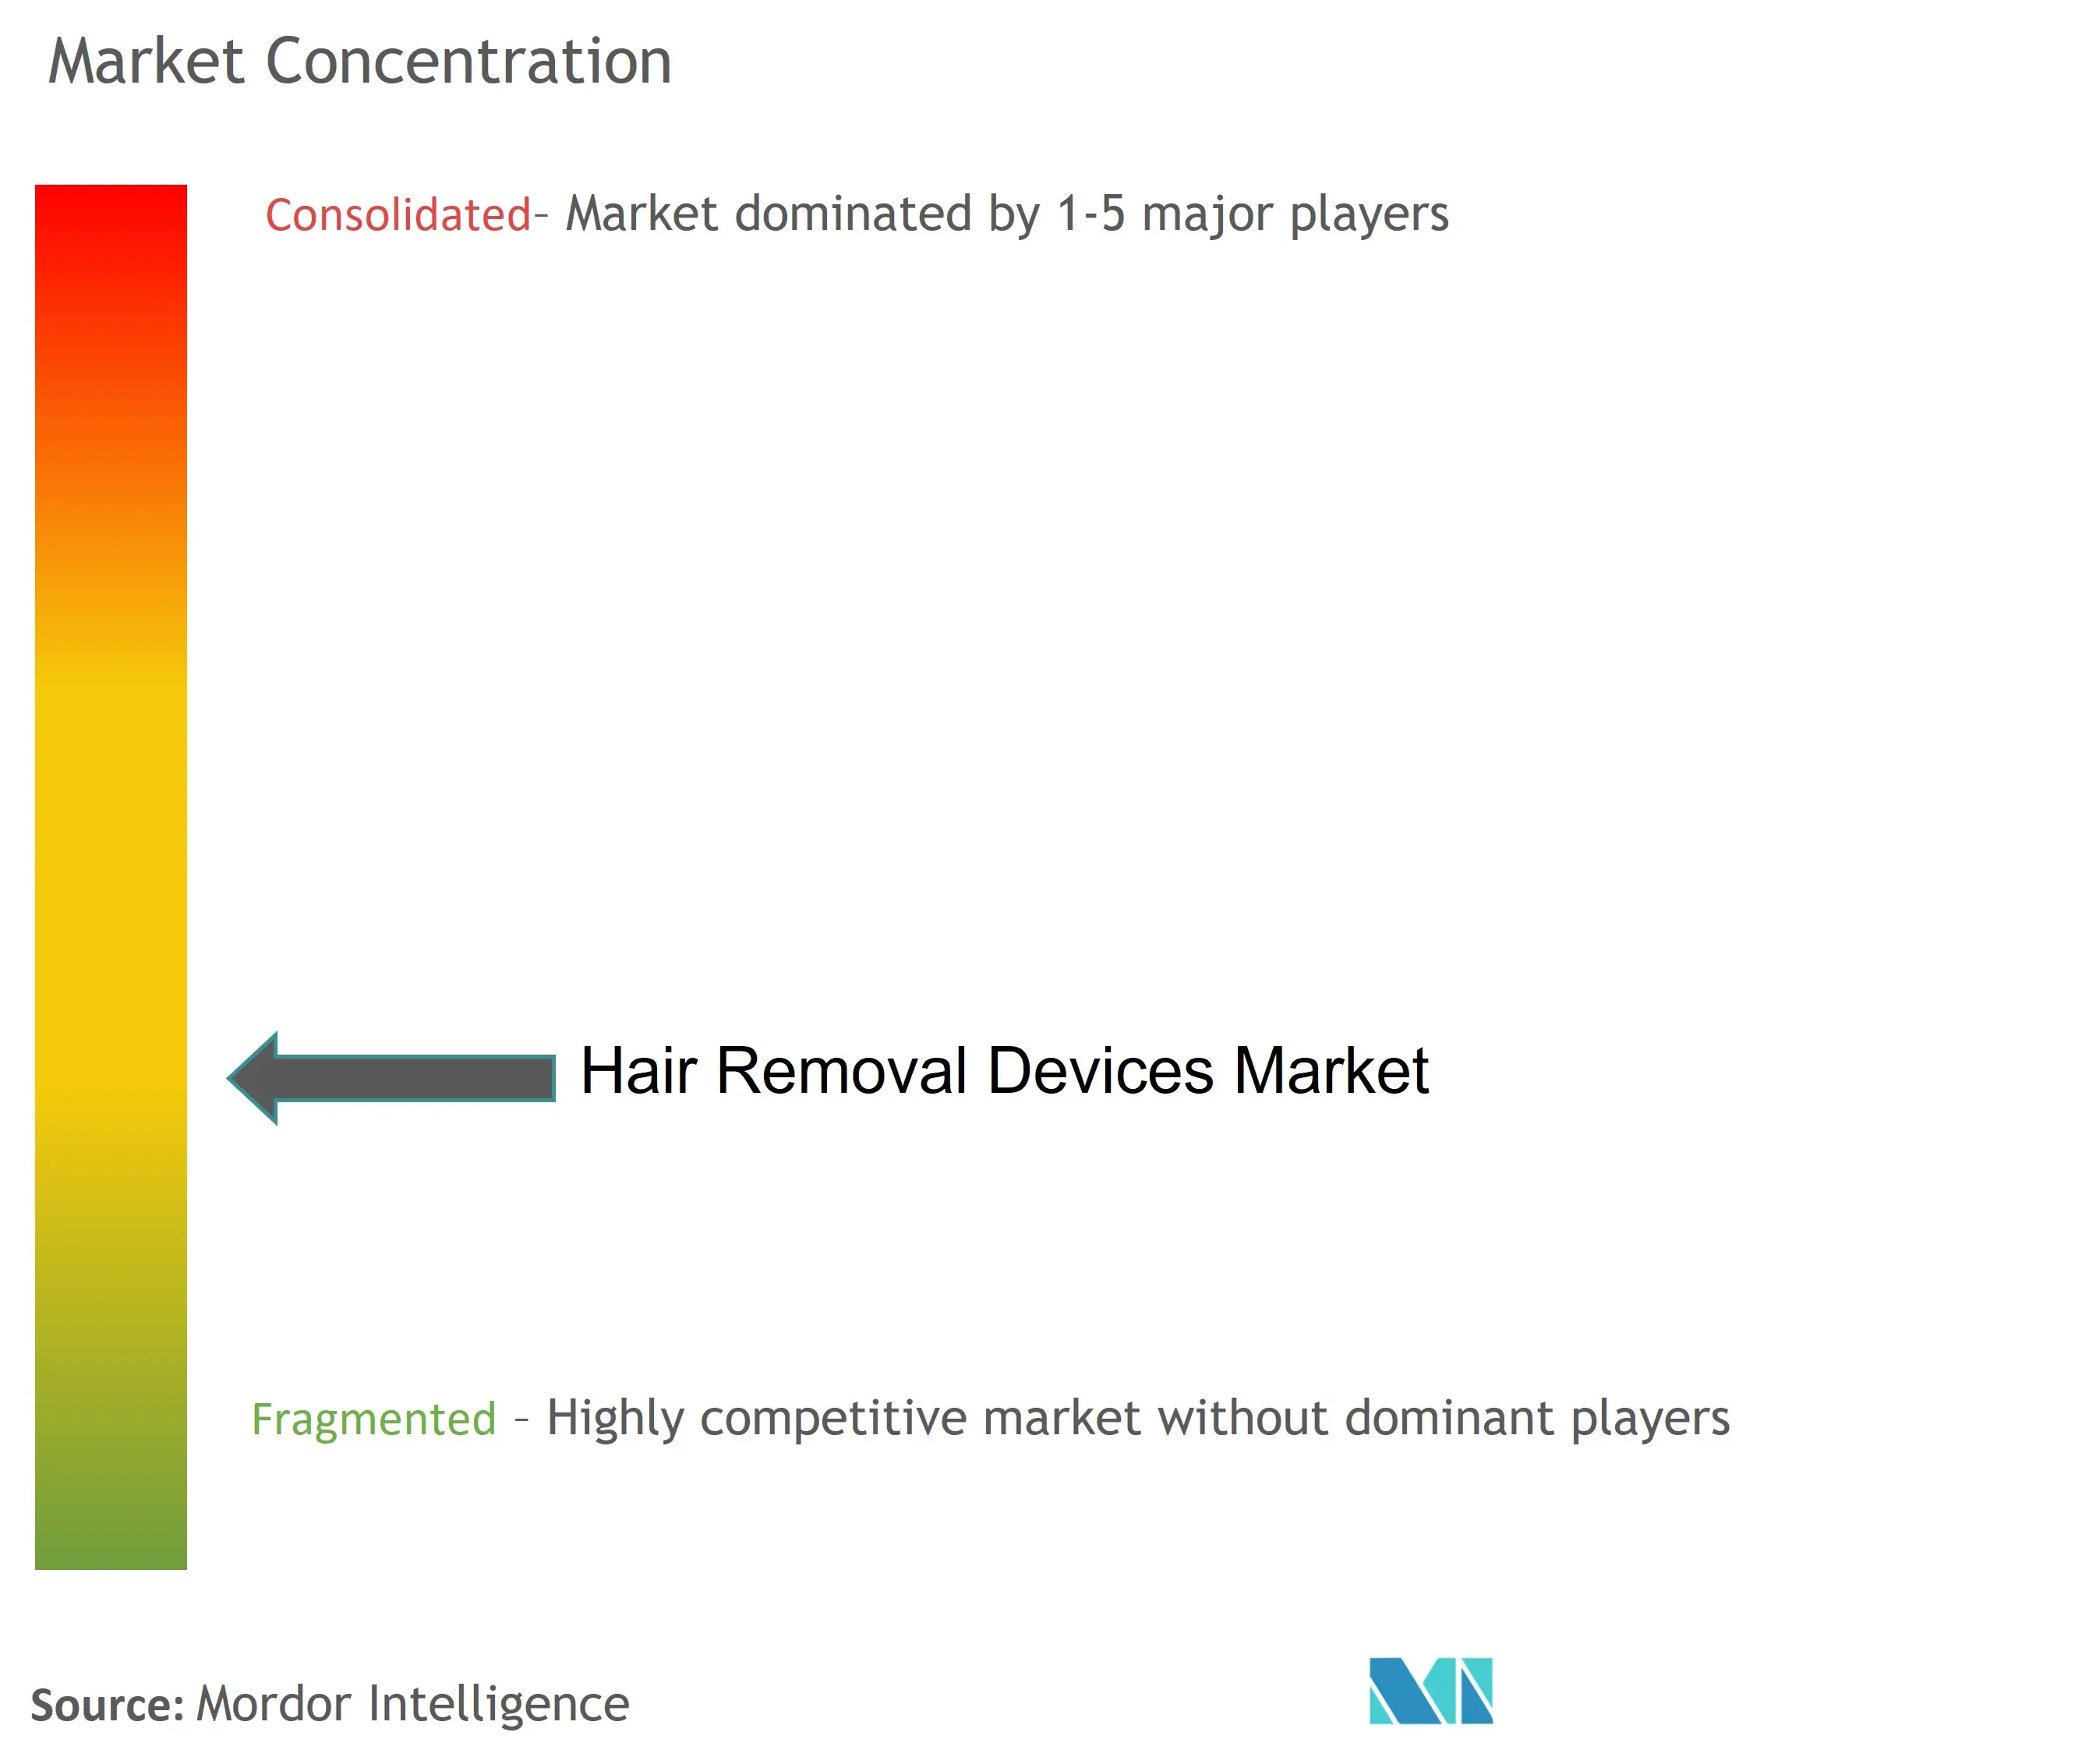
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos de Remoção de Pelos por Mordor Intelligence
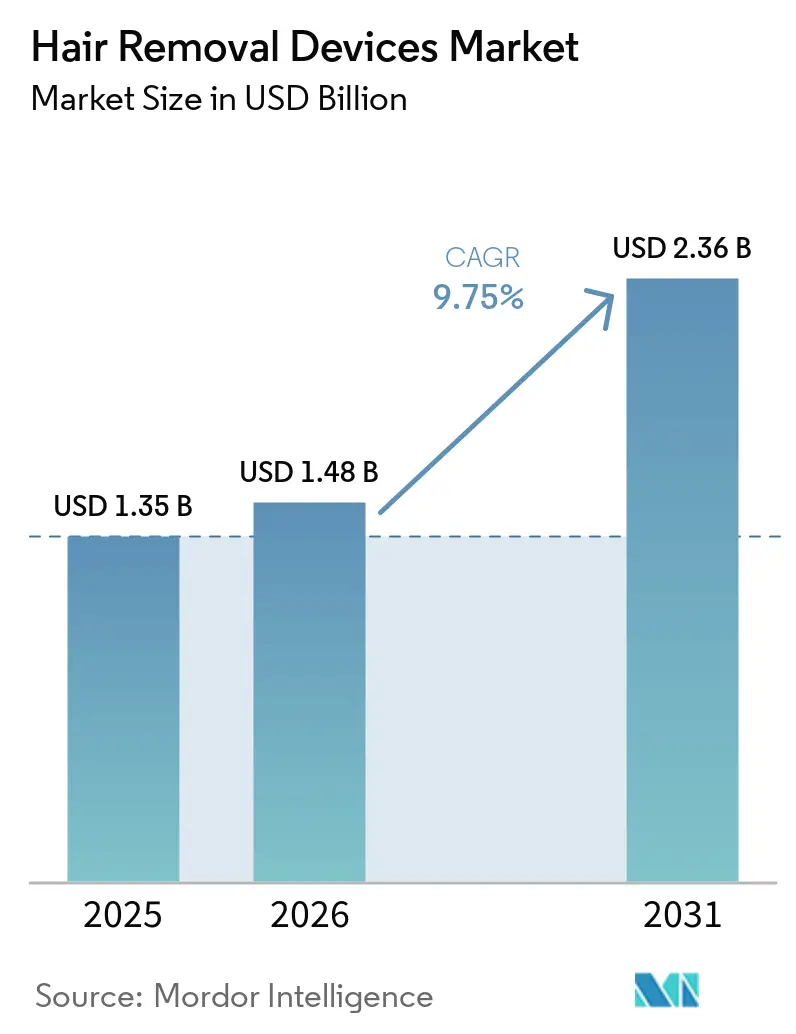
O tamanho do Mercado de Dispositivos de Remoção de Pelos foi avaliado em USD 1,35 bilhão em 2025 e estima-se que cresça de USD 1,48 bilhão em 2026 para atingir USD 2,36 bilhões até 2031, a um CAGR de 9,75% durante o período de previsão (2026-2031).
A trajetória de crescimento decorre da convergência de fatores como a cobertura de cuidados de afirmação de gênero, a correspondência de tom de pele habilitada por IA que amplia o tratamento seguro para usuários com fototipos de Fitzpatrick IV–VI, e a harmonização regulatória que encurta os ciclos de aprovação de dispositivos. Os fabricantes agora enfatizam a personalização orientada por software em detrimento da potência bruta de energia, enquanto preços mais baixos de dispositivos e ofertas agrupadas no comércio eletrônico transferem o poder de compra para os consumidores. As estratégias competitivas giram em torno de bloqueios de consumíveis nos canais profissionais e modelos de assinatura nas vendas diretas ao consumidor. As agências reguladoras intensificam a vigilância pós-comercialização, elevando as barreiras de entrada para importações de baixa qualidade, mas recompensando marcas que combinam eficácia clínica com recursos robustos de segurança.
Principais Conclusões do Relatório
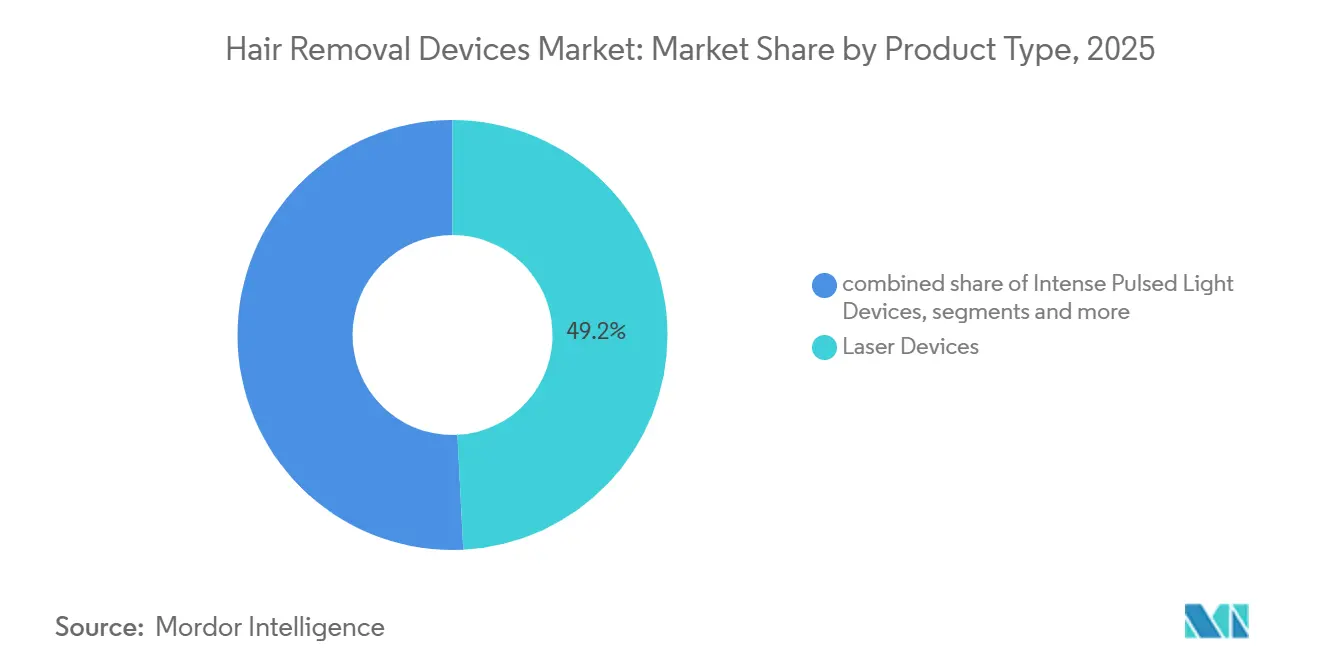
- Por tipo de produto, os Dispositivos a Laser lideraram com 49,2% da participação do mercado de Dispositivos de Remoção de Pelos em 2025. Os Dispositivos de Luz Pulsada Intensa têm previsão de expansão a um CAGR de 10,32% até 2031.
- Por área de tratamento, Pernas e braços capturaram 34,34% da participação do mercado de Dispositivos de Remoção de Pelos em 2025. Os tratamentos de biquíni e outras zonas íntimas têm projeção de expansão a um CAGR de 12,45% até 2031.
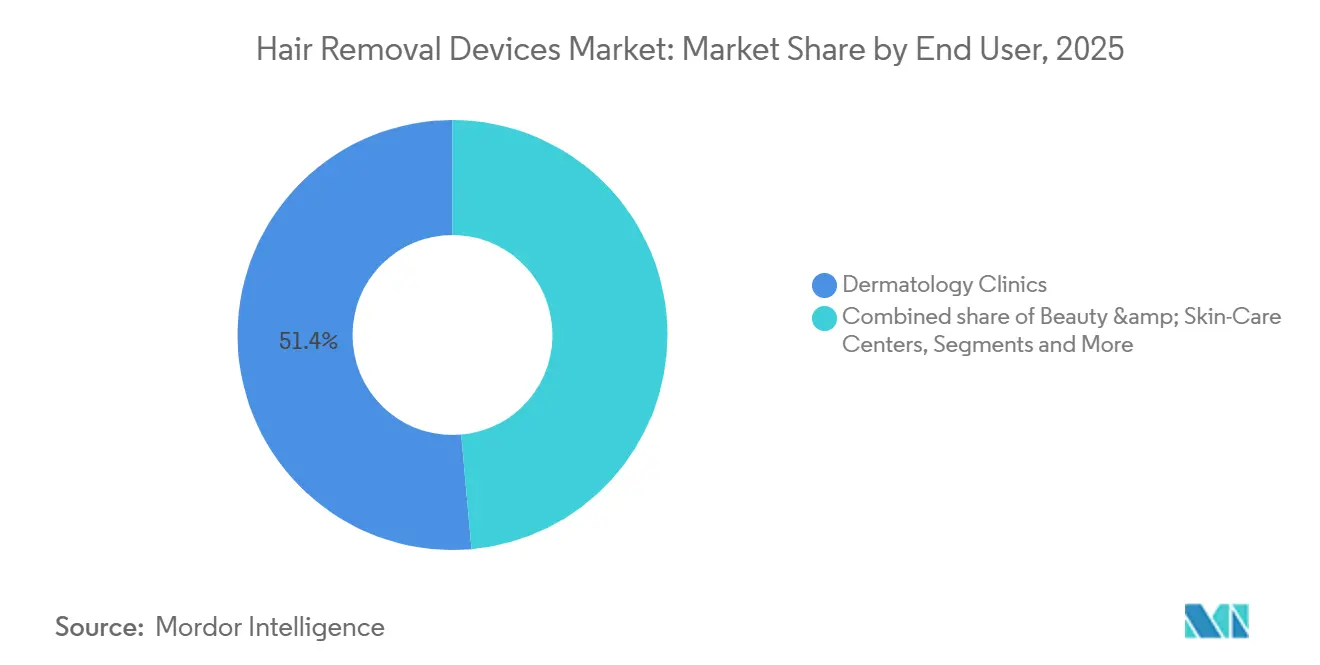
- Por usuário final, as Clínicas de Dermatologia detinham uma participação de 51,4% no tamanho do mercado de Dispositivos de Remoção de Pelos em 2025. Os Consumidores para Uso Doméstico estão avançando a um CAGR de 11,32% entre 2026 e 2031.
- Por geografia, a América do Norte detinha 43,4% da participação do mercado de Dispositivos de Remoção de Pelos em 2025. A Ásia-Pacífico tem projeção de crescimento a um CAGR de 10,98% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dispositivos inovadores e tecnologicamente avançados | +2.1% | América do Norte, Europa Ocidental | Médio prazo (2–4 anos) |
| Aumento da renda disponível e gastos com cuidados pessoais | +1.8% | Núcleo da Ásia-Pacífico, América Latina | Longo prazo (≥ 4 anos) |
| Crescimento em procedimentos estéticos não invasivos | +1.5% | América do Norte, União Europeia, CCG | Médio prazo (2–4 anos) |
| Adoção de dispositivos para uso doméstico impulsionada pelo comércio eletrônico | +2.3% | América do Norte, China | Curto prazo (≤ 2 anos) |
| Personalização orientada por IA para cobertura mais ampla de tons de pele | +1.4% | Global, crítico para os mercados da APAC e MEA | Médio prazo (2–4 anos) |
| Projetos-piloto de seguros para reembolsos de cuidados de afirmação de gênero | +0.7% | América do Norte, mercados selecionados da UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Advento de Dispositivos Inovadores e Tecnologicamente Avançados
Os fabricantes incorporam sensores de tom de pele em tempo real e modulação adaptativa de energia em plataformas profissionais e de consumo, fechando a lacuna de eficácia que antes limitava a remoção de pelos a laser a peles mais claras. A Philips lançou o Lumea Prestige com SenseIQ no final de 2025, integrando um espectrofotômetro que calibra automaticamente a fluência em 250.000 pulsos, estendendo o uso seguro para usuários com fototipos de Fitzpatrick IV–VI [1]Philips, "Dispositivo de Remoção de Pelos IPL Lumea Prestige," philips.com. As autorizações da FDA para múltiplos dispositivos de Luz Pulsada Intensa habilitados por IA de empresas sediadas em Shenzhen em 2024–2025 ressaltam uma mudança em direção ao desempenho definido por software. A vantagem competitiva agora depende da qualidade do algoritmo, e não de cavidades de laser proprietárias, permitindo que novos entrantes ágeis desafiem os incumbentes sem grandes investimentos de capital. Os ciclos de vida dos dispositivos se encurtam à medida que atualizações de firmware via rede adicionam recursos após a venda, fomentando a fidelidade à marca por meio de melhorias contínuas de desempenho. Essa dinâmica posiciona a liderança tecnológica como um catalisador de crescimento decisivo para o mercado de dispositivos de remoção de pelos.
Aumento da Renda Disponível e Gastos com Cuidados Pessoais
O crescimento da renda disponível das famílias no Sudeste Asiático e na América Latina impulsiona os gastos discricionários em soluções de higiene pessoal que prometem economia de custos a longo prazo. A classe média urbana da China expandiu 12% entre 2024 e 2025, estimulando as vendas de dispositivos de Luz Pulsada Intensa para uso doméstico com preços entre USD 200 e USD 400. A Ulike enviou mais de 2 milhões de unidades em 2025, visando cidades de segundo e terceiro nível com acesso limitado a clínicas. Tendências comparáveis no Brasil e no México espelham esse efeito de substituição, onde visitas repetidas a salões custam mais do que a compra de um único dispositivo em dezoito meses. O aumento da renda, portanto, acelera a penetração além dos centros metropolitanos, ampliando a base endereçável para o Mercado de Dispositivos de Remoção de Pelos.
Crescimento em Procedimentos Estéticos Não Invasivos
A remoção de pelos a laser liderou os procedimentos estéticos não cirúrgicos globais em 2024 com 1,9 milhão de tratamentos, um aumento de 7% em relação ao ano anterior. Os altos volumes de procedimentos sobrecarregam a capacidade das clínicas, prolongando os tempos de espera e empurrando clientes sensíveis ao tempo em direção a soluções faça-você-mesmo. A proliferação de spas médicos normaliza a remoção de pelos baseada em energia, mas também desencadeia intervenções regulatórias; ordens de cessação e desistência no Texas em 2025 destacam a necessidade de operação licenciada. À medida que os custos de conformidade aumentam, alguns operadores se reposicionam como provedores premium oferecendo avaliações de pele com valor agregado. A maior visibilidade dos procedimentos, aliada às restrições do lado da oferta, cria, portanto, fluxos de demanda paralelos para os canais profissional e doméstico, reforçando a expansão do mercado de dispositivos de remoção de pelos.
Aumento na Adoção de Dispositivos para Uso Doméstico Impulsionada pelo Comércio Eletrônico
Os canais diretos ao consumidor agora respondem pela maioria das vendas de dispositivos para uso doméstico. A Tria Beauty lançou um laser de diodo sem cartucho no início de 2025 por USD 449, eliminando custos recorrentes de consumíveis e fortalecendo sua proposta de valor de pagamento único. As plataformas de comércio eletrônico integram mecanismos de recomendação por IA que agrupam guias de tratamento com produtos para a pele, elevando significativamente os valores médios dos pedidos. Modelos de assinatura, como o kit Air 10 da Ulike com preço de USD 49 por trimestre, convertem compras únicas em fluxos de receita recorrentes. Esses desenvolvimentos reduzem a assimetria de informações, nivelam os ciclos de lançamento global e incorporam atualizações de software que refinam o desempenho dos dispositivos, impulsionando o crescimento de curto prazo no mercado de dispositivos de remoção de pelos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica |
|---|---|---|
| Alto Custo de Dispositivos e Tratamentos | -1.8% | Global, com pressão aguda na Ásia-Pacífico, Oriente Médio e África, e América do Sul, onde a renda disponível é menor; o segmento de uso doméstico enfrenta maior elasticidade de preço |
| Risco de Reações Adversas na Pele: Necessidade de Operadores Qualificados | -1.2% | Global, particularmente pronunciado em mercados com infraestrutura limitada de treinamento em dermatologia; APAC e MEA enfrentam lacunas de habilidades dos operadores que retardam a expansão das clínicas |
| Cobertura Limitada de Seguros para Procedimentos Cosméticos | -1.0% | Global, com impacto mais acentuado na América do Norte e Europa, onde a sensibilidade aos gastos de saúde do próprio bolso está aumentando; os mercados emergentes já assumem modelos de autopagamento |
| Dispositivos Falsificados e Normas de Emissão Mais Rígidas por Vir | -0.7% | Prevalência de falsificações mais alta na Ásia-Pacífico e em mercados selecionados da MEA; o endurecimento dos padrões de emissão afeta todas as regiões, mas os custos de conformidade pesam mais sobre os fabricantes menores globalmente |
| Fonte: Mordor Intelligence | ||
Alto Custo de Dispositivos e Tratamentos
As sessões profissionais custam entre USD 200 e USD 400, com protocolos completos excedendo USD 3.000, limitando o acesso para consumidores de renda mediana [2]Academia Americana de Dermatologia, "Remoção de Pelos a Laser," aad.org. Dispositivos para uso doméstico com preços entre USD 200 e USD 600 continuam sendo um gasto discricionário significativo em regiões onde a renda disponível mensal fica abaixo de USD 500. O financiamento parcelado limitado fora da América do Norte restringe ainda mais a adoção, pois menos de 15% das plataformas de comércio eletrônico ofereciam planos de pagamento posterior em 2025. Embora a queda nos preços dos componentes ajude, a acessibilidade continua sendo um fator limitante que modera o crescimento absoluto no mercado de dispositivos de remoção de pelos.
Risco de Reações Adversas na Pele e Necessidade de Operadores Qualificados
A FDA registrou mais de 200 relatórios de eventos adversos relacionados à remoção de pelos a laser e por Luz Pulsada Intensa em 2024, citando queimaduras e hiperpigmentação, com a maioria dos casos envolvendo dispositivos para uso doméstico [3]Administração de Alimentos e Medicamentos dos EUA, "Dispositivos de Remoção de Pelos por Luz Pulsada Intensa para Uso Doméstico," fda.gov. O licenciamento de operadores varia: a Califórnia exige 600 horas de treinamento em eletrologia, enquanto o Texas permite assistentes médicos sob supervisão indireta, criando inconsistências de segurança. Os fabricantes adicionam mecanismos de segurança, mas estes elevam os custos dos materiais. O maior escrutínio regulatório após o comunicado da FDA de outubro de 2025 sobre dispositivos de radiofrequência pode em breve se estender às plataformas de laser e Luz Pulsada Intensa, representando riscos de conformidade que poderiam retardar a expansão do canal profissional e diminuir o impulso no mercado de dispositivos de remoção de pelos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Luz Pulsada Intensa Avança com Versatilidade de Múltiplos Comprimentos de OndaOs Dispositivos a Laser mantiveram uma participação de 49,2% em 2025, mas os Dispositivos de Luz Pulsada Intensa os superarão com um CAGR de 10,32% até 2031. As unidades de LPI custam entre 15.000 e 40.000 USD para clínicas, em comparação com 60.000 a 150.000 USD para lasers de grau médico, enquanto os dispositivos de LPI para uso doméstico são vendidos por menos de 400 USD, ampliando o acesso a produtos de remoção de pelos entre compradores de primeira viagem. O modelo com fio Lumea da Koninklijke Philips de 2025, com preço de 299 USD, ilustra a penetração orientada pelo preço na Europa Oriental e na América Latina. Plataformas híbridas como a Epileve da Venus Concept, que combinam LPI com radiofrequência bipolar, reduzem eventos adversos em 35% em ensaios clínicos, atraindo clínicas que atendem a diferentes tons de pele. Embora um comunicado da FDA de outubro de 2025 sobre microagulhamento com radiofrequência tenha gerado hesitação temporária, as durações de pulso controladas por software e o resfriamento por safira continuam a tornar a LPI uma alternativa atraente, impulsionando a receita do segmento no mercado de Dispositivos de Remoção de Pelos.
Outras plataformas baseadas em energia, incluindo lasers fracionados e híbridos E-light, atendem a necessidades de nicho, como a pseudofoliculite da barba em populações Fitzpatrick V–VI. Os lasers de picossegundo com autorização da FDA minimizam a absorção de melanina epidérmica, um refinamento que pode ajudar os lasers a recuperar participação de mercado se os dados de eficácia de longo prazo se confirmarem. O cenário competitivo em evolução ressalta como a versatilidade de múltiplos comprimentos de onda e a personalização habilitada por inteligência artificial impulsionam as decisões de compra, consolidando o papel da LPI como o segmento de crescimento mais rápido no mercado de Dispositivos de Remoção de Pelos.


Por Área de Tratamento:
Zonas Íntimas Superam os Segmentos TradicionaisPernas e braços capturaram 34,34% da participação do mercado de Dispositivos de Remoção de Pelos em 2025, ressaltando o apelo de tratar as áreas corporais maiores e mais visíveis primeiro. No entanto, os tratamentos de biquíni e outras zonas íntimas têm projeção de expansão a um CAGR de 12,45% até 2031, à medida que as mudanças de atitude em relação aos pelos corporais, combinadas com a privacidade das plataformas faça-você-mesmo, motivam os usuários a ir além das rotinas tradicionais de depilação com cera. Os sistemas de Luz Pulsada Intensa para uso doméstico com ponteiras de precisão, como o cartucho de 2 cm² do Philips Lumea e os modelos Ulike com intensidade ajustável, permitem que os consumidores tratem regiões sensíveis sem a vulnerabilidade das visitas a salões.
A discrição ressoa mais com compradores de primeira viagem com idades entre 18 e 34 anos, que veem a higiene corporal completa como parte do autocuidado cotidiano, e não como um serviço para ocasiões especiais. Essas tendências coletivamente posicionam as soluções para a área íntima como a fatia de crescimento mais rápido do tamanho do Mercado de Dispositivos de Remoção de Pelos ao longo do horizonte de previsão.
Por Usuário Final:
Canais Domésticos Perturbam os Incumbentes ClínicosAs Clínicas de Dermatologia responderam por 51,4% da receita em 2025, aproveitando a cobertura de seguros para cuidados de afirmação de gênero em estados selecionados dos EUA para manter o poder de precificação. No entanto, os Consumidores para Uso Doméstico têm projeção de crescimento a um CAGR de 11,32%, impulsionados pelo marketing liderado por influenciadores e aplicativos móveis que orientam os intervalos de tratamento em tempo real. Equipados com dispositivos habilitados por Bluetooth que registram sessões, as marcas cultivam dados de usuários para vender consumíveis e atualizações adicionais, transformando uma compra única em um relacionamento vitalício.
As repressões regulatórias a spas médicos não licenciados no Texas e na Flórida canalizam consumidores conscientes do orçamento para alternativas faça-você-mesmo, ampliando os ganhos do uso doméstico. Os hospitais permanecem um usuário final de nicho, tipicamente aplicando a remoção de pelos a laser de forma adjunta em cirurgias reconstrutivas ou de afirmação de gênero. Enquanto isso, os centros de beleza e cuidados com a pele navegam por regras mais rígidas fazendo parcerias com médicos supervisores, mas essas colaborações aumentam os custos indiretos, comprimindo as margens. Em suma, o empoderamento do consumidor e a eficiência do comércio eletrônico reformulam o mix de receita do mercado de dispositivos de remoção de pelos.
Análise Geográfica
Mercado de Dispositivos de Remoção de Pelos na América do Norte
A América do Norte capturou 43,4% da participação de mercado de Dispositivos de Remoção de Pelos em 2025, impulsionada pelos elevados gastos per capita com estética e pelos projetos-piloto do Medicaid que reembolsam tratamentos a laser para cuidados de afirmação de gênero na Califórnia e em Nova York. O alinhamento da FDA em 2026 do seu Regulamento de Sistema de Gestão da Qualidade com a ISO 13485 reduz os prazos de aprovação 510(k) em até seis meses, acelerando os ciclos de renovação de produtos. No entanto, o licenciamento estadual fragmentado complica a expansão de clínicas e leva o capital a favorecer modelos diretos ao consumidor com baixos custos operacionais.
Mercado de Dispositivos de Remoção de Pelos na Europa
A Europa fica atrás da América do Norte em termos absolutos, mas se beneficia da harmonização da marcação CE, que viabiliza o comércio transfronteiriço. O mandato da Agência Europeia de Medicamentos de 2025 para a notificação anual de eventos adversos filtra importações não conformes, fortalecendo os players estabelecidos. Alemanha e França conduzem projetos-piloto de reembolso para depilação a laser vinculada a diagnósticos de hirsutismo, sinalizando uma demanda institucional incremental. O caminho de aprovação independente do Reino Unido oferece uma alternativa em termos de prazo de entrada no mercado, permitindo que os fabricantes lancem dispositivos em Londres antes de expansões mais amplas na Europa.
Mercado de Dispositivos de Remoção de Pelos na APAC, MEA e América do Sul
A Ásia-Pacífico é a região de crescimento mais rápido, com expectativa de entregar um CAGR de 10,98% até 2031. A Administração Nacional de Produtos Médicos da China aprovou 18 novos dispositivos de luz intensa pulsada (IPL) baseados em inteligência artificial em 2024–2025, permitindo que marcas domésticas compitam em paridade de recursos com preços 40–60% mais baixos. O caminho de aprovação acelerada do Japão para inovações incrementais acelera ainda mais a introdução de lasers com resfriamento de safira e lasers de picossegundo. A Índia, embora subpenetrada, registrou um aumento de 25% na abertura de clínicas de dermatologia em 2025, indicando uma demanda latente prestes a se materializar à medida que as rendas ultrapassem 3.000 USD per capita. O Oriente Médio e África e a América do Sul apresentam oportunidades menores, mas em crescimento. Os pacotes de turismo médico integrado de Dubai atraem pacientes internacionais em busca de procedimentos múltiplos a preços 30–50% abaixo dos equivalentes nos EUA. O Brasil aprovou uma dezena de novos dispositivos a laser e de IPL em 2024, embora as tarifas elevem os preços no varejo, limitando a adoção doméstica aos consumidores de maior poder aquisitivo.

Panorama regulatório
Nos Estados Unidos, os dispositivos de remoção de pelos baseados em luz (laser e IPL) são regulamentados pela FDA como dispositivos de Classe II sob o código de produto OHT dentro da 21 CFR 878.4810, com submissões de equivalência substancial 510(k) e vigilância pós-comercialização contínua. A autorização 510(k) da FDA de fevereiro de 2026 para a Shenzhen Semlamp Intelligent Technology Co., Ltd. (K260518) ilustra a continuidade das aprovações para plataformas IPL de uso doméstico e profissional, reforçando como recursos de software e controles de segurança são cada vez mais examinados juntamente com a saída óptica.
Na Europa, dispositivos estéticos sem finalidade médica se enquadram no Regulamento de Dispositivos Médicos da UE (EU) 2017/745 por meio do Anexo XVI, com o Regulamento de Execução (EU) 2022/2346 estabelecendo especificações comuns que elevam as exigências de documentação técnica, gestão de risco e avaliação clínica para equipamentos de remoção de pelos a laser e IPL. Esse arcabouço do MDR, apoiado por orientações do MDCG, aumenta os encargos de conformidade transfronteiriça, enquanto as atualizações de licenciamento de dispositivos da Health Canada em 2025 continuam a moldar a entrada no mercado norte-americano.
Cenário Competitivo
O setor de Dispositivos de Remoção de Pelos apresenta concentração moderada. Os cinco principais fabricantes — Lumenis, Candela Medical, Cutera, Hologic (Cynosure) e Philips — detinham a maioria da receita do canal profissional em 2025. Os incumbentes protegem suas posições por meio de bloqueios de consumíveis e contratos de serviço plurianuais que aumentam os custos de troca.
Simultaneamente, lançam dispositivos domésticos abaixo de USD 500 para defender participação: a Lumenis introduziu o IPL Home Pro em janeiro de 2026 por USD 499, com 300.000 flashes e um sensor de tom de pele. Disruptores como a Ulike aproveitam o marketing de influenciadores e a análise por Bluetooth para enviar 2 milhões de unidades em 2025, capturando segmentos sensíveis ao preço. Pivôs estratégicos em direção a plataformas de energia híbrida preenchem os registros de patentes, com Venus Concept e Sciton licenciando algoritmos universitários em vez de construir cavidades proprietárias.
O risco regulatório se intensifica: o comunicado da FDA de outubro de 2025 sobre dispositivos de radiofrequência obriga os fabricantes a alocar até 15% dos orçamentos de P&D para vigilância pós-comercialização, um ônus que pressiona os entrantes menores, mas também eleva a lacuna de credibilidade entre dispositivos autorizados e falsificados. No geral, a dinâmica competitiva recompensa as marcas que equilibram eficácia clínica, agilidade de preços e personalização habilitada por software, sustentando a expansão no Mercado de Dispositivos de Remoção de Pelos.
Líderes do Setor de Dispositivos de Remoção de Pelos
Lumenis Be Ltd.
Candela Medical
Cutera
Hologic
Philips
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos de Remoção de Pelos
- Alma Lasers (Sisram)
- Candela Medical
- CosBeauty
- Cutera
- Fotona
- Hologic
- Lumenis
- Lutronic
- Lynton Lasers
- Panasonic
- Koninklijke Philips
- Procter & Gamble (Braun)
- Sciton
- Silk’n (Home Skinovations)
- SmoothSkin (Cyden)
- Solta Medical
- Tria Beauty
- Ulike
- Venus Concept

Oportunidades de mercado e perspectivas futuras
Existe um espaço em branco notável na interseção entre uso mais seguro em diferentes tons de pele e integração simplificada do consumidor, onde detecção em tempo real, controle adaptativo de pulso e resfriamento podem reduzir preocupações com eventos adversos no uso doméstico. As autorizações 510(k) do início de 2026 para dispositivos de remoção de pelos codificados como OHT de fabricantes sediados em Shenzhen sinalizam iteração mais rápida de recursos e maior variedade de produtos, o que pressiona os players estabelecidos a se diferenciarem por software, ergonomia e orientação ao usuário, em vez da simples potência de energia.
As clínicas fazem referência cada vez maior a caminhos reembolsáveis ou clinicamente indicados para remoção de pelos, alinhando o posicionamento de dispositivos com protocolos usados em cuidados de afirmação de gênero e necessidades ligadas a condições específicas. Simultaneamente, a fiscalização mais rígida contra operadores não licenciados em certos estados dos EUA desloca a demanda para regimes de uso doméstico orientado, criando espaço para marcas combinarem hardware com aplicativos, conteúdo de treinamento e serviços adicionais que melhoram a adesão e a segurança, ao mesmo tempo em que defendem preços em um campo de IPL cada vez mais commoditizado.
Recent Industry Developments in Mercado de Dispositivos de Remoção de Pelos
- Fevereiro de 2026: A Shenzhen Semlamp Intelligent Technology Co., Ltd. recebeu autorização 510(k) da FDA para um dispositivo de remoção de pelos IPL de próxima geração com resfriamento por gelo (K260518). A autorização apoia uma distribuição mais ampla sob a via de Classe II da FDA e intensifica a concorrência baseada em recursos em torno de conforto e segurança em IPL de uso doméstico.
- Dezembro de 2025: A Philips Consumer Lifestyle B.V. obteve autorização 510(k) da FDA para um dispositivo Philips Lumea IPL (K253754) por meio da via Special 510(k). A rota de revisão mais rápida destaca a importância de gerenciar modificações de dispositivos sob uma estratégia de predicado estabelecida, ajudando os players estabelecidos a renovar seus portfólios de consumo sem novas submissões demoradas.
- Novembro de 2024: A FDA registrou mais de 200 relatos de eventos adversos relacionados à remoção de pelos a laser e IPL, com queimaduras e hiperpigmentação frequentemente citadas e muitos casos envolvendo dispositivos de uso doméstico. Esse sinal de vigilância eleva o valor de salvaguardas incorporadas, como detecção de tom de pele, modulação de energia e rotulagem mais clara, ao mesmo tempo em que eleva a barra de conformidade para produtos de baixa qualidade e falsificados.


Mercado de Dispositivos de Remoção de Pelos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange dispositivos utilizados para a remoção de pelos indesejados para uso pessoal e profissional, incluindo depiladoras elétricas e sistemas baseados em energia, como dispositivos de LPI e laser, contabilizados em base de receita por região.
Exclusões do escopo: Excluímos cremes, cera, aparelhos de barbear e outros consumíveis não relacionados a dispositivos, bem como serviços de salão em que o dispositivo não é comercializado como produto.
Visão Geral da Segmentação
- Por Tipo de Produto
- Dispositivos a Laser
- Lasers de Diodo
- Lasers de Alexandrita
- Lasers Nd:YAG
- Lasers de Rubi
- Dispositivos de Luz Pulsada Intensa
- Outros Dispositivos Baseados em Energia (ex.: Radiofrequência, E-light)
- Dispositivos a Laser
- Por Área de Tratamento
- Facial
- Axilas
- Biquíni e Área Íntima
- Pernas e Braços
- Por Usuário Final
- Clínicas de Dermatologia
- Centros de Beleza e Cuidados com a Pele
- Hospitais
- Consumidores para Uso Doméstico
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da APAC
- Oriente Médio e África
- CCG
- África do Sul
- Restante da MEA
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os parâmetros do modelo, principalmente esclarecendo definições de produtos, normas de segurança e onde a demanda provavelmente estará concentrada. Consultamos fontes públicas e oficiais, como os bancos de dados de dispositivos e avisos de segurança da FDA dos Estados Unidos, as orientações da Comissão Europeia sobre dispositivos médicos (incluindo o contexto do MDR onde aplicável), as normas de segurança ISO e IEC para equipamentos baseados em luz e as estatísticas de comércio da UN Comtrade para as categorias de dispositivos relevantes.
Para fundamentar o mercado em padrões reais de venda, também analisamos relatórios anuais de empresas, apresentações para investidores, fichas técnicas de produtos e listagens de varejistas para compreender as faixas de preço típicas e os ciclos de substituição. Em paralelo, uma assinatura paga de dados financeiros e notícias de empresas ajudou a validar as divisões de receita, os principais lançamentos e as mudanças de canal que são difíceis de rastrear de forma consistente em fontes gratuitas. Essas fontes documentais são ilustrativas, e outras referências públicas também foram utilizadas para coletar, validar e esclarecer os pontos de dados que embasam o modelo final.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se na verificação cruzada de preços, momentum de remessas e mudanças de mix entre dispositivos para uso doméstico e sistemas de grau profissional. Conversamos com executivos de marcas de dispositivos, distribuidores regionais, compradores de clínicas de dermatologia e estética e varejistas especializados, e utilizamos essas informações para preencher lacunas que a pesquisa documental não conseguia responder com clareza (especialmente em relação a descontos e cadência de atualização de produtos). Por se tratar de um mercado global, garantimos que as perspectivas fossem capturadas nos principais centros de demanda, para que as premissas regionais não fossem generalizadas em excesso.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | Diretores executivos (CXOs): 12% | APAC: 42% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 34% | EMEA: 37% |
| Participantes menores: 16% | Gerentes: 54% | Américas: 21% |
Dimensionamento de Mercado e Previsão
O dimensionamento utilizou uma abordagem de cima para baixo e de baixo para cima, em que a visão de cima para baixo foi construída reconstruindo o conjunto de demanda endereçável para dispositivos de remoção de pelos e, em seguida, aplicando o comportamento de adoção e substituição por região. O modelo parte da base instalada e do conjunto de novos compradores de dispositivos de higiene pessoal para uso doméstico, sendo complementado pela demanda do canal profissional vinculada à renovação de equipamentos de clínicas e às premissas de utilização.
Os principais insumos que moldaram os totais incluíram os preços médios de venda por tecnologia (depiladora elétrica vs. LPI vs. laser), a intensidade de descontos por canal, o ciclo de substituição por tipo de dispositivo, a participação de compras domésticas versus profissionais e o ritmo de atualizações tecnológicas que desencadeiam a recompra. Onde uma leitura direta de volume era fraca, utilizamos proxies estruturados, como a amplitude do sortimento de varejistas, as tendências de importação para categorias de dispositivos relevantes e o momento dos principais lançamentos de produtos para ajustar a curva de demanda.
Para a previsão, foi aplicada uma análise de cenários em torno do crescimento da adoção e da normalização de preços, e o caminho final foi verificado em relação às expectativas de especialistas sobre o que é realisticamente alcançável em cada região nos próximos anos. Aproximações seletivas de baixo para cima também foram realizadas, principalmente consolidando receitas de marcas amostradas e verificações de canal, o que ajudou a corrigir mudanças de mix que uma visão puramente macroeconômica pode deixar passar.
Ciclo de Validação e Atualização de Dados
Antes de finalizar os números, os resultados foram comparados com sinais independentes, como divulgações financeiras públicas, tendências de preços visíveis nos principais canais e a direção dos fluxos comerciais onde relevante. Os valores discrepantes foram investigados por meio de verificações de variância por região e tipo de dispositivo, e as premissas foram revisadas quando as lacunas não podiam ser explicadas por diferenças conhecidas no mix de produtos.
Segue-se uma revisão analítica em múltiplas etapas, em que os cálculos, a lógica de unidades e as conversões de moeda são verificados novamente antes da aprovação final. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes recalls de produtos, mudanças regulatórias significativas ou alterações expressivas nos preços. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada, em vez de uma execução de modelo mais antiga.
Dimensionamento do Mercado de Dispositivos de Remoção de Pelos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para dispositivos de remoção de pelos frequentemente não coincidem porque as escolhas de escopo subjacentes não são consistentes, e as premissas de preços podem variar significativamente os resultados. As diferenças geralmente decorrem de os valores misturarem dispositivos com consumíveis, de como os equipamentos de clínicas profissionais são contabilizados e de os valores reportados estarem em preços de venda do fabricante ou em preços ao consumidor final.
A principal lacuna vem da mistura de hardware de dispositivos com produtos e serviços de remoção de pelos, enquanto a Mordor Intelligence contabiliza apenas a receita de dispositivos (incluindo depiladoras elétricas e dispositivos baseados em energia) e mantém a base de preços consistente validando as faixas típicas de preço médio de venda por meio de verificações de canal e informações de entrevistas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,35 bilhões de USD (2025) | |
| Publicação Especializada A | 1,46 bilhões de USD (2025) | Esta estimativa é tipicamente apresentada como um título amplo do setor e pode incluir uma definição mais abrangente de dispositivos, com menos clareza sobre se os valores refletem o preço médio de mercado após descontos ou o preço no nível do fabricante. |
| Publicadora do Setor B | 2,27 bilhões de USD (2025) | O valor mais elevado está alinhado com uma cesta mais ampla que frequentemente incorpora dispositivos adjacentes de remoção de pelos por luz ou categorias sobrepostas, e também pode assumir preços médios de venda mais altos com base em amostragem limitada de canais. |
No geral, a dispersão é explicada pelo que é contabilizado como uma venda de dispositivo e como a base de preços é tratada entre regiões e canais. Ao vincular o modelo a insumos reproduzíveis, como mix de tecnologia, comportamento de substituição e faixas de preço observadas, o número resultante permanece rastreável e mais fácil de reconciliar quando surgem novas evidências.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Dispositivos de Remoção de Pelos?
Espera-se que o mercado atinja USD 1,48 bilhão em 2026 e tem projeção de alcançar USD 2,36 bilhões até 2031, avançando a um CAGR de 9,75% ao longo do período de previsão.
Por que as plataformas de Luz Pulsada Intensa estão ganhando adoção em relação aos lasers?
Os dispositivos de Luz Pulsada Intensa tratam uma gama mais ampla de cores de cabelo e tipos de pele e custam significativamente menos.
Qual região adicionará mais receita incremental até 2031?
Espera-se que a Ásia-Pacífico cresça a um CAGR de 10,98% até 2031, liderada pelas rápidas aprovações de dispositivos da China e pelas marcas domésticas de preço mais baixo que superam significativamente as ofertas ocidentais.
Como a personalização por IA está ajudando a alcançar tons de pele mais escuros?
Sensores de tom de pele em tempo real e modulação adaptativa de energia, como o Philips SenseIQ, calibram automaticamente a fluência para usuários com fototipos de Fitzpatrick IV–VI, reduzindo significativamente os eventos adversos.
Qual região tem a maior participação no Mercado de Dispositivos de Remoção de Pelos?
Em 2025, a América do Norte detém a maior participação de mercado no Mercado de Dispositivos de Remoção de Pelos.
Por que os compradores para uso doméstico estão crescendo mais rapidamente do que os pacientes de clínicas?
O comércio eletrônico agora impulsiona a maioria das vendas domésticas, com dispositivos habilitados por Bluetooth com preços entre USD 200 e USD 600 oferecendo um ponto de entrada mais baixo do que os protocolos profissionais que excedem USD 3.000.
Página atualizada pela última vez em:



