
Zahnpasta-Marktgröße und Marktanteil
Zahnpasta-Marktanalyse von Mordor Intelligence
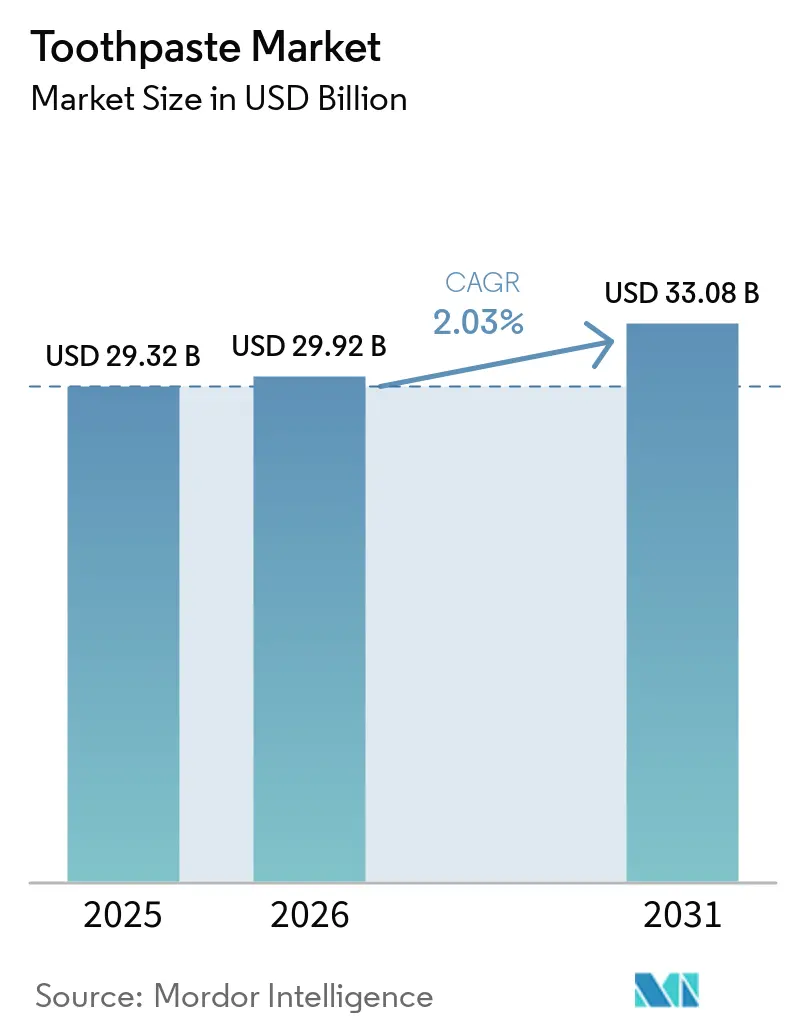
Die Zahnpasta-Marktgröße wurde im Jahr 2026 auf 29,92 Milliarden USD geschätzt und soll von 30,53 Milliarden USD im Jahr 2027 auf 33,91 Milliarden USD bis 2032 wachsen, bei einem CAGR von 2,12 % während des Prognosezeitraums (2027–2032).
Das Wachstum hängt davon ab, spezifische Mundpflegebedürfnisse in erschwingliche tägliche Käufe umzuwandeln, wobei Empfindlichkeitslindernde Produkte und Kräuterpräferenzen unterschiedliche Produktversprechen in Indien unterstützen. Marken können durch gezielte funktionale Aussagen und zugängliche Angebote reagieren, während die Überprüfung von Inhaltsstoffen die Nachfrage auf alternative Formulierungen lenken kann. Der Kosten- und Verpackungsmaterialdruck macht die Fertigungseffizienz bedeutsam, da Lieferanten differenzierte Pflege gegen die Kosten der Bedienung preissensibler Käufer abwägen. Seit dem 12. August 2026 gilt die EU-Verordnung über Verpackungen und Verpackungsabfälle für Verpackungen, die auf dem EU-Markt in Verkehr gebracht werden, und der Leitfaden der Kommission vom Juni 2026 legt die Recyclingfähigkeitsanforderung so aus, dass sie alle Verpackungen ab diesem Datum abdeckt, was den weiteren Regalzugang an die Recyclingfähigkeit der fertigen Zahnpastaverpackung knüpft.
Wichtigste Erkenntnisse des Berichts
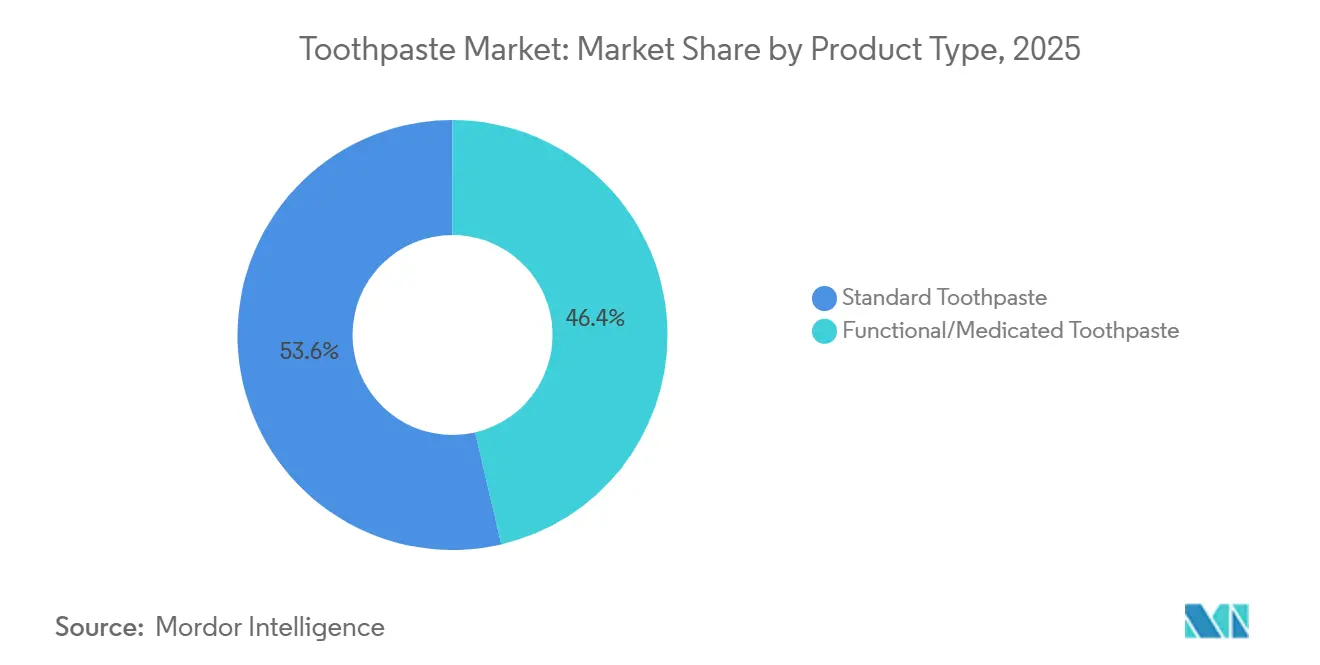
- Nach Produkttyp hielt Standard-Zahnpasta im Jahr 2026 einen Zahnpasta-Marktanteil von 53,39 %, während funktionelle/medizinische Zahnpasta mit einem CAGR von 2,68 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
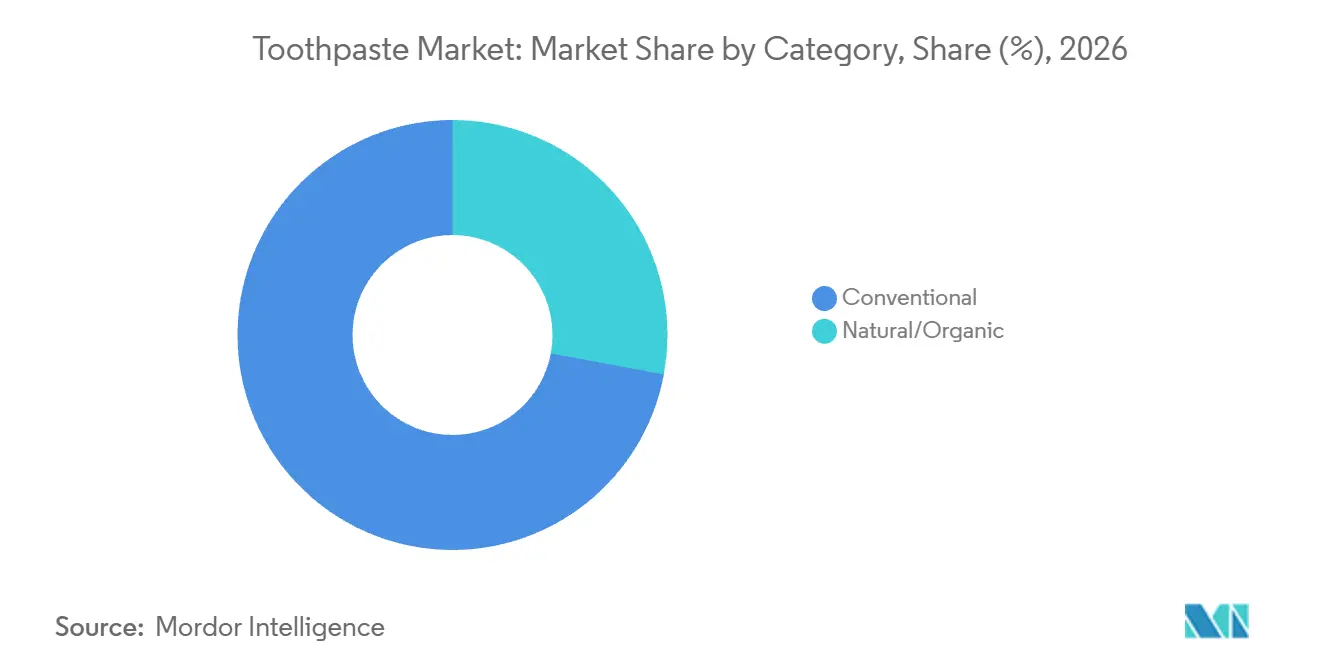
- Innerhalb der Kategorieaufschlüsselung entfiel auf konventionelle Zahnpasta im Jahr 2026 ein Anteil von 72,06 % an der Zahnpasta-Marktgröße, und natürliche/biologische Zahnpasta soll mit einem CAGR von 3,05 % im Zeitraum 2027–2032 am schnellsten wachsen.
- Nach Endverbraucher repräsentierten Erwachsene im Jahr 2026 82,54 % der Zahnpasta-Ausgaben, wobei Kinderzahnpasta mit einem CAGR von 3,42 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
- Unter den Vertriebskanälen führten Supermärkte/Hypermärkte mit 30,59 % der Zahnpasta-Ausgaben im Jahr 2026, während Online-Einzelhandelsgeschäfte mit einem CAGR von 3,88 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
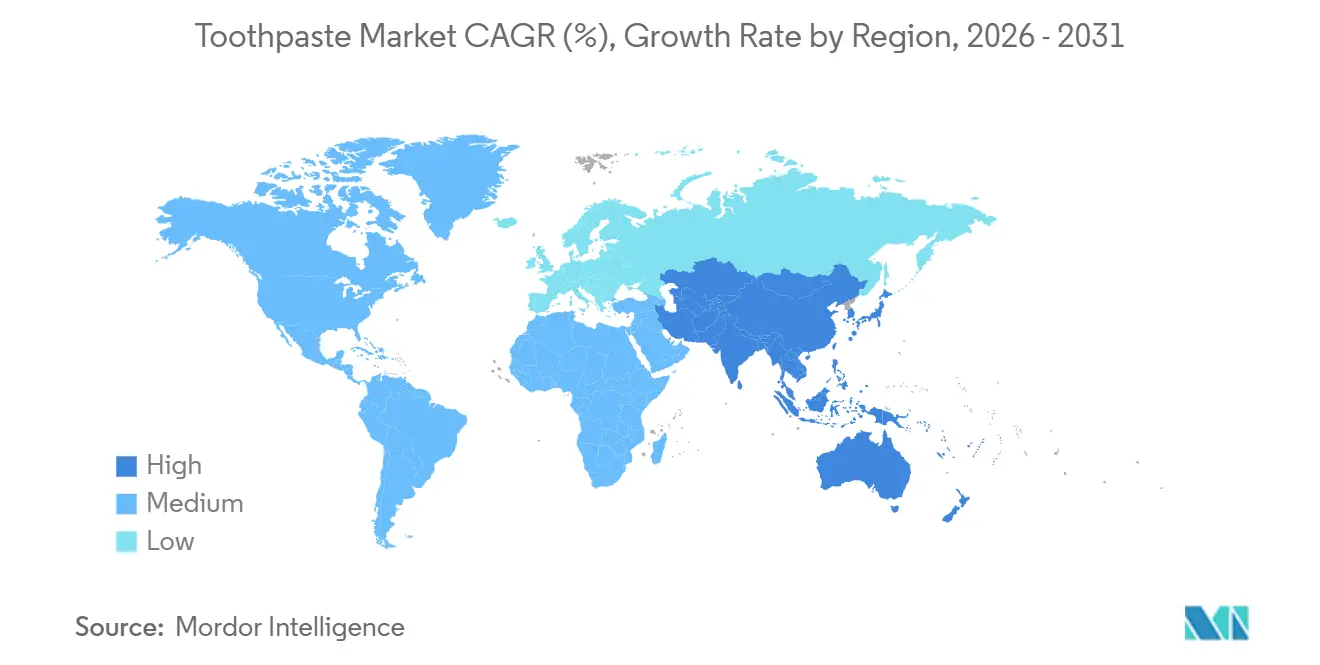
- Geografisch hielt Asien-Pazifik im Jahr 2026 einen Anteil von 33,83 % an den Zahnpasta-Ausgaben und soll mit einem CAGR von 4,23 % im Zeitraum 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wandel der Verbraucherpräferenz hin zu kräuter- und naturstoffbasierten Formulierungen | +0.8% | Indien | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Zahnpasta für empfindliche Zähne | +1% | Indien | Kurzfristig (≤ 2 Jahre) |
| Verbesserte Marketing- und Werbestrategien der Marken | +0.6% | Uttar Pradesh, Bihar, Assam, Kerala, Haryana, Maharashtra | Mittelfristig (2–4 Jahre) |
| Produktinnovation mit Schwerpunkt auf Inhaltsstoffen und Funktionalität | +0.7% | Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Staatliche Initiativen zur Förderung des Bewusstseins für Mundhygiene | +0.3% | China und Neuseeland | Langfristig (≥ 4 Jahre) |
| Hindernisse bei der Mundgesundheit, die die Marktexpansion beeinträchtigen | +0.2% | Tansania | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wandel der Verbraucherpräferenz hin zu kräuter- und naturstoffbasierten Formulierungen
Die Kräuterpositionierung bietet Zahnpasta-Lieferanten eine Möglichkeit, eine unverwechselbare Zutatenidentität mit einer etablierten kommerziellen Basis zu verbinden. In Indien meldete Dabur im Quartal bis zum 30. Juni 2026 eine Stärkung der Präferenzen für pflanzliche und natürliche Mundpflege, wobei das Wachstum des Kräutersegments das Wachstum des Nicht-Kräutersegments um 550 Basispunkte übertraf. Dabur platzierte Dabur Red Paste auch in seiner Jahresmarkenbandbreite für das Geschäftsjahr 2025–26 von 10 Milliarden bis 15 Milliarden INR (113 Millionen bis 170 Millionen USD). Da die 550-Basispunkte-Zahl eine Wachstumslücke und kein Umsatzniveau darstellt, zeigt der Segmentvergleich die Richtung, während die Red-Paste-Markenbandbreite den bestehenden Maßstab verdeutlicht.
Wachsende Nachfrage nach Zahnpasta für empfindliche Zähne
Erschwinglicher Zugang kann Empfindlichkeitslindernde Produkte zu einer breiteren Quelle der Zahnpasta-Nachfrage machen, ohne dass jeder Käufer eine Premium-Packung erwerben muss. Haleon gab an, dass erschwingliche Sensodyne-Angebote in Indien im ersten Halbjahr 2026 ein zweistelliges Wachstum unterstützt haben. Mehr als 40 % der in Indien im ersten Halbjahr 2026 verkauften Sensodyne-Tuben stammten aus erschwinglichen Angeboten.
Verbesserte Marketing- und Werbestrategien der Marken
Markeninvestitionen können die Nachfrage durch Produktkommunikation und die Vermittlung von Wissen über das Zähneputzen entwickeln. Colgate-Palmolive (India) Limited erhöhte die Werbeausgaben des Unternehmens im Quartal bis zum 31. März 2026 um 10 % im Jahresvergleich, mit Schwerpunkt auf Premiumisierung und Konsum.[1] Das Programm Bright Smiles, Bright Futures erreichte im Geschäftsjahr 2025–26 11 Millionen Kinder in 35.000 Schulen in ganz Indien. Die schulbasierte Reichweite stellt Bildung neben bezahlter Werbung als konkreten Weg dar, um Mundpflege vertraut zu machen. Das trennt die Aufgabe, etablierte Nutzer zum Upgrade zu bewegen, von der längerfristigen Aufgabe, Kinder an präventive Routinen heranzuführen. Bildung kann zukünftige Beteiligung aufbauen, aber ihr kommerzieller Wert hängt von fortgesetztem Zähneputzen ab und nicht allein von der Anzahl der kontaktierten Kinder.
Produktinnovation mit Schwerpunkt auf Inhaltsstoffen und Funktionalität
Schnellere Empfindlichkeitslindernde Wirkung kann der Zutatteninnovation einen klaren kommerziellen Zweck innerhalb eines alltäglichen Zahnpastaformats verleihen. Matrix Brands brachte Ozen für Dentinhypersensitivität am 8. Juni 2026 im Vereinigten Königreich auf den Markt und markierte damit die erste kommerzielle Zahnpastaanwendung der Technologie von Svenska Aerogel. Der Technologielieferant berichtete von vergleichenden Tests, die eine mehr als 40-mal schnellere Linderung als bei führenden Konkurrenzprodukten zeigten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Abhängigkeit von traditionellen Zahnreinigungspraktiken | -0.5% | Nilgiris-Distrikt, Tamil Nadu | Langfristig (≥ 4 Jahre) |
| Wachsende Bedenken hinsichtlich chemischer Inhaltsstoffe in Produkten | -0.4% | Dänemark | Kurzfristig (≤ 2 Jahre) |
| Instabilität bei den Rohstoffpreisen | -0.3% | Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von Fälschungen auf dem Markt | -0.2% | Bundesstaat Kaduna | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Abhängigkeit von traditionellen Zahnreinigungspraktiken
Die anhaltende Abhängigkeit von Holzkohle oder Zahnpulver kann die Zahnpasta-Nachfrage einschränken, wenn diese Materialien die Reinigungserwartungen eines Haushalts bereits erfüllen. Die Entscheidung des Käufers besteht darin, ob eine hergestellte Paste genug Putznutzen bietet, um einen separaten wiederkehrenden Kauf zu rechtfertigen. Eine günstige Packung senkt diese erste Hemmschwelle, entfernt aber das Substitut nicht aus der Reinigungsroutine. Die Erklärung eines spezifischen pastenbasierten Nutzens kann helfen, das Produkt einzuführen, obwohl Bewusstsein allein keine Wiederholungsnutzung etablieren kann. Lieferanten stehen daher vor Konversionsausgaben, bevor sie auf Nachschubverkäufe von Haushalten zählen können, die ihr gewohntes Reinigungsmittel beibehalten.
Wachsende Bedenken hinsichtlich chemischer Inhaltsstoffe in Produkten
Bedenken hinsichtlich Inhaltsstoffen können fluoridhaltige Zahnpasta einschränken, auch wenn Verbraucher weiterhin eine andere Formulierung kaufen. Eine niederländische Zahnärztliche Überprüfung aus dem Jahr 2025 berichtete, dass Erwachsene häufig fluoridfreie Zahnpasta wählen, weil sie Fluorid für schädlich oder unnötig halten, natürliche Produkte bevorzugen oder künstliche Zusatzstoffe meiden.[2] Eine Scoping-Überprüfung aus dem Jahr 2026 beschrieb Familien, die fluoridfreie Alternativen einsetzen und gleichzeitig die Mundgesundheitsprävention fortsetzen. Dieses Muster macht die Akzeptanz von Inhaltsstoffen zu einer Wettbewerbsbarriere für die betroffene Formulierung innerhalb des fortgesetzten Zahnpastakonsums. Klare Erklärungen zu Inhaltsstoffen können Käufern helfen, den beabsichtigten Produktnutzen von einem wahrgenommenen Risiko zu unterscheiden. Wo Einwände bestehen bleiben, sehen sich Hersteller einer engeren Nachfrage nach fluoridhaltigen Angeboten und zusätzlichem Aufwand gegenüber, um Verbraucher zu halten, deren Mundpflegeroutinen eine Alternative aufnehmen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Routinereinigung verankert die Nachfrage, während spezialisierte Pflege expandiertStandard-Zahnpasta entfiel im Jahr 2026 auf einen Anteil von 53,39 % an der Zahnpasta-Marktgröße. Im zweiten Quartal 2026 gab Colgate-Palmolive Company an, dass seine Zahnpasten Maximum Cavity Protection und Triple Action in Mexiko gut abschnitten. Der alltägliche Kariesschutz gibt einer Standard-Zahnpasta eine definierte Anwendung, ohne den Käufer aufzufordern, ein separates Empfindlichkeits- oder kosmetisches Problem zu identifizieren. Die Verkaufsaufgabe des Lieferanten besteht darin, diesen Routinenutzen beim Nachkauf erkennbar zu machen, anstatt bei jeder Tube eine neue zustandsspezifische Entscheidung zu erfordern.
Funktionelle/medizinische Zahnpasta soll das am schnellsten wachsende Segment sein, mit einem CAGR von 2,68 % im Zeitraum 2027–2032. Haleons Überprüfung der Mundgesundheit berichtete im ersten Halbjahr 2026 von zweistelligem Wachstum für seine Marke Sensodyne, unterstützt durch die Sensodyne-Clinical-Plattform. Haleon gab auch an, dass Clinical White Penetrationsgewinne erzielte, indem es ein jüngeres Publikum in die Sensodyne-Marke einführte. Diese Kombination gibt gezielter Pflege einen Weg sowohl durch ein definiertes Empfindlichkeitsbedürfnis als auch durch ein breiteres Publikum für die Marke. Die kommerzielle Implikation besteht darin, das funktionale Versprechen auf zusätzliche Käufer auszuweiten, anstatt sich nur auf eine intensivere Nachfrage bestehender Nutzer zu verlassen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kategorie:
Konventionelle Größenordnung trifft auf zutatenbezogene DifferenzierungKonventionelle Zahnpasta repräsentierte im Jahr 2026 einen Zahnpasta-Marktanteil von 72,06 %. Bei einer konventionellen Fluoridzahnpasta, die zur Kariesprävention gewählt wird, konzentriert sich die Formulierungsentscheidung darauf, diese Putzfunktion zu einem Wiederholungskaufpreis bereitzustellen. Der Hersteller muss die aktive Formulierung mit Geschmacks- und Dosiereigenschaften in Einklang bringen, die für den täglichen Gebrauch geeignet sind. Dies macht die Beibehaltung des Kariesschutz-Versprechens zur zentralen Einschränkung bei einer Formulierungsänderung, selbst wenn die Positionierung nach Zutatenherkünften eine andere Möglichkeit zur Produktdifferenzierung bietet.
Natürliche/biologische Zahnpasta soll das am schnellsten wachsende Segment sein, mit einem CAGR von 3,05 % im Zeitraum 2027–2032. Im Quartal bis zum 30. Juni 2026 verzeichnete Daburs indisches Mundpflegeportfolio ein nahezu zweistelliges Wachstum, angeführt von seiner Red-Produktlinie, Meswak und der Dabur-Herbal-Reihe. Dieses Ergebnis stellt zutatenbezogene Kräutermarken an die Spitze von Daburs indischem Mundpflegewachstum, was der natürlichen/biologischen Kategorie ein konkretes Lieferantenbeispiel hinter ihrer schnelleren Prognose gibt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher:
Erwachsenenwert unterstützt gezielte Expansion bei KindernErwachsene waren das größte Segment und machten im Jahr 2026 82,54 % der Zahnpasta-Ausgaben aus. Im Jahr 2025 brachte Lion in Japan Dent Health Medicated Toothpaste DX Premium auf den Markt, sein höchstpreisiges Produkt für selbstpflegeorientierte Verbraucher, und meldete starke Verkäufe. Dieses Beispiel zeigt einen kommerziellen Weg, der auf einem spezifischen Selbstpflegeversprechen innerhalb der erwachsenenorientierten Chance basiert, anstatt allein auf eine Zunahme des routinemäßigen Zähneputzens zu setzen. Der Wert wird um ein klar identifiziertes Pflegebedürfnis herum aufgebaut, sodass ein höherer Preis einem verständlichen Produktversprechen entsprechen muss.
Kinderzahnpasta soll das am schnellsten wachsende Segment sein, mit einem CAGR von 3,42 % im Zeitraum 2027–2032. Bis September 2025 hatten die britische Regierung und Colgate-Palmolive mehr als 2 Millionen kostenlose Zahnbürsten und Zahnpastatuben an Kinder in den am stärksten benachteiligten Gebieten Englands geliefert. Ein lieferantenunterstütztes Liefermodell kann Zahnpasta in eine strukturierte Putzroutine einbetten und einen Adoptionspfad schaffen, dessen erster Schritt keinen separaten Einzelhandelskauf erfordert. Die Einführung wird zu einer Einzelhandelswachstumschance, wenn Familien sich dafür entscheiden, eine Kinderzahnpasta weiter zu verwenden, und die Nachfrage über die durch das Programm gelieferten kostenlosen Produkte hinaus ausgedehnt wird.
Nach Vertriebskanal:
Filialnetze verankern die Reichweite, während digitale Wege expandierenSupermärkte/Hypermärkte waren das größte Segment und machten im Jahr 2026 30,59 % der Zahnpasta-Ausgaben aus. Walmart betrieb zum 31. Juli 2026 3.569 US-amerikanische Supercenter. Walmart bot laut Hello Products im Januar 2026 hello whipped fluoride toothpaste online und im Geschäft an. Ein solches Filialnetz kann Zahnpastamarken wiederholte Möglichkeiten bieten, bei gewöhnlichen Einkaufstouren präsent zu sein, was die geografische Reichweite zum Kernversprechen des Kanals macht. Die Größe des Filialnetzes macht den Einzelhändlerzugang zu einer praktischen Wettbewerbsbarriere für eine Zahnpastamarke, die eine nationale physische Distribution anstrebt, selbst wenn ihre Formulierung kommerziell bereit ist.
Online-Einzelhandelsgeschäfte sollen das am schnellsten wachsende Segment sein, mit einem CAGR von 3,88 % im Zeitraum 2027–2032. Colgate-Palmolive (India) Limited meldete im Jahr bis zum 31. März 2026 ein starkes zweistelliges Wachstum der E-Commerce-Nettoumsätze des Unternehmens. Im Jahr 2025 belegte Shenzhen Xiaokuo Technology den ersten Platz unter den Mundpflegeproduktegruppen im chinesischen Online-Zahnpastamarkt nach Einzelhandelsumsatzwert mit einem Anteil von 9,2 %. Diese Online-Position macht die digitale Expansion zu einer Wettbewerbsaufgabe für den Zahnpastahersteller selbst und nicht nur zu einer Wahl der Einzelhandelsplattform.
Geografische Analyse
Zahnpasta-Markt Asien-Pazifik
Asien-Pazifik entfiel im Jahr 2026 auf einen Anteil von 33,83 % an der Zahnpasta-Marktgröße und soll die am schnellsten wachsende Region sein, mit einem CAGR von 4,23 % im Zeitraum 2027–2032. In Indien meldete Colgate-Palmolive (India) Limited für das Quartal bis zum 30. Juni 2026 ein hohes einstelliges Zahnpasta-Volumenwachstum, angeführt von Premium-Angeboten neben dem Wachstum seines Kernportfolios. Auf Basis seiner neu gefassten geografischen Berichterstattung verzeichnete das kombinierte Segment Asien-Pazifik Oral-, Körperpflege- und Haushaltspflege von Colgate-Palmolive im zweiten Quartal 2026 Nettoumsätze von 782 Millionen USD, verglichen mit 746 Millionen USD im zweiten Quartal 2025. Das indische Ergebnis unterstützt Kern- und Premium-Angebote. Das neuseeländische Gesundheitsministerium berichtete, dass seine Initiative Zahnbürste-Zahnpasta seit Dezember 2021 mehr als 3 Millionen kostenlose Zahnbürsten- und Fluoridzahnpastaprodukte an Anbieter verteilt hat, die Kinder im Vorschulalter betreuen.
In Nordamerika markierte Guatemalas Rücknahmeregister vom März 2026 den Rückruf von Colgate Total Clean Mint als laufend und verknüpfte gemeldete unerwünschte Ereignisse hauptsächlich mit dem Aromatisierungsgrad. Im Jahr 2025 verzichteten 18 % der US-amerikanischen Erwachsenen aufgrund von Kosten auf Zahnpflege, die am häufigsten ausgelassene Pflegeform in der Mehrfachantwort-Umfrage der Federal Reserve. Ein erschwingliches Zahnpasta-Angebot für den täglichen Gebrauch kann auf diesen Kontext der Erschwinglichkeit von Zahnpflege reagieren, indem es präventives Zähneputzen erreichbar hält. Innerhalb Europas berichtete die Europäische Behörde für Lebensmittelsicherheit im Jahr 2025, dass etwa 90 % der in der EU verkauften Zahnpasten Fluorid enthalten, und ihre Expositionsbewertung berücksichtigte die Einnahme von fluoridhaltigen Mundpflegeprodukten anstatt der korrekten ausschließlichen Oberflächenanwendung. Anweisungen zum Schlucken betreffen daher die meisten EU-Zahnpasten, während das Update des dänischen Verbraucherrats zur Inhaltsstofftestung aus dem Jahr 2026 einen separaten Bedarf hervorhebt, Formulierungen interessierten Nutzern zu erklären.
In Südamerika zeigt Brasilien, wie ein Toleranzproblem bei Zinnfluorid-Zahnpasta Hersteller durch Kennzeichnungshinweise erreichen kann. Am 28. März 2025 riet Brasiliens Anvisa Verbrauchern, die Verwendung von Zinnfluorid-Zahnpasta bei Auftreten von Reizungen einzustellen, und forderte Hersteller auf, mögliche Reaktionen zu kennzeichnen. In Uruguay ordnete das Ministerium für öffentliche Gesundheit am 23. Juli 2025 eine präventive 180-tägige Aussetzung des Verkaufs und Vertriebs von Colgate Total Clean Mint an und forderte den Produktinhaber auf, es sofort national zurückzuziehen. Im Nahen Osten und Afrika berichtete die Weltgesundheitsorganisation im Jahr 2025, dass Mauritius die Zahnpastasteuer abgeschafft hatte, um den Zugang zu Fluoridzahnpasta zur Kariesprävention zu verbessern. Die brasilianischen Kennzeichnungshinweise und Uruguays Aussetzungsanordnung betreffen Produktverträglichkeit und Verfügbarkeit, während Mauritius die Steuerpolitik zur Verbesserung des Zugangs einsetzte.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich bewertet ausgewählte Rechtsordnungen aus der Perspektive eines Zahnpastaherstellers, der Markteintritts- und laufende Produktkonformitätsarbeiten vorbereitet. China verlangt von ausländischen Einreichungseinheiten, eine in China ansässige verantwortliche juristische Person zu benennen, während Brasilien die Benachrichtigung für qualifizierende Produkte dem verantwortlichen brasilianischen Unternehmen zuweist. Diese lokalen Rechenschaftsmodelle machen die Wahl des Betriebspartners zu einem Teil der Compliance-Vorbereitung, neben Formulierungs- und Kennzeichnungsentscheidungen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Nigeria |
|---|---|---|---|---|---|
| Primäre Behörde | Food and Drug Administration | Zuständige Behörden der Bundesländer | Nationale Medizinprodukteverwaltung (NMPA) und Arzneimittelregulatoren auf Kreis- oder höherer Ebene | Anvisa | NAFDAC |
| Wesentliche Instrumente oder Ausrichtung | 21 CFR 355.10 Bedingungen für kariesvorbeugende Wirkstoffe und Darreichungsformen | EU-Kosmetikrahmen; Verpackungsgestaltungsgesetze fällig ab 1. Januar 2028 | SAMR-Dekret Nr. 71, in Kraft ab 1. Dezember 2023; Produkteinreichung | RDC 907/2024 und RDC 814/2023 bedingte Zulassungs- und Benachrichtigungswege | Marktüberwachung speziell für Zahnpasta |
| Kommerzielle Wirkung | OTC-kariesvorbeugende Natriumfluorid-Gel- oder Pastenzahnpasten müssen den angegebenen Wirk- und verfügbaren Fluoridbedingungen entsprechen | Zahnpasta mit 0,1 %–0,15 % Fluorid erfordert eine Kennzeichnung für die Verwendung durch Kinder, sofern sie nicht als kontraindiziert für Kinder gekennzeichnet ist | Inländische Einreichung bei Provinzregulatoren vor der Vermarktung; importierte Einreichung bei der NMPA vor der Einfuhr; ausländische Einreicher benennen eine in China ansässige verantwortliche juristische Person | Produkte außerhalb der Genehmigungslisten von Artikel 34 der RDC 907/2024 und RDC 814/2023 erfordern eine Benachrichtigung durch das verantwortliche brasilianische Unternehmen | Vertriebsüberwachung im gemeldeten Fall von mutmaßlichen Fälschungen in Lagos |
| Aktuelle politische Attraktivität | Mittel | Hoch | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die US-amerikanischen OTC-Bedingungen für kariesvorbeugende Wirkstoffe und Chinas Vorverkaufseinreichung mit inländischer Rechenschaftspflicht unterstützen mittlere Bewertungen und Kontinuität, wobei die Datenanforderung der FDA vom Juli 2026 für tierversuchsfreie Daten ein mögliches zusätzliches Verfahren für Fluoridzahnpasten anstrebt, anstatt bestehende Pflichten zu ändern. Brasiliens mittlere Bewertung und keine Änderung balancieren die bedingte Benachrichtigung gegen die Verantwortung des lokalen Unternehmens, wobei der Übergang der Kosmetikeinreichungsgruppe, der am 7. April 2025 wirksam wurde, dem Prognosezeitraum vorausgeht. Deutschlands hohe Bewertung begünstigt seinen Kosmetik-Vorabbenachrichtigungsweg und die definierte bedingte Fluoridbeschriftung, aber EU-Verpackungen müssen die Klassen A, B oder C ab dem späteren Zeitpunkt des 1. Januar 2030 oder 24 Monate nach Inkrafttreten der delegierten Rechtsakte erfüllen, vorbehaltlich der Ausnahmen nach Artikel 6 Absatz 10, was die Verschärfung unterstützt. Nigerias mittlere Bewertung und keine Änderung spiegeln die Registrierung vor dem Verkauf für als importierte Kosmetika behandelte Zahnpasta und eine Leitlinienüberprüfung vom 12. Dezember 2026 wider, die eine Überprüfung und keine geänderten Pflichten vorsieht, während die mutmaßliche Fälschungswarnung aus Lagos vom August 2026 die Überwachung veranschaulicht.
Wertschöpfungskettenstufen
Der Vergleich verfolgt die Zutaten- und Verpackungsversorgung in die Marken-Zahnpastaproduktion und den Verkauf und zeigt, wo Lieferanten Einnahmen erzielen und wo betriebliche Einschränkungen entstehen. Solvay liefert gefällte Kieselsäure für Zahnpastaformulierungen und veranschaulicht die spezialisierten Eingabefähigkeiten, die Herstellern zur Verfügung stehen. Zutaten- und Verpackungsströme konvergieren in der Fertigproduktherstellung, sodass die Widerstandsfähigkeit davon abhängt, beide Ströme zu qualifizieren, bevor eine Formulierung skaliert wird.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Hauptakteure | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Zahnpasta-Zutatenversorgung | Kieselsäurelieferanten wie Solvay | Zutatenverkäufe | Abstimmung der Reinigungs- und Abrasivitätsanforderungen auf die beabsichtigte Formulierung | Qualifizierung von Qualitäten entsprechend dem beabsichtigten Verwendungszweck der Formulierung |
| Tuben- und Verschlussproduktion | Mundpflegeverpackungslieferanten wie Pact Group und Amcor | Verpackungsverkäufe | Koordinierung von Tuben- und Verschlussspezifikationen über Packungsformate hinweg | Validierung von Verpackungskombinationen vor Produktionsverpflichtungen |
| Marken-Zahnpastaherstellung und -verkauf | Zahnpastahersteller und Markeninhaber wie Colgate-Palmolive Company und Lion Corporation | Fertigproduktverkäufe | Exposition gegenüber Kostensteigerungen bei Roh- und Verpackungsmaterialien | Anstreben von Produktionskosteneinsparungen unter Beibehaltung der Produktspezifikationen |
| Quelle: Mordor Intelligence | ||||
Im Jahr 2025 verursachten Roh- und Verpackungskosten einen Bruttomargen-Gegenwind von 420 Basispunkten für das weltweite Geschäft von Colgate-Palmolive, der teilweise durch 260 Basispunkte an Einsparungen zur Wachstumsfinanzierung ausgeglichen wurde.[3] Diese Kombination macht die Produktionseffizienz bedeutsam, selbst wenn das Produktversprechen differenziert ist. Vorgelagerte Qualifizierung und Fertigungseinsparungen adressieren unterschiedliche Schwachstellen, sodass Resilienz sowohl technische Eignung als auch Kontrolle der Konversionsökonomie erfordert.
Wettbewerbslandschaft
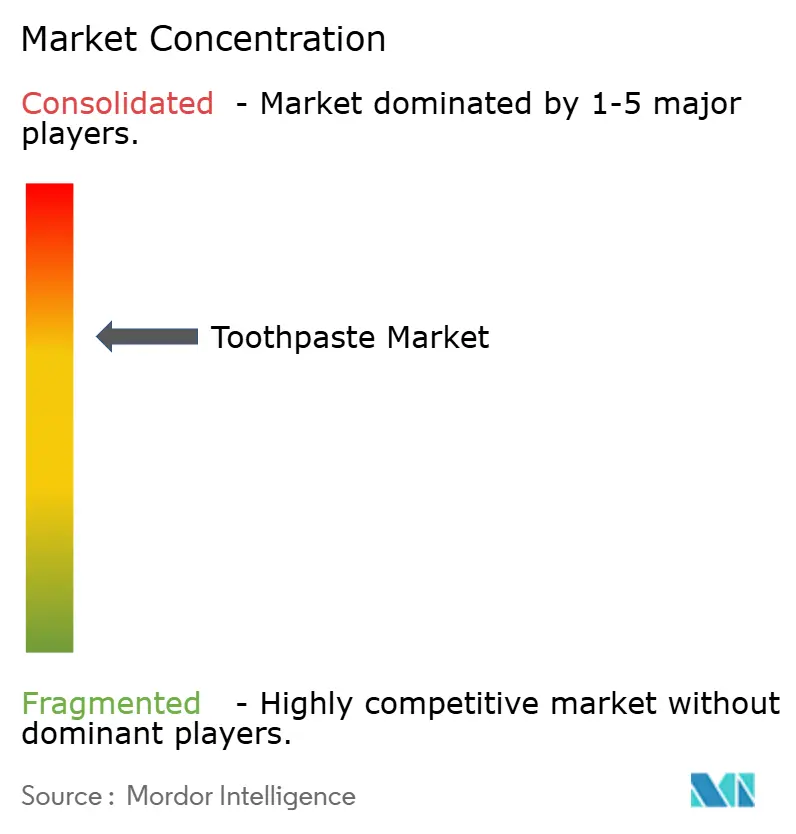
Der Wettbewerb konzentriert sich auf große markeninhabende Gruppen, wobei die Differenzierung mehrere Zahnpastamarken und geografisch fokussierte Sortimente umfasst. The Procter & Gamble Company konkurriert in den Vereinigten Staaten mit Crest-Zahnpasta, während Unilever PLC ein Mundpflegegeschäft betreibt. Colgate-Palmolive Company verkauft Marken wie Colgate und elmex, Haleon PLC besitzt Sensodyne, und Lion Corporation bietet Zahnpasta in Japan an. Colgate-Palmolive meldete einen Anstieg seines globalen Zahnpasta-Wertanteils um 20 Basispunkte im bisherigen Jahresverlauf bis Juni 2026.
Die Betriebsergebnisse zeigen, dass die Wachstumsquellen selbst unter großen Gruppen mit etablierten Mundpflegegeschäften unterschiedlich sind. P&G meldete im Geschäftsjahr bis zum 30. Juni 2026 einen mittleren einstelligen Rückgang des organischen Umsatzes im Bereich Mundpflege, angetrieben durch geringeres Volumen, angeführt von Nordamerika und Greater China. Unilever meldete im ersten Halbjahr 2026 ein niedriges einstelliges Wachstum im Bereich Mundpflege, ausgeglichen zwischen Volumen und Preis. P&Gs volumengeführter Rückgang macht den Wiederaufbau der Nachfrage in Nordamerika und Greater China zur direkteren strategischen Aufgabe, während Unilevers ausgewogenes Wachstum die Beibehaltung sowohl der Volumen- als auch der Preisbeiträge erfordert.
Die Wettbewerbsrichtung in den Vereinigten Staaten umfasst eine evidenzbasierte Qualifizierung durch das freiwillige Gütesiegel der American Dental Association. Das freiwillige Gütesiegel der American Dental Association verlangt von Antragstellern, Daten und Veröffentlichungen bei seinem Rat für wissenschaftliche Angelegenheiten zur Sicherheits- und Wirksamkeitsbeurteilung einzureichen. Für Antragsteller von Fluoridzahnpasta befassen sich die Kriterien speziell mit Sicherheit und Wirksamkeit bei der Reduzierung von Karies. Dieser Weg bietet Herausforderern eine Möglichkeit, die Differenzierung um einen bewerteten Zahnnutzen herum zu strukturieren, erfordert jedoch Investitionen in ein Substantiierungspaket. Die Notwendigkeit, zahnpastaspezifische Sicherheits- und Wirksamkeitsnachweise einzureichen, bedeutet, dass die Größe eines etablierten Unternehmens allein das freiwillige Siegel nicht sichern kann.
Marktführer der Zahnpasta-Branche
-
The Procter & Gamble Company
-
Unilever PLC
-
Colgate-Palmolive Company
-
Haleon PLC
-
Lion Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Zahnpasta-Markt Unternehmen in diesem Bericht
- The Procter & Gamble Company
- Unilever PLC
- Colgate-Palmolive Company
- Haleon PLC
- Lion Corporation
- Dabur India Limited
- Church & Dwight Co., Inc.
- Sunstar Group
- Katjes International GmbH & Co. KG
- Yunnan Baiyao Group Co., Ltd.
- Vicco Laboratories Ltd
- Livionex Inc
- Perrigo Company plc
- Himalaya Global Holdings Ltd.
- Kao Corporation
- Amway Corporation (Glister)
- Patanjali Ayurved Limited
- Ludovico Martelli S.p.A. (Marvis)
- The Honest Company, Inc.
- Dr. Bronner's Magic Soaps
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen die sofortige EU-Verpackungskonformität, die Vorbereitung auf spätere Designkriterien und die Ausweitung eines operativen Zahnpasta-Nachfüllkanals in Neuseeland. Der Leitfaden der Europäischen Kommission vom Juni 2026 besagt, dass die Recyclingfähigkeitsanforderung für alle Verpackungen der Verordnung über Verpackungen und Verpackungsabfälle ab dem 12. August 2026 gilt. Dies schafft eine unmittelbare Verpackungsentscheidung für Zahnpastageschäfte, die verpackte Produkte auf dem EU-Markt platzieren, während spätere Kriterien einen separaten Neugestaltungshorizont festlegen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Maßnahme | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| EU-Zahnpastaangebote mit nachweisbarer Verpackungsrecyclingfähigkeit | Operative Recyclingfähigkeitspflicht für alle Verpackungen | Zahnpastamarken, die verpackte Produkte auf dem EU-Markt platzieren | Fertige Zahnpasta in Verpackungen anbieten, deren Recyclingfähigkeit nachgewiesen werden kann | Bewertung der tatsächlichen vollständigen Verpackungskonfiguration | Konforme Zahnpastahersteller und ihre Verpackungspartner |
| Zahnpasta-Neugestaltung für zukünftige EU-Kriterien | Geplanter EU-Übergang zum recyclinggerechten Design | Marken, die ihre nächste verpackte Zahnpastaserie entwickeln | Das nächste Produktdesign an den anwendbaren delegierten Kriterien ausrichten | Abwägung der Dosierfunktion mit den anwendbaren Verpackungsdesignkriterien | Zahnpastamarken, die Produkt- und Verpackungsentwicklung koordinieren können |
| Zahnpasta-Nachfüllvertrieb in Neuseeland | Operative Nachfüllorte und eine Einladung für zusätzliche Händler | Potenzielle Händler, die Zahnpasta-Nachfüllkunden bedienen | Ein Nachfüllangebot über eine Solid-Händlerbeziehung hinzufügen | Aufbau von Wiederholungs-Nachfüllbesuchen an jedem neuen Standort | Solid und teilnehmende neuseeländische Händler |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, den Zahnpasta-Marktzugang durch eine Verpackung zu erhalten, deren Recyclingfähigkeit nachgewiesen werden kann. Das macht Verpackung zu einer Produktentscheidung für Markeninhaber und nicht zu einer isolierten Materialsubstitution. Eine jetzt spezifizierte Verpackung muss die Recyclingfähigkeitsanforderung erfüllen, die der Leitfaden der Kommission ab dem 12. August 2026 anwendet, und für die Designkriterien anpassbar bleiben, die die für den 1. Januar 2028 geplanten delegierten Rechtsakte festlegen sollen.
Neueste Industrielle Entwicklungen in Zahnpasta-Markt
- Oktober 2026: Lion Corporation brachte am 7. Oktober Dent Health Medicated Toothpaste DX Double Anti-Inflammatory in ganz Japan auf den Markt. Das Quasi-Arzneimittel enthält 2 entzündungshemmende Wirkstoffe zur Reduzierung von Zahnfleischentzündungen und zur Vorbeugung von Parodontitis.
- August 2026: NAFDAC meldete am 19. August mutmaßliche gefälschte ORACIRE+ Zahnpasta in Lagos. Es gab an, die Überwachung eingeleitet und Beamte angewiesen zu haben, die Verfügbarkeit und den Vertrieb des Produkts zu untersuchen.
- Juni 2026: Matrix Brands brachte am 8. Juni Ozen-Zahnpasta für Dentinhypersensitivität im Vereinigten Königreich auf den Markt und verwendete dabei das Aerogel-Material von Svenska Aerogel.
Zahnpasta-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Zahnpasta-Markt misst die jährlichen Verbraucherausgaben für fertige Zahnpastaprodukte, die weltweit verkauft werden. Er umfasst Zahnpastaverkäufe über Formulierungstypen, Käuferaltersgruppen und Vertriebskanäle hinweg.
Ausschlüsse aus dem Geltungsbereich: Mundwasser, Zahnbürsten, Zahnseide, professionelle In-Office-Prophylaxepasten, die als Teil von Zahnbehandlungen verwendet werden, und separat verkaufte Zahnpasta-Inhaltsstoffe sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Standard-Zahnpasta
- Funktionelle/medizinische Zahnpasta
- Nach Kategorie
- Konventionell
- Natürlich/Biologisch
- Nach Endverbraucher
- Erwachsene
- Kinder
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-/Lebensmittelgeschäfte
- Apotheken/Drogerien
- Online-Einzelhandelsgeschäfte
- Andere Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Der Erschwinglichkeitsindikator für Fluoridzahnpasta der Weltgesundheitsorganisation und die Richtlinienerklärung der FDI World Dental Federation zu topischem Fluorid helfen bei der Bewertung von Zugang, empfohlener Verwendung und der Rolle von Zahnpasta in der Prävention, während die Kosmetikverordnung der Europäischen Kommission den Produkt- und Kennzeichnungskontext informiert. Unternehmensveröffentlichungen wie die Ergebnisankündigung von Colgate-Palmolive (India) Limited liefern Betriebs- und Kanalkontext.
Ergänzende Analysen können Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien und seriöse Presseberichterstattung nutzen, um Verkaufstrends, Produkteinführungen, Preisgestaltung, Vertrieb und regionale Exposition zu überprüfen. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Strukturierte Interviews und Umfragen würden sich an Zahnpastahersteller und Markeninhaber, Einzelhändler und Distributoren, Dentalproduktspezialisten und Mundgesundheitsfachleute in der Region Asien-Pazifik, EMEA und Amerika richten. Die Befragten würden sekundäre Belege zu Kaufkanälen, Formulierungsmix, Preisgestaltung, Nutzungsmustern und regionaler Nachfrage überprüfen, während ungelöste Lücken gegen unabhängige Quellsignale getestet und selektiv anhand von Einzelhandelspreisen und Verfügbarkeitsprüfungen abgestichprobt würden.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte der obersten Ebene: 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell schätzt die jährlichen Verbraucherausgaben für fertige Zahnpasta nach Land und fasst die Ergebnisse in regionalen und globalen Gesamtwerten zusammen, mit selektiven Bottom-up-Prüfungen anhand von Stichproben-Einzelhandelspreisen und plausiblen Kaufvolumina. Bevölkerung, Kaufkraft der Haushalte, Indikatoren für Zahnpastanutzung und Produktdurchdringung, Einzelhandelspreise sowie Produkt- und Kanalmix informieren die Basis und Prognose. Segmentanteile werden aus Belegen zu Produktversprechen, beabsichtigten Nutzern und Kauforten aufgebaut und dann gegen die Gesamtsumme geprüft. Eine multivariate Regression kann den Umsatz mit diesen Nachfrage- und Preisindikatoren in Beziehung setzen, mit Szenarioanalysen für wesentliche Änderungen bei Erschwinglichkeit, Premium-Mix oder Zugang. Primäre Befragte würden prüfen, ob die Variablenpfade und die resultierenden Prognosen kommerziell plausibel sind. Wo Länder- oder Kanalbelege spärlich sind, würde der Analyst die nächstgelegenen unterstützten regionalen Indikatoren verwenden, die Annahme zur Überprüfung markieren und selektive Preis-mal-Volumen-Prüfungen mit den Top-down-Gesamtwerten abgleichen, anstatt sie als vollständige Bottom-up-Erhebung zu behandeln.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren öffentliche Gesundheits- und Erschwinglichkeitsindikatoren, Unternehmensveröffentlichungen, Einzelhandelsbeobachtungen und modellierte Nachfragesignale und untersuchen dann Anomalien und wesentliche Abweichungen zwischen unabhängigen Schätzungen vor der Freigabe. Eine zweite Überprüfung prüft Quelldaten, Einheiten, Länderzusammenfassung, Segmentgesamtwerte und Prognosetreiber. Analysten nehmen erneut Kontakt zu relevanten Befragten auf, wenn Belege in Konflikt stehen, sich ein wesentlicher Input ändert oder eine unerklärte Lücke verbleibt. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Ereignissen überprüft und vor der Lieferung einer neuen Prüfung auf Aktualität der Quellen und interne Konsistenz unterzogen.
Globale Zahnpasta-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der globale Zahnpasta-Markt misst die jährlichen Verbraucherausgaben für fertige Zahnpastaprodukte, die weltweit verkauft werden.
Wesentliche Treiber von Unterschieden umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Bevölkerung, Kaufkraft der Haushalte, Indikatoren für Zahnpastanutzung und Produktdurchdringung, Einzelhandelspreise sowie Produkt- und Kanalmix informieren die Basis und Prognose.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 30,53 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 26,6 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 12,9 % unter dem Wert dieses Berichts für 2027 von 30,53 Milliarden USD, 2 Jahre später. Sein veröffentlichter Basiswert bleibt trotz des angegebenen positiven Prognosepfads niedriger. |
| Globales Beratungsunternehmen B | 22,3 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 27,0 % unter dem Wert dieses Berichts für 2027 von 30,53 Milliarden USD, 2 Jahre später. Sein gemeldeter Anstieg und die positive Prognose lassen den veröffentlichten Umsatzpfad niedriger. |
Die Analysten von Mordor Intelligence triangulieren öffentliche Gesundheits- und Erschwinglichkeitsindikatoren, Unternehmensveröffentlichungen, Einzelhandelsbeobachtungen und modellierte Nachfragesignale und untersuchen dann Anomalien und wesentliche Abweichungen zwischen unabhängigen Schätzungen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Zahnpasta-Markt und wie ist die Wachstumsaussicht?
Der Markt wird im Jahr 2027 auf 30,53 Milliarden USD geschätzt und soll bis 2032 33,91 Milliarden USD erreichen, bei einem CAGR von 2,12 % im Zeitraum 2027–2032.
Welche Faktoren unterstützen die Zahnpasta-Nachfrage?
Erschwingliche Empfindlichkeitspflegeangebote und Kräuterpräferenzen unterstützen die Nachfrage in Indien, während funktionsspezifische Innovationen Differenzierung hinzufügen.
Welcher Zahnpasta-Produkttyp führt die Verkäufe an?
Standard-Zahnpasta entfiel im Jahr 2026 auf 53,39 % der Zahnpasta-Ausgaben.
Welche Unternehmen konkurrieren in der Zahnpasta-Branche?
The Procter & Gamble Company, Unilever PLC, Colgate-Palmolive Company, Haleon PLC und Lion Corporation sind wichtige Wettbewerber.
Welche Herausforderung könnte das Zahnpasta-Wachstum begrenzen?
Bedenken hinsichtlich Inhaltsstoffen können Käufer von fluoridhaltigen Formulierungen weglenken, wie in einer Zahnärztlichen Überprüfung aus dem Jahr 2025 beschrieben.
Welche Region hat die stärksten Zahnpasta-Wachstumsaussichten?
Asien-Pazifik soll mit einem CAGR von 4,23 % im Zeitraum 2027–2032 am schnellsten wachsen und hielt im Jahr 2026 33,83 % der globalen Zahnpasta-Ausgaben.