
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
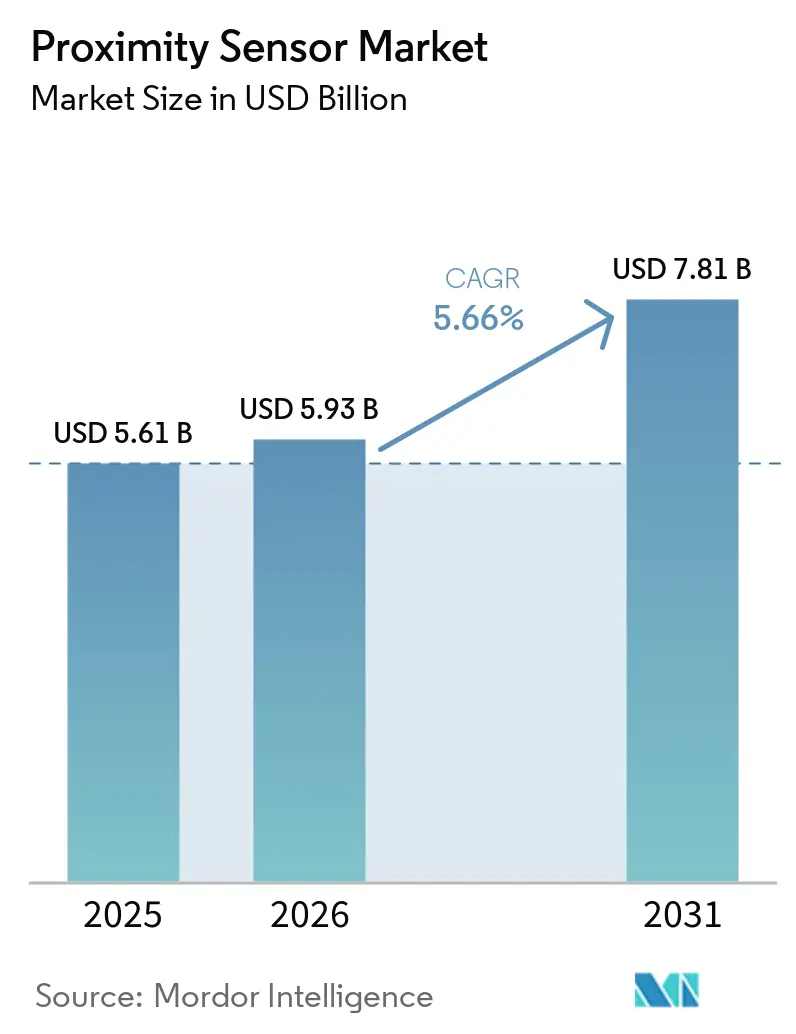
| Marktgröße (2026) | 5.93 Milliarden US-Dollar |
| Marktgröße (2031) | 7.81 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.66 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Näherungssensoren von Mordor Intelligence
Die Marktgröße für Näherungssensoren wird voraussichtlich von USD 5,61 Milliarden im Jahr 2025 auf USD 5,93 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 5,66 % über 2026–2031 USD 7,81 Milliarden erreichen. Der Marktwert von USD 5,61 Milliarden im Jahr 2025 wird durch das Zusammentreffen von elektrifizierten Antriebssträngen, Luftfahrtsicherheitsrichtlinien und Industrie-4.0-Nachrüstprogrammen gestützt, die präzise, robuste und kosteneffiziente Erkennungsgeräte erfordern. Das Wachstumsmomentum verstärkt sich, da IO-Link-fähige Sensoren Echtzeit-Diagnosedaten an Edge-Controller liefern und so Fabrikausfallzeiten reduzieren, während Automobilhersteller-Mandate für ISO-26262-zertifizierte Geräte die Lieferanteninvestitionen in funktionale Sicherheitsportfolios beschleunigen. Der zunehmende Preisdruck auf Kupferspulen und die Notwendigkeit der elektromagnetischen Verträglichkeit (EMV) in Hochleistungs-EV-Wechselrichtern dämpfen die kurzfristigen Gewinne, doch regulatorische Verschiebungen hin zu Festkörper-Luftfahrtsensoren und die rasche Verbreitung von hybriden Hall-Effekt-, MEMS- und Bulk-Akustikwellen-Geräten stärken den positiven langfristigen Ausblick für den Markt für Näherungssensoren.
Wichtigste Erkenntnisse des Berichts
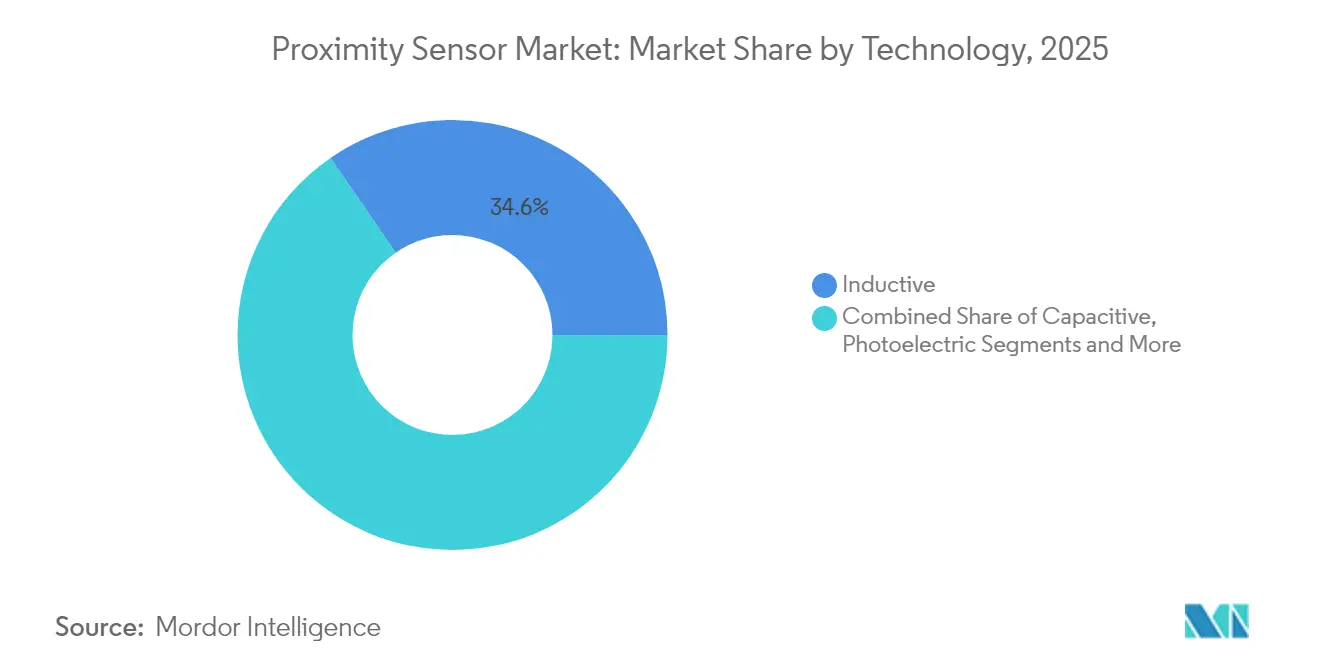
- Nach Technologie führten induktive Geräte im Jahr 2025 mit einem Marktanteil von 34,60 % am Näherungssensor-Markt; kapazitive Varianten verzeichnen bis 2031 den schnellsten CAGR von 9,35 %.
- Nach Produkttyp erfassten Modelle mit festem Abstand im Jahr 2025 59,30 % des Umsatzes; Sensoren mit einstellbarem Abstand wuchsen mit einem CAGR von 8,12 %.
- Nach Erfassungsbereich dominierte das Band von 0–20 mm im Jahr 2025 mit 44,40 % der Marktgröße für Näherungssensoren; Geräte mit >40 mm stiegen mit einem CAGR von 6,95 %.
- Nach Gehäuse hielten zylindrische Bauformen im Jahr 2025 einen Anteil von 47,50 % an der Marktgröße für Näherungssensoren; Miniatur-/Leiterplatteneinheiten verzeichnen den höchsten CAGR von 8,02 %.
- Nach Ausgangstyp dominierten digitale Formate mit einem Marktanteil von 66,20 % im Jahr 2025; IO-Link und intelligente Schnittstellen wachsen mit einem CAGR von 9,22 %.
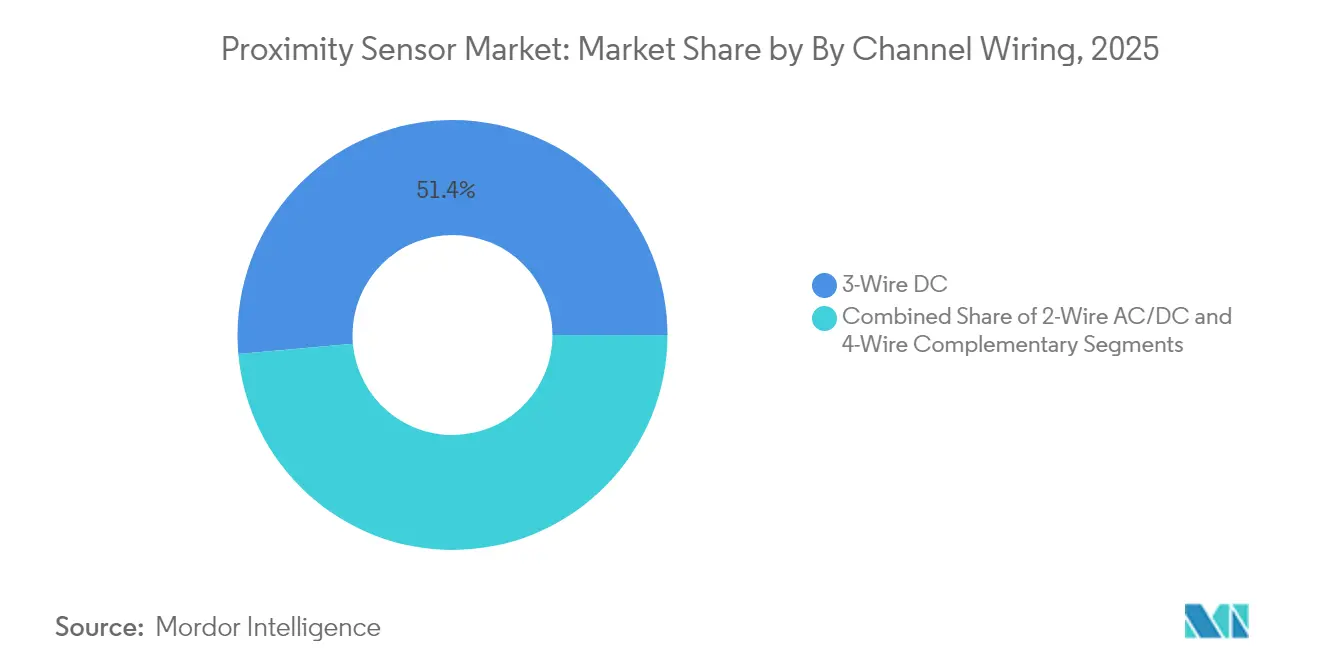
- Nach Verdrahtung blieb 3-Draht-Gleichstrom im Jahr 2025 mit einem Anteil von 51,40 % der Standard; 4-Draht-Komplementärschaltkreise verzeichnen einen CAGR von 9,24 %.
- Nach Endnutzer entfielen im Jahr 2025 26,60 % des Marktanteils auf Automobilanwendungen; Industrieautomation und Robotik verzeichnen den stärksten CAGR von 7,62 %.
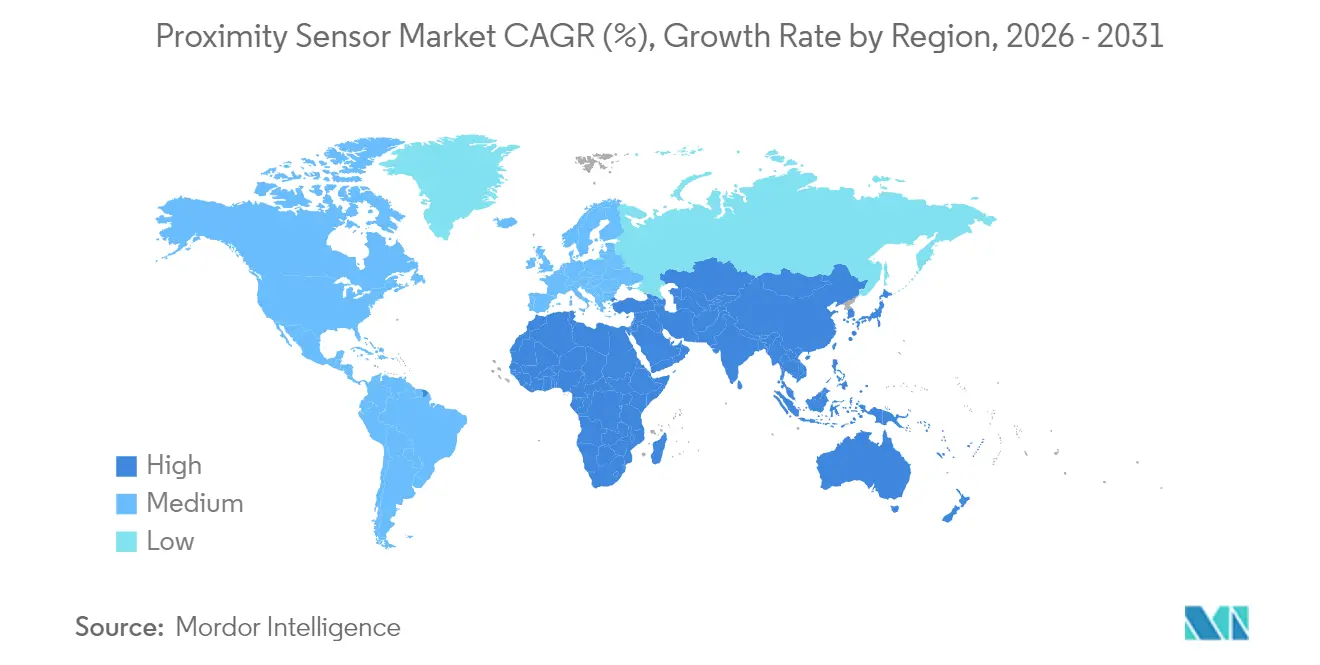
- Nach Region hielt der asiatisch-pazifische Raum im Jahr 2025 35,70 % des Näherungssensor-Marktes, während der Nahe Osten den schnellsten CAGR von 7,18 % lieferte.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Näherungssensor-Markts*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Durch Industrie 4.0 getriebene Nachrüstnachfrage in bestehenden asiatischen Fabriken | +1.2% | APAC-Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Automobilhersteller-Mandate für ISO-26262-zertifizierte berührungslose Positionierung | +0.9% | Global, mit frühen Gewinnen in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Mini-LED/µLED-Hintergrundbeleuchtungsintegration in Smartphones (APAC) | +0.7% | APAC-Kern, insbesondere China, Japan, Südkorea | Kurzfristig (≤ 2 Jahre) |
| FAA- und EASA-Übergang zu Festkörper-Fahrwerk-Näherungssensoren | +0.4% | Nordamerika und EU, mit globalen Auswirkungen auf die Luftfahrt | Langfristig (≥ 4 Jahre) |
| IO-Link-Einführung in europäischen diskreten Fertigungslinien | +0.6% | Europa, mit Ausstrahlungseffekten auf Nordamerika und APAC | Mittelfristig (2–4 Jahre) |
| Gebäudeautomation und IoT-Integration in intelligente Infrastruktur | +0.5% | Global, mit Konzentration in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Durch Industrie 4.0 getriebene Nachrüstnachfrage in bestehenden asiatischen Fabriken
Hersteller in China, Vietnam und Indonesien bevorzugen die Aufrüstung bestehender Linien mit IO-Link-fähigen Näherungssensoren gegenüber dem Bau neuer Werke, was Effizienzgewinne von 15–20 % und Kostensenkungen von 30 % durch 5G-gestütztes Monitoring erschließt [gsma.com]. Lieferanten, die Drop-in-Zylindergeräte mit SPS-freundlichen Pinbelegungen, aber cloud-fähiger Diagnose anbieten, dominieren Nachrüstausschreibungen. Die Kompatibilität mit bestehenden Steuerungen schützt Käufer vor langen Ausfallzeiten und hält den Markt für Näherungssensoren mindestens bis 2028 stabil.
Automobilhersteller-Mandate für ISO-26262-zertifizierte berührungslose Positionierung
Europäische und US-amerikanische Fahrzeugprogramme schreiben nun induktive Linear- und Drehsensoren vor, die für ASIL C/D qualifiziert sind, und verdrängen Hall-Effekt-Geräte, die empfindlich auf Streufelder reagieren. Von Melexis eingeführte Dual-Die-Architekturen erreichen eine Genauigkeit von ±0,85 % über 12-mm-Hübe und bieten integrierte Redundanz für Brems-, Pedal- und Lenkmodule [melexis.com]. Zertifizierungskosten schaffen eine zweistufige Lieferlandschaft, die kleinere Unternehmen dazu zwingt, IP zu lizenzieren oder auszusteigen, und den Markt für Näherungssensoren weiter konsolidiert.[1]
Mini-LED/µLED-Hintergrundbeleuchtungsintegration in Smartphones (APAC)
Faltbare Telefone und AR-Headsets verwenden Hochluminanz-Hintergrundbeleuchtung, was Sensorhersteller dazu zwingt, ultrakompakte Teile mit Sonnenlichtunterdrückung und Ruhestromaufnahmen unter 5 µA zu entwickeln. Vishays 2,0 mm × 1,0 mm × 0,5 mm großer VCNL36828P veranschaulicht diesen Vorstoß hin zu batterieschonenden, platzsparenden Lösungen [vishay.com]. Das Volumen des Smartphone-Sektors bindet das Wachstum des Marktes für Näherungssensoren eng an die APAC-Lieferketten.[2]
FAA- und EASA-Übergang zu Festkörper-Fahrwerk-Näherungssensoren
FAA-Vorschriften vom Januar 2025 begünstigen Festkörperdetektoren für den Fahrwerksstatus und fördern Nachrüstungen in kommerziellen Flotten [faa.gov]. Die ELDEC-Induktiveinheiten von Crane Aerospace mit kontinuierlicher Zustandsüberwachung veranschaulichen die von Fluggesellschaften angestrebten Zuverlässigkeits- und Gewichtsgewinne [craneae.com]. Zertifizierungszyklen dauern vier oder mehr Jahre und stützen die langfristige Nachfrage nach Angeboten im Markt für Näherungssensoren in der Luftfahrtqualität.
Hemmfaktorauswirkungsanalyse des Näherungssensor-Markts*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Volatilität der Kupferpreise für Spulen mit Auswirkungen auf die Stückliste induktiver Sensoren in Europa | -0.8% | Europa, mit sekundären Auswirkungen auf globale Lieferketten | Kurzfristig (≤ 2 Jahre) |
| EMV-Konformitätsfehler in Hochleistungs-EV-Wechselrichtern (USA) | -0.5% | Nordamerika, mit Ausstrahlungseffekten auf globale EV-Märkte | Mittelfristig (2–4 Jahre) |
| Kondensationsbedingte Fehlauslösungen bei fotoelektrischen Sensoren in der Lebensmittelqualität | -0.3% | Global, mit Konzentration in Lebensmittelverarbeitungsregionen | Kurzfristig (≤ 2 Jahre) |
| ATEX-Zonen-Zertifizierungsvorlaufzeiten verzögern Projekte im Nahen Osten | -0.4% | Naher Osten, mit Auswirkungen auf Öl- und Gas- sowie Petrochemiesektoren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Kupferpreise für Spulen mit Auswirkungen auf die Stückliste induktiver Sensoren in Europa
Dreijahreshochs bei Kupfer-Spotpreisen erhöhen die Spulenkosten um bis zu 25 % und drücken die Margen deutscher und italienischer Sensorhersteller, die bereits durch hohe Stromtarife belastet sind. Größere Anbieter sichern sich ab oder integrieren die Kupferversorgung vertikal, aber kleinere Unternehmen sehen sich vierteljährlichen Preislistenrevisionen gegenüber, was ihre Wettbewerbsfähigkeit beeinträchtigt.
EMV-Konformitätsfehler in Hochleistungs-EV-Wechselrichtern (USA)
Elektrische SUVs und Pickups mit 800-V-Architekturen erzeugen Breitbandstörungen, die ungeschirmte Näherungssensoren beeinträchtigen und zu kostspieligen Neuentwürfen führen. Prüfstandstests zeigen, dass leitungsgebundene EMI-Spitzen die CISPR-25-Grenzwerte überschreiten, was eine Neuabstimmung von Filtern und Abschirmungen erfordert – ein Hindernis, das Validierungszeitpläne verlängert und das kurzfristige Umsatzpotenzial des Marktes für Näherungssensoren begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Näherungssensor-Markts
Nach Technologie:
Induktive Sensoren führen trotz kapazitivem WachstumsschubInduktive Einheiten erzielten 34,60 % des Umsatzes im Jahr 2025 und bestätigten damit ihren Status als De-facto-Wahl für die Metallerkennung an Pressenlinien und CNC-Maschinen, die im gesamten Markt eingebettet sind. Robuste Ferritkernspulen widerstehen Öl, Spänen und Vibrationen und sind ideal für Nachrüstungen in Fabriken im asiatisch-pazifischen Raum. Kapazitive Geräte, die mit einem CAGR von 9,35 % wachsen, erkennen nun Kunststoffgehäuse und Flüssigkeitsstände in pharmazeutischen Reinräumen, wo induktive Geräte versagen. Der Hybridisierungstrend – die Kombination von Hall-Effekt für Winkel und kapazitiv für Anwesenheit – treibt Lieferanten zu Multi-Physik-ASICs, die die Installation vereinfachen und die Variantenanzahl reduzieren.
Die Einführung kapazitiver Sensoren beschleunigt sich, da ein einziger Sensor Glas-, Harz- oder Getreidestände ohne mechanischen Kontakt erfassen kann, was den Anforderungen der Lebensmittelsicherheit entspricht. Fotoelektrische Varianten behalten Nischen, die eine Zielerfassung über 10 m auf staubigen Förderbändern erfordern, während Ultraschallvarianten für chemische Behälter dienen, die für optische Methoden unzugänglich sind. Magnetische xMR-Sensoren gewinnen Marktanteile in Elektrofahrzeug-Traktionsmotoren, die Milligrad-Präzision für die feldorientierte Regelung benötigen. Magnetische Näherungssensoren in Automobilen senden elektromagnetische Strahlen aus, um Veränderungen im Feld zu erfassen. Insgesamt halten diese Übergänge den Näherungssensor-Markt vielfältig und widerstandsfähig.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
Dominanz fester Abstände steht vor der Herausforderung durch einstellbare AbständeMit Fokus auf Kosteneffizienz machten Zylinder mit festem Abstand 59,30 % der Lieferungen im Jahr 2025 aus. Automobilstanzwerke, die ganzjährig identische Türverkleidungen produzieren, bevorzugen feste Schwellenwerte, um versehentliche Neukalibrierungen zu vermeiden. Kurze Chargenläufe in der Elektronikmontage lösen jedoch einen CAGR von 8,12 % für Modelle mit einstellbarem Abstand aus, die mit IO-Link-Parametrierung ausgestattet sind. Produktionsingenieure passen die On-Board-Firmware an, anstatt Hardware auszutauschen, was die Umrüstzeiten drastisch verkürzt. In Werken, die auf den vollautomatischen Betrieb umstellen, liefern intelligente einstellbare Geräte EQ-Zeitstempel und Zyklusanzahlen an MES-Dashboards, vertiefen digitale Zwillinge und erhöhen das Profil des Marktes für Näherungssensoren.
Wartungsteams berichten von reduzierten Ersatzteilen, wenn ein einstellbarer Sensor mehrere Vorrichtungsabstände abdeckt, was seinen höheren Listenpreis ausgleicht. Lieferanten konkurrieren mit LED-geführten Einlernmodi und NFC-Smartphone-Einrichtung und stärken die Benutzerfreundlichkeit. Langfristig wird erwartet, dass die firmware-gesteuerte Bereichsabstimmung zum Standard in flexiblen Fabriken wird.
Nach Erfassungsbereich:
Kurzreichweitenanwendungen treiben das Volumen, während Langreichweite das schnellste Wachstum verzeichnetBestückungsautomaten für Smartphones, Kommutierung von Elektromotoren und Qualitätsprüfungen von Schnappverbindungen halten 0–20-mm-Sensoren im Jahr 2025 bei 44,40 % der Marktgröße. Ihre Robustheit als Festkörperbauteile übertrifft mechanische Endschalter und reduziert Fehlausschuss. Dennoch erfordern Lagerautomation, autonome mobile Roboter und Paletten-Shuttle-Systeme Sicherheitsabstände mit Sichtlinie von zwei Metern und mehr, was Geräte mit >40 mm mit einem CAGR von 6,95 % anhebt. Lieferanten reagieren mit verstärkten Transceivern und strahlformenden Optiken, die eine Erkennung auf 4 m auch im Nebel ermöglichen, und ergänzen LiDAR und Radar für die 360°-Roboterwahrnehmung.
In der Intralogistik vermeidet eine größere Reichweite von Näherungssensoren Kollisionen in toten Winkeln ohne die Kosten hochauflösender Bildverarbeitung. Hybride Ultraschall-Fotoelektrik-Stapel dringen in diesen Bereich ein und integrieren Abstand und Anwesenheit in eine einzige Variante, wodurch Fehlerquellen und Verdrahtungsaufwand in Hochregallagern reduziert werden.
Nach Gehäuse/Formfaktor:
Zylindrische Standards begegnen MiniaturisierungsanforderungenHerkömmliche M12/M18/M30-Gewindezylinder halten dank globaler Befestigungskompatibilität und IP67-Abdichtung einen Anteil von 47,50 % an der Marktgröße für Näherungssensoren. Werkzeuglose Gegenmuttern und schnell trennbare M12-Stecker vereinfachen den Austausch in Automobil-Lackierlinien. Hersteller von Unterhaltungselektronik bestehen jedoch auf Leiterplattenbestückungsmaßen unter 3 mm für faltbare Bildschirme, was einen CAGR von 8,02 % für miniaturisierte Geräte begünstigt. Sensoren auf Leiterplattenebene eliminieren Kabelbäume und verkürzen die Montagezeit in SMT-Linien mit hohem Durchsatz.
Rechteckige Bauformen sitzen bündig an Förderbandwänden, wo zylindrische Bauformen gefährlich hervorstehen, während Ringsensoren die Verschlussanwesenheit in Abfüllanlagen prüfen. Bei allen Bauformen setzen Lieferanten auf umspritzte Kunststoffe mit einer Bewertung bis 105 °C, um Reflow-Löten und Temperaturen im Motorraum zu überstehen, was die Designfreiheit für den Näherungssensor-Markt erweitert.
Nach Ausgangstyp:
Digitale Dominanz wird durch das Wachstum intelligenter Schnittstellen herausgefordertDigitale NPN/PNP-Ausgänge belegen im Jahr 2025 weiterhin 66,20 % des Marktanteils für Näherungssensoren und bieten zuverlässige Einfachheit für Stopp/Start-Bohroperationen. Dennoch beschleunigen sich IO-Link-Knoten, die Schalthäufigkeiten und Kerntemperaturen protokollieren, mit einem CAGR von 9,22 %. Ein einziges Kabel überträgt Strom, Daten und Fernprogrammierung, reduziert analoge E/A-Module und verbessert die Wirtschaftlichkeit der vorausschauenden Wartung. Analoge 4–20-mA-Leitungen bleiben in der Ventilpositionsrückmeldung bestehen, verlieren jedoch an Boden, da neue speicherprogrammierbare Steuerungen digitale Feldbusse bevorzugen.
Bewegungsintegratoren nutzen Histogrammdiagnosen, um Spulenverschleiß vorherzusagen, und wandeln Sensoren von Kostenstellen in IIoT-Assets um. Lieferanten bündeln Edge-Intelligenz, die Drift erkennt und ungeplante Ausfallzeiten reduziert – ein Argument, das die durchschnittlichen Verkaufspreise im gesamten Markt steigert.
Nach Kanalverdrahtung:
3-Leiter-Gleichstrom-Standard steht vor dem Wachstum der 4-Leiter-KomplementärschaltungDie bewährte 3-Draht-Topologie bewahrt einen Marktanteil von 51,40 % aufgrund ihrer Balance zwischen Einfachheit und hoher Schaltgeschwindigkeit. Im Gegensatz dazu verzeichnen 4-Draht-Komplementärausgänge einen CAGR von 9,24 %, da Automobil-ASIL-Programme duale Kanäle für die Diagnoseabdeckung fordern. Sicherheitssteuerungen überprüfen die beiden Ausgänge, um Kurzschlüsse oder Haftfehler zu erkennen – entscheidend in Steer-by-Wire- und Batteriezellen-Produktionslinien. Lieferanten integrieren Selbsttestimpulse, die routinemäßige Prüftests ohne Maschinenstillstand ermöglichen, und verankern solche Geräte weiter in der Näherungssensor-Branche.
2-Draht-Wechsel-/Gleichstromformen halten sich bei einfachen Förderband- und HLK-Kanalanwendungen, wo Wartungspersonal universelle Stromkompatibilität bevorzugt. Selbst hier treiben fortschrittliche Energiemessaufgaben die Einführung von mit drei Drähten versorgten IO-Link-Knoten voran und erodieren die Anteile älterer Technologien.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Automobilführerschaft wird durch das Wachstum der Industrieautomation herausgefordertElektrofahrzeug-Traktionsmotoren, thermische Batteriekreisläufe und fortschrittliche Fahrerassistenzsysteme sichern im Jahr 2025 einen Marktanteil von 26,60 % für Näherungssensoren im Automobilbereich. Jedes Elektrofahrzeug enthält mehr als 30 Sensoren, die Nockenwellengeber von Verbrennungsmotoren ersetzen. Dennoch treiben mannlose Fabriken und kollaborative Roboter einen CAGR von 7,62 % im Bereich Industrieautomation an. Strategien zur vorausschauenden Wartung stützen sich auf IO-Link-Näherungsereignisprotokolle, um Lagerschmierung und Servoaustausch zu planen.
Luft- und Raumfahrtprogramme ersetzen nun mechanische Endschalter an Klappen und Fahrwerken durch induktive Näherungseinheiten, die für 200 °C Dauerbetrieb ausgelegt sind, und verlängern die Flugstunden zwischen Wartungsintervallen. Hersteller von Unterhaltungselektronik integrieren Sensoren in VR-Headset-Linsen und erweitern so die Stückzahlen. Lebensmittel- und Getränkesektoren bestehen auf EHEDG-konformen Edelstahlgehäusen und IP69K-Reinigungsschutz, um Hygieneanforderungen zu erfüllen, und erweitern damit den Anwendungsbereich innerhalb der Näherungssensor-Branche.
Geografische Analyse
APAC-Näherungssensor-Markt
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 35,70 % am Näherungssensor-Markt, begünstigt durch Chinas staatliche Förderprogramme zur Fabrikdigitalisierung, Japans führende Rolle bei Robotik-Exporten und Südkoreas Investitionen in die Halbleiterindustrie. Die Nachrüstung bestehender Produktionslinien mit IO-Link-Sensoren steigert die Ausbringung ohne neue Gebäude und entspricht damit lokalen CapEx-Beschränkungen. Komponentenhersteller siedeln die Sensormontage in der Nähe von Smartphone-Clustern an, um Lieferzeiten bei engen Produktzyklen zu verkürzen. Regierungen subventionieren private 5G-Netzwerke und schaffen damit Sensor-Dateninfrastrukturen, die Echtzeit-Qualitätsregelkreise unterstützen.
Europa-Näherungssensor-Markt
Europa bleibt eine Premiumkäuferbasis. Deutsche Tier-1-Zulieferer fordern ASIL-D-konforme induktive Encoder für Steer-by-Wire-Systeme, während französische Luft- und Raumfahrtintegratoren ELDEC-Sensoren für anspruchsvolle Turbinenbereiche vorschreiben. Anhaltende Kupferpreisschwankungen und hohe Stromtarife erhöhen die europäischen Stücklistenkosten, was dazu führt, dass einige Spulenwicklungsprozesse nach Mitteleuropa verlagert werden, während Forschungs- und Entwicklungszentren in der Nähe der OEMs verbleiben. Der kontinentale Vorstoß in Richtung emissionsfreier Fabriken schafft Anreize für IO-Link-Diagnosen, die Ausschuss und Energieverschwendung reduzieren, und stärkt die Nutzung fortschrittlicher Anwendungsfälle im Näherungssensor-Markt.
Nordamerika-Näherungssensor-Markt
Nordamerika verzeichnet einen stetigen, aber reifen Verbrauch, der sich auf die Luft- und Raumfahrt, den Energiesektor und eine aufstrebende Lieferkette für Elektrofahrzeuge konzentriert. Modernisierungsprogramme für das US-amerikanische Stromnetz eröffnen Nischen für Näherungssensoren zur Überwachung von Schalterstellungen und Ventilzuständen. Schneider Electrics Investitionsausgaben in Höhe von 700 Millionen USD verdeutlichen den inländischen Bedarf an digitalisierten Schaltanlagen und Schalttafeln, in die werkseitig kalibrierte Sensoren integriert sind. Kanadas Bergbauautomatisierung und Mexikos Automobilmontageexporte vertiefen die regionale Nachfrage.
MEA- und Südamerika-Näherungssensor-Markt
Der Nahe Osten verzeichnet mit 7,18 % die höchste CAGR, da petrochemische Anlagen und Versorgungsunternehmen in Saudi-Arabien Predictive-Maintenance-Systeme mit Hunderten von IO-Link-Näherungsknoten pro Standort installieren. Afrika und Südamerika, obwohl noch in einem frühen Stadium der Automatisierungseinführung, legen durch Logistik- und Lebensmittelverarbeitungsanlagen ein Fundament und bieten langfristiges Wachstumspotenzial für den globalen Näherungssensor-Markt.
Regionale Ausgaben
Alle Regionen
Regulatorisches Umfeld
Näherungssensoren, die in Industriemaschinen und der Automatisierung eingesetzt werden, werden üblicherweise gemäß IEC 60947-5-2:2019 für Näherungsschalter qualifiziert, die induktive, kapazitive, ultraschallbasierte, fotoelektrische und magnetische Typen abdeckt. Dies bildet die Grundlage für die zentralen elektrischen, umweltbezogenen und funktionalen Anforderungen, die OEMs und Prüflabore heranziehen. Für Anwendungen zum Personenschutz legt IEC TS 62998-1:2019 Sicherheitsanforderungen für Sensorsysteme fest, die dem Schutz von Personen dienen, und verschärft damit die Dokumentations- und Validierungspraktiken für sicherheitsrelevante Einsätze.
In Europa richten sich in Maschinen und Gebäudesysteme integrierte Näherungssensoren typischerweise nach den CE-Kennzeichnungspflichten gemäß der EMV-Richtlinie (2014/30/EU) und der Niederspannungsrichtlinie (2014/35/EU), während die Gestaltung des Lebensendes durch die WEEE-Richtlinie beeinflusst wird. Die EU-Maschinenverordnung (EU) 2023/1230 tritt im Januar 2027 in Kraft und erhöht die Bedeutung nachvollziehbarer Konformitätsbewertung und technischer Dokumentation für sicherheitsrelevante Sensoren, die in Maschinensteuerungsarchitekturen eingesetzt werden. Auch die Normung schreitet weiter voran, unter anderem mit EN IEC 60730-2-23:2025 (Juni 2025), die Sicherheits-, Zuverlässigkeits- und Leistungsanforderungen für elektrische Sensoren und Sensorelemente festlegt, die in automatischen elektrischen Steuerungen verwendet werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Näherungssensoren beginnt mit Halbleiter- und Materialvorleistungen (Reifknoten-ICs, Magnetmaterialien, Kupferspulen, Optiken sowie technisch bearbeitete Kunststoff- und Stahlgehäuse). Sie führt weiter über das Design der Sensormodule (ASIC und Firmware, EMV-Härtung, Funktionssicherheitsdokumentation) und die Fertigung (Spulenwicklung, SMT, Umspritzung, Kalibrierung und Prüfung), bevor sie Vertriebskanäle erreicht, die Automatisierungsdistributoren, OEM-Direktvertrieb und Systemintegratoren umfassen. Die Widerstandsfähigkeit der Lieferkette und die Kontrolle der Lieferzeiten hängen weiterhin eng mit dem Zugang zu Reifknoten-Waferkapazitäten zusammen, die für Sensor-ICs und zugehörige Controller verwendet werden, was Dual-Sourcing- und regionalisierte Produktionsstrategien großer Anbieter unterstützt.
Nachgelagert verbinden Plattform- und Technologiepartnerschaften zunehmend diskrete Näherungssensorik mit umfassenderen Wahrnehmungs- und Diagnosesystemen, die in Fabriken und intelligenter Infrastruktur eingesetzt werden. So integrierte SICK beispielsweise die FMCW-Sensortechnologie von Aeva in seine Produktlinie für industrielle Sensorik (Juni 2026). Excelitas unterzeichnete eine strategische Vereinbarung mit Acconeer, um Radarsensoren weltweit zu vertreiben und gemeinsam Sensorfusionslösungen zu entwickeln, die PIR-Bewegungserkennung und Radar zur Anwesenheitserkennung kombinieren (Mai 2026). Auf Seiten des Fertigungsstandorts kündigte TDK den Beginn der fortschrittlichen Sensorfertigung für Apple-Produkte in den Vereinigten Staaten an (März 2026), was verdeutlicht, wie Lokalisierungsbemühungen die Verfügbarkeit von Komponenten, Qualifizierungszyklen und Logistikrisiken für Hochvolumen-Sensorprogramme beeinflussen können.
Wettbewerbslandschaft
Marktkonzentration
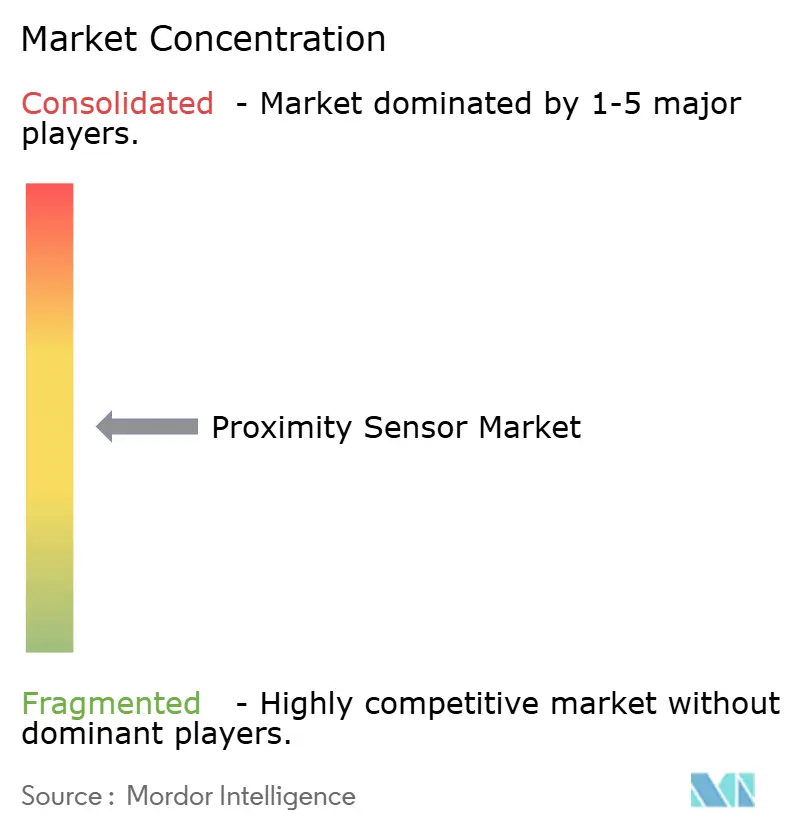
Keyence, Omron, Pepperl+Fuchs und SICK verankern ein moderat fragmentiertes Feld durch breite Kataloge, hauseigene ASICs und globale Serviceteams. Sie verteidigen ihren Anteil, indem sie künstliche Intelligenz in Sensor-Mikrocontroller einbetten, die Schaltpunkte selbst abstimmen und Spulenverschleiß signalisieren. Melexis und Allegro MicroSystems konzentrieren sich auf automotive xMR- und Induktivchips, die funktionale Sicherheitsmetriken erfüllen, und erzielen höhere durchschnittliche Verkaufspreise. Crane Aerospace & Electronics dominiert Luftfahrteinheiten mit geringem Volumen und hohen Spezifikationen, geschützt durch DO-160G-Testpedigrees.
Strategische Partnerschaften intensivieren sich: SICK überließ den Verkauf von Prozessanalysatoren an Endress+Hauser und gab damit Ressourcen für Logistik und Fabrikautomation frei. Die Übernahme von M.D. Micro Detectors durch Datalogic fügte zylindrische Induktivgeräte und IO-Link-Expertise zu seinen Scanner-Wurzeln hinzu und erweiterte die Wettbewerbsfähigkeit. F&E-Schwerpunkte verlagern sich hin zu Hybridsensoren, die magnetische, kapazitive und Ultraschallstapel in einem Gehäuse kombinieren, die Teileanzahl reduzieren und die Installation erleichtern – Eigenschaften, die von OEMs geschätzt werden, die leichtere Kabelbäume anstreben. Edge-native Analysen positionieren Sensoren als intelligente Knoten in cybersicherheitsgehärteten industriellen Ethernet-Netzwerken und heben den Markt für Näherungssensoren über einfache Ein/Aus-Erkennung hinaus.
Weißraum-Grenzbereiche umfassen die intelligente Gebäudeautomation, wo belegungsgesteuerte HLK-Steuerungen Millimeterwellen- und Infrarot-Näherung nutzen, um Energiekosten in LEED-zertifizierten Büros zu senken. Lieferanten verfeinern energiesparende Designs, die mit batterie- und energiegewinnenden Knoten kompatibel sind, und zielen auf Gebäudeautomations-Steuerungssysteme ab, die bis 2031 voraussichtlich um 7,9 % pro Jahr wachsen werden. Das Ergebnis ist ein dynamischer, aber konsolidierender Markt für Näherungssensoren, in dem Skalierung, geistiges Eigentum und domänenspezifische Zertifizierungen die Gewinner bestimmen.
Marktführer für Näherungssensoren
-
Keyence Corporation
-
Omron Corporation
-
Pepperl+Fuchs GmbH
-
Sick AG
-
Honeywell International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Näherungssensor-Markt Unternehmen in diesem Bericht
- Keyence Corporation
- Omron Corporation
- Pepperl+Fuchs GmbH
- Sick AG
- Panasonic Holdings Corp.
- Honeywell International Inc.
- STMicroelectronics N.V.
- Schneider Electric SE
- Rockwell Automation Inc.
- IFM Electronic GmbH
- Turck Holding GmbH
- Datalogic SpA
- Delta Electronics Inc.
- Autonics Corporation
- Balluff GmbH
- Banner Engineering Corp.
- Texas Instruments Inc.
- Broadcom Inc.
- Littelfuse Inc.
- Baumer Group
- Vishay Intertechnology
- BorgWarner Inc.
- Allegro MicroSystems
- Leuze electronic GmbH
Marktchancen und Zukunftsaussichten
Eine Chance besteht im Übergang von passiven, diskreten Ausgängen zu vernetzter, diagnosefähiger Näherungssensorik, die in Fabrik- und Anlagensoftware einfließt, insbesondere wenn Stillstandszeiten kostspielig sind. Die Integration erweiterter Näherungssensordiagnostik durch Rockwell Automation in die FactoryTalk-Plattform (Februar 2025) sowie die Berichtssegmentierung, die zeigt, dass IO-Link und andere intelligente Schnittstellen schneller wachsen als einfache digitale Ausgänge, weisen Anbietern einen praktischen Weg: Parametrierung, Ereignisprotokollierung und Zustandsindikatoren zu bündeln, um die Inbetriebnahmezeit zu verkürzen und vorausschauende Wartungsabläufe zu unterstützen.
Weißer Raum zeigt sich auch dort, wo Anwendungen höhere Robustheit, Miniaturisierung und engere Compliance-Anforderungen verlangen. Die Einführung eines Hochtemperatur-Induktivsensors mit integrierter IO-Link-Schnittstelle durch Pepperl+Fuchs (November 2024) deutet auf eine Nachfrage nach Sensoren hin, die Diagnostik auch in rauen thermischen Zonen aufrechterhalten, während die Miniaturisierung von Unterhaltungselektronik und Niedrigenergieanforderungen die Nachfrage nach kompakten Näherungslösungen unterstützen (einschließlich ultrakleiner Gehäuse und Designs mit niedrigem Ruhestrom, die in Wearables und AR/VR-Geräten eingesetzt werden). Auf der Nachfrageseite erhöht die steigende Automatisierungsdichte die Anzahl der Sensorpunkte pro Zelle, und die von IFR gemeldeten weltweiten Installationen von 44.303 Industrierobotern im Jahr 2023 (ein Anstieg um 12%) erweitern die installierte Basis für Näherungssensorik in Endeffektoren, Sicherheitsverriegelungen und Intralogistik. Diese Signale unterstützen fortgesetzte Investitionen in IO-Link-fähige Portfolios, robuste Designs und softwareintegrierte Diagnostik, anstatt nur über Katalogspezifikationen zu konkurrieren.
Aktuelle Branchenentwicklungen im Näherungssensor-Markt
- Juli 2026: Keyence Corporation of America stellte den induktiven Näherungssensor der ER-Serie vor, der Pulsoszillation und Zweispulen-Erkennung nutzt, um bündige Metallmontage zu unterstützen, mit Modellen, die nach IP68G und IP69K zertifiziert sind. Die Markteinführung zielt auf Umgebungen ab, in denen Waschvorgänge, Verunreinigung und Schutzarten ungeplante Stillstände verursachen, und stärkt Keyences Position bei höherwertiger industrieller Sensorik. Sie unterstreicht zudem den Trend zur Premiumisierung robuster, wartungsfreundlicher Näherungssensorik in der Fabrikautomation.
- Juni 2026: SICK AG kündigte die Integration der FMCW-Sensortechnologie von Aeva in seine Produktlinie für industrielle Sensorik an und erweitert damit die radarbasierte Anwesenheitserkennung. Die Integration stärkt sein Multitechnologie-Portfolio und ermöglicht eine höhere Erkennungsauflösung in anspruchsvollen Fabrikumgebungen, was intelligentere Diagnostik und vorausschauende Wartungsprogramme unterstützt.
- Oktober 2024: BinMaster übernahm die Senix Corporation und ergänzte damit ToughSonic-Ultraschallsensorprodukte zur Füllstand- und Abstandsmessung in industriellen Automatisierungsanwendungen. Die Übernahme erweitert die Produkttiefe bei ultraschallbasierten Näherungsanwendungen, bei denen optische oder induktive Ansätze weniger effektiv sind (zum Beispiel bei Flüssigkeiten, Staub und schwierigen Oberflächen). Sie verdeutlicht zudem die Portfolio-Konsolidierung, da Anbieter Multitechnologie-Angebote aufbauen, um vielfältige industrielle Umgebungen mit weniger Lieferanten abzudecken.
Näherungssensor-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Näherungssensor-Markt Umsätze aus Sensoren, die die Anwesenheit oder Position eines Objekts ohne physischen Kontakt erkennen, unter Verwendung von Technologien wie elektromagnetischen Feldern oder Strahlung. Wir bemessen den Markt in Wertbegriffen auf globaler Ebene über die wichtigsten industriellen und kommerziellen Endanwendungen.
Ausschlüsse aus dem Umfang: Wir schließen rein verbraucherorientierte Anwendungen aus, bei denen der Sensor nicht als separierbares Bauteil in industrielle oder kommerzielle Wertschöpfungsketten verkauft wird.
Segmentierungsübersicht
- Nach Technologie
- Induktiv
- Kapazitiv
- Fotoelektrisch
- Magnetisch (Hall-Effekt und Reed)
- Ultraschall
- Infrarot und weitere
- Nach Produkttyp
- Sensoren mit festem Abstand
- Sensoren mit einstellbarem Abstand
- Nach Erfassungsbereich
- 0–20 mm
- 20–40 mm
- Größer als 40 mm
- Nach Gehäuse/Formfaktor
- Zylindrisch
- Rechteckig
- Schlitz/Kanal
- Miniatur/Leiterplattenmontagefähig
- Ring und Lichtschranke
- Nach Ausgangstyp
- Digital (NPN/PNP)
- Analog (0–10 V / 4–20 mA)
- IO-Link und andere intelligente Schnittstellen
- Nach Kanalverdrahtung
- 2-Leiter-Wechsel-/Gleichstrom
- 3-Leiter-Gleichstrom
- 4-Leiter-Komplementär
- Nach Endverbraucherbranche
- Luft- und Raumfahrt sowie Verteidigung
- Automobil
- Industrieautomation und Robotik
- Unterhaltungselektronik und Wearables
- Lebensmittel- und Getränkeverarbeitung
- Gesundheitswesen und Medizinprodukte
- Gebäudeautomation und intelligente Infrastruktur
- Andere Branchen (Bergbau, Landwirtschaft, Marine)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um das anfängliche Angebots- und Nachfragebild aufzubauen und anschließend realistische Bandbreiten für Volumina, Preise und die Akzeptanz nach Branche festzulegen. Wir stützten uns auf öffentliche und offizielle Quellen wie UN-Comtrade-Handelsstatistiken, makroökonomische Indikatoren der OECD und der Weltbank sowie ISO-Veröffentlichungen für den Normenkontext, ergänzt durch IEC-Materialien, soweit relevant.
Um die Eingaben mit realen Einsatzszenarien zu verknüpfen, nutzten wir außerdem staatliche Daten zur Fertigungsleistung, Zoll- und Tarifklassifizierungshinweise sowie begutachtete Fachzeitschriften zu Sensortechnologien und Trends in der industriellen Automatisierung. Darüber hinaus prüften wir Unternehmensberichte, Jahresberichte, Investorenpräsentationen, Verbandswebseiten und renommierte Pressemitteilungen, um Produktpositionierung und Endmarktexposition zu verstehen. Ausgewählte kostenpflichtige Abonnements wurden ausschließlich für Unternehmensfinanzdaten und Patentlandschaften genutzt, um Produktaktivitäten und Investitionssignale gegenzuprüfen. Die hier aufgeführten Quellen sind illustrativ; weitere öffentliche Referenzen wurden ebenfalls während der Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung, welche Näherungssensortechnologien von den einzelnen Endverbraucherbranchen eingesetzt werden und wie typische Preis- und Ersatzmuster in den verschiedenen Regionen aussehen. Wir sprachen mit einer Mischung aus Teilnehmern des Sensor-Ökosystems (Fertigung, Vertrieb, Systemintegration und industrielle Endanwender), damit Annahmen aus der Desk-Research korrigiert und konsistent in das endgültige Modell übernommen werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | CXOs: 15 % | APAC: 44 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 25 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 60 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Der Markt wurde zunächst mithilfe eines Top-down-Ansatzes aufgebaut, bei dem Produktions-, Handels- und Fertigungsaktivitätsindikatoren in einen realistischen Nachfragepool für Näherungssensoren nach Branche und Region übersetzt wurden. Anschließend wurden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch den mit dem durchschnittlichen Verkaufspreis (ASP) nach Technologie multiplizierten geschätzten Versandvolumina für wichtige Endanwendungen, gefolgt von Kanalprüfungen zur Plausibilitätsprüfung der Gesamtwerte.
Zu den im Modell verwendeten Eingaben gehören Signale zu Ausgaben für industrielle Automatisierung, Automobilproduktion und Elektrifizierungsmix, Rollout-Intensität von Fabrikrobotik und Maschinensicherheit, typische Erfassungsbereiche und Gehäusepräferenzen nach Umgebung sowie ASP-Entwicklung nach Sensortechnologie (illustrativ, nicht erschöpfend). Wo direkte Volumenaufteilungen nicht konsistent verfügbar waren, wurden Lücken mithilfe von Proxy-Indikatoren wie dem Wachstum der Endnutzerproduktion und Import-Export-Bewegungen für relevante Sensorkategorien geschlossen und anschließend die impliziten Durchdringungsraten anhand von Interviewfeedback überprüft. Für die Prognose wurde eine Szenarioanalyse eingesetzt, die durch Fertigungsleistung, Automatisierungsinvestitionszyklen und Automobilproduktionsraten gestützt wird; der endgültige Pfad wurde erst nach Bestätigung der Trendrichtung durch die Primärbefragten ausgewählt.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden gegen unabhängige Marktsignale geprüft, und Ausreißer werden untersucht, bevor Zahlen finalisiert werden. Wir führen Varianzprüfungen über Regionen, Technologiemixe und Preisannahmen durch, damit ungewöhnliche Sprünge durch einen klaren Treiber erklärt werden und nicht auf einen Modellierungsfehler zurückzuführen sind. Wenn Lücken verbleiben, nehmen wir erneut Kontakt zu den Befragten auf, um zu bestätigen, ob es sich um eine lokale Marktverschiebung, eine Klassifizierungsabweichung oder einen Zeiteffekt handelt.
Eine mehrstufige Analystenprüfung wird durchgeführt, damit Berechnungen, Annahmen und Verknüpfungen im gesamten Datensatz konsistent sind. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse die Nachfrage-, Angebots- oder Preisrichtung verändern. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang der wichtigsten Eingaben durch, damit die Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der globalen Näherungssensor-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Näherungssensoren können variieren, selbst wenn das Thema identisch klingt, da jeder Herausgeber unterschiedliche Umfangsregeln, Preispunkte und Zeitpunkte für die Umsatzerfassung verwendet. Unterschiede treten auch auf, wenn sich einige Studien stärker auf Versandindikatoren stützen, während andere stärker auf Signale zu den Ausgaben der Endnutzer setzen.
Für diesen Markt sind die wesentlichen Treiber für Abweichungen, ob nur industrielle und kommerzielle Näherungssensorumsätze gezählt werden, wie Technologiekategorien gruppiert werden und wie ASP-Änderungen über Regionen hinweg fortgeschrieben werden. Einige Schätzungen vermischen angrenzende Sensorkategorien oder schließen verbraucherintensive Anwendungen ein, während andere eine schnellere Automatisierung und Übernahme von Fahrzeugelektronik annehmen, ohne einen klaren Gegencheck mit Fertigungsleistung und Handelsströmen durchzuführen. Deshalb ist die Streuung bei Mordor Intelligence sichtbar.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,93 Milliarden USD (2026) | |
| Global Consultancy A | 4,74 Milliarden USD (2026) | Diese Zahl erscheint bei der Erfassung des laufenden Jahresumsatzes konservativer, und die öffentliche Zusammenfassung gibt nicht klar an, wie Technologieumfang, Endanwendungsabdeckung und Preisnormalisierung über Regionen hinweg gehandhabt wurden. |
| Industry Publisher B | 5,32 Milliarden USD (2025) | Diese Schätzung ist auf ein anderes Jahr verankert und wird mit begrenzten Details zu den Ausschlüssen präsentiert, insbesondere hinsichtlich der Anwendungsgrenzen und der Aktualisierung der ASPs nach Technologie im Zeitverlauf. |
Ein Blick über die Tabelle hinweg zeigt, dass die Streuung größtenteils durch die Klarheit des Umfangs, die Jahresauswahl sowie die Art und Weise erklärt wird, wie Preise und Akzeptanz im Modell berücksichtigt werden. Wenn der Umfang klar definiert und anhand externer Signale wie Handelsbewegungen und Endmarktleistung überprüft wird, wird der resultierende Gesamtwert leichter nachvollziehbar, wiederholbar und aktualisierbar, ohne große Schwankungen.
Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Marktes für Näherungssensoren?
Der Markt für Näherungssensoren wird im Jahr 2026 auf USD 5,93 Milliarden geschätzt, mit einer Prognose, bis 2031 USD 7,81 Milliarden zu erreichen.
Welche Region führt den Markt für Näherungssensoren an?
Asien-Pazifik hält 35,70 % des globalen Umsatzes, angetrieben durch Chinas Fabrikdigitalisierung, Japans Führungsrolle in der Robotik und die südkoreanische Elektronikmontage.
Welche Technologie hat den größten Marktanteil bei Näherungssensoren?
Induktive Sensoren führen mit einem Anteil von 34,60 % im Jahr 2025 dank ihrer Robustheit in metallreichen industriellen Umgebungen.
Wie schnell wachsen IO-Link-fähige Sensoren?
Intelligente IO-Link- und ähnliche Schnittstellen expandieren mit einem CAGR von 9,22 %, da Hersteller Echtzeit-Diagnosen und vorausschauende Wartung fordern.
Warum gewinnen ISO-26262-zertifizierte Sensoren an Bedeutung?
Automobilhersteller benötigen sicherheitsbewertete berührungslose Positionssensoren, um funktionale Sicherheitsstandards zu erfüllen, was die Premium-Nachfrage antreibt und Lieferantenstrategien neu gestaltet.
Was ist das wichtigste Hemmnis, das Lieferanten von Näherungssensoren heute betrifft?
Volatile Kupferpreise erhöhen die Spulenkosten für induktive Sensoren, insbesondere für europäische Hersteller, die auf energieintensive Kupferverarbeitung angewiesen sind.