
Marktgröße und Marktanteil für Kunststoffverschlüsse und -kappen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 8.18 Millionen Tonnen |
| Marktvolumen (2031) | 10.27 Millionen Tonnen |
| Growth Rate (2026 - 2031) | 4.64 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
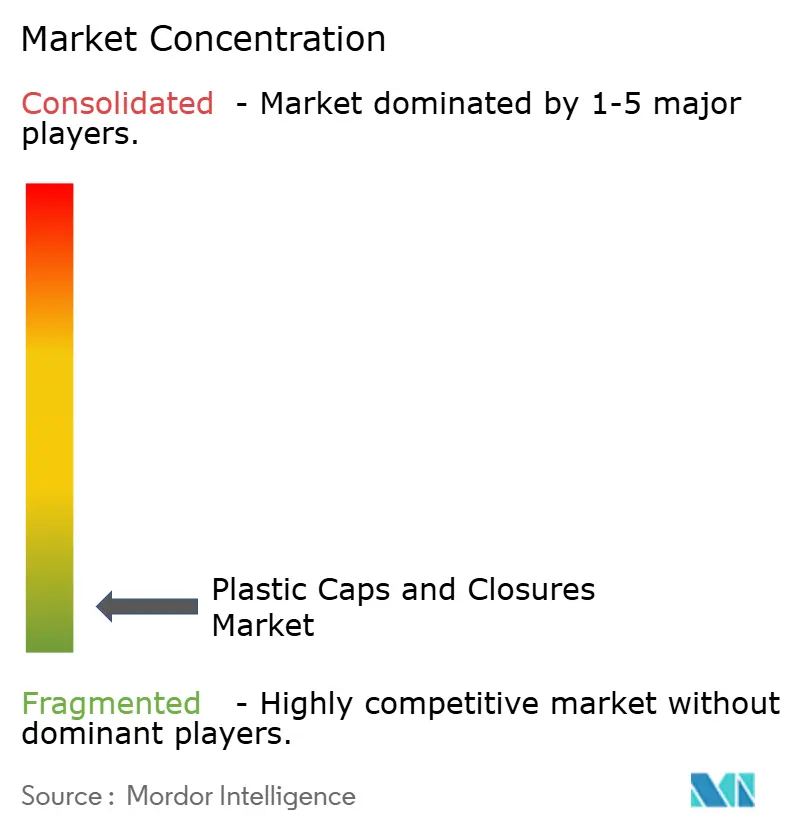
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kunststoffverschlüsse und -kappen von Mordor Intelligence
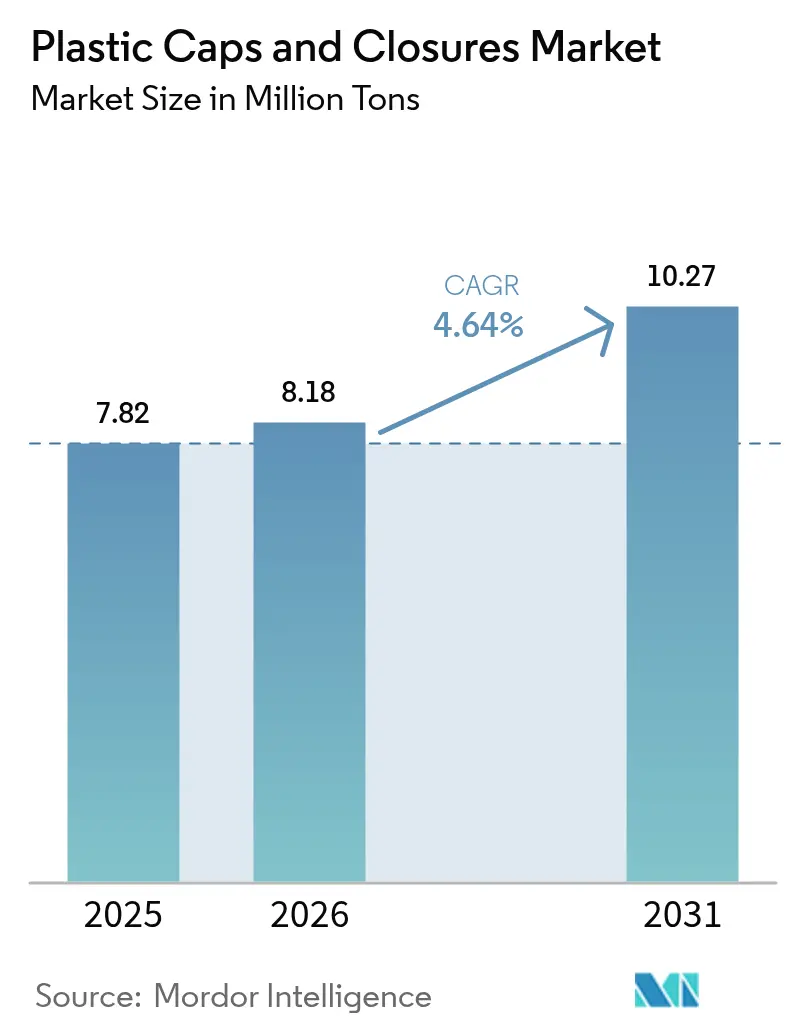
Die Marktgröße für Kunststoffverschlüsse und -kappen wurde im Jahr 2025 auf 7,82 Millionen Tonnen geschätzt und soll von 8,18 Millionen Tonnen im Jahr 2026 auf 10,27 Millionen Tonnen bis 2031 wachsen, bei einer CAGR von 4,64 % während des Prognosezeitraums (2026–2031). Das Wachstum resultiert aus den Vorschriften zur Befestigung von Verschlüssen in Europa, dem rasanten Ausbau aseptischer PET-Abfüllanlagen in der ASEAN-Region sowie der stark steigenden pharmazeutischen Nachfrage nach kindersicheren Polypropylenverschlüssen. Die Konsolidierung, angeführt durch die Fusion von Amcor und Berry Global, verändert die Wettbewerbsdynamik, während die Hersteller darum wetteifern, strengere Anforderungen der erweiterten Herstellerverantwortung (EPR) zu erfüllen. Die Rohstoffvolatilität bei Propylen und Ethylen bleibt ein kurzfristiger Gegenwind, doch anhaltende Investitionen in die Automatisierung des Kompressionsformens und in Recyclingmaterialien mildern den Kostendruck. Geografisch gesehen hält Asien-Pazifik den größten Anteil, der Nahe Osten und Afrika verzeichnen die höchste CAGR, und Nordamerika profitiert von strengen Sicherheitsvorschriften, die hochwertige Verschlussformate begünstigen.
Wichtigste Erkenntnisse des Berichts
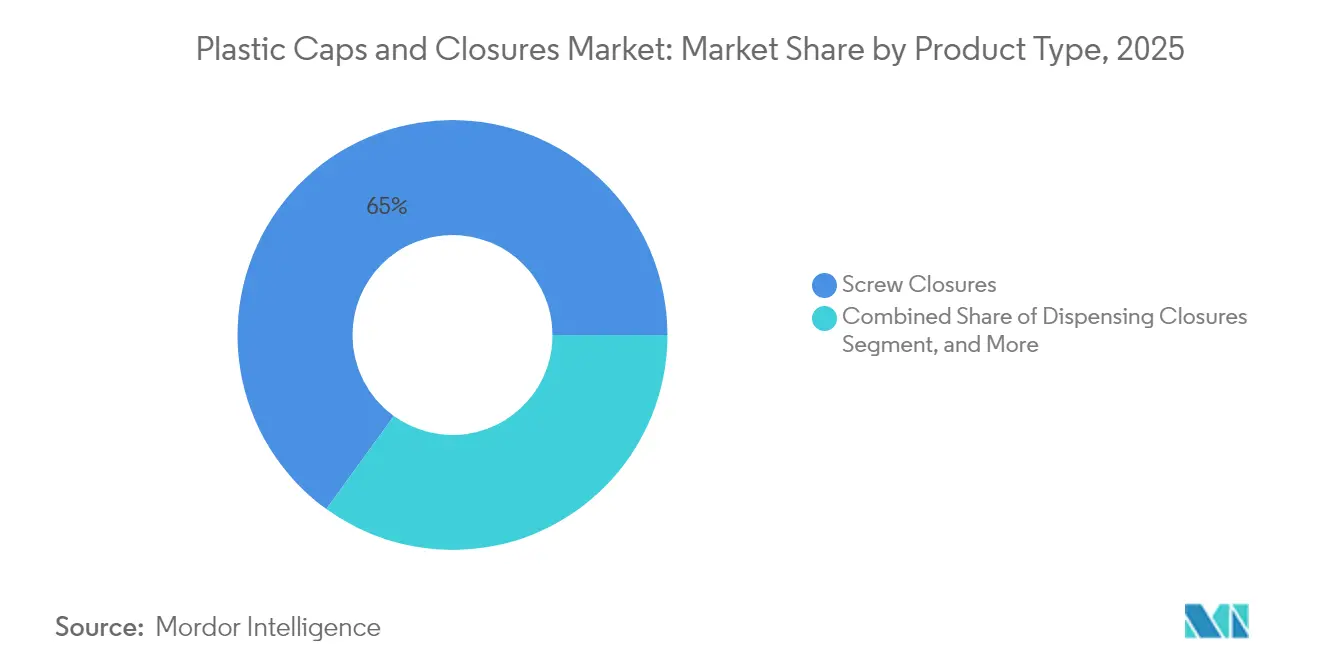
- Nach Produkttyp hielten Schraubverschlüsse im Jahr 2025 einen Marktanteil von 65,02 % am Markt für Kunststoffverschlüsse und -kappen.
- Nach Rohmaterial entfiel auf Polypropylen im Jahr 2025 ein Anteil von 55,71 % an der Marktgröße für Kunststoffverschlüsse und -kappen.
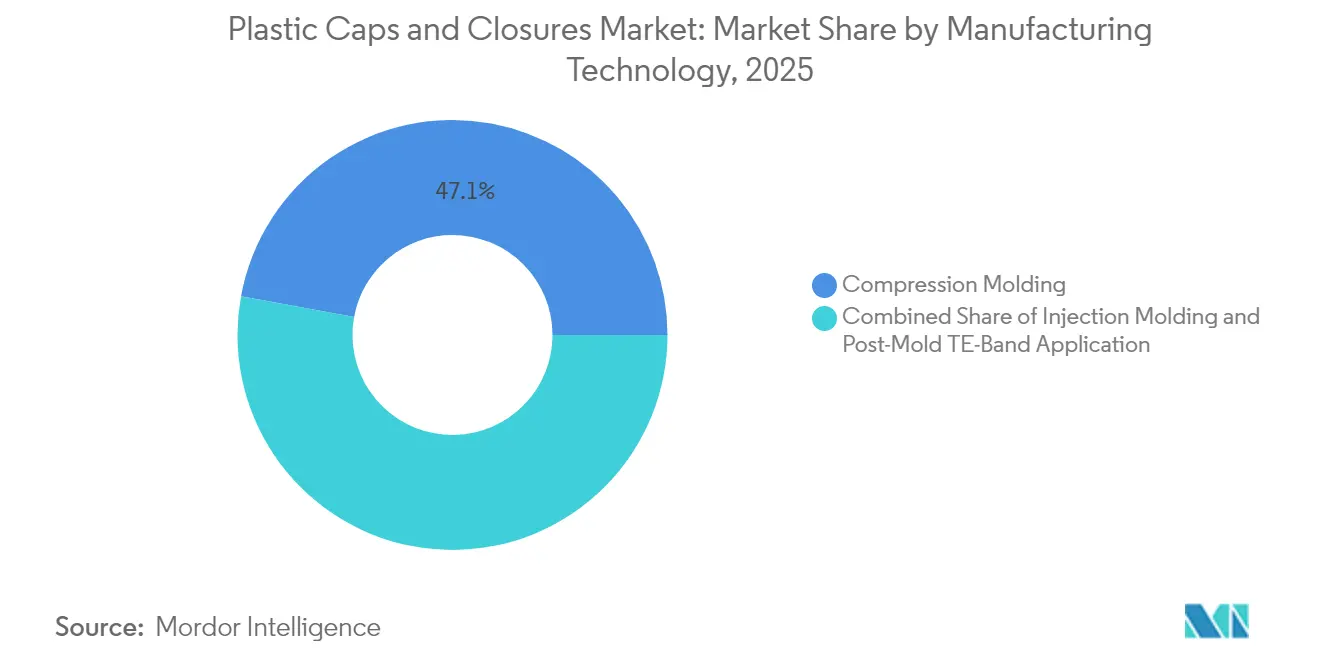
- Nach Fertigungstechnologie führte das Kompressionsformen im Jahr 2025 mit einem Marktanteil von 47,12 % am Markt für Kunststoffverschlüsse und -kappen.
- Nach Endverbrauch entfielen auf Getränke im Jahr 2025 48,03 % der Marktgröße für Kunststoffverschlüsse und -kappen.
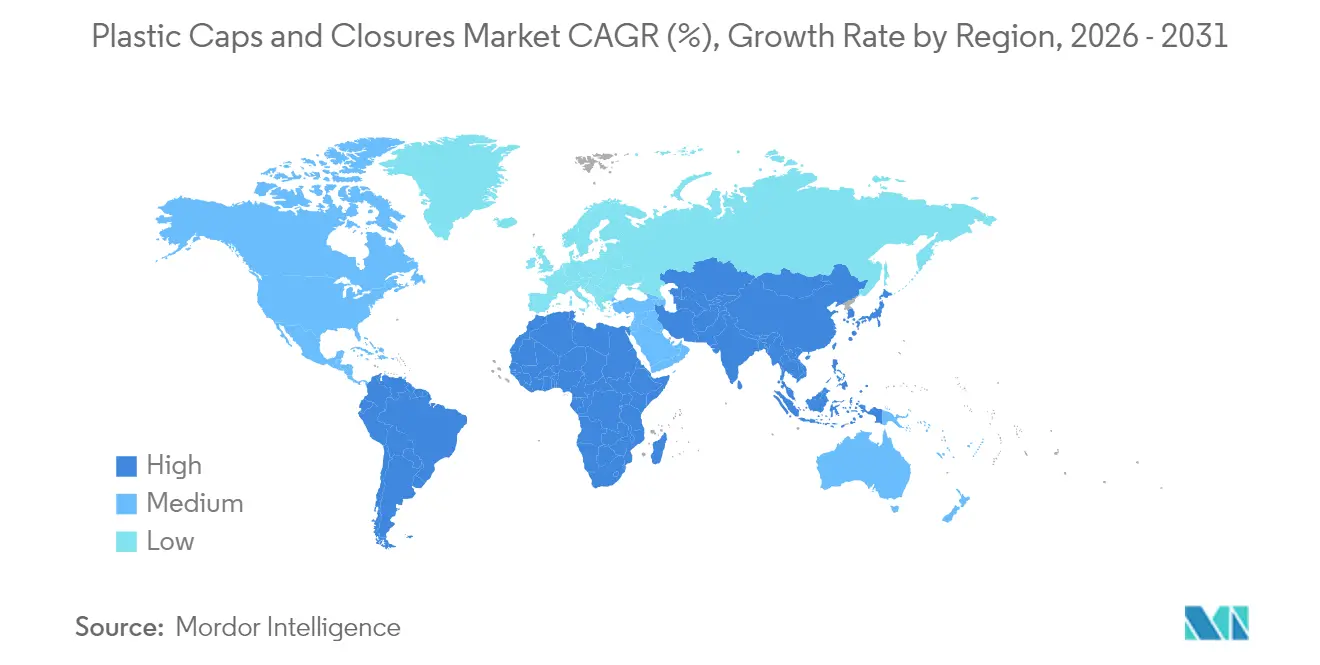
- Nach Geografie verzeichnen der Nahe Osten und Afrika zwischen 2026 und 2031 die höchste CAGR von 7,78 % bei der Marktgröße für Kunststoffverschlüsse und -kappen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Kunststoffverschlüsse und -kappen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EU-Richtlinie über Einwegkunststoffe mit Pflicht zur Einführung befestigter Verschlüsse | +1.2% | Europa, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Anstieg aseptischer PET-Abfüllanlagen in ASEAN-Getränkebetrieben | +0.8% | ASEAN-Kernregion, Ausstrahlungseffekte auf den breiteren Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Verlagerung der Pharmaindustrie hin zu kindersicheren PP-Verschlüssen in den USA und Kanada | +0.6% | Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Schwenk der lateinamerikanischen Milchwirtschaft hin zu Giebeldachkartons mit Schraubverschlüssen | +0.4% | Lateinamerika | Mittelfristig (2–4 Jahre) |
| Craft-Bier-Exporte treiben die Nachfrage nach Kronkorken in Europa | +0.3% | Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Richtlinie über Einwegkunststoffe mit Pflicht zur Einführung befestigter Verschlüsse
Die EU-Anforderung vom Juli 2024, dass Getränkebehälter unter 3 Litern mit befestigten Verschlüssen ausgestattet sein müssen, hat Designnormen neu definiert und umfangreiche Kapitalinvestitionen erzwungen. Führende Systemanbieter haben mehrere Befestigungskonzepte eingeführt, die Verschlüsse verbunden halten, ohne die Liniengeschwindigkeit zu beeinträchtigen, und so die Ziele zur Abfallreduzierung fördern und gleichzeitig die Ergonomie für Verbraucher wahren. Markeninhaber in Nordamerika erproben dieselben Lösungen im Vorfeld bevorstehender kalifornischer Vorschriften, was einen globalen Schwenk hin zur Befestigungstechnologie signalisiert.
Anstieg aseptischer PET-Abfüllanlagen in ASEAN-Getränkebetrieben
Neue aseptische Abfüllanlagen verlängern die Haltbarkeit auf bis zu 12 Monate und verbrauchen 60,1 % weniger Kunststoff, was die Nachfrage nach leichten und dennoch sterilen Verschlüssen antreibt. Projekte in Vietnam und Indonesien verdeutlichen das Ausmaß: Einzelne Anlagen fügen mehr als 20.000 Tonnen jährliche Verschlussnachfrage hinzu, die mit Initiativen für recyceltes PET zur Unterstützung von Kreislaufwirtschaftszielen verbunden sind.
Verlagerung der Pharmaindustrie hin zu kindersicheren PP-Verschlüssen in den USA und Kanada
Aktualisierte Standards zur Vergiftungsprävention erfordern eine Kindersicherheit von 85 % ohne Demonstration, was eine Migration hin zu präzisionsgefertigten Polypropylendesigns auslöst, die Sicherheit und Zugänglichkeit für Erwachsene in Einklang bringen. Die regulatorische Harmonisierung zwischen den Vereinigten Staaten, Kanada und Australien beschleunigt die Einführung bei rezeptfreien Arzneimittellinien und steigert das Volumen hochwertiger Verschlüsse.[1]Quelle: US-Verbraucherschutzbehörde für Produktsicherheit, „16 CFR 1700.15 — Standards für verpackungssichere Vergiftungsschutzverpackungen,” ecfr.gov
Schwenk der lateinamerikanischen Milchwirtschaft hin zu Giebeldachkartons mit Schraubverschlüssen
Regionale Verarbeiter setzen auf wiederverschließbare Schraubverschlüsse für Giebeldachformate, um Komfort und Nachhaltigkeit zu bieten. Investitionen von über 166 Millionen USD in Verpackungsaufrüstungen unterstreichen die steigende Nachfrage nach Verschlüssen, die Recyclingmaterialien integrieren und die Produktfrische verlängern, unterstützt durch MERCOSUR-Entwurfsstandards für lebensmittelechtes recyceltes PET.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Propylen- und Ethylen-Vertragspreise mit Auswirkungen auf PP/PE-Margen | -1.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Substitution durch Aluminium-ROPP-Verschlüsse im Premiumspirituosensegment, die Kunststoff verdrängen | -0.7% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachrüstungskosten für befestigte Verschlüsse bei bestehenden PET-Linien | -0.5% | Europa, mit Ausstrahlungseffekten auf andere Regionen | Kurzfristig (≤ 2 Jahre) |
| Steigende EPR-Gebühren auf Mehrschichtkunststoffe in OECD-Märkten | -0.4% | OECD-Länder | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Propylen- und Ethylen-Vertragspreise mit Auswirkungen auf PP/PE-Margen
Rohstoffschwankungen beeinträchtigen die Margenstabilität von Verschlussherstellern, die stark auf Polypropylen und Polyethylen angewiesen sind. Unternehmen begegnen dem Kostenschock durch Absicherungsgeschäfte, Mischungen aus recycelten Harzen und laufende Automatisierungsprogramme, die die Umwandlungskosten senken.[2]Quelle: OECD, „Erweiterte Herstellerverantwortung und wirtschaftliche Instrumente,” oecd.org
Zunehmende Substitution durch Aluminium-ROPP-Verschlüsse im Premiumspirituosensegment, die Kunststoff verdrängen
Premiumspirituosenmarken bevorzugen Aluminium wegen seiner Barriereeigenschaften und der wahrgenommenen Qualität und entziehen Kunststoffverschlüssen Marktanteile in margenstarken Segmenten. Kunststoffanbieter reagieren mit verbesserten Barrierebeschichtungen und hochwertiger Ästhetik, um Wertpools in Europa und Nordamerika zu schützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Schraubverschlüsse dominieren durch Vielseitigkeit
Schraubverschlüsse erzielten im Jahr 2025 einen Marktanteil von 65,02 % am Markt für Kunststoffverschlüsse und -kappen, dank universeller Kompatibilität mit Hochgeschwindigkeitslinien für Getränke, Lebensmittel und Pharmazeutika. Ihre niedrigen Stückkosten und die zuverlässige Abdichtung sichern ihre anhaltende Dominanz, auch wenn Dosiervarianten bis 2031 eine CAGR von 6,18 % verzeichnen. Dosierformate gewinnen bei Würzmitteln und Körperpflegeprodukten an Beliebtheit, wo Portionskontrolle und Hygiene die Verbraucherattraktivität steigern. Manipulationssichere und kindersichere Formate profitieren von strengeren Sicherheitsvorschriften, die die Verpackung rezeptfreier Arzneimittel neu gestalten.
Kronkorken und ROPP-Verschlüsse behalten ihre Relevanz bei Bier und Premiumspirituosen, wo Tradition und Regalauftritt eine Rolle spielen. Aufsteckdesigns dienen Haushaltschemieprodukten, die eine schnelle Wiederverschlussfunktion benötigen. Steigende Anforderungen an befestigte Verschlüsse katalysieren Neugestaltungsprojekte bei allen Schraubvarianten und verknüpfen Verschlussinnovation direkt mit der Einhaltung von Vorschriften. Endverbraucher, die leichte Flaschen einsetzen, bevorzugen fortschrittliche Gewindeprofile, die den Harzeinsatz reduzieren, ohne die Dichtungsintegrität zu beeinträchtigen, was die langfristige Perspektive für Schraubformate im Markt für Kunststoffverschlüsse und -kappen stützt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Rohmaterial: Führungsposition von Polypropylen inmitten biobasierter Innovationen
Polypropylen hielt im Jahr 2025 einen Anteil von 55,71 % an der Marktgröße für Kunststoffverschlüsse und -kappen. Seine chemische Beständigkeit, Wärmestabilität und Verarbeitbarkeit sichern seinen Platz in Lebensmittel- und Pharmaawendungen. Polyethylen hoher Dichte unterstützt Industriechemikalienverpackungen, die Schlagfestigkeit benötigen, während Polyethylen niedriger Dichte in flexiblen Aufsteckverschlüssen verwendet wird. PET-Varianten wachsen, da Einmaterialverpackungen Recyclingsysteme vereinfachen und befestigte Designs ermöglichen, die den EU-Vorschriften entsprechen.
Biobasierte und chemisch recycelte Harze expandieren mit einer CAGR von 7,62 %. Marken investieren, um EPR-Gebührenmodulierungen und Nachhaltigkeitserwartungen der Verbraucher zu erfüllen. Frühe kommerzielle Linien, die pflanzenbasiertes Polypropylen verwenden, zeigen den Weg zu kohlenstoffärmeren Verschlüssen auf. Lieferkettenqualifizierung, Farbstabilität und Kostenparität bleiben Hürden, doch skalierende chemische Verbesserungen deuten auf eine schnellere Einführung nach 2030 in der Kunststoffverschlüsse- und -kappenbranche hin.
Nach Fertigungstechnologie: Effizienz des Kompressionsformens treibt Marktanteil
Das Kompressionsformen erzielte im Jahr 2025 einen Marktanteil von 47,12 % am Markt für Kunststoffverschlüsse und -kappen, da es enge Maßtoleranzen und niedrige Ausschussraten liefert. Mehrkavitätenpressen integrieren nun In-Form-Schlitzen und Kameravision, was die Betriebszeit erhöht und den Arbeitsaufwand reduziert. Der Spritzguss behält seine Bedeutung für komplizierte kindersichere und Dosierformate, die Mehrkomponentenaufbauten erfordern.
Die nachträgliche Aufsiegelung von Originalitätsbändern schreitet mit einer CAGR von 5,71 % voran. Die nachrüstfreundliche Methode ermöglicht es Herstellern, neue Sicherheitsnormen zu erfüllen, ohne vollständige Werkzeugersetzungen vorzunehmen. Kontinuierliche Verbesserungen bei servogeregelten Bandapplikatoren liefern Zykluszeit-Parität mit älteren Systemen und fördern die Einführung in mittelvolumigen Pharma- und Lebensmittellinien. Das Ergebnis ist eine breitere Technologievielfalt, die unterschiedliche Leistungs- und Kostenrahmen im Markt für Kunststoffverschlüsse und -kappen bedient.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche: Getränkeanwendungen führen inmitten des Pharmawachstums
Getränke trieben im Jahr 2025 48,03 % des globalen Volumens an und sind auf leichte Schraub-, Kron- und befestigte Formate angewiesen, um kohlensäurehaltige Getränke, Wasser, Saft und Bier zu sichern. Hochgeschwindigkeitsabfüller verlangen Verschlüsse mit präziser Drehmomenthaltung und Sauerstoffbarriereeigenschaften, was die Skalenökonomie des Getränkesegments unterstützt.
Pharmaverschlüsse verzeichnen bis 2031 eine CAGR von 7,06 %, angetrieben durch alternde Bevölkerungen und strenge kindersichere Gesetze. Aktualisierte US-amerikanische und kanadische Vorschriften erhöhen die Nachfrage nach drehmomentkontrollierten Polypropylenkomponenten mit Linerkompabilität und rückverfolgbarer Harzherkunft. Lebensmittel-, Körperpflege- und Haushaltschemieproduktsegmente runden die Nachfrage mit maßgeschneiderten Anforderungen für Dosierung, Duftstofferhalt und chemische Beständigkeit ab. Insgesamt sorgen vielfältige Anwendungsprofile für robuste Innovationspipelines und stabiles Wachstum im Markt für Kunststoffverschlüsse und -kappen.
Geografische Analyse
Asien-Pazifik entfiel im Jahr 2025 auf 40,12 % des globalen Volumens, gestützt durch Chinas Größe, Japans Qualitätsstandards und Indiens expandierende Getränke- und Pharmasektoren. Die Welle aseptischer Investitionen in der ASEAN-Region intensiviert den regionalen Verschlussverbrauch weiter, während Kreislaufwirtschaftspolitiken die Einführung von recyceltem PET beschleunigen. Australiens Angleichung an internationale Pharmasicherheitsvorschriften harmonisiert den regionalen Handel und treibt die Nachfrage nach spezialisierten kindersicheren Formaten an.
Der Nahe Osten und Afrika verzeichnen bis 2031 die höchste CAGR von 7,78 %. Diversifizierungsinitiativen in Saudi-Arabien und den Vereinigten Arabischen Emiraten laden ausländische Investitionen in die Verpackungsbranche ein, während die Türkei ihren strategischen Exportstandort nutzt. Nigerias Bevölkerungswachstum und Südafrikas Fertigungsbasis steigern die Verschlussnachfrage für Getränke und Haushaltsprodukte. Regionale Reformen zur Förderung lokaler Wertschöpfung unterstützen künftige Kapazitätserweiterungen im Markt für Kunststoffverschlüsse und -kappen.
Europa balanciert regulatorische Gegenwinds und Nachhaltigkeitschancen. Vorschriften für befestigte Verschlüsse erzwingen kostspielige Liniennachrüstungen, eröffnen jedoch Möglichkeiten zur Designdifferenzierung. Deutschland führt technische Compliance-Projekte an, Frankreich treibt Premium-Design voran, und die Gebührenstrukturen der erweiterten Herstellerverantwortung im Vereinigten Königreich gestalten Kostenmodelle neu. Spanien und Italien nutzen etablierte Lebensmittel- und Getränkeexporte, um die Verschlussnachfrage aufrechtzuerhalten. Der kollektive Fokus auf Kreislaufwirtschaftsziele beschleunigt den Wandel hin zu Mono-Material- und Recyclingmaterial-Verschlüssen und bewahrt die Marktrelevanz trotz langsameren makroökonomischen Wachstums.

Regulatorisches Umfeld
Die durch Regulierung getriebene Neugestaltung und Materialauswahl ist ein zentraler Faktor für die Nachfrage nach Kunststoffverschlüssen und -kappen, wobei Europa den Takt vorgibt. Die Anforderung der EU-Richtlinie über Einwegkunststoffe, dass Verschlüsse für Einweg-Kunststoffgetränkebehälter bis zu 3 Litern angebunden sein müssen (wirksam ab Juli 2024), hat den Umbau von Produktionslinien und die Einführung von Befestigungstechnologien bei Getränkeverschlüssen beschleunigt, während die recyclinggerechte Gestaltung parallel zu einer Beschränkung geworden ist, da sich die Empfehlungen zur Recyclingfähigkeit und harmonisierten Erwartungen verschärfen.
Neben der Anbindung prägen auch Rahmenwerke zu Recyclinganteilen und Lebensmittelkontakt-Konformität die Harzauswahl und Dokumentation. Die Verordnung (EU) 2025/40 über Verpackungen und Verpackungsabfälle trat am 11. Februar 2025 in Kraft und gilt ab dem 12. August 2026; sie verstärkt Mindestziele für Recyclinganteile und Kriterien für recyclinggerechtes Design, die Mono-Material-Verschlussstrategien und die PCR-Qualifizierung beeinflussen. In den Vereinigten Staaten stützt sich die Konformität von Lebensmittelkontakt- und Verschlusskomponenten weiterhin auf FDA-Vorgaben wie die Anforderungen nach 21 CFR für zutreffende Polymere und Dichtmaterialien, unterstützt durch laufende FDA-Aktualisierungen ihrer Datensätze zu recycelten Kunststoffen und Lebensmittelkontakt-Einreichungen (aktualisiert im Juli 2026), was beeinflusst, wie Verschlusshersteller und Markeninhaber den PCR-Einsatz in regulierten Endanwendungen belegen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst die vorgelagerte petrochemische und recycelte Harzversorgung (Polypropylen, Polyethylen, PET), Additive und Farbstoffe, Werkzeug- und Heißkanallieferanten, die Verschlussproduktion mittels Press- und Spritzguss sowie nachgelagerte Markeninhaber, Abfüller/Lohnverpacker und Einzelhändler. Zu den bedeutenden Harz- und Rohstofflieferanten zählen Unternehmen wie Dow, ExxonMobil, LyondellBasell, Borealis und SABIC, während die Verarbeitung von globalen und regionalen Verschlussspezialisten wie Berry Global, AptarGroup, Silgan Holdings, BERICAP, United Caps und Guala Closures durchgeführt wird. Die Werkzeug- und Formenversorgung bleibt auf etablierte Industriecluster in Deutschland, Italien, der Schweiz und China konzentriert, und Lieferzeiten für Spritzgusswerkzeuge können zu einer praktischen Beschränkung werden, wenn groß angelegte Redesign-Zyklen für angebundene Verschlüsse mit der saisonalen Getränkenachfrage zusammenfallen.
Nachgelagert treiben die Beschaffungsanforderungen der Markeninhaber und die Leistungsanforderungen der Abfülllinien die Spezifikationsfestlegung hinsichtlich Drehmoment, Dichtungsintegrität und Anwendungsgeschwindigkeit voran, wodurch Qualifizierungszyklen und regulatorische Dokumentation zentral für die Lieferantenauswahl bleiben. EPR-Gebührenstrukturen und Vorgaben für angebundene Verschlüsse führen zu häufigeren Designiterationen und Multi-Standort-Fertigungsstrategien, um die Versorgung nahe an den Abfüllbetrieben zu halten und logistische Reibungsverluste zu reduzieren. Die zunehmende Material- und Compliance-Komplexität hat die Bedeutung von Prüfungen, Konformitätserklärungen und Rückverfolgbarkeitssystemen erhöht, insbesondere für Verschlüsse im Lebensmittel-, Getränke- und Pharmabereich, wo die PCR-Integration und Lebensmittelkontaktanforderungen regionenübergreifend konsistent nachgewiesen werden müssen.
Wettbewerbslandschaft
Die Aktienfusion von Amcor mit Berry Global im Jahr 2025 schuf den weltweit größten Anbieter von starren und flexiblen Verpackungen und erschloss 650 Millionen USD an Synergieersparnissen sowie 180 Millionen USD an jährlichen Forschungs- und Entwicklungsausgaben. Silgan Holdings, Crown Holdings und AptarGroup folgen mit gezielten Akquisitionen und Kapazitätserweiterungen, um technologische Breite und regionale Präsenz zu vertiefen. Silgans Übernahme von Weener fügt Dosier- und Spezialverschlusslinien mit erwarteten Synergien von 20 Millionen EUR hinzu.
Akteure differenzieren sich durch geistiges Eigentum bei befestigten Verschlüssen, Verbesserungen beim Kompressionsformen und Partnerschaften für biobasierte Harze. Automatisierung, inline-Sichtprüfung und energieeffiziente Werkzeuge dominieren die Kapitalbudgets und unterstützen die Margensicherung inmitten von Rohstoffvolatilität. Das strategische Streben nach EPR-getriebenem Materialinnovation und lokaler Produktion für lokale Märkte in Schwellenländern signalisiert einen Wettbewerbsschwenk hin zu Resilienz und Nachhaltigkeit im Markt für Kunststoffverschlüsse und -kappen.
Marktführer der Kunststoffverschlüsse- und -kappenbranche
Silgan Holdings Inc.
Aptar Group Inc.
BERICAP GmbH & Co. KG
Closure Systems International
Amcor PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die durch Compliance getriebene Neugestaltung schafft Freiraum für schnelllaufende, angebundene Schraubverschlüsse, die die Verbraucherfreundlichkeit erhalten und dabei den EU-Anforderungen sowie den zunehmend strengeren Nachhaltigkeits-Scorecards von Handel und Marken entsprechen. Der Übergang von der Anforderung für angebundene Verschlüsse ab Juli 2024 zum breiteren Zeitplan der Verpackungs- und Verpackungsabfallverordnung, wobei die Verordnung (EU) 2025/40 ab dem 12. August 2026 gilt, unterstützt Chancen bei Mono-Material-Designs, mit Recyclinganteilen kompatiblen Verschlussarchitekturen und Qualifizierungsdienstleistungen, die Markeninhabern helfen, Verschlüsse, Flaschen und Etiketten mit den Kriterien für recyclinggerechtes Design in Einklang zu bringen.
Veränderungen in der Fertigungslandschaft und die Erweiterung von Spezialportfolios eröffnen ebenfalls Raum für Lieferanten, die regionale Versorgung, höherwertige Formate und Bereitschaft für regulierte Endanwendungen unterstützen können. Die Übernahme zweier nordamerikanischer Fertigungsstätten von Amcor durch Closure Systems International im Mai 2026 (Erie, Pennsylvania und Hattiesburg, Mississippi) deutet auf eine aktive Kapazitäts- und Netzwerkoptimierung im Bereich hochvolumiger Getränke- und Konsumgüteranwendungen hin und unterstreicht den Vorteil der Nähe zu Abfüllern bei sperrigen, durchsatzstarken Verschlüssen. Im Pharma- und Dosierbereich deutet der Sommaplast-Deal von AptarGroup im Dezember 2025 ebenfalls auf eine anhaltende Nachfrage nach spezialisierten Verschlüssen und Spendern für compliance-intensive Anwendungen hin, während die FDA-Datensatzaktualisierungen im Juli 2026 die PCR-Nachweisführung und Dokumentation für Lebensmittelkontakt weiterhin als Differenzierungsmerkmal für Lieferanten belassen, die Recyclinganteile in großem Maßstab anstreben.
Aktuelle Branchenentwicklungen
- Juli 2026: AptarGroup erweiterte das Portfolio an e-commerce-fähigen Verschlüssen von Aptar Closures für Anwendungen in den Bereichen Schönheit, Körperpflege und Haushalt. Der Schritt zielt auf höhere Leistung bei Vertrieb und Handhabung ab und richtet das Verschlussdesign auf die Haltbarkeitsanforderungen aus, die im Direktversand an Verbraucher gelten. Zudem erweitert er die Differenzierung über einfache Schraubverschlüsse hinaus auf funktionale Formate, die Markeninhaber vor Auslaufen und Transportschäden schützen.
- Dezember 2025: AptarGroup übernahm Sommaplast, einen brasilianischen Anbieter von pharmazeutischen Verpackungslösungen für orale Dosierung, einschließlich Verschlüssen und Dosierkomponenten. Die Übernahme stärkt Aptars Position bei regulierten Dosier- und Therapietreue-Anwendungen, bei denen Präzision, Kompatibilität und Dokumentation entscheidend sind. Sie vertieft zudem Aptars Fertigungspräsenz und Kundenzugang in Lateinamerika für margenstärkere Gesundheitsverpackungen.
- November 2024: BERICAP übernahm die verbleibenden 50% der Anteile an BERICAP North America und erlangte damit die vollständige Eigentümerschaft des Geschäfts. Die vollständige Kontrolle unterstützt schnellere Entscheidungen zu Kapazität, Produktlokalisierung und Kundenprogrammen für Getränke- und Industrieverschlüsse in der Region. Der Schritt spiegelt zudem den anhaltenden Fokus auf regionale Fertigungspräsenz wider, um den Servicegrad zu verbessern und Reibungsverluste in der Lieferkette zu verringern.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Kunststoffverschlüsse und -kappen, die zum Verschließen und Ausgeben von Produkten in der Konsumgüter- und Industrieverpackung verwendet werden, erfasst zum Zeitpunkt des Verkaufs von Verschlüssen und Kappen in Verpackungslieferketten. Der Wert wird in USD für den definierten Zeitraum und die definierte Region gemessen.
Ausschlüsse aus dem Geltungsbereich: Metallverschlüsse, Glasstopfen, papierbasierte Verschlüsse sowie der Wert von Flaschen, Gläsern, Pumpen und anderen Primärbehältern werden nicht erfasst.
Übersicht der Segmentierung
- Nach Produkttyp
- Schraubverschlüsse
- Dosierverschlüsse
- Kindersichere Verschlüsse
- Manipulationssichere Verschlüsse
- Kronkorken
- ROPP (aufgerollter, diebstahlsicherer Verschluss)
- Aufsteck- / Druckverschlüsse
- Nach Rohmaterial
- Polypropylen (PP)
- Polyethylen hoher Dichte (HDPE)
- Polyethylen niedriger Dichte (LDPE)
- Polyethylenterephthalat (PET)
- Polyvinylchlorid (PVC)
- Sonstige Rohmaterialien
- Nach Fertigungstechnologie
- Kompressionsformen
- Spritzguss
- Nachträgliche Aufsiegelung von Originalitätsbändern
- Nach Endverbrauchsbranche
- Getränke
- Lebensmittel
- Pharmazeutika
- Körperpflege und Kosmetika
- Haushalts- und Industriechemikalien
- Sonstige Endverbrauchsbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um den Marktkontext festzulegen und saubere Ausgangspunkte für Nachfrage- und Angebotssignale zu schaffen, bevor wir mit Branchenteilnehmern sprachen. Wir haben in der Regel öffentliche Quellen wie die Handelsstatistiken von UN Comtrade, die Datenwerkzeuge der US International Trade Commission, verpackungsbezogene Eurostat-Reihen und nationale Statistikbehörden für Indikatoren zur Getränke- und Lebensmittelproduktion, die die Verschlussnachfrage bestimmen, herangezogen.
Um das Modell an den Betriebsbedingungen auszurichten, haben wir zudem Geschäftsberichte von Unternehmen, Investorenpräsentationen und Produktkataloge sowie Materialien von Verbänden und Regulierungsbehörden geprüft, etwa von Verpackungs- und Recyclingorganisationen, sowie politische Hinweise zu Vorschriften zu angebundenen Verschlüssen und Verpackungsabfällen. Wo erforderlich, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen, Patentdatenbanken und Import-/Exportdaten auf Sendungsebene genutzt, um Größenordnung, Produktfokus und Harz-Exposition zu überprüfen. Diese Schreibtischquellen sind exemplarisch und nicht abschließend, da für Datenerhebung, Validierung und Klärung auch viele andere öffentliche Dokumente herangezogen wurden.
Primärinterviews und Befragungen
Die Primärarbeit konzentrierte sich auf Interviews und kurze Befragungen mit Teilnehmern des Harz- und Verschluss-Ökosystems, einschließlich Verpackungsverarbeitern, Werkzeug- und Formenspezialisten, Marken- und Verpackungsmanagern sowie Vertriebshändlern. Da es sich um einen globalen Markt handelt, wurden die Eingaben über die wichtigsten Verbrauchsregionen hinweg überprüft, sodass Lücken in öffentlichen Daten, etwa bei Anwendungsmix und Preisspannen, geschlossen und Annahmen trianguliert werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 28% | CXOs: 21% | APAC: 50% |
| Mid-Tier: 50% | Funktions-/Bereichsleiter: 24% | EMEA: 32% |
| Kleinere Marktteilnehmer: 22% | Manager: 55% | Amerika: 18% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte anhand eines Top-Down- und Bottom-Up-Modells. Zunächst wurden Verpackungsnachfrageindikatoren nach Endverwendung in einen Verschlussverbrauchspool übersetzt, dann wurde das Ergebnis anhand selektiver Lieferantenaggregationen und Kanalprüfungen validiert. In der Praxis wurden Produktions- und Handelsdaten genutzt, um den wahrscheinlichen regionalen Verbrauch zu rekonstruieren, gefolgt von der Anwendung von Verschlussintensitätsannahmen für wichtige Verpackungstypen wie Flaschengetränke, verpackte Lebensmittel und Körperpflegeprodukte.
Zu den wichtigsten Eingaben, die das Modell beeinflussten, zählten Volumina verpackter Getränke, Trends bei Lebensmittel- und Molkereiproduktion, Aktivität in der Pharma- und OTC-Verpackung, Harzpreisentwicklung für PP, HDPE und LDPE sowie die Verlagerung hin zu angebundenen Verschlüssen in Teilen Europas. Die Preisgestaltung wurde über einen gemischten ASP-Ansatz gehandhabt, der Harzbewegungen, Leichtbautrends und Mixveränderungen zwischen Standard-Schraubverschlüssen, Ausgabeverschlüssen und Spezialformaten widerspiegelt.
Die Prognosen wurden mittels Szenarioanalyse entwickelt, gestützt durch Expertenmeinungen zu Nachfragetreibern, Regulierungszeitplänen und Inflationseffekten auf Verpackungen. Wo Bottom-Up-Datenpunkte für kleinere Länder fehlten, wurden Proxy-Indikatoren wie Getränkeproduktion und Importabhängigkeit genutzt und anschließend während der abschließenden Abstimmung auf realistische Bandbreiten zurückgeführt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden gegen unabhängige Signale wie Harzverbrauchsentwicklung, Verpackungsproduktionstrends und regionale Handelsbilanzen geprüft, was hilft, plötzliche Sprünge zu identifizieren, die nicht dem tatsächlichen Marktverhalten entsprechen. Ausreißer wurden in einem zweiten Durchgang überprüft, Annahmen erneut getestet und klärende Nachfragen ausgelöst, wenn eine Schlüsselvariable, etwa der Anwendungsmix oder die ASP-Entwicklung, inkonsistent erschien.
Vor der endgültigen Freigabe durchlaufen Modell und Bericht mehrstufige Analystenüberprüfungen, um die Logik der Größenbestimmung, Einheiten und Umrechnungen im gesamten Bericht konsistent zu halten. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, etwa größeren Regulierungsänderungen oder bedeutenden Kapazitätserweiterungen. Unmittelbar vor der Auslieferung wird ein abschließender Aktualisierungsdurchgang durchgeführt, damit Kunden die aktuellste Sicht erhalten.
Marktgröße des globalen Marktes für Kunststoffverschlüsse und -kappen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Kunststoffverschlüsse und -kappen stimmen oft nicht überein, da der Markt unterschiedlich definiert und dann mit unterschiedlichen Annahmen bepreist werden kann. Unterschiede ergeben sich in der Regel daraus, was als Verschluss zählt, was in die Verpackung eingerechnet wird, welches Basisjahr verwendet wird und wie Preis und Mix regionsübergreifend behandelt werden.
Dosierpumpen und Sprühzerstäuber liegen außerhalb des Geltungsbereichs von Mordor Intelligence, und dieser einzelne Ausschluss kann die Gesamtsummen verschieben, da einige Quellen diese Ausgabesysteme zusammen mit Verschlüssen und Kappen in der Körperpflege- und Haushaltsverpackung gruppieren. Lücken können sich zudem daraus ergeben, ob angebundene Verschlüsse als Premium-Mixverschiebung in den ASPs behandelt werden, wie Harzpreisschwankungen in die Prognose einfließen und ob die Währungsumrechnung auf ein Jahr festgelegt oder mit den Wechselkursbewegungen aktualisiert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 52,06 Mrd. USD (2024) | |
| Fachverlag A | 54,70 Mrd. USD (2024) | Kombiniert oft breitere Ausgabeverschlusssysteme und nutzt eine höhere gemischte ASP-Annahme über Spezialverschlüsse hinweg, was den Basisjahreswert erhöhen kann. |
| Branchenforschungsgruppe B | 50,42 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und wendet möglicherweise einen aggressiveren Leichtbaueffekt auf den Wert an, was die gemessene USD-Gesamtsumme reduziert, selbst wenn die Mengennachfrage steigt. |
Insgesamt lässt sich die Spanne hauptsächlich durch Geltungsbereichsabgrenzung und Preislogik erklären und nicht durch eine unterschiedliche Einschätzung der Nachfragerichtung. Indem Einschlüsse explizit gehalten und Annahmen an beobachtbare Verpackungsindikatoren gebunden werden, bleibt die Schätzung nachvollziehbar und leichter zu reproduzieren, wenn Kunden die Zahlen einem Stresstest unterziehen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Kunststoffverschlüsse und -kappen?
Der Markt erreichte im Jahr 2026 8,18 Millionen Tonnen und soll bis 2031 10,27 Millionen Tonnen erreichen, was einer CAGR von 4,64 % entspricht.
Welcher Produkttyp führt die globale Nachfrage an?
Schraubverschlüsse dominieren mit einem Anteil von 65,02 % im Jahr 2025 dank ihrer Vielseitigkeit und Kompatibilität mit Hochgeschwindigkeitsabfüllanlagen.
Warum werden befestigte Verschlüsse in Europa zur Pflicht?
EU-Vorschriften zielen darauf ab, Abfall zu reduzieren, indem Verschlüsse an Getränkebehältern unter 3 Litern befestigt bleiben, gültig ab Juli 2024.
Welche Region wächst bis 2031 am schnellsten?
Der Nahe Osten und Afrika verzeichnen die höchste CAGR von 7,78 %, da Regierungen ihre Volkswirtschaften diversifizieren und die Konsumgüterproduktion ausbauen.
Wie wird die Fusion von Amcor und Berry Global den Wettbewerb beeinflussen?
Die Transaktion schafft den größten Anbieter der Branche und erschließt jährliche Kosteneinsparungen von 650 Millionen USD sowie intensivierte Forschungs- und Entwicklungsinvestitionen.
Vor welchen Herausforderungen stehen Hersteller durch die Rohstoffpreise?
Volatilität bei Propylen- und Ethylen-Rohstoffen belastet die Margen und veranlasst einen verstärkten Einsatz von recycelten Harzen und kosteneffizienten Formtechnologien.
Seite zuletzt aktualisiert am:



