
Größe und Marktanteil des Marktes für Gasdetektionssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.88 Milliarden US-Dollar |
| Marktgröße (2031) | 7.46 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.86 % |
| Schnellstwachsender Markt | Asien |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Gasdetektionssysteme von Mordor Intelligence
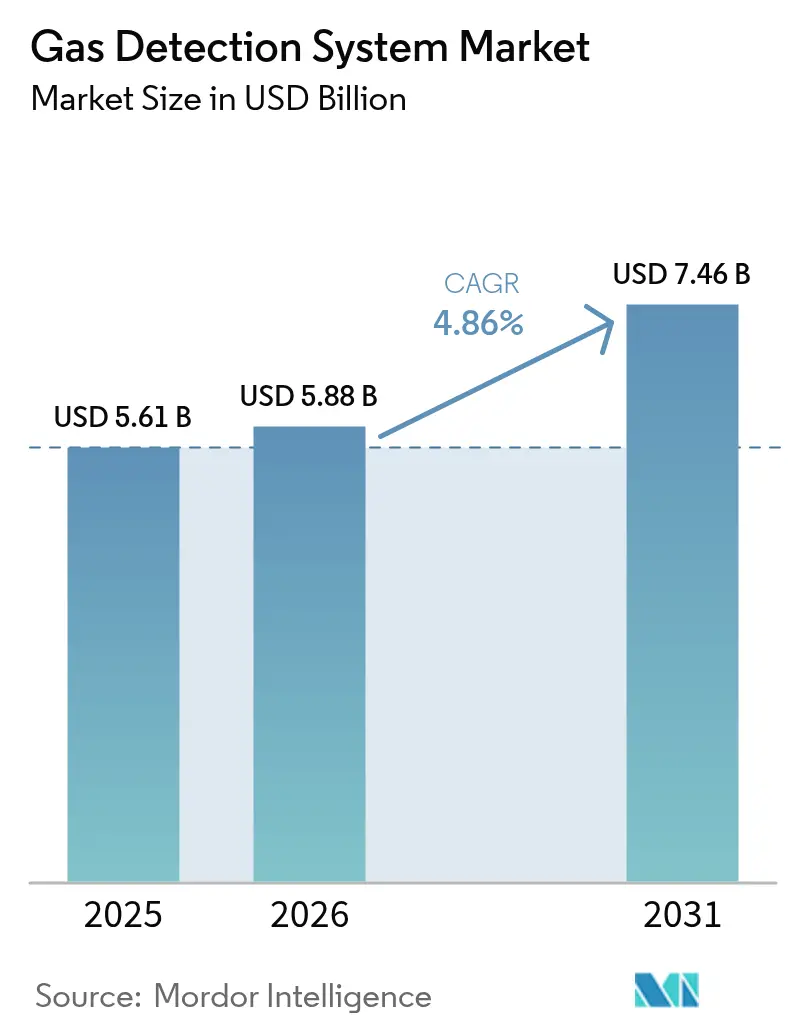
Die Marktgröße für Gasdetektionssysteme wurde im Jahr 2025 auf 5,61 Milliarden USD geschätzt und soll von 5,88 Milliarden USD im Jahr 2026 auf 7,46 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,86 % während des Prognosezeitraums (2026–2031). Eine Abkehr von der ausschließlichen Abhängigkeit von Öl und Gas hin zu Wasserstoffinfrastruktur, Batterieenergiespeicherung und Anwendungen mit Kältemitteln mit niedrigem GWP stützt die stetige Nachfrage. Obligatorische IIoT-Sicherheitsaufrüstungen in China, aktualisierte NFPA-855-Vorschriften für Energiespeicherung und Europas REPowerEU-Wasserstoffziele vergrößern gemeinsam die adressierbare Basis. Wachstumstreiber sind drahtlose Vernetzung, prädiktive Analytik und Multi-Gas-Integration, während technische Hürden bei der Sensorkalibrierung und zertifiziertem Drahtlosspektrum den Schwung dämpfen. Die Wettbewerbsaktivität bleibt moderat, da etablierte Anbieter durch Akquisitionen und Joint Ventures technologische Breite sichern.
Wichtigste Erkenntnisse des Berichts
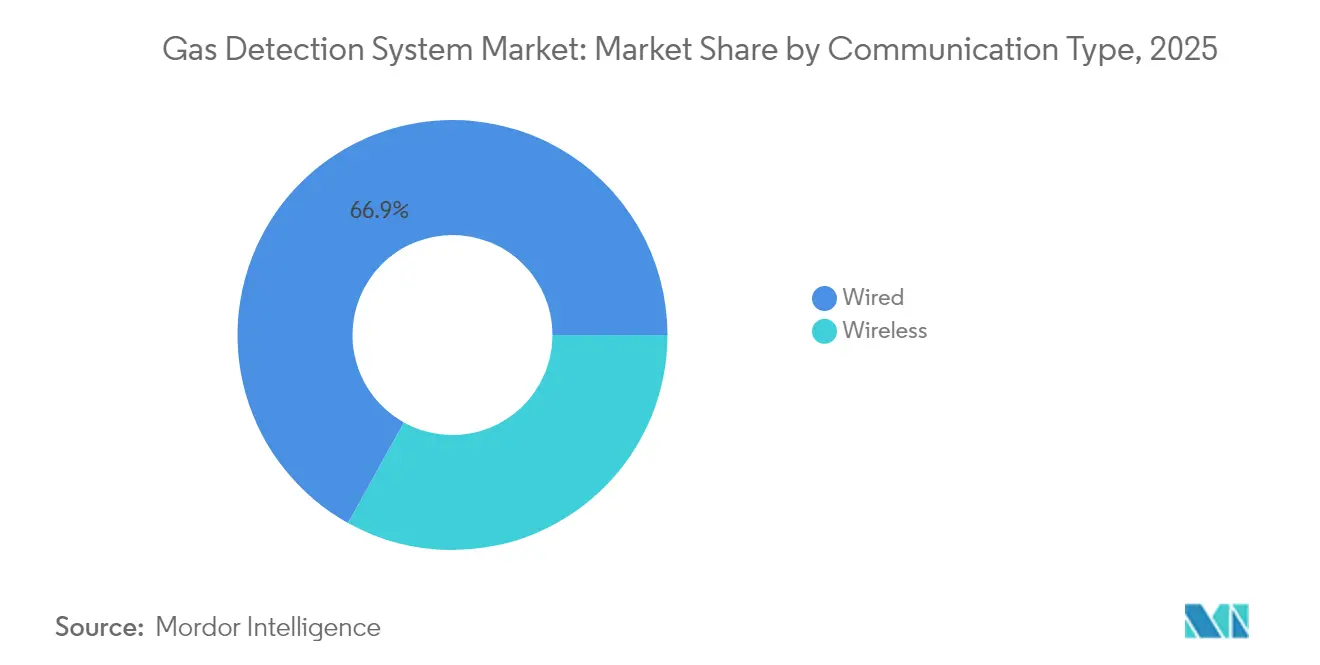
- Nach Kommunikationstyp führten kabelgebundene Systeme mit einem Umsatzanteil von 66,92 % im Jahr 2025, während kabellose Systeme bis 2031 die höchste CAGR von 6,12 % verzeichneten.
- Nach Detektorbauart hielten Festinstallationen im Jahr 2025 einen Marktanteil von 70,62 % am Markt für Gasdetektionssysteme, während tragbare Geräte bis 2031 mit einer CAGR von 5,48 % expandieren sollen.
- Nach Sensortechnologie entfielen auf elektrochemische Einheiten im Jahr 2025 ein Anteil von 44,55 % an der Marktgröße für Gasdetektionssysteme, und Infrarotsensoren sollen über 2026–2031 mit einer CAGR von 6,84 % wachsen.
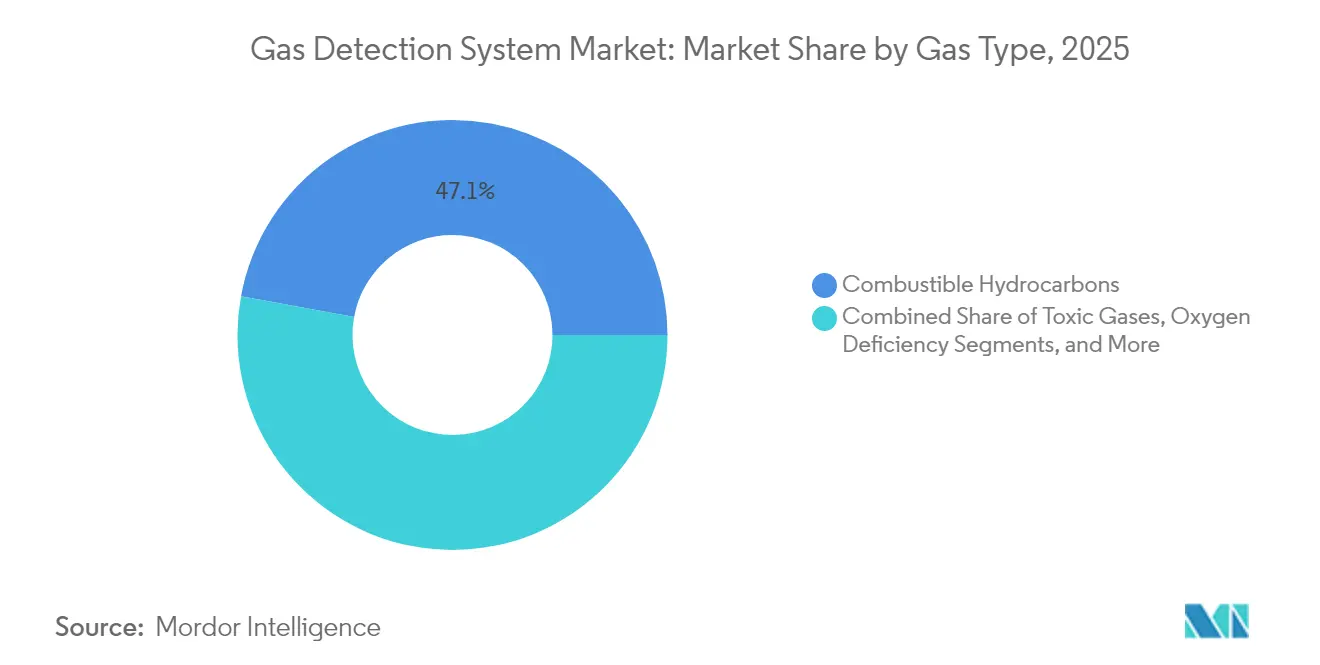
- Nach Gastyp dominierte die Detektion brennbarer Kohlenwasserstoffe im Jahr 2025 mit einem Anteil von 47,12 % an der Marktgröße für Gasdetektionssysteme; die Kältemittelüberwachung schreitet mit einer CAGR von 5,03 % voran.
- Nach Gerätetyp erfassten Multi-Gas-Plattformen im Jahr 2025 einen Umsatzanteil von 60,05 %.
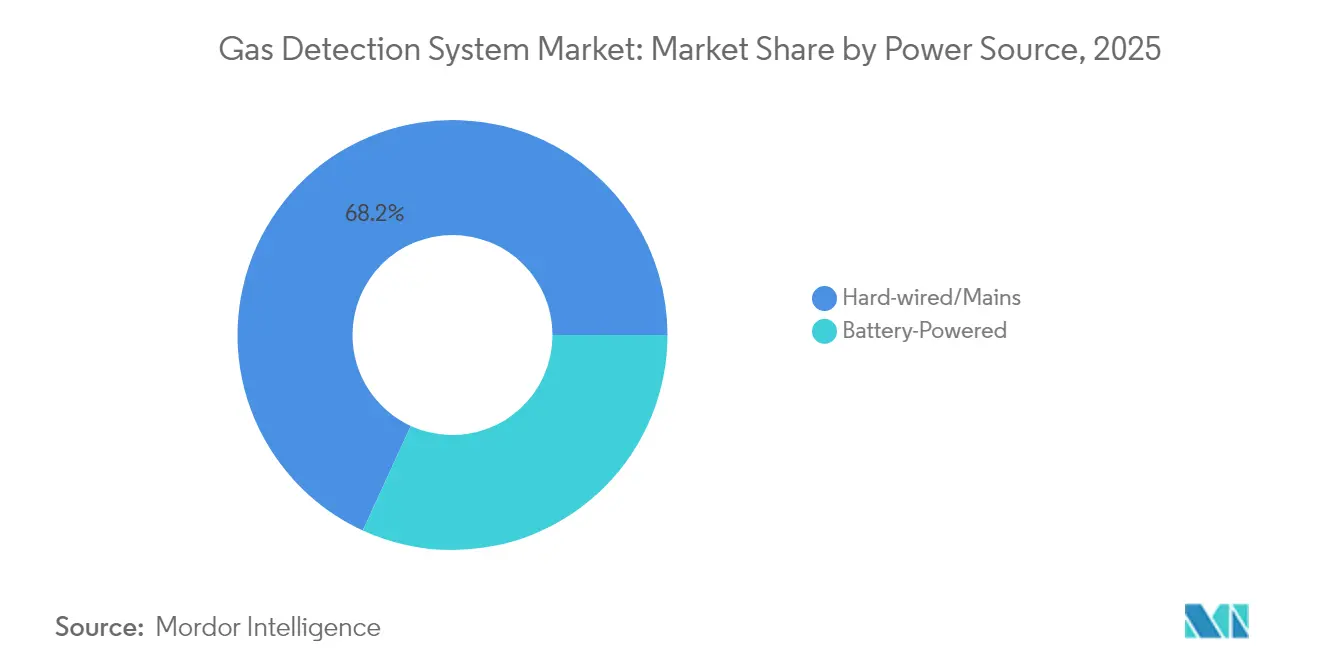
- Nach Stromquelle kontrollierten festverdrahtete Lösungen 68,15 % des Umsatzes im Jahr 2025, und batteriebetriebene Einheiten weisen eine CAGR-Prognose von 5,98 % auf.
- Nach Endverbraucher führte Öl und Gas im Jahr 2025 mit einem Anteil von 34,18 %, während die diskrete Fertigung mit einer CAGR von 7,33 % am schnellsten wächst.
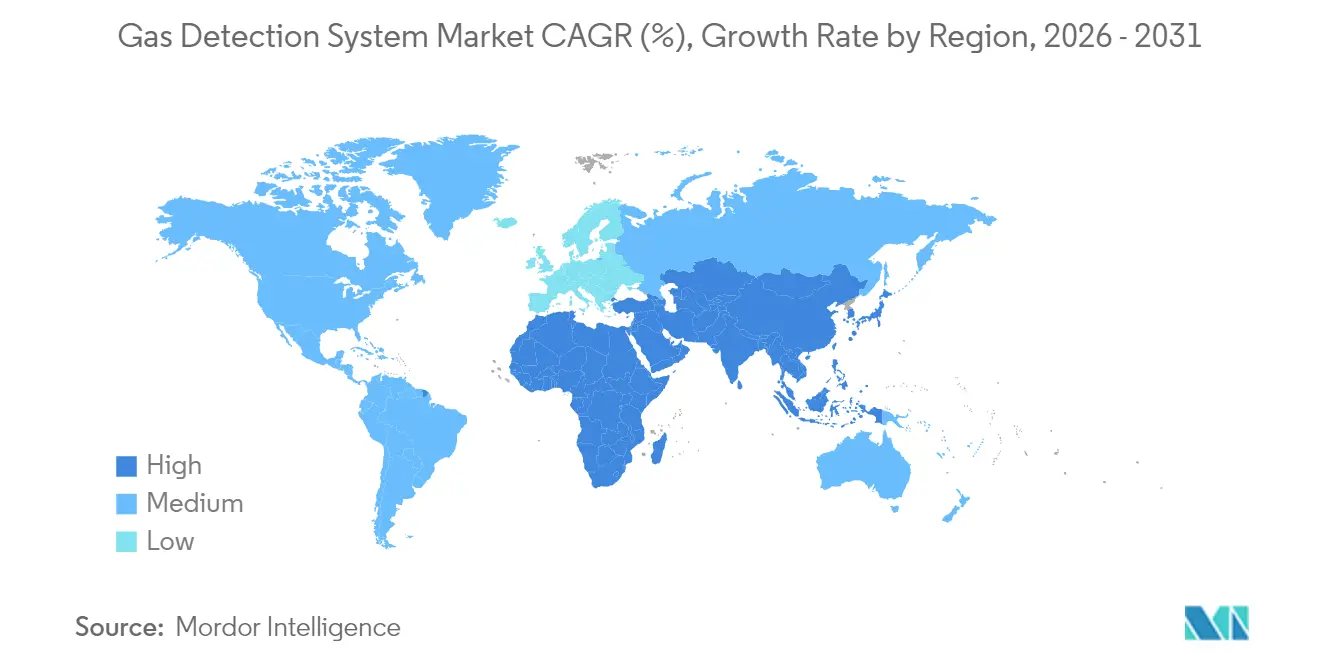
- Nach Geografie repräsentierte Nordamerika im Jahr 2025 einen Umsatzanteil von 31,74 %; Asien-Pazifik weist die schnellste regionale CAGR von 5,62 % auf.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Wasserstoffwirtschaft treibt die Nachfrage nach Multi-Gas-Detektoren in Europa | +0.8% | Europa, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Offshore-Tiefsee-Explorations- und Produktionsaktivitäten mit Bedarf an hochzuverlässiger Gasüberwachung | +0.6% | Nordamerika, Golf von Mexiko | Kurzfristig (≤ 2 Jahre) |
| Obligatorische IIoT-gestützte Sicherheitsaufrüstungen gemäß der chinesischen Staatlichen Verwaltung für Arbeitssicherheit | +0.7% | China, mit regionalem Einfluss in APAC | Mittelfristig (2–4 Jahre) |
| Beschleunigte Einführung von Batterieenergiespeichersystemen mit Brand-/Gasvorschriften | +0.5% | Global, konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Anstieg von Grünammoniak-Projekten fördert die NH3-Leckdetektion | +0.4% | EMEA, mit Expansion nach APAC | Langfristig (≥ 4 Jahre) |
| Umstieg auf Kältemittel mit niedrigem GWP treibt die Kältemittelgasdetektion | +0.3% | Global, angeführt von entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Wasserstoffwirtschaft
Europas Wasserstoffausbau im Rahmen des REPowerEU-Plans erfordert Sensoren, die Wasserstoff neben herkömmlichen brennbaren Stoffen und Sauerstoffmangel erfassen können. Palladium-Nanotransistor-Prototypen detektieren H₂ im Teile-pro-Milliarde-Bereich bei minimalem Stromverbrauch.[2]Nature Communications, "Nanotransistor-basierte Gasdetektion mit rekordhoher Empfindlichkeit," nature.com Mit zunehmender Skalierung der Projekte werden Multi-Gas-Geräte zu budgetierten Posten, die den Markt für Gasdetektionssysteme tiefer in die europäische Energieinfrastruktur einbetten. Beschaffungszyklen bevorzugen Anbieter mit wasserstoffspezifischer Analytik und ATEX-Zertifikaten, was die Designkomplexität und die durchschnittlichen Verkaufspreise erhöht.
Zunehmende Offshore-Tiefsee-Exploration
Dreizehn neue Felder im Golf von Amerika, die bis 2026 in Betrieb gehen sollen, werden 0,27 Mrd. Kubikfuß pro Tag an Gas hinzufügen und Betreiber dazu veranlassen, marinezertifizierte Methandetektoren zu spezifizieren.[1]U.S. Energy Information Administration, "Öl- und Erdgasproduktion im Golf von Amerika soll bis 2026 stabil bleiben," eia.gov Honeywells Emissions Management Suite – zugelassen für gefährliche Meereszonen – veranschaulicht die Produktdifferenzierung, die strengere Verfügbarkeits- und Fernwartungskriterien erfüllt. Prädiktive Algorithmen, die Fehlalarme um 40 % reduzieren, stärken das Wertversprechen dort, wo Offshore-Einsätze Millionen von USD pro Einsatz kosten.
Obligatorische IIoT-Sicherheitsaufrüstungen in China
Chinas Dreijahres-Aktionsplan schreibt eine Echtzeit-Vernetzung der Gasüberwachung in Bergbau, Chemie und Schwerindustrie vor.[3]Ministerium für Notfallmanagement, "安全生产治本攻坚三年行动主要任务," mem.gov.cn Anlagen, die mit Compliance-Fristen bis 2026 konfrontiert sind, beschleunigen den Austausch analoger Systeme durch drahtlosfähige Plattformen. Die Regulierung verlagert die Nachfrage von eigenständigen Detektoren hin zu integrierten, cloud-basierten Berichtsnetzwerken, erweitert den Marktumfang für Gasdetektionssysteme und erhöht die technologische Einstiegshürde für inländische Marktteilnehmer.
Beschleunigte Einführung von Batterieenergiespeichern
NFPA 855 schreibt nun eine Mehrspezies-Gasdetektion vor, die mit Belüftungs- und Unterdrückungssteuerungen für Speichersysteme über 20 kWh verbunden ist. Texanische Brandschutzvorschriften erhöhen den Dringlichkeitsdruck auf Staatsebene. Die Einhaltung der Vorschriften macht die Detektion von optional zu obligatorisch und positioniert Anbieter integrierter Lösungen für eine Premiumerfassung bei Projekten im Versorgungsmaßstab und hinter dem Zähler.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fehlerhafte Kalibrierungen in schwefelreichen Umgebungen verursachen Fehlalarme | -0.3% | Global, insbesondere in Öl- und Gasregionen | Kurzfristig (≤ 2 Jahre) |
| Knappheit an zertifiziertem Drahtlosspektrum für gefährliche Standorte (Zonen 0/1) | -0.4% | Global, mit akuten Auswirkungen in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Hohe Investitionskosten für redundante Sensornetzwerke in Bestandsraffinerien | -0.2% | Global, konzentriert in reifen Öl- und Gasmärkten | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit langlebiger Festkörper-NH3-Sensoren unter -40 °C (Nordische Länder) | -0.1% | Nordische Länder, mit Ausstrahlungseffekten auf arktische Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fehlerhafte Kalibrierungen in schwefelreichen Umgebungen
Schwefelwasserstoff über 50 ppm verkürzt die Lebensdauer elektrochemischer Sensoren um 60 %, erhöht die Wartungsbudgets und untergräbt das Vertrauen der Betreiber. MEMS-basierte Detektoren mildern die Vergiftung, sind jedoch mit höheren Investitionskosten verbunden. Querempfindlichkeiten erzwingen redundante Anordnungen, erschweren Verdrahtungsschemata und dämpfen die kurzfristige Akzeptanz des Marktes für Gasdetektionssysteme in Sauergas-Anlagen.
Knappheit an zertifiziertem Drahtlosspektrum
Die Zone-0-Zertifizierung für drahtlose Knoten kann bis zu 24 Monate in Anspruch nehmen, verzögert Projekte und veranlasst Käufer, auf kabelgebundene Architekturen zurückzugreifen. Regionale NB-IoT-Spektrumlücken schränken die Einsatzdichte weiter ein, halten die Premiumpreise für konforme drahtlose Lagereinheiten aufrecht und dämpfen die Aufrüstungsrate des Marktes für Gasdetektionssysteme in sich digital transformierenden Anlagen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kommunikationstyp:
Modernisierung der drahtlosen Infrastruktur beschleunigt sichKabelgebundene Installationen machten 66,92 % des Umsatzes im Jahr 2025 aus und verankern den Markt für Gasdetektionssysteme in traditionellen Prozessindustrien. Moderne Anlagen wägen nun Materialkosteneinsparungen und Installationsflexibilität ab; daher steigen die drahtlosen Umsätze mit einer CAGR von 6,12 %. Mesh-Topologien erhalten die Verbindungsresilienz, während NB-IoT-Energy-Harvesting-Prototypen künftige Autonomie unterstreichen. Zertifizierungshürden und Interferenzmanagement begrenzen noch die kurzfristige Durchdringung, doch bleibt Kabellos der wichtigste Modernisierungshebel bei Bestandsprojekten.
Reduzierte Grabungskosten sprechen temporäre Bau- und Wartungsszenarien an, und batteriefreie Sensorknoten versprechen Wartungsentlastung. Da drahtlose Verbindungen Cloud-Dashboards speisen, wechseln Betreiber von compliance-gesteuerter Überwachung zu prädiktiver Anlagengesundheit, was wiederkehrende Serviceerlösströme im Markt für Gasdetektionssysteme stärkt.


Nach Detektortyp:
Tragbare Lösungen gewinnen an Bedeutung bei flexiblen BetriebsabläufenFestdetektoren behielten im Jahr 2025 einen Anteil von 70,62 %, was die Codeanforderungen für kontinuierliche Abdeckung in petrochemischen und Versorgungsanlagen widerspiegelt. Arbeitskräftemobilität und Abschaltaktivitäten treiben eine CAGR von 5,48 % für tragbare Geräte an, die nun CAT-M-Mobilfunkmodems und Cloud-APIs bündeln. Flottenweite Analytik vereinfacht die Compliance-Dokumentation und verbessert die Rentabilitätsargumente.
Hybride Flächenmonitore erweitern die tragbare Abdeckung mit einer Batterielaufzeit von 100 Tagen und überbrücken Lücken zwischen persönlichen und festen Schichten. Während feste Anordnungen für die Prozesssteuerungsintegration grundlegend bleiben, reduzieren modulare Sensorkartuschen und Hot-Swap-Designs Ausfallzeiten und festigen ihre langfristige Position im Markt für Gasdetektionssysteme.
Nach Sensortechnologie:
Infrarotinnovation gestaltet die Wartungswirtschaft neuElektrochemische Zellen lieferten 44,55 % der Umsätze im Jahr 2025, doch Infrarotgeräte steigen mit einer CAGR von 6,84 % aufgrund von Stabilität und geringer Drift. Photoakustische IR-Systeme detektieren Ammoniak bis zu 1 ppm ohne häufige Neukalibrierung. Mittel-IR-Metaoberflächen-Mikrospektrometer zeigen Potenzial für Multi-Gas-Analytik im Chip-Maßstab.
Katalytische Perlensensoren bilden weiterhin die Grundlage für grundlegende Kohlenwasserstoffalarme, aber Sensorfusions-Firmware verbindet nun IR-, PID- und elektrochemische Kanäle für Selektivitätsgewinne. Diese Fortschritte senken die Gesamtbetriebskosten und erweitern den Markt für Gasdetektionssysteme auf Umgebungen, in denen der Wartungszugang eingeschränkt ist.
Nach Gastyp:
Kältemittelüberwachung erhält regulatorischen RückenwindBrennbare Gase generierten 47,12 % der Umsätze im Jahr 2025, doch die Detektion von Kältemitteln mit niedrigem GWP wächst mit einer CAGR von 5,03 %, da sich die HVAC-R-Vorschriften verschärfen. ASHRAE 15-2024 schreibt Doppelbereichssensoren vor und stimuliert die Nachfrage nach spezialisierten A2L-Produkten. NDIR-basierte R290-Detektoren mit einer Genauigkeit von ±2,5 % UEG erfüllen die Entflammbarkeitsanforderungen.
Die Überwachung toxischer Gase und Sauerstoffmangels behält eine stetige industrielle Relevanz, während Halbleiterfabriken eine Nischennachfrage nach Ultra-Spurenmengen-Spezialgasdetektion ankurbeln. Eine solche Diversifizierung schützt den Markt für Gasdetektionssysteme vor Rohstoffpreisschwankungen bei Kohlenwasserstoffen.
Nach Gerätetyp:
Multi-Gas-Integration wird zur StandardspezifikationMulti-Gas-Instrumente erfassten 60,05 % des Umsatzes im Jahr 2025, da Anlagen Plattformeinfachheit gegenüber Einzelspezies-Spezialisierung priorisieren. Steuergeräte, die bis zu 16 Kanäle unterstützen, optimieren den Platzbedarf im Rack und die Integration in übergeordnete Systeme. Teile-pro-Billion-Kamminterferometrie-Prototypen könnten eine 20-Gas-Überwachung auf einer optischen Bank ermöglichen.
Einzelgasgeräte werden weiterhin dort eingesetzt, wo extreme Empfindlichkeit entscheidend ist, aber Lebenszyklusökonomie und reduzierter Kalibrierungsaufwand verankern Multi-Gas als Mainstream des Marktes für Gasdetektionssysteme.
Nach Stromquelle:
Batterie- und Energiegewinnungsoptionen erweitern den EinsatzbereichFestverdrahtete Produkte hielten im Jahr 2025 einen Anteil von 68,15 %, gestützt durch Codepräferenzen und inhärente Stromzuverlässigkeit. Batteriebetriebene Einheiten wachsen mit einer CAGR von 5,98 %, da die Li-Ionen-Dichte steigt und Firmware den Strom unter 0,5 mA drosselt. Thermoelektrische Energiegewinner nutzen Prozesswärme zur Schaffung autonomer Knoten, ideal für Pipelines und Fackeln.
Hybride solar- oder schwingungsunterstützte Systeme erweitern den Einsatz auf entfernte oder mobile Anlagen, vergrößern die Reichweite des Marktes für Gasdetektionssysteme und senken gleichzeitig die Gesamtkostenhürden für kleinere Betreiber.
Nach Endverbraucherbranche:
Diskrete Fertigung löst technologische Erneuerung ausÖl und Gas behielt einen Anteil von 34,18 %, doch die diskrete Fertigung verzeichnet eine CAGR von 7,33 % aufgrund der Expansion in der Halbleiter-, Batterie- und Elektrofahrzeug-Lieferkette. Sub-ppm-Toxikgasdetektion in Fabriken und Batteriebrand-Gasanalytik treiben die Einführung von Premiumsensoren voran.
Wasser und Abwasser, Chemie, Bergbau sowie Lebensmittel- und Getränkeverarbeitung halten jeweils nischenspezifische, regulierungsgetriebene Grundniveaus aufrecht. Die branchenübergreifende Diversifizierung schützt die Gasdetektionssystembranche vor zyklischen Schwankungen in einzelnen Branchen.
Geografische Analyse
Markt für Gasdetektionssysteme in Nordamerika
Nordamerika führte 2025 mit einem Umsatzanteil von 31,74 % die Rangliste an, was auf die fest verankerten OSHA- und NFPA-Rahmenbedingungen zurückzuführen ist, die eine umfassende Sicherheitsüberwachung vorschreiben. Offshore-Projektstarts und LNG-Ausbauprojekte erhalten die Kapitalausgaben für marin-zertifizierte Detektoren aufrecht, während der Ausbau von Batteriespeichersystemen den Anwendungsbereich auf Versorgungsunternehmen und gewerbliche Immobilien ausweitet. Kanadische Wasserstoffpilotprojekte und Kohlenstoffabscheidungszentren stärken die Nachfrage nach Mehrgas-Plattformen zusätzlich.
Markt für Gasdetektionssysteme in Europa
Europa folgt mit starkem Wachstum, das durch den Ausbau der Wasserstoffinfrastruktur und die Ausstiegsprogramme bei Kältemitteln getragen wird. Die ATEX- und IECEx-Konformitätsanforderungen erhöhen die Markteintrittsbarrieren und lenken Aufträge zu Unternehmen mit etablierten Zertifizierungsnachweisen. Deutsche Chemiestandorte und die britische Pharmaindustrie sind Vorreiter bei der frühen Einführung drahtloser Analyselösungen, während nordische Betreiber Niedertemperatur-Sensorpakete spezifizieren, die auf -40 °C kalibriert sind.
Markt für Gasdetektionssysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 5,62 % den höchsten CAGR, angetrieben durch Chinas IIoT-Sicherheitsmandat und Indiens Vorschriften für gefährliche Chemikalien. Japanische Aktualisierungen des Hochdruckgassicherheitsgesetzes sowie petrochemische Investitionen in Südostasien fördern die Akzeptanz ebenfalls. Die rasche Industrialisierung in Verbindung mit einer reifenden Sicherheitskultur vergrößert die regionale Chance für einfache wie auch fortschrittliche Angebote und positioniert den asiatisch-pazifischen Raum bis 2031 als primären Wachstumsmotor für den Markt für Gasdetektionssysteme.

Regulatorisches Umfeld
Das regulatorische Umfeld für Gasdetektionssysteme ist in der Konformität für explosionsgefährdete Bereiche sowie in branchenspezifischen Sicherheits- und Emissionsanforderungen verankert. Internationale und regionale Normaktualisierungen haben die technischen Grundlagen verschärft, darunter die Reihe IEC 60079:2025 für Geräte, die in explosionsgefährdeten Bereichen eingesetzt werden, sowie die europäische Veröffentlichung EN IEC 60079-29-0:2026 für Anforderungen an Gasdetektionsgeräte, was sich auf Produktprüfungen, ATEX/IECEx-konforme Zertifizierungszyklen und die Ausschreibungsfähigkeit in Prozessindustrien auswirkt.
Durchsetzungsorientierte Vorschriften stärken zudem die kontinuierliche Überwachung und dokumentierte Leistungsprüfungen. In den Vereinigten Staaten haben im April 2026 finalisierte EPA-Änderungen der NESHAP-Regeln des Clean Air Act die Anforderungen an Leckerkennung und -reparatur (LDAR) sowie Leistungsprüfungen in erfassten Industriebetrieben verschärft, während Bergbausicherheitsanforderungen gemäß Title 30 CFR die Nachfrage nach konformer Methandetektion in Untertagebereichen stützen. Im Vereinigten Königreich veröffentlichte das Office for Product Safety and Standards im Juni 2026 eine Bekanntmachung zu ausgewiesenen Normen für Geräte in potenziell explosionsgefährdeten Bereichen, wodurch die Konformitätswege für Hersteller, die zertifizierte Geräte auf dem britischen Markt platzieren, angeglichen bleiben.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Gasdetektionssysteme beginnt mit Sensorelementen und elektronischen Bauteilen (elektrochemische Zellen, IR-Optiken, katalytische Perlen, MOS-Komponenten, Mikrocontroller, Funkmodule, Batterien). Sie setzt sich fort bei Detektor-OEMs und Auftragsfertigern, die stationäre und tragbare Geräte montieren, gefolgt von Zertifizierungsstellen und Prüflaboren, die die Konformität für Gefahrenbereiche validieren, einschließlich der Anforderungen gemäß IEC/EN 60079 und ATEX. Systemdesign und -implementierung werden häufig von Distributoren und Systemintegratoren übernommen, die Detektoren mit Steuerungen, Gateways und Anlagennetzwerken bündeln, während Softwareebenen zunehmend Flotten mit Dashboards und Sicherheitsabläufen verbinden.
Nachgelagerter Wert entsteht durch Inbetriebnahme, Kalibrierung, Funktionsprüfungen (Bump-Tests), Ersatzteile und mehrjährige Serviceverträge, wodurch Kundendienst- und Wartungsanbieter neben den OEM-Serviceteams zu wichtigen Beteiligten werden. Angebotsseitige Risiken konzentrieren sich auf die Verfügbarkeit von Halbleiter- und Funkkomponenten sowie auf lange Zertifizierungsvorlaufzeiten für drahtlose Geräte der Zone 0/1, was Projektzeitpläne verlängern und Käufer bei kritischer Abdeckung zu verkabelten Architekturen bewegen kann. Da sich die Nachfrage über Öl und Gas hinaus auf Wasserstoffinfrastruktur, Batteriespeicher und Anwendungen mit Kältemitteln geringen GWP ausweitet, bauen Integratoren und OEMs zudem ihre Fähigkeiten in den Bereichen drahtlose Vernetzung, Analytik und Multi-Gas-Integration aus, um schlüsselfertige Sicherheitssysteme statt Einzelprodukte zu liefern.
Wettbewerbslandschaft
Die Branchenkonsolidierung bleibt moderat. Honeywells Akquisition von LNG-Technologie für 1,81 Milliarden USD und der Kauf eines Katalysatorunternehmens für 2,25 Milliarden USD unterstreichen eine Strategie, Prozess-Know-how mit Detektionshardware zu verbinden und den Vertrieb in größere Energiewendeprojekte einzubetten. MSA Safety ergänzte deutsche Gasanalyse-Expertise durch den 200-Millionen-USD-Deal mit M&C TechGroup und verzeichnete im ersten Quartal 2025 ein organisches Wachstum von 17 % beim Detektionsumsatz, was die Cross-Selling-Hebelwirkung bestätigt.
Der auf vernetzte Sicherheit spezialisierte Anbieter Blackline Safety überschritt mit serviceorientierten Modellen die Marke von 100 Millionen USD Jahresumsatz und verdeutlicht damit den Wandel von Hardware-Margen zu SaaS-Wiederkehrumsätzen. Das Joint Venture zwischen SICK und Endress+Hauser bündelt geistiges Eigentum aus Analysatoren und Durchflussmessern mit dem Ziel, die Markteinführung von Multi-Parameter-Produkten zu beschleunigen und bei integrierten Anlagenpaketen zu konkurrieren.
Aufstrebende Disruptoren nutzen Seltene-Erden-Orthoferrite und Nanomaterialelektroden für erhöhte Empfindlichkeit, obwohl die Zertifizierungskomplexität eine schnelle Skalierung verlangsamt. Akteure, die KI-Diagnostik, Cloud-Analytik und IECEx-Zone-0-Drahtloszertifikate zusammenführen können, verfügen über einen verteidigungsfähigen Technologiegraben, der die mittelfristige Struktur des Marktes für Gasdetektionssysteme prägt.
Marktführer in der Gasdetektionssystembranche
Honeywell International Inc.
Drägerwerk AG & Co KgaA
SENSIT Technologies
Hanwei Electronics Group Corporation
Emerson Electric Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gasdetektionssysteme
- Honeywell International Inc.
- Drägerwerk AG and Co. KGaA
- MSA Safety Inc.
- Emerson Electric Co.
- Teledyne Gas and Flame Detection
- Industrial Scientific Corp.
- Riken Keiki Co. Ltd.
- GfG Gas Detection Germany
- Det-Tronics (Carrier)
- New Cosmos Electric Co.
- Sensidyne LP
- SENSIT Technologies
- Crowcon Detection Instruments Ltd.
- Trolex Ltd.
- Hanwei Electronics Group
- International Gas Detectors Ltd.
- OTIS Instruments Inc.
- GASTEC Corp.
- ABB Ltd.
- Xylem Inc. (YSI)
- General Monitors (United Technologies)

Marktchancen und Zukunftsaussichten
Eine zentrale Chance liegt in compliance-getriebenen Erneuerungszyklen, die leistungsfähigere und zertifizierte Detektion in gefährdeten und regulierten Umgebungen erfordern. Die Veröffentlichung von EN IEC 60079-29-0:2026 schafft einen konkreten Anstoß für Requalifizierung und Aufrüstung bei Anbietern, die in explosionsgefährdete Anwendungen liefern. Emissions- und LDAR-fokussierte Regelsetzung, einschließlich der im April 2026 finalisierten EPA-NESHAP-Änderungen, verstärkt zudem die Nachfrage nach zuverlässiger Detektion und dokumentierten Prüfabläufen an regulierten Industriestandorten.
Freiräume entstehen bei vernetzten Sicherheits- und wartungsärmeren Sensorarchitekturen, die die Lebenszykluskosten bei schwer zugänglichen Anlagen senken. Im Jahr 2026 erweiterte Honeywell sein Portfolio mit einem NDIR-Kohlenwasserstoff-Gassensor der 4-Serie (März 2026) und brachte Safety Suite 2.0 auf den Markt, um Echtzeit-Transparenz über tragbare Detektorflotten zu ermöglichen (Juni 2026), was zeigt, wohin sich Budgets in Richtung integrierter Hardware plus Softwaremanagement verschieben. Emersons Ergänzung des Rosemount 928 Wireless Gas Monitor um die Erkennung brennbarer Gase über WirelessHART (Juni 2026) unterstützt Anwendungsfälle der Fernüberwachung in Bestandsanlagen, in denen Grabungs- und Verkabelungskosten eine Einschränkung darstellen. Diese Belege deuten auf Chancen bei drahtlosen Nachrüstungen, Multi-Gas-Plattformen für die Sicherheit von Wasserstoff und Energiespeichern sowie servicegeführten Modellen hin, die Kalibrierungsmanagement, Analytik und Verfügbarkeitsgarantien bündeln.
Recent Industry Developments in Markt für Gasdetektionssysteme
- Juni 2026: Honeywell brachte Safety Suite 2.0 auf den Markt, ein industrielles Software-Upgrade, das Echtzeit-Transparenz über Flotten tragbarer Gasdetektionsgeräte in Raffinerien, Chemieanlagen und Versorgungsbetrieben bieten soll. Die Veröffentlichung stärkt vernetzte Sicherheitsabläufe, indem Gerätestatus und Compliance-Daten mit zentralisierten Betriebsabläufen verknüpft werden, was Service- und Software-Anbindung neben dem Einsatz von Detektoren unterstützt.
- Mai 2026: Drager Safety UK erhielt von Southern Water einen Auftrag über 1,8 Millionen GBP für die Bereitstellung von TotalCare-Service und -Wartung für mehr als 700 stationäre Gasdetektionssysteme an rund 150 Standorten über fünf Jahre, mit Verlängerungsoption. Der Zuschlag unterstreicht das Interesse von Versorgungsunternehmen an ausgelagerter Lebenszyklusunterstützung und sichert wiederkehrende Serviceumsätze, die an die Zuverlässigkeit der installierten Basis gebunden sind.
- Dezember 2025: Drager sicherte sich einen Auftrag im sechsstelligen Bereich zur Lieferung fortschrittlicher Gasdetektions- und Überwachungslösungen für einen Offshore-Öl- und Gasbetreiber in der Nordsee. Der Zuschlag unterstreicht die Nachfrage nach hochzuverlässiger Detektion in Offshore-Umgebungen, in denen Verfügbarkeit und Anforderungen an Fernunterstützung die Anbieterauswahl und den langfristigen Servicedurchgriff prägen.


Markt für Gasdetektionssysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für Gasdetektionssysteme stationäre und tragbare Lösungen zur Erkennung gefährlicher Gase am Arbeitsplatz. Er umfasst Geräte, Steuerungen und vernetzte Überwachungskomponenten, die für Sicherheits- und Compliance-Zwecke verkauft werden.
Geltungsbereichsausschlüsse: Ausgeschlossen sind allgemeine Brandmeldezentralen und eigenständige Brandmeldegeräte, die nicht als Teil eines Gasdetektionssystems verkauft oder eingesetzt werden.
Übersicht der Segmentierung
- Nach Kommunikationstyp
- Kabelgebunden
- Kabellos
- Nach Detektortyp
- Fest
- Tragbar
- Nach Sensortechnologie
- Elektrochemisch
- Infrarot (IR)
- Katalytische Perle
- Photoionisation (PID)
- Sonstige (MOS, Optisch)
- Nach Gastyp
- Brennbare Kohlenwasserstoffe
- Toxische Gase (CO, H₂S, Cl₂, SO₂)
- Sauerstoffmangel
- Kältemittelgase
- Spezialgase und seltene Gase
- Nach Gerätetyp
- Einzelgasdetektoren
- Multi-Gas-Detektoren
- Nach Stromquelle
- Batteriebetrieben
- Festverdrahtet/Netzstrom
- Nach Endverbraucherbranche
- Öl und Gas
- Chemie und Petrochemie
- Wasser und Abwasser
- Metalle und Bergbau
- Energie und Versorgungsunternehmen
- Lebensmittel und Getränke
- Pharma und Biowissenschaften
- Diskrete Fertigung (Halbleiter, Automobil, Batterie)
- Sonstige Branchen (Batterieenergiespeicher und Weitere)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Übriges Südamerika
- Asien-Pazifik
- China
- Japan
- Indien
- Südostasien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Länder des Golfkooperationsrats
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Wir haben den Nachfragepool zunächst anhand öffentlicher Sicherheits- und Branchensignale abgebildet, da Käufe von Gasdetektionssystemen typischerweise klaren Risikoexpositionen und Compliance-Anforderungen folgen. Zu den überprüften Quellen zählten Materialien von Behörden wie OSHA und NIOSH, Normungsorganisationen wie NFPA und IEC sowie technische Referenzen von NIST, die zur Verankerung von Definitionen und typischen Leistungsanforderungen beitrugen.
Zur Schätzung des Umfangs nach Endnutzer und Region verwendeten wir zudem öffentliche Indikatoren für industrielle Aktivität und Handelssignale. Dazu gehörten Quellen wie die US EIA für den Kontext der Öl- und Gasaktivität, der USGS für Bergbauindikatoren sowie Zollhandelsstatistiken für Lieferungen von Sicherheits- und Sensortechnik. Anschließend haben wir diese Signale mit Unternehmensunterlagen, Geschäftsberichten, Investorenpräsentationen und glaubwürdiger Fachpresse abgeglichen. Parallel dazu nutzten wir ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie eine Datenbank auf Sendungsebene für Import-Export, um die Präsenz von Anbietern und Bewegungstrends zu validieren. Diese Sekundärforschungsquellen dienen nur als Beispiele, und viele weitere Referenzen wurden während der Arbeit zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Eingaben wurden durch Experteninterviews und strukturierte Umfragen mit System-OEMs, Vertriebspartnern, Sicherheitsverantwortlichen und Wartungsteams getestet, die Kalibrierungs- und Austauschzyklen betreuen. Da es sich um einen globalen Markt handelt, haben wir die Abdeckung über APAC, EMEA und Amerika ausgewogen gestaltet, sodass Adoptionsmuster in Öl und Gas, Chemie, Bergbau, Versorgungswirtschaft und verarbeitendem Gewerbe verglichen werden konnten und die Modellannahmen bei Bedarf angepasst werden konnten.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 39 % | CXOs: 17 % | APAC: 50 % |
| Mid-Tier: 42 % | Funktions-/Bereichsleiter: 34 % | EMEA: 31 % |
| Kleinere Akteure: 19 % | Manager: 49 % | Amerika: 19 % |
Marktdimensionierung & Prognose
Unsere Dimensionierung beginnt mit einem Top-down-Ansatz, der die Nachfrage aus der Endnutzeraktivität und der Exposition der installierten Basis rekonstruiert und diesen Pool anschließend anhand von Adoptions- und Ersatzlogik in Systemwert umwandelt. Für Gasdetektionssysteme bedeutet dies, industrielle Fußabdrücke mit Kaufauslösern wie der Anzahl gefährdeter Bereiche, der Abdeckung der Arbeitssicherheit und den anlagenspezifischen Überwachungsanforderungen zu verknüpfen.
Zu den wichtigsten im Modell verwendeten Eingaben gehören die Aufteilung zwischen stationären und tragbaren Installationen, typische Kalibrierungs- und Sensoraustauschintervalle, die Einführung drahtloser Konnektivität für die Überwachung, die Preisempfindlichkeit der Endnutzerausgaben gegenüber Ölpreisen und industrieller Produktion sowie die regionale Intensität der Durchsetzung von Sicherheits- und Emissionsvorschriften. Wo eine Datenlücke besteht, insbesondere bei kleineren Endnutzern, wurden die Gesamtsummen mithilfe selektiver Bottom-up-Näherungen überprüft, etwa durch stichprobenartige ASP nach Gerätetyp multipliziert mit geschätzten Liefermengen, zusammen mit Rückmeldungen der Vertriebskanäle zu jährlichen Beschaffungszyklen.
Die Prognosen wurden mittels Szenarioanalyse erstellt, da das Wachstum eher mit industriellen Investitionszyklen und regulatorischer Verschärfung einhergeht als mit gleichmäßigen linearen Trends. Annahmen zu Adoption und Preisgestaltung wurden anhand von Primärrückmeldungen zu technologischen Verschiebungen (zum Beispiel Änderungen im Infrarot- oder elektrochemischen Sensor-Mix) sowie dazu, ob Service- und Kalibrierungsverträge in der jeweiligen Region gebündelt oder separat erworben werden, angepasst.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Konsistenzprüfungen validiert, die die modellierten Gesamtsummen mit unabhängigen Signalen wie der Entwicklung der Industrieproduktion, größeren Projektinbetriebnahmen und Importtrends für Sicherheitssensorik vergleichen. Wenn Abweichungen nach Region oder Endnutzer auftreten, wird die Arbeitsdatei erneut überprüft, und es werden Folgegespräche ausgelöst, um die zugrunde liegenden Annahmen zu Adoption, Ersatz oder Preisgestaltung erneut zu überprüfen.
Vor dem Abschluss wird das Modell in mehreren Schritten überprüft, damit Eingaben, Umrechnungen und Währungsbehandlungen über die Jahre hinweg konsistent bleiben. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Nachfragetreiber erheblich verändern, etwa neue Sicherheitsvorgaben, starke industrielle Abschwünge oder sprunghafte Veränderungen bei Energieinvestitionen. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Sicht basierend auf den neuesten verfügbaren Daten und erneuten Validierungen erhalten.
Vergleich der Marktgröße für Gasdetektionssysteme von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Gasdetektionssysteme können stärker voneinander abweichen, als man erwarten würde, selbst wenn sich die Quellen auf Sicherheitsüberwachungsgeräte konzentrieren. Die Abweichung ergibt sich in der Regel daraus, wie jede Quelle die Grenze zwischen Systemen, Detektoren und Dienstleistungen zieht, sowie aus dem als Ausgangspunkt für die Prognose gewählten Jahr.
Durch die Verfolgung von Ersatzzyklen der installierten Basis, kalibrierungsbedingtem Erneuerungsbedarf und Endnutzeradoption nach Detektortyp hält Mordor Intelligence den Wert für 2025 an die reine Systemnachfrage gebunden und vermeidet eine Aufblähung der Gesamtsummen durch breitere Brand-und-Gas-Bündel oder angrenzende Sensorkategorien.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,61 Mrd. USD (2025) | |
| Branchenforschungsverlag A | 6,39 Mrd. USD (2025) | Verwendet eine breitere Geräteabgrenzung, die über Systemeinsätze hinausgehende Gasdetektionsgerätekategorien umfassen kann, und wendet zudem eine höhere Wachstumskurve ausgehend von einem Basisjahr 2024 an. |
| Globaler Forschungsverlag B | 6,14 Mrd. USD (2025) | Basiert auf einer geschätzten Basis von 2024 und scheint einen breiteren Geräteumfang zu umfassen, der eigenständige Detektoren und zugehörige Hardware einbeziehen kann, die nicht immer als Teil eines Gasdetektionssystems verkauft werden. |
Der Vergleich verweist hauptsächlich auf Entscheidungen zu Umfang und Abgrenzung und nicht auf eine Uneinigkeit über die Richtung der Nachfrage. Wenn das Modell an Systemeinsätze, Ersatzrhythmus und realistische Preisgestaltung nach Anwendungsfall verankert ist, lässt sich das Ergebnis leichter auf tatsächliches Kaufverhalten zurückführen und in künftigen Aktualisierungen reproduzieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Gasdetektionssysteme?
Der Markt für Gasdetektionssysteme hat im Jahr 2026 einen Wert von 5,88 Milliarden USD.
Wie schnell wird der Markt für Gasdetektionssysteme voraussichtlich wachsen?
Es wird prognostiziert, dass er mit einer CAGR von 4,86 % wächst und bis 2031 einen Wert von 7,46 Milliarden USD erreicht.
Welche Region wächst am schnellsten?
Asien-Pazifik weist mit 5,62 % die schnellste regionale CAGR bis 2031 auf, bedingt durch obligatorische IIoT-Sicherheitsaufrüstungen und industrielle Expansion.
Welches Technologiesegment übertrifft die anderen?
Die Infrarot-Sensortechnologie soll dank größerer Stabilität und geringerer Wartungsanforderungen die höchste CAGR von 6,84 % erzielen.
Seite zuletzt aktualisiert am:



