
Marktgröße und Marktanteil für Federated Learning im Gesundheitswesen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 86.91 Millionen US-Dollar |
| Marktgröße (2031) | 200.59 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 18.21 % |
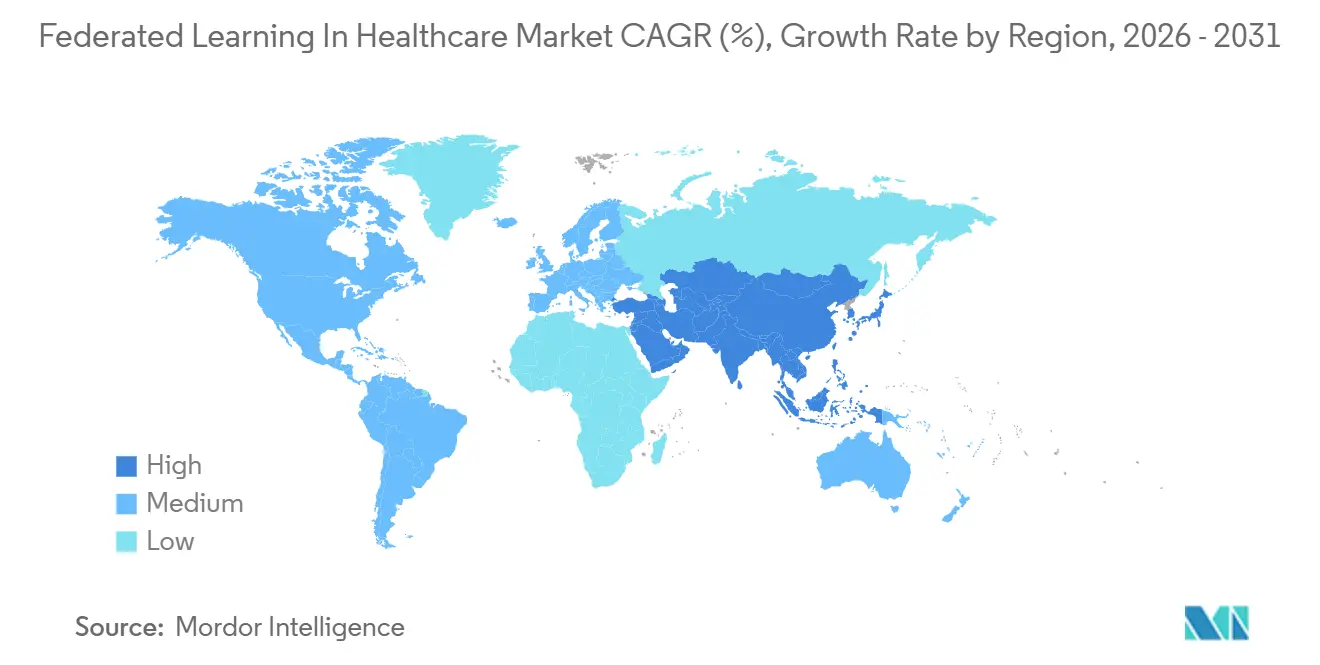
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
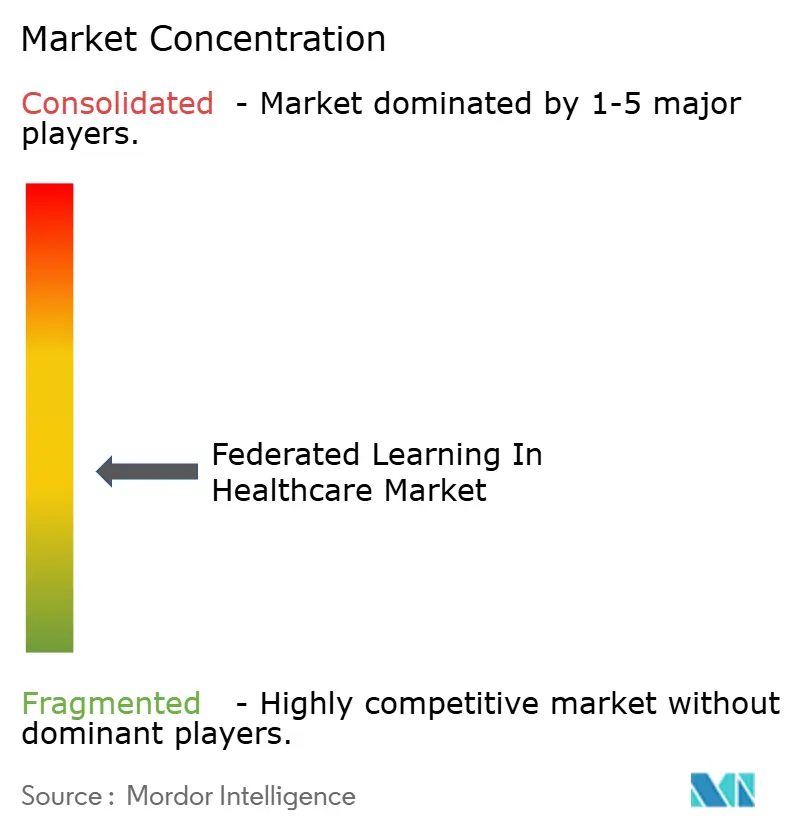
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Federated Learning im Gesundheitswesen von Mordor Intelligence
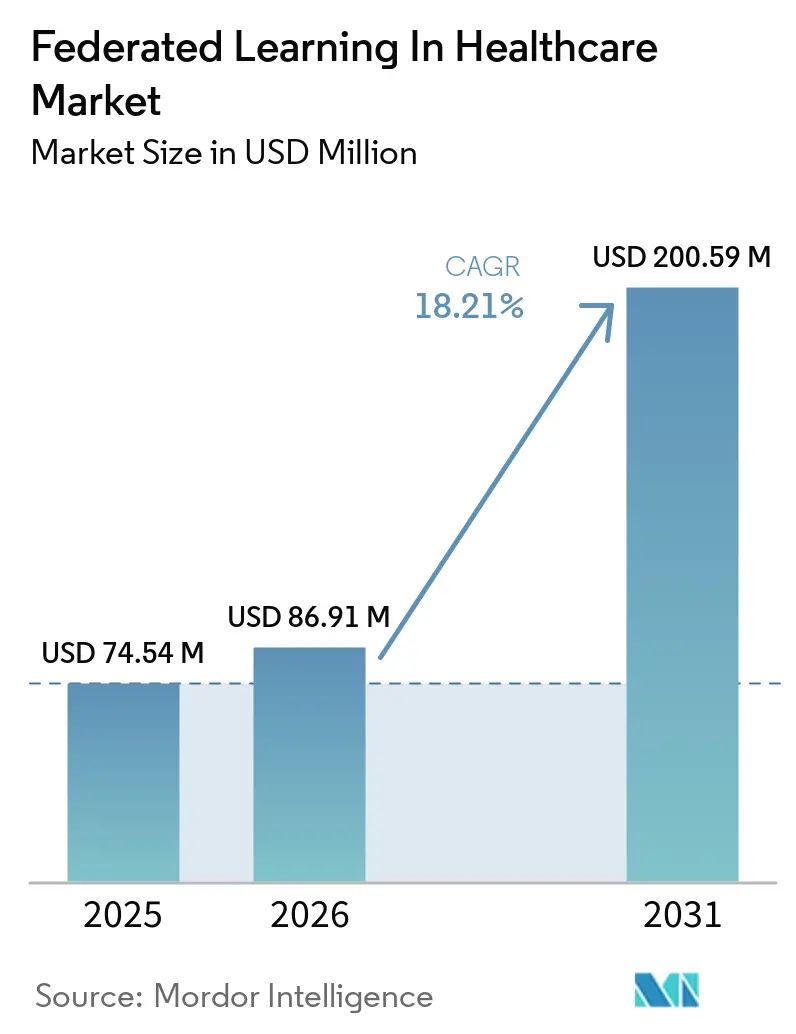
Die Marktgröße für Federated Learning im Gesundheitswesen wird für 2025 auf 74,54 Millionen USD, für 2026 auf 86,91 Millionen USD geschätzt und soll bis 2031 200,59 Millionen USD erreichen, mit einer CAGR von 18,21 % von 2026 bis 2031.
Der Markt für Federated Learning im Gesundheitswesen entwickelt sich von Pilotprojekten hin zu Produktionsinfrastrukturen, da Krankenhäuser, Forschungszentren und Arzneimittelentwickler nach Möglichkeiten suchen, KI-Modelle zu erstellen, ohne sensible Patientendaten aus der lokalen Kontrolle zu bewegen. Datenschutzvorschriften gemäß HIPAA, DSGVO und dem Europäischen Gesundheitsdatenraum erschweren die zentralisierte Datenbündelung zunehmend, sodass verteiltes Lernen zu einem Bestandteil des Compliance-Designs wird und nicht mehr nur eine technische Option darstellt. Der Markt für Federated Learning im Gesundheitswesen profitiert auch von Confidential-Computing-Tools, die Daten während der Verarbeitung schützen, was eine wesentliche Hürde für die Cloud-Einführung bei regulierten Arbeitslasten abbaut. Der Wettbewerb verschärft sich, da führende Anbieter Rechenleistung, Orchestrierung, Datenschutzkontrollen und verwaltete Dienste in einem einzigen Stack kombinieren, was den Druck auf eigenständige Analyseanbieter erhöht, Unternehmensleistung und Governance-Anforderungen zu erfüllen. Die Prognose hängt weiterhin davon ab, wie gut der Markt für Federated Learning im Gesundheitswesen mit nicht-IID-klinischen Daten, Modelldrift und der Integration von Legacy-Krankenhaussystemen in realen Einsatzumgebungen umgehen kann.
Wichtigste Erkenntnisse des Berichts
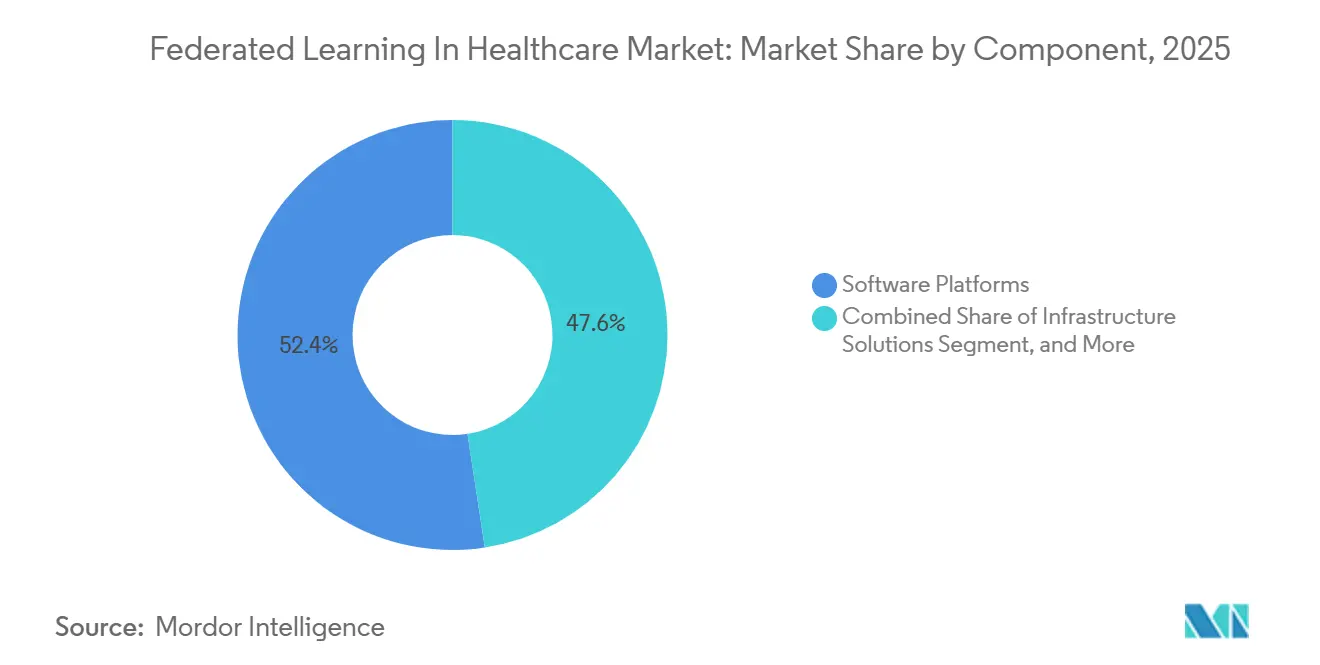
- Nach Komponente führten Software-Plattformen im Jahr 2025 mit einem Umsatzanteil von 52,38 %, während Dienstleistungen bis 2031 die höchste prognostizierte CAGR von 19,16 % verzeichneten.
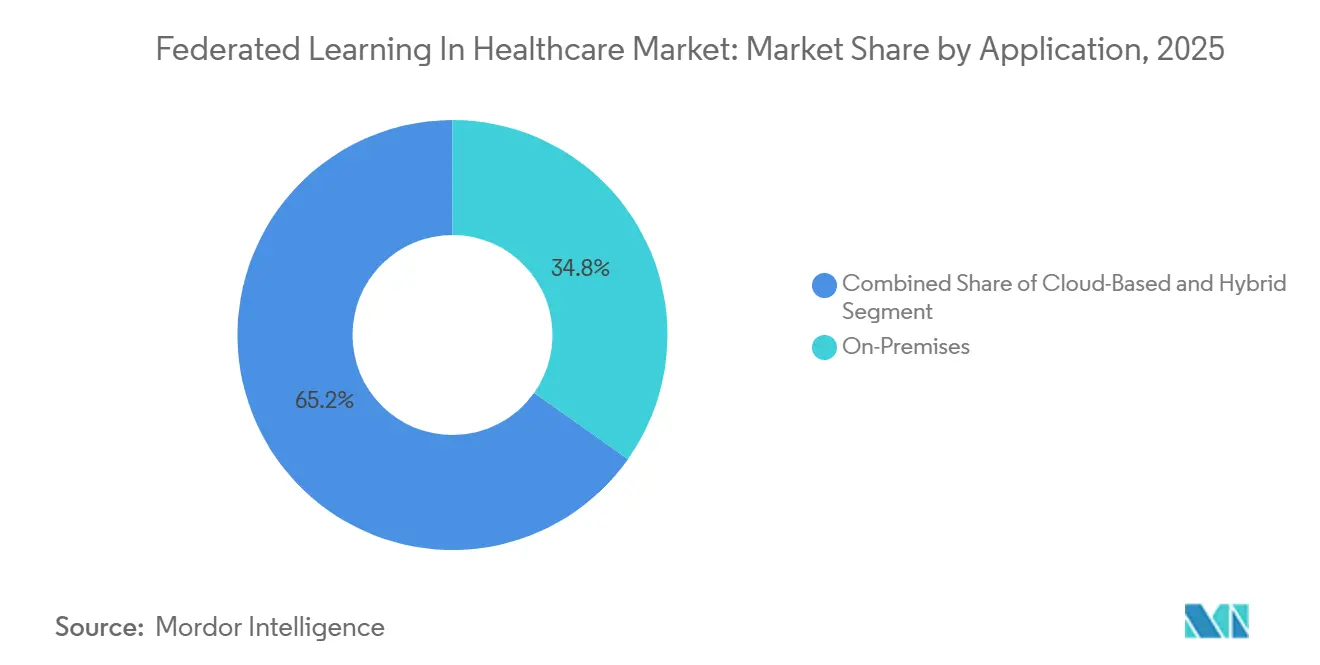
- Nach Bereitstellungsmodus hielt On-Premises im Jahr 2025 einen Anteil von 57,61 %, während die Cloud-basierte Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 18,83 % wachsen wird.
- Nach Anwendung entfielen auf medizinische Bildgebung und Diagnostik im Jahr 2025 34,83 % des Anteils, während Arzneimittelentdeckung und -entwicklung mit einer CAGR von 19,85 % bis 2031 voranschreitet.
- Nach Endnutzer repräsentierten Krankenhäuser und Gesundheitssysteme im Jahr 2025 einen Anteil von 38,92 %, während pharmazeutische und biotechnologische Unternehmen die höchste prognostizierte CAGR von 19,15 % bis 2031 verzeichneten.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 41,42 %, während für Asien-Pazifik bis 2031 ein Wachstum mit einer CAGR von 18,61 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durch Datenschutzregulierung getriebene dezentralisierte KI-Einführung | +3.5% | Global, mit starker Relevanz in den USA und Europa | Kurzfristig (≤ 2 Jahre) |
| Skalierung von Bildgebungsmodellen über mehrere Institutionen ohne Datenbündelung | +2.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Biopharma-Nachfrage nach datenschutzkonformer kollaborativer Arzneimittelentdeckung | +2.5% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Reife des Cloud- und Confidential-Computing-Stacks | +2.0% | Global, angeführt von Nordamerika | Mittelfristig (2–4 Jahre) |
| Durch den EHDS ermöglichte grenzüberschreitende Sekundärnutzungspfade | +1.8% | Europa, mit Ausstrahlungseffekten auf benachbarte Märkte | Mittelfristig (2–4 Jahre) |
| Föderierte KI-Register und algorithmische Vigilanznetzwerke | +1.2% | Global, mit früher Aktivität in den USA, Europa und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Durch Datenschutzregulierung getriebene dezentralisierte KI-Einführung
Datenschutzvorschriften haben sich von Hintergrundaufgaben der Compliance zu zentralen Architekturentscheidungen im Markt für Federated Learning im Gesundheitswesen entwickelt. Krankenhäuser und Gesundheitsnetzwerke in den Vereinigten Staaten und Europa stehen unter zunehmendem Druck, Rohdatenübertragungen von Patienten über institutionelle und nationale Grenzen hinweg zu vermeiden, was das zentralisierte KI-Training in klinischen Umgebungen schwerer zu rechtfertigen macht.[1] Eine Studie aus dem Jahr 2026 in Scientific Reports zeigte, dass ein föderiertes Framework mit differenziellem Datenschutz und homomorpher Verschlüsselung das Risiko von Membership-Inference-Angriffen von 20 % auf 5 % gegenüber nicht-privaten föderierten Baselines reduzierte, was den Fall für datenschutzkonforme Modellentwicklung ohne wesentliche Einbußen beim Nutzen unterstützt. Die europäische Politik treibt diesen Wandel weiter voran, da der EHDS eine formale Struktur für die Sekundärnutzung und den grenzüberschreitenden Zugang schafft, die sich natürlicher mit verteilter Analytik als mit roher Datenbündelung vereinbaren lässt. Dies schafft mehrjährige Software-Beschaffungszyklen, da Anbieter nach Plattformen suchen, die bereits Prüfbarkeit, Rückverfolgbarkeit und Governance-Kontrollen enthalten. Für kleinere Krankenhäuser und regionale Systeme ist der Markt für Federated Learning im Gesundheitswesen besonders attraktiv, wenn Anbieter rechtliche, technische und Workflow-Komplexität durch verwaltete Bereitstellungsmodelle absorbieren können.
Skalierung von Bildgebungsmodellen über mehrere Institutionen ohne Datenbündelung
Bildgebung hat sich zu einem der deutlichsten frühen Nachfragezentren im Markt für Federated Learning im Gesundheitswesen entwickelt, da Radiologie- und Pathologiedaten sowohl wertvoll als auch schwer zu teilen sind. Traditionelle Bildgebungskooperationen über mehrere Standorte hinweg verlangsamen sich häufig bei Vertragsabschlüssen, Haftungsprüfungen und lokalen Governance-Genehmigungen, was das Training von Modellen mit gebündelten Daten verzögern oder verhindern kann. Eine Studie vom Februar 2026 in npj Digital Medicine ergab, dass die Kombination von Federated Learning mit einem Traveling-Model-Ansatz über mehrere Standorte hinweg die Fehlklassifizierungsdisparitäten von 34 % auf 26 % reduzierte und gleichzeitig die ausgewogene Genauigkeit verbesserte, was zeigt, dass verteiltes Training sowohl Robustheit als auch Fairness verbessern kann.[2] Die Arbeit von GE HealthCare mit Mass General Brigham und der University of Wisconsin-Madison an einem 3D-MR-Grundlagenmodell, das auf mehr als 200.000 Bildern von mehreren Standorten trainiert wurde, zeigt, dass Gesundheitssysteme beginnen, Bildgebungsarchive als gemeinsame Trainingsinfrastruktur statt als isolierte lokale Ressourcen zu betrachten. Das erhöht die Anforderungen an Anbieter, die noch auf Einzelstandort-Datensätze angewiesen sind, insbesondere in der Radiologie und Pathologie, wo Leistungslücken schnell sichtbar werden können. Infolgedessen verzeichnet der Markt für Federated Learning im Gesundheitswesen eine bildgebungsgetriebene Einführung nicht nur wegen der Bedeutung des Datenschutzes, sondern auch weil die Modellqualität sich verbessert, wenn mehr Institutionen teilnehmen können, ohne Rohdaten abzugeben.
Biopharma-Nachfrage nach datenschutzkonformer kollaborativer Arzneimittelentdeckung
Die Arzneimittelentdeckung eröffnet eine zweite wichtige Nachfragelinie für den Markt für Federated Learning im Gesundheitswesen, da kein großes Pharmaunternehmen rohe Verbindungsdaten an direkte Wettbewerber weitergeben möchte. Föderiertes Training verändert diese Gleichung, indem es Partnern ermöglicht, auf Modellebene zusammenzuarbeiten, während sie die Kontrolle über proprietäre Strukturen, Labels und nachgelagerte geistige Eigentumsrechte behalten. Im Juli 2025 kommerzialisierten Elix und LINC eine KI-Plattform zur Arzneimittelentdeckung, die föderierte Lernmodelle verwendete, die über 16 Pharmaunternehmen mit der gemeinsam mit der Universität Kyoto entwickelten kMoL-Bibliothek trainiert wurden, was zeigte, dass föderierte Zusammenarbeit im industriellen Maßstab über Forschungspiloten hinausgegangen war. Das im April 2025 in Nature Chemical Engineering veröffentlichte FLuID-Framework zeigte auch, dass wissensdestiallationsbasierte föderierte Ansätze die ADMET- und Bindungsaffinitätsvorhersage über Institutionen hinweg verbesserten, ohne molekulare Strukturen auszutauschen.[3] Eli Lilly hat dieses Modell bereits über TuneLab auf NVIDIA FLARE in die Produktion überführt und gibt Biotech-Partnern Zugang zu leistungsstarken Modellen, während die Partnerdaten lokal und geschützt bleiben. Deshalb zieht der Markt für Federated Learning im Gesundheitswesen Kapital aus der Biopharma-Branche an, selbst wenn der Datenaustausch kommerziell sensibel bleibt, weil Zusammenarbeit nun Modelle verbessern kann, ohne die zugrunde liegenden Vermögenswerte preiszugeben, die Wettbewerbsvorteile schaffen.
Reife des Cloud- und Confidential-Computing-Stacks
Der Markt für Federated Learning im Gesundheitswesen gewinnt auch an Dynamik, weil Cloud-Anbieter und Chip-Hersteller das Sicherheitsmodell für den Schutz von Daten während der Verarbeitung verbessert haben. Vertrauenswürdige Ausführungsumgebungen wie Intel TDX, AMD SEV-SNP und Confidential-Computing-GPUs schaffen isolierte Rechenumgebungen, in denen Teilnehmer überprüfen können, dass das Training innerhalb geschützter Hardware-Grenzen stattfindet. Ein Artikel vom März 2026 in Scientific Reports zeigte, dass Confidential-Computing-fähige föderierte Frameworks Standard-föderierte Baselines bei biomedizinischen Benchmarks über mehrere Institutionen hinweg übertrafen und gleichzeitig die Angriffsflächen für Gradient-Leakage-Angriffe reduzierten. Dies ist für Krankenhäuser relevant, weil frühere Einwände gegen die Cloud-Bereitstellung oft damit zusammenhingen, wer den Speicher während der aktiven Verarbeitung einsehen konnte, und nicht mit Kontrollen für ruhende Daten. Der kommerzielle Stack erweitert sich auch, da Confidential-AI-Anbieter den Schutz auf Training, Feinabstimmung, Inferenz und agentische Arbeitslasten ausweiten, was eine langfristige Unternehmenseinführung unterstützt. Für den Markt für Federated Learning im Gesundheitswesen bedeutet das, dass Cloud-Wachstum nicht mehr nur ein Kostenargument ist, weil die Sicherheitslage sich dem annähert, was Krankenhaus-Governance-Teams für regulierte klinische Arbeitslasten benötigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Heterogenität nicht-IID-klinischer Daten und Modelldrift | -2.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Integrationsaufwand für Legacy-EHR und PACS | -2.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kosten für standortbezogene GPU-, MLOps- und Netzwerkinfrastruktur | -1.5% | Aufstrebende Asien-Pazifik-Märkte und kleinere Einrichtungen weltweit | Mittelfristig (2–4 Jahre) |
| Streitigkeiten über Modell-IP, Haftung und Beitragswertverteilung | -1.0% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Heterogenität nicht-IID-klinischer Daten und Modelldrift
Das hartnäckigste technische Hemmnis im Markt für Federated Learning im Gesundheitswesen ist die Diskrepanz zwischen klinischen Datensätzen, die an verschiedenen Standorten erhoben wurden. Krankenhäuser unterscheiden sich in Bildgebungsprotokollen, Geräteherstellern, Kodierungsverhalten, Patientenmix und Labelqualität, sodass Standard-Aggregationsmethoden nicht immer ein Modell liefern, das gleichmäßig über alle Teilnehmer generalisiert. Forschungsergebnisse aus der Federated Tumor Segmentation Challenge, veröffentlicht in Nature Communications im April 2025, zeigten, dass adaptive Aggregationsalgorithmen im Durchschnitt über eine Föderation hinweg gut abschneiden können, während sie an bestimmten Institutionen noch immer merkliche Leistungseinbußen aufweisen. Das bedeutet, dass die durchschnittliche Föderationsleistung lokale Risiken verschleiern kann, was ein ernstes Problem darstellt, wenn klinische Teams an jedem Krankenhaus zuverlässige Ergebnisse benötigen und nicht nur einen starken gebündelten Benchmark. Frühe Arbeiten aus dem Jahr 2026 zur driftbewussten Feinabstimmung weisen in eine bessere Richtung, zeigen aber auch, dass die Empfindlichkeit der standortbezogenen Abstimmung in medizinischen Umgebungen ein aktuelles Problem bleibt. Infolgedessen bevorzugt der Markt für Federated Learning im Gesundheitswesen nach wie vor gut ausgestattete akademische Zentren und große Gesundheitssysteme, die standortbezogene Überwachungs-, Rekalibrierungs- und Validierungs-Workflows über die Zeit aufrechterhalten können.
Integrationsaufwand für Legacy-EHR und PACS
Die Legacy-Integration bleibt eine wesentliche Bremse für die Bereitstellung, da der Markt für Federated Learning im Gesundheitswesen auf starke lokale Datenpipelines an jedem teilnehmenden Standort angewiesen ist. Viele Krankenhäuser betreiben noch ältere HL7-Schnittstellen, isolierte PACS-Umgebungen und EHR-Architekturen, die nicht dafür ausgelegt wurden, konsistente strukturierte Daten für externe Modell-Orchestrierungsschichten bereitzustellen. Ein Artikel aus dem Jahr 2025 im International Journal of Computer Assisted Radiology and Surgery zeigte, dass föderierte Frameworks für multimodale Gesundheitsdaten wesentliche architektonische Unterschiede zwischen tabellarischen EHR-Datensätzen und hochdimensionalen DICOM-Bildgebungsdaten überbrücken müssen, und es gibt noch kein universell eingesetztes System, das beides reibungslos in einem Modell-Workflow handhabt. Eine weitere Studie aus dem Jahr 2025 in BMC Medical Informatics and Decision Making zeigte, dass interoperabilitätsbewusste Metadaten-Pipelines weiterhin notwendig sind, um föderierte Analysen über fragmentierte Gesundheits-IT-Umgebungen hinweg zu ermöglichen. Das bedeutet, dass Anbieter häufig FHIR-R4-Vorverarbeitung, OMOP-Harmonisierung und strukturiertes DICOM-Reporting benötigen, bevor eine einzige Trainingsrunde zuverlässig durchgeführt werden kann. Im Markt für Federated Learning im Gesundheitswesen verlängert der Ingenieuraufwand die Zeitpläne, erhöht die Bereitstellungskosten und verschafft Anbietern einen Vorteil, die die Komplexität von Krankenhaus-Workflows bereits verstehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Software-Plattformen verankern die Bereitstellung, Dienstleistungen beschleunigen die EinführungSoftware-Plattformen hielten im Jahr 2025 52,38 % des Komponentenumsatzes und hatten damit die größte Position im Markt für Federated Learning im Gesundheitswesen. Der wichtigste Nachfragetreiber war der Bedarf an Orchestrierungs-, Modellaggregations-, Datenschutz- und Governance-Funktionen, die Krankenhäuser als unterstütztes Produkt beschaffen konnten, anstatt sie intern zusammenzustellen. Das Beschaffungsverhalten begünstigte auch Software, weil viele Anbieter eine schlüsselfertige Umgebung wollten, die in bestehende Compliance-Prozesse passt, ohne ein tiefes internes föderiertes Engineering-Team zu erfordern. Open-Source-Frameworks wie NVIDIA FLARE, Flower und PySyft haben den technischen Zugang erweitert, aber auch den Druck auf kommerzielle Anbieter erhöht, sich durch Workflow-Integration, Überwachung, Prüfbarkeit und Implementierungsunterstützung zu differenzieren.
Dienstleistungen sind das am schnellsten wachsende Komponentensegment, wobei die Marktgröße für Federated Learning im Gesundheitswesen für Dienstleistungen voraussichtlich mit einer CAGR von 19,16 % zwischen 2026 und 2031 wachsen wird. Dieses Tempo spiegelt die Tatsache wider, dass viele Institutionen Software kaufen können, aber noch externe Hilfe für Konfiguration, Validierung, Governance-Mapping, Trainingsoperationen und laufende MLOps-Unterstützung benötigen. Verwaltete Bereitstellung wird immer wichtiger, weil Gesundheitskäufer rechenschaftspflichtige Bereitstellungsergebnisse wollen und nicht nur Zugang zu einer Softwarelizenz. Deshalb geht der Serviceumfang auch über die Implementierung hinaus in den Laufzeitbetrieb über, da Anbieter zunehmend Inferenz-Routing, Überwachung und Föderations-Management in verteilten Umgebungen unterstützen. Im Laufe der Zeit wird der Markt für Federated Learning im Gesundheitswesen wahrscheinlich sehen, wie Dienstleistungen den Abstand zum Software-Umsatz verringern, da Anbieter föderierte KI als verwaltete Infrastruktur und nicht als ein Toolset behandeln, das sie vollständig eigenständig betreiben.

Nach Bereitstellungsmodus:
On-Premises führt, Cloud schließt die VertrauenslückeDie On-Premises-Bereitstellung hielt im Jahr 2025 einen Anteil von 57,61 % und war damit der führende Modus im Markt für Federated Learning im Gesundheitswesen. Dieses Ergebnis spiegelte die langjährigen Präferenzen von Krankenhäusern wider, geschützte Gesundheitsinformationen innerhalb institutioneller Grenzen zu halten und bestehende PACS-, Speicher- und lokale GPU-Investitionen in neue KI-Workflows zu integrieren. Für viele akademische medizinische Zentren war die On-Premises-Bereitstellung eine natürliche Fortsetzung früherer Bildgebungsanalytik- und Forschungsinfrastruktur und keine völlig neue Kapitalentscheidung. Risikobeauftragte bevorzugten auch die lokale Kontrolle, weil sie die interne Genehmigung vereinfachte und Bedenken hinsichtlich des Zugriffs Dritter während der Modellentwicklung reduzierte.
Die Cloud-basierte Bereitstellung ist der am schnellsten wachsende Modus, wobei die Marktgröße für Federated Learning im Gesundheitswesen für die Cloud-basierte Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 18,83 % wachsen wird. Das Wachstum wird durch Confidential-Computing-Tools unterstützt, die es Krankenhäusern ermöglichen, Daten während der aktiven Verarbeitung zu schützen und die Workload-Integrität in gemeinsamer Infrastruktur zu überprüfen. Europa schafft auch einen regulatorischen Pfad für Cloud-basierte sichere Verarbeitungsumgebungen, da Rahmenbedingungen für den Zugang zu Gesundheitsdaten reifen, was die politische Unsicherheit für Anbieter verringert, die hybride und Remote-Orchestrierungsmodelle evaluieren. Die hybride Bereitstellung gewinnt daher in Netzwerken mit mehreren Standorten an Boden, die Cloud-Koordination wünschen, während sie lokale Berechnungen und Rohdaten vor Ort behalten. In der Branche für Federated Learning im Gesundheitswesen werden Bereitstellungsentscheidungen weniger von der Ideologie Cloud versus lokal bestimmt und mehr davon, welches Modell am besten zu Governance, Skalierung und Integrationsbereitschaft passt.
Nach Anwendung:
Bildgebung führt, Arzneimittelentdeckung treibt den nächsten Wachstumszyklus anMedizinische Bildgebung und Diagnostik machten im Jahr 2025 34,83 % des Anwendungsumsatzes aus. Bildgebung erreichte diese Position, weil Radiologiedaten hochsensibel, klinisch wertvoll und bereits an ausgereifte Benchmark-Aufgaben geknüpft sind, die sich gut für die verteilte Modellentwicklung eignen. Die Federated Tumor Segmentation-Arbeit aus dem Jahr 2025 in Nature Communications und die Arbeit zum föderierten Ultraschall-Grundlagenmodell in npj Digital Medicine zeigten beide, dass bildgebungsorientierte föderierte Forschung über grundlegende Machbarkeitsnachweise hinaus zu einer stärkeren Validierung über mehrere Institutionen und Modalitäten hinweg fortgeschritten war. Diese Kombination aus Datenschutzbedarf und technischer Reife hält die Bildgebung an der Spitze der aktuellen Kommerzialisierung.
Arzneimittelentdeckung und -entwicklung ist die am schnellsten wachsende Anwendung, wobei die Marktgröße für Federated Learning im Gesundheitswesen für dieses Segment bis 2031 voraussichtlich mit einer CAGR von 19,85 % wachsen wird. Das Wachstum spiegelt einen starken pharmazeutischen Bedarf wider, auf einer breiteren molekularen und biologischen Vielfalt zu trainieren, ohne rohe Verbindungsstrukturen an Mitarbeiter oder Wettbewerber preiszugeben. Die Kommerzialisierung von Elix und LINC über 16 Pharmaunternehmen zeigte, dass föderierte Arzneimittelentdeckung mit mehreren Parteien kommerziell glaubwürdig geworden war und nicht nur akademisch interessant. EHR- und klinische Datenanalytik, Optimierung klinischer Studien und Fernpatientenüberwachung schreiten ebenfalls voran, da Organisationen nach datenschutzkonformen Wegen suchen, klinische Evidenz über verteilte Datensätze hinweg zu generieren. Im gesamten Markt für Federated Learning im Gesundheitswesen bewegen sich Anwendungen, die starken Datenschutzdruck mit hochwertigen Mehrstandortdaten kombinieren, am schnellsten von der Testphase in die wiederholbare Bereitstellung.
Nach Endnutzer:
Krankenhäuser dominieren, Pharma und Biotech wachsen am schnellstenKrankenhäuser und Gesundheitssysteme repräsentierten im Jahr 2025 38,92 % der Endnutzerausgaben und hielten den größten Anteil am Markt für Federated Learning im Gesundheitswesen. Ihre Führungsposition spiegelt einen praktischen Bedarf wider, klinisch nützliche KI-Modelle auf lokalen Patientenkohorten zu trainieren, ohne die rechtliche und Governance-Last der Übertragung von Rohdaten über institutionelle Grenzen hinweg auf sich zu nehmen. Große akademische medizinische Zentren bleiben die aktivsten Käufer, weil sie Forschungsaufträge, hohes Bildgebungsvolumen, spezialisierte klinische Teams und stärkere interne Daten-Governance-Ressourcen kombinieren. Kleinere Krankenhäuser nehmen häufiger über Konsortien und Partnernetzwerke teil als durch unabhängigen Plattformbesitz, was die Beschaffung bei besser ausgestatteten Systemen konzentriert hält.
Pharmazeutische und biotechnologische Unternehmen sind die am schnellsten wachsende Endnutzergruppe, wobei die Marktgröße für Federated Learning im Gesundheitswesen für dieses Segment von 2026 bis 2031 voraussichtlich mit einer CAGR von 19,15 % wachsen wird. Arzneimittelentdeckung, klinisches Studiendesign und Regulierungswissenschaft ziehen die Nachfrage nach oben, weil diese Workflows von einer breiteren Datenexposition profitieren, ohne einen vollständigen Datenaustausch zu erfordern. Ein Pilotprojekt aus dem Jahr 2025 mit der FDA, Swissmedic und der Dänischen Arzneimittelbehörde zeigte, dass Regulierungsbehörden selbst föderierte Pipelines für die Pharmakovigilanz evaluieren, was den Compliance-Fall für dezentralisierte Datenzusammenarbeit in der gesamten Arzneimittelentwicklungskette stärkt. Forschungs- und akademische Institutionen bleiben wichtige Teilnehmer, insbesondere in der Forschung zu seltenen Krankheiten und multizentrischen klinischen Studien, wo kein einzelner Standort über genug Volumen verfügt, um allein starke Modelle zu trainieren. Diagnostiklabore, Bildgebungsnetzwerke und Auftragsforschungsorganisationen nutzen ebenfalls Federated Learning im Gesundheitswesen, um an Mehrstandort-Kooperationen teilzunehmen und dabei die Kontrolle über ihre eigenen Datenressourcen zu behalten.
Geografische Analyse
Nordamerika Markt für Federated Learning im Gesundheitswesen
Nordamerika hielt im Jahr 2025 einen Anteil von 41,42 % am Markt für Federated Learning im Gesundheitswesen und war damit der größte regionale Beitragsgeber. Die Region profitiert von einer dichten Konzentration akademischer medizinischer Zentren, etablierten HIPAA-gesteuerten Governance-Prozessen und einer frühen kommerziellen Einführung von Federated-Plattformen im Gesundheitswesen und in den Biowissenschaften. Die USA bleiben das zentrale Umsatzzentrum, da sie eine starke KI-Infrastruktur, eine aktive Einführung von Unternehmenssoftware und sichtbare Produktionsbeispiele wie NVIDIA FLARE in biomedizinischen und pharmazeutischen Umgebungen vereinen. Kanada trägt ebenfalls durch forschungsgeleitete Kooperationsmodelle bei, während Mexiko aufgrund einer weniger ausgereiften Krankenhausdigitalisierung und fortgeschrittenen Analyseinfrastruktur in vielen Versorgungsumgebungen noch in einem früheren Adoptionsstadium verbleibt.
Europa Markt für Federated Learning im Gesundheitswesen
Europa gewinnt strukturelles Gewicht im Markt für Federated Learning im Gesundheitswesen, da die politische Gestaltung die Infrastrukturnachfrage direkt beeinflusst. Die Verordnung (EU) 2025/327 hat den Europäischen Gesundheitsdatenraum eingerichtet, in jedem Mitgliedstaat Gesundheitsdaten-Zugangsstellen eingerichtet und HealthData@EU für die grenzüberschreitende Sekundärnutzung formalisiert, wodurch die föderierte Infrastruktur zum zentralen Element künftiger Datenzugangs-Workflows wird. Deutschland hat sich schneller als die meisten anderen Länder auf die nationale Vorbereitung vorbereitet und dabei auf dem Gesundheitsdatennutzungsgesetz sowie den damit verbundenen Arbeiten zur Forschungsdateninfrastruktur und zu Interoperabilitätsrollen aufgebaut. Dies verleiht Europa ein anderes Marktprofil als Nordamerika, da die Einführung nicht nur unternehmensgetrieben ist, sondern auch durch eine öffentliche regulatorische Architektur geprägt wird. Diese Dynamik dürfte im Prognosezeitraum die Beschaffung von governance-reichen Plattformen, sicheren Verarbeitungsumgebungen und grenzüberschreitenden Föderationswerkzeugen unterstützen.
Asien-Pazifik, Naher Osten und Afrika sowie Südamerika Markt für Federated Learning im Gesundheitswesen
Asien-Pazifik ist die am schnellsten wachsende Region, und die Marktgröße für Federated Learning im Gesundheitswesen für Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 18,61 % wachsen. Südkoreas Plan vom März 2026 für einen nationalen medizinischen Datenraum zeigt, wie die öffentliche Politik beginnt, das föderierte Modell zu spiegeln, indem Rohdaten innerhalb jedes Krankenhauses verbleiben und gleichzeitig eine sichere institutionsübergreifende KI-Entwicklung ermöglicht wird. Taiwan ist ebenfalls bemerkenswert, da seine nationale föderierte Lerninitiative im Gesundheitswesen NVIDIA FLARE nutzt, was zeigt, dass eine staatlich unterstützte Einführung beschleunigt werden kann, sobald eine gemeinsame Orchestrierungsschicht ausgewählt wurde. China bietet großes Potenzial, aber lokale Datenvorschriften begünstigen Architekturen, die die inländische Kontrolle wahren, und unterstützen häufig eine lokale Föderierung anstelle einer breiteren grenzüberschreitenden Bündelung. Indien und Australien sind noch frühere Märkte, die sich auf akademische medizinische Zentren und Krebsforschungsnetzwerke konzentrieren, während die Nachfrage im Nahen Osten und in Afrika durch die Ausgaben für digitale Gesundheit im GCC geprägt wird und Südamerika von Brasilien unter Datenschutzbedingungen angeführt wird, die europäischen Datenschutzerwartungen ähneln.
Wettbewerbslandschaft
Der Markt für Federated Learning im Gesundheitswesen ist mäßig fragmentiert, wobei große Technologiekonzerne und spezialisierte föderierte Anbieter von unterschiedlichen Ausgangspunkten aus konkurrieren. NVIDIA, Google, Microsoft, IBM und Intel bringen Rechen-, Cloud- und grundlegende Software-Schichten mit, während Owkin, Rhino Federated Computing, Flower Labs, Duality Technologies, FedML und Secure AI Labs direkter bei Föderations-Workflows, Datenschutz-Tools und Governance-Funktionen konkurrieren. Dies schafft eine zweigeteilte Struktur, bei der Skalenakteure die Infrastrukturtiefe besitzen und Spezialisten versuchen, bei Implementierungsgeschwindigkeit, Compliance-Ausrichtung und gesundheitsspezifischer Benutzerfreundlichkeit zu gewinnen. Der Markt für Federated Learning im Gesundheitswesen wird daher nicht von einer Plattform dominiert, wird aber zunehmend von Anbietern geprägt, die mehr vom Stack abdecken können. NVIDIA FLARE ist besonders einflussreich geworden, weil es sowohl in pharmazeutischen als auch in öffentlichen Gesundheitsimplementierungen erscheint, was seine Rolle als Orchestrierungsreferenzpunkt im gesamten Ökosystem stärkt.
Die Wettbewerbspositionierung verschiebt sich hin zu vertikal integrierten Angeboten. Eli Lillys Start von LillyPod im Februar 2026 verband NVIDIA FLARE mit DGX-SuperPOD-Rechenleistung und TuneLab-Arzneimittelentdeckungs-Workflows, was zeigte, wie Hardware, Software und sichere Zusammenarbeit nun in einer Unternehmensumgebung gebündelt werden können. Owkin verfolgt einen anderen Weg, indem es dauerhaften Zugang zu föderierten Patientendatennetzwerken durch langfristige Gesundheitssystembeziehungen aufbaut, einschließlich seiner Partnerschaft vom Juli 2025 mit Newcastle upon Tyne Hospitals NHS Foundation Trust und seiner Lizenzvereinbarung vom Mai 2026 mit AstraZeneca. GE HealthCare nutzt seinen Bildgebungs-Fußabdruck und seine PACS-Vertrautheit, um in föderierte Bildgebungs-Workflows zu expandieren, was ein glaubwürdiger Schritt ist, weil die Workflow-Integration eine der schwierigsten Hürden für Käufer bleibt, die intern zu lösen sind. Diese Schritte zeigen, dass der Markt für Federated Learning im Gesundheitswesen Anbieter belohnt, die technische Leistung mit Bereitstellungsvertrauen und Workflow-Passung kombinieren können.
In mehreren Teilen des Marktes für Federated Learning im Gesundheitswesen gibt es noch Weißräume. Kleinere Krankenhäuser benötigen Federated Learning als Dienstleistung, weil viele keine dedizierten MLOps-Teams oder das Budget für standortbezogenes Engineering-Personal haben. Es gibt auch Raum für Föderations-Modellüberwachung, Drift-Überwachung und Tools zur Beitragswertattribution, da diese Funktionen im Vergleich zur Trainings-Orchestrierung noch unterentwickelt sind. Die europäische Regulierung wird den Wert von Plattformen erhöhen, die bereits sicheren Datenzugang, Governance-Dokumentation und entitätsübergreifende Koordination unterstützen, was Anbieter mit ausgereiften Compliance-Funktionen stärken sollte. Insgesamt ist der Markt für Federated Learning im Gesundheitswesen wettbewerbsfähig genug, um dynamisch zu bleiben, aber konzentriert genug, dass die Ökosystemkontrolle zunehmend wichtiger wird als isolierte Software-Funktionen.
Marktführer im Bereich Federated Learning im Gesundheitswesen
-
GE HealthCare Technologies Inc.
-
IBM Corporation
-
NVIDIA Corporation
-
Owkin
-
Secure AI Labs Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Federated Learning im Gesundheitswesen Unternehmen in diesem Bericht
- Duality Technologies Inc.
- FedML Inc.
- Flower Labs GmbH
- Fujitsu
- GE HealthCare Technologies Inc.
- Google LLC
- Health Catalyst
- IBM
- Intel
- Johnson & Johnson
- Koninklijke Philips
- Lifebit Biotech Ltd.
- Medtronic
- Microsoft
- NVIDIA
- Owkin
- Rhino Federated Computing
- Roche
- Secure AI Labs Inc.
- Siemens Healthineers
Neueste Industrielle Entwicklungen in Markt für Federated Learning im Gesundheitswesen
- Mai 2026: Owkin unterzeichnete eine dreijährige Lizenzvereinbarung mit AstraZeneca für seine K Pro AI Scientist-Plattform und verpflichtete sich, spezialisierte Biopharma-KI-Agenten zu entwickeln, die in AstraZenecas interne IT- und Entscheidungs-Workflows integriert sind, und erweiterte damit eine frühere Zusammenarbeit bei der KI-basierten gBRCA-Mutations-Vorscreening bei Brustkrebs.
- Mai 2026: Opaque Systems erwarb post-quanten-kryptografische KI-Technologien vom Technology Innovation Institute in Abu Dhabi, nach seiner Series-B-Finanzierungsrunde über 24 Millionen USD bei einer Bewertung von 300 Millionen USD, und erweiterte damit Confidential-AI-Fähigkeiten über Training, Feinabstimmung, Inferenz und agentische Arbeitslasten mit quantensicherer Verschlüsselung.
- März 2026: Die südkoreanische Regierung kündigte Pläne zum Aufbau eines nationalen medizinischen Datenraums für sichere institutionenübergreifende medizinische KI-Entwicklung an, wobei die Daten in jedem Krankenhaus unter CSAP-zertifizierten Cloud-Umgebungen verbleiben und nur pseudonymisierte Ausgaben extrahierbar sind.
- Februar 2026: Eli Lilly startete LillyPod, den weltweit ersten NVIDIA DGX SuperPOD mit DGX-B300-Systemen, mehr als 1.000 Blackwell-Ultra-GPUs und mehr als 9.000 Petaflops, und setzte NVIDIA FLARE für TuneLab ein, eine föderierte Arzneimittelentdeckungsplattform, die Biotech-Partnern Zugang zu Modellen gibt, die auf über 1 Milliarde USD an Lilly-Daten trainiert wurden.
Umfang des globalen Berichts über den Markt für Federated Learning im Gesundheitswesen
Der Markt für Federated Learning im Gesundheitswesen umfasst die Software, Plattformen und Dienstleistungen, die es mehreren Gesundheitsorganisationen wie Krankenhäusern, Kliniken und Forschungsinstituten ermöglichen, gemeinsam Modelle für künstliche Intelligenz und maschinelles Lernen zu trainieren, ohne sensible Rohdaten von Patienten zu übertragen oder offenzulegen.
Der Markt für Federated Learning im Gesundheitswesen ist umfassend über mehrere Dimensionen segmentiert, was das vielfältige Ökosystem von Technologien und Stakeholdern widerspiegelt, die sein Wachstum vorantreiben. Nach Komponente umfasst der Markt Software-Plattformen, Infrastrukturlösungen und Dienstleistungen, die die Einführung von Federated Learning ermöglichen. In Bezug auf den Bereitstellungsmodus implementieren Organisationen Lösungen über On-Premises-, Cloud-basierte und hybride Modelle, je nach ihren betrieblichen Anforderungen. Die Anwendungen von Federated Learning umfassen Arzneimittelentdeckung und -entwicklung, medizinische Bildgebung und Diagnostik, elektronische Gesundheitsakten (EHR) und klinische Datenanalytik, Fernpatientenüberwachung und Optimierung klinischer Studien. Die Endnutzerbasis ist ebenso breit gefächert und umfasst Krankenhäuser und Gesundheitssysteme, pharmazeutische und biotechnologische Unternehmen, Forschungs- und akademische Institutionen, Diagnostiklabore und Bildgebungsnetzwerke sowie Auftragsforschungsorganisationen. Schließlich wird der Markt über Geografien hinweg analysiert, einschließlich Nordamerika, Europa, Asien-Pazifik, Naher Osten & Afrika und Südamerika. Prognosen für all diese Segmente werden in Wert (USD) angegeben und bieten einen klaren Überblick über die finanzielle Perspektive und das Wachstumspotenzial von Federated Learning im Gesundheitswesen.
Segmentierungsübersicht
| Software-Plattformen |
| Infrastrukturlösungen |
| Dienstleistungen |
| On-Premises |
| Cloud-basiert |
| Hybrid |
| Arzneimittelentdeckung und -entwicklung |
| Medizinische Bildgebung und Diagnostik |
| Elektronische Gesundheitsakte und klinische Datenanalytik |
| Fernpatientenüberwachung |
| Optimierung klinischer Studien |
| Krankenhäuser und Gesundheitssysteme |
| Pharmazeutische und biotechnologische Unternehmen |
| Forschungs- und akademische Institutionen |
| Diagnostiklabore und Bildgebungsnetzwerke |
| Auftragsforschungsorganisationen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Komponente | Software-Plattformen | |
| Infrastrukturlösungen | ||
| Dienstleistungen | ||
| Nach Bereitstellungsmodus | On-Premises | |
| Cloud-basiert | ||
| Hybrid | ||
| Nach Anwendung | Arzneimittelentdeckung und -entwicklung | |
| Medizinische Bildgebung und Diagnostik | ||
| Elektronische Gesundheitsakte und klinische Datenanalytik | ||
| Fernpatientenüberwachung | ||
| Optimierung klinischer Studien | ||
| Nach Endnutzer | Krankenhäuser und Gesundheitssysteme | |
| Pharmazeutische und biotechnologische Unternehmen | ||
| Forschungs- und akademische Institutionen | ||
| Diagnostiklabore und Bildgebungsnetzwerke | ||
| Auftragsforschungsorganisationen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Einführung von Federated Learning im Gesundheitswesen an?
Die Einführung wird durch strengere Datenschutzvorschriften, die Nachfrage nach standortübergreifendem KI-Training ohne Rohdatenübertragung und bessere Confidential-Computing-Unterstützung für regulierte Arbeitslasten vorangetrieben.
Wie groß wird der Markt für Federated Learning im Gesundheitswesen bis 2031 voraussichtlich sein?
Der Sektor wird bis 2031 voraussichtlich 200,59 Millionen USD erreichen, gegenüber 86,91 Millionen USD im Jahr 2026, mit einer CAGR von 18,21 % über 2026–2031.
Welcher Anwendungsbereich führt die aktuelle Nachfrage an?
Medizinische Bildgebung und Diagnostik führt die aktuelle Nachfrage mit einem Umsatzanteil von 34,83 % im Jahr 2025 an, weil Bildgebungsdaten sowohl sensibel als auch gut für das Training von Modellen an mehreren Standorten geeignet sind.
Welche Endnutzer geben am meisten für diese Plattformen aus?
Krankenhäuser und Gesundheitssysteme führten die Ausgaben im Jahr 2025 mit einem Anteil von 38,92 % an, weil sie klinisch starke KI benötigen, ohne Patientenakten über organisatorische Grenzen hinweg zu exportieren.
Warum nimmt die Cloud-Bereitstellung zu, wenn Krankenhäuser noch On-Premises-Setups bevorzugen?
Die Cloud-Bereitstellung wächst, weil Confidential Computing nun Daten während der aktiven Verarbeitung schützt und damit eine wesentliche Vertrauenshürde für regulierte Gesundheits-Arbeitslasten abbaut.