
Marktgröße und Marktanteil im Remote Healthcare Markt
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 123.34 Milliarden US-Dollar |
| Marktgröße (2032) | 321.23 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 21.10 % |
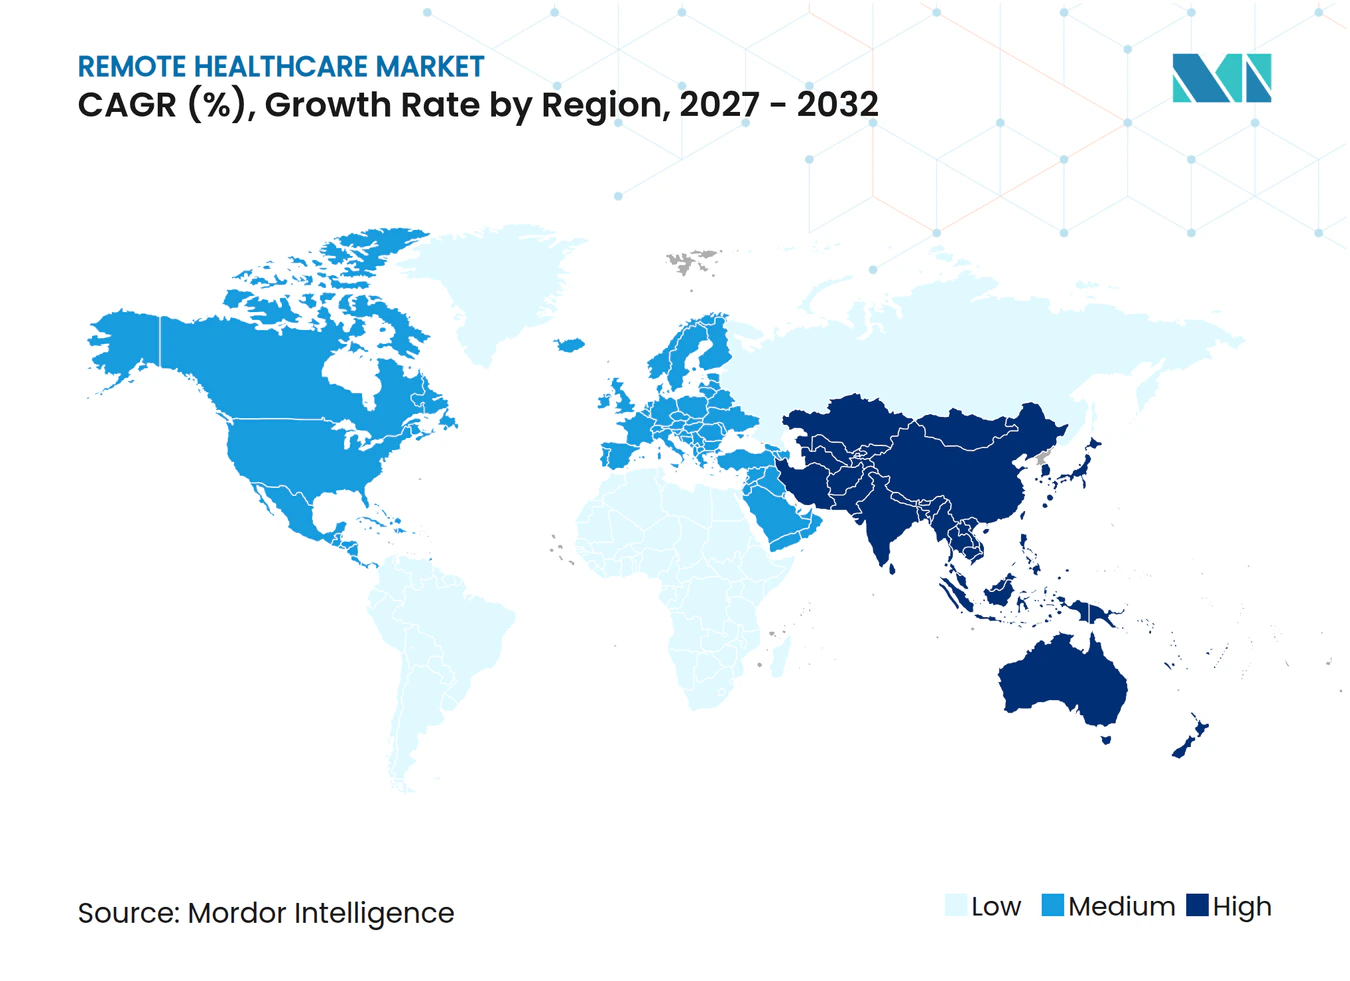
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
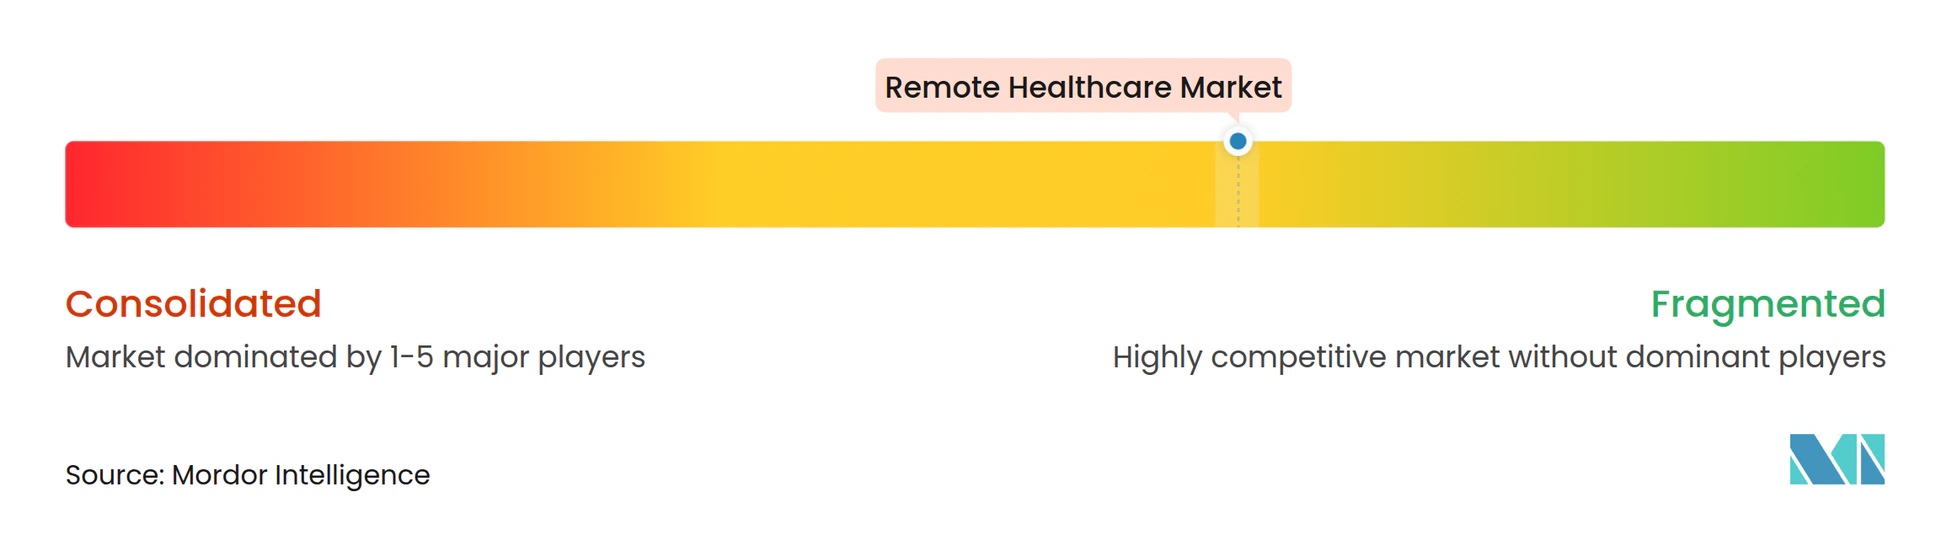
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Remote Healthcare Marktes von Mordor Intelligence
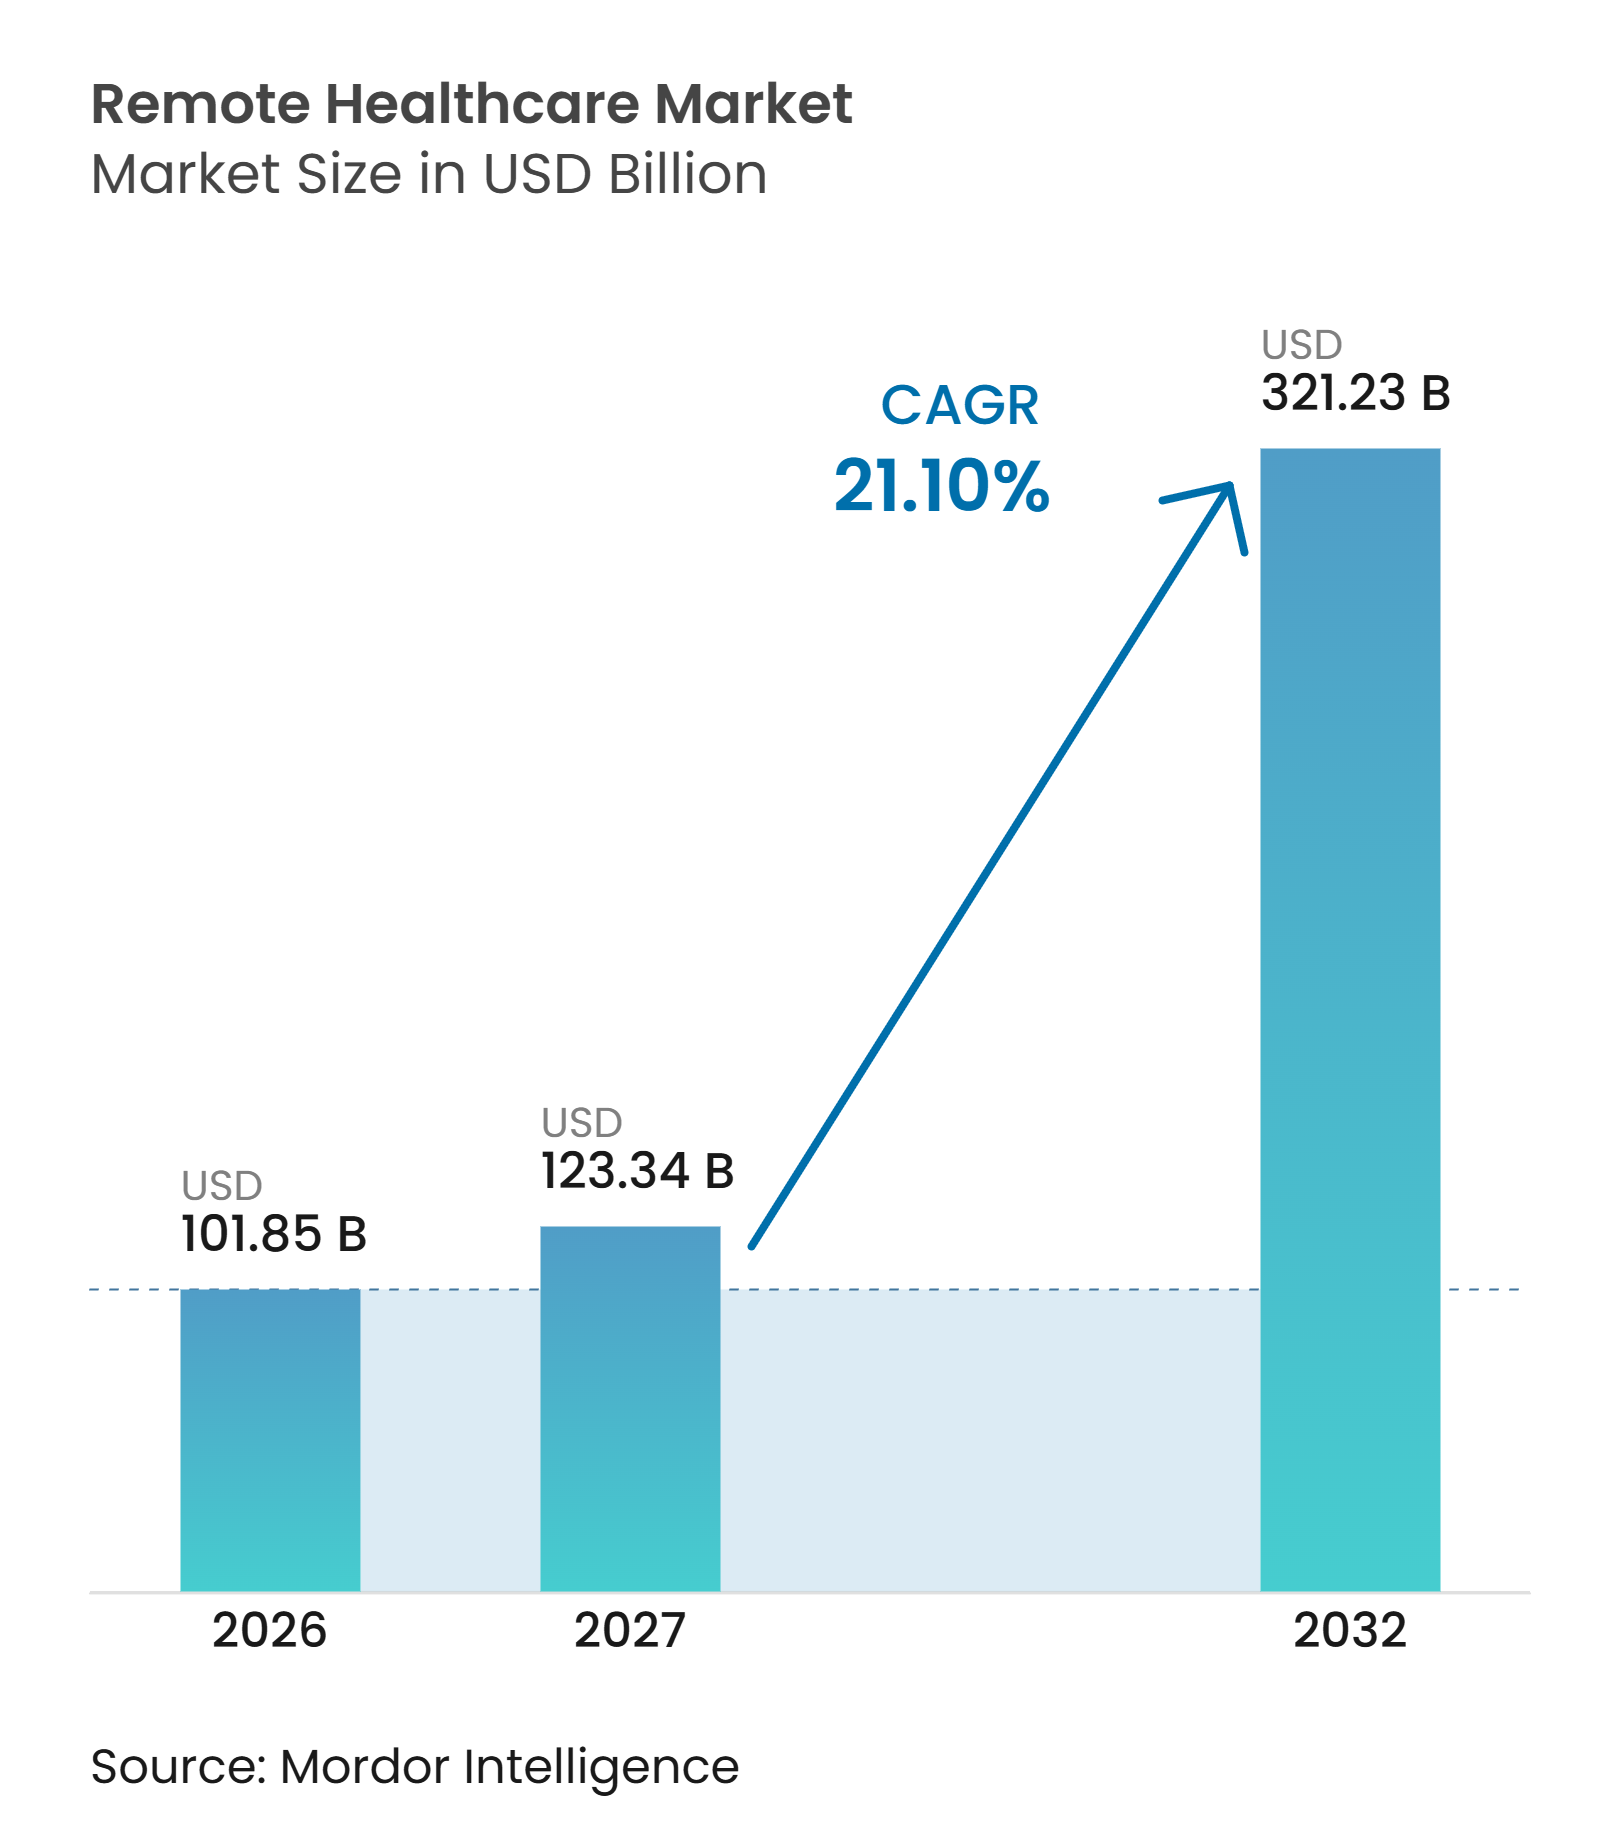
Die Marktgröße für Remote-Gesundheitsversorgung beläuft sich im Jahr 2026 auf 101,85 Milliarden USD und wird voraussichtlich im Jahr 2027 auf 123,34 Milliarden USD steigen, um bis 2032 einen Wert von 321,23 Milliarden USD zu erreichen, mit einer Wachstumsrate (CAGR) von 21,10 %. Solide Erstattungsparitätsregelungen, universelle cloudbasierte FHIR-Integration und die wachsende Nachfrage seitens der Arbeitgeber heben den Markt für Remote-Gesundheitsversorgung weit über sein COVID-19-Ausgangsniveau hinaus. Kostenträger behandeln die meisten virtuellen Arztbesuche mittlerweile gleichwertig mit persönlichen Konsultationen, während die neuesten Medicare-Codes für digitale psychische Gesundheitsbehandlungen die virtuelle Versorgung fest in den Vergütungssystemen verankern. Die Gesundheitsverticals der Cloud-Anbieter senken die Integrationskosten und verkürzen die Implementierungszyklen, was Leistungserbringer in Richtung datenreicher Modelle wie Remote-Patientenüberwachung (RPM) und Tele-Intensivmedizin drängt. Der geografische Schwung bleibt gespalten: Eine ausgereifte Infrastruktur hält Nordamerika in der umsatzführenden Position, während der Mobilitätsboom im asiatisch-pazifischen Raum und staatlich geförderte Digitalisierungsinitiativen die schnellsten Volumenzuwächse antreiben. Die Wettbewerbsintensität bleibt moderat, da führende Unternehmen ergänzende Akquisitionen durchführen, die Diagnostik, psychische Gesundheitsdienste und KI-Analysen zu End-to-End-Plattformen bündeln.
Wichtigste Erkenntnisse des Berichts
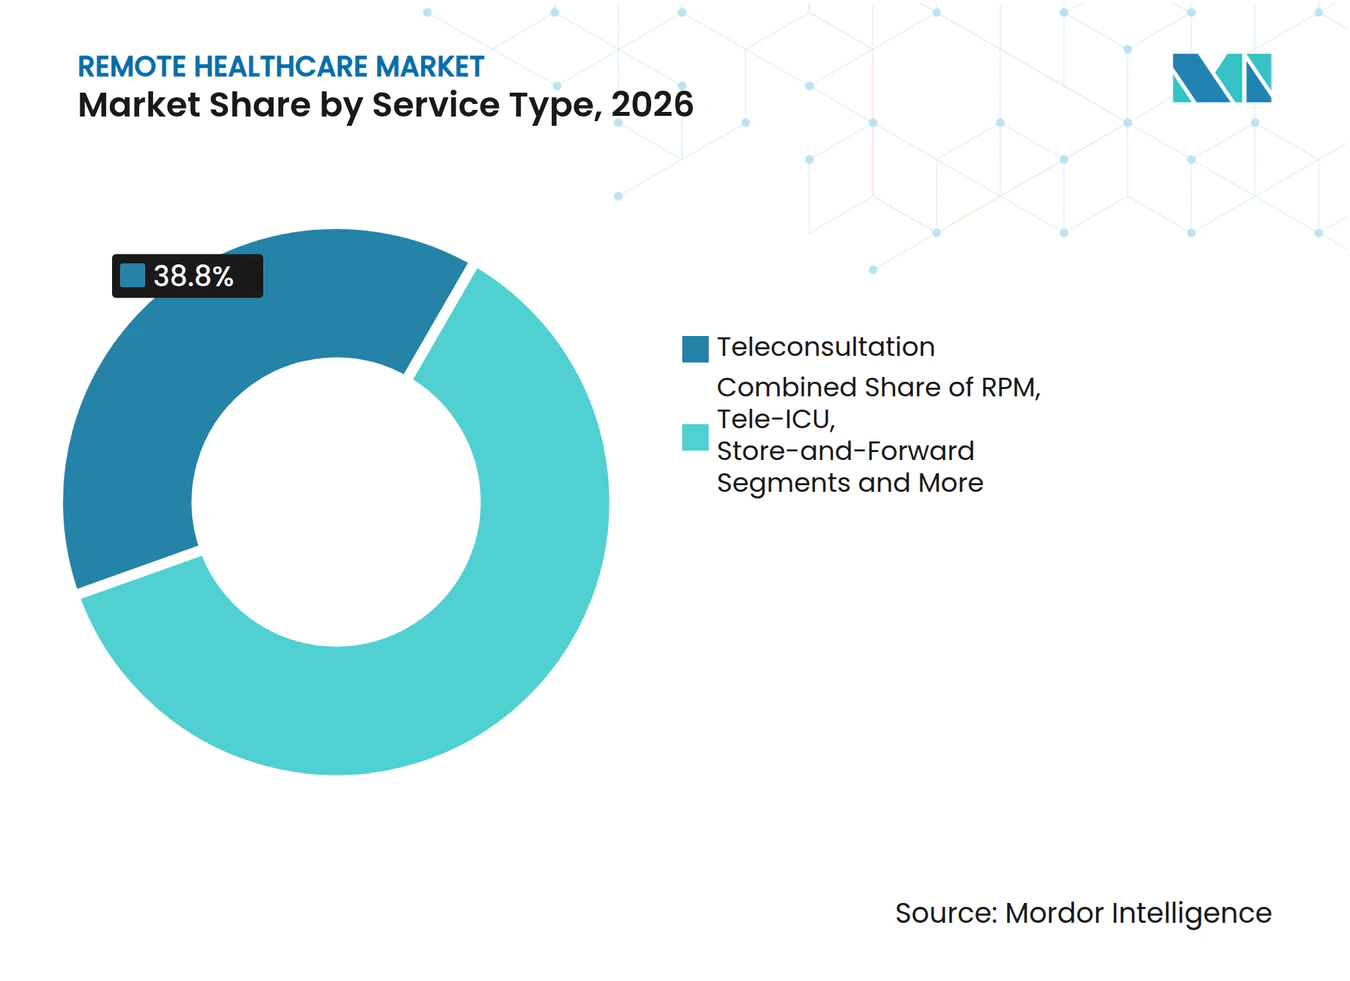
- Nach Dienstleistungsart hielt die Telekonsultation im Jahr 2026 einen Marktanteil von 38,8 % am Markt für Remote-Healthcare; die Remote-Patientenüberwachung wird bis 2032 voraussichtlich eine CAGR von 18,3 % verzeichnen.
- Nach Komponente entfielen im Jahr 2026 44,2 % der Marktgröße für Remote-Healthcare auf Dienstleistungen, während Softwareplattformen bis 2032 eine CAGR von 21,5 % anstreben.
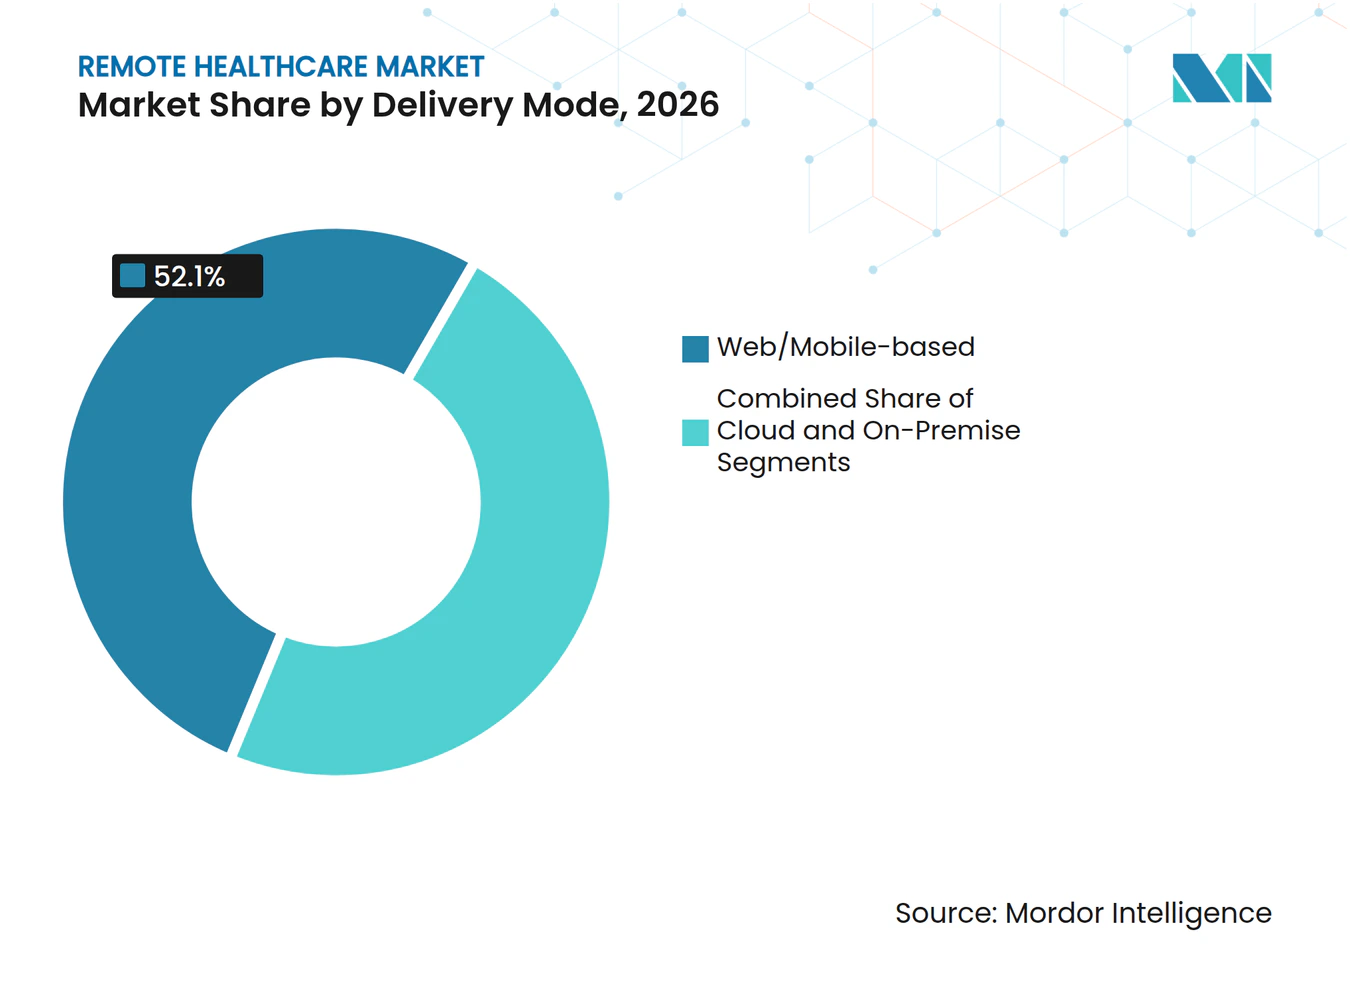
- Nach Bereitstellungsmodus erzielten Web-/Mobilplattformen im Jahr 2026 einen Umsatzanteil von 52,1 %; cloudbasierte Modelle entwickeln sich bis 2032 mit einer CAGR von 22,0 %.
- Nach Anwendung trug die Teleradiologie im Jahr 2026 24,3 % zum Umsatz bei, während die Telepsychiatrie bis 2032 voraussichtlich mit einer CAGR von 24,7 % wachsen wird.
- Nach Endnutzer kontrollierten Krankenhäuser und Gesundheitssysteme im Jahr 2026 47,5 % der Ausgaben, während das Patienten-/Verbrauchersegment bis 2032 mit einer CAGR von 19,8 % wächst.
- Nach Geografie führte Nordamerika im Jahr 2026 mit einem Umsatzanteil von 45,7 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 25,1 % expandieren wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erstattungsparität nach der Pandemie | +4.20% | Global (am stärksten in Nordamerika, Europa) | Mittelfristig (2–4 Jahre) |
| Chronische Krankheitslast fördert RPM | +3.80% | Global (alterndes Nordamerika, Europa, Japan) | Langfristig (≥ 4 Jahre) |
| Ärztemangel in ländlichen Gebieten | +2.90% | Ländliches Nordamerika, Australien, Teile des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) |
| Integration cloudbasierter FHIR-APIs | +2.10% | Führerschaft Nordamerika und EU; Asien-Pazifik holt auf | Mittelfristig (2–4 Jahre) |
| Vom Arbeitgeber geförderte virtuelle Versorgung | +1.80% | Nordamerika, ausgewählte europäische Märkte | Kurzfristig (≤ 2 Jahre) |
| Satellitengestützte Fernkorridore | +1.40% | Ländliche Regionen weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erstattungsparität nach der Pandemie
Medicare verlängerte wichtige Telemedizin-Ausnahmeregelungen bis März 2025 und führte drei neue HCPCS-Codes ein, die von der FDA zugelassene digitale Geräte für psychische Gesundheit abdecken, wodurch die Gebührenparität im Übergang zu wertbasierten Modellen gewährleistet wird. Fast die Hälfte der US-Bundesstaaten hat nun Gesetze zur Zahlungsparität kodifiziert, was private Kostenträger dazu zwingt, öffentliche Zahlungen anzupassen, und die Umsatztransparenz für Anbieter hoch hält. Kommerzielle Versicherer wie UnitedHealthcare haben aktualisierte Erstattungshandbücher an die neue CMS-Logik angepasst und damit die Preislücke zwischen virtuellen und persönlichen Besuchen geschlossen. Die Gebührenstabilität steigert bereits die Investitionspipelines für Plattformen, insbesondere bei RPM-Paketen für chronische Erkrankungen, da jeder Datenpunkt unter bestehenden CPT-Codes abgerechnet werden kann. Dennoch wird weiterhin für ein dauerhaftes Bundesgesetz lobbyiert, da Anbieter einen Klippeneffekt befürchten, sobald die pandemiebedingten Ausnahmeregelungen auslaufen.
Chronische Krankheitslast fördert RPM
Diabetes, Bluthochdruck und COPD machen den Großteil der vermeidbaren Krankenhauseinweisungen aus, und RPM-verknüpfte Versorgungspfade haben 30-Tage-Wiederaufnahmen in multizentrischen Studien um 16,2 % reduziert. Da bis 2025 weltweit 70,6 Millionen Nutzer voraussichtlich mindestens ein RPM-Gerät verbinden werden, setzen Kostenträger auf datengesteuerte Verwaltung zur Eindämmung langfristiger Kosten. US-amerikanische Praxen können zwischen 100.000 und 240.000 USD jährlichen Mehreinnahmen erzielen, wenn sie nur 500 Patienten in RPM-Programme einschreiben, und diese Marge schlägt sich direkt in der Plattformnachfrage nieder. Sensoren, Wearables und Bluetooth-fähige Glukosemessgeräte speisen Cloud-Dashboards, auf denen prädiktive Algorithmen Anomalien erkennen, bevor sie eskalieren. Belege für eine HbA1c-Reduktion von 1,4 % und einen Rückgang des systolischen Blutdrucks um 11,9 mmHg bestätigen die klinische Validität, stärken die Kostenträgerdeckung und fördern die globale RPM-Nutzung.
Ärztemangel in ländlichen Gebieten
Die Vereinigung der amerikanischen medizinischen Hochschulen prognostiziert bis 2034 einen Ärztemangel von 180.000, wobei ländliche Landkreise die stärksten Lücken aufweisen. Telekonsultationen zwischen ländlichen Hausärzten und entfernten Spezialisten stiegen im Jahr 2024 um 67 %, was Krankenhäusern hilft, Versorgungslinien aufrechtzuerhalten, die andernfalls schließen würden. Hybridmodelle kombinieren lokale Pflegekräfte mit cloudbasierten Intensivmedizinern, reduzieren Patientenverlegungskosten und halten Notfallversorgungszentren solvent. Satelliten-Breitbandpartnerschaften geben Kliniken Bandbreite, wo Glasfaser unwirtschaftlich ist, und erweitern die praktische Einzugszone des Remote Healthcare Marktes. Bundesbreitbandsubventionen und öffentlich-private Korridorpiloten deuten auf anhaltenden Infrastrukturrückenwind weit über den Prognosehorizont hinaus hin.
Integration cloudbasierter FHIR-APIs
Lighthouse, das FHIR-Gateway des US-amerikanischen Veteranenministeriums, hat bewiesen, dass standardisierte APIs die Software-Einführungszeit verkürzen und eine sichere Drittanbieter-App-Entwicklung unterstützen.[1] Die Verordnung zum Europäischen Gesundheitsdatenraum setzt einen ähnlichen Maßstab, indem sie interoperable Datenformate durchsetzt und Datenhalterpflichten ab März 2025 vorschreibt. Cloud-Hyperscaler liefern nun vorkonfigurierte Healthcare-Stacks, die es Anbietern ermöglichen, sich über RESTful-Aufrufe in KI-Analysen, Videobesuche und elektronische Verschreibung einzuklinken. Die Zusammenarbeit von GE HealthCare mit AWS veranschaulicht, wie diagnostische Bildgebung, Telemetrie und RPM-Daten auf einem gesicherten Cloud-Substrat koexistieren können, was Integrationskosten drastisch senkt. Diese Ökosysteme beschleunigen die Einführung neuer Funktionen und erschließen neue Monetarisierungswege, wodurch der Remote Healthcare Markt sowohl in reifen als auch in aufstrebenden Volkswirtschaften wächst.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz- und grenzüberschreitende Gesetze | -2.30% | Global (am stärksten in der EU) | Mittelfristig (2–4 Jahre) |
| Erstattungsunsicherheit nach Auslaufen der Ausnahmeregelungen | -1.90% | Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Burnout bei Klinikern in der virtuellen Versorgung | -1.40% | Global (Märkte mit hoher Akzeptanz) | Mittelfristig (2–4 Jahre) |
| Kostenträgerkontrolle bei elektronischen Verschreibungen | -1.10% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz- und grenzüberschreitende Gesetze
Der Europäische Gesundheitsdatenraum verhängt Verwaltungsbußgelder von bis zu 2 % des weltweiten Umsatzes bei Nichteinhaltung, was Anbieter dazu veranlasst, Einwilligungsmanagement und Datenverarbeitungsabläufe neu zu gestalten. Das parallele EU-KI-Gesetz klassifiziert die meisten klinischen KI-Softwarelösungen als hochriskant, was Drittprüfungen, technische Dokumentationspflichten und Marktüberwachung nach dem Inverkehrbringen auslöst. Die Regeln für den Datentransfer zwischen den USA und der EU bleiben ungeklärt, was Cloud-First-Anbieter davon abhält, europäische Patientendaten in amerikanischen Regionen zu hosten. Asiatische Märkte betreiben weiterhin länderspezifische Datenschutzkodizes, sodass multinationale Plattformen kostspielige Datensilos aufrechterhalten müssen. Insgesamt verzögern diese rechtlichen Hürden neue Produkteinführungen und erhöhen Compliance-Budgets, was das Umsatzwachstum des Remote Healthcare Marktes bremst.
Erstattungsunsicherheit nach Auslaufen der Ausnahmeregelungen
Der American Relief Act von 2025 verlängerte die pandemiebedingten Telemedizin-Ausnahmeregelungen nur um drei weitere Monate, und CMS hat noch keine endgültige Leitlinie zur dauerhaften Abdeckung vieler CPT-Codes herausgegeben. Kommerzielle Kostenträger übernehmen die neuen Verfahrenscodes der 98000er-Serie selektiv, was ein Flickenteppich von Abrechnungsregeln erzeugt, mit dem kleine Kliniken Schwierigkeiten haben. Anbieter zögern, virtuelle Infrastruktur auszubauen, wenn die Zahlungskontinuität undurchsichtig ist, insbesondere bei kostenintensiven Fachgebieten wie der Onkologie. Die ausstehende dreistufige Telemedizin-Registrierung der DEA fügt eine weitere Bürokratieebene hinzu, bevor Kliniker kontrollierte Substanzen elektronisch verschreiben können..[2] Unsicherheit mindert daher den Investitionsappetit und dämpft das kurzfristige Wachstumstempo des Remote Healthcare Marktes.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Dominanz der Telekonsultation bei gleichzeitiger RPM-BeschleunigungDie Telekonsultation erzielte im Jahr 2026 38,8 % des Umsatzes und behauptete ihre Führungsposition als Einstiegsdienstleistung, die in der Primärversorgung, der Verhaltensgesundheit und der Notfallversorgung eingesetzt wird. Dennoch gewinnt die RPM mit einer CAGR von 18,3 % neue Abonnenten hinzu, da vernetzte Blutzuckermessgeräte, Spirometer und Blutdruckmanschetten KI-Dashboards speisen, die Kliniker vor einer Verschlechterung des Patientenzustands warnen. Gesundheitssysteme integrieren RPM in Pauschalzahlungsverträge und verlagern die Anreize von episodischen Videoanrufen hin zur kontinuierlichen Überwachung, die Wiederaufnahmen und Notaufnahmebesuche reduziert. Digitale Therapeutika und klinisch moderierte Apps für psychische Gesundheit bereichern das Versorgungskontinuum weiter und ermutigen Versicherer, hybride Versorgungspfade zu erstatten. Der Markt für Remote-Healthcare bewegt sich daher von einem Einzelbesuchsparadigma hin zu einer longitudinalen Einbindung, die die Patientenbindung stärkt und den Anteil an Multi-Service-Ausgaben erhöht.
Das Wachstum der RPM erschließt angrenzende Umsatzpools wie Geräteleasing, KI-Analysen und ergebnisbasierte Verträge, während Tele-ICU und virtuelle Fachkonsultationen in stationäre Umgebungen expandieren. Store-and-Forward-Dermatologie, asynchrones E-Triage und Telepathologie profitieren von klareren Kodierungsregeln, was die Erstattungsvorhersehbarkeit verbessert. Die Nachfrage nach Gesundheits-Apps in Lateinamerika unterstreicht die Bereitschaft der Verbraucher, aus eigener Tasche zu zahlen, wenn der Nutzen mit präventiven Gesundheitszielen übereinstimmt. Die Querintegration mit elektronischen Patientenakten stellt sicher, dass biometrische Trends im selben Arbeitsablauf wie Medikamentenlisten erscheinen, wodurch virtuelle und physische Versorgung aufeinander abgestimmt werden. Der Markt für Remote-Healthcare konvergiert somit auf ein System, in dem ein kontinuierlicher Datenfluss proaktive Interventionen und das Bevölkerungsgesundheitsmanagement unterstützt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Dienstleistungen führen, während Softwareplattformen stark wachsenDienstleistungen behielten im Jahr 2026 einen Umsatzanteil von 44,2 %, da klinisches Fachwissen, Versorgungskoordination und regulatorische Compliance personalintensiv bleiben. Software befindet sich jedoch auf einem CAGR-Kurs von 21,5 %, da Plattformgebühren schneller skalieren als Personalkosten und so die Margen vergrößern. Cloud-native Mikrodienste, mandantenfähige Architekturen und API-Marktplätze ermöglichen es Entwicklern, spezialisierte Module – wie Sprache-zu-Text-Dokumentation oder Risikostratifizierungsmaschinen – in zentrale Telehealth-Stacks einzubinden. Krankenhäuser lizenzieren zunehmend White-Label-Plattformen, anstatt individuelle Einzellösungen zu entwickeln, was die Markteinführungszeit verkürzt. Hardwareverkäufe stagnieren, da handelsübliche Webcams und Pulsoximeter ausgereift sind, aber FDA-zugelassene Kardiologie-Patches und Mehrparameter-ICU-Hubs erzielen weiterhin Premiumpreise.
Die Schaffung neuer Werte findet an der Schnittstelle von Software und Dienstleistungen statt: KI-Triage-Bots übernehmen die Aufnahme, während sich Kliniker auf komplexe Fälle konzentrieren, was die Produktivität steigert und das Burnout-Risiko senkt. Copiloten auf Basis großer Sprachmodelle fassen Besuchstranskripte zusammen, befüllen ICD-10-Codes und erstellen Patientenanweisungen, was den Dokumentationsaufwand reduziert. Plattformanbieter monetarisieren Datenanalysen, indem sie Risikobewertungs-Feeds an Kostenträger verkaufen, die wertbasierte Verträge abwickeln. Im Gegenzug drängen Krankenhäuser Anbieter dazu, FHIR-Endpunkte zu zertifizieren, die sich in unternehmenseigene elektronische Patientenaktensysteme integrieren lassen, was die Plattformbindung stärkt. Da die Konsolidierung anhält, bevorzugt der Markt für Remote-Healthcare Anbieter, die Software, Geräteschnittstellen und klinische Dienstleistungen unter einheitlichen Service-Level-Vereinbarungen bündeln können.
Nach Bereitstellungsmodus:
Cloud-Migration beschleunigt PlattforminnovationWeb-/Mobilportale repräsentierten im Jahr 2026 noch immer 52,1 % des Umsatzes, da sie die Standardschnittstelle für ambulante Videobesuche, Rezeptverlängerungen und Symptomprüfer bilden. Die Cloud-Bereitstellung verzeichnet jedoch eine CAGR von 22,0 %, da IT-Leiter Backend-Dienste in Hyperscaler-Regionen migrieren, die HIPAA-, DSGVO- und HITRUST-Standards erfüllen. Cloud-Elastizität ermöglicht es Anbietern, die Kapazität während saisonaler Grippespitzen ohne Kapitalaufwand zu erhöhen, während serverlose Funktionen Machine-Learning-Inferenzmaschinen hosten, die Versorgungspläne in Echtzeit personalisieren. Hybridkonfigurationen halten sensible Bilddaten lokal vor, leiten jedoch anonymisierte Datensätze an Cloud-KI-Pipelines für das Algorithmustraining weiter und balancieren so Compliance mit Innovationsgeschwindigkeit.
Die Interoperabilität verbessert sich, wenn SaaS-Anbieter FHIR-basierte Ereignisströme bereitstellen, die Versorgungsmanagement-Dashboards mit Laborbefunden, radiologischen Befunden und patientenberichteten Ergebnissen befüllen. Entwickler setzen Micro-Frontends ein, die es Patienten ermöglichen, Besuche zu planen, Dokumente hochzuladen und Zuzahlungen über eine einzige Oberfläche zu begleichen, was die Benutzererfahrung verbessert. Die Cloud-zu-Edge-Synchronisierung unterstützt in Krankenwagen montierte Tele-Stroke-Einheiten, die unterwegs Krankenhausbandbreite benötigen. Da globale Regulierungsbehörden auf Datensouveränitätsprinzipien konvergieren, wird eine Multi-Cloud-Positionierung mit regionsspezifischer Mandantschaft zur Betriebsnorm. Diese Faktoren erweitern gemeinsam den adressierbaren Pool für den Markt für Remote-Healthcare, indem sie die Eintrittsbarrieren für kleine Kliniken und Gesundheitssysteme in Schwellenmärkten senken.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Telepsychiatrie führt das Wachstum inmitten der psychischen Gesundheitskrise anDie Teleradiologie hielt im Jahr 2026 24,3 % des Anwendungsumsatzes, was ihre langjährigen Erstattungscodes, die Auslagerung von Nachtlesungen und hardwareunabhängige Arbeitsabläufe widerspiegelt. Die Telepsychiatrie schreitet jedoch mit einer CAGR von 24,7 % voran, da die Gesellschaft mit Rekordwerten bei Angststörungen, Depressionen und Substanzmissbrauch konfrontiert ist. Die FDA-Zulassung digitaler Therapeutika wie DaylightRx und SleepioRx signalisiert regulatorischen Komfort mit virtuellen Verhaltensinterventionen, und neue HCPCS-Codes garantieren die Vergütung für gerätegestützte Therapiesitzungen. Klinische Belege deuten auf eine Gleichwertigkeit der Ergebnisse zwischen virtueller und persönlicher psychiatrischer Versorgung hin, was Versicherer dazu ermutigt, Vorabgenehmigungen zu erlassen und zugelassene Kliniker unabhängig von der Modalität zu erstatten.
Virtual-Reality-Expositionstherapie, Avatar-basiertes Coaching und KI-gesteuerte Module für kognitive Verhaltenstherapie verwandeln die Telepsychiatrie von reinen Videobesuchen in immersive Versorgung. Schnelle Triageprotokolle leiten Krisenfälle an rund um die Uhr besetzte digitale Kommandozentren weiter, die von zertifizierten Psychiatern betreut werden. Die Telekardiologie profitiert von Remote-EKG-Patches, die kontinuierliche Rhythmusstreifen zur Behandlung von Vorhofflimmern übertragen, während Telestroke-Dienste die Door-to-Needle-Zeiten verkürzen, indem sie neurologische Aufsicht in ländliche Notaufnahmen bringen. Die Dermatologie nutzt maschinelle Bilderkennungsdiagnostik, um dem Fachärztemangel in unterversorgten Regionen zu begegnen. Insgesamt diversifiziert sich der Markt für Remote-Healthcare in modalitätsunabhängige Plattformen, die mehrere klinische Bereiche unter einem einheitlichen Zulassungs- und Abrechnungsrahmen unterstützen.
Nach Endnutzer:
Patienten-Verbrauchersegment treibt Direktzahlungswachstum anKrankenhäuser und Gesundheitssysteme erzielten im Jahr 2026 47,5 % der Ausgaben und nutzten Unternehmensverträge und integrierte Arbeitsabläufe mit elektronischen Patientenakten, um Telehealth in Vollrisikoabkommen zu bündeln. Dennoch bilden Patienten als direkte Zahler die am schnellsten wachsende Gruppe mit einer CAGR von 19,8 %, da bedarfsgerechter Zugang und transparente Preisgestaltung bei digital-affinen Bevölkerungsgruppen Anklang finden. Die Zahlungsbereitschaft der Verbraucher aus eigener Tasche wird durch Wellness-HSA-Mittel und steigende Selbstbehalte gestärkt, die die Kostensensibilität an den Versorgungspunkt verlagern. Arbeitgeberpläne bieten einen weiteren Wachstumsimpuls: Virtuelle Primärversorgungsabonnements sind nun in den Gesundheitsleistungen von 30.000 US-amerikanischen Unternehmen enthalten.
Fachkliniken nutzen virtuelle Instrumente, um ihren Versorgungsradius ohne den Aufbau physischer Niederlassungen zu erweitern und die knappe Facharztkapazität zu maximieren. Krankenhaus-zu-Hause-Programme kombinieren RPM, Pflegebesuche und Video-Check-ins, um stationäre Ergebnisse zu 30 % niedrigeren Kosten zu erzielen – ein Modell, das kürzlich in den Erstattungsplan von Medicare aufgenommen wurde. Kostenträger berichten von einer Zufriedenheitsrate von 94 % unter Mitgliedern, die virtuelle Primärversorgung ausprobiert haben, was eine breitere Abdeckung bestätigt. Da sich die Normalisierung virtueller Modalitäten fortsetzt, wird der Markt für Remote-Healthcare wahrscheinlich von institutionszentrierten zu verbraucherzentrierten Umsatzmixen übergehen, was das Risiko diversifiziert und die Gleichungen zum Lebenszeitwert bereichert.
Geografische Analyse
Markt für Remote-Gesundheitsversorgung in Nordamerika
Nordamerika erzielte im Jahr 2026 45,7 % des Umsatzes, was auf frühe Erstattungsklarheit, hohe Breitbandpenetration und robuste Risikokapitalfinanzierung zurückzuführen ist. Die Codes für Geräte zur psychischen Gesundheit des CMS und die Aktualisierungen der DEA-Richtlinien stärken ein günstiges politisches Umfeld, während US-amerikanische Krankenhausgruppen Telemedizinpakete für Zweitmeinungen an Patienten im Ausland exportieren und so den Dienstleistungsexport steigern. Lücken in der ländlichen Breitbandversorgung werden durch Satelliten-Rollouts geschlossen, die Echtzeit-Telemetrie in mobile Kliniken integrieren. Das Gesamtwachstum verlangsamt sich, da die Durchdringung die Sättigung erreicht, doch das Upselling von RPM und KI-Analysen hält den durchschnittlichen Umsatz pro Nutzer auf einem aufsteigenden Kurs.
Markt für Remote-Gesundheitsversorgung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das Hochgeschwindigkeitssegment, das mit einer CAGR von 19,1 % wächst, da 1,8 Milliarden Mobilfunkteilnehmer, die Verdichtung des 5G-Netzes und Digitalisierungsprogramme des öffentlichen Sektors die Reichweite über die Ballungszentren hinaus ausdehnen. Chinas provinzielle Telemedizin-Netzwerke verbinden nun Tertiärkrankenhäuser mit Kreiskliniken, und Indiens E-Sanjeevni-Dienst überbrückt Versorgungslücken für Dörfer, die mehr als 70 % der Bevölkerung ausmachen. Der OneNUHS-Chatbot Singapurs zeigt, wie KI-Orchestrierung Bürger in einem einzigen Prozess durch Primärversorgung, Fachmedizin und Sozialversorgungsknoten leiten kann.[3] Diese Implementierungen zeigen skalierbare Blaupausen, die andere Schwellenländer zunehmend nachahmen, und verbreitern den globalen Fußabdruck des Marktes für Remote-Gesundheitsversorgung.
Markt für Remote-Gesundheitsversorgung in EMEA und Südamerika
Europa, der Nahe Osten & Afrika sowie Südamerika bilden diversifizierte Wachstumspotenziale. Der EHDS setzt eine grenzüberschreitende Datenharmonisierung durch, die regionale telemedizinische Fachaustauschmärkte erschließen könnte, sobald Anbieter Compliance-Rahmenwerke anpassen. Das virtuelle Krankenhaus Seha in Saudi-Arabien hat 1,6 Millionen App-basierte Konsultationen abgeschlossen, was die politische Bereitschaft zur Finanzierung landesweiter Plattformen signalisiert. Verbraucherforschung in Lateinamerika zeigt, dass 34 % der Patienten virtuelle Kanäle für wenig komplexe Erkrankungen bevorzugen und 62 % Kostenvorteile nennen, was beschleunigte Adoptionskurven vorwegnimmt, sobald regulatorische Engpässe beseitigt werden. Insgesamt verlängern diese Regionen die Wachstumsperspektive des Marktes für Remote-Gesundheitsversorgung weit in das nächste Jahrzehnt hinein.
Wettbewerbslandschaft
Marktkonzentration
Etablierte Marktführer verfolgen ergänzende Übernahmen, um die Fähigkeiten entlang des Versorgungskontinuums zu erweitern und den Marktanteil zu verteidigen. Teladoc Healths Übernahme von Catapult Health für 65 Millionen USD bringt diagnostische Heimtests in seine virtuelle Primärversorgungsstruktur, während der Kauf von UpLift für 30 Millionen USD den Bereich psychische Gesundheit stärkt, nachdem der BetterHelp-Umsatz im Jahr 2024 um 10 % zurückgegangen war. Die Allianz von GE HealthCare mit AWS veranschaulicht die Plattform-zu-Plattform-Synergie, indem Bildgebung, RPM und KI-Triage auf einem gemeinsamen Cloud-Substrat zusammengeführt werden. Wettbewerber differenzieren sich durch Interoperabilität, Analysetiefe und Integration klinischer Entscheidungsunterstützung statt durch grundlegende Videoqualität.
Aufstrebende Disruptoren nutzen Nischen: Virtuelle Fruchtbarkeit, onkologische Pflegenavigation und pädiatrische Verhaltensgesundheit ziehen alle Risikokapitalflüsse an, da es sich um Segmente mit ungedecktem Bedarf handelt. Qualifizierte Gesundheitsinformationsnetzwerke wie Health Gorilla fungieren als Datenversorgungsunternehmen und ermöglichen es kleineren Innovatoren, auf longitudinale Patientenakten zuzugreifen, ohne eigene Infrastruktur aufzubauen. White-Label-Telemedizin-Anbieter verkaufen APIs an Apothekenketten, Versicherer und Arbeitgeberplattformen, die Telemedizin unter ihren eigenen Marken anbieten möchten. Mehrjährige SaaS-Verträge, Preisgestaltung pro Mitglied und ergebnisbasierte Boni schaffen eine starke Kundenbindung, die Skalenanbietern zugute kommt.
Das strategische Spielbuch verbindet nun vertikale Integration mit horizontaler Plattformbündelung. Anbieterauswahlkriterien betonen FHIR-Konformität, KI-Modell-Governance, Cybersicherheitszertifizierungen und globale Support-Präsenz. Da grenzüberschreitende Regulierung sich festigt, könnten EU-konforme Anbieter einen Lizenzierungsgraben gewinnen. Moderate Marktfragmentierung bleibt bestehen, aber erstklassige Unternehmen intensivieren die Forschungs- und Entwicklungsausgaben für klinische KI und Geräteintegration und bereiten so den Boden für weitere Konsolidierung im Remote Healthcare Markt.
Führende Unternehmen der Remote Healthcare-Branche
-
Teladoc Health
-
Amwell
-
Philips Healthcare
-
Siemens Healthineers
-
Medtronic
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Remote-Gesundheitsversorgung Unternehmen in diesem Bericht
- Teladoc Health
- Amwell
- Koninklijke Philips
- Siemens Healthineers
- Medtronic
- OMRON
- GE Healthcare
- Oracle
- Doctor On Demand
- Babylon Health
- Ping An Good Doctor
- Kry / Livi
- MDLIVE
- Resmed
- Dexcom
- Eko Health
- AliveCor
- Honeywell Life Sciences
- BioTelemetry
- AirStrip Technologies
Neueste Industrielle Entwicklungen in Markt für Remote-Gesundheitsversorgung
- April 2025: Teladoc Health übernahm das Unternehmen für psychische Gesundheit UpLift für 30 Millionen USD mit dem Ziel, Synergien mit seiner Marke BetterHelp zu erzielen.
- Februar 2025: Teladoc Health stimmte dem Kauf von Catapult Health für 65 Millionen USD zu und fügte seinem VirtualCheckup-Angebot Heimdiagnostik hinzu.
- September 2024: Die FDA ließ DaylightRx als erstes digitales Therapeutikum für generalisierte Angststörung zu, entwickelt von Big Health, wobei 71 % der Patienten in klinischen Studien in Woche 10 eine Remission erreichten.
- Juli 2024: GE HealthCare ging eine Partnerschaft mit Amazon Web Services ein, um generative KI-Anwendungen für die medizinische Diagnostik zu entwickeln, unter Nutzung der Technologien für maschinelles Lernen von AWS und der Amazon Bedrock-Plattform.
Berichtsumfang des globalen Remote Healthcare Marktes
Segmentierungsübersicht
| Telekonsultation |
| Remote-Patientenüberwachung |
| Tele-ITS |
| Store-and-Forward/Asynchron |
| Mobile Gesundheit |
| Hardware |
| Softwareplattform |
| Dienstleistungen |
| Web-/Mobilbasiert |
| Cloudbasiert |
| On-Premise |
| Teleradiologie |
| Telepsychiatrie |
| Telekardiologie |
| Teleschlaganfall |
| Teledermatologie |
| Krankenhäuser und Gesundheitssysteme |
| Fachkliniken |
| Häusliche Pflegeeinrichtungen |
| Kostenträger |
| Patienten / Verbraucher |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Servicetyp | Telekonsultation | |
| Remote-Patientenüberwachung | ||
| Tele-ITS | ||
| Store-and-Forward/Asynchron | ||
| Mobile Gesundheit | ||
| Nach Komponente | Hardware | |
| Softwareplattform | ||
| Dienstleistungen | ||
| Nach Bereitstellungsmodus | Web-/Mobilbasiert | |
| Cloudbasiert | ||
| On-Premise | ||
| Nach Anwendung | Teleradiologie | |
| Telepsychiatrie | ||
| Telekardiologie | ||
| Teleschlaganfall | ||
| Teledermatologie | ||
| Nach Endnutzer | Krankenhäuser und Gesundheitssysteme | |
| Fachkliniken | ||
| Häusliche Pflegeeinrichtungen | ||
| Kostenträger | ||
| Patienten / Verbraucher | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Remote-Healthcare im Jahr 2032 erreichen?
Der Markt für Remote-Healthcare wird voraussichtlich bis 2032 321,23 Milliarden USD erreichen und mit einer CAGR von 21,10 % wachsen.
Welcher Servicetyp wächst am schnellsten im Remote Healthcare-Bereich?
Die Remote-Patientenüberwachung wächst am schnellsten mit einer prognostizierten CAGR von 18,3 % bis 2032.
Warum gilt Asien-Pazifik als die dynamischste Region für die Akzeptanz virtueller Versorgung?
Mobile-First-Konnektivität, 5G-Rollouts und staatliche Digitalisierungsprogramme treiben den asiatisch-pazifischen Raum auf eine CAGR von 25,1 % und übertreffen damit andere Regionen.
Wie beeinflussen Cloud-Plattformen die Bereitstellungsstrategien für Telemedizin?
Cloud-Elastizität, FHIR-basierte APIs und eingebettete KI-Dienste senken Integrationskosten und ermöglichen schnelle Funktionseinführungen für Anbieter.
Welcher regulatorische Rahmen prägt die grenzüberschreitende Telemedizin in Europa?
Die Verordnung zum Europäischen Gesundheitsdatenraum schreibt interoperable Datenformate und Governance-Regeln vor und schafft einen einheitlichen Rahmen für Telemedizin in der EU.
Welche Übernahme veranschaulicht die laufende Konsolidierung im Remote Healthcare-Bereich?
Die Übernahme von Catapult Health durch Teladoc Health für 65 Millionen USD fügt seiner Plattform häusliche Diagnostik hinzu und veranschaulicht die vertikale Integration.