
Tamaño y Participación del Mercado de Grafito Expandible
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 89.12 kilotones |
| Volumen del Mercado (2031) | 129.20 kilotones |
| Tasa de crecimiento (2026 - 2031) | 7.71 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
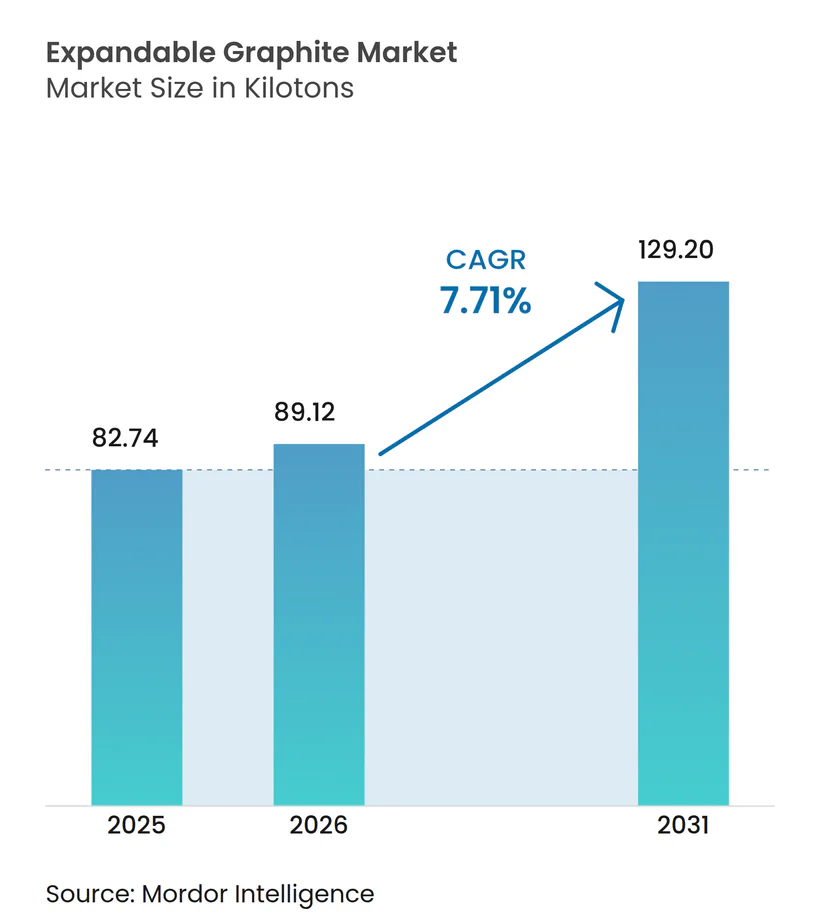
Análisis del Mercado de Grafito Expandible por Mordor Intelligence
El tamaño del Mercado de Grafito Expandible se valoró en 82,74 kilotoneladas en 2025 y se estima que crecerá desde 89,12 kilotoneladas en 2026 hasta alcanzar 129,20 kilotoneladas en 2031, a una CAGR del 7,71% durante el período de pronóstico (2026-2031). La sólida demanda de sistemas retardantes de llama libres de halógenos en carcasas electrónicas y construcción de edificios de gran altura, junto con el aumento de los requisitos de gestión térmica de baterías para vehículos eléctricos (EV), sustenta esta trayectoria de crecimiento. Las acciones regulatorias, como la restricción de la Agencia Europea de Sustancias y Mezclas Químicas de 2024 sobre el hexabromociclododecano, aceleran la sustitución hacia formadores de carbón de grafito expandible. Mientras tanto, la Agencia Internacional de Energía destacó un salto del 40% en la demanda de grafito de grado batería en 2023, confirmando el giro estructural desde los usos refractarios hacia las aplicaciones de almacenamiento de energía y electrónica. Los controles de exportación de China de diciembre de 2023 sobre el grafito natural restringieron aún más la disponibilidad mundial de materias primas, lo que llevó a los fabricantes de automóviles y baterías a financiar centros de purificación fuera de China que cumplen con las normas de abastecimiento de la Ley de Reducción de la Inflación. En conjunto, estos cambios refuerzan las perspectivas positivas para el mercado de grafito expandible.
Conclusiones Clave del Informe
- Por aplicación, los retardantes de llama lideraron el mercado de grafito expandible con el 45,97% de la participación de mercado en 2025, y se espera que este segmento avance a una CAGR del 8,05% hasta 2031.
- Por industria de uso final, la electrónica y el almacenamiento de energía representaron el 40,82% del tamaño del mercado de grafito expandible en 2025 y se espera que se expandan a una CAGR del 8,46% hasta 2031.
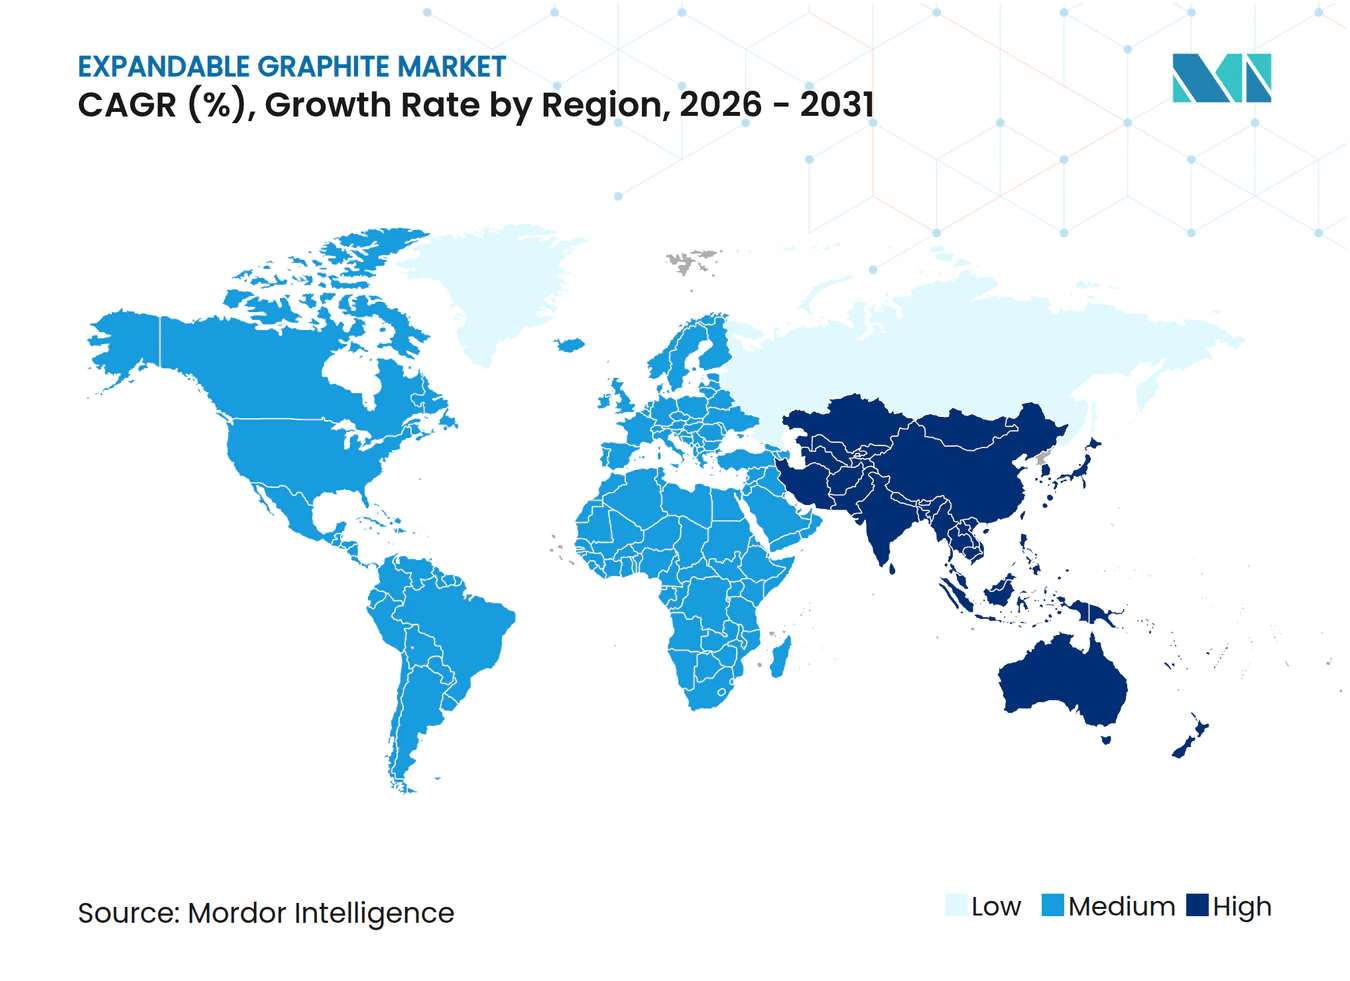
- Por región, Asia-Pacífico captó el 57,51% del volumen en 2025 y se espera que registre la CAGR regional más rápida del 8,19% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en la adopción de retardantes de llama libres de halógenos | +1.8% | Global, liderado por la UE y América del Norte | Mediano plazo (2–4 años) |
| Auge de baterías para vehículos eléctricos y gestión térmica | +2.3% | Asia-Pacífico como núcleo, con expansión hacia América del Norte y la UE | Largo plazo (≥ 4 años) |
| Endurecimiento de los códigos globales de seguridad contra incendios | +1.2% | Global, más pronunciado en la UE y mercados selectos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda de láminas de alta conductividad en electrónica | +1.5% | China, Japón, Corea del Sur, Estados Unidos | Mediano plazo (2–4 años) |
| Productos intumescentes de próxima generación para piezas impresas en 3D | +0.9% | Estados Unidos, Alemania, Francia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la Adopción de Retardantes de Llama Libres de Halógenos
Los reguladores a ambos lados del Atlántico están eliminando gradualmente los aditivos brominados y clorados. La Agencia Europea de Sustancias y Mezclas Químicas finalizó las restricciones del Anexo XVII del REACH sobre el HBCDD en 2024, obligando a los formuladores a orientarse hacia sistemas intumescentes en espumas de poliestireno y recubrimientos de poliuretano[1]. Un impulso similar en la lista de la Proposición 65 de California y las revisiones en curso de la Agencia de Protección Ambiental de los Estados Unidos lleva a los fabricantes de equipos originales de electrónica de América del Norte hacia grados de grafito expandible que ofrecen relaciones de expansión superiores a 250 mL/g. Dado que la mayoría de las disposiciones del REACH entraron en vigor a mediados de 2024, la demanda de mezclas sinérgicas de grafito expandible y polifosfato de amonio está aumentando rápidamente, en particular en el aislamiento de cables y alambres y en los laminados de placas de circuito impreso. Alemania y los Países Bajos ya han prohibido los retardantes de llama halogenados en la infraestructura pública, aunque los mercados del sur de Europa, más sensibles al precio, aún prefieren los aditivos tradicionales, lo que sugiere un período de conversión de varios años.
Auge de Baterías para Vehículos Eléctricos y Gestión Térmica
Los paquetes de baterías para vehículos eléctricos generan flujos de calor localizados que los disipadores de aluminio o cobre no pueden disipar sin penalizaciones de masa inaceptables. La compresión del grafito expandible en láminas flexibles logra conductividades térmicas superiores a 300 W/m·K con densidades inferiores a 1,9 g/cm³, lo que permite interfaces más delgadas entre celdas cilíndricas o prismáticas[2]. La Agencia Internacional de Energía proyecta que la demanda de grafito de grado batería se cuadruplicará para 2040 en escenarios de cero emisiones netas, con las aplicaciones de gestión térmica captando una porción cada vez mayor. Los fabricantes de automóviles están calificando las láminas de grafito expandible para arquitecturas de celda a paquete en sistemas de 800 voltios, mientras que los fabricantes de equipos originales occidentales financian capacidad de purificación doméstica —la instalación de Graphite One en Ohio es un ejemplo destacado— para alinearse con los incentivos de abastecimiento de los Estados Unidos. Esta convergencia de las cadenas de suministro de baterías y gestión térmica posiciona al mercado de grafito expandible para una expansión duradera.
Endurecimiento de los Códigos Globales de Seguridad contra Incendios
La actualización de 2024 del Código Internacional de Construcción del Consejo Internacional de Códigos endureció los requisitos de propagación de llamas y desarrollo de humo para estructuras que superan los 22,86 m, exigiendo recubrimientos intumescentes en columnas y puertas de acero. Los recubrimientos con una carga del 15%–20% de grafito expandible pueden duplicar las clasificaciones de resistencia al fuego de 60 min a 120 min, cumpliendo los umbrales revisados sin aumentar el espesor de la película seca. La aplicación es rigurosa en Singapur y Hong Kong, pero menos consistente en las ciudades emergentes del sudeste asiático, lo que genera una adopción desigual a corto plazo. El Reglamento de Productos de Construcción de la Unión Europea también exige el marcado CE e informes de ensayo armonizados, favoreciendo a los proveedores que ya cuentan con datos de ISO 9001 y EN 13501.
Demanda de Láminas de Alta Conductividad en Electrónica
La proliferación de estaciones base 5G, servidores perimetrales y teléfonos plegables intensifica los desafíos térmicos en espacios compactos. Las láminas de grafito flexible fabricadas mediante intercalación, expansión a alta temperatura y calandrado ofrecen una conductividad en el plano superior a 400 W/m·K y pueden troquelarse para adaptarse a geometrías complejas. El mercado japonés de láminas de grafito creció de 200 millones de USD en 2022 a un estimado de 400 millones de USD para 2030, lo que refleja una sólida producción doméstica de teléfonos inteligentes y semiconductores. El empaquetado de semiconductores ya especifica láminas de grafito entre los chiplets y los disipadores de calor integrados, mientras que las láminas sintéticas alcanzan precios superiores debido a su menor desajuste de expansión térmica con el silicio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de suministro en grafito de escamas grandes | -1.1% | Global, agudo en el procesamiento de grado batería | Corto plazo (≤ 2 años) |
| Volatilidad de precios de escamas y reactivos | -0.8% | Asia-Pacífico, América del Norte | Mediano plazo (2–4 años) |
| Normas más estrictas sobre aguas residuales y emisiones de ácidos | -0.6% | América del Norte, UE, China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Suministro en Grafito de Escamas Grandes
El grafito expandible depende de escamas grandes de malla +80, que representan menos del 15% de la producción de grafito natural y alcanzan primas del 30%–50% sobre los grados más finos. China domina las reservas en Heilongjiang y Mongolia Interior, aunque las inspecciones medioambientales y las cuotas de producción limitaron el crecimiento de la producción por debajo del 5% después de 2024. Los Estados Unidos siguen siendo totalmente dependientes de las importaciones, abasteciendo el 43% de su suministro desde China en 2024. La nueva capacidad en los proyectos Balama de Mozambique y Epanko de Tanzania ofrece alternativas, pero los desafíos logísticos, la congestión portuaria y los servicios ferroviarios irregulares elevan los costos hasta un 15%, lo que restringe el suministro para los productores de retardantes de llama y láminas.
Volatilidad de Precios de Escamas y Reactivos de Intercalación
Una pronunciada caída de precios del grafito en escamas en 2023, seguida de una estabilización cerca de 1.100 USD por tonelada en 2024, generó incertidumbre en las adquisiciones. La intercalación utiliza ácido sulfúrico o nítrico, materias primas cuyos precios se correlacionan con la capacidad de refinería; los precios asiáticos del ácido sulfúrico aumentaron un 20% a mediados de 2024 tras interrupciones en Corea del Sur. Los grandes actores integrados que aseguran ácido propio o rutas de grafito sintético mitigan la exposición, pero la mayoría de las empresas de nivel medio absorben la volatilidad mediante ajustes de inventario. En ausencia de un mercado de futuros líquido, los compradores de grafito expandible recurren a contratos de precio fijo que simplemente redistribuyen, en lugar de eliminar, el riesgo de precio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
Los Retardantes de Llama Impulsan el Volumen, las Láminas Capturan el Precio PremiumLos compuestos retardantes de llama representaron el 45,97% del volumen de 2025 y se proyecta que se expandan al 8,05% hasta 2031. Esta posición dominante se debe a las prohibiciones regulatorias de los aditivos brominados y a la capacidad del grafito expandible para proporcionar intumescencia con niveles de carga del 15%–25%, logrando fácilmente clasificaciones UL 94 V-0. Las aplicaciones de láminas flexibles, aunque representan una porción menor del tamaño del mercado de grafito expandible, alcanzan precios 3–5 veces más altos debido a las exigentes especificaciones de pureza y calandrado. El crecimiento de las láminas se sitúa en torno al 6,5%, pero se beneficia del aumento de los despliegues de gestión térmica para vehículos eléctricos y empaquetado de semiconductores.
Los aditivos conductores para electrodos de iones de litio y compuestos poliméricos son el nicho de mayor crecimiento, impulsado por la expansión del almacenamiento de energía y la necesidad de cargas conductoras ligeras en componentes de vehículos eléctricos. Las aplicaciones metalúrgicas, que antes eran el principal destino del grafito natural, ahora contribuyen con una participación modesta a medida que los fabricantes de acero se orientan hacia carbonos sintéticos con distribuciones de tamaño de partícula más precisas. La producción experimental de grafeno a partir de grafito expandible sigue siendo comercialmente inmadura, ya que los rendimientos son inferiores al 10% y los costos de disolventes son elevados.


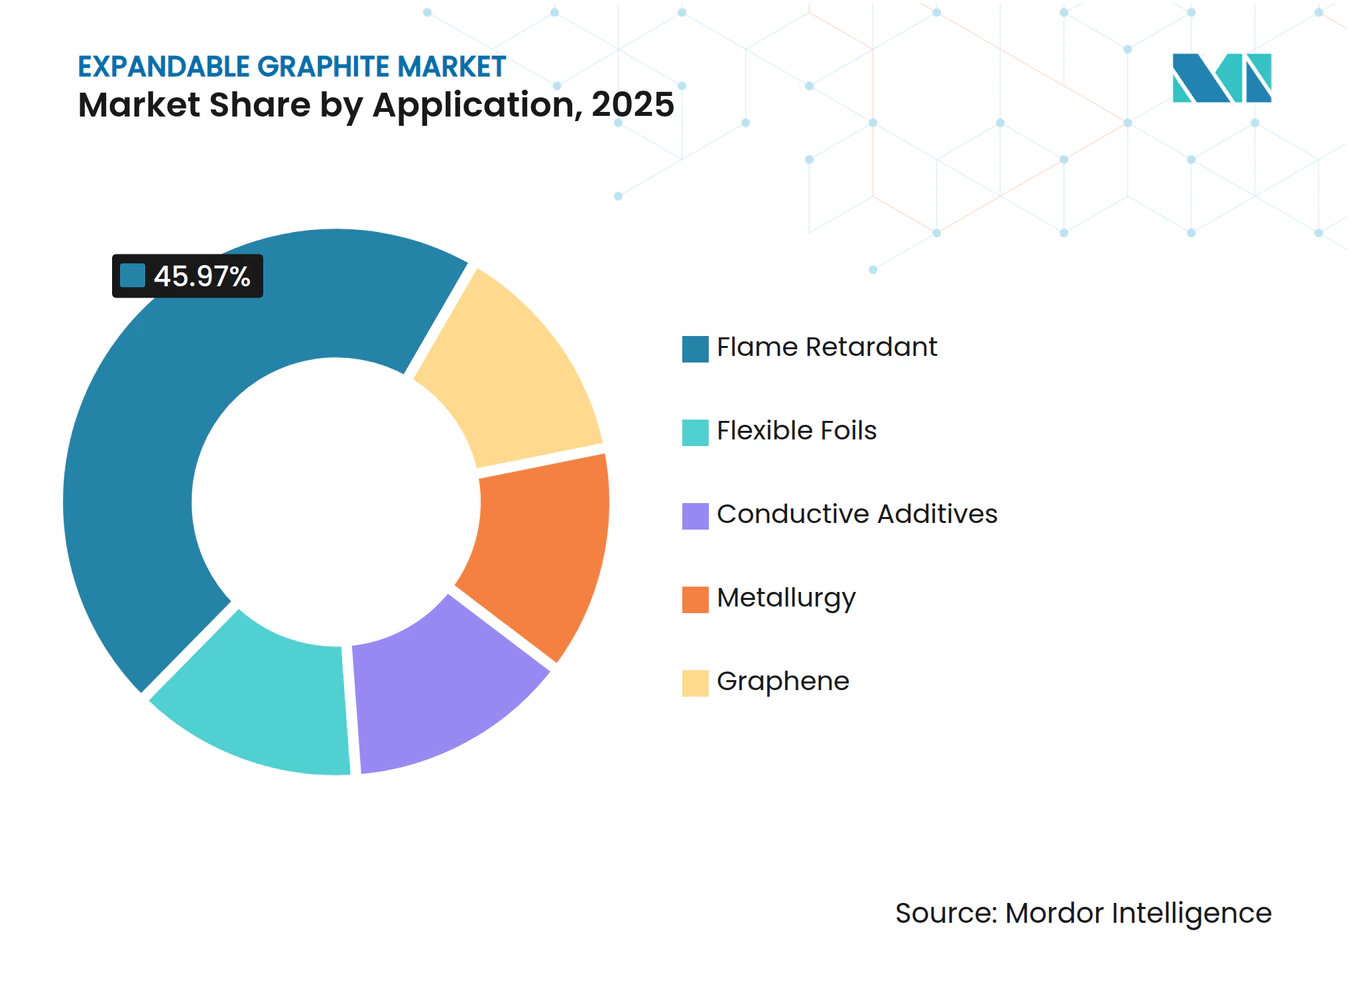
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final:
Electrónica y Almacenamiento de Energía Superan a la ConstrucciónLa electrónica y el almacenamiento de energía absorbieron el 40,82% de la demanda de 2025 y avanzarán a una CAGR del 8,46% hasta 2031, una tendencia arraigada en el despliegue del 5G, la proliferación de baterías y la miniaturización de dispositivos que exige materiales avanzados de interfaz térmica. La construcción y edificación registra una CAGR más lenta, lo que refleja la actividad residencial cíclica y la adopción desigual de recubrimientos libres de halógenos fuera del norte de Europa.
Las aplicaciones automotrices y de transporte se están expandiendo a medida que las normas de emisiones Euro 7 y los cambios en las plataformas de vehículos eléctricos priorizan soluciones de juntas ligeras y de alta temperatura que incluyen grafito flexible. El procesamiento químico sigue siendo un mercado de uso final estable pero de bajo crecimiento, caracterizado por largos ciclos de reemplazo en refinerías y plantas petroquímicas. Las oportunidades en aeroespacial y biomédico aún son embrionarias, aunque podrían acelerarse una vez que las piezas fabricadas de forma aditiva y los dispositivos implantables superen los obstáculos regulatorios.

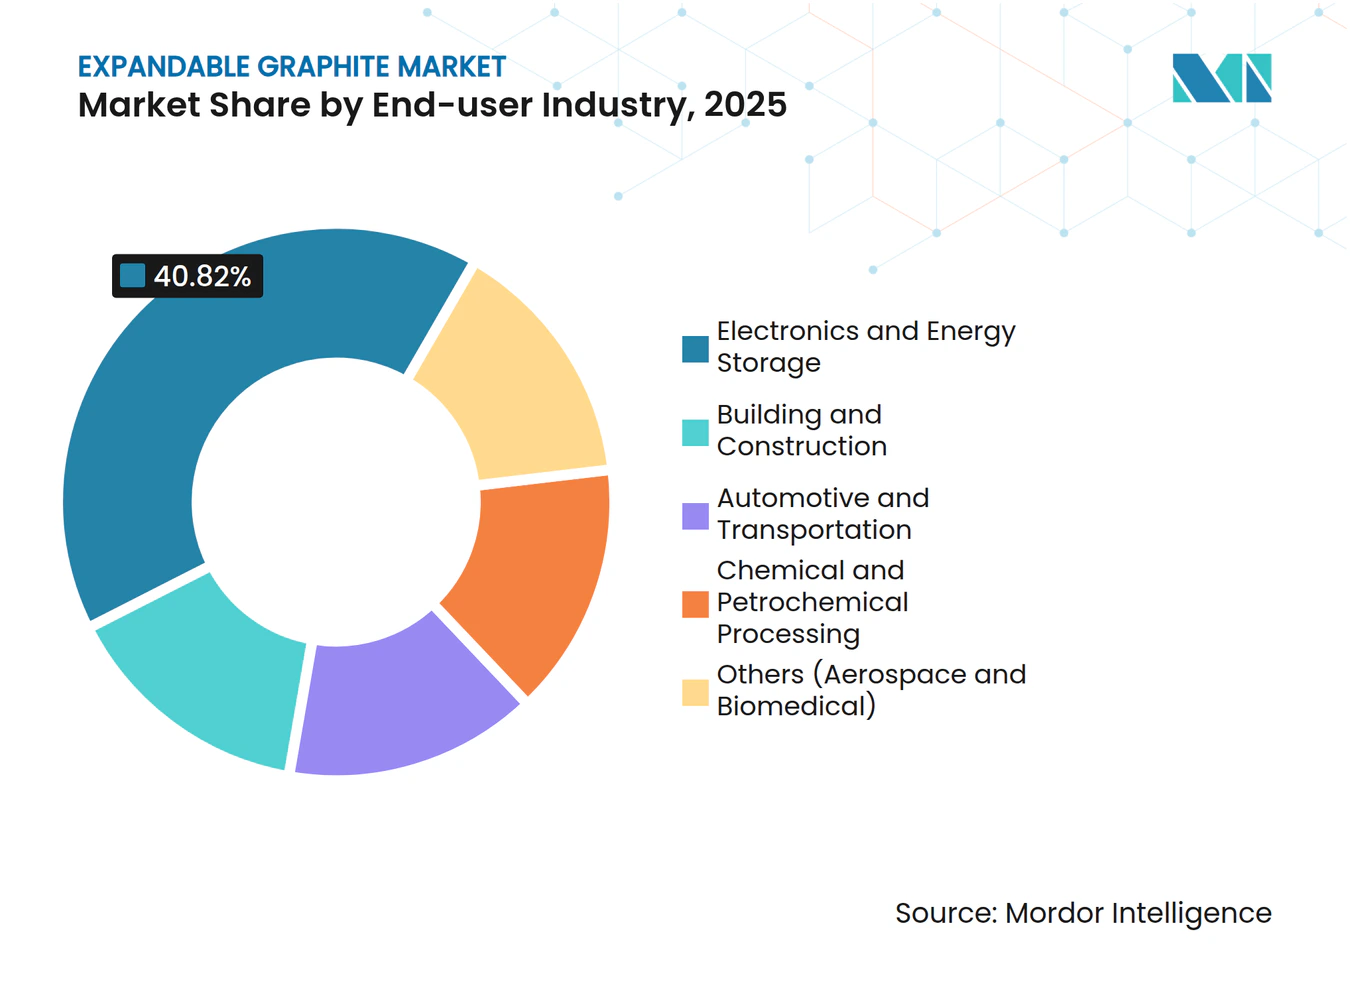
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Grafito Expandible en Asia-Pacífico
Asia-Pacífico concentró el 57,51% del volumen en 2025 y se prevé que crezca a una tasa del 8,19% hasta 2031, consolidando su liderazgo en el mercado de grafito expandible. El clúster de Qingdao, integrado por Heilong, Jinhui, Yanxin y Mingheda, aprovecha la proximidad a minas de escamas de gran tamaño y cadenas de suministro maduras de ácido sulfúrico, produciendo hasta el 70% de la producción mundial de grafito expandible. El régimen de licencias de exportación instaurado por China en diciembre de 2023 incentivó el consumo local, restringió el suministro externo e impulsó a los compradores occidentales a diversificar sus fuentes. Japón y Corea del Sur se centran en láminas de alta pureza; el mercado japonés de láminas de grafito se duplicará hasta alcanzar los 400 millones de USD en 2030, impulsado por el crecimiento de la producción de teléfonos inteligentes y semiconductores. El programa de Incentivos Vinculados a la Producción de India impulsa el proyecto Sagar de Tirupati Graphite, orientado a alcanzar las 10.000 toneladas anuales a finales de 2026.
Mercado de Grafito Expandible en América del Norte
La cuota de mercado de América del Norte debería crecer de forma sustancial a medida que los fabricantes de equipos originales se alineen con las normas de abastecimiento de la Ley de Reducción de la Inflación. La planta de procesamiento de Graphite One en Ohio, valorada en 435 millones de USD y prevista para su finalización a finales de 2026, tiene como objetivo producir 25.000 toneladas de ánodo sintético y grafito expandible, aprovechando un emplazamiento de 85 acres con logística multimodal. Aunque Canadá investiga yacimientos en Quebec y Ontario, la extracción comercial sigue siendo una perspectiva de varios años, lo que mantiene la dependencia de las importaciones a corto plazo. El mercado de arneses de cableado automotriz de México ilustra el crecimiento de la demanda de retardantes de llama libres de halógenos en la cadena de suministro regional.
Mercado de Grafito Expandible en Europa
El volumen de la cuota de mercado de Europa está liderado por Alemania, Francia y el Reino Unido. El Reglamento de Productos de Construcción de la UE exige revestimientos intumescentes certificados según la norma EN 13501, elevando las barreras de entrada para los participantes que carecen de datos de ensayo acreditados. Las subvenciones escandinavas para la rehabilitación de edificios energéticamente eficientes impulsan la adopción de aislamiento libre de halógenos, mientras que el sur de Europa sigue siendo sensible al precio. La demanda en Europa del Este aumenta en instalaciones de cables para energías renovables financiadas por los fondos de cohesión de la UE.
Panorama regulatorio
La demanda de grafito expandible está cada vez más determinada por normas de seguridad contra incendios y de sustitución química que favorecen los sistemas intumescentes libres de halógenos. En Europa, la Agencia Europea de Sustancias y Mezclas Químicas (ECHA) finalizó en 2024 las restricciones del Anexo XVII de REACH sobre el hexabromociclododecano (HBCDD), acelerando la sustitución de los retardantes de llama bromados en aplicaciones de aislamiento y materiales de construcción, donde el grafito expandible actúa como formador de carbón.
Los requisitos comerciales y de cumplimiento también afectan la disponibilidad ascendente y la calificación descendente. China endureció los controles sobre las exportaciones de grafito natural mediante un régimen basado en licencias, vigente desde el 1 de diciembre de 2024, lo que aumenta los plazos de entrega y las necesidades de documentación para el suministro transfronterizo de escamas que respalda la producción de grafito expandible. En cuanto al desempeño, la adopción del producto en construcción y recubrimientos industriales está anclada a normas de ensayo como la ASTM E-84 para características de combustión superficial, junto con protocolos de protección estructural contra incendios referenciados en el mercado (incluidos ASTM E119 y UL 263 para sistemas de protección de acero).
Análisis de la cadena de valor
La cadena de valor comienza con el abastecimiento de grafito natural en escamas grandes (o alternativas sintéticas para grados seleccionados), seguido de purificación, intercalación (comúnmente mediante ácidos fuertes), expansión controlada a alta temperatura, molienda/clasificación, y compuestos o conversión en formas descendentes como aditivos intumescentes y láminas de grafito flexible. El riesgo de suministro se concentra en la adquisición de materia prima, donde los productores gestionan la calidad y la continuidad mediante un abastecimiento diversificado y, en algunos casos, operaciones integradas verticalmente desde la minería hasta el procesamiento; por ejemplo, Nacional de Grafite opera minería y procesamiento integrados en Minas Gerais, Brasil, respaldados por sistemas de calidad certificados según ISO 9001/9002.
La creación de valor en las etapas intermedia y final depende cada vez más del procesamiento y la calificación específicos de cada aplicación. Productores como SGL Carbon realizan producción de grafito expandido en Europa y Estados Unidos y enfatizan cadenas de suministro de grafito natural diversificadas en varias regiones (incluidas América y África) para reducir la exposición a un solo país. Los ciclos de calificación y la fijación de especificaciones a nivel del usuario final (electrónica, almacenamiento de energía, recubrimientos y materiales de construcción) aumentan la importancia del servicio técnico, los paquetes de datos de prueba y la contratación a largo plazo, ilustrado por la firma de SGL Carbon de un acuerdo marco de 10 años con X-energy en enero de 2026 (producción inicial prevista para el segundo semestre de 2026), lo que puede influir en la planificación de capacidad y la adquisición de materias primas a lo largo de la cadena.
Panorama Competitivo
Concentración del Mercado
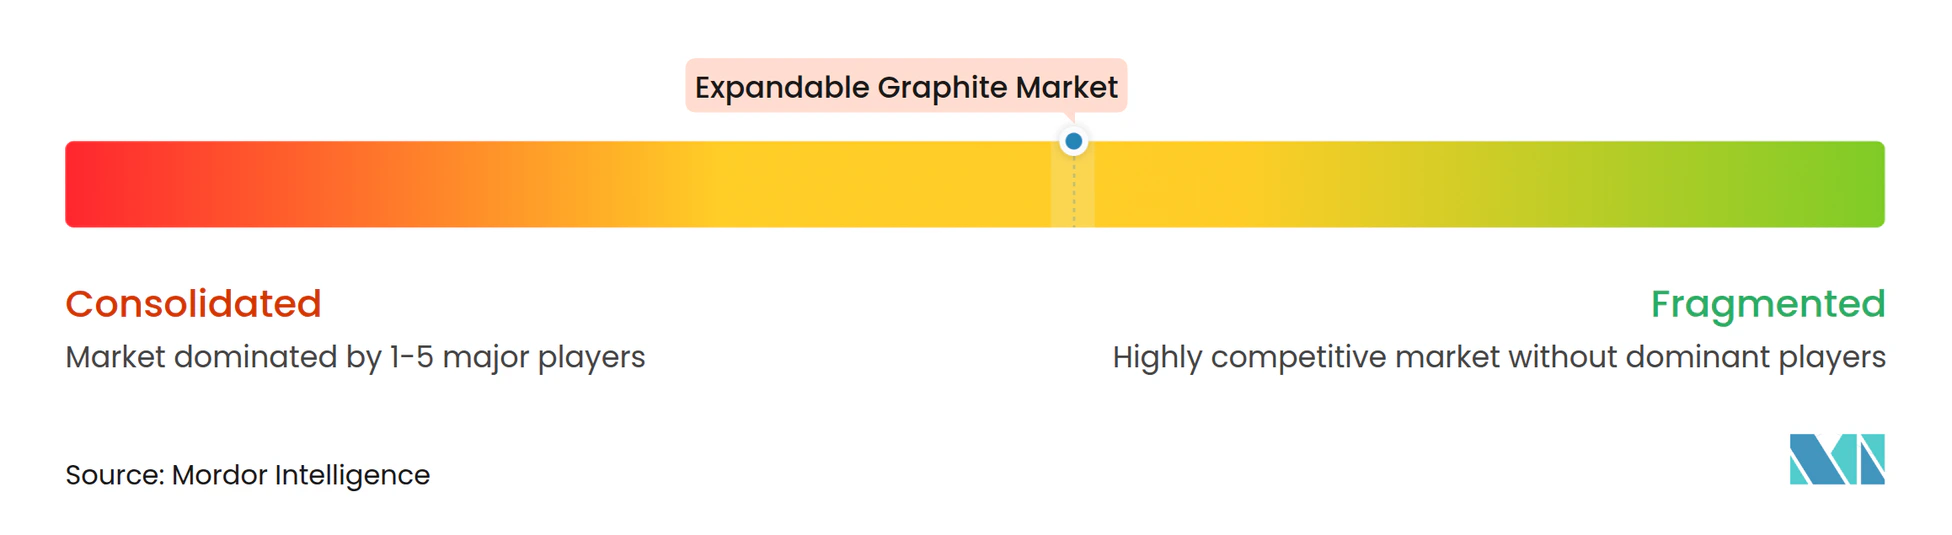
El mercado de Grafito Expandible está moderadamente concentrado. SGL Carbon y NeoGraf utilizan rutas de grafito sintético propias para sortear la escasez de escamas grandes, manteniendo márgenes brutos 5–8 puntos porcentuales por encima de los competidores que dependen de materias primas comerciales. Las empresas chinas compiten en costos; sin embargo, las nuevas normas sobre aguas residuales y las licencias de exportación reducen su ventaja tradicional. Los nuevos participantes respaldados por el gobierno añaden presión competitiva. El Departamento de Defensa de los Estados Unidos financió estudios de viabilidad para la intercalación doméstica en virtud de la Ley de Producción para la Defensa, y el complejo de Graphite One en Ohio ilustra esta expansión de capacidad impulsada por políticas.
Líderes de la Industria del Grafito Expandible
-
SGL Carbon
-
NeoGraf Solutions LLC
-
Nacional de Grafite
-
Yichang Xincheng Graphite Co., Ltd.
-
Qingdao Jinhui Graphite Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Grafito Expandible Empresas cubiertas en este informe
- BariteWorld
- KAIYU INDUSTRIAL (HK) LIMITED (Nanjing GRF Carbon Material Co. Ltd)
- Metachem Manufacturing Company Pvt. Ltd
- Nacional de Grafite
- NeoGraf
- Qingdao Heilong Graphite Group Co., Ltd.
- Qingdao Jinhui Graphite Co. Ltd
- QINGDAO MINGHEDA GRAPHITE NEW MATERIAL CO. LTD
- QINGDAO YANXIN GRAPHITE PRODUCTS CO. LTD
- SGL Carbon
- Shijiazhuang ADT Carbonic Material Factory
- TIRUPATI GRAPHITE PLC
- Yichang Xincheng Graphite Co. Ltd
Oportunidades de mercado y perspectivas futuras
Un área de espacio en blanco es la protección contra incendios de mayor valor y basada en normas para edificios e infraestructura, donde los sistemas intumescentes centrados en grafito expandible se formulan para cumplir con regímenes de pruebas de fuego exigentes para acero y sustratos (incluidos ASTM E119, UL 263 y UL 1709, junto con ASTM E-84 en contextos de combustión superficial). NeoGraf Solutions ha continuado desarrollando enfoques de recubrimiento centrados en grafito expandible GrafGuard para acero estructural, reforzando el trabajo de productización y formulación que respalda una penetración más amplia en recubrimientos protectores más allá de la mezcla tradicional con polímeros.
Otro grupo de oportunidades son los componentes de gestión térmica para la movilidad electrificada y la electrónica avanzada, donde los disipadores y barreras de calor de grafito flexible compiten en conductividad, espesor y facilidad de fabricación. NeoGraf Solutions posiciona los disipadores de calor de grafito flexible SpreaderShield para la gestión térmica de baterías, con el fin de abordar la propagación térmica y el rendimiento de las celdas, lo que indica una vía para que las láminas y componentes de ingeniería derivados del grafito expandible penetren más profundamente en los diseños de paquetes y módulos de baterías. En el lado de la oferta, la localización del procesamiento fuera de China es un tema activo: International Graphite y Alkeemia acordaron desarrollar un centro de procesamiento de grafito en Porto Marghera, Italia, con un objetivo de 10.000 toneladas anuales de productos, incluido el grafito expandible, lo que responde directamente a los compradores europeos que buscan cadenas de suministro más cortas y transparentes en medio de licencias de exportación chinas más estrictas.
Desarrollos recientes de la industria en Mercado de Grafito Expandible
- Junio de 2026: International Graphite firma una empresa conjunta vinculante con Alkeemia para desarrollar un centro de procesamiento de grafito en Porto Marghera, Italia, con un objetivo de producción inicial de 10.000 toneladas anuales. El centro localiza la cadena de suministro y diversifica la capacidad de procesamiento con base en Europa, reduciendo la dependencia de materias primas no occidentales.
- Abril de 2026: NeoGraf Solutions publica el desarrollo de recubrimientos centrados en grafito expandible GrafGuard para acero estructural, con el fin de mejorar la protección contra incendios intumescente. Los recubrimientos GrafGuard amplían las aplicaciones y la marca de los materiales de grafito expandible, ampliando el mercado abordable de recubrimientos.
- Enero de 2026: SGL Carbon firma un marco de 10 años y un contrato inicial de 3 años con X-energy para suministrar grafito de grano medio para los reactores modulares pequeños Xe-100. Esto consolida el suministro de grafito en el segmento de energía nuclear y expande el crecimiento hacia aplicaciones de generación de energía.
Mercado de Grafito Expandible Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Dimensionamos el mercado de grafito expandible como la demanda de grafito natural en escamas intercalado químicamente que se expande al calentarse, contabilizado en el punto en que se vende como grafito expandible para uso industrial en todas las regiones.
Exclusiones del alcance: Excluimos los productos de grafito sintético y los materiales de grafito vendidos únicamente en formas estándar de escamas, amorfas u otras formas no expandibles.
Descripción General de la Segmentación
- Por Aplicación
- Retardante de Llama
- Láminas Flexibles
- Aditivos Conductores
- Metalurgia
- Grafeno
- Por Industria de Uso Final
- Construcción y Edificación
- Electrónica y Almacenamiento de Energía
- Automotriz y Transporte
- Procesamiento Químico y Petroquímico
- Otros (Aeroespacial, Biomédico)
- Por Geografía
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para establecer los límites del mercado y anclar el modelo a señales del mundo real que pueden verificarse de forma independiente. Generalmente extraemos contexto de comercio y producción de fuentes como el Servicio Geológico de los Estados Unidos (USGS), UN Comtrade y agencias nacionales de minería o geología que publican estadísticas de minerales.
Para conectar la demanda, también revisamos referencias sin acceso restringido, como publicaciones sobre seguridad contra incendios y códigos de construcción donde se analizan los retardantes de llama libres de halógenos, además de perspectivas energéticas y de baterías de agencias como la Agencia Internacional de Energía. También utilizamos artículos revisados por pares sobre química de intercalación y comportamiento de expansión del grafito. Los informes de empresas, los informes de sostenibilidad y las presentaciones para inversores ayudan a mapear las adiciones de capacidad, el posicionamiento de productos y la exposición al uso final; y luego se utilizan bases de datos de patentes junto con una suscripción de noticias y datos financieros para confirmar el momento de lanzamiento de nuevos grados y anuncios de plantas. Estos ejemplos no son exhaustivos, y se revisaron muchos otros documentos públicos para recopilar, verificar y aclarar los datos de entrada.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas se utilizan para someter a prueba de estrés los supuestos documentales, especialmente cuando los datos públicos no son específicos para los grados expandibles. Hablamos con una combinación de productores, procesadores, distribuidores, compoundadores y usuarios finales para validar las cuotas de demanda, el comportamiento típico de los precios y los límites prácticos de sustitución. También nos aseguramos de que la cobertura abarque APAC, EMEA y las Américas para que los diferenciales de precios regionales y la escasez de suministro puedan capturarse de manera consistente.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXO): 18% | APAC: 43% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 36% | EMEA: 30% |
| Actores más pequeños: 18% | Gerentes: 46% | Américas: 27% |
Dimensionamiento del Mercado y Pronóstico
Nuestra construcción principal utiliza un enfoque de arriba hacia abajo, donde el suministro de grafito, los flujos comerciales y las señales de consumo de los sectores posteriores se utilizan para reconstruir el conjunto de demanda de grafito expandible por región, y luego los totales se dividen mediante verificaciones de adopción a nivel de aplicación. Para mantener el resultado realista, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como volúmenes de proveedores muestreados, verificaciones de canales y una verificación de coherencia de precio de venta promedio por volumen para los principales casos de uso.
Los insumos clave que dan forma al modelo incluyen la disponibilidad de grafito natural en escamas por país, la proporción de escamas adecuadas para la intercalación, los rendimientos de conversión de la intercalación y el secado, y el ritmo de penetración de los retardantes de llama libres de halógenos en la construcción y la electrónica. También hacemos seguimiento de las preferencias de relación de expansión por uso final, el comportamiento típico de precios por contrato frente a precios spot, y la dirección de los costos de flete y energía, porque estos mueven los precios de venta promedio en destino. Los pronósticos se construyen mediante análisis de escenarios, donde el crecimiento de la demanda se vincula a un pequeño conjunto de impulsores que los participantes de la industria pueden validar, y luego se ajustan por adiciones de capacidad y utilización esperada de las plantas. Cuando la cobertura de abajo hacia arriba es incompleta para proveedores más pequeños, cerramos la brecha utilizando rendimientos promedio regionales y bandas de precios que se verifican nuevamente durante las llamadas primarias.
Ciclo de Validación de Datos y Actualización
Validamos el modelo mediante triangulación de señales independientes y luego ejecutamos verificaciones de varianza para que los resultados no entren en conflicto con las tendencias conocidas de actividad de producción, comercio o uso final. Los valores atípicos se revisan en múltiples pasos, incluida una revisión por un segundo analista de los supuestos, y se activan nuevos contactos cuando un cambio de precio, capacidad o regulación crea una ruptura visible con respecto a la visión anterior.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como la puesta en marcha de una capacidad importante, restricciones comerciales o un cambio brusco en los precios del grafito. Antes de la entrega, se completa un pase final para que los clientes reciban la visión más reciente del mercado alineada con el corte de datos actual.
Comparación del Dimensionamiento del Mercado de Grafito Expandible de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas para el grafito expandible a menudo difieren porque no siempre se construyen sobre la misma unidad de conteo, temporalidad y lógica de conversión, lo que hace que las comparaciones entre iguales sean más difíciles de lo que parece. Las diferencias suelen aparecer cuando una estimación se expresa en ingresos y otra en toneladas, o cuando un estudio combina grados expandibles con productos de grafito adyacentes.
Las mayores brechas suelen provenir de cómo se establecen y actualizan los precios de venta promedio, cómo se programa la conversión de divisas y si las conversiones de volumen a valor se validan con señales de comercio y capacidad. Cuando estos mecanismos no se actualizan en torno a cambios importantes de precios, el total puede desviarse incluso si el panorama de demanda subyacente es similar. Para Mordor Intelligence, el ciclo anual de actualización y verificación puntual utilizado en el modelo de grafito expandible ayuda a mantener estos impulsores alineados durante las actualizaciones.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,25 mil millones de USD (2026) | |
| Consultora Global A | 0,29 mil millones de USD (2025) | Utiliza únicamente ingresos con una única curva de precio de venta promedio y detalles de temporalidad limitados sobre la conversión de divisas, lo que puede sobreestimar los totales durante períodos de rápido movimiento de precios del grafito. |
| Publicación Especializada del Sector B | 0,35 mil millones de USD (2024) | Parece combinar el grafito expandible con materiales de grafito expandido y aplica amplios promedios regionales, lo que hace que el alcance y la conversión de volumen a valor sean menos precisos. |
La comparación muestra que la diferencia se explica principalmente por los límites del alcance y la forma en que los precios se trasladan a lo largo de los años. Al mantener la economía unitaria vinculada a verificaciones repetibles, como bandas de precios regionales y señales de capacidad y comercio, la conversión del valor de mercado permanece rastreable a supuestos claros que pueden revisarse durante las actualizaciones.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de grafito expandible?
El tamaño del Mercado de Grafito Expandible se valoró en 82,74 kilotoneladas en 2025 y se estima que crecerá desde 89,12 kilotoneladas en 2026 hasta alcanzar 129,20 kilotoneladas en 2031, a una CAGR del 7,71% durante el período de pronóstico (2026-2031).
¿Qué aplicación tuvo la mayor cuota en 2025?
Los retardantes de llama lideraron el mercado de grafito expandible con un 45,97% de la cuota de mercado en 2025.
¿Qué región tuvo la mayor cuota en 2025?
Asia-Pacífico capturó el 57,51% del volumen en 2025.
¿Qué industria de uso final tuvo la mayor cuota en 2025?
La electrónica y el almacenamiento de energía representaron una cuota del 40,82% del mercado de grafito expandible en 2025.
¿Qué acciones regulatorias están impulsando la adopción de soluciones libres de halógenos?
¿Qué acciones regulatorias están impulsando la adopción de soluciones libres de halógenos?