
Größe und Anteil des europäischen Prepaid-Karten-Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
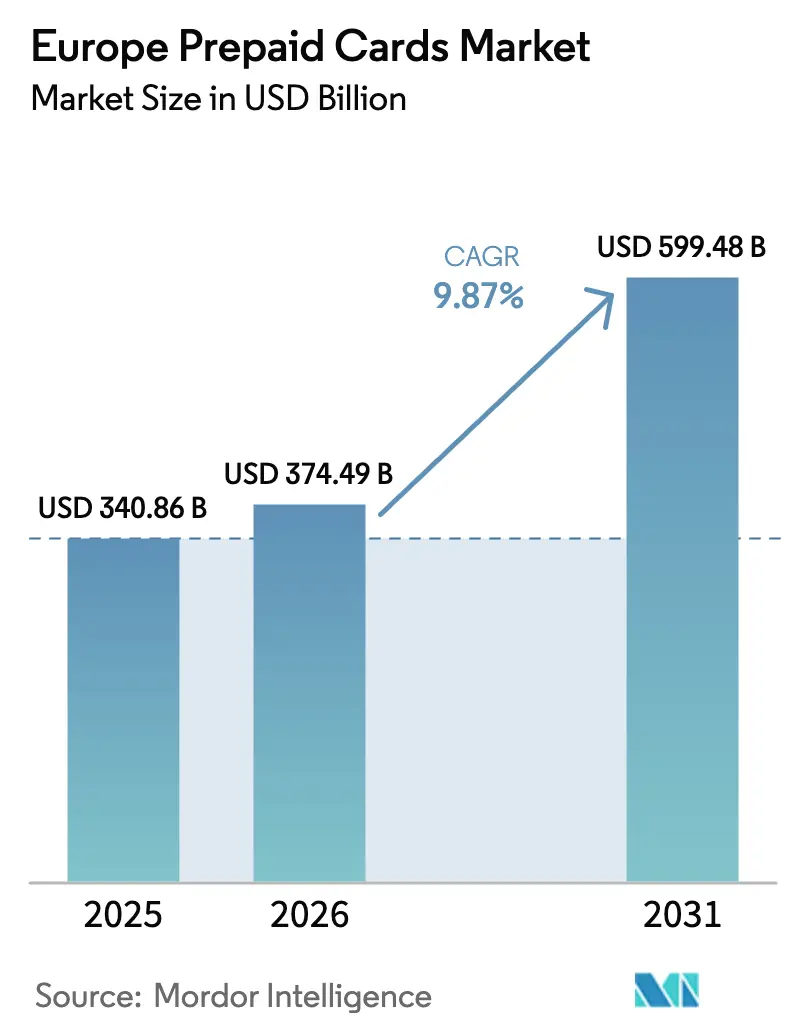
| Marktgröße im Basisjahr (2025) | 340.86 Milliarden US-Dollar |
| Marktgröße (2026) | 374.49 Milliarden US-Dollar |
| Marktgröße (2031) | 599.48 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.87 % |
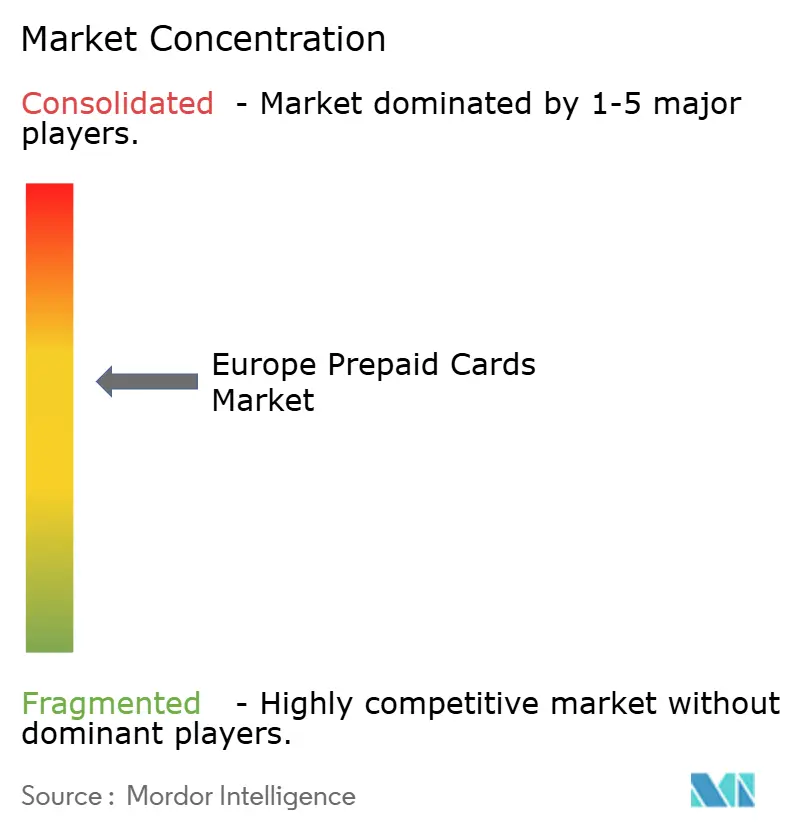
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Prepaid-Karten-Marktes von Mordor Intelligence
Der europäische Prepaid-Karten-Markt wurde im Jahr 2025 auf 340,86 Milliarden USD geschätzt und soll von 374,49 Milliarden USD im Jahr 2026 auf 599,48 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,87 % während des Prognosezeitraums (2026–2031). Die beschleunigte Übernahme von Embedded-Finance-Schienen durch Neo-Banken, verbindliche Sofortzahlungsfähigkeiten gemäß der EU-Verordnung, die 2024 in Kraft trat, sowie der Aufschwung des südeuropäischen Tourismus tragen gemeinsam zu einem zweistelligen Wachstumsmomentum bei.[1]Europäische Kommission, „Legislativvorschlag zu Sofortzahlungen,” finance.ec.europa.eu Physische Karten dominieren weiterhin die alltäglichen Ausgaben, doch die virtuelle Ausgabe expandiert rasch, da Unternehmensplattformen und Gig-Work-Marktplätze eine sofortige Bereitstellung und detaillierte Kontrollen verlangen. Regulatorische Sicherheit unter PSD2 und der bevorstehenden Zahlungsdiensteverordnung fördert die grenzüberschreitende Skalierbarkeit, während Tokenisierung und Mobile-Wallet-Integrationen die Sicherheitsstandards und den Benutzerkomfort erhöhen. Etablierte Zahlungsnetzwerke verteidigen ihre Preissetzungsmacht, auch wenn die Interchange-Obergrenzen enger werden, was die Emittenten zwingt, Mehrwertdienste statt reiner Transaktionsgebühren zu monetarisieren.
Wesentliche Berichtsergebnisse
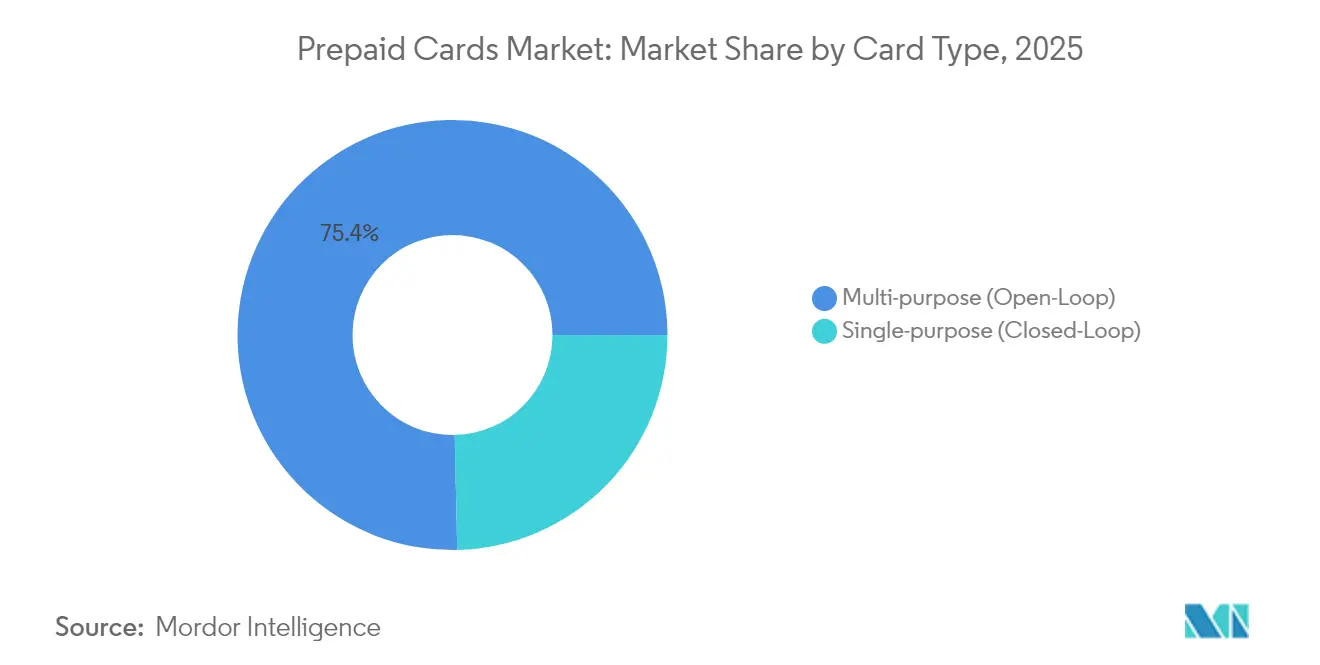
- Nach Kartentyp führten Mehrzweck-Open-Loop-Karten mit einem Anteil von 75,35 % am europäischen Prepaid-Karten-Markt im Jahr 2025; Einzelzweck-Closed-Loop-Karten hingegen sollen bis 2031 mit einer CAGR von 11,31 % wachsen.
- Nach Kartenmodell entfielen 2025 auf physische Karten 67,20 % des Umsatzanteils; virtuelle Karten verzeichnen mit einer CAGR von 10,94 % bis 2031 das stärkste Wachstum.
- Nach Wiederaufladbarkeit machten wiederaufladbare Produkte 2025 62,40 % der Größe des europäischen Prepaid-Karten-Marktes aus, während nicht wiederaufladbare Formate mit einer CAGR von 10,02 % zunehmen.
- Nach Verwendung erfassten allgemein verwendbare wiederaufladbare Karten 2025 einen Anteil von 40,60 %, während Lohn- und Incentive-Lösungen mit einer CAGR von 10,23 % wachsen.
- Nach Geografie hielt das Vereinigte Königreich 2025 einen Anteil von 23,70 % an der Größe des europäischen Prepaid-Karten-Marktes; die nordische Region ist der am schnellsten wachsende Cluster mit einer CAGR von 10,95 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Einblicke im europäischen Prepaid-Karten-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Übernahme von Embedded Finance durch europäische Neo-Banken | +1.8% | Vereinigtes Königreich, Deutschland, Niederlande, Frankreich | Mittelfristig (2–4 Jahre) |
| EU-Sofortzahlungsverordnung steigert die Nachfrage nach wiederaufladbaren Prepaid-Karten | +1.5% | Eurozone-Länder, Ausweitung auf Nicht-Euro-EU-Länder | Kurzfristig (≤ 2 Jahre) |
| Digitalisierung der Lohnabrechnung durch Gig-Work-Plattformen im Vereinigten Königreich und in der DACH-Region | +1.2% | Vereinigtes Königreich, Deutschland, Österreich, Schweiz | Mittelfristig (2–4 Jahre) |
| SEPA-Sofortzahlungsmandat beschleunigt die Open-Loop-Prepaid-Übernahme | +1.0% | Alle SEPA-Teilnehmerländer | Kurzfristig (≤ 2 Jahre) |
| Tourismus-Aufschwung treibt Mehrzweck-Reisekarten (Spanien, Italien) | +0.9% | Spanien, Italien, Frankreich, Griechenland | Kurzfristig (≤ 2 Jahre) |
| Kommunale digitale Gutscheinprogramme fördern Retail-Closed-Loop-Karten | +0.7% | Deutschland, Griechenland, Frankreich, Niederlande | Mittelfristig (2–4 Jahre) |
| Tokenisierte kontaktlose und Mobile-Wallet-Integration von Prepaid-Karten | +0.6% | Global, mit früher Übernahme in den nordischen Ländern und dem Vereinigten Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Übernahme von Embedded Finance durch europäische Neo-Banken
Europäische Neo-Banken skalieren die Prepaid-Ausgabe, indem sie Kartenfunktionalität in Drittanbieter-Plattformen einbetten, was durch Revoluts 50 Millionen Kunden und einen Gewinn von 545 Millionen USD im Jahr 2024 belegt wird. Eingebettete Schienen reduzieren die Akquisitionsreibung und ermöglichen eine sofortige digitale Ausgabe in E-Commerce-, Gig-Work- und Unternehmensausgaben-Ökosystemen. PSD2-Passportierung sowie die bevorstehende Zahlungsdiensteverordnung harmonisieren die Compliance und ermöglichen eine grenzenlose Distribution. Echtzeit-Analysen ermöglichen es Emittenten, Ausgabekontrollen, Treueprogramme und Risikobewertungen in der App zu konfigurieren, wodurch ein höheres Engagement als bei herkömmlichen Prepaid-Angeboten entsteht. Folglich profitiert der europäische Prepaid-Karten-Markt von Netzwerkeffekten, da Fintech-Plattformen Zahlungen, Budgetierung und Kreditvergabe um einen einzigen Stored-Value-Kern bündeln.
EU-Sofortzahlungsverordnung steigert die wiederaufladbare Nachfrage
Die Verordnung von 2024 schreibt gleiche Preise für Sofort- und traditionelle Überweisungen vor und verpflichtet zur 24/7-Verfügbarkeit, was wiederaufladbare Prepaid-Instrumente ideal für Auszahlungen in der Gig-Economy, grenzüberschreitende Überweisungen und das Cash-Flow-Management von KMU macht. Compliance-Verpflichtungen wie die Zahlerverifizierung schaffen einen Skalierungsvorteil für etablierte Emittenten, was eine moderate Marktkonzentration festigt. Frühe Anwender nutzen die Sofortabwicklung, um „Geld-in-Sekunden”-Angebote zu vermarkten, die die Kartenbindung verbessern und die Interchange-Stabilität erhöhen, wodurch die Wachstumsperspektive des europäischen Prepaid-Karten-Marktes verlängert wird.
Digitalisierung der Lohnabrechnung durch Gig-Work-Plattformen
Arbeitnehmer mit variablem Einkommen im Vereinigten Königreich und in der DACH-Region bevorzugen zunehmend Prepaid-Lohnkarten, die Bankclearingverzögerungen von 1–3 Tagen umgehen. Plattformen stellen beim Onboarding virtuelle Karten aus, die IR35- und grenzüberschreitende Compliance-Regeln erfüllen und gleichzeitig Echtzeit-Zugang zu Verdiensten bieten. Mit der Karte verknüpfte Apps bündeln Steuerrechner und Ausgaben-Tracker, was die Mitarbeiterbindung stärkt. Die Bereiche Industrielogistik und Lieferung auf der letzten Meile verzeichnen einen überdurchschnittlichen Nutzungsanstieg aufgrund hoher Schichtvariabilität, was die Nachfrage im gesamten europäischen Prepaid-Karten-Markt verstärkt.
SEPA-Sofortmandat beschleunigt die Open-Loop-Übernahme
Das SEPA-Regelwerk von 2025 beseitigt verbleibende Lücken bei der Nichteinhaltung und gewährleistet eine universelle Schienenverfügbarkeit in 36 Mitgliedsstaaten.[2]Europäischer Zahlungsrat, „SEPA Sofort-Überweisungs-Regelwerk 2025,” europeanpaymentscouncil.eu Open-Loop-Prepaid-Karten integrieren Sofort-Gutschriftsüberweisungen, um kontinuierliche Saldoaktualisierungen ohne Korrespondenzbankaufwand bereitzustellen. Die politische Unterstützung der Europäischen Zentralbank begünstigt Innovationen bei Inlandsverfahren und ermöglicht es Emittenten, sich durch Echtzeit-Rückerstattungen, Peer-Splitting und dynamische Devisenkurskonvertierung zu differenzieren. Folglich festigen Open-Loop-Lösungen ihre Führungsposition im europäischen Prepaid-Karten-Markt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Interchange-Gebührenregulierung komprimiert die Emittentenmarge | -1.4% | EU-weit, insbesondere mit Auswirkungen auf Touristen-Kartensegmente | Kurzfristig (≤ 2 Jahre) |
| Rückgang der Flüchtlingsleistungsaufladungen nach dem Höhepunkt 2022 | -0.8% | Deutschland, Polen, mitteleuropäische Länder | Mittelfristig (2–4 Jahre) |
| Proliferation von Konto-zu-Konto-Wallets in den nordischen Ländern kannibalisiert die Prepaid-Nutzung | -0.6% | Dänemark, Schweden, Norwegen, Finnland | Mittelfristig (2–4 Jahre) |
| Fragmentierte AML/KYC-Regeln erhöhen die grenzüberschreitenden Ausgabekosten | -0.5% | Grenzüberschreitende Operationen, insbesondere kleinere Emittenten betreffend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Interchange-Gebührenregulierung komprimiert die Margen
Visa und Mastercard haben sich darauf geeinigt, die EU-Touristen-Karten-Interchange-Obergrenzen bis 2029 zu verlängern, was die Emittenten-Umsatzpools einschränkt. Die britische Zahlungssystemaufsichtsbehörde berechnet, dass inländische Händler jährlich 250 Millionen USD zusätzliche Systementgelte zahlen, was die Überprüfung intensiviert.[3]Zahlungssystemaufsichtsbehörde, „MR22/1.9 Marktüberprüfung der Kartensystem- und Verarbeitungsgebühren – Zwischenbericht,” psr.org.uk Emittenten reagieren, indem sie auf Abonnementpreisgestaltung, Datenmonetarisierung und B2B-Ausgabenverwaltungspakete umsteigen, um die Renditen zu verteidigen und die Gewinnpools innerhalb der europäischen Prepaid-Karten-Branche umzugestalten.
Rückgang der Flüchtlingsleistungsaufladungen nach dem Höhepunkt 2022
Deutschland, Polen und andere MOE-Märkte drosseln die Notfallzahlungen, da die Zuflüsse ukrainischer Flüchtlinge sich stabilisieren, was das Transaktionsvolumen für spezialisierte Leistungskarten reduziert. Anbieter, die auf der Grundlage humanitärer Programme schnell skaliert haben, müssen in kommunale Gutschein- und Sozialhilfeprogramme mit strengeren KYC-Regeln und Inlandsausgabenbeschränkungen diversifizieren, was die Segmentexpansion im europäischen Prepaid-Karten-Markt mäßigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kartentyp: Open-Loop-Stärke, Closed-Loop-Dynamik
Mehrzweck-Open-Loop-Lösungen hielten 2025 einen Anteil von 75,35 % und profitierten von der universellen Händlerakzeptanz und der regulatorischen Harmonisierung, die grenzüberschreitende Aufladungen vereinfacht. Sofortzahlungsanbindung steigert die Attraktivität für Vielreisende und KMU, die europaweit tätig sind. Regierungsbehörden übernehmen jedoch Closed-Loop-Architekturen für Asylbewerber- und Tourismus-Gutscheinprogramme, was die Ausgabe von Einzelzweck-Karten mit einer CAGR von 11,31 % bis 2031 beschleunigt.
Closed-Loop-Designs bieten granulare Ausgabekontrollen, Echtzeit-Analysen und geringeres Betrugsrisiko – Eigenschaften, die für gezielte Subventions- und Unternehmensausgabenprogramme geeignet sind. Kommunale Einsätze in Deutschland und Griechenland zeigen skalierbare Vorlagen, die die künftige Nachfrage verankern. Infolgedessen erweitern Closed-Loop-Angebote ihre adressierbare Basis, während Open-Loop-Formate das Rückgrat des europäischen Prepaid-Karten-Marktes bleiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Kartenmodell: Physische Resilienz, virtuelle Aufwärtsbewegung
Physische Varianten machten 2025 67,20 % der Nutzung aus, was die Vertrautheit der Verbraucher, den Nutzwert als Backup bei leerem Mobilakku und die Verbreitung der kontaktlosen Akzeptanz in Transit- und Einzelhandelsnetzwerken widerspiegelt. Ältere Bevölkerungsgruppen und Touristen bevorzugen nach wie vor greifbare Karten, was absolute Volumina stabilisiert.
Virtuelle Karten, die mit einer CAGR von 10,94 % wachsen, dominieren die Neuausgabe auf Embedded-Finance-Plattformen. Sofortige Bereitstellung, tokenisierungsgetriebene Sicherheit und händlerspezifische dynamische Kontrollen machen sie zur Standardwahl für Unternehmensausgaben- und Gig-Auszahlungsprogramme. Neo-Banken nutzen diese Eigenschaften, um den Wallet-Anteil zu vergrößern, was strukturelle Gewinne für die digitale Ausgabe im europäischen Prepaid-Karten-Markt verstärkt.
Nach Wiederaufladbarkeit: Flexible Produkte dominieren
Wiederaufladbare Formate machten 2025 62,40 % des Umsatzes aus und entsprechen der EU-Sofortzahlungsverordnung, die dauerhafte Aufladungen und Echtzeit-Fondsverfügbarkeit unterstützt. Budgetverwaltungsfunktionen und wiederkehrende Lohnaufladungen verankern die Verbrauchertreue, insbesondere bei Migranten- und Gig-Economy-Segmenten.
Nicht wiederaufladbare Karten wachsen dennoch mit einer CAGR von 10,02 %, angetrieben durch Geschenkkartenprogramme unterhalb der EUR-150-(USD-165-)Schwellen, die eine vereinfachte KYC genießen. Tourismusorientierte Einmal-Ladeprodukte gewinnen an Bedeutung, da Reisende Instrumente mit festem Budget suchen, was ein ausgewogenes Wachstum über alle Aufladungsprofile im europäischen Prepaid-Karten-Markt hinweg stärkt.
Nach Verwendung: Allgemeinzweck-Dominanz, Lohnzahlungsbeschleunigung
Allgemein verwendbare wiederaufladbare Lösungen behielten 2025 einen Anteil von 40,60 %, da Haushalte sie für alltägliche Ausgaben, grenzüberschreitende Überweisungen und diszipliniertes Budgetieren nutzen. Neo-Bank-Onboarding-Trichter verstärken die Übernahme, indem Prepaid als Zwischenschritt zu vollständigen Bankbeziehungen positioniert wird.
Lohn- und Incentive-Karten, die mit einer CAGR von 10,23 % wachsen, nutzen den sofortigen Lohnzugriffsbedarf in der Gig- und Logistikbranche. Integrierte Steuer- und Ausgabenmodule betten das Produkt tief in Plattform-Ökosysteme ein und treiben Wiederholungsaufladungen an. Geschenk-, Leistungs- und Reisekarten bedienen weiterhin Nischen-Anwendungsfälle und diversifizieren die Einnahmequellen im europäischen Prepaid-Karten-Markt.
Nach Branche: Einzelhandel führt, Unternehmensausgaben wachsen stark
Einzelhandels- und E-Commerce-Anwendungen beanspruchen 37,65 % Anteil, da Omnichannel-Händler Prepaid für Kundenbindung, Akquisition und Closed-Loop-Geschenklösungen einsetzen. Durch Einzelhandelskarten generierte Ausgabenanalysen schaffen Upsell-Möglichkeiten und steigern den Kundenverkehr.
Unternehmensausgabenprogramme verzeichnen eine CAGR von 10,41 %, da Unternehmen in hybriden Arbeitsumgebungen Ausgabekontrollen digitalisieren. Edenreds H1-2024-Umsatz von 1,395 Milliarden EUR (1,53 Milliarden USD) unterstreicht das Skalierungspotenzial. Die Integration mit ERP- und HR-Systemen gewährleistet Richtlinienkonformität und Prüfbarkeit und erhöht die strategische Attraktivität von Prepaid im B2B-Kontext des europäischen Prepaid-Karten-Marktes.
Nach Liefermodus: Führung im Digital-First-Bereich
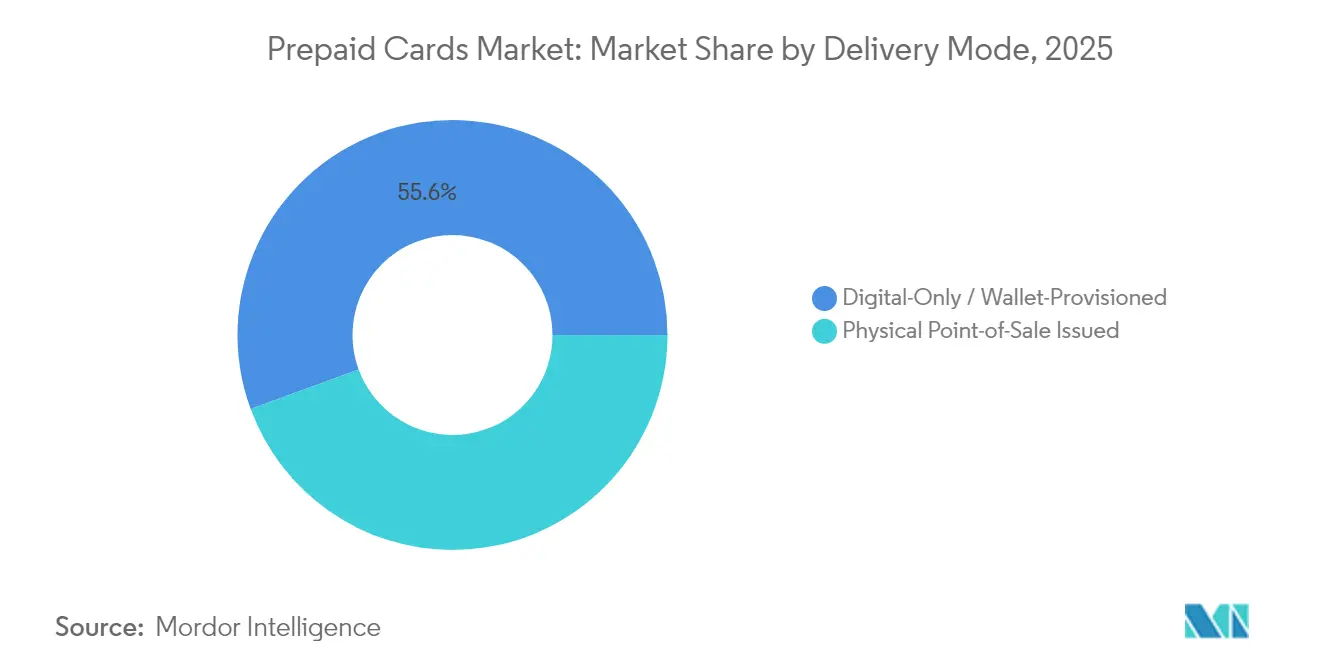
Die ausschließlich digitale Bereitstellung erfasste 2025 einen Anteil von 55,60 % und verzeichnet mit einer CAGR von 11,02 % das stärkste Wachstum im Zeitraum, was den reibungslosen Fern-Onboarding-Prozess und null physische Lagerkosten widerspiegelt. Fintech-Anbieter schichten biometrische Identitätsprüfung und KI-Betrugsfilter ein, um aufsichtsrechtliche Anforderungen zu erfüllen und gleichzeitig eine sofortige Ausgabe aufrechtzuerhalten.
Am Point-of-Sale ausgestellte Karten bleiben für Tourismus- und In-Store-Geschenkanwendungen relevant und bieten sofortige Greifbarkeit und Upsell-Potenzial an der Kasse. Dennoch begünstigen sinkende Stückkosten für die digitale Lieferung und eine steigende Mobile-Wallet-Penetration eine anhaltende Migration hin zu vollständig virtueller Distribution im gesamten europäischen Prepaid-Karten-Markt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Online-Plattformen im Aufstieg
Online- und App-basierte Kanäle generierten 2025 58,40 % des Umsatzes, da Verbraucher Self-Service-Schnittstellen und kontextbezogene Kartenbereitstellung innerhalb von E-Commerce-Checkouts bevorzugen. Integrationen in den Social-Commerce treiben das digitale Aktivierungsvolumen weiter voran.
Einzelhandels-Nachladekioske und Partnerсупермаркты wachsen mit einer CAGR von 10,98 % und überbrücken die Bargeld-zu-Digital-Konvertierung für nicht bankkontoinhabende Bevölkerungsgruppen. Bankfilialen und Postämter behalten Nischenrollen für Hochwert-Aufladungen und identitätsverifizierte Ausgaben bei, was ein Multi-Channel-Gleichgewicht im gesamten europäischen Prepaid-Karten-Markt aufrechterhalten wird.
Geografische Analyse
Das Vereinigte Königreich führt den europäischen Prepaid-Karten-Markt mit einem Anteil von 23,70 % an und profitiert von einer reifen Fintech-Talentbasis, progressiver Orientierung der Financial Conduct Authority sowie einer schnellen Übernahme von Embedded-Finance-Diensten. In London ansässige Emittenten exportieren Modelle über den Kontinent durch Passporting-Äquivalenz nach dem Brexit, wahren Skalenvorteile und passen sich gleichzeitig an die spezifischen EWR-Compliance-Regelungen an.
Die nordischen Länder gemeinsam wachsen mit einer CAGR von 10,95 % und kombinieren Konto-zu-Konto-Wallets wie Wero mit Prepaid-Overlays, die eine Händlerallgegenwart bieten, die bei inländischen Verfahren fehlt. Verbraucher begrüßen hybride Zahlungsstacks, die nahtlos zwischen Bank- und Stored-Value-Schienen wechseln, und fördern Innovationscluster in Stockholm und Helsinki.
Kernmärkte der Eurozone – Deutschland, Frankreich, Italien und Spanien – erhalten ihre Tiefe durch diversifizierte Anwendungsfälle: Unternehmensausgabekontrollen in der DACH-Region, Tourismus-Reisekarten entlang des Mittelmeerkorradors und kommunale Gutscheinprogramme für die KMU-Digitalisierung. Die Niederlande und Belgien fungieren als grenzüberschreitende Testfelder für Echtzeit-Devisenwechsel und Mehrzweck-Angebote, während Polen die Reichweite der europäischen Prepaid-Karten-Branche in die schnell wachsenden mitteleuropäischen Einzelhandelssegmente ausdehnt.
Regulatorisches Umfeld
Die Ausgabe und Verarbeitung von Prepaid-Karten in Europa erfolgt im Rahmen des EU-Zahlungsverkehrsregelwerks, das von der Europäischen Kommission (DG FISMA) geleitet, von den nationalen zuständigen Behörden umgesetzt und durch Regelsetzung und Aufsichtskonvergenz der Europäischen Bankenaufsichtsbehörde (EBA) und der Europäischen Zentralbank (EZB) für die Zahlungsverkehrsinfrastruktur im Retailbereich unterstützt wird. Die Verordnung über Instant Payments (Verordnung (EU) 2024/886) verschärft die Anforderungen an Sofortüberweisungen in Euro, einschließlich der Verpflichtungen zur Zahlungsempfänger-Verifizierung und einer gestuften Umsetzung; für Nichtbank-Zahlungsdienstleister wie E-Geld-Institute, die Prepaid-Produkte ausgeben, gelten die Erreichbarkeitspflichten für Instant Payments im Euroraum bis zum 9. April 2027. Dies erhöht den Bedarf an der Integration von Echtzeit-Zahlungssystemen, Betrugskontrollen und Liquiditätsprozessen.
Die Anforderungen an die operative Resilienz sind auch durch das Gesetz über die digitale operative Resilienz (DORA) gestiegen, das seit dem 17. Januar 2025 gilt und ein harmonisiertes IKT-Risikomanagement, Vorfallmeldungen und die Aufsicht über Drittparteirisiken für Zahlungsinstitute und E-Geld-Institute mit sich bringt. Parallel dazu setzen PSD3 und die vorgeschlagene Zahlungsdienstverordnung den Übergang zu einem einheitlicheren Zulassungs- und Regelwerk für Zahlungsdienste und E-Geld-Aktivitäten fort, einschließlich Aktualisierungen, die Prepaid-Instrumente ohne aufgedruckten Karteninhabernamen ausdrücklich als individualisierte Geräte behandeln. Leitlinien und Q&A der EBA, einschließlich der Klarstellung, dass Prepaid-Gutscheine zur Aufladung von E-Geld-Konten den E-Geld-Vorschriften unterliegen, bekräftigen, dass Prepaid-Programme die Produktgestaltung, die Sicherungsmaßnahmen und die KYC/AML-Kontrollen an die Anforderungen für elektronisches Geld ausrichten müssen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Prepaid-Karten in Europa beginnt bei den Systeminfrastrukturen und der Verarbeitung, wo internationale Kartensysteme ihre Größenvorteile behalten, während europäische Prozessoren und Emittenten mehr Kontrolle über Kosten und Compliance anstreben. Emittenten (Banken und E-Geld-Institute) und BIN-Sponsoren ermöglichen es Programmmanagern, Neobanken und vertikalen Plattformen (Flotte, Lohnabrechnung, Reisen, Unternehmensausgaben), Angebote zu gestalten, KYC/AML-Onboarding zu verwalten und Lebenszykluskontrollen durchzuführen. Prozessoren, Tokenisierungsanbieter sowie Betrugs- und Risikodienstleister unterstützen anschließend die Autorisierung, das Streitfallmanagement und die Bereitstellung digitaler Wallets, während Kartenhersteller und Personalisierungsdienstleister für physische Karten weiterhin wichtig bleiben, die 2025 immer noch den Großteil des Umsatzanteils am Markt ausmachen.
Auf der Vertriebs- und Nutzungsseite prägen Fintech-Apps, Online-Onboarding-Prozesse, Einzelhandels- und Kioskennetze für Bareinzahlung und Aufladung sowie Unternehmensplattformen, die Karten in Arbeitsabläufe (ERP, HR, Spesentools) integrieren, die Akzeptanz. Aktuelle Partnerschaften zeigen, wohin sich der Wert verschiebt: Nets (Nexi Group) und Visa mit Eurowag (Februar 2025) unterstreichen vertikalisierte offene Prepaid-Lösungen für das Flottenmanagement, und TransactPay mit Setld Pay (September 2025) weist auf SEPA-Instant-finanzierte Kartenprogramme hin, die den Vorfinanzierungsdruck verringern und eine schnellere Guthabenverfügbarkeit unterstützen. Da die von DORA geleiteten IKT-Kontrollen und die Harmonisierung von PSD3/PSR die Compliance- und Resilienzanforderungen verschärfen, beeinflussen diese Fähigkeiten zunehmend, welche Prozessoren, Emittenten und Programmmanager grenzüberschreitend skalieren können.
Wettbewerbslandschaft
Visa und Mastercard verarbeiten 61 % der Kartentransaktionen im Euro-Raum und erzielen dadurch Skalenvorteile, die die Interchange-Gebührenreduzierung teilweise ausgleichen.[4]Europäische Zentralbank, „Die meisten EU-Länder verlassen sich auf internationale Kartensysteme für Kartenzahlungen,” ecb.europa.eu Ihre strategische Verlängerung der Obergrenzenabkommen bis 2029 stabilisiert das Regulierungsrisiko und veranlasst Emittenten gleichzeitig, auf Abonnement- und datengetriebene Erlöskonstrukte umzusteigen.
Neo-Banken und Embedded-Finance-Spezialisten verstärken den Wettbewerb, indem sie Prepaid-Karten als Einstieg in Mehrwährungs-Konten, Krypto-Handel und Mikrospar-Produkte bündeln. Revoluts jährlicher Transaktionsdurchsatz von 1 Billion USD und anhaltende Rentabilität bestätigen die Plattformthese, während die Mehrheitsbeteiligung von SBI an Solaris die Kapitalintensität und den Compliance-Aufwand verdeutlicht, der dem Banking-as-a-Service-Modell innewohnt.
Die Konsolidierung beschleunigt sich: Railsrs Kauf von Equals Group für 283 Millionen USD baut Skalierung in den Bereichen Devisenwechsel und Ausgabenverwaltung auf, Edenred verpflichtet sich zu einem 10%igen EBITDA-Wachstum durch akquisitive Expansion, und Visa stärkt die Risikoanalytik durch die Übernahme von Featurespace. Die Wettbewerbspositionierung hängt nun von Echtzeit-Betrugsprävention, Tokenisierungsbreite und Sofort-Gutschriftsübertragungs-Konnektivität ab, die die Nutzerbindung im europäischen Prepaid-Karten-Markt vertiefen.
Führende Unternehmen der europäischen Prepaid-Karten-Branche
Visa
Mastercard
PayPal Holdings Inc.
American Express Company
Green Dot Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Einhaltung der Vorschriften für Instant Payments schafft eine klare Marktlücke für Prepaid-Emittenten und Programmmanager, die SEPA-Instant-Finanzierung mit starken Kontrollen zur Zahlungsempfänger-Verifizierung und Betrugsprävention kombinieren können, insbesondere bei Lohnabrechnungen, Auszahlungen für Gig-Plattformen und dem Cash-Management von KMU, wo die Zeit bis zur Verfügbarkeit der Mittel ein entscheidendes Produktmerkmal darstellt. Die Aktivitäten des European Payments Council (EPC) rund um das Verification-of-Payee(VOP)-Schema, einschließlich der öffentlichen Konsultation vom 1. April 2026 zu Änderungsanträgen des VOP-Regelwerks (v2.0) und der Diskussionen der Scheme Technical Player vom 5. März 2026 zur Systemleistung und zum Management von Regelwerksänderungen, unterstützen die anhaltende Nachfrage nach interoperablen, standardisierten Echtzeit-Zahlungsfunktionen. Diese Funktionen können in Aufladeprozesse und Embedded-Finance-Angebote integriert werden.
Ein zweites Chancenfeld ist die Produktinnovation, die neue Zahlungsassets mit traditioneller Akzeptanz verbindet und dabei die europäischen Compliance-Erwartungen einhält, wie die Einführung der MiniPay Card von Opera im Juni 2026 zeigt, einer digitalen Visa-Debitkarte, die die Ausgabe von Stablecoin-Guthaben an Visa-Akzeptanzstellen im Europäischen Wirtschaftsraum (EWR) ermöglicht. Daneben unterstützen die Arbeiten an PSD3/PSR zur Modernisierung der Definitionen von Zahlungsinstrumenten, um individualisierte Geräte einschließlich Prepaid-Karten ohne aufgedruckten Karteninhabernamen abzudecken, die anhaltende Ausweitung von virtuell-orientierten Emissionsmodellen, die bei Unternehmensausgaben und Embedded-Vertrieb genutzt werden. Zusammengenommen deuten diese Signale auf Anbieter hin, die tokenisierte Emission, die Bereitstellung von Mobile Wallets und Echtzeitfinanzierung über mehrere europäische Märkte hinweg industrialisieren können, während sie die DORA-konformen Anforderungen an Drittparteien- und IKT-Governance erfüllen.
Aktuelle Branchenentwicklungen
- Juni 2026: Opera führt die MiniPay Card ein, eine digitale Visa-Debitkarte, die die Ausgabe von Stablecoin-Guthaben an Visa-Akzeptanzstellen im Europäischen Wirtschaftsraum ermöglicht. Monavate und Gnosis Pay übernehmen die Karteninfrastruktur und -ausgabe, was veranschaulicht, wie Prepaid- und Debitprogramme in wallet-geführte Verbraucher-Apps integriert werden.
- November 2025: Das Europäische Parlament und der Rat erzielten eine vorläufige Einigung über PSD3 und die Zahlungsdienstverordnung, die auf die Harmonisierung der Regeln für Zahlungsdienste und die Stärkung des Verbraucherschutzes abzielt. Dies unterstützt skalierbares grenzüberschreitendes Produktdesign, indem Regelungslücken zwischen den Mitgliedstaaten verringert werden.
- Dezember 2024: Nuvei führte das Off-Ramping digitaler Assets auf Karten über Mastercard Move in Europa ein und ermöglicht damit Umwandlungs- und Auszahlungsprozesse, die digitale Asset-Bestände mit kartenbasierten Ausgaben verbinden. Dies stärkt den Zahlungsverkehrs-Stack für Fintechs und Plattformen, die kartenverknüpfte Auszahlungs- und Ausgabefunktionen hinzufügen möchten, ohne die End-to-End-Abwicklungsinfrastruktur neu aufzubauen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Wir definieren den europäischen Markt für Prepaid-Karten als den Wert der mit Prepaid-Karten in ganz Europa ausgeführten Zahlungen, wobei sowohl Einzweck- als auch Mehrzweck-Prepaid-Instrumente erfasst werden, die von Verbrauchern und Organisationen für alltägliche Einkäufe und Dienstleistungen genutzt werden.
Ausschlüsse vom Anwendungsbereich: Wir schließen Zahlungen über verknüpfte Debit- oder Kreditkonten aus und behandeln reine Konto-zu-Konto-Überweisungen nicht als Prepaid-Kartenausgaben.
Übersicht der Segmentierung
- Nach Kartentyp
- Mehrzweck (Open-Loop)
- Einzelzweck (Closed-Loop)
- Nach Kartenmodell
- Physische Karten
- Virtuelle Karten
- Nach Wiederaufladbarkeit
- Wiederaufladbar
- Nicht wiederaufladbar
- Nach Verwendung
- Allgemein verwendbare wiederaufladbare Karten
- Geschenkkarten
- Auszahlung staatlicher Leistungen
- Lohn- und Incentive-Karten
- Reise- und Fremdwährungskarten
- Sonstige Verwendungszwecke
- Nach Branche
- Einzelhandel und E-Commerce
- Unternehmensausgabenverwaltung
- Regierung und öffentlicher Sektor
- Finanzinstitute und Fintech
- Reise und Gastgewerbe
- Sonstige
- Nach Liefermodus
- Am physischen Point-of-Sale ausgestellt
- Nur digital / Wallet-bereitgestellt
- Nach Vertriebskanal
- Bankfilialen
- Online- und Mobile-Apps
- Einzelhandelsgeschäfte und Kioske
- Sonstige (Postämter, Transit-Knotenpunkte)
- Nach Geografie
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Niederlande
- Nordische Länder (Dänemark, Schweden, Norwegen, Finnland)
- Polen
- Übriges Europa (Schweiz, Österreich, Belgien usw.)
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde verwendet, um Leitplanken dafür festzulegen, was als Wert von Prepaid-Karten gezählt werden sollte, und um das Zahlungsverhalten auf Länderebene in ganz Europa abzubilden. Wir stützten uns auf öffentliche Quellen wie die Zahlungsstatistiken der Europäischen Zentralbank, Bevölkerungs- und Konsumindikatoren von Eurostat, regulatorische Veröffentlichungen der Europäischen Bankenaufsichtsbehörde und Zahlungsberichte nationaler Zentralbanken für wichtige Märkte.
Daneben nutzten wir Jahresberichte von Emittenten und Prozessoren, Investorenpräsentationen und geprüfte Unterlagen, um Verschiebungen im Produktmix zwischen physischer und virtueller Ausgabe sowie das Tempo der Bereitstellung digitaler Wallets zu verfolgen. Wo es wichtig war, die Unternehmensgröße oder die Einführung von Kartenprogrammen zu überprüfen, verwiesen wir auf kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzdaten und Marktanalysen, Nachrichten- und Finanzquellen sowie Patentdatenbanken für zahlungsbezogene Innovationen. Die hier aufgeführten Sekundärquellen sind beispielhaft, und wir haben auch andere öffentliche Dokumente und Datensätze zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden genutzt, um zu bestätigen, welcher Anteil der Prepaid-Aktivität tatsächlichen Ausgabewert im Gegensatz zu Aufladungen, Wiederaufladungen oder inaktiven Guthaben darstellt, da diese Posten die Gesamtsummen aufblähen können, wenn sie in derselben Kategorie erfasst werden. Wir sprachen mit einer Mischung aus Programmmanagern, Emittenten, Vertriebspartnern und Akteuren auf Händlerseite in großen europäischen Ländern und kleineren Märkten und nutzten diese Einblicke anschließend, um Annahmen zur Akzeptanz, zur Weitergabe von Gebühren und zur Wallet-verknüpften Nutzung zu überprüfen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 28% | CXOs: 15% |
| Mid-Tier: 56% | Funktions-/Bereichsleiter: 37% |
| Kleinere Akteure: 16% | Manager: 48% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte anhand einer Kombination von Top-Down- und Bottom-Up-Ansätzen. Wir verwendeten Zahlungs- und Prepaid-Nutzungsindikatoren auf Länderebene, um die gesamten Prepaid-Kartenausgaben wertmäßig zu rekonstruieren, und überprüften die Ergebnisse anschließend anhand ausgewählter Signale auf Emittenten- und Programmebene. Wir begannen mit dem Aufbau eines Länderstapels für die wichtigsten Märkte in Europa und erweiterten dies dann auf die übrigen Märkte anhand skalierter Indikatoren, sodass die Gesamtsumme mit den beobachteten Zahlungsmustern konsistent bleibt.
Zu den verfolgten Schlüsseleingaben gehören beispielsweise Trends beim Prepaid-Transaktionswert und -volumen, der Anteil bargeldloser Zahlungen, die Bevölkerung nach Kohorten mit und ohne Bankzugang, der E-Commerce-Anteil im Einzelhandel, die Aufteilung zwischen physischer und virtueller Prepaid-Ausgabe sowie das Tempo der Wallet-Bereitstellung für tokenisierte Karten. Diese Variablen sind mit den Wachstumsmustern bei Prepaid verknüpft, da Online-Akzeptanz, Reise- und grenzüberschreitende Nutzung, Lohn- und Sozialleistungsprogramme sowie regulatorische Änderungen, die Instant Payments und Authentifizierung betreffen, sich tendenziell gemeinsam entwickeln.
Für die Prognose wurde eine Szenarioanalyse verwendet, da die Nachfrage nach Prepaid-Produkten empfindlich auf eine kleine Anzahl von Politik- und Preisänderungen reagiert. Diese Szenarien wurden dann an Experteneinschätzungen aus den Interviews verankert. Wo Länderdetails dünn waren, verwendeten wir Proxy-Verhältnisse aus vergleichbaren europäischen Märkten, gefolgt von einer Analystenprüfung, um die implizierten Ausgaben pro aktiver Karte und die Wachstumskurven im Zeitverlauf realistisch zu halten.
Datenvalidierung & Aktualisierungszyklus
Die Gesamtsummen wurden validiert, indem der modellierte Ausgabenwert mit unabhängigen Signalen wie dem allgemeinen Wachstum der Kartenzahlungen, gemeldeten Leistungshinweisen zu Prepaid-Programmen und Verschiebungen im Zahlungsmix nach Ländern verglichen wurde, wobei Abweichungen vor der endgültigen Freigabe untersucht wurden. Ausreißer wurden durch Abweichungsprüfungen auf Länderebene identifiziert, gefolgt von einer zweiten Prüfung, um zu bewerten, ob Treiber wie der E-Commerce-Anteil oder der Anstieg der virtuellen Ausgabe die beobachtete Stufenänderung erklären können.
Wir aktualisieren das Modell jährlich und führen zudem Zwischenprüfungen durch, wenn wesentliche Ereignisse eintreten, etwa eine große Regelungsänderung, die die Zahlungsströme betrifft, oder eine starke Verschiebung im Verbraucherausgabeverhalten. Vor der Auslieferung führen wir einen finalen Aktualisierungsdurchlauf durch, damit die Zahlen die neuesten verfügbaren öffentlichen Veröffentlichungen und das aktuellste Expertenfeedback widerspiegeln.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den europäischen Markt für Prepaid-Karten mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Prepaid-Karten in Europa können erheblich voneinander abweichen, da Unternehmen nicht immer dieselbe zugrunde liegende Kennzahl erfassen, selbst wenn die Themenbezeichnung ähnlich ist. Die größten Unterschiede ergeben sich meist daraus, ob die Zahl den Zahlungswert, ausstehende aufgeladene Guthaben oder den gesamten Aufladewert darstellt, und ob Einzweckprogramme als Teil von Prepaid behandelt werden.
Ein weiterer häufiger Faktor ist, wie die virtuelle Prepaid-Nutzung behandelt wird, insbesondere wenn Karten in Wallets bereitgestellt und dann im grenzüberschreitenden E-Commerce genutzt werden, was Ausgaben nach Land schnell verschieben kann. Manche Schätzungen mischen auch Emittentenumsätze mit Transaktionswerten oder wenden bei der Aggregation von Gesamtsummen aus mehreren Ländern unterschiedliche Zeitpunkte für die Währungsumrechnung an, was die Gesamtzahl verändern kann, selbst wenn die zugrunde liegenden Volumina ähnlich sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 340,86 Mrd. USD (2025) | |
| Branchenverband A | 315,20 Mrd. USD (2025) | Stützt sich typischerweise auf gemeldete Kartenaufladungen oder ausstehende Guthaben in wenigen erfassten Programmen, was die Ausgaben unterschätzen kann, wenn die Aufladehäufigkeit und aktive Nutzung in mehreren Ländern hoch sind. |
| Fachzeitschrift B | 402,10 Mrd. USD (2025) | Vermischt Prepaid häufig mit angrenzenden Aktivitäten wie Wertspeicherkarten und Geschenkgutscheinen und behandelt Aufladungen möglicherweise als gleichwertig mit Ausgaben, was den Marktwert überschätzen kann, wenn Verfall und ungenutzte Guthaben nicht bereinigt werden. |
Die Spanne in der Tabelle erklärt sich hauptsächlich dadurch, ob die Kennzahl tatsächliche Zahlungsausgaben darstellt und wie viel angrenzende Wertspeicheraktivität einbezogen wird, zusammen mit dem Zeitpunkt der Währungsumrechnung in den europäischen Märkten. Indem die Zahl an den Wert der Prepaid-Transaktionen gekoppelt bleibt und reine Aufladeeffekte herausgefiltert werden, bleibt die Schätzung für 2025 näher an wiederholbaren Zahlungssignalen, was die von Mordor Intelligence angewandte Modellierungsentscheidung ist.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des europäischen Prepaid-Karten-Marktes?
Die Größe des europäischen Prepaid-Karten-Marktes beläuft sich im Jahr 2026 auf 374,49 Milliarden USD.
Wie schnell wird das Marktwachstum erwartet?
Es wird erwartet, dass er mit einer CAGR von 9,87 % expandiert und bis 2031 einen Wert von 599,48 Milliarden USD erreicht.
Welcher Kartentyp hat den größten Marktanteil?
Mehrzweck-Open-Loop-Karten führten 2025 mit einem Anteil von 75,35 %.
Welche geografische Region wächst am schnellsten?
Die nordische Region verzeichnet mit einer CAGR von 10,95 % bis 2031 die höchste Wachstumsdynamik.
Wie wirken sich Interchange-Gebührenobergrenzen auf Emittenten aus?
Bis 2029 verlängerte Obergrenzen komprimieren transaktionsbasierte Margen und veranlassen Emittenten, auf Abonnement- und datengetriebene Erlösmodelle umzusteigen.
Welche Rolle spielen Neo-Banken bei der Marktexpansion?
Neo-Banken beschleunigen das Wachstum, indem sie Prepaid-Funktionalität in Drittanbieter-Apps einbetten und eine sofortige digitale Ausgabe sowie grenzüberschreitende Skalierbarkeit ermöglichen.
Seite zuletzt aktualisiert am:



