
Marktgröße und Marktanteil für europäische Ventilatoren und Gebläse
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 6.08 Milliarden US-Dollar |
| Marktgröße (2026) | 6.34 Milliarden US-Dollar |
| Marktgröße (2031) | 7.69 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.94 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für Ventilatoren und Gebläse von Mordor Intelligence
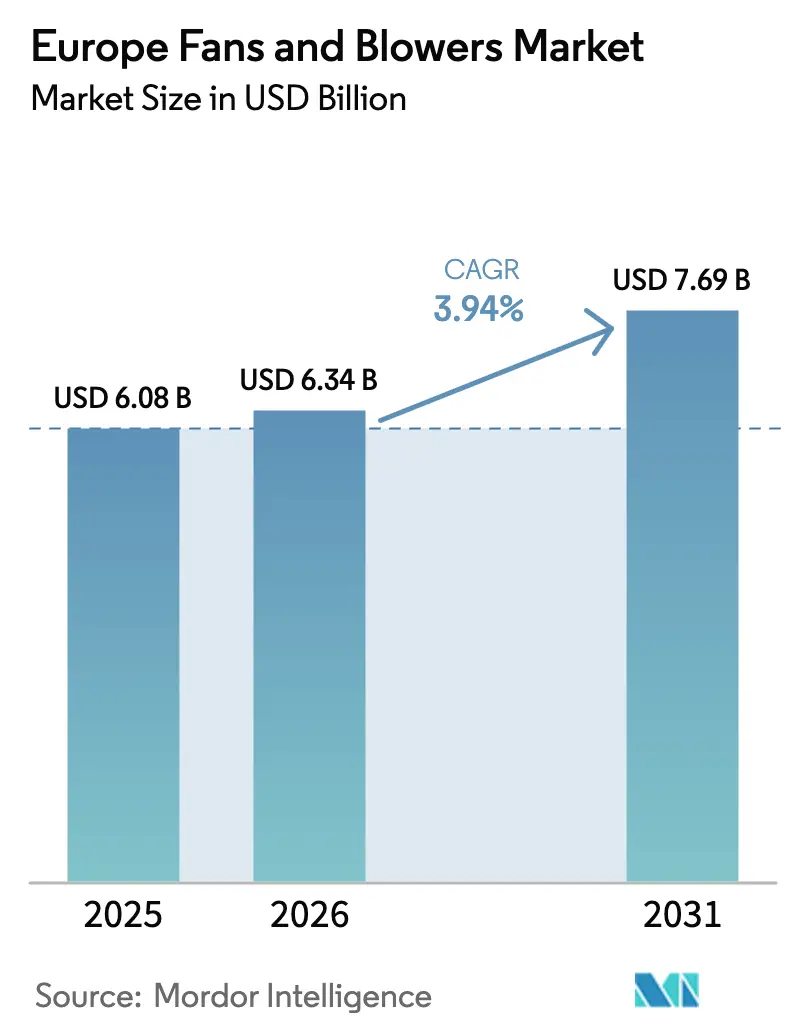
Die Marktgröße des europäischen Marktes für Ventilatoren und Gebläse wird im Jahr 2026 auf 6,34 Milliarden USD geschätzt und soll bis 2031 einen Wert von 7,69 Milliarden USD erreichen, bei einer CAGR von 3,94 % während des Prognosezeitraums (2026–2031).
Strengere Ökodesign-Effizienzvorschriften stützen die Nachfrage, der anhaltende Ausbau von Rechenzentren sowie eine rasch voranschreitende Welle von Sanierungen in Gewerbegebäuden begünstigen elektronisch kommutierte (EC) Motoren. Die Radialtechnologie dominiert nach wie vor Aufträge aus der Schwerindustrie, doch Axialausführungen gewinnen Marktanteile in der Niederdruckbelüftung, da sie drehzahlvariable Regelung mit leisem Betrieb verbinden. Die Ausgaben der Endnutzer verlagern sich zunehmend auf die Optimierung der Lebenszykluskosten – ein Trend, der durch IoT-fähige Sensoren verstärkt wird, die ungeplante Ausfallzeiten reduzieren und Energieeinsparungen dokumentieren. Der Wettbewerbsdruck steigt, da asiatische Hersteller die Preise um 20–30 % unterbieten, was europäische Marken dazu veranlasst, sich durch Predictive-Maintenance-Analysen und additiv gefertigte Laufräder zu differenzieren. Das Interesse strategischer Käufer und von Private-Equity-Investoren bleibt hoch, nachdem Samsung Electronics und Chart Industries FläktGroup bzw. Howden übernommen haben – ein Signal, dass Konzerne Lüftungshardware als Anker für Plattformen für vernetzte Gebäude und Wasserstoffinfrastruktur betrachten.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie führten Radialventilatoren mit einem Marktanteil von 60,1 % am europäischen Markt für Ventilatoren und Gebläse im Jahr 2025, während Axialventilatoren bis 2031 voraussichtlich mit einer CAGR von 4,9 % wachsen werden.
- Nach Druckbereich sicherten sich Niederdruckgeräte unter 15 kPa im Jahr 2025 einen Umsatzanteil von 55,5 % und expandieren bis 2031 mit einer CAGR von 5,4 %.
- Nach Endverbrauchssektor entfielen auf Industrieanlagen 65,9 % des Umsatzes im Jahr 2025, während Gewerbegebäude mit einer CAGR von 5,0 % bis 2031 am schnellsten wachsen.
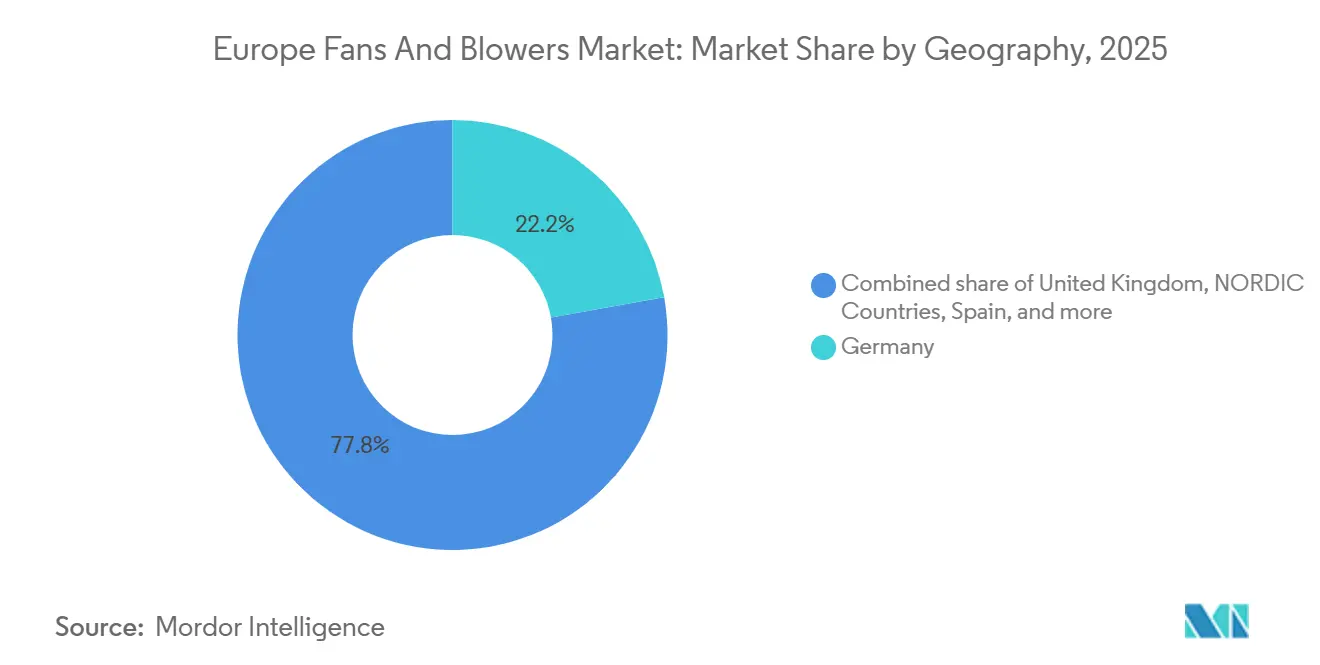
- Nach Geografie trug Deutschland 22,2 % des Umsatzes im Jahr 2025 bei, während die nordischen Länder mit einer CAGR von 4,8 % bis 2031 den stärksten Anstieg verzeichnen dürften.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum europäischen Markt für Ventilatoren und Gebläse
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EU-Ökodesign-Energieeffizienzvorgaben für Ventilatorsysteme | 1.2% | EU-weit, stärkste Durchsetzung in Deutschland, Frankreich, Niederlande | Mittelfristig (2–4 Jahre) |
| Rascher Kapazitätsausbau europäischer Rechenzentren | 0.9% | Deutschland, Niederlande, Nordische Länder, Spanien | Kurzfristig (≤ 2 Jahre) |
| Sanierung von Gewerbeimmobilien nach HVAC-Grüngrundsätzen | 0.8% | Westeuropäischer Kern (Vereinigtes Königreich, Deutschland, Frankreich), Ausweitung auf Südeuropa | Mittelfristig (2–4 Jahre) |
| Ausweitung der Nachfrage nach hygienischer Luftbehandlung in der Lebensmittel- und Getränkeindustrie sowie der Pharmaindustrie | 0.6% | Dänemark, Irland, Belgien, Deutschland, Schweiz (Pharmahubs); Frankreich, Niederlande (Lebensmittel- und Getränkecluster) | Mittelfristig (2–4 Jahre) |
| Integration von IoT-Sensoren zur Ermöglichung von Predictive Maintenance | 0.5% | Deutschland, Nordische Länder, Vereinigtes Königreich (frühe Anwender), schrittweise Ausbreitung nach Mittel- und Osteuropa | Langfristig (≥ 4 Jahre) |
| Additiv gefertigte Laufraddesigns zur Steigerung des Ersatzzyklus | 0.3% | Deutschland, Vereinigtes Königreich, Frankreich (Luft- und Raumfahrt- sowie Automobilcluster mit Kapazitäten für additive Fertigung) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Ökodesign-Energieeffizienzvorgaben für Ventilatorsysteme
Die Verordnung (EU) 2024/1834 der Kommission ersetzt freiwillige Regelungen durch verbindliche Mindestenergieeffizienzindizes ab Juli 2026. Die Vorschrift gilt für Ventilatoren zwischen 125 W und 500 kW und verbietet sofort Einphasen-Wechselstrom-Induktionsmotoren in den meisten gewerblichen HVAC- und leichtindustriellen Anwendungen.[1]Europäische Kommission, „Verordnung (EU) 2024/1834”, europa.eu Das deutsche Wirtschaftsministerium prognostiziert eine Senkung des EU-Stromverbrauchs um 8 TWh bis 2030, was in etwa der Leistung eines mittelgroßen Kohlekraftwerks entspricht. Die Hersteller erhalten einen gestaffelten Pfad – Stufe 1 im Jahr 2026 und Stufe 2 im Jahr 2029 –, der Werkzeugkostenschocks abmildert, aber den Ersatzzyklus für installierte Geräte verkürzt. Auftragnehmer haben begonnen, konforme Bestände anzulegen, wie der organische Umsatzsprung von Systemair um 11,1 % in Westeuropa im zweiten Quartal 2025/26 belegt. Die Verordnung zieht daher Sanierungsbudgets vor und steigert die Nachfrage nach EC-Motor-Axialventilatoren, die die neuen Indexschwellenwerte problemlos erfüllen.
Rascher Kapazitätsausbau europäischer Rechenzentren
Hyperscale- und Colocation-Betreiber haben im Jahr 2024 742 MW in Betrieb genommen und haben 1,7 GW im Bau sowie weitere 2,5 GW in der Planung.[2]JLL, „2024 EMEA-Ausblick für Rechenzentren”, jll.com Spanien hat sich als Hotspot etabliert, nachdem Amazon Web Services 15,7 Milliarden EUR für seinen Campus in Aragon zugesagt hat. Frankfurt und London überschreiten gemeinsam 1,7 GW an aktiver Kapazität, und beide Märkte verfügen über Pipelines von über 500 MW. Die Rack-Dichten steigen von 8 kW im Jahr 2020 auf 15 kW und mehr für KI-Workloads, was Betreiber dazu zwingt, Niederdruckaxialarrays zu spezifizieren, die den Luftstrom in Echtzeit modulieren und strenge Schallschutzvorschriften erfüllen. Paragraph 71a des deutschen Gebäudeenergiegesetzes schreibt digitales Monitoring für HVAC-Systeme über 290 kW vor und lenkt Käufer weiter in Richtung IoT-fähiger Ventilatorplattformen.
Sanierung von Gewerbeimmobilien nach HVAC-Grüngrundsätzen
Die EU-Renovierungswelle zielt bis 2030 auf 35 Millionen Gebäude ab und schreibt für alle Gebäude, die größeren Umbaumaßnahmen unterzogen werden, mindestens die Energieausweisklasse D vor. Änderungen an Teil L im Vereinigten Königreich legen eine Baseline von 27 % Kohlenstoffreduktion für neue Nichtwohngebäude fest, und die politischen Entscheidungsträger konsultieren derzeit zur Sanierungsäquivalenz. Vermieter ersetzen daher Luftbehandlungsgeräte aus der Zeit vor 2010 durch EC-Motor-Ventilatoren, die eine spezifische Ventilatorleistung unter 1,5 W/(l·s) erreichen. Trane Technologies hat sein Sanierungsportfolio durch den Erwerb einer Mehrheitsbeteiligung am dänischen Fernwärmespezialisten Vartech im September 2024 erweitert.
Integration von IoT-Sensoren zur Ermöglichung von Predictive Maintenance
Paragraph 71a in Deutschland setzt eine gesetzliche Untergrenze für digitales Monitoring, und frühe Anwender verzeichnen greifbare Gewinne. Samotics' SAM4 Health erkennt Lagerdefekte an Ventilatoren 4–8 Wochen vor dem Ausfall und erzielt in industriellen Pilotanlagen eine Reduzierung der Ausfallzeiten um 30–40 %. Forschungen aus dem Jahr 2024 belegen, dass hybride LoRa-5G-Sensornetzwerke eine Fehlererkennungsgenauigkeit von 95 % bei einer Latenz unter 200 ms erreichen können, was für die Echtzeitregelung geeignet ist.[3]IEEE, „Hybride LoRa-5G-Sensornetzwerke zur HVAC-Fehlererkennung”, ieee.org ebm-papst integriert nun Bluetooth-Low-Energy-Module in seine RadiCal- und AxiBlade-Linien, sodass Facility-Teams Leistungsdaten per Smartphone abrufen können, ohne eine Hardwareverbindung zum Gebäudemanagementsystem herzustellen. Die Einführung konzentriert sich weiterhin auf Deutschland, die nordischen Länder und das Vereinigte Königreich, da die Integration geplante Betriebsunterbrechungen erfordert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Stahl- und Aluminiumpreise erhöhen die Stücklistenkosten | -0.6% | EU-weit, besonders ausgeprägt in Deutschland, Italien, Spanien (Fertigungszentren) | Kurzfristig (≤ 2 Jahre) |
| Preisdruck durch kostengünstige asiatische Importe | -0.4% | Westeuropa (Deutschland, Frankreich, Vereinigtes Königreich), begrenzt in den nordischen Ländern | Mittelfristig (2–4 Jahre) |
| Versorgungsrisiken bei Seltenerdemagneten in hocheffizienten Motoren | -0.4% | EU-weit, besonders betroffen: Deutschland, Frankreich, Italien (Motorenfertigungszentren) | Mittelfristig (2–4 Jahre) |
| Städtische Lärmemissionsgrenzwerte schränken die Installation großer Ventilatoren ein | -0.3% | Dichte städtische Zentren: London, Paris, Berlin, Amsterdam, Mailand, Barcelona | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Stahl- und Aluminiumpreise erhöhen die Stücklistenkosten
Nordwesteuropäisches Warmbreitband wurde im Jahr 2024 zwischen 550 und 720 EUR pro Tonne gehandelt, mit vierteljährlichen Schwankungen von 15 %, die durch Energiekosten und Antidumpingmaßnahmen verursacht wurden.[4] EUROFER, „Jahresbericht 2025 des Europäischen Stahlverbandes”, eurofer.eu Aluminiumknüppel schwankten zwischen 2.400 und 2.800 USD pro Tonne, da Schmelzhütten die Produktion angesichts hoher Strompreise drosselten. Ventilatorgehäuse, Laufräder und Motorrahmen machen bis zu 45 % der Kosten einer Radialeinheit aus, was Lieferanten anfällig macht, wenn Festpreisverträge auf Rohstoffpreissprünge treffen. Der Umsatz von EBM-Papst sank im Geschäftsjahr 2024/25 um 13,1 %, da Altangebote die Inputkostensteigerungen nicht auffangen konnten. Die Stahlnachfrage dürfte sich im Zuge einer moderaten Erholung im Bausektor im Jahr 2026 stabilisieren, doch die Aluminiumvolatilität wird anhalten, bis der CO₂-Grenzausgleichsmechanismus vollständig in Kraft tritt.
Preisdruck durch kostengünstige asiatische Importe
Chinesische Anbieter liefern nun CE-gekennzeichnete Axialventilatoren zu 20–30 % niedrigeren Preisen, und regionale Händler stoßen auf weniger Beschaffungshürden, da der elektronische Handel die grenzüberschreitende Beschaffung vereinfacht. Europäische Lieferanten kontern mit verlängerten Garantien, lokalem Service und IoT-Analysen – Angebote, die bei Pharma- und Rechenzentrumskundschaft Anklang finden, bei preissensiblen Gewerbekunden jedoch weniger. Der CO₂-Grenzausgleichsmechanismus der EU könnte die Lücke bei stahlintensiven Radialmodellen verringern, doch aluminiumreiche Axialgeräte sind nur begrenzt von Zöllen betroffen. Systemair räumte ein, dass spezifikationsgebundene Projekte das Wachstum stützen, während Standardsegmente Marktanteile an Importe verlieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: EC-Motoren treiben Axialgewinne voran
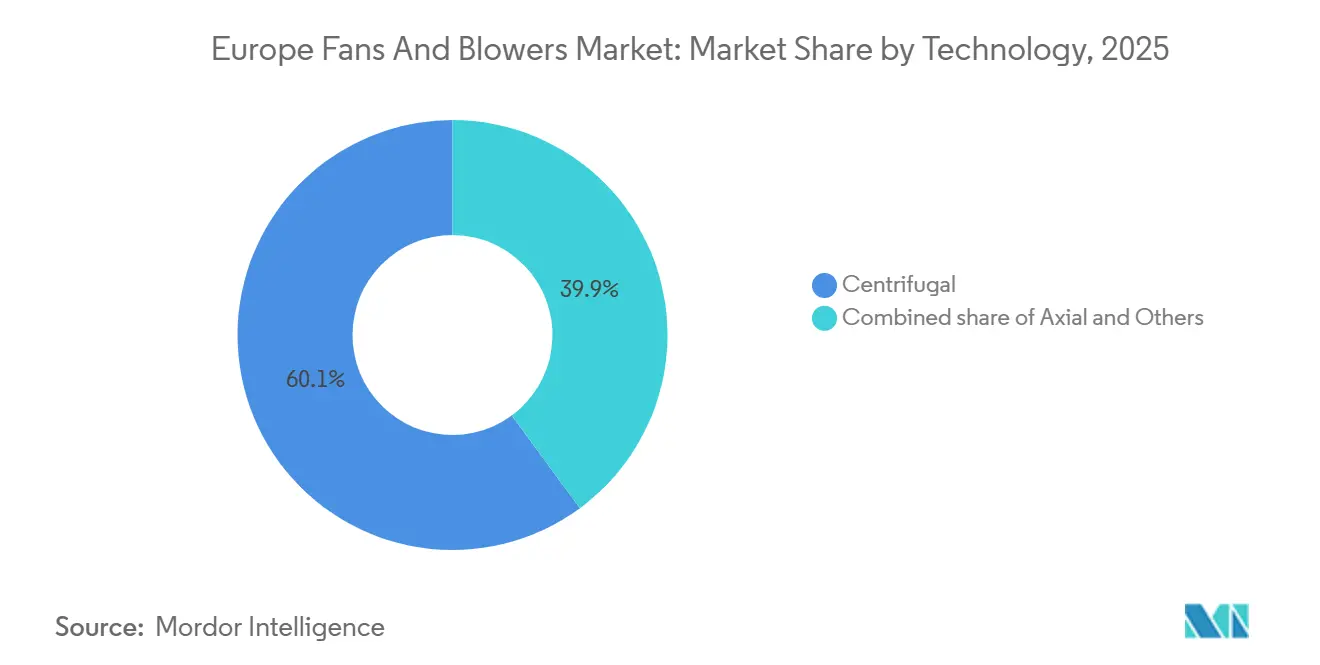
Radialventilatoren hielten 60,1 % des Umsatzes im Jahr 2025, gestützt durch Prozessindustrien, die hohe statische Drücke von über 70 kPa für Materialhandhabung und Wärmeregelung benötigen. Axialausführungen hingegen wachsen mit einer CAGR von 4,9 %, da EC-Motoren den Energieverbrauch im Vergleich zu Einphasen-Induktionsgeräten um bis zu 70 % senken und die ab 2026 in Kraft tretenden Ökodesign-Schwellenwerte erfüllen. Die Marktgröße des europäischen Marktes für Ventilatoren und Gebläse im Bereich Axialprodukte wächst am schnellsten in der Rechenzentrumskühlung und bei gewerblichen HVAC-Sanierungen, wo Platzbedarf, Geräuschentwicklung und drehzahlvariable Regelung die Anforderungen an den Spitzendruck überwiegen.
Die Radialtechnologie wird ihre Stellung in mittleren und hohen Druckbereichen behaupten, da rückwärtsgekrümmte und radiale Laufräder partikelbeladene Ströme und korrosive Gase bewältigen. Doch die Niederdruckbelüftung, die derzeit 55,5 % der Gesamtnachfrage ausmacht, tendiert nun zu Axialanordnungen, die über Gebäudemanagementsoftware gesteuert werden, und nagt damit am Radialanteil unterhalb von 15 kPa. Der Trend spiegelt eine breitere Verlagerung hin zu verteilten Luftpfaden in Rechenzentren und Bürosanierungen wider, bei der veraltete hochstatische Zentralanlagen durch modulare Ventilatorwände ersetzt werden, die Rack für Rack skalieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Druckbereich: Niederdrucksegment führt auf zwei Fronten
Niederdruckgeräte unter 15 kPa sicherten sich 55,5 % des Umsatzes im Jahr 2025 und weisen die höchste CAGR von 5,4 % auf, da Überarbeitungen der Bauvorschriften die Obergrenzen für spezifische Ventilatorleistung und Lärmgrenzwerte verschärfen. Der Marktanteil des europäischen Marktes für Ventilatoren und Gebläse, den Niederdruckprodukte innehaben, resultiert aus Lüftungssanierungen in Büro-, Einzelhandels- und öffentlichen Gebäuden sowie aus dem Boom bei Hyperscale-Rechenzentren, wo niedriger statischer Druck und hoher Volumenstrom am besten zur Eindämmung heißer Gänge passen.
Mitteldruckgeräte im Bereich 15–70 kPa halten rund 30 % der Marktgröße des europäischen Marktes für Ventilatoren und Gebläse und folgen der Gesamt-CAGR von 3,94 %, da die industriellen Kapitalausgaben verhalten bleiben. Hochdruckmodelle über 70 kPa, die in Zwangszugkesseln und Bergbauschächten eingesetzt werden, verharren bei rund 15 % Marktanteil und verzeichnen ein Wachstum von unter 3 % aufgrund von Kohlekraftwerksschließungen und Stahlproduktionskürzungen. Der resultierende Portfoliomix unterstreicht eine strukturelle Wende: Regulatorische und akustische Einschränkungen begünstigen viele kleine, leise, energiesparende Ventilatoren anstelle einer großen Hochdruckmaschine.
Nach Endverbrauchssektor: Gewerbliche Beschleunigung bei industrieller Stagnation
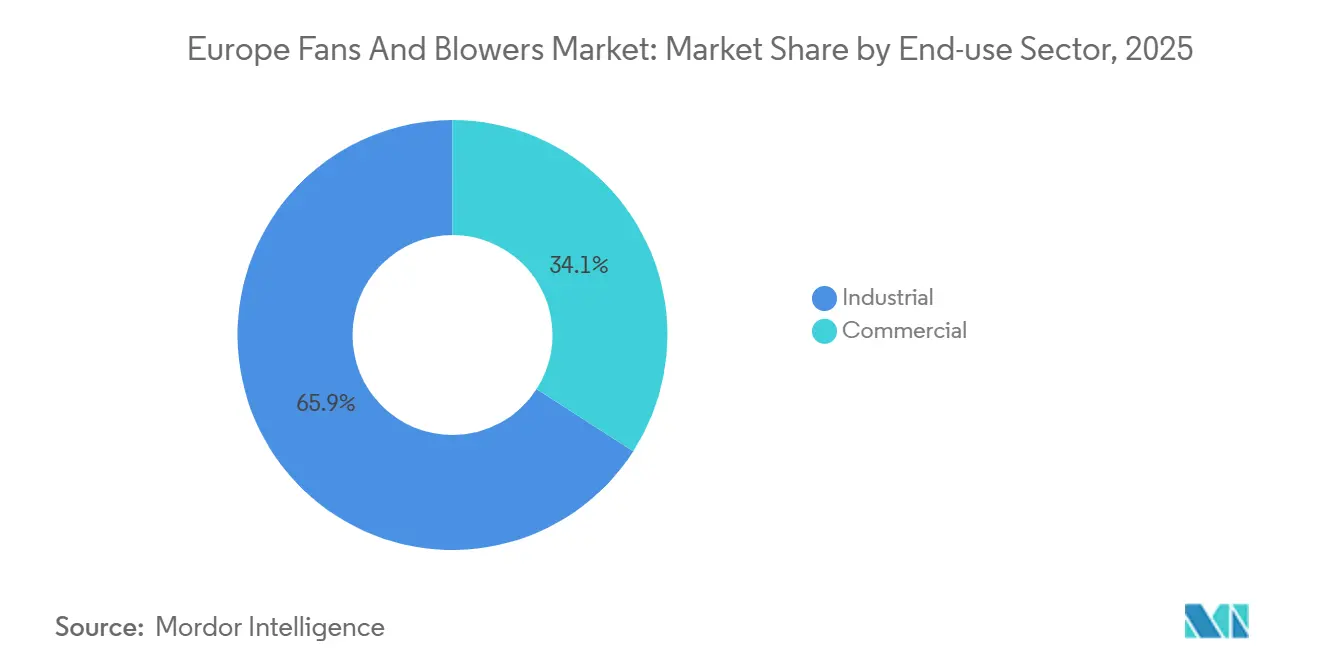
Industrielle Nutzer generierten 65,9 % des Umsatzes im Jahr 2025, dominiert von Energie, Chemie, Metallen und der Schwerindustrie, die auf robuste Radialgebläse angewiesen sind. Pharma- und Lebensmittelwerke trotzen der industriellen Flaute, da Novo Nordisk, Eli Lilly und Pfizer neue Reinräume mit Edelstahl-HEPA-fähigen Systemen ausstatten, die Premiumpreise erzielen.
Gewerbegebäude hingegen verzeichnen die schnellste CAGR von 5,0 %. Eigentümer sanieren Luftbehandlungsgeräte, um Energieausweisziele ohne lange Betriebsunterbrechungen zu erreichen, und bevorzugen modulare EC-Motor-Axialventilatoren, die in bestehende Schächte passen. Trane Technologies' Investition in Vartech verdeutlicht, wie Erstausrüster Lüftung mit Wärmepumpen und Fernwärmeanbindungen bündeln, um schlüsselfertige Sanierungsaufträge zu gewinnen. Kürzere Ersatzzyklen von 15 Jahren und klare Amortisationsberechnungen sorgen dafür, dass die gewerbliche Nachfrage schneller wächst als die Schwerindustrie.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Deutschland trug 22,2 % des Umsatzes im Jahr 2025 bei, dank seines dichten Netzwerks aus Automobil-, Chemie- und Maschinenbauwerken, die Hochdruck-Radialgebläse für Lackierkabinen, Abluftsysteme und pneumatische Förderanlagen spezifizieren. Die Fabrikaufträge gingen im Jahr 2024 um 5,4 % gegenüber dem Vorjahr zurück, was die kurzfristige Expansion dämpft, doch der installierte Bestand garantiert einen stetigen Sanierungsstrom, der an die Einhaltung der Ökodesign-Vorgaben geknüpft ist. Das Vereinigte Königreich, Frankreich, Italien und Spanien bilden zusammen rund 40 % der Marktgröße des europäischen Marktes für Ventilatoren und Gebläse. Aktualisierungen von Teil L im Vereinigten Königreich und der französische RE2020-Standard fördern Sanierungen in Gewerbegebäuden, während Spaniens Hyperscale-Boom, getragen von AWS und Meta, die Nachfrage nach Niederdruckaxialventilatoren antreibt.
Die nordischen Länder verzeichnen trotz geringerer absoluter Größe die schnellste CAGR von 4,8 %. Dänemarks Klimaneutralitätsziel für 2045 und Schwedens Ziel der Netto-Null-Emissionen bis 2045 verleihen Effizienzanreizen Nachdruck, und Fernwärme-Upgrades bündeln hocheffiziente Ventilatoren mit Wärmepumpen. Novo Nordisks Erweiterung in Kalundborg im Wert von 2,3 Milliarden EUR und Microsofts Rechenzentrumscluster in Stockholm veranschaulichen, wie Investitionen der Pharma- und Hyperscale-Branche die Spezifikationskriterien in Richtung Lebenszyklusleistung und Sensorbereitschaft verschieben.
Die Niederlande bleiben Europas dichtester Rechenzentrumsstandort, wobei Digital Realtys 27-MW-Standort AMS11 auf drehzahlvariable Axialanordnungen setzt. Mittel- und Osteuropa trägt rund 15 % des Umsatzes bei und verzeichnet ein nahezu durchschnittliches Wachstum, das durch eine laxere Durchsetzung von Vorschriften und eine begrenzte Hyperscale-Präsenz gebremst wird. Kohäsionsfondsmittel für die Effizienz öffentlicher Gebäude säen jedoch erste Ersatzprojekte in Polen und der Tschechischen Republik.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Regulatorisches Umfeld
Die EU-Ökodesign-Politik ist der zentrale regulatorische Hebel für industrielle Ventilatoren, die in Europa verkauft werden. Die Verordnung (EU) 2024/1834 der Kommission aktualisiert die Ökodesign-Anforderungen für Ventilatoren mit einer Motoreingangsleistung zwischen 125 W und 500 kW, verschärft die Mindesteffizienzschwellen und ergänzt Pflichten zur Reparierbarkeit sowie zur Berichterstattung über die Ventilatorleistung bei unterschiedlichen Lasten und Drehzahlen. Zudem leitet sie den Übergang vom bisherigen Rahmenwerk gemäß Verordnung (EU) Nr. 327/2011 ein.
Weitere Umsetzungsdetails wurden durch die Verordnung (EU) 2025/2481 der Kommission (verabschiedet am 2. Dezember 2025) präzisiert, die Definitionen, Prüftoleranzen und Korrekturen von Testergebnissen ändert, einschließlich Bestimmungen zur Ventilatordrehzahl. Die alte Verordnung (EU) Nr. 327/2011 wird mit Wirkung zum 24. Juli 2026 aufgehoben, wobei Übergangsbestimmungen bestimmte Altanforderungen für spezifizierte Ersatzteile bis 2037 verlängern können. Branchenverbände wie AMCA, Eurovent und EVIA veröffentlichten im Mai 2026 ein aktualisiertes FAQ-Dokument, um die praktische Compliance und die Abstimmung der Prüfverfahren entlang der Lieferkette zu unterstützen.
Wettbewerbslandschaft
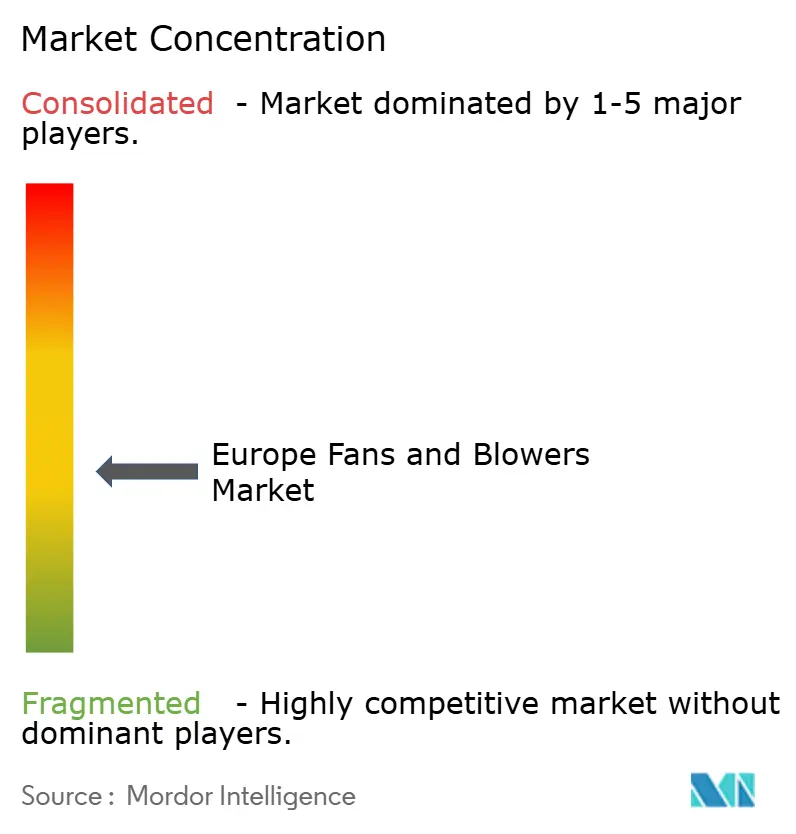
Der europäische Markt für Ventilatoren und Gebläse weist eine moderate Fragmentierung auf; die fünf größten Anbieter – ebm-papst, Howden, FläktGroup, Systemair und Greenheck – kontrollieren schätzungsweise einen kombinierten Anteil von 35–40 %. Konzerne dringen durch Akquisitionen ein: Samsung Electronics schloss im November 2025 eine Übernahme von FläktGroup für 1,5 Milliarden EUR ab, um Lüftung in intelligente Gebäudeökosysteme zu integrieren. Chart Industries schloss im Mai 2024 die Übernahme von Howden für 4,5 Milliarden USD ab und bündelte Kryogen- und Wasserstoffausrüstung mit Industrieventilatoren. Schneider Electric zahlte im Oktober 2024 850 Millionen USD für das im Vereinigten Königreich ansässige Unternehmen Motivair, um Wärmemanagementdienste für Hyperscale-Rechenzentren zu vertiefen.
Strategische Spielpläne divergieren nun. Premiummarken wie ebm-papst und Systemair integrieren IoT-Sensoren und Cloud-Dashboards und rechtfertigen damit Preisaufschläge von 15–25 % in betriebskritischen Nischen wie Pharma und KI-Rechenzentren. Mittelklasseanbieter konzentrieren sich auf schnelle Individualisierung und 48-Stunden-Lieferung für gewerbliche HVAC-Auftragnehmer. Aufkommende Weißräume liegen in seltenerdefreien Motordesigns; Start-ups wie Niron Magnetics entwickeln Eisennitridmagnete, um Neodym-Versorgungsrisiken zu umgehen, die durch das EU-Gesetz über kritische Rohstoffe hervorgehoben werden.
Der Margendruck durch chinesische Marktteilnehmer bleibt für Standard-Axialmodelle akut. Europäische Marken kontern durch lokale Servicenetzwerke, verlängerte Garantien und additiv gefertigte Laufräder, die Gewicht reduzieren und die aerodynamische Effizienz steigern – obwohl diese Vorteile hauptsächlich bei Betreibern Anklang finden, die Betriebszeit und Energieeinsparungen monetarisieren.
Marktführer der europäischen Branche für Ventilatoren und Gebläse
ebm-papst Group
Howden Group Ltd
FläktGroup Holding GmbH
Systemair AB
Greenheck Fan Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Der Beginn der neuen Ökodesign-Schwellenwerte gemäß Verordnung (EU) 2024/1834 der Kommission im Juli 2026 etabliert einen klareren Austausch- und Redesignzyklus für Ventilatorplattformen im Bereich von 125 W bis 500 kW. Dies stützt die Nachfrage nach Produkten mit EC-Motoren, variabler Drehzahl und Messbereitschaft, die die Leistung über verschiedene Betriebspunkte hinweg dokumentieren können. Kurzfristiger Freiraum konzentriert sich auf konforme Nachrüstpakete für gewerbliche HLK-Anlagen und leichte industrielle Belüftung, wo installierte Einzeldrehzahl-Konfigurationen ersetzt werden, sowie auf systemseitige Angebote (Ventilatoren plus Steuerung und Überwachung), die den Verifizierungsaufwand für Eigentümer und Auftragnehmer reduzieren.
Jüngste Investitionen in Kapazität und Fähigkeiten zeigen ebenfalls, wohin Anbieter ihre Ressourcen in der Region lenken. Im Juni 2026 eröffnete ebm-papst ein neues Produktions- und F&E-Gebäude in Oradea, Rumänien, unterstützt durch eine Investition von 30 Millionen EUR und verbunden mit einem mehrjährigen Einstellungsplan, der lokalisierte Fertigung und Ingenieurwesen für HLK- und Lüftungsanwendungen fördert. Im selben Monat sicherte Ziehl-Abegg zusätzliche 90 Millionen EUR für Maschinen, Werkzeuge und den Ausbau der Produktionskapazität über mehrere Regionen hinweg zu, ausdrücklich verknüpft mit KI-Rechenzentren, Gebäudelüftung, Wärmepumpen und Kältetechnik. Diese Verknüpfung verstärkt die Nachfrage aus Anwendungen mit höherer Effizienz bei Lüftung und Kühlung, bei denen die Energieleistung über den Lebenszyklus und akustische Einschränkungen die spezifikationsgetriebene Beschaffung beeinflussen.
Aktuelle Branchenentwicklungen
- Juni 2026: ebm-papst eröffnete ein neues Produktions- und F&E-Gebäude in Oradea, Rumänien, unterstützt durch eine Investition von 30 Millionen EUR. Der Standort stärkt die regionale Fertigungs- und Ingenieurkapazität für hocheffiziente Ventilatorplattformen, die in der Gebäudelüftung und anderen HLK-Anwendungen eingesetzt werden. Er unterstützt zudem kürzere Lieferzeiten und Lokalisierungsstrategien, da sich die EU-Ökodesign-Anforderungen für industrielle Ventilatoren verschärfen.
- November 2025: Samsung Electronics schloss die Übernahme von FlaktGroup ab und integrierte das Unternehmen als eigenständige Tochtergesellschaft. Die Transaktion bringt einen bedeutenden Akteur aus den Bereichen Elektronik und vernetzte Gebäude tiefer in den europäischen HLK-Hardwaremarkt und erhöht die Wettbewerbsintensität rund um digital gestützte Luftbehandlungs- und Lüftungslösungen. Sie signalisiert zudem eine fortgesetzte Konsolidierung unter Premium-Lüftungsmarken, die spezifikationsgetriebene gewerbliche und industrielle Projekte bedienen.
- Mai 2024: Chart Industries schloss die Übernahme von Howden im Wert von 4,5 Milliarden USD ab. Der zusammengeschlossene Konzern verbindet industrielle Ventilatoren und Gebläse mit ergänzender Ausrüstung, die in Anwendungen der Energiewende und der Prozessindustrie eingesetzt wird. Der Schritt erweitert Howdens Plattform für Großprojekt-Ausschreibungen und Bündelangebote, bei denen rotierende Ausrüstung und Systemintegration die Lieferantenauswahl beeinflussen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Erfassungsbereich
Für diese Studie definieren wir den europäischen Markt für Ventilatoren und Gebläse als die Umsätze, die mit Geräten erzielt werden, die Luft für Belüftung, Kühlung, Staubkontrolle und Prozessluftströmung bewegen, über industrielle und gewerbliche Anwendungen in Europa hinweg.
Ausschlüsse des Anwendungsbereichs: Wir schließen After-Sales-Servicearbeiten, eigenständige Installationsverträge und nicht verwandte Luftbehandlungsgeräte aus, die nicht primär eine Luftströmung erzeugen.
Übersicht der Segmentierung
- Nach Technologie
- Radial
- Axial
- Sonstige
- Nach Druckbereich
- Niederdruck (unter 15 kPa)
- Mitteldruck (15 bis 70 kPa)
- Hochdruck (über 70 kPa)
- Nach Endverbrauchssektor
- Industrie
- Stromerzeugung
- Öl und Gas
- Eisen und Stahl
- Chemie und Petrochemie
- Bergbau und Metalle
- Bau und Zement
- HVAC und Reinräume
- Sonstige
- Gewerbe
- Industrie
- Nach Geografie
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Niederlande
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit öffentlichen Signalen, die die Nachfrage nach Luftbewegungsgeräten in Europa erklären, und hilft uns, vor der Modellierung realistische Grenzen zu setzen. Wir prüfen offizielle Industrieproduktions- und Makrodatenreihen und ordnen sie dann der relevantesten Endverwendungstätigkeit zu, die Ventilatoren und Gebläse in Projekte und Wartungszyklen einbezieht.
Die Sekundärdaten stützen sich auf seriöse, frei zugängliche Quellen wie die Industrieproduktions- und Energiestatistiken von Eurostat, UN-Comtrade-Handelsströme für relevante Maschinenkategorien, die Europäische Umweltagentur für Emissions- und Luftqualitätspolitik sowie die Internationale Energieagentur für Trends bei Energieeffizienz und Elektrifizierung. Wir nutzen zudem Quellen wie Geschäftsberichte von Unternehmen, Investorenpräsentationen und glaubwürdige Publikationen von Branchenverbänden, um Preisentwicklungen, Änderungen im Produktmix und Ersatzzyklen zu verstehen. Bei Bedarf werden eine kostenpflichtige Datenbank für Unternehmensfinanzdaten und eine Datenbank auf Sendungsebene für Import bzw. Export selektiv eingesetzt, um Lücken bei kleineren privaten Unternehmen zu schließen und handelsbezogene Volumina zu überprüfen. Diese Quellen sind exemplarisch und nicht erschöpfend, und weitere öffentliche Referenzen wurden verwendet, um Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung dient dazu, das Modell zu stresstesten und Annahmen zu schärfen, die in öffentlichen Daten in der Regel nicht vollständig sichtbar sind, etwa typische Preise nach Druckklasse, Käufermix und die Häufigkeit, mit der Kunden Geräte ersetzen. Wir sprechen mit einer breiten Auswahl von Herstellern, Distributoren, Systemintegratoren und großen Endnutzern in ganz Europa, damit die länderspezifische Bautätigkeit und industrielle Zyklen in den Endsummen berücksichtigt werden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 29% | CXOs: 15% |
| Mid-Tier: 56% | Funktions-/Bereichsleiter: 39% |
| Kleinere Akteure: 15% | Manager: 46% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der den adressierbaren Nachfragepool aus der europäischen Industrieproduktion, der Bautätigkeit und den Lüftungsinvestitionen rekonstruiert, der anschließend danach gefiltert wird, wo Ventilatoren und Gebläse eine erforderliche Komponente darstellen. Wir bestätigen die Gesamtwerte durch selektive Bottom-up-Näherungen, unter Verwendung von stichprobenartigen Umsatzaufteilungen der Anbieter, Kanalprüfungen und einer Preis-mal-Volumen-Logik nach Druckbereich, um das Ergebnis realistisch zu halten.
Zu den wichtigsten Modelleingaben gehören beispielsweise Trends der Industrieproduktion in Schwerindustrien, die Prozessluftströmung nutzen, gewerbliche Bautätigkeit im Zusammenhang mit HLK-Modernisierungen, Regulierung der Energieeffizienz und Nachrüstintensität, Import- und Exportbewegungen für relevante Ausrüstungsgruppen sowie beobachtete Preisentwicklungen für Produkte mit niedrigem, mittlerem und hohem Druck. Wenn Unternehmensangaben begrenzt sind, werden fehlende Elemente über Peer-Group-Verhältnisse (ähnlicher Produktmix und Geografie) behandelt und anschließend nach Interview-Feedback angepasst.
Für die Prognose verwenden wir eine Szenarioanalyse, unterstützt durch einfache Zeitreihenglättung der stabilsten Treiber, wobei die Szenarien an Expertenmeinungen zur Ersatznachfrage im Vergleich zu neuen Kapazitätserweiterungen verankert werden. Die endgültige Prognose wird erst akzeptiert, nachdem die Nachfragetreiber, die implizite Mengenentwicklung und die Preisannahmen mit dem übereinstimmen, was Befragte in aktuellen Angeboten und Projekt-Pipelines sehen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die Ergebnisse nicht von einem einzigen Datenstrom abhängen. Wir vergleichen die modellierten Umsätze mit unabhängigen Signalen wie Handelsbewegungen, Industrietätigkeit und typischen Preisbändern und untersuchen anschließend größere Abweichungen auf Länder- und Endverwendungsebene, bevor die Freigabe erfolgt.
Ein interner Überprüfungsschritt wird hinzugefügt, bei dem Annahmen, Formeln und Grenzentscheidungen von einem weiteren Analysten erneut geprüft werden, und Folgegespräche werden ausgelöst, wenn sich eine wichtige Eingabegröße ändert oder ein Experte eine strukturelle Verschiebung meldet (zum Beispiel eine bedeutende Änderung der Effizienzvorschriften oder eine plötzliche Nachfrageverlangsamung). Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Aktualisierungen bei wesentlichen Ereignissen, und eine abschließende Prüfung vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für europäische Ventilatoren und Gebläse von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für europäische Ventilatoren und Gebläse können variieren, da jeder Herausgeber die Marktgrenze unterschiedlich zieht, ein anderes Basisjahr wählt und eigene Preis- und Volumenannahmen anwendet. Unterschiede zeigen sich auch, wenn einige Studien angrenzende Lüftungsgerätekategorien vermischen oder breite industrielle Multiplikatoren verwenden, ohne zu prüfen, wie sich die Nachfrage über die Druckbereiche verteilt.
Handelsbewegungsmuster und Signale der Industrieproduktion sind die Prüfungen, die die Schätzung von Mordor Intelligence an Ausrüstungsumsätze binden, die tatsächlich durch europäische Lieferketten fließen, anstatt durch zusätzliche Systemausgaben aufgebläht zu werden. Weitere Lücken entstehen durch den Zeitpunkt der Währungsumrechnung, die Art und Weise, wie Ersatzzyklen bei ausgereiften Endverwendungen behandelt werden, und wie aggressiv ein Preisanstieg während des Prognosezeitraums angenommen wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,08 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 7,20 Mrd. USD (2025) | Verwendet eine breitere Abgrenzung, die anscheinend auch breitere Ausgaben für Lüftungsgeräte über eigenständige Ventilatoren und Gebläse hinaus einbezieht, und unterscheidet bei der Anwendung von Durchschnittspreisen nicht klar zwischen Druckklassen. |
| Branchenportal B | 5,45 Mrd. USD (2025) | Stützt sich stark auf eine begrenzte Anzahl von Umsatzangaben aus der Fertigung und wendet konservative Preisgestaltung an, was grenzüberschreitende Verkäufe über Distributoren und Integratoren untererfassen kann. |
Der Vergleich zeigt, dass die Abweichung hauptsächlich dadurch erklärt wird, was als im Geltungsbereich liegende Ausrüstung gezählt wird und wie Preise über verschiedene Belastungsstufen hinweg angewendet werden. Indem wir die Eingaben auf klare Nachfragesignale zurückführbar halten und sensible Annahmen durch Interviews überprüfen, erhalten wir eine Zahl, die leichter nachvollziehbar und bei veränderten Bedingungen aktualisierbar ist.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des europäischen Marktes für Ventilatoren und Gebläse?
Der Markt hatte im Jahr 2026 einen Wert von 6,34 Milliarden USD und soll bis 2031 einen Wert von 7,69 Milliarden USD erreichen.
Wie schnell wird der Markt bis 2031 voraussichtlich wachsen?
Der Umsatz soll zwischen 2026 und 2031 mit einer CAGR von 3,94 % wachsen.
Welche Technologiekategorie wächst am schnellsten?
Axialventilatoren mit elektronisch kommutierten Motoren wachsen mit einer CAGR von 4,9 % auf der Grundlage der Nachfrage aus Rechenzentren und gewerblichen HVAC-Anwendungen.
Warum gewinnen Niederdruckventilatoren Marktanteile?
Strenge Bauvorschriften zu spezifischer Ventilatorleistung und eine Verlagerung hin zu verteilter Belüftung machen Niederdruckgeräte mit variabler Drehzahl zur energieeffizientesten Option.
Welche Region wird voraussichtlich das schnellste Wachstum verzeichnen?
Die nordischen Länder sollen eine CAGR von 4,8 % verzeichnen, angetrieben durch ehrgeizige Dekarbonisierungsziele und Investitionen in Rechenzentren.
Wie reagieren europäische Lieferanten auf kostengünstige asiatische Importe?
Sie konzentrieren sich auf den Lebenszykluskosten-Mehrwert, IoT-gestützte Predictive Maintenance, lokale Servicenetzwerke und fortschrittliche Laufraddesigns, um Premiumpreise zu rechtfertigen.
Seite zuletzt aktualisiert am:



