
Europa Expandiertes Polystyrol (EPS) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
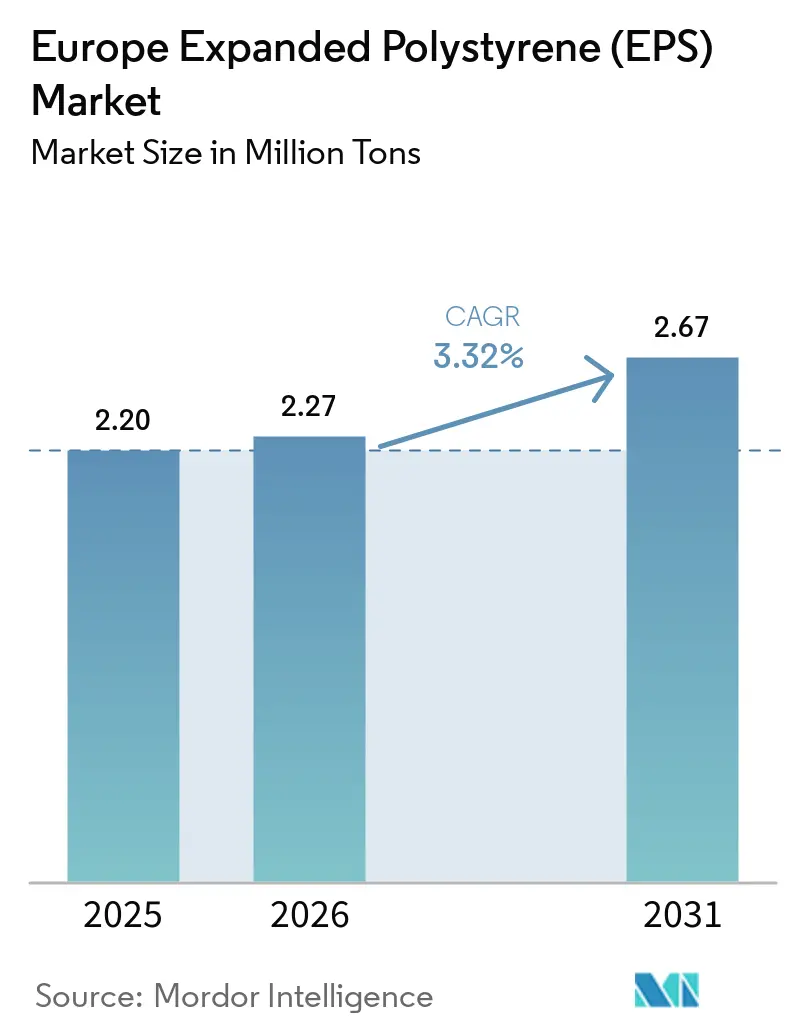
| Marktgröße im Basisjahr (2025) | 2.20 Millionen Tonnen |
| Marktvolumen (2026) | 2.27 Millionen Tonnen |
| Marktvolumen (2031) | 2.67 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 3.32 % |
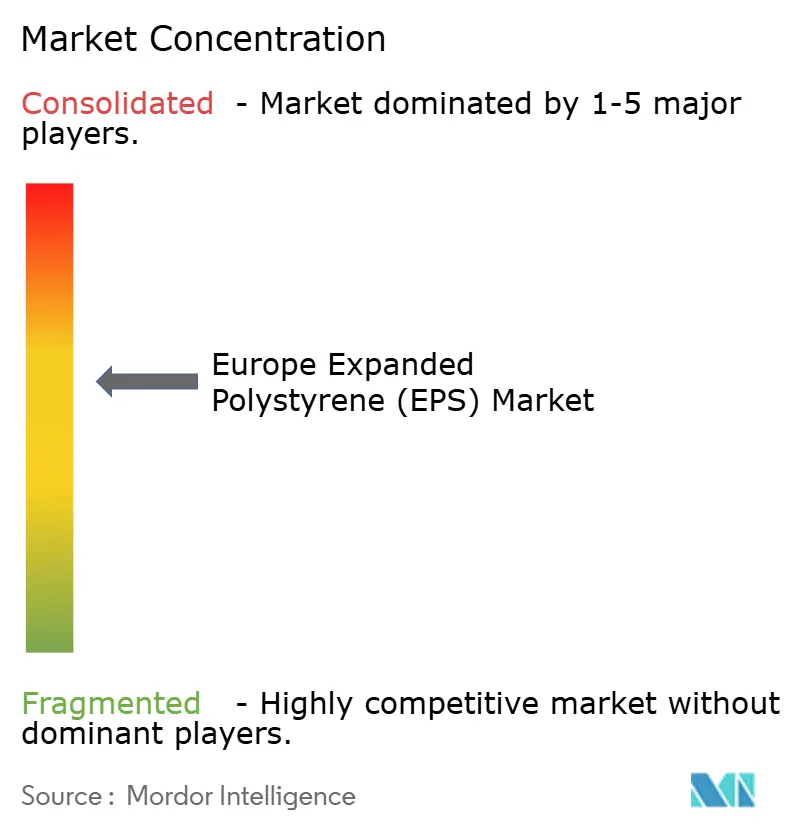
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Europa Expandiertes Polystyrol (EPS) Marktanalyse von Mordor Intelligence
Die Marktgröße des Europa Expandiertes Polystyrol Markts wurde im Jahr 2025 auf 2,20 Millionen Tonnen geschätzt und wird voraussichtlich von 2,27 Millionen Tonnen im Jahr 2026 auf 2,67 Millionen Tonnen bis 2031 wachsen, mit einer CAGR von 3,32% während des Prognosezeitraums (2026–2031). Die Nachfrage wird in erster Linie durch Modernisierungen der Gebäudedämmung und Schutzverpackungen für empfindliche Güter getrieben, während die Resilienz des Sektors durch robuste inländische Lieferketten, schrittweise Recyclinggewinne und technologische Upgrades gestärkt wird, die den eingebetteten CO₂-Fußabdruck reduzieren. Regulatorische Treiber wie die EU-Gebäudeenergieeffizienzrichtlinie, die ab 2025 in Kraft tritt, zwingen zu höheren Wärmedurchgangswiderständen bei Neubauten und Renovierungen und halten die Dämmstoffvolumina stabil, selbst wenn Substitute Marktanteile gewinnen. Gleichzeitig stützt der Anstieg in der mRNA-Biologie-Logistik und das Reshoring von Haushaltsgerätefertigungen die Verpackungsvolumina und hilft, Commodity-Segmente gegen Margenverengungen durch Styrolvolatilität zu puffern. Dennoch sieht sich der Europa Expandiertes Polystyrol Markt wachsenden Schlagzeilenrisiken ausgesetzt, die mit Rohstoffpreisschwankungen, Brandschutzvorschriften in dichten städtischen Kernen und Kundentests von Alternativen auf Papier-, Zellstoff- und Myzelbasis verbunden sind.
Wichtigste Erkenntnisse des Berichts
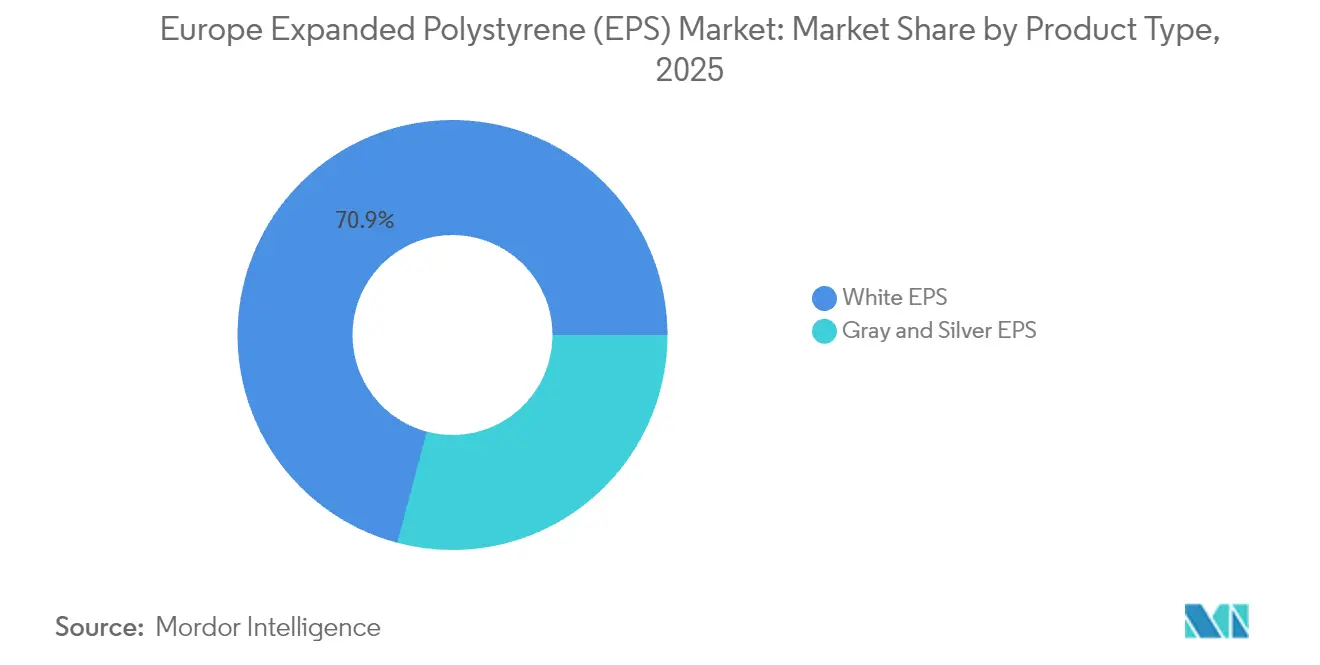
- Nach Produkttyp hielt weißes EPS im Jahr 2025 einen Marktanteil von 70,86% am Europa Expandiertes Polystyrol Markt. Graues und silbernes EPS wird voraussichtlich bis 2031 mit einer CAGR von 3,74% wachsen.
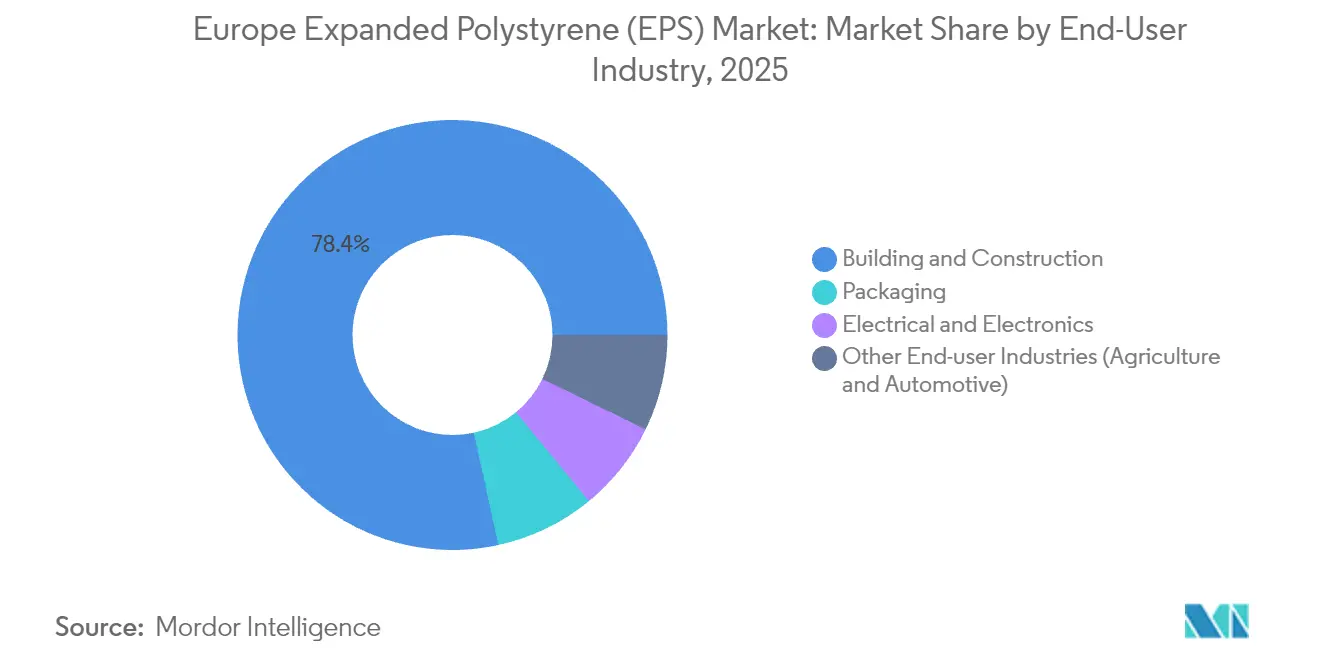
- Nach Endverbraucher erfasste das Bauwesen und die Konstruktion im Jahr 2025 78,42% der Marktgröße des Europa Expandiertes Polystyrol Markts. Für die Verpackungsbranche wird die schnellste CAGR von 3,69% zwischen 2026 und 2031 prognostiziert.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 51,98% der Marktgröße des Europa Expandiertes Polystyrol Markts auf das Übrige Europa, während Schweden bis 2031 voraussichtlich mit einer CAGR von 3,71% wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gebäudeenergiecodes, die ab 2025 höhere Wärmedurchgangswiderstände vorschreiben | +1.20% | Deutschland, Frankreich, nordische Länder mit Ausstrahlungseffekten nach Mitteleuropa | Mittelfristig (2–4 Jahre) |
| Obligatorische Erweiterung der Kühlkettenkapazitäten für mRNA-Biologika | +0.80% | Niederlande, Belgien, Deutschland, mit Verteilung in der gesamten EU | Kurzfristig (≤ 2 Jahre) |
| Reshoring der Haushaltsgerätefertigungen zur Steigerung der inländischen Schutzverpackungen | +0.60% | Deutschland, Italien, Polen, Tschechische Republik | Mittelfristig (2–4 Jahre) |
| Einführung von Grau-EPS in EU-Renovierungsprojekten der „Renovierungswelle” | +0.70% | Westeuropa, nordische Länder | Langfristig (≥ 4 Jahre) |
| Kostengünstige modulare Wohnbauprogramme | +0.50% | Schweden, Niederlande, Deutschland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gebäudeenergiecodes treiben Anforderungen an die Wärmeleistung an
Strengere nationale und EU-weite Energiecodes verpflichten Bauträger dazu, Wände, Dächer und Böden mit niedrigeren U-Werten zu gestalten, was die Anforderungen an die Dämmstoffdicke erhöht und eine stabile Volumenachfrage nach Lösungen des Europa Expandiertes Polystyrol Markts unterstützt. Das deutsche Gebäudeenergiegesetz schreibt bereits U-Werte für Außenwände nahe 0,20 W/(m²K) vor, was typischerweise 12–16 cm EPS erfordert und damit einen Anteil von rund 40% für den Schaumstoff in deutschen Fassadensystemen sichert, trotz höhenbedingter Brandschutzgrenzen. Frankreich und die nordischen Länder haben ähnliche Leistungsanforderungen, und die Neufassung der Gebäudeenergieeffizienzrichtlinie von 2024 legt ein Netto-Null-Mandat für Neubauten ab 2030 fest, was den langfristigen Dämmstoffbedarf sichert. Renovierungsvolumina steigen ebenfalls im Rahmen der EU-Renovierungswelle, wobei Fördermittel Hauseigentümer zu thermisch effizienten und gleichzeitig erschwinglichen Systemen lenken. Die Hersteller erweitern ihre Neopor- und grafitangereicherten Linien in dieser compliance-getriebenen Landschaft, um überlegene Wärmedurchgangswiderstände ohne kostspielige Strukturmodifikationen zu liefern.
Expansion der mRNA-Biologika-Kühlkette
Die rasche Kommerzialisierung von mRNA-Impfstoffen und fortschrittlichen Therapeutika erfordert eine Stabilitätshaltung von 2 °C bis 8 °C vom Werk bis zur Klinik. EPS-Versandlösungen dominieren dieses Segment, da die geschlossenzellige Matrix des Materials eine vorhersagbare Dämmung und Polsterung über Langstreckenflüge und Paketzustellungen der letzten Meile hinweg bietet. Hersteller wie Cold Chain Technologies haben europäische Kapazitäten in Breda, Niederlande, speziell für Pharmakorridore ausgebaut, die 80% der EU-BIP-Zentren innerhalb eines Sechs-Stunden-Fahrtradius bedienen. Die regulatorische Verschärfung gemäß Europäischem Arzneibuch Nachtrag 11.7 verpflichtet Verpackungslieferanten zur Validierung von extrahierbaren und auslaugbaren Stoffen, was etablierte EPS-Formulierungen mit nachgewiesener Compliance-Bilanz begünstigt. Die Kühlkettenchance trägt Premiummarginen, die die Styrolspreadvolatilität in Commodity-Baukonstruktionsschaumstoff teilweise ausgleichen.
Dynamik beim Reshoring der Haushaltsgerätefertigung
In Europa ansässige Haushaltsgerätehersteller haben seit 2024 ihre Lieferketten verkürzt, um Frachtschocks und geopolitische Risiken zu mindern. Verlagerte Produktionslinien nach Deutschland, Italien und Polen erzeugen inkrementellen Bedarf an geformten Schaumstoffpolstern, Eckblöcken und Starteinsätzen zum Schutz von Waschmaschinen, Kühlschränken und HVAC-Einheiten während des multimodalen Transports. Da die Vorlaufzeiten sinken, wenn die Verpackung in der Nähe der Montagewerke bezogen wird, gewinnen lokale EPS-Verarbeiter einen größeren Anteil gegenüber asiatischen Importen und unterstützen eine stabile Anlagenauslastung in Mitteleuropa. Der Europa Expandiertes Polystyrol Markt profitiert von einem Zuwachs bei Schutzverpackungstonnen und Mehrwertkomponenten – wie Strukturauskleidungen, die gleichzeitig als energiesparende Dämmung in Haushaltsgerätekabinetten dienen.
Die EU-Renovierungswelle beschleunigt die Einführung von Grau-EPS
Die Europäische Kommission strebt an, die Renovierungsraten bis 2030 zu verdoppeln, wobei der Schwerpunkt auf Gebäudehüllen-Upgrades liegt. Platzbeschränkte Fassaden, wie sie in dichten Stadtblöcken üblich sind, bevorzugen grafitinfundiertes Grau-EPS, da es die Wärmeleitfähigkeit gegenüber weißen Qualitäten um bis zu 20% reduziert und so schlankere Paneele ohne Einbußen beim Wärmedurchgangswiderstand ermöglicht. Polnische Hersteller liefern wettbewerbsfähig bepreistes Grau-EPS im gesamten Block, was die installierten Kosten in Irland und Skandinavien um schätzungsweise 24% senkt und die Akzeptanz beschleunigt. Kreislauforientierte Produktfamilien wie BEWI's CIRCULUM integrieren Recycling-Rohstoffe, was mit den EU-Abfallreduzierungszielen übereinstimmt und die Akzeptanz bei Auftragnehmern erhöht.
Analyse der Hemmnishemmwirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität des Styrolmonomers, die Rohölspreads nachverfolgt | -0.90% | Globale Auswirkungen mit besonderem Druck auf Nordwesteuropa | Kurzfristig (≤ 2 Jahre) |
| Kommerzialisierung von Myzel- und Formfaserstoff-Substituten | -0.40% | Niederlande, Deutschland, nordische Länder führend bei der Einführung | Mittelfristig (2–4 Jahre) |
| CO₂-Bepreisungssysteme, die den Scope-3-Fußabdruck von Petropolymeren aufblähen | -0.60% | EU-ETS-Abdeckung in allen Mitgliedstaaten, mit frühen Auswirkungen in Deutschland, Niederlanden, Frankreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoffkosten belastet die Margen
Styrol macht bis zu 70% der EPS-Barkosten aus, was die Rentabilität anfällig für Benzol- und Naphtha-Schwankungen macht. Die im Januar 2025 von Trinseo angekündigten Vertragspreiserhöhungen von EUR 55 pro Tonne veranschaulichen die Versuche der Hersteller, die Margen zu verteidigen[1]. Die strukturelle Angebotsspannung vertieft sich, da Versalis seinen Brindisi-Cracker im April 2025 schließt, was die Importabhängigkeit der Region vergrößert und Fracht- und Währungsrisiken verstärkt. Die Diskrepanz zwischen volatilen Rohstoffausgaben und Festpreisverträgen im Bauwesen belastet die Liquidität der Verarbeiter und stellt kleinere Anlagen in Nordwesteuropa vor Herausforderungen.
Nachhaltige Alternativen gewinnen Markttraktion
Markenhersteller und Einzelhändler verfolgen faserbasierte, myzelgezüchtete oder Mehrweg-Kunststoffsysteme, um die EU-Verpackungsdesignvorschriften zu erfüllen, die bis 2030 eine 100%ige Recycelbarkeit anstreben[2]. DS Smiths TailorTemp-Wellpappenlösung beansprucht einen um 40% niedrigeren CO₂-Fußabdruck als EPS, während die Temperaturkontrolle für pharmazeutische Produkte über 36 Stunden aufrechterhalten wird, was eine glaubwürdige technische Konkurrenz in ausgewählten Nischen signalisiert. Wenn Direktsubstitute skalieren, könnten sie den Marktanteil im Premiumverpackungsbereich erodieren, gerade wenn Regulierungen Einweg-Schaumstoffe weiter einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Grau-EPS treibt Leistungsinnovationen voranDer Marktanteil von Polystyrol in Europa für weiße Qualitäten entfiel auf 70,86 % des Gesamtverbrauchs. Weißes EPS wird weiterhin in Hohlraumwänden, Bodenplatten auf Erdreich und Perimeter-Drainageplatten eingesetzt, wo die Kosten das entscheidende Auswahlkriterium sind und moderate Plattendicken für die Normkonformität ausreichen. Graue und silberne Qualitäten verzeichnen jedoch mit einem CAGR von 3,74 % bis 2031 das stärkste Wachstum, da die infrarotreflektierenden Partikel des Graphits die λ-Werte auf etwa 0,030 W/(m·K) senken. Bei Wärmedämm-Verbundsystemen reduziert graues EPS die Schichtdicke bei gleichem U-Wert von 16 cm auf 12 cm, was Fassadenrenovierungen in städtischen Gebieten mit engen Grundstücksgrenzen ermöglicht. Die CIRCULUM-Linie von BEWi verbindet den Leistungsvorteil mit recyceltem Granulatanteil und hilft Architekten, Energie- und Kreislaufwirtschaftsziele in Einklang zu bringen. Hersteller investieren in die inline-Treibmittelrückgewinnung und kontinuierliche Blockformgebung, um mehr Rezyklat einzubinden, ohne die mechanischen Eigenschaften zu beeinträchtigen, und positionieren graues EPS als technisches und ökologisches Upgrade innerhalb des europäischen Marktes für Expandiertes Polystyrol.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucherbranche:
Dominanz des Bauwesens sieht sich Verpackungswachstum gegenüberDas Bauwesen und die Konstruktion machten 78,42% des Marktanteils des Europa Expandiertes Polystyrol Markts aus, dank Außendämmung, Unterbodenplatten und Hohlraumschalungen für Tiefbauprojekte. Der Boom bei Wärmepumpen in Deutschland und Italien hat den Absatz von Unterbodenplatten gesteigert, während tourismusgetriebene Renovierungen in Spanien Gastgewerbe-Retrofits hinzufügen. Trotz der dominanten Basis verlangsamt sich das Wachstum, da Mineralwolle gemäß strengerer Brandschutzvorschriften die Verkleidung von mittelhohen und hochrangigen Gebäuden übernimmt. Die Verpackungsbranche expandiert unterdessen mit einer CAGR von 3,69%, angetrieben durch die Biologika-Logistik und den Versand empfindlicher E-Commerce-Waren. Pharmazeutische Verlader schätzen die validierten Temperaturkarten und Falltest-Daten von EPS, während Haushaltsgeräte-OEMs auf lokale Formwerkstätten für Just-in-time-Polstersets angewiesen sind. Elektro- und Elektronikverpackungen bleiben stabil, und Spezialanwendungen – von Sämlingsschalen bis zu Stoßfänger-Kern-Abstandshaltern für Kraftfahrzeuge – liefern inkrementelle Volumensvielfalt und stärken den Europa Expandiertes Polystyrol Markt gegen Bauzyklik.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Breitere Europäische Märkte
Der Rest Europas vereinte im Jahr 2025 51,98 % des Marktvolumens für Expandiertes Polystyrol in Europa, da Polen, die Tschechische Republik und andere mittel- und osteuropäische Hersteller kostengünstige Blöcke und Formteile auf dem gesamten Kontinent liefern. Deutschland bleibt der größte nationale Einzelverbraucher, gestützt durch strenge Dämmvorschriften und laufende Dachsanierungen im Wohnbereich; allerdings dämpfen Brandschutzauflagen oberhalb von 22 m Höhe die Volumina im mehrgeschossigen Bereich. Das Vereinigte Königreich verzeichnet eine stabile Nachfrage, da Bauunternehmen bei der Neubekleidung nicht brennbare Materialien bevorzugen, jedoch weiterhin EPS-gefüllte gedämmte Betonschalungen im Niedriggeschosswohnungsbau einsetzen.
Schweden führt das Wachstum mit einer CAGR von 3,71 % bis 2031 an, angetrieben durch staatlich geförderte Sanierungsmaßnahmen, vorgefertigte Holzrahmen mit integrierten EPS-Kernen sowie starke Cleantech-Investitionen, die Mittel für zirkuläre Dämmsysteme bereitstellen. Dänemark und Norwegen schreiten durch Fernwärme-Grabenprojekte voran, bei denen EPS als Frostschutz eingebaut wird, während Finnland Synergien mit der Forstindustrie nutzt, um Schaum unter Brettsperrholzböden zu integrieren. Südeuropa zeigt ein gemischtes Bild: Italiens Niedrigzinskredite und steuerliche Vergünstigungen für Hauseigentümer stimulieren EPS-basierte WDVS, doch das Angebot ist angesichts von Styrolpreissprüngen knapp; Frankreichs vorübergehende Aussetzung seines Verbots von Polystyrol-Verpackungen verbessert die kurzfristige Stimmung bei den Verarbeitern. Spanien profitiert von Sanierungen im Gastgewerbe entlang seiner Küstenzonen sowie von neuen Kühllagerhäusern im Zusammenhang mit Agrarlebensmittelexporten.
Wertschöpfungskettenanalyse
Europas EPS-Wertschöpfungskette beginnt mit vorgelagerten Aromaten- und Styrolproduktionen, gefolgt von der Polymerisation zu expandierbarem Polystyrol (EPS) in Perlform durch integrierte Harzhersteller. Nachgelagert wandeln Blockformung und Formteilherstellung die Perlen in Dämmplatten (einschließlich grafitverstärkter Qualitäten) und Schutzverpackungsformate um. Das Material gelangt anschließend über Distributoren und Verarbeiter zu Endnutzern in den Bereichen Bauwesen (insbesondere ETICS) und Verpackung, wobei Installationsunternehmen und Logistikdienstleister den Servicegrad und die Lieferzeiten beeinflussen, insbesondere bei validierten Kühlkettenversandprogrammen.
Die Kette wird zudem durch Sammel-, Sortier- und Recyclingkreisläufe nach der Nutzung geprägt. EPR-gebundene Sammel- und Rücknahmemodelle expandieren, wobei Citeo und EUMEPS ab Januar 2026 professionelle Rücknahmesysteme für Verpackungen an Lieferstellen einführen. Branchenverbände wie EUMEPS haben technische Beiträge zur Verpackungs- und Verpackungsabfallverordnung (PPWR) geliefert, einschließlich Themen zu Artikel 29 wie EPS-Fischkisten. Engpässe bestehen dort fort, wo harmonisierte Sammel- und Aufbereitungsinfrastruktur je nach Mitgliedstaat variiert, wodurch die Verfügbarkeit und Qualität von Recyclingmaterial für Verarbeiter weniger konsistent ist als die Versorgung mit Neumaterial. Dies erhöht die Bedeutung verbandsgeführter Standardisierung und recyclinggerechter Konstruktionspraktiken, um Formteil- und Dämmanwendungen mit mechanischen Recyclingströmen in Einklang zu halten.
Wettbewerbslandschaft
Der Europa Expandiertes Polystyrol Markt weist eine konsolidierte Konzentration auf, wobei fünf integrierte Harzhersteller ein Netzwerk aus regionalen Blockformern und Formteilherstellern unterstützen. BASFs geplante Erweiterung der Neopor-Kapazität um 50.000 Tonnen pro Jahr in Ludwigshafen, die 2027 in Betrieb geht, unterstreicht das Bestreben der etablierten Anbieter, Premium-Grafitlinien zur Margenerhaltung und zur Erfüllung von Energiestandards auszubauen. BEWI betreibt ein Kreislaufsystem, das monatlich rund 2.500 Tonnen Post-Consumer-Schaumstoff in nordischen Hubs verarbeitet und recycelte Perlen in CIRCULUM-Qualitäten einspeist, die bei öffentlichen Ausschreibungen mit Kreislaufwirtschaftsschwerpunkt punkten. Versalis stellt EUR 2 Milliarden bereit, um Anlagen auf nachhaltige Chemie umzurüsten, was eine längerfristige Lieferantendiversifizierung jenseits von fossilem Styrol signalisiert.
Eine Rationalisierung ist im Gange: Trinseo veräußert ausgewählte PS-Anlagen, um das europäische Engagement zu reduzieren, während kleinere unabhängige Extruder mit hohen Energietarifen und volatilen Styrolspreads konfrontiert sind. Die technologische Differenzierung intensiviert sich rund um fortschrittliches Recycling und kontinuierliche Prozessinnovationen; Sulzers säulenbasierte EPS-Anlage ermöglicht höhere Recyclingquoten ohne Entgasungseinbußen und eröffnet Verarbeitern einen Weg zur Erfüllung der Recyclierbarkeitsgrenzwerte von 2030. Wettbewerbsdynamiken hängen nun mehr von Maßstab, Kreislauflieferketten und der Fähigkeit ab, niedrigere Lebenszyklusemissionen zu zertifizieren, als allein vom Preis. Der Europa Expandiertes Polystyrol Markt neigt sich damit zu größeren, vertikal integrierten Gruppen, die in der Lage sind, Brandschutzrezepturen, biobasierte Treibmittel und digitale Konstruktionswerkzeuge gemeinsam zu entwickeln, die die strukturelle Schaumstoffplatzierung in vorgefertigten Paneelen optimieren.
Branchenführer im Europa Expandiertes Polystyrol (EPS) Markt
-
BASF
-
BEWi
-
Alpek SAB de CV
-
SABIC
-
Synthos
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Markt für Expandiertes Polystyrol (EPS)
- Alpek SAB de CV
- Austrotherm
- BASF
- BEWi
- Epsilyte LLC
- Ineos
- Kaneka Corporation
- Ravago
- SABIC
- SIBUR International GmbH
- Sunde Group
- Sunpor
- Synthos
- TotalEnergies
- Versalis S.p.A.

Marktchancen und Zukunftsaussichten
Kreislaufwirtschaftsbezogene Kapazitäten und Standards schaffen kurzfristig Freiräume über Dämm- und Verpackungsqualitäten hinweg. BEWI eröffnete im Februar 2026 eine eigene EPS-Recyclinganlage an seinem Dämmstoffstandort in Fredrikstad, ausgelegt für bis zu 3.500 Tonnen pro Jahr EPS. Die Anlage bietet einen Absatzweg für Verbraucherschaum nach Gebrauch und unterstützt Angebote mit Recyclingmaterial-Kennzeichnung. Auf der Designseite legt EN 18092:2025 (im Oktober 2025 von CEN veröffentlicht) Richtlinien für recyclinggerechtes Design von EPS-Dämmstoffen fest und gibt Produktentwicklern, Spezifizierern und Abfallbetreibern einen klareren Weg, das Plattendesign an Sammel- und Recyclinganforderungen auszurichten.
Chancen werden auch durch Branchenstruktur und Premiumsegment-Positionierung neu gestaltet. BEWI und The Rock Capital Group haben die Fusion ihrer EPS-Rohstoffgeschäfte zu einer neuen Einheit mit vier Anlagen und einer Gesamtkapazität von 375.000 metrischen Tonnen abgeschlossen. Dies erweitert die Versorgungsoptionen für nachgelagerte Verarbeiter und unterstützt eine besser koordinierte Qualitätsentwicklung über Regionen hinweg. Die von BASF angekündigte Erweiterung der Neopor-Kapazität um 50.000 metrische Tonnen pro Jahr in Ludwigshafen (Oktober 2024, Inbetriebnahme geplant für Anfang 2027) unterstreicht die anhaltende Investition in grafitbasiertes EPS für Sanierungsanwendungen, bei denen dünnere Dämmung weiterhin die erforderliche Wärmeleistung erfüllt. Mit dem Inkrafttreten der PPWR am 11. Februar 2025 und ihrem auf 2030 ausgerichteten Recyclingfähigkeitsrahmen haben Anbieter, die validierte Recyclingwege mit DfR-konformen Dämm- und Formteilverpackungsspezifikationen kombinieren, eine praktische Grundlage, um Ausschreibungen zu gewinnen, die zirkuläre Beschaffungskriterien priorisieren.
Recent Industry Developments in Europa Markt für Expandiertes Polystyrol (EPS)
- Juni 2026: BASF kündigte die Schließung der EPS-Produktionsanlagen an ihrem Standort Ulsan Plastics in Südkorea zum Ende Juni 2026 an. Das Unternehmen erklärte, dass die europäischen Styrolics-Aktivitäten davon nicht betroffen seien, während die Entscheidung eine fortlaufende Portfoliooptimierung und engere Abstimmung der globalen EPS-Präsenz mit regionaler Nachfrage und Kostenlage signalisierte.
- Februar 2025: BEWI vereinbarte mit The Rock Capital Group die Fusion ihrer EPS-Rohstoffgeschäfte, wodurch eine neue Einheit mit einer jährlichen Gesamtproduktionskapazität von 375.000 Tonnen über vier Anlagen entsteht. Die Konsolidierung stärkt die vorgelagerte Angebotsskala für europäische Verarbeiter und unterstützt besser koordinierte Investitionen in Qualitäten, die auf Dämm- und Verpackungsanforderungen zugeschnitten sind.
- Oktober 2024: BASF kündigte eine Erweiterung der Neopor-Produktionskapazität (grafitbasiertes EPS) um 50.000 metrische Tonnen pro Jahr in Ludwigshafen an, mit geplantem Produktionsstart Anfang 2027. Der Schritt unterstreicht die Verlagerung hin zu leistungsstärkerem EPS, das in energieeffizienter Gebäudedämmung eingesetzt wird, und schafft zusätzlichen Kapazitätsspielraum für sanierungsgetriebene Nachfrage.


Europa Markt für Expandiertes Polystyrol (EPS) Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt expandiertes Polystyrol (EPS)-Material, das in Europa für Dämmung, Schutzverpackungen und andere gängige Endanwendungen geliefert und verbraucht wird. Der Umfang wird am gesamten Wert des EPS-Harzes und des in die Region verkauften Verarbeitungsprodukts gemessen.
Ausschlüsse aus dem Umfang: Wir schließen expandiertes Polystyrol aus, das nur als geringfügiger Zusatzstoff in Mischungen verwendet wird, sowie Nicht-EPS-Schäume, die unter breiteren Polystyrolschaum-Bezeichnungen vermarktet werden.
Segmentierungsübersicht
- Nach Produkttyp
- Weißes EPS
- Graues und Silbernes EPS
- Nach Endverbraucherbranche
- Bauwesen und Konstruktion
- Elektro und Elektronik
- Verpackung
- Sonstige Endverbraucherbranchen (Landwirtschaft und Automobilindustrie)
- Nach Geografie
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Norwegen
- Schweden
- Dänemark
- Finnland
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Recherche wurde verwendet, um die Modellgrenzen festzulegen, mit besonderem Augenmerk auf Polymernachfragesignale, Bautätigkeit und Verpackungsvolumina in Europa. Öffentliche Quellen wurden für Industrieproduktions- und Handelsreihen (Eurostat), für die Ausrichtung der Kunststoff- und Abfallpolitik (Europäische Kommission) sowie für Verpackungs- und Recyclingindikatoren (Europäische Umweltagentur) herangezogen. Wo der Dämmbedarf zusätzlichen Kontext erforderte, wurden Energieeffizienzrichtlinien und nationale Baustatistiken geprüft, damit Ländertrends nicht unkritisch übernommen wurden.
Neben diesen Quellen wurden Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte ausgewertet, um Kapazitätsbewegungen, Kommentare zur Anlagenauslastung und regionale Versorgungsmuster zu verstehen. Ein kostenpflichtiges Abonnement wurde für Unternehmensfinanzdaten genutzt und ein weiteres für Überprüfungen von Import- und Exportmengen auf Sendungsebene, was dazu beitrug, die Richtung der Volumenbewegungen zu validieren und Ausreißerjahre zu identifizieren. Die oben genannten Desk-Quellen sind nur illustrativ, und weitere öffentliche Quellen wurden während der Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primäre Informationen wurden durch Experteninterviews und strukturierte Umfragen mit EPS-Rohstofflieferanten, Verarbeitern, Distributoren und großen Endverbrauchern in den Bereichen Bau und Verpackung in den wichtigsten europäischen Ländern gesammelt. Die Angaben der Befragten wurden genutzt, um typische Anwendungsaufteilungen zu bestätigen, wie Preise durch Energie- und Styrolkosten weitergegeben werden und wie schnell Substitution und Recyclingakzeptanz voranschreiten. Diese Details halfen dann dabei, Annahmen dort zu verfeinern, wo öffentliche Daten für den in diesem Bericht verwendeten EPS-Umfang nicht spezifisch genug waren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 26 % | Führungskräfte der obersten Ebene (CXOs): 15 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 49 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, der die Nachfragepools der einzelnen Länder aus der Bau-Dämm-Aktivität, Verpackungsproduktionsindikatoren und Polymernachfragesignalen rekonstruiert. Diese Pools wurden dann mithilfe typischer Materialintensitätsbereiche in EPS-Volumen umgerechnet. Um die Ergebnisse realistisch zu halten, verwendete das Modell auch eine selektive Bottom-up-Gegenprüfung auf Basis von Stichproben aus Lieferanten- und Verarbeiterumsätzen, beobachteten Kapazitätsveränderungen und Durchschnittsverkaufspreisen nach Qualität und Anwendung. Gesamtwerte wurden nur dann angepasst, wenn die beiden Perspektiven über einen vertretbaren Bereich hinaus voneinander abwichen.
Einige praktische Eingangsgrößen wurden genau verfolgt, da sie den EPS-Markt in Europa auf eine in den Daten sichtbare Weise bewegen, darunter Wohnungsbaubeginne und Sanierungsintensität, Verschärfung von Dämmvorschriften, Verschiebungen im Verpackungsmix, Kostenweitergabe bei Styrol und Energie sowie der Anteil von grauem und silbernem EPS in Dämmanwendungen. Die Prognose stützte sich hauptsächlich auf Szenarioanalysen, da Bauzyklen und politisch bedingte Verpackungsänderungen sich nicht jedes Jahr linear entwickeln. Wo Datenlücken für kleinere Länder bestanden, wurden Quoten aus ähnlichen Märkten abgeleitet und vor der Aufnahme in die Prognose anhand von Interviewrückmeldungen überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation unabhängiger Signale validiert, darunter Handelsströme, Kommentare zu Kapazität und Auslastung sowie nachgelagerte Aktivitätsindikatoren nach Land. Wenn ein Ländertrend im Vergleich zu den Angaben der Marktteilnehmer zu steil erschien, wurden die Eingaben überprüft, Sensitivitätsprüfungen erneut durchgeführt und Quellen erneut kontaktiert, wenn die Diskrepanz ungelöst blieb.
Vor der Freigabe wird ein mehrstufiger Überprüfungsprozess angewendet, einschließlich Peer-Prüfungen von Annahmen, Einheitenumrechnungen und Jahres-über-Jahres-Bewegungen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie größeren Kapazitätserweiterungen, regulatorischen Änderungen im Verpackungsbereich oder starken Rohstoffpreisschwankungen. Vor der Auslieferung wird ein abschließender Analystencheck durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Schätzung des Europa-Marktes für expandiertes Polystyrol (EPS) von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für EPS in Europa stimmen häufig nicht überein, da die zugrunde liegende Maßeinheit, die einbezogene Produktgrenze und der zur Umrechnung von Volumen in Wert verwendete Preisansatz nicht identisch sind. Unterschiede entstehen auch, wenn eine Schätzung auf einem einzigen Anwendungstrend basiert, etwa Dämmung, während eine andere die Nachfrage auf Verpackungen und andere Verwendungen mit unterschiedlichen Wachstumsmustern verteilt.
Extrudiertes Polystyrol (XPS)-Dämmplatten liegen außerhalb des Umfangs von Mordor Intelligence für diesen Bericht, was ein wesentlicher Grund dafür ist, dass einige wertbasierte Schätzungen höher erscheinen, wenn sie benachbarte Schaumdämmkategorien zusammenfassen. Ein weiterer Unterschiedstreiber ist die Wertumrechnung selbst, da einige Herausgeber einen einzigen gemischten europaweiten Durchschnittsverkaufspreis anwenden, während andere länder- und anwendungsspezifische Preise verwenden, die sich mit dem Timing der Styrol- und Energieweitergabe ändern. Der Aktualisierungsrhythmus spielt ebenfalls eine Rolle, da große Bauabschwünge oder Aktualisierungen der Verpackungsregulierung die kurzfristigen Volumina und Preise verschieben können und nicht alle Schätzungen dasselbe Stichtagsdatum verwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,20 Mio. USD (2025) | |
| Global Consultancy A | 2,25 Milliarden USD (2024) | Diese Zahl wird als Wertmarkt dargestellt und kann eine breite Preisannahme und einen weiteren Schaumstoffumfang anwenden, was Nicht-EPS-Positionen wie XPS oder andere Polystyrolschaum-Umsätze einbeziehen kann, die hier nicht berücksichtigt werden. |
| Industry Association B | 2,62 Mio. USD (2030) | Die Schätzung wird als Volumenprognose angegeben und spiegelt wahrscheinlich einen kürzeren Zeithorizont mit unterschiedlicher Ländergewichtung wider; möglicherweise werden nicht dieselben Anwendungsmix-Prüfungen angewendet, die Bauzykluschwankungen glätten. |
Zusammengenommen erklärt sich die Streuung hauptsächlich durch die Wahl der Einheit (Volumen gegenüber Wert), die Einbeziehung benachbarter Kategorien und die Art und Weise, wie die Preisgestaltung über Länder und Endanwendungen hinweg fortgeschrieben wird. Indem die EPS-Definition eng gehalten und die Gesamtwerte dann mit beobachtbaren Bau- und Verpackungsindikatoren verknüpft werden, bleibt die resultierende Zahl auf Länderebene leichter reproduzierbar und erklärbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Europa Expandiertes Polystyrol Markt im Jahr 2026?
Er beläuft sich im Jahr 2026 auf insgesamt 2,27 Millionen Tonnen und soll bis 2031 2,67 Millionen Tonnen erreichen.
Wie hoch ist die prognostizierte CAGR für den EPS-Verbrauch in Europa?
Das Volumen wird voraussichtlich mit einer CAGR von 3,32% zwischen 2026 und 2031 wachsen.
Welcher Produkttyp wächst bis 2031 am schnellsten?
Graues und silbernes EPS, begünstigt durch höhere Wärmeeffizienz, expandiert mit einer CAGR von 3,74%.
Welches Endverbrauchssegment bietet das höchste Wachstum?
Die Verpackungsbranche, angetrieben durch die pharmazeutische Kühlkette und die E-Commerce-Nachfrage, verzeichnet eine CAGR von 3,69%.
Welches Land weist das schnellste EPS-Wachstum auf?
Schweden führt mit einer prognostizierten CAGR von 3,71% und nutzt dabei vorgefertigte Wohnbauten und Renovierungsprogramme.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
