
Marktgröße und Marktanteil für Embodied-Carbon-IT-Asset-Lifecycle-Software
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.79 Milliarden US-Dollar |
| Marktgröße (2031) | 2.33 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 24.15 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
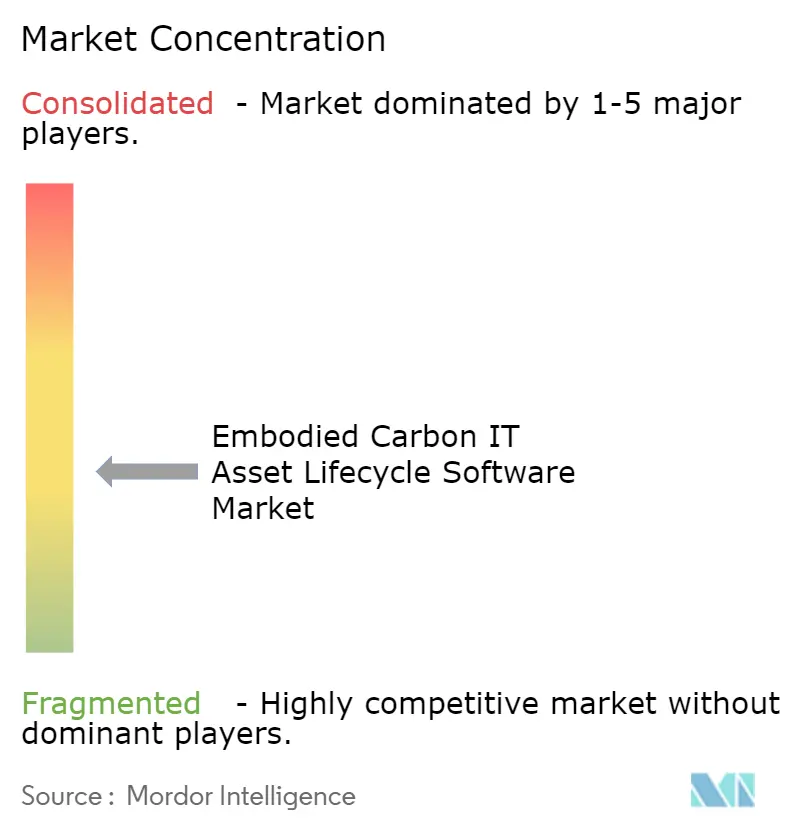
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Embodied-Carbon-IT-Asset-Lifecycle-Software von Mordor Intelligence
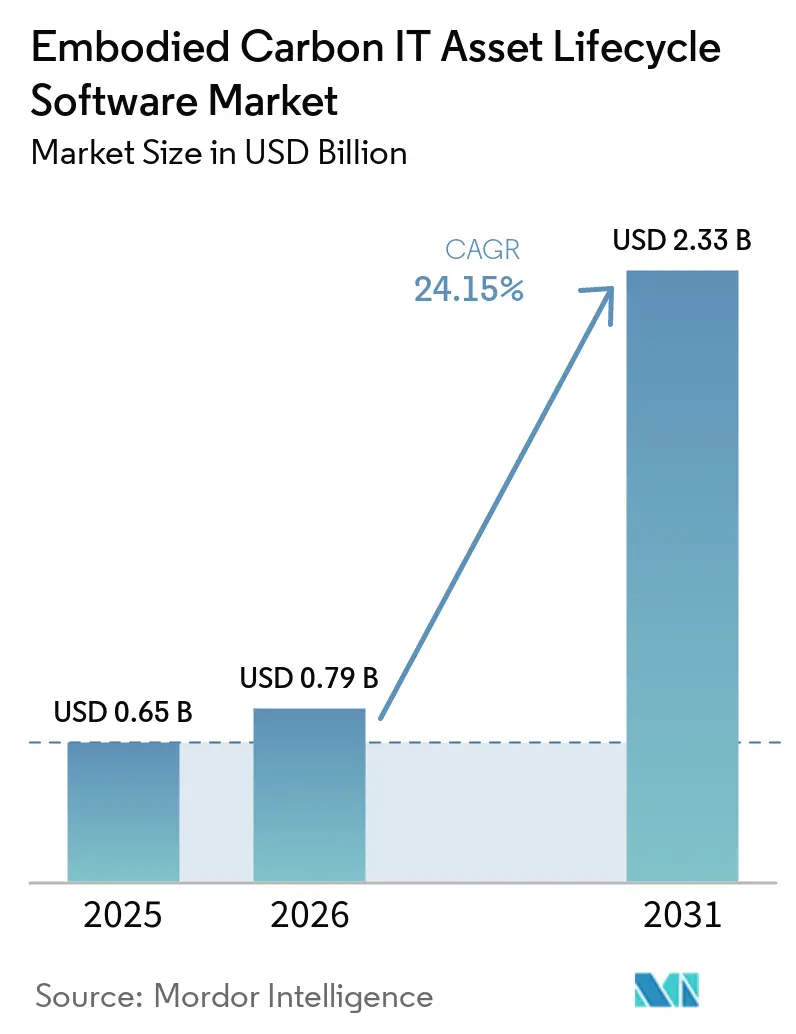
Die Marktgröße für Embodied-Carbon-IT-Asset-Lifecycle-Software wurde im Jahr 2025 auf USD 0,65 Milliarden geschätzt und soll bis 2031 USD 2,33 Milliarden erreichen, was einer Expansion mit einem CAGR von 24,15 % im Zeitraum 2026–2031 entspricht. Die Nachfrage steigt, weil die Carbon-Berichterstattung für erworbene IT-Hardware von einer freiwilligen Übung zu einer dokumentierten Compliance-Aufgabe für Großunternehmen wird. Käufer wechseln zudem von groben Schätzungen zu produktspezifischen Daten, die internen Prüfungen, der Überprüfung durch Lieferanten und externer Bestätigung standhalten können. Die Kategorie rückt nun näher an die zentrale IT-Governance heran, da Beschaffung, Asset-Management, Nachhaltigkeitsberichterstattung und Cloud-Kostenkontrolle zunehmend gemeinsam bewertet werden. Der Wettbewerb verschärft sich, da spezialisierte Lifecycle-Tools, breitere Carbon-Management-Plattformen und LCA-Softwareanbieter alle auf dieselben Unternehmensbudgets abzielen. Die stärksten Chancen verbleiben im prüfungssicheren Datenmanagement, der CO₂-bewussten Beschaffung und Software, die Wiederverwendung und längere Gerätelebensdauer unterstützt, ohne die Berichtsqualität zu beeinträchtigen.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Software im Jahr 2025 einen Anteil von 69,74 % am Markt für Embodied-Carbon-IT-Asset-Lifecycle-Software, während Dienstleistungen bis 2031 voraussichtlich mit einem CAGR von 24,65 % wachsen werden.
- Nach Bereitstellungsmodus entfiel im Jahr 2025 ein Anteil von 66,12 % auf die Cloud-basierte Bereitstellung, während Hybrid bis 2031 voraussichtlich mit einem CAGR von 25,02 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 64,85 %, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einem CAGR von 24,87 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 29,41 % auf die Embodied-Carbon-Bilanzierung im Markt für Embodied-Carbon-IT-Asset-Lifecycle-Software, während Kreislaufwirtschaft und Wiederverwendungsplanung bis 2031 voraussichtlich mit einem CAGR von 25,34 % wachsen werden.
- Nach Endnutzer hielt IT und Telekommunikation im Jahr 2025 einen Anteil von 27,12 %, während Einzelhandel und E-Commerce bis 2031 voraussichtlich mit einem CAGR von 24,92 % wachsen werden.
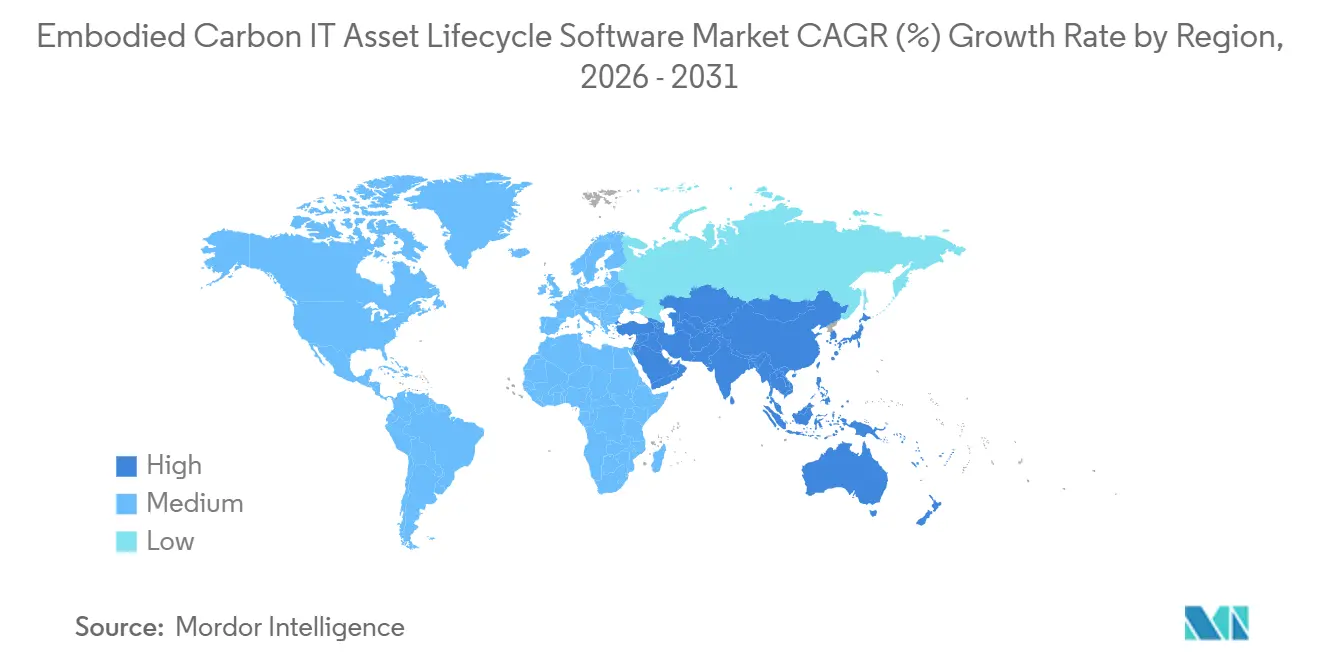
- Nach Geografie hielt Europa im Jahr 2025 einen Anteil von 34,56 % am Markt für Embodied-Carbon-IT-Asset-Lifecycle-Software, während Asien-Pazifik bis 2031 voraussichtlich mit einem CAGR von 25,45 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Anforderungen an die Offenlegung von Scope-3- und IT-Nachhaltigkeitsdaten | +5.2% | Global, mit höchster regulatorischer Intensität in der EU, den USA und Australien | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach prüfungssicheren Embodied-Carbon-Daten in der IT-Beschaffung | +4.5% | Global, fortgeschrittenste Akzeptanz in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Kreislauf-IT-Praktiken, Wiederverwendung und Programmen zur Verlängerung des Lebenszyklus | +3.8% | EU-Kernmärkte mit Ausstrahlungseffekten auf Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Konvergenz von IT-Asset-Management, ESG-Berichterstattung und FinOps-Workflows | +2.4% | Nordamerika und EU, zunehmend im asiatisch-pazifischen Unternehmenssegment | Mittelfristig (2–4 Jahre) |
| Breitere Verfügbarkeit von gerätespezifischen LCA-Daten über APIs und Datenbanken | +1.7% | Global | Langfristig (≥ 4 Jahre) |
| Wachsender Unternehmensfokus auf produktspezifische Carbon-Hotspots in IT-Flotten | +1.3% | Nordamerika, EU, frühe Akzeptanz in Japan und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Anforderungen an die Offenlegung von Scope-3- und IT-Nachhaltigkeitsdaten treiben die Plattformnachfrage an
Regulatorischer Druck drängt Carbon-Daten für IT-Hardware in formale Berichtszyklen. ESRS E1 ordnet erworbene Waren und Dienstleistungen in einen strukturierten Rahmen für die Klimaoffenlegung ein, was bedeutet, dass gerätebezogene Emissionen nicht länger als Nebenabschätzung in breiten Nachhaltigkeitszusammenfassungen behandelt werden können.[1] Der CSRD-Umsetzungsprozess in Deutschland hat auch den Bedarf für Großunternehmen verstärkt, sich auf eine Berichterstattung vorzubereiten, die an das Geschäftsjahr 2025 geknüpft ist, was Compliance-Arbeit in aktive Budget- und Systemplanung überführt hat. Diese Veränderung ist bedeutsam, weil der Markt für Embodied-Carbon-IT-Asset-Lifecycle-Software durch Prüfungserwartungen und nicht allein durch Markenziele angetrieben wird. Software, die Beschaffungsunterlagen, Asset-Daten und Emissionslogik verknüpft, wird leichter zu rechtfertigen, wenn Offenlegungsprüfungen gleichzeitig Finanz-, Nachhaltigkeits- und interne Kontrollteams einbeziehen. Derselbe Compliance-Druck erstreckt sich auch auf Lieferantennetzwerke, was bedeutet, dass berichtspflichtige Unternehmen häufig eine stärkere vorgelagerte Datenerhebung benötigen, selbst wenn sich ihre direkten Hardware-Beschaffungsmuster nicht verändert haben.
Steigende Nachfrage nach prüfungssicheren Embodied-Carbon-Daten in der IT-Beschaffung vertieft den Bedarf an Datenprovenienz
Beschaffungsteams stehen unter wachsendem Druck, bei der Bewertung von IT-Käufen produktspezifische Carbon-Daten anstelle von groben Proxy-Werten zu verwenden. Lenovos Einführung von konfigurationsspezifischen Produkt-Carbon-Fußabdrücken für ThinkPad im Jahr 2025, entwickelt mit Makersite, zeigte, dass OEM-Transparenz zu einem praktischen Differenzierungsmerkmal in Unternehmenskaufgesprächen wird.[2] Diese Verschiebung ist bedeutsam, weil Käufer nicht nur eine Zahl benötigen, sondern eine, die auf ein bestimmtes Produktsetup zurückverfolgt und über Lieferanten hinweg verstanden werden kann. Infolgedessen bewegt sich der Markt für Embodied-Carbon-IT-Asset-Lifecycle-Software weg von einfachen Berichts-Dashboards hin zu Plattformen, die primäre Daten aus mehreren OEM-Quellen aufnehmen, normalisieren und vergleichen können. Dies erhöht auch den Wert von Software, die konsistente Aufzeichnungen über Beschaffungszyklen, Geräteerneuerungen und Offenlegungszeiträume hinweg pflegen kann. Anbieter, die mit Lieferantendatenvariationen umgehen können, ohne die Berichtsqualität zu beeinträchtigen, werden voraussichtlich mehr Unternehmensaufmerksamkeit gewinnen.
Ausweitung von Kreislauf-IT-Praktiken, Wiederverwendung und Programmen zur Verlängerung des Lebenszyklus erweitert die Rolle der Software
Wiederverwendung und Verlängerung des Lebenszyklus werden zunehmend zentraler für die Art und Weise, wie Unternehmen die Carbon-Last ihrer IT-Bestände verwalten. Eine ITAD-Benchmarking-Studie aus dem Jahr 2025 ergab, dass 34 % der Befragten aktiv ESG-Initiativen förderten, gegenüber 19 % im Jahr 2023, was zeigt, dass Nachhaltigkeitsziele operative Asset-Dispositionsentscheidungen erreichen.[3] Diese Veränderung erweitert die Rolle der Software über die Erstbeschaffungsbilanzierung hinaus auf Wiederbereitstellung, Aufarbeitung, Außerbetriebnahme und unterstützende Dokumentation. Der Markt für Embodied-Carbon-IT-Asset-Lifecycle-Software profitiert von dieser Verschiebung, da Käufer zunehmend eine klare Aufzeichnung darüber wünschen, warum ein Asset zu einem bestimmten Zeitpunkt wiederverwendet, außer Betrieb genommen oder ersetzt wurde. BITKOMs Leitfaden 2025 zur Ressourceneffizienz im Software-Lebenszyklus spiegelt auch eine breitere Erwartung wider, dass Technologieorganisationen Nachhaltigkeitsergebnisse mit alltäglichen Software- und Beschaffungsprozessen verknüpfen sollten. Plattformen, die Carbon-Messung mit der Verlängerung der Asset-Lebensdauer verbinden können, befinden sich daher in einer stärkeren Position als Tools, die Emissionen nur im Nachhinein zusammenfassen.
Konvergenz von IT-Asset-Management, ESG-Berichterstattung und FinOps-Workflows schafft ein breiteres Einkaufszentrum
Unternehmen behandeln Asset-Aufzeichnungen, Kostenkontrolle und Carbon-Tracking zunehmend als verbundene Managementaufgaben statt als separate Arbeitsströme. ISO/IEC TS 19770-13:2026 lieferte Organisationen formale Leitlinien zur Einbeziehung von Nachhaltigkeitsaspekten in IT-Asset-Management-Systeme, was diese Konvergenz innerhalb bestehender Governance-Prozesse leichter standardisierbar macht. Flexeras State of the Cloud Report 2026 ergab auch, dass fast 1 von 3 Organisationen die Reduzierung von CO₂-Emissionen und die Kontrolle von Cloud-Kosten nun als gleichrangige Prioritäten betrachtet. Das ist bedeutsam, weil der Markt für Embodied-Carbon-IT-Asset-Lifecycle-Software nicht mehr nur auf Nachhaltigkeitsteams angewiesen ist, um Bereitstellungen zu sponsern. Beschaffungs-, ITAM-, Cloud-Betriebs- und Finanzteams werden alle zu relevanteren Teilnehmern bei Kauf- und Rollout-Entscheidungen. Anbieter, die sich sauber in Unternehmenssysteme und operative Überprüfungen integrieren, werden voraussichtlich einen Vorteil haben, da diese breitere Käufergruppe aktiver wird.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Embodied-Carbon-Faktoren über OEMs und Geräteklassen hinweg | -2.1% | Global, am stärksten in Asien-Pazifik, wo die OEM-Abdeckung dünner ist | Mittelfristig (2–4 Jahre) |
| Integrationskomplexität über ITAM-, ERP-, ESG- und Beschaffungssysteme hinweg | -1.6% | Global, am stärksten in Großunternehmen mit veralteter IT-Infrastruktur | Kurzfristig (≤ 2 Jahre) |
| Sicherheits-, Datenschutz- und Daten-Governance-Bedenken rund um Asset-Telemetrie | -1.1% | Global, am schärfsten in der EU unter der DSGVO und in regulierten Branchen | Mittelfristig (2–4 Jahre) |
| Begrenzte Standardisierung von Methoden zur Carbon-Bilanzierung von IT-Assets | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Embodied-Carbon-Faktoren über OEMs und Geräteklassen hinweg begrenzen die Datentreue
Die Datenqualität bleibt uneinheitlich, da Produkt-Carbon-Informationen noch nicht mit der gleichen Tiefe über alle Hardware-Hersteller und Gerätekategorien hinweg veröffentlicht werden. Lenovos Arbeit an konfigurationsspezifischen Fußabdrücken ist ein Beispiel für stärkere Transparenz, aber dieses Detailniveau ist noch nicht über die gesamte Lieferbasis hinweg Standard. Ecoinvent bietet eine der größten verfügbaren Lifecycle-Inventardatenbanken, dennoch deckt keine Datensatzbibliothek vollständig jedes neue und spezialisierte Hardware-Profil ab, das in Unternehmensflotten eingeht.[4] Das bedeutet, dass viele Plattformen noch lieferantenspezifische Werte mit modellierten Annahmen und sekundären Faktoren kombinieren müssen. Dies kann die Konsistenz schwächen, wenn Unternehmen Flotten über Marken, Formfaktoren und Erneuerungszyklen hinweg vergleichen. Der Markt für Embodied-Carbon-IT-Asset-Lifecycle-Software hat nach wie vor eine starke Nachfrage, aber uneinheitliche vorgelagerte Daten bleiben eine echte Bremse für Vertrauen und Implementierungsgeschwindigkeit.
Integrationskomplexität über ITAM-, ERP-, ESG- und Beschaffungssysteme hinweg erhöht die Bereitstellungsreibung
Die Bereitstellung dieser Plattformen erfordert oft weit mehr als das Einschalten eines neuen Berichtstools. ISO-Leitlinien ordnen Nachhaltigkeit nun klar in IT-Asset-Management-Praktiken ein, was bedeutet, dass Software in Asset-Aufzeichnungen, Prozesskontrollmechanismen und Governance-Workflows passen muss, die bereits im gesamten Unternehmen vorhanden sind. Microsofts CHEM, das mit Makersite zusammenarbeitet, zeigt auch, wie komplexe Hardware-Umgebungen strukturierte Modelle und koordinierte Datenverarbeitung statt isolierter Tabellenkalkulationen erfordern. In der Praxis halten viele Organisationen ITAM-, ERP-, ESG- und Beschaffungsdaten noch in separaten Systemen mit jeweils eigenen Verantwortlichen und Formaten. Das schafft mehr Implementierungsaufwand, mehr Prüfungsebenen und mehr Abhängigkeit von internen Datenbereinigungen, bevor die Berichterstattung verbessert werden kann. Der Markt für Embodied-Carbon-IT-Asset-Lifecycle-Software tendiert daher dazu, sich in Organisationen mit ausgereiften digitalen Aufzeichnungen schneller zu bewegen und in Unternehmen, die noch auf älteren, nicht verbundenen Betriebssystemen basieren, langsamer voranzukommen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
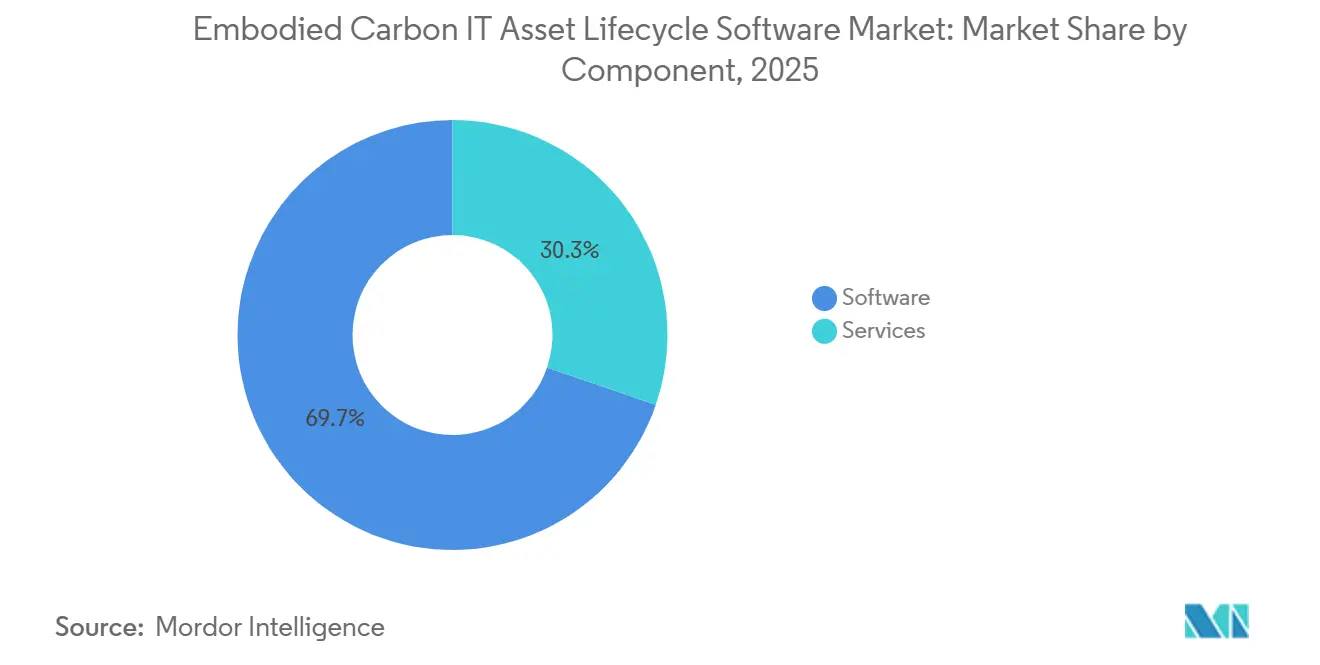
Software führt, während Dienstleistungen an Tiefe gewinnenSoftware hielt im Jahr 2025 einen Anteil von 69,74 % am Markt für Embodied-Carbon-IT-Asset-Lifecycle-Software und etablierte sich damit als zentrale Bereitstellungsschicht in der gesamten Kategorie. Diese Position spiegelt wider, wie die meisten Käufer zunächst Geräteinformationen erfassen, Emissionslogik anwenden und konsistente Ausgaben innerhalb eines einzigen konfigurierbaren Systems erzeugen müssen. Die erste Unternehmensfrage dreht sich in der Regel um Datenerfassung und Berichtswiederholbarkeit, was naturgemäß Software begünstigt, bevor die Ausgaben für Dienstleistungen zunehmen. Der Markt für Embodied-Carbon-IT-Asset-Lifecycle-Software bleibt auch softwaregeführt, da Automatisierung manuelle Carbon-Bilanzierungsarbeit reduziert, die viele interne Teams über mehrere Berichtsperioden hinweg nicht aufrechterhalten können. Etablierte Lifecycle- und Carbon-Plattformen traten mit bewährten Datenstrukturen in diesen Bereich ein, während neuere Anbieter sich darauf konzentrierten, diese Prozesse schneller und einfacher skalierbar zu machen.
Diese Führungsposition bedeutet nicht, dass Dienstleistungen von untergeordneter Bedeutung sind, da Dienstleistungen bis 2031 voraussichtlich mit einem CAGR von 24,65 % wachsen werden. Viele Käufer benötigen noch Hilfe bei der Datenvorbereitung, Methodenauswahl, Systemzuordnung und der Übergabe zwischen Nachhaltigkeitsteams und IT-Betrieb. Die Dienstleistungsnachfrage steigt weiter, wenn Organisationen einen schnelleren Weg zu nutzbaren Ergebnissen wünschen, aber noch nicht über ausreichende interne LCA- oder Carbon-Bilanzierungskapazitäten verfügen. Spheras verwaltetes LCA-Inhaltsangebot, unterstützt durch mehr als 20.000 jährlich aktualisierte und von Dritten verifizierte Datensätze, zeigt, warum Inhalte und Implementierungsunterstützung in komplexen Bereitstellungen oft gemeinsam verkauft werden. Im Laufe der Zeit wird die Branche für Embodied-Carbon-IT-Asset-Lifecycle-Software voraussichtlich durch Software-Einnahmen verankert bleiben, während Dienstleistungen mehr Wert in Integration, Qualitätskontrolle und laufender Modell-Governance erfassen.
Nach Bereitstellungsmodus:
Cloud behält die Skalierung, während Hybrid schneller wächstDie Cloud-Bereitstellung entfiel im Jahr 2025 auf 66,12 % des Marktes für Embodied-Carbon-IT-Asset-Lifecycle-Software und hatte damit einen klaren Vorsprung unter den Bereitstellungsmodellen. Die Präferenz ist praktisch begründet, da Cloud-Bereitstellung ein schnelleres Onboarding, einfachere Updates und eine geringere Infrastrukturbelastung für Nachhaltigkeitsteams unterstützt, die in der Regel keine großen internen Software-Umgebungen verwalten. Sie funktioniert auch gut für Plattformen, die häufige Datenaktualisierungen aus Faktorbibliotheken, Lieferantenaufzeichnungen und Unternehmenssystemen benötigen. Der Zugang zu regelmäßig aktualisierten Lifecycle-Inventarinhalten ist hier wichtig, und breite Datenbanken wie Ecoinvent verstärken den Wert zentral verwalteter Updates gegenüber isolierten lokalen Kopien. Der Markt für Embodied-Carbon-IT-Asset-Lifecycle-Software tendiert weiterhin zur Cloud, weil Käufer in frühen Rollout-Phasen Geschwindigkeit, Flexibilität und einfachere Wartung wünschen.
Die Hybrid-Bereitstellung soll bis 2031 mit einem CAGR von 25,02 % wachsen, was sie zum am schnellsten wachsenden Modus macht. Dieses Muster spiegelt die Bedürfnisse regulierter Organisationen wider, die Cloud-basierte Modellierungsleistung wünschen, aber noch eine engere Kontrolle über Telemetrie, Inventardetails oder interne Aufzeichnungen bevorzugen. Hybrid-Setups sprechen auch Unternehmen an, die bereits etablierte Governance-Systeme vor Ort betreiben und nicht alle verbundenen Daten auf einmal in eine gemeinsame Umgebung verschieben möchten. ISO/IEC TS 19770-13:2026 unterstützt diese Richtung, indem es die strukturierte Einbeziehung von Nachhaltigkeitsinformationen in bestehende ITAM-Systeme statt einer Einheitslösung fördert. Die On-Premises-Bereitstellung bleibt in Organisationen mit längeren Software-Ersatzzyklen relevant, aber der Markt für Embodied-Carbon-IT-Asset-Lifecycle-Software verschiebt sich eindeutig hin zu Modellen, die Cloud-Flexibilität mit stärkerer Kontrolle über sensible Daten kombinieren.
Nach Unternehmensgröße:
Großunternehmen führen, während KMU beschleunigenGroßunternehmen entfielen im Jahr 2025 auf 64,85 % des Marktes für Embodied-Carbon-IT-Asset-Lifecycle-Software, was sowohl das Compliance-Risiko als auch die stärkere Ausgabenkapazität widerspiegelt. Diese Organisationen haben Scope-3-Programme früher formalisiert und verfügen in der Regel über die Beschaffungskomplexität und den Berichtsumfang, der spezialisierte Software rechtfertigt. Sie betreiben auch tendenziell breitere Geräteflotten, mehr Lieferanten und mehr interne Governance-Ebenen, was den Bedarf an strukturierten Lifecycle-Carbon-Aufzeichnungen erhöht. Microsofts Nutzung von Makersites automatisierter LCA-Plattform in seinem CHEM-Framework zeigt, wie große Organisationen prozessbasierte Messungen über komplexe Hardware-Umgebungen hinweg aufbauen, anstatt sich auf vereinfachte Schätzungen zu verlassen. Der Markt für Embodied-Carbon-IT-Asset-Lifecycle-Software zieht daher weiterhin einen Großteil seiner aktuellen Einnahmen von größeren Käufern, die Multi-Team-Workflows und prüfungssichere Aufzeichnungen benötigen.
Kleine und mittlere Unternehmen sollen bis 2031 mit einem CAGR von 24,87 % wachsen, was sie zur schneller wachsenden Unternehmenskohorte macht. Ihr Wachstum wird weniger durch große interne Nachhaltigkeitsabteilungen als vielmehr durch Wertschöpfungskettendrücke von größeren Kunden geprägt. Wenn Unternehmenskäufer von Lieferanten bessere Produktdaten und sauberere unterstützende Aufzeichnungen verlangen, benötigen auch kleinere Technologieunternehmen bessere Systeme, um zu reagieren. BITKOMs Leitfaden 2025 zur Ressourceneffizienz im Software-Lebenszyklus signalisiert, dass diese Erwartungen bereits durch mittelständische und kleinere Technologieorganisationen in Deutschland und verwandten Liefernetzwerken verbreitet werden. Kostengünstigere SaaS-Modelle und einfachere Bereitstellungswege helfen dabei, diesen Teil des Marktes für Embodied-Carbon-IT-Asset-Lifecycle-Software schneller zu öffnen als in früheren Berichtszyklen.
Nach Anwendung:
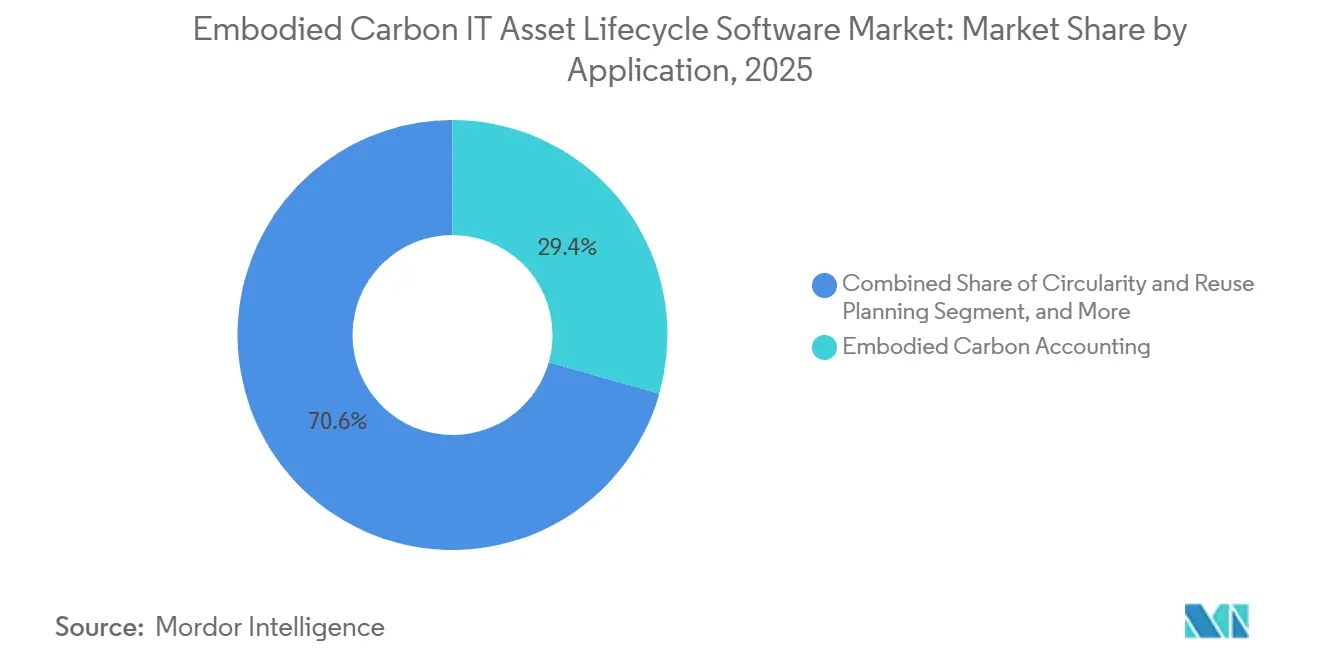
Carbon-Bilanzierung verankert die Akzeptanz, während Kreislaufwirtschaft skaliertDie Embodied-Carbon-Bilanzierung entfiel im Jahr 2025 auf 29,41 % des Marktes für Embodied-Carbon-IT-Asset-Lifecycle-Software und war damit der größte Anwendungsbereich. Diese Führungsposition ist logisch, da die meisten Unternehmensprogramme damit beginnen, den Fußabdruck ihrer Gerätebeschaffung zu messen, bevor sie zur Optimierung übergehen. Berichtsregeln verstärken diesen Weg ebenfalls, da Klimaoffenlegungen eine stärkere Struktur rund um Daten zu erworbenen Waren und Dienstleistungen erfordern, als viele Unternehmen zuvor hatten. Carbon-Bilanzierungstools wurden daher für viele Käufer zur ersten Software-Schicht, weil sie Faktorlogik, Prüfpfade und wiederholbare Ausgabestrukturen bieten. Der Markt für Embodied-Carbon-IT-Asset-Lifecycle-Software kehrt immer wieder zu dieser Anwendung als Anker zurück, weil jeder nachfolgende Anwendungsfall von einer vertretbaren Ausgangsbasis abhängt.
Kreislaufwirtschaft und Wiederverwendungsplanung sollen bis 2031 mit einem CAGR von 25,34 % wachsen, was sie zur am schnellsten wachsenden Anwendung macht. Dies spiegelt eine praktische Verschiebung der Unternehmensprioritäten wider: Sobald Käufer verkörperte Emissionen messen, fragen sie schnell, ob sie neue Emissionen durch die Verlängerung der Gerätelebensdauer vermeiden können. Software wird wertvoller, wenn sie Wiederbereitstellungsentscheidungen, Wiederverwendungswege und dokumentierte Außerbetriebnahmelogik innerhalb desselben Workflows unterstützen kann. Das Benchmarking von Cascade Assets aus dem Jahr 2025 zeigte steigende ESG-Aktivitäten innerhalb von ITAD-Praktiken und unterstützt die Ansicht, dass Carbon-bezogene Wiederverwendungsplanung in Standardbetriebsprozesse übergeht. BITKOMs Leitfaden zur Ressourceneffizienz im Software-Lebenszyklus weist in dieselbe Richtung und ermutigt Organisationen, Technologieplanung mit breiteren Nachhaltigkeitsergebnissen zu verknüpfen. Infolgedessen expandiert dieser Teil des Marktes für Embodied-Carbon-IT-Asset-Lifecycle-Software von einer Nischenplanungsaufgabe zu einer breiteren operativen Anforderung.

Nach Endnutzer:
IT und Telekommunikation bleibt am größten, während Einzelhandel und E-Commerce an Fahrt gewinnenIT und Telekommunikation entfiel im Jahr 2025 auf 27,12 % des Marktes für Embodied-Carbon-IT-Asset-Lifecycle-Software und war damit die größte Endnutzerbranche. Die Führungsposition des Sektors spiegelt sowohl den Umfang seiner Geräteflotten als auch seine frühere Vertrautheit mit der Nachhaltigkeitsberichterstattung wider. Technologieunternehmen sehen sich auch tendenziell einer direkteren Überprüfung hinsichtlich Hardware-Beschaffung, Infrastrukturaufbau und kundenseitigen Klimaverpflichtungen ausgesetzt. Diese Kombination macht sie bereitwilliger, in Tools zu investieren, die Beschaffungsaufzeichnungen mit Lifecycle-Carbon-Daten verknüpfen. Der Markt für Embodied-Carbon-IT-Asset-Lifecycle-Software hat daher eine natürliche frühe Käuferbasis in Organisationen gefunden, bei denen digitale Infrastruktur sowohl für den Betrieb als auch für die öffentliche Berichterstattung zentral ist.
Einzelhandel und E-Commerce sollen bis 2031 mit einem CAGR von 24,92 % wachsen und damit das schnellste Tempo unter den Endnutzern aufweisen. Diese Branche unterstützt eine große, verteilte Gerätebasis über Geschäfte, Lagerhäuser, Logistikbetriebe und Support-Netzwerke hinweg, was die Hardware-Transparenz im Laufe der Zeit zunehmend wichtig macht. Der Bedarf an Carbon-Bilanzierung wird auch schwerer zu ignorieren, da Omnichannel-Betriebe skalieren und öffentliche Netto-Null-Verpflichtungen detaillierter werden. BFSI bleibt aktiv, weil Beschaffungs-Governance und Infrastrukturintensität gemeinsam steigen, während Fertigung, Energie und Versorgungsunternehmen IT-Asset-Tracking mit breiteren Betriebssystemen verbinden. Die Akzeptanz im Regierungs- und öffentlichen Sektor befindet sich noch in einem frühen Stadium, aber die Richtung des Marktes für Embodied-Carbon-IT-Asset-Lifecycle-Software deutet auf eine breitere Akzeptanz hin, da Beschaffungsregeln und Berichtserwartungen in öffentlichen Institutionen strukturierter werden.
Geografische Analyse
Europäischer Markt für Software zur Verwaltung des verkörperten Kohlenstoffs im IT-Asset-Lebenszyklus
Europa hielt im Jahr 2025 einen Marktanteil von 34,56 % am Markt für Software zur Verwaltung des verkörperten Kohlenstoffs im IT-Asset-Lebenszyklus und behauptete damit seine führende Position. Deutschland, das Vereinigte Königreich und Frankreich bleiben die wichtigsten Nachfragezentren, da sie eine große Unternehmensbasis mit strengeren Berichtspflichten und ausgereifteren Nachhaltigkeitsprozessen verbinden. Deutschland ist besonders bedeutsam, da die CSRD-Implementierungsplanung und die Vorbereitung der Unternehmen den Bedarf an strukturierten Berichts-Workflows für eingekaufte Waren und Dienstleistungen beschleunigt haben. Die BITKOM-Leitlinien 2025 spiegeln auch wider, in welchem Maße Technologie- und Softwareorganisationen in der Region Ressourceneffizienz bereits mit Beschaffung und Lebenszyklusplanung verknüpfen.
APAC-Markt für Software zur Verwaltung des verkörperten Kohlenstoffs im IT-Asset-Lebenszyklus
Für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR-Wachstum von 25,45 % prognostiziert, was ihn zur am schnellsten wachsenden Region im Markt für Software zur Verwaltung des verkörperten Kohlenstoffs im IT-Asset-Lebenszyklus macht. Die Region tritt in eine stärkere Adoptionsphase ein, da sich die Offenlegungspraktiken in den großen Volkswirtschaften ausweiten und Unternehmenskäufer bessere Daten von regionalen Hardware-Lieferanten fordern. Japan, Australien, Indien, Singapur, China und Südkorea tragen alle zu diesem Trend bei, da Berichtsaktivitäten und klimabezogene Governance bei börsennotierten Unternehmen und Großunternehmen formeller werden. Ein weiterer Faktor ist das Gewicht der Region in der Hardware-Fertigung, was bedeutet, dass der Druck auf Lieferanten- und Käuferseite häufig gleichzeitig steigt. Dies erzeugt Nachfrage nicht nur bei berichtspflichtigen Unternehmen, sondern auch bei OEMs und Komponentenlieferanten, die sauberere Produkt-Kohlenstoffdaten benötigen, um globale Kundenbeziehungen zu unterstützen.
Markt für Software zur Verwaltung des verkörperten Kohlenstoffs im IT-Asset-Lebenszyklus in Nord- und Südamerika sowie im Nahen Osten und Afrika
Nordamerika hielt im Jahr 2025 den zweitgrößten regionalen Anteil am Markt für Software zur Verwaltung des verkörperten Kohlenstoffs im IT-Asset-Lebenszyklus. Die Vereinigten Staaten bleiben zentral, da sie mehrere gut finanzierte Anbieter und eine große Basis von Unternehmen beherbergen, die bereits strukturierte Nachhaltigkeitsprogramme betreiben. Die Nachfrage in dieser Region verlagert sich von der Offenlegungsausgabe hin zu Bewertungen in der Beschaffungsphase, Lieferantendatenanfragen und Entscheidungen zur Hardware-Erneuerung. Südamerika befindet sich noch in einer frühen Adoptionsphase, während der Nahe Osten und Afrika ein gespaltenes Muster aufweisen, mit stärkerer Aktivität in den Vereinigten Arabischen Emiraten, Saudi-Arabien und Südafrika als im Rest der Region.
Wettbewerbslandschaft
Der Markt für Embodied-Carbon-IT-Asset-Lifecycle-Software bleibt mäßig fragmentiert, wobei kein einzelner Anbieter eine dominante Position über alle Bereitstellungsmodelle, Anwendungsfälle oder Kundengrößen hinweg innehat. Der Wettbewerb erstreckt sich über breite Carbon-Management-Plattformen, spezialisierte Lifecycle-Intelligence-Anbieter und fokussiertere Software-Tools, die rund um gerätespezifische Messung und Optimierung aufgebaut sind. Diese Mischung existiert, weil Unternehmenskäufer nicht alle dieselbe Tiefe an LCA-Inhalten, denselben Integrationspfad oder denselben Berichtsumfang benötigen. Der Markt für Embodied-Carbon-IT-Asset-Lifecycle-Software unterstützt daher mehrere Anbietertypen gleichzeitig, auch wenn die Überschneidungen zwischen ihnen weiter zunehmen.
Strategische Schritte zeigen, wohin der Wettbewerb führt. Makersites Übernahme der SiGREEN-Plattform von Siemens wurde am 1. Juni 2026 wirksam und stärkte seine Position im Lieferantendatenaustausch, der Aggregation von Produkt-Carbon-Fußabdrücken und der standardskonformen Zusammenarbeit über Wertschöpfungsketten hinweg. Green Project Technologies übernahm am 28. Juli 2025 die Emitwise-Softwareplattform und fügte seinem breiteren Scope-3-Angebot automatisierte Produkt-Carbon-Fußabdruckfunktionalität und Lieferanteneinbindungstools hinzu. Sphera konkurriert weiterhin auf der Grundlage von Inhaltstiefe, unterstützt durch eine verwaltete LCA-Datenbank mit mehr als 20.000 Datensätzen, die jährlich aktualisiert und von Dritten verifiziert werden. Zusammen zeigen diese Schritte, dass Anbieter versuchen, mehr der Datenkette zu besitzen, anstatt nur den Berichtsbildschirm. Der Markt für Embodied-Carbon-IT-Asset-Lifecycle-Software belohnt Anbieter, die produktspezifische Daten, Lieferantenzusammenarbeit und Unternehmensberichterstattung in einem einzigen Workflow integrieren können.
Weißer Raum bleibt im Mittelmarktsegment, bei der ITAM-nativen Integration und der Workflow-Automatisierung sichtbar. Kleinere Käufer benötigen oft einfachere Software-Pfade, die den Implementierungsaufwand reduzieren, ohne die Prüfungsdisziplin zu beeinträchtigen, was Raum für Anbieter mit leichteren Bereitstellungsmodellen schafft. Integration bleibt ein weiteres Differenzierungsmerkmal, da Käufer zunehmend möchten, dass Carbon-Bewertung und Lifecycle-Daten näher an bestehenden Asset-, Beschaffungs- und Cloud-Management-Prozessen liegen. Der Markt für Embodied-Carbon-IT-Asset-Lifecycle-Software wird voraussichtlich auch Anbieter bevorzugen, die manuelle Bereinigungsarbeit reduzieren können, während sie eine klare Datenprovenienz aufrechterhalten, insbesondere wenn Kunden von Pilotprogrammen in wiederkehrende jährliche Berichtszyklen übergehen.
Branchenführer im Bereich Embodied-Carbon-IT-Asset-Lifecycle-Software
-
One Click LCA Ltd
-
Sphera Solutions, Inc.
-
PRé Sustainability B.V.
-
GreenDelta GmbH
-
iPoint-systems GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Software zur Verwaltung des verkörperten Kohlenstoffs im IT-Asset-Lebenszyklus Unternehmen in diesem Bericht
- One Click LCA Ltd
- PRé Sustainability B.V.
- Sphera Solutions, Inc.
- GreenDelta GmbH
- iPoint-systems GmbH
- Makersite GmbH
- Ecochain Technologies B.V.
- Plan A Technologies GmbH
- Greenly SAS
- Normative AB
- Persefoni AI, Inc.
- Watershed Technology, Inc.
- Sweep SAS
- Dcycle, S.L.
- Sinai Technologies, Inc.
- Emitwise Limited
- Measurabl, Inc.
- Deepki SAS
- OpenLCA GmbH
- FigBytes Inc.
Neueste Industrielle Entwicklungen in Markt für Software zur Verwaltung des verkörperten Kohlenstoffs im IT-Asset-Lebenszyklus
- Juni 2026: Makersites Übernahme von SiGREEN, Siemens' Plattform für Produkt-Carbon-Fußabdrücke und den Austausch von Lieferkettendaten, wurde am 1. Juni 2026 wirksam, nachdem die Ankündigung am 14. April 2026 erfolgt war. Die kombinierte Plattform fügt Makersites Lifecycle-Intelligence-Stack PCF-Aggregation, Lieferantendatenaustausch und Ausrichtung an Catena-X-, WBCSD-PACT- und Together-for-Sustainability-Rahmen hinzu und schafft eine durchgängige Produkt-Carbon-Fußabdruckfähigkeit von Rohstoffen bis zum Werkstor.
- Mai 2026: Persefoni AI startete am 5. Mai 2026 den Persefoni Analytics Agent, ein agentisches KI-Tool, das Unternehmensnutzern ermöglicht, Emissionsdaten in natürlicher Sprache abzufragen, detaillierte Visualisierungen zu erstellen und nachvollziehbare, prüfungssichere analytische Ausgaben zu erzeugen, die im CO₂e-Aktivitätsbuch des Unternehmens verankert sind. Der Start folgt Persefonis Meilenstein, weltweit mehr als 500 Unternehmenskunden bei einem Gesamtkapital von USD 179 Millionen zu bedienen.
- April 2026: Watershed startete am 21. April 2026 auf der San Francisco Climate Week Watershed Agents, darunter KI-Agenten für Datenbereinigung und -analyse, die die Zeit bis zu verwertbaren Nachhaltigkeitsdaten in Testbereitstellungen um 80 % reduzierten, wobei ein Kunde ein 5-stündiges Datenbereinigungsprojekt in 20 Minuten abschloss.
- Februar 2026: Normative startete am 17. Februar 2026 Carbon Inventory Managed Services, einen praxisorientierten Ausführungsservice, der den häufigsten Akzeptanzengpass – die Datenerhebung – adressiert. Der Service liefert vollständige, prüfungssichere Carbon-Inventare direkt innerhalb der bestehenden Normative-Plattform der Kunden und kombiniert verwaltete Datenaggregation mit den Analyse- und Reduktionsplanungstools der Plattform.
Umfang des globalen Marktberichts für Embodied-Carbon-IT-Asset-Lifecycle-Software
Der Markt für Embodied-Carbon-IT-Asset-Lifecycle-Software bezieht sich auf Plattformen und Dienstleistungen, die es Organisationen ermöglichen, die mit IT-Assets über ihren gesamten Lebenszyklus hinweg verbundenen Embodied-Carbon-Emissionen zu messen, zu überwachen und zu verwalten – von Design und Beschaffung über Nutzung und Wiederverwendung bis hin zur Entsorgung am Ende der Lebensdauer. Diese Lösungen bieten Funktionalitäten wie Embodied-Carbon-Bilanzierung, Lifecycle-Optimierung, Kreislaufwirtschaft und Wiederverwendungsplanung sowie die Einhaltung von Nachhaltigkeitsberichtsrahmen.
Der Marktbericht für Embodied-Carbon-IT-Asset-Lifecycle-Software ist segmentiert nach Komponente (Software und Dienstleistungen), Bereitstellungsmodus (Cloud-basiert und On-Premises), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Anwendung (Embodied-Carbon-Bilanzierung, IT-Asset-Lifecycle-Optimierung, Kreislaufwirtschaft und Wiederverwendungsplanung, Compliance und Berichterstattung), Endnutzer (IT und Telekommunikation, BFSI, Industrielle Fertigung, Energie und Versorgungsunternehmen, Öl und Gas, Einzelhandel und E-Commerce, Bau und Infrastruktur, Regierung und öffentlicher Sektor sowie sonstige Endnutzer) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| Cloud-basiert |
| On-Premises |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Embodied-Carbon-Bilanzierung |
| IT-Asset-Lifecycle-Optimierung |
| Kreislaufwirtschaft und Wiederverwendungsplanung |
| Compliance und Berichterstattung |
| IT und Telekommunikation |
| BFSI |
| Industrielle Fertigung |
| Energie und Versorgungsunternehmen |
| Öl und Gas |
| Einzelhandel und E-Commerce |
| Bau und Infrastruktur |
| Regierung und öffentlicher Sektor |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
| Nach Komponente | Software | ||
| Dienstleistungen | |||
| Nach Bereitstellungsmodus | Cloud-basiert | ||
| On-Premises | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittlere Unternehmen | |||
| Nach Anwendung | Embodied-Carbon-Bilanzierung | ||
| IT-Asset-Lifecycle-Optimierung | |||
| Kreislaufwirtschaft und Wiederverwendungsplanung | |||
| Compliance und Berichterstattung | |||
| Nach Endnutzer | IT und Telekommunikation | ||
| BFSI | |||
| Industrielle Fertigung | |||
| Energie und Versorgungsunternehmen | |||
| Öl und Gas | |||
| Einzelhandel und E-Commerce | |||
| Bau und Infrastruktur | |||
| Regierung und öffentlicher Sektor | |||
| Sonstige Endnutzer | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Ägypten | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle und prognostizierte Wert des Marktes für Embodied-Carbon-IT-Asset-Lifecycle-Software?
Der Markt für Embodied-Carbon-IT-Asset-Lifecycle-Software wurde im Jahr 2025 auf USD 0,65 Milliarden geschätzt und soll bis 2031 USD 2,33 Milliarden erreichen, mit einem Wachstum von 24,15 % CAGR im Zeitraum 2026–2031.
Welche Region wächst am schnellsten im Bereich Embodied-Carbon-IT-Asset-Lifecycle-Software?
Asien-Pazifik soll bis 2031 das schnellste Wachstum mit einem CAGR von 25,45 % verzeichnen, unterstützt durch zunehmende Offenlegungsaktivitäten und stärkere Anforderungen an Lieferantendaten.
Welches Bereitstellungsmodell führt derzeit, und welches wächst am schnellsten?
Cloud führte im Jahr 2025 mit einem Anteil von 66,12 %, weil Käufer einfachere Updates und eine geringere Infrastrukturbelastung wünschen, während Hybrid bis 2031 voraussichtlich am schnellsten mit einem CAGR von 25,02 % wachsen wird.
Warum entfällt der Großteil der aktuellen Ausgaben auf Großunternehmen?
Großunternehmen hielten im Jahr 2025 einen Anteil von 64,85 %, weil sie einem stärkeren Berichtsdruck ausgesetzt sind, breitere Lieferantennetzwerke verwalten und über stärkere Budgets für Integration und Governance verfügen.
Welcher Anwendungsbereich ist heute am größten, und welcher beschleunigt am schnellsten?
Die Embodied-Carbon-Bilanzierung war im Jahr 2025 mit einem Anteil von 29,41 % die größte Anwendung, während Kreislaufwirtschaft und Wiederverwendungsplanung bis 2031 voraussichtlich am schnellsten mit einem CAGR von 25,34 % wachsen werden.
Welche Endnutzergruppe zeigt die stärkste Vorwärtsdynamik?
Einzelhandel und E-Commerce soll bis 2031 den schnellsten CAGR von 24,92 % verzeichnen, da Betreiber größere verteilte Geräteflotten über Geschäfte, Logistik- und Lagernetzwerke hinweg verwalten.