
Ägypten IKT Marktgröße und -Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
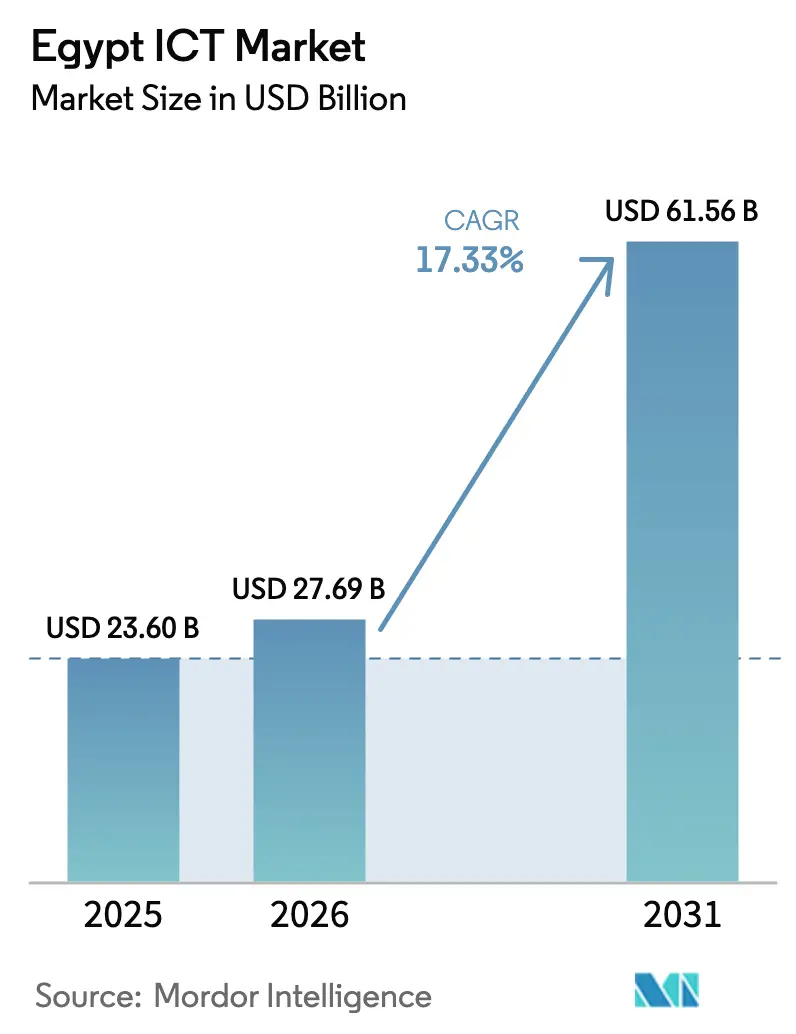
| Marktgröße im Basisjahr (2025) | 23.60 Milliarden US-Dollar |
| Marktgröße (2026) | 27.69 Milliarden US-Dollar |
| Marktgröße (2031) | 61.56 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 17.33 % |
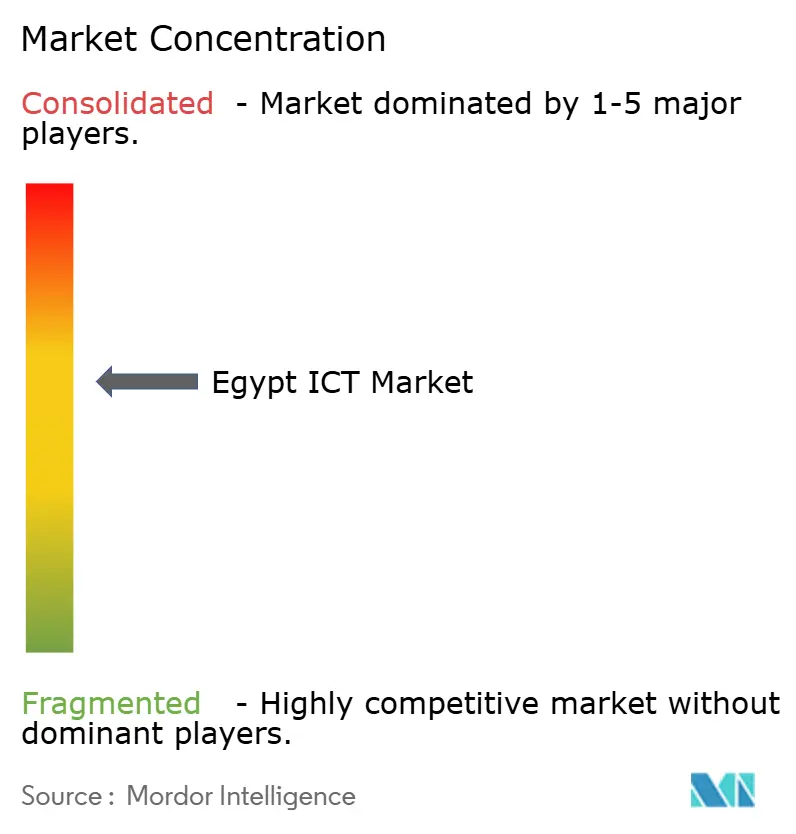
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ägypten IKT Marktanalyse von Mordor Intelligence
Die Größe des Ägypten IKT Marktes wurde im Jahr 2025 auf 23,60 Milliarden USD bewertet und soll von 27,69 Milliarden USD im Jahr 2026 auf 61,56 Milliarden USD bis 2031 wachsen, bei einer CAGR von 17,33 % während des Prognosezeitraums (2026–2031). Die rasche Expansion resultiert aus dem „Digital Egypt”-Programm der Regierung, groß angelegten Rechenzentrum-Investitionen aus Golfstaatlichen Staatsfonds sowie Ägyptens Status als primärer Landepunkt für 15 aktive Unterseekabel[1]Submarine Networks Team, „Ägypten”, Submarine Networks, submarinenetworks.com. Telekommunikationsdienstleistungen halten derzeit einen Umsatzanteil von 35,24 %, während IT-Dienstleistungen das Wachstum mit einer CAGR von 17,15 % anführen, da Unternehmen die Cloud- und KI-Einführung beschleunigen. Großunternehmen machen 61,15 % der Ausgaben aus, doch die KMU-Nachfrage holt dank subventionierter Finanzierungs- und Beratungsangebote der Europäischen Bank für Wiederaufbau und Entwicklung auf. Die Digitalisierung des öffentlichen Sektors hält Behörden und öffentliche Verwaltung mit einem Anteil von 24,81 % als führendes Branchenvertikal, während BFSI mit einer CAGR von 22,19 % das am schnellsten wachsende Branchenvertikal ist, da Fintech-Volumina skalieren.
Wichtigste Erkenntnisse des Berichts
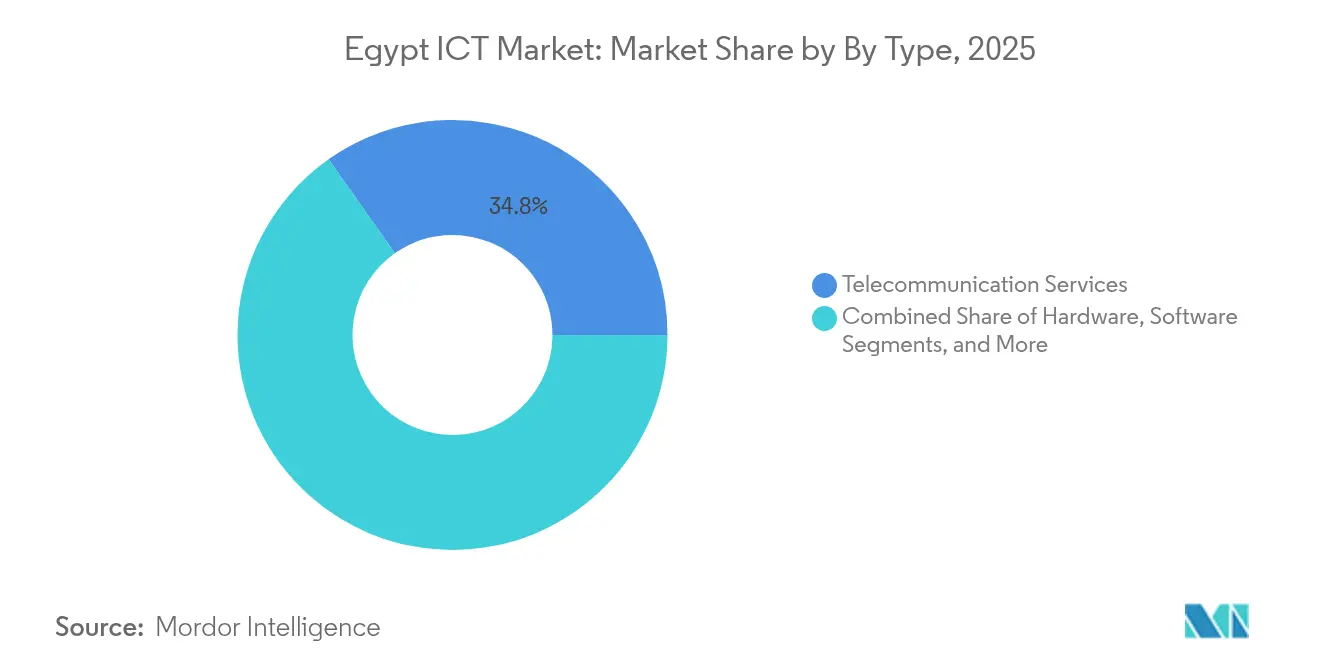
- Nach Typ führten Telekommunikationsdienstleistungen im Jahr 2025 mit einem Anteil von 34,78 % am Ägypten IKT Markt, während IT-Dienstleistungen bis 2031 mit einer CAGR von 17,47 % voranschreiten.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 60,62 % am Ägypten IKT Markt; KMU verzeichnen die höchste projizierte CAGR mit 15,78 % bis 2031.
- Nach Branchenvertikal hatte der Behörden- und öffentliche Sektor im Jahr 2025 einen Anteil von 24,55 % an der Ägypten IKT Marktgröße; BFSI soll bis 2031 mit einer CAGR von 21,84 % expandieren.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Ägypten IKT Markttrends und -einblicke
Treiberauswirkungsanalyse*
| Treiber | (~) (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Unternehmensweite Cloud-Migration | +3.2% | Großraum Kairo, Neue Verwaltungshauptstadt | Mittelfristig (2–4 Jahre) |
| Bürgerdienstplattform „Digital Egypt” | +4.1% | Landesweit, Ausdehnung in ländliche Gebiete | Langfristig (≥4 Jahre) |
| Golfstaatlich finanzierter Hyperscale-Rechenzentrumsausbau | +2.8% | Kairo, Wirtschaftszone Suezkanal | Kurzfristig (≤2 Jahre) |
| Unterseekabel-Landeökosystem | +2.3% | Mittelmeer- und Rotes-Meer-Küsten | Langfristig (≥4 Jahre) |
| Ländliche Fintech-Einführung durch Egypt Post | +1.9% | Entlegene Gouvernorate | Mittelfristig (2–4 Jahre) |
| Lokalisierung generativer KI für Arabisch | +1.7% | Landesweit, regionales Exportpotenzial | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unternehmensweite Cloud-Migration
Ein verbindliches „Cloud-First”-Dekret verpflichtet jedes Ministerium, neue Arbeitslasten bis 2026 auf EG-CLOUD zu platzieren. Vierzig Prozent der Kernanwendungen laufen bereits auf der Regierungsplattform, was die IT-Betriebskosten der Behörden um 35 % senkt und die Servicebereitstellungszeiten von Stunden auf Minuten reduziert[2]Ruba Obied, „Die Ägypten-Regierungs-Cloud-Strategie”, Wirtschafts- und Sozialkommission der Vereinten Nationen für Westasien, unescwa.org. Ministerien berichten von 60 % schnelleren Release-Zyklen, und das Finanzministerium schloss die durchgängige Haushaltsautomatisierung auf Oracle Hyperion ab und veröffentlichte Echtzeit-Dashboards für die parlamentarische Kontrolle. Die Politik fördert ergänzende Investitionen in Netzwerksicherheit, Identitätsmanagement und souveräne Datenzonen und verschafft inländischen Dienstleistern eine stabile Pipeline bis 2030.
Bürgerdienstplattform „Digital Egypt”
Die „Digital Egypt”-Super-App liefert 182 Online-Behördendienstleistungen an mehr als 9 Millionen Nutzer und verarbeitete 2024 750 Millionen Transaktionen, ein Anstieg von 280 % gegenüber dem Vorjahr. Die API-gesteuerte Architektur verknüpft Zahlungsschienen, Telekommunikationsanbieter und Versorgungsunternehmen, sodass Bürger Steuern, Bußgelder und Versorgungsrechnungen in wenigen Minuten begleichen können. Die Transaktionserfolgsquoten übersteigen 99,8 %, während die Nutzung im ländlichen Raum sich verdoppelt hat, seit Egypt Post 200 Filialen in digitale Hubs umgewandelt hat. Der Datensee der Plattform bildet auch die Grundlage für prädiktive Analysen zur Subventionssteuerung und Pandemiereaktion und festigt die langfristige Akzeptanz.
Golfstaatlich finanzierter Hyperscale-Rechenzentrumsausbau
Abu Dhabis Khazna hat mit dem Bau eines 250 Millionen USD schweren, 50-MW-Campus begonnen, der für 2026 die volle Kapazität erreichen soll, während Elsewedy Electric und Gulf Data Hub 2,1 Milliarden USD für einen 192-MW-Komplex innerhalb der Wirtschaftszone Suezkanal zugesagt haben. Diese Projekte nutzen reichlich erneuerbare Energie und die Nähe zu Kabellandepunkten und liefern Gesamtbetriebskosten, die bis zu 40 % unter vergleichbaren europäischen Standorten liegen. Die daraus resultierende Kapazität zieht Hyperscale-Cloud-Anbieter und KI-Arbeitslasten an und verankert das Wachstum des Ägypten IKT Marktes.
Unterseekabel-Landeökosystem
Ägypten beherbergt 15 aktive Systeme und fünf weitere im Bau, darunter 2Africa und Medusa, und bietet Betreibern redundante Mittelmeer-Rotes-Meer-Routen, die die Hin- und Rücklatenz gegenüber Gibraltar-Strecken um 25 % reduzieren. Die WeConnect-Plattform von Telecom Egypt bündelt 14 Kabel in einem einzigen kommerziellen Angebot, sodass OTTs Kapazitäten auf Abruf kaufen können. Die Kabeldichte ermutigt auch Hersteller, die Glasfaserproduktion zu lokalisieren, wie die 500 Millionen USD teure Anlage von Elsewedy westlich von Damietta hervorhebt.
Hemmfaktorauswirkungsanalyse*
| Hemmfaktor | (~) (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Mangel an erfahrenen Cybersicherheitsfachkräften | -2.1% | Kairo, Alexandria | Mittelfristig (2–4 Jahre) |
| Devisenmangel für Hardware | -1.8% | Landesweit | Kurzfristig (≤2 Jahre) |
| Fragmentierte KMU-Technologienachfrage außerhalb Kairos | -1.3% | Oberägypten, entlegene Gouvernorate | Langfristig (≥4 Jahre) |
| Altsystem-Abhängigkeit bei staatseigenen Unternehmen | -0.9% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an erfahrenen Cybersicherheitsfachkräften
Das Cybersicherheits-Personaldefizit Ägyptens beläuft sich auf rund 3.000 Fachkräfte – das Dreifache des verfügbaren Angebots für Senior-Stellen –, was Vakanzzeiten von 8–12 Monaten verursacht und die Gehälter jährlich um 30 % in die Höhe treibt. Die Nationale Cybersicherheitsstrategie zielt darauf ab, über das Cyber-Talents-Programm 1.000 Spezialisten pro Jahr zu zertifizieren, doch die Nachfrage übersteigt das Angebot. Langanhaltende Lücken setzen Unternehmen Phishing-Vorfällen aus, die 2024 in Kairo um 49 % gestiegen sind, was Banken und Telekommunikationsanbieter dazu veranlasst, SOC-Betrieb an internationale Anbieter auszulagern.
Devisenmangel für Hardware
Drei aufeinanderfolgende Abwertungen seit 2022 haben die Importpreise um 40–60 % erhöht und Erneuerungszyklen für PCs, Server und Netzwerkgeräte verzögert[3]Stasha Igrutinovic, „Digitalisierung von KMU mit knappen Mitteln”, Europäische Bank für Wiederaufbau und Entwicklung, ebrd.com. Achtundsiebzig Prozent der KMU berichten, Aufrüstungen verschoben zu haben, weil Banken keine Devisen bereitstellen können, was viele zwingt, nicht mehr unterstützte Betriebssysteme zu betreiben. Die Elektroniklokalisierungsinitiative, einschließlich Hisenses 38 Millionen USD schwerer Haushaltsgerätefabrik in der Wirtschaftszone Suezkanal, deckt nur 15 % der inländischen Nachfrage, sodass der Ägypten IKT Markt volatilen Devisenbedingungen ausgesetzt bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Telekommunikations-Backbone stützt die digitale Expansion
Telekommunikationsdienstleistungen erfassten im Jahr 2025 34,78 % des Ägypten IKT Marktanteils, was auf anhaltende Kapitalausgaben für 5G-Lizenzen im Wert von 675 Millionen USD und Glasfaser-Backhaul, das sich auf 40.000 Türme erstreckt, zurückzuführen ist. IT-Dienstleistungen sollen mit einer CAGR von 17,47 % am schnellsten wachsen, angetrieben durch Outsourcing-Aufträge des öffentlichen Sektors in Höhe von insgesamt 1,575 Milliarden USD im Geschäftsjahr 2022/23. Die Hardware-Nachfrage kühlte aufgrund von Devisenknappheit ab, doch Rechenzentrum-Serverkäufe stiegen stark an, da Hyperscale-Bauprojekte voranschreiten. Software-Investitionen verlagern sich in Richtung SaaS- und KI-Plattformen, die auf die Nationale KI-Strategie 2025–2030 ausgerichtet sind, die 250 KI-Unternehmen und 30.000 Spezialisten anstrebt.
Im Prognosezeitraum werden Festfunk-Breitbandzugang und private 5G-Slices die Industrie 4.0 in der Neuen Verwaltungshauptstadt und der Wirtschaftszone Suezkanal ermöglichen, während lokale unabhängige Softwareanbieter arabische NLP-Engines in E-Commerce-, Bildungstechnologie- und Gesundheitstechnologielösungen bündeln. Regulatorische Rahmenbedingungen wie das Datenschutzgesetz für personenbezogene Daten fördern Sicherheitsausgaben, wovon Systemintegratoren und MSSPs profitieren.


Nach Unternehmensgröße: Große Budgets dominieren, aber KMU-Aufwärtspotenzial beschleunigt sich
Großunternehmen beherrschten 2025 mit 60,62 % den Ägypten IKT Markt, dank mehrjähriger Investitionsprogramme bei Telekommunikationsanbietern, Banken und Energiekonzernen. Allein Vodafone und Orange reservierten mehr als 609 Millionen USD bzw. 284 Millionen USD für Glasfaser-zu-Standort-Projekte bis 2031. Diese Organisationen übernehmen Zero-Trust-Architekturen, robotergestützte Prozessautomatisierung und Hybrid-Cloud und stärken damit ihre Widerstandsfähigkeit.
KMU verzeichnen eine CAGR-Prognose von 15,78 %. Die Shoestring-Piloten der Europäischen Bank für Wiederaufbau und Entwicklung zeigen 30 % Effizienzgewinne durch Barcode-Tracking und kostengünstige IoT-Sensoren bei Möbelexporteuren. Das staatlich geförderte Programm „Digital Egypt Builders” bietet Softkredite in Höhe von 2 Millionen EGP und Technologie-Bootcamps mit dem Ziel, bis 2026 100.000 KMU abzudecken. Fintech-Anbieter wie Fawry Business stellen Cloud-Buchhaltung und E-Rechnungs-APIs bereit, die die Akzeptanzschwellen senken.

Nach Branchenvertikal: Öffentlicher Sektor führt, während Banken vorpreschen
Behörden und öffentliche Verwaltung machten 2025 24,55 % der Ausgaben aus, da 63 staatseigene Unternehmen Prozessautomatisierung und E-Beschaffungsrahmen verfolgten und innerhalb von elf Monaten 2,5 Billionen EGP an elektronischen Zahlungen verarbeiteten. BFSI, obwohl kleiner, verzeichnet eine CAGR von 21,84 %. Echtzeit-Zahlungsschienen, Ägyptens erste Digitalbank und KI-gestützte Callcenter-Agenten heben die Penetration digitaler Geldbörsen auf über 48 Millionen aktive Konten.
Das Gesundheitswesen ist der nächste in der Reihe, wobei Vodafone Business 314 vernetzte Krankenhäuser und 6 Millionen Patienten durch Telemedizin-Dashboards unterstützt. Die Fertigung nutzt subventionierte Automatisierungsaudits im Rahmen des Smart Industry Readiness Index und fördert MES-Implementierungen bei Zement- und Textilfirmen.
Geografische Analyse
Kairo und die entstehende Neue Verwaltungshauptstadt konzentrieren rund 64,30 % der Ägypten IKT Markterlöse und beherbergen Firmenzentralen, Hyperscale-Rechenzentren und 5G-Verdichtungsprojekte. Die Smart-Capital-Initiative bettet IoT-Sensoren in Verkehrs-, Beleuchtungs- und Versorgungsnetze ein und fördert datengesteuerte Kommunaldienste.
Die Wirtschaftszone Suezkanal entwickelt sich schnell zu einem sekundären Hub, da Landpreise und die Verfügbarkeit erneuerbarer Energie golfstaatlich finanzierte Rechenzentren, Elektronik-OEMs wie Hisense und Unterseekabelfabriken anziehen und Ägyptens Ost-West-Konnektivitätsrolle festigen.
Oberägypten und das Delta erleben eine beschleunigte ländliche Digitalisierung im Rahmen des Glasfaserprogramms „Würdiges Leben”, zuzüglich Outsourcing-Lieferzentren in Assiut, wo die Löhne 40 % unter dem Kairoer Niveau liegen, aber die Talentbindung hoch ist.
Regulatorisches Umfeld
Ägyptens IKT-Regulierungsumfeld wird von der National Telecommunications Regulatory Authority (NTRA) getragen, die die Telekommunikationslizenzierung und -dienste im Rahmen des Telecommunication Regulation Law No. 10 von 2003 regelt, während die sektorale politische Ausrichtung vom Ministry of Communications and Information Technology (MCIT) durch Digital Egypt und verwandte IKT-Strategien geprägt wird. Die Aufsicht über Medien und digitale Plattformen fällt in den Zuständigkeitsbereich des Supreme Council for Media Regulation (SCMR), der eine parallele Compliance-Ebene für Plattformbetreiber und Anbieter digitaler Dienste schafft.
Auf der Seite von Digital- und Datenthemen folgen die Beschaffung und der Einsatz staatlicher Technologien zunehmend dem Cloud-First-Ansatz von Digital Egypt. Ministerien wird angewiesen, neue Workloads des öffentlichen Sektors bis 2026 auf EG-CLOUD zu verlagern, was die Anforderungen an souveränes Hosting, Identität und Sicherheitskontrollen für Anbieter verstärkt. Im März 2026 veröffentlichte Ägypten einen Guide to Egypt's National AI Governance Framework durch nationale KI-Governance-Gremien unter dem MCIT und dem National Council for Artificial Intelligence (NCAI), wodurch formale Governance-Erwartungen an die KI-Entwicklung und Anwendungsfälle hinzukommen, die mit öffentlichen Dienstleistungen und regulierten Branchen zusammenhängen.
Wertschöpfungskettenanalyse
Die IKT-Wertschöpfungskette Ägyptens beginnt bei der internationalen Konnektivität und der nationalen Backbone-Infrastruktur, wobei Telecom Egypt die Kapazität durch Seekabel-Landepunkte und terrestrische Glasfaser verankert. Ägyptens Ökosystem umfasst 14 in Betrieb befindliche Unterseesysteme, wobei weitere Systeme durch internationale Allianzen entwickelt werden, und Telecom Egypt vermarktet den Multi-Kabel-Zugang über Plattformen wie WeConnect, die die Beschaffung von Großhandelskapazitäten durch Betreiber und Anbieter digitaler Dienste unterstützen.
Vom Backbone bis zur letzten Meile bauen Betreiber und Infrastrukturpartner Metro- und Zugangsnetze aus, einschließlich des Ausbaus von Glasfaser in ländlichen Gebieten im Rahmen der Hayat-Karima-Konnektivitätsprogramme, die 1.250 Dörfer angeschlossen haben, sowie langfristiger Glasfaserausbauten wie der Partnerschaft von Telecom Egypt und 4iG für Investitionen in Fiber-to-the-Home und Fiber-to-the-Site. Auf der Nachfrage- und Bereitstellungsebene setzen Plattformen und Systemintegratoren E-Government und Unternehmensdigitalisierung um, wobei Digital Egypt als groß angelegter Dienstleistungsverteilungskanal fungiert (242 verfügbare Dienste mit Stand Juli 2026), unterstützt von Cloud-, Cybersicherheits- und Anwendungsmodernisierungsanbietern, die Workloads für Ministerien, Banken, Telekommunikationsunternehmen und KMU bereitstellen und betreiben.
Wettbewerbslandschaft
Telecom Egypt monopolisiert die Festinfrastruktur und besitzt WeConnect, was ihr strategische Kontrolle über Kabellandungen verleiht. Die Mobilfunkmarktanteile sind fragmentiert: Vodafone mit 44 %, Orange mit 33 % und e& Ägypten mit 22 %, was wettbewerbsfähige Preisgestaltung und aggressive 5G-Rollouts fördert.
Hyperscale-Rechenzentren bringen neue Teilnehmer: Khazna, Gulf Data Hub und Raya konkurrieren um Cloud-Mieter, während sie mit lokalen Versorgungsunternehmen für nachhaltige Stromversorgung kooperieren. Ihre kombinierte Pipeline übersteigt 1 GW, was einen strukturellen Wandel hin zu gehosteten Diensten signalisiert.
Das Unternehmens-IT-Geschäft wird von globalen Anbietern – IBM, Microsoft, Cisco – dominiert, die siebzigjährige lokale Präsenz und gemeinsame Innovationszentren nutzen. Heimische Champions wie Fawry und e-Finance nutzen regulatorisches Fachwissen und bundesweite Agentennetzwerke, um Fintech-Dienste für 50 Millionen Nutzer zu ermöglichen.
Führende Unternehmen der ägyptischen IKT-Branche
Accenture Plc
SAP SE
Dell Technologies, Inc.
Telecom Egypt S.A.E.
Oracle Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Ausweitung digitaler öffentlicher Dienste und die Migration staatlicher Systeme in die Cloud schaffen weiterhin adressierbare Nachfrage nach Cloud-Diensten, Identitätsmanagement, Cybersicherheit und Anwendungsmodernisierung bei Ministerien und staatsnahen Einrichtungen. Mit Stand Juli 2026 bietet Digital Egypt 242 Dienste an, und öffentliche Berichte heben ein nationales Ziel von 450 digitalen Regierungsdiensten bis 2030 hervor, was eine Pipeline für API-Integration, Zahlungsabwicklung, Datenplattformen und Managed Services im Einklang mit souveränen Bereitstellungsanforderungen unterstützt.
Auf der Infrastrukturseite untermauern Ägyptens Rolle als regionaler Konnektivitätsknotenpunkt und der Vorstoß zur Verdichtung des Festnetzzugangs Chancen im Bereich Großhandelskapazität, Edge- und carrier-neutraler Interkonnektion sowie Glasfaserausbaudiensten. Belege hierfür sind das von Telecom Egypt und 4iG angekündigte, auf 10 Jahre angelegte Programm über 600 Mio. USD für Fiber-to-the-Home und Fiber-to-the-Site, sowie die fortlaufende Integration bestehender Unterseesysteme neben Neubauten, einschließlich jüngster Landepunkte wie SEA-ME-WE-6 und IEX, die die Routenvielfalt erweitern und die Lokalisierung von Cloud- und Content-Delivery-Diensten unterstützen. Zusammen mit den anhaltenden Prioritäten von Digital Egypt für eine höhere Beteiligung an Online-Regierungstransaktionen und Ziele im Bereich digitaler Exporte unterstützen diese Faktoren die Expansion von Dienstanbietern im Bereich ausgelagerter IT, Cloud-Betrieb und Branchenlösungen für BFSI, den öffentlichen Sektor sowie digital ermöglichte Logistik und Handel.
Aktuelle Branchenentwicklungen
- Juli 2026: Telecom Egypt S.A.E. hat den geplanten Verkauf einer Mehrheitsbeteiligung an seiner Rechenzentrums-Tochtergesellschaft an Helios Investment Partners offiziell abgesagt, nachdem die Bedingungen der vorgeschlagenen Transaktion nicht erfüllt wurden. Der Schritt behält das Eigentum an wichtigen Rechenzentrumsanlagen bei Telecom Egypt, wodurch die Kontrolle über den Rechenzentrumsbetrieb und laufende Kapazitätspläne erhalten bleibt. Dies signalisiert eine Präferenz für die interne Entwicklung von Rechenzentren im Einklang mit der übergeordneten IKT-Infrastrukturstrategie des Unternehmens.
- Juni 2026: Telecom Egypt S.A.E. unterzeichnete eine Absichtserklärung mit Grova Developments, einer Tochtergesellschaft der Hassan Allam Holding Group. Die Vereinbarung stärkt lokale Partnerschaften im Bereich Telekommunikationsinfrastruktur und könnte den Ausbau von Glasfaser- und Rechenzentrumskapazitäten durch einen vertrauenswürdigen lokalen Entwickler beschleunigen. Diese Vereinbarung unterstützt die Konnektivitätsambitionen Ägyptens durch den Ausbau des Backbones und die Verbesserung der Dienstresilienz.
- April 2026: Accenture Plc eröffnete offiziell sein zweites Büro in Kairo, Ägypten. Die Erweiterung bietet einen direkten Standort für IKT-Outsourcing und professionelle Dienstleistungen auf dem ägyptischen Markt und ermöglicht eine engere Zusammenarbeit mit lokalen Kunden. Sie stärkt Ägyptens Profil als EMEA-IT-Dienstleistungszentrum und unterstützt digitale Transformationsinitiativen im öffentlichen und privaten Sektor.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht wird der ägyptische IKT-Markt definiert als die in Ägypten generierten Ausgaben für IKT-Hardware, -Software, IT-Dienstleistungen und Telekommunikationsdienste über gewerbliche und öffentliche Endnutzer, ausgewiesen in USD.
Umfangsausschlüsse: Diese Größenbestimmung berücksichtigt keine Unterhaltungselektronik, die nicht primär für Konnektivität oder Datenverarbeitung genutzt wird, und schließt auch allgemeine Haushaltsgeräte aus.
Übersicht der Segmentierung
- Nach Typ
- Hardware
- Computer-Hardware
- Netzwerkausrüstung
- Peripheriegeräte
- IT-Software
- IT-Dienstleistungen
- Verwaltete Dienste
- Geschäftsprozessdienstleistungen
- Unternehmensberatungsdienstleistungen
- Cloud-Dienste
- IT-Infrastruktur
- IT-Sicherheit
- Kommunikationsdienstleistungen
- Hardware
- Nach Endnutzer-Unternehmensgröße
- Großunternehmen
- KMU
- Nach Endnutzer-Branchenvertikal
- BFSI
- Behörden und öffentliche Verwaltung
- Einzelhandel, E-Commerce und Logistik
- Fertigung und Industrie 4.0
- Gesundheitswesen und Biowissenschaften
- Gaming und E-Sport
- Öl und Gas (vor-, mittel- und nachgelagert)
- Energie und Versorgungsunternehmen
- Weitere Vertikale
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research wurde verwendet, um das grundlegende Nachfragebild für Ägypten zu erstellen und zu vermeiden, das Modell auf einem einzigen Datenstrom aufzubauen. Wir haben öffentliche Statistiken und Veröffentlichungen überprüft, die auf die IKT-Akzeptanz hinweisen, wie MCIT-Publikationen, NTRA-Indikatoren zu Abonnenten und Datenverkehr, CAPMAS-Makroreihen und ITIDA-Ankündigungen zu Outsourcing und digitalen Exporten.
Zur Überprüfung von Richtung und Zeitpunkt haben wir uns außerdem auf Quellen wie die Weltbank und die ITU für Konnektivitäts-Basiswerte bezogen, zusammen mit Unternehmensmeldungen, Investorenpräsentationen und angesehener Presse für Investitionspläne und Meilensteine beim Dienstrollout. Wo nötig, wurden kostenpflichtige Abonnements für Unternehmensfinanzen und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbankprüfungen genutzt, um Annahmen zur Produkt- und Dienstintensität zu unterstützen. Die Liste der Desk-Research-Quellen ist lediglich illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen konzentrierten sich auf die Teile des ägyptischen IKT-Modells, die Desk-Quellen nicht vollständig erfassen können, insbesondere die Aufteilung zwischen Dienstleistungserträgen und Produktausgaben sowie die Geschwindigkeit, mit der Kunden zu neueren Konnektivitäts- und Cloud-basierten Workloads migrieren. Wir sprachen mit einer Mischung aus Betreibern, System- und Managed-Service-Anbietern, softwarefokussierten Unternehmen, Vertriebskanälen und Unternehmenskunden in den wichtigsten Nachfragezentren Ägyptens und überprüften wichtige Annahmen erneut, wenn die Antworten voneinander abwichen.
Da Preisgestaltung und Vertragsstrukturen stark variieren können, nutzten wir diese Gespräche, um durchschnittliche Umsatzmuster, Beschaffungszyklen und die Art, wie sich Inflation und Wechselkursbewegungen in Angeboten und Vertragsverlängerungen widerspiegelten, plausibilitätszuprüfen. Diese Eingaben wurden dann verwendet, um die Modellannahmen abzuschließen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 35% | CXOs: 14% |
| Mid-Tier: 49% | Funktions-/Bereichsleiter: 36% |
| Kleinere Anbieter: 16% | Manager: 50% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einem Top-Down-Ansatz, der den Nachfragepool anhand von Signalen zu Dienstleistungserträgen und Akzeptanzindikatoren auf Ägypten-Ebene rekonstruiert und diese anschließend den IKT-Ausgabenkategorien zuordnet. Um realistische Gesamtwerte zu gewährleisten, wurden die Ergebnisse durch selektive Bottom-Up-Näherungen wie stichprobenbasierte ASP-mal-Volumen-Berechnungen für Geräte und Konnektivität sowie Kanalüberprüfungen zum Mix von Unternehmensgeschäften untermauert, gefolgt von Anpassungen, wenn die beiden Sichtweisen nicht übereinstimmten.
Zu den im Modell verwendeten Inputs gehörten Mobilfunk- und Festnetz-Breitbandabonnenten, Datenverbrauchstrends, Digitalisierungsaktivitäten von Unternehmen im öffentlichen Sektor und im BFSI-Bereich, der Zeitplan für die Einführung neuerer Netzwerkgenerationen und typische Preisentwicklungen bei Kerndiensten und paketierter Software. Wenn für einen Teil des Marktes ein Datenpunkt fehlte, wurde die Lücke mithilfe von Vergleichswerten aus vergleichbaren Ausgabenkategorien innerhalb Ägyptens geschlossen und anschließend durch Interview-Feedback belastungsgeprüft.
Für die Prognose stützten wir uns hauptsächlich auf Szenarioanalysen, unterstützt durch einen kleinen Satz jährlich nachverfolgbarer Treiber, wie Abonnentenwachstum, IKT-Investitionsintensität und Preisentwicklung bei Dienstleistungen unter verschiedenen makroökonomischen Bedingungen. Der endgültige Prognosepfad wurde im Einklang mit dem gehalten, was Primärbefragte als wahrscheinlichste Zeitpläne für Beschaffung und Rollout beschrieben, anstatt eine glatte, linear verlaufende Wachstumskurve anzunehmen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch den Vergleich der Modellergebnisse mit unabhängigen Signalen wie Abonnentenzahlen, sektoralen Meilensteinen digitaler Programme und öffentlich sichtbaren Investitions- und Rollout-Ankündigungen, sowie durch die Überprüfung, ob die impliziten Ausgaben pro Nutzer und pro Unternehmen innerhalb vernünftiger Bandbreiten blieben. Größere Abweichungen wurden markiert, überprüft und entweder in den Eingaben korrigiert oder durch ein klares Marktereignis erklärt.
Vor der endgültigen Freigabe wird die Arbeit in mehreren Schritten überprüft, um arithmetische Fehler, Fehler bei der Jahreszuordnung und Kategorielogikfehler zu beseitigen. Wenn neue Ankündigungen die erwarteten Ausgaben wesentlich verändern, werden Befragte erneut kontaktiert, um die wahrscheinlichen Auswirkungen auf Zeitpunkt und Preisgestaltung zu bestätigen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wichtigen Ereignissen, und vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße des ägyptischen IKT-Marktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte IKT-Marktwerte für Ägypten variieren häufig, da die zugrunde liegenden Einschlüsse nicht identisch sind und weil verschiedene Gruppen unterschiedliche Entscheidungen zu Preisgestaltung, Zeitpunkt der Währungsumrechnung und der Geschwindigkeit der Skalierung neuerer Dienste treffen. Wir halten den Vergleich praxisnah, indem wir uns darauf konzentrieren, was gezählt wird und welches Jahr betrachtet wird.
Unterhaltungselektronik, die nicht primär Teil der IKT-Ausgaben ist, wird außerhalb des Geltungsbereichs von Mordor Intelligence gehalten, was ein Grund dafür ist, dass die Gesamtsumme für 2025 niedriger erscheinen kann als Schätzungen, die einen breiteren Gerätehandel einbeziehen. Unterschiede ergeben sich auch daraus, ob Telekommunikation nur als Dienstleistungsumsatz oder gemischt mit Infrastrukturausgaben gemessen wird, sowie daraus, ob die Währungsumrechnung Jahresdurchschnitte oder einen einzelnen Zeitpunkt verwendet, was die USD-Gesamtwerte in Ägypten erheblich verändern kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 23,60 Mrd. USD (2025) | |
| Fachzeitschrift A | 27,19 Mrd. USD (2023) | Verwendet ein früheres Jahr und scheint einen breiteren IKT-Warenkorb zu bündeln, einschließlich eines umfassenderen Hardware-Einzelhandels, mit begrenzter Klarheit hinsichtlich der Behandlung von Telekommunikationsumsätzen und dem Zeitpunkt der USD-Umrechnung. |
| Globale Beratungsgesellschaft B | 29,00 Mrd. USD (2025) | Wendet wahrscheinlich eine aggressivere Preisentwicklung bei Dienstleistungen und eine schnellere Akzeptanzkurve für digitale Unternehmensausgaben an, mit weniger expliziten Überprüfungen anhand abonnentengetriebener Nachfragesignale. |
Die Spanne in der Tabelle erklärt sich hauptsächlich dadurch, was als IKT gezählt wird, sowie dadurch, wie Telekommunikations- und Geräteumsätze über die Jahre hinweg behandelt werden. Durch die Verankerung der Gesamtwerte an wiederholbaren Nachfrageindikatoren und deren Überprüfung mittels praktischer Bottom-Up-Stichprobentests bleibt die Schätzung transparent und leichter zu aktualisieren, wenn Ägypten wesentliche politische, wechselkursbezogene oder rollout-bezogene Veränderungen erfährt.


Im Bericht beantwortete Schlüsselfragen
Wie groß werden die IKT-Ausgaben Ägyptens bis 2031 sein?
Die Ägypten IKT Marktgröße soll bis 2031 61,56 Milliarden USD erreichen, gegenüber 27,69 Milliarden USD im Jahr 2026.
Welches Segment wächst am schnellsten?
IT-Dienstleistungen sollen mit einer CAGR von 17,47 % wachsen – die höchste unter allen Typ-Segmenten.
Warum gewinnt die Cloud-Bereitstellung am meisten an Dynamik?
Eine verbindliche staatliche Cloud-First-Politik und Hyperscale-Rechenzentrum-Investitionen verschaffen Cloud-Modellen einen Kosten- und Agilitätsvorteil und treiben eine CAGR von 18,19 % an.
Was treibt die BFSI-Technologienachfrage an?
Echtzeit-Zahlungsnetzwerke, Ägyptens erste Digitalbank und KI-gestützte Kundenservicetools steigern die IKT-Ausgaben im BFSI-Bereich, was zu einer CAGR von 21,84 % führt.
Welche geografischen Cluster ziehen den Großteil der Rechenzentrum-Investitionen an?
Der Großraum Kairo und die Wirtschaftszone Suezkanal beherbergen die meisten Hyperscale-Projekte aufgrund der Glasfaseranbindung und der Verfügbarkeit erneuerbarer Energie.
Seite zuletzt aktualisiert am:


