
Größe und Marktanteil des Marktes für kompakte Kameramodule
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
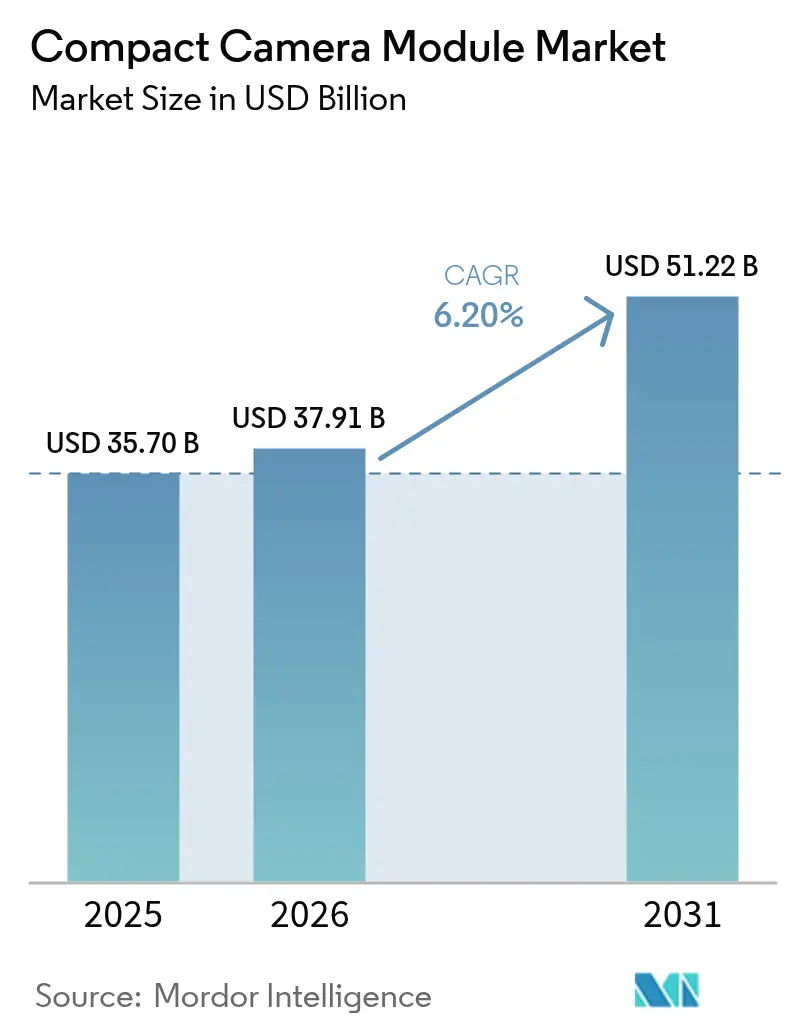
| Marktgröße (2026) | 37.91 Milliarden US-Dollar |
| Marktgröße (2031) | 51.22 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.20 % |
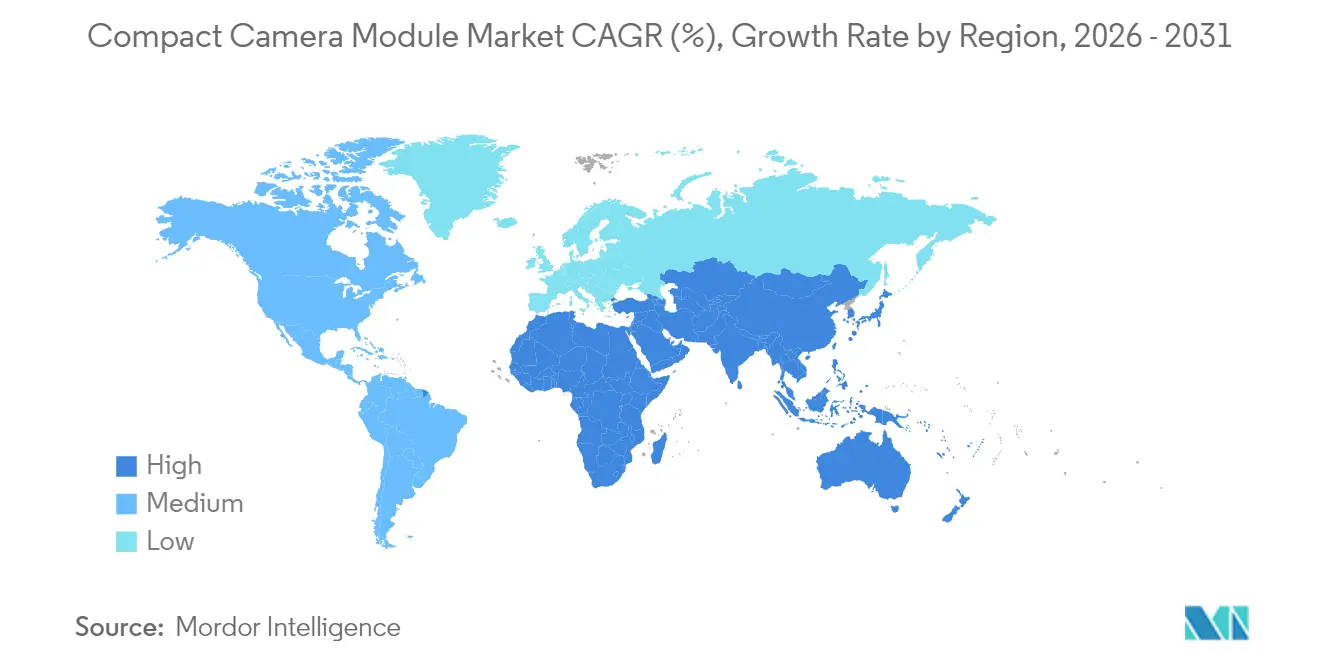
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
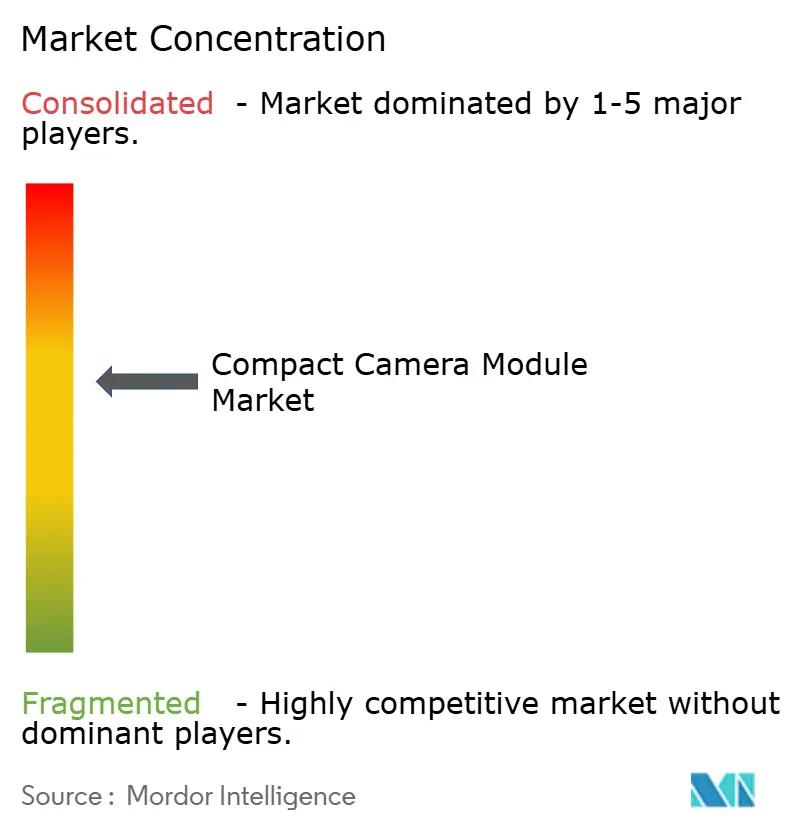
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für kompakte Kameramodule von Mordor Intelligence
Die Marktgröße für kompakte Kameramodule soll von 35,7 Milliarden USD im Jahr 2025 auf 37,91 Milliarden USD im Jahr 2026 wachsen und wird bis 2031 voraussichtlich 51,22 Milliarden USD bei einer CAGR von 6,20 % über den Zeitraum 2026–2031 erreichen. Das Wachstum wird durch Smartphones mit mehreren Kameras, regulatorische Vorgaben für fortschrittliche Fahrerassistenzsysteme (ADAS) sowie neue Anwendungsfälle in Extended Reality (XR) und industrieller Automatisierung vorangetrieben. Zulieferer wechseln von Einzeleinheiten zu Mehrkamera-Arrays, die Periskop-Zoom, Unter-Display-Sensoren und Kurzwellen-Infrarot (SWIR)-Fähigkeiten integrieren, was sowohl die durchschnittlichen Verkaufspreise als auch die Versandmengen erhöht. Asien-Pazifik behält den Vorteil als Fertigungszentrum, während Vietnams durch Anreize geförderte Anlagen und Japans Exportkontrollen die globale Lieferverteilung neu gestalten. Patentstreitigkeiten, insbesondere rund um Tetraprismen-Zoomobjektive, unterstreichen, wie entscheidend geistiges Eigentum als Wettbewerbshebel bleibt. Gleichzeitig senken KI-gesteuerte Prozesskontrollen wie LG Innoteks Plattform zur Fehlerreduzierung die Produktionskosten und verbessern die Ausbeute, was die Wettbewerbsfähigkeit stärkt.
Wichtigste Erkenntnisse des Berichts
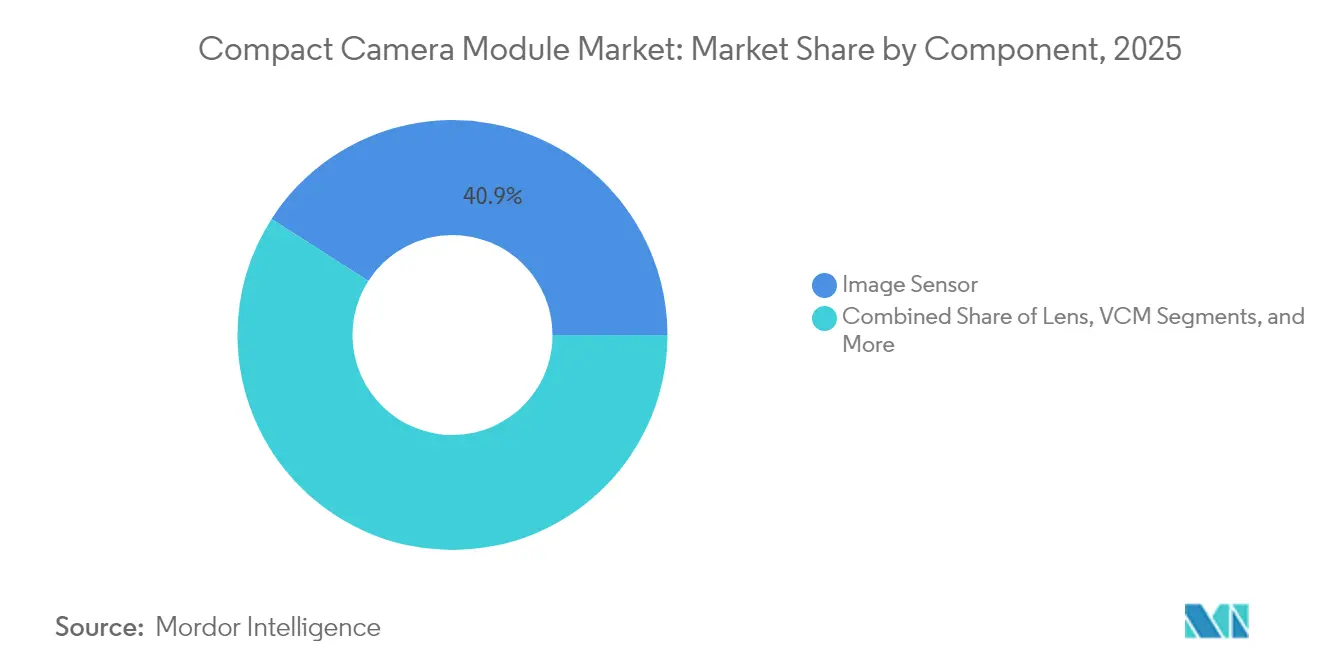
- Nach Komponente führten Bildsensoren im Jahr 2025 mit einem Umsatzanteil von 40,92 %, während Sprachspulenantriebe (Voice Coil Motors) bis 2031 mit einer CAGR von 7,05 % expandieren.
- Nach Fokustyp hielten Autofokus-Geräte im Jahr 2025 einen Marktanteil von 78,35 % am Markt für kompakte Kameramodule und wachsen mit einer CAGR von 6,18 %.
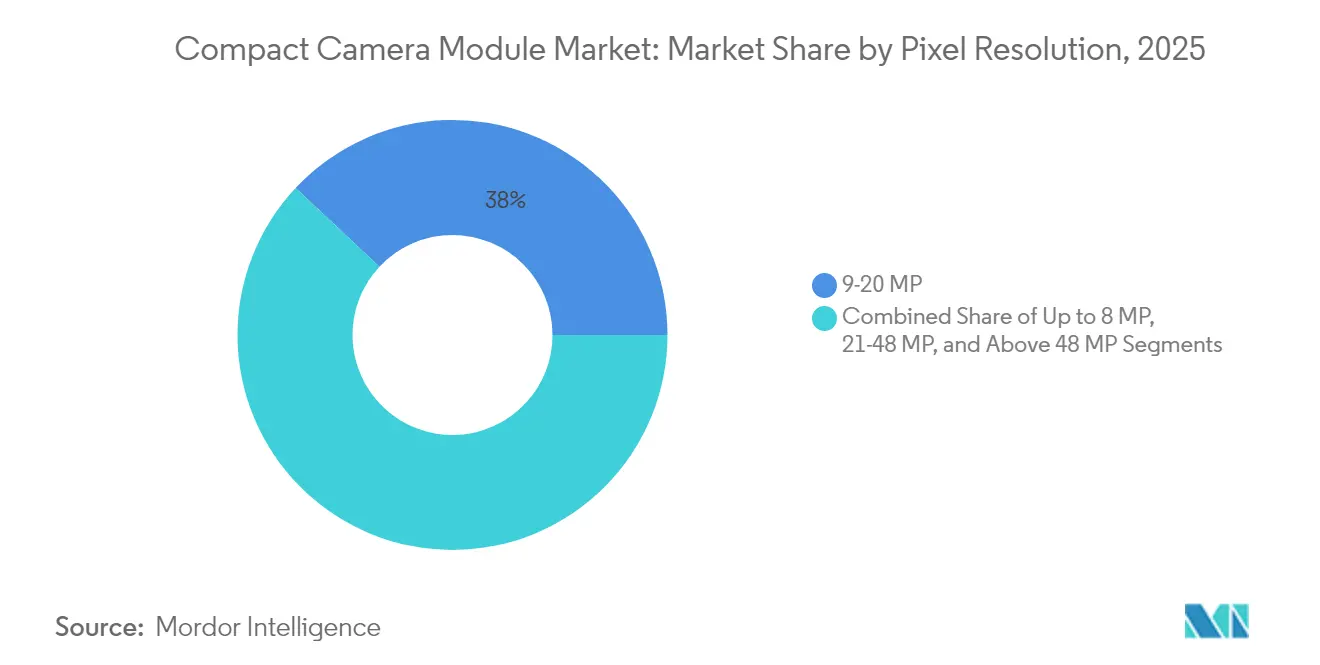
- Nach Pixelauflösung schreitet das Segment über 48 MP am schnellsten mit einer CAGR von 7,55 % voran, während der Bereich 9–20 MP einen Anteil von 38,02 % behielt.
- Nach Anwendung entfielen im Jahr 2025 62,05 % der Marktgröße für kompakte Kameramodule auf Mobilgeräte; der Automobilbereich soll bis 2031 mit einer CAGR von 6,55 % wachsen.
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Umsatzanteil von 66,35 %, während der Nahe Osten und Afrika die höchste CAGR von 7,12 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Smartphones mit mehreren Kameras (> 50 MP CIS) beschleunigen die Nachfrage in China und Indien | +1.2% | Kernregion Asien-Pazifik, globale Ausstrahlungseffekte | Kurzfristig (≤ 2 Jahre) |
| ADAS-Vorschriften treiben die Installation von Rundumsicht-Kameras in Fahrzeugen der EU und der Vereinigten Staaten voran | +0.8% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachrüstungen in Industrie und Gesundheitswesen mit SWIR-fähigen kompakten Kameramodulen | +0.6% | Weltweit, frühe Einführung in Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| XR/AR-Headsets mit Bedarf an 6-DOF Inside-Out-Tracking-Kameras | +0.4% | Weltweit, angeführt von Nordamerika | Mittelfristig (2–4 Jahre) |
| Einführung optischer Selfie-Module unter dem Display durch koreanische OEMs | +0.3% | Kernregion Asien-Pazifik, globale Expansion | Langfristig (≥ 4 Jahre) |
| Staatliche Anreize Vietnams für exportorientierte Montage kompakter Kameramodule | +0.2% | Fertigungsverlagerung in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Smartphones mit mehreren Kameras (> 50 MP CIS) beschleunigen die Nachfrage in China und Indien
Smartphone-Hersteller standardisieren Dreifach- und Vierfachkamera-Setups, was den Stückbedarf vervielfacht, da jedes Gerät nun drei bis vier kompakte Kameramodule statt einer einzigen Baugruppe enthält. Sonys 50-MP-Sensor LYT-818 und Samsungs gestapelte CIS-Roadmap verschärfen den Wettbewerb und komprimieren die Kostenkurven, sodass Mittelklassegeräte hochauflösende Bildgebung übernehmen können. Chinesische Marken nutzen Kamera-Spezifikationen als primäres Differenzierungsmerkmal und treiben Foundries wie SmartSens dazu, nach einer Series-D-Finanzierung in Höhe von 225 Millionen USD Kapazitäten auszubauen.
ADAS-Vorschriften treiben die Installation von Rundumsicht-Kameras in Fahrzeugen der EU und der Vereinigten Staaten voran
Die GSR2-Vorschriften der EU, die ab Juli 2024 gelten, sowie die bevorstehenden US-FMVSS-127-Standards schreiben automatische Notbremssysteme und Fußgängererkennungssysteme vor und entfachen die Nachfrage nach Mehrkamera-ADAS-Systemen.[1]Autonomous Vehicle International, "Neue EU-Sicherheitsvorschriften schreiben den Einsatz von ADAS vor," autonomousvehicleinternational.com Samsung Electro-Mechanics hat darauf mit wasserabweisenden, beheizten Gehäusen reagiert, die Zuverlässigkeit unter rauen Bedingungen gewährleisten. Der Automobilumsatz soll den Gesamtmarkt für kompakte Kameramodule mit einer CAGR von 13,8 % bis 2030 übertreffen.
Nachrüstungen in Industrie und Gesundheitswesen mit SWIR-fähigen kompakten Kameramodulen
Sonys IMX992/993-Sensoren kombinieren sichtbare und SWIR-Wellenlängen, sodass ein Modul mehrere ältere Kameras in der Feuchtigkeitserkennung, Lebensmittelinspektion und Recyclinganlagen ersetzen kann. Die Integration kolloidaler Quantenpunkte durch die Übernahme von SWIR Vision Systems durch onsemi senkt die Kostenhürden, während ams OSRAMs NanEye-Module mit weniger als 2,3 mm endoskopische Möglichkeiten eröffnen. Der adressierbare Nachrüstmarkt wächst, da bestehende Maschinen ihre Bildgebungssysteme aufrüsten, anstatt sie vollständig zu ersetzen.
XR/AR-Headsets mit Bedarf an 6-DOF Inside-Out-Tracking-Kameras
Die Nachfrage nach Mikrokamera-Arrays, die Tiefe in Echtzeit kartieren können, steigt mit der nächsten Welle von XR-Headsets. Patente von Meta und Samsung beschreiben kompakte Objektivtuben, elektromagnetische Abschirmung und verteilte Bragg-Reflektoren, die leichte Designs ermöglichen. Sonys 0,44-Zoll-OLED-Mikrodisplay setzt Größenmaßstäbe, die indirekt den Präzisionsbedarf für begleitende Kameramodule erhöhen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Verschärfung der japanisch-chinesischen CIS-Exportkontrollen engt die Tier-2-Versorgung ein | -0.9% | Kernregion Asien-Pazifik, globale Störungen | Kurzfristig (≤ 2 Jahre) |
| Geringe Ausbeute bei Optiken auf Wafer-Ebene für 8K-Videomodule | -0.7% | Globale Fertigung, Zentrum Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Patentkriege um Periskop-Zoom-Aktuatoren | -0.5% | Weltweit, Premium-Smartphones | Langfristig (≥ 4 Jahre) |
| Kupferbedingte Engpässe bei VCSEL-Spulen für den Automobilbereich | -0.3% | Globale Automobillieferketten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der japanisch-chinesischen CIS-Exportkontrollen engt die Tier-2-Versorgung ein
Tokios aktualisierte Liste kritischer Materialien erschwert die Lieferung fortschrittlicher CMOS-Komponenten an chinesische Werke und zwingt Unternehmen wie Toppan, bestimmte Linien zu verlagern, während vietnamesische Anreize neue Projekte anziehen. Die Übergangsphase verursacht Kostenschwankungen und Planungsunsicherheit in der gesamten Lieferkette des Marktes für kompakte Kameramodule.
Geringe Ausbeute bei Optiken auf Wafer-Ebene für 8K-Videomodule
Hybrides Wafer-Bonden und 3D-Stapelung erhöhen die Fehlerquoten, da die Pixelgrößen schrumpfen. Prozessingenieure stehen vor Abwägungen zwischen Prüfintensität und Produktionskosten, was die Verfügbarkeit 8K-fähiger Module einschränkt und Preisaufschläge erhöht. Gerätehersteller heben Hohlraumbildung und Filmgleichmäßigkeit als anhaltende Engpässe hervor, die die kurzfristige Angebotselastizität einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Bildsensoren sichern den Umsatz, Sprachspulenantriebe führen das Wachstum anBildsensoren lieferten 40,92 % des Umsatzes im Jahr 2025 und unterstreichen damit ihre Rolle als Wertkern des Marktes für kompakte Kameramodule. Sonys 3D-gestapelte Architektur ermöglicht Systemminimierung und Premium-Preisgestaltung, während Apples Multi-Anbieter-Strategie Samsung in einen Bereich einbringt, der lange von Sony dominiert wurde. Objektivhersteller verfolgen hybride Glas-Kunststoff-Mischungen, um extremen Automobiltemperaturen standzuhalten, und Montagebetriebe sehen sich mit Margendruck konfrontiert, da die Integrationskomplexität steigt.
Sprachspulenantriebe (VCMs) für Autofokus und optische Bildstabilisierung verzeichnen die schnellste CAGR von 7,05 %, angetrieben durch Fahrzeugvibrationsanforderungen und Smartphones mit mehreren Kameras. Die Dynamik des Segments zeigt, wie nachgelagerte Anforderungen auf Komponenten zurückwirken und die Investitionsprioritäten im Markt für kompakte Kameramodule neu gestalten. Die Verschiebung in der Lieferkette mindert auch das Risiko eines Einzellieferanten und glättet die Lieferung an Smartphone- und Fahrzeug-OEMs.


Nach Fokustyp:
Autofokus festigt Dominanz inmitten zunehmender FunktionsvielfaltAutofokus-Module erzielten im Jahr 2025 einen Anteil von 78,35 % und gewinnen weiterhin mit einer CAGR von 6,18 % hinzu, verknüpft mit Premium-Fotografie-Funktionen, die eine schnelle, präzise Fokusanpassung erfordern. LG Innoteks Tetraprismen-Objektiv für das iPhone 16 Pro veranschaulicht, wie Flaggschiff-Anforderungen durch die Fokuslinie kaskadieren. Streitigkeiten um Periskop-Zoom-Aktuatoren legen jedoch eine Anfälligkeit gegenüber Zusammenbrüchen beim geistigen Eigentum offen.
Festfokus-Module werden weiterhin in Budgetgeräte, tragbare Sensoren und bestimmte Industriegeräte geliefert, bei denen Einfachheit und Zuverlässigkeit optische Flexibilität überwiegen. Doch selbst in diesen Bereichen heben algorithmische Verbesserungen wie KI-basierte Rauschunterdrückung die Basisleistung an und stützen indirekt die Dynamik des Marktes für kompakte Kameramodule.
Nach Pixelauflösung:
Ultrahochauflösung beschleunigt sich über 48 MPSensoren über 48 MP schreiten mit einer CAGR von 7,55 % voran, gestützt durch Samsungs ISOCELL HP9 200-MP-Teleobjektivgerät, das eine stärkere Lichtaufnahme bei gleichzeitiger Kompaktheit bietet. Infolgedessen wetteifern Smartphone-OEMs darum, Flaggschiffe mit extremer Auflösung auf den Markt zu bringen, was Halo-Effekte über niedrigere Segmente hinweg erzeugt.
Der Bereich 9–20 MP, nach wie vor der Sweet Spot für den Mainstream-Ausgleich von Kosten und Qualität, hält einen Anteil von 38,02 %. Die Marktdynamik deutet auf eine schrittweise Aufwärtsmigration hin, da Bildverarbeitungs-Pipelines und Speicherbeschränkungen nachlassen. Doch Objektivbeugungsgrenzen und Verarbeitungsaufwand könnten die Pixelsteigerung begrenzen und die Differenzierung durch rechnergestützte Fotografie statt durch bloße Pixelzahlen stärken.
Nach Endanwendung:
Führungsposition Mobilgeräte sieht sich einem Aufschwung im Automobilbereich gegenüberSmartphones machen 62,05 % des Marktes für kompakte Kameramodule aus, doch das Wachstum verlangsamt sich, da die globale Durchdringung ihren Höhepunkt erreicht. Hersteller suchen neue Umsatzquellen bei faltbaren Telefonen und Unter-Display-Modulen, während sie die Stückzahlen aufrechterhalten.
Automobilmodule, die mit einer CAGR von 6,55 % wachsen, stechen als Durchbruchschance hervor. Rundumsichtsysteme, Fahrerüberwachung und Sensorfusionsarchitekturen vervielfachen die Kameraanzahl pro Fahrzeug und erhöhen den Inhaltswert pro Einheit. Unterdessen schaffen Gesundheitswesen-Minimodule und industrielle SWIR-Nachrüstungen spezialisierte Nischen, die Zulieferer belohnen, die Zertifizierungs- und Zuverlässigkeitsschwellen erfüllen können.
Geografische Analyse
APAC-Markt für Kompaktkameramodule
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 66,35 %, bedingt durch integrierte Lieferketten, die von der Wafer-Fertigung bis zur Endmontage reichen. China treibt Investitionen in fortschrittliche Sensoren voran, Südkorea innoviert bei KI-optimierter Produktion, und Vietnam skaliert mit anreizreichen Produktionsstätten, die das Risiko weg von konzentrierten chinesischen Küstenzentren diversifizieren.
Markt für Kompaktkameramodule in Nordamerika und Europa
Nordamerika und Europa bilden Premiumanwendungszentren. Die GSR2-Verordnung der EU sichert eine langfristige Nachfrage nach Kamera-Arrays für die Automobilindustrie, während US-amerikanische Unternehmen XR-Kameratechnologien durch patentintensive Forschung und Entwicklung vorantreiben.
MEA-Markt für Kompaktkameramodule
Der Nahe Osten und Afrika weisen, obwohl sie von einer kleineren Basis ausgehen, mit 7,12 % den schnellsten CAGR auf, da die Smartphone-Durchdringung und die Fahrzeugsicherheitsvorschriften zunehmen. Investitionen in 5G-Netzwerke und Montagestandorte unterstützen eine stetig wachsende Reife des Ökosystems und signalisieren einen schrittweisen Beitrag zum Markt für Kompaktkameramodule über den Prognosezeitraum.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für kompakte Kameramodule beginnt mit vorgelagerten Halbleiter- und Materialinputs, insbesondere CMOS-Bildsensoren (Sony, Samsung, OmniVision), optischen Elementen (Linsenstapeln, Wafer-Level-Optik, IR-Sperrfiltern) sowie Bewegungskomponenten wie Voice-Coil-Motoren für AF/OIS. Midstream-Akteure integrieren diese Teile dann durch Präzisionsausrichtung, Verpackung, Kalibrierung und Zuverlässigkeitstests in miniaturisierte Baugruppen, wobei sich die Produktion größtenteils auf Ostasien konzentriert, einschließlich China, Südkorea, Taiwan und zunehmend Vietnam, da sich exportorientierte Montagestandorte ausweiten.
Die nachgelagerte Nachfrage wird von Smartphone-OEMs geprägt, die in großem Umfang Multi-Modul-Arrays beziehen, sowie von Automobilprogrammen, die eine höherwertige Validierung (thermisch, Vibration und Schutzart) für ADAS- und Innenraumsysteme erfordern. Engpässe konzentrieren sich auf hochentwickelte Sensorsubstrate, das Ausbeutemanagement bei Wafer-Level-Optik für hochauflösende Module der 8K-Klasse sowie die Notwendigkeit von Sicherheitsbeständen an OEM-Knotenpunkten, wenn die Just-in-Time-Nachschubversorgung durch geopolitische Entwicklungen und Exportkontrollen gestört wird, einschließlich Japan-bezogener Beschränkungen für den Fluss fortschrittlicher CMOS-Komponenten in eine chinazentrierte Lieferbasis.
Wettbewerbslandschaft
Die Branchenführerschaft wird von einer Handvoll vertikal integrierter Konzerne geteilt, die ihr Optik-Know-how und umfangreiche Patentportfolios nutzen. LG Innoteks KI-gestützte Plattform zur Fehlerreduzierung senkt die Ausschussraten um 90 % und sichert die Marge trotz Preisdruck.[3]LG Innotek, "LG Innotek festigt seine Position als führendes Unternehmen bei Kameramodulen durch innovative KI-Prozesse," lginnotek.com Samsung Electro-Mechanics nutzt Materialfortschritte, um wetterfeste Automobilmodule zu liefern, und profitiert dabei von Synergien in seinen Elektronikabteilungen.[4]Samsung Electro-Mechanics, "Samsung Electro-Mechanics plant die Massenproduktion von 'wetterfesten' Automobilkameramodulen," samsungsem.com
Patentstreitigkeiten bleiben entscheidend. Largans Klage zur Verteidigung der Tetraprismen-Exklusivität mit Apple zeigt, wie Gerichtsentscheidungen Lieferantenlisten über Nacht verändern können. Neueinsteiger wie ams OSRAM und onsemi nutzen SWIR- und Medizinnischen, in denen etablierten Anbietern spezialisiertes Fachwissen fehlt.
Robotik entwickelt sich zu einem Diversifizierungsweg: Samsung und LG streben danach, Kameramodule für humanoide Roboter zu liefern – ein angrenzendes Segment, das voraussichtlich von 40 Milliarden KRW im Jahr 2026 auf 4,7 Billionen KRW bis 2029 skalieren wird, was die Umsatzquellen über stagnierende Smartphone-Volumina hinaus erweitert.
Marktführer in der Branche für kompakte Kameramodule
Chicony Electronics Co. Ltd
Cowell E Holdings Inc.
Fujifilm Corporation
LG Innotek Co. Ltd
LuxVisions Innovation Limited (Lite-On Technology Corporation)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kompaktkameramodul-Markt
- LG Innotek Co., Ltd
- Samsung Electro-Mechanics Co., Ltd
- Sunny Optical Technology (Group) Co., Ltd
- OFilm Group Co., Ltd
- Sharp Corp.
- Chicony Electronics Co., Ltd
- Cowell E Holdings Inc.
- Primax Electronics Ltd
- Sony Corp.
- STMicroelectronics N.V.
- ams OSRAM AG
- OmniVision Technologies Inc.
- Fujifilm Corp.
- Largan Precision Co., Ltd
- Hon Hai Precision (Foxconn)
- LuxVisions Innovation Limited (Lite-On Technology Corporation)
- Leica Camera AG (Leica Microsystems Imaging Solutions)
- Teledyne Lumenera
- Leopard Imaging Inc.
- CM Technology Co., Ltd
- Fujikura Ltd
- Canon Inc.

Marktchancen und Zukunftsaussichten
Der Kamerainhalt im Automobilbereich erweitert sich über den mobilen Bereich hinaus, unterstützt durch regulatorisch getriebene ADAS-Einführung und den Wandel hin zur Innenraumüberwachung. Belege für die Produktentwicklung liefert LG Innotek, das automobile RGB-IR-Innenraumkameramodule offenlegt und auf der CES 2026 ein Under-Display-Kamerakonzept für Kombiinstrumente vorstellt, was darauf hinweist, dass Kameramodule für verdeckte, dauerhaft aktive Erfassung im Fahrzeuginneren entwickelt werden und nicht nur für die externe Umfelderkennung. Dies eröffnet Freiräume für Zulieferer, die in der Lage sind, hochzuverlässige Optik, beheizte und witterungsbeständige Gehäuse sowie Schwachlichtleistung zu industrialisieren und gleichzeitig die Qualifizierungszyklen der OEMs zu erfüllen.
Industrie-, Gesundheits- und Sicherheitsanwendungen bieten eine zweite Chancenebene, bei der Kompaktheit und spektrale Fähigkeiten wichtiger sind als eine kostenoptimierte Smartphone-Ausrichtung. SWIR-fähige Module (zum Beispiel Sensorik der Sony-IMX992/993-Klasse und onsemi-Fähigkeiten, aufgebaut über SWIR Vision Systems) ermöglichen Nachrüstungen in Inspektion, Feuchtigkeitserkennung, Recycling und medizinischer Bildgebung, während die Edge-KI-Integration auf Modul- oder Kameraebene Echtzeitanalysen in intelligenter Sicherheit und Flottenmanagement unterstützt. Über all diese Anwendungsfälle hinweg bleibt die vertikale Integration von Optik, Aktuatoren und Kalibriersoftware sowie die IP-Kontrolle bei Periskop- und Under-Display-Architekturen ein zentraler Differenzierungshebel, da sich die Montagekapazität innerhalb des asiatisch-pazifischen Raums verlagert (einschließlich der durch Anreize gestützten Expansion in Vietnam), um das Konzentrationsrisiko auf ein einzelnes Land zu verringern.
Recent Industry Developments in Kompaktkameramodul-Markt
- Mai 2026: Chicony Electronics sprach über eine Erholung der Geschäftsentwicklung im ersten Quartal 2026 und verwies auf eine Verschiebung hin zu einem höherwertigen Produktmix, einschließlich bildgebungsbezogener Produkte. Das Update untermauert einen breiteren Trend unter ODMs hin zu wertschöpfender Vision-Hardware, da die Differenzierung bei Sicherheits- und Industrie-Endgeräten zunimmt.
- Dezember 2025: LG Innotek kündigte eine Under-Display-Kamera der nächsten Generation für Kombiinstrumente im Automobilbereich an und positionierte das Konzept für die Präsentation auf der CES 2026. Die Entwicklung unterstützt verdeckte Innenraum-Erfassungsdesigns und erweitert die Roadmap für Automobilkameramodule über herkömmliche, im Innenraum montierte sichtbare Kameras hinaus.
- Dezember 2024: LG Innotek gab seine Initiative für automobile RGB-IR-Innenraumkameramodule im Rahmen der Skalierung seines Automobil-Sensorikgeschäfts bekannt. RGB-IR-Architekturen verbessern die Leistung der Fahrer- und Insassenüberwachung unter schwierigen Lichtverhältnissen und heben die technischen Anforderungen für Modulzulieferer an, die eine Automobilqualifizierung anstreben.


Kompaktkameramodul-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Einnahmen aus dem Verkauf kompakter Kameramodule zur Integration in Geräte, wobei das Modul eine verpackte Kameraeinheit ist, die um einen Bildsensor und Optik herum aufgebaut und dann an OEMs und Integratoren für Endprodukte geliefert wird.
Ausgeschlossener Umfang: Eigenständige Digitalkameras und Ersatz-Einzelhandelszubehör sind ausgeschlossen, sofern sie nicht als kompakte Module verkauft werden, die für die Geräteintegration vorgesehen sind.
Übersicht der Segmentierung
- Nach Komponente
- Bildsensor
- Objektiv
- Kameramodulbaugruppe
- Sprachspulenantrieb (AF und OIS)
- Nach Fokustyp
- Autofokus
- Festfokus
- Nach Pixelauflösung
- Bis zu 8 MP
- 9–20 MP
- 21–48 MP
- Über 48 MP
- Nach Endanwendung
- Mobilgeräte
- Unterhaltungselektronik (ohne Mobilgeräte)
- Automobil
- Gesundheitswesen
- Sicherheit und Überwachung
- Industrie
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Südostasien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten
- Golfkooperationsrat
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Nordamerika
Datenquellen, Marktbewertung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die Grundstruktur des Modells aufzubauen und es anhand beobachtbarer Signale aus Elektronik und Automobilindustrie zu verankern, bevor Annahmen angewendet wurden. Für den Nachfragekontext nach Regionen wurden öffentliche Datensätze und offizielle Quellen wie UN-Comtrade-Handelsstatistiken, Konnektivitätsindikatoren der Internationalen Fernmeldeunion, makroökonomische Reihen der Weltbank und OECD-Industrieproduktionsdaten überprüft.
Auf der Angebots- und Technologieseite wurden zudem Veröffentlichungen des US-Patent- und Markenamts, begutachtete Fachzeitschriften zu Bildgebung und Optik sowie Regulierungs- und Verkehrssicherheitsportale überprüft, auf denen kameraspezifische Vorschriften für Fahrzeug- und Überwachungsanwendungen diskutiert werden. Geschäftsberichte, Einreichungen und Investorenpräsentationen von Unternehmen wurden geprüft, um Verschiebungen im Produktmix, einschließlich der Einführung von Autofokus und Trends zu höherer Megapixelzahl, zu verstehen und die Preisrichtung zu plausibilisieren. Für zusätzliche Konsistenz wurde eine kostenpflichtige Abonnementdatenbank für Unternehmensfinanzen und Nachrichtenzeitleisten herangezogen, und ein weiteres kostenpflichtiges Patent-Tool wurde verwendet, um Anmeldungen zu Kameramodulen zu untersuchen. Die hier aufgeführten Quellen sind beispielhaft, und es wurden viele weitere öffentliche Dokumente und Datensätze zur Datenerhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärdaten wurden von Teilnehmern der Modul-Lieferkette, OEM-nahen Funktionsträgern, Komponentenspezialisten und nachgelagerten Käufern erhoben, die die Kameraakzeptanz über Mobilgeräte, Unterhaltungselektronik, Automobil, Gesundheitswesen, Industrie und Sicherheitsanwendungen hinweg verfolgen. Wir deckten APAC, EMEA und Amerika ab, sodass regionale Mixunterschiede, Preisverhalten und zeitliche Unterschiede bei der Nachfrage im Modell korrigiert werden konnten, bevor die endgültigen Gesamtwerte festgelegt wurden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 36% | CXOs: 13% | APAC: 43% |
| Mid-Tier: 45% | Funktions-/Bereichsleiter: 38% | EMEA: 35% |
| Kleinere Akteure: 19% | Manager: 49% | Amerika: 22% |
Marktbewertung und Prognose
Die Größenbestimmung erfolgte mit einem Top-down-Ansatz, bei dem Gerätebauvolumen und Adoptionsraten nach Endverwendung rekonstruiert und dann anhand typischer Kameraanzahl pro Gerät und gemischter ASP-Spannen in Modulwert umgerechnet wurden. Um das Modell praxisnah zu halten, konzentrierten wir uns auf wiederholbare Inputs, darunter die Versandrichtung bei Smartphones und Unterhaltungselektronik, die Fahrzeugkameradurchdringung für ADAS und Innenraumüberwachung, die Mixverschiebung von Fixfokus zu Autofokus, den Anteil höherer Pixelauflösungen sowie den typischen Linsen- und VCM-Gehalt pro Modul.
Nach dem ersten Durchgang wurden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, einschließlich Aggregationen aus stichprobenartigen Umsatzangaben von Zulieferern, Kanalprüfungen zu Preisentwicklungen bei Modulen sowie einfachen Volumen-mal-ASP-Berechnungen für einige volumenstarke Gerätekategorien. Wo eine Bottom-up-Sicht unvollständig war, wurden Lücken durch die Anwendung konservativer, in Interviews vereinbarter regionaler Mixanteile behandelt und anschließend stresstestet, damit keine einzelne Annahme das Ergebnis dominiert.
Für die Prognose wurde eine Szenarioanalyse verwendet und anschließend mit einer leichten multivariaten Regression auf Nachfragetreiber mit stabilem historischem Verhalten, wie Geräteversand, Fahrzeugproduktion und Kameradurchdringung pro Plattform, verfeinert. Die endgültigen Wachstumspfade wurden erst angepasst, nachdem Primärexperten realistische Zeitpläne für Technologieumbrüche wie Multi-Kamera-Setups, Autofokus-Adoptionsraten und die Einführung höherer Auflösungen bestätigt hatten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, darunter die Versandrichtung nach Gerätekategorie, die regionale Fertigungsdynamik und der aus dem Modell abgeleitete ASP-Trend. Abweichungen wurden vor der Freigabe untersucht. Bei ungewöhnlich starken Sprüngen wurden die Annahmen überprüft, und Rückfragen wurden an einige Befragte gesendet, um zu bestätigen, ob die Veränderung die Realität widerspiegelt oder auf einer Abweichung im Umfang oder Zeitpunkt beruht.
Es wird eine mehrstufige interne Überprüfung durchgeführt, damit Marktgesamtwerte, Wachstumsraten und Haupttreiber mit der angegebenen Definition und Abdeckung konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis die Geräteproduktion, den Handelsfluss oder die Preisgestaltung beeinflusst, wonach unmittelbar vor der Lieferung ein abschließender Analystendurchlauf erfolgt, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für kompakte Kameramodule von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für kompakte Kameramodule können variieren, da die Abgrenzung zwischen einem Kameramodul, einem breiteren Bündel von Kamerakomponenten und sogar dem Bildgebungswert auf Geräteebene von den Herausgebern nicht immer gleich gehandhabt wird. Unterschiede ergeben sich auch aus dem gewählten Basisjahr, ob Werte als versandbasierter Umsatz oder als installierter Inhaltswert ausgewiesen werden, und wie schnell angenommen wird, dass sich die Preisgestaltung mit Änderungen bei Megapixeln und Autofokusfunktionen bewegt.
In dieser Studie sind Umfang und die zur Absicherung der Annahmen genutzte Evidenz meist die größten Treiber der Abweichung. Manche Schätzungen beziehen angrenzende Bildgebungskomponenten über den Modulaufbau hinaus mit ein oder wenden ein aggressives Einheitswachstum an, ohne es mit Geräteversand und regionalen Produktionssignalen abzugleichen, was die Kopfzahl über das hinaus treiben kann, was der Nachfragepool trägt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 37,91 Mrd. USD (2026) | |
| Branchenverlag A | 39,41 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und vermischt in Teilen der Analyse Umsatz- mit Produktionsberichterstattung, was implizite ASPs verschieben kann, wenn Mengenannahmen in Wertprognosen übernommen werden. |
| Globale Beratungsgesellschaft B | 66,20 Mrd. USD (2023) | Wendet einen wesentlich breiteren Wertpool an, der offenbar mehr bildgebungsbezogene Inhalte rund um das Modul erfasst, und der Wachstumspfad ist auf einem höheren Niveau angesetzt, das weniger eng mit der Versandrichtung der Geräte abgeglichen ist. |
Die Versandrichtung der Geräte, die Kameradurchdringung nach Endverwendung und der implizite ASP-Trend sind die Prüfpunkte, die die Schätzung von Mordor Intelligence an den Nachfragepool für kompakte Module gebunden halten, weshalb sich die Spanne verengt, sobald Umfang und Preislogik aufeinander abgestimmt sind. Insgesamt zeigt die Benchmark-Tabelle, dass die Wahl des Jahres und das, was als Modulwert gezählt wird, den Großteil der Differenz erklären, und unser Ansatz bleibt nachvollziehbar, da jeder Schritt auf klare Volumina, Mixe und Preisannahmen zurückgeführt werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für kompakte Kameramodule?
Der Markt wird im Jahr 2026 auf 37,91 Milliarden USD geschätzt und soll bis 2031 51,22 Milliarden USD erreichen.
Welche Region hält den größten Anteil am Markt für kompakte Kameramodule?
Asien-Pazifik dominiert mit 66,35 % des globalen Umsatzes aufgrund seines integrierten Fertigungsökosystems.
Was sind die am schnellsten wachsenden Anwendungsbereiche für kompakte Kameramodule?
Automotive-ADAS-Systeme führen das Wachstum mit einer CAGR von 6,55 % an, gefolgt von industriellen und medizinischen SWIR-Nachrüstungen.
Wie wirken sich Exportkontrollen auf die Lieferketten aus?
Japans verschärfte CIS-Exportvorschriften veranlassen Zulieferer, sich in Richtung Vietnam und andere südostasiatische Standorte zu diversifizieren, was kurzfristige Kostenschwankungen verursacht.
Welcher Technologietrend wird künftige Designprioritäten prägen?
Die Verlagerung hin zu Mehrkamera-Arrays mit Periskop-Zoom, Unter-Display-Sensoren und SWIR-Funktionalität definiert Modularchitekturen und Zulieferer-Roadmaps neu.
Seite zuletzt aktualisiert am:



