
Nordamerika Coworking-Spaces-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
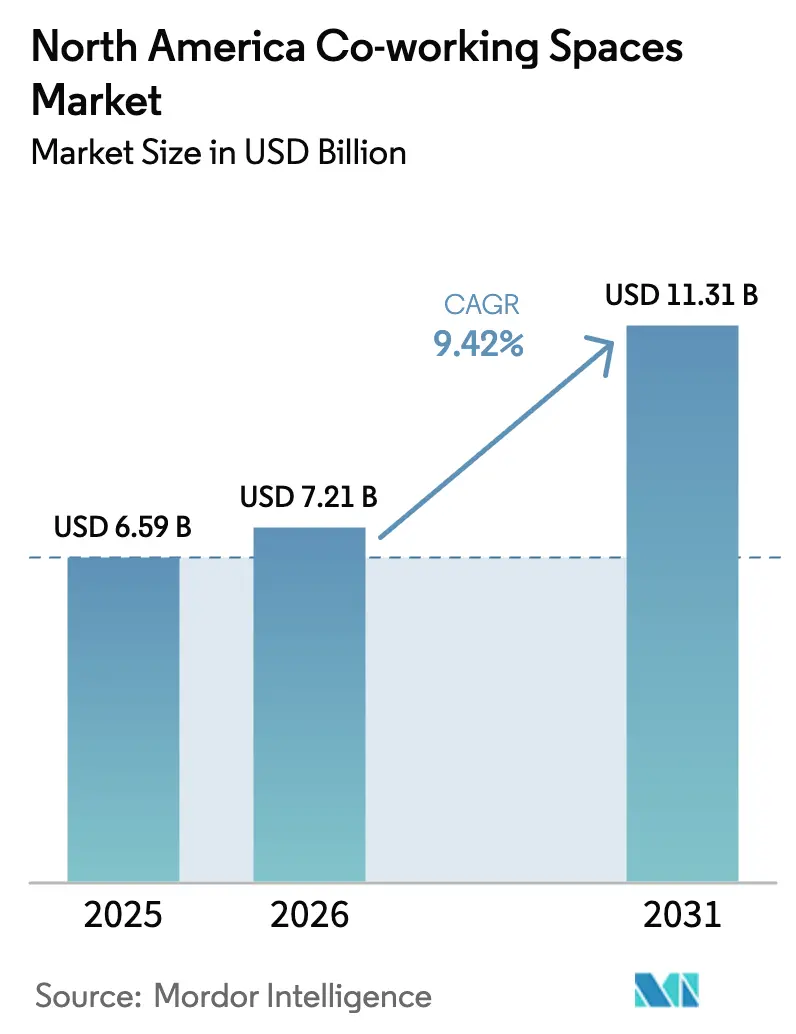
| Marktgröße im Basisjahr (2025) | 6.59 Milliarden US-Dollar |
| Marktgröße (2026) | 7.21 Milliarden US-Dollar |
| Marktgröße (2031) | 11.31 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.42 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Coworking-Spaces-Markt Analyse von Mordor Intelligence
Die Größe des Nordamerika Coworking-Spaces-Marktes wurde im Jahr 2025 auf 7,21 Milliarden USD geschätzt und wird voraussichtlich von 7,21 Milliarden USD im Jahr 2026 auf 11,31 Milliarden USD bis 2031 wachsen, mit einer CAGR von 9,42 % während des Prognosezeitraums (2026–2031).
Strukturelle Verschiebungen hin zu hybrider Arbeit, Nearshoring und Kostendisziplin halten die Nachfrage widerstandsfähig, während Vermieter-Betreiber-Partnerschaften die Umwandlung ungenutzter Innenstadttürme und Vorstadtstandorte in flexible Bürosuiten beschleunigen. Unternehmenskunden betrachten Co-Working mittlerweile als zentralen Immobilienhebel für Portfolioflexibilität, was große Makler und institutionelle Vermieter tiefer in diesen Bereich gezogen hat. Sunbelt-Metropolen und sekundäre US-Städte absorbieren den größten Teil des neuen Angebots, da verteilte Teamarchitekturen die Standortstrategien neu gestalten, und Mexiko verzeichnet das schnellste Wachstum der Region auf dem Rücken grenzüberschreitender Fertigungsexpansionen. Die Wettbewerbsintensität bleibt hoch, da keine einzelne Marke mehr als einen niedrigen zweistelligen Marktanteil kontrolliert, doch die Eintrittsbarrieren steigen, da die Erwartungen an Klasse-A-Bestände und Ausstattung zunehmen.
Wichtigste Erkenntnisse des Berichts
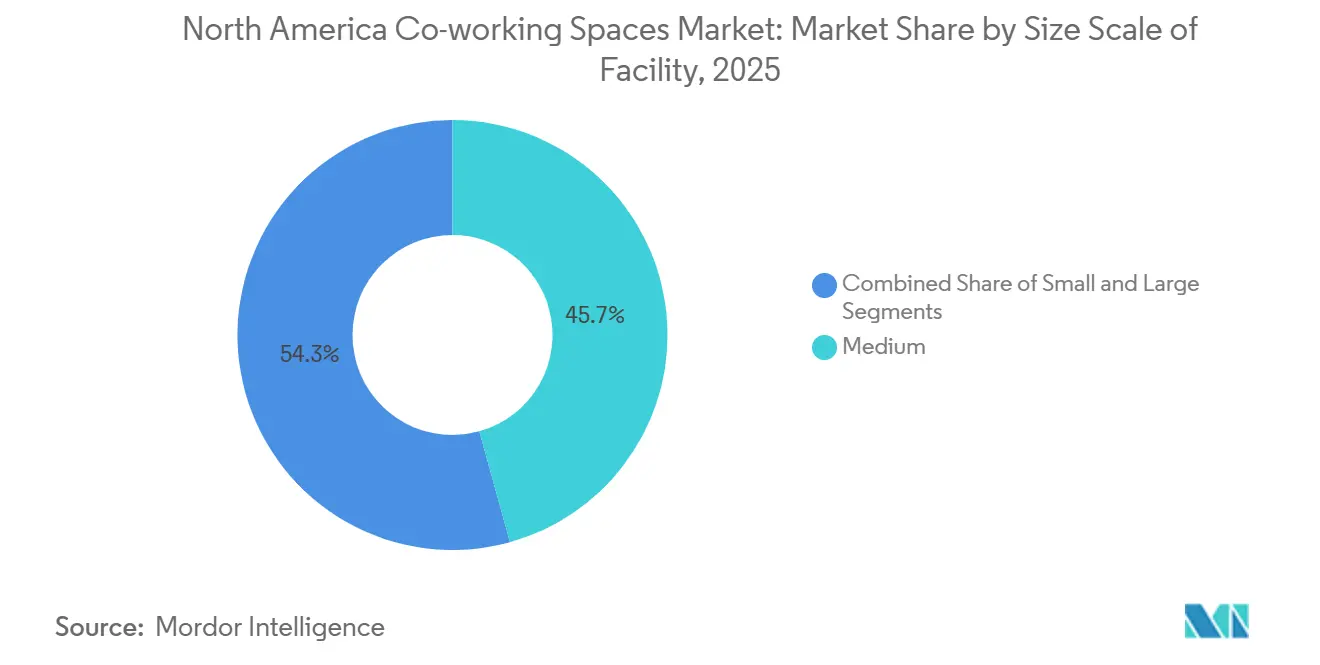
- Nach Größe der Einrichtung führten mittelgroße Standorte mit einem Marktanteil von 45,7 % am Nordamerika Coworking-Spaces-Markt im Jahr 2025, während große Einrichtungen voraussichtlich bis 2031 mit einer CAGR von 10,33 % wachsen werden.
- Nach Sektor entfielen 35,6 % des Nordamerika Coworking-Spaces-Marktvolumens im Jahr 2025 auf Informationstechnologie und IT-gestützte Dienstleistungen; das Segment „sonstige Dienstleistungen” wird voraussichtlich bis 2031 die schnellste CAGR von 10,67 % verzeichnen.
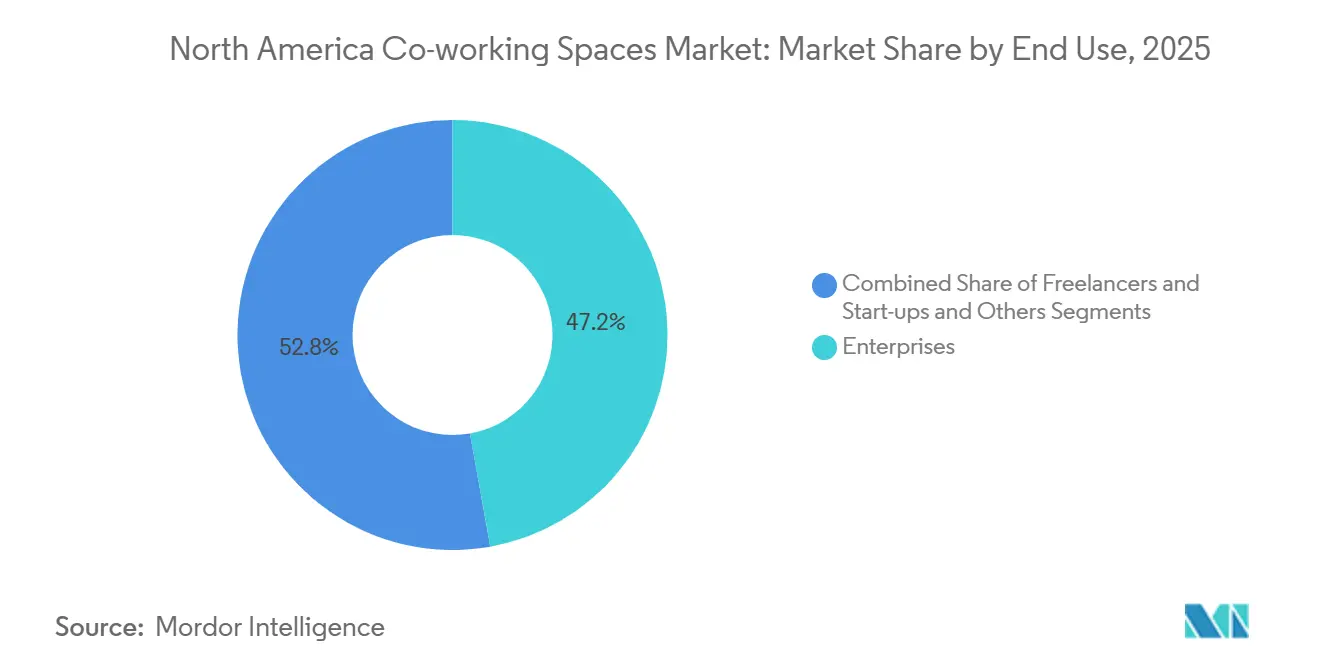
- Nach Endnutzung hielten Unternehmen 47,2 % des Umsatzes im Jahr 2025, während Start-ups und andere kleine Unternehmen bis 2031 mit einer CAGR von 11,12 % wachsen dürften.
- Nach Land dominieren die Vereinigten Staaten mit 78,1 % des Umsatzes im Jahr 2025, und für Mexiko wird bis 2031 eine CAGR von 11,41 % erwartet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Normalisierung hybrider Arbeit treibt Unternehmen und KMU zu flexiblen Kurzzeitmietflächen | +2.5% | Innenstadtkerne der Vereinigten Staaten und Kanadas | Mittelfristig (2–4 Jahre) |
| Kostenoptimierung durch investitionsarme Expansion gegenüber langfristigen Mietverträgen | +2.0% | Gesamte Region, am stärksten in den USA und Mexiko | Mittelfristig (2–4 Jahre) |
| Qualitätsorientierung: gut ausgestattete, erstklassig gelegene Standorte übertreffen veraltete Büros | +1.8% | US-amerikanische Hauptstadtmetropolen, Toronto, Vancouver | Kurzfristig (≤2 Jahre) |
| Aufstieg verteilter Teams und Sunbelt-Knotenpunkte steigert die Nachfrage in Sekundärmärkten | +1.5% | Texas, Florida, Arizona, mexikanische Nearshoring-Zonen | Langfristig (≥4 Jahre) |
| Vermieter gehen Partnerschaften mit Betreibern ein, um ungenutzte Objekte zu aktivieren | +1.2% | Wichtige US-amerikanische und kanadische Metropolen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Normalisierung hybrider Arbeit treibt Unternehmen und KMU zu flexiblen Kurzzeitmietflächen
Die US-amerikanischen Büropräsenzdaten stabilisierten sich im Jahr 2025 bei etwa 60–70 % des Niveaus von 2019, was Arbeitgeber dazu veranlasste, Zwei-bis-Drei-Tage-Pläne fest zu verankern, eigene Flächen zu reduzieren und gleichzeitig bedarfsgerechte Kapazitäten über Mitgliedschaften zu sichern[1]. Fortune-500-Unternehmen integrieren Co-Working zunehmend in ihre Portfoliostrategien und treiben damit Mehrstandortvereinbarungen voran, die Einzelmietverträge ersetzen. Im November 2025 überstiegen neue Unternehmensanmeldungen 535.000, was die Pipeline unternehmerischer Kunden stark hält. Regierungsanweisungen zur Rückkehr ins Büro wirken sich auf private Sektornormen aus und steigern die Nachfrage in Washington, D.C., und anderen hauptstadtnahen Städten. Der Nettoeffekt ist eine dauerhafte Neuausrichtung hin zu variablen Immobilien, die sich an Personalstärke und Projektzyklen anpassen können.
Qualitätsorientierung: Gut ausgestattete, erstklassig gelegene Standorte übertreffen veraltete Büros
Klasse-A-Innenstadttürme mit Wellness-Ausstattung, Anbindung an den öffentlichen Nahverkehr und fortschrittlicher digitaler Infrastruktur absorbieren den Großteil neuer Mietverträge, während alternde Klasse-B/C-Bestände unter zunehmenden Leerständen leiden[2]. Betreiber, die Premiumflächen sichern können, gewinnen Preissetzungsmacht und Glaubwürdigkeit bei Unternehmenskunden. Industrious' 240.000-Quadratfuß-Deal im Tower 49 Mitte 2024 ist ein typisches Beispiel für qualitätsorientierte Umschichtungen, bei denen WeWorks ehemaliges Flaggschiff in einen unternehmenstauglichen Knotenpunkt umgewandelt wird. WeWorks neues „Work-Lounge”-Produkt, das im Juli 2024 eingeführt wurde, integriert Co-Working-Ausstattung für alle Mieter eines Gebäudes und signalisiert eine integrierte statt eigenständige Zukunft. Erstklassige Umgebungen setzen nun die Wettbewerbsmaßstäbe und drängen rückständige Vermieter zu Modernisierungs- oder Abrissmaßnahmen.
Kostenoptimierung durch investitionsarme Expansion gegenüber langfristigen Mietverträgen
Managementverträge und Umsatzbeteiligungsmodelle dominieren neue Abschlüsse, sparen Millionen an Mieterausbaukosten und entlasten die Bilanzen auf beiden Seiten des Tisches. CBREs Kauf der verbleibenden Industrious-Anteile für USD 800 Millionen integriert flexible Flächen in eine Dienstleistungssparte mit USD 20 Milliarden Umsatz, die Facility-Management und Analysen im Querverkauf anbietet[3]. IWGs Franchise-Ansatz, der mittlerweile 80 % der Neueröffnungen ausmacht, verlagert das Ausbaurisiko auf die Betreiber, behält jedoch Plattformgebühren ein. Zusammen ermöglichen diese Modelle Anbietern, mit begrenztem Kapitaleinsatz in Vorstädte und Provinzstandorte zu expandieren – ein entscheidender Vorteil in Hochzinsphasen.
Aufstieg verteilter Teams und Sunbelt-Knotenpunkte steigert die Nachfrage in Sekundärmärkten
Texas, Florida und Arizona absorbieren überproportionale Talentströme und ermutigen Arbeitgeber, Außenstellen zu eröffnen, die Pendelzeiten verkürzen und Arbeitskräftepools vergrößern. IWG wandelte sein Netzwerk von 60 % städtisch vor der Pandemie auf 80 % vorstädtisch bis 2025 um, während Industrious das günstigere „Indy”-Banner für Nicht-Premiumimmobilien einführte. Nearshoring treibt multinationale Unternehmen nach Monterrey und Guadalajara, wo flexible Bürosuiten funktionsübergreifende Projektteams unterstützen. Das Co-Working-Angebot in diesen Wachstumskorridoren ist weniger gesättigt, was nachhaltige Auslastung und Preisintegrität ermöglicht.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wirtschaftliche Unsicherheit und Stellenabbau im Technologiesektor verursachen Fluktuation und Auslastungsvolatilität | -1.5% | Technologiekorridore im Silicon Valley, Seattle, Austin und Toronto | Kurzfristig (≤2 Jahre) |
| Höhere Kreditkosten und Mieterausbau-/Investitionsbedarfe belasten die Wirtschaftlichkeit der Betreibereinheiten | -1.0% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Wettbewerbsangebot und geringe Markendifferenzierung treiben Preisdruck in Kernmetropolen | -0.8% | New York, San Francisco, Chicago, Toronto | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wirtschaftliche Unsicherheit und Stellenabbau im Technologiesektor verursachen Fluktuation und Auslastungsvolatilität
Entlassungen von mehr als 386.000 Mitarbeitern im Technologiesektor von 2023 bis Anfang 2025 verringerten die Platznachfrage in zentralen Innovationszentren und trieben den Leerstand im Silicon Valley auf nahezu 20 %. Start-ups wechselten von Privatbüros zu Hot Desks, was die Fluktuation erhöhte und den durchschnittlichen Umsatz pro Arbeitsplatz drückte. Die Risikokapitalfinanzierung konzentrierte sich auf Spätphasenrunden, was die Frühphasenpipelines austrocknete, die einst frühe Co-Working-Kohorten füllten. Betreiber minderten das Risiko durch verstärkte Mehrjahresverträge mit Unternehmenskunden und geografische Diversifizierung. Dennoch bleibt die kurzfristige Volatilität ein Gegenwind für Auslastungsprognosen.
Höhere Kreditkosten und Mieterausbau-/Investitionsbedarfe belasten die Wirtschaftlichkeit der Betreibereinheiten
Die Leitzinsen der US-Notenbank erreichten 2024 einen Höchststand von über 5 %, was die Schuldenkosten für Mieterausbauten erhöhte, die oft USD 50–150 pro Quadratfuß betragen. Einige Vermieter pausierten Modernisierungsbudgets und verlagerten mehr Investitionskosten auf Betreiber, die ihrerseits das Pipeline-Wachstum verlangsamten. Kleinere unabhängige Betreiber mit begrenzten Bilanzen fanden kaum Finanzierungsmöglichkeiten und zogen sich aus gesättigten Städten zurück. Managementverträge mindern das Kapitalrisiko, begrenzen jedoch den Gewinn und schaffen ein heikles Margengefüge, bis die Zinsen sinken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Größe der Einrichtung:
Großformatige Standorte steigen auf der Grundlage der Unternehmensnachfrage aufGroße Einrichtungen mit mehr als 50.000 Quadratfuß erfassten 32 % des Nordamerika Coworking-Spaces-Marktes im Jahr 2025, nur übertroffen vom mittelgroßen Segment mit 45,7 %. Sie profitieren von gemeinsamen Investitionen der Vermieter, umfassenden Ausstattungsmerkmalen und der Kapazität, ganze Etagen für Fortune-500-Mieter bereitzustellen, die Privatsphäre ohne langfristige Mietverträge suchen. Das Segment soll bis 2031 die schnellste CAGR von 10,33 % erzielen, angetrieben durch unternehmenseigene „Hub-and-Spoke”-Modelle und die Umpositionierung von Hochhäusern von Einzelmietern zu flexiblen Mehrmieterbetrieben. Die Vereinigten Staaten bieten einen großen Bestand an ungenutzten Innenstadthochhäusern, die für eine Umnutzung geeignet sind, während Vermieter in Mexiko-Stadt ähnlich veraltete Bestände in mehrstöckige Coworking-Flächen umrüsten, um die Nachfrage durch Nearshoring zu decken. Betreiber nutzen Skaleneffekte – Concierge-Schalter, Cafébars, Podcast-Studios – um den Ertrag pro Quadratfuß zu steigern. Mittelgroße Standorte werden weiterhin Vorort- und Stadtteilknoten verankern, wo die Nachfrage stabiler, aber die Transaktionsgrößen kleiner sind.
Große Hubs ermöglichen es Anbietern auch, Technologieplattformen für Zugangskontrolle, Raumanalysen und Veranstaltungsmanagement auf einer größeren Fläche einzuführen, was das Nutzererlebnis und die Datenerfassung verbessert. Die Integration von Industrious durch CBRE veranschaulicht dieses Skalierungsspiel: Der 800 Millionen USD-Deal integriert großformatige flexible Bürosuiten in eine globale Dienstleistungsplattform im Wert von 20 Milliarden USD. Die Wiedereinstiegsstrategie von WeWork konzentriert sich ebenfalls auf Flaggschiff-Standorte mit 100.000 Quadratfuß in widerstandsfähigen Metropolen. Im Prognosezeitraum wird erwartet, dass der Marktanteil des Segments auf etwa 40 % ansteigt, da kleinere Innenstadtflächen umgenutzt oder geschlossen werden, was die Tendenz des Nordamerika Coworking-Spaces-Marktes zur Skalierung bestätigt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Sektor:
IT/ITES weiterhin dominant, aber Dienstleistungen diversifizieren den UmsatzInformationstechnologie und IT-gestützte Dienstleistungen dominierten mit 35,6 % der Nachfrage im Jahr 2025, was den Status des Segments als früher Anwender und seine starke Präsenz in Seattle, Austin und dem Silicon Valley widerspiegelt. Das Wachstumstempo verlangsamt sich jedoch, da Entlassungen und Budgetkürzungen durch die Software- und digitale Werbebranche nachhallen. „Sonstige Dienstleistungen”, ein Sammelkategorie aus Biowissenschaften, Rechtsdienstleistungen, Energie und Einzelhandelsunterstützung, wird voraussichtlich die schnellste CAGR von 10,67 % verzeichnen, was den Mietermix verbreitert und die Zyklizität dämpft. Laborgestütztes Co-Working für KI-native Biotechnologieunternehmen gewinnt in Boston und San Diego an Bedeutung, wo in Bürosuiten integrierte Nasslabor-Slots die Forschung und Entwicklung ohne mehrjährige Mietverträge beschleunigen. Anwaltskanzleien bevorzugen zunehmend schlüsselfertige Bürosuiten mit schallisolierten Besprechungsräumen und Aktenaufbewahrung vor Ort, um hybride Personalbesetzung zu unterstützen. Energiekonzerne nutzen Vororthubs in Houston und Calgary, um Projektteams in der Nähe von Feldoperationen unterzubringen.
Das Nordamerika Coworking-Spaces-Marktvolumen für biowissenschaftlich verknüpftes Co-Working überstieg im Jahr 2024 500 Millionen USD und ist für ein zweistelliges Wachstum positioniert, da überschüssige Laborbestände in flexible Nutzungen umgewandelt werden. Die Akzeptanz bei professionellen Dienstleistungen nimmt ebenfalls zu, da große Buchhaltungs- und Beratungsunternehmen Berater zu Kundenstandorten entsenden, aber Touchdown-Büros für die Markenpräsenz benötigen. Die sektorale Verschiebung verringert die Abhängigkeit von volatilen, durch Risikokapital finanzierten Technologiemietern und erschließt längere durchschnittliche Mitgliedschaftslaufzeiten, was die Umsatzvorhersehbarkeit verbessert.
Nach Endnutzung:
Unternehmen halten den Löwenanteil, Start-ups führen das Wachstum anUnternehmensmieter repräsentierten 47,2 % der Abrechnungen im Jahr 2025, angezogen durch die Möglichkeit, Projektbüros, regionale Hubs und Drop-in-Pässe über Netzwerke hinweg einzurichten. Mehrmarktvereinbarungen bündeln häufig Facility-Management, Sicherheit und Arbeitsplatzanalysen und spielen den Stärken von Maklern wie CBRE und JLL in die Hände, die Dienstleistungen im Querverkauf anbieten. Das Segment erzielt auch höhere Preise pro Arbeitsplatz aufgrund höherer Sicherheits- und Datenschutzanforderungen. Start-ups und kleine Unternehmen werden, obwohl sie einen kleineren Anteil halten, bis 2031 eine CAGR von 11,12 % verzeichnen – schneller als das Unternehmenswachstum – dank anhaltender Unternehmensgründungsdynamik und der Beliebtheit von Ein-bis-Drei-Personen-Bürosuiten. Allein im November 2025 wurden 71.214 Anträge für professionelle Dienstleistungen gestellt, was eine Pipeline zukünftiger Mitglieder aufrechterhält.
Unternehmen verpflichten sich in der Regel zu 12-bis-36-monatigen Mitgliedschaften, was die Belegungsplanung für Betreiber verbessert, während Start-ups schneller wechseln, aber Volumen liefern. Erfolgreiche Marken entwickeln abgestufte Produkte: Unternehmensebenen mit privaten Aufzügen und robuster IT sowie Gemeinschaftsebenen, die von kleineren Unternehmen bevölkert werden und Lebendigkeit erzeugen. Der Nordamerika Coworking-Spaces-Markt wird davon abhängen, diese Segmente zu harmonisieren – ein Gleichgewicht zwischen vorhersehbaren Unternehmens-Cashflows und der Innovationskultur, die Talente anzieht.
Geografische Analyse
Vereinigte Staaten Coworking-Spaces-Markt
Die Vereinigten Staaten hielten im Jahr 2025 einen Umsatzanteil von 78,1 %, gestützt durch 7.695 aktive Standorte und fest verankerte Hybrid-Arbeitsrichtlinien in Metropolregionen und Sunbelt-Städten. Nationale Anbieter setzen datengestützte Standortauswahltools ein, um suburbane Knotenpunkte zu priorisieren, in denen postpandemische Bevölkerungszuflüsse die Nutzung von Tagespässen gesteigert haben, während große Vermieter flexible Bürosuiten als Absicherung gegen die Flaute bei Langzeitmietverträgen einsetzen. Life-Sciences-Cluster an den Küsten entwickeln sich zu Hotspots für die Umwandlung in Labor-Coworking-Flächen und dämpfen so die Auswirkungen des Stellenabbaus im Technologiesektor in San Francisco und Seattle. Es wird erwartet, dass die Vereinigten Staaten bis 2031 durchschnittlich 500 neue Standorte pro Jahr hinzufügen, wobei das Bestandswachstum nach 2027 nachlässt, da die Betreiber von der Flächenexpansion zur Umsatzoptimierung pro Standort übergehen.
Kanada Coworking-Spaces-Markt
Kanada zeigt eine reife, jedoch langsamere Dynamik; Toronto und Vancouver bilden das Zentrum der Aktivitäten, da Finanzdienstleister und Spielestudios die innerstädtische Prestige-Lage und die Anbindung an den öffentlichen Nahverkehr schätzen. Leerstand in älteren Bürotürmen veranlasst Vermieter zu Verwaltungsvereinbarungen mit regionalen Betreibern oder US-amerikanischen Ketten wie IWG, die grenzüberschreitende Unternehmensverträge nutzen. Calgary und Edmonton verzeichnen Zuwächse im Zusammenhang mit Projektzyklen im Energiesektor, während Montreal eher auf Kreativagenturen ausgerichtet ist. Regulatorische Hürden und geringe Bevölkerungsdichten bremsen explosives Wachstum, doch die Markttiefe unterstützt eine stetige Expansion im hohen einstelligen Bereich.
Mexiko Coworking-Spaces-Markt
Mexiko bietet die vielversprechendsten Aussichten und verzeichnet bis 2031 eine CAGR von 11,41 %, getragen von Nearshoring und einem aufstrebenden Ökosystem für Technologiedienstleistungen. Monterrey, Guadalajara und Mexiko-Stadt sind die Schwerpunkte, da US-amerikanische multinationale Unternehmen Ingenieur- und Support-Hubs einrichten, um die Handelsvorteile im Rahmen des USMCA zu nutzen. Betreiber treten in der Regel über Joint Ventures mit lokalen Vermietern in den Markt ein, um Genehmigungsverfahren und Sicherheitsbesonderheiten zu bewältigen. Das steigende verfügbare Einkommen der wachsenden Mittelschicht treibt auch die Inlandsnachfrage nach professionellen Arbeitsumgebungen unter Freiberuflern und KMU an. Infrastrukturlücken außerhalb der erstklassigen Metropolregionen begrenzen das unmittelbare Wachstumspotenzial, doch staatliche Investitionen in Verkehrskorridore versprechen nach 2028 breitere adressierbare Märkte.
Wettbewerbslandschaft
Der Wettbewerb ist intensiv, aber fragmentiert: Die fünf größten Marken kontrollieren weniger als 30 % der installierten Kapazität, was den Nordamerika Coworking-Spaces-Markt für regionale Spezialisten offen hält. Die Integration von Industrious durch CBRE bringt ein gewichtiges Dienstleistungsökosystem in die Arena und verbindet flexible Flächen mit 7 Milliarden Quadratfuß verwaltetem Immobilienvermögen, wobei eine End-to-End-Arbeitsplatzauslagerung für erstklassige Mieter angeboten wird. Der Deal unterstreicht einen strategischen Schwenk von eigenständigen Co-Working-Marken hin zu integrierten Immobilienlösungen. Die Multi-Label-Strategie von IWG (Regus, Spaces, HQ, Signature) ermöglicht eine Mikrosegmentierung nach Preispunkt und Standort, während das Franchise-Modell das Kapitalrisiko begrenzt und den Ausbau in Vororten beschleunigt.
WeWork betreibt nach der Insolvenz etwa 150 US-amerikanische Standorte mit einer schlankeren Bilanz und einem „Affiliate-Netzwerk”-Mix aus Umsatzbeteiligung und Managementvereinbarungen, die das Belegungsrisiko stabilisieren. Das Unternehmen setzt nun auf Unternehmensverträge und ausstattungsreiche Lounges in vermietergesteuerten Gebäuden und hofft, den Markenwert ohne Mietüberhänge zu monetarisieren. Mittelständische Herausforderer wie Serendipity Labs, Convene und Venture X besetzen Nischen in hospitality-getriebenem Design, besprechungszentrierten Modellen bzw. lokalen Eigentumsfranchises. Auf Labore ausgerichtete Neueinsteiger kooperieren mit Biotechnologie-Vermietern, um HVAC- und Compliance-Funktionen anzupassen, die Mainstream-Betreibern fehlen.
Strategische Maßnahmen konzentrieren sich auf die Technologieintegration; Betreiber statten mobile Apps für Raumbuchung, Belegungsanalysen und Mitglieder-Networking aus, um Wechselkosten aufzubauen. Andere verfolgen eine vertikale Spezialisierung – rechtliche oder kreative Hubs –, um reinen Preiswettbewerb zu vermeiden. Fusionen und Übernahmen werden weiterhin rund um regionale Ketten mit profitablen Vorortportfolios diskutiert, während notleidende Innenstadtstandorte günstige Einstiegspunkte für kapitalkräftige Käufer bieten. Mittelfristig wird erwartet, dass sich die nordamerikanische Coworking-Spaces-Branche um eine Handvoll Plattformmarken konsolidiert, ergänzt durch Spezialanbieter.
Marktführer der Nordamerika Coworking-Spaces-Branche
-
WeWork Inc.
-
IWG plc (Regus, HQ, Spaces)
-
Industrious LLC
-
Impact Hub GmbH
-
Green Desk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Nordamerika Coworking-Spaces-Markt
- WeWork Inc.
- IWG plc (Regus, HQ, Spaces)
- Industrious LLC
- Impact Hub GmbH
- Green Desk
- Knotel Inc.
- Serendipity Labs Inc.
- Techspace Holding Co.
- Mix Pace
- District Cowork
- Office Evolution Franchising Inc.
- Venture X Franchising LLC
- Workbox Company LLC
- Workbar LLC
- Premier Workspaces LLC
- COhatch LLC
- Convene Inc.
- CommonGrounds Workplace LLC
- LiquidSpace Inc.
- Expansive Workspace LLC
Lesen Sie die Analyse der Nordamerika Coworking-Spaces-Markt-Unternehmen

Recent Industry Developments in Nordamerika Coworking-Spaces-Markt
- Januar 2025: CBRE schloss den Kauf der verbleibenden Industrious-Anteile für USD 400 Millionen ab, bewertet den Betreiber mit USD 800 Millionen und schuf ein Segment für Gebäudebetrieb und -erfahrung mit einem Umsatz von USD 20 Milliarden.
- Juli 2024: WeWork wandelte 15.000 Quadratfuß in der 575 Lexington Avenue in eine Mehrmieterfläche „Work Lounge” um und markierte damit seinen Schwenk hin zu gemeinsamen Ausstattungen in vermieterkontrollierten Gebäuden.
- Juni 2024: Industrious übernahm 240.000 Quadratfuß über 16 Etagen im Tower 49, New York City, im Rahmen eines 10-jährigen Managementvertrags, der WeWorks ehemaligen Hauptsitz umnutzt.
- Mai 2024: WeWork trat aus dem Insolvenzverfahren nach Kapitel 11 aus, schloss 200 unrentable Standorte und führte ein Drei-Wege-Einsatzmodell ein – Umsatzbeteiligung, Management, selektive Mietverträge – um das Abwärtsrisiko zu schützen.


Berichtsumfang des Nordamerika Coworking-Spaces-Marktes
Ein Co-Working-Space ist eine Umgebung, die Menschen aus verschiedenen Unternehmen aufnimmt, die dort arbeiten. Co-Working-Spaces zeichnen sich durch gemeinsam genutzte Einrichtungen, Dienstleistungen und Werkzeuge aus.
Der Bericht bietet eine umfassende Hintergrundanalyse des nordamerikanischen Marktes für Co-Working-Spaces und deckt aktuelle Markttrends, Hemmnisse, technologische Aktualisierungen sowie detaillierte Informationen zu verschiedenen Segmenten und der Wettbewerbslandschaft der Branche ab. Darüber hinaus wurden die Auswirkungen von Geopolitik und Pandemie auf den Markt in die Studie einbezogen und berücksichtigt.
Der Markt für Co-Working-Spaces in Nordamerika ist nach Endnutzung segmentiert (Informationstechnologie (IT und ITES), BFSI (Banken, Finanzdienstleistungen und Versicherungen), Unternehmensberatung und professionelle Dienstleistungen, Sonstige Dienstleistungen (Einzelhandel, Life Sciences, Energie, Rechtsdienstleistungen)) sowie nach Nutzer (Freiberufler, Unternehmen, Start-ups und Sonstige).
Segmentierungsübersicht
| Klein |
| Mittel |
| Groß |
| Informationstechnologie (IT und ITES) |
| BFSI |
| Unternehmensberatung und professionelle Dienstleistungen |
| Sonstige Dienstleistungen (Einzelhandel, Life Sciences, Energie, Rechtsdienstleistungen) |
| Freiberufler |
| Unternehmen |
| Start-ups und Sonstige |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Größe und Umfang der Einrichtung | Klein |
| Mittel | |
| Groß | |
| Nach Sektor | Informationstechnologie (IT und ITES) |
| BFSI | |
| Unternehmensberatung und professionelle Dienstleistungen | |
| Sonstige Dienstleistungen (Einzelhandel, Life Sciences, Energie, Rechtsdienstleistungen) | |
| Nach Endnutzung | Freiberufler |
| Unternehmen | |
| Start-ups und Sonstige | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Mexiko |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Nordamerika Coworking-Spaces-Markt im Jahr 2026, und wo wird er bis 2031 stehen?
Die Größe des Nordamerika Coworking-Spaces-Marktes beträgt im Jahr 2026 7,21 Milliarden USD und wird voraussichtlich bis 2031 11,31 Milliarden USD erreichen.
Welche Einrichtungsgröße hat heute den größten Marktanteil?
Mittelgroße Standorte machen 45,7 % des Umsatzes im Jahr 2025 aus und spiegeln ihre breite Attraktivität sowohl für Unternehmensteams als auch für Start-ups wider.
Welches Land ist das am schnellsten wachsende Ländersegment?
Mexiko führt mit einem prognostizierten CAGR von 11,41 % bis 2031, angetrieben durch Nearshoring und grenzüberschreitende Expansionen.
Warum gehen Vermieter Partnerschaften mit Co-Working-Betreibern ein?
Partnerschaften wandeln leerstehende Etagen in Einnahmen um, teilen das Risiko und fügen Ausstattungen hinzu, die qualitätsorientierte Mieter anziehen, ohne hohe Investitionskosten.
Welche Endnutzergruppe treibt das höchste Wachstum an?
Start-ups und kleine Unternehmen sollen mit einem CAGR von 11,12 % wachsen, da das erhöhte Niveau der Unternehmensgründungen anhält.
Wie fragmentiert ist der Wettbewerb unter den Anbietern?
Der Markt erzielt einen Wert von 3 auf einer Konzentrationsskala von 1–10, da die fünf größten Marken weniger als 30 % der Gesamtsitzplätze halten und Raum für regionale Spezialisten lassen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
