
Kurier-, Express- und Paketmarkt (CEP) Analyse von Mordor Intelligence
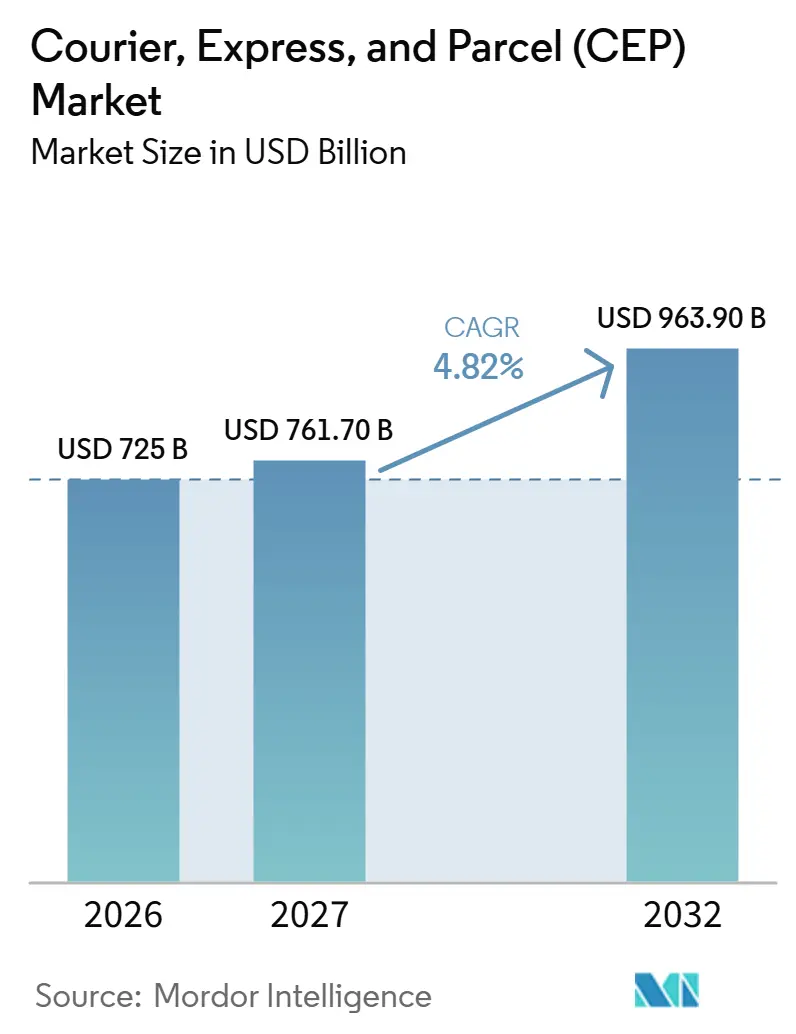
Die Marktgröße des Kurier-, Express- und Paketmarkts (CEP) wird im Jahr 2026 auf 725 Milliarden USD geschätzt und soll im Jahr 2027 761,7 Milliarden USD erreichen, bis 2032 auf 963,9 Milliarden USD anwachsen und dabei von 2027 bis 2032 eine CAGR von 4,82 % verzeichnen.
Steigende Arbeitskosten belasten Paketdienstleister, die E-Commerce-Händler bedienen, obwohl der Online-Handel die Nachfrage nach kostenpflichtiger Zustellung an Verbraucher ankurbelt. Militärische Aktionen im Nahen Osten im Februar 2026 und die anschließende faktische Schließung der Straße von Hormus erhöhten den Kraftstostkostendruck. Notstandsmaßnahmen der USA setzten die De-minimis-Behandlung ab Juli 2025 aus, und eine Durchführungsverordnung verlängerte die Aussetzung im Februar 2026, sodass betroffene Importe weiterhin zollpflichtig blieben. Spediteure können reagieren, indem sie automatisierte Sortierung mit einer Kostendeckung kombinieren, die den Kraftstoffaufwand und die für jeden Dienst anfallenden Zölle widerspiegelt. Zusätzliche Sendungen eröffnen Umsatzpotenziale, doch müssen Zustelloptionen ihre Servicekosten decken, damit diese Nachfrage in Erträge umgewandelt werden kann.
Wichtigste Erkenntnisse des Berichts
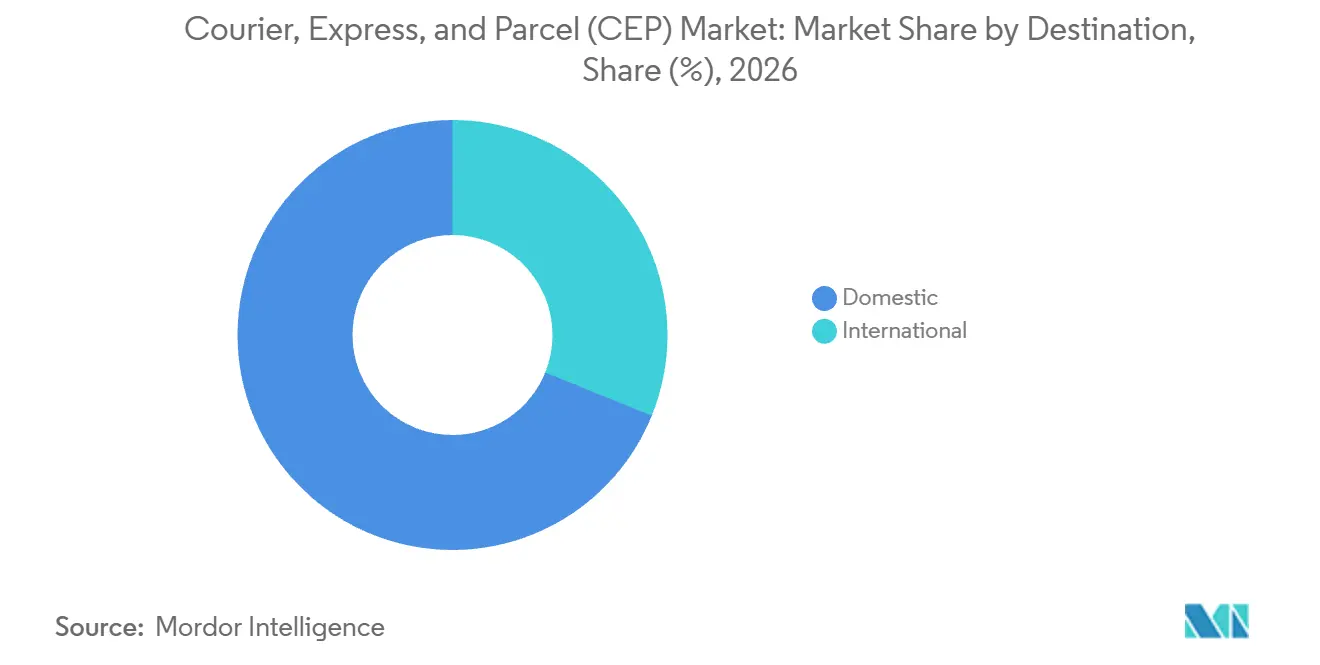
- Nach Zielort hielt der Inlandsbereich im Jahr 2026 einen Marktanteil von 68,88 % am Kurier-, Express- und Paketmarkt (CEP), während internationale Dienste mit einer CAGR von 5,14 % von 2027 bis 2032 am schnellsten wachsen sollen.
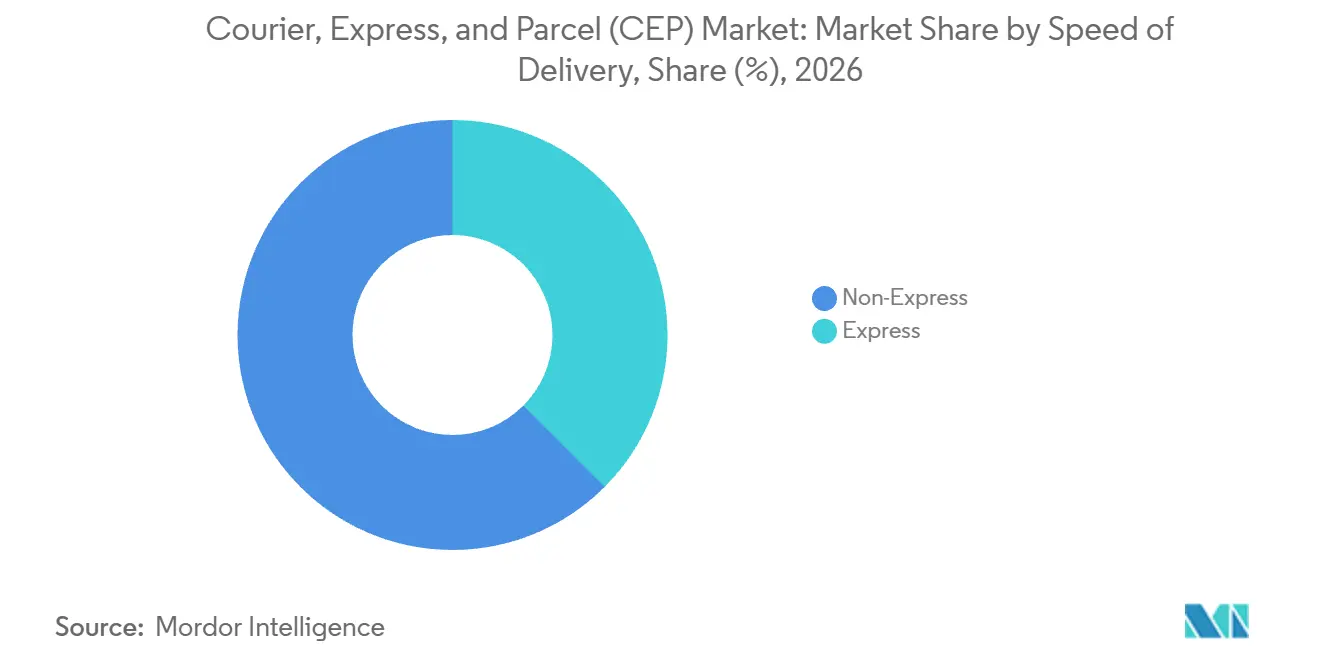
- Bei der Liefergeschwindigkeit führten Nicht-Express-Dienste mit einem Anteil von 62,51 % an der Marktgröße des Kurier-, Express- und Paketmarkts (CEP) im Jahr 2026, während Express mit einer CAGR von 5,68 % von 2027 bis 2032 das am schnellsten wachsende Segment darstellt.
- Bei den Versandmodellen entfiel auf Business-to-Consumer (B2C) im Jahr 2026 ein Anteil von 48,11 % der Ausgaben, während Consumer-to-Consumer (C2C) mit einer CAGR von 5,3 % von 2027 bis 2032 am schnellsten wachsen soll.
- Beim Sendungsgewicht führten Leichtsendungen mit einem Anteil von 61,25 % der Ausgaben im Jahr 2026, und mittelschwere Sendungen sollen mit einer CAGR von 6,4 % von 2027 bis 2032 am schnellsten wachsen.
- Beim Transportmittel hielt die Straße im Jahr 2026 einen Anteil von 48,05 % der Ausgaben, wobei Luftfracht mit einer CAGR von 5,3 % von 2027 bis 2032 am schnellsten wachsen soll.
- Bei den Endverbraucherbranchen führte E-Commerce mit einem Anteil von 37,23 % der Ausgaben im Jahr 2026, während das Gesundheitswesen mit einer CAGR von 5,45 % von 2027 bis 2032 am schnellsten wachsen soll.
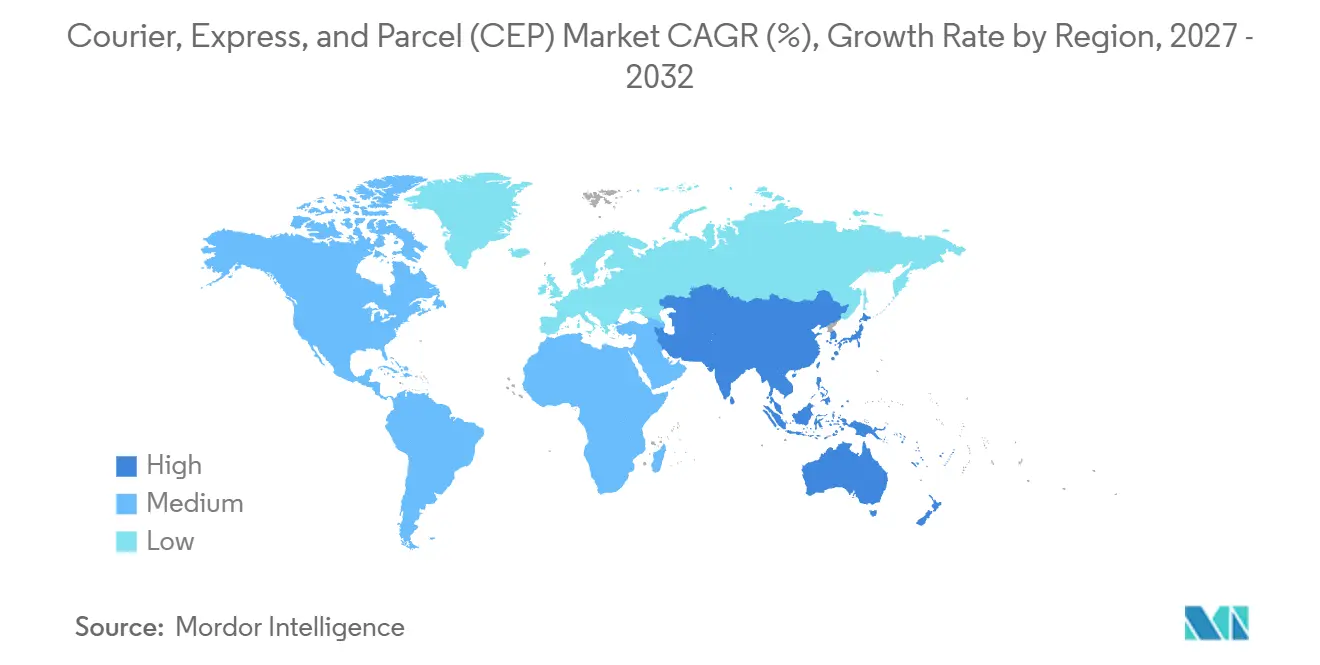
- Geografisch hielt Nordamerika im Jahr 2026 einen Anteil von 36,12 % der Ausgaben, und der asiatisch-pazifische Raum soll mit einer CAGR von 6,45 % von 2027 bis 2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Explosionsartig steigende B2C-E-Commerce-Paketvolumina | +2.8% | Asiatisch-pazifischer Raum, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Erwartungen an Same-Day- und On-Demand-Lieferung | +1.7% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Liberalisierung des grenzüberschreitenden Handels und De-minimis-Schwellenwerte | +0.5% | Bundesrepublik Nigeria | Mittelfristig (2–4 Jahre) |
| Automatisierung und IoT-Einführung in Sortierzentren | +1.6% | Vereinigte Staaten von Amerika und Türkei | Mittelfristig (2–4 Jahre) |
| Crowd-Shipping und Liefernetzwerke der Gig-Economy | +0.3% | Tokio, Osaka und andere japanische Präfekturen | Kurzfristig (≤ 2 Jahre) |
| Städtische Konsolidierungszentren auf Anordnung der Stadtverwaltungen | +0.1% | City of London | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosives B2C-E-Commerce-Paketvolumen
Online-Bestellungen von Verbrauchern erzeugen Liefernachfrage, wenn Händler Einkäufe zu ihren Käufern transportieren müssen. Im Jahr 2025 steigerten der Online-Einzelhandel und grenzüberschreitende Einkäufe die Paketmengen für Postbetreiber weltweit, wie die International Post Corporation berichtete. Evri meldete für die 52 Wochen bis zum 1. März 2025 Rekordpaketvolumina im Einzelhandel-zu-Verbraucher-Bereich. Der Spediteur lieferte in diesen 52 Wochen insgesamt mehr als 807 Millionen Pakete aus, ein Anstieg von 11 % gegenüber 2023–24. Evri führte seinen Rekord im Einzelhandel-zu-Verbraucher-Bereich auf seine stärkste Spitzenzeit, Wachstum in allen Bereichen und neue Kundengewinne zurück. Für Postbetreiber erweitert das E-Commerce-Wachstum daher das verfügbare Arbeitsvolumen, setzt dieses Wachstum jedoch dem Wettbewerb durch einen spezialisierten Spediteur aus, der neue Kunden gewinnt.
Same-Day- und On-Demand-Liefererwartungen
Same-Day-Lieferung hat einen klareren kommerziellen Zweck, wenn die Servicegeschwindigkeit zur Art der aufgegebenen Bestellung passt. Die Umfrage von AlixPartners aus dem Jahr 2026 ergab, dass die Hälfte der US-amerikanischen Verbraucher Same-Day-Lieferung für Lebensmittel und verderbliche Waren wünscht. Ein Einzelhändler, der diese Präferenz bedient, kann den Lieferzeitpunkt zum Bestandteil des Produktangebots machen, das der Kunde wählt. Für Paketdienstleister hängt die Chance davon ab, Aufträge nur dort anzunehmen, wo Abholung und Zustellung in den versprochenen Tag passen. Befragte würden 2 bis 3 Tage auf nicht verderbliche Waren wie Kleidung und Wohnungseinrichtung warten, was Lebensmittel und verderbliche Waren zu einem klareren Ziel für kostenpflichtige Same-Day-Lieferung macht als allgemeine Waren.
Liberalisierung des grenzüberschreitenden Handels und De-minimis-Schwellenwerte
Niedrigere Grenzgebühren können gelegentliche kleine Importbestellungen für die Paketzustellung kommerziell attraktiver machen. Das nigerianische Zolldienstleistungsboard setzte eine De-minimis-Zoll- und Steuerbefreiung von 300 USD für qualifizierte Expresslieferungen mit niedrigem Wert fest, die ab dem 8. September 2025 gilt.[1] Die Befreiung ist auf 4 Einfuhren pro Jahr begrenzt und schließt verbotene oder eingeschränkte Waren aus. Dies gibt berechtigten Käufern einen Anreiz, direkte grenzüberschreitende Käufe in Betracht zu ziehen, wenn Zölle andernfalls den Wert einer kleinen Bestellung übersteigen würden. Für Spediteure liegt die Chance daher darin, qualifizierte gelegentliche Käufe in kostenpflichtige Lieferungen umzuwandeln, anstatt uneingeschränkten Wiederholungsverkehr vorauszusetzen. Die Häufigkeitsbeschränkung macht Berechtigungsprüfungen zu einem zentralen Element bei der Erfassung dieser Nachfrage, ohne Käufern eine Entlastung zu versprechen, die sie nicht erhalten können.
Automatisierung und IoT-Einführung in Sortierhubs
Automatisierte Sortierung gibt Paketdienstleistern zusätzliche Verarbeitungskapazität, um die Liefernachfrage zu bewältigen. Im Jahr 2025 führte der U.S. Postal Service an seinem Dallas-Hub eine automatisierte Paketsortieranlage ein, die bis zu 70.000 Pakete pro Stunde und 1,5 Millionen täglich verarbeiten kann. FedEx eröffnete im September 2025 eine Lufttransit-Einrichtung in Istanbul mit einer automatisierten Sortierkapazität von bis zu 7.000 Paketen pro Stunde, dem Dreifachen der bisherigen Sortierkapazität. Die Inbetriebnahmen erweitern diesen Mechanismus auf einen regionalen Umschlagpunkt und ein internationales Gateway. Für Versender kann zusätzliche Sortierkapazität die Annahme konzentrierter Sendungen praktikabler machen, wenn der Weitertransport über entsprechende Kapazitäten verfügt. Die Rendite einer schnelleren Sortieranlage hängt davon ab, Versandzeitfenster zu verkaufen, die der Weitertransport bewältigen kann, was die Abgangskoordination zu einem Teil des Wachstumsangebots macht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Kraftstoffpreisvolatilität und steigende Zuschläge | -0.9% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Akuter Arbeitskräftemangel und Lohninflation in der letzten Meile | -0.8% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Regulatorische Verzögerungen bei der kommerziellen UAV-/Drohnenlieferung | -0.3% | Vereinigte Staaten von Amerika | Langfristig (≥ 4 Jahre) |
| Zonenrestriktionen für Micro-Fulfillment-Center in der Nähe von Stadtzentren | -0.2% | New York City | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kraftstoffpreisvolatilität und steigende Zuschläge
Nach den Militäraktionen im Nahen Osten am 28. Februar 2026 und der anschließenden faktischen Schließung der Straße von Hormus stiegen die Erdölpreise im ersten Quartal erheblich. Die DHL Group meldete im ersten Halbjahr 2026 höhere Materialkosten, hauptsächlich aufgrund gestiegener Transportkosten und höherer Kerosinkosten in ihrer Express-Sparte. Für Expressdienstleister setzt dies die Kosten für den Pakettransport einem Preisschock aus, der außerhalb des Liefervertrags liegt. UPS meldete im zweiten Quartal 2026 rund 575 Millionen USD mehr an Kraftstoffzuschlagseinnahmen, hauptsächlich aufgrund konfliktbedingter Kraftstoffkosten und Zuschlagserhöhungen, teilweise ausgeglichen durch geringere Volumina. Wöchentliche Zuschlagsanpassungen bei UPS-Inlandsluft- und Bodendiensten lassen eine Exposition zwischen einer Kraftstoffpreisbewegung und der nächsten Anpassung bestehen.
Akuter Arbeitskräftemangel und Lohninflation in der letzten Meile
Höhere Vergütungskosten können die Fähigkeit eines Paketdienstleisters einschränken, zusätzliche Lieferungen durch niedrigere Preise zu gewinnen. Im Jahr 2025 stiegen die konsolidierten direkten Arbeitskosten von UPS um 410 Millionen USD, darunter 567 Millionen USD an höheren Kosten durch gestiegene Betriebszugehörigkeit und vertragliche Lohnerhöhungen für seine gewerkschaftlich organisierten US-amerikanischen Mitarbeiter. Bei Lieferverträgen, die dieser Kostenbasis ausgesetzt sind, muss zusätzliches Volumen ausreichend Umsatz generieren, um den damit verbundenen Arbeitsbedarf zu decken. Ein niedrigerer angebotener Lieferpreis kann daher für den Anbieter weniger attraktiv werden, selbst wenn er zusätzliche Sendungen bringt. Dieser Druck verengt den Spielraum für Preisnachlässe und kann dazu führen, dass Versender mit höheren Kosten für denselben Lieferservice konfrontiert werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zielort:
Inlandsvolumen und internationale TransportanforderungenDer Inlandsbereich hatte im Jahr 2026 einen Anteil von 68,88 % an der Marktgröße des Kurier-, Express- und Paketmarkts (CEP). In China entfielen im Jahr 2025 90 % des Expressliefervolumens auf innerstädtische Expresslieferungen, ein Anstieg um 1,1 Prozentpunkte gegenüber 2024. Die chinesische Mischung macht Verbindungen zwischen Städten zu einem zentralen Bestandteil des inländischen Servicedesigns, auch wenn der letzte Kundenkontakt eine lokale Zustellung ist. Ein Spediteur kann diese Struktur nutzen, um ausgehende Sendungen von Händlern über ein einziges inländisches Lieferangebot mit der Verteilung in der Zielstadt zu verbinden. Die städtische Abdeckung wird kommerziell nützlicher, wenn sie mit den innerstädtischen Strömen verbunden ist, die diese gemessene Sendungsbasis dominieren.
International ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,14 % von 2027 bis 2032. Das Sendungsgewicht von DHL Express Time Definite International (TDI) betrug im ersten Halbjahr 2026 weltweit durchschnittlich 8,4 Millionen Kilogramm täglich, ein Anstieg von 3,7 % gegenüber dem ersten Halbjahr 2025. Dies macht die Transportkapazität neben dem Lieferversprechen kommerziell relevant für die Auswahl grenzüberschreitender Spediteure. Ein Betreiber, der ein größeres Gesamtsendungsgewicht aufnimmt, benötigt Transportraum sowie ausreichende Umschlagkapazitäten für Sendungen. Ein Vertrag, der nur auf Sendungsanzahlen basiert, kann das Gewicht und den Transport- und Umschlagraum, den der Spediteur bereitstellen muss, unterschätzen.



Nach Liefergeschwindigkeit:
Standardzeitfenster und zeitdefinierte ZusagenNicht-Express hatte im Jahr 2026 einen Marktanteil von 62,51 % am Kurier-, Express- und Paketmarkt (CEP). USPS Ground Advantage beförderte in den 9 Monaten bis zum 30. Juni 2025 2,17 Milliarden Pakete, ein Anstieg von 25,7 % im Jahresvergleich. Der Dienst hatte Lieferstandards von 2 bis 5 Tagen für Pakete bis zu 70 Pfund. Dieses Zeitfenster gibt berechtigten Versendern eine Möglichkeit, Lieferreichweite zu erwerben, während sie einen weniger komprimierten Zeitplan akzeptieren, und gibt Betreibern Spielraum für die Organisation geplanter Bewegungen.
Express ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,68 % von 2027 bis 2032. DHL Express transportierte im Jahr 2025 weltweit rund 248 Millionen TDI-Sendungen. Diese große zeitdefinierte Servicebasis gibt Betreibern eine Plattform, auf der sie Versendern spezifizierte Ankunftszusagen verkaufen können. Um die kostenpflichtige Nachfrage zu steigern, muss ein Expressnetzwerk den versprochenen Lieferzeitpunkt mit der entlang jeder Route verfügbaren Transport- und Umschlagkapazität in Einklang bringen. Der Verkauf einer früheren Ankunft bindet Kapazitäten an jedem Übergabepunkt, sodass ein engeres Versprechen eine operative Verpflichtung über eine schnellere Bewegung auf einem einzelnen Streckenabschnitt hinaus schafft.

Nach Modell:
Händlersendungen und wiederverkaufsgebundene LieferungBusiness-to-Consumer (B2C) war das größte Segment mit einem Anteil von 48,11 % der Ausgaben im Jahr 2026. Die B2C-Volumina von Geopost stiegen im Jahr 2025 um 9 % gegenüber 2024. Eine Händlerbeziehung kann Zugang zu wiederkehrenden Sendungen bieten, die an viele separate Verbraucheradressen im gesamten Vertriebsgebiet des Händlers gerichtet sind. Die Kontoschnittfläche kann den Sendungsfluss des Absenders organisieren, während die Zustellungsabwicklung die einzelnen Empfänger berücksichtigen muss, die durch diese Bestellungen erreicht werden. Ein Händlervertrag kann Umsatz konzentrieren und gleichzeitig die Erfüllungsarbeit auf Lieferadressen verteilen, was die Kontogröße zu einem unvollständigen Leitfaden für die damit verbundenen Verpflichtungen macht.
Consumer-to-Consumer (C2C) ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,3 % von 2027 bis 2032. Im Jahr 2025 startete Vinted Go, der hauseigene Spediteur von Vinted, in Spanien und Portugal und eröffnete ein französisches Sortiercenter zur Unterstützung wachsender Paketvolumina. Ein integrierter Wiederverkaufsspediteur kann Marktplatztransaktionen mit der Versandinfrastruktur verbinden und so einen direkten Weg von einem abgeschlossenen Verkauf zur kostenpflichtigen Lieferung schaffen. Die Business-to-Business (B2B)-Nachfrage hat eine andere Exposition, wobei das US-amerikanische B2B-Paketvolumen von UPS im Jahr 2025 um 2,8 % zurückging, hauptsächlich aufgrund einer schwächeren Einzelhandels- und Fertigungsnachfrage. Die Marktplatzintegration gibt Wiederverkaufsspediteuren Zugang zu Transaktionen, während das UPS-Ergebnis zeigt, wie Schwäche im Unternehmenssektor die für kommerzielle Netzwerke verfügbaren Sendungen reduzieren kann.
Nach Sendungsgewicht:
Konzentration auf Kleinsendungen und Kapazität für größere PaketeLeichtsendungen waren das größte Segment mit einem Anteil von 61,25 % der Ausgaben im Jahr 2026. In der Stichprobe der CNMC von 26 Paketdienstleistern in Spanien machten Pakete mit einem Gewicht von bis zu 2 Kilogramm im Jahr 2025 66,4 % der Paketzustellungen aus. Diese Konzentration macht die Handhabungsökonomie kleiner Pakete zu einem zentralen Element der kommerziellen Position des Marktführers. Wenn viele Pakete eine niedrige Gewichtsgrenze teilen, können Anbieter einen wiederholbareren physischen Ablauf um dieses begrenzte Paketprofil herum organisieren.
Mittelschwere Sendungen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,4 % von 2027 bis 2032. Bis Juni 2026 meldete Poste Italiane, dass sein neues Kuriernetzwerk zu etwa 60 % implementiert war und für die Zustellung von Paketen bis zu 10 Kilogramm ausgelegt ist. Das Design umfasste Pakete, die größer sind als die auf seinem traditionellen Postzustellungsnetzwerk. Für Betreiber, die mittelschweren Verkehr anstreben, macht ein solches Netzwerkdesign die Fähigkeit zur Aufnahme größerer Pakete zu einem eigenständigen Serviceangebot. Dieser stufenweise Ansatz macht den kommerziellen Wert der Kapazität für größere Pakete von der verfügbaren Abdeckung abhängig, wenn ein Versender eine Bestellung aufgibt.
Nach Transportmittel:
Straßendurchsatz und streckenbezogene InvestitionenStraße war das größte Segment mit einem Anteil von 48,05 % der Ausgaben im Jahr 2026. Der US-amerikanische Inlandspaketbetrieb von UPS verarbeitete im Jahr 2025 durchschnittlich 15,12 Millionen Bodenpakete pro Betriebstag. Dieser Durchsatz veranschaulicht, wie ein großer Bodendienst eine erhebliche Arbeitslast für ein straßenbasiertes Liefernetzwerk bereitstellen kann. Für Versender liegt die Relevanz des Transportmittels darin, Abholungs- und Zustellungspunkte durch Kapazitäten zu verbinden, die um etablierte Routen herum organisiert werden können. Das Bodenvolumen von UPS lag 8,1 % unter seinem Durchschnitt von 2024 von 16,45 Millionen Paketen pro Betriebstag, was dieses erhebliche Straßennetzvolumen mit einer spediteurbezogenen Kontraktion der Arbeitslast qualifiziert.
Luft ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,3 % von 2027 bis 2032. Die DHL Group erhielt im Jahr 2025 die verbleibenden 6 Boeing B777-Flugzeuge für ihre interkontinentale Flottenmodernisierung. Die Flottenmodernisierung unterstützt ein interkontinentales Serviceangebot, wobei die kommerzielle Rendite davon abhängt, wie Flugzeuge gebuchten Verkehr bedienen. Andere Transportmittel bieten korridorspezifische Optionen, darunter der Start eines TGV-Schienenabschnitts durch die Rail Logistics Europe-Tochter Hexafret im Jahr 2025, der Amazon-Pakete zwischen Lyon und Paris befördert. Interkontinentale Flottenmodernisierung und ein einzelner inländischer Schienenkorridor bedienen unterschiedliche Verkehrsbasen, sodass die verkaufte Route bestimmt, welche Transportinvestition ein Paketangebot unterstützen kann.
Nach Endverbraucherbranche:
Online-Einzelhandelssendungen und Spezialisierung im GesundheitswesenE-Commerce war das größte Segment mit einem Anteil von 37,23 % der Ausgaben im Jahr 2026. Der chinesische Online-Einzelhandelsumsatz mit physischen Waren wuchs im Jahr 2025 um 5,2 % und machte 26,1 % des gesamten Einzelhandelsumsatzes mit Konsumgütern aus. Die Frühjahrsforschung 2026 von PostNord ergab, dass mehr als 80 % der schwedischen Verbraucher die Wahl der Liefermethode und des Abholortes als wichtig erachteten, wenn sie entschieden, wo sie online einkaufen. Für Händler, die diese Käufer bedienen, kann eine Spediteurvereinbarung, die Lieferoptionen erhält, das Checkout-Angebot stärken, bevor ein Paket versandt wird.
Das Gesundheitswesen ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,45 % von 2027 bis 2032. Die DHL Group erwarb am 1. November 2025 alle Anteile an der US-amerikanischen SDS Holdings Inc. und erweiterte damit die Kapazitäten von DHL Supply Chain für medizinische und Gesundheitslogistik in den Vereinigten Staaten. Die Transaktion zeigt einen Anbieter, der Gesundheitskapazitäten durch den Erwerb eines Transportspezialists aufbaut. Solche Investitionen können Käufer unterstützen, die einen Betreiber mit Gesundheitskompetenzen suchen, die über ein allgemeines Paketnetzwerk hinausgehen. Eigentümerschaft kann spezialisierte medizinische Transporte in eine breitere Lieferantenbeziehung einbringen und Gesundheitsversendern eine Alternative zur Koordination separater Anbieter für eng verwandte Lieferbedürfnisse bieten.
Geografische Analyse
Nordamerika Kurier-, Express- und Paketmarkt (CEP)
Nordamerika hielt im Jahr 2026 einen Anteil von 36,12 % an der Marktgröße des Kurier-, Express- und Paketmarkts (CEP). Die jährlichen US-amerikanischen Paketsendungen erreichten im Jahr 2025 23,1 Milliarden, ein Anstieg von 3,3 % gegenüber 2024. Pitney Bowes identifiziert US-amerikanische Regionalspediteure, darunter OnTrac, GLS, LSO und Spee-Dee, als Zielgruppe für dichte Ballungsraumstrecken, die Bodenoperationen und regionales Know-how nutzen, um niedrigere Kosten als UPS und FedEx anzubieten. Versender können dichten Ballungsraumverkehr an regionale Spezialisten vergeben und gleichzeitig eine breitere Spediteurabdeckung für Ziele außerhalb dieser Strecken beibehalten.
Kurier-, Express- und Paketmarkt (CEP) im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 6,45 % von 2027 bis 2032. Das chinesische Expressliefervolumen wuchs im Jahr 2025 um 13,6 %. Im März 2026 meldete das indische Postministerium mechanisierte Knotenpunkt-Zustellzentren für Pakete auf der letzten Meile sowie Partnerschaften mit Amazon, Shiprocket, Decathlon und ONDC. Die Verbindung von Marktplatzpartnern mit dedizierten Zustelleinrichtungen gibt teilnehmenden Händlern einen Weg von digitalen Bestellungen zu einem organisierten Paketversandkanal. Für Händler, die diese Partnerschaften nutzen, kann die Postverbindung den Bedarf reduzieren, separate Verbindungen zwischen der Verkaufsplattform und den Einrichtungen der letzten Meile aufzubauen.
Europa bietet einen eigenständigen Out-of-Home-Kanal, wobei die europäischen Volumina von Geopost über diesen Kanal im Jahr 2025 um 31 % wuchsen. Der Betreiber für den Nahen Osten und Afrika, Aramex, meldete im zweiten Quartal 2026 konzernweites Wachstum im Bereich Domestic Express und 46 % des Konzernumsatzes im ersten Quartal 2026 über Geschäftsbereiche aus dem GCC und dem indischen Subkontinent zusammen. In Südamerika erneuerten Correios und AliExpress im September 2026 ihren Vertrag zur Lieferung von Plattformbestellungen an Verbraucher in Brasilien.[2] Im Rest der Welt wickelt der Nationale Postdienst der Kaimaninseln den inländischen und internationalen Postverkehr, einschließlich Pakete und Express Mail Service, über 3 internationale Postverarbeitungszentren und 13 Zustell- und Einlieferungsbüros ab. Zwei dieser Zentren befinden sich auf Grand Cayman und eines auf Cayman Brac, sodass der nationale Postdienst eingehende Pakete für die lokale Zustellung und ausgehende internationale Sendungen an diesen 3 Punkten abwickelt.
Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines etablierten Paketdienstleisters, der Inlandszustellung und grenzüberschreitende Annahme aufrechterhält. In den Vereinigten Staaten verlängerte eine Durchführungsverordnung vom Februar 2026 die Aussetzung der zollfreien De-minimis-Behandlung für Sendungen außerhalb der gesetzlichen Ausnahmen in 50 U.S.C. 1702(b). Für betroffene Postimporte erhebt und überweist der transportierende Spediteur oder ein von CBP genehmigter qualifizierter Ersatz die Zölle.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Südafrika |
|---|---|---|---|---|---|
| Primäre Behörde | U.S. Customs and Border Protection (CBP) | Bundesnetzagentur | Staatliches Postbüro und Postverwaltungsabteilungen | Receita Federal | Independent Communications Authority of South Africa (ICASA) |
| Wichtige Instrumente oder Ausrichtung | Aussetzung der De-minimis-Regelung; geplanter Übergang zur Posteinreichung | Vorläufige Genehmigung für akzeptierte Antragsteller im Register | Verbindliche GB 45186-2024, gültig ab 1. Juli 2026 | Einrichtungsspezifische Genehmigung für internationale Luftkurierdienste | Absenderrabatt für verpasste Expresszustellpläne aus dem Jahr 2025 für lizenzierte oder registrierte Beförderer |
| Kommerzielle Auswirkung | Ab dem 20. Januar 2027 benötigen Postimporte unter Abschnitt 201-, 232- oder 301-Zöllen oder der Zuständigkeit der Partnerbehörden eine elektronische informelle Einreichung vom Typ 13 oder eine formelle Zollanmeldung | Bis zu einer endgültigen Entscheidung dürfen akzeptierte Antragsteller spätestens bis zum 31. März 2027 vorläufig tätig sein | Betreiber müssen Kartonpassform-, artikelabhängige Schicht- und Klebebandkontrollen einhalten | Genehmigung für jede gebundene Einrichtung, die internationale Luftsendungen abfertigt | Absenderrabatt bei verpassten Expresszustellplänen, außer bei höherer Gewalt oder Absenderverschulden |
| Aktuelle politische Attraktivität | Niedrig | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfung | Verschärfung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Der US-amerikanische Einreichungsübergang am 20. Januar 2027 fügt Anforderungen für betroffene Postströme hinzu, während Chinas operative Verpackungskontrollen und die überprüfte empfohlene Beutelstandardrevision die Kontinuität bei der verbindlichen Compliance unterstützen. Seit dem 19. August 2026 dürfen betroffene nicht registrierte deutsche Anbieter nur noch mit Annahme des Bundesnetzagentur-Antrags zur weiteren Bearbeitung vorläufig tätig sein, bis zu einer endgültigen Entscheidung und spätestens bis zum 31. März 2027. Die Receita Federal verlangt eine Kuriergenehmigung für jede gebundene Einrichtung, die internationale Luftsendungen abfertigt, und listete am 14. Oktober 2026 DHL Express (Brazil) Ltda. am Flughafen Galeão als bis zum 31. Juli 2028 genehmigt auf. Der bedingte Expresslieferverzugsrabatt in Südafrika hält die kommerzielle Exposition an den versprochenen Zeitplan gebunden, wobei Ausnahmen für höhere Gewalt und Absenderverschulden diese Pflicht einschränken.
Wertschöpfungskettenstufen
Der Vergleich folgt Abholung, Sortierung, Hauptlauf und Endzustellung als verbundene Komponenten eines kostenpflichtigen Paketdienstes. Im Jahr 2025 sammelte, sortierte und lieferte PostNL Pakete und Post in den Niederlanden durch Operationen mit Mitarbeitern und Zustellpartnern. Integrierte Spediteure können die End-to-End-Zustellgebühr erfassen, während der Ergebnisbeitrag jeder Stufe davon abhängt, wie effizient die nächste Stufe die Sendung empfängt.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Sendungen abholen und annehmen | Integrierte Abholbetreiber wie PostNL | Zustellgebühren für angenommene Sendungen | Abholzeitpunkt stimmt nicht mit dem Hub-Eingang überein | Abholfristen mit verfügbarem Hub-Eingang abstimmen |
| Sendungen sortieren und vorbereiten | Integrierte Sortierbetreiber wie PostNL und FedEx | Sortierbeitrag zu integrierten Zustelldiensteinnahmen | Konzentrierte Ankünfte überschreiten das Verarbeitungsfenster | Eingang staffeln und Sortierfenster mit Abgängen koordinieren |
| Transfer zwischen Netzwerkstandorten | Integrierte Hauptlaufbetreiber wie FedEx | Transportbeitrag zu integrierten Zustelldiensteinnahmen | Abgänge schlecht auf sortierte Sendungsströme abgestimmt | Hauptlaufpläne an verfügbare Versandvolumina anpassen |
| Lokale Zustellung abschließen | Paketzustellbetreiber wie PostNL und FedEx | Einnahmen aus abgeschlossenen Zustelldiensten | Zustellrouten nehmen mehr Arbeit an, als ihre Servicefenster erlauben | Routenannahme mit machbaren Zustellarbeitslasten abstimmen |
| Quelle: Mordor Intelligence | ||||
Bis zum 31. Mai 2025 hatte FedEx die Network 2.0-Optimierung an rund 290 Standorten in den Vereinigten Staaten und Kanada implementiert.[3] Der Plan kombinierte die Konsolidierung von Sortieranlagen und -ausrüstungen, weniger Abholungs- und Zustellrouten sowie Hauptlaufoptimierung. Die Integrationsbelastung liegt beim Spediteur, der die Neugestaltung koordiniert, da Änderungen an Abholrouten die Arbeit verändern können, die der Sortierung und dem Hauptlauf präsentiert wird. Der kommerzielle Test ist der Zustellweg zwischen Einrichtungen, wo ausreichende Kapazität in einzelnen Stufen dennoch zu einem Dienst werden muss, den ein Versender kaufen kann.
Wettbewerbslandschaft
Marktkonzentration
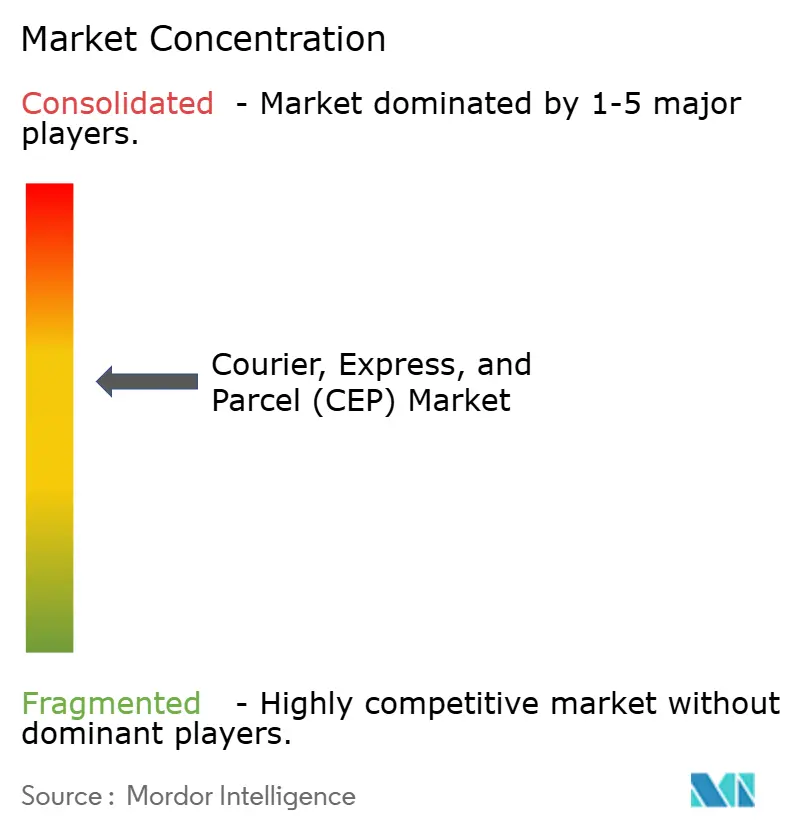
Der Sektor ist mäßig konzentriert, mit großen Liefernetzwerken neben Betreibern, die fokussiertere nationale Logistikanforderungen bedienen. Die führende Wettbewerbsgruppe umfasst FedEx, United Parcel Service of America, Inc. (UPS), SF Holding (SF Express), La Poste Group (Geopost) und Allcargo Logistics. FedEx bediente im Geschäftsjahr 2025 mehr als 220 Länder und Gebiete und transportierte täglich rund 17 Millionen Pakete. Das inländische Logistikgeschäft von Allcargo Logistics umfasst Expressdistribution. Diese unterschiedlichen Betriebsreichweiten machen die Eintrittsbarriere für Herausforderer spezifisch für die verkaufte Region, wobei Neueinsteiger eine Lieferreichweite benötigen, die die angestrebten Kundenverträge unterstützen kann.
Im ersten Halbjahr 2026 erklärte SF Holding, dass KI-Agenten, die in seinen Logistikoperationen eingesetzt wurden, begonnen hatten, interne Kosteneffizienz zu erzielen. Der gemeldete Ansatz zielte darauf ab, Transitzeiten, Qualität und Kosten durch End-to-End-Management der Logistikoperationen auszubalancieren. Für einen Paketeinkäufer macht dies Technologie zu einer Servicedesignfrage über die Kombinationen aus Timing, Ausführungsqualität und Preis, die ein Betreiber über eine Liefervereinbarung aufrechterhalten kann. Herausforderer können eng spezifizierte Serviceangebote nutzen, um ausgewählte Käufer anzusprechen, aber die relevante Barriere ist die Unterstützung dieser Zusagen durch die operative Kette, die die Sendung zu ihrem Empfänger transportiert.
Die Wettbewerbsrichtung wird durch die Notwendigkeit geprägt, nützliche Lieferkapazitäten hinzuzufügen und gleichzeitig die Renditen auf das Netzwerk zu schützen. Im Jahr 2025 erklärte Geopost, dass intensiver Wettbewerb, Preisbeschränkungen und anhaltende Kosteninflation die Rentabilität belasteten. Das Unternehmen erhöhte interne Investitionen in Sortierkapazität, IT, Schließfächer und Flottenübergangsinfrastruktur zur Unterstützung von Effizienz und langfristigem Wachstum. Unter diesem Druck muss die Expansion die Wirtschaftlichkeit spezifizierter Zustelldienste verbessern, was eine höhere Hürde für Investitionen schafft, die die Abdeckung erweitern, ohne die Ertragskraft des Netzwerks zu stärken.
Kurier-, Express- und Paketmarkt (CEP) Branchenführer
-
FedEx
-
United Parcel Service of America, Inc. (UPS)
-
SF Holding (SF Express)
-
La Poste Group (Geopost)
-
Allcargo Logistics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kurier-, Express- und Paketdienst (CEP) Markt Unternehmen in diesem Bericht
- Allcargo Logistics
- Aramex
- Australia Post
- Blue Dart Express, Ltd.
- Cainiao Network Technology Co., Ltd.
- Canada Post (including Purolator, Inc.)
- CJ Logistics Corporation
- Correios de Portugal S.A. (CTT)
- DHL Express
- DSV A/S
- FedEx
- International Distribution Services Limited
- Japan Post Holdings Co., Ltd.
- JD Logistics, Inc.
- Korea Post
- La Poste Group (Geopost)
- Österreichische Post AG
- Otto Group
- Pos Indonesia
- Poste Italiane
- Posten Bring AS (Bring)
- PostNL
- Seino Holdings Co., Ltd.
- SF Holding (SF Express)
- Singapore Post, Ltd.
- TFI International, Inc.
- United Parcel Service of America, Inc. (UPS)
- Yamato Holdings Co., Ltd.
- ZTO Express (Cayman) Inc.
Lesen Sie die Analyse der kurier-, express- und paketdienst (cep)-Unternehmen
Wichtige Chancen für Marktteilnehmer
Zu den Chancen im öffentlichen Sektor gehört spezialisierter Gesundheitstransport, während die Tabelle die Beteiligung inländischer, internationaler und dualkategorialer Kurierdienste in Irland vergleicht. Die Landesdirektion Sachsen suchte in einer Ausschreibung vom 1. September 2026 mit Einreichungsfrist bis zum 13. November 2026 temperaturüberwachten Transport von pharmazeutischen Proben. Das irische Office of Government Procurement eröffnete im April 2026 separate Einkaufskategorien für inländische und internationale Kurier- und Paketzustelldienste, wobei elektronische Teilnahmeanträge auf Englisch bis zum 31. Oktober 2031 akzeptiert werden. Für irische Antragsteller ist die Abstimmung der Serviceabdeckung mit der entsprechenden Kategorie wichtiger als eine frühzeitige Einreichung innerhalb dieses Teilnahmefensters.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Inländische Paketrouten im öffentlichen Sektor | Offene inländische Beteiligungskategorie | Inländische Versandteams des öffentlichen Sektors | Für die inländische Kategorie qualifizieren und Routen innerhalb der Betriebsabdeckung anvisieren | Angeforderte Routen mit machbarer Zustellabdeckung abstimmen | Inländische Paketdienstleister |
| Internationale Kurierverbindungen im öffentlichen Sektor | Offene internationale Beteiligungskategorie | Internationale Versender des öffentlichen Sektors | Für internationale Aufträge qualifizieren und für Ziele bieten, die das Netzwerk bedienen kann | Koordination der internationalen Lieferkette | Internationale Kurierdienstleister |
| Dualkategorialer Service im öffentlichen Sektor | Separate inländische und internationale Eintrittswege | Öffentliche Käufer, die beide Servicetypen suchen | In beiden Kategorien qualifizieren und die Kontoschnittfläche koordinieren | Aufrechterhaltung beider Servicereichweiten unter unterschiedlichen Kategorieanforderungen | Integrierte Kurier- und Paketdienstleister |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung ist der Zugang zu Zustellwettbewerben im öffentlichen Sektor, bei denen eine spezifische Fähigkeit der Anfrage des Käufers entspricht. Für den Käufer pharmazeutischer Proben ist die Temperaturüberwachung die Serviceunterscheidung, die einem entsprechend ausgestatteten Gesundheitskurier einen definierten Bedarf bietet, gegen den er sein Angebot positionieren kann. Die operative Hürde besteht darin, diese Überwachung als Teil des Transports bereitzustellen, anstatt sich allein auf allgemeine Lieferreichweite zu verlassen.
Neueste Industrielle Entwicklungen in Kurier-, Express- und Paketdienst (CEP) Markt
- Oktober 2026: UPS eröffnete am 15. Oktober einen 30.000 Quadratmeter großen Hub am Clark International Airport auf den Philippinen mit einer Kapazität zur Verarbeitung von bis zu 15.000 Paketen pro Stunde.
- Mai 2026: FedEx kündigte eine Investition von 46 Millionen EUR (54,1 Millionen USD) für den Erwerb und die Entwicklung einer benachbarten Einrichtung an seinem Straßen-Hub in Duiven, Niederlande, an, die internationale Paket- und Frachtoperationen bedient.
Kurier-, Express- und Paketdienst (CEP) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Kurier-, Express- und Paketmarkt (CEP) misst die jährlichen Ausgaben für kostenpflichtige, nachverfolgbare Tür-zu-Tür-Zustellung von Paketen und Dokumenten weltweit. Er umfasst inländische und grenzüberschreitende Sendungen auf dem Straßen-, Luft-, Schienen-, Wasser- und sonstigen Transportwegen, klassifiziert nach Geschwindigkeit, Sendungsgewicht, Versandmodell, Endverbraucherbranche und Geografie.
Ausschlüsse aus dem Geltungsbereich: Speditionsdienstleistungen, eigenständige Lager- und Fulfillment-Dienstleistungen sowie eigenständige Zollabfertigungsdienstleistungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Ziel
- Inland
- International
- Nach Liefergeschwindigkeit
- Express
- Nicht-Express
- Nach Modell
- Business-to-Business (B2B)
- Business-to-Consumer (B2C)
- Consumer-to-Consumer (C2C)
- Nach Sendungsgewicht
- Schwersendungen
- Leichtsendungen
- Mittelsendungen
- Nach Transportmittel
- Luft
- Straße
- Sonstige
- Nach Endnutzerbranche
- E-Commerce
- Finanzdienstleistungen (BFSI)
- Gesundheitswesen
- Verarbeitendes Gewerbe
- Primärindustrie
- Groß- und Einzelhandel (stationär)
- Sonstige
- Nach Region
- Asiatisch-pazifischer Raum
- Nach Land
- Australien
- China
- Indien
- Indonesien
- Japan
- Malaysia
- Pakistan
- Philippinen
- Thailand
- Vietnam
- Übriger asiatisch-pazifischer Raum
- Nach Land
- Europa
- Nach Land
- Albanien
- Bulgarien
- Kroatien
- Tschechische Republik
- Dänemark
- Estland
- Finnland
- Frankreich
- Deutschland
- Ungarn
- Island
- Italien
- Lettland
- Litauen
- Niederlande
- Norwegen
- Polen
- Rumänien
- Russland
- Slowakische Republik
- Slowenien
- Spanien
- Schweden
- Schweiz
- Vereinigtes Königreich
- Übriges Europa
- Nach Land
- Naher Osten und Afrika
- Nach Land
- Ägypten
- Nigeria
- Katar
- Saudi-Arabien
- Südafrika
- GCC
- Vereinigte Arabische Emirate
- Übriger Naher Osten und Afrika
- Nach Land
- Nordamerika
- Nach Land
- Kanada
- Mexiko
- Vereinigte Staaten
- Übriges Nordamerika
- Nach Land
- Südamerika
- Nach Land
- Argentinien
- Brasilien
- Chile
- Übriges Südamerika
- Nach Land
- Übriger Teil der Welt
- Asiatisch-pazifischer Raum
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie Eurostat-Haushaltsstatistiken zum E-Commerce, die Einzelhandels-E-Commerce-Reihe des U.S. Census Bureau, die Poststatistiken des Weltpostvereins (UPU) und der Logistikleistungsindex der Weltbank liefern Indikatoren für die Online-Bestellnachfrage, Paket- und Postverkehr, Betreiberreichweite und grenzüberschreitende Logistikbedingungen. Die Messgrößen verwenden unterschiedliche Grundgesamtheiten und Servicedefinitionen, sodass sie Nachfrage- und Netzwerkannahmen informieren, anstatt direkt als Ersatz für CEP-Zustellausgaben zu dienen.
Jahresberichte und 10-K-Einreichungen von Spediteuren, Investorenmitteilungen und seriöse Logistikpresse liefern ergänzende Belege zu Sendungsvolumina, Servicemix, Umsatz pro Sendung, Kapazitätsänderungen, Preisgestaltung und Betriebskosten. Diese Quellen können mit öffentlichen Handels-, E-Commerce- und Postindikatoren verglichen werden, um die Richtung zu überprüfen und Lücken in der Länder- oder Segmentabdeckung zu untersuchen. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen mit globalen CEP-Führungskräften, Funktionsleitern in Netzwerkoperationen, Preisgestaltung und kommerzieller Planung sowie Managern, die für Service- oder Regionalleistung verantwortlich sind, können die Interpretation veröffentlichter Markt- und Betriebsbelege testen. Befragte können klären, wie Versender berechnet werden, wie Sendungen zu Service- und Segmentdefinitionen passen und welche öffentlichen Indikatoren ihre Routen und Kundenmix am besten widerspiegeln. Wenn Quellen nicht übereinstimmen oder ein Land oder Segment nicht abgedeckt ist, können Analysten bei relevanten Befragtenrollen Klärung suchen und die resultierenden Belege mit Einreichungen, Poststatistiken und Sendungs- oder Umsatzindikatoren vergleichen, bevor eine Annahme überarbeitet wird.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | Führungskräfte (CXOs): 20 % | Asiatisch-pazifischer Raum: 40 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 35 % | EMEA: 25 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 35 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die globalen jährlichen Kundenausgaben für den abgeschlossenen nachverfolgbaren Zustelldienst, wobei die Zustellgebühr des Versenders oder Empfängers einmal gezählt und separat verkaufte Logistikdienstleistungen ausgeschlossen werden. Eine Top-down-Schätzung beginnt mit den globalen CEP-Serviceausgaben und verteilt diese auf Länder anhand von E-Commerce-Umsätzen und Paketaktivitäten, dann werden die Gesamtsummen durch selektive Spediteurumsatz-Rollups und stichprobenartige durchschnittliche Zustellpreise multipliziert mit dem Sendungsvolumen überprüft. UPU-Inlandspaket- und Expresszählungen, von Spediteuren gemeldete Sendungsvolumina und Umsatz pro Stück, E-Commerce-Umsätze, grenzüberschreitender Handel sowie Lohn- und Kraftstoffindikatoren helfen, Veränderungen in Nachfrage, Rendite und Betriebskosten zu erklären. Quelldefinitionen werden vor der Verwendung von Indikatoren abgeglichen.
Die Szenarioanalyse trägt diese Nachfrage- und Kostensignale durch den Prognosezeitraum, mit separaten Annahmen für inländische und internationale Zustellung, Express- und Nicht-Express-Service, Gewicht, Versandmodell, Transportmittel, Endverbraucherbranche und Geografie. Segmentanteile werden aus Spediteurservice- und Sendungsoffenlegungen, Postverkehr, Handels- und E-Commerce-Mustern sowie Befragtenchecks darüber aufgebaut, wie Sendungen und Ausgaben jeder Kategorie zugeordnet werden, wobei Segmentgesamtsummen mit den globalen Ausgaben abgeglichen werden. Analysten können Befragtenfeedback nutzen, um zu prüfen, ob Prognosen auf Variablenebene Netzwerkkapazität, Preisgestaltung und Kundenverhalten widerspiegeln, während ungelöste Quellenlücken mit vergleichbaren Länder- oder Segmentbelegen begrenzt und dokumentierten Annahmen versehen werden. Selektive Lieferanten-Rollups und Preis-mal-Volumen-Prüfungen werden mit dem Top-down-Gesamtwert abgeglichen, wobei fehlende Anbieter- oder Länderbeobachtungen identifiziert und gegen benachbarte Märkte getestet werden, anstatt als vollständige Abdeckung behandelt zu werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Marktausgaben gegen unabhängige Paketvolumen-, Spediteurumsatz-, E-Commerce-, Handels- und Postsignale und überprüfen, ob jeder Indikator zur gemessenen Geografie, zum Service und zum Zeitraum passt. Abweichungen und anomale Bewegungen werden auf Quelldefinitionen, Berichtszeiträume, Währung, Mix oder Datenrevisionen zurückgeführt und dann von einem zweiten Analysten vor der Freigabe überprüft. Eine erneute Kontaktaufnahme ist gerechtfertigt, wenn eine wesentliche Definitions- oder Betriebsänderung nicht aus öffentlichen Aufzeichnungen gelöst werden kann oder wenn die Klärung eines Befragten mit anderen Belegen in Konflikt steht. Das Modell wird jährlich aktualisiert, zwischen den Zyklen für wesentliche Ereignisse aktualisiert und vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Vergleich der Marktgröße des Kurier-, Express- und Paketmarkts (CEP) von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Kurier-, Express- und Paketmarkt (CEP) misst die jährlichen Ausgaben für kostenpflichtige, nachverfolgbare Tür-zu-Tür-Zustellung von Paketen und Dokumenten weltweit.
Zu den wichtigsten Unterschiedstreibern gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. UPU-Inlandspaket- und Expresszählungen, von Spediteuren gemeldete Sendungsvolumina und Umsatz pro Stück, E-Commerce-Umsätze, grenzüberschreitender Handel sowie Lohn- und Kraftstoffindikatoren helfen, Veränderungen in Nachfrage, Rendite und Betriebskosten zu erklären.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 761,7 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 508,25 Mrd. USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 33,3 % unter dem Wert dieses Berichts für 2027 von 761,7 Mrd. USD, 2 Jahre später. Der Basiswert von 2025 des globalen Beratungsunternehmens A liegt vor dem Vergleichsjahr 2027, und seine eigene Prognose weist auf weiteres Marktwachstum hin. Die breitere Einbeziehung von Fracht, Lagerung, Fulfillment und verwandten Gütern würde in die entgegengesetzte Richtung drücken. |
| Globales Beratungsunternehmen B | 473,4 Mrd. USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 37,9 % unter dem Wert dieses Berichts für 2027 von 761,7 Mrd. USD, 2 Jahre später. Der Basiswert von 2025 des globalen Beratungsunternehmens B liegt vor dem Vergleichsjahr 2027, und sein veröffentlichter Ausblick prognostiziert weiteres Wachstum bis 2034. |
Die Analysten von Mordor Intelligence triangulieren Marktausgaben gegen unabhängige Paketvolumen-, Spediteurumsatz-, E-Commerce-, Handels- und Postsignale und überprüfen, ob jeder Indikator zur gemessenen Geografie, zum Service und zum Zeitraum passt.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Kurier-, Express- und Paketmarkt (CEP) und wie sind die Wachstumsaussichten?
Die Größe wird im Jahr 2026 auf 725 Milliarden USD geschätzt und für 2027 auf 761,7 Milliarden USD prognostiziert, mit einem Anstieg auf 963,9 Milliarden USD bis 2032 bei einer CAGR von 4,82 % von 2027 bis 2032.
Was treibt die Nachfrage nach kostenpflichtiger Paketzustellung an?
Online-Shopping unterstützt Paketströme, und die Umfrage von AlixPartners aus dem Jahr 2026 ergab, dass die Hälfte der US-amerikanischen Verbraucher Same-Day-Lieferung für Lebensmittel und verderbliche Waren wünschte.
Welches Versandziel führt bei den CEP-Ausgaben?
Inlandsdienste führten im Jahr 2026 mit einem Anteil von 68,88 % der Ausgaben. Internationale Dienste sollen mit einer CAGR von 5,14 % von 2027 bis 2032 am schnellsten wachsen.
Welche Unternehmen sind in der CEP-Branche führend?
Zu den wichtigsten Akteuren gehören FedEx, United Parcel Service of America, Inc. (UPS), SF Holding (SF Express), La Poste Group (Geopost) und Allcargo Logistics.
Welche Kostendrücke beeinflussen den Ausblick für die Paketzustellung?
Die Materialkosten der DHL Group stiegen im ersten Halbjahr 2026 hauptsächlich aufgrund höherer Transportkosten und Kerosinkosten der Express-Sparte. Die konsolidierten direkten Arbeitskosten von UPS stiegen im Jahr 2025 um 410 Millionen USD.
Welche Region führt bei den CEP-Ausgaben, und welche wächst am schnellsten?
Nordamerika hielt im Jahr 2026 einen Anteil von 36,12 % der Ausgaben. Der asiatisch-pazifische Raum soll mit einer CAGR von 6,45 % von 2027 bis 2032 am schnellsten wachsen.