
Marktgröße und Marktanteil der Plattform für das Management von Zeitarbeitskräften
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
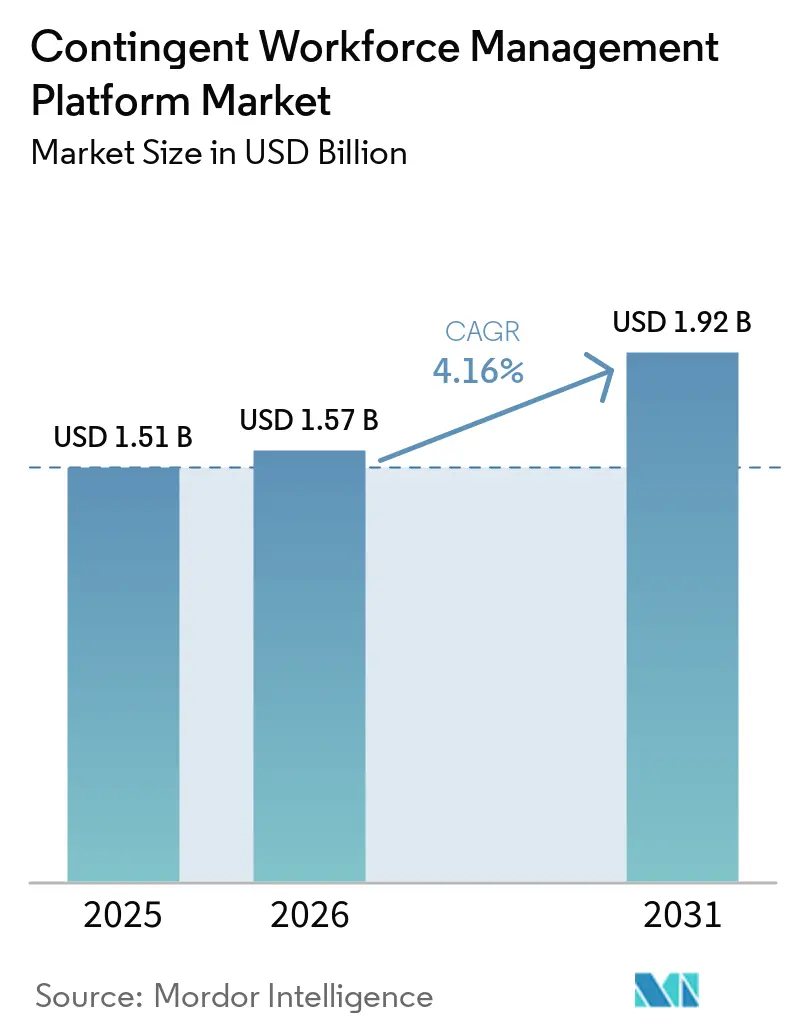
| Marktgröße (2026) | 1.57 Milliarden US-Dollar |
| Marktgröße (2031) | 1.92 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.16 % |
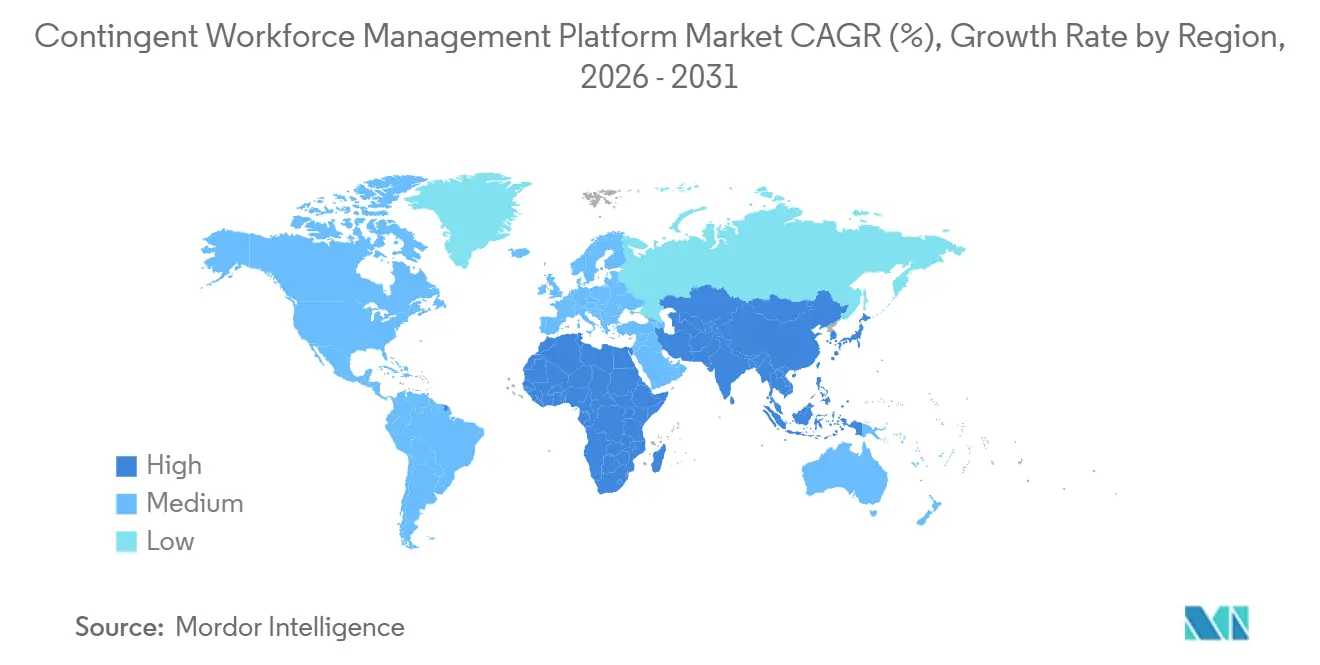
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
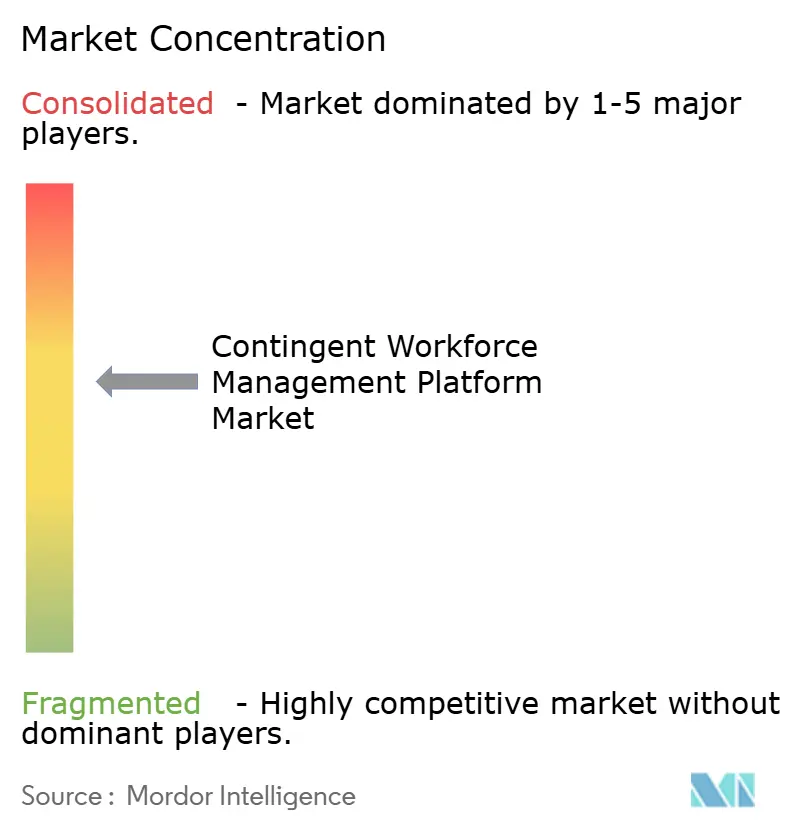
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Plattformen für das Management von Zeitarbeitskräften von Mordor Intelligence
Die Marktgröße für Plattformen für das Management von Zeitarbeitskräften wird für 2025 auf 1,51 Milliarden USD, für 2026 auf 1,57 Milliarden USD prognostiziert und soll bis 2031 1,92 Milliarden USD erreichen, mit einem CAGR von 4,16 % von 2026 bis 2031. Die Nachfrage wird durch einen dauerhaften Wandel in der betrieblichen Arbeitsstrategie von Unternehmen geprägt, da Organisationen in zentralen Geschäftsfunktionen verstärkt auf Auftragnehmer, Berater, Projektspezialisten und andere nicht festangestellte Talente setzen. Dieser Wandel bewegt Käufer weg von der Verfolgung per Tabellenkalkulation und manuellen Genehmigungen hin zu verwalteten Plattformen, die Beschaffung, Onboarding, Klassifizierung, Amtszeit, Rechnungsstellung und Lieferantenaufsicht an einem Ort verwalten können. Der Wettbewerb konzentriert sich nun auf Compliance-Automatisierung, KI-gestützte Transparenz bei Ausgaben und Qualifikationen sowie eine umfassendere Abdeckung des gesamten Lebenszyklus, die weit über eine einfache Anforderungseffizienz hinausgeht. Die stärkste Umsatzbasis stammt nach wie vor aus großen Unternehmensprogrammen, aber das schnellere Wachstum bei Dienstleistungen, Cloud-Bereitstellungen, KMU und dem Gesundheitswesen zeigt, dass sich der Käufermix ausweitet. Dies positioniert den Markt für Plattformen für das Management von Zeitarbeitskräften (WFM) zwischen der Digitalisierung der Beschaffung und der Kontrolle von Personalrisiken, wobei das Wachstum durch Cloud-Migration, direkte Beschaffung und eine engere funktionsübergreifende Governance unterstützt wird.
Wichtigste Erkenntnisse des Berichts
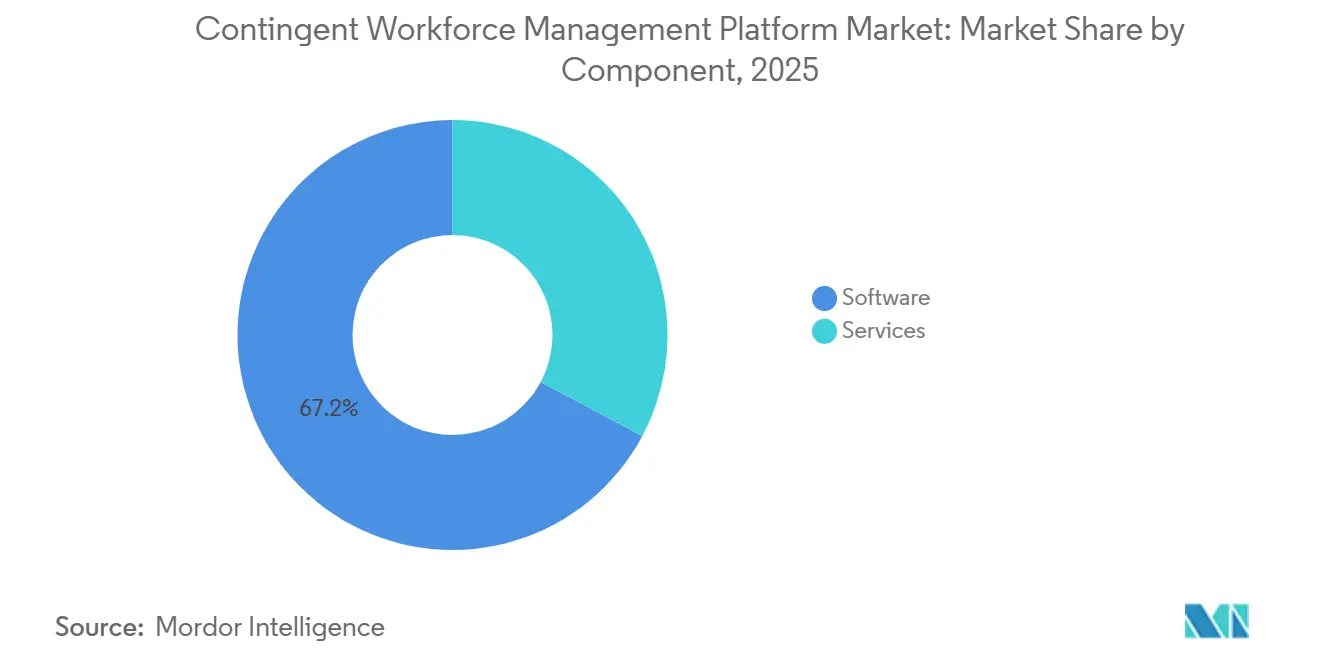
- Nach Komponente hielt Software im Jahr 2025 einen Anteil von 67,22 %, während Dienstleistungen bis 2031 voraussichtlich mit einem CAGR von 6,72 % wachsen werden.
- Nach Funktionalität behielt das Vendor-Management-System im Jahr 2025 den führenden Anteil von 35,66 %, während Talentbeschaffung und die Integration direkter Beschaffung bis 2031 voraussichtlich den schnellsten CAGR von 5,99 % verzeichnen werden.
- Nach Bereitstellungsmodus entfielen im Jahr 2025 68,43 % des Umsatzes auf On-Premises-Lösungen, während die Cloud-basierte Bereitstellung bis 2031 mit einem CAGR von 7,55 % wachsen soll.
- Nach Unternehmensgröße repräsentierten Großunternehmen im Jahr 2025 69,88 % des Umsatzes, während kleine und mittelständische Unternehmen bis 2031 voraussichtlich mit einem CAGR von 7,04 % wachsen werden.
- Nach Endnutzerbranche führte Informationstechnologie und Telekommunikation im Jahr 2025 mit einem Anteil von 38,21 %, während das Gesundheitswesen und die Biowissenschaften bis 2031 voraussichtlich mit einem CAGR von 5,45 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 37,65 %, während Asien-Pazifik bis 2031 voraussichtlich den schnellsten CAGR von 6,31 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Abhängigkeit von Unternehmen von flexibler und projektbasierter Arbeit | +1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Transparenz, Zuordnung und Ausgabenoptimierung | +1.0% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verschärfte Anforderungen an die Klassifizierung von Arbeitnehmern und die Einhaltung von Arbeitsvorschriften | +0.7% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Bedarf an schnellerem Zugang zu spezialisierten digitalen und beruflichen Qualifikationen | +0.6% | Global, mit frühen Gewinnen in APAC und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung von Strategien zur direkten Beschaffung und privaten Talentpools | +0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Konvergenz von Dienstleistungsbeschaffung und Workflows für Zeitarbeitskräfte | +0.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Abhängigkeit von Unternehmen von flexibler und projektbasierter Arbeit
Flexible Arbeit ist nun Teil geplanter Betriebsmodelle, insbesondere in Branchen, in denen sich Lieferfristen, Technologieanforderungen und Kostendrücke schneller ändern, als Festeinstellungszyklen sich anpassen können. Diese Veränderung erhöht den Wert von Systemen, die Arbeitnehmertyp, Lieferantennutzung, Genehmigungen, Onboarding, Vertragskontrollen und Zahlungsworkflows mit einer gemeinsamen Governance-Ebene verwalten können. Der Markt für Plattformen für das Management von Zeitarbeitskräften (WFM) profitiert davon, weil Unternehmen Transparenz auf Programmebene und eine konsistente Durchsetzung von Richtlinien anstreben, anstatt die lokale Auftragnehmerverwaltung per E-Mail und Tabellenkalkulation zu handhaben. Hochwertigere externe Rollen, einschließlich Interimsleitungen und Fachberater, erfordern auch stärkere Kontrollen in Bezug auf steuerliche Behandlung, geistiges Eigentum, Vertragswert und länderspezifische Engagementregeln. Käufer bevorzugen daher Plattformen, die den gesamten externen Mitarbeiterweg verwalten und prüfbare Aufzeichnungen über mehrere Talentkanäle hinweg führen können. Die Übernahme von MBO Partners durch Beeline im Juni 2025 spiegelte diesen Bedarf an einer breiteren Abdeckung externer Talente wider, einschließlich unabhängiger Auftragnehmer, Berater, Gig-Worker und angestellter Fachkräfte, in einer einzigen, konformen Umgebung.
KI-gestützte Transparenz, Zuordnung und Ausgabenoptimierung
KI hat sich im Markt für Plattformen für das Management von Zeitarbeitskräften von einer optionalen Produktdifferenzierung zu einer grundlegenden Erwartung entwickelt. Unternehmen wünschen sich nun schnellere Zuordnung, klarere Ausgabentransparenz, Tarifbenchmarking, Workflow-Vorschläge und bessere Prognosen, die direkt in das alltägliche Programmmanagement integriert sind. Beeline führte im April 2025 Beeline AI mit Qualifikationsnähe-Scoring, agentischen Fähigkeiten und automatisiertem Compliance-Richtlinienmanagement ein, das auf seiner Datenbasis für Zeitarbeitskräfte aufbaut. SAP Fieldglass stärkte dieselbe Richtung in seiner Version vom Mai 2026 durch KI-gestützte Lebenslaufbewertung, KI-verbesserte Zusammenarbeit bei Leistungsbeschreibungen und automatisierte Vorschläge für Mitarbeiterrollen aus SOW-Details.[1] Diese Tools reduzieren die Reibung bei der Beschaffung und Aufnahme, erhöhen aber auch die Käufererwartungen hinsichtlich Erklärbarkeit, Aufsicht und klarer Prüfpfade für Entscheidungen, die das Engagement externer Talente betreffen. Anbieter, die Automatisierung mit menschlicher Überprüfung kombinieren, gewinnen an Boden, weil Beschaffungs-, HR- und Rechtsteams Geschwindigkeit wünschen, ohne die Kontrolle aufzugeben.
Verschärfte Anforderungen an die Klassifizierung von Arbeitnehmern und die Einhaltung von Arbeitsvorschriften
Regeln zur Klassifizierung von Arbeitnehmern verwandeln Compliance im Markt für Plattformen für das Management von Zeitarbeitskräften von einem rechtlichen Back-Office-Thema in eine zentrale Kaufentscheidung. Die EU-Richtlinie zur Plattformarbeit schuf eine widerlegbare Vermutung der Beschäftigung, wenn Weisungsgebundenheit und Kontrolle festgestellt werden, und die Mitgliedstaaten müssen die Regeln bis zum 2. Dezember 2026 umsetzen. In den Vereinigten Staaten hat die Leitlinie zu Californias AB5 weiterhin die Exposition gegenüber rückwirkender Haftung verstärkt, wenn Tests für unabhängige Auftragnehmer nicht erfüllt werden und die Dokumentation schwach ist. Plattformen mit Klassifizierungs-Workflows, Amtszeitwarnungen, Genehmigungslogik und strukturierten Aufzeichnungen helfen Unternehmen, Regeln abteilungs- und länderübergreifend konsistenter anzuwenden. Zentralisierte Programme schaffen auch einen stärkeren Prüfpfad als dezentralisierte Beschaffungskanäle, die auf manuelle Dateien und fragmentierte Genehmigungen angewiesen sind. Dies macht Compliance-Automatisierung zu einem wichtigen Bindungsfaktor, denn sobald Richtlinien und Kontrollen in das Betriebsmodell eingebettet sind, wird ein Plattformwechsel störender.
Bedarf an schnellerem Zugang zu spezialisierten digitalen und beruflichen Qualifikationen
Der Bedarf an knappen digitalen und beruflichen Qualifikationen unterstützt ebenfalls den Markt für Plattformen für das Management von Zeitarbeitskräften. Unternehmen benötigen zunehmend KI-Ingenieure, Cybersicherheitsspezialisten, Analysetalente und Transformationsleiter kurzfristig, was vorgefertigte Beschaffungskanäle und wiederverwendbare externe Talentgemeinschaften begünstigt. Dies verlagert den Plattformwert von einfachem Lieferanten-Routing hin zu privaten Talentpools, qualifikationsbasierter Zuordnung und besserer Koordination zwischen Beschaffungs- und Compliance-Schritten. Beeline AI wendet Qualifikationsnähe-Scoring an, um die Zuordnung zu verbessern, während SAP Fieldglass in seiner Version vom Mai 2026 KI-gestützte Rollenvorschläge aus Leistungsbeschreibungseingaben hinzufügte. Da die direkte Beschaffung reift, wünschen sich Käufer Qualifikationstaxonomien, Screening-Unterstützung und wiederverwendbare Kandidaten-Workflows, die die Zeit bis zur Besetzung verkürzen können, ohne die Governance zu schwächen. Anbieter, die Unternehmen helfen können, spezialisierte Talente innerhalb von Tagen zu aktivieren, rücken näher an die strategische Personalplanung heran, anstatt nur administrative Beschaffungstools zu bleiben.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexe Integration mit HRIS-, ERP-, Beschaffungs- und Gehaltsabrechnungssystemen | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Datenschutz, Cybersicherheit und grenzüberschreitendes Datenübertragungsrisiko | -0.6% | EU, Nordamerika, APAC | Mittelfristig (2–4 Jahre) |
| Zunehmender Identitätsbetrug und Aufwand für die Mitarbeiterverifizierung bei der Ferneinstellung | -0.5% | Nordamerika, mit globalen Auswirkungen | Kurzfristig (≤ 2 Jahre) |
| Governance-Reibung zwischen HR-, Beschaffungs-, Rechts- und Finanzstakeholdern | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexe Integration mit HRIS-, ERP-, Beschaffungs- und Gehaltsabrechnungssystemen
Integration bleibt das hartnäckigste Adoptionshemmnis im Markt für Plattformen für das Management von Zeitarbeitskräften. Programme für Zeitarbeitskräfte erstrecken sich in der Regel über HR-, Beschaffungs-, Finanz- und Gehaltsabrechnungssysteme, die separat aufgebaut wurden und häufig unterschiedliche Definitionen für Arbeitnehmertyp, Kostenstelle, Lieferantendaten und Rechnungsstellungsregeln verwenden. Beeline gibt an, dass seine Plattform 845 HCM- und ERP-Integrationen unterstützt, darunter 500 Oracle-, 440 SAP- und 405 Workday-Verbindungen, was zeigt, wie breit die technische Landschaft geworden ist. Dasselbe Material weist darauf hin, dass ältere Batch-Verarbeitungsarchitekturen immer noch Zeitverzögerungen und Validierungsprobleme verursachen können, wenn Käufer ein Echtzeit-API-Verhalten erwarten. Integrationskosten und -komplexität können Bereitstellungsentscheidungen verzögern, insbesondere wenn Unternehmen auch lokale Steuer-, Abrechnungs-, Lieferanten- und Mitarbeiterregeln länderübergreifend abstimmen müssen. Dennoch häufen Organisationen, die die Automatisierung aufschieben, oft weiterhin fragmentierte Aufzeichnungen und eine schwächere Prüfbarkeit an, was spätere Übergänge noch schwieriger machen kann.
Datenschutz, Cybersicherheit und grenzüberschreitendes Datenübertragungsrisiko
Das Datenverwaltungsrisiko verlangsamt weiterhin Rollout-Entscheidungen im Markt für Plattformen für das Management von Zeitarbeitskräften. Diese Plattformen halten personenbezogene Daten, Tarifkarten, Rechnungen, Identitätsdokumente, Arbeitsortdetails und sensible Engagement-Aufzeichnungen über mehrere Rechtsordnungen und interne Teams hinweg. Grenzüberschreitende Programme stehen unter zusätzlichem Druck, wenn Datenspeicherungsregeln in der EU, Indien, China und anderen Märkten, die große Arbeitgeber innerhalb eines einzigen Betriebsmodells unterstützen müssen, unterschiedlich sind. Anbieter reagieren mit datenschutzfreundlicher Architektur, lokalen Kontrolloptionen und stärkeren Sicherheitsnachweisen, um regulierte Käufer zu beruhigen. Magnit hob diese Richtung hervor, als sein VMS im Jahr 2025 die deutsche C5-Cloud-Sicherheitszertifizierung erlangte, ein bedeutsames Vertrauenssignal für Käufer, die Cloud-Sicherheit als Teil der Anbieterauswahl betrachten. Die Herausforderung ist nicht nur technischer Natur; Rechts-, Compliance-, Beschaffungs- und IT-Teams müssen sich auch auf Zugriffs-, Aufbewahrungs-, Überwachungs- und Übertragungsregeln einigen, bevor eine Bereitstellung reibungslos skaliert werden kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Software-Dominanz verdeckt einen Wendepunkt bei DienstleistungenSoftware hielt im Jahr 2025 67,22 % des Marktanteils der Plattform für das Management von Zeitarbeitskräften, während Dienstleistungen bis 2031 voraussichtlich mit einem CAGR von 6,72 % wachsen werden. Software bleibt die zentrale Umsatzmaschine, weil Käufer nach wie vor ein Aufzeichnungssystem wünschen, das Anforderungen, Mitarbeiterdaten, Lieferantenlisten, Genehmigungsregeln, Stundenzettel, Rechnungen und Berichte in einer einzigen Betriebsebene zentralisiert. Konfigurierbare Software gibt Unternehmen auch eine praktische Möglichkeit, Richtlinien rund um Amtszeitgrenzen, Onboarding-Schritte, Rollengenehmigungen und Tarifkontrollen über Geschäftsbereiche hinweg durchzusetzen, die externe Talente sonst möglicherweise unterschiedlich verwalten. Das anhaltende Gewicht der Software spiegelt daher ihre Rolle als operatives Rückgrat formaler Programme für Zeitarbeitskräfte wider, insbesondere in globalen Organisationen mit großem verwaltetem Ausgabenvolumen. Doch das schnellere Wachstum bei Dienstleistungen zeigt, dass viele Unternehmen komplexe Rollouts, Integrationen und Richtlinienabstimmungen nicht selbst verwalten möchten.
Implementierung, Integration und verwalteter Support werden für Käufer mit globalen Programmen und systemübergreifender Komplexität zu einem Standardbestandteil des Kaufpakets. Der Dienstleistungsmix entwickelt sich auch über einmalige Einrichtungsarbeiten hinaus hin zu wiederkehrender Unterstützung rund um Compliance-Überwachung, Lieferantenleistung, Analyseüberprüfung, Benutzerverwaltung und Programmoptimierung. Diese Veränderung ist in der Branche der Plattformen für das Management von Zeitarbeitskräften wichtig, weil Service-Teams nach dem Go-live der Plattform und der Reifung des internen Eigentums oft Teil der täglichen Governance werden. Es entsteht ein stabileres Umsatzprofil, bei dem Dienstleistungen die Software-Bindung stärken und Käufern helfen, länderübergreifende Betriebsmodelle zu handhaben, die schwer schnell zu standardisieren sind. Das Ergebnis ist, dass End-to-End-Anbieter und ihre Partner ihre Managed-Service-Fähigkeiten ausbauen, anstatt sich ausschließlich auf Lizenzwachstum zu verlassen, insbesondere dort, wo Käufer messbare Ergebnisse in Bezug auf Compliance, Besetzungsquoten und Ausgabentransparenz wünschen.
Nach Funktionalität:
VMS bleibt der Kern, aber direkte Beschaffung definiert den Wert neuVMS behielt im Jahr 2025 einen Anteil von 35,66 %, während Talentbeschaffung und die Integration direkter Beschaffung bis 2031 voraussichtlich mit einem CAGR von 5,99 % wachsen werden. VMS bleibt die grundlegende Ebene, weil es Anforderungen, Lieferanten, Genehmigungen, Stundenzettel, Rechnungsstellung und Berichterstattung in einem einzigen, verwalteten Workflow verbindet, anstatt sie über mehrere Tools und E-Mail-Ketten zu verteilen. Große Unternehmensprogramme sind nach wie vor auf diese Kernfähigkeit angewiesen, um Ausgaben zu kontrollieren und Richtlinien über viele Geografien, Kostenstellen und Personalpartner hinweg durchzusetzen. Der führende Anteil spiegelt daher anhaltende Relevanz wider und nicht einfache Käuferträgheit, da Einzellösungen nach wie vor Schwierigkeiten haben, die Breite der Kontrolle zu ersetzen, die VMS-Plattformen bieten. Gleichzeitig zeigt das schnellere Wachstum der direkten Beschaffung, dass Käufer nun wollen, dass Plattformen den Talentzugang und die Verwaltung verbessern.
Unternehmen versuchen, Agenturaufschläge zu reduzieren und die Wiederverwendung vorgeprüfter Talentpools zu verbessern, bevor sie den Bedarf für das breitere Lieferantennetzwerk öffnen. SAP Fieldglass fügte im Mai 2026 KI-verbesserte Zusammenarbeit bei Leistungsbeschreibungen und automatisierte Vorschläge für Mitarbeiterrollen hinzu, was zeigt, wie Beschaffungsfunktionen näher an Planungs- und Aufnahme-Workflows rücken, anstatt von ihnen getrennt zu bleiben. Compliance- und Risikomanagementmodule gewinnen ebenfalls an Gewicht, da Klassifizierungsregeln strenger werden und Käufer stärkere Belege dafür wünschen, dass Engagement-Entscheidungen konsistent angewendet wurden. Ausgabenmanagement- und Tarifbenchmarking-Tools ziehen mehr Finanzaufmerksamkeit auf sich, da Unternehmen eine klarere Transparenz bei Auftragnehmerpreisen, Aufschlägen und Lieferantenleistung über Geschäftsbereiche hinweg anstreben. Das Lebenszyklusmanagement für Auftragnehmer weitet sich aus, da externe Talentmixe nun unabhängige Fachleute umfassen, die über AOR- und EOR-Modelle engagiert werden, während andere Module wie DEI-Tracking und mobile-first-Unterstützung für Außendienstmitarbeiter zeigen, wie die Branche der Plattformen für das Management von Zeitarbeitskräften über den historischen VMS-Kern hinaus wächst.
Nach Bereitstellungsmodus:
On-Premises-Dominanz weicht dem Cloud-MomentumOn-Premises hielt im Jahr 2025 einen Anteil von 68,43 %, während die Cloud-basierte Bereitstellung bis 2031 voraussichtlich mit einem CAGR von 7,55 % wachsen wird. Die installierte Basis neigt nach wie vor zu On-Premises, weil viele große Unternehmensprogramme entwickelt wurden, bevor Cloud-VMS-Produkte interne Anforderungen an Sicherheit, Anpassungstiefe und komplexe Systemkonnektivität erfüllten. Diese Legacy-Position hält On-Premises in Organisationen relevant, in denen die Governance von Zeitarbeitskräften eng mit älteren ERP- und HR-Umgebungen oder internen Hosting-Richtlinien verknüpft ist. Dennoch zeigt die große Wachstumslücke, dass neue Investitionen in der gesamten Käuferbasis in Richtung Cloud-nativer Bereitstellungsmodelle fließen. Käufer wünschen sich schnellere Updates, einfacheren Fernzugriff, eine sauberere Analysebereitstellung und weniger Abhängigkeit vom lokalen Infrastrukturmanagement.
Magnits C5-Zertifizierung in Deutschland im Jahr 2025 unterstützt diesen Cloud-Übergang, indem sie einen häufigen Einwand regulierter Käufer adressiert, die Sicherheitszusicherungen bei Bereitstellungsentscheidungen priorisieren.[2] Migration ist selten ein vollständiger Ersatz, da viele große Organisationen Teile der Aufzeichnungs- und Compliance-Prozesse in älteren Umgebungen behalten, während sie Cloud-Module für Analysen, direkte Beschaffung und mobilen Zugriff hinzufügen. Diese Hybridphase hilft Incumbents, installierte Umsätze zu schützen, schafft aber auch Möglichkeiten für Anbieter, die eine schnellere Implementierung und sauberere Benutzererfahrungen liefern können, ohne einen vollständigen Neuaufbau zu fordern. Anbieter, die beide Bereitstellungsmodi unterstützen, ohne die Servicequalität zu beeinträchtigen, sind besser positioniert, um Legacy-Kunden zu halten und neuere Cloud-first-Käufer anzuziehen. Der Markt für Plattformen für das Management von Zeitarbeitskräften durchläuft daher einen schrittweisen Übergang, keinen plötzlichen Bruch, und das begünstigt Anbieter, die sowohl Koexistenz als auch Modernisierung managen können.
Nach Unternehmensgröße:
Großunternehmen verankern den Umsatz, KMU erweitern die ReichweiteGroßunternehmen machten im Jahr 2025 69,88 % des Umsatzes aus, während KMU bis 2031 voraussichtlich mit einem CAGR von 7,04 % wachsen werden. Diese Aufteilung spiegelt die lange Geschichte formaler Programme für Zeitarbeitskräfte in multinationalen Unternehmen wider, die große externe Personalbudgets über mehrere Regionen, Lieferanten und Geschäftsbereiche hinweg verwalten. Große Käufer benötigen in der Regel stärkere Kontrollen rund um Richtliniendurchsetzung, Rechnungsstellung, Datentransparenz, grenzüberschreitendes Engagement und Stakeholder-Governance, was sie zu den natürlichen Erstanwendern von VMS-Plattformen gemacht hat. Ihre Dominanz spiegelt auch die Tatsache wider, dass sie eher dazu neigen, Zeitarbeit als eine verwaltete Kategorie mit formalem verwaltetem Ausgabenvolumen und Führungsaufsicht zu behandeln. KMU wachsen schneller, weil Anbieter nun leichtere Konfigurationen anbieten, die den Implementierungsaufwand reduzieren, der viele kleinere Käufer bisher aus der Kategorie ferngehalten hat.
Diese neueren Angebote senken die Adoptionsschwelle für Unternehmen, die Auftragnehmer bisher über E-Mail, Tabellenkalkulationen, Personalvermittlungsbeziehungen und unverbundene Finanzprozesse verwaltet haben. Beeline gab an, dass Kunden, die seine Professional-Lösung nutzen, eine um mehr als 80 % kürzere Onboarding-Zeit und 97 % weniger manuelle Fehler meldeten, was die operative Attraktivität von Mid-Market-Paketen hervorhebt, die auf Geschwindigkeit und Einfachheit ausgelegt sind. In der Branche der Plattformen für das Management von Zeitarbeitskräften ist dies wichtig, weil kleinere Käufer den Wert eher an Benutzerfreundlichkeit, Markteinführungszeit und Gesamtbetriebskosten messen als an tiefer Anpassung. Verkaufszyklen sind in diesem Segment oft kürzer, aber die Preissensitivität ist stärker, und Produkteinfachheit ist wichtiger, wenn interne Teams schlank sind. Das treibt Anbieter zu geführter Einrichtung, Self-Service-Onboarding und Abonnementmodellen, die Käufern passen, die gemischte Mitarbeiter- und Auftragnehmer-Belegschaften zum ersten Mal formalisieren.

Nach Endnutzerbranche:
IT und Telekommunikation führt, Gesundheitswesen wächst schnellInformationstechnologie und Telekommunikation machten im Jahr 2025 38,21 % aus, während das Gesundheitswesen und die Biowissenschaften bis 2031 voraussichtlich mit einem CAGR von 5,45 % wachsen werden. IT und Telekommunikation bleiben die größte Endnutzergruppe, weil projektbasierte Arbeit tief in der Softwareentwicklung, dem Netzwerkbetrieb, Cybersicherheitsprogrammen, der Datenmodernisierung und der breiteren digitalen Transformationsarbeit verankert ist. Arbeitgeber in diesem Sektor haben sich seit langem auf Personalvermittler, Leistungsbeschreibungsvereinbarungen und Fachauftragnehmer verlassen, was formale Governance-Plattformen zu einer natürlichen Ergänzung macht. Die Größe des Segments spiegelt auch die Notwendigkeit wider, viele externe Rollen über verteilte Teams, schnelle Projektzyklen und eine hohe Nachfrage nach knappen technischen Talenten hinweg zu koordinieren. Das Gesundheitswesen und die Biowissenschaften wachsen schneller, weil Anbieter und verwandte Organisationen eine flexiblere Personalbesetzung benötigen und gleichzeitig strenge Anforderungen an Akkreditierung, Planung, Zulassung und Compliance verwalten müssen.
Diese Kombination macht plattformgradige Workflow-Kontrolle wertvoller als informelle Agenturkoordination, insbesondere wenn mehrere Standorte und Mitarbeitertypen innerhalb eines einzigen Prozesses überwacht werden müssen. Käufer aus dem Bereich Banking, Finanzdienstleistungen und Versicherungen nutzen diese Plattformen, weil externe Mitarbeiter möglicherweise auf regulierte Systeme, Kundendaten und sensible interne Daten zugreifen, die eine dokumentierte Aufsicht erfordern. Fertigungsorganisationen sind auf sie angewiesen, um technische Auftragnehmer, Anlagenzugang, Sicherheitszertifizierungen und schichtbasierte Arbeitsanforderungen zu verwalten, die je nach Standort und Produktionszyklus variieren. Einzelhandels- und E-Commerce-Organisationen profitieren von einer strukturierteren Überwachung saisonaler und hochvolumiger flexibler Arbeit, insbesondere wenn sich die Nachfrage schnell ändert und die Lieferantennutzung sichtbar bleiben muss. Da die Adoption sich auf Energie-, Logistik- und öffentliche Sektorumgebungen ausweitet, wächst der Markt für Plattformen für das Management von Zeitarbeitskräften (WFM) über seine technologielastigen Wurzeln hinaus in Sektoren, in denen Compliance-Disziplin und Planungskomplexität genauso wichtig sind wie Beschaffungsgeschwindigkeit.
Geografische Analyse
Markt für Plattformen zur Verwaltung von Zeitarbeitskräften in Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 37,65 % am Markt für Plattformen zur Verwaltung von Zeitarbeitskräften und blieb die größte regionale Umsatzbasis. Die Vereinigten Staaten sind der Haupttreiber der Nachfrage, da viele große Unternehmen in der Region bereits formelle Programme für Zeitarbeitskräfte betreiben, die Beschaffung, Personalwesen, Finanzen, Recht und Lieferantenmanagement in einem einzigen Betriebsmodell integrieren. Käufer in dieser Region sind zudem komplexen Risiken hinsichtlich Klassifizierung und Scheinselbstständigkeit ausgesetzt, was Governance-Funktionen auf der Kaufagenda weit oben hält und kontinuierliche Investitionen in formelle Aufzeichnungssysteme unterstützt. Die Regelung AB5 in Kalifornien verstärkte 2026 weiterhin die Notwendigkeit dokumentierter Auftragnehmerprüfungen und konsistenter Klassifizierungsabläufe. Kanada und Mexiko gewinnen ebenfalls an Relevanz für die Programmgestaltung, da multinationale Arbeitgeber gemeinsame Governance-Standards in ganz Nordamerika ausweiten, anstatt jedes Land über lokale Ausnahmen zu verwalten.
Markt für Plattformen zur Verwaltung von Zeitarbeitskräften in Europa
Europa entwickelt sich zu einem regulierungsgetriebenen Wachstumsbereich für den Markt für Plattformen zur Verwaltung von Zeitarbeitskräften. Die EU-Richtlinie zur Plattformarbeit führte eine widerlegbare Vermutung eines Beschäftigungsverhältnisses ein, wenn Weisungsgebundenheit und Kontrolle festgestellt werden, und die Mitgliedstaaten müssen die Vorschriften bis zum 2. Dezember 2026 umsetzen. Dieser rechtliche Druck fördert die Nachfrage nach Plattformen, die Klassifizierung, Betriebszugehörigkeit, Genehmigungen und Arbeitnehmerstatus über verschiedene nationale Regelungen und Unternehmenseinheiten hinweg überwachen können.[3] Das Vereinigte Königreich bleibt bedeutend, da Anbieter separate Anforderungen zur Einhaltung der Off-Payroll-Regelungen neben dem EU-Rahmen unterstützen müssen, während Deutschland durch sein compliance-intensives Umfeld für Zeitarbeit und die starke Nachfrage nach geregelten Prozessen für externe Belegschaften hervorsticht.
Markt für Plattformen zur Verwaltung von Zeitarbeitskräften in Asien-Pazifik, Nahost und Afrika sowie Südamerika
Asien-Pazifik wird voraussichtlich bis 2031 mit einem CAGR von 6,31 % wachsen – die schnellste regionale Wachstumsrate im Markt für Plattformen zur Verwaltung von Zeitarbeitskräften. China, Indien, Japan und Südostasien weiten den Pool an projektbasierter und plattformvermittelter Arbeit aus, was mehr formelle Governance- und Technologieinvestitionen von lokalen Unternehmen und multinationalen Arbeitgebern anzieht. Indien sticht als wichtiger Wachstumspunkt hervor, da globale Unternehmen weiterhin große Auftragnehmerbestände in der IT- und digitalen Dienstleistungserbringung verwalten und eine bessere Transparenz über Lieferanten und Aufträge benötigen. Der Nahe Osten befindet sich noch in einer frühen Adoptionsphase, doch die Vereinigten Arabischen Emirate und Saudi-Arabien schaffen Raum für eine strukturierte Überwachung externer Belegschaften, da Programme für ausländische Arbeitskräfte im Rahmen von Diversifizierungsbemühungen ausgeweitet werden. Südamerika und Afrika sind noch weniger reif, doch Brasilien und Südafrika dienen als die wichtigsten regionalen Ankerpunkte für multinationale Käufer, die eine konsistentere Kontrolle über Zeitarbeitskräfte und klarere Prüfpfade anstreben.
Wettbewerbslandschaft
Der Markt für Plattformen für das Management von Zeitarbeitskräften (WFM) ist auf der Unternehmensebene mäßig konsolidiert, bleibt aber im Mid-Market und in spezialisierten Schichten fragmentiert. Beeline, SAP Fieldglass, Magnit und Workday VNDLY konkurrieren am direktesten dort, wo Käufer groß angelegte Programme, tiefe Richtlinienabdeckung, globale Reichweite und breite Integrationsabdeckung wünschen. Beeline erweiterte seinen Umfang im Juni 2025 durch die Übernahme von MBO Partners, was AOR- und EOR-Fähigkeiten für unabhängige Talente in sein Plattformmodell einbrachte. Dieser Schritt adressierte eine langjährige Lücke, bei der unabhängige Auftragnehmer-Kategorien oft außerhalb der formalen VMS-Governance lagen, selbst wenn die Zeitarbeit bereits zentral verwaltet wurde. Infolgedessen verlagert sich der Unternehmenswettbewerb von reinem Anforderungsmanagement hin zu einer umfassenderen Kontrolle aller externen Talentkategorien.
Die Produktdifferenzierung konzentriert sich nun auf KI-Tiefe, Compliance-Automatisierung und die Fähigkeit, Beschaffung, Engagement und Ausgabenkontrolle in einer Umgebung zu unterstützen. SAP Fieldglass hat seine Position durch breite Länder- und Sprachunterstützung sowie durch Joule-KI-Unterstützung für die Erstellung von Anforderungen, die Aufnahme von Leistungsbeschreibungen und die Workflow-Beschleunigung gestärkt. Flextrack startete im April 2026 agentische KI auf Salesforce, die auf Mid-Market-Nutzer abzielt, die autonome Workflows mit DSGVO- und CCPA-Prüfbarkeit wünschen. Magnit hat auch KI-gesteuerte Workflow- und Analysefähigkeiten durch seinen Maggi-Begleiter und seine Ausrichtung auf eine integrierte Workforce-Plattform vorangetrieben. Diese Schritte erhöhen die Käufererwartungen im gesamten Markt für Plattformen für das Management von Zeitarbeitskräften, insbesondere in Bezug auf Erklärbarkeit, Geschwindigkeit und operative Transparenz, die Beschaffung, HR und Finanzen gleichzeitig unterstützen können.
Weißer Raum verbleibt im auf das Gesundheitswesen ausgerichteten Zeitarbeitsmanagement, wo klinische Akkreditierung und Workforce-Governance ohne zusätzliche manuelle Ebenen zusammenarbeiten müssen. Ein weiterer offener Bereich ist die KMU-orientierte Bereitstellung in Asien-Pazifik, wo lokale regulatorische Unterstützung und leichtere Implementierungsmodelle wichtiger sein können als die Tiefe von Unternehmensfunktionen. Anbieter investieren auch stärker in Mitarbeiterverifizierung, Qualifikationsmodelle und Tarifanalyse, da sie nach schwerer zu kopierenden Produktvorteilen suchen. Dies lässt den Markt für Plattformen für das Management von Zeitarbeitskräften mit einem stabilen Unternehmenskern, aktiver Fähigkeitserweiterung und bedeutendem Raum für neuen Wettbewerb an den Rändern zurück.
Branchenführer im Markt für Plattformen für das Management von Zeitarbeitskräften
-
Magnit, LLC
-
Avature Limited
-
Worksuite Inc.
-
Eqip AG
-
Ceipal Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Plattformen zur Verwaltung von Zeitarbeitskräften Unternehmen in diesem Bericht
- Beeline
- Magnit, LLC
- Avature Limited
- CXC Global
- Worksuite Inc.
- VectorVMS1 LLC
- Pixid
- Eqip AG
- Nétive VMS
- Prosperix
- Ceipal Corp.
- Flextrack Inc.
- Simplify Workforce
- StafferLink
- Trio Workforce Solutions
- Flentis Corporation
- DirectSkills
- Worksome ApS
- MBO Partners
- 3 Story Software LLC
- i-Resource Inc.
Neueste Industrielle Entwicklungen in Markt für Plattformen zur Verwaltung von Zeitarbeitskräften
- Mai 2026: SAP veröffentlichte das SAP Fieldglass Update vom Mai 2026 und führte KI-gestützte Lebenslaufbewertung auf Deutsch, Spanisch und Französisch, KI-verbesserte SOW-Zusammenarbeit mit automatisierter Generierung von Mitarbeiterrollen sowie ein vereinfachtes „Essentials”-Zeitarbeitsmodul für beschleunigte Implementierungen in den Bereichen Finanzdienstleistungen, Gesundheitswesen, öffentlicher Sektor und Fertigung ein.
- April 2026: Flextrack startete agentische KI-Fähigkeiten, die nativ in sein Salesforce-basiertes VMS integriert sind, und ermöglicht autonome Workflows für die Erstellung von Stellenbeschreibungen, Lieferantenempfehlungen und Echtzeit-Risikokennzeichnung mit vollständigen DSGVO- und CCPA-Prüfpfaden. Der Launch stellte ein bedeutendes Fähigkeits-Upgrade für Mid-Market-Manager von Zeitarbeitsprogrammen dar, die KI-gesteuerte Workforce-Intelligenz ohne Entwicklereingriff suchen.
- März 2026: Synergie schloss die Übernahme einer Mehrheitsbeteiligung an Agilus Work Solutions ab, dem achtgrößten Personalvermittler Kanadas mit einem Umsatz von 300 Millionen CAD (219 Millionen USD) im Jahr 2025, und erweiterte damit Synergies kanadischen Fußabdruck in IT-, Ingenieur- und Fachpersonalvermittlung erheblich und beschleunigte seine nordamerikanische Strategie.
- Januar 2026: Atlantic International Corp. übernahm Circle8 Group in einer reinen Aktientransaktion und schuf damit eine kombinierte globale Workforce-Solutions-Plattform mit 1,2 Milliarden USD ungeprüftem Jahresumsatz und erweiterte die Reichweite des Unternehmens in margenstärkere europäische IT- und Technologietalentlösungen.
Globaler Berichtsumfang des Marktes für Plattformen für das Management von Zeitarbeitskräften
Plattformen im Bereich des Managements von Zeitarbeitskräften unterstützen Organisationen bei der Überwachung externer Mitarbeiter, einschließlich Auftragnehmer und Freiberufler. Diese Plattformen bieten Funktionen wie Lieferantenmanagement und Compliance-Tracking und navigieren in einem beschaffungszentrierten Ökosystem, das häufig mit Personalvermittlungsagenturen zusammenarbeitet. Ihre Hauptziele sind die Verbesserung der Personalflexibilität, das Kostenmanagement und die Einhaltung regulatorischer Standards für Zeitarbeit.
Der Marktbericht zur Plattform für das Management von Zeitarbeitskräften ist segmentiert nach Komponente (Software und Dienstleistungen [Implementierung und Integration sowie Support und Wartung]), Funktionalität (Vendor-Management-System [VMS], Lebenszyklusmanagement für Auftragnehmer, Talentbeschaffung und Integration direkter Beschaffung, Compliance- und Risikomanagement, Ausgabenmanagement und Tarifbenchmarking sowie weitere Funktionalitäten), Bereitstellungsmodus (Cloud-basiert und On-Premises), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endnutzerbranche (Informationstechnologie und Telekommunikation, Banking, Finanzdienstleistungen und Versicherungen, Gesundheitswesen und Biowissenschaften, Fertigung, Einzelhandel und E-Commerce sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software | |
| Dienstleistungen | Implementierung und Integration |
| Support und Wartung |
| Vendor-Management-System (VMS) |
| Lebenszyklusmanagement für Auftragnehmer |
| Talentbeschaffung und Integration direkter Beschaffung |
| Compliance- und Risikomanagement |
| Ausgabenmanagement und Tarifbenchmarking |
| Weitere Funktionalitäten |
| Cloud-basiert |
| On-Premises |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Informationstechnologie und Telekommunikation |
| Banking, Finanzdienstleistungen und Versicherungen |
| Gesundheitswesen und Biowissenschaften |
| Fertigung |
| Einzelhandel und E-Commerce |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Software | |
| Dienstleistungen | Implementierung und Integration | |
| Support und Wartung | ||
| Nach Funktionalität | Vendor-Management-System (VMS) | |
| Lebenszyklusmanagement für Auftragnehmer | ||
| Talentbeschaffung und Integration direkter Beschaffung | ||
| Compliance- und Risikomanagement | ||
| Ausgabenmanagement und Tarifbenchmarking | ||
| Weitere Funktionalitäten | ||
| Nach Bereitstellungsmodus | Cloud-basiert | |
| On-Premises | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzerbranche | Informationstechnologie und Telekommunikation | |
| Banking, Finanzdienstleistungen und Versicherungen | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Plattformen für das Management von Zeitarbeitskräften im Jahr 2026?
Der Markt für Plattformen für das Management von Zeitarbeitskräften beläuft sich im Jahr 2026 auf 1,57 Milliarden USD und soll bis 2031 1,92 Milliarden USD erreichen, mit einem CAGR von 4,16 % über den Zeitraum 2026–2031.
Welches Segment führt beim Umsatz bei Plattformen für das Management von Zeitarbeitskräften?
Software bleibt die größte Komponente mit einem Anteil von 67,22 % im Jahr 2025, unterstützt durch ihre Rolle als Aufzeichnungssystem für Anforderungen, Lieferanten, Genehmigungen, Rechnungsstellung und Berichterstattung.
Warum wächst die Cloud-basierte Bereitstellung schneller als On-Premises?
Die Cloud-basierte Bereitstellung soll bis 2031 mit 7,55 % wachsen, weil Käufer schnellere Upgrades, einfacheren Zugang, bessere Analysebereitstellung und eine geringere Infrastrukturbelastung als bei älteren On-Premises-Modellen wünschen.
Welche Funktionalität wächst in diesem Bereich am schnellsten?
Talentbeschaffung und die Integration direkter Beschaffung ist die am schnellsten wachsende Funktionalität mit einem CAGR von 5,99 % bis 2031, da Unternehmen versuchen, die Abhängigkeit von Agenturen zu reduzieren und private Talentpools schneller zu aktivieren.
Warum werden KMU zu einer immer wichtigeren Käufergruppe?
KMU sollen mit einem CAGR von 7,04 % wachsen, weil Anbieter nun leichtere Pakete mit vorgefertigten Integrationen, schnellerem Onboarding und geringerem Implementierungsaufwand als klassische Unternehmensbereitstellungen anbieten.
Was sind die Haupthindernisse für eine breitere Adoption?
Die Integration über HRIS-, ERP-, Beschaffungs- und Gehaltsabrechnungssysteme hinweg bleibt das größte Hindernis, während Datenschutz, Cybersicherheit, grenzüberschreitende Datenkontrollen, Identitätsverifizierung und die Abstimmung von Stakeholdern ebenfalls die Rollout-Geschwindigkeit verlangsamen.