
Marktgröße und Marktanteil der chronisch obstruktiven Lungenerkrankung (COPD)
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 34.29 Milliarden US-Dollar |
| Marktgröße (2032) | 48.44 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.15 % |
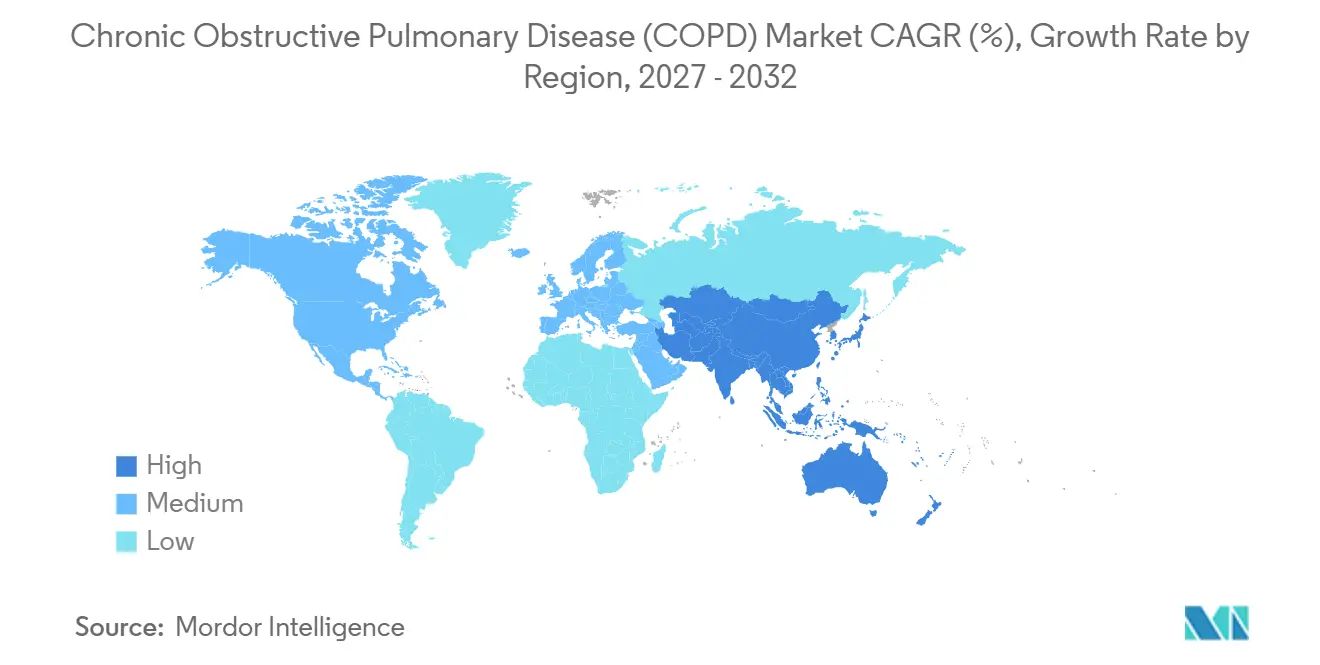
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
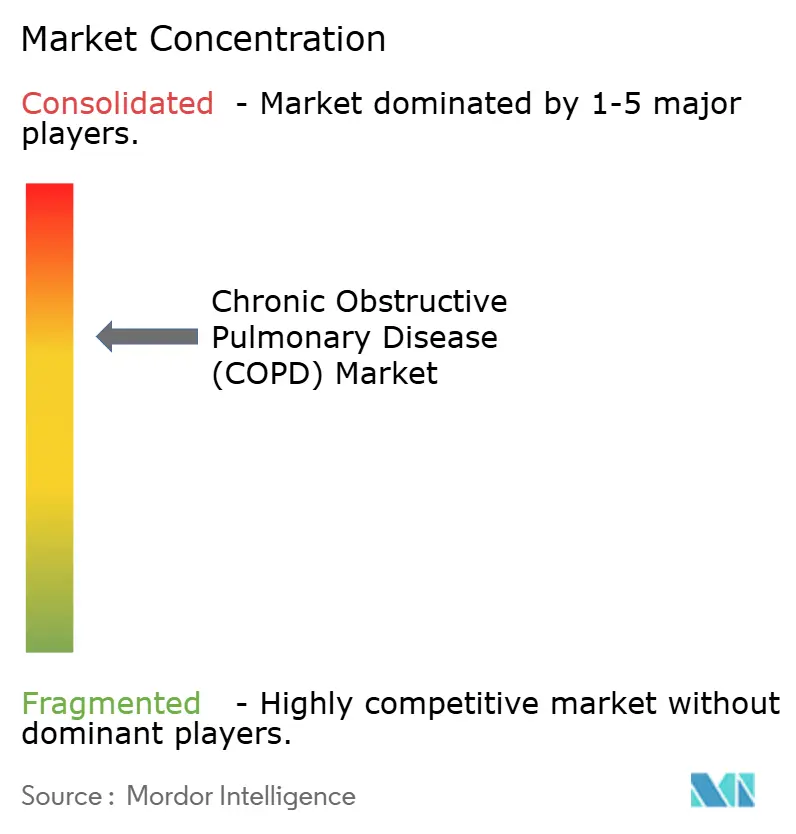
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der chronisch obstruktiven Lungenerkrankung (COPD) von Mordor Intelligence
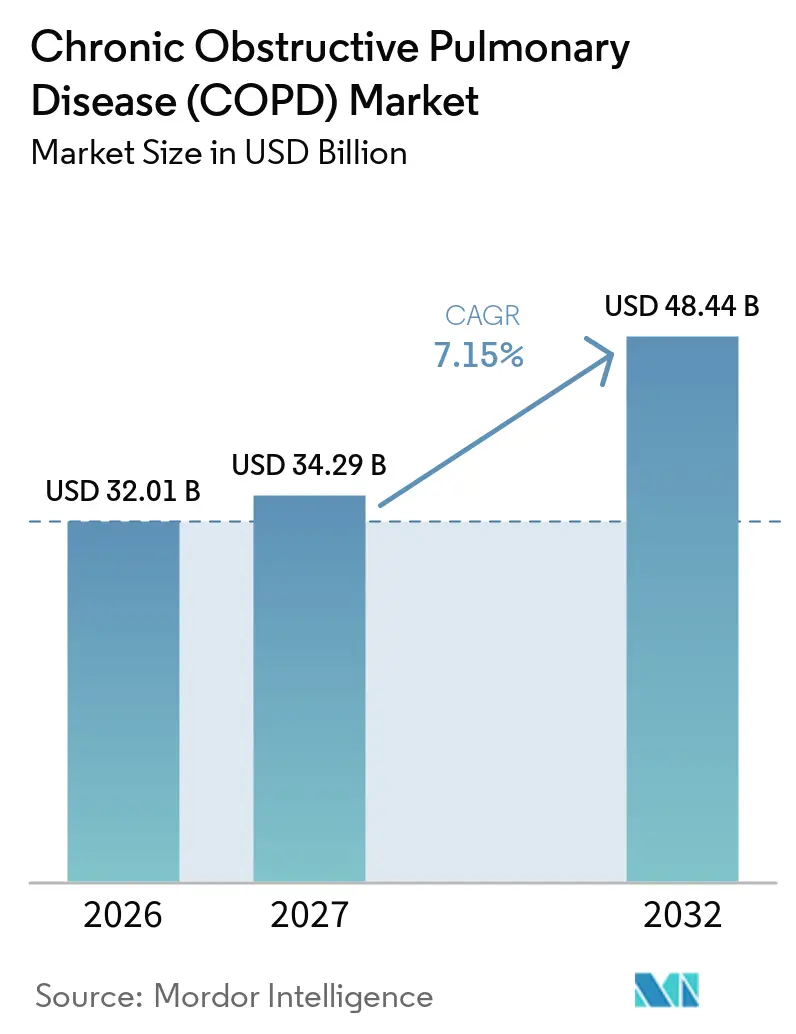
Die Marktgröße für chronisch obstruktive Lungenerkrankung (COPD) wird voraussichtlich von 32,01 Milliarden USD im Jahr 2026 auf 34,29 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 48,44 Milliarden USD erreichen, was einem CAGR von 7,15 % über den Zeitraum 2027–2032 entspricht.
Die Verbreitung von Dreifachkombinations-Inhalatoren, die frühe Durchdringung erstklassiger Biologika für eosinophile Phänotypen sowie durch Medicare bedingte Verlagerungen von der stationären zur häuslichen Atemwegsversorgung definieren adressierbare Patientenpools, Erstattungshebel und Gewinnpools im COPD-Markt neu. Kontinuierliches Fernmonitoring durch vernetzte Inhalatoren, Pulsoximeter und Spirometer generiert reale Evidenz, die Kostenträger nun für eine Premiumerstattung voraussetzen, während europäische Treibgasmittelabphasen Inhalatorreformulierungen erzwingen, die Produktlebenszyklen und Preisgestaltung auffrischen. Die Wettbewerbsintensität ist dort am höchsten, wo Formulariumszugang, digitale Adhärenzwerkzeuge und die Bereitschaft für Treibgase mit niedrigem Treibhauspotenzial zusammentreffen, was eine Welle von Partnerschaften zwischen Pharmaunternehmen und Geräte-Software-Spezialisten antreibt.
Wesentliche Erkenntnisse des Berichts
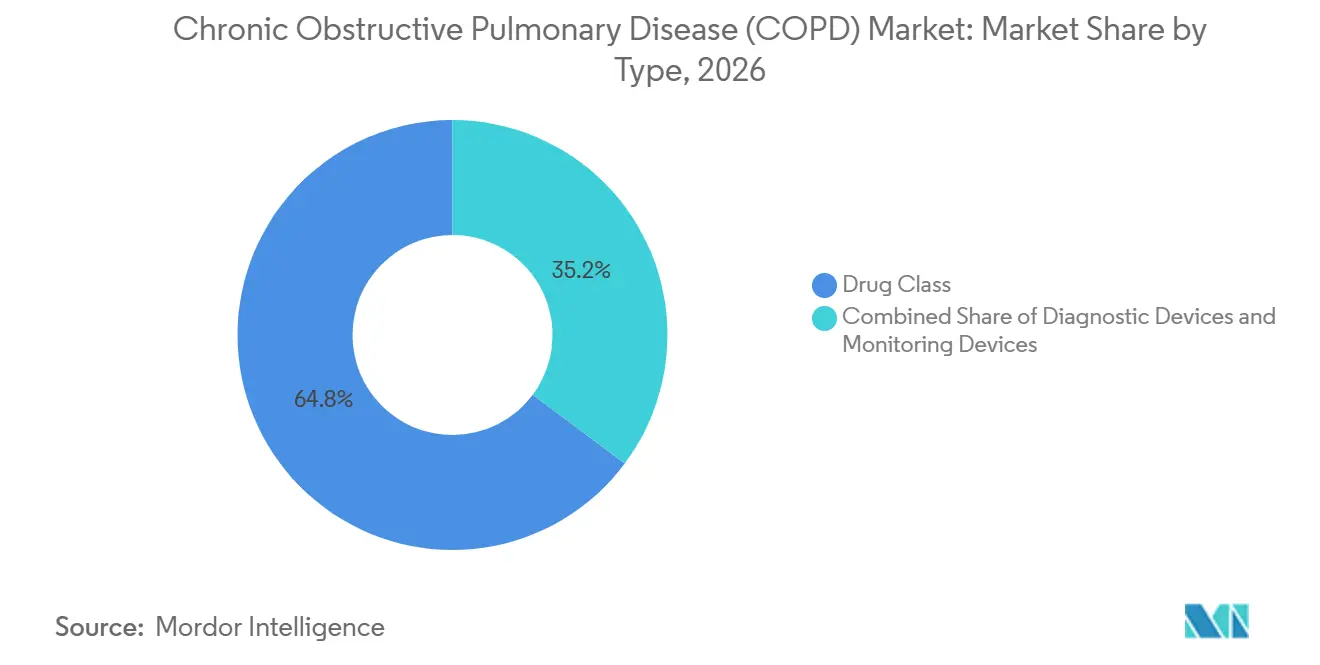
- Nach Produkttyp hielten Arzneimittelklassen-Therapien im Jahr 2026 einen Marktanteil von 64,80 % am COPD-Markt, während Verbrauchsmaterialien & Zubehör voraussichtlich bis 2032 mit einem CAGR von 8,40 % wachsen werden.
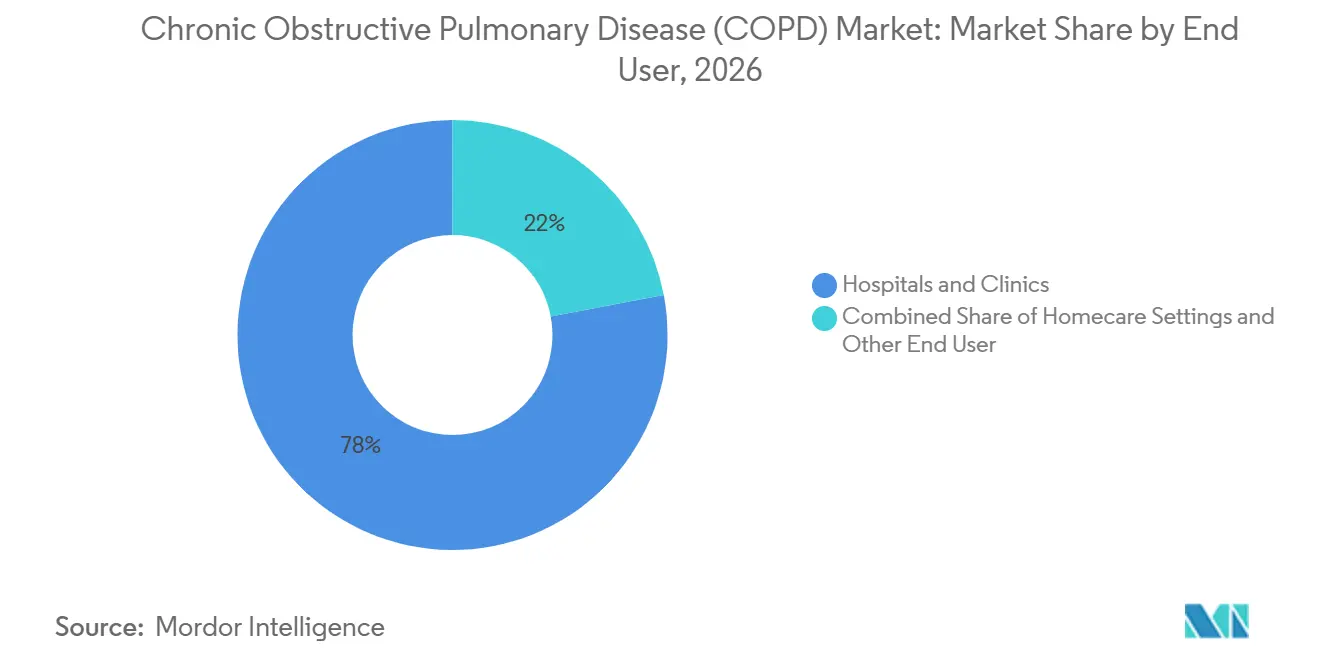
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2026 einen Marktanteil von 77,97 % am COPD-Markt, während häusliche Pflegeeinrichtungen voraussichtlich bis 2032 mit einem CAGR von 8,81 % wachsen werden.
- Nach Geografie erfasste Nordamerika im Jahr 2026 38,12 % des Umsatzes, während die Region Asien-Pazifik voraussichtlich das schnellste Wachstum von 8,30 % CAGR bis 2032 verzeichnen wird, da die Spirometrie-Kapazität in China und Indien ausgebaut wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alterung, Rauchen und Luftverschmutzungsbelastung erhöhen COPD-Inzidenz und -Schweregrad | +1.20% | Global, mit starker Konzentration in städtischen Zentren Asien-Pazifiks und Osteuropas | Langfristig (≥ 4 Jahre) |
| Digitale Atemwegsgeräte, vernetzte Inhalatoren und Fernmonitoring verbessern Adhärenz und Ergebnisse | +0.90% | Nordamerika und Westeuropa, frühe Pilotprojekte im städtischen China | Mittelfristig (2–4 Jahre) |
| Erstklassige Biologika für eosinophile COPD erweitern die adressierbare behandelte Patientenpopulation | +0.80% | Nordamerika, EU-5, Japan; begrenzte Durchdringung in Ländern mit niedrigem und mittlerem Einkommen aufgrund der Preisgestaltung | Mittelfristig (2–4 Jahre) |
| Verlagerung zur häuslichen Versorgung: Tragbarer Sauerstoff und nichtinvasive Beatmung ermöglichen Versorgung außerhalb von Krankenhäusern | +0.70% | Nordamerika (durch Medicare getrieben), Westeuropa, Australien | Kurzfristig (≤ 2 Jahre) |
| Übergang zu Treibgasen mit niedrigem Treibhauspotenzial (HFA-152a) katalysiert Inhalator-Produktauffrischung und Formulariumswechsel | +0.60% | EU (Mandat der F-Gas-Verordnung), Nordamerika (freiwillige Übernahme) | Kurzfristig (≤ 2 Jahre) |
| Steigende Spirometrie-/Lungenfunktionstest-Kapazität und frühere Diagnose in primärärztlichen Versorgungspfaden verankert | +0.50% | Asien-Pazifik (China, Indien), Lateinamerika, Afrika südlich der Sahara | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alterung, Rauchen und Luftverschmutzungsbelastung erhöhen COPD-Inzidenz und -Schweregrad
Globale demografische Entwicklungen und Umwelttrends konvergieren, um das Wachstum des COPD-Marktes anzutreiben. Große städtische Zentren in China und Indien verzeichnen weiterhin PM2,5-Werte, die deutlich über den WHO-Grenzwerten liegen, und verstärken damit die lebenslangen Expositionsrisiken. Kampagnen zur Raucherentwöhnung senken die Prävalenz in wohlhabenden Bevölkerungsgruppen, doch die männlichen Raucherquoten liegen in mehreren ländlichen chinesischen Provinzen weiterhin bei über 50 %, was die Fortschritte im Bereich der öffentlichen Gesundheit zunichte macht. Bis 2030 wird China voraussichtlich 280 Millionen Bürger im Alter von 65 Jahren und älter haben, von denen viele einer kumulativen Exposition gegenüber Rauch und Luftverschmutzung ausgesetzt waren, was das Fortschreiten der Atemwegsobstruktion beschleunigt.[1] Epidemiologische Daten aus Delhi und Mumbai zeigen jährliche PM2,5-Durchschnittswerte von über 100 μg/m³, was dem Doppelten des Wertes entspricht, der mit einem raschen Rückgang der Lungenfunktion in Verbindung gebracht wird, und erhöht damit langfristig den Schwellenwert für die COPD-Inzidenz. Die Nutzung von Biomassebrennstoffen in Afrika südlich der Sahara und Südostasien ist ein weiterer Faktor, der Frauen, die in Innenräumen kochen, Feinstaubwerten aussetzt, die mit denen in stark befahrenen Verkehrskorridoren vergleichbar sind, und damit die Nachfrage nach tragbaren Spirometern in unterversorgten Kliniken aufrechterhalten wird.
Digitale Atemwegsgeräte, vernetzte Inhalatoren und Fernmonitoring verbessern Adhärenz und Ergebnisse
Bluetooth-fähige Dosiszähler, die in Inhalatoren eingebettet sind, haben sich von kleinen Pilotprojekten zu einer Grundvoraussetzung für mehrere US-amerikanische Managed-Care-Formulare entwickelt. Die Zusammenarbeit von Propeller Health mit den Ellipta-Geräten von GSK reduzierte die Nutzung von Notfallinhalatoren in Feldversuchen im Jahr 2024 um 58 %. Kommerziell versicherte Patienten unter 60 Jahren halten eine App-Engagement-Rate von 72 % über 90 Tage aufrecht, aber die Adhärenz sinkt bei Medicare-Begünstigten über 70 Jahren auf 31 %, was eine digitale Kompetenzkluft verdeutlicht. Kostenträger knüpfen die Erstattung an objektive Adhärenzmetriken, was Hersteller dazu veranlasst, in benutzerfreundliche Oberflächen und mehrsprachigen Support zu investieren. Die FDA-Entwurfsrichtlinie von 2024 zu Software als Medizinprodukt klärte die Einreichungsanforderungen für KI-gestützte Exazerbationsvorhersage in Wearables, was die Regulierungszyklen für Start-ups verkürzt hat, die vernetzte Pulsoximeter in COPD-Marktangebote bündeln.[2]
Erstklassige Biologika für eosinophile COPD erweitern die behandelte Patientenpopulation
Dupilumab von Regeneron erhielt im September 2024 die FDA-Zulassung für COPD mit Typ-2-Entzündung und erzielte eine 30-prozentige Reduktion moderater bis schwerer Exazerbationen im Vergleich zu Placebo. Der jährliche Listenpreis von 37.000 USD positioniert die Therapie zwischen herkömmlichen Inhalatoren und Hospitalisierungskosten, doch die Kostenträgerübernahme hängt von einer biomarkergesteuerten Verschreibung ab, die nur 15–20 % der COPD-Patienten abdeckt, die die Eosinophilenschwellenwerte erfüllen. Benralizumab von AstraZeneca und Mepolizumab von GSK verfolgen Zulassungserweiterungen für vergleichbare Phänotypen, was den Wettbewerb im Biologika-Bereich intensiviert. Die Marktdurchdringung hängt von routinemäßigen Eosinophilentests in der Primärversorgung ab; die Kostenübernahme für Blutbilduntersuchungen ist jedoch in US-amerikanischen Krankenversicherungsplänen uneinheitlich und in vielen Ländern mit niedrigem bis mittlerem Einkommen weitgehend nicht vorhanden. Frühe reale Daten werden darüber entscheiden, ob die Biologika-Klasse den COPD-Markt erweitern oder den Markt für hochdosierte Dreifachinhalatoren kannibalisieren kann.
Verlagerung zur häuslichen Versorgung beschleunigt die Einführung von tragbarem Sauerstoff und nichtinvasiver Beatmung
Die Medicare-Gebührenplanaktualisierung von 2024 erhöhte die Erstattung für tragbare Sauerstoffkonzentratoren und nichtinvasive Beatmungsgeräte, was Krankenhäuser dazu ermutigt, COPD-Patienten früher zu entlassen und den Bedarf an Tagen in Pflegeeinrichtungen zu reduzieren. Anbieter von Langzeitpflegeausrüstung reagierten darauf, indem sie Hardware-Leasingverträge mit Abonnement-Verbrauchsmaterialien bündelten und damit vorhersehbare Rentenströme schufen, die schneller wachsen als stationäre Arzneimittelbudgets. Fernüberwachungsplattformen integrieren nun Sauerstoffsättigungsdaten, Spirometriedaten und Inhalatornutzungsprotokolle in einheitliche Dashboards für Pneumologen und schließen damit Rückkopplungsschleifen, die zuvor persönliche Besuche erforderten. Frühe Ergebnisse aus US-amerikanischen Pilotnetzwerken zeigen eine 20-prozentige Reduktion der 30-Tage-Wiederaufnahmeraten, was zu günstigen Einsparungsmetriken führt, die die Kostenträgerübernahme weiter fördern. Allerdings zeigen Senioren über 70 Jahren eine um 40 % geringere Nutzung von App-basierten Erinnerungen, was den prognostizierten Aufwärtstrend dämpft, bis das Human-Factors-Design den Bedürfnissen der geriatrischen Bevölkerung gerecht wird.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unterdiagnose/Fehldiagnose aufgrund begrenzter Spirometrienutzung und ungleichmäßiger Primärversorgungskapazität | -0.90% | Global, akut in Ländern mit niedrigem und mittlerem Einkommen sowie in ländlichen Regionen von Hocheinkommensländern | Langfristig (≥ 4 Jahre) |
| Erschwinglichkeits- und Zugangsbeschränkungen für fortschrittliche Arzneimittel/Geräte in Ländern mit niedrigem und mittlerem Einkommen | -0.70% | Afrika südlich der Sahara, Südasien, Lateinamerika | Langfristig (≥ 4 Jahre) |
| F-Gas-/Treibgasübergänge und Komplexität der Lieferkette erhöhen Kosten und kurzfristiges Fehlbestandsrisiko | -0.50% | EU (regulatorisches Mandat), Nordamerika (freiwillige Übernahme) | Kurzfristig (≤ 2 Jahre) |
| Digitale Kluft und Barrieren der Gesundheitskompetenz begrenzen die Einführung von Fernmonitoring und vernetzten Geräten | -0.40% | Ältere Bevölkerungsgruppen weltweit, ländliche und unterversorgte Gemeinschaften | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unterdiagnose und Fehldiagnose aufgrund begrenzter Spirometrienutzung
Weniger als 30 % der symptomatischen Erwachsenen in der Primärversorgung erhalten vor einer empirischen Behandlung eine Spirometrie – eine Lücke, die in Ländern mit niedrigem mittlerem Einkommen am ausgeprägtesten ist, wo die Gerätedichte im Durchschnitt unter 1 pro 100.000 Einwohner liegt.[3] Eine Fehlklassifizierung als Asthma oder Herzinsuffizienz verzögert die Einleitung geeigneter Bronchodilatatoren und lässt reversible Atemwegsobstruktionen unbehandelt, bis der Zustand irreversibel wird. In Deutschland und dem Vereinigten Königreich ergaben Audits aus dem Jahr 2024, dass nur 42 % der berechtigten Patienten innerhalb von sechs Monaten nach Symptombeginn getestet wurden, obwohl Leitlinienaktualisierungen die Spirometrie vorschrieben. Die Folge sind häufigere Exazerbationen, längere stationäre Aufenthalte und erhöhte nachgelagerte Behandlungskosten, die die Bereitschaft der Kostenträger zur Erstattung von Premiuminhalatoren untergraben. Der Ausbau der Diagnosekapazität bleibt daher ein strategisches Gebot für Akteure, die den COPD-Markt erweitern wollen, ohne Kosteneffektivitätsbenchmarks zu gefährden.
Erschwinglichkeits- und Zugangsbeschränkungen für fortschrittliche Arzneimittel und Geräte in Ländern mit niedrigem und mittlerem Einkommen
Markengebundene Dreifachkombinations-Inhalatoren sind zu Preisen von über 200 USD pro Monat erhältlich, was für die meisten COPD-Patienten in Südasien und Afrika südlich der Sahara unerschwinglich ist, wo die Eigenausgaben mehr als 60 % der gesamten Gesundheitsausgaben ausmachen. Generische Alternativen existieren, leiden jedoch unter fragmentierten Vertriebsnetzen und variabler Qualitätssicherung, was zu subtherapeutischer Dosierung und unzureichender Krankheitskontrolle führt. Biologika haben Großhandelspreise von über 30.000 USD jährlich und fehlen in den Formularen der Länder mit niedrigem und mittlerem Einkommen fast vollständig, was das adressierbare Volumen einschränkt. Einfuhrzölle zwischen 15 % und 30 % auf häusliche Sauerstoffgeräte verdoppeln die Endverbraucherkosten und schränken die Marktexpansion weiter ein. Hersteller, die den COPD-Markt in diesen Regionen erschließen wollen, müssen gestaffelte Preismodelle, lokale Produktion und Partnerschaftsmodelle einsetzen, um Volumenwachstum zu erzielen, ohne globale Margen zu gefährden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Arzneimittelklasse:
Erhaltungstherapien untermauern die UmsatzführerschaftArzneimittelklassen-Therapien erwirtschafteten im Jahr 2026 64,80 % des COPD-Marktumsatzes, da langwirksame Bronchodilatatoren und Kombinationen aus inhalativen Kortikosteroiden weiterhin als Erstlinien-Erhaltungsoptionen gelten. Führende Wirkstoffe, darunter Tiotropium, Indacaterol und Fluticason-basierte Triple-Inhalatoren, dominieren die Verschreibungsrichtlinien und stärken die stabile Nachfrage sowie konsistente Cashflows. Hersteller schützen ihren COPD-Marktanteil, indem sie etablierte Wirkstoffe in einmal täglich einzunehmende Fixdosiskombinationen verpacken, die die Therapieschemata vereinfachen und die Therapietreue stärken. Doch nahende Patentabläufe für Advair, Symbicort und verwandte Produktlinien verstärken den Preisdruck und veranlassen Entwickler, sich auf Wirkmechanismen der nächsten Generation und digitale Adhärenz-Zusatzlösungen zu konzentrieren. Unterdessen führte Verona Pharmas Markteinführung von Ensifentrin im Jahr 2024 den ersten dualen PDE-3/4-Inhibitor auf dem COPD-Markt ein, was signalisiert, dass neuartige Pharmakologie weiterhin Formulierungsraum gewinnen kann, sofern die Exazerbationsdaten überzeugend bleiben.
Verbrauchsmaterialien & Zubehör weisen trotz einer kleineren Umsatzbasis einen CAGR von 8,40 % auf, angetrieben durch einen systemischen Wandel hin zum häuslichen Atemwegsmanagement. Einweg-Pulsoximetersensoren, Vernebler-Masken, Kapnographie-Probenahmeschläuche und Spirometrie-Mundstücke ermöglichen vernetzte Versorgungspfade und erzeugen vorhersehbare Nachbestellungszyklen. Anbieter von langlebigen medizinischen Geräten bündeln Verbrauchsmaterialien in Abonnementmodellen, was die Kundenbindung stärkt und die Umsatzvolatilität im Vergleich zu einmaligen Geräteverkäufen glättet. Umweltauflagen verleihen zusätzlichen Schwung, da Treibgaskanister mit niedrigem Treibhauspotenzial und recycelbare Kunststoffe Nachhaltigkeitsanreize anziehen, die Kaufentscheidungen beeinflussen. Die adhärenzgebundene Erstattung durch Kostenträger steigert die Nachfrage nach verifizierten hochwertigen Verbrauchsmaterialien, die Nutzungsdaten über IoT-Hubs an Kliniker übermitteln.
Neue Marktteilnehmer im COPD-Markt experimentieren mit Direktvertriebskanälen, die vorkonfigurierte Versorgungspakete an die Haushalte der Patienten liefern und so die traditionelle Krankenhausbeschaffung umgehen. Frühe Pilotprojekte in Australien und dem Vereinigten Königreich erzielten Nachbestellungsraten von über 85 %, wenn Apps automatisch auf aufgebrauchte Vorräte hinwiesen, was zeigt, dass Komfort in hohe Kundenbindung umgewandelt werden kann. Die überlegene Wachstumsdynamik der Verbrauchsmaterialien gleicht auch langsamere Volumenzuwächse in traditionellen Arzneimittelkategorien aus und schützt die Herstellerportfolios vor potenziellem Preisdruck.

Nach Endnutzerumfeld:
Häusliche Pflege überholt Krankenhaus als kosteneffektiver VersorgungsortKrankenhäuser und Kliniken hielten im Jahr 2026 einen Marktanteil von 77,97 % am COPD-Markt, während häusliche Pflegeeinrichtungen voraussichtlich bis 2032 mit einem CAGR von 8,81 % wachsen werden. Krankenhäuser haben historisch gesehen den Großteil der COPD-Ausgaben verbraucht, doch Kostenträgeranreize begünstigen nun häusliche Pflegemodelle, die die Verweildauer und die Kosten nach der Akutversorgung senken. Im Rahmen der Medicare-Wiederaufnahmestrafen kooperieren US-amerikanische Krankenhäuser mit häuslichen Pflegediensten, um Patienten innerhalb von 48 Stunden nach der Entlassung auf tragbare Sauerstoffkonzentratoren umzustellen, wodurch die stationären Aufenthaltstage um bis zu 30 % reduziert werden. Öffentliche Versicherungssysteme in Deutschland und Japan spiegeln diesen Trend wider und erstatten Tele-Rehabilitationssitzungen, die ambulante Klinikbesuche ersetzen. Geräteleasing-Modelle verteilen die Kapitalkosten über mehrjährige Verträge, senken die Einstiegshürden für Kostenträger und erleichtern die breite Akzeptanz.
Der Aufstieg der häuslichen Pflege verändert die Beschaffungsdynamik, da sich Kaufentscheidungen von Krankenhausapothekenausschüssen hin zu integrierten Versorgungsnetzwerken und patientenzentrierten Versorgungsportalen verlagern. Anbieter, die in Logistik und Kundensupport-Infrastruktur investieren, erlangen einen First-Mover-Vorteil, während Krankenhäuser Ressourcen für das Management akuter Exazerbationen umschichten. Der Wandel unterstützt eine anhaltende Nachfrage nach Verbrauchsmaterialien und Überwachungsgeräten und stellt sicher, dass der COPD-Markt auch dann dynamisch bleibt, wenn die stationären Arzneimittelvolumina stagnieren.
Geografische Analyse
Markt für chronisch obstruktive Lungenerkrankung (COPD) in Nordamerika
Nordamerika behielt im Jahr 2026 38,12 % des Umsatzes aufgrund hoher Pro-Kopf-Gesundheitsausgaben, breiter Versicherungsabdeckung und rascher Einführung vernetzter Atemwegsgeräte. Die Vereinigten Staaten allein machen fast 90 % der regionalen COPD-Marktgröße aus; Medicare Part D und kommerzielle Versicherer setzen beide Stufentherapie-Leitern ein, die mit Generika beginnen, bevor sie zu Triple-Inhalatoren und Biologika eskalieren. Die frühe Einführung adhärenzgebundener Erstattung hat Hardware-Software-Partnerschaften angezogen, wobei Gerätehersteller Risiken durch wertbasierte Verträge teilen. Kanadas Provinzformulare spiegeln US-amerikanische Muster wider, bieten jedoch einen breiteren Zugang zu Triple-Kombinationen, insbesondere in Ontario und Quebec, was zum Teil auf zentralisierte Preisverhandlungen und gebündelte Ausschreibungen zurückzuführen ist. Mexikos duales System trennt private Kostenträger, die Markeninnovationen begrüßen, von öffentlichen IMSS-Kliniken, die weitgehend auf kurzwirksame Bronchodilatatoren beschränkt sind, was das Gesamtwachstum moderat hält.
Markt für chronisch obstruktive Lungenerkrankung (COPD) in Europa
Europa hielt im Jahr 2026 den zweitgrößten COPD-Marktanteil, getragen von Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien. Deutschlands Disease-Management-Programm für chronische Atemwegserkrankungen schreibt über 1 Million Patienten in strukturierte Nachsorgeprotokolle ein, was die Therapietreue steigert und Geräteaufrüstungen durch die gesetzliche Krankenversicherung finanziert. Der britische NHS aktualisierte seinen COPD-Behandlungspfad im Jahr 2024, um Spirometrie in allen Primärversorgungseinrichtungen sicherzustellen, doch Haushaltsdruck verzögert die nationale Skalierung vernetzter Inhalatoren über Pilotprojekte hinaus, die auf London und Manchester konzentriert sind. Frankreich verbesserte die Erstattung für tragbare Sauerstoffkonzentratoren im Einklang mit einer nationalen Strategie zur Vermeidung von Krankenhausaufenthalten. Italien und Spanien sehen sich mit Haushaltsbeschränkungen konfrontiert, die die Einführung von Biologika trotz positiver Kosten-Wirksamkeits-Bewertungen verlangsamen, was zu einem uneinheitlichen Zugang führt, der die Markteinführungsreihenfolge der Hersteller in den EU-5-Ländern beeinflusst.
Markt für chronisch obstruktive Lungenerkrankung (COPD) im asiatisch-pazifischen Raum
Asien-Pazifik expandiert mit einem CAGR von 8,30 %, der schnellsten regionalen Wachstumsdynamik, da China und Indien die Spirometrie-basierte Früherkennung in Erwachsenenuntersuchungen integrieren und subventionierte Inhalatoren über nationale Versicherungssysteme verteilen. Chinas Politik, die jährliche Lungentests für städtische Erwachsene über 40 Jahre vorschreibt, könnte bis 2027 schätzungsweise 15 Millionen bisher nicht diagnostizierte Fälle aufdecken und damit die COPD-Marktgröße sowohl für Arzneimittel als auch für Geräte vergrößern. Indiens Ayushman Bharat hat Tiotropium und Formoterol in seine Liste der unentbehrlichen Arzneimittel aufgenommen, was die Eigenkosten für 200 Millionen versicherte Bürger senkt, obwohl Versorgungslücken im ländlichen Raum bestehen bleiben. Japans alternde Gesellschaft hält die hohe Durchdringung von Heimsauerstofftherapien aufrecht, während Südkorea 80 % der Inhalatorkosten erstattet und damit eine robuste Nachfrage nach hochwertigen Triple-Kombinationen fördert. Australiens Pharmaceutical Benefits Scheme deckt Triple-Inhalatoren für Patienten ab, die Schwerekriterien erfüllen, und integriert telemedizinisch gestützte Überwachungspfade, was die frühe Einführung KI-gestützter Vorhersagealgorithmen fördert.
Markt für chronisch obstruktive Lungenerkrankung (COPD) im Nahen Osten und Afrika sowie in Lateinamerika
Die aufkommenden COPD-Marktchancen im Nahen Osten, in Afrika und in Lateinamerika bleiben fragmentiert. Länder des Golfkooperationsrats wie Saudi-Arabien und die Vereinigten Arabischen Emirate investieren stark in Lungenkliniken und importieren fortschrittliche Diagnosegeräte, verfügen jedoch noch immer nicht über umfassende epidemiologische Datensätze. Südafrika stellt begrenzte öffentliche Mittel für chronische Atemwegserkrankungen bereit, da konkurrierende Infektionskrankheitslasten bestehen, obwohl private Versicherer in Großstädten Markeninhalatoren abdecken. Subsaharische Regionen kämpfen mit der Exposition gegenüber Biomasse-Brennstoffen und einer Unterdiagnose aufgrund begrenzter Spirometrie, was das COPD-Marktwachstum hemmt, bis sich die Infrastruktur verbessert. Brasilien und Argentinien führen Südamerika nach Volumen an; dennoch veranlassten Lieferengpässe bei Tiotropium und Formoterol in öffentlichen Systemen im Jahr 2024 Patienten zu Eigenfinanzierungskäufen, was die dämpfende Wirkung von Lieferkettenvolatilität auf die Einführung unterstreicht.
Wettbewerbslandschaft
Der COPD-Markt weist eine moderate Konzentration auf, wobei die fünf größten Pharmahersteller – GSK, Boehringer Ingelheim, AstraZeneca, Novartis und Chiesi – einen bedeutenden Anteil am weltweiten Verschreibungsumsatz auf sich vereinen. Diese etablierten Unternehmen verteidigen ihre Marktpositionen durch einmal täglich einzunehmende Fixdosiskombinationen, Patentextensionsstrategien und große Vertriebsteams, die auf Pneumologen abzielen. Digitale Adhärenz-Verknüpfungen sind der neueste Differenzierungshebel; GSKs Trelegy Ellipta bündelt Propeller-Health-Sensoren in ergebnisbasierten Vereinbarungen, die Rabatte auslösen, wenn Adhärenzziele verfehlt werden. Dennoch führte Verona Pharmas Zulassung von Ensifentrin im Jahr 2024 einen dualen PDE-3/4-Mechanismus ein, der etablierte Akteure herausfordert, indem er unterhalb von Biologika im Preis positioniert wird und gleichzeitig bedeutende Reduktionen von Exazerbationen verspricht.
Der Gerätewettbewerb bleibt unter regionalen Spezialisten fragmentiert, wobei NDD Medical Technologies und Vyaire Medical um die Führungsposition in der Spirometrie durch Genauigkeit und EMR-Integration konkurrieren. Start-ups wie Adherium konzentrieren sich auf sensorgestützte Zusatzlösungen statt auf vollständige Plattformen und kooperieren mit großen Pharmaunternehmen, um Konnektivität in bestehende Inhalatoren zu integrieren. Die Anpassungsfähigkeit der Lieferkette bei Treibgasen mit niedrigem Treibhauspotenzial entwickelt sich zu einem strategischen Wettbewerbsvorteil; AstraZenecas Investition von 400 Millionen USD in die Aufrüstung seiner Anlage in Dünkirchen wird bis 2026 jährlich 50 Millionen HFA-152a-Einheiten hinzufügen und so gegen eine Verschärfung der EU-Quoten absichern.
Chancen in bisher unerschlossenen Bereichen konzentrieren sich auf unterversorgte Phänotypen und Regionen. Biologika für nicht-eosinophile COPD repräsentieren einen ungenutzten Anteil von 80 % des Patientenpools, doch heterogene Entzündungswege erschweren die Zielidentifikation. KI-basierte Exazerbationsvorhersage, die kontinuierliche Gerätedaten nutzt, könnte Risikoteilungsverträge erschließen, die Kostenträgerhürden senken, sofern Validierungskohorten die reale Heterogenität widerspiegeln. Hersteller, die bereit sind, in lokale Produktion und gestaffelte Preisgestaltung in Indien, Indonesien und Nigeria zu investieren, könnten ein hohes Volumenwachstum erzielen, obwohl regulatorische Unsicherheit und die Durchsetzung von Rechten des geistigen Eigentums Hindernisse bleiben. Patentanmeldungen in der Pipeline aus dem Jahr 2024 zeigen, dass AstraZeneca und GSK mit inhalierten Proteinformulierungen experimentieren, die möglicherweise Kühlkettenanforderungen umgehen könnten und damit die Paradigmen der biologischen Wirkstoffverabreichung neu gestalten könnten, sofern Stabilitätshürden überwunden werden.
Branchenführer im Markt für chronisch obstruktive Lungenerkrankung (COPD)
-
AstraZeneca PLC
-
GlaxoSmithKline PLC
-
Koninklijke Philips N.V.
-
Boehringer Ingelheim GmbH
-
ResMed
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für chronisch obstruktive Lungenerkrankung (COPD) Unternehmen in diesem Bericht
- AstraZeneca
- Boehringer Ingelheim
- GlaxoSmithKline
- Novartis
- Roche
- Pfizer
- Sanofi
- Merck
- Teva Pharmaceutical Industries
- Chiesi Farmaceutici
- Hikma Pharmaceuticals
- Grifols
- Viatris
- Cipla
- Orion
- Regeneron Pharmaceuticals
- Insmed
- Sun Pharmaceuticals Industries
- Theravance Biopharma Inc.
- Verona Pharma PLC
- ndd Medical Technologies
- Vyaire Medical
- MGC Diagnostics
- MIR (Medical International Research)
- Vitalograph
- Koninklijke Philips
- Resmed
Neueste Industrielle Entwicklungen in Markt für chronisch obstruktive Lungenerkrankung (COPD)
- Januar 2025: Teva und Propeller Health brachten den vernetzten ProAir RespiClick-Inhalator in US-amerikanischen Managed-Care-Kanälen auf den Markt und knüpften Rabatte an verifizierte Adhärenzmetriken.
- November 2024: Cipla erhielt die indische Zulassung für sein generisches Tiotropium/Olodaterol und erweiterte damit den Zugang zu dualen Bronchodilatatoren mit einem Preisnachlass von 60 % gegenüber Markenreferenzen.
- Oktober 2024: Vyaire Medical stellte Vyntus SPIRO vor, das eine KI-gestützte Qualitätskontrolle bietet, die suboptimale Patientenbemühungen in Echtzeit kennzeichnet, und erhielt die CE-Kennzeichnung, während die FDA-510(k)-Zulassung noch aussteht.
- September 2024: Regeneron erhielt die FDA-Zulassung für Dupilumab bei COPD-Patienten mit erhöhten Eosinophilen nach Phase-3-Studien, die eine 30-prozentige Reduktion der Exazerbationen im Vergleich zu Placebo zeigten.
Berichtsumfang des globalen Marktes für chronisch obstruktive Lungenerkrankung (COPD)
Segmentierungsübersicht
| Arzneimittelklasse | Bronchodilatatoren | Kurzwirksame Beta-2-Agonisten |
| Langwirksame Beta-2-Agonisten | ||
| Anticholinergika | ||
| Entzündungshemmende Arzneimittel | Orale und inhalative Kortikosteroide | |
| Phosphodiesterase-4-Inhibitoren | ||
| Sonstige entzündungshemmende Arzneimittel | ||
| Kombinationsarzneimittel | ||
| Diagnosegeräte | Spirometer | |
| Elektrokardiogramm (EKG) | ||
| Sonstige | ||
| Überwachungsgeräte | Pulsoximeter | |
| Kapnograph | ||
| Tragbarer Tisch-Pulsoximeter | ||
| Tragbare Geräte | ||
| Fourier-Transformations-Infrarotspektroskopie (FTIR) | ||
| Verbrauchsmaterialien und Zubehör | Masken | |
| Spirometrie-Zubehör | ||
| Pulsoximetersensoren | ||
| Kapnographie-Zubehör | ||
| Gasanalysator-Zubehör | ||
| Sonstige | ||
| Krankenhäuser und Kliniken |
| Häusliche Pflegeeinrichtungen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Typ | Arzneimittelklasse | Bronchodilatatoren | Kurzwirksame Beta-2-Agonisten |
| Langwirksame Beta-2-Agonisten | |||
| Anticholinergika | |||
| Entzündungshemmende Arzneimittel | Orale und inhalative Kortikosteroide | ||
| Phosphodiesterase-4-Inhibitoren | |||
| Sonstige entzündungshemmende Arzneimittel | |||
| Kombinationsarzneimittel | |||
| Diagnosegeräte | Spirometer | ||
| Elektrokardiogramm (EKG) | |||
| Sonstige | |||
| Überwachungsgeräte | Pulsoximeter | ||
| Kapnograph | |||
| Tragbarer Tisch-Pulsoximeter | |||
| Tragbare Geräte | |||
| Fourier-Transformations-Infrarotspektroskopie (FTIR) | |||
| Verbrauchsmaterialien und Zubehör | Masken | ||
| Spirometrie-Zubehör | |||
| Pulsoximetersensoren | |||
| Kapnographie-Zubehör | |||
| Gasanalysator-Zubehör | |||
| Sonstige | |||
| Nach Endnutzer | Krankenhäuser und Kliniken | ||
| Häusliche Pflegeeinrichtungen | |||
| Sonstige Endnutzer | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Australien | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | Golfkooperationsrat | ||
| Südafrika | |||
| Übriger Naher Osten und Afrika | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der COPD-Markt im Jahr 2032 erreichen?
Die COPD-Marktgröße wird voraussichtlich bis 2032 einen Wert von 48,44 Milliarden USD erreichen und mit einem CAGR von 7,15 % wachsen.
Welche Produktkategorie führt derzeit den globalen Umsatz an?
Arzneimittelklassen-Therapien, einschließlich langwirksamer Bronchodilatatoren und Triple-Kombinationen, machten im Jahr 2026 64,80 % des Umsatzes aus.
Welche Region verzeichnet das schnellste Wachstum?
Asien-Pazifik wird voraussichtlich bis 2032 den schnellsten CAGR von 8,30 % verzeichnen, da China und Indien ihre Diagnosekapazitäten ausbauen.
Wie wirken sich Treibgase mit niedrigem Treibhauspotenzial auf die Inhalatorstrategie aus?
Die EU-F-Gas-Vorschriften drängen Inhalatorhersteller zur Einführung von HFA-152a, was Preisanpassungen ermöglicht, aber aufgrund begrenzter Treibgaslieferanten das Lieferkettenrisiko erhöht.
Welche Rolle spielen vernetzte Geräte im COPD-Management?
Bluetooth-fähige Inhalatoren und tragbare Monitore verbessern die Adhärenz und ermöglichen KI-gestützte Exazerbationsvorhersage, was die Wiederaufnahmeraten in wertbasierten Verträgen senkt.