
Marktgröße und Marktanteil für Cholesterintestprodukte und -dienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Growth Rate | 7.71 % |
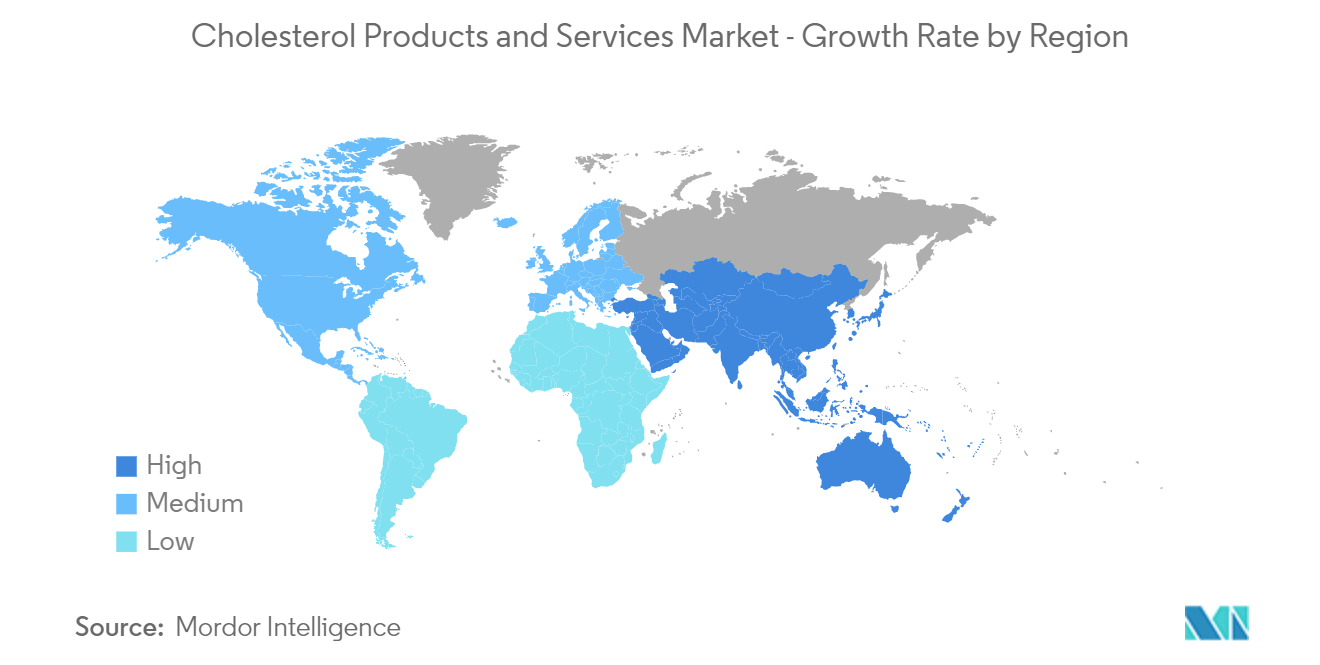
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Cholesterintestprodukte und -dienstleistungen von Mordor Intelligence
Die Marktgröße für Cholesterintestprodukte und -dienstleistungen wird voraussichtlich eine CAGR von 7,71 % im Zeitraum 2026–2031 verzeichnen.
Infolge der COVID-19-Pandemie kam es zu einem Rückgang der Cholesterintests, wobei die Nachfrage noch rascher zurückging, um mit den vermuteten COVID-19-Fällen Schritt zu halten. Laut der im Juni 2021 in der American Journal of Preventive Cardiology veröffentlichten Studie mit dem Titel Trends im Cholesterintesten während der COVID-19-Pandemie: COVID-19 und Cholesterintesten
waren die Raten der Cholesterintests zwischen März und September 2020 in einem umfassenden integrierten Gesundheitssystem um 39 Prozent niedriger als im gleichen Zeitraum des Jahres 2019. Da COVID-19 in den Vereinigten Staaten wieder aufflammt, sind Mechanismen zur sicheren Durchführung von Cholesterintests und -management für Hochrisikopatienten in kritischen COVID-19-Szenarien unverzichtbar. Während der COVID-19-Pandemie war der Markt für Cholesterintestprodukte und -dienstleistungen somit erheblich beeinträchtigt.
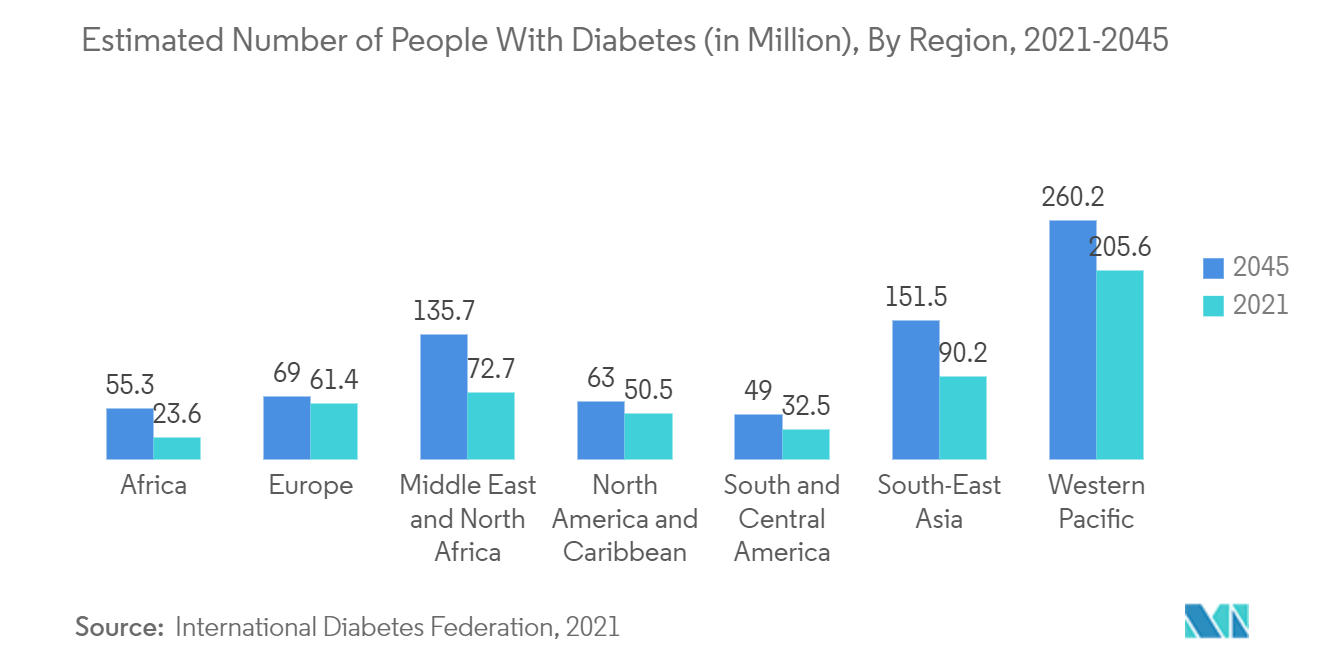
Der Markt für Cholesterintestprodukte und -dienstleistungen wird in erster Linie durch die wachsende Belastung durch erhöhte Cholesterinwerte und Herzerkrankungen weltweit angetrieben. Der durchschnittliche Cholesterinwert beträgt 200 mg/dl. Werte, die diesen Wert übersteigen, werden als Hypercholesterinämie bezeichnet. Ein Anstieg des Cholesterinspiegels erhöht das Risiko von Schlaganfall und Herzerkrankungen. So zeigt beispielsweise die im November 2020 veröffentlichte Forschungsstudie mit dem Titel „Lipidprofil bei indischen Patienten mit Typ-2-Diabetes: Das Potenzial zur Reduzierung des Risikos atherosklerotischer Herz-Kreislauf-Erkrankungen”, dass 40,0 % der Betroffenen an Hyperlipidämie litten, wovon 14,6 % erst kürzlich diagnostiziert worden waren. Erhöhtes LDL-Cholesterin war die am häufigsten vorkommende Lipidabnormalität, und es wurde nachgewiesen, dass die Werte des Lipoproteins niedriger Dichte (LDL) mit erhöhten A1C-Werten und Nüchternblutzuckerwerten korrelieren. Gemäß der Aktualisierung der Zentren für Krankheitskontrolle und -prävention vom Juli 2022 liegt der Gesamtcholesterinspiegel bei etwa 94 Millionen amerikanischen Personen ab 20 Jahren über 200 mg/dL, und in den Vereinigten Staaten gibt es 28 Millionen Erwachsene mit Gesamtcholesterinwerten über 240 mg/dL. Daher wird erwartet, dass die Zunahme von Herzerkrankungen, insbesondere erhöhter Cholesterinwerte, die Nachfrage nach Cholesterintests und -dienstleistungen antreiben und das Marktwachstum fördern wird.
Darüber hinaus unterstützen verschiedene bedeutende Entwicklungen im Markt das Marktwachstum. So entwickelten beispielsweise Forscher in China im Januar 2021 ein nicht-invasives System zur Cholesterinerkennung in der Haut, das für das langfristige Lipidmanagement bei Herz-Kreislauf-Erkrankungen nützlich sein könnte und einen kritischen ungedeckten Bedarf deckt. Der herkömmliche Indikator, Lipoprotein-Cholesterin niedriger Dichte (LDL-C), ist anfällig für falsch positive Ergebnisse, und die durch routinemäßige Blut-Cholesterintests gemessenen Lipidspiegel schwanken in Abhängigkeit von Ernährung, körperlicher Aktivität und Gewicht. Diese Entwicklungen tragen dazu bei, das Marktwachstum während des Prognosezeitraums zu stärken. Allerdings wird erwartet, dass strenge regulatorische Richtlinien das Marktwachstum im Prognosezeitraum hemmen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Cholesterintestprodukte und -dienstleistungen
Das Testkits-Segment wird voraussichtlich einen erheblichen Marktanteil im Prognosezeitraum aufweisen
Das Testkits-Segment dominierte den Markt mit dem größten Anteil. Durch die Entwicklung modernster Testkits haben Patienten nun einen besseren Zugang zu Cholesterintests. Aufgrund technologischer Fortschritte wird erwartet, dass Cholesterintestkits zum am schnellsten wachsenden Segment werden.
Gemäß dem im März 2021 veröffentlichten Studienartikel mit dem Titel Belastung durch Herz-Kreislauf-Erkrankungen (HKE): Italienische und globale Perspektiven
verzeichnet Italien eine fast zweifach höhere Prävalenz von Herz-Kreislauf-Erkrankungen im Vergleich zum Rest der Welt (12,9 Prozent gegenüber 6,6 Prozent), während die altersstandarisierten Zahlen ähnlich sind (6,2 Prozent gegenüber 6,3 Prozent). Diese hohe Prävalenz von Herz-Kreislauf-Erkrankungen und damit verbundener Risikofaktoren wie Bluthochdruck und Diabetes soll die Nachfrage nach Frühdiagnose und Behandlung ankurbeln. Patienten mit einer Herzinfarktvorgeschichte müssen regelmäßig Cholesterin-Screenings durchführen lassen, um die Wirksamkeit ihrer Behandlung zu überwachen. Daher wird erwartet, dass das Segment aufgrund der zunehmenden Belastung durch Herzerkrankungen im Prognosezeitraum wachsen wird.
Darüber hinaus wird erwartet, dass die zunehmenden Produkteinführungen durch die wichtigsten Marktteilnehmer das Marktwachstum im Prognosezeitraum ankurbeln. So brachte beispielsweise Boditech Med im Oktober 2021 ichroma LDL-Cholesterin Direkt und ichroma AST auf den Markt und erhielt die Exportlizenzen. Beide sind Indikatoren zur Vorbeugung von Lebensstilerkrankungen wie Arteriosklerose, Bluthochdruck, Diabetes, Schlaganfall, Lebererkrankungen usw., und der weltweite Vertrieb wurde aufgenommen. Darüber hinaus wird erwartet, dass das Dienstleistungssegment eine erhebliche Wachstumsrate aufweist, was auf die wachsende Erschwinglichkeit und günstige Erstattungsrichtlinien in vielen Ländern weltweit zurückzuführen ist.
Nordamerika wird voraussichtlich ein bedeutendes Wachstum im Prognosezeitraum verzeichnen
Nordamerika wird voraussichtlich eine bedeutende Wachstumsrate aufweisen, was auf eine gut etablierte Gesundheitsinfrastruktur, eine wachsende Anzahl von Personen mit erhöhten Cholesterinwerten, eine Zunahme der Prävalenz von Herzerkrankungen und eine zunehmende Belastung durch Fettleibigkeit in der Region zurückzuführen ist. Im September 2020 teilten die Zentren für Krankheitskontrolle und -prävention (CDC) mit, dass die Prävalenz von Fettleibigkeit bei Erwachsenen zunimmt und rassische sowie ethnische Disparitäten weiterhin bestehen, was auf die aktuellen Umstände wie Heimarbeit, weniger körperliche Aktivität sowie finanzielle und sonstige Belastungen in der erwachsenen Bevölkerung zurückzuführen ist. Die CDC stellte fest, dass Fettleibigkeit nach wie vor hoch ist und derzeit zwölf Bundesstaaten eine Prävalenz von Fettleibigkeit bei Erwachsenen von 35 % oder mehr aufweisen, darunter Alabama, Arkansas, Indiana, Kansas, Kentucky, Louisiana, Michigan, Mississippi, Oklahoma, South Carolina, Tennessee und West Virginia – ein hoher Wert, wenn man bedenkt, dass neun Bundesstaaten eine fettleibige Bevölkerung von 35 % meldeten. Die wachsende Belastung durch Fettleibigkeit in der Region wird voraussichtlich die Nachfrage nach Cholesterintests steigern und damit das Marktwachstum fördern.
Darüber hinaus treibt die Zunahme der Krankheitsprävalenz die Nachfrage nach Cholesterintests an, was voraussichtlich das Marktwachstum fördern wird. Laut dem American College of Cardiology (ACC) vom 6. März 2020 weisen Personen mit einer zugrundeliegenden Herz-Kreislauf-Erkrankung eine höhere Sterblichkeitsrate bei COVID-19 auf (10,5 %) als Personen mit einer zugrundeliegenden chronischen Atemwegserkrankung (6,3 %). Die erhöhte Belastung durch Herzerkrankungen steigert somit die Nachfrage nach Cholesterintests und -dienstleistungen und fördert das Marktwachstum.
Mehrere Unternehmen verfolgen verschiedene Strategien wie Kooperationen, Neuprodukteinführungen sowie Fusionen und Übernahmen, um ihre Marktanteile zu halten und auszubauen. So entwickelten beispielsweise Verv Technologies und ein Unternehmen aus Sudbury im September 2021 einen Bluttest zur Anwendung zu Hause. Ein Nutzer kann beispielsweise seinen Cholesterinwert in nur 15 Minuten auf seinem Smartphone abrufen. Alle vorgenannten Faktoren werden voraussichtlich das Segmentwachstum im Prognosezeitraum antreiben.
Regulatorisches Umfeld
Die Regulierung von Cholesterintests umfasst sowohl IVD-Geräte als auch Laborleistungen. In den Vereinigten Staaten werden Gesamtcholesterin-Testsysteme von der FDA als Class-I-Geräte (Allgemeine Kontrollen) gemäß 21 CFR 862.1175 eingestuft, was grundlegende Anforderungen an Kontrollen wie Kennzeichnung und Meldung unerwünschter Ereignisse festlegt. Für Laboratory Developed Tests (LDTs) zeichnet sich ein Wandel der Compliance ab, nachdem die FDA am 6. Mai 2024 ihre endgültige Regel veröffentlicht hat, mit einer stufenweisen Reduzierung des Ermessensspielraums bei der Durchsetzung, beginnend mit Stufe 1 am 6. Mai 2025 und laufend bis Mai 2028. Dieser Zeitplan erhöht den Bedarf für Laboratorien, die cholesterinbezogene Assays anbieten, sich an die regulatorischen Erwartungen für Medizinprodukte anzupassen.
In Europa werden IVDs für Cholesterintests gemäß IVDR (EU) 2017/746 reguliert, und Selbsttestgeräte erfordern in der Regel eine Konformitätsbewertung durch eine benannte Stelle (üblicherweise Klasse B, abhängig vom Verwendungszweck und den Angaben). Die Verordnung (EU) 2024/1860, in Kraft seit dem 9. Juli 2024, verlängerte die IVDR-Übergangsfristen für Bestands-IVDs, wodurch das Timing der Antragstellung bei benannten Stellen zu einem praktischen Engpassfaktor wird, einschließlich des 26. Mai 2026 für bestimmte Klasse-C-Pfade und des 26. Mai 2027 für Klasse-B-Pfade. Global umfasst die WHO Model List of Essential In Vitro Diagnostics (EDL) das LDL-Cholesterin-Monitoring im Rahmen des Managements von Herz-Kreislauf-Erkrankungen, was die Nachfrage nach standardisierter Leistungsbewertung und Rückverfolgbarkeit über Plattformen hinweg verstärkt, die in Krankenhäusern, diagnostischen Zentren und dezentralen Einrichtungen eingesetzt werden.
Wettbewerbslandschaft
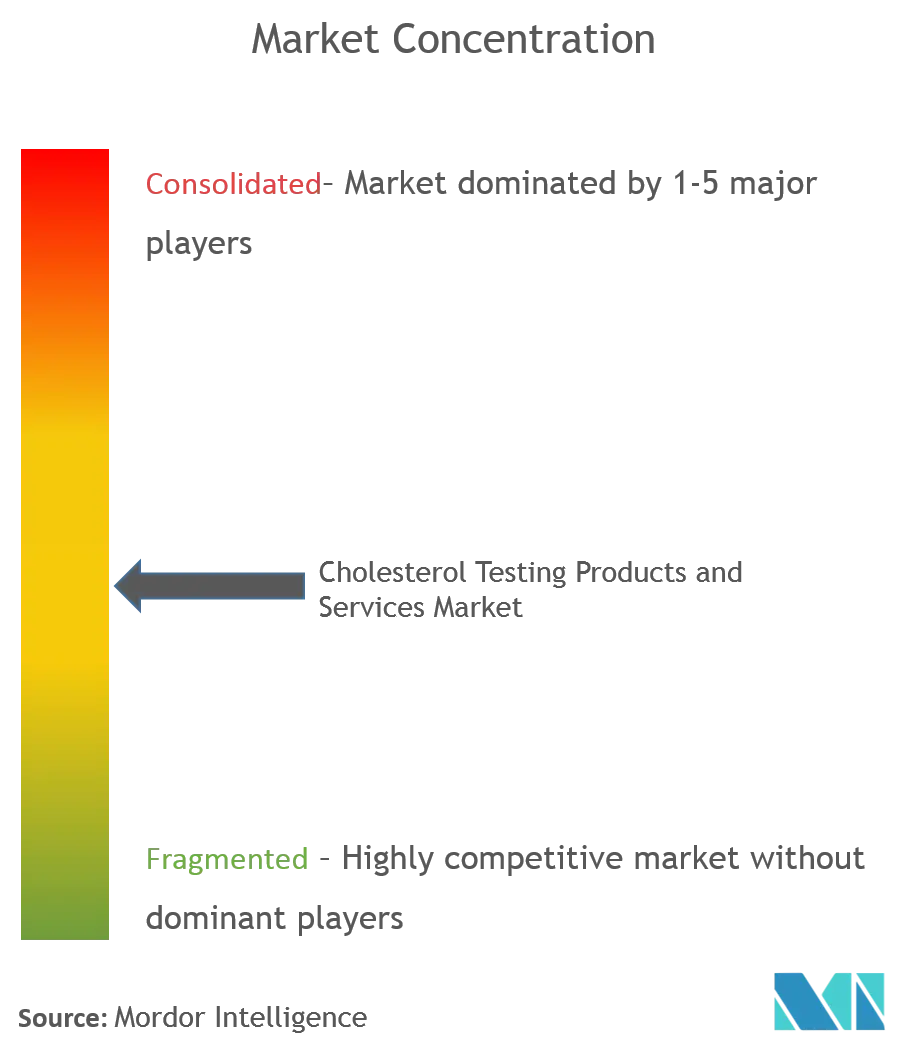
Der globale Markt für Cholesterintestprodukte und -dienstleistungen ist mäßig fragmentiert und wettbewerbsintensiv. Die Marktteilnehmer konzentrieren sich auf Neuprodukteinführungen, Innovationen und geografische Expansion, um ihren Marktanteil zu stärken. Zu den wichtigsten im Markt tätigen Marktteilnehmern gehören Quest Diagnostics, SpectraCell Laboratories Inc., Randox Laboratories Ltd, Thermo Fisher Scientific und Cell Biolabs Inc., neben anderen.
Marktführer für Cholesterintestprodukte und -dienstleistungen
Quest Diagnostics
SpectraCell Laboratories, Inc.
Randox Laboratories Ltd
Thermo Fisher Scientific
Cell Biolabs, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Heimgebrauchs- und verbraucherinitiierte Tests schaffen Raum für Cholesterin-Überwachungslösungen, die vereinfachte Probenentnahme, Human-Factors-Engineering und Konnektivität kombinieren. Im April 2026 startete die FDA die READI-Home Innovation Challenge, um die Entwicklung von diagnostischen Geräten für den Heimgebrauch zu beschleunigen, die mit der Reduzierung von Krankenhauswiederaufnahmen verbunden sind, was mit Produktkonzepten für die Cholesterinüberwachung außerhalb traditioneller Versorgungsstandorte übereinstimmt. Im Bereich der klinisch-chemischen Geräte deutet die von der FDA freigegebene Lipidtestaktivität, wie Truvian Healths 510(k) (K251091, Dezember 2025), auf eine fortgesetzte Kommerzialisierung von Lipidtestsystemen innerhalb etablierter Klassifizierungsrahmen gemäß 21 CFR 862.1175 hin und unterstreicht, wo sich der Wettbewerb konzentriert, einschließlich Benutzerfreundlichkeit, Bearbeitungszeit und Integration in Versorgungspfade.
Die regulatorische Umsetzung im Rahmen der EU-IVDR sowie die sich weiterentwickelnde Aufsicht über LDTs in den Vereinigten Staaten steigern den Wert von Leistungsbewertungspaketen, der Bereitschaft zur Post-Market-Surveillance und einer früheren Einbindung benannter Stellen für Selbsttest- und patientennahe Geräte. Das Chancenspektrum erweitert sich auch für digital verbundene Cholesterinmessgeräte und Testkits, die Ergebnisse in Remote-Monitoring-Workflows übertragen, was die Bewegung der Branche von eigenständigen Messungen hin zu Gerät-Software-Lösungen widerspiegelt. Auf der Dienstleistungsseite unterstützt das Wachstum verbraucherinitiierter Testkanäle breitere kardiometabolische Screening-Pakete, wie sich in der Berichterstattung von Quest Diagnostics über die Dynamik von QuestHealth.com im Jahr 2025 zeigt. Anbieter, die validierte Assays über installierte Analysatorplattformen bereitstellen können, können sich außerdem durch Reagenzienmenüs und Vertriebspartnerschaften skalieren.
Aktuelle Branchenentwicklungen
- Juni 2026: Randox Health führte RanChip Insight 360 ein, ein Gesundheitsintelligenz-Programm, das mehr als 250 Datenpunkte analysiert, einschließlich Herz- und Herz-Kreislauf-Gesundheitsmarker. Die Einführung erweitert verbraucherorientierte Tests über Einzelanalyt-Messungen hinaus auf Multi-Marker-Panels und unterstützt höherwertige Cholesterin- und kardiometabolische Screening-Pakete.
- Februar 2026: Quest Diagnostics berichtete, dass sein verbraucherinitiiertes Testgeschäft (QuestHealth.com) im Jahr 2025 im Jahresvergleich um mehr als 20% wuchs und einen Umsatz von rund 250 Millionen USD erzielte. Das Update deutet auf eine anhaltende Nachfrage nach Direktzugangs-Testkanälen hin und erhöht den Wettbewerbsdruck auf traditionelle Laborpfade für Cholesterin- und Lipidtestleistungen.
- Dezember 2025: Thermo Fisher Scientific und GENinCode Plc gaben eine Zusammenarbeit zur Herstellung, zum Verkauf und zur Distribution des CARDIO inCode-Score-Polygenic-Risk-Score-Tests für koronare Herzkrankheit in den Vereinigten Staaten und in EMEA bekannt. Die Ergänzung der genetischen Risikostratifizierung neben Lipidtests unterstützt umfassendere kardiovaskuläre Bewertungsworkflows und stärkt die Begründung für integrierte Testmenüs für Labore und Diagnostikanbieter.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Cholesterintestprodukten und damit verbundenen Testdienstleistungen, die zur Untersuchung oder Überwachung von Lipidwerten in klinischen und patientennahen Umgebungen eingesetzt werden. Er umfasst den Verkauf und die wiederkehrende Nutzung von Geräten und Verbrauchsmaterialien sowie Gebühren im Zusammenhang mit Cholesterintestdienstleistungen.
Ausschlüsse vom Umfang: Wir schließen breitere kardiovaskuläre Diagnostik aus, die nicht spezifisch für die Messung von Cholesterin oder Lipiden ist, und wir schließen außerdem Medikamente und Lebensstilprogramme aus, die nach der Diagnose eingesetzt werden.
Übersicht der Segmentierung
- Nach Produkten und Dienstleistungen
- Produkte
- Geräte
- Testkits
- Sonstige Produkte und Dienstleistungen
- Dienstleistungen
- Produkte
- Nach Endnutzer
- Diagnosezentren
- Krankenhäuser
- Sonstige Endnutzer
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit dem Aufbau des realen Nachfragepools, der dann in Testaktivität und Ausgaben übersetzt wird. Wir prüfen öffentliche Gesundheitsstatistiken und Screening-Leitlinien, einschließlich CDC-Gesundheitsumfragen und Gesundheitsindikatoren, WHO- und OECD-Gesundheitsdaten sowie nationale Gesundheitsdienstveröffentlichungen, sofern verfügbar. Um das Nutzungsbild weniger theoretisch zu gestalten, verwenden wir auch Quellen wie von Fachkollegen begutachtete kardiometabolische Fachzeitschriften und Leitliniendokumente klinischer Gesellschaften, die Testfrequenzmuster und Versorgungspfade beschreiben.
Auf der Angebotsseite verwenden wir öffentliche Unternehmensmeldungen, Investorenpräsentationen, regulatorische und Produktdokumentation sowie Verbandswebsites, um zu verstehen, was verkauft wird und wo es eingesetzt wird. Bei Bedarf werden kostenpflichtige Abonnementquellen für Unternehmensfinanzen und Marktinformationen genutzt, um Umsatzaufteilungen zu standardisieren und Unternehmensmaßnahmen zu verfolgen. Wir beziehen uns außerdem auf eine kostenpflichtige Patentdatenbank, um die Technologierichtung gegenzuprüfen, die die Geräteersatzzyklen beeinflussen kann. Die hier aufgeführten Quellen sind nur illustrativ, und während der Datenerhebung, Gegenprüfung und Klärung wurden viele zusätzliche öffentliche Referenzen verwendet.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um Modelleingaben, die aus öffentlichen Quellen schwer zu bestätigen sind, einem Stresstest zu unterziehen, insbesondere wie sich Tests zwischen zentralen Laboren, Point-of-Care-Einrichtungen und der Nutzung zu Hause verschieben. Wir sprechen mit einer Mischung von Befragten von der Produkt- und der Dienstleistungsseite sowie mit Endnutzern wie Diagnostikleitern und Krankenhauslabormanagern, und dann validieren wir, wie sich Preisgestaltung, Nachbestellung und Beschaffungszyklen in den wichtigsten Regionen tatsächlich verhalten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 37% | CXOs: 17% | APAC: 40% |
| Mid-Tier: 43% | Funktions-/Bereichsleiter: 23% | EMEA: 36% |
| Kleinere Akteure: 20% | Manager: 60% | Amerika: 24% |
Marktdimensionierung & Prognose
Die Dimensionierung erfolgt über einen Top-Down-Ansatz, bei dem Bevölkerungsindikatoren für Lipidrisiko und Screening-Verhalten verwendet werden, um einen realistischen Testvolumenpool zu rekonstruieren, der dann anhand typischer Testmischungen und Preisspannen in Ausgaben umgerechnet wird. In der Praxis bilden wir einen Patientenpfad von der Untersuchung bis zu Nachfolgeuntersuchungen ab und wenden Aufteilungen nach Einrichtung über Krankenhäuser, diagnostische Zentren und andere Orte an, an denen Tests durchgeführt werden.
Zu den wichtigsten Einflussgrößen zählen der Trend der diagnostizierten und untersuchten Bevölkerung, die Inanspruchnahme präventiver Gesundheitschecks, die Mischung aus Lipidprofil- und Einzelparameter-Tests, der Ersatzzeitpunkt der installierten Gerätebasis und die durchschnittliche Verkaufspreisentwicklung für Testkits und Verbrauchsmaterialien, einschließlich der Nachbestellhäufigkeit. Prognosen werden mittels Szenarioanalyse erstellt, unterstützt durch Expertenmeinungen zu Screening-Intensität, Erstattungsstabilität und dem Tempo der Einführung von Point-of-Care-Tests. Das Modell wird angepasst, wenn eine Annahme einen unrealistischen Sprung im Vergleich zu bekannten Gesundheitsversorgungssignalen erzeugt.
Um die Gesamtzahlen zu bestätigen, führen wir auch selektive Bottom-Up-Näherungen durch, wie das Sampling von Lieferantenumsätzen nach Region und die Prüfung, ob die implizierten Volumina und durchschnittlichen Verkaufspreise mit dem Feedback der Vertriebskanäle übereinstimmen. Wo in kleineren Ländern oder informellen Dienstleistungsumgebungen Lücken bestehen, werden Proxy-Indikatoren wie relative Gesundheitsausgaben und Labortestintensität verwendet, und wir überprüfen die resultierenden Anteile mit den Befragten erneut, bevor wir sie finalisieren.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich des modellierten Marktwerts mit unabhängigen Signalen wie der breiteren Entwicklung der IVD-Ausgaben, gemeldeter präventiver Testaktivität und der Dynamik öffentlicher Gesundheits-Screenings, gefolgt von einer Prüfung auf Ausreißer nach Region und Einrichtung. Jede starke Abweichung löst eine zweite Überprüfung der Eingabetreiber aus, gefolgt von einer erneuten Prüfung der angenommenen Testfrequenz, Preisbänder und Aufteilungen nach Versorgungsort.
Vor der Freigabe durchlaufen das Modell und die Annahmen mehrstufige Analystenüberprüfungen, damit die Berechnungslogik und die Quelleninterpretation konsistent bleiben. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie politische Änderungen, größere regulatorische Verschiebungen oder große Produkteinführungen, die die Akzeptanz verändern können. Kurz vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit Kunden eine aktuelle Sicht erhalten, die mit den neuesten verfügbaren Erkenntnissen übereinstimmt.
Vergleich der Marktgröße für Cholesterintestprodukte und -dienstleistungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktwerte für Cholesterintestprodukte und -dienstleistungen zu sehen, da jeder Publizist die Grenzen auf seine eigene Weise zieht und dieselbe Bezeichnung unterschiedliche Mischungen aus Produkten, Verbrauchsmaterialien und Testdienstleistungen abdecken kann. Unterschiede zeigen sich auch, wenn die Basisjahre nicht übereinstimmen, wenn das Timing der Währung unterschiedlich gehandhabt wird oder wenn der Prognosezeitraum nach einem Störjahr beginnt.
Durch die Verfolgung screeninggebundener Testvolumina, die Aktualisierung von Preisbändern auf Einrichtungsebene und die Trennung von Dienstleistungsumsätzen von der Produktdurchdringung innerhalb desselben Modellierungsansatzes reduziert Mordor Intelligence das Risiko der Doppelzählung, wenn sowohl der Wert der Laborleistung als auch der Kitwert als vollständiger Testwert behandelt werden. Lücken können auch daraus entstehen, wie Tests im Heimgebrauch gehandhabt werden, ob Lipidprofile als gebündelte Tests oder als Komponententests bepreist werden, und wie schnell angenommen wird, dass die Nutzung mit Präventionsprogrammen steigt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,75 Mrd. USD (2026) | |
| Branchenverleger A | 19,85 Mrd. USD (2024) | Verwendet einen breiteren Umsatzumfang, der einen umfassenderen Satz von Tests, eine breitere Abdeckung von Dienstleistungsanbietern und ein anderes geografisches Timing zu umfassen scheint, und stützt die Dimensionierung außerdem auf ein früheres Basisjahr, das den vergleichbaren Gesamtwert im Vergleich zu einer engeren Cholesterintestgrenze aufblähen kann. |
| Forschungsverleger B | 10,56 Mrd. USD (2024) | Wendet eine Sichtweise mit geringerem Wachstum und eine andere Einbeziehungsmischung über Produkttypen, Kanäle und Endnutzer an, was die implizierte Testintensität verringern und die Erfassung des Dienstleistungswerts für denselben bezeichneten Markt konservativer halten kann. |
Die Streuung der veröffentlichten Werte erklärt sich hauptsächlich durch Umfangsentscheidungen und die Art, wie Testaktivität in Geldwerte übersetzt wird, insbesondere wenn gebündelte Lipidprofile und Dienstleistungsabrechnung unterschiedlich behandelt werden. Unser Ansatz hält den Markt an beobachtbare Testtreiber und praktische Preisbänder gebunden, was die endgültige Zahl leichter nachvollziehbar und bei Änderungen von Annahmen leichter überprüfbar macht.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle globale Markt für Cholesterintestprodukte und -dienstleistungen?
Der globale Markt für Cholesterintestprodukte und -dienstleistungen wird voraussichtlich eine CAGR von 7,71 % im Prognosezeitraum (2026–2031) verzeichnen.
Wer sind die wichtigsten Akteure im globalen Markt für Cholesterintestprodukte und -dienstleistungen?
Quest Diagnostics, SpectraCell Laboratories, Inc., Randox Laboratories Ltd, Thermo Fisher Scientific und Cell Biolabs, Inc. sind die bedeutendsten Unternehmen, die im globalen Markt für Cholesterintestprodukte und -dienstleistungen tätig sind.
Welche ist die am schnellsten wachsende Region im globalen Markt für Cholesterintestprodukte und -dienstleistungen?
Der asiatisch-pazifische Raum wird voraussichtlich im Prognosezeitraum (2026–2031) die höchste CAGR verzeichnen.
Welche Region hat den größten Anteil am globalen Markt für Cholesterintestprodukte und -dienstleistungen?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil am globalen Markt für Cholesterintestprodukte und -dienstleistungen.
Welche Jahre deckt dieser globale Markt für Cholesterintestprodukte und -dienstleistungen ab?
Der Bericht deckt die historische Marktgröße des globalen Markts für Cholesterintestprodukte und -dienstleistungen für folgende Jahre ab: 2019, 2020, 2021, 2022, 2023 und 2024. Der Bericht prognostiziert außerdem die Marktgröße des globalen Markts für Cholesterintestprodukte und -dienstleistungen für folgende Jahre: 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



