
Größe und Marktanteil des chinesischen Sensorenmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 7.01 Milliarden US-Dollar |
| Marktgröße (2026) | 7.45 Milliarden US-Dollar |
| Marktgröße (2031) | 10.08 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.25 % |
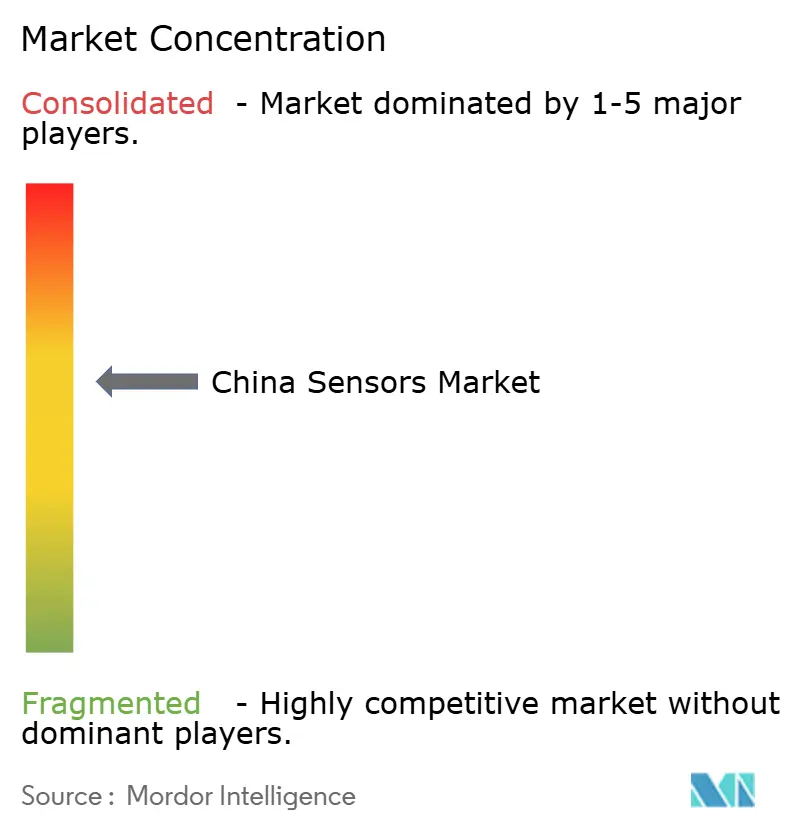
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Sensorenmarkts durch Mordor Intelligence
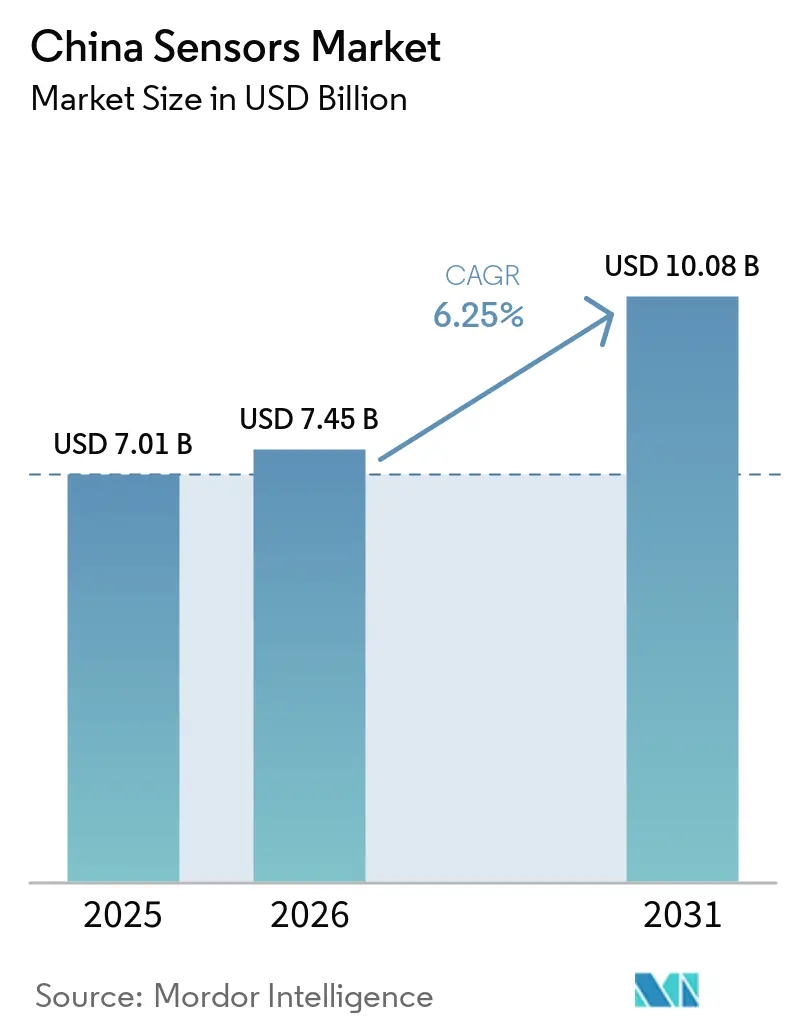
Die Größe des China-Sensorenmarkts wird voraussichtlich von 7,01 Milliarden USD im Jahr 2025 auf 7,45 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 10,08 Milliarden USD erreichen, bei einem CAGR von 6,25 % im Zeitraum 2026–2031.
Politisch gesteuerte Lokalisierung, der rasche Ausbau der Elektrofahrzeug-Infrastruktur (EV) und die großvolumige Fertigung von Unterhaltungselektronik stimulierten die Nachfrage weiterhin, während sinkende Kosten für 8-Zoll-MEMS-Wafer die adressierbaren Endmärkte erweiterten. Die Wettbewerbsdynamik verschob sich, da inländische Anbieter staatliche Anreize, Waferkostenvorteile und die räumliche Nähe zu nachgelagerten Montagebetrieben nutzten, um technologische Lücken gegenüber multinationalen Marktführern zu schließen. Geografisch gesehen blieben die Cluster der Unterhaltungselektronik im Perlfluss-Delta, die Hubs für intelligente Fertigung im Jangtse-Fluss-Delta sowie die Forschungskorridore in Peking-Tianjin-Hebei die drei wichtigsten Wachstumsmotoren.
Wesentliche Erkenntnisse des Berichts
- Nach gemessenem Parameter führten Drucksensoren mit einem Marktanteil von 18,45 % am chinesischen Sensorenmarkt im Jahr 2025, während Umgebungssensoren bis 2031 eine CAGR von 16,59 % erreichen sollen.
- Nach Technologie hielt MEMS im Jahr 2025 einen Marktanteil von 60,85 % am chinesischen Sensorenmarkt, während Quantensensoren zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 27,5 % expandieren werden.
- Nach Betriebsart dominierten piezoresistive Bauelemente mit einem Anteil von 31,75 % am chinesischen Sensorenmarkt im Jahr 2025; LiDAR soll bis 2031 mit einer CAGR von 21,53 % wachsen.
- Nach Endverbraucherbranche entfielen 34,55 % des chinesischen Sensorenmarkts im Jahr 2025 auf die Unterhaltungselektronik; die Automobilindustrie ist das am schnellsten wachsende Segment mit einer CAGR von 12,71 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des chinesischen Sensorenmarkts
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlich gesteuerter Lokalisierungsschub im Rahmen von "Made in China 2025" für Sensoren-Lieferketten | 1.8% | National, mit Schwerpunkt in den Fertigungszentren Shenzhen, Shanghai und Peking | Langfristig (≥ 4 Jahre) |
| Anstieg der EV-Produktion steigert die Nachfrage nach Hochtemperatur-, Druck- und Stromsensoren | 1.5% | National, mit Schwerpunkt in den Zentren der Automobilproduktion | Mittelfristig (2–4 Jahre) |
| Massenproduktion von Smartphones und IoT-Wearables mit Schwerpunkt in Guangdong steigert MEMS-Volumina | 1.2% | Provinz Guangdong, mit Ausstrahlungseffekten auf Jiangsu und Zhejiang | Mittelfristig (2–4 Jahre) |
| Nachrüstungen von intelligenten Fabriken im Jangtze-Flussdelta beschleunigen die Nutzung industrieller Sensoren | 0.9% | Jangtze-Flussdelta (Shanghai, Jiangsu, Zhejiang) | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von Fernpatientenüberwachung und digitalen Gesundheitsplattformen treibt den Markt für medizinische Sensoren an | 0.7% | Städte der Klasse 1 und Klasse 2 landesweit | Langfristig (≥ 4 Jahre) |
| Sinkende Kosten für 8-Zoll-MEMS-Wafer aus inländischen Gießereien erweitern adressierbare Sensormärkte | 0.6% | National, mit Schwerpunkt in Halbleiterfertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich gesteuerter Lokalisierungsschub im Rahmen von "Made in China 2025"
Umfangreiche fiskalische Anreize und vorgeschriebene Beschaffungspräferenzen steigerten den inländischen Anteil an wesentlichen Sensorkomponenten bis 2025 auf rund 70 %, verglichen mit etwa 40 % im Jahr 2020.[1] Bis Anfang 2025 waren mehr als 33 Fertigungsinnovationszentren gestartet worden, die gemeinsame Forschung und Entwicklung zwischen Universitäten und Unternehmen verankerten. Bevorzugte Finanzierung, beschleunigte Zertifizierung und Unterstützung im Bereich des geistigen Eigentums senkten die Marktzutrittsschranken für inländische Unternehmen weiter und förderten eine vertikal integrierte Wertschöpfungskette, die ausländischen Lieferanten in den Kategorien Druck, Umgebung und Trägheit nun ebenbürtig ist.
Anstieg der EV-Produktion steigert die Nachfrage nach Hochtemperatur-, Druck- und Stromsensoren
Die EV-Verkäufe überstiegen im Jahr 2024 3,5 Millionen Einheiten, was einer dreistelligen Expansion gegenüber dem Niveau vor 2023 entspricht, und steigerten den Sensorgehalt pro Fahrzeug um jährlich 8–10 %. BYD bündelte seine intelligente Fahrplattform „God's Eye” ohne Aufpreis in der gesamten Modellpalette und normalisierte so fortschrittliche Wärmemanagement-, Batteriedruck- und Strommessarrays auch in Massenmarktfahrzeugen. Der Trend stärkte die Auftragsbücher inländischer MEMS- und shunt-basierter Stromsensorhersteller, die den wichtigsten Montagewerken am nächsten angesiedelt sind.
Massenproduktion von Smartphones und IoT-Wearables mit Schwerpunkt in Guangdong
Mobiltelefon- und Wearable-Fabriken in Guangdong verwendeten im Jahr 2024 durchschnittlich 11–14 bzw. 6–8 Sensoren pro Einheit, was die jährliche MEMS-Produktion in den Milliardenbereich hob und die Stückkosten durch gemeinsame Werkzeuge und Logistik senkte. Die räumliche Nähe zwischen Sensorgießereien, Modulherstellern und Endmontagewerken beschleunigte die technischen Entwicklungszyklen und ermöglichte eine schnelle Integration neuartiger barometrischer, optischer und Trägheitselemente. Der Clustereffekt ermutigte ausländische OEMs zudem dazu, bei lokalen Gießereien als zweite Bezugsquelle zu diversifizieren, was die regionalen Skaleneffekte stärkte.
Nachrüstungen von intelligenten Fabriken im Jangtze-Flussdelta beschleunigen die Nutzung industrieller Sensoren
Der 14. Fünfjahresplan priorisierte die Digitalisierung und veranlasste Fabriken, dichte Sensornetzwerke für die Anlagenverfolgung, Energieoptimierung und vorausschauende Wartung zu installieren. Die Einsätze industrieller Sensoren in Shanghai-Jiangsu-Zhejiang wuchsen im Jahr 2024 mit 15–18 % jährlich, fast doppelt so schnell wie der globale Durchschnitt, unterstützt durch provinzielle Subventionen für Nachrüstprojekte. Anpassbare Module, die mit herkömmlichen speicherprogrammierbaren Steuerungen kompatibel sind, boten lokalen Anbietern gegenüber importierten schlüsselfertigen Systemen einen Differenzierungsvorteil.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit von importierten Spezialwafern birgt Lieferkettenrisiken | -0.9% | National, mit den stärksten Auswirkungen auf die fortschrittliche Sensorfertigung | Mittelfristig (2–4 Jahre) |
| Eine fragmentierte Patentlandschaft löst gegenseitige Lizenzstreitigkeiten mit etablierten Unternehmen aus | -0.7% | Global, mit Auswirkungen auf die Exportkapazitäten chinesischer Hersteller | Mittelfristig (2–4 Jahre) |
| Preiskämpfe zwischen lokalen Anbietern schmälern die Forschungs- und Entwicklungsbudgets | -0.6% | National, mit besonderem Einfluss auf kleinere inländische Hersteller | Kurzfristig (≤ 2 Jahre) |
| Chinas Cybersicherheitsgesetz erschwert die Einführung von Cloud-vernetzten Industriesensoren | -0.4% | National, mit besonderem Einfluss auf ausländische Anbieter | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von importierten Spezialwafern birgt Lieferkettenrisiken
Obwohl inländische Gießereien Kapazitäten für ausgereifte Technologieknoten aufbauten, war China nach wie vor auf ausländische Lieferanten für SOI-, SiC- und GaN-Wafer angewiesen, die in Hochtemperatur- und Photoniksensoren verwendet werden. Verschärfte Exportkontrollmaßnahmen für fortschrittliche Substrate im Jahr 2024 erhöhten die Beschaffungsunsicherheit und zwangen zu Pufferlagerpolitiken, was den Bedarf an Betriebskapital steigerte. Die daraus resultierende Volatilität der Lieferzeiten schränkte die Produktion modernster Automobil- und Medizingeräte ein.
Fragmentierte Patentlandschaft löst gegenseitige Lizenzstreitigkeiten aus
Der beschleunigte Anstieg von Patentanmeldungen chinesischer Sensorunternehmen traf auf etablierte Portfolios multinationaler Konzerne, was beim Export nach Europa und Nordamerika zu einem Anstieg von SEP-bezogenen Schiedsverfahren führte. Lizenzgebühren und Rechtsstreitigkeiten verursachten Gemeinkosten, die kleinere Marktteilnehmer nur schwer absorbieren konnten, während die Unsicherheit bei der grenzüberschreitenden Durchsetzung die Markteinführungszeit für neuartige vernetzte Sensormodule verlangsamte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach gemessenem Parameter: Umgebungssensoren stiegen infolge des regulatorischen Drucks stark an
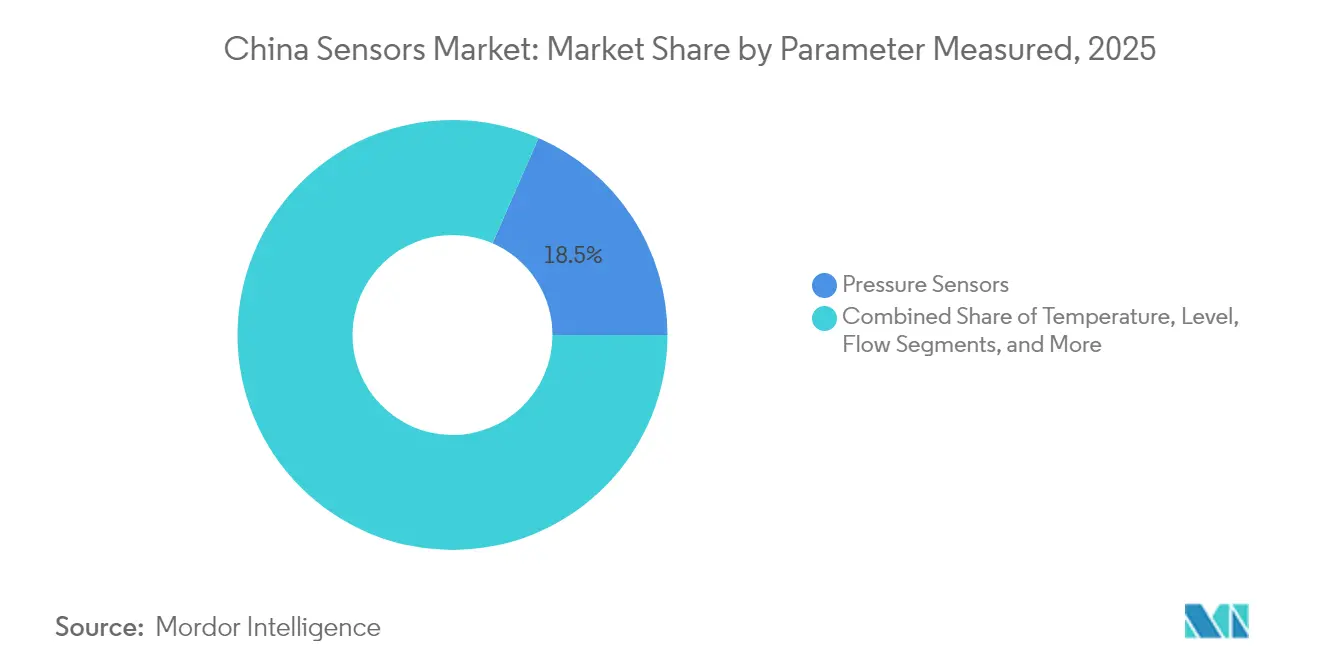
Drucksensoren machten im Jahr 2025 einen Anteil von 18,45 % am chinesischen Sensorenmarkt aus, was den etablierten Integrationsfußabdruck in der Automobil-, Industrie- und Mobiltelefontechnik widerspiegelt. Umgebungssensoren repräsentierten eine kleinere Basis, verzeichneten jedoch die schnellste prognostizierte CAGR von 16,59 %, angetrieben durch strengere nationale Umgebungsluftqualitätsstandards und kommunale PM2,5-Überwachungsvorschriften.
Der rasche Aufbau von Luftqualitätsmessstationen in Städten der Klasse 1 stimulierte die Nachfrage nach mikropräzisen Gas- und Partikelsensoren und trieb die Größe des chinesischen Sensorenmarkts für Umgebungskategorien während des Prognosezeitraums in erheblichem Maße voran. Verbraucher-IoT-Luftreiniger und Smart-Home-Geräte weiteten das Volumen weiter aus. Inzwischen stiegen Durchfluss- und Füllstandsensoren stetig in der chemischen Verarbeitung und bei Wasserprojekten, während Schwingungs- und Magnetbauelemente in der strukturellen Gesundheitsüberwachung und bei autonomen Navigationsanwendungen an Bedeutung gewannen.

Nach Betriebsart: LiDAR revolutionierte Fahrzeugsicherheitssysteme
Piezoresistive Bauelemente behielten im Jahr 2025 einen Umsatzanteil von 31,75 %, gestützt auf ausgereifte Verpackungslinien und gut etablierte Konstruktions-Schutzrechte. LiDAR-Einheiten hingegen sollen bis 2031 mit einer CAGR von 21,53 % wachsen, da die ADAS-Durchdringung bei Mittelklasse-Elektrofahrzeugen steigt. Hesai und RoboSense lieferten gemeinsam im Jahr 2024 mehr als 520.000 automobile LiDAR-Einheiten aus, was einem Drittel der weltweiten Lieferungen entspricht.
Die Größe des chinesischen Sensorenmarkts für LiDAR soll bis 2031 dank nationaler Standards wie GB/T 45500-2025, die Leistungskennzahlen kodifizieren, einen Wert von rund 1,42 Milliarden USD erreichen. Ergänzende Radar-, Kapazitiv-Touch- und optische Bildsensoren verzeichneten zweistelliges Wachstum und bedienten Verbrauchergeräte und Industrieroboter, die multimodale Wahrnehmungsanordnungen erfordern.
Nach Technologie: Quantensensoren entstanden als disruptive Kraft
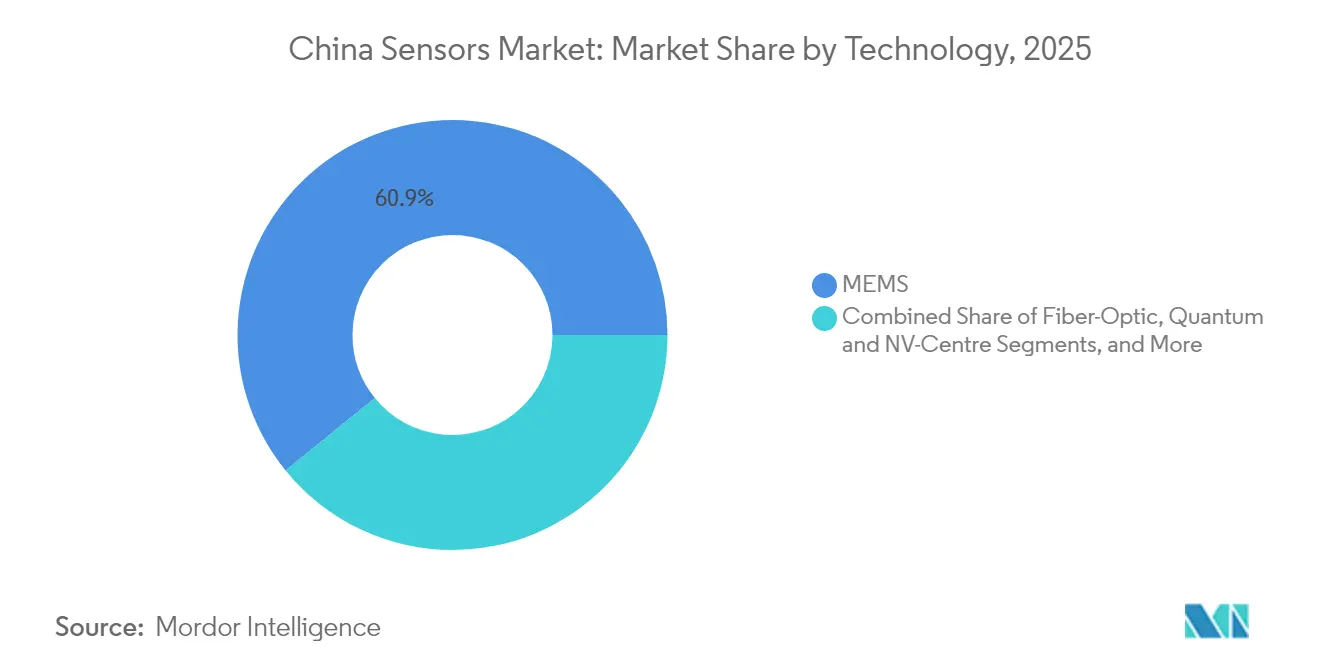
MEMS behielt im Jahr 2025 einen dominanten Anteil von 60,85 % am chinesischen Sensorenmarkt, begünstigt durch sinkende 8-Zoll-Waferkosten und Erweiterungen ausgereifter Prozesse bei SMIC und HuaHong. Quantenbauelemente, die Stickstoff-Fehlstellen-Zentren in Diamant nutzen, sollen mit einer CAGR von 27,5 % skalieren, unterstützt durch Durchbrüche bei der Heteroepitaxie, die eine Produktion auf Waferebene ermöglichen.
Die ersten kommerziellen Einsätze zielen auf EV-Batteriediagnostik und Präzisionsnavigation ab. CMOS/IC-, Dünnfilm- und Faseroptikplattformen expandierten in Anwendungen von flexiblen Wearables bis hin zur verteilten Infrastrukturüberwachung und diversifizierten so die Lieferkettennachfrage innerhalb des chinesischen Sensorenmarkts weiter.
Nach Endverbraucherbranche: Der Automobilsektor trieb eine Innovationswelle an
Die Unterhaltungselektronik absorbierte im Jahr 2025 34,55 % des Umsatzes durch Hochvolumen-Mobiltelefone und Wearables. Das Automobilsegment soll den höchsten inkrementellen Umsatz generieren und mit einer CAGR von 12,71 % steigen, da der Sensorgehalt pro Elektrofahrzeug 250 Einheiten übersteigt. Die Größe des chinesischen Sensorenmarkts für Automobilanwendungen soll bis 2031 rapide wachsen, unterstützt durch verbindliche ADAS-Vorschriften und die Exportambitionen chinesischer OEMs.
Die Segmente Industrie, Medizin und Energie verzeichneten jeweils zweistellige Zuwächse, da Fabriken ihren Betrieb digitalisierten, Gesundheitssysteme die kontinuierliche Überwachung übernahmen und Versorgungsunternehmen intelligente Netz-Hardware einführten. Die Beschaffung für Luft- und Raumfahrt sowie Verteidigung blieb stabil, gestützt durch langzyklische Programme in der Zivilluftfahrt und der satellitengestützten Fernerkundung.
Geografische Analyse
Das Perlflussdelta machte im Jahr 2024 den größten nationalen Produktionswert aus und hatte aufgrund der Guangzhou-Shenzhen-Cluster für Unterhaltungselektronik, die den Großteil der MEMS-Produktion verbrauchten, einen bedeutenden Marktanteil. Die robuste Nachfrage nach Mobiltelefonen und Wearables trieb die lokale Größe des chinesischen Sensorenmarkts für Druck-, Näherungs- und Umgebungslichtsensoren im Jahr 2025 in erheblichem Maße voran, und Honeywells Entscheidung im Jahr 2024, sein Werk in Guangdong zu erweitern, unterstrich die Bedeutung der Region für multinationale Lieferketten. Kurze Entwicklungsiterationszyklen, dichte Zulieferernetzwerke und exportorientierte Logistik verkürzten die Markteinführungszeit für inländische Startups und ermöglichten es Anbietern aus Guangdong, Folgeaufträge von ausländischen Smartphone-Marken zu gewinnen. Provinzielle Anreize, die bis zu 15 % der Investitionsausgaben für neue Sensorlinien erstatten, festigten die Führungsposition des Perlflussdelta weiter.
Das Jangtze-Flussdelta ist eine weitere bedeutende Region im chinesischen Sensorenmarkt, da Fabriken in Shanghai, Jiangsu und Zhejiang mit intelligenten Fertigungssensor-Suiten nachgerüstet werden. Ausgereifte Gießereien wie SMIC und HuaHong steigerten 2025 die 8-Zoll-MEMS-Kapazität, senkten die Stückkosten und erhöhten die regionalen Lieferungen von Druck- und Trägheitsteilen. Lokale Regierungen boten Subventionen an, die 20 % der Automatisierungsausrüstungskäufe abdeckten, und beschleunigten so Edge-vernetzte Sensor-Einsätze auf herkömmlichen Produktionslinien. Die Region beherbergt auch führende Campusse für Automobilelektronik, die Hochtemperatur- und Strommesssensoren für EV-Plattformen anzogen, die in nahe gelegenen Standorten in Ningbo und Changzhou montiert werden.
Der Korridor Peking-Tianjin-Hebei erzielte einen nominalen Anteil am Umsatz 2024, spielte jedoch in der Forschung und Entwicklung eine überproportional wichtige Rolle und trieb Quantensensordurchbrüche voran, die darauf abzielen, Stickstoff-Fehlstellen-Diamantbauelemente für Navigation und Batteriediagnostik zu vermarkten. Staatliche Laboratorien in Peking kooperierten mit Universitäten, um nationale Wissenschaftsstipendien zu sichern, die Pilotfertigungslinien finanzieren, während Luft- und Raumfahrtlieferanten in Tianjin strahlungsgehärtete MEMS für Satellitenkonstellationen validierten. Die politische Nähe ermöglichte eine rasche Ausrichtung auf die Lokalisierungsquoten von "Made in China 2025" und sicherte eine bevorzugte Beschaffung für lokal entwickelte Hochleistungssensoren. Der Fokus des Korridors auf frühphasige Innovation ergänzt die Hochvolumenproduktion in den südlichen Deltas und rundet Chinas vollständiges Sensor-Ökosystem ab.
Regulatorisches Umfeld
Chinas Sensormarkt operiert unter einem sich verschärfenden Rahmenwerk aus Produktzulassungs-, Daten- und Exportkontrollvorschriften, die sich auf vernetzte und automobiltaugliche Sensoranwendungen auswirken. Das Gesetz zum Schutz personenbezogener Informationen (PIPL) und das Datensicherheitsgesetz prägen weiterhin, wie industrielle, medizinische und autonome Systeme Sensordaten erfassen, speichern und übertragen, was die Compliance-Anforderungen für cloudbasierte und grenzüberschreitende Datenprozesse erhöht.
In den Jahren 2025-2026 wurden die Compliance-Anforderungen sowohl durch Zertifizierungs- als auch durch Handelskontroll-Updates erweitert. Die Ausweitung des Geltungsbereichs der China Compulsory Certification (CCC) für Gasdetektions- und Brandschutzprodukte (Juli 2025) sowie für Ladegeräte (einschließlich Ladegeräte für E-Bikes im November 2025 und Ladegeräte für Elektrofahrzeuge im August 2026) erhöhte die Prüf- und Dokumentationsanforderungen für Anbieter von sensorgestützten Geräten. Darüber hinaus aktualisierte China im April 2026 seinen Dual-Use-Katalog um eine große Zahl neuer Einträge, darunter Positionen im Zusammenhang mit Infrarot- und LiDAR-relevanten Materialien, was die Sorgfaltspflicht bei der Lizenzierung für vorgelagerte Materialien und für exportorientierte Zulieferer erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Sensoren in China erstreckt sich vom Design (Sensor-ICs, Algorithmen und Module) über die Wafer-Fertigung (MEMS und Mixed-Signal auf 8-Zoll-Linien), Verpackung und Test, Modulmontage bis hin zur Systemintegration in Endgeräte in den Bereichen Automobil, Unterhaltungselektronik, Industrieautomation und Energie. Die Lokalisierung vertiefte sich, da Foundries mit ausgereiften Fertigungsknoten die 8-Zoll-MEMS-Produktion ausweiten, während nachgeschaltete Cluster im Perlflussdelta und im Jangtse-Delta durch die räumliche Nähe zwischen Fabs, OSAT und Hochvolumen-Montagebetrieben die Zyklen vom Design bis zur Serienproduktion verkürzten.
Jüngste Maßnahmen in der Lieferkette deuten auf eine „China-für-China“-Fertigungsstrategie bei angrenzenden Halbleiterprodukten hin, die Sensorsysteme unterstützen. STMicroelectronics hat die Serienfertigung von in China hergestellten STM32-Mikrocontrollern mit Huahong als lokalem Partner für die Wafer-Fertigung aufgenommen, was die lokale Verfügbarkeit der Steuer- und Schnittstellenhalbleiter verbessert, die in Sensorknoten verwendet werden. Auch das China Sensor Valley in Bengbu wurde als vollständiger Cluster entlang der gesamten Kette positioniert, der Chipdesign, Wafer-Fertigung, Verpackung und Test sowie Materialien abdeckt, was schnellere Qualifizierungszyklen für Zulieferer bei inländischen OEMs und Tier-1-Zulieferern unterstützt.
Wettbewerbslandschaft
Die Wettbewerbsstruktur des chinesischen Sensorenmarkts verband konzentrierte Führung in aufkommenden Nischen mit Fragmentierung in ausgereiften Kategorien. Internationale Unternehmen wie Bosch, STMicroelectronics und Honeywell bewahrten starke Positionen bei hochpräzisen Druck-, Temperatur- und Industriesensoren, indem sie jahrzehntelanges Prozess-Know-how nutzten. Inländische Marktführer wie Goertek, AAC Technologies, MEMSensing, Hesai und RoboSense schlossen Technologielücken durch staatliche Anreize, kooperative Forschung und Entwicklung sowie die Nähe zu nachgelagerten Montagewerken.
Die strategische Positionierung divergierte zwischen volumengetriebenen Akteuren, die auf Smartphone-MEMS fokussiert sind, und Spezialisten, die auf Premium-Automobil- oder Quantensegmente abzielen. Hesai sicherte sich im Mai 2025 einen entscheidenden Standardvorteil, indem es die Ausarbeitung von GB/T 45500-2025 für automobile LiDAR leitete und damit seine Konstruktionsparameter in nationale Beschaffungsrahmen einspeiste.[4] Mercedes-Benz formalisierte im darauffolgenden Monat eine Partnerschaft mit Hesai zur gemeinsamen Entwicklung globaler intelligenter Fahrzeugplattformen und bestätigte damit die chinesische LiDAR-Technologie für Exportmärkte. RoboSense baute durch die Auslieferung von 519.800 automobilen LiDAR-Einheiten im Jahr 2024 Maßstab auf und erfasste 26 % des weltweiten Pkw-Segments, was die Geschwindigkeit verdeutlicht, mit der lokale Lieferanten internationale Volumenführer erreichen können. BYDs Entscheidung, seine „God's Eye”-Sensorsuite ohne Aufpreis in allen Fahrzeugvarianten zu bündeln, zwang Tier-1-Lieferanten zur Neubepreisung von ADAS-Hardware und stimulierte die nachgelagerte Nachfrage.
Die Kostenführerschaft blieb entscheidend, da inländische Gießereien die 8-Zoll-MEMS-Waferpreise senkten und eine vertikale Integration vom Wafer bis zur Modulbaugruppe ermöglichten. Bosch reagierte, indem es im April 2025 ein Gemeinschaftsunternehmen mit Element Six gründete, um die Kommerzialisierung diamantbasierter Quantensensoren zu beschleunigen und sich auf Leistung statt auf Kosten zu differenzieren. Honeywells Sensor-Sparte kehrte Ende 2024 nach der Ausweitung der lokalen Produktion zum Wachstum zurück und bewies, dass multinationale Marktführer immer noch wettbewerbsfähig sein können, wenn sie die Fertigung lokalisieren. Dennoch siphonierten eine fragmentierte Schutzrechtslandschaft und steigende Kreuzlizenzierungskosten weiterhin Ressourcen aus Forschung und Entwicklung ab und stellten für kleinere Sensor-Startups, die Exportzertifizierungen anstrebten, eine Marktzutrittsschranke dar.
Marktführer der chinesischen Sensorenbranche
-
Bosch Sensortec GmbH
-
STMicroelectronics NV
-
Honeywell International Inc.
-
Will Semiconductor Co. Ltd.
-
Omron Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Freiräume konzentrieren sich auf höherwertige Sensormodule und Sensor-plus-Compute-Subsysteme, die die Lokalisierungsziele in Automobil- und Industrieanwendungen erfüllen und dabei innerhalb strengerer Daten- und Zertifizierungsanforderungen operieren. Im Automobilbereich lag die inländische Substitution von Sensorchips für die Fahrzeugsensorik im Jahr 2026 berichteten Angaben zufolge über 40%, was lokalen Anbietern Raum gibt, sich von diskreten Komponenten zu qualifizierten Modulen weiterzuentwickeln (zum Beispiel Batterie-Thermomanagement, Druck- und Strommessarrays sowie Multi-Sensor-ADAS-Wahrnehmungsstapel), die inländische OEMs im großen Maßstab beziehen können.
Auch cluster-geführter Kapazitätsaufbau und Anwendungserweiterungen unterstützen neue Programmanläufe. Das China Sensor Valley in Bengbu expandiert als Knotenpunkt der vollständigen Industriekette, wobei Huaxin Micro-Nano Integrated Circuit Co. eine 8-Zoll-MEMS-Wafer-Linie mit einer angegebenen Kapazität von 30.000 Wafern pro Monat betreibt, was den Zugang zu MEMS-Angebot auf ausgereiften Knoten für Konsum- und Industrieanwendungen verbessert. Auf der Nachfrageseite treiben Robotik und intelligente Fertigung neue Anforderungen an multimodale Sensorik am Edge voran; die Gründung des Bosch Robotics Center China durch Bosch im Jahr 2026 signalisiert aktive Produktentwicklungsbemühungen im Bereich Robotik, die die Anforderungen an lokal beschaffte und unterstützte Wahrnehmungs-, Inertial-, Kraft- und Umweltsensormodule verstärken.
Aktuelle Branchenentwicklungen
- Juni 2026: Bosch gründet das Bosch Robotics Center China (BROC) und unterzeichnet eine strategische Kooperation mit Spirit AI zur Entwicklung von Roboterdaten und -komponenten. Die Zusammenarbeit fördert Robotik- und Embodied-AI-Sensoranwendungen in China. Sie stärkt China als Innovationszentrum und beschleunigt die gemeinsame Entwicklung von sensorgestützter Robotik und KI-fähigen Sensor-Ökosystemen.
- April 2026: Honeywell unterzeichnet eine strategische Kooperation mit Zhejiang Chunhui Intelligent Control zur Zusammenarbeit bei intelligenter Diagnose, Messmanagement und digitalem Betrieb von Infrastruktur der Gasindustrie. Die Initiative verbessert die industrielle Gassensorik und Automatisierung in China. Sie vertieft lokale Sensorik- und digitale Betriebsfähigkeiten in kritischer Infrastruktur und erweitert die Beteiligung am lokalen Sensor-Ökosystem.
- März 2026: STMicroelectronics beginnt mit der Serienfertigung von STM32-Mikrocontrollern in China mit dem Foundry-Partner Huahong, wobei eine weitere Lokalisierung bis Ende 2026 geplant ist. Die lokalisierte MCU-Versorgung unterstützt Sensor- und Automobilanwendungen in China. Sie fördert die „China-für-China“-Halbleiterfertigung und Autosensorisierung und stärkt zugleich die Widerstandsfähigkeit der heimischen Lieferkette.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der China-Sensorenmarkt als Umsatz definiert, der aus Sensorkomponenten und -modulen generiert wird, die in China in den wichtigsten Anwendungsbereichen verkauft werden, gemessen in USD zum Zeitpunkt der Einspeisung in die inländische Wertschöpfungskette.
Ausschlüsse aus dem Umfang: Wir schließen nachgelagerte Systemintegration, reine Softwareanalysen und Dienstleistungen aus, die auf der Sensorhardware aufsetzen.
Segmentierungsübersicht
- Nach gemessenem Parameter
- Temperatur
- Druck
- Füllstand
- Durchfluss
- Näherung
- Umgebung (Luftqualität, Gas)
- Chemisch
- Trägheit (Beschleunigungsmesser / Gyroskop)
- Magnetisch
- Vibration
- Sonstige Parameter
- Nach Betriebsart
- Optisch
- Elektrischer Widerstand
- Biosensoren
- Piezoresistiv
- Bild
- Kapazitiv
- Piezoelektrisch
- LiDAR
- Radar
- Sonstige Betriebsarten
- Nach Technologie
- MEMS
- CMOS / IC-Sensoren
- Faseroptik
- Quanten und NV-Zentrum
- Sonstige (O-NEMS, Dünnfilm)
- Nach Endverbraucherbranche
- Automobilindustrie
- Unterhaltungselektronik
- Smartphones
- Tablets, Laptops und PCs
- Wearables
- Smart-Home-Geräte
- Sonstige Unterhaltungselektronik
- Energie (Erzeugung und Speicherung)
- Industrie und Fertigung
- Medizin und Wellness
- Bau, Landwirtschaft und Bergbau
- Luft- und Raumfahrt sowie Verteidigung
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit der Erstellung einer klaren Nachfragekarte nach Endbranche und der anschließenden Zuordnung der entsprechenden Sensorintensität. Wir beziehen uns auf öffentliche Datenreihen wie die chinesischen Zollhandelsstatistiken, Industrieoutput-Indikatoren des Nationalen Statistikamts Chinas, Politiken und Branchenveröffentlichungen des MIIT sowie Normenkataloge von Gremien wie dem SAC, da diese helfen, Produktionstrends und Anforderungen an die Einführung zu erklären.
Um die Annahmen zu verankern, verwenden wir außerdem Jahresberichte von Unternehmen, geprüfte Jahresabschlüsse und Investorenpräsentationen, um Produktmix und realisierte Preisspannen zu verstehen. Patentdatenbanken werden gesichtet, um zu erkennen, wohin sich Sensortechnologien entwickeln (beispielsweise MEMS und Designs für den Automobilbereich), und Import-/Export-Datenbanken auf Versandebene werden selektiv genutzt, um Warenströme zu plausibilisieren, wenn offizielle Gesamtzahlen verzögert erscheinen. Die hier aufgeführten Desk-Quellen sind lediglich illustrativ; viele weitere öffentliche Dokumente wurden ebenfalls für die Datenerhebung, Querprüfungen und Klärungen herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um die Desk-Annahmen zu überprüfen, insbesondere hinsichtlich der Entwicklung des durchschnittlichen Verkaufspreises, des Anteils lokaler Beschaffung und der Verschiebung der Nachfrage zwischen Unterhaltungselektronik, Automobil und Fabrikautomatisierung. Wir sprechen mit einer Mischung aus Herstellern, Kanalpartnern und großen Abnehmerbranchen in ganz China und überprüfen dann größere Abweichungen mit Folgefragen, damit die Modelleingaben konsistent bleiben.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 37 % | Führungskräfte der obersten Ebene (CXOs): 14 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 42 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 44 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung erfolgt mithilfe einer Top-down-Rekonstruktion des Nachfragepools, bei der der Output der chinesischen Endbranche und die Gerätefertigungszahlen in Sensoreinheiten je Anwendung übersetzt werden, die anschließend mit Preisen auf Kategorieebene multipliziert werden, um den Wert zu ermitteln. Um realistische Ergebnisse zu gewährleisten, werden die Gesamtwerte durch selektive Bottom-up-Näherungen aus Umsatzangaben der Anbieter, stichprobenartige Prüfungen von Durchschnittspreis mal Liefermenge für hochvolumige Sensorfamilien sowie Kanalprüfungen zu Mixverschiebungen bestätigt.
Relevante Eingangsgrößen in diesem Markt umfassen Smartphone- und Unterhaltungselektronik-Fertigungszyklen, EV- und ADAS-Installationsraten, Investitionsmuster in der Fabrikautomatisierung, den Fortschritt bei der Importsubstitution für Schlüsselkomponenten sowie das beobachtete Wachstum der Stücklieferungen (das hilft, den Preisdruck zu erklären, wenn Volumina schneller steigen als der Wert). Für die Prognose wird eine Szenarioanalyse rund um die Makronachfrage und das Lokalisierungstempo eingesetzt, gefolgt von einem exponentiellen Glättungsschritt bei der Preisgestaltung, damit starke Rückgänge beim Durchschnittspreis in späteren Jahren nicht überbewertet werden. Wenn eine Bottom-up-Querprüfung für eine Nischenkategorie fehlt, wird die Lücke mithilfe von Verhältnissen benachbarter Anwendungen geschlossen, die durch Interviews validiert wurden, und anschließend werden die Gesamtwerte auf den Nachfragepool zurückabgeglichen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit die endgültige Zahl nicht von einer einzigen Datenreihe abhängt. Wir vergleichen die impliziten Sensoreinheiten mit unabhängigen Indikatoren wie Geräteproduktion, Handelsströmen und Kapazitätsankündigungen und untersuchen Ausreißer, bevor Annahmen festgeschrieben werden.
Eine zweite Analystenprüfung wird durchgeführt, um zu testen, ob das gleiche Ergebnis erzielt wird, wenn wichtige Eingaben wie Durchschnittspreisbänder oder Adoptionsraten innerhalb vertretbarer Spannen verschoben werden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Änderungen eintreten, wie politische Maßnahmen, große Preisanpassungen oder starke Nachfrageschwankungen. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang mit aktuellen Daten durch, damit die Kunden die neueste aktualisierte Sichtweise erhalten.
Schätzung des China-Sensorenmarkts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Sensoren in China können weit auseinanderliegen, da verschiedene Autoren unterschiedliche Sensorgrenzen, Preispunkte und sogar unterschiedliche Jahre und Währungszeitpunkte für die Umrechnung wählen. Die Spanne ist in der Regel größer, wenn das Stückwachstum schnell ist, da kleine Änderungen bei den Durchschnittspreisannahmen den Endwert um Milliarden verschieben können.
In diesem Markt sind die größten Treiber der Abweichung in der Regel, ob Schätzungen Komponenten mit vollständig integrierten Sensorsystemen vermischen, wie sie Importe gegenüber lokal gefertigten Sensoren behandeln und ob ältere Lieferquoten ohne erneute Prüfung fortgeschrieben werden. Durch die Aktualisierung der Durchschnittspreisbänder und des Währungszeitpunkts auf den neuesten Jahreszyklus und die anschließende erneute Validierung der impliziten Stückzahlmathematik anhand von Gerätefertigungszahlen bleibt die Schätzung konsistent – das ist der durch Aktualisierungen bedingte Unterschied, den Mordor Intelligence anwendet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,01 Milliarden USD (2025) | |
| Branchenverband A | 43,30 Milliarden USD (2022) | Verwendet einen RMB-Gesamtwert für eine breite Sicht auf die Sensorbranche und klärt nicht, ob dieser nur Komponenten ab Werk oder auch einen weiteren Systemwert umfasst, was den Markt gegenüber einer reinen Komponentenumsatzbetrachtung aufblähen kann. |
| Fachzeitschrift B | 59,00 Milliarden USD (2024) | Gibt einen einzelnen China-Wert mit begrenzten Details zum Umfang an, und die Umrechnungs- und Preisbasis ist unklar, was den Wert überschätzen kann, wenn hochvolumige Sensoren mit schnellen Rückgängen beim Durchschnittspreis konfrontiert sind. |
Die Tabelle zeigt hauptsächlich, dass Entscheidungen zu Umfang und Zeitpunkt – nicht arithmetische Fehler – die Bandbreite der veröffentlichten Zahlen erklären. Wenn der Markt auf einen wiederholbaren Nachfragepool zurückgeführt wird, bei dem die Stückzahl- und Preislogik anhand beobachtbarer Produktions- und Handelssignale überprüft wird, wird es für uns einfacher zu erklären, was gezählt wird und was nicht.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des chinesischen Sensorenmarkts?
Der Markt wurde im Jahr 2026 auf 7,45 Milliarden USD bewertet und soll bis 2031 einen Wert von 10,08 Milliarden USD erreichen.
Welches Segment hält den größten Marktanteil am chinesischen Sensorenmarkt nach gemessenem Parameter?
Drucksensoren führten im Jahr 2025 mit einem Anteil von 18,45 %.
Wie schnell wächst LiDAR innerhalb des chinesischen Sensorenmarkts?
Der LiDAR-Umsatz soll zwischen 2026 und 2031 mit einer CAGR von 21,53 % wachsen.
Warum dominieren MEMS-Bauelemente den chinesischen Sensorenmarkt?
Ausgereifte 8-Zoll-Wafer-Linien, sinkende Fertigungskosten und hohe Volumina in der Unterhaltungselektronik hielten MEMS bei einem Anteil von 60,85 % am Umsatz 2025.