
Marktgröße und Marktanteil für pflanzliche Lebensmittel und Getränke in China
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 10.28 Milliarden US-Dollar |
| Marktgröße (2026) | 11.05 Milliarden US-Dollar |
| Marktgröße (2031) | 15.83 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.45 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für pflanzliche Lebensmittel und Getränke in China von Mordor Intelligence
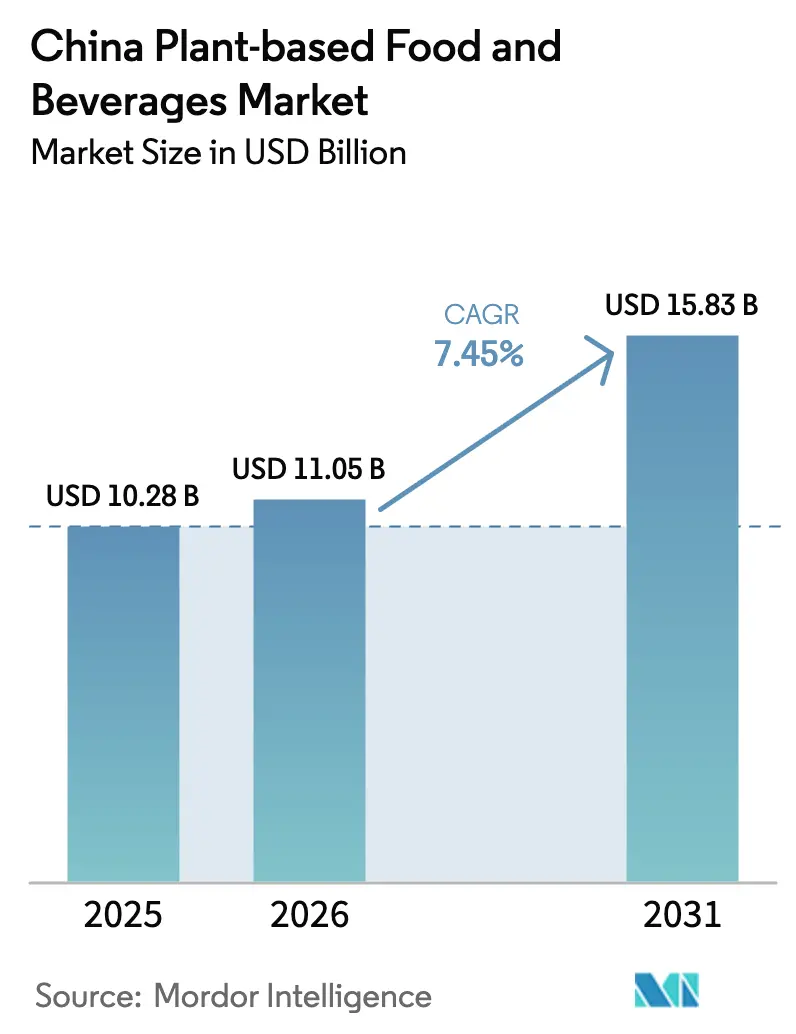
Die Marktgröße für pflanzliche Lebensmittel und Getränke in China wird im Jahr 2026 auf 11,05 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 10,28 Milliarden USD, mit Prognosen für 2031 von 15,83 Milliarden USD, was einer Wachstumsrate von 7,45 % CAGR über den Zeitraum 2026–2031 entspricht. Die Nachfragebeschleunigung spiegelt ein wachsendes Gesundheitsbewusstsein, eine unterstützende nationale Politik im Rahmen des 14. Fünfjahresplans sowie rasche Fortschritte bei Extrusions- und Fermentationstechnologien wider. Die institutionelle Befürwortung durch den Staatsrat hat pflanzliche Proteine in der allgemeinen Ernährungsberatung etabliert, während sich entwickelnde E-Commerce-Ökosysteme den Weg vom Produktstart bis zur Massenerprobung verkürzen. Inländische Hersteller nutzen Skalierungsvorteile bei der Sojaverarbeitung und neu installierten Erbsenproteinlinien, um die Preislücke zu tierischen Analoga zu schließen. Internationale Marktteilnehmer bringen fortgeschrittenes Fachwissen ein, aber Preissensitivität und Geschmackspräferenzen begünstigen Unternehmen, die Texturen, Würzungen und Zubereitungsformate für chinesische Küchen lokalisieren.
Wesentliche Erkenntnisse des Berichts
- Nach Typ führte pflanzliche Milch mit einem Marktanteil von 61,62 % am chinesischen Markt für pflanzliche Lebensmittel und Getränke im Jahr 2025. Fleischersatzprodukte werden voraussichtlich bis 2031 mit der höchsten CAGR von 8,66 % wachsen.
- Nach Quelle sicherte sich Soja im Jahr 2025 einen Anteil von 53,92 % an der Marktgröße für pflanzliche Lebensmittel und Getränke in China unter den Quellzutaten. Erbsenprotein wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 8,41 % wachsen.
- Nach Vertriebskanälen dominierte der Einzelhandelsbereich mit einem Umsatzanteil von 60,68 % im Jahr 2025, während der Gastronomiebereich bis 2031 mit einer CAGR von 8,73 % wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für pflanzliche Lebensmittel und Getränke in China
Treiberanalyse nach Auswirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Gesundheits- und Wellnesstrends | +1.2% | National, konzentriert in Städten der Stufe 1–2 | Mittelfristig (2–4 Jahre) |
| Innovation in der Produktentwicklung | +1.8% | Global, mit Forschungs- und Entwicklungszentren in Peking und Shanghai | Langfristig (≥ 4 Jahre) |
| Ernährungsveränderungen und Flexitarismus | +1.0% | Städtische Gebiete, Ausweitung auf Städte der Stufe 3 | Mittelfristig (2–4 Jahre) |
| Zunehmende Verfügbarkeit in Online-Kanälen | +1.5% | National, am stärksten in Städten der Stufe 1–2 | Kurzfristig (≤ 2 Jahre) |
| Wachsende Verbreitung von Laktoseintoleranz | +0.8% | National, stärkere Auswirkung in nördlichen Regionen | Langfristig (≥ 4 Jahre) |
| Einfluss westlicher und globaler Trends | +0.9% | Städte der Stufe 1, Ausbreitung auf Stufe 2–3 | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Gesundheits- und Wellnesstrends
Nach der Pandemie ist das Gesundheitsbewusstsein chinesischer Verbraucher stark gestiegen, was eine wachsende Präferenz für funktionelle Lebensmittel antreibt, die Ernährungsvorteile mit Bequemlichkeit verbinden. Um diesem Trend gerecht zu werden, hat die Chinesische Behörde für Lebensmittel- und Arzneimittelsicherheit aktualisierte Kennzeichnungsstandards eingeführt – GB 7718-2025 und GB 28050-2025 –, die klarere und detailliertere Nährwertinformationen vorschreiben [1]Quelle: Landwirtschaftsministerium der Vereinigten Staaten, "Vorverpackte Lebensmittelkennzeichnungsstandards finalisiert" apps.fas.usda.gov. Diese Vorschriften ermöglichen es pflanzlichen Marken, die gesundheitlichen Vorteile ihrer Produkte hervorzuheben, wie beispielsweise null Cholesterin, höherer Ballaststoffgehalt und reduzierter gesättigter Fettanteil im Vergleich zu tierischen Produkten. Dieser Wandel ist besonders vorteilhaft für den Markt für pflanzliche Milchalternativen. China hat die Fähigkeit, eine bedeutende Rolle bei der Förderung des globalen Trends hin zu pflanzlichem Fleisch zu spielen, indem es die Produktion steigert und die Kosten senkt. Das Land verfügt über eine reichliche Versorgung mit lokal angebautem GVO-freiem Soja und eine große Verarbeitungskapazität für pflanzliche Rohstoffe wie Soja und Erbse. Laut ProVeg sind 98 % der chinesischen Verbraucher bereit, mehr pflanzliche Lebensmittel zu essen, wenn ihnen wissenschaftliche Daten über die Vorteile solcher Ernährungsweisen präsentiert werden [2]Quelle: Proveg International, "Die meisten Menschen in China werden mehr pflanzliche Lebensmittel essen, wenn sie über die Vorteile informiert werden, so eine Umfrage," proveg.org.
Innovation in der Produktentwicklung
Chinesische Hersteller nutzen technologische Fortschritte bei der Hochfeuchtigkeitsextrusion und Fermentationsverarbeitung, um fleischähnliche Texturen zu erzeugen und damit lang anhaltende Verbraucherbedenken gegenüber pflanzlichen Alternativen zu adressieren. Forschungsergebnisse des A*STAR in Singapur zeigen, dass eine mehrkriterielle Bayes'sche Optimierung Extrusionsparameter so feinabstimmen kann, dass eine hühnerbrustähnliche Härte mit einer Varianz von nur 5–7 % und einer Schnittkraft innerhalb von 15 % der Zielwerte erreicht wird. Jinan Xilang Machine, ein inländischer Maschinenhersteller, bietet Produktionslinien für texturiertes pflanzliches Protein mit Kapazitäten zwischen 100 und 2.000 kg/Stunde an, was die Bereitschaft der Infrastruktur für eine skalierte Produktion unterstreicht. Da China etwa 50 % der weltweiten Sojaproteinkapazität verarbeitet, senken seine Fermentationsfähigkeiten nicht nur die Herstellungskosten für Zutaten, sondern positionieren es auch wettbewerbsfähig gegenüber importierten Alternativen.
Ernährungsveränderungen und Flexitarismus
Chinesische Verbraucher der Generation Z zeigen ein wachsendes Interesse an pflanzlichen Ernährungsweisen, wobei Umweltbedenken (Mittelwert 4,19 von 5) die führende Motivation darstellen, gefolgt von ethischen Überlegungen (3,76), gemäß einer aktuellen Touristenbefragung. Städtische Befragte mit einem Wert von 3,638 berichten von höheren wahrgenommenen Vorteilen im Vergleich zu ländlichen Verbrauchern mit einem Wert von 3,266, was eine Konzentration von Erstanwendern in Ballungsgebieten verdeutlicht. Im Gegensatz zu westlichen Verbrauchern betrachten chinesische Verbraucher pflanzliche Produkte jedoch als ergänzende Proteinquellen und nicht als vollständigen Fleischersatz. Dieser Verhaltensunterschied hat Marken wie The Vegetarian Butcher dazu veranlasst, sich von burgerzentrierten Strategien zu lösen und stattdessen lokalisierte Optionen anzubieten, wie beispielsweise Frühstücksartikel, Backfüllungen und Café-Anwendungen, bei denen pflanzliche Proteine traditionelle Mahlzeiten ergänzen, anstatt sie zu ersetzen.
Zunehmende Verfügbarkeit in Online-Kanälen
E-Commerce-Plattformen verbessern die Marktzugänglichkeit, indem sie die Einschränkungen des traditionellen Einzelhandels überwinden. Darüber hinaus treibt die zunehmende Internetdurchdringung das Wachstum des Online-Shoppings voran. Gemäß Weltbank-Daten aus dem Jahr 2023 hatte China eine Internetdurchdringungsrate von 78 %. Ebenso setzen pflanzliche Marken Strategien um, um ihre Marktpräsenz zu verbreitern [3]Quelle: Weltbank, "Internetdurchdringungsrate in China", data.worldbank.org. Durch den Einsatz von grenzüberschreitendem E-Commerce können diese Marken die Komplexität von Importregistrierungsprozessen umgehen und gleichzeitig die Marktnachfrage einschätzen. Darüber hinaus ermöglicht die Integration von Social-Commerce-Funktionen die Zusammenarbeit mit Influencern und die Verbreitung von Bildungsinhalten. Dieser Ansatz hilft dabei, Wissenslücken der Verbraucher in Bezug auf pflanzliche Ernährung und Kochmethoden zu schließen. Solche Initiativen sind besonders wichtig für Produktkategorien, die erhebliche Verhaltensänderungen erfordern, und stellen sicher, dass die Verbraucher gut informiert sind und pflanzliche Alternativen zuversichtlicher annehmen. Darüber hinaus treibt die wachsende Verbraucherpräferenz für nachhaltige und gesundheitsbewusste Produkte die Nachfrage nach pflanzlichen Alternativen weiter an und schafft Möglichkeiten für Marken, zu innovieren und den sich verändernden Verbraucherbedürfnissen gerecht zu werden.
Hemmfaktoranalyse nach Auswirkung*
| Hemmfaktoren | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Herausforderungen in der Lieferkette und Produktion | -1.1% | National, besonders ausgeprägt in westlichen Provinzen | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Bekanntheit außerhalb der Großstädte | -0.9% | Städte der Stufe 3–4 und ländliche Gebiete | Mittelfristig (2–4 Jahre) |
| Regulatorische und Standardisierungskomplexitäten | -0.7% | National, mit Auswirkungen auf Importe und neuartige Zutaten | Langfristig (≥ 4 Jahre) |
| Geschmacks- und Texturlücken | -1.3% | National, variiert nach Produktkategorie | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Herausforderungen in der Lieferkette und Produktion
Fragmentierte Rohstoffbeschaffung und steigende Kosten für tierfreie Zutaten behindern die Skalierbarkeit der Produktion und verringern die Gewinnmargen. Chinesische Hersteller im pflanzlichen Sektor stehen vor Herausforderungen durch instabile Zutatenversorgung. Spezialisierte Proteine und funktionelle Zusatzstoffe erfordern längere Vorlaufzeiten und sind im Vergleich zu herkömmlichen Lebensmittelzutaten teurer. Produktionskostenanalysen zeigen, dass pflanzliche Produkte oft 2- bis 4-mal so viel kosten wie konventionelle Alternativen. Diese Kostendisparität ist bemerkenswert: 21 % der Erstkäufer nennen den Preis als Hauptgrund für den Nichtwiederkauf, so das Food Engineering Journal. Frachtkosten verschärfen diese Probleme zusätzlich, da spezialisierte Zutaten eine temperaturkontrollierte Logistik erfordern und kleinere Losgrößen die Transportkosten pro Einheit in die Höhe treiben. Um diesen Herausforderungen zu begegnen, setzen Unternehmen auf kontinuierliche Prozessautomatisierung und regionale Fertigungsstrategien. Viele entwickeln auch integrierte Zutatenverarbeitungsanlagen, um Rezepturen mit kostengünstigeren Proteinen zu optimieren und die Lieferketten zu vereinfachen.
Geschmacks- und Texturlücken
Studien zur Verbraucherakzeptanz identifizieren konsistent Geschmack und Textur als wesentliche Hindernisse für Wiederholungskäufe. Eine Umfrage aus dem Jahr 2020 ergab, dass 74 % der chinesischen Verbraucher nicht bereit waren, pflanzliches Fleisch erneut zu kaufen, da sie mit den sensorischen Eigenschaften unzufrieden waren. Traditionelle chinesische Fleischimitate, die typischerweise auf Tofu basieren und günstig sind, schaffen negative Wahrnehmungsmaßstäbe, die pflanzliche Proteine der nächsten Generation überwinden müssen. Chinesische Kochtraditionen betonen spezifische Texturen und Kochtechniken, wie beispielsweise Pfannenrühren bei hoher Hitze oder Schmoren, die pflanzliche Alternativen oft nur schwer nachbilden können. Forschungsergebnisse zeigen, dass chinesische Verbraucher im Vergleich zu ihren australischen und britischen Pendants eine größere Abneigung gegenüber Fleischersatzprodukten aufweisen, wobei Lebensmittelsicherheit und Bedenken hinsichtlich übermäßiger Verarbeitung Umweltmotivationen überwiegen. Diese Abneigung unterstreicht den kritischen Bedarf an erheblichen Forschungs- und Entwicklungsinvestitionen in Texturverbesserung und Geschmackslokalisierung, um Marktakzeptanz zu erreichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Milchalternativen führen die Marktführerschaft an
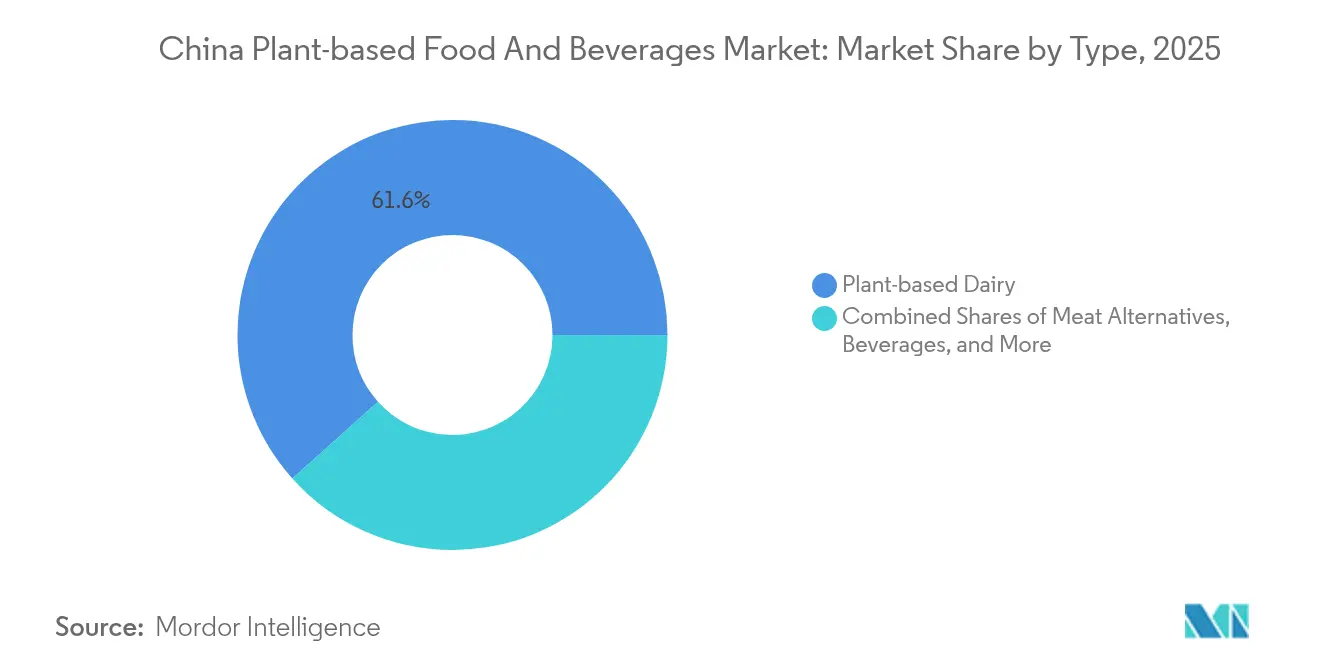
Im Jahr 2025 hält pflanzliche Milch einen dominanten Marktanteil von 61,62 %, gestützt durch eine kulturelle Präferenz für Sojadrink und eine rasche Diversifizierung in Kaffeebars und Einzelhandelskanälen. Die Führungsposition dieses Segments resultiert aus dem Verbrauchervertrauen in etablierte Optionen wie Sojadrink, das das Wachstum von Hafer-, Mandel- und Reisalternativen gefördert hat. Obwohl Fleischersatzprodukte derzeit einen kleineren Marktanteil aufweisen, zeigen sie das schnellste Wachstum mit einer prognostizierten CAGR von 8,66 % von 2026 bis 2031, angetrieben durch Fortschritte in Textur- und Aromastofftechnologien. Pflanzliche Getränke nutzen indes Chinas wachsende Café-Kultur. Marken wie HEYTEA haben durch innovative Kombination von pflanzlichen Proteinen mit traditionellen Teerezepturen eine bedeutende Marktpräsenz erzielt.
Darüber hinaus verzeichnet der Lebensmittel- und Getränkesektor Wachstum in pflanzlichen Kategorien wie Backwaren, Snacks und Fertiggerichten, wobei Unternehmen wie Zero Limits den Weg bei tierfreien Backwaren anführen. Regulatorische Entwicklungen spielen ebenfalls eine entscheidende Rolle, da die Chinesische Behörde für Lebensmittelsicherheit die Genehmigung neuartiger Zutaten gemäß den Lebensmittelzusatzstoffstandards GB 2760-2024 erleichtert. Jedoch können verlängerte Genehmigungszeiträume die Produktentwicklung verzögern. Darüber hinaus beeinflusst das Ministerium für Landwirtschaft und ländliche Angelegenheiten die Kategoriedynamik durch Subventionen zur Unterstützung der inländischen Rohmilchproduktion, was den Wettbewerb verschärft und pflanzliche Milchalternativen dazu zwingt, klare Wertangebote jenseits des Preises zu etablieren.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf verfügbar


Nach Quelle: Sojadomnianz steht vor Proteinvielfalt
Im Jahr 2025 hält Soja mit einem beherrschenden Marktanteil von 53,92 % die Führungsposition, angetrieben durch Chinas Rolle als führender Sojaverarbeiter und die kulturelle Akzeptanz sojabasierter Lebensmittel. Gleichzeitig verzeichnet Erbsenprotein das schnellste Wachstum mit einer beeindruckenden CAGR von 8,41 %. Dieses Wachstum wird durch Chinas expandierende Verarbeitungskapazitäten und die überlegenen funktionellen Eigenschaften des Proteins unterstützt, was es ideal für Fleischanalogaanwendungen macht. Weizenprotein wird in Anwendungen eingesetzt, die Glutennetzwerke für Textur erfordern, während Reis- und Haferproteine Verbraucher ansprechen, die hypoallergene Optionen oder spezifische Ernährungsvorteile suchen. Der Diversifizierungstrend verdeutlicht sowohl die Verbrauchernachfrage nach Vielfalt als auch die Bemühungen der Hersteller, Kosten und Funktionalität in verschiedenen Produktkategorien auszubalancieren.
Chinas wachsende Verarbeitungskapazitäten spiegeln die Bereitschaft zur Quelldiversifizierung wider. Darüber hinaus bieten neuartige Proteine, wie solche aus Igelstachelbart-Pilzen und verschiedenen Hülsenfrüchten, einzigartige Differenzierungsmöglichkeiten. Dies ist besonders relevant für wasserarme Regionen, die alternative Kulturen für nicht landwirtschaftliche Flächen erkunden. Chinas Modernisierungspolitik in der Landwirtschaft fördert die Kulturpflanzendiversifizierung, was die Rohstoffbasis für die pflanzliche Lebensmittelproduktion erweitern und die Abhängigkeit von importierten Proteinquellen reduzieren könnte.
Nach Vertriebskanälen: Einzelhandelsführerschaft mit Beschleunigung des Gastronomiebereichs
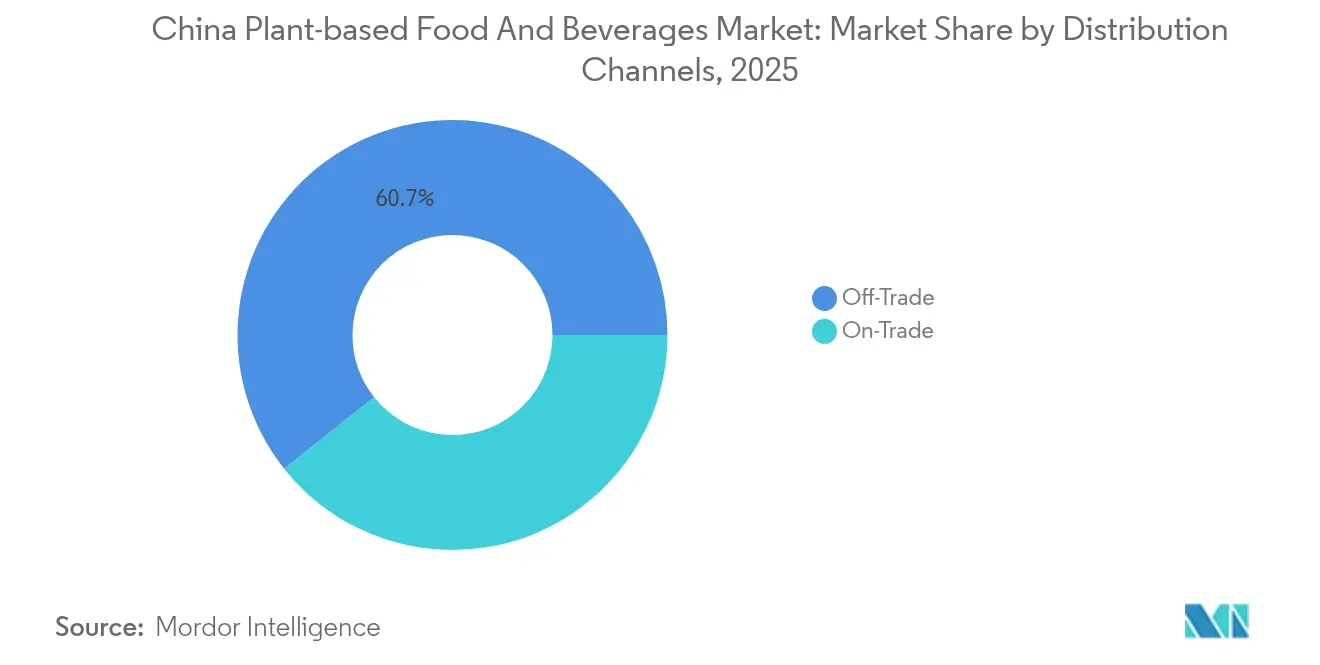
Im Jahr 2025 dominieren Einzelhandelskanäle, einschließlich Supermärkte, Verbrauchermärkte, Convenience-Stores und Online-Plattformen, mit einem Marktanteil von 60,68 % und bieten Verbrauchern umfassenden Zugang und Preistransparenz. Online-Kanäle verzeichnen ein erhebliches Wachstum, angetrieben durch Plattformen wie Tmall und JD.com. Zudem expandiert Douyin's Social Commerce in Städte niedrigerer Stufen. Convenience- und Fachgeschäfte fungieren als Entdeckungspunkte und führen Verbraucher durch Verkostungen und Werbemaßnahmen in neue Produkte ein. Supermärkte und Verbrauchermärkte bleiben wichtige Vertriebskanäle, erfordern jedoch erhebliche Marketinginvestitionen, um Regalplatzierung zu sichern und Verbrauchererprobungen zu fördern.
Gastronomiekanäle weisen zwar derzeit einen kleineren Anteil auf, wachsen aber mit einer beeindruckenden CAGR von 8,73 %. Dieses Wachstum wird durch strategische Kooperationen zwischen pflanzlichen Marken und Gastronomieunternehmen angetrieben. Restaurantpartnerschaften ermöglichen es Verbrauchern, Produkte in zubereiteten Formaten zu probieren, die den Geschmack verbessern und gleichzeitig Texturbedenken minimieren. Beispiele hierfür sind Partnerschaften zwischen pflanzlichen Zulieferern und Ketten wie KFC, Haidilao und unabhängigen Cafés. Der Gastronomiekanal bietet nicht nur höhere Gewinnmargen, sondern auch Möglichkeiten zum Markenaufbau durch Empfehlungen von Köchen und innovative Menügestaltungen. Marken, die Omnichannel-Strategien verfolgen, insbesondere im grenzüberschreitenden E-Commerce, müssen jedoch regulatorische Herausforderungen des Handelsministeriums bewältigen, insbesondere in Bezug auf Direkt- und Fernabsatz.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf verfügbar
Geografische Analyse
China steht im Mittelpunkt dieser Marktanalyse, wobei regionale Unterschiede durch wirtschaftliche Entwicklung und Verbraucherverhalten in den verschiedenen Stadtstufen beeinflusst werden. Städte der Stufe 1 wie Peking, Shanghai, Shenzhen und Guangzhou weisen die höchsten Marktdurchdringungs- und Verbraucherakzeptanzraten auf. Dies wird durch höhere verfügbare Einkommen, stärkere internationale Exposition und eine verbesserte Verfügbarkeit pflanzlicher Produkte über Einzel- und Gastronomiekanäle angetrieben. Diese städtischen Knotenpunkte fungieren als Testfelder für neue Produkteinführungen und Markenstrategien, wobei erfolgreiche Initiativen in Märkte der Stufe 2 und Stufe 3 ausgeweitet werden.
Städte niedrigerer Stufen bieten erhebliches Wachstumspotenzial, da junge Stadtbewohner aus gesättigten Märkten der ersten Stufe abwandern und dabei Präferenzen für Premium- und gesundheitsorientierte Produkte mitbringen. Forschungsergebnisse zeigen, dass die sich verringernden Einkommensgefälle zwischen Stadt und Land sowie niedrigere Lebenshaltungskosten in kleineren Städten die Ermessensausgaben verbessern und aufstrebende Mittelklasse-Konsummuster außerhalb der großen Ballungsgebiete schaffen. Ländliche Verbraucher und Verbraucher in Städten der Stufe 3–4 stoßen jedoch auf erhebliche Hindernisse bei der Einführung pflanzlicher Ernährungsweisen, darunter kulturelle und familiäre Präferenzen für traditionelles Fleisch, begrenzte Produktverfügbarkeit und mangelndes Bewusstsein für pflanzliche Ernährung und Zubereitung.
Provinzen wie Shandong, Heilongjiang und Guangdong mit gut etablierten Lebensmittelverarbeitungsinfrastrukturen dominieren die regionalen Produktionskapazitäten. Ihre Stärken liegen in der Nähe zu Rohstoffen und effizienten Transportnetzwerken. Während Provinzen wie Innere Mongolei, Xinjiang und Heilongjiang von Milchwirtschaftssubventionen profitieren, die den Wettbewerb für pflanzliche Alternativen verschärfen, konzentrieren sich Küstenprovinzen auf Innovation in der Lebensmitteltechnologie und Exportwachstum. Das Ministerium für Landwirtschaft und ländliche Angelegenheiten hat Milliarden an Subventionen für Roh- und Sprühtrocknungsmilch bereitgestellt, was verdeutlicht, wie regionale Politiken die Wettbewerbslandschaft zwischen pflanzlichen und konventionellen Milchprodukten gestalten.
Regulatorisches Umfeld
Chinas regulatorisches Umfeld für pflanzenbasierte Lebensmittel wird bei Definitionen und Angaben zunehmend verschärft, wobei die Compliance auf nationalen Rahmenwerken für Zusatzstoffe und Etiketten beruht, einschließlich GB 2760 (Lebensmittelzusatzstoffe) und den aktualisierten Normen für Verpackungs- und Nährwertkennzeichnung GB 7718-2025 und GB 28050-2025. Die Standardisierungsarbeit stützt sich zudem auf technische Gremien wie das National Food Industry Standardization Technical Committee (SAC/TC64). Da Marken zunehmend mit einer „better-for-you“-Positionierung konkurrieren, geraten pflanzenbasierte Produkte bei Bezeichnung, Zutatenangaben sowie Nährwert- oder gesundheitsbezogenen Angaben verstärkt unter Beobachtung.
Branchengetriebene Harmonisierung schreitet parallel zu nationalen Standards voran, unter anderem durch T/CGDF 30-2024 (Plant-based Food Standard), der am 6. Februar 2024 in Kraft trat und Definitionen sowie Kategorienrichtlinien für pflanzenbasierte Lebensmittel festlegt. Im Mai 2025 lancierte die China Chamber of Commerce of Foodstuffs and Native Produce (CFNA) einen nationalen Gruppenstandard und richtete einen Unterausschuss für pflanzenbasierte Produkte ein, um Qualitäts- und Kennzeichnungspraktiken abzustimmen. Dies unterstützt eine schnellere Kommerzialisierung konformer Formulierungen, während zugleich die Anforderungen an nicht standardisierte Angaben sowie an importierte oder neuartige Zutaten steigen, die zusätzliche Dokumentation erfordern.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von vorgelagerter Anbau- und Handelsproduktion (Soja, Erbsen, Weizen, Hafer, Reis und andere Hülsenfrüchte) über die mittelgelagerte Proteinverarbeitung (Proteinkonzentrate und -isolate, texturierte Proteine) und die Versorgung mit funktionellen Inhaltsstoffen bis hin zur nachgelagerten Herstellung von fertigen Milchalternativen, Fleischersatzprodukten, Getränken und anderen pflanzenbasierten Lebensmitteln. China profitiert von einer starken heimischen Sojaverarbeitungskapazität und wachsender Kapazität für alternative Proteine, insbesondere Erbsenprotein. Gleichzeitig besteht bei bestimmten Hülsenfrüchten oder Getreidesorten sowie bei gentechnikfreien oder spezialzertifizierten Rohstoffen weiterhin eine gewisse Versorgungsabhängigkeit, die die Vorlaufzeit verlängern und die Kostenvolatilität für Formulierer erhöhen kann.
Nachgelagerte Hersteller nutzen Extrusions- und Fermentationsverfahren, um pflanzliche Proteine in lokalisierte Texturen und Formate zu übersetzen, die für die chinesische Küche geeignet sind, und vertreiben diese anschließend über Einzelhandels- und E-Commerce-Kanäle (einschließlich Tmall, JD.com und Social Commerce) sowie über Partnerschaften im Foodservice, die die Produktprobe fördern. Kosten- und Konsistenzdruck treibt weiterhin die vertikale Integration und regionale Fertigungsstandorte voran, wobei Akteure kontinuierliche Prozessautomatisierung und integrierte Anlagen zur Zutatenverarbeitung einsetzen, um die Rohstoffverfügbarkeit zu stabilisieren, die Chargenkonsistenz zu verbessern und schneller auf sich entwickelnde Kennzeichnungs- und Kategorienvorgaben zu reagieren.
Wettbewerbslandschaft
Der chinesische Markt für pflanzliche Lebensmittel und Getränke weist eine moderate Fragmentierung mit einer Konzentration auf, was sowohl etablierten Akteuren als auch aufstrebenden Disruptoren Raum bietet, Marktanteile durch differenzierte Positionierung und lokalisierte Strategien zu gewinnen. Inländische Unternehmen nutzen Kostenvorteile durch integrierte Lieferketten und kulturelles Verständnis, während internationale Marken technologisches Know-how und Premiumpositionierung einbringen. Strategische Muster betonen Partnerschaften mit Gastronomieunternehmen, Optimierung von E-Commerce-Plattformen und regionale Produktion, um Preiswettbewerbsfähigkeit gegenüber importierten Alternativen zu erreichen.
Der Technologieeinsatz konzentriert sich auf Fermentationsfähigkeiten, Extrusionsverarbeitung und Aromastoffentwicklung, um Textur- und Geschmacksbarrieren zu überwinden, die die Verbraucherakzeptanz einschränken. Unternehmen, die Nischenopportunitäten verfolgen, zielen auf spezifische Anwendungsfälle wie Backwaren, Getränkerezepturen und Fertigmahlzeiten ab, bei denen pflanzliche Proteine tierische Produkte ergänzen, anstatt sie direkt zu ersetzen.
Die Aussetzung von Beyond Meats China-Geschäftstätigkeit im Jahr 2025 verdeutlicht die Herausforderungen für internationale Marken, die es versäumen, Rezepturen und Preisgestaltung an lokale Marktbedingungen anzupassen, und schafft Möglichkeiten für inländische Akteure mit lokalisierten Produktentwicklungskapazitäten und kostenwettbewerbsfähiger Fertigung. Regulatorische Compliance-Faktoren der Chinesischen Behörde für Lebensmittelsicherheit in Bezug auf neuartige Lebensmittelgenehmigungen und Kennzeichnungsstandards beeinflussen die Wettbewerbspositionierung, insbesondere für Unternehmen, die innovative Zutaten oder Verarbeitungstechnologien einführen.
Marktführer für pflanzliche Lebensmittel und Getränke in China
Green Monday Group
Qishan Foods
Oatly Group AB
Yili Group
The Livekindly Company Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Marktchancen konzentrieren sich zunehmend auf Produktentscheidungen und Markteinführungsmodelle, die Verbraucherhemmnisse in Bezug auf Geschmack, Nutzungsanlässe und Vertrauen abbauen. Pflanzenbasierte Milchprodukte bleiben das größte Typsegment, und die aktualisierten Kennzeichnungsstandards GB 7718-2025 und GB 28050-2025 unterstützen zusammen mit dem Bewusstsein für Laktoseintoleranz eine klarere Kommunikation der Nährwertpositionierung und Zutatentransparenz für Pflanzenmilch und fermentierte Alternativen. Im Foodservice fungieren Kooperationen mit großen Ketten weiterhin als Testtreiber für pflanzenbasierte Milchanaloga und Desserts, darunter Oatlys Partnerschaften mit Haidilao und KFC für vegane Eiscremeangebote im Jahr 2024.
Auf der Angebotsseite bietet der Markt Raum für heimische Zutaten- und Formulierungsökosysteme, die die Preis-Leistungs-Lücke zu tierischen Produkten verkleinern und dabei die strengeren Definitions- und Kennzeichnungsanforderungen einhalten. Der im Mai 2025 von der CFNA eingerichtete Unterausschuss für pflanzenbasierte Produkte und die Arbeit am Gruppenstandard bieten einen Koordinationsmechanismus für Qualitätsgrundlagen, der eine konforme nationale Distribution im großen Maßstab unterstützen und die Fragmentierung zwischen Marken und Auftragsherstellern verringern kann. Die Produktentwicklung geht zudem über Burger-artige Anwendungsfälle hinaus und umfasst mittlerweile Fertiggerichte, Backwarenzutaten und szenariobasierte Getränke, die für würzige und ölige Mahlzeiten positioniert sind, wodurch neue Formate an mainstream-chinesische Verzehrkontexte angepasst werden, statt eine direkte Eins-zu-eins-Fleischersatzstrategie zu verfolgen.
Aktuelle Branchenentwicklungen
- Juli 2026: Weiwei Shares gab die Einführung einer Reihe neuer pflanzenbasierter Produkte bekannt, darunter Wuhong-Wuhei-Sojamilchpulver, kalorienarmes Sojamilchpulver auf Basis schwarzer Bohnen mit niedrigem GI und La-Da-Zi-Sojamilch. Die Ankündigung erweitert Weiweis Kategorien für pflanzenbasierte Getränke und Sojaprodukte in China und stärkt die Position im schnell wachsenden Segment. Die Produktdiversifizierung zielt auf Textur- und Geschmackslücken ab und unterstützt die Kombination mit würzigen und öligen Speisen für breitere Verbraucheranwendungen.
- April 2026: Yangyuan Beverage kündigte in seinem Bericht zum ersten Quartal 2026 die strategische Erweiterung seines Portfolios an pflanzenbasierten Getränken über Walnüsse hinaus um neue Pflanzenmilchkategorien an. Die Erweiterung fügt dem chinesischen Markt neue Pflanzenmilchkategorien hinzu. Der Schritt erweitert das gesundheitsorientierte Angebot, um laktoseintolerante Verbraucher zu erreichen und pflanzenbasierte Getränke zu skalieren.
- Juli 2024: Oatly Group AB brachte in China durch Partnerschaften mit Haidilao und KFC drei neue vegane Eiscremesorten auf den Markt. Die Einführung markiert einen Ausbau der internationalen Markenexpansion in chinesische pflanzenbasierte Lebensmittel und erweitert die Vertriebskanäle. Die Partnerschaften erhöhen die inländische Sichtbarkeit für pflanzenbasierte Milchanaloga.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht beziffern wir den Wert der in China verkauften pflanzenbasierten Lebensmittel und Getränke, bei denen die wesentliche Nährwert- oder Funktionsbasis aus pflanzlichen Zutaten stammt und das Produkt als pflanzenbasierte Alternative oder pflanzenorientierte Wahl positioniert ist.
Umfangsausschlüsse: Wir schließen den über den Preis des verpackten Produkts hinausgehenden Wertzuwachs durch Foodservice-Zubereitung aus, ebenso rein pflanzlich abgeleitete Grundnahrungsmittel, die nicht als pflanzenbasierte Alternativen vermarktet werden.
Übersicht der Segmentierung
- Nach Typ
- Pflanzliche Milchprodukte
- Joghurt
- Käse
- Gefrorene Desserts und Speiseeis
- Sonstige Milchprodukte
- Fleischersatzprodukte
- Tofu
- Tempeh
- Texturiertes pflanzliches Protein
- Sonstige Fleischersatzprodukte
- Getränke
- Milch
- Smoothies
- Tee
- Kaffee
- Sonstige Getränke
- Sonstige pflanzliche Lebensmittel und Getränke
- Pflanzliche Milchprodukte
- Nach Quelle
- Soja
- Erbse
- Weizen
- Reis
- Hafer
- Sonstige Quellen
- Nach Vertriebskanälen
- Gastronomiebereich
- Einzelhandelsbereich
- Supermärkte/Verbrauchermärkte
- Convenience-Stores
- Fachgeschäfte
- Online-Kanäle
- Sonstige Vertriebskanäle
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung half uns, die Grenzen dessen festzulegen, was gezählt werden sollte, und sie half zudem, den chinesischen Konsumkontext zu verankern, bevor wir Experten kontaktierten. Wir überprüften öffentliche Ernährungs- und Gesundheitstrends, Handels- und Landwirtschaftssignale sowie das Kategorienverhalten, um zu verstehen, wie pflanzenbasierte Produkte gekauft und konsumiert werden.
Typische frei zugängliche Quellen umfassen nationale Statistiken und Veröffentlichungen wie die des National Bureau of Statistics of China, Import- und Exportstatistiken des China Customs, Veröffentlichungen des Ministry of Agriculture and Rural Affairs sowie Leitlinien und Studien von Gremien wie der Chinese Nutrition Society und begutachteten Fachzeitschriften für Ernährung und Lebensmittelwissenschaft. Wir prüften zudem Geschäftsberichte von Unternehmen, Investorenpräsentationen sowie Berichterstattung aus Einzelhandel und Foodservice, und nutzten ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten, Nachrichten und Patentrecherchen, wo dies half, Produktpipelines und Kategorieninvestitionen zu validieren. Diese Liste ist nur beispielhaft, und viele weitere Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung überprüft.
Primärinterviews und Umfragen
Die Primärarbeit wurde genutzt, um die Erkenntnisse der Sekundärforschung mit Personen zu überprüfen, die Preisgestaltung, Volumina und Kanalverschiebungen unmittelbar erleben. Anschließend nutzten wir diese Erkenntnisse, um Lücken zu schließen, wo öffentliche Quellen dünn waren. Die Interviews umfassten Rollen auf Marken- und Zutatenseite, Distributoren und Einzelhändler sowie Foodservice-nahe Teilnehmer. Wir prüften zudem die Ansichten über wichtige Konsumzentren und schnell wachsende Städte niedrigerer Stufe hinweg, damit die Annahmen nicht zu stark auf einem einzelnen Nachfragebereich beruhten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 36 % | CXOs: 19 % |
| Mid-Tier: 44 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktdimensionierung und Prognose
Das Modell beginnt mit einem Top-down-Aufbau, bei dem verpackte Kategorieumsätze und Konsumsignale zu einem Pool der pflanzenbasierten Nachfrage für China rekonstruiert und anschließend anhand von Durchdringung und Mixverschiebungen über die relevanten Lebensmittel- und Getränkekategorien skaliert werden. Anschließend bestätigen wir die Gesamtsummen mit selektiven Bottom-up-Prüfungen, etwa durch stichprobenartige Preis-pro-Packung-Bewegungen multipliziert mit beobachteter Volumensrichtung nach Kanal, gefolgt von Lieferanten- und Vertriebskanalprüfungen, wo Abdeckung verfügbar ist.
Einige der wichtigsten Einflussfaktoren in diesem Markt waren das Tempo neuer Produkteinführungen und Reformulierungen, die Präsenz im Einzelhandelsregal und die E-Commerce-Intensität, die Entwicklung des durchschnittlichen Verkaufspreises nach Format, die Übernahme in Gastronomiemenüs und deren Durchsetzungskraft sowie Verbrauchertrends hin zu Trade-down oder Premiumisierung, die den Mix innerhalb von Milchalternativen und Fleischersatzprodukten verschieben. Wo Bottom-up-Indikatoren unvollständig waren, füllten wir Lücken mit konservativen, durch Interviews bestätigten Bandbreiten und erweiterten diese nur, wenn mehrere Befragte in dieselbe Richtung wiesen.
Für die Prognose stützten wir uns hauptsächlich auf Szenarioanalysen, da sich die Kategorieübernahme mit Preisgestaltung, Geschmacksakzeptanz und Kanaldruck schnell ändern kann. Wachstumsannahmen wurden anhand des erwarteten Innovationstempos, der Richtung der Kosten für pflanzliche Proteinrohstoffe und der Vertriebsexpansion festgelegt und anschließend mit den Erwartungen der Kanalteilnehmer für den nächsten Planungszyklus abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Wir validierten die Ergebnisse durch Abgleich der modellierten Gesamtsummen mit unabhängigen Signalen wie Kategoriewachstumsraten in öffentlichen Berichten, beobachteten Preisbändern im Einzelhandel und der implizierten Richtung des Pro-Kopf-Konsums. Wenn das Modell Sprünge erzeugte, die nicht mit dem Kanalverhalten übereinstimmten, überprüften wir die Annahmen zu Durchdringung, Mix und Preis erneut und kontaktierten bei Bedarf ausgewählte Experten erneut.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, damit Berechnungslogik, Einheitenkonsistenz und Währungsumrechnungen wiederholbar überprüft werden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Veränderungen eintreten, etwa ein plötzlicher Preisreset, regulatorische Änderungen oder eine bedeutende Vertriebserweiterung. Unmittelbar vor der Auslieferung führen wir einen letzten Durchlauf durch, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße von Mordor Intelligence für pflanzenbasierte Lebensmittel und Getränke in China mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für pflanzenbasierte Lebensmittel und Getränke in China können weit voneinander abweichen, selbst wenn alle über einen ähnlichen Verbrauchertrend sprechen. Die Streuung ergibt sich meist daraus, was als pflanzenbasiert gilt, wie der Wert des Gastronomiegeschäfts behandelt wird und ob die Zahlen auf beobachteten Kategorieumsätzen oder breiten Ernährungsausgabenproxys basieren.
Durch die Verfolgung der Preisgestaltung auf Packungsebene und der Verschiebungen im Kanalmix bleibt das Modell von Mordor Intelligence an verpackte pflanzenbasierte Alternativen gebunden, die in China verkauft werden, weshalb Schätzungen, die breitere vegetarische Lebensmittel oder den gesamten Foodservice-Wert einbeziehen, deutlich höher ausfallen können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,28 Mrd. USD (2025) | |
| Branchendatenanbieter A | 64,14 Mrd. USD (2025) | Diese Zahl scheint einen deutlich weiteren Rahmen zu verwenden, der breite pflanzlich abgeleitete Lebensmittel und Ausgabenproxys einschließen kann, was den adressierbaren Pool über verpackte pflanzenbasierte Alternativen hinaus aufbläht. |
| Marktblog B | 12,40 Mrd. USD (2026) | Der Zeitpunkt und das Basisjahr unterscheiden sich, und der Ansatz scheint sich auf eine einzelne Wachstumsnarrative zu stützen, mit begrenzter Transparenz darüber, wie ASP-Änderungen und Kanalaufteilungen in Umsatz umgerechnet werden. |
Der Vergleich zeigt, dass Definitionsgrenzen und das für die Dimensionierung gewählte Jahr den größten Teil der Abweichung erklären, nicht nur eine unterschiedliche Wachstumsrate. Wenn der Umfang eng auf pflanzenbasierte Alternativen begrenzt bleibt und die Umsatzberechnung klaren Preis- und Kanalvariablen folgt, wird das Ergebnis leichter nachvollziehbar und lässt sich mit der Weiterentwicklung der Kategorie einfacher aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der chinesische Sektor für pflanzliche Lebensmittel und Getränke bis 2031 sein?
Es wird prognostiziert, dass er 15,83 Milliarden USD erreichen wird, was eine CAGR von 7,45 % ab 2026 widerspiegelt.
Welche Produktkategorie führt den Umsatz im Bereich pflanzliche Proteine in China an?
Pflanzliche Milchprodukte machen 61,62 % des Umsatzes aus, gestützt durch einen langjährigen Sojadrink-Konsum und Café-Kooperationen.
Welche Zutat gewinnt nach Soja am schnellsten Marktanteile?
Erbsenprotein wird voraussichtlich mit einer CAGR von 8,41 % wachsen, dank der Expansion inländischer Kapazitäten und günstiger Funktionalität für Fleischanaloga.
Welcher Vertriebskanal zeigt das schnellste Wachstum?
Der Gastronomiebereich, einschließlich Cafés und Restaurants, wächst mit einer CAGR von 8,73 %, da Menüintegrationen die Produkterprobung fördern.
Seite zuletzt aktualisiert am:



