
Tamaño y Participación del Mercado de Juegos de Casino
Análisis del Mercado de Juegos de Casino por Mordor Intelligence
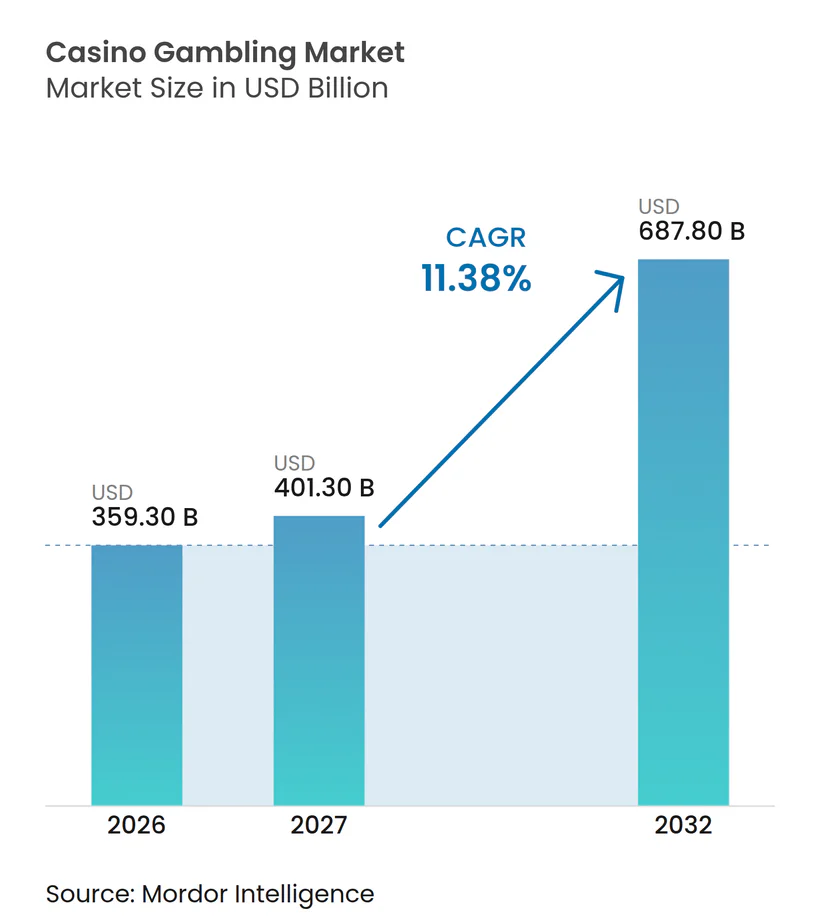
El tamaño del mercado de juegos de casino se estima en 359,3 mil millones de USD en 2026 y se proyecta que sea de 401,3 mil millones de USD en 2027, alcanzando los 687,8 mil millones de USD en 2032, con una CAGR del 11,38% de 2027 a 2032.
Los públicos de los complejos turísticos y los enlaces aéreos internacionales selectivos crean oportunidades para ampliar la participación en los casinos en torno a destinos consolidados. La nueva construcción de casinos en Japón añade capacidad de juego futura, extendiendo la expansión más allá de la conversión de visitantes existentes de complejos turísticos. Las respuestas competitivas incluyen contenido en vivo de marca y actualizaciones de sistemas de juego que pueden ampliar el compromiso a través de los canales permitidos. Los aumentos de impuestos y los límites de apuestas incrementan la importancia de retener la contribución de la actividad de casino elegible. Los nuevos complejos turísticos físicos ofrecen crecimiento mediante una mayor capacidad de juego fuera de estas restricciones de juego remoto del Reino Unido, mientras que los operadores en línea afectados enfrentan límites más estrictos para monetizar la participación.
Conclusiones Clave del Informe
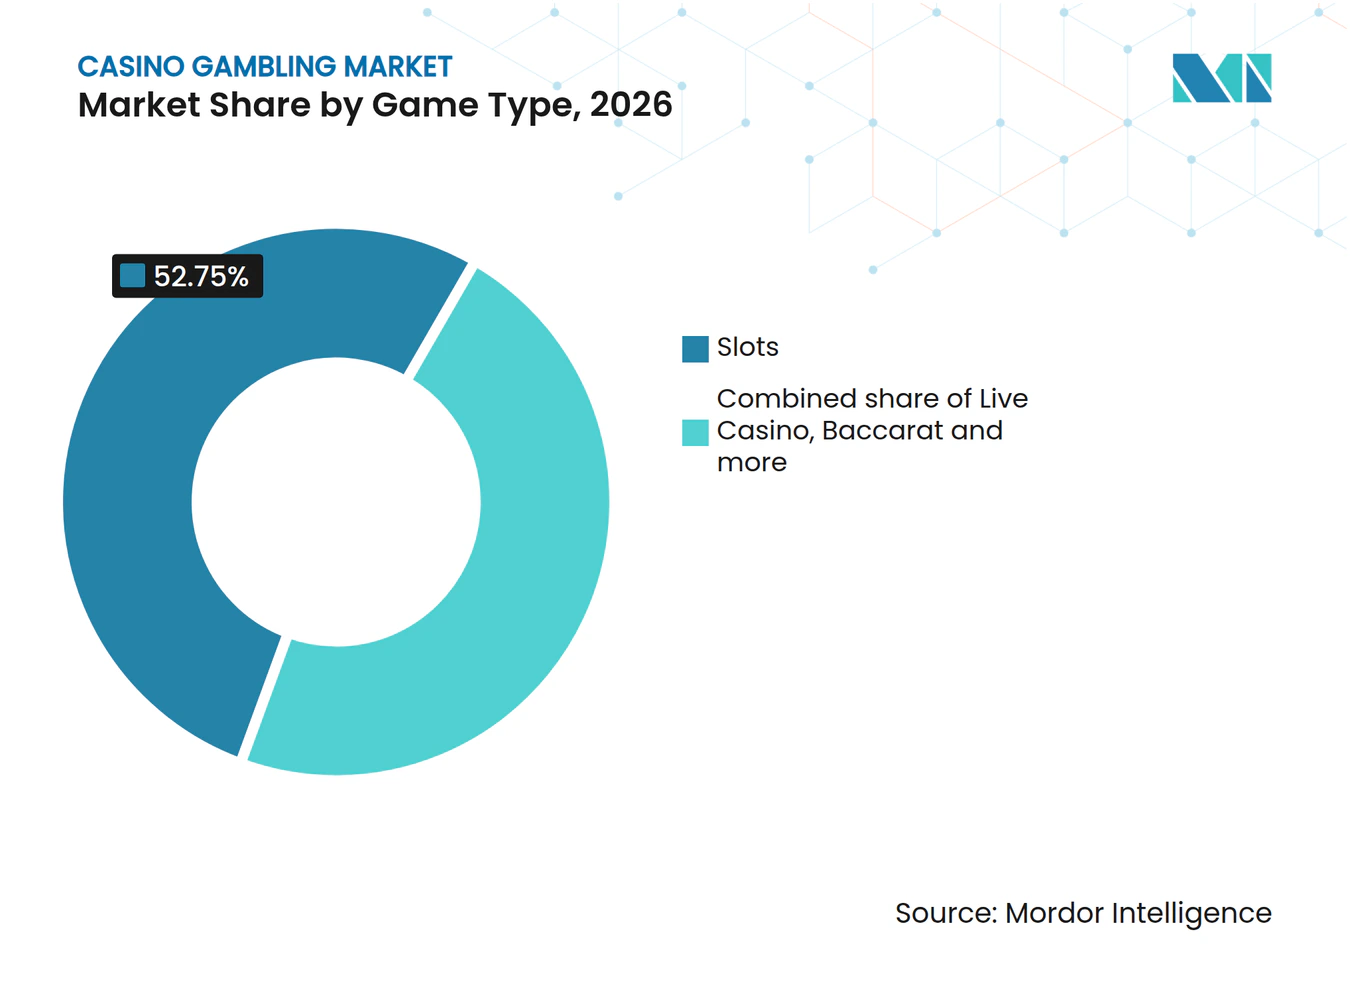
- Por tipo de juego, las tragamonedas tuvieron una participación del 52,75% en el mercado de juegos de casino en 2026, mientras que se proyecta que el casino en vivo crezca más rápido con una CAGR del 11,62% de 2027 a 2032.
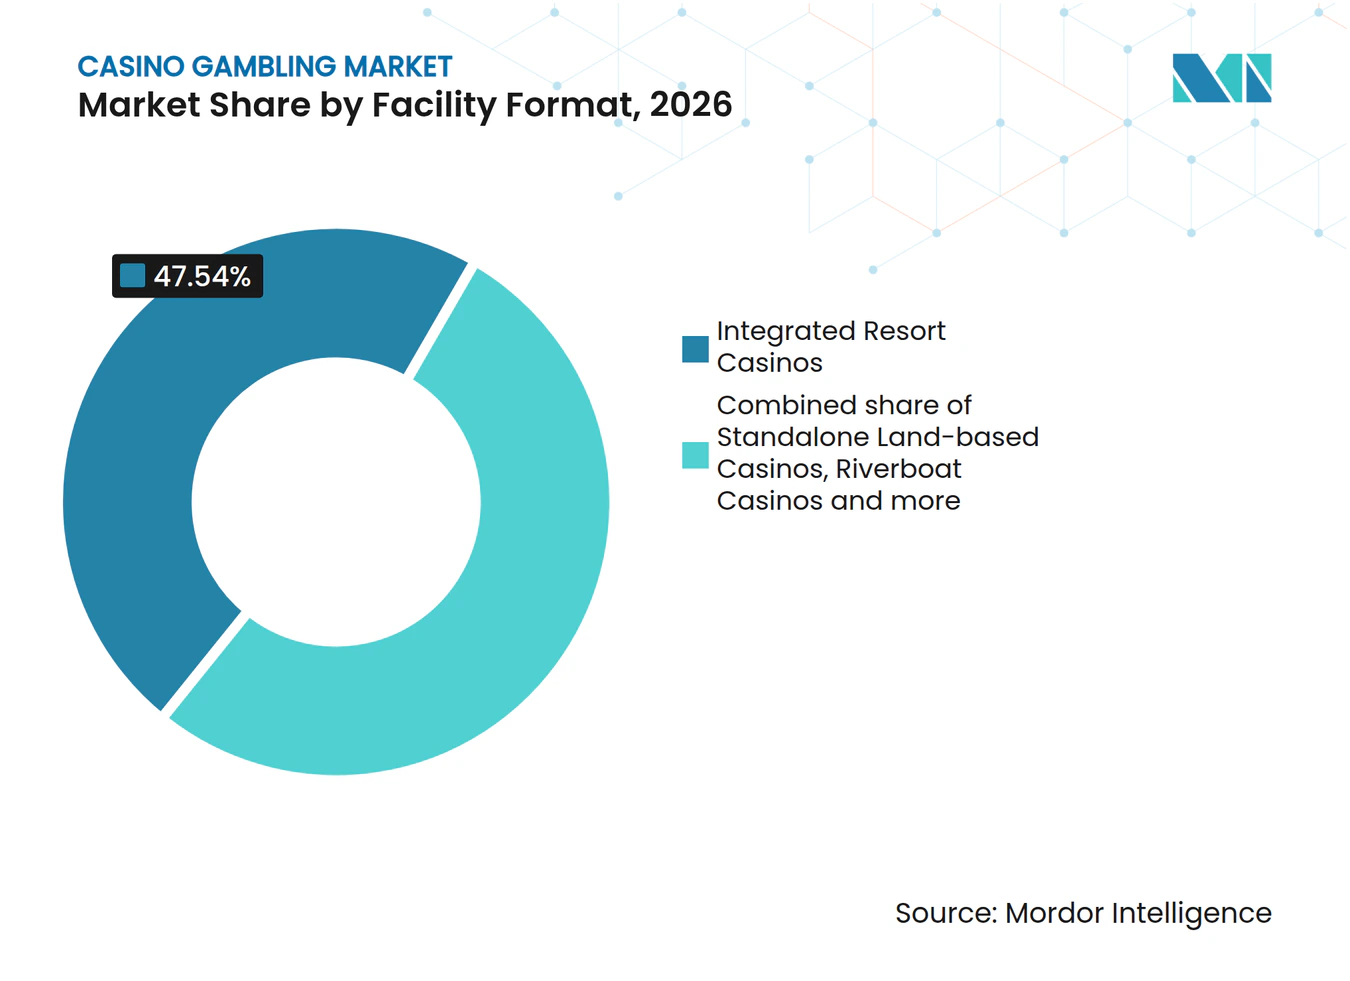
- Los casinos en complejos turísticos integrados lideraron los formatos de instalación con una participación del 47,54% del tamaño del mercado de juegos de casino en 2026, mientras que se proyecta que los casinos en cruceros crezcan más rápido con una CAGR del 10,6% de 2027 a 2032.
- En cuanto a las estructuras de propiedad, los operadores comerciales tuvieron una participación del 61,78% en 2026, mientras que se prevé que los casinos tribales/indígenas crezcan más rápido con una CAGR del 9,2% de 2027 a 2032.
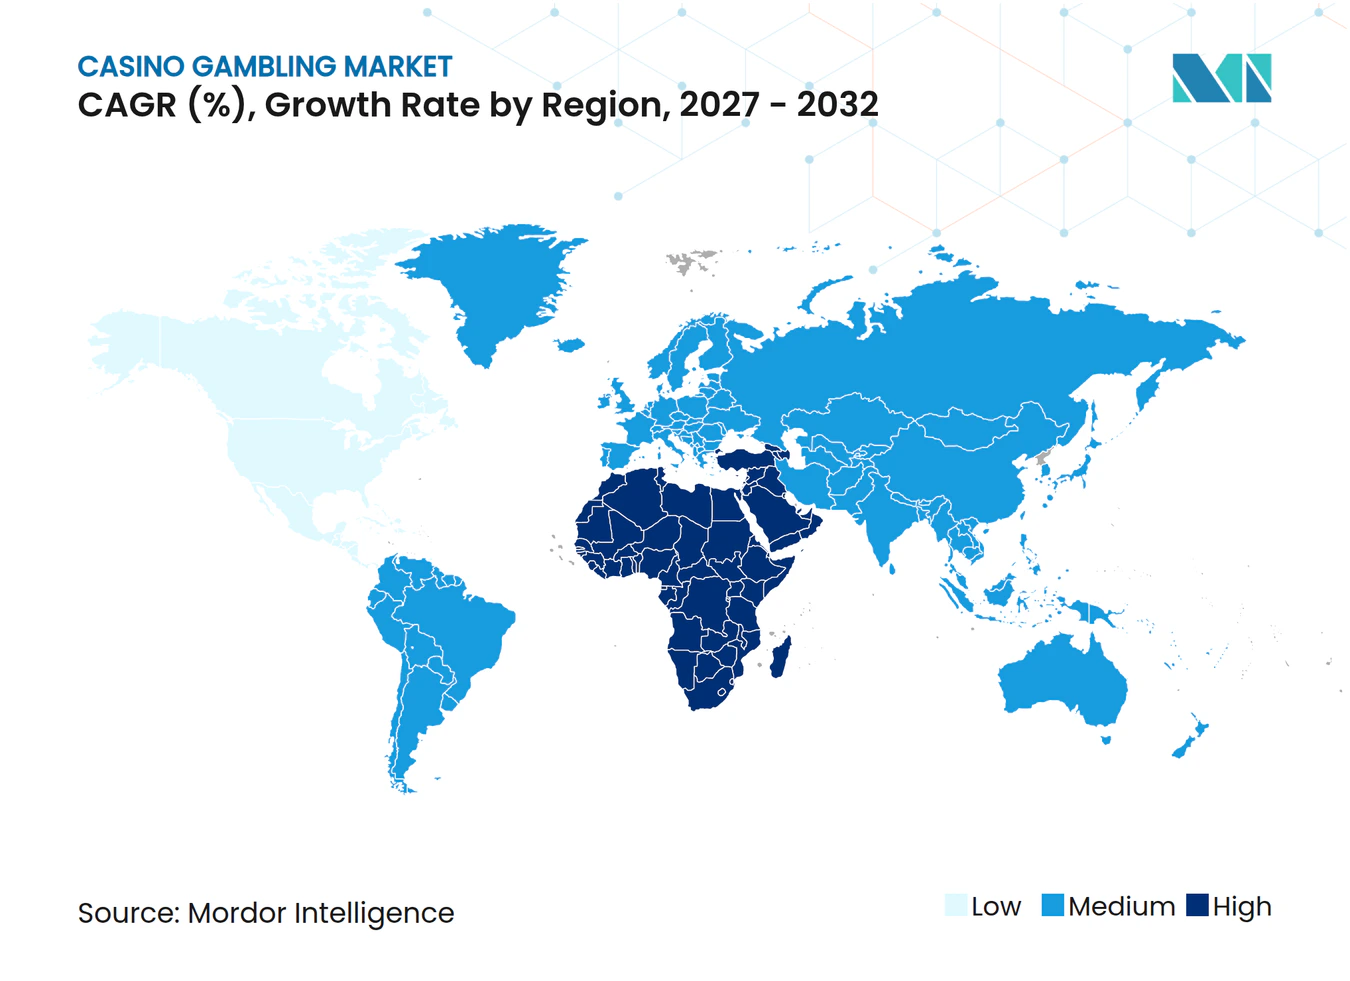
- Geográficamente, Asia-Pacífico lideró con una participación del 38,59% en 2026, y se proyecta que Oriente Medio y África crezcan más rápido con una CAGR del 8,1% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de visitas a complejos turísticos integrados | +4.7% | Región Administrativa Especial de Macao | Corto plazo (≤ 2 años) |
| Expansión regulatoria en Asia-Pacífico | +4% | Japón y Singapur | Largo plazo (≥ 4 años) |
| Crecimiento de la capacidad aérea | +1.7% | París y Las Vegas | Corto plazo (≤ 2 años) |
| Adopción de analítica RFID sin efectivo | +2.4% | La región metropolitana de Sídney | Mediano plazo (2-4 años) |
| Turismo de alto patrimonio neto en el CCG | +1% | Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Variantes de mesa basadas en habilidades | +0.3% | El estado de Nueva Jersey | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de visitas a complejos turísticos integrados
Un mayor número de visitantes en los complejos turísticos integrados amplía el público potencial para el juego de casino dentro de un destino que ya atrae a viajeros. MGM China Holdings Limited informó que las visitas a sus propiedades en Macao aumentaron un 7% en el primer semestre de 2026 respecto al mismo período de 2025.[1] Sus propiedades habían promediado más de 58.000 huéspedes por día en 2025, lo que ilustra el sustancial flujo de visitantes disponible para esos complejos turísticos. Un aumento en las visitas a las propiedades crea más ocasiones para que una oferta de casino sea encontrada dentro del recorrido del visitante existente del complejo turístico. La captación de jugadores de casino puede, por tanto, centrarse en los huéspedes ya alcanzados por la propiedad en su conjunto, concentrando la oportunidad en el compromiso dentro de la propiedad.
Expansión regulatoria en Asia-Pacífico
La expansión de casinos en Asia-Pacífico crea un canal de demanda a largo plazo cuando el acceso legal va seguido de inversión en capacidad operativa. La construcción del Osaka IR, un complejo turístico integrado que incluye un casino, comenzó en Osaka, Japón, el 24 de abril de 2025.[2] El proyecto estaba en construcción en el segundo trimestre de 2026, situando su contribución comercial en el proceso de desarrollo. La enmienda de Singapur, en vigor desde el 21 de septiembre de 2026, se refiere al alcance regulatorio, facultando a la Autoridad Reguladora del Juego para supervisar las apuestas y loterías dentro de los casinos junto con los juegos de azar. La contribución a la demanda de un nuevo destino depende, por tanto, de completar la propiedad y captar jugadores tras el hito de la construcción.
Crecimiento de la capacidad aérea
Los nuevos enlaces directos pueden fortalecer el acceso a los casinos incluso cuando la capacidad total de las aerolíneas cambia poco. Air France inició un servicio directo estacional entre París Charles de Gaulle y Las Vegas el 15 de abril de 2026, con 3 vuelos semanales programados. La capacidad global de pasajeros, medida en kilómetros de asiento disponibles, aumentó apenas un 0,3% interanual en agosto de 2026, una lectura esencialmente estable. El lanzamiento de la ruta crea una oportunidad de acceso internacional específica dentro de ese panorama de capacidad global estable. Un itinerario directo puede hacer posible un viaje a un complejo turístico sin conexión intermedia, ampliando las opciones disponibles para los viajeros que consideran el destino.
Adopción de analítica RFID sin efectivo
La analítica de mesas puede apoyar la demanda de los casinos mejorando la forma en que un operador reconoce el juego, al tiempo que fortalece la visibilidad de las transacciones. Crown Sydney opera mesas con identificación por radiofrecuencia (RFID) en bacará, blackjack, póker y ruleta, con antenas que leen fichas equipadas con RFID. El sistema rastrea la propiedad de las fichas, las transacciones, el cumplimiento de las reglas del juego y las calificaciones de los jugadores para las recompensas de fidelidad. La combinación de registros de transacciones con calificaciones de jugadores proporciona al casino una base factual común para administrar la actividad en las mesas y determinar el reconocimiento de fidelidad. Para el operador, esto crea un mecanismo de retención basado en la actividad de juego registrada, lo que hace que el reconocimiento preciso a nivel de mesa sea comercialmente valioso junto con las funciones de control de la misma infraestructura.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de la tasa impositiva | -1.2% | El Reino Unido | Corto plazo (≤ 2 años) |
| Endurecimiento del juego responsable | -0.9% | Gran Bretaña y Nueva Zelanda | Corto plazo (≤ 2 años) |
| Escasez de talento en croupiers | -0.4% | La región de Edmonton | Mediano plazo (2-4 años) |
| Ciberriesgo en datos de fidelización | -0.3% | Estados Unidos, Canadá, Brasil y China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de la tasa impositiva
Los aumentos de impuestos elevan el umbral para captar jugadores de casino en línea rentables. El Reino Unido aumentó el Impuesto sobre Juegos Remotos del 21% al 40% sobre los beneficios cubiertos procedentes de juegos remotos con personas del Reino Unido, incluidos los juegos de casino en línea, a partir del 1 de abril de 2026.[3] La tasa más alta se aplica a los períodos contables que comiencen en esa fecha o después, con un período dividido cargado únicamente sobre los beneficios posteriores. Para los operadores afectados, la mayor carga fiscal reduce la contribución disponible de cada unidad de beneficio de juego cubierto. En noviembre de 2025, Entain esperaba que medidas como la reducción del marketing y las promociones compensaran aproximadamente el 25% del costo adicional estimado del impuesto al juego en el Reino Unido para su negocio en línea del Reino Unido e Irlanda. La mitigación parcial deja a los operadores equilibrando el costo de atraer jugadores frente a una contribución retenida menor de su juego.
Endurecimiento del juego responsable
Las normas de juego responsable pueden limitar la monetización de los casinos al restringir el valor de una transacción de juego individual. En Gran Bretaña, los límites de apuesta por ciclo de juego en tragamonedas en línea entraron en vigor el 9 de abril de 2025 para adultos de 25 años o más, y el 21 de mayo de 2025 para jugadores de entre 18 y 24 años. Las condiciones vinculan a los titulares de licencias de operación de casino remoto que ofrecen tragamonedas en línea y limitan la apuesta total por ciclo de juego. Los operadores de tragamonedas en línea que atienden a jugadores de entre 18 y 24 años se enfrentan, por tanto, a un techo más estricto en la monetización basada en apuestas que los que atienden a adultos mayores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Juego:
Los Ingresos de las Tragamonedas Anclan la Inversión Mientras el Casino en Vivo Escala a Través de los ProveedoresLas tragamonedas representaron una participación del 52,75% del tamaño del mercado de juegos de casino en 2026, convirtiéndolas en el segmento más grande. En 25 estados de EE. UU. con informes separados de máquinas y juegos de mesa, los dispositivos de juego electrónico terrestres comerciales comúnmente conocidos como tragamonedas generaron 37,13 mil millones de USD en ingresos en 2025, un aumento del 2,9% interanual. Los ingresos que alcanzaron un nivel récord en 2025 respaldan la posición de las tragamonedas en la cima de la distribución por tipo de juego.
El casino en vivo es el segmento de más rápido crecimiento, con una CAGR proyectada del 11,62% de 2027 a 2032. Playtech reportó un crecimiento de ingresos del 12% interanual en mercados regulados para su negocio de proveedor B2B de casino en vivo en el primer semestre de 2026. Su red comprendía aproximadamente 480 mesas en 20 estudios, incluidos locales con mesas de juego dual, durante ese período. Esta huella de suministro da a los operadores acceso al juego en vivo a través de una capa de infraestructura especializada, haciendo que la ejecución del proveedor sea relevante para la experiencia del jugador. El mecanismo comercial combina la disponibilidad de contenido con un suministro escalable, creando una oportunidad para que los operadores amplíen su oferta en vivo a través de redes de distribución establecidas.



Por Formato de Instalación:
La Escala del Complejo Turístico se Encuentra con la Modernización del Casino en Toda la FlotaLos casinos en complejos turísticos integrados representaron una participación del 47,54% en el mercado de juegos de casino en 2026, convirtiéndolos en el segmento más grande. Los 2 complejos turísticos integrados de MGM China, MGM COTAI y MGM MACAU, juntos tenían aproximadamente el 15,9% del mercado de juegos de Macao en el primer semestre de 2026. La participación bajó desde el 16,2% en el primer semestre de 2025, en parte porque la tasa de ganancia VIP cayó del 3,5% al 2,6%. Esa exposición a la volatilidad de las mesas significó que la huella de 2 complejos turísticos por sí sola no aseguró la participación de MGM China.
Los casinos en cruceros son el segmento de más rápido crecimiento, con una CAGR proyectada del 10,6% de 2027 a 2032. En junio de 2026, Konami Gaming completó la instalación de SYNKROS en los 29 barcos de Carnival Cruise Line, habilitando recompensas personalizadas y apuestas sin efectivo en los casinos a bordo. Los sistemas de toda la flota crean una base común para el compromiso con el casino en todos los buques, apoyando un modelo operativo que puede extenderse a múltiples locales a bordo. Los racinos tienen un ancla regulatoria diferente, ilustrada por la categoría de licencia de juego separada de Indiana para 2 casinos terrestres en hipódromos de carreras de caballos con apuestas mutuas. La oportunidad comercial de los operadores de cruceros se centra en desarrollar un compromiso recurrente con el casino en toda su flota a través de la infraestructura de recompensas y apuestas completada.

Por Estructura de Propiedad:
La Escala Corporativa y las Redes Tribales Apoyan Diferentes Modelos de CrecimientoLos operadores comerciales tuvieron una participación del 61,78% en 2026, convirtiendo la propiedad comercial en el segmento más grande. En el resumen fiscal 2025 de Nevada, 52 casinos propiedad de 11 corporaciones que cotizan en bolsa, incluidas corporaciones con deuda pública únicamente, generaron el 62,1% de los ingresos de juego reportados por 305 casinos. Cada uno de los 52 casinos obtuvo al menos 12 millones de USD en ingresos de juego, mientras que el informe no auditado cubre a los titulares de licencias no restringidas con al menos 1 millón de USD. Esta concentración sitúa gran parte de la actividad de juego reportada dentro de carteras corporativas de locales de gran tamaño, la base operativa detrás del liderazgo de la propiedad comercial.
La propiedad tribal/indígena es el segmento de más rápido crecimiento, con una CAGR proyectada del 9,2% de 2027 a 2032. La Comisión Nacional de Juegos Indios reportó 46,2 mil millones de USD en ingresos brutos de juego indio para el año fiscal 2025 en 545 establecimientos operados por 246 tribus en 29 estados. Los ingresos brutos de juego miden las cantidades apostadas menos las ganancias devueltas a los jugadores, lo que da a esta amplia red de juego tribal una base de actividad medida sustancial. Esa base operativa dispersa hace que la expansión a nivel tribal sea importante para las perspectivas de crecimiento, con adiciones en redes tribales separadas que contribuyen al crecimiento del segmento. La participación estatal sigue un modelo distinto en Filipinas, donde PAGCOR, de propiedad gubernamental, otorga licencias de juego y opera sucursales de Casino Filipino en las 3 principales islas del país.
Análisis Geográfico
Mercado de Juegos de Casino en Asia-Pacífico
Asia-Pacífico tuvo una participación del 38,59% en el mercado de juegos de casino en 2026, convirtiéndola en la geografía más grande. Los ingresos brutos de juego de Macao alcanzaron los 30,6 mil millones de USD en 2025, un aumento del 9% interanual y el 85% de los niveles de 2019, según el DICJ. NagaCorp y sus filiales, que poseen, gestionan y operan NagaWorld en Camboya, reportaron ingresos brutos de juego de 691,6 millones de USD en 2025, lo que ilustra la base de ingresos de un operador camboyano. Los ingresos brutos de juego del mercado masivo del grupo aumentaron un 22,8% hasta los 485 millones de USD ese año, por lo que el juego del mercado masivo representó la mayor parte de los ingresos brutos de juego del grupo.
Mercado de Juegos de Casino en Oriente Medio y África
Oriente Medio y África es la geografía de más rápido crecimiento, con una CAGR proyectada del 8,1% de 2027 a 2032. La empresa conjunta con participación del 40% de Wynn Resorts estaba construyendo Wynn Al Marjan Island en Ras Al Khaimah, Emiratos Árabes Unidos, en agosto de 2026. El proyecto incluye una zona de juego planificada de 225.000 pies cuadrados y una apertura prevista para septiembre de 2027, lo que da al desarrollo un componente de casino definido y un horizonte de entrega. Este mecanismo de capacidad amplía la oferta prospectiva de casino de la región a través de un nuevo destino integrado que requiere un desarrollo sustancial antes de atender a los jugadores. La contribución comercial depende de convertir la zona de juego planificada en un local operativo y, posteriormente, construir una audiencia de casino de pago.
En América del Norte, los titulares de licencias no restringidas de Nevada con al menos 1 millón de USD en ingresos de juego reportaron 11,22 mil millones de USD en ingresos de juego para el año fiscal 2025, lo que ilustra la escala del juego con licencia dentro de un solo estado de EE. UU. Europa incluye un canal remoto sustancial en Gran Bretaña, donde los juegos de casino en línea generaron la mayor parte del rendimiento bruto de juego remoto de casino, apuestas y bingo durante abril de 2025 a marzo de 2026. Chile registró ingresos de juego en 22 casinos autorizados bajo la Ley N.° 19.995 y un grupo separado de 3 casinos de concesión municipal en 2025. En otras partes de América del Sur, la Dirección General de Casinos de Uruguay opera directamente casinos estatales y salas de entretenimiento, creando un canal operativo público distinto. Los permisos de casino de Chile, el operador estatal de Uruguay y las licencias de operación remota de la Comisión de Juego crean diferentes guardianes en estos canales, por lo que el tipo de operador que puede llegar a los jugadores difiere en cada caso.
Marco Regulatorio y Perspectivas
La comparación evalúa jurisdicciones seleccionadas desde la perspectiva de un operador de casino terrestre con licencia que considera la continuación de la operación y la expansión dentro de las actividades permitidas. La columna de Estados Unidos cubre Nevada, la columna del Reino Unido cubre Gran Bretaña y la columna de China cubre Macao. Las decisiones de licencia determinan el perímetro operativo permitido, mientras que los derechos sobre productos y los deberes de servicio de cuentas determinan cómo un casino existente puede desarrollar su oferta. El atractivo refleja ese equilibrio entre la actividad disponible y las obligaciones vinculadas al permiso de operación.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Chile | Reino Unido | China | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad principal | Comisión de Juego de Nevada, con recomendaciones de la Junta | Superintendencia de Casinos de Juego y su Consejo Resolutivo | Comisión de Juego y autoridades locales de licencias de locales | Dirección de Inspección y Coordinación de Juegos en Macao | Junta Nacional de Juego y autoridades provinciales de licencias |
| Instrumentos o dirección clave | Poderes de licencia y estándares técnicos de equipos propuestos | Ley N.° 19.995, modificada por la Ley N.° 20.856 | Ley de Juego de 2005 y cambios en las licencias de locales del 22 de julio de 2025 | Concesiones de la Ley 16/2001 y obligaciones de la Ley 16/2022 | Ley Nacional de Juego 7 de 2004 y jurisdicción provincial de casinos |
| Efecto comercial | Las licencias pueden estar condicionadas, restringidas, suspendidas o revocadas | Procesos activos de permisos de operación en Pucón y Coquimbo en 2026 | Los casinos convertidos elegibles pueden añadir apuestas con posiciones limitadas y acceder a derechos condicionales de máquinas | Se requiere concesión de casino; las cuentas de depósito de juego opcionales para jugadores, promotores y colaboradores requieren identificación clara, registros adecuados y cumplimiento de antilavado de dinero y financiamiento del terrorismo | Los operadores abordan tanto los roles regulatorios nacionales como provinciales |
| Atractivo actual de la política | Medio | Medio | Alto | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
La calificación media de Nevada se mantiene estable porque los estándares de dispositivos propuestos, previstos para el 23 de octubre de 2026 sujetos a acción final y aviso separado, dejan sin cambios la autoridad de licencia de la Comisión. La calificación media de Chile es estable porque los procesos de permisos de Pucón y Coquimbo de 2026 aplican el marco de autorización establecido a ubicaciones particulares, dejando la entrada sujeta a una decisión de permiso de operación. La calificación alta de Gran Bretaña refleja los derechos ampliados del 22 de julio de 2025 para los locales convertidos elegibles, con los derechos operativos desde esa fecha y su uso dependiendo de la notificación a la Comisión y, cuando se añaden apuestas, de una posible variación de la licencia de operación y materiales actualizados de evaluación de riesgos. La calificación media de Macao es estable porque la conversión aprobada del Casino L'Arc a la operación directa de SJM el 30 de diciembre de 2025 mantuvo a un concesionario como operador, preservando el requisito de concesión. La calificación media de Sudáfrica se mantiene porque la Ley Nacional de Juego ya hace del cumplimiento de las disposiciones aplicables una condición de cada licencia provincial, mientras que el proyecto de ley de enmienda pendiente, incluido para la consideración del Consejo Nacional de Provincias, añadiría monitoreo de casinos y tarifas prescritas para los titulares de licencias de máquinas o dispositivos de juego vinculados solo si se promulga e implementa mediante regulación.
Etapas de la Cadena de Valor
La cadena de valor compara cómo los proveedores de equipos, los proveedores de contenido y los operadores de casino capturan ingresos en etapas operativas sucesivas. En el segundo trimestre de 2026, los ingresos de operaciones de juego de Light & Wonder aumentaron un 18% hasta los 247 millones de USD, mientras que los ingresos por ventas de máquinas cayeron un 4%. La empresa también obtiene ingresos recurrentes a través del mantenimiento continuo de sistemas de juego y acuerdos de servicio o alquiler de mesas. Esta estructura expone los pedidos de equipos al calendario de desarrollo, al tiempo que permite que las relaciones de servicio continúen generando ingresos para el proveedor a partir de la infraestructura operativa.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de equipos y sistemas de juego | Proveedores de equipos y sistemas como Light & Wonder y KONAMI | Ventas de máquinas e ingresos de operaciones de juego | Calendario de nuevas aperturas y expansiones de casinos | Equilibrar las ventas de equipos con los acuerdos de servicio continuos |
| Entrega de contenido en vivo y plataforma | Proveedores de contenido y plataforma B2B como Playtech | Licencias, acuerdos estructurados y Software como Servicio | Capacidad de estudio necesaria para atender la demanda de los operadores | Escalonar las adiciones de capacidad con la demanda de los operadores |
| Operación de casino y servicio al jugador | Operadores de casino como Wynn Resorts | Ganancia retenida de mesas y tragamonedas antes de las asignaciones de servicios complementarios, y comisión de póker después de las acumulaciones progresivas | El gasto en servicios para jugadores debe ajustarse a las ganancias de juego retenidas | Alinear la oferta de servicios con la ganancia retenida y la comisión |
| Mantenimiento continuo de sistemas | Proveedores de servicios de sistemas como Light & Wonder y KONAMI | Tarifas de mantenimiento e ingresos por servicio o alquiler de mesas | Continuidad de la capacidad de servicio tras la instalación | Mantener la capacidad de servicio junto con el suministro de equipos |
| Fuente: Mordor Intelligence | ||||
La distinción entre una venta de máquina y una relación de servicio continua determina qué proveedores siguen expuestos al calendario de nuevas propiedades. Las licencias y el mantenimiento pueden extender la captura de valor a lo largo de la vida operativa de un casino, haciendo que la capacidad de entrega sostenida sea comercialmente relevante después de la instalación. El negocio de juego en línea de Playtech utiliza acuerdos estructurados, licencias B2B convencionales y modelos de Software como Servicio, proporcionando acuerdos comerciales para las relaciones continuas con los operadores. La posición duradera del proveedor se basa en apoyar las operaciones de casino generadoras de ingresos tanto durante los ciclos de desarrollo como durante el período de servicio posterior.
Panorama Competitivo
Concentración del Mercado
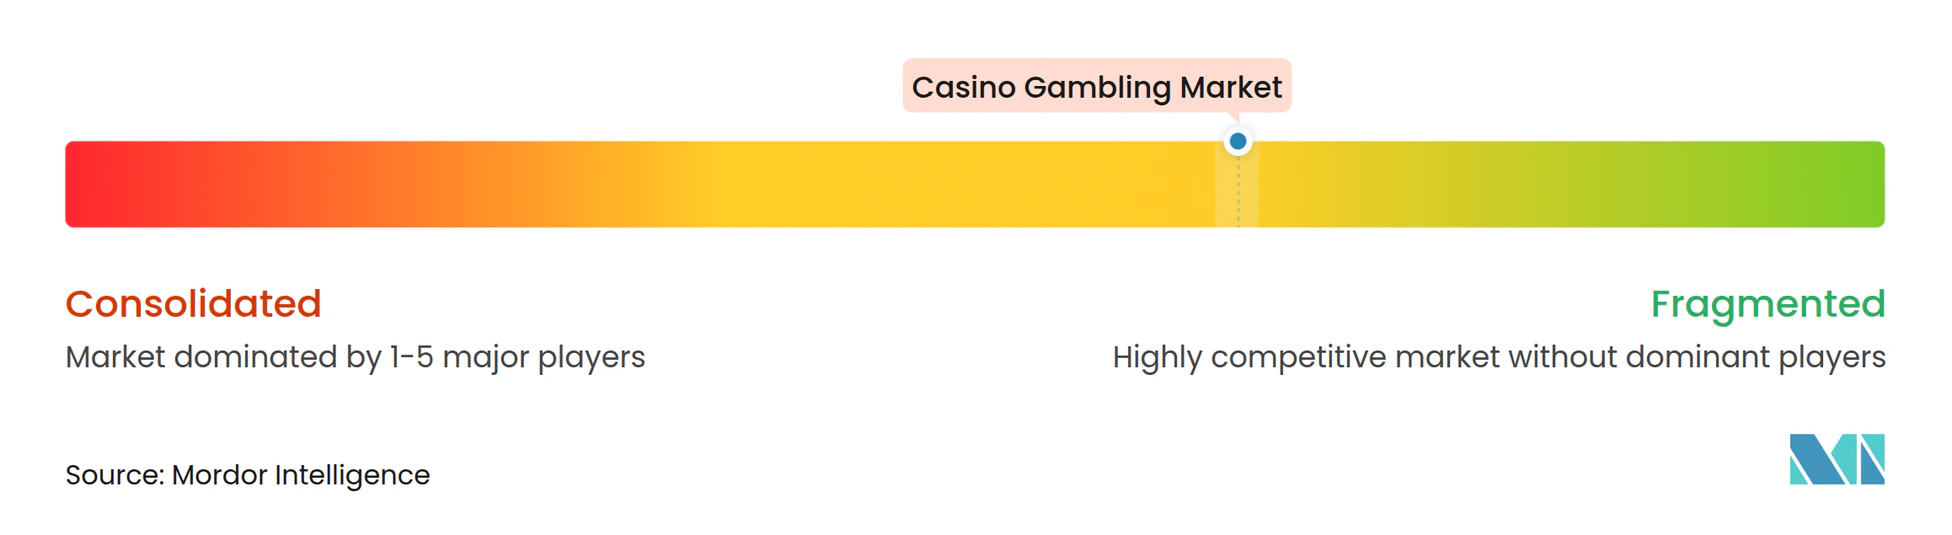
La competencia abarca el sistema de casino de 6 concesiones de Macao y las carteras de destino y regionales de EE. UU., junto con los proveedores de tecnología que atienden a los operadores. Los operadores establecidos incluyen Las Vegas Sands Corp., MGM Resorts International, Caesars Entertainment Inc., Galaxy Entertainment Group y Genting Berhad. La propiedad Marina Bay Sands de Las Vegas Sands en Singapur generó 689 millones de USD en EBITDA ajustado de la propiedad en el segundo trimestre de 2026, una caída del 10,3% interanual, mientras que los ingresos de juego del mercado masivo crecieron un 5%. Caesars reportó un EBITDA ajustado no conforme con los PCGA de 410 millones de USD en Las Vegas y 488 millones de USD en su segmento Regional en el segundo trimestre de 2026, una caída del 12,6% y un aumento del 11,2% interanual, respectivamente. La caída de Las Vegas de Caesars frente al crecimiento Regional muestra cómo la exposición a propiedades de destino y regionales puede tirar de las ganancias en direcciones opuestas.
En agosto de 2025, MGM Resorts International y Playtech lanzaron una adaptación con licencia de Family Feud desde el estudio en el piso del casino de MGM Grand en Las Vegas. Los socios la describieron como el primer programa de juegos interactivo de su tipo transmitido en vivo desde el piso de un casino de Las Vegas, disponible para operadores en mercados regulados fuera de Estados Unidos. La tecnología B2B de Playtech lleva ese entorno de casino y entretenimiento de marca a un modelo de distribución orientado al operador que extiende el alcance de la oferta más allá de los visitantes de la propiedad física. Su relevancia comercial radica en combinar contenido basado en casino con una ruta permitida hacia los jugadores, haciendo del posicionamiento regulatorio parte de la distribución direccionable del producto.
Genting Berhad informó que Resorts World Genting, dentro de la cartera de Genting Malaysia Berhad, registró menores ingresos pero mayor EBITDA en el segundo trimestre de 2026, principalmente debido a la gestión de costos operativos. La mejora fue parcialmente compensada por mayores costos de nómina tras la renovación de un acuerdo sindical contratado. La división de juego y entretenimiento de Galaxy Entertainment Group reportó un crecimiento del 6% en ingresos netos normalizados y un crecimiento del 9% en el EBITDA ajustado de la propiedad en Macao para el mismo trimestre. El mayor EBITDA de Resorts World Genting con menores ingresos, que Genting Berhad atribuyó principalmente a la gestión de costos operativos, y el crecimiento más rápido del EBITDA ajustado normalizado de la propiedad de Galaxy establecen un punto de referencia de margen junto con los ingresos para los competidores.
Líderes de la Industria de Juegos de Casino
-
Las Vegas Sands Corp.
-
MGM Resorts International
-
Caesars Entertainment Inc.
-
Galaxy Entertainment Group
-
Genting Berhad
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Juegos de Azar en Casinos Empresas cubiertas en este informe
- Las Vegas Sands Corp.
- MGM Resorts International
- Caesars Entertainment Inc.
- Wynn Resorts Ltd.
- Galaxy Entertainment Group
- Melco Resorts & Entertainment
- Genting Berhad
- SJM Holdings Ltd.
- Crown Resorts Ltd.
- Hard Rock International
- Penn Entertainment Inc.
- Boyd Gaming Corp.
- Sun International Ltd.
- NagaCorp Ltd.
- Bloomberry Resorts Corp.
- Rush Street Gaming
- Churchill Downs Inc.
- Red Rock Resorts
- Mohegan
- Full House Resorts Inc.
Lea el análisis de las empresas de juegos de azar en casinos
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan las vías de entrada al casino según su etapa de licencia, los participantes elegibles y las barreras comerciales restantes. En octubre de 2026, el Departamento de Asuntos Internos de Nueva Zelanda informó que 11 entidades habían ganado el derecho a solicitar hasta 15 licencias de casino en línea, con solicitudes programadas para abrirse ese mes. El éxito en la subasta otorga a esas entidades una vía de solicitud, mientras que la decisión de licencia sigue siendo condicional a la finalización del proceso de evaluación. La tarea comercial inmediata es convertir la elegibilidad en permiso para operar antes de comprometerse con una oferta de casino completamente escalada.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador/líder | Estrategia recomendada | Barrera principal | Probables beneficiarios |
|---|---|---|---|---|---|
| Entrada al casino en línea con licencia en Nueva Zelanda | Subasta completada y solicitudes programadas para octubre de 2026 | Operadores de casino en línea con derechos de solicitud | Desarrollar un plan de lanzamiento adaptado a la evaluación de licencias | Se requiere evaluación completa de licencias antes del lanzamiento | Postores ganadores de la subasta de casino en línea |
| Entrada al casino terrestre en Dinamarca | Ronda de solicitudes abierta el 3 de agosto, con solicitudes con vencimiento el 3 de noviembre de 2026 | Operadores de casino terrestre calificados | Presentar una propuesta operativa financieramente sólida antes de la fecha límite indicada | Idoneidad profesional y liquidez suficiente para costos operativos significativos | Operadores experimentados como Casino Copenhagen |
| Permiso de casino en Puerto Varas | El regulador de Chile anunció un reinicio el 18 de agosto de 2026, tras 2 procesos que no cumplieron los requisitos | Operadores de casino que buscan el permiso de Puerto Varas | Prepararse para el proceso anunciado y las condiciones técnicas revisadas | Cumplimiento legal y regulatorio, con nuevas condiciones por definir | Solicitantes de permisos de casino calificados |
| Fuente: Mordor Intelligence | |||||
La apertura central radica en asegurar un derecho definido para operar antes de construir la oferta comercial completa. La economía de entrada depende de la madurez de ese permiso, con una ronda de solicitudes abierta que apoya un compromiso más inmediato que un reinicio anunciado. Los operadores que puedan demostrar idoneidad y financiar las obligaciones operativas pertinentes están posicionados para seguir estas vías. El gasto en desarrollo debe avanzar con la etapa de permiso confirmada para que un negocio de casino prospectivo no supere su ruta hacia la operación legal.
Desarrollos recientes de la industria en Mercado de Juegos de Azar en Casinos
- Sep 2026: Golden TW Realty and Development Corp. abrió el KABAN Hotel and Casino Boracay en la Estación 0 de Filipinas el 16 de septiembre como apertura de vista previa. El hotel-casino incluyó un piso de juego con licencia de PAGCOR.
- Jul 2026: Caesars Entertainment Inc. inauguró el Caesars Republic Lake Tahoe Hotel & Casino el 6 de julio, completando la transformación del antiguo Harveys Lake Tahoe y modernizando su piso de casino.
- Jun 2026: PENN Entertainment Inc. abrió el Hollywood Casino and Hotel Aurora de 360 millones de USD en Illinois el 24 de junio. La propiedad de casino y hotel reemplazó a su antiguo casino en barco fluvial.
Mercado de Juegos de Azar en Casinos Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de juegos de casino mide los ingresos brutos de juego anuales del juego de casino de pago a nivel mundial. Contabiliza los ingresos reconocidos por los operadores de casino después de pagar las ganancias de los jugadores, en operaciones de casino físicas y juego de casino en vivo.
Exclusiones del alcance: Se excluyen los ingresos de lotería y apuestas deportivas, el juego de casino social sin apuestas, el juego informal o ilegal, los equipos de juego vendidos por separado a los operadores de casino y los ingresos de locales no relacionados con el juego, incluidos alojamiento, restauración, entretenimiento y tarifas de cruceros.
Descripción General de la Segmentación
- Por Tipo de Juego
- Casino en Vivo
- Bacará
- Blackjack
- Póker
- Tragamonedas
- Otros Juegos de Casino
- Por Formato de Establecimiento
- Casinos en Complejos Integrados
- Casinos Terrestres Independientes
- Casinos Fluviales
- Casinos en Cruceros
- Racinos
- Por Estructura de Propiedad
- Comercial
- Tribal/Indígena
- Estatal
- Por Geografía
- América del Norte
- Canadá
- Estados Unidos
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia)
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas)
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las series oficiales como las estadísticas de la industria de la Comisión de Juego del Reino Unido, el Informe Resumen de la Junta de Control de Juego de Nevada, las estadísticas de la Dirección de Inspección y Coordinación de Juegos de Macao y las publicaciones de ingresos de juego de la Corporación de Entretenimiento y Juego de Filipinas proporcionan ingresos de juego a nivel jurisdiccional, cobertura de locales o titulares de licencias, y distinciones entre actividad en línea y terrestre. Estas fuentes ayudan a establecer los totales del mercado regulado e identificar dónde una cifra reportada combina el juego de casino con apuestas, bingo, loterías o juego electrónico, de modo que solo los ingresos de casino relevantes informan la estimación global.
Los informes anuales de los operadores y los materiales para inversores pueden verificarse en cuanto a ingresos de juego, formato de local, propiedad y atribución geográfica, mientras que los informes sectoriales de reputación pueden aclarar las principales aperturas, cierres y cambios en los períodos de reporte. Las fuentes mencionadas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las guías de entrevistas pueden cubrir a operadores de casino en complejos turísticos integrados, propiedades independientes, barcos fluviales, cruceros y racinos, junto con analistas de juego y especialistas jurisdiccionales, con preguntas organizadas en torno a los ingresos brutos de juego, la cobertura de canales y las clasificaciones de juegos y locales. Una encuesta estructurada de operadores relevantes puede verificar las interpretaciones de fuentes secundarias de la actividad y la propiedad, y aclarar si los totales reportados representan el juego de casino en lugar de apuestas, ventas de proveedores u otros ingresos de locales. Los analistas pueden conciliar las respuestas contradictorias con las publicaciones regulatorias y las divulgaciones de los operadores, documentar las brechas no resueltas por geografía o segmento, y utilizar el seguimiento específico cuando las definiciones o la cobertura del período sigan siendo poco claras.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | Asia-Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 35% |
| Actores menores: 20% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El modelo comienza de arriba hacia abajo con los ingresos brutos de juego de casino anuales globales, luego concilia los totales jurisdiccionales disponibles y las divulgaciones de los operadores con el límite mundial aprobado. Los ingresos de casino regulados, los recuentos de locales con licencia y posiciones de juego, las tendencias de visitas y capacidad aérea, la disponibilidad de casino en vivo en línea y los cambios en la combinación de juegos e instalaciones proporcionan indicadores: los totales de ingresos anclan la base, la capacidad y las visitas prueban la demanda, y la evidencia de canales y formatos guía la asignación entre tipo de juego, formato de instalación, propiedad y geografía. Los analistas pueden utilizar regresión multivariante donde el historial comparable vincula los ingresos con la capacidad, las visitas y el acceso a los canales, luego utilizar el análisis de escenarios para cambios materiales de licencias o nuevas aperturas de complejos turísticos que carecen de un patrón histórico estable. Las participaciones de los segmentos se construyen a partir de las divisiones regulatorias y de operadores reportadas, con categorías residuales conciliadas con el total, y los resúmenes selectivos de ingresos de operadores de abajo hacia arriba y las verificaciones de canales prueban el resultado de arriba hacia abajo sin reemplazarlo. Cuando una jurisdicción carece de una cifra exclusiva de casino, los analistas pueden separar el componente de casino respaldado de los totales de juego combinados, triangularlo con las divulgaciones de los operadores y los registros de períodos cercanos, y mantener un rango explícito hasta que la evidencia resuelva la brecha. Los encuestados primarios pueden verificar la relevancia y dirección de los impulsores de pronóstico individuales y aclarar las condiciones operativas locales antes de que los analistas establezcan los supuestos del pronóstico.
Ciclo de Validación y Actualización de Datos
Los analistas triangularizan las series regulatorias, las divulgaciones de las empresas y los indicadores independientes como la capacidad de juego, las visitas y las aperturas con licencia, verificando la geografía, el período de reporte y la definición de ingresos brutos de juego de cada fuente. Investigan las variaciones materiales respecto a períodos anteriores y medidas relacionadas, resuelven las anomalías mediante la revisión de fuentes y el recontacto específico cuando persiste una brecha de definición o cobertura, y registran la evidencia que respalda cada ajuste antes de la revisión analítica de múltiples pasos y la aprobación. El conjunto de datos se actualiza anualmente, se revisa entre ciclos cuando eventos regulatorios u operativos materiales cambian el mercado, y se somete a una verificación previa a la entrega para publicaciones actualizadas, cálculos y consistencia del alcance.
Tamaño del Mercado de Juegos de Casino de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de juegos de casino mide los ingresos brutos de juego anuales del juego de casino de pago a nivel mundial.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los ingresos de casino regulados, los recuentos de locales con licencia y posiciones de juego, las tendencias de visitas y capacidad aérea, la disponibilidad de casino en vivo en línea y los cambios en la combinación de juegos e instalaciones proporcionan indicadores: los totales de ingresos anclan la base, la capacidad y las visitas prueban la demanda, y la evidencia de canales y formatos guía la asignación entre tipo de juego, formato de instalación, propiedad y geografía.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 401,3 mil millones de USD (2027) | |
| Consultora Global A | 201,43 mil millones de USD (2025) | En su base de 2025, esta estimación está un 49,8% por debajo del valor de este informe para 2027 de 401,3 mil millones de USD, 2 años después. Su año base publicado es anterior al año de medición del informe, y su tasa de crecimiento del pronóstico indicada es menor. |
| Consultora Regional B | 94,2 mil millones de USD (2025) | En su base de 2025, esta estimación está un 76,5% por debajo del valor de este informe para 2027 de 401,3 mil millones de USD, 2 años después. Su estimación es para la actividad del mercado de casino en línea, mientras que este informe también incluye ingresos de operaciones de casino físicas. |
Los analistas de Mordor Intelligence triangularizan las series regulatorias, las divulgaciones de las empresas y los indicadores independientes como la capacidad de juego, las visitas y las aperturas con licencia, verificando la geografía, el período de reporte y la definición de ingresos brutos de juego de cada fuente.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de juegos de casino?
Se proyecta que el tamaño alcance los 401,3 mil millones de USD en 2027 y los 687,8 mil millones de USD en 2032, con una CAGR del 11,38% de 2027 a 2032.
¿Qué está expandiendo la demanda de juego en casinos?
Las visitas a complejos turísticos y los nuevos enlaces aéreos crean oportunidades para la participación en casinos. Las visitas a las propiedades de MGM China en Macao aumentaron un 7% en el primer semestre de 2026 respecto al mismo período de 2025.
¿Qué tipo de juego de casino lidera la industria?
Las tragamonedas tuvieron la mayor participación con el 52,75% en 2026. Se proyecta que el casino en vivo crezca más rápido, con una CAGR del 11,62% de 2027 a 2032.
¿Qué empresas son los principales operadores de casino?
Los principales operadores incluyen Las Vegas Sands Corp., MGM Resorts International, Caesars Entertainment Inc., Galaxy Entertainment Group y Genting Berhad.
¿Qué desafío comercial afecta a los operadores de casino en línea?
El Reino Unido aumentó el Impuesto sobre Juegos Remotos sobre los beneficios de juego remoto cubiertos con personas del Reino Unido del 21% al 40% a partir del 1 de abril de 2026, con períodos contables divididos cargados únicamente sobre los beneficios posteriores. Esto reduce la contribución retenida para los operadores afectados.
¿Qué regiones lideran el juego de casino y el crecimiento futuro?
Asia-Pacífico lideró con una participación del 38,59% en 2026. Se proyecta que Oriente Medio y África crezcan más rápido con una CAGR del 8,1% de 2027 a 2032.