Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 25.81 Milliarden US-Dollar |
| Marktgröße (2026) | 27.22 Milliarden US-Dollar |
| Marktgröße (2031) | 35.55 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.48 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen Düngemittelmarkts von Mordor Intelligence
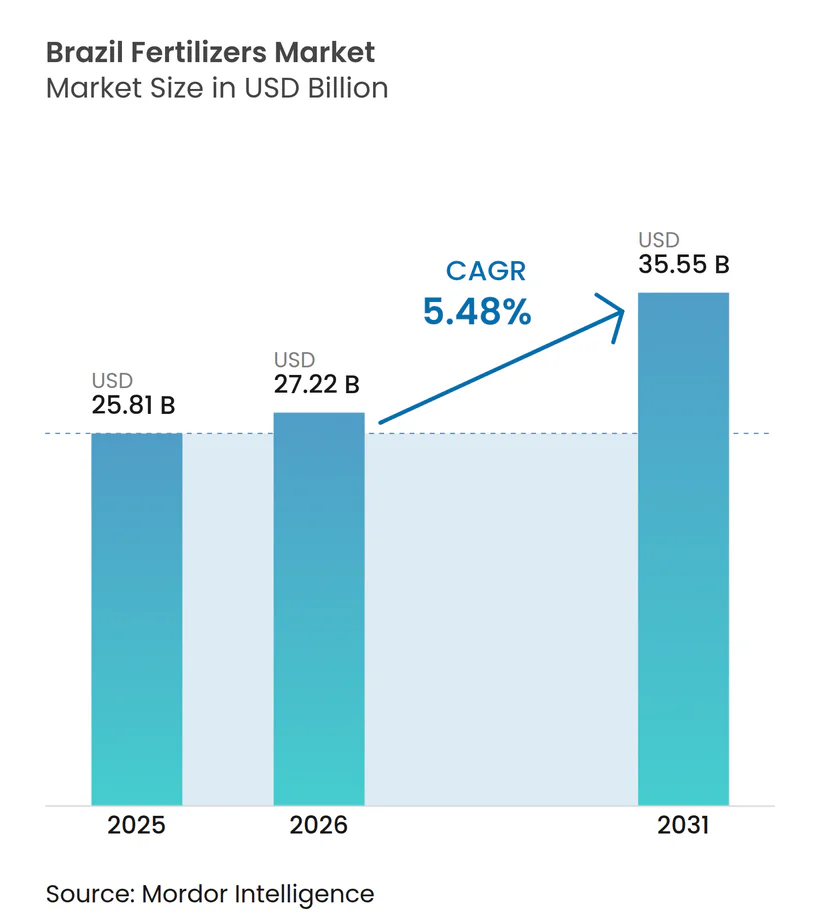
Der brasilianische Düngemittelmarkt wurde im Jahr 2025 auf einen Wert von 25,81 Milliarden USD geschätzt und soll von 27,22 Milliarden USD im Jahr 2026 auf 35,55 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,48% während des Prognosezeitraums (2026-2031). Robuste Getreideerträge, eine Importabhängigkeit bei Pflanzennährstoffen und aggressive Erweiterungen der inländischen Kapazitäten sind die primären Triebkräfte hinter dieser Entwicklung. Rekordsojaproduktion und die Ausweitung von Doppelanbauflächen für Mais sichern eine ganzjährige Nährstoffnachfrage, während Kreditsubventionen im Rahmen des Plano Safra die Kaufkraft der landwirtschaftlichen Betriebe für Betriebsmittel stärken. Die Diversifizierung der Lieferkette weg von Russland hin zu Kanada und Marokko stabilisiert die Verfügbarkeit von Kali und Phosphat, und spezialisierte Mischungen, die die Nährstoffnutzungseffizienz verbessern, gewinnen an Bedeutung, da die Umweltvorschriften verschärft werden. Die Konsolidierung unter den Produzenten, exemplarisch dargestellt durch Petrobras, ICL und Mosaic, gestaltet die Wettbewerbsstrategien neu, während digitale Landwirtschaftswerkzeuge die Beschaffung von Massengütern hin zu verschreibungsbasierten Lösungen verlagern.
Wichtigste Erkenntnisse des Berichts
- Nach Typ führten einfache Düngemittel mit einem Marktanteil von 92,4% am brasilianischen Düngemittelmarkt im Jahr 2025, und komplexe Düngemittel verzeichnen eine CAGR von 7,0% im Zeitraum 2026-2031.
- Nach Form entfielen konventionelle Produkte auf 94,5% der Größe des brasilianischen Düngemittelmarktes im Jahr 2025, und Spezialdüngemittel sollen mit einer CAGR von 5,7% bis 2031 wachsen.
- Nach Anwendungsmodus entfiel die Bodendüngung auf 94,3% des Marktes im Jahr 2025, und die Fertiigation wächst mit einer CAGR von 5,8% bis 2031.
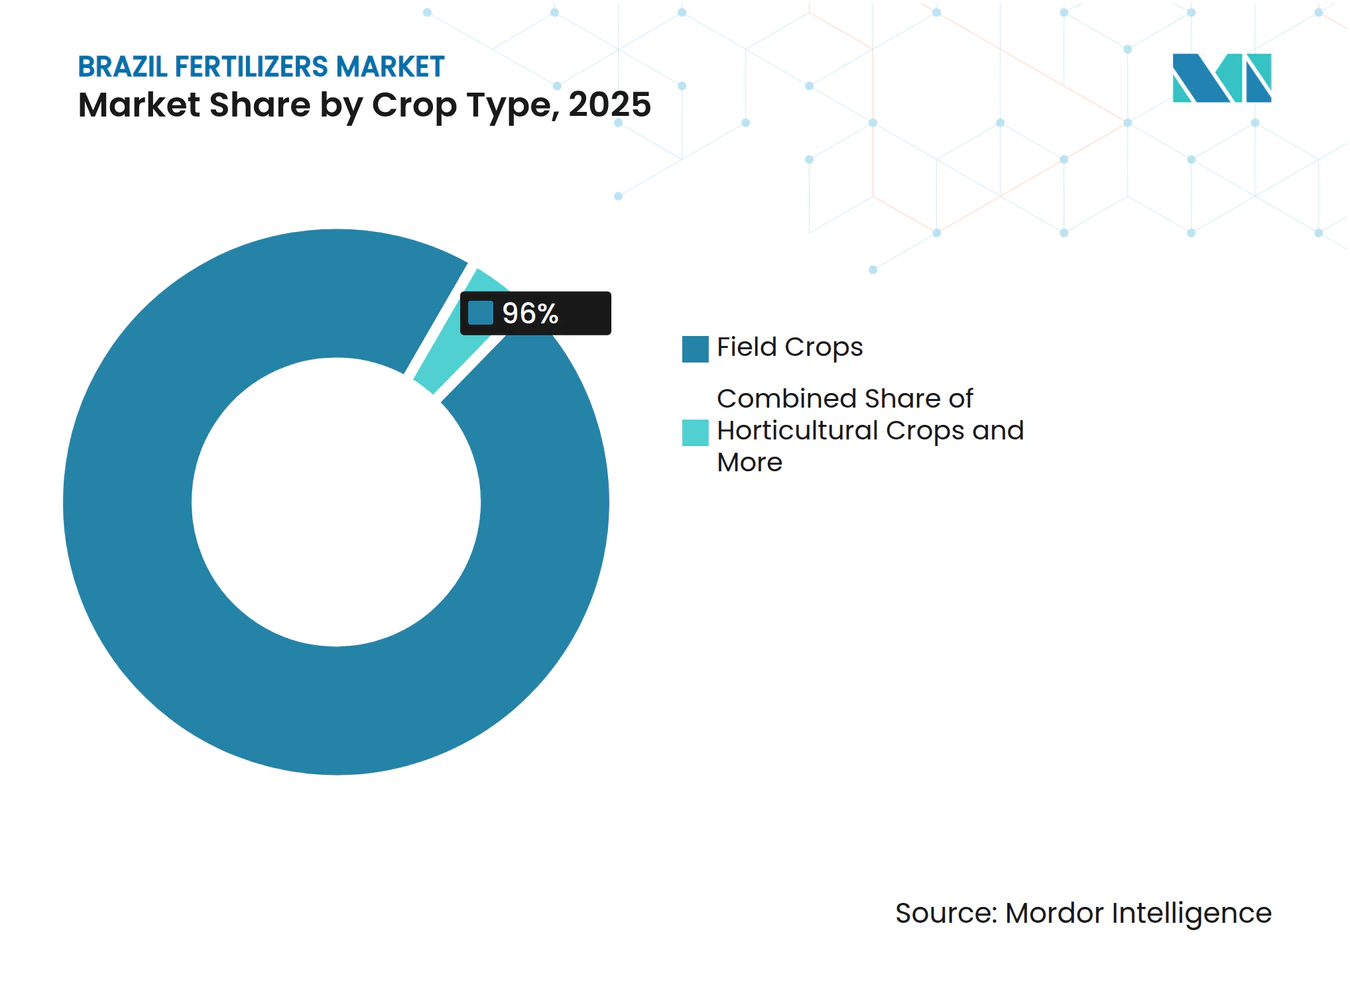
- Nach Kulturpflanzentyp dominierten Feldkulturen mit 96,0% des brasilianischen Düngemittelmarktanteils im Jahr 2025, und Gartenbaukulturen wachsen mit einer CAGR von 5,6% bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende weltweite Nachfrage nach Getreide und Ölsaaten | +1.2% | National, konzentriert in Mato Grosso, Paraná und Goiás | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu Spezialdüngern | +0.8% | National, mit frühen Gewinnen in São Paulo, Paraná und Mato Grosso | Langfristig (≥ 4 Jahre) |
| Staatliche Subventionsprogramme in Schwellenländern | +0.9% | National, mit verstärktem Fokus auf den Nordosten und das Zentrum-West | Kurzfristig (≤ 2 Jahre) |
| Präzisionslandwirtschaft führte zu Mikrodosierungspraktiken | +0.7% | Zentrum-West- und Südregionen vorwiegend | Mittelfristig (2–4 Jahre) |
| CO₂-Gutschrift-Anreize für emissionsarme Düngemittel | +0.5% | National, mit Konzentration in Zuckerrohrregionen | Langfristig (≥ 4 Jahre) |
| Kombinationen aus Biostimulanzien und Düngemitteln gewinnen an Bedeutung | +0.4% | National, angeführt von Soja- und Maisanbaugebieten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende weltweite Nachfrage nach Getreide und Ölsaaten
Brasilien verankert das globale Proteinangebot als führender Sojaexporteur und als wachsender Maislieferant, sodass ein Anstieg des asiatischen Futter- oder Pflanzenölbedarfs schnell in die Nährstoffnachfrage einfließt. Allein Mato Grosso trägt 28 % der nationalen Sojaproduktion bei und schafft einen logistikzentrierten Düngemittelbedarf, der Skaleneffekte für Massenimporteure verbessert. Die Maisanbauflächen stiegen im Wirtschaftsjahr 2024/25 auf 22,3 Millionen Hektar, und ein weit verbreitetes Zweiterntesystem gewährleistet die Anwendung über zwei Kalenderperioden und glättet saisonale Schwankungen[1]. Exportpreisaufschläge vergrößern die Betriebskapitalpools der Erzeuger und ermöglichen zeitnahe Düngemittelkäufe, wenn die Weltmarktpreise nachgeben. Kontinuierliche Getreiderotationen intensivieren auch die Erschöpfung von Mikronährstoffen und steigern die Nachfrage nach Zink- und Borprodukten, die primäre NPK-Mischungen ergänzen. Regionale Genossenschaften nutzen zunehmend Terminabnahmeverträge, um Düngemittellieferungen mit den Spitzenzeiten des Ernte-Cashflows abzustimmen, und verstärken so einen positiven Kreislauf zwischen Exporterlösen und Betriebsmittelausgaben.
Verlagerung hin zu Spezialdüngern
Landwirte streben nun nach Nährstoffnutzungseffizienz, da die Erträge an biome Grenzen stoßen. Granulate mit kontrollierter Freisetzung und wasserlösliche Flüssigkeiten gewinnen Marktanteile, weil sie Auswaschungsverluste reduzieren und neue Wassereinzugsgebietsvorschriften in São Paulo und Paraná erfüllen. Die CAGR des Spezialsegments von 5,90 % übertrifft daher die konventionelle Nachfrage bei weitem, zusätzlich angetrieben durch biologische Impfstoffe, die gebundenen Bodenstickstoff freisetzen. Premiumpreise werden akzeptiert, weil die biologische Fixierung geschätzte hohe Einsparungen bei synthetischen Stickstoffkosten ermöglicht hat. Multinationale Anbieter reagieren durch die Übernahme inländischer Innovatoren, um Mikroben mit umhüllten NPKs zu mischen und Hybridlösungen zu schaffen, die als „Nährstoffverwaltungspakete” vermarktet werden.
Staatliche Subventionsprogramme in Schwellenländern
Der „Plano Safra” ist eine brasilianische Regierungsinitiative, die finanzielle Unterstützung für die landwirtschaftliche und viehwirtschaftliche Produktion bietet. Das Programm wies für 2024/25 USD 65,5 Milliarden an zinsgünstigen ländlichen Krediten zu, davon USD 12,7 Milliarden für Familienbetriebe. Konzessionäre Zinssätze von rund 6 % jährlich reduzieren die Betriebskapitalbelastung und befreien Mittel für Betriebsmittel. Kreditgenossenschaften, häufig der einzige Kreditgeber in über 400 Gemeinden, beschleunigen die Mittelvergabe und bündeln Düngemittelverkäufe unter Betriebsmittelfinanzierungsprogrammen, was den Zugang über das traditionelle Soja-Kerngebiet hinaus erweitert. Nordöstliche Bundesstaaten, die Bewässerungsprojekte im Rahmen des Pro-Semiárido-Programms nutzen, leiten nun frische Kredite in tropfenbewässerte Obstkulturen um, die auf lösliches Kaliumnitrat angewiesen sind. Indem Subventionen Preisschocks abfedern und Liquidität sicherstellen, verringern sie die Nachfrageschwankungen selbst dann, wenn internationale Harnstoff- oder MAP-Preise steigen, und unterstützen so einen stabileren brasilianischen Düngemittelmarkt.
Von der Präzisionslandwirtschaft geführte Mikrodosierungspraktiken
Ertragskartierungssensoren, Bodenraster und KI-Verschreibungsplattformen transformieren Nährstoffentscheidungen von Felddurchschnittswerten zu Sub-Hektar-Zonen. Demonstrationsbetriebe zeigen Produktivitätssteigerungen und Düngemitteleinsparungen durch den Einsatz von Technologie mit variablen Ausbringungsmengen. Drohnensprühung, genehmigt vom Ministerium für Landwirtschaft und Viehzucht, bringt Flüssigkeiten zu BRL 100–400 (USD 18–72) pro Hektar aus und macht Präzision für mittelgroße Erzeuger erschwinglich[2]. Diese Instrumente stimulieren die Nachfrage nach löslichen und Blattdüngerprodukten, die für die Ausbringung aus der Luft formuliert sind. Einzelhändler passen sich an, indem sie Mikrodosierungs-Mehrmengenpakete anstelle von Massentransportladungen bevorraten, während Softwareanbieter mit Düngemittelunternehmen zusammenarbeiten, um Nährstoffalgorithmen in Betriebsverwaltungs-Dashboards zu integrieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Erdgas- und Phosphatgesteinspreisen | -1.1% | National, mit akuten Auswirkungen auf importabhängige Regionen | Kurzfristig (≤ 2 Jahre) |
| Umweltvorschriften zu Stickstoffauswaschung | -0.6% | National, konzentriert in wassersensiblen Gebieten | Mittelfristig (2–4 Jahre) |
| Lieferkettenunterbrechungsrisiken durch geopolitische Schocks | -0.8% | National, insbesondere an Northern-Arc-Häfen | Kurzfristig (≤ 2 Jahre) |
| Lücke bei der Übernahme digitaler Anwendungsinstrumente durch Landwirte | -0.4% | Ländliche Gebiete mit begrenzter Konnektivitätsinfrastruktur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Erdgas- und Phosphatgesteinspreisen
Stickstoffdüngerkosten folgen internationalen Gasbenchmarks, und Phosphat-FOB-Marokko-Notierungen fließen direkt in DAP- und MAP-Rechnungen ein. Brasilien, das 85 % seiner Nährstoffe aus dem Ausland bezieht, bleibt ein Preisnehmer; ein rasanter Gaspreisanstieg Ende 2024 trieb Harnstoffangebote über USD 420 pro Metrische Tonne und drückte die Betriebsmargen vor der Sommerpflanzung. Inländische Produzenten decken nur einen kleinen Teil der Nachfrage ab, sodass Absicherungsinstrumente auf Importeure mit Devisenkreditlinien beschränkt sind. Frachtaufschläge im Zusammenhang mit den Spannungen im Roten Meer erhöhten die Phosphatladungskosten in frühen 2025 um USD 25 pro Metrische Tonne, was Mato-Grosso-Erzeuger Betriebsmittelschocks aussetzte, die Genossenschaftskredite nicht vollständig ausgleichen können. Eine solche Volatilität belastet die kurzfristige CAGR, obwohl die geplanten Stickstoffneustarts von Petrobras die Importabhängigkeit später im Jahrzehnt verringern könnten.
Umweltvorschriften zu Stickstoffauswaschung
Entschließungen des Nationalen Rates für Umwelt in Brasilien (CONAMA) schreiben Pufferstreifen und saisonale Obergrenzen für Stickstoff in vorrangigen Einzugsgebieten wie den Flüssen Piracicaba und Paraná vor. Compliance-Audits, die vom Brasilianischen Institut für Umwelt und erneuerbare natürliche Ressourcen (IBAMA) durchgeführt werden, erheben eine Inspektionsgebühr, die mit der übermäßigen Ausbringung skaliert und Erzeuger zu teureren Granulaten mit kontrollierter Freisetzung drängt. São Paulo schränkte die Harnstoff-Breitwurfausbringung im Herbst ab 2024 ein und fördert so geteilte Anwendungen oder Ureasehemmer. Die Anschaffungskosten für Präzisionsstreuer und Bodennitrat-Sensoren schrecken kleinere Betriebe ab und bremsen konventionelle Tonnagenmengen, selbst während die Spezialnachfrage steigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
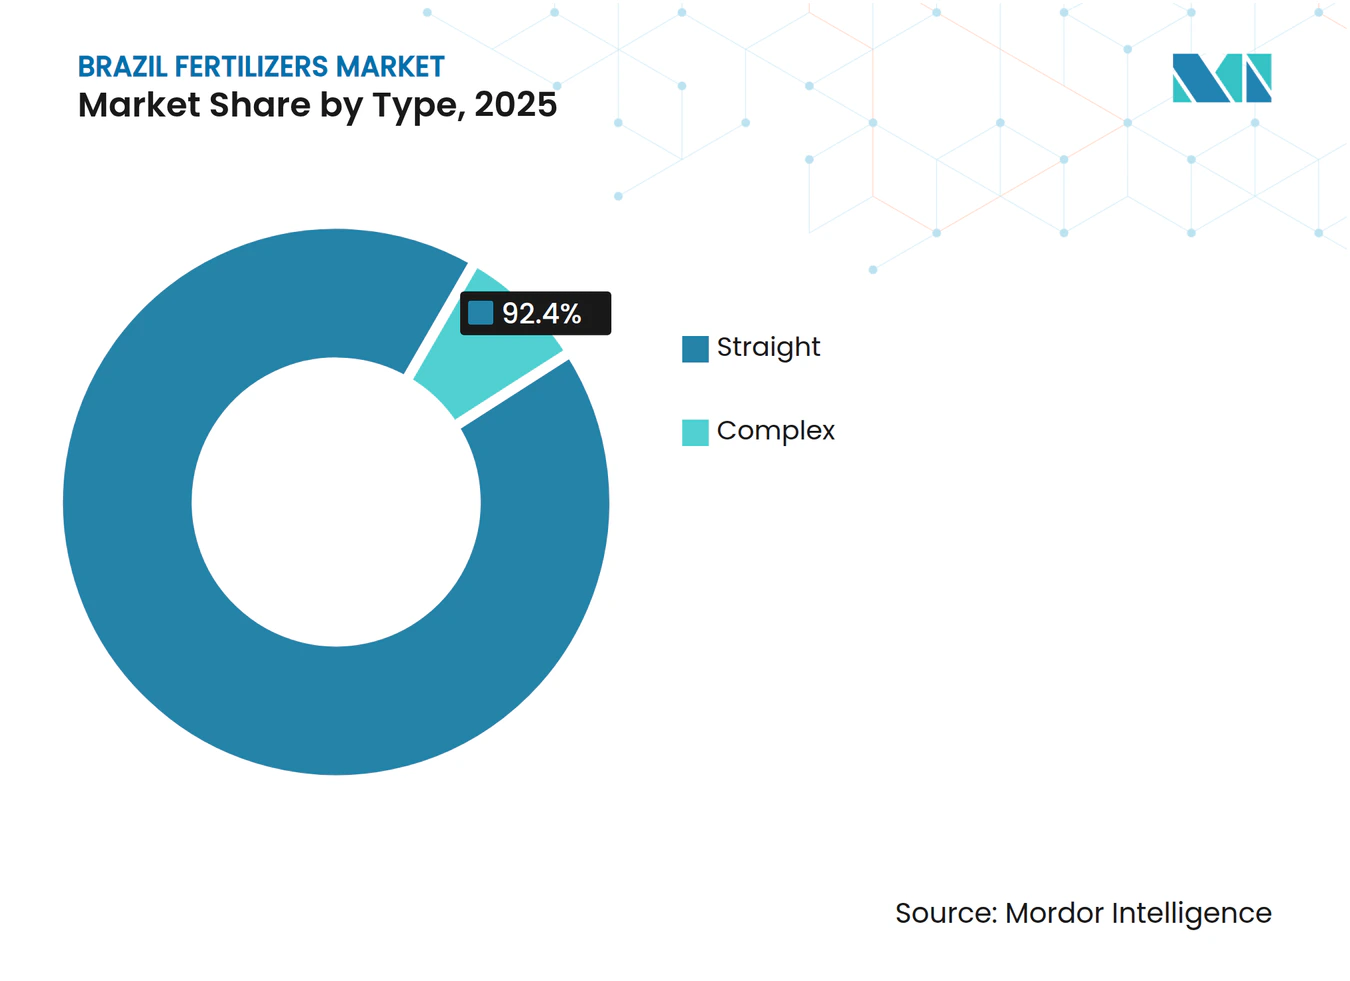
Einfachdünger behalten die Führung inmitten des Aufschwungs bei maßgeschneiderten MischungenEinfache Formulierungen sind das größte Segment und erfassten 2025 einen Marktanteil von 92,4% am brasilianischen Düngemittelmarkt, was die Präferenz der Landwirte für Einzelnährstoffpräzision widerspiegelt, die auf unterschiedliche Bodenverschreibungen abgestimmt ist. Stickstoffhaltiger Harnstoff und Ammoniumnitrat bleiben die Arbeitspferde in Mais- und Zuckerrohrrotationen, während MAP und DAP den Phosphorbedarf decken, trotz knapper globaler Versorgung.
Im brasilianischen Düngemittelmarkt wachsen komplexe Mischungen am schnellsten mit einer CAGR von 7,0% bis 2031. Das Wachstum wird durch die zunehmende Einführung von Präzisionslandwirtschaftstechnologien angetrieben, die eine genauere Nährstoffausbringung ermöglichen und die Verwendung ausgewogener Mehrnährstoffformulierungen unterstützen, die die Nährstoffnutzungseffizienz und Ernteerträge verbessern. Erntekonsulenten empfehlen zunehmend standortspezifische Mischungen, die Schwefel- und Bordefizite in Cerrado-Böden beheben. Mischbetriebe reagieren darauf mit dem Angebot von „N-P-K-S-B”-Paketen, die nach Region und Kulturpflanze gekennzeichnet sind, was die Akzeptanz komplexer Düngemittel beschleunigt. Dennoch bewahrt der logistische Vorteil einfacher Düngemittel, die in Panamax-Losen importiert, in Binnenlagern gelagert und in loser Schüttung per Lkw transportiert werden, ihren Kostenvorteil. Das Zusammenspiel zwischen agronomischer Präzision und Skalenökonomie wird die Marktanteilsentwicklung bis 2031 bestimmen, aber einfache Produkte werden wahrscheinlich einen dominanten Anteil behalten, da Rohstoffimporte rationalisiert und wettbewerbsfähig im Preis bleiben.



Nach Form:
Konventionelle Produkte dominieren, während Spezialität an Dynamik gewinntKonventionelle Düngemittel hatten den größten Anteil mit 94,5% am brasilianischen Düngemittelmarkt im Jahr 2025, gestützt durch etablierte Vertriebskanäle und kompatible landwirtschaftliche Maschinen. Der brasilianische Düngemittelmarkt schätzt zunehmend polymerbeschichteten Harnstoff, der die Verflüchtigung verlangsamt, insbesondere da die Harnstoffpreise gestiegen sind und die Stickstoffverluststrafen verschärft wurden.
Spezialdüngemittel, einschließlich Düngemittel mit kontrollierter Freisetzung (CRF), Flüssigdünger, Düngemittel mit verzögerter Freisetzung (SRF) und wasserlösliche Formulierungen, stellen das am schnellsten wachsende Segment dar, mit einer prognostizierten CAGR von 5,7% bis 2031. Dieses Wachstum wird durch die Nachfrage nach Nährstoffpräzision in höherwertigen Kulturpflanzensektoren angetrieben. Ein wesentlicher struktureller Trend ist die zunehmende Einführung von Spezialdüngemitteln, die immer weniger von konventionellen Rohstoffpreiszyklen abhängig ist. Regulatorische Faktoren, wie Brasiliens Düngemittelgesetz (Gesetz 14.421/2022) und der aktualisierte Produktregistrierungsweg des MAPA, haben Compliance-Anforderungen eingeführt, die erhebliche Markteintrittsbarrieren darstellen. Diese Vorschriften stärken die Position etablierter Akteure mit umfassenden Spezialproduktportfolios.
Nach Anwendungsmodus:
Bodenapplikation dominiert, während Fertigierung sich beschleunigtDie Bodendüngung ist das größte Segment und macht 94,3% des brasilianischen Düngemittelmarktanteils im Jahr 2025 aus. Diese Dominanz wird durch die Verbreitung großer Getreidebetriebe mit Hochleistungsstreuern unterstützt. Angesichts der Bedeutung des regengespeisten Großflächengetreideanbaus bleibt die Breit- und Einarbeitungsnährstoffausbringung der kosteneffektivste Ansatz. Die Blattdüngung spielt zwar eine kleinere Rolle, ist jedoch von erheblicher Bedeutung für die Mikronährstoffkorrektur und die Spätseasonergänzung, insbesondere bei Sojabohnen und Gartenbaukulturen. Diese Methode verzeichnet ein stetiges Wachstum, da Spezialprodukte eine breitere Akzeptanz gewinnen.
Die Fertiigation ist der am schnellsten wachsende Anwendungsmodus mit einer prognostizierten CAGR von 5,8% bis 2031. Dieses Wachstum wird durch die Ausweitung bewässerter Flächen, die zunehmende Akzeptanz von Präzisionseingabesystemen durch Landwirte und den Bedarf an verbesserter Wassernutzungseffizienz angetrieben, insbesondere als Reaktion auf Niederschlagsvariabilität im Zusammenhang mit El Niño. Die kommerzielle Einführung der Fertiigation wurde durch bedeutende Branchenentwicklungen weiter unterstützt. Im Juni 2026 kündigten Yara International und Netafim eine strategische Partnerschaft zur Förderung der Fertiigation in Brasilien an. Diese Initiative umfasst die Einrichtung eines Fertiigations-Schulungszentrums in Yara's Anlage in Sumaré in São Paulo sowie regionale Technologiezentren in Triângulo Mineiro, Espírito Santo und Bahia.
Nach Kulturtyp:
Feldkulturen verankern die Nachfrage, während hochwertige Nischen entstehenFeldkulturen sind das größte Segment und machen 96,0% des brasilianischen Düngemittelmarktes im Jahr 2025 aus, was die starke Abhängigkeit des Landes von der großflächigen landwirtschaftlichen Produktion widerspiegelt. Die Ausweitung der Sojaanbauflächen in Grenzregionen und die Intensivierung von Doppelanbausystemen für Mais machen einen erheblichen Anteil des Düngemittelverbrauchs aus, insbesondere bei Stickstoff- und Phosphatprodukten. Zuckerrohr, obwohl innerhalb der Feldkulturen klassifiziert, weist ausgeprägte mehrjährige Nährstoffanforderungen auf, die eine konsistente Nachfrage nach Kalium- und Siliziumdüngemitteln unterstützen.
Gartenbaukulturen sollen das am schnellsten wachsende Segment sein und bis 2031 eine CAGR von 5,6% verzeichnen. Das Wachstum wird durch die höheren wirtschaftlichen Erträge angetrieben, die mit der Obst-, Gemüse- und Blumenproduktion verbunden sind, wo die Düngemittelausgaben pro Hektar die des Getreideanbaus erheblich übersteigen. Branchenprognosen deuten darauf hin, dass Spezialkultursegmente das Wachstum der Düngemittelnachfrage unterstützen sollen, da die Produzenten zunehmend Präzisionsnährstoffmanagementpraktiken einführen, um die Ertragsqualität und Marktfähigkeit zu verbessern. Während die gesamten Düngemittelmengen weiterhin von der Getreide- und Zuckerrohrproduktion dominiert werden, treiben Gartenbaukulturen weiterhin die Nachfrage nach Spezialdüngemitteln, Mikronährstoffen und maßgeschneiderten Nährstofflösungen an und ermutigen Lieferanten, wertschöpfende Produktportfolios zu erweitern.

Geografische Analyse
Der Düngemittelabsatz spiegelt Brasiliens Anbaugeografie wider. Mato Grosso absorbierte 2025 23,90 % der Lieferungen und nutzte die Nähe zu Northern-Arc-Häfen, über die 2024 ein großer Teil der Düngemittel transportiert wurde. Die Hafenverlagerung senkt die Frachtkosten um bis zu USD 35 pro Metrische Tonne im Vergleich zu Santos und fördert frühe Buchungen und höhere Importvolumen. Paraná, Goiás, Rio Grande do Sul und São Paulo tragen zusammen weitere 44,80 % des Anteils bei und bilden einen Logistikkorridor mit reichlich Lagerhäusern und Eisenbahnverbindungen, der Just-in-Time-Lieferungen gewährleistet.
Die Technologieadoption divergiert je nach Region. Südliche Bundesstaaten, typischerweise mit kleineren, intensiv bewirtschafteten Betrieben, führen die Übernahme von Präzisionsstreuern und umhüllten Düngemitteln an, angetrieben durch strengere staatliche Wasservorschriften. Zentrum-West-Betriebe, die auf Tausenden von Hektar operieren, priorisieren Massenharnstoff und MAP-Metrische Tonnen, erproben aber zunehmend variable-Rate-Türme, um die Kosten pro Scheffel zu senken. Der Nordosten, traditionell düngermittelarm, wird zur am schnellsten wachsenden Region, da Bewässerungsprojekte Obstexporte freisetzen; Kreditsubventionen beschleunigen die Tropfdüngungsadoption.
Das Amazonasbecken führt Nachhaltigkeitskomplexität ein. Umweltgenehmigungen verlangsamen die Flächenausweitung, öffnen aber die Nachfrage nach biologischen und Produkten mit kontrollierter Freisetzung, die Kriterien mit geringem Einfluss erfüllen. Brasiliens Kaliuminitiative Autazes, mit ausstehender Genehmigung, könnte 20 % des nationalen Kaliumbedarfs aus dem Bundesstaat Amazonas decken, die Inlandfrachtkosten drastisch senken und nordwärts gerichtete Handelsströme neu gestalten. Zusammengenommen stellen diese geografischen Dynamiken sicher, dass sich der brasilianische Düngemittelmarkt als Mosaik lokalisierter Nachfragen entwickelt und nicht als einzelner Monolith.
Wettbewerbslandschaft
Marktkonzentration
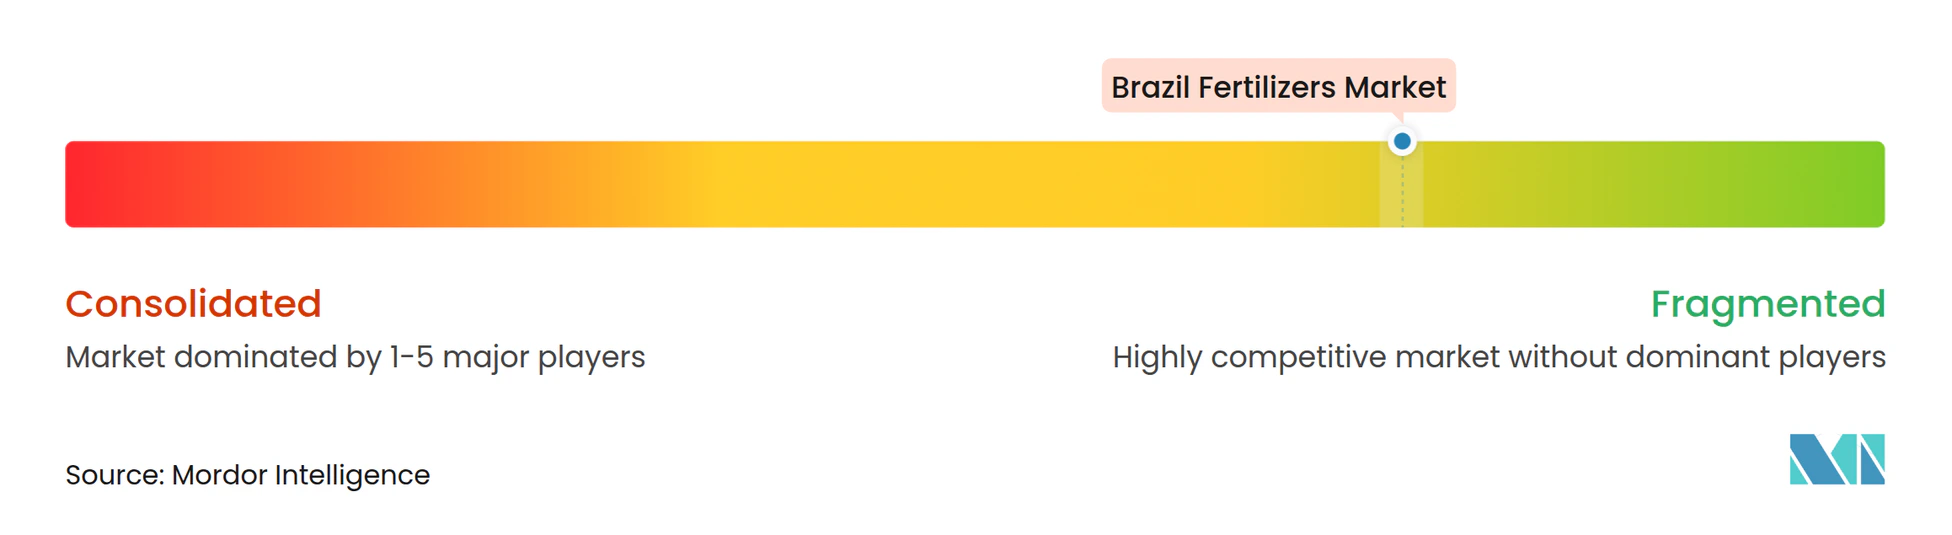
Der brasilianische Düngemittelmarkt bleibt trotz zunehmender Konsolidierungsmaßnahmen fragmentiert. The Mosaic Company, Yara International ASA, Nutrien Ltd., Nortox und ICL Group Ltd verankern Importe und betreiben Mischzentren in der Nähe wichtiger Häfen, halten jedoch zusammen deutlich weniger Marktanteil und lassen Raum für regionale Akteure und Genossenschaften. ICLs Kauf von Compass Minerals' südamerikanischem Geschäft für USD 420 Millionen im April 2025 verdoppelte sofort die lokale Spezialkapazität und signalisierte eine Hinwendung zu hochmargigen umhüllten und löslichen Produktlinien[3]. Petrobras stärkt die Versorgungssicherheit durch Investitionen, um stillgelegte Harnstoff- und Ammoniakwerke bis 2029 wieder in Betrieb zu nehmen – ein strategischer Schachzug, der inländische Stickstoffanteile zurückgewinnen könnte.
Technologiepartnerschaften sind das neue Schlachtfeld. Nutrien und Mosaic integrieren agronomische Beratungs-Apps in Treueprogramme, während Yaras Atfarm-Plattform Satellitenbilder mit variablen Stickstoffempfehlungen verknüpft. Händler gründen Gemeinschaftsunternehmen mit Betriebsmittelfinanzierungs-Fintechs und bündeln Kredit und Produkt, um Volumen zu sichern. Die Einhaltung von Umweltauflagen gewinnt strategisches Gewicht; Unternehmen, die niedrigere Emissionsfaktoren zertifizieren oder CBIO-fähige Produkte anbieten können, differenzieren sich in Ausschreibungsrunden mit Ethanolmühlen. Das Rennen um schienenseitige Lagerung in der Nähe von Northern-Arc-Häfen intensiviert den Wettbewerb weiter, da Massenimporteure den Zugang zu Liegeplätzen sichern und Inlandslastwagen-Transportstrecken verkürzen wollen.
Mit zunehmender Spezialitätsdurchdringung erzielen Nischeninnovatoren Übernahmeprämien. Das inländische Unternehmen Fertiláqua, 2024 übernommen, bringt Biostimulanzien-Know-how ein, das multinationale Konzerne in globale Portfolios integrieren. Unterdessen erweitern Genossenschaften wie Coamo und Cocamar Eigenmarken-Düngemittel und nutzen die Landwirtreue, um Marge in der Wertschöpfungskette zu sichern. Insgesamt steuert die Branche auf eine mäßig konzentrierte Struktur zu, bei der Größe und Technologie zusammenwirken, um Markteintrittsbarrieren für Späteinsteiger zu erhöhen.
Branchenführer im brasilianischen Düngemittelmarkt
-
ICL Group Ltd
-
Nortox
-
Nutrien Ltd.
-
The Mosaic Company
-
Yara International ASA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brasilianischer Düngemittelmarkt Unternehmen in diesem Bericht
- Nutrien Ltd.
- Grupa Azoty S.A. (Compo Expert)
- Yara International ASA
- ICL Group Ltd.
- The Mosaic Company
- K+S Aktiengesellschaft
- Sociedad Quimica y Minera de Chile SA
- Coromandel International Ltd. (Murugappa Group)
- Wilmar International Ltd.
- EuroChem Group
- PhosAgro PJSC
- OCI Global
- CF Industries Holdings Inc.
- OCP Group
- Nortox S/A
Neueste Industrielle Entwicklungen in Brasilianischer Düngemittelmarkt
- Oktober 2024: EuroChem Group investierte BRL 185 Millionen (USD 33,3 Millionen) in die Erweiterung der Lagerkapazität in ganz Brasilien, um die Lieferkettenresilienz zu stärken und ein effizienteres saisonales Bestandsmanagement für importierte Düngemittelprodukte zu ermöglichen.
- Juni 2024: Petrobras bestätigte den Neustart seiner ANSA-Düngemittelfabrik nach Abschluss eines Rehabilitierungsprogramms. Dieser Neustart erhöht Brasiliens inländische Stickstoffproduktionskapazität und verringert die Abhängigkeit von Harnstoff- und Ammoniakimporten.
- April 2024: Brazil Potash Corporation schritt mit den Umweltgenehmigungsverfahren für das Autazes-Kaliumprojekt im Bundesstaat Amazonas voran, was ein potenzielles Game-Changer für Brasiliens Kaliumimportabhängigkeit mit geschätzter Produktionskapazität darstellt, die auf 20 % des globalen Marktanteils abzielt.
Berichtsumfang zum brasilianischen Düngemittelmarkt
Komplex, Einfach werden als Segmente nach Typ abgedeckt. Konventionell, Spezialität werden als Segmente nach Form abgedeckt. Fertigierung, Blattdüngung, Boden werden als Segmente nach Anwendungsmodus abgedeckt. Feldkulturen, Gartenbaukulturen, Rasen & Zierpflanzen werden als Segmente nach Kulturtyp abgedeckt.Segmentierungsübersicht
Typ
| Komplex | ||
| Einfach | Mikronährstoffe | Bor |
| Kupfer | ||
| Eisen | ||
| Mangan | ||
| Molybdän | ||
| Zink | ||
| Sonstige | ||
| Stickstoffhaltig | Ammoniumnitrat | |
| Harnstoff | ||
| Sonstige | ||
| Phosphatisch | DAP | |
| MAP | ||
| SSP | ||
| TSP | ||
| Sonstige | ||
| Kaliumhaltig | MoP | |
| SoP | ||
| Sonstige | ||
| Sekundäre Makronährstoffe | Kalzium | |
| Magnesium | ||
| Schwefel | ||
Form
| Konventionell | |
| Spezialität | CRF |
| Flüssigdünger | |
| SRF | |
| Wasserlöslich |
Anwendungsmodus
| Fertigierung |
| Blattdüngung |
| Boden |
Kulturtyp
| Feldkulturen |
| Gartenbaukulturen |
| Rasen & Zierpflanzen |
| Typ | Komplex | ||
| Einfach | Mikronährstoffe | Bor | |
| Kupfer | |||
| Eisen | |||
| Mangan | |||
| Molybdän | |||
| Zink | |||
| Sonstige | |||
| Stickstoffhaltig | Ammoniumnitrat | ||
| Harnstoff | |||
| Sonstige | |||
| Phosphatisch | DAP | ||
| MAP | |||
| SSP | |||
| TSP | |||
| Sonstige | |||
| Kaliumhaltig | MoP | ||
| SoP | |||
| Sonstige | |||
| Sekundäre Makronährstoffe | Kalzium | ||
| Magnesium | |||
| Schwefel | |||
| Form | Konventionell | ||
| Spezialität | CRF | ||
| Flüssigdünger | |||
| SRF | |||
| Wasserlöslich | |||
| Anwendungsmodus | Fertigierung | ||
| Blattdüngung | |||
| Boden | |||
| Kulturtyp | Feldkulturen | ||
| Gartenbaukulturen | |||
| Rasen & Zierpflanzen | |||
Marktdefinition
- MARKTSCHÄTZUNGSEBENE - Marktschätzungen für verschiedene Düngemitteltypen wurden auf Produktebene und nicht auf Nährstoffebene vorgenommen.
- ABGEDECKTE NÄHRSTOFFTYPEN - Primäre Nährstoffe: N, P und K; Sekundäre Makronährstoffe: Ca, Mg und S; Mikronährstoffe: Zn, Mn, Cu, Fe, Mo, B und Sonstige
- DURCHSCHNITTLICHE NÄHRSTOFFAUSBRINGUNGSRATE - Dies bezieht sich auf das durchschnittliche Nährstoffvolumen, das pro Hektar Ackerland in jedem Land verbraucht wird.
- ABGEDECKTE KULTURTYPEN - Feldkulturen: Getreide, Hülsenfrüchte, Ölsaaten und Faserpflanzen; Gartenbau: Obst, Gemüse, Plantagenkulturen und Gewürze, Rasengras und Zierpflanzen
| Schlagwort | Begriffsbestimmung |
|---|---|
| Düngemittel | Chemische Substanz, die auf Kulturen aufgebracht wird, um den Nährstoffbedarf sicherzustellen; in verschiedenen Formen wie Granulaten, Pulvern, Flüssigkeiten, wasserlöslichen Formen usw. erhältlich. |
| Spezialdünger | Wird zur verbesserten Effizienz und Nährstoffverfügbarkeit eingesetzt und über Boden, Blattdüngung und Fertigierung ausgebracht. Umfasst CRF, SRF, Flüssigdünger und wasserlösliche Düngemittel. |
| Düngemittel mit kontrollierter Freisetzung (CRF) | Mit Materialien wie Polymer, Polymer-Schwefel und anderen Materialien wie Harzen beschichtet, um die Nährstoffverfügbarkeit für die Kulturpflanze während ihres gesamten Lebenszyklus sicherzustellen. |
| Düngemittel mit langsamer Freisetzung (SRF) | Mit Materialien wie Schwefel, Neem usw. beschichtet, um die Nährstoffverfügbarkeit für die Kulturpflanze über einen längeren Zeitraum sicherzustellen. |
| Blattdünger | Bestehen aus flüssigen und wasserlöslichen Düngemitteln, die durch Blattdüngungsanwendung ausgebracht werden. |
| Wasserlösliche Düngemittel | In verschiedenen Formen erhältlich, einschließlich flüssiger, pulverförmiger usw. Formen; werden im Blattdüngungs- und Fertigierungsmodus der Düngemittelanwendung eingesetzt. |
| Fertigierung | Düngemittel, die über verschiedene Bewässerungssysteme wie Tropfbewässerung, Mikroirrigation, Sprinklerbewässerung usw. ausgebracht werden. |
| Wasserfreies Ammoniak | Wird als Düngemittel verwendet, direkt in den Boden injiziert; in gasförmig-flüssiger Form erhältlich. |
| Einfachsuperphosphat (SSP) | Phosphordünger, der nur Phosphor enthält und einen Gehalt von kleiner oder gleich 35 % aufweist. |
| Tripelsuperphosphat (TSP) | Phosphordünger, der nur Phosphor mit einem Gehalt von mehr als 35 % enthält. |
| Düngemittel mit verbesserter Effizienz | Düngemittel, die mit zusätzlichen Schichten verschiedener Inhaltsstoffe beschichtet oder behandelt sind, um sie im Vergleich zu anderen Düngemitteln effizienter zu machen. |
| Konventionelle Düngemittel | Düngemittel, die über traditionelle Methoden auf Kulturen ausgebracht werden, einschließlich Breitwurf, Reihendüngung, Pflugbodenplatzierung usw. |
| Chelierte Mikronährstoffe | Mikronährstoffdünger, die mit Chelierungsmitteln wie EDTA, EDDHA, DTPA, HEDTA usw. beschichtet sind. |
| Flüssigdünger | In flüssiger Form erhältlich; hauptsächlich zur Ausbringung von Düngemitteln auf Kulturen durch Blattdüngung und Fertigierung eingesetzt. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: IDENTIFIZIERUNG DER SCHLÜSSELVARIABLEN: Um eine robuste Prognosemethodik zu erstellen, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: AUFBAU EINES MARKTMODELLS: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird während des gesamten Prognosezeitraums für jedes Land konstant gehalten.
- Schritt 3: VALIDIERUNG UND FINALISIERUNG: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: FORSCHUNGSERGEBNISSE: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen