
Größe und Marktanteil des brasilianischen Rechenzentrums-Servermarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.95 Milliarden US-Dollar |
| Marktgröße (2026) | 3.15 Milliarden US-Dollar |
| Marktgröße (2031) | 4.44 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.11 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen Rechenzentrums-Servermarkts von Mordor Intelligence
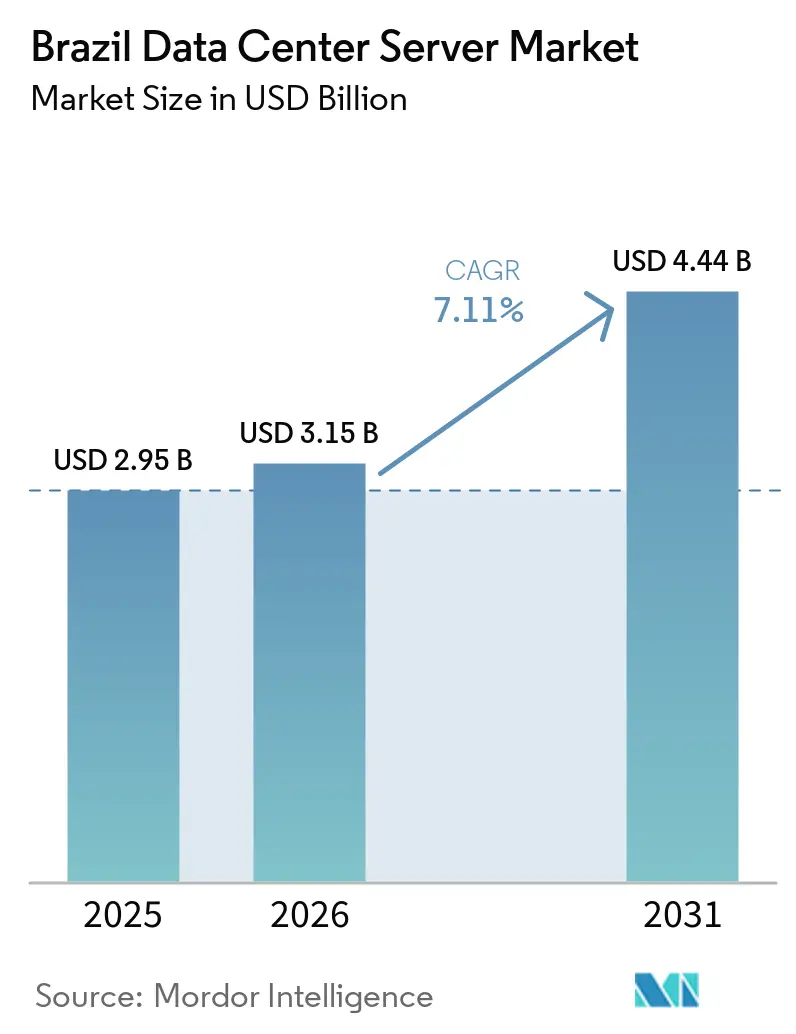
Die Größe des brasilianischen Rechenzentrum-Server-Markts wurde im Jahr 2025 auf 2,95 Milliarden USD geschätzt und soll von 3,15 Milliarden USD im Jahr 2026 auf 4,44 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,11 % während des Prognosezeitraums (2026–2031).
Starke staatliche Anreize, eine beschleunigte Einführung künstlicher Intelligenz und die Suche der Hyperscaler nach souveräner Rechenkapazität bilden das Fundament der aktuellen Expansion des brasilianischen Rechenzentrum-Server-Markts. Investitionen konzentrieren sich auf São Paulo, Rio de Janeiro und den Campinas-Korridor, wo Substation für erneuerbare Energien, Glasfaserinfrastruktur und qualifizierte Arbeitskräfte schnelle Kapazitätserweiterungen ermöglichen. Betreiber rüsten Einrichtungen mit Flüssigkühlung nach, um tropische Wärmebedingungen und GPU-Leistungsdichten zu bewältigen, die die Grenzen älterer Auslegungen überschreiten. Währungsvolatilität und hohe Einfuhrzölle erhöhen die Hardwarekosten, doch die lokale Montage in der Freihandelszone Manaus und die vorgeschlagene Zollerleichterung im Rahmen des ReData-Programms dämpfen einen Teil des Inflationsdrucks. Die Wettbewerbsdynamik verschärft sich, da inländische Systemintegratoren Zollbefreiungen nutzen, um Ausschreibungen im öffentlichen Sektor zu gewinnen, während globale OEMs große Hyperscale-Verträge abschließen, die eine langfristige Nachfragesichtbarkeit untermauern.
Wichtigste Erkenntnisse des Berichts
- Nach Tier-Klassifizierung hielt Tier-3-Infrastruktur im Jahr 2025 einen Marktanteil von 57,72 % am brasilianischen Rechenzentrum-Server-Markt, während Tier-4-Installationen bis 2031 voraussichtlich mit einer CAGR von 8,15 % wachsen werden.
- Nach Größe entfielen im Jahr 2025 59,94 % des brasilianischen Rechenzentrum-Server-Markts auf Hyperscale-Campusse, die bis 2031 voraussichtlich mit einer CAGR von 8,35 % wachsen werden.
- Nach Betriebsmodell führten Colocation-Standorte im Jahr 2025 mit einem Anteil von 54,87 %, während Hyperscaler-Eigenbauten bis 2031 voraussichtlich mit einer CAGR von 8,67 % expandieren werden.
- Nach Formfaktor dominierten Halbhöhen-Blades im Jahr 2025 mit einem Anteil von 62,64 %, während Viertelshöhen- und Micro-Blades bis 2031 voraussichtlich mit einer CAGR von 8,72 % wachsen werden.
- Nach Workload erfassten KI und fortgeschrittene Analytik im Jahr 2025 einen Anteil von 37,76 %, wobei das Segment bis 2031 voraussichtlich mit einer CAGR von 9,05 % wachsen wird, angetrieben durch die steigende Nachfrage nach GPU-dichten Serverkonfigurationen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im brasilianischen Rechenzentrums-Servermarkt
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Bedeutende Investitionen in Hyperscale- und Colocation-Ausbauten | +1.8% | National, konzentriert in São Paulo, Rio de Janeiro, Campinas | Mittelfristig (2–4 Jahre) |
| KI/ML-Workload-Anstieg mit Nachfrage nach GPU-dichten Servern | +1.5% | São Paulo, Rio de Janeiro, akademische Zentren | Kurzfristig (≤ 2 Jahre) |
| 5G-Ausbau treibt regionale Edge-Knoten voran | +1.0% | Landeshauptstädte, 1.000+ Gemeinden | Mittelfristig (2–4 Jahre) |
| Unternehmensumstieg auf Hybrid-Cloud und SaaS | +0.9% | Finanzdienstleistungen, Einzelhandel, Telekommunikation | Langfristig (≥ 4 Jahre) |
| Staatliches Rechenzentrum-Anreizpaket erschließt Investitionsvolumen von 377 Milliarden USD | +1.2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Einführung von Flüssigkühlung zur Bewältigung tropischer Wärmeherausforderungen | +0.5% | GPU-Cluster in Regionen mit heißem Klima | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedeutende Investitionen in Hyperscale- und Colocation-Ausbauten
Hyperscale- und Colocation-Betreiber kündigten im Jahr 2025 neue brasilianische Kapazitäten von mehr als 5 Milliarden USD an, angeführt von Projekten wie Eleas Rio AI City und Ascentys Partnerschaft mit Aligned Data Centers.[1] Microsoft aktivierte Anfang 2026 seine ersten KI-dedizierten Hallen und festigte damit seine Positionierung als souveräne Cloud. Institutionelle Investoren, darunter das Joint Venture Patria–GIC im Wert von 1,4 Milliarden USD, beschleunigen Greenfield-Bauten und signalisieren Vertrauen trotz Währungsrisiken. Die Investitionen konzentrieren sich weiterhin auf den Südosten, doch in Fortaleza und Curitiba entstehen Edge-orientierte Projekte, um 5G-fähige Workloads mit geringer Latenz zu bedienen.
KI/ML-Workload-Anstieg mit Nachfrage nach GPU-dichten Servern
Öffentliche Einrichtungen und Unternehmen steigerten im Laufe des Jahres 2025 ihre Bestellungen für NVIDIA Hopper- und Blackwell-GPUs und trieben damit eine Rekordnachfrage nach flüssiggekühlten Hochdichte-Racks an.[2] Der 2026 in Betrieb genommene Jairu-Cluster der Universität São Paulo unterstreicht die inländischen Integrationskapazitäten. GPU-as-a-Service-Angebote von Claro und Axia Energia monetarisieren ungenutzte Kapazitäten und helfen Unternehmen, Einfuhrzollbeschränkungen zu umgehen.
5G-Ausbau treibt regionale Edge-Knoten voran
TIM Brasil erweiterte 5G bis Ende 2025 auf 1.000 Gemeinden und installierte 8.400 gNodeBs, die Edge-Computing mit geringer Latenz ermöglichen. Die Genehmigung einer 700-Megahertz-Auktion durch ANATEL im Februar 2026 priorisiert Anwendungsfälle in der ländlichen Präzisionslandwirtschaft. Edge-Server in viertelhohen oder Micro-Blade-Formaten sind daher für eine rasche Verbreitung an Mobilfunk-Aggregationspunkten positioniert.
Unternehmensumstieg auf Hybrid-Cloud und SaaS
Die ANPD-Resolution 19/2024 verschärft grenzüberschreitende Datenübertragungen und veranlasst Unternehmen, sensible Workloads auf hybride Multi-Cloud-Plattformen zurückzuführen. IBM-Forschungen zeigen eine 2,5-fache Wertsteigerung durch hybride Architekturen im Vergleich zu Single-Cloud-Bereitstellungen. Telekommunikationsbetreiber bündeln souveräne KI-Dienste, die private GPU-Pools der Cloud mit der Elastizität öffentlicher Clouds verbinden, und erweitern damit die adressierbare Basis für Angebote im brasilianischen Rechenzentrums-Servermarkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Cyberangriffe und LGPD-Compliance-Kosten | -0.7% | Große Ballungsräume mit strenger Durchsetzung | Kurzfristig (≤ 2 Jahre) |
| BRL-Volatilität und Einfuhrzölle auf IT-Hardware | -0.9% | Landesweite Importeure | Kurzfristig (≤ 2 Jahre) |
| Engpässe im Stromnetz von São Paulo verzögern die Rack-Inbetriebnahme | -0.4% | Ballungsraum São Paulo | Mittelfristig (2–4 Jahre) |
| Begrenzte inländische Kapazitäten für Silicon-Packaging und -Tests | -0.3% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Cyberangriffe und LGPD-Compliance-Kosten
Die Erhebung der ANPD zum Status einer unabhängigen Behörde im Jahr 2024 führte zu strengeren Fristen für die Meldung von Datenschutzverletzungen und höheren Strafen, was die Gesamtbetriebskosten für Colocation-Mieter erhöht. Resolution 18/2024 formalisierte die Pflicht zur Benennung von Datenschutzbeauftragten und verpflichtete kleine und mittelständische Unternehmen zur Einstellung von Fachpersonal. Betreiber müssen nun Resilienz und Nachhaltigkeit gemäß ANATEL-Resolution 780/2025 zertifizieren, was die Projektvorlaufzeiten und den Kapitalbedarf verlängert.
BRL-Volatilität und Einfuhrzölle auf IT-Hardware
Der brasilianische Real verlor im Jahr 2025 gegenüber dem US-Dollar mehr als 15 % an Wert, was die Landekosten für importierte Server und GPUs erhöhte. Kombinierte Bundes- und Staatszölle können bei KI-Beschleunigern 52 % übersteigen und Unternehmens-Erneuerungszyklen verzögern.[3] Die Provisorische Maßnahme 1.318/2025, die Zollerleichterungen im Rahmen des ReData-Programms gewähren würde, ist mit legislativer Unsicherheit behaftet und birgt Beschaffungsrisiken für Hyperscaler, die milliardenschwere Campusse planen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tier-Typ: Unternehmenskritische Workloads treiben Tier-4-Dynamik voran
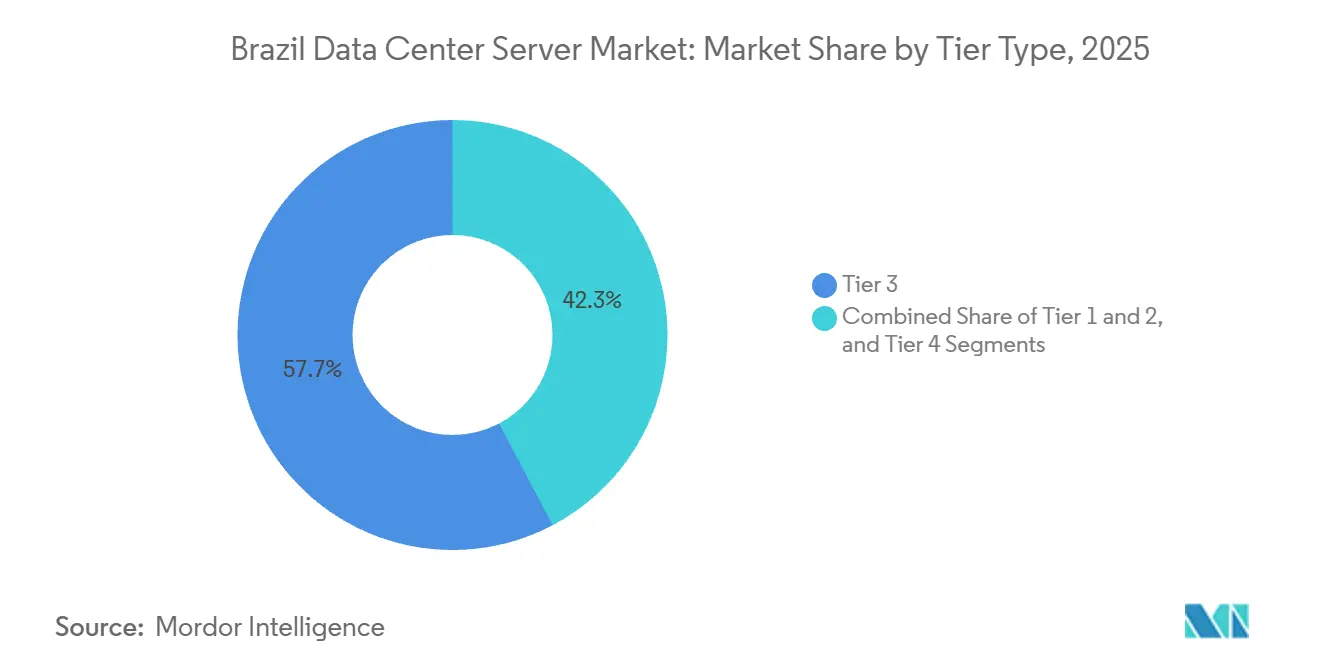
Tier-3-Einrichtungen hielten im Jahr 2025 den größten Anteil am brasilianischen Rechenzentrum-Server-Markt, unterstützt durch Colocation-Anbieter, die eine Balance zwischen Betriebszeit, Redundanz und Betriebskosten anstreben. Tier-4-Einrichtungen gewinnen mit einer CAGR von 8,15 % bis 2031 an Bedeutung, da Banken, Behörden und KI-Infrastrukturbetreiber zunehmend Fehlertoleranz und kontinuierliche Verfügbarkeit priorisieren. Campinas und Fortaleza bieten Flächenverfügbarkeit und Potenzial für erneuerbare Energien, die neue hochresistente Entwicklungen unterstützen. Der Wandel hin zu höherwertiger Infrastruktur spiegelt auch wachsende Anforderungen an Datensicherheit, Betriebskontinuität und reduzierte Ausfallrisiken wider, insbesondere für rechenintensive KI-Workloads. Tier-1- und Tier-2-Einrichtungen bleiben derweil relevant für Edge-Content-Delivery, regionale Workloads und Disaster-Recovery-Knoten, obwohl ihr relativer Marktanteil voraussichtlich sinken wird, da Unternehmen auf widerstandsfähigere Infrastruktur migrieren.
Tier-3-Installationen sind weiterhin in São Paulo, Rio de Janeiro und Brasília konzentriert, wo etablierte Konnektivitätsökosysteme, Unternehmensnachfrage und qualifizierte Arbeitskräfte den Großbetrieb unterstützen. Tier-4-Projekte konzentrieren sich zunehmend auf verbesserte Stromredundanz, fortschrittliche Kühlung und Infrastruktur, die hochdichte GPU-Server-Racks unterstützen kann. Der Zugang zu erneuerbaren Energien und die Fehlertoleranz bei Strom und Kühlung werden zu wichtigen Überlegungen, da Betreiber die Kapazität für KI-Training und andere geschäftskritische Workloads ausbauen. Niedrigstufige Einrichtungen bedienen weiterhin Nischenanwendungen, darunter IoT-Gateways und regionale Backups, könnten jedoch zunehmendem Wettbewerbsdruck ausgesetzt sein, da Investitionen in Richtung Tier-3- und Tier-4-Erweiterungen verlagert werden.



Nach Rechenzentrumsgröße: Hyperscale-Dominanz spiegelt Cloud- und KI-Konzentration wider
Hyperscale-Campusse entfielen im Jahr 2025 auf 59,94 % des brasilianischen Rechenzentrum-Server-Markts und sollen bis 2031 mit einer CAGR von 8,35 % wachsen, angetrieben durch den Ausbau der Cloud-Infrastruktur, KI-Workloads und Investitionen wichtiger Betreiber wie Microsoft, Oracle und Ascenty. Hyperscale-Einrichtungen profitieren von Skaleneffekten, Zugang zu erneuerbaren Energien und hochkapazitiver Glasfaserkonnektivität, was sie für GPU-intensive Workloads und groß angelegte Cloud-Installationen gut geeignet macht. Großformatige Einrichtungen unterstützen auch die Nachfrage in sekundären Technologiezentren wie Campinas und bieten Kapazitäten für regionale Cloud-Anbieter und Unternehmenskunden.
Mittelgroße Rechenzentren bedienen Unternehmen und regulierte Branchen, die zuverlässige Infrastruktur, Datenkontrolle und lokales Hosting ohne den Umfang von Hyperscale-Campussen benötigen. Kleine und Edge-Einrichtungen unterstützen latenzempfindliche Anwendungen, darunter 5G, Content-Delivery und industrielles IoT. Die verteilten Infrastrukturinitiativen von Embratel unterstreichen die Rolle kleinerer Einrichtungen bei der Ausweitung digitaler Dienste über die wichtigsten Rechenzentrumsstandorte hinaus. Mit der Weiterentwicklung des brasilianischen Rechenzentrum-Server-Markts richtet sich die Einrichtungsgröße zunehmend nach den Workload-Anforderungen: KI-Training und groß angelegtes Cloud-Computing bevorzugen Hyperscale-GPU-Cluster, während Content-Caching, regionale Verarbeitung und industrielles IoT die Nachfrage nach kleineren, verteilten Standorten weiterhin stützen.
Nach Rechenzentrumstyp: Colocation führt, Hyperscaler beschleunigen
Colocation-Rechenzentren entfielen im Jahr 2025 auf 54,87 % des brasilianischen Rechenzentrum-Server-Markts, unterstützt durch Unternehmen, die skalierbare Infrastruktur, zuverlässige Konnektivität und reduzierte Vorabinvestitionen anstreben. Colocation-Anbieter ermöglichen es Unternehmen, Infrastrukturkosten zu teilen und gleichzeitig die Kontrolle über ihre Serverumgebungen zu behalten sowie geltende Datenschutz- und Cybersicherheitsanforderungen zu erfüllen. Hyperscaler-Eigenbauten expandieren jedoch mit einer CAGR von 8,67 % bis 2031, da große Cloud-Anbieter zunehmend in dedizierte Infrastruktur investieren, um wachsende Cloud-, KI- und Hochleistungsrechen-Workloads zu unterstützen. Investitionen in KI-fähige Einrichtungen, einschließlich Installationen für fortschrittliche NVIDIA-GPU-Plattformen, unterstreichen die wachsende Bedeutung dedizierter Kapazitäten, obwohl die Projektdurchführung weiterhin von Stromverfügbarkeit, Ausrüstungskosten und Investitionsbedingungen abhängt.
Unternehmenseigene und Edge-Einrichtungen bedienen weiterhin Organisationen, die eine stärkere Infrastrukturkontrolle, spezialisierte Sicherheitsvorkehrungen oder ultrageringe Latenzverarbeitung benötigen. Gleichzeitig ermöglicht die Einführung von Hybrid-Cloud Unternehmen, Workloads auf private Infrastruktur, Colocation-Einrichtungen und öffentliche Cloud-Regionen zu verteilen. Colocation-Betreiber reagieren auf den Wettbewerb durch Hyperscaler, indem sie GPU-as-a-Service-Angebote, verwaltete KI-Infrastruktur und hochdichte Serverumgebungen ausbauen. Diese Dienste ermöglichen mittelgroßen Unternehmen und KI-Entwicklern den Zugang zu fortschrittlicher Rechenkapazität ohne erhebliche Vorabinvestitionen und helfen Colocation-Anbietern, ihre Relevanz zu erhalten, während sich das brasilianische Rechenzentrum-Ökosystem weiterentwickelt.
Nach Formfaktor: Blades dominieren, Micro-Blades gewinnen Edge-Traktion
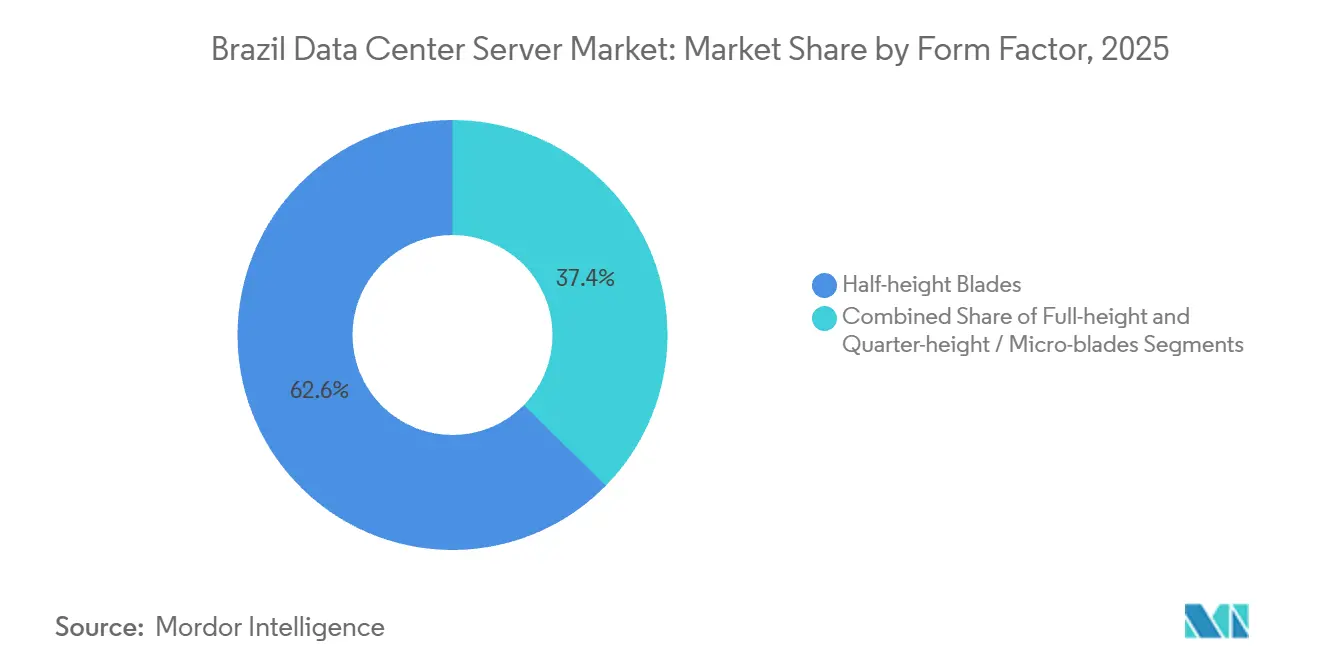
Halbhöhen-Blades entfielen im Jahr 2025 auf 62,64 % des brasilianischen Rechenzentrum-Server-Markts, unterstützt durch etablierte Lieferketten, Virtualisierungsanforderungen und eine weit verbreitete Unternehmenseinführung. Vollhöhen-Blade-Konfigurationen gewinnen an Relevanz für rechenintensive Anwendungen, darunter KI-Training und Hochleistungsrechnen, bei denen leistungsstarke Prozessoren und GPU-Beschleuniger einen höheren Wärmemanagemant- und Stromversorgungsbedarf haben. Viertelshöhen- und Micro-Blade-Lösungen sollen derweil bis 2031 mit einer CAGR von 8,72 % wachsen, angetrieben durch die Nachfrage nach kompakter Infrastruktur für Edge-Computing, verteilte Inferenz und latenzempfindliche Workloads. Mit der Ausweitung von 5G-Netzwerken in Brasilien werden kleinere Serverkonfigurationen für platzbeschränkte Edge-Standorte zunehmend relevant, obwohl die Einführung von Hardware-Kompatibilität, Kühlanforderungen und Installationswirtschaftlichkeit abhängen wird.
Viertelshöhen- und Micro-Blade-Systeme können Anwendungen wie Smart-City-Videoanalyse, industrielles IoT und Präzisionslandwirtschafts-Gateways unterstützen, bei denen lokale Verarbeitung dazu beiträgt, Latenz und Netzwerkverkehr zu reduzieren. Halbhöhen-Blades werden voraussichtlich ihre Position in virtualisierten privaten Clouds und Unternehmensumgebungen behalten, wo Rechendichte, vereinfachtes Management und betriebliche Konsistenz wichtig bleiben. Vollhöhen-Konfigurationen sind auch für KI- und Forschungsrechen-Cluster relevant, die Hochbandbreiten-Verbindungen und beschleunigte Verarbeitung erfordern. Über alle Formfaktoren hinweg stärkt die zunehmende GPU-Dichte die Nachfrage nach fortschrittlichen Stromverteilungs- und Flüssigkühllösungen, während Betreiber Leistungsanforderungen gegen Platzbedarf, Energieverbrauch und Gesamtbetriebskosten abwägen.

Nach Anwendung und Workload: KI führt, Virtualisierung erholt sich
KI, maschinelles Lernen und fortgeschrittene Analytik entfielen im Jahr 2025 auf 37,76 % des brasilianischen Rechenzentrum-Server-Markts, angetrieben durch die wachsende Nachfrage nach beschleunigtem Computing, der Einführung von Unternehmens-KI und GPU-as-a-Service-Angeboten. Diese Workloads steigern die Nachfrage nach Hochleistungsservern, die mit GPUs, Hochgeschwindigkeitsspeicher und fortschrittlichen Netzwerkfähigkeiten ausgestattet sind. Virtualisierungs- und Private-Cloud-Workloads sollen bis 2031 mit einer CAGR von 8,49 % wachsen, unterstützt durch Unternehmen, die ihre IT-Infrastruktur modernisieren, die Datenkontrolle stärken und Hybrid-Cloud-Umgebungen optimieren. Hochleistungsrechnen unterstützt weiterhin die Reservoirsimulation in der Öl- und Gasindustrie, Ingenieuranwendungen und akademische Forschung, während Medienproduktions- und Genomik-Workloads die Nachfrage nach hochdurchsatzfähigen Speicher- und NVMe-basierten Systemen erzeugen.
Edge-Inferenz-Workloads expandieren zusammen mit 5G-Konnektivität, industriellem IoT und verteilten digitalen Diensten, obwohl Hardwarekosten, Stromverfügbarkeit und Installationswirtschaftlichkeit die Einführung einschränken können. Telekommunikationsbetreiber und Unternehmen erkunden lokale KI-Verarbeitung, um Latenz zu reduzieren und eine stärkere Kontrolle über sensible Daten zu behalten, einschließlich Anwendungen mit portugiesischsprachigen Modellen und lokal relevanten Datensätzen. Hybrid-Cloud-Orchestrierungsplattformen ermöglichen es Workloads, sich je nach Leistungs-, Sicherheits- und Kostenanforderungen über Colocation-Einrichtungen, Hyperscale-Umgebungen, private Infrastruktur und Edge-Standorte zu bewegen. Mit der Weiterentwicklung des brasilianischen Rechenzentrum-Ökosystems wird die Workload-Diversifizierung voraussichtlich die Nachfrage nach einem breiteren Spektrum an Serverkonfigurationen steigern, von GPU-dichten KI-Systemen bis hin zu universellen Virtualisierungsplattformen und kompakten Edge-Servern.
Geografische Analyse
São Paulo verfügt über die größte installierte Basis und profitiert von der Glasfaserkonvergenz und der Nähe zu Unternehmenshauptsitzen. Rio de Janeiro belegt den zweiten Platz, gestützt durch Unterseekabelanlandungen und Energieverfügbarkeit, die Hyperscale-Erweiterungen unterstützen. Der Campinas-Korridor entwickelt sich zu einem alternativen Hyperscale-Zentrum und bietet niedrigere Grundstückskosten und kürzere Zeitrahmen für die Netzanbindung.
Im Nordosten zieht Fortaleza aufgrund seiner strategischen Unterseeverbindungen nach Afrika und Europa Edge-Bereitstellungen an. Dies positioniert die Stadt als Zentrum für Content-Delivery und Gaming-Latenz. Südliche Bundesstaaten wie Paraná und Rio Grande do Sul verzeichnen mittelgroße Bauten, die auf Fertigungs- und Agritech-Workloads zugeschnitten sind und kühlere Klimabedingungen nutzen, die die Kühllasten reduzieren.
In den zentralwestlichen Regionen wächst das Interesse von Bergbau- und Präzisionslandwirtschafts-Branchen, die auf KI-Inferenz an regionalen Edge-Knoten angewiesen sind. Bundesinvestitionen in Satelliten-Backhaul und ländliche 5G-Abdeckung weiten die Servernachfrage auf bisher unterversorgte Gemeinden aus. Mit zunehmender geografischer Streuung bleibt der brasilianische Rechenzentrums-Servermarkt bis 2026 stark auf den Südosten ausgerichtet.
Wettbewerbslandschaft
Marktkonzentration
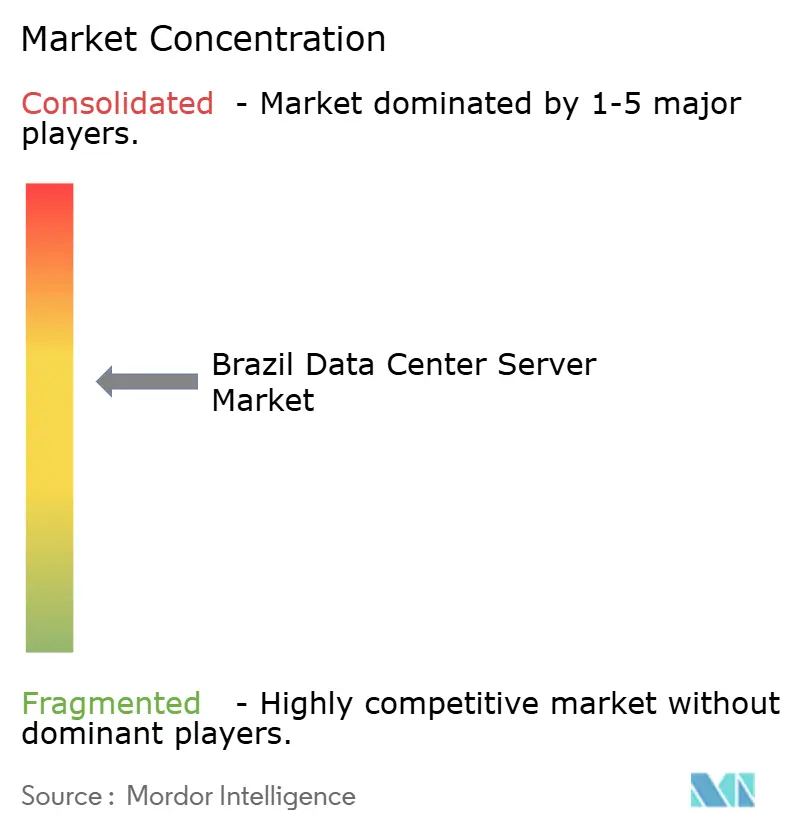
Der brasilianische Rechenzentrums-Servermarkt ist mäßig konzentriert. Huawei und Inspur gewinnen budgetsensible Aufträge des öffentlichen Sektors mit Finanzierungsflexibilität, während Supermicro-lizenzierte Montagen von Positivo und Scherm Brasil von Manaus-Zollbefreiungen profitieren. NVIDIA dominiert KI-Beschleuniger-Sockets mit Hopper- und Blackwell-GPUs, trotz AMDs Fortschritten in virtualisierungsintensiven Umgebungen.
Colocation-Anbieter differenzieren sich durch den Abschluss von Stromabnahmeverträgen für erneuerbare Energien und die Integration von Flüssigkühlung, um die Nachhaltigkeitsschwellen von ReData zu erfüllen. Hyperscaler sichern sich exklusive GPU-Zuteilungen durch direkte Lieferantenpartnerschaften und mindern so Engpässe bei Exportkontrollen. Zu den aufkommenden Disruptoren gehören Energieunternehmen wie Axia Energia, die freie GPU-Kapazitäten monetarisieren, und Telekommunikationsbetreiber wie Claro Brasil, die ihren NVIDIA-Cloud-Partner-Status nutzen, um souveräne KI-Dienste anzubieten.
Netzwerk-Fabric-Innovationen beschleunigen sich, da Arrcus und OpenGlobe programmierbare Router mit SRv6-Unterstützung für Brasiliens Bildungsnetzwerk einsetzen. Diese Bereitstellung zeigt offene Netzwerkalternativen auf, die in kommerzielle Edge-Designs einfließen könnten. Die Wettbewerbsintensität wird bis 2031 voraussichtlich zunehmen, doch Erstanbieter souveräner KI-Kapazitäten und mit erneuerbaren Energien betriebener Campusse sind positioniert, um überdurchschnittliches Wachstum zu erzielen.
Marktführer im brasilianischen Rechenzentrums-Servermarkt
-
Hewlett Packard Enterprise (HPE)
-
Super Micro Computer Inc.
-
Cisco Systems Inc.
-
IBM Corporation
-
Dell Technologies Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Februar 2026: Microsoft aktivierte zwei KI-dedizierte Hallen in Hortolândia und Sumaré, São Paulo, als erste Stufe eines für 2027 geplanten Programms im Wert von 14,7 Milliarden BRL (2,7 Milliarden USD).
- Februar 2026: Die Universität São Paulo stellte Jairu vor, Südamerikas größten KI-Cluster mit 96 NVIDIA Blackwell B200 GPUs, die im Inland zu Kosten von 40 Millionen BRL (7,4 Millionen USD) zusammengebaut wurden.
- Februar 2026: Brasiliens Bundesrechnungshof genehmigte ANATELs 700-MHz-Auktion, die den ländlichen 5G-Ausbau erweitert und Präzisionslandwirtschafts-Edge-Bereitstellungen ermöglicht.
- Februar 2026: Local DC verpflichtete sich zu 20 Millionen USD für ein 6-MW-Rechenzentrum in Campinas, das für GPU-intensive souveräne Workloads ausgelegt ist.
- Dezember 2025: Arrcus und OpenGlobe lieferten programmierbare SRv6-Router für das nationale Forschungsnetzwerk und ermöglichten damit OpenRAN-Experimente.
Berichtsumfang des brasilianischen Rechenzentrums-Servermarkts
Ein Rechenzentrums-Server ist im Wesentlichen ein leistungsstarker Computer ohne Peripheriegeräte wie Monitore und Tastaturen. Es handelt sich um eine Hardware-Einheit, die in einem Rack installiert ist und eine Zentraleinheit (CPU), Speicher sowie weitere elektrische und Netzwerkkomponenten enthält, was sie zu leistungsstarken Computern macht, die Anwendungen, Dienste und Daten an Endbenutzergeräte liefern.
Der Bericht über den brasilianischen Rechenzentrums-Servermarkt ist segmentiert nach Tier-Typ (Tier 1 und 2, Tier 3 und Tier 4), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Hyperscaler/CSPs sowie Unternehmen und Edge), Formfaktor (Halbhohe Blades, Vollhohe Blades und Viertelhohe/Micro-Blades) sowie Anwendung/Workload (Virtualisierung und Private Cloud, Hochleistungsrechnen (HPC), Künstliche Intelligenz/Maschinelles Lernen und Datenanalyse, Speicherorientiert sowie Edge/IoT-Gateways). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Tier 1 und 2 |
| Tier 3 |
| Tier 4 |
| Kleines Rechenzentrum |
| Mittleres Rechenzentrum |
| Großes Rechenzentrum |
| Hyperscale-Rechenzentrum |
| Colocation-Rechenzentrum |
| Hyperscaler-Rechenzentrum/CSPs |
| Unternehmens- und Edge-Rechenzentrum |
| Halbhohe Blades |
| Vollhohe Blades |
| Viertelhohe / Micro-Blades |
| Virtualisierung und Private Cloud |
| Hochleistungsrechnen (HPC) |
| Künstliche Intelligenz/Maschinelles Lernen und Datenanalyse |
| Speicherorientiert |
| Edge / IoT-Gateways |
| Nach Tier-Typ | Tier 1 und 2 |
| Tier 3 | |
| Tier 4 | |
| Nach Rechenzentrumsgröße | Kleines Rechenzentrum |
| Mittleres Rechenzentrum | |
| Großes Rechenzentrum | |
| Hyperscale-Rechenzentrum | |
| Nach Rechenzentrumstyp | Colocation-Rechenzentrum |
| Hyperscaler-Rechenzentrum/CSPs | |
| Unternehmens- und Edge-Rechenzentrum | |
| Nach Formfaktor | Halbhohe Blades |
| Vollhohe Blades | |
| Viertelhohe / Micro-Blades | |
| Nach Anwendung / Workload | Virtualisierung und Private Cloud |
| Hochleistungsrechnen (HPC) | |
| Künstliche Intelligenz/Maschinelles Lernen und Datenanalyse | |
| Speicherorientiert | |
| Edge / IoT-Gateways |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des brasilianischen Rechenzentrums-Servermarkts im Jahr 2031?
Der Sektor soll bis 2031 einen Wert von 4,44 Milliarden USD erreichen.
Welche Tier-Klassifizierung wächst am schnellsten?
Tier-4-Einrichtungen entwickeln sich bis 2031 mit einer CAGR von 8,15 % aufgrund steigender geschäftskritischer KI-Workloads weiter.
Wie dominant sind Hyperscale-Campusse heute?
Hyperscale-Standorte erzielten im Jahr 2025 59,94 % des Umsatzes und expandieren mit einer CAGR von 6,35 % aufgrund der Nachfrage nach souveräner Cloud und KI.
Warum entstehen GPU-as-a-Service-Modelle?
Hohe Einfuhrzölle und Währungsschwankungen machen den Pay-per-Use-GPU-Zugang für Unternehmen attraktiv, die keine großen Kapitalausgaben tragen können.
Welcher Server-Formfaktor wird am meisten vom 5G-Ausbau profitieren?
Viertelhohe und Micro-Blade-Server werden die schnellste Verbreitung verzeichnen, da Edge-Knoten an Mobilfunk-Aggregationspunkten zunehmen.
Wie streng sind Brasiliens Datenschutzvorschriften?
Die ANPD schreibt eine 24-stündige Meldepflicht bei Datenschutzverletzungen und strenge Kontrollen grenzüberschreitender Datenübertragungen vor, was die Einführung von Hybrid-Cloud und souveränem Computing vorantreibt.
- Rechenzentrum Sicherheit-Markt Sicherheit weltweit, unterteilt nach Sicherheitstyp, Angebot und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Frankreich Hyperscale-Rechenzentrumsmarkt Nachfrage nach Hyperscale-Standorten in Frankreich, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Hyperscale-Rechenzentren Brasilien Hyperscale-Standorte in Brasilien, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Frankreich Rechenzentrumsbaumarkt Bauwesen in Frankreich, aufgeschlüsselt nach Tier, Anlagentyp und Infrastruktur.