
Marktgröße und Marktanteil für Botulinumtoxin in der Urologie
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.17 Milliarden US-Dollar |
| Marktgröße (2032) | 1.68 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.51 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Botulinumtoxin in der Urologie von Mordor Intelligence
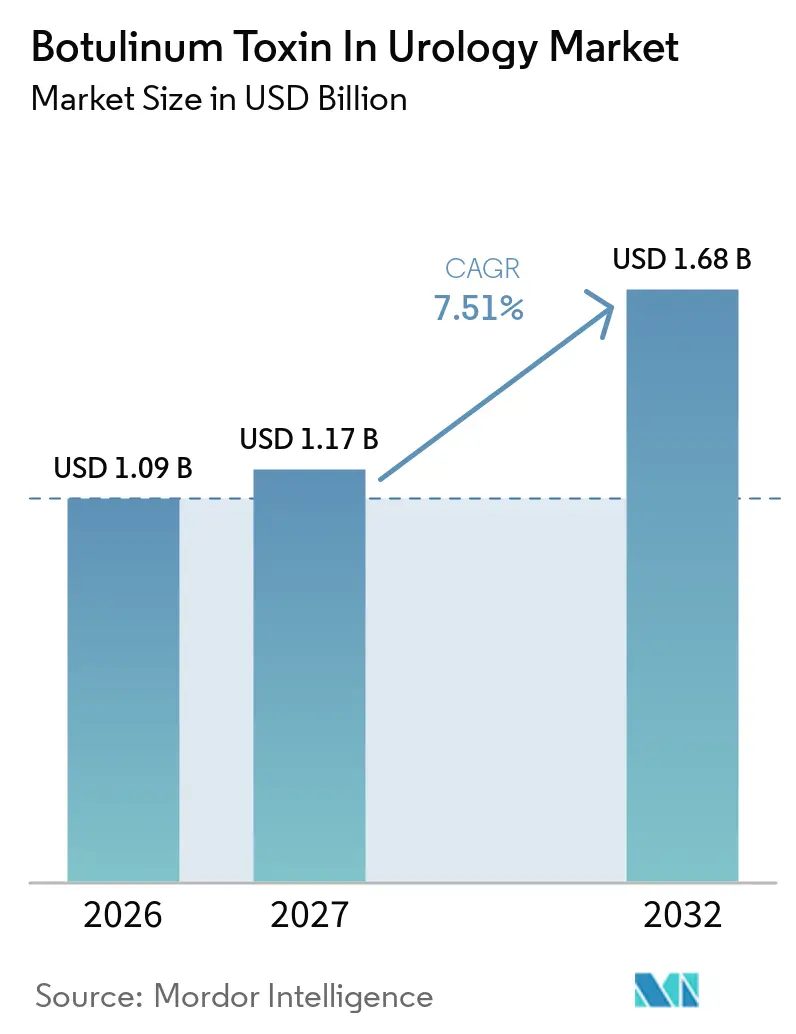
Die Größe des Botulinumtoxin in der Urologie Marktes wird voraussichtlich von 1,09 Milliarden USD im Jahr 2026 auf 1,17 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 1,68 Milliarden USD erreichen, mit einer CAGR von 7,51 % über den Zeitraum 2027–2032.
Starkes Wachstum ergibt sich aus der Ausweitung klinischer Indikationen, stetigen Anpassungen bei der Kostenerstattung und kontinuierlichen technologischen Verbesserungen bei Injektionsführungssystemen. OnabotulinumtoxinA hält im Jahr 2025 einen dominierenden Marktanteil von 70,3 % beim Botulinumtoxin für urologische Erkrankungen, doch der Wettbewerbsdruck nimmt zu, da PrabotulinumtoxinA mit einer CAGR von 7,1 % das höchste Segmentwachstum verzeichnet. Die geografische Verteilung begünstigt Nordamerika, das mit 43,1 % des Umsatzes aufgrund günstiger Medicare-Abrechnungscodes und einer hohen Facharztdichte führt, während der asiatisch-pazifische Raum mit einer regionalen CAGR von 6,1 % das schnellste Wachstum verzeichnet, gestützt durch regulatorische Harmonisierung und Infrastrukturausbau. Der Krankenhauskanal trägt nach wie vor 42,6 % des weltweiten Umsatzes bei; dennoch wachsen ambulante Operationszentren rasch, da Kliniker routinemäßige zystoskopische Injektionen in kostengünstigere ambulante Einrichtungen verlagern. Wachstumshemmnisse – Immunogenität, kurze Behandlungsdauer und Angebotskonzentration – werden durch flüssigstabile Formulierungen, komplexierungsproteinfreie Technologien und strategische Investitionen in inländische Kapazitäten nach Good-Manufacturing-Practice-Standards gemindert.
Wichtigste Erkenntnisse des Berichts
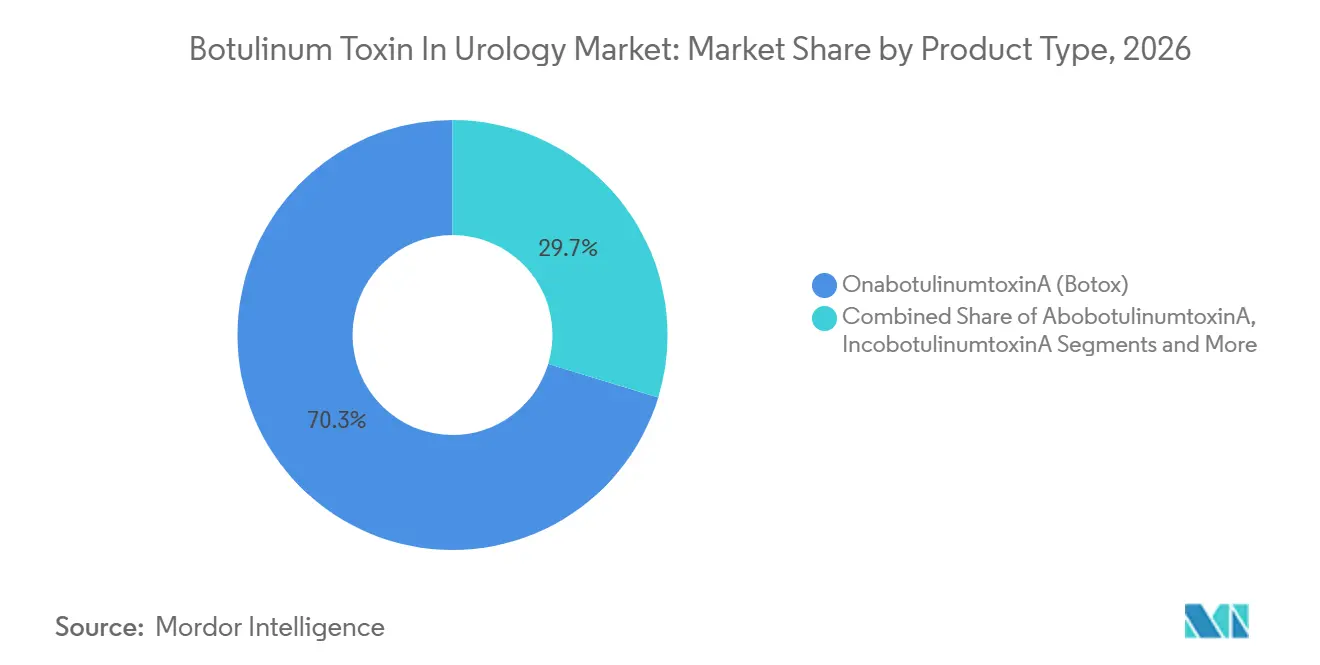
- Nach Produkttyp führte OnabotulinumtoxinA (Botox) im Jahr 2026 mit einem Umsatzanteil von 70,3 %; PrabotulinumtoxinA (Jeuveau) verzeichnete die höchste prognostizierte CAGR von 9,43 % bis 2032.
- Nach Anwendung entfiel auf die überaktive Blase im Jahr 2026 ein Anteil von 51,4 % an der Marktgröße für Botulinumtoxin bei urologischen Erkrankungen, während die benigne Prostatahyperplasie bis 2032 voraussichtlich mit einer CAGR von 9,78 % wachsen wird.
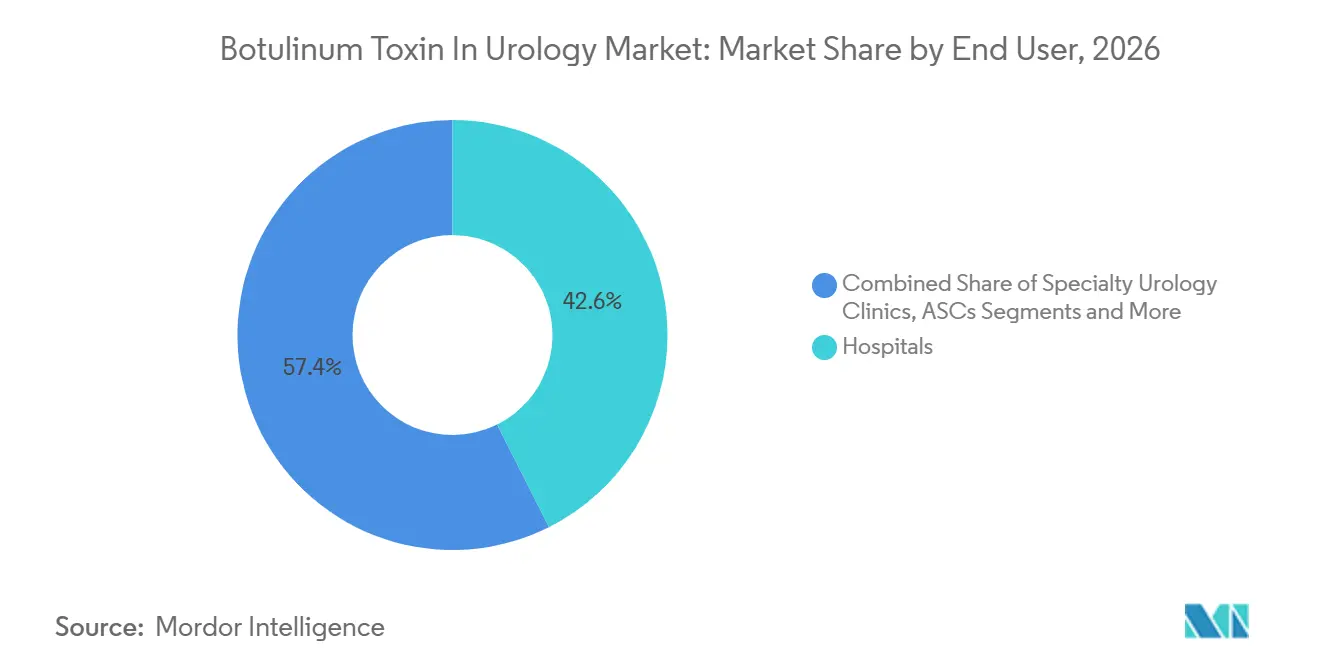
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Marktanteil von 42,6 % beim Botulinumtoxin für urologische Erkrankungen, während ambulante Operationszentren im Prognosezeitraum mit einer CAGR von 10,32 % wachsen.
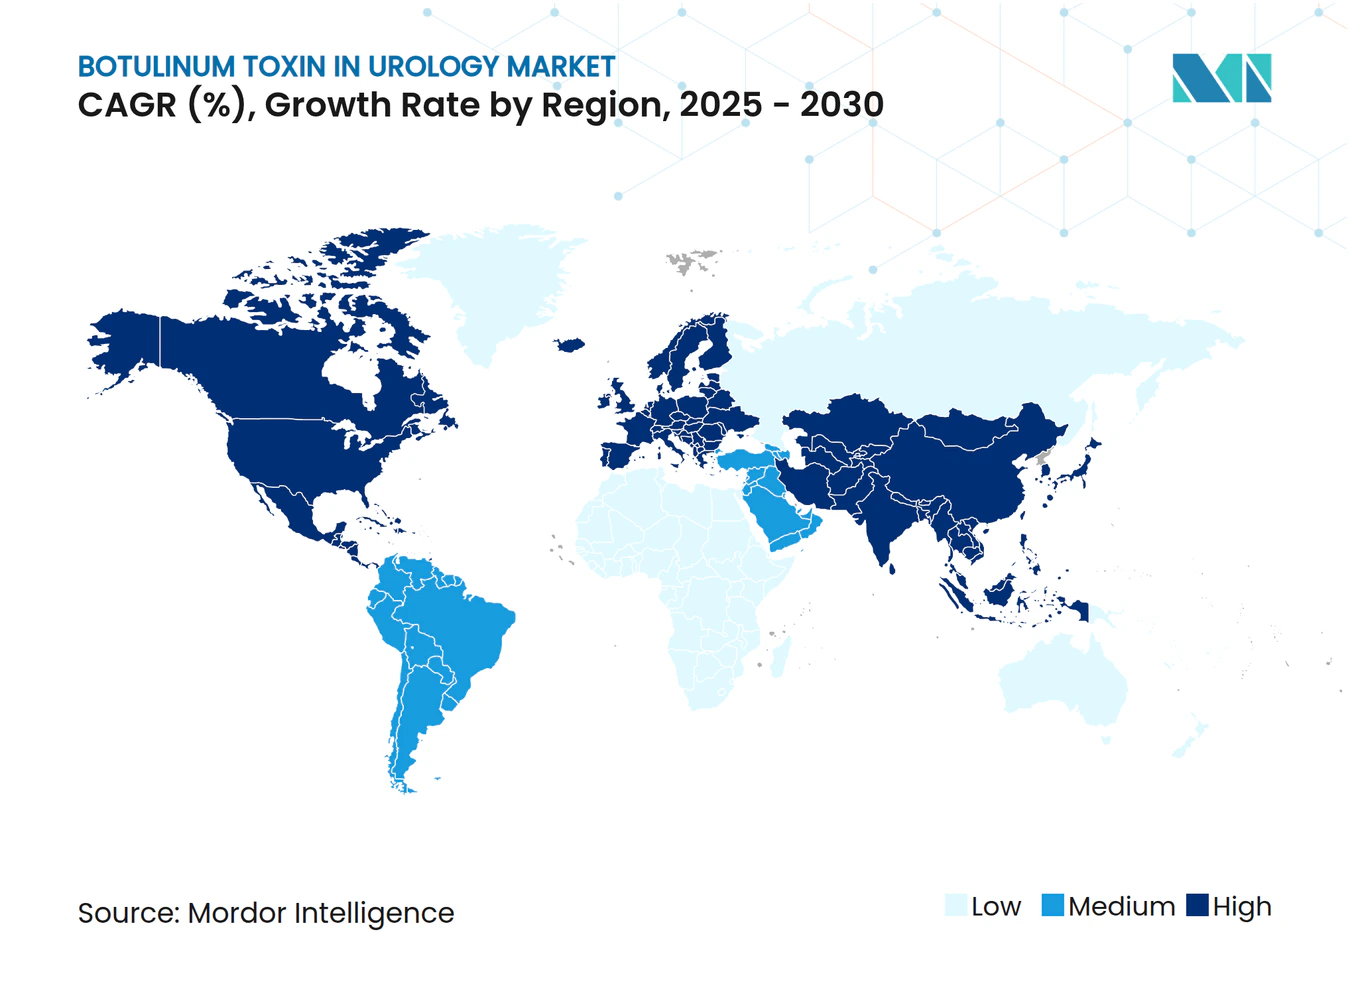
- Nach Geografie erfasste Nordamerika im Jahr 2026 einen Marktanteil von 43,1 %, während der asiatisch-pazifische Raum auf dem Weg ist, bis 2032 mit einer CAGR von 8,43 % zu wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz der überaktiven Blase und neurogenen Detrusorüberaktivität | +1.80% | Global, frühe Gewinne in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung der zugelassenen Anwendung von OnabotulinumtoxinA bei benigner Prostatahyperplasie | +1.20% | Nordamerika und EU, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Günstige Anpassungen der Kostenerstattung für zystoskopische Injektionen in der Praxis | +1.00% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Rasche Einführung hochpräziser flexibler Zystoskope, die praxisbasierte Therapien ermöglichen | +0.90% | Global, frühe Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Erstklassige flüssigstabile Toxinformulierungen zur Erleichterung von Kühlkettenanforderungen | +0.70% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Wachsende Tele-Urologie-Plattformen, die den Patientenzufluss für minimal-invasive Versorgung fördern | +0.50% | Nordamerika, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz der überaktiven Blase und neurogenen Detrusorüberaktivität
Steigende Lebenserwartung, erhöhte diagnostische Wachsamkeit und bessere Patientenaufklärung erklären den stetigen Anstieg der Diagnosen von überaktiver Blase (ÜAB) und neurogener Detrusorüberaktivität (NDÜ) weltweit. Abrechnungsanalysen zeigen einen Anstieg von 431 % bei Botulinumtoxin-A-Injektionen für urologische Indikationen in Frankreich zwischen 2014 und 2022, was eine rasche Verbreitung in der Praxis über frühe Einführungsmärkte hinaus belegt.[1] Die erweiterte Medicare-Abdeckung, die zystoskopische Injektionen in der Praxis ausdrücklich erstattet, sichert die wirtschaftliche Tragfähigkeit für urologische Praxen in den Vereinigten Staaten. Da Botulinumtoxin auf die acetylcholinvermittelte Detrusorüberaktivität abzielt, erhalten Patienten mit ÜAB und NDÜ eine Symptomlinderung, die orale Antimuskarinika häufig nicht zu leisten vermögen. Standardisierte Injektionsvorlagen der US-amerikanischen Behörde für Lebens- und Arzneimittel (FDA) stärken die Einheitlichkeit des Verfahrens und stärken das Vertrauen der Kliniker.[2] Zusammengenommen stützen epidemiologischer Schwung und politische Unterstützung die langfristige Nachfrage in allen wichtigen Regionen.
Ausweitung der zugelassenen Anwendung von OnabotulinumtoxinA bei benigner Prostatahyperplasie
Die Behandlung der benignen Prostatahyperplasie (BPH) stellt die am schnellsten wachsende Anwendung im Markt für Botulinumtoxin bei urologischen Erkrankungen dar. Randomisierte Studien zeigen statistisch signifikante Reduktionen des Prostatavolumens und Verbesserungen der maximalen Harnflussrate nach intraprostatischer Botulinumtoxin-Gabe, was FDA-Zulassungserweiterungen in den Jahren 2024 und 2025 begünstigte. Neue BPH-Geräte wie HYDROS und Optilume ergänzen Toxininjektionen und ermöglichen multimodale Behandlungspfade, die die Retreatment-Raten senken. Ultraschallgeführte Applikationssysteme verbessern die Genauigkeit und reduzieren dadurch das Auftreten von Harnverhaltungsereignissen. Die Kostenerstattung ist klar geregelt, was die Einführungshürden weiter senkt. Da immer mehr Urologen minimal-invasive Alternativen zur transurethralen Resektion der Prostata suchen, gewinnt Botulinumtoxin als Zwischenoption zwischen medikamentöser Therapie und Operation an Glaubwürdigkeit.
Günstige Anpassungen der Kostenerstattung für zystoskopische Injektionen in der Praxis
Ab Januar 2025 erhöhten die US-amerikanischen Zentren für Medicare und Medicaid-Dienste (CMS) die ambulanten Zahlungsklassifikationen für zystoskopische Botulinumtoxin-Injektionen, was den Praxisumsatz pro Fall um 12 % steigerte. Parallele Anpassungen erfolgten in mehreren europäischen Sozialversicherungssystemen, wodurch die Zahlungslücken zwischen Arztpraxen und Krankenhäusern verringert wurden. Transparente Abrechnungscodes erleichtern die Anspruchsverwaltung und beseitigen Unklarheiten bei Arzneimittelzusätzen. Da die Klarheit der Kostenträger wirtschaftliche Anreize mit dem klinischen Nutzen in Einklang bringt, weitet sich die Nutzung über tertiäre Überweisungszentren hinaus auf gemeindenahe Kliniken aus. In den nächsten zwei Jahren werden Verbesserungen bei der Kostenerstattung direkt schätzungsweise 1,0 Prozentpunkte zur globalen CAGR beitragen.
Rasche Einführung hochpräziser flexibler Zystoskope, die praxisbasierte Therapien ermöglichen
Zystoskope der vierten Generation mit Schmalband-Bildgebung und 4K-Visualisierung ermöglichen eine präzise Trigonumausrichtung und Blasenwandausrichtung ohne Vollnarkose. Die Möglichkeit, qualitativ hochwertige Injektionen in Behandlungsräumen durchzuführen, reduziert den Krankenhausaufwand und verkürzt die Terminwartezeiten für Patienten. Die Einführung begann 2024 in den Vereinigten Staaten und Deutschland und verbreitete sich bis Ende 2025 rasch in Japan. Gerätehersteller bündeln nun Zystoskope mit Botulinumtoxin-Verfahrenssets, eine Regelung, die das Bestandsmanagement für ambulante Operationszentren vereinfacht. Klinische Studien berichten von Verfahrenszeiten unter 10 Minuten mit minimaler postoperativer Beobachtung. Kürzere Durchlaufzeiten vervielfachen die täglichen Fallzahlen und beschleunigen indirekt den Toxineinheitenabsatz.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kurze Dauer des therapeutischen Effekts, die wiederholte Injektionen erfordert | −1.5% | Global | Mittelfristig (2–4 Jahre) |
| Risiko der Angebotskonzentration aufgrund begrenzter Hersteller von Toxinen nach guter Herstellungspraxis | −0.8% | Global, akut in angebotsknappen Regionen | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Unsicherheit hinsichtlich langfristiger Immunogenität bei Off-Label-Anwendung | −0.6% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Zunehmende Rechtsstreitigkeiten bei unerwünschten Harnverhaltungsereignissen, die die Ärzteakzeptanz dämpfen | −0.4% | Nordamerika, Ausstrahlungseffekte auf andere klagebereite Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kurze Dauer des therapeutischen Effekts, die wiederholte Injektionen erfordert
Die mediane Symptomkontrolldauer liegt zwischen 16 und 24 Wochen, was viele Patienten dazu zwingt, zwei oder drei Behandlungssitzungen pro Jahr zu absolvieren. Eine französische Kohortenstudie dokumentierte, dass 28,7 % der ÜAB-Patienten eine Wiederbehandlung beantragen, während sie noch über partielle Linderung berichten, was auf eine Präferenz für die Aufrechterhaltung submaximaler Kontrolle hindeutet, anstatt auf die vollständige Rückkehr der Symptome zu warten.[3] Die Häufigkeit von Wiederinjektionen erhöht die Eigenkosten und vergrößert den Planungsaufwand für Leistungserbringer. Kostenträger bewerten die kumulativen Jahreskosten im Vergleich zur sakralen Neuromodulation und begrenzen möglicherweise das Verfahrensvolumen in kostenbeschränkten Systemen. Pipeline-Lösungen – Formulierungen mit verzögerter Freisetzung und Serotyp-E-Toxine – zielen darauf ab, die Wirkungsdauer zu verlängern, werden jedoch vor 2027 keine kommerzielle Reife erreichen.
Risiko der Angebotskonzentration aufgrund begrenzter Hersteller von Toxinen nach guter Herstellungspraxis
Fünf Unternehmen kontrollieren mehr als 90 % der weltweiten Produktion von Botulinumtoxin nach guter Herstellungspraxis, was die Lieferkette anfällig für Störungen an einzelnen Standorten macht. Mechanische Aufrüstungen am AbbVie-Standort in Westport, Irland, Ende 2024 reduzierten die Produktion vorübergehend und erzwangen eine Zuteilung an Prioritätsmärkte, was die Fragilität der aktuellen Kapazitätsauslastung verdeutlicht. Regierungen klassifizieren Botulinumtoxin nun als biologisches Material mit doppeltem Verwendungszweck und verhängen Exportgenehmigungsschritte, die zusätzliche Engpässe verursachen können. Um das Risiko zu mindern, unterzeichnete die US-amerikanische Behörde für biomedizinische Forschung und Entwicklung im Jahr 2024 ein Fertigungsabkommen im Wert von 250 Millionen USD mit National Resilience. Dennoch wird es Jahre dauern, bis eine Mehrquellen-Redundanz realisiert wird, was das Wachstumspotenzial in der Zwischenzeit dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Wettbewerb verschärft sich rund um FormulierungsinnovationenOnabotulinumtoxinA erzielte im Jahr 2026 70,3 % des weltweiten Umsatzes, was etwa 0,71 Milliarden USD der Marktgröße für Botulinumtoxin bei urologischen Erkrankungen entspricht. Langlebigkeit der Marke, breite Zulassungsabdeckung und weitreichende Vertriebsnetzwerke sichern seine Vorrangstellung. Dennoch erproben preissensible Einrichtungen zunehmend PrabotulinumtoxinA, was dessen prognostizierte CAGR von 9,43 % antreibt. Entwickler von AbobotulinumtoxinA und IncobotulinumtoxinA differenzieren sich durch komplexierungsproteinfreie Profile und adressieren damit Immunogenitätsbedenken, die in der Langzeitversorgung eine Rolle spielen. Die FDA-Zulassung von Letybo im Februar 2024 öffnete asiatischen Herstellern die Tür für einen direkten Wettbewerb und erhöhte den Preisdruck nach unten. Unterdessen führt AbbVies Biologics License Application für TrenibotulinumtoxinE im April 2025 einen Serotyp mit schnellerem Wirkungseintritt und kürzerer Halbwertszeit ein, der auf die Behandlungsfrustration von Hochfrequenznutzern abzielt. Wettbewerbsvorteile entwickeln sich daher vom Markenwert hin zu wissenschaftlich fundierten Aussagen über Wirkungsdauer und Sicherheit, was etablierte Anbieter zwingt, in Technologien der nächsten Generation zu investieren.
Die Wachstumsaussichten hängen von der Bereitschaft der Kostenträger ab, neue Marktteilnehmer zum gleichen Preis wie den durchschnittlichen Verkaufspreis von Botox zu erstatten. Wenn die Preisparität ins Stocken gerät, bleibt die Marktabwanderung begrenzt; wenn Kostenträger Referenzpreisschwellen einführen, beschleunigt sich die Anteilsmigration. Frühe Krankenhausapothekendaten aus Deutschland zeigen, dass Arzneimittellisten mindestens zwei zugelassene Toxine aufnehmen, was auf eine Bereitschaft zu ausgehandelten Rabatten gegenüber der Abhängigkeit von einem einzigen Anbieter hindeutet. F&E-Investitionen konzentrieren sich daher auf direkte Nicht-Unterlegenheitsstudien und Real-World-Register, um Budgetausschüsse zu überzeugen. Dieses Umfeld fördert eine stetige, aber schrittweise Diversifizierung anstelle einer abrupten Verdrängung.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
BPH drängt vor, aber ÜAB behält SkalenvorteilDie überaktive Blase hielt im Jahr 2026 einen Anwendungsanteil von 51,4 %, was etwa 0,52 Milliarden USD der Marktgröße für Botulinumtoxin bei urologischen Erkrankungen entspricht. Ärzte verfügen über robuste klinische Algorithmen, und die Medicare-Abdeckung erweitert den Zugang für ältere Patienten. Behandlungsalgorithmen stufen häufig orale Antimuskarinika, β-3-Agonisten und schließlich Botulinumtoxin ein, was dessen Nachfragestabilität im Laufe der Zeit sichert. Die neurogene Detrusorüberaktivität, verankert in Kohorten mit Rückenmarksverletzungen und Multipler Sklerose, trägt stabile Basisumsätze bei, da Neurologen geeignete Patienten konsistent überweisen.
Die benigne Prostatahyperplasie schreitet jedoch mit einer CAGR von 9,78 % voran – der schnellsten unter allen Indikationen. Belege zeigen, dass intraprostatisches Toxin das Prostatavolumen nach sechs Monaten um bis zu 25 % reduziert und BPH-Patienten eine reversible, minimal-invasive Alternative zur transurethralen Resektion bietet. Ergänzende Zulassungen, wie Sumitomo Pharmas GEMTESA für überaktive Blase bei Männern mit BPH, vervielfachen die Kombinationstherapiemöglichkeiten. Interstitielle Zystitis und Blasenschmerzsyndrom bleiben noch wenig erschlossene Indikationen; ihr Anteil könnte steigen, sobald robuste Phase-III-Daten im Jahr 2026 vorliegen. Zwischen 2027 und 2032 bleibt der Einsatz in der onkologischen Supportivversorgung vernachlässigbar, was ausreichend Raum für explorative Studien lässt.
Nach Endnutzer:
Expansion ambulanter Operationszentren verändert die Wirtschaftlichkeit der VersorgungKrankenhäuser erzielten im Jahr 2026 42,6 % des weltweiten Umsatzes, gestützt durch Tertiärversorgungskapazitäten, gebündelte Beschaffung und interne Apothekenverwaltungsdienste. Komplexe Fälle – wie neurogene Detrusorüberaktivität mit gleichzeitiger Spastizität – erfordern häufig multidisziplinäre Teams, die nur große Zentren bereitstellen können. Akademische Lehrkrankenhäuser dienen auch als zentrale Standorte für investigatorinitiierte Studien und stärken damit ihre Rolle bei der Evidenzgenerierung.
Ambulante Operationszentren erreichen bis 2032 eine CAGR von 10,32 % – die schnellste unter allen Versorgungseinrichtungen – dank regulatorischer Änderungen, die die Anästhesie in der Praxis genehmigen, und Erstattungsparität gegenüber ambulanten Krankenhausabteilungen. Verbesserte Instrumente ermöglichen die Entlassung am selben Tag ohne Katheterisierung, ein Vorteil für Patienten. Spezialisierte urologische Kliniken behaupten ihre Marktposition durch personalisierte Nachsorge und flexible Terminplanung. Das künftige Wachstum in ambulanten Operationszentren hängt von der Aushandlung von Gruppenverträgen ab, die günstige Ampullenpreise sichern und gleichzeitig einen hohen Durchsatz zur Amortisierung von Investitionsgütern aufrechterhalten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika Botulinum-Toxin in der Urologie Markt
Nordamerika entfiel 2024 auf 43,1 % des Umsatzes, gestützt durch gut finanzierte Versicherungsmechanismen und eine hohe Eingriffsdichte. Die Marktgröße für Botulinum-Toxin bei urologischen Erkrankungen in den Vereinigten Staaten erreichte 0,44 Milliarden USD, und die 2025 veröffentlichten CMS-Abrechnungsrichtlinien kodifizierten eine gesonderte Vergütung für ärztliche Leistungen und Arzneimittelkosten. Kanada folgt ähnlichen Erstattungswegen, obwohl Überprüfungen der Provinzbudgets periodische Preisobergrenzen einführen. Die Volatilität der Handelspolitik bedroht nach wie vor die aus Irland stammenden Lieferungen, was AbbVie dazu veranlasst, eine Ausweitung der Abfüll- und Fertigstellungskapazitäten in den USA zu prüfen.
Europa Botulinum-Toxin in der Urologie Markt
Europa hält einen soliden Marktanteil durch die harmonisierte Angleichung an die Europäische Medizinprodukteverordnung, die grenzüberschreitende Zulassungen für Geräte und Kombinations-Arzneimittel-Geräte ermöglicht. Frankreich ist ein Beispiel für eine rasche Akzeptanz, mit einem Anstieg des urologischen Botulinum-Toxin-Einsatzes um 431 % über acht Jahre. Deutschland und Italien verlagern einen großen Teil der Fälle von überaktiver Blase in ambulante Einrichtungen, was das Volumenwachstum über den regionalen Durchschnitt hebt. Die nationalen Gesundheitssysteme verhandeln weiterhin über vorgeschriebene Rabatte, die das Preiskompressionrisiko auf die Hersteller verlagern, aber die Verfahrensaufnahme auf einem hohen Niveau halten.
APAC Botulinum-Toxin in der Urologie Markt
Asien-Pazifik treibt das künftige Wachstumspotenzial mit einem regionalen CAGR von 6,1 % voran. China verkürzte die Prüffristen für neue Arzneimittelanträge im Jahr 2024 auf durchschnittlich 12 Monate und genehmigte 92 neuartige Arzneimittel, darunter Letibotulinumtoxin A und TraBOTOX-Kits. Die japanische Behörde für Pharmazeutika und Medizinprodukte aktualisiert 2025 ihren Rahmen für bedingte Zulassungen und verkürzt die Anforderungen an die Überwachung nach der Markteinführung, sobald Sicherheitsendpunkte erreicht sind. Die Zentrale Arzneimittelkontrollorganisation Indiens ratifizierte abgekürzte Dossiers für biosimilare Botulinum-Formulierungen und verschärft damit den lokalen Wettbewerb. Die Modernisierung der Infrastruktur in Verbindung mit dem steigenden verfügbaren Einkommen der wachsenden Mittelschicht wandelt latente Nachfrage in realisierte Eingriffe um. Medizintourismus-Korridore in Thailand und Südkorea steigern die regionalen Patientenvolumina zusätzlich.
Wettbewerbslandschaft
Marktkonzentration
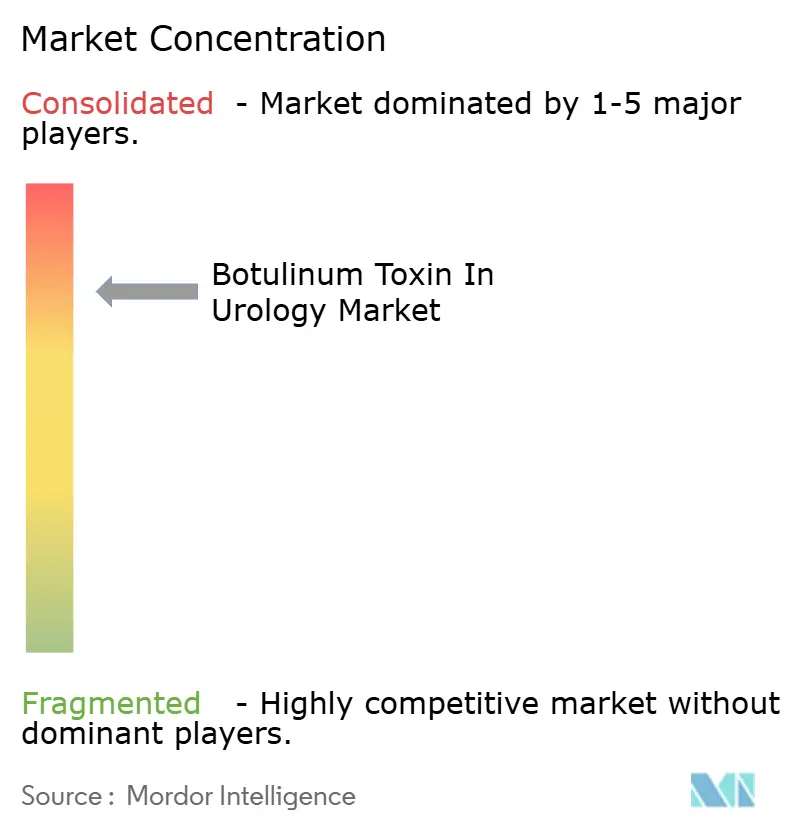
Der Markt für Botulinumtoxin bei urologischen Erkrankungen weist eine moderate Konzentration auf: Die fünf größten Unternehmen entfallen auf etwa 70 % des weltweiten Umsatzes. AbbVie verankert seine Führungsposition mit 866 Millionen USD an therapeutischen Botox-Umsätzen im ersten Quartal 2025, was einem Wachstum von 15,8 % im Jahresvergleich entspricht. Ipsen behauptet eine wettbewerbsfähige Präsenz durch die Komplexierungsprotein-freie Positionierung von Dysport und ein robustes Netzwerk von von Prüfärzten initiierten Studien. Merz nutzt das Reinheitsprofil von Xeomin, um Patientensegmente zu erschließen, die Bedenken hinsichtlich der Antikörperbildung haben. Hugels FDA-zugelassenes Letybo und ausstehende gegenseitige Zulassungen in Europa und China demonstrieren die Globalisierung der koreanischen Fertigungsstärke und spiegeln die Verlagerung der Kapazitäten nach Osten wider.
Strategische Ansätze konzentrieren sich auf die Verlängerung der Wirkungsdauer und die Minderung der Immunogenität. AbbVies Serotyp-E-Kandidat zielt auf eine dreimonatige Wirksamkeit mit einem um 50 % reduzierten Risiko neutralisierender Antikörper im Vergleich zu Serotyp A ab. Revances peptidstabilisiertes DaxibotulinumtoxinA (übernommen von Crown Laboratories) zielt auf eine sechsmonatige Dauerhaftigkeit ab und erreicht seine entscheidenden Phase-III-Endpunkte bei Zystitis im Jahr 2025. Hersteller setzen auch gebündelte Lösungen ein, die Einweg-Zystoskopscheiden, vorgefüllte Toxinspritzen und Vorlagen für elektronische Gesundheitsakten integrieren. Digitale Gesundheitspartnerschaften, wie Ipsens Pilotprojekt mit einem führenden Tele-Urologie-Start-up, rationalisieren die virtuelle Beurteilung und die automatisierte Nachfüllplanung.
Die Widerstandsfähigkeit der Lieferkette stellt ein neues Wettbewerbsfeld dar. Das Abkommen zwischen der US-amerikanischen Behörde für biomedizinische Forschung und Entwicklung und Resilience sichert inländische Notfallbestände und könnte sich zu Auftragsfertigungslinien für kommerzielle Toxinmarken weiterentwickeln. Die Behörden der Europäischen Union fördern die Duplizierung kritischer Prozesse nach guter Herstellungspraxis über Grenzen hinweg, um Schocks an einzelnen Standorten zu verhindern. Programme zur Fälschungsprävention – QR-kodierte Fläschchenauthentifizierung und Blockchain-Ledger-Verfolgung – gewinnen an Dringlichkeit, nachdem die US-amerikanischen Zentren für Seuchenkontrolle und Prävention im Jahr 2024 über bundesstaatenübergreifende Vorfälle mit gefälschtem Toxin berichteten. Unternehmen, die Transparenz in der Qualitätssicherung beherrschen, werden das Vertrauen bei Regulierungsbehörden und Verschreibern festigen.
Marktführer im Bereich Botulinumtoxin in der Urologie
-
AbbVie Inc. (Allergan Aesthetics)
-
Ipsen Pharma
-
Merz Pharma
-
Daewoong Pharmaceutical
-
Revance Therapeutics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Botulinumtoxin in der Urologie Markt Unternehmen in diesem Bericht
- Abbvie
- Ipsen
- Merz Pharma
- Revance Therapeutics
- Evolus Inc.
- Daewoong Pharmaceutical Co., Ltd.
- Medytox
- Hugel Inc.
- Lanzhou Institute of Biological Products Co., Ltd.
- US WorldMeds
- Galderma
- Candela Medical
- Huons Global
- Clarion Bio
- Huadong Medicine Co., Ltd.
- Microbio Co., Ltd.
- Shanghai Haohai Biological Technology
- Supernus Pharmaceuticals
- Chongqing Zhifei Biological Products
Neueste Industrielle Entwicklungen in Botulinumtoxin in der Urologie Markt
- April 2025: AbbVie reichte bei der FDA einen Biologics License Application für TrenibotulinumtoxinE ein, die erste Serotyp-E-Formulierung für urologische Erkrankungen.
- Februar 2025: Crown Laboratories schloss die Übernahme von Revance Therapeutics für 924 Millionen USD ab und erwarb damit die DaxibotulinumtoxinA-Technologie mit verlängerter Wirkungsdauer.
- Februar 2024: Hugels Letybo wurde als erstes koreanisches Botulinumtoxin von der FDA zugelassen und führte zusätzlichen Preiswettbewerb in der urologischen Versorgung ein.
Umfang des globalen Marktberichts für Botulinumtoxin in der Urologie
Segmentierungsübersicht
| OnabotulinumtoxinA (Botox) |
| AbobotulinumtoxinA (Dysport) |
| IncobotulinumtoxinA (Xeomin) |
| PrabotulinumtoxinA (Jeuveau) |
| Sonstige |
| Überaktive Blase |
| Neurogene Detrusorüberaktivität |
| Interstitielle Zystitis und Blasenschmerzsyndrom |
| Benigne Prostatahyperplasie |
| Sonstige |
| Krankenhäuser |
| Urologische Fachkliniken |
| Ambulante Operationszentren |
| Forschungs- und akademische Einrichtungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | OnabotulinumtoxinA (Botox) | |
| AbobotulinumtoxinA (Dysport) | ||
| IncobotulinumtoxinA (Xeomin) | ||
| PrabotulinumtoxinA (Jeuveau) | ||
| Sonstige | ||
| Nach Anwendung | Überaktive Blase | |
| Neurogene Detrusorüberaktivität | ||
| Interstitielle Zystitis und Blasenschmerzsyndrom | ||
| Benigne Prostatahyperplasie | ||
| Sonstige | ||
| Nach Endnutzer | Krankenhäuser | |
| Urologische Fachkliniken | ||
| Ambulante Operationszentren | ||
| Forschungs- und akademische Einrichtungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch wird der weltweite Umsatz für Botulinumtoxin in der urologischen Versorgung im Jahr 2032 sein?
Prognosen beziffern die Marktgröße für Botulinumtoxin bei urologischen Erkrankungen bis 2032 auf 1,68 Milliarden USD, was eine CAGR von 7,51 % widerspiegelt.
Welche Formulierung dominiert die ärztliche Verschreibung?
OnabotulinumtoxinA hält im Jahr 2026 einen Anteil von 70,3 %, getrieben durch umfangreiche klinische Daten und eine breite Erstattungsabdeckung.
Was ist die am schnellsten wachsende klinische Indikation?
Die benigne Prostatahyperplasie wird bis 2032 voraussichtlich mit einer CAGR von 9,78 % wachsen, aufgrund aufkommender Belege zur Reduktion des Prostatavolumens.
Welcher Endnutzerkanal wächst am schnellsten?
Ambulante Operationszentren verzeichnen eine CAGR von 10,32 %, da Eingriffe von ambulanten Krankenhausabteilungen in kosteneffiziente Einrichtungen verlagert werden.
Warum sind flüssigstabile Toxine wichtig?
Flüssigstabile Formulierungen verringern die Abhängigkeit von der Kühlkette, verbessern den Zugang in Schwellenmärkten und vereinfachen die Arbeitsabläufe in Kliniken.
Wie beeinflusst Tele-Urologie die Nachfrage?
Virtuelle Beratungsplattformen leiten zusätzliche Patienten in minimal-invasive Injektionspfade, was die Nutzung in Praxen steigert, die digitale Triagetools einsetzen.