
Benzol-Toluol-Xylol (BTX) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
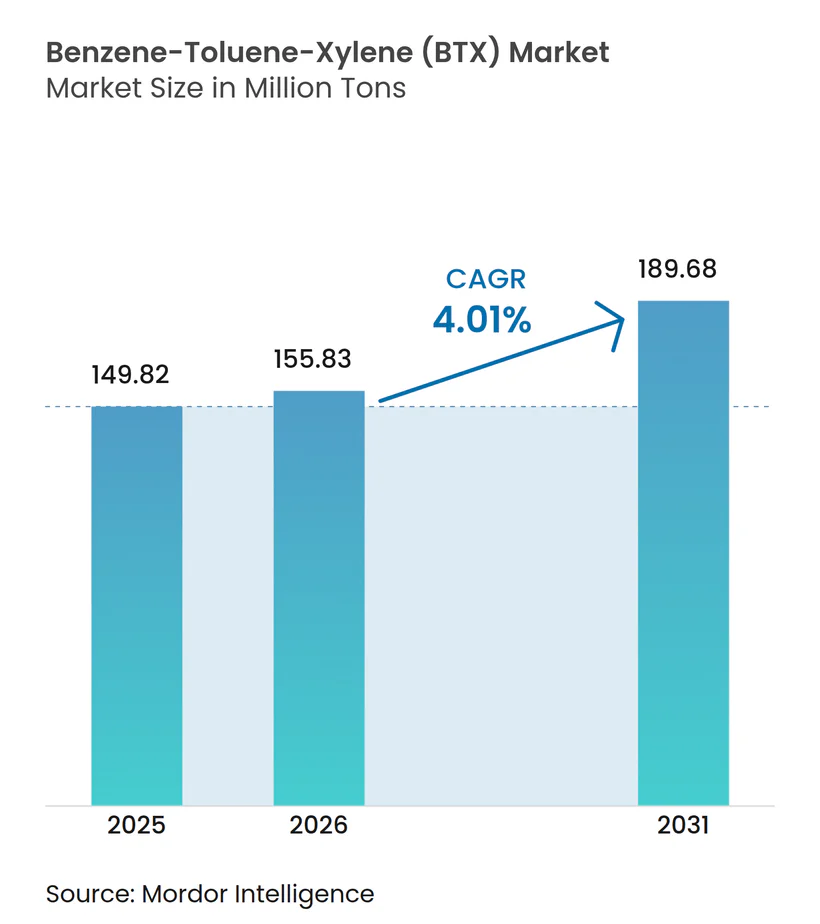
| Marktvolumen (2026) | 155.83 Millionen Tonnen |
| Marktvolumen (2031) | 189.68 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 4.01 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Benzol-Toluol-Xylol (BTX) Marktanalyse von Mordor Intelligence
Die Größe des Benzol-Toluol-Xylol Marktes wird auf 149,82 Millionen Tonnen im Jahr 2025 und 155,83 Millionen Tonnen im Jahr 2026 geschätzt und soll bis 2031 189,68 Millionen Tonnen erreichen, mit einer CAGR von 4,01 % von 2026 bis 2031. Asien-Pazifik hält 62,41 % des globalen Volumens, gestützt durch große integrierte Aromaten-Komplexe in China, Indien und Malaysia, die die nachgelagerten Wertschöpfungsketten für Polyester, Styrol und Lösungsmittel bedienen. Benzol bleibt das größte Produkttyp-Segment mit 38,33 %, da es die Routen von Ethylbenzol zu Styrol und von Cyclohexan zu Nylon unterstützt, während Toluol mit einer CAGR von 4,48 % die am schnellsten wachsende Komponente ist, da die Nachfrage nach chemischen Zwischenprodukten für Benzol- und Xylol-Derivate die traditionellen Lösungsmittelanwendungen übertrifft. Die Integration von Raffinerien und Petrochemie verändert die Versorgungsökonomie; neue konzerninterne Konfigurationen in den Vereinigten Staaten und Saudi-Arabien steigern die Para-Xylol- und Benzol-Ausbeute und verknappen gleichzeitig die Verfügbarkeit auf dem freien Markt – ein Trend, der unabhängige Käufer zu langfristigen Abnahmeverträgen drängt. Kurzfristige Chancen liegen in biobasierten Aromaten und kreislauffähigen Rohstoffkreisläufen, doch die kommerziellen Mengen beschränken sich weiterhin auf Demonstrationsanlagen im Pilotmaßstab in Nordamerika und Europa.
Wichtigste Erkenntnisse des Berichts
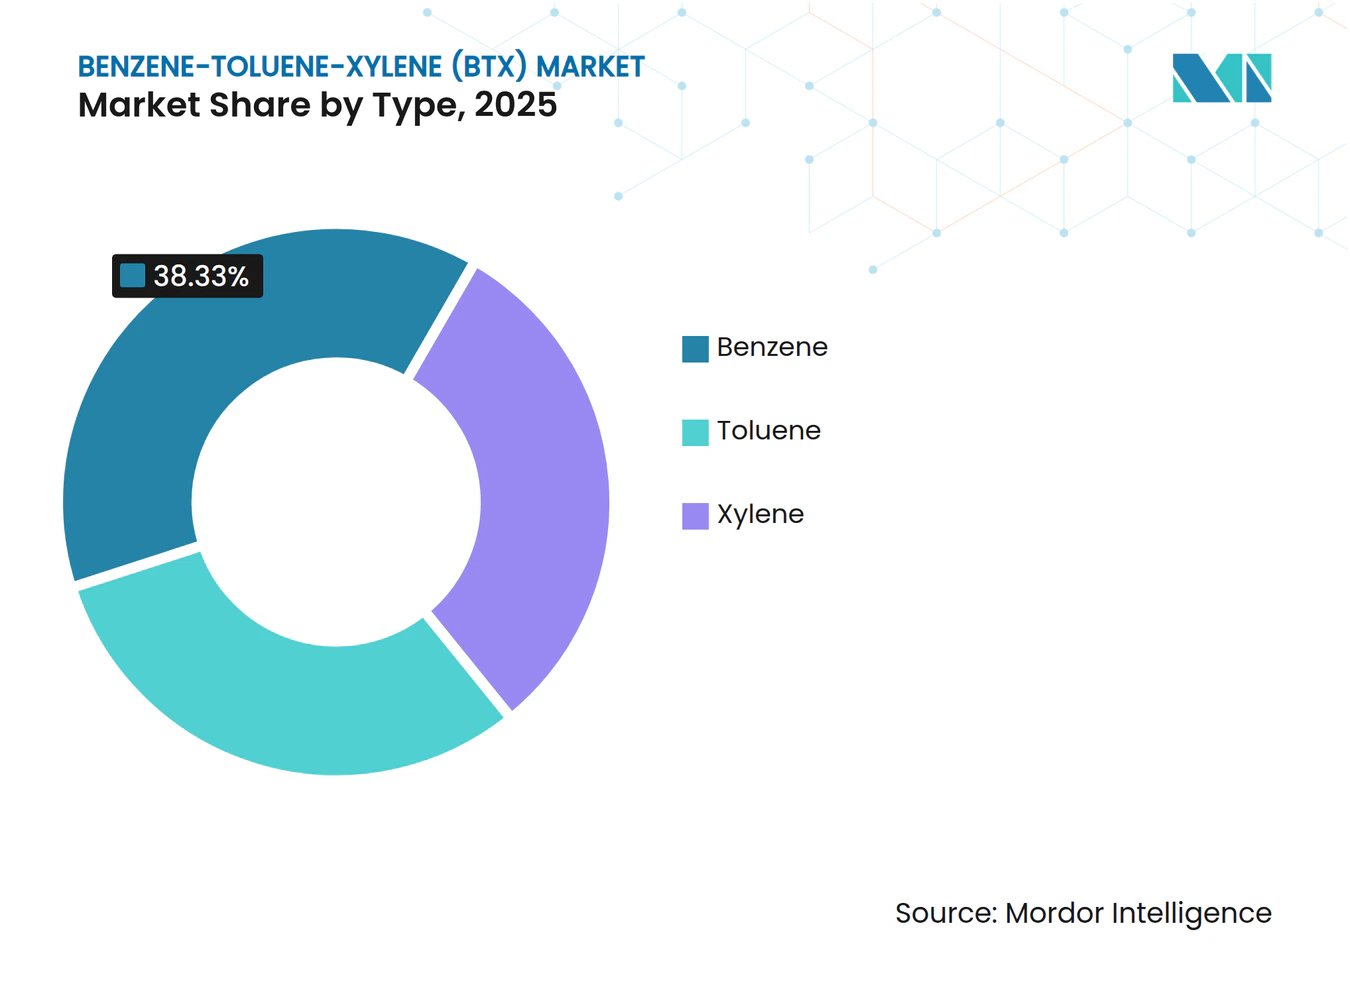
- Nach Produkttyp entfiel auf Benzol im Jahr 2025 ein Anteil von 38,33 % am BTX-Markt, während Toluol bis 2031 die höchste CAGR von 4,48 % verzeichnen soll.
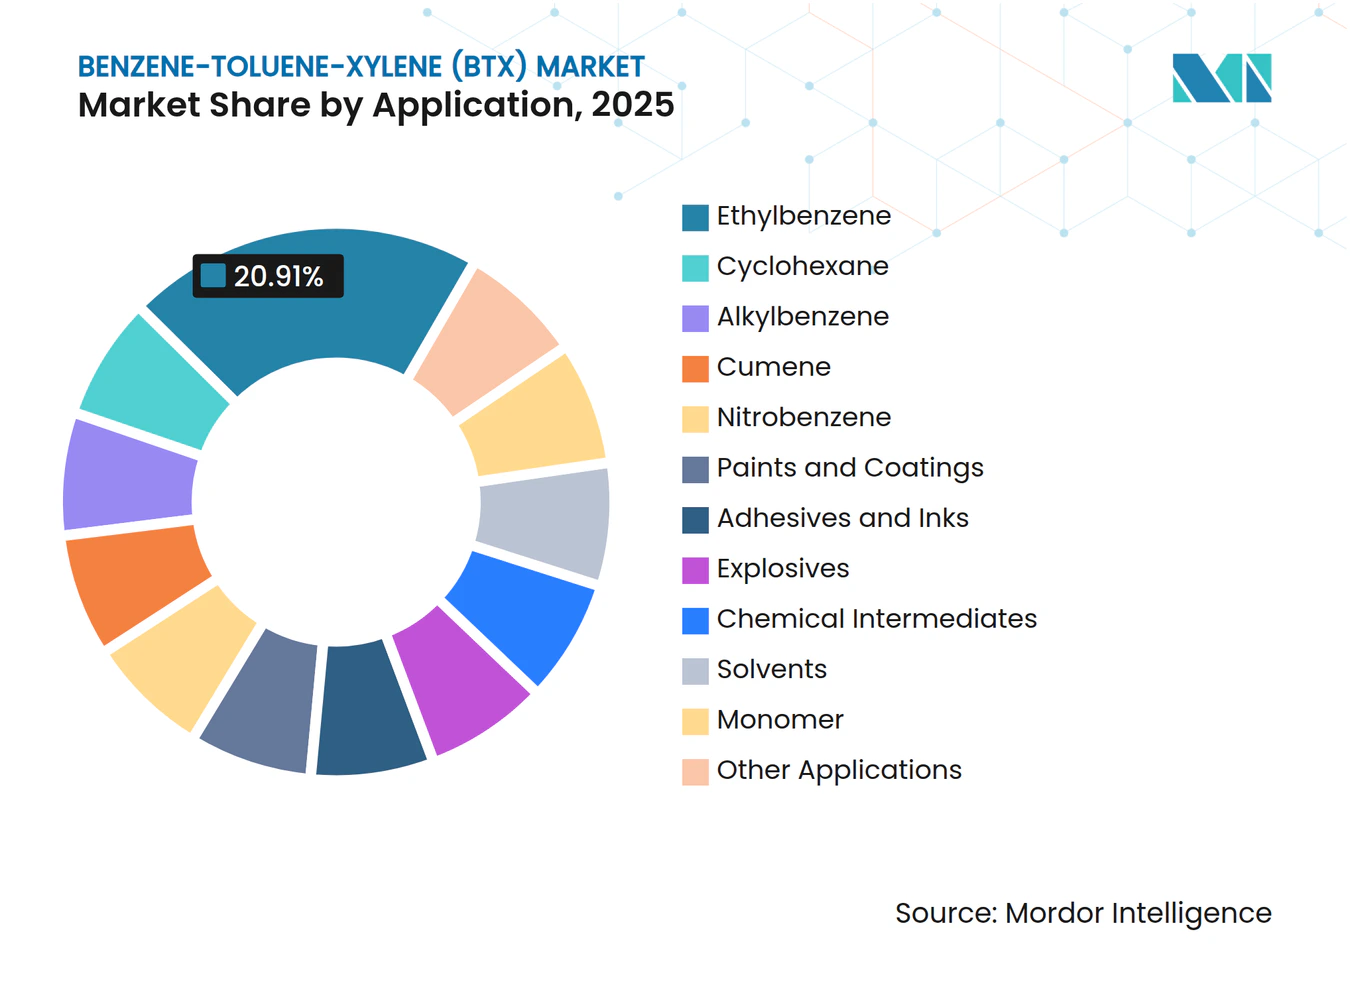
- Nach Anwendung hielt Ethylbenzol im Jahr 2025 einen Anteil von 20,91 % an der BTX-Marktgröße, während chemische Zwischenprodukte zwischen 2026 und 2031 mit einer CAGR von 4,79 % wachsen sollen.
- Nach Geografie dominierte die Region Asien-Pazifik im Jahr 2025 mit einem Anteil von 62,41 % am BTX-Markt und soll bis 2031 mit einer CAGR von 4,22 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| CAPEX-Boom bei neuen Aromaten-Komplexen (Asien und Naher Osten) | +1.2% | Asien-Pazifik (China, Indien, Malaysia) und Naher Osten (Saudi-Arabien) | Mittelfristig (2–4 Jahre) |
| Steigende PET-Nachfrage hält Para-Xylol-Bilanzen angespannt | +0.9% | Global, konzentriert in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Integration von Raffinerien und Petrochemie erschließt konzerninterne BTX-Extraktion | +0.8% | Global (Naher Osten, Asien-Pazifik, Nordamerika) | Mittelfristig (2–4 Jahre) |
| Styrol-gebundene Ethylbenzol-Erholung in den USA und Indien nach Einführung von Zöllen | +0.6% | Vereinigte Staaten und Indien | Kurzfristig (≤ 2 Jahre) |
| Chinas Aromatics-Plus-Politikanreize für hochreines BTX | +0.7% | China, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
CAPEX-Boom bei neuen Aromaten-Komplexen verändert das regionale Angebot
Zwischen 2024 und 2027 sollen China, Indien, Saudi-Arabien und Malaysia neue und erweiterte Aromaten-Projekte auf den Weg bringen. Im März 2024 wurde in Gulei eine Para-Xylol-Anlage mit erheblicher Kapazität eingeweiht. Unterdessen steht eine Anlage in Pengerang kurz vor der Fertigstellung und peilt eine Inbetriebnahme Mitte 2026 an. Ende 2024 erweiterte ein Projekt seine Kapazität durch den Einsatz einer Toluol-Hydrodealkylierungsschleife zur Benzolproduktion. Zusammen tragen diese Vorhaben zur BTX-Versorgung bei und festigen die Dominanz Asien-Pazifiks in der Produktion weiter. Durch die Verpflichtung zur Einhaltung von ISO 9001 und ISO 14001 betonen die Projekte Bauqualität, Emissionsüberwachung und Arbeitssicherheit. Dieses Engagement erhöht die anfängliche Kapitalintensität, mindert jedoch die Betriebsrisiken über die Lebensdauer des Projekts[1].
Steigende PET-Nachfrage hält Para-Xylol-Bilanzen angespannt
In Indien, Indonesien und Vietnam, wo die Pro-Kopf-PET-Durchdringung hinter der Nordamerikas zurückbleibt, steigt die Nachfrage nach Polyethylenterephthalat-Harz stark an, vorwiegend für Getränkeflaschen. Para-Xylol, das den Großteil der Xylol-Nachfrage ausmacht, ist sehr gefragt, da die Herstellung von gereinigter Terephthalsäure (PTA) diesen Rohstoff erfordert. Das in Zhejiang ansässige Unternehmen Rongsheng Petrochemical betreibt Para-Xylol-Anlagen mit erheblicher Jahreskapazität, die mit hoher Auslastung laufen, was wenig Spielraum für unerwartete Nachfrageschübe lässt. Während Ortho- und Meta-Xylol zusammen einen kleineren Anteil am Xylol-Verbrauch ausmachen, ist ihr Wachstum gedämpft, was hauptsächlich auf den Kampf von Phthalsäureanhydrid gegen Weichmachersubstitutionen zurückzuführen ist. Im Januar 2026 erreichte der Aufschlag von Para-Xylol gegenüber gemischtem Xylol seinen höchsten Stand seit 2021. Dieser Preisanstieg hat Raffinerien dazu veranlasst, ihre Toluol-Disproportionierungsschleifen anzupassen, was zu einem Kompromiss führt, bei dem die Ausbeute an Ortho-Xylol und Benzol beeinträchtigt wird. Zum Schutz nachgelagerter Polymerkatalysatoren ist die Einhaltung der ASTM D5453-Normen entscheidend, um sicherzustellen, dass der Schwefelgehalt unter 1 ppm bleibt[2].
Integration von Raffinerien und Petrochemie erschließt konzerninterne Extraktion
Integrierte Rohöl-zu-Chemikalien-Konzepte machen mittlerweile einen erheblichen Anteil der neu hinzugefügten Raffineriekapazitäten aus. ExxonMobils Ausbau in Beaumont verbindet eine Rohöleinheit mit einem Aromaten-Rückgewinnungszug und produziert gemischtes BTX für benachbarte Styrol- und Polyethylenanlagen. Ebenso treiben Saudi Aramco und ExxonMobil das Samref-VFA-Projekt voran, das auf einen Start im Jahr 2027 abzielt. Diese Initiative wird arabisches Schweröl in Benzol- und Para-Xylol-Ströme umwandeln. Motiva hat einen Aromaten-Hub in Port Arthur, Texas, genehmigt, mit dem Ziel, Reformat vom Kraftstoff umzuleiten. Diese Integrationen senken die BTX-Barkosten im Vergleich zu eigenständigen Naphtha-Crackern, indem sie schwere Rückstände nutzen und Aufschläge auf zugekaufte Rohstoffe umgehen. Diese Strategie geht jedoch mit verminderter Spotliquidität einher, was das Risiko von Preisanstiegen bei unerwarteten Ausfällen erhöht.
Styrol-gebundene Ethylbenzol-Erholung in Märkten nach Einführung von Zöllen
Im Jahr 2025 stieg die US-amerikanische Styrolproduktion im Jahresvergleich stark an, da die Zölle gemäß Abschnitt 232 asiatische Importe von der Golfküste effektiv verdrängten. Im August 2024 führte Chevron Phillips Chemical einen Debottlenecking-Prozess durch, der die Styrolproduktion steigerte und damit die jährliche Ethylbenzol-Nachfrage erhöhte. Trinseo erweiterte im Januar 2025 seine Styrolkapazität und sicherte die Benzolversorgung durch Lohnverarbeitungsvereinbarungen. Indien befindet sich auf einem ähnlichen Kurs und prognostiziert eine CAGR der Styrolnachfrage bis 2031. Dieser Trend hat Reliance Industries dazu veranlasst, eine Erweiterung zu prüfen, die das konzerneigene Ethylbenzol nutzt. Um eine Vergilbung von Polymeren zu verhindern, schreibt das Bureau of Indian Standards unter IS 517 eine Styrolreinheit von über 99,7 % vor, was Hersteller zu höherwertigen Benzol-Einsatzstoffen drängt.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Karzinogenitätsbedingte Beschränkungen der Berufsexposition | -0.5% | Global (OSHA in den Vereinigten Staaten, EU-Vorschriften, WHO-Leitlinien) | Langfristig (≥ 4 Jahre) |
| VOC-Obergrenzen in Farben/Klebstoffen begünstigen aromatenarme Mischungen | -0.4% | Nordamerika und Europa (EPA, EU-Richtlinie 2004/42/EG) | Mittelfristig (2–4 Jahre) |
| Oktan-Aromaten-Kompromiss im Kraftstoffpool nach Einführung von E10 | -0.3% | Global, vorwiegend Nordamerika, Europa, Brasilien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Karzinogenitätsbedingte Expositionsgrenzwerte erhöhen Compliance-Kosten
Die US-amerikanische Behörde für Arbeitssicherheit und Gesundheitsschutz (OSHA) setzt strenge Benzol-Expositionsgrenzwerte durch: einen zeitgewichteten Mittelwert von 1 ppm und eine kurzfristige Obergrenze von 5 ppm. Diese Maßnahmen sind eine Reaktion auf den Zusammenhang zwischen übermäßiger Benzolexposition und akuter myeloischer Leukämie. Betreiber sind nun verpflichtet, in geschlossene Verladevorrichtungen, Dampfrückgewinnungssysteme und Echtzeit-Luftüberwachungsgeräte zu investieren. Darüber hinaus müssen sie jährliche Bluttests für Mitarbeiter finanzieren, deren Expositionsaufzeichnungen die festgelegten Schwellenwerte überschreiten. Die Weltgesundheitsorganisation (WHO) und entsprechende EU-Richtlinien befürworten diese strengen Grenzwerte auf globaler Ebene. Die Nachrüstung eines Aromaten-Extraktionszuges aus Mitte der 1980er Jahre auf aktuelle Belüftungs- und Überwachungsstandards erfordert erhebliche Investitionen. Darüber hinaus sind die laufenden Kosten für Überwachung und persönliche Schutzausrüstung (PSA) für eine Anlage mit 100 Mitarbeitern beträchtlich. Im Jahr 2025 schloss Shell seine veraltete Benzolanlage auf Pulau Bukom, da die Aufrüstungskosten wirtschaftlich nicht tragbar waren. Ebenso stellte SABIC seinen Betrieb in Geleen aus demselben Grund ein.
VOC-Obergrenzen bei Beschichtungen lenken die Lösungsmittelnachfrage um
Im Zuge einer Verschärfung der Vorschriften hat die EPA ihre Regeln für Luftschadstoffe bei Aerosol-Beschichtungen aktualisiert und Benzol, Toluol und Xylol hohe Reaktivitätsfaktoren zugewiesen. Infolgedessen sind diese Stoffe nun auf einen kombinierten Gehalt von 5 Gew.-% in Sprühfarben begrenzt. Unterdessen legt die europäische Richtlinie 2004/42/EG strenge Beschränkungen für flüchtige organische Verbindungen (VOC) in Dekorfarben fest: Wasserbasierte Qualitäten sind auf 30 g/L begrenzt, Lösungsmittelsysteme auf 300 g/L. Dies verdrängt Aromaten effektiv aus Produkten mit Öko-Kennzeichnungen. Als Reaktion auf diese Vorschriften hat AkzoNobel seinen Kurs geändert und verwendet nun aromatenfreie Träger in seiner europäischen Farbpalette, allerdings auf Kosten teurerer isoparaffinischer Lösungsmittel. Ebenso hat PPG seine nordamerikanischen Industriebeschichtungen reformuliert und ersetzt jährlich Xylol durch Propylenglykol-Ether. Diese Verschiebungen unterstreichen einen breiteren Trend: Da der Regulierungsdruck zunimmt und der Handel von traditionellen Lösungsmitteln abrückt, ist eine deutliche Verlagerung zu beobachten, die mehr Toluol und Xylol in chemische Zwischenproduktanwendungen lenkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Benzol behält die Volumenführerschaft, während Toluol das Tempo vorgibtIm Jahr 2025 entfiel auf Benzol ein Anteil von 38,33 % am Gesamtvolumen und stützte Wertschöpfungsketten von Ethylbenzol zu Styrol, Cyclohexan zu Nylon und Cumol zu Bisphenol A. Insbesondere Ethylbenzol verbrauchte einen Großteil der Benzolproduktion im Jahr 2025. Der Markt für Benzolderivate im Benzol-Toluol-Xylol (BTX) Segment soll bis 2031 stetig wachsen. Die Nachfrage aus Waschmitteln und Polyurethanen hat einen zusätzlichen Anteil durch Cumol, Nitrobenzol und Alkylbenzol gesichert. Cyclohexan, das einen nennenswerten Anteil am Benzolverbrauch ausmacht, verzeichnet Wachstum, angetrieben durch die zunehmende Verwendung von Nylon-6-Fasern in Automobilkomponenten unter der Motorhaube.
Toluol ist zwar heute kleiner, aber mit einer CAGR von 4,48 % das am schnellsten wachsende Aromat im Benzol-Toluol-Xylol (BTX) Markt. Derzeit wird ein erheblicher Anteil des Toluols in Disproportionierungs- und Transalkylierungsanlagen geleitet, die Benzol und Para-Xylol produzieren – ein deutlicher Anstieg gegenüber früheren Jahren. Während traditionelle Sektoren wie Farben, Druckfarben und Klebstoffe – die zuvor einen erheblichen Anteil am Toluolverbrauch ausmachten – aufgrund von VOC-Vorschriften zurückgegangen sind, florieren Nischen wie Sprengstoffe und Nitrierchemie weiterhin. Die Einhaltung der ASTM-Reinheitsstandards stellt sicher, dass Metall- und Schwefelverunreinigungen innerhalb der Katalysatortoleranzgrenzen bleiben und damit die nachgelagerte Effizienz verbessern.



Nach Anwendung:
Ethylbenzol dominiert, aber Zwischenprodukte wachsen am schnellstenEthylbenzol hielt im Jahr 2025 einen Anteil von 20,91 % an der Nachfrage und bleibt der größte einzelne Absatzkanal. Dieser Trend soll sich fortsetzen, insbesondere da die globalen Styrolkapazitäten bis 2031 voraussichtlich erheblich wachsen werden. Trotz des Wachstums anderer Derivate soll der Anteil von Ethylbenzol am Benzol-Toluol-Xylol (BTX) Markt stark bleiben. Unterdessen sollen chemische Zwischenprodukte, hauptsächlich durch Toluol-Disproportionierung und Transalkylierung, eine CAGR von 4,79 % verzeichnen. Diese Prozesse wandeln überschüssiges Toluol in Benzol und Xylol um und beheben Para-Xylol-Engpässe. Cyclohexan hält einen konstanten Anteil, der eng mit der Nachfrage nach Nylonfasern verknüpft ist. Gleichzeitig profitieren Cumol und Alkylbenzol von steigender Nachfrage in Waschmitteln und Polycarbonaten.
Die Verwendung von Toluol entwickelt sich weiter. Während Farben, Beschichtungen und Druckfarben mit strengeren Lösungsmittelgehaltsvorschriften konfrontiert sind, wächst der Trend, Toluol als chemisches Zwischenprodukt zu verwenden, angetrieben von Raffinerien, die auf einen höheren Wert abzielen. Im Xylolmarkt dominiert Para-Xylol und macht den Großteil der Isomernachfrage aus. Es wird hauptsächlich zur Herstellung von gereinigter Terephthalsäure für PET verwendet. Ortho-Xylol, mit seinem Nischenanteil bei Phthalsäureanhydrid, gewinnt allmählich an Boden, wenn auch langsam, aufgrund von Verschiebungen bei Weichmacherpräferenzen. Die Zuteilung von Meta-Xylol in Isophthalsäure ist überwiegend mit der Nachfrage nach Hochleistungsbeschichtungen verknüpft.

Geografische Analyse
APAC Benzol-Toluol-Xylol (BTX) Markt
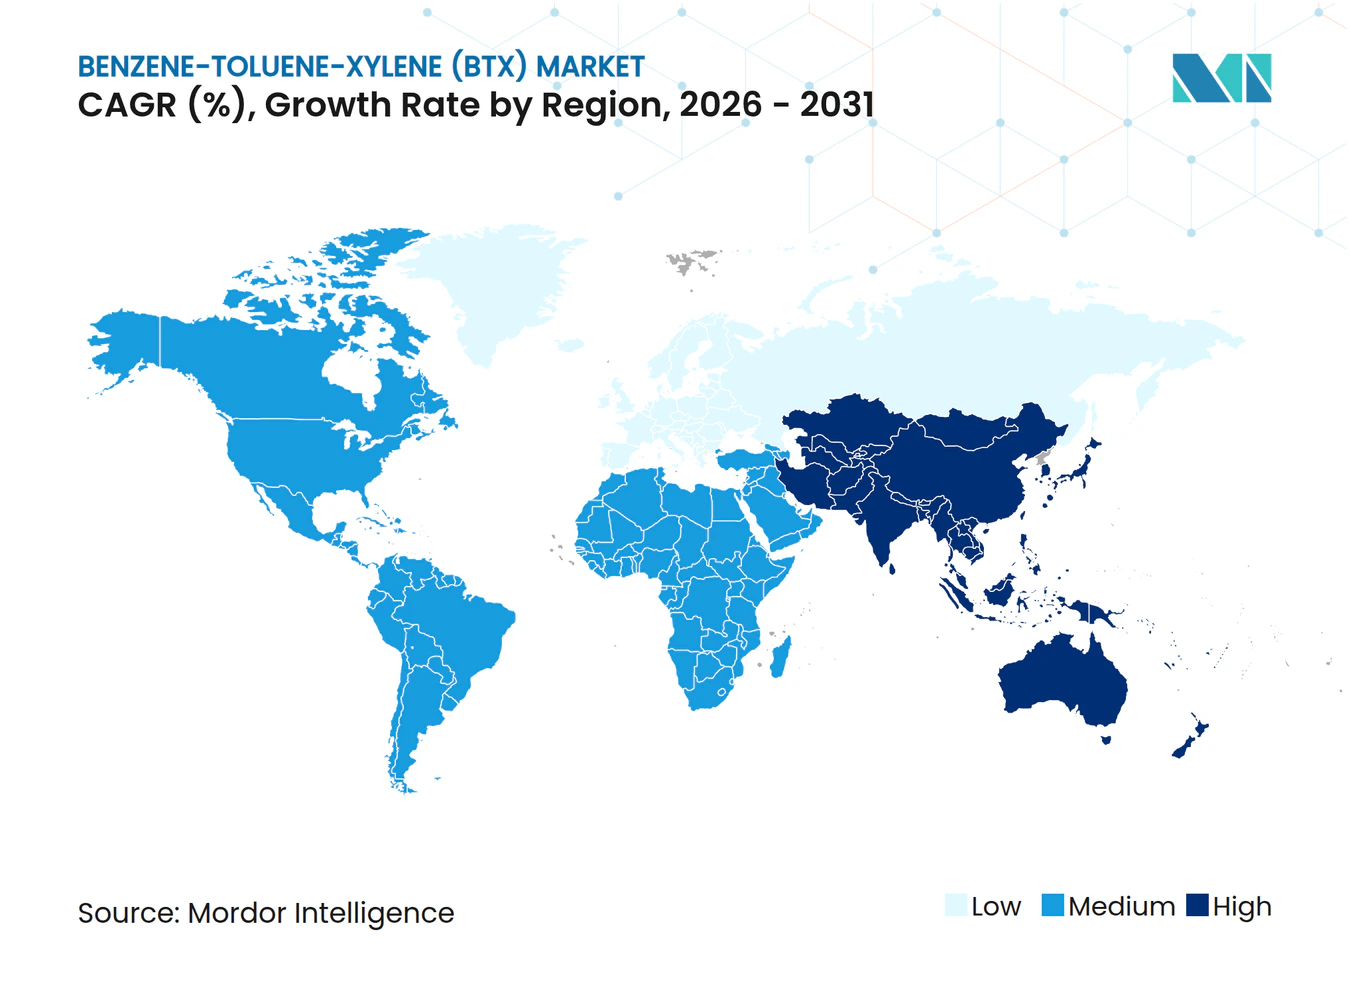
Der asiatisch-pazifische Raum hatte 2025 einen Anteil von 62,41 % am Gesamtvolumen und wird bis 2031 voraussichtlich eine CAGR von 4,22 % verzeichnen. China beherrscht einen erheblichen Teil der regionalen Nachfrage, angetrieben durch die nahezu vollständig ausgelastete Para-Xylol-Produktion. Indien wird diese Nachfrage weiter stärken, da zwischen 2024 und 2026 zusätzliche Aromatenkapazitäten aufgebaut werden. In Japan und Südkorea verschieben sich die Kapazitätsdynamiken, da die Produktion in einigen Anlagen reduziert und die Exporte in Richtung Südostasien umgeleitet werden.
Nordamerika Benzol-Toluol-Xylol (BTX) Markt
In Nordamerika stabilisiert sich die Marktgröße für Benzol-Toluol-Xylol (BTX), wenn auch mit stärkerer Integration. Bis 2026 sollen neue Kapazitäten eingeführt werden, die vorwiegend auf hausinterne Styrol- und Polyesterketten ausgerichtet sind. Während Kanada eine stabile Benzolproduktion aufrechthält, steht Mexiko vor Herausforderungen bei der Anlagenauslastung, die durch Verzögerungen bei der Raffineriemodernisierung beeinträchtigt wird.
EMEA und Südamerika Benzol-Toluol-Xylol (BTX) Markt
Der Anteil Europas schrumpft, da traditionelle Raffinerien ihren Fokus von Aromaten wegverlagern. Einige Anlagen wurden geschlossen oder für die Biokraftstoffproduktion umgewidmet. Bestimmte Anlagen bleiben jedoch widerstandsfähig und verfügen über erhebliche Produktionskapazitäten. Südamerika, angeführt von einem großen Komplex, trägt zum globalen Volumen bei, während die Beiträge aus dem Nahen Osten und Afrika durch Kapazitätserweiterungen und neue Projekte zunehmen.
Regulatorisches Umfeld
Produktion, Lagerung und Verwendung von BTX unterliegen Vorschriften zur Chemikaliensicherheit und zu Luftemissionen, die die Überwachungs- und Compliance-Anforderungen erhöhen, insbesondere für Benzol. In den Vereinigten Staaten werden Benzol, Toluol, Ethylbenzol und Xylol als gefährliche Luftschadstoffe gemäß Section 112 des Clean Air Act reguliert, und im April 2026 hat die US-EPA Änderungen der NESHAP für Chemical Manufacturing Area Sources finalisiert, die Anforderungen wie die Leckerkennung und -reparatur sowie Standards für bestimmte Ausrüstung verschärften. Dies verstärkt den Bedarf an Dampfkontroll- und Wartungsprogrammen in Aromatenanlagen.
In Europa bleibt die EU-REACH-Verordnung der zentrale Rahmen für Beschränkungen gefährlicher Stoffe und die Compliance nachgelagerter Erzeugnisse, mit Aktualisierungen von Anhang XVII im Jahr 2025. Die Europäische Kommission verabschiedete im April 2026 die Verordnung (EU) 2026/859 zur Änderung der Beschränkungen in Anhang XVII für 2,4-Dinitrotoluol in Erzeugnissen. Unabhängig davon prägen die TSCA-Verpflichtungen der US-EPA weiterhin die Datenverwaltung für Benzol, einschließlich der Maßnahme vom Mai 2026, mit der die Frist für die Meldung von Gesundheits- und Sicherheitsdaten gemäß TSCA 8(d) für Benzol (CASRN 71-43-2) unter 16 Chemikalien auf den 21. Mai 2027 verlängert wurde. Dies betrifft Hersteller und Importeure, die bestehende Studieneinreichungen verwalten.
Wertschöpfungskettenanalyse
Die BTX-Wertschöpfungskette beginnt mit Kohlenwasserstoff-Einsatzstoffen, hauptsächlich Naphtha aus der Rohölraffination und Pyrolysebenzin aus Steamcrackern. BTX wird durch katalytisches Reformieren und Steamcracken erzeugt und anschließend über Extraktions- und Fraktionierungsstraßen getrennt und aufbereitet. Produzenten setzen zudem auf Sekundärumwandlungen, darunter Toluoldisproportionierung, Transalkylierung und Hydrodealkylierung, um die Benzol- und Xylolproduktion an die nachgelagerte Nachfrage anzupassen. In der Praxis ist die Integration von Raffinerie und Petrochemie ein zentrales Betriebsmodell in diesem Markt, das die konzerninterne Versorgung für benachbarte Styrol-, Polyester- und andere Derivatketten verengt und zugleich die Spotverfügbarkeit für unabhängige Käufer verringert.
Die BTX-Distribution basiert auf der Logistik für Flüssigmassengüter, einschließlich Tanklagern, Pipelines, sofern verfügbar, sowie Schienen- oder Straßentransport für Binnenbewegungen, ergänzt durch Seetransport zum interregionalen Ausgleich. Die Wirtschaftlichkeit hängt davon ab, wo sich große Aromatenkomplexe im Verhältnis zu den Derivat-Nachfragezentren befinden. Nachgelagert unterstützt Benzol die Ethylbenzol-Styrol- und Cyclohexan-Nylon-Routen, während Xylole (insbesondere Para-Xylol) die PTA- und PET-Ketten versorgen. Die Lösungsmittelnachfrage nach Toluol und Xylolen wird zunehmend durch VOC-Vorschriften geprägt. Die Einhaltung von Benzol-Expositions- und Emissionsvorschriften erhöht die Kosten und operative Komplexität an den Schnittstellen von Verladung, Lagerung und Transport, was die Kette in Richtung geschlossener Handhabungssysteme und geprüfter Produktverantwortung drängt.
Wettbewerbslandschaft
Marktkonzentration
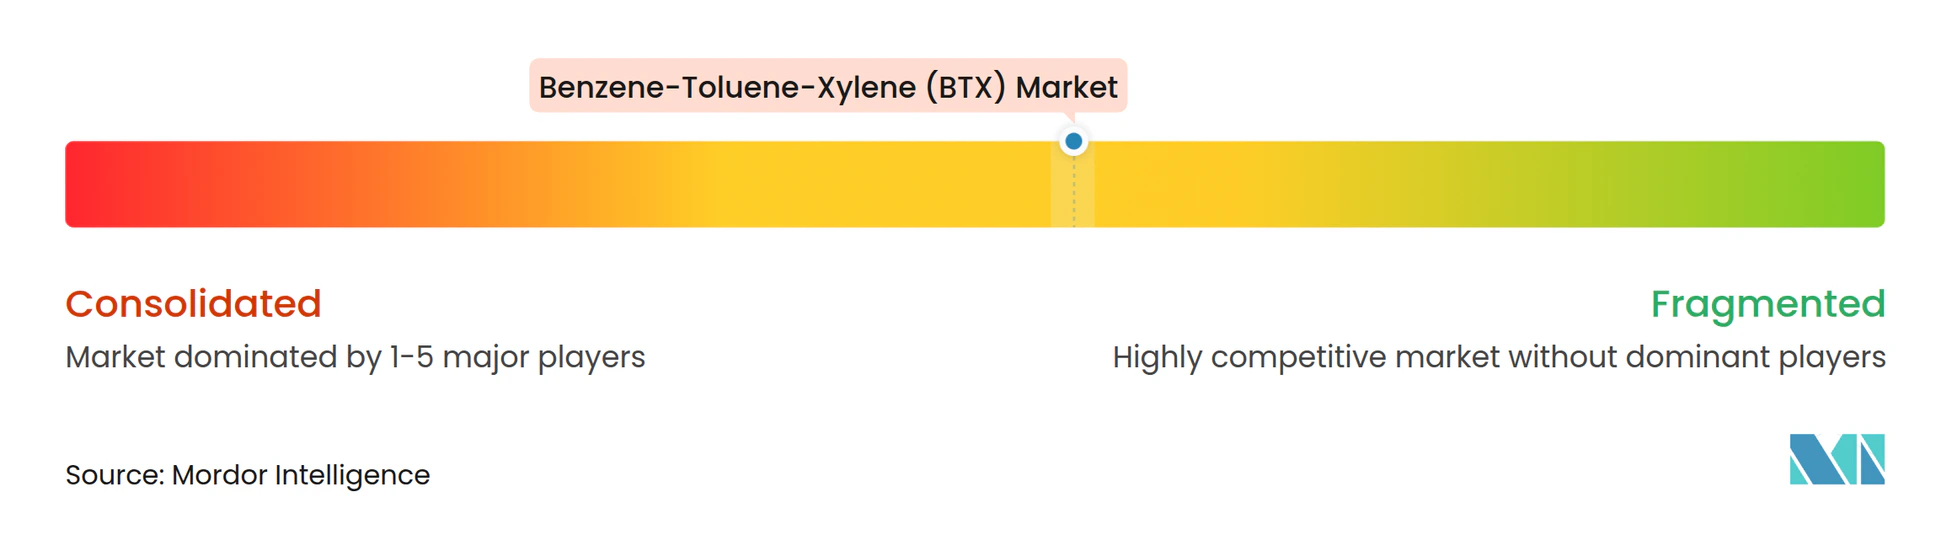
Der Benzol-Toluol-Xylol (BTX) Markt ist mäßig fragmentiert. ExxonMobils Hubs in Singapur und Beaumont verbinden Rohöleinheiten mit Aromatenextraktion und nachgelagertem Styrol und eliminieren so das Risiko durch Benzol auf dem freien Markt. Strategische Schwerpunkte liegen auf Skalenintegration, regionalem Arbitrage und Rohstoffflexibilität. Bio-BTX und chemisch recycelte Aromaten befinden sich noch im Pilotmaßstab. Die zunehmenden Kapazitätserweiterungen in Asien-Pazifik und dem Nahen Osten komprimieren bereits die Benzolmargen auf dem freien Markt und schärfen den Fokus auf integrierte Modelle und kostengünstige Logistik.
Marktführer im Benzol-Toluol-Xylol (BTX) Bereich
-
Exxon Mobil Corporation
-
China Petrochemical Corporation
-
Reliance Industries Limited
-
Shell plc
-
SABIC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Benzol-Toluol-Xylol (BTX) Markt Unternehmen in diesem Bericht
- BASF
- BP p.l.c.
- Chevron Phillips Chemical Company LLC
- China Petrochemical Corporation
- China National Offshore Oil Corporation (CNOOC)
- Dow
- ENEOS Corporation
- Exxon Mobil Corporation
- Formosa Plastics Group
- GS Caltex Corporation
- INEOS
- IRPC Public Company Limited
- JFE Chemical Corporation
- JX Nippon Oil & Gas Exploration Corporation (ENEOS)
- Mitsubishi Gas Chemical Trading, Inc.
- MOLGROUP
- OCI Company Ltd.
- Reliance Industries Limited
- SABIC
- Shell plc
- S-OIL Corporation
- TotalEnergies
- YEOCHUN NCC CO., LTD.
Lesen Sie die Analyse der Benzol-Toluol-Xylol (BTX)-Unternehmen
Marktchancen und Zukunftsaussichten
Zwei Chancenfelder stechen hervor: (1) höherwertiges, integriertes Aromatenangebot, verankert um Polyester und Styrolika, und (2) frühphasige zirkuläre und biobasierte Aromatenpfade, die drop-in-fähiges BTX für bestehende Derivatanlagen liefern können. Die angespannte Para-Xylol-Dynamik beeinflusst bereits die BTX-Optimierung, wie im Januar 2026 deutlich wurde, als die Prämie von Para-Xylol gegenüber Mischxylol im Berichtskontext ihren höchsten Stand seit 2021 erreichte. Dieser Preisdruck führte zu operativen Änderungen in den Toluol-Umwandlungskreisläufen, was sich auf die Benzol- und Ortho-Xylol-Ausbeuten auswirkte, und erhöht den Wert flexibler Umwandlungs- und Reinigungskapazitäten an integrierten Standorten.
Zirkuläres BTX bewegt sich von Pilot- und Demonstrationsaktivitäten zu konkreteren Technologie- und Abnahmeschritten. Encina Development Group unterzeichnete im Juni 2024 eine langfristige Liefervereinbarung mit BASF über chemisch recyceltes zirkuläres Benzol für die Ccycled-Produktlinie von BASF, was zeigt, wie recyceltes Aromatenmaterial in gängige Derivatportfolios eingehen kann. Auf der Technologieseite hoben Berichte vom Januar 2026 die Arbeit von Zeopore Technologies und BioBTX zur Steigerung der BTX-Ausbeute aus gemischten Kunststoff- und Biomasseabfällen mittels integrierter katalytischer Pyrolyseverfahren hervor. Dies unterstützt zusätzlichen Freiraum für Prozessentwicklung und Lizenzierung bei zirkulären Einsatzstoffkreisläufen neben konventionellem Reformieren und Extrahieren.
Neueste Industrielle Entwicklungen in Benzol-Toluol-Xylol (BTX) Markt
- Juni 2026: Reliance Industries Limited skizzierte eine strategische Weiterentwicklung seines Oil-to-Chemicals-Geschäfts hin zur Umwandlung von Rohöl in höherwertige Materialien, einschließlich grüner Chemikalien und Spezialmaterialien. Dieser Wandel bekräftigt die Tendenz integrierter Akteure, dem petrochemischen Wert Vorrang vor Kraftstoffen zu geben, und unterstützt Aromaten- und Derivatketten, die BTX verbrauchen. Er signalisiert zudem einen zusätzlichen Fokus auf Integration und Flexibilität der Einsatzstoffe innerhalb großer Raffinerie-Petrochemie-Zentren.
- September 2025: China Petrochemical Corporation (Sinopec) begann mit dem Bau eines integrierten Raffinerie- und Petrochemie-Aufwertungsprojekts in Xinjiang, das einen Aromatenkomplex mit einer Kapazität von 800.000 Tonnen pro Jahr umfasst. Das Projekt fügt langfristig realisierbare Kapazität für höherwertige Petrochemikalien hinzu und stärkt Chinas heimische Aromatenplattform. Solche integrierten Investitionen können die regionalen BTX-Handelsströme verändern, indem sie die konzerninterne Versorgung inländischer Derivateinheiten erhöhen.
- November 2024: Sinopec und Saudi Aramco begannen mit dem Bau eines Gemeinschaftsunternehmens-Petrochemiekomplexes in Höhe von 9,82 Milliarden USD in Fujian, China, mit einer Para-Xylol-Anlage mit einer Kapazität von 2 Millionen Tonnen pro Jahr. Die Investition verankert die Para-Xylol-Versorgung in der Polyesterkette und erhöht die Bedeutung integrierter Aromatenproduktion im asiatisch-pazifischen Raum. Sie untermauert zudem die Rolle der Region als größtes Produktions- und Verbrauchszentrum für BTX und beeinflusst die globalen Gleichgewichte für Xylole und verwandte Zwischenprodukte.
Benzol-Toluol-Xylol (BTX) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Bericht definiert den BTX-Markt als die Benzol-, Toluol- und Xylolmengen, die für chemische und industrielle Zwecke bereitgestellt und verbraucht werden, erfasst über die wichtigsten Erzeuger- und Verbraucherregionen und zu einem globalen Gesamtwert konsolidiert.
Ausschlüsse aus dem Umfang: Wir schließen die Umsätze nachgelagerter Derivatpolymere und -harze aus (zum Beispiel Styrolkunststoffe und Polyester). Der Fokus liegt auf BTX selbst als Produktvolumenmarkt und nicht auf den Umsätzen der nachgelagerten Wertschöpfungskette.
Segmentierungsübersicht
- Nach Typ
- Benzol
- Toluol
- Xylol
- Ortho-Xylol
- Meta-Xylol
- Para-Xylol
- Nach Anwendung
- Benzol
- Ethylbenzol
- Cyclohexan
- Alkylbenzol
- Cumol
- Nitrobenzol
- Sonstige Anwendungen
- Toluol
- Farben und Beschichtungen
- Klebstoffe und Druckfarben
- Sprengstoffe
- Chemische Zwischenprodukte
- Xylole
- Lösungsmittel
- Monomer
- Sonstige Anwendungen
- Benzol
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde eingesetzt, um die Lieferkette zu kartieren und die wichtigsten Nachfragepools zu identifizieren, bevor die Größenannahmen festgelegt wurden. Wir stützten uns auf öffentliche, nicht kostenpflichtige Quellentypen wie IEA-Öl- und Petrochemieindikatoren, Raffinerieserien und benzinmischstoffbezogene Indikatoren der US Energy Information Administration, Eurostat-Industrieproduktions- und Handelstabellen, UN-Comtrade-Handelsströme für Aromaten sowie Zoll- und Chemiestatistiken nationaler Statistikämter in wichtigen Erzeugerländern.
Auf der Industrieseite haben wir Geschäftsberichte und Investorenpräsentationen von Unternehmen auf Kapazitätserweiterungen, Turnarounds und Integrationsmaßnahmen geprüft, die die BTX-Verfügbarkeit beeinflussen können. Wir haben außerdem Pressemitteilungen und seriöse Branchennachrichten zu größeren Ausfällen und Inbetriebnahmen neuer Aromatkomplexe verfolgt. Wo verfügbar, haben wir dies durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie Nachrichten- und Finanzscreenings und eine Import-Export-Datenbank auf Sendungsebene ergänzt, um handelsgetriebene Ausgleiche zu plausibilisieren. Die hier aufgeführten Desk-Quellen sind lediglich illustrativ; wir haben zusätzliche öffentliche Referenzen genutzt, um Eingaben zu sammeln, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen wurden mit Raffinerien und Aromatenherstellern, Petrochemievermarktern und -händlern sowie nachgelagerten Abnehmern durchgeführt, die BTX als Rohstoff oder Lösungsmittel verwenden. Wir nutzten diese Gespräche, um Auslastungsraten, das typische Verhältnis von Vertrags- zu Spotgeschäften, regionale Preisbildungsmuster und erwartete Veränderungen im Handel und bei der Integration zu validieren, und überprüften anschließend alle größeren Lücken, die während der Modellierung in APAC, EMEA und Amerika aufgetreten waren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 33 % | CXOs: 18 % | APAC: 47 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 34 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 48 % | Amerika: 18 % |
Marktgröße und Prognose
Das Größenmodell basiert hauptsächlich auf einem Top-down-Ansatz, bei dem regionales Aromatenangebot, Handelsbilanzen und nachgelagerte Nachfrage genutzt werden, um das globale BTX-Nachfragevolumen zu rekonstruieren. Anschließend gleichen wir die Regionen ab, damit Re-Exporte nicht doppelt gezählt werden. Um die Arbeit praktikabel zu halten, untermauern wir die Gesamtwerte mit selektiven Bottom-up-Prüfungen, wie etwa Stichproben von Anlagenkapazitäten multipliziert mit der Auslastung, Lieferanten- und Händler-Rollups für wichtige Hubs sowie einfachen Volumen-mal-Durchschnittsverkaufspreis-Tests, wo die Preistransparenz hoch ist.
Wir haben eine Reihe von Marktindikatoren als Kerneingaben behandelt, darunter Aromatenausbeuten aus katalytischem Reformieren in Raffinerien und Steamcrackern, Nennkapazität und effektive Aromatenkapazität nach Region, Auslastungsschwankungen im Zusammenhang mit Turnarounds und Margen, Import-Export-Bewegungen von Benzol und gemischten Xylolen sowie die Aufteilung von BTX auf wichtige Derivatrouten (zum Beispiel Benzol in Styrolkunststoffe und Nylon-verknüpfte Ketten sowie Xylol in Monomernachfrage). Für die Prognose verwendeten wir eine Szenarioanalyse, die auf erwarteten Kapazitätsstarts, Auslastungsnormalisierung und makroökonomischen Nachfragesignalen verankert ist, und passten diese anhand des Expertenkonsenses aus Interviews zu Handelsengpässen und Preisverhalten an. Wo eine Zeitreihe auf Länderebene fehlte, überbrückten wir diese mithilfe regionaler Proxys und überprüften die impliziten Volumina anhand von Handels- und Kapazitätssignalen, damit die Lückenfüllung plausibel blieb.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte schrittweise, damit offensichtliche Fehler frühzeitig erkannt und Grenzfälle vor der Freigabe besprochen werden. Wir vergleichen Modelloutputs mit unabhängigen Signalen wie regionalen Kapazitätsauslastungsbereichen, gemeldeten Produktionsindikatoren und der Nettohandelsrichtung und untersuchen dann Ausreißer wie plötzliche Volumensprünge, die nicht zu bekannten Inbetriebnahmen oder Ausfällen passen.
Annahmen werden von einem weiteren Analysten überprüft und dann durch Nachfassaktionen revalidiert, wenn sich eine kritische Eingabe ändert, etwa eine große Anlagenabschaltung, der Hochlauf eines neuen Aromatkomplexes oder ein ungewöhnlicher Preisaufschlag, der Ströme umlenken kann. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden bei wesentlichen Ereignissen vorgenommen, gefolgt von einem abschließenden Durchgang, damit Kunden die aktuellste Einschätzung und nicht eine ältere Momentaufnahme erhalten.
Mordor Intelligence Marktgröße für den Benzol-Toluol-Xylol-BTX-Markt im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte BTX-Zahlen stimmen häufig nicht überein, da der Markt mit unterschiedlichen Einheiten und unterschiedlichen Abgrenzungen ausgedrückt wird. In einigen Studien verschieben auch Preis- und Währungsentscheidungen einen Wertschätzung erheblich. Einige Quellen vermischen BTX mit nachgelagerten Derivaten, was den Gesamtwert größer erscheinen lassen kann, selbst wenn die erfassten BTX-Volumina nicht gleichwertig sind.
Ein häufiger Treiber von Abweichungen ist der Aktualisierungszeitpunkt. Aromatenmargen und regionale Durchschnittsverkaufspreise können sich rund um Turnarounds, Raffinerieläufe und neue Kapazitätshochläufe schnell bewegen, sodass ein Modell mit älteren Preispunkten auf einen anderen Wert kommen kann, selbst wenn die Tonnagen ähnlich sind. Durch die Aktualisierung der regionalen Durchschnittsverkaufspreislogik mit konsistentem Währungszeitpunkt und anschließende Überprüfung des impliziten Werts anhand von Volumensignalen und Handelsrichtung hält Mordor Intelligence die Schätzung näher am BTX-Produktvolumenmarkt als an einem gemischten Umsatzpool.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 149,82 Millionen Tonnen (2025) | |
| Branchenportal A | 12,20 Milliarden USD (2025) | Verwendet einen engeren Wertumfang, der eher ausgewählten BTX-bezogenen Umsatzpools zu entsprechen scheint, und zeigt nicht klar, wie BTX-Volumina und regionsspezifische Preise in eine globale USD-Zahl umgerechnet werden. |
| Marktpublisher B | 62,80 Milliarden USD (2025) | Schließt wahrscheinlich eine breitere Wertschöpfung aus Aromaten und Derivaten ein, und der Preis- und Währungsumrechnungsansatz ist nicht transparent, was den Gesamtwert im Vergleich zu einer reinen BTX-Bewertung aufblähen oder komprimieren kann. |
Insgesamt spiegelt die Streuung der veröffentlichten Werte hauptsächlich wider, ob BTX als Volumenmarkt mit einem nachvollziehbaren regionalen Durchschnittsverkaufspreisaufbau behandelt wird oder als breiterer Umsatztopf, der benachbarte Chemieketten vermischt. Unser Ansatz bleibt reproduzierbar, da die Gesamtwerte auf Kapazität, Auslastung, Handelsflussrichtung und einen klar zeitlich definierten Preisannahmensatz zurückgeführt werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird die globale BTX-Nachfrage bis 2031 sein?
Es wird prognostiziert, dass sie bis 2031 189,68 Millionen Tonnen erreichen wird, mit einer CAGR von 4,01 %, ausgehend von 155,83 Millionen Tonnen im Jahr 2026.
Welche Region verbraucht heute am meisten BTX?
Asien-Pazifik führt mit 62,41 % des Volumens im Jahr 2025 und ist auch die am schnellsten wachsende Region mit einer CAGR von 4,22 %.
Warum ist Para-Xylol für BTX-Produzenten so wichtig?
Para-Xylol deckt den Großteil der Xylol-Nachfrage, da es der wesentliche Rohstoff für gereinigte Terephthalsäure ist, die in PET-Harz verwendet wird.
Was treibt die Benzolnachfrage in den Vereinigten Staaten an?
Styrolkapazitätserweiterungen nach der Einführung von Zöllen steigern den Ethylbenzolverbrauch, was wiederum den Benzolbedarf in Komplexen an der Golfküste erhöht.