
Barbeque Grill Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
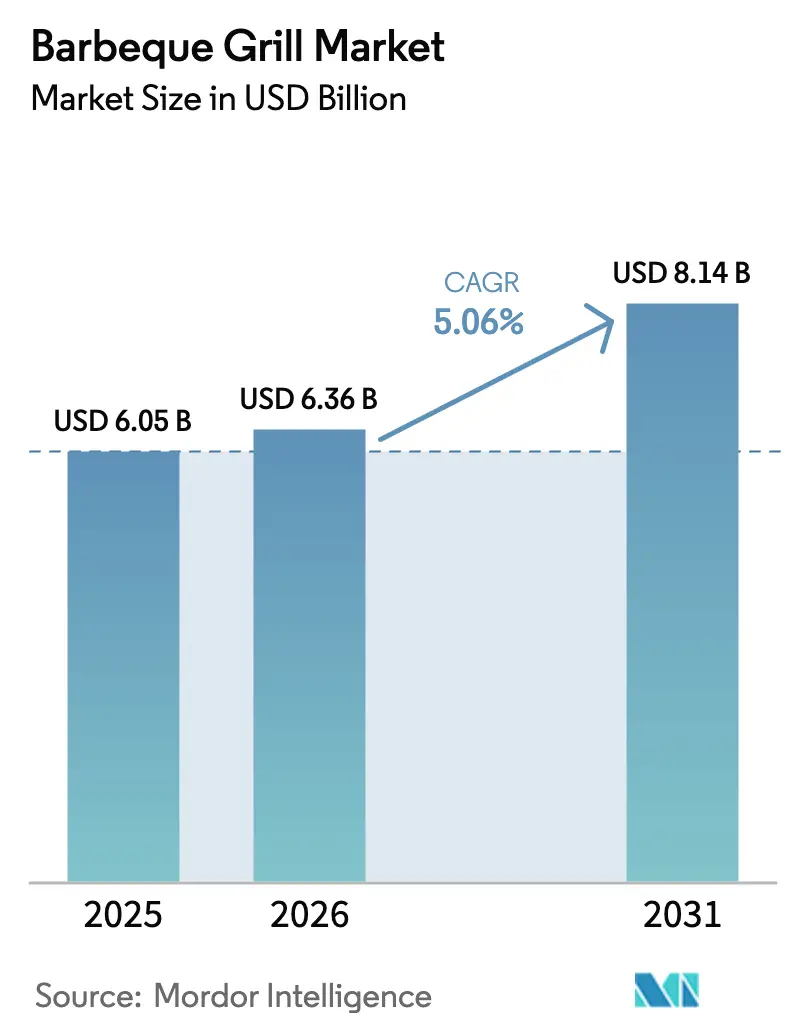
| Marktgröße (2026) | 6.36 Milliarden US-Dollar |
| Marktgröße (2031) | 8.14 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.06 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
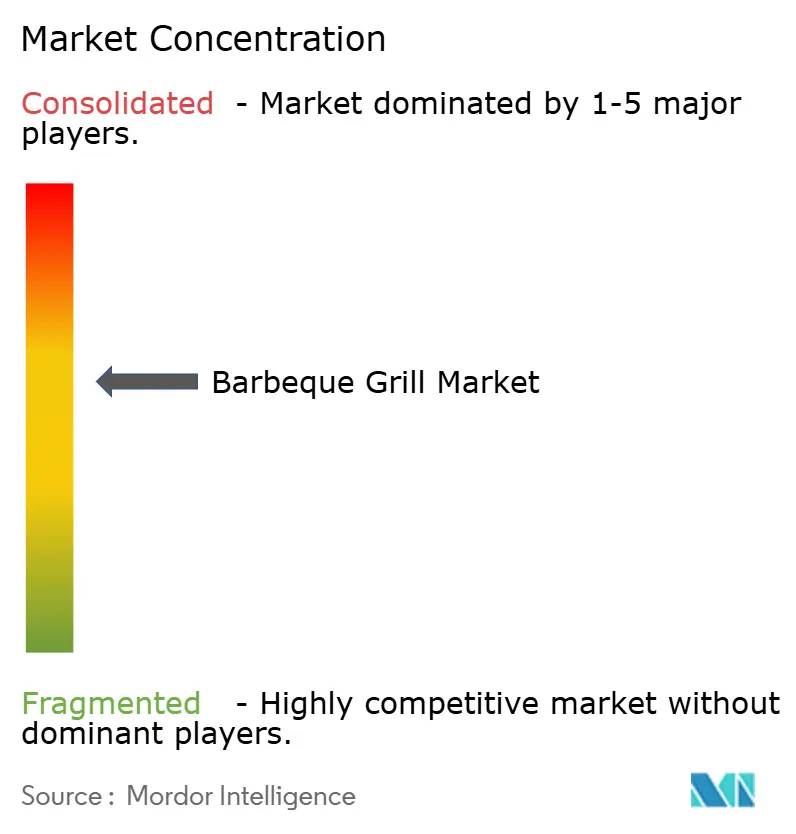
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Barbeque Grill Marktanalyse von Mordor Intelligence
Die Barbeque Grill Marktgröße wurde im Jahr 2025 auf 6,05 Milliarden USD geschätzt und soll von 6,36 Milliarden USD im Jahr 2026 auf 8,14 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,06 % während des Prognosezeitraums (2026–2031). Stetige Zuwächse resultieren aus der Integration des Sektors in eine umfassendere Outdoor-Freizeitwirtschaft, die im Jahr 2023 639,5 Milliarden USD zum BIP beitrug[1]Quelle: U.S. Bureau of Economic Analysis, "Outdoor Recreation Satellite Account, 2025," bea.gov. Die Begeisterung der Verbraucher für heimzentrierte Freizeitgestaltung, verbunden mit steigenden verfügbaren Einkommen in aufstrebenden Märkten, stützt eine beständige Nachfrage nach Gas- und Pelletgeräten, auch wenn die Rohstoffvolatilität die Margen der Hersteller belastet. Die Branchenkonsolidierung beschleunigt sich nach der Weber-Blackstone-Fusion, durch die ein globales Schwergewicht mit umfangreichen F&E-Ressourcen und einer breiten Vertriebspräsenz entsteht. Gleichzeitig entwickeln sich Smart-fähige Grills rasch von einer Premium-Neuheit zu einer Erwartung im Massenmarkt, da die IoT-Konnektivität Präzision, Bequemlichkeit und Markendifferenzierung verbessert.
Wesentliche Erkenntnisse des Berichts
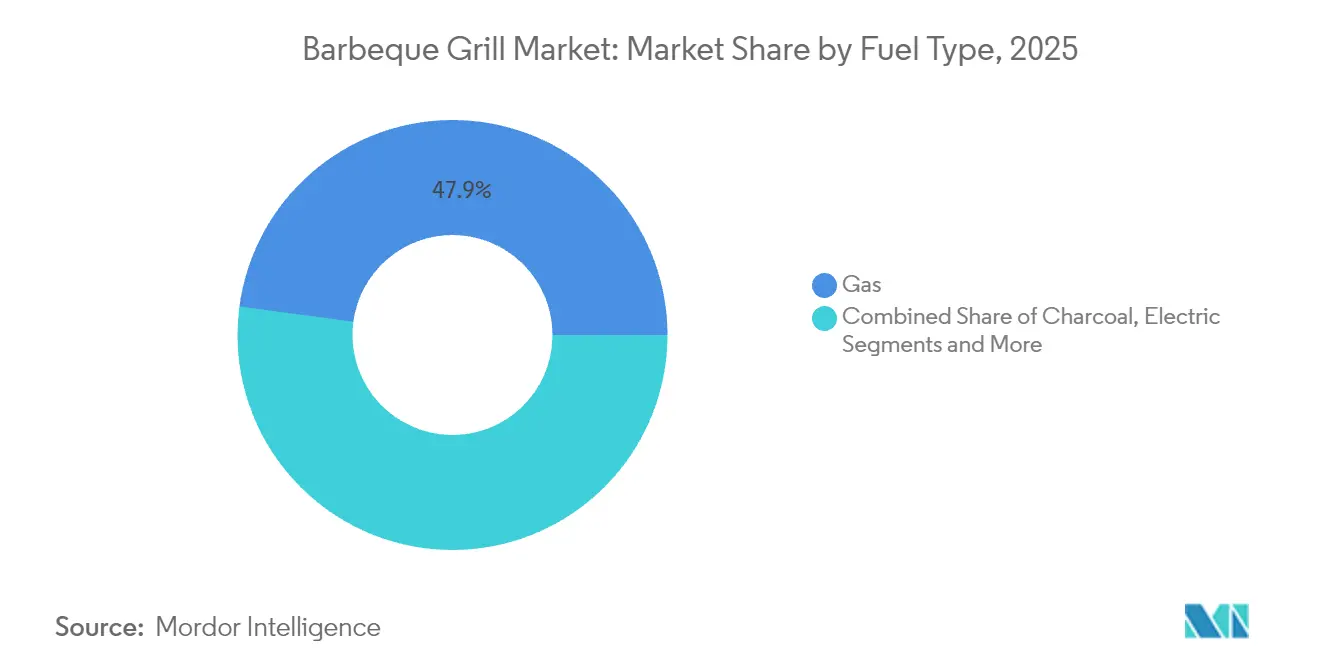
- Gasgrills führten im Jahr 2025 mit einem Barbeque Grill Marktanteil von 47,88 %, während Pelletgrills bis 2031 mit einem CAGR von 6,54 % wachsen.
- Freistehende Bauformen machten im Jahr 2025 58,05 % des Barbeque Grill Marktes aus; tragbare Modelle verzeichnen den schnellsten CAGR von 6,06 % bis 2031.
- Konventionelle Technologie hielt im Jahr 2025 einen Anteil von 84,55 % am Barbeque Grill Markt, während Smart-Grills mit einem CAGR von 6,63 % wachsen.
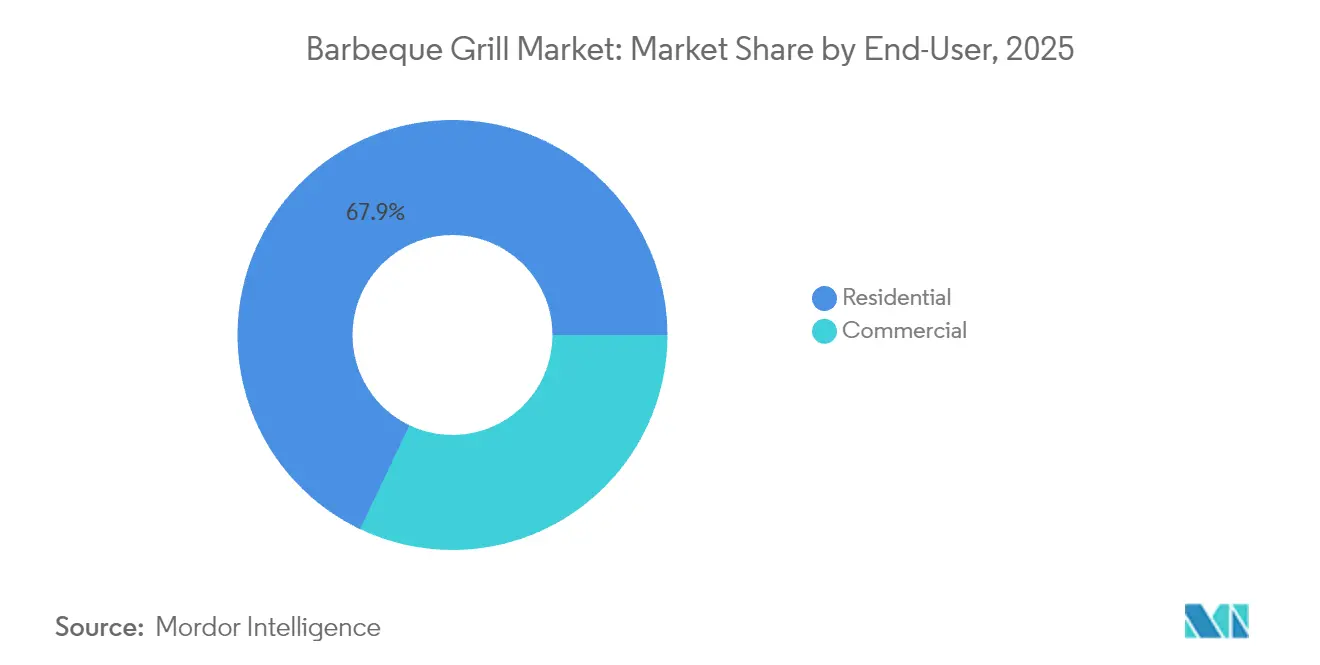
- Das Endnutzersegment Privat machte im Jahr 2025 67,92 % der Barbeque Grill Marktgröße aus, während gewerbliche Installationen mit einem CAGR von 5,61 % wachsen.
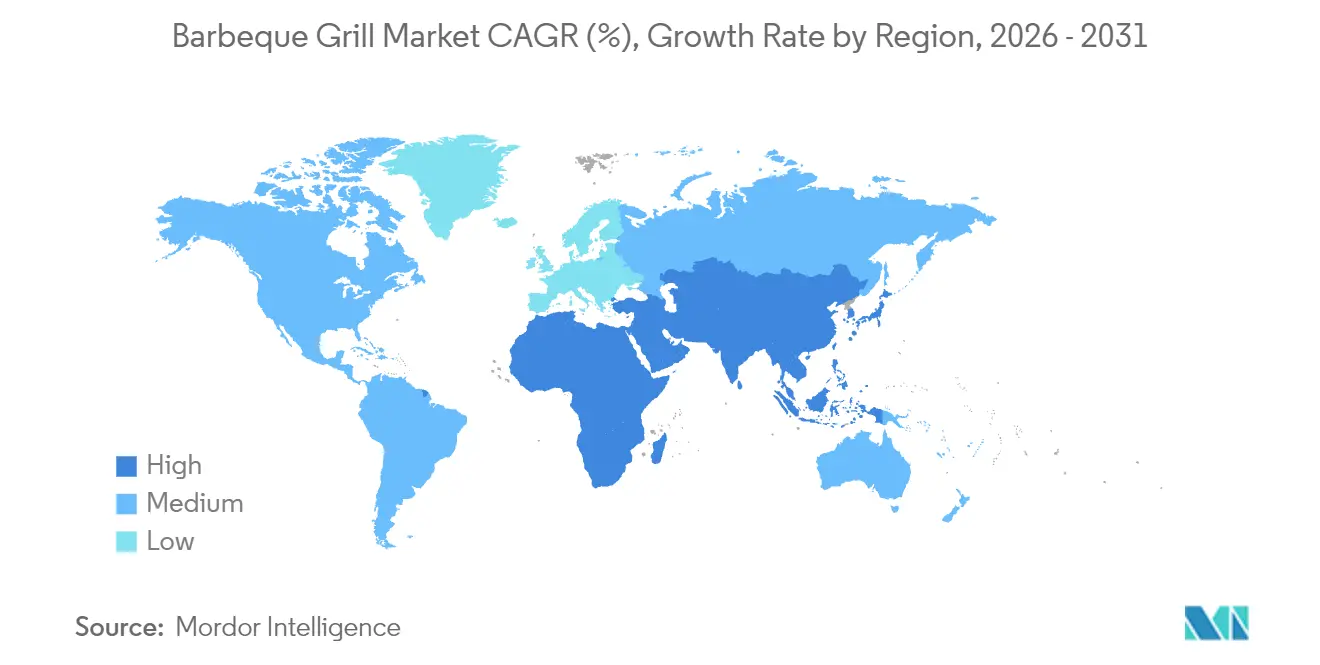
- Nordamerika hielt im Jahr 2025 28,84 % der Barbeque Grill Marktgröße, während für den asiatisch-pazifischen Raum der höchste CAGR von 6,88 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberfaktor-Auswirkungsanalyse*
| Treiberfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Beliebtheit des Outdoor-Kochens in entwickelten Volkswirtschaften | +1.2% | Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Verfügbarkeit multifunktionaler Smart-Grills | +0.9% | Global, mit früher Einführung in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Steigendes verfügbares Einkommen & Urbanisierung in aufstrebenden Märkten | +1.5% | Asiatisch-pazifischer Raum als Kern, Ausweitung auf MEA | Langfristig (≥ 4 Jahre) |
| Anstieg der Tailgating-Kultur rund um E-Sports-Turniere | +0.3% | Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Kohlenstoffneutrale Propanmischungen fördern die Nachfrage nach Gasgrills | +0.4% | Nordamerika, Kalifornien führend | Langfristig (≥ 4 Jahre) |
| Aufstieg von Outdoor-Unterhaltungsbereichen im Rahmen von Hausrenovierungen nach der Pandemie | +0.8% | Global, konzentriert in Vorortmärkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Beliebtheit des Outdoor-Kochens in entwickelten Volkswirtschaften
COVID-19 verlagerte Freizeitmuster in Richtung Outdoor-Aktivitäten, führte 2020 7,1 Millionen zusätzliche Amerikaner in die Freizeitgestaltung ein und trieb die gesamte Outdoor-Wirtschaft bis 2021 um 18,9 % in die Höhe[2]Quelle: U.S. Census Bureau, "Outdoor Participation Trends," census.gov. Verbraucher betrachten Grills heute als zentrale Bestandteile von Garten-Aufwertungen und geben bei Neubauplänen häufig gewerbliche Einheiten und Mehrzonenkochtöpfe an[3]Quelle: Nationaler Küchen- & Badezimmerverband, "2025 Designtrends," nkba.org. Aromenexperimente umfassen asiatische, italienische und mexikanische Profile und fördern den Kauf von Spezialzubehör wie Woks und Planchas. Premium-Außenküchen nutzen Edelstahl, Granit und modulare Schränke, um ganzjährige Funktionalität auch in kälteren Klimazonen zu bieten. Der Barbeque Grill Markt profitiert somit von einer dauerhaften Lebensstilverschiebung und nicht von einem vorübergehenden Pandemie-Anstieg.
Wachsende Verfügbarkeit multifunktionaler Smart-Grills
Traegers WiFIRE-Plattform ermöglicht die Ferntemperatursteuerung für 2,7 Millionen verbundene Einheiten und veranschaulicht, wie IoT Komfort und Lebensmittelsicherheit verbessert. Webers 2024 Summit Smart Grill verfügt über Touchscreen-Steuerung und Sensorik im Deckel, die Anbraten, Braten und Räuchervorgänge automatisiert. Vorausschauende Wartungsbenachrichtigungen reduzieren Ausfallzeiten, während App-basierte Rezeptbibliotheken die Markenbindung vertiefen und Verbraucher in proprietären Ökosystemen halten. Mittlere Preisklassen umfassen nun Bluetooth-Sonden und Sprachassistenten-Integration, wodurch die ansprechbare Zielgruppe über Frühnutzer hinaus erweitert wird. Da immer mehr Haushalte mühelose Präzision schätzen, wird die Smart-Funktionalität zur Basiserwartung statt zur Premium-Option.
Steigendes verfügbares Einkommen & Urbanisierung in aufstrebenden Märkten
Die schnelle städtische Expansion im asiatisch-pazifischen Raum stimuliert das Grillen auf Dachterrassen und Balkonen, selbst in raumbeengten Wohnungen, in denen kompakte Elektro- oder tragbare Gasmodelle florieren. Steigende Mittelklasselöhne verwandeln Grills von Gebrauchsgeräten in Lifestyle-Aspirationsprodukte. Junge Bevölkerungsgruppen übernehmen westliche Techniken, passen sie jedoch an lokale Aromen an und kaufen Zubehör für Spieße, Fladenbrote und Meeresfrüchte, die in regionalen Küchen verbreitet sind. Projektentwickler reagieren, indem sie Hochhausanlagen Gemeinschaftsgrillflächen hinzufügen und Outdoor-Kochen in alltägliche soziale Rituale einbetten. Städtische Wohnungsbewohner investieren zunehmend in kompakte, elektrische und tragbare Grilllösungen, die begrenzte Außenflächen berücksichtigen und dennoch authentische Kocherlebnisse bieten.
Anstieg der Tailgating-Kultur rund um E-Sports-Turniere
E-Sports-Veranstaltungen ziehen jüngere, technisch versierte Besucherscharen an, die Gaming mit Outdoor-Zusammenkünften verbinden, was die Nachfrage nach leichten, schnell einsatzbereiten Grills steigert. Tragbare Batterien wie EcoFlow's RIVER 2 Pro ermöglichen elektrisches Grillen dort, wo Propan verboten ist, und gewährleisten die Einhaltung von Veranstaltungsvorschriften. Social-Media-freundliche Ästhetik – leuchtende Farben, Klappbeine und Mehrbrennstoffvielseitigkeit – kommt bei dieser Zielgruppe an und verstärkt die Mundpropaganda. Marken gewinnen Sichtbarkeit durch das Sponsoring von Turnier-Tailgate-Events und führen das Grillen bei Verbrauchern ein, die zuvor außerhalb der Kernzielgruppe lagen. Der Trend eröffnet inkrementelles Volumen, ohne den etablierten Vorortabsatz zu kannibalisieren. Die kulturelle Verschmelzung von Gaming und Grillen schafft Marketingmöglichkeiten für Marken, um mit Bevölkerungsgruppen in Kontakt zu treten, die traditionell außerhalb des Kerngrillmarktes lagen, und erweitert so den gesamten adressierbaren Markt über konventionelle Outdoor-Koch-Enthusiasten hinaus.
Hemmfaktoren-Auswirkungsanalyse*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwankende Rohstoffpreise (Stahl & Aluminium) | -0.8% | Globale Produktionszentren | Kurzfristig (≤ 2 Jahre) |
| Saisonalität der Nachfrage in kälteren Regionen | -0.6% | Nördliches Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Kommunale Beschränkungen für Holzkohleemissionen in Städten | -0.4% | Städtische Zentren weltweit | Langfristig (≥ 4 Jahre) |
| Lieferkettenunterbrechungen & Frachtkosten-Volatilität | -0.5% | Global, mit Auswirkungen auf die Fertigung im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwankende Rohstoffpreise (Stahl & Aluminium)
Weber verzeichnete im Geschäftsjahr 2022 einen Nettoverlust von 330 Millionen USD, nachdem Inflation und Währungsschwankungen die Inputkosten in die Höhe trieben, was die Margenbelastung bei einem quartalsweisen Stahlpreisanstieg von 15–20 % verdeutlicht. Größere Akteure sichern sich durch mehrjährige Verträge ab, während kleinere Unternehmen Preisspitzen absorbieren oder Preise anheben müssen, was das Risiko von Marktanteilsverlusten birgt. Einige Hersteller reduzieren die Materialstärke oder wechseln zu beschichtetem Blech, um Kosten zu steuern, was jedoch die Haltbarkeitswahrnehmung beeinträchtigen kann. Einstiegsprodukte sind am stärksten betroffen, da die Preissensibilität den Weitergabespielraum einschränkt. Anhaltende Volatilität beschleunigt die Konsolidierung, da kapitalkräftige Hersteller notleidende Wettbewerber übernehmen, um Mengenrabatte zu sichern. Premium-Marken können Materialkostenanstieg teilweise durch Mehrwertfunktionen und Markenpositionierung ausgleichen, während wertorientierte Produkte einem direkten Margendruck ausgesetzt sind, der möglicherweise Einzelhandelspreisanpassungen oder Spezifikationsreduzierungen erfordert.
Saisonalität der Nachfrage in kälteren Regionen
Der Einzelhandelsabsatz erreicht von April bis August seinen Höhepunkt, sodass Händler mit kostspieligen Lagerbeständen konfrontiert sind, die vor dem Winter mit Rabatt verkauft werden müssen, was die Bruttomargen drückt. Produktionslinien sehen sich in den Nebensaisonmonaten mit Unterauslastung konfrontiert, was die Stückkosten erhöht. Obwohl Kaltstart-Zündsysteme existieren, bleibt die Akzeptanz gering, da Schnee und mangelndes Tageslicht das Outdoor-Kochen erschweren. Marken gleichen dies aus, indem sie die Präsenz in milderen Sonnengürtelstaaten ausbauen und auf der Südhalbkugel exportieren, um gegenläufige Saisonumsätze zu erzielen. Dennoch leidet der Barbeque Grill Markt unter zyklischen Liquiditätsschwankungen, die das Working-Capital-Management erschweren. Die geografische Konzentration der saisonalen Nachfrage in wichtigen Märkten wie Kanada und den nördlichen US-Bundesstaaten begrenzt die Ausweitung des gesamten adressierbaren Marktes und zwingt Unternehmen, sich stark auf südliche und internationale Märkte für konsistente Einnahmequellen zu stützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kraftstofftyp:
Gasdominanz sieht sich durch Pellet-Störungen herausgefordertGasgrills halten im Jahr 2025 einen Barbeque Grill Marktanteil von 47,88 % durch Zündknopf und präzise Flammensteuerung, während Pelletgeräte bis 2031 aufgrund von Holzbrandgeschmack und digitalen Thermostaten einen CAGR von 6,54 % verzeichnen. Holzkohlemodelle behalten unter Traditionalisten ihren Stellenwert, sehen sich jedoch regulatorischem Druck durch Feinstaubgrenzen ausgesetzt, was die städtische Verbreitung einschränkt. Elektro- und Hybrid-Designs berücksichtigen Wohnungsregeln und Waldbrandverbote und erweitern die Haushaltsdurchdringung. Traegers Woodridge-Serie trug dazu bei, dass der Dezemberumsatz 2024 um 30 % stieg, was die Attraktivität von Pelletgrills bei geschmacksorientierten Verbrauchern unterstreicht. Hersteller bündeln nun mehrere Kraftstoffoptionen, um sich gegen regionale Vorschriften und Geschmackspräferenzen abzusichern, und stärken so die Widerstandsfähigkeit der Kategorie.
Pellettechnologie schließt Leistungslücken durch die Einführung von Sengplatten und Direktflammenmodi, die Gas bei Hochtemperaturaufgaben ebenbürtig sind und die wahrgenommene Vielseitigkeit steigern. Webers Searwood-Linie kombiniert App-Steuerung mit 600 °C Anbraten und positioniert Pelletgrills als Allzweckplattform. Initiativen für erneuerbares Propan erhalten auch die Relevanz von Gas, indem sie kohlenstoffneutrale Optionen ohne Hardwareänderungen bieten. Die Barbeque Grill Marktgröße für Gasmodelle wird zwar noch wachsen, jedoch langsamer, da die Pelletakzeptanz bei jüngeren Käufern, die Geschmack und technischen Komfort schätzen, zunimmt. Die Wettbewerbsdynamik hängt daher von der Balance zwischen etablierter Gastreue und aufkeimendem Pellet-Enthusiasmus ab.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Produktdesign:
Tragbarkeit gewinnt an BedeutungFreistehende Einheiten machten im Jahr 2025 58,05 % des Barbeque Grill Marktes aus, da sie Kochfläche, Stauraum und Preis ausbalancieren. Tragbare Grills verzeichnen jedoch einen CAGR von 6,06 % auf der Grundlage von Tailgating-, Camping- und Wohnungsleben-Trends. Einbaukonfigurationen florieren in luxuriösen Außenküchen, in denen Hausbesitzer ein einheitliches Erscheinungsbild und integrierte Versorgungseinrichtungen wünschen, was die durchschnittlichen Transaktionswerte über 5.000 USD hebt. Einweg-Einmaltrays erfüllen Komfortbedürfnisse, sehen sich jedoch Umweltbedenken gegenüber, die ein dauerhaftes Kategoriewachstum verhindern. Verbraucher verlangen zunehmend Modularität, was Marken dazu veranlasst, fahrgestellmontierte Basen zu entwickeln, die sich in ein Tischmodell umwandeln lassen, wodurch historische Designgrenzen verwischen.
Städtische Millennials tendieren zu Webers Traveler-Serie, die sich auf Kofferraumgröße falten lässt und dabei 320 Quadratzoll Kochfläche beibehält. Premium-Hausbesitzer investieren in Mauerwerksinseln mit Gas-, Holzkohle- und Pelletbuchten, was die Mehrbrennstoffkonvergenz bei hohen Preisstufen verdeutlicht. Produktvermarkter betonen Gewicht, Aufbauzeit und BTU-Leistung für tragbare Linien, im Gegensatz zu Oberfläche, Garantie und Anpassung für Einbaumodelle. Der Barbeque Grill Markt nutzt diese unterschiedlichen Wertversprechen, um Volumen und Marge über Einkommensklassen hinweg zu maximieren. Weitere Innovationen bei zusammenklappbaren Rahmen und leichten Legierungen sind zu erwarten, um wachsende Mobilitätsanforderungen zu erfüllen.
Nach Technologie:
Smart-Funktionen treiben Innovation voranHerkömmliche Knöpfe und analoge Thermometer kontrollieren noch immer 84,55 % der Lieferungen von 2025, doch Smart-Grills verzeichnen einen CAGR von 6,63 %, da Konnektivität zum Mainstream wird. Frühe Nutzer schätzten die Fernüberwachung; heutige Käufer suchen auch nach automatischer Abschaltung, Fleischsonden-Algorithmen und Cloud-Rezeptbibliotheken, die ein Übergaren verhindern. Traegers WiFIRE-Ökosystem weist lediglich eine US-Haushaltsdurchdringung von 3,6 % auf, was ein enormes Wachstumspotenzial im Barbeque Grill Markt aufzeigt. Middleby Corp. kanalisiert gewerbliches IoT-Know-how in Wohnstartstarts und verkürzt Kochzyklen durch prädiktive Flammenmodulation. Sprachassistenten von Amazon und Google integrieren sich nun in Grill-Apps und ermöglichen freihändige Temperaturanpassungen, die das Nutzererlebnis bereichern.
Komponentenkosten sinken, da sich WLAN-Module verbilligen, wodurch mittelpreisige SKUs unter 599 USD Smartphone-Dashboards beinhalten können. Cloud-Analysen liefern Firmware-Updates, die die Lebensdauer der Geräte verlängern und die Markenbindung lange nach dem Erstkauf fördern. Sicherheits-Patches und Datenschutzzusicherungen werden zu Verkaufsargumenten, da Grills zunehmend in Smart-Home-Netzwerke integriert werden. Für Traditionalisten rüsten Marken Plug-and-Play-Sondensätze nach, damit Altmodelle an vernetzten Ökosystemen teilnehmen und Zubehör im Nachmarkt monetarisieren. Die Barbeque Grill-Branche wandelt sich somit von hardwarezentriert zu serviceorientiert und erschließt wiederkehrende Einnahmequellen.
Nach Endnutzer:
Gewerbliches Wachstum beschleunigt sichPrivatkäufer machten im Jahr 2025 67,92 % der Barbeque Grill Marktgröße aus und bestätigen das Hinterhofgrillen als festen Bestandteil des Heimlebens. Gewerbliche Betriebe – Restaurants, Resorts und Caterer – wachsen mit einem CAGR von 5,61 %, angezogen durch Freifeuer-Darbietungen, die das Speiseambiente aufwerten. Pandemiefolge-Vorschriften begünstigen den Außenservice und veranlassen Gastronomiebetriebe, in NSF-zertifizierte Hochdurchsatz-Einheiten zu investieren. Food Trucks und Pop-up-Küchen wählen kompakte, propangasbefeuerte Modelle, die Sicherheitsvorschriften erfüllen und in beengten Verhältnissen konsistente Leistung erbringen. Übergreifende Produkte verwischen die Grenzen, da Privatkunden kommerzielle Edelstahlsysteme für langfristigen Mehrwert und Prestige kaufen.
Städtische Verordnungen, die Rauch einschränken, drängen Restaurants zu Gas- oder Elektrogrills mit katalytischen Konvertern und beschleunigen die Ersatzzyklen in dicht besiedelten Metropolregionen. Hotels vermarkten Poolside-Barbecue-Pakete und bündeln Koch-Erlebnisse mit Gerätevermietung in der touristischen Hochsaison. Unternehmensgelände fügen Outdoor-Kochstationen hinzu, um Mitarbeiter wieder vor Ort anzuziehen und den wochentäglichen Durchsatz zu unterstützen. Hersteller passen SKUs mit ausklappbaren Ablagen, austauschbaren Rosten und robusten Rollen für Hochvolumenanwendungen an. Damit diversifiziert die gewerbliche Akzeptanz die Einnahmequellen und gleicht die private Saisonalität aus.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Einzelhandelsdominanz festigt sichB2C-Einzelhandel beherrscht im Jahr 2025 73,12 % des globalen Umsatzes und verzeichnet einen robusten CAGR von 6,17 %, da Omnichannel-Strategien Online-Recherche mit Abholung im Laden vereinen. Die Einführung von Weber-Produkten bei Tractor Supply in 500 Filialen belegt die Großflächen-Expansion in ländliche Einzugsgebiete, die traditionell auf unabhängige Händler angewiesen waren. Fachgeschäfte behalten ihre Relevanz durch den Einsatz zertifizierter Grill-Experten, die Montage, Wartung und Kochkurse anbieten. E-Commerce-Volumina steigen dank der Bordsteinkantenzustellung großer Packstücke, unterstützt durch Frachtpartnerschaften mit Hebebühnenservice und terminierten Lieferfenstern. Direktverbraucherportale steigern Margen und gewinnen Nutzerverhaltensdaten für gezielte Zusatzverkäufe wie Gewürzmischungen und Abdeckhauben.
Masseneinzelhändler konzentrieren sich auf Einstiegs-SKUs bei Aktionen zum Memorial Day und Prime Day und lenken Kundenströme zu Premium-Linien in Endkappenplatzierungen. Virtuelle Showrooms nutzen Augmented Reality, um Einbauinseln auf Kundenterrassen zu visualisieren und so das Rückgaberisiko bei hochpreisigen Bestellungen zu reduzieren. Treueprogramme bündeln Zubehör und Verbrauchsmaterialien und generieren Umsatzrenten über den Erstgerätekauf hinaus. Installationsservices werden zu einem Differenzierungsmerkmal, da immer mehr Verbraucher komplexe Einbaumodule wählen, die einen professionellen Anschluss erfordern. Der Barbeque Grill Markt belohnt damit Einzelhändler, die Abwicklung, Finanzierung und After-Sales-Support in eine nahtlose Customer Journey integrieren.
Geografische Analyse
Nordamerika Barbecue-Grill-Markt
Nordamerika kontrollierte im Jahr 2025 28,84 % des Barbecue-Grill-Marktes und wurde durch 76 Millionen grillbesitzende Haushalte sowie eine kulturelle Vorliebe für gesellige Zusammenkünfte im Freien angetrieben. Südliche Bundesstaaten ermöglichen eine ganzjährige Nutzung, während nördliche Regionen trotz Innovationen wie isolierten Feuerboxen saisonale Nachfrageeinbrüche verzeichnen. Kommunale Rauchschutzvorschriften hemmen das Wachstum von Holzkohle in Städten und lenken Käufer hin zu Gas- und Pelletalternativen, die die EPA-Grenzwerte erfüllen. Die Nachfrage nach Premiumprodukten hält an, da Hausbesitzer in Vororten Renovierungsbudgets für aufwendige Außenküchen einplanen, die mit Kühlschränken, Spülen und intelligenten Grills ausgestattet sind. Einzelhandelspartnerschaften erweitern die Reichweite in ländlichen Gebieten und sichern das Volumen auch bei sinkenden Ermessensausgaben.
APAC Barbecue-Grill-Markt
Asien-Pazifik verzeichnet mit 6,88 % CAGR bis 2031 das stärkste Wachstum, angetrieben durch Urbanisierung, steigende Einkommen der Mittelschicht und eine wachsende Affinität für westliche Kochstile, die mit regionalen Aromen kombiniert werden. Kompakte Elektrogrills und Tischgas-Einheiten bedienen begrenzte Balkonräume in Megastädten wie Shanghai, Mumbai und Jakarta. Regierungen fördern gemeinschaftliche Freizeitgestaltung durch die Einrichtung von Grillplätzen in öffentlichen Parks und unterstützen damit das gesellige Speisen. Internationaler Tourismus verbreitet die Grillkultur, da Reisende im Ausland gemachte Erfahrungen nachahmen und so die lokale Nachfrage weiter ankurbeln. Währungsvolatilität und Handelsbarrieren bleiben Risiken, doch die Beschaffung aus mehreren Produktionsstandorten innerhalb der ASEAN reduziert die Lieferkettenrisiken für globale Marken.
Europa Barbecue-Grill-Markt
Europa verzeichnet eine stetige Expansion im mittleren einstelligen Bereich, da Haushalte nach der Pandemie ihre Wohnbereiche in Gärten und Terrassen erweitern. Nördliche Länder normalisieren das Wintergrillen mit doppelwandigen Deckeln und Kaltstart-Zündsystemen und gleichen damit den Mangel an Tageslicht aus. Mediterrane Verbraucher integrieren Grills in die traditionelle holzbefeuertes Küche und bevorzugen Keramik-Kamado-Stile für die Zubereitung von Brot und Pizza. Strengere Emissionsvorschriften fördern die Substitution durch Gas und Elektro in dicht besiedelten städtischen Vierteln, während ländliche Regionen weiterhin an der Holzkohletradition festhalten. Der Barbecue-Grill-Markt profitiert von einem weit verbreiteten Umweltbewusstsein, das das Interesse an erneuerbarem Propan und nachhaltig gewonnenem Hartholzpellets fördert.

Regulatorisches Umfeld
Sicherheits- und Leistungskonformität bleibt für Gasgrillgeräte im Außenbereich von zentraler Bedeutung, wobei die Zertifizierungswege an ANSI Z21.58:2022/CSA 1.6:2022 (Edition 6) verankert sind. Der Standardrahmen deckt Konstruktion und funktionale Sicherheit ab und enthält zudem Testvorgaben, die für den realen Einsatz relevant sind (einschließlich Windbeständigkeit), was sich auf die Konstruktionsentscheidungen bei Brenner, Zündung und Gehäuse über alle Gasgrill-Plattformen hinweg auswirkt.
Ein bedeutender Meilenstein bei der Konformität ist die Zertifizierungsänderung, die zum 1. September 2026 wirksam wird, wenn die Konformität auf ANSI Z21.58:2022/CSA 1.6:2022 Edition 6 plus Update 1 umgestellt wird. Das Update fügt Anforderungen für den Betrieb bei niedrigen Temperaturen, die Struktur und smarte Geräte hinzu, verschärft die technischen und dokumentarischen Erwartungen für vernetzte Grills und erhöht die Abstimmung mit Zertifizierungsstellen und Testlaboren während der Produktentwicklungszyklen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Grillgeräte beginnt mit vorgelagerten Inputs und Komponenten wie Stahl- und Aluminiumstrukturen, Brennern und Ventilen für Gasgeräte, Heizelementen für Elektrogrills sowie Steuerungen und Konnektivitätsmodulen für smarte Modelle. Anschließend übernehmen die Hersteller Produktion, Montage und Qualitätsprüfung, die an Sicherheitsstandards wie den ANSI/CSA-Anforderungen für Gasgeräte im Außenbereich verankert sind. Die Marken leiten fertige Grills und Zubehör dann über B2C-Einzelhandelskanäle (Großflächenhändler, Fachhändler und Online) sowie B2B-/Direktprogramme, die kommerzielle Installationen und den Bau von Premium-Außenküchen unterstützen, wobei Lieferung, Installation und Servicenetzwerke das Kundenwertversprechen prägen.
Branchenverbände unterstützen zudem Aktivitäten im Mid- und Downstream-Bereich durch Interessenvertretung und technische Ressourcen für Hersteller, Einzelhändler und Distributoren. Die Beteiligung von HPBA und HPBAC, einschließlich Produktbereichen, die zur Finanzierung und Leitung gesetzgeberischer und regulatorischer Initiativen genutzt werden, verknüpft regulatorische Beobachtung, Schulung und Marktkoordination mit der Ausführung in den Vertriebskanälen. Auf der Lieferkettenseite beeinflussen Zollrisiken und Beschaffungsentscheidungen die Anlandekosten und die Widerstandsfähigkeit, wie sich daran zeigt, dass Traeger im ersten Quartal 2026 12,7 Millionen USD an IEEPA-Zollrückerstattungen verbuchte, während weiterhin die Diversifizierung der Fertigung angesichts sich ändernder Zollbedingungen gesteuert wird.
Wettbewerbslandschaft
Der globale Barbeque Grill Markt bleibt mäßig fragmentiert; jedoch intensivieren sich Konsolidierungstendenzen nach der Weber-Blackstone-Fusion, die F&E, Marketing und Lieferkettenkapazitäten unter einem Konzerndach vereint. Traeger dominiert die Pelletnische mit 2,7 Millionen in den USA seit 2020 verkauften Einheiten, doch diese Zahl entspricht lediglich einer Haushaltsdurchdringung von 3,6 %, was das enorme Potenzial für vernetzte Holzrauch-Technologie unterstreicht. Char-Broil, Napoleon und Coleman konkurrieren über den Preis und nutzen Eigenmarkengeschäfte mit Masseneinzelhändlern, um Premium-Wettbewerber zu unterbieten. Middleby fokussiert auf gewerbliche Überschneidungen und verpackt professionelle Backöfen und Abzugshaube-Know-how in Wohnlinien, die höhere Durchschnittsverkaufspreise erzielen. Neuzugang Spark Grills betont den Holzkohlegeschmack mit elektrischer Glühfadenenzündung und verdeutlicht, wie Innovationen trotz regulatorischer Prüfung über Kraftstoffkategorien hinweg andauern.
Technologie dient als primärer Differenzierungsfaktor: Cloud-Analysen, KI-gestützte Koch-Algorithmen und Abonnement-Rezeptdienste fördern langfristigere Kundenbeziehungen als Hardware allein. Direktverbraucherkanäle liefern höhere Bruttomargen, erfordern jedoch eine robuste Logistik- und After-Sales-Infrastruktur zur Handhabung großer Packstücke. ESG-Narrative gewinnen an Bedeutung, da Marken Dekarbonisierungs-Roadmaps und recycelbare Verpackungen veröffentlichen, um Einzelhändler-Scorecard-Kriterien zu erfüllen. Da Skaleneffekte Mehrproduktportfolios begünstigen, könnten Nischen-Startups eher Partnerschaften eingehen oder IP lizenzieren als Full-Stack-Betriebe aufzubauen. Die Wettbewerbsintensität wird voraussichtlich zunehmen, bis die Smart-Feature-Durchdringung Parität mit Küchengeräten für den Innenbereich erreicht.
Barbeque Grill-Branchenführer
Weber Inc.
Traeger, Inc.
Napoleon Grills
Char-Broil (W.C. Bradley)
Masterbuilt
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Barbecue-Grill-Markt
- Blackstone
- Broil King (Onward Mfg.)
- Bull Outdoor Products
- Char-Broil (W.C. Bradley)
- Char-Griller
- Coleman Company
- Cuisinart (HomeWorld)
- Dyna-Glo (GHP Group)
- Empire Comfort Systems
- Everdure (Heston Blumenthal)
- Fire Magic (RH Petersen)
- George Foreman (Spectrum)
- Kamado Joe
- Kenmore
- Landmann
- Lynx Grills
- Masterbuilt Mfg.
- The Middleby Corporation
- MHP Grills
- Napoleon Grills
- Newell Brands
- Pit Boss (Dansons)
- Traeger Inc.
- Weber Inc.
- Z Grills

Marktchancen und Zukunftsaussichten
Smarte, app-zentrierte Grill-Ökosysteme bieten einen konkreten Differenzierungsraum über alle Brennstoffarten hinweg, insbesondere da vernetzte Funktionalität über die reine Premium-Positionierung hinausreicht. Im Januar 2026 erweiterte Weber sein Portfolio an smarten Grills, um ein einheitlicheres Ökosystem über Grills, Zubehör und die WEBER CONNECT App aufzubauen, was die Nachfrage nach interoperablen Sonden, Steuerungen und Softwareerlebnissen verstärkt, die durch Zubehör und Updates erweitert werden können, statt neue Hardware zu erfordern.
Portfoliobreite und Kostensenkung prägen ebenfalls, wo Unternehmen neue Produktwetten platzieren und wie sie in Massenmarktsegmenten preisen. Nach Abschluss des Zusammenschlusses von Weber und Blackstone im Mai 2025 richtet die kombinierte Plattform traditionelles Grillen und Grillplatten unter eigenständigen Marken aus und unterstützt Cross-Selling durch gemeinsame Vertriebswege und Produkt-Roadmaps. Gleichzeitig hob Traeger Project Gravity (Phase 2) als Initiative hervor, die auf 6 Millionen USD bis 12 Millionen USD an jährlichen Vorsteuereinsparungen abzielt, welche Reinvestitionen in neue Plattformen (einschließlich Einstiegspreispunkte und angrenzende Formate) finanzieren und den Margenschutz angesichts von Input-Kosten- und zollbedingter Volatilität unterstützen können.
Recent Industry Developments in Barbecue-Grill-Markt
- Mai 2026: Weber Inc. stellte auf der Open Fire World Championship in Memphis seine erste Grillplattform im Santa-Maria-Stil mit offenem Feuer vor, deren Verfügbarkeit für 2027 geplant ist. Der Launch erweitert die Produktpalette der Premium-Feuerplattformen. Die Einführung erweitert das Produktökosystem und stärkt Webers Premium-Portfolio für offenes Feuer.
- April 2026: Traeger, Inc. brachte die Westwood-Serie von Einstiegs-Holzpelletgrills auf den Markt, die in zwei Größen mit automatischer digitaler Temperaturregelung und WiFIRE-Konnektivität erhältlich sind. Die Serie führt einen vernetzten Einstiegspunkt für Pelletgrills ein. Sie erweitert Traegers preis- und technologiegetriebenes Angebot, um Einstiegskäufer zu erreichen.
- April 2026: Traeger, Inc. brachte die Irontop-Serie von Grillplatten auf den Markt, die einen neuen Einstiegspreispunkt für Traegers Außenkochen bieten soll. Die Serie erweitert die Kategorie der Grillplatten im Einstiegspreissegment. Sie diversifiziert zudem Traegers Produktformate und Kundenkontaktpunkte im Bereich Außenkochen.


Barbecue-Grill-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Grillgeräte den Wert von Grills, die für das Grillen im Außen- oder Innenbereich verwendet werden und über Einzelhandels- und Direktkanäle verkauft werden, über private und gewerbliche Endnutzer hinweg, wobei die Umsätze zum Zeitpunkt des Verkaufs erfasst werden.
Ausgeschlossener Umfang: Grillzubehör, Brennstoffe (Holzkohle, Pellets, Propan), Ersatzteile und Möbel für Außenküchen sind von dieser Marktgrößenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Nach Kraftstofftyp
- Gasgrills
- Holzkohle-Grills
- Elektrogrills
- Pelletgrills
- Hybrid-/Alternativkraftstoff
- Infrarot
- Nach Produktdesign
- Einbau
- Freistehend
- Tragbar / Tischmodell
- Einweg / Einmalgebrauch
- Nach Technologie
- Konventionell
- Smart/Vernetzt
- Nach Endnutzer
- Privat
- Gewerblich
- Nach Vertriebskanal
- B2B/Direkt vom Hersteller
- B2C/Einzelhandel
- Fachgeschäfte
- Heimwerkermärkte & Baumärkte
- Masseneinzelhändler
- Online
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX
- NORDICS
- Übriges Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien
- Übriger Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir beginnen mit einer Desk Research, um die Marktgrenzen festzulegen und den ersten Entwurf des Angebots- und Nachfragebilds zu erstellen. Zu den öffentlichen Quellen, die wir nutzen, gehören staatliche Handels- und Produktionsstatistiken wie UN Comtrade und nationale Zollveröffentlichungen, Fertigungs- und Einzelhandelsindikatoren des US Census Bureau sowie Energie- und Sicherheitsrichtlinien, auf die Regulierungsbehörden wie die US Consumer Product Safety Commission verweisen.
Um Nutzungsmuster und Saisonalität zu überprüfen, sichten wir auch Verbands- und Normungsmaterialien wie HPBA-Publikationen, Statistiken zur Freizeit im Außenbereich des US Bureau of Economic Analysis sowie fachlich begutachtete Aufsätze zu Kochemissionen und Geräteleistung. Ergänzt wird dies durch Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Wirtschaftsmedien, sowie durch die selektive Nutzung kostenpflichtiger Abonnements für Unternehmensfinanzdaten, Patentrecherchen und Import-Export-Daten auf Sendungsebene bei Datenlücken. Die oben aufgeführten Quellen sind lediglich beispielhaft, und viele weitere Referenzen wurden während der Studie zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Primärinterviews und Umfrageergebnisse werden genutzt, um die Erkenntnisse aus der Desk Research in ein funktionsfähiges Marktmodell umzuwandeln und anschließend die Eingabewerte zu überprüfen, die die Gesamtsummen beeinflussen können. Wir sprechen mit Herstellern, Markenvertrieben, Einzelhändlern, Komponentenlieferanten und gewerblichen Käufern, um Preisstufen, Kanalmix und Verschiebungen zwischen Brennstoffarten und smarter Konnektivität zu validieren.
Da Nachfrage und Preisgestaltung je nach Klima, Wohnungstyp und Regulierung variieren, haben wir die Eingaben über die wichtigsten Verbrauchsregionen hinweg querverglichen. Wenn die Antworten nicht mit den beobachteten Handels- und Einzelhandelssignalen übereinstimmten, führten wir Nachfassaktionen durch, um die Treiber abzugleichen.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 36% | CXOs: 12% | APAC: 53% |
| Mid-Tier: 42% | Funktions-/Bereichsleiter: 36% | EMEA: 29% |
| Kleinere Akteure: 22% | Manager: 52% | Amerika: 18% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt anhand eines Top-Down-Ansatzes, bei dem Produktion, Handelsströme und Nachfrageindikatoren nach Kategorie regionsweise rekonstruiert und anschließend mithilfe regionsspezifischer durchschnittlicher Verkaufspreise und Kanalaufschläge in Werte übersetzt werden. Dabei bestätigen selektive Bottom-Up-Näherungen die Gesamtsummen, etwa durch Stichproben von ASP x Stückvolumen in wichtigen Ländern, Prüfungen von Distributor- und Einzelhandelskanälen sowie Aufteilungen der Herstellerumsätze, sofern dies durch Offenlegungen möglich ist.
Das Modell orientiert sich an praktischen Eingaben, die überprüft und aktualisiert werden können, darunter die Beteiligung der Haushalte am Outdoor-Living, Ersatzzyklen im Zusammenhang mit Haltbarkeit und Nutzung, die Mixverschiebung zwischen Gas-, Holzkohle-, Elektro- und Pelletgeräten sowie der Preisaufschlag im Zusammenhang mit smarten oder vernetzten Funktionen. Es berücksichtigt zudem die Aufteilung zwischen privaten und gewerblichen Käufern sowie den Anteil, der über B2C-Einzelhandel gegenüber direktem B2B-Verkauf abgewickelt wird, da sich Preisgestaltung und Rabattierung je nach Vertriebsweg unterscheiden. Wo Signale auf Stückebene unvollständig sind, werden Lücken durch Proxy-Indikatoren wie Importabhängigkeit für bestimmte Regionen geschlossen und durch die Anwendung konservativer Bandbreiten, die später durch Interviews verengt werden.
Für die Prognose wird eine Szenarioanalyse verwendet, sodass Preis und Volumen separat angepasst werden können, anschließend werden diese mit den Erwartungen der Branchenteilnehmer zu Werbeaktionen, Rohstoffkostenweiterleitung und Premiumisierung abgeglichen. Wenn die wichtigsten Treiber übereinstimmen, wird der Marktverlauf klarer, und die endgültige Kurve wird am Ende festgelegt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der Modellergebnisse mit unabhängigen Prüfungen, wobei Abweichungen untersucht werden, bevor die Zahlen freigegeben werden. Wir überprüfen Veränderungen im Jahresvergleich nach Region, testen, ob die impliziten Stückwerte im Vergleich zu bekannten Preisbändern plausibel erscheinen, und stellen sicher, dass Kanalaufteilungen keine Doppelzählung verursachen.
Eine zweite Analystenprüfung stellt die Annahmen mit den größten Auswirkungen infrage, wie etwa die ASP-Entwicklung und das Tempo der Einführung smarter Grills. Befragte werden erneut kontaktiert, wenn ein Datenpunkt deutlich außerhalb des erwarteten Bereichs liegt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, die Nachfrage oder Preisgestaltung beeinflussen können. Vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die aktuellste Sicht erhalten, die zu diesem Zeitpunkt untermauert werden kann.
Vergleich der Marktgröße für Grillgeräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Grillgeräte können sich unterscheiden, selbst wenn sie scheinbar dieselbe zugrunde liegende Kategorie messen, da Produktgrenzen und Preislogik nicht immer konsistent sind. Unterschiede ergeben sich meist daraus, was als Grillverkauf im Gegensatz zu einem angrenzenden Kauf gezählt wird, welches Jahr als Basis verwendet wird und wie schnell angenommen wird, dass die ASPs steigen.
Zubehör und Brennstoffe werden oft in manche Schätzungen eingerechnet, und das ist einer der Hauptgründe für die Abweichung. Diese Zusatzprodukte können umfangreich sein und anderen Kaufzyklen folgen als der Grill selbst. Ein weiterer Treiber der Abweichung ist, wie Hybridprodukte und Einweg- oder tragbare Formate behandelt werden, sowie ob die Währungsumrechnung auf Basis von Jahresdurchschnitten oder Stichtagswerten erfolgt, was den USD-Wert für denselben lokalen Umsatz verändern kann.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,36 Milliarden USD (2026) | |
| Handelsdaten-Aggregator A | 5,15 Milliarden USD (2024) | Verwendet 2024 als Basisjahr und eine engere Typenliste, und die Definition scheint sich auf Kern-Grilltypen mit einfacherer Segmentierung zu konzentrieren, was den Wert unterschätzen kann, wenn Premium-Smart- und Hybridgeräte häufiger vorkommen. |
| Pressemitteilungs-Digest B | 6,10 Milliarden USD (2024) | Berichtet als inkrementeller Wachstumsausblick über den Zeitraum 2024 bis 2028 mit begrenzter Transparenz hinsichtlich der eingeschlossenen Umsatzposten und des Preisaufbaus, sodass sich die Gesamtsummen je nachdem verschieben können, ob ASP-Inflation und Kanalaufschläge vollständig erfasst sind. |
Die Tabelle zeigt, dass die Unterschiede hauptsächlich dadurch erklärt werden, was als reiner Grillverkauf gezählt wird, welches Basisjahr gewählt wird und wie die Preisgestaltung fortgeschrieben wird. Zubehör und Brennstoffe liegen außerhalb des Anwendungsbereichs von Mordor Intelligence, wodurch der Wert an die Umsätze aus Grillgeräten gebunden bleibt und die Schätzung leichter mit Stück- und Preisprüfungen Jahr für Jahr abzugleichen ist.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Barbeque Grill Markt im Jahr 2026?
Die Barbeque Grill Marktgröße beträgt im Jahr 2026 6,36 Milliarden USD und wird bis 2031 voraussichtlich 8,14 Milliarden USD erreichen.
Welcher Kraftstofftyp wächst am schnellsten?
Pelletgrills zeigen die stärkste Dynamik und wachsen bis 2031 mit einem CAGR von 6,54 % dank Holzbrandgeschmack und digitaler Temperatursteuerung.
Welchen Anteil halten Gasgrills derzeit?
Gasgrills halten ab 2025 einen Barbeque Grill Marktanteil von 47,88 % und behaupten ihre Führungsposition durch Komfort und breite Verfügbarkeit.
Welche Region bietet die stärksten Wachstumsaussichten?
Der asiatisch-pazifische Raum führt mit einem prognostizierten CAGR von 6,88 %, angetrieben durch Urbanisierung, steigende Einkommen und kompakte Produktformate, die für das Wohnen in Apartments geeignet sind.
Welche Bedeutung hat Smart-Technologie für den künftigen Umsatz?
Smart-fähige Einheiten werden voraussichtlich mit einem CAGR von 6,63 % wachsen, da Konnektivität, App-Steuerung und prädiktive Kochfunktionen zum Mainstream werden.
Seite zuletzt aktualisiert am:


