
Tamaño y Cuota del Mercado de Parrillas para Barbacoa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.36 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.14 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.06 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Parrillas para Barbacoa por Mordor Intelligence
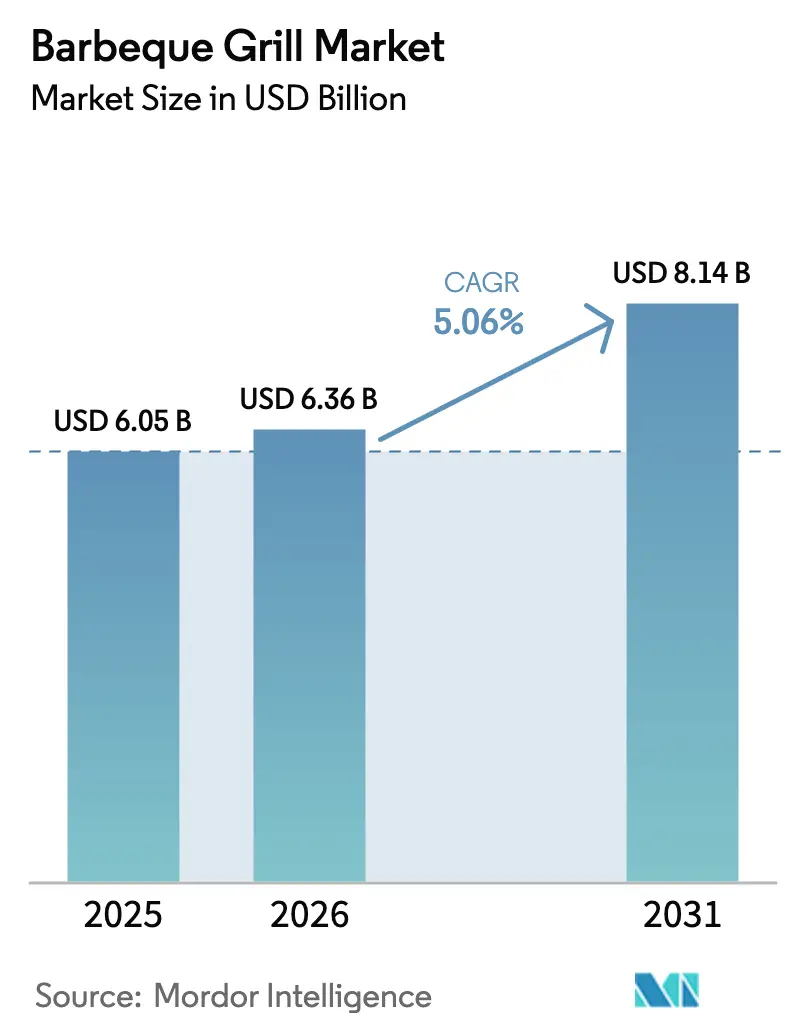
El tamaño del mercado de parrillas para barbacoa fue valorado en 6.050 millones de USD en 2025 y se estima que crecerá desde 6.360 millones de USD en 2026 hasta alcanzar 8.140 millones de USD en 2031, a una CAGR del 5,06% durante el período de previsión (2026-2031). Las ganancias sostenidas provienen de la integración del sector en una economía de recreación al aire libre más amplia, que contribuyó con 639.500 millones de USD al PIB en 2023[1]Fuente: Oficina de Análisis Económico de EE. UU., "Cuenta Satélite de Recreación al Aire Libre, 2025," bea.gov. El entusiasmo de los consumidores por el ocio centrado en el hogar, junto con el aumento de los ingresos disponibles en los mercados emergentes, sostiene una demanda constante de unidades de gas y pellet, incluso cuando la volatilidad de las materias primas desafía los márgenes de los productores. La consolidación del sector se acelera tras la fusión entre Weber y Blackstone, creando un actor global de gran envergadura con amplios recursos de I+D y una extensa red de distribución. En paralelo, las parrillas con conectividad inteligente pasan rápidamente de ser una novedad premium a una expectativa del mercado masivo a medida que la conectividad IoT mejora la precisión, la comodidad y la diferenciación de marca.
Conclusiones Clave del Informe
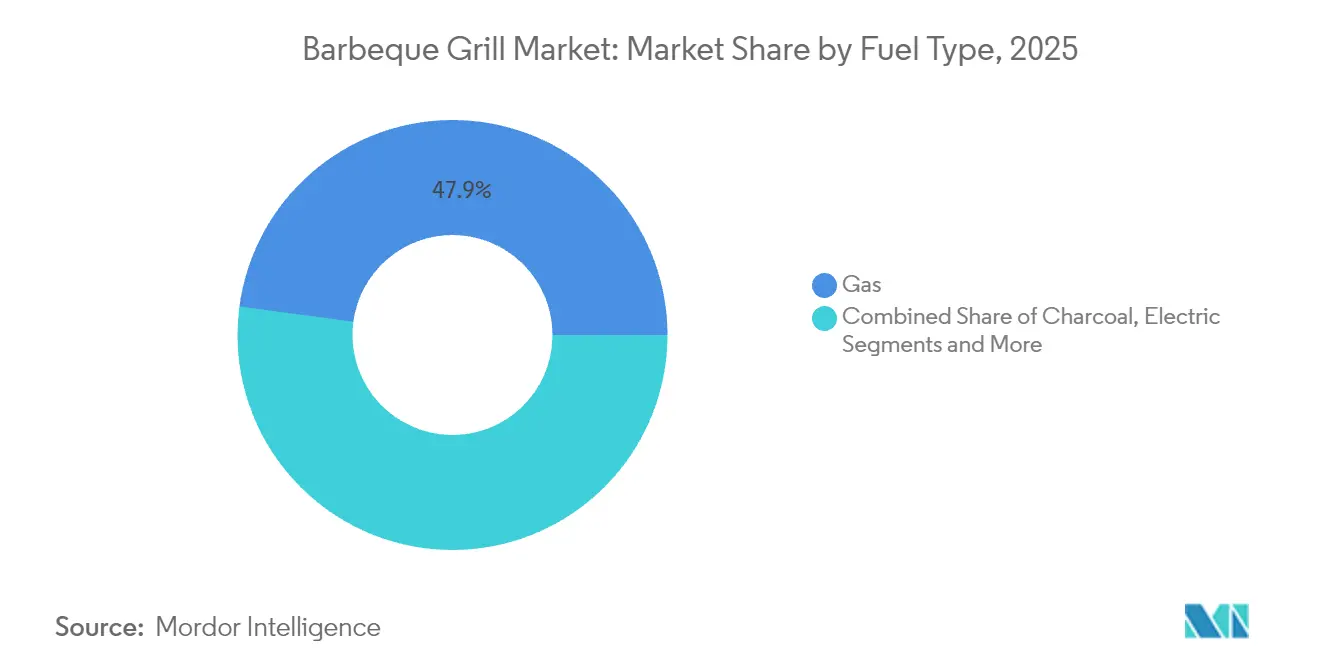
- Las parrillas de gas lideraron con el 47,88% de la cuota del mercado de parrillas para barbacoa en 2025, mientras que las parrillas de pellet avanzan a una CAGR del 6,54% hasta 2031.
- Los formatos independientes capturaron el 58,05% del mercado de parrillas para barbacoa en 2025; los modelos portátiles registran la CAGR más rápida del 6,06% hasta 2031.
- La tecnología convencional mantuvo una cuota del 84,55% del mercado de parrillas para barbacoa en 2025, aunque las parrillas inteligentes crecen a una CAGR del 6,63%.
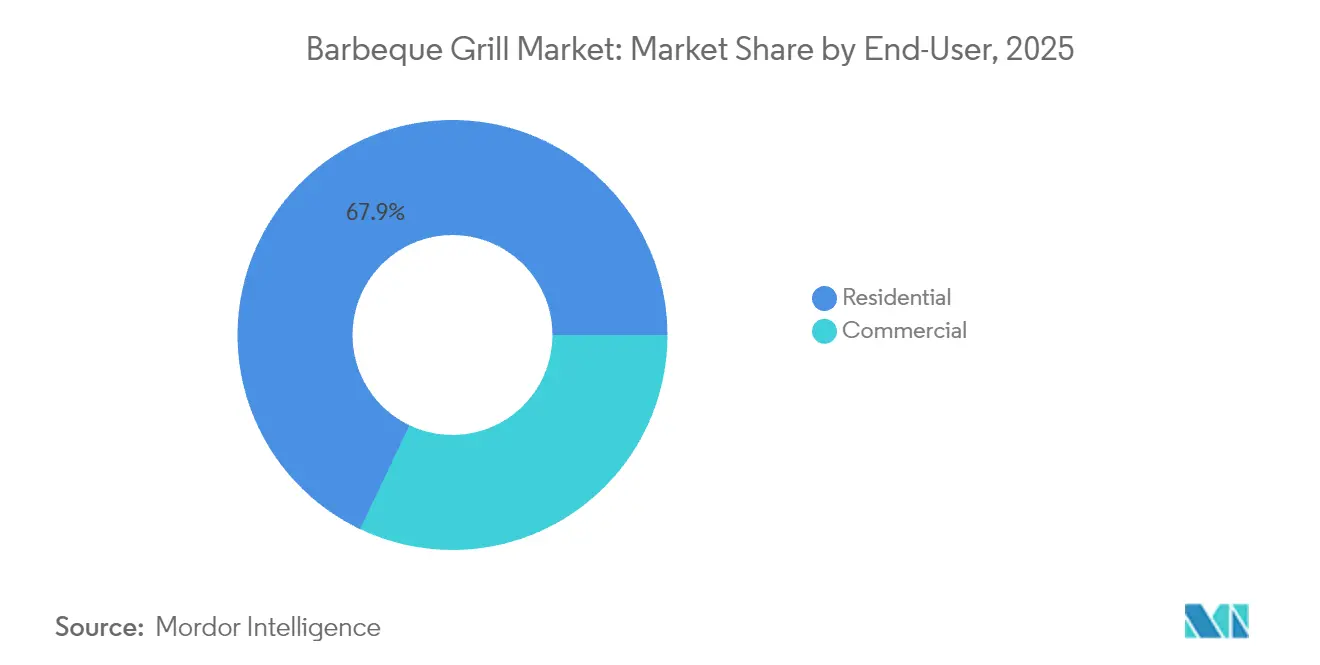
- El segmento de usuarios finales residenciales representó el 67,92% del tamaño del mercado de parrillas para barbacoa en 2025, mientras que las instalaciones comerciales se expanden a una CAGR del 5,61%.
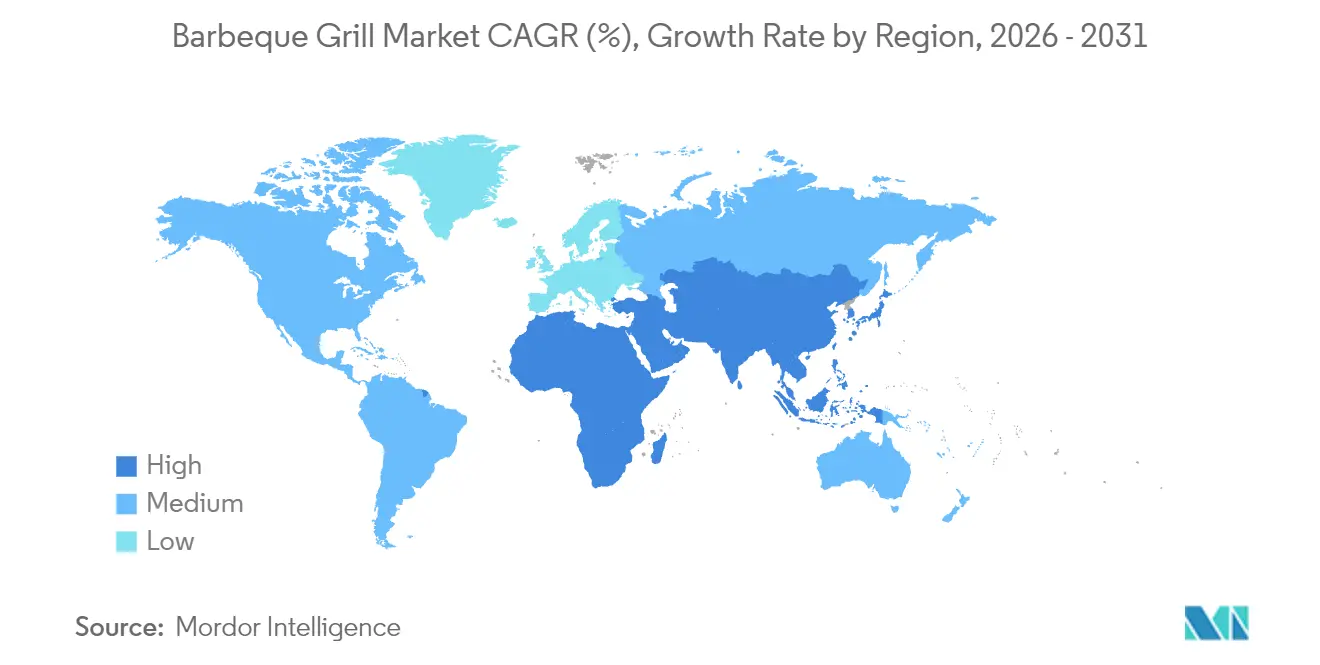
- América del Norte concentró el 28,84% del tamaño del mercado de parrillas para barbacoa en 2025, mientras que Asia-Pacífico se prevé que registre la CAGR más alta del 6,88%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente popularidad de la cocina al aire libre en las economías desarrolladas | +1.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Mayor disponibilidad de parrillas inteligentes multifuncionales | +0.9% | Global, con adopción temprana en América del Norte | Corto plazo (≤ 2 años) |
| Aumento del ingreso disponible y urbanización en mercados emergentes | +1.5% | Núcleo Asia-Pacífico, expansión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Auge de la cultura de reuniones previas al partido (tailgating) en torneos de deportes electrónicos | +0.3% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Mezclas de propano neutras en carbono que impulsan la demanda de parrillas de gas | +0.4% | América del Norte, con California a la vanguardia | Largo plazo (≥ 4 años) |
| Auge de los espacios de entretenimiento al aire libre en las renovaciones del hogar pospandemia | +0.8% | Global, concentrado en mercados suburbanos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente popularidad de la cocina al aire libre en las economías desarrolladas
La COVID-19 reorientó los patrones de ocio hacia actividades al aire libre, incorporando 7,1 millones de estadounidenses adicionales a la recreación en 2020 y generando un aumento del 18,9% en la economía exterior en general para 2021[2]Fuente: Oficina del Censo de EE. UU., "Tendencias de Participación en Actividades al Aire Libre," census.gov. Los consumidores consideran ahora las parrillas como componentes esenciales de las mejoras en jardines traseros, especificando frecuentemente unidades de grado comercial y superficies de cocción de múltiples zonas en los planes de nuevas construcciones[3]Fuente: Asociación Nacional de Cocinas y Baños, "Tendencias de Diseño 2025," nkba.org. La experimentación con sabores abarca perfiles asiáticos, italianos y mexicanos, fomentando la compra de accesorios especializados como woks y planchas. Las cocinas exteriores premium aprovechan el acero inoxidable, el granito y la carpintería modular para ofrecer funcionalidad durante todo el año, incluso en climas más fríos. El mercado de parrillas para barbacoa se beneficia así de un cambio de estilo de vida duradero en lugar de un repunte pandémico transitorio.
Mayor disponibilidad de parrillas inteligentes multifuncionales
La plataforma WiFIRE de Traeger permite el control remoto de la temperatura en 2,7 millones de unidades conectadas, lo que ilustra cómo el IoT mejora la comodidad y la seguridad alimentaria. La parrilla inteligente Summit 2024 de Weber incorpora controles de pantalla táctil y sensores integrados en la tapa que automatizan los ciclos de sellado, asado y ahumado. Las alertas de mantenimiento predictivo reducen el tiempo de inactividad, mientras que las bibliotecas de recetas basadas en aplicaciones profundizan la vinculación con la marca, manteniendo a los consumidores dentro de ecosistemas propietarios. Los puntos de precio de nivel medio ahora incluyen sondas Bluetooth e integración con asistentes de voz, ampliando el público objetivo más allá de los adoptantes tempranos. A medida que más hogares valoran la precisión sin complicaciones, la funcionalidad inteligente se convierte en una expectativa básica en lugar de una oferta premium.
Aumento del ingreso disponible y urbanización en mercados emergentes
La rápida expansión urbana de Asia-Pacífico estimula la parrilla en azoteas y balcones, incluso en apartamentos con espacio limitado donde prosperan los modelos eléctricos compactos o de gas portátil. El aumento de los salarios de la clase media convierte las parrillas en productos de estilo de vida aspiracionales en lugar de electrodomésticos utilitarios. Los jóvenes consumidores adoptan técnicas occidentales pero las adaptan a los sabores locales, adquiriendo accesorios para brochetas, panes planos y mariscos comunes en las cocinas regionales. Los promotores inmobiliarios responden añadiendo áreas comunales de barbacoa a los complejos de gran altura, integrando la cocina al aire libre en los rituales sociales cotidianos. Los residentes de apartamentos urbanos invierten cada vez más en soluciones de parrilla compactas, eléctricas y portátiles que se adaptan a los espacios exteriores limitados al tiempo que ofrecen experiencias de cocción auténticas.
Auge de la cultura de reuniones previas al partido (tailgating) en torneos de deportes electrónicos
Los eventos de deportes electrónicos atraen a multitudes más jóvenes y conocedoras de la tecnología que combinan los videojuegos con reuniones al aire libre, ampliando la demanda de parrillas ligeras de despliegue rápido. Las baterías portátiles como la RIVER 2 Pro de EcoFlow permiten la parrilla eléctrica donde el propano está restringido, garantizando el cumplimiento normativo en los recintos. Las estéticas aptas para redes sociales —colores brillantes, patas plegables y versatilidad multikombustible— resuenan con este grupo demográfico y amplifican el alcance del boca a boca. Las marcas ganan visibilidad patrocinando eventos de tailgating en torneos, introduciendo la parrilla a consumidores que anteriormente estaban fuera del público principal. La tendencia abre volumen incremental sin canibalizar las ventas suburbanas convencionales. La fusión cultural entre videojuegos y parrilla crea oportunidades de marketing para que las marcas interactúen con grupos demográficos tradicionalmente ajenos al mercado principal de parrilla, ampliando el mercado total direccionable más allá de los entusiastas convencionales de la cocina al aire libre.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fluctuación de los precios de las materias primas (acero y aluminio) | -0.8% | Centros de fabricación globales | Corto plazo (≤ 2 años) |
| Estacionalidad de la demanda en regiones más frías | -0.6% | Norte de América del Norte y Europa | Mediano plazo (2-4 años) |
| Restricciones municipales sobre las emisiones de carbón en las ciudades | -0.4% | Centros urbanos a nivel global | Largo plazo (≥ 4 años) |
| Interrupciones en la cadena de suministro y volatilidad de los costos de flete | -0.5% | Global, con impacto en la fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Fluctuación de los precios de las materias primas (acero y aluminio)
Weber registró una pérdida neta de 330 millones de USD en el ejercicio fiscal 2022 después de que la inflación y las fluctuaciones cambiarias encarecieran los costos de insumos, ilustrando la compresión de márgenes cuando el acero al contado sube entre un 15% y un 20% en un trimestre. Los actores más grandes se cubren mediante contratos plurianuales, mientras que las empresas más pequeñas deben absorber los incrementos o subir los precios, arriesgando la erosión de su cuota de mercado. Algunos productores reducen el espesor del material o cambian a chapas revestidas para gestionar los costos, pero la percepción de durabilidad puede verse afectada. Los artículos de gama baja son los más perjudicados porque la sensibilidad al precio limita la capacidad de trasladar los aumentos. La volatilidad persistente acelera la consolidación a medida que los fabricantes capitalizados adquieren rivales en dificultades para obtener descuentos por volumen. Las marcas premium pueden compensar parcialmente el aumento de los costos de materiales mediante características de valor añadido y posicionamiento de marca, mientras que los productos orientados al valor enfrentan una presión directa sobre los márgenes que puede requerir ajustes en los precios de venta al público o reducciones en las especificaciones.
Estacionalidad de la demanda en regiones más frías
Las ventas minoristas alcanzan su punto máximo de abril a agosto, dejando a los distribuidores con costosos inventarios que deben descontarse antes del invierno, lo que comprime los márgenes brutos. Las líneas de producción enfrentan una subutilización durante los meses de temporada baja, lo que infla el costo por unidad. Aunque existen sistemas de encendido para clima frío, su adopción sigue siendo marginal porque la nieve y la escasa luz del día desalientan la cocina al aire libre. Las marcas contrarrestan esto expandiéndose en los estados del Cinturón Solar con clima más templado y exportando al Hemisferio Sur para crear ingresos contracíclicos. Sin embargo, el mercado de parrillas para barbacoa soporta oscilaciones cíclicas del flujo de caja que complican la gestión del capital de trabajo. La concentración geográfica de la demanda estacional en mercados clave como Canadá y los estados del norte de EE. UU. limita la expansión del mercado total direccionable y obliga a las empresas a depender en gran medida de los mercados del sur e internacionales para obtener flujos de ingresos consistentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Combustible:
La Dominancia del Gas Enfrenta la Disrupción del PelletLas parrillas de gas mantienen el 47,88% de la cuota del mercado de parrillas para barbacoa en 2025 gracias al encendido por pulsador y al control preciso de la llama, mientras que las unidades de pellet registran una CAGR del 6,54% hasta 2031 debido al sabor a madera y los termostatos digitales. Los modelos de carbón persisten entre los puristas, pero encuentran presión regulatoria derivada de los límites de emisión de partículas, lo que restringe su adopción urbana. Los diseños eléctricos e híbridos abordan las normativas de los apartamentos y las prohibiciones por incendios forestales, ampliando la penetración en los hogares. La serie Woodridge de Traeger ayudó a que las ventas de diciembre de 2024 aumentaran un 30%, mostrando el atractivo del pellet entre los consumidores orientados al sabor. Los fabricantes ahora agrupan múltiples opciones de combustible para protegerse contra la regulación regional y las preferencias de sabor, apoyando la resiliencia de la categoría.
La tecnología de pellet reduce las brechas de rendimiento al introducir planchas sellantes y modos de llama directa que rivalizan con el gas en tareas de alto calor, mejorando la versatilidad percibida. La línea Searwood de Weber combina el control mediante aplicación con un sellado a 600 °C, posicionando los pellets como una plataforma multiuso. Las iniciativas de propano renovable también sostienen la relevancia del gas al ofrecer opciones neutras en carbono sin cambios de hardware. El tamaño del mercado de parrillas para barbacoa para los modelos de gas seguirá expandiéndose, pero a un ritmo más lento, a medida que la adopción de pellet se acelera entre los compradores más jóvenes que valoran el sabor y la comodidad tecnológica. La dinámica competitiva depende entonces del equilibrio entre la lealtad heredada al gas y el creciente entusiasmo por el pellet.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Diseño de Producto:
La Portabilidad Gana TerrenoLas unidades independientes capturaron el 58,05% del mercado de parrillas para barbacoa en 2025 porque equilibran el área de cocción, el almacenamiento y el precio. Sin embargo, las parrillas portátiles registran una CAGR del 6,06% impulsada por las tendencias de tailgating, camping y vida en apartamentos. Las configuraciones empotradas prosperan en las cocinas exteriores de lujo donde los propietarios desean una estética cohesiva y servicios integrados, elevando los valores de transacción promedio por encima de los 5.000 USD. Las bandejas desechables de un solo uso abordan la comodidad, pero enfrentan el rechazo medioambiental que frena el crecimiento permanente de la categoría. Los consumidores demandan cada vez más modularidad, lo que lleva a las marcas a diseñar bases montadas en carros que se convierten en modo de mesa, difuminando los límites históricos de diseño.
Los millennials urbanos se inclinan por la serie Traveler de Weber, que se pliega hasta el tamaño del maletero de un automóvil mientras conserva 320 pulgadas cuadradas de superficie de cocción. Los propietarios premium invierten en islas de albañilería con compartimentos de gas, carbón y pellet, ilustrando la convergencia multikombustible en los segmentos de precio más altos. Los responsables de marketing del producto destacan el peso, el tiempo de montaje y la potencia en BTU para las líneas portátiles, en contraste con el acabado, la garantía y la personalización para los modelos empotrados. El mercado de parrillas para barbacoa aprovecha estas propuestas de valor divergentes para maximizar el volumen y el margen en todos los niveles de ingresos. Se esperan innovaciones continuas en marcos plegables y aleaciones ligeras para satisfacer la creciente demanda de movilidad.
Por Tecnología:
Las Funciones Inteligentes Impulsan la InnovaciónLos mandos convencionales y los termómetros analógicos aún controlan el 84,55% de los envíos de 2025, aunque las parrillas inteligentes registran una CAGR del 6,63% a medida que la conectividad se convierte en algo habitual. Los adoptantes tempranos apreciaban la supervisión remota; los compradores actuales también buscan el apagado automático, los algoritmos de sonda de carne y las bibliotecas de recetas en la nube que evitan la sobrecocción. El ecosistema WiFIRE de Traeger registra solo un 3,6% de penetración en los hogares de EE. UU., lo que indica un amplio margen de crecimiento dentro del mercado de parrillas para barbacoa. Middleby Corp. canaliza su experiencia en IoT comercial hacia lanzamientos residenciales, acortando los ciclos de cocción mediante la modulación predictiva de la llama. Los asistentes de voz de Amazon y Google se integran ahora con las aplicaciones de parrilla, permitiendo ajustes de temperatura manos libres que enriquecen la experiencia del usuario.
Los costos de los componentes disminuyen a medida que los módulos Wi-Fi se convierten en productos básicos, lo que permite que los artículos de nivel medio por debajo de los 599 USD incluyan paneles de control para teléfonos inteligentes. Los análisis en la nube ofrecen actualizaciones de firmware que prolongan la vida útil del electrodoméstico y fomentan la vinculación con la marca mucho después de la compra inicial. Los parches de seguridad y las garantías de privacidad de datos se convierten en argumentos de venta a medida que las parrillas se integran cada vez más en las redes del hogar inteligente. Para los más tradicionales, las marcas ofrecen kits de sondas de conexión y uso sencillo para que los modelos anteriores participen en ecosistemas conectados, monetizando los accesorios del mercado secundario. El sector de parrillas para barbacoa se transforma así de centrado en el hardware a orientado a los servicios, abriendo flujos de ingresos recurrentes.
Por Usuario Final:
El Crecimiento Comercial se AceleraLos compradores residenciales representaron el 67,92% del tamaño del mercado de parrillas para barbacoa en 2025, reafirmando la cocina en el jardín trasero como un pilar de la vida doméstica. Los establecimientos comerciales —restaurantes, complejos turísticos y empresas de catering— crecen a una CAGR del 5,61%, atraídos por el espectáculo del fuego vivo que eleva el ambiente gastronómico. Las regulaciones pospandemia fomentan el servicio al aire libre, lo que lleva a los establecimientos de comida a invertir en unidades certificadas por la NSF de alto rendimiento. Los camiones de comida y las cocinas emergentes eligen modelos compactos alimentados por propano que cumplen los códigos de seguridad y ofrecen un rendimiento constante en espacios reducidos. Los productos de uso cruzado difuminan las fronteras a medida que los clientes residenciales adquieren sistemas de acero inoxidable de grado comercial por su valor a largo plazo y como elemento de distinción.
Las ordenanzas urbanas que restringen el humo llevan a los restaurantes hacia parrillas de gas o eléctricas con convertidores catalíticos, acelerando los ciclos de reposición en las metrópolis densas. Los hoteles comercializan paquetes de barbacoa junto a la piscina, combinando experiencias con chefs y alquiler de equipos durante las temporadas turísticas pico. Los campus corporativos añaden estaciones de cocina al aire libre para atraer a los empleados de vuelta al lugar de trabajo, apoyando el rendimiento entre semana. Los fabricantes adaptan los artículos con estantes plegables, rejillas intercambiables y ruedas resistentes para satisfacer los casos de uso de alto volumen. En consecuencia, la adopción comercial diversifica las fuentes de ingresos y compensa la estacionalidad residencial.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Distribución:
La Dominancia Minorista se ConsolidaEl comercio minorista B2C concentra el 73,12% de las ventas globales de 2025 y registra una sólida CAGR del 6,17% a medida que las estrategias omnicanal unifican la investigación en línea con la recogida en tienda. La incorporación de los productos Weber a 500 establecimientos de Tractor Supply evidencia la expansión de las grandes superficies hacia las zonas rurales que tradicionalmente dependían de los distribuidores independientes. Las tiendas especializadas mantienen su relevancia al contar con maestros parrilleros certificados que ofrecen montaje, mantenimiento y clases de cocina. Los volúmenes de comercio electrónico aumentan gracias a la entrega a domicilio de cajas de gran tamaño, ayudada por asociaciones logísticas que incluyen servicio de plataforma elevadora y programación con horario fijo. Los portales de venta directa al consumidor aumentan los márgenes y recopilan datos de comportamiento del usuario para ofertas adicionales específicas, como condimentos y fundas.
Los grandes distribuidores se centran en artículos de entrada durante las promociones del Día de los Caídos y el Prime Day, dirigiendo el tráfico hacia líneas premium expuestas en los extremos de los pasillos. Los salones de exposición virtuales emplean la realidad aumentada para visualizar islas empotradas en los patios de los clientes, reduciendo el riesgo de devolución en los pedidos de alto valor. Los programas de fidelización agrupan accesorios y consumibles, generando ventas de renta vitalicia más allá de la compra inicial de hardware. Los servicios de instalación se convierten en un elemento diferenciador a medida que más consumidores eligen módulos empotrados complejos que requieren instalación profesional. El mercado de parrillas para barbacoa, por lo tanto, recompensa a los minoristas que integran la entrega, la financiación y el soporte posventa en un recorrido del cliente fluido.
Análisis Geográfico
Mercado de Parrillas de Barbacoa en América del Norte
América del Norte controló el 28,84% del tamaño del mercado de parrillas de barbacoa en 2025, impulsado por 76 millones de hogares con parrilla y una inclinación cultural hacia las reuniones al aire libre. Los estados del sur permiten el uso durante todo el año, aunque las zonas del norte experimentan caídas estacionales de la demanda a pesar de innovaciones como los hogares con aislamiento térmico. Las regulaciones municipales sobre el humo frenan el crecimiento del carbón en las ciudades, orientando a los compradores hacia alternativas de gas y pellets que cumplen los umbrales de la EPA. La adopción de productos premium continúa a medida que los propietarios suburbanos destinan presupuestos de renovación a elaboradas cocinas al aire libre equipadas con refrigeración, fregaderos y parrillas con conectividad inteligente. Las alianzas con minoristas amplían el alcance en zonas rurales, sosteniendo el volumen incluso cuando el gasto discrecional se reduce.
Mercado de Parrillas de Barbacoa en Asia-Pacífico
Asia-Pacífico registra el CAGR más rápido del 6,88% hasta 2031, impulsado por la urbanización, el aumento de los ingresos de la clase media y una creciente afinidad por los estilos de cocina occidentales combinados con sabores regionales. Las parrillas eléctricas compactas y las unidades de gas de sobremesa se adaptan a los espacios reducidos de los balcones en megaciudades como Shanghái, Bombay y Yakarta. Los gobiernos fomentan la recreación comunitaria añadiendo zonas de barbacoa en parques públicos, lo que favorece la convivencia social informal. El turismo internacional difunde la cultura de la parrilla a medida que los viajeros replican experiencias vividas en el extranjero, estimulando aún más la demanda local. La volatilidad cambiaria y las barreras comerciales siguen siendo riesgos, aunque el abastecimiento desde múltiples plantas dentro de la ASEAN reduce la exposición de la cadena de suministro para las marcas globales.
Mercado de Parrillas de Barbacoa en Europa
Europa muestra una expansión estable de dígito medio a medida que los hogares amplían sus espacios de vida hacia jardines y terrazas tras la pandemia. Los países del norte normalizan el uso de la parrilla en invierno con tapas de doble capa y sistemas de encendido en frío, compensando la escasez de luz diurna. Los consumidores mediterráneos integran las parrillas en la cocina tradicional de leña, prefiriendo los estilos de kamado cerámico para la elaboración de pan y pizza. Los marcos normativos más estrictos en materia de emisiones impulsan la sustitución por gas y electricidad en los barrios urbanos densamente poblados, aunque las regiones rurales mantienen las tradiciones del carbón. El mercado de parrillas de barbacoa se beneficia de una amplia conciencia medioambiental, lo que estimula el interés por el propano renovable y los pellets de madera dura de origen sostenible.

Panorama regulatorio
El cumplimiento de seguridad y rendimiento sigue siendo fundamental para los electrodomésticos de cocina a gas para exteriores, con vías de certificación ancladas a la norma ANSI Z21.58:2022/CSA 1.6:2022 (Edición 6). El marco normativo abarca la construcción y la seguridad funcional, e incluye también disposiciones de prueba relevantes para el uso en condiciones reales (incluida la resistencia al viento), que afectan las decisiones de diseño de quemadores, encendido y carcasas en las plataformas de parrillas de gas.
Un hito de cumplimiento destacado es el cambio de certificación vigente a partir del 1 de septiembre de 2026, cuando la conformidad pasará a la norma ANSI Z21.58:2022/CSA 1.6:2022 Edición 6 más la Actualización 1. La actualización añade requisitos para la operación a bajas temperaturas, la estructura y los dispositivos con capacidad inteligente, endureciendo las expectativas de ingeniería y documentación para parrillas conectadas y aumentando la coordinación con los organismos de certificación y los laboratorios de pruebas durante los ciclos de desarrollo de productos.
Análisis de la cadena de valor
La cadena de valor de las parrillas de barbacoa comienza con insumos y componentes ascendentes, como estructuras de acero y aluminio, quemadores y válvulas para unidades a gas, elementos calefactores para parrillas eléctricas, y controladores y módulos de conectividad para modelos inteligentes. A partir de ahí, los fabricantes se encargan de la producción, el ensamblaje y las pruebas de calidad ancladas a normas de seguridad como los requisitos ANSI/CSA para electrodomésticos de cocina a gas para exteriores. Las marcas luego canalizan las parrillas y accesorios terminados a través de canales minoristas B2C (grandes superficies, especializados y en línea) y programas B2B/directos que apoyan instalaciones comerciales y construcciones de cocinas exteriores de gama alta, donde las redes de entrega, instalación y servicio configuran la propuesta de valor para el cliente.
Las asociaciones del sector también respaldan las actividades intermedias y descendentes mediante la defensa de intereses y recursos técnicos para fabricantes, minoristas y distribuidores. La participación de HPBA y HPBAC, incluidas secciones de productos utilizadas para financiar y liderar iniciativas legislativas y regulatorias, vincula el seguimiento normativo, la educación y la coordinación de mercado con la ejecución de canales. En el lado de la cadena de suministro, la exposición arancelaria y las decisiones de abastecimiento influyen en los costos de importación y en la resiliencia, como refleja el hecho de que Traeger registrara 12,7 millones de USD en reembolsos arancelarios IEEPA en el primer trimestre de 2026, mientras continúa gestionando la diversificación de la manufactura en medio de condiciones arancelarias cambiantes.
Panorama Competitivo
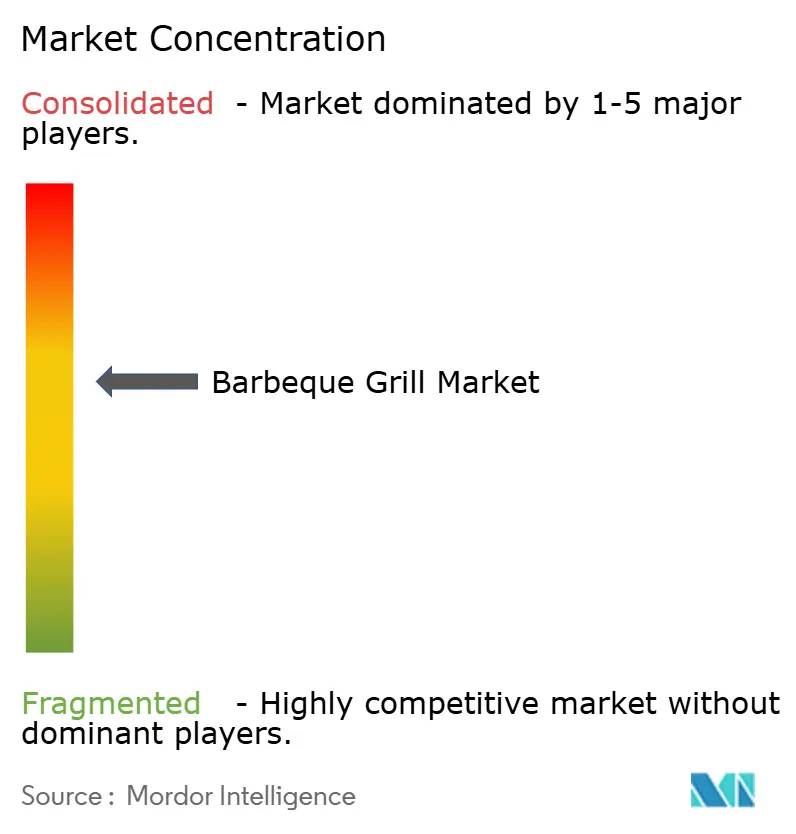
El mercado global de parrillas para barbacoa sigue siendo moderadamente fragmentado; sin embargo, las tendencias de consolidación se intensifican tras la fusión entre Weber y Blackstone, que agrupa los recursos de I+D, marketing y cadena de suministro bajo un mismo techo corporativo. Traeger domina el nicho de pellet con 2,7 millones de unidades vendidas en EE. UU. desde 2020, aunque esa cifra equivale a solo el 3,6% de penetración en los hogares, lo que subraya el enorme potencial de la tecnología de humo de madera conectada. Char-Broil, Napoleon y Coleman compiten en valor, aprovechando los acuerdos de marca propia con los grandes distribuidores para socavar a los rivales premium. Middleby se centra en el cruce comercial, reempaquetando la experiencia profesional en hornos y extractores de humo en líneas residenciales que alcanzan precios de venta promedio más altos. Los nuevos participantes como Spark Grills enfatizan el sabor del carbón con el encendido por filamento eléctrico, ilustrando cómo la innovación continúa en todas las categorías de combustible a pesar del escrutinio regulatorio.
La tecnología sirve como el principal diferenciador: los análisis en la nube, los algoritmos de cocción basados en IA y los servicios de recetas por suscripción fomentan relaciones con los clientes más sólidas que el hardware por sí solo. Los canales de venta directa al consumidor ofrecen un margen bruto más alto, pero requieren una logística sólida y una infraestructura de posventa para gestionar los paquetes de gran tamaño. Las narrativas de ESG (ambiental, social y de gobernanza) ganan prominencia, con marcas que publican hojas de ruta de descarbonización y embalajes reciclables para cumplir con los criterios de evaluación de los minoristas. A medida que las economías de escala favorecen las carteras de múltiples productos, las empresas emergentes de nicho pueden optar por asociarse o licenciar propiedad intelectual en lugar de desarrollar operaciones de pila completa. La intensidad competitiva probablemente aumentará hasta que la penetración de las funciones inteligentes se aproxime a la paridad con los electrodomésticos de cocina de interior.
Líderes del Sector de Parrillas para Barbacoa
Weber Inc.
Traeger, Inc.
Napoleon Grills
Char-Broil (W.C. Bradley)
Masterbuilt
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Parrillas de Barbacoa
- Blackstone
- Broil King (Onward Mfg.)
- Bull Outdoor Products
- Char-Broil (W.C. Bradley)
- Char-Griller
- Coleman Company
- Cuisinart (HomeWorld)
- Dyna-Glo (GHP Group)
- Empire Comfort Systems
- Everdure (Heston Blumenthal)
- Fire Magic (RH Petersen)
- George Foreman (Spectrum)
- Kamado Joe
- Kenmore
- Landmann
- Lynx Grills
- Masterbuilt Mfg.
- The Middleby Corporation
- MHP Grills
- Napoleon Grills
- Newell Brands
- Pit Boss (Dansons)
- Traeger Inc.
- Weber Inc.
- Z Grills

Oportunidades de mercado y perspectivas futuras
Los ecosistemas de parrillas inteligentes centrados en aplicaciones ofrecen un espacio de diferenciación concreto en todos los tipos de combustible, especialmente a medida que la funcionalidad conectada se extiende más allá del posicionamiento exclusivo de gama alta. En enero de 2026, Weber amplió su cartera de parrillas inteligentes para construir un ecosistema más unificado entre parrillas, accesorios y la aplicación WEBER CONNECT, reforzando la demanda de sondas, controladores y experiencias de software interoperables que pueden ampliarse mediante accesorios y actualizaciones en lugar de requerir el reemplazo de nuevo hardware.
La amplitud de la cartera y la reducción de costos también están definiendo dónde las empresas colocan sus apuestas de nuevos productos y cómo fijan precios en los segmentos de mercado masivo. Tras completarse la combinación de negocios entre Weber y Blackstone en mayo de 2025, la plataforma combinada alinea las parrillas tradicionales y las planchas bajo marcas distintas y respalda las ventas cruzadas mediante distribución compartida y hojas de ruta de productos conjuntas. Al mismo tiempo, Traeger destacó el Proyecto Gravity (fase 2) como una iniciativa que apunta a ahorros anualizados antes de impuestos de entre 6 millones de USD y 12 millones de USD, lo que puede financiar la reinversión en nuevas plataformas (incluidos puntos de precio de entrada y formatos adyacentes) y respaldar la protección de márgenes en medio de la volatilidad impulsada por costos de insumos y aranceles.
Recent Industry Developments in Mercado de Parrillas de Barbacoa
- Mayo de 2026: Weber Inc. presentó su primera plataforma de parrilla de fuego vivo estilo Santa Maria en el Open Fire World Championship en Memphis, con disponibilidad prevista para 2027. El lanzamiento amplía la gama de plataformas de fuego vivo de gama alta. El lanzamiento amplía el ecosistema de productos y fortalece la cartera premium de fuego vivo de Weber.
- Abril de 2026: Traeger, Inc. lanzó la serie Westwood de parrillas de pellets de madera de nivel de entrada, disponibles en dos tamaños con control digital automático de temperatura y conectividad WiFIRE. La serie introduce un punto de entrada de parrilla de pellets conectada. Amplía la oferta de Traeger orientada al precio y la tecnología para llegar a compradores de nivel inicial.
- Abril de 2026: Traeger, Inc. lanzó la línea de planchas Irontop Series, diseñada para ofrecer un nuevo punto de precio de entrada para la cocina al aire libre de Traeger. La línea amplía la categoría de planchas a un precio de entrada. También diversifica los formatos de producto y los puntos de contacto con el consumidor de Traeger en la cocina al aire libre.


Mercado de Parrillas de Barbacoa Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Para este estudio, el mercado de parrillas de barbacoa abarca el valor de las parrillas utilizadas para asar en interiores o exteriores que se venden a través de canales minoristas y directos, en usuarios finales residenciales y comerciales, con ingresos contabilizados en el punto de venta.
Exclusiones del alcance: los accesorios para parrillas, los combustibles (carbón, pellets, propano), las piezas de repuesto y el mobiliario para cocinas exteriores quedan excluidos de esta cuantificación del mercado.
Descripción general de la segmentación
- Por Tipo de Combustible
- Parrillas de Gas
- Parrillas de Carbón
- Parrillas Eléctricas
- Parrillas de Pellet
- Combustible Híbrido/Alternativo
- Infrarrojo
- Por Diseño de Producto
- Empotrado
- Independiente
- Portátil / de Mesa
- Desechable / de Un Solo Uso
- Por Tecnología
- Convencional
- Inteligente/Conectado
- Por Usuario Final
- Residencial
- Comercial
- Por Canal de Distribución
- B2B/Directo de los Fabricantes
- B2C/Minorista
- Tiendas Especializadas
- Centros del Hogar y Tiendas de Bricolaje
- Grandes Distribuidores
- En Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX
- NÓRDICOS
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos con investigación documental para establecer los límites del mercado y elaborar el primer borrador del panorama de oferta y demanda. Las fuentes públicas que utilizamos incluyen estadísticas gubernamentales de comercio y producción, como UN Comtrade y publicaciones aduaneras nacionales, indicadores de manufactura y comercio minorista de la Oficina del Censo de EE. UU., y orientaciones energéticas y de seguridad referenciadas por reguladores como la Comisión de Seguridad de Productos de Consumo de EE. UU.
Para verificar los patrones de uso y la estacionalidad, también revisamos materiales de asociaciones y normas, como publicaciones de HPBA, estadísticas de recreación al aire libre de la Oficina de Análisis Económico de EE. UU., y artículos revisados por pares sobre emisiones de cocción y rendimiento de electrodomésticos. Esto se complementa con informes anuales de empresas, presentaciones a inversionistas y prensa empresarial de reputación, además del uso selectivo de suscripciones pagas para datos financieros de empresas, búsquedas de patentes y vistas de importación-exportación a nivel de envíos cuando surgen vacíos. Las fuentes mencionadas son solo ilustrativas, y se utilizaron muchas otras referencias para la recopilación, validación y aclaración de datos durante el estudio.
Entrevistas primarias y encuestas
Las entrevistas primarias y los datos de encuestas se utilizan para convertir los hallazgos documentales en un modelo de mercado viable y luego someter a prueba los insumos que pueden alterar los totales. Hablamos con fabricantes, distribuidores de marcas, minoristas, proveedores de componentes y compradores comerciales para validar las escalas de precios, la combinación de canales y los cambios entre tipos de combustible y conectividad inteligente.
Dado que la demanda y los precios varían según el clima, el tipo de vivienda y la regulación, verificamos de forma cruzada los insumos en las principales regiones consumidoras. Cuando las respuestas no coincidían con las señales de comercio y venta minorista observadas, activamos seguimientos para conciliar los factores determinantes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 12% | APAC: 53% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 36% | EMEA: 29% |
| Actores más pequeños: 22% | Gerentes: 52% | América: 18% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construye utilizando un enfoque descendente en el que la producción, los flujos comerciales y los indicadores de demanda por categoría se reconstruyen por región, y luego se traducen en valor utilizando precios de venta promedio específicos de cada región y márgenes de canal. En el proceso, aproximaciones ascendentes selectivas corroboran los totales, como el muestreo de PVP x volúmenes de unidades en países clave, verificaciones de canales distribuidores y minoristas, y desgloses de ingresos de fabricantes cuando las divulgaciones lo permiten.
El modelo se guía por insumos prácticos que pueden verificarse y actualizarse, incluida la participación de los hogares en la vida al aire libre, los ciclos de reemplazo vinculados a la durabilidad y el uso, el cambio de combinación entre unidades a gas, carbón, eléctricas y de pellets, y la prima de precio asociada con las funciones inteligentes o conectadas. También se tiene en cuenta la división entre compras residenciales y comerciales, y la proporción que se mueve a través del comercio minorista B2C frente a la venta directa B2B, ya que los precios y descuentos difieren según la ruta al mercado. Cuando las señales de unidades son incompletas, los vacíos se abordan utilizando indicadores sustitutos, como la dependencia de importaciones en ciertas regiones, y aplicando rangos conservadores que luego se acotan mediante entrevistas.
Para el pronóstico, se utiliza análisis de escenarios de modo que el precio y el volumen puedan ajustarse por separado, y luego se contrastan con lo que los participantes del sector esperan en cuanto a promociones, traspaso de costos de materias primas y premiumización. Cuando los principales factores determinantes están alineados, la trayectoria del mercado se vuelve más clara, y la curva final se establece al término del proceso.
Validación de datos y ciclo de actualización
La validación se realiza comparando los resultados del modelo con verificaciones independientes, y luego profundizando en las discrepancias antes de aprobar las cifras. Revisamos las variaciones interanuales por región, comprobamos si los valores unitarios implícitos parecen razonables frente a las bandas de precios conocidas, y confirmamos que las divisiones por canal no generen doble contabilización.
Una segunda revisión por parte de un analista cuestiona los supuestos con mayor impacto, como la progresión del PVP y el ritmo de adopción de parrillas inteligentes. Se vuelve a contactar a los entrevistados cuando un dato se sitúa muy fuera del rango esperado. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes que pueden alterar la demanda o los precios. Antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actual que pueda respaldarse en ese momento.
Comparación del tamaño del mercado de parrillas de barbacoa de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para las parrillas de barbacoa pueden diferir incluso cuando parecen medir la misma categoría subyacente, porque los límites del producto y la lógica de precios no siempre son coherentes. Las diferencias suelen provenir de lo que se contabiliza como venta de parrillas frente a una compra adyacente, el año utilizado como base, y la rapidez con la que se supone que aumentan los PVP.
Los accesorios y combustibles a menudo se mezclan en algunas estimaciones, y esa es una de las principales razones por las que aparece la dispersión. Estos complementos pueden ser considerables y pueden seguir ciclos de compra diferentes a los de la parrilla en sí. Otro factor de discrepancia es cómo se tratan los productos híbridos y los formatos de un solo uso o portátiles, junto con si la conversión de divisas se realiza con promedios anuales o tipos de cambio puntuales, lo que puede modificar el valor en USD para las mismas ventas locales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 6,36 mil millones de USD (2026) | |
| Agregador de Datos Comerciales A | 5,15 mil millones de USD (2024) | Utiliza una base de 2024 y una lista de tipos más reducida, y la definición parece enfatizar los tipos de parrilla principales con una segmentación más simple, lo que puede subestimar el valor cuando las unidades inteligentes y híbridas de gama alta son más comunes. |
| Resumen de Comunicados de Prensa B | 6,10 mil millones de USD (2024) | Reportado como una perspectiva de crecimiento incremental para el período 2024 a 2028, con visibilidad limitada sobre los elementos de ingresos incluidos y la formación de precios, por lo que los totales pueden variar según si la inflación del PVP y los márgenes de canal se capturan por completo. |
La tabla muestra que las diferencias se explican principalmente por lo que se contabiliza como una venta exclusiva de parrillas, el año base elegido, y cómo se traslada el precio hacia adelante. Los accesorios y combustibles quedan fuera del alcance de Mordor Intelligence, lo que mantiene el valor vinculado a los ingresos por equipos de parrilla y facilita la conciliación de la estimación con las verificaciones de unidades y precios año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado global de parrillas para barbacoa en 2026?
El tamaño del mercado de parrillas para barbacoa es de 6.360 millones de USD en 2026 y se prevé que alcance los 8.140 millones de USD en 2031.
¿Qué tipo de combustible crece más rápido?
Las parrillas de pellet muestran el mayor impulso, expandiéndose a una CAGR del 6,54% hasta 2031 gracias al sabor a madera y al control digital de la temperatura.
¿Qué cuota de mercado ostentan hoy las parrillas de gas?
Las parrillas de gas mantienen el 47,88% de la cuota del mercado de parrillas para barbacoa a fecha de 2025, conservando el liderazgo gracias a su comodidad y amplia disponibilidad.
¿Qué región ofrece las mejores perspectivas de crecimiento?
Asia-Pacífico lidera con una CAGR proyectada del 6,88%, impulsada por la urbanización, el aumento de los ingresos y los formatos de producto compactos adecuados para la vida en apartamentos.
¿Qué importancia tiene la tecnología inteligente para las ventas futuras?
Se espera que las unidades con conectividad inteligente crezcan a una CAGR del 6,63% a medida que la conectividad, el control mediante aplicación y las funciones de cocción predictiva se vuelven habituales.
Última actualización de la página el:


