
Größe und Marktanteil des britischen Barbeque-Grill-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
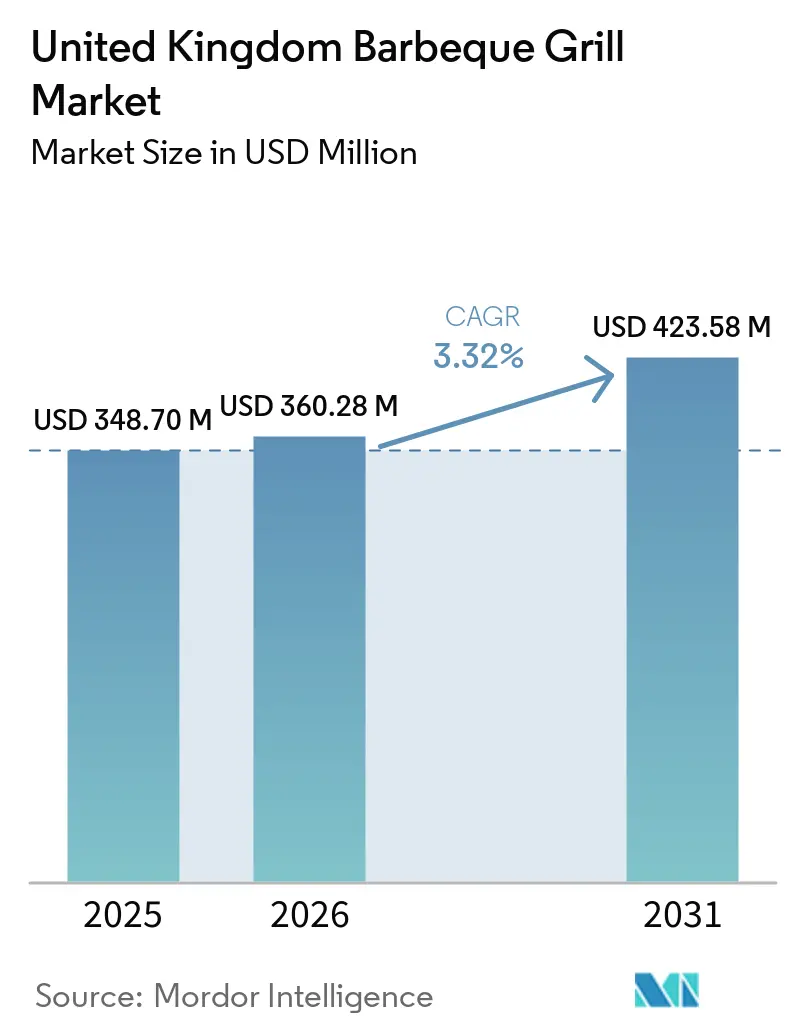
| Marktgröße im Basisjahr (2025) | 348.70 Millionen US-Dollar |
| Marktgröße (2026) | 360.28 Millionen US-Dollar |
| Marktgröße (2031) | 423.58 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.32 % |
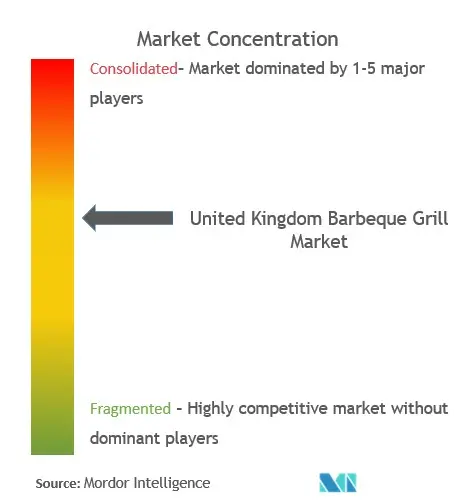
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des britischen Barbeque-Grill-Marktes von Mordor Intelligence
Die Größe des britischen Barbeque-Grill-Marktes wird im Jahr 2026 auf 360,28 Millionen USD geschätzt, ausgehend vom Wert des Jahres 2025 von 348,7 Millionen USD, mit Prognosen für 2031, die 423,58 Millionen USD zeigen, und einem Wachstum von 3,32 % CAGR über den Zeitraum 2026–2031. Die Nachfrage wird durch einen Anstieg von 54 % im Umsatz mit Grillausrüstungen in Gartencentern gestützt, da Ausgaben für Staycation-Urlaube die Prioritäten bei Heimverbesserungen neu gestalten, während 127,6 Millionen Grillanlässe im Jahr 2022 den gewohnheitsmäßigen Gebrauch trotz Großbritanniens wechselhafter Witterung belegen[1]. Die Luftreinhaltungsgesetzgebung beschleunigt den Wechsel hin zu Elektro- und Pelletmodellen und ermutigt Hersteller, IoT-Steuerungen und Hybrid-Kraftstoffe zu integrieren, die die Portfolios gegen eine strengere Durchsetzung der Rauchkontrolle zukunftssicher machen. Die Konsolidierung nimmt Fahrt auf: Webers Fusion mit Blackstone stärkt die Marktstellung in einem mäßig fragmentierten Umfeld und bewahrt dabei die unverwechselbaren Markenstimmen. Die Wachstumsstabilität wird durch neue Smart-vernetzte Flaggschiffprodukte wie den Weber SUMMIT Gasgrill weiter belegt, dessen digitale Dashboards die Premium-Positionierung neu definieren.
Wichtigste Erkenntnisse des Berichts
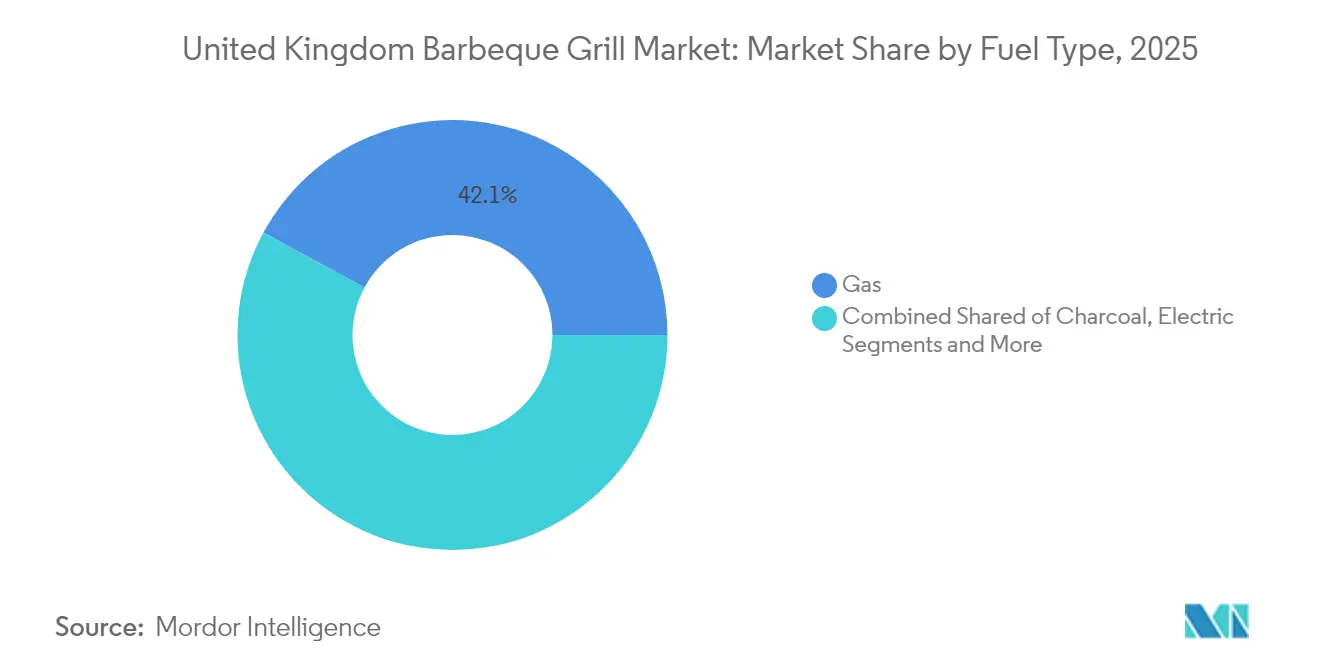
- Nach Brennstofftyp führten Gasgrills mit einem Anteil von 42,10 % am Markt für Barbecue-Grills im Vereinigten Königreich im Jahr 2025, während Elektrogeräte bis 2031 voraussichtlich mit einem CAGR von 4,18 % wachsen werden.
- Nach Produktdesign sicherten sich freistehende Modelle im Jahr 2025 einen Anteil von 47,65 % an der Marktgröße für Barbecue-Grills im Vereinigten Königreich, und tragbare Varianten entwickeln sich im gleichen Zeitraum mit einem CAGR von 3,21 % weiter.
- Nach Technologie erfassten konventionelle Formate im Jahr 2025 einen Anteil von 81,85 %; smart-vernetzte Alternativen sind bis 2031 für einen CAGR von 4,28 % positioniert.
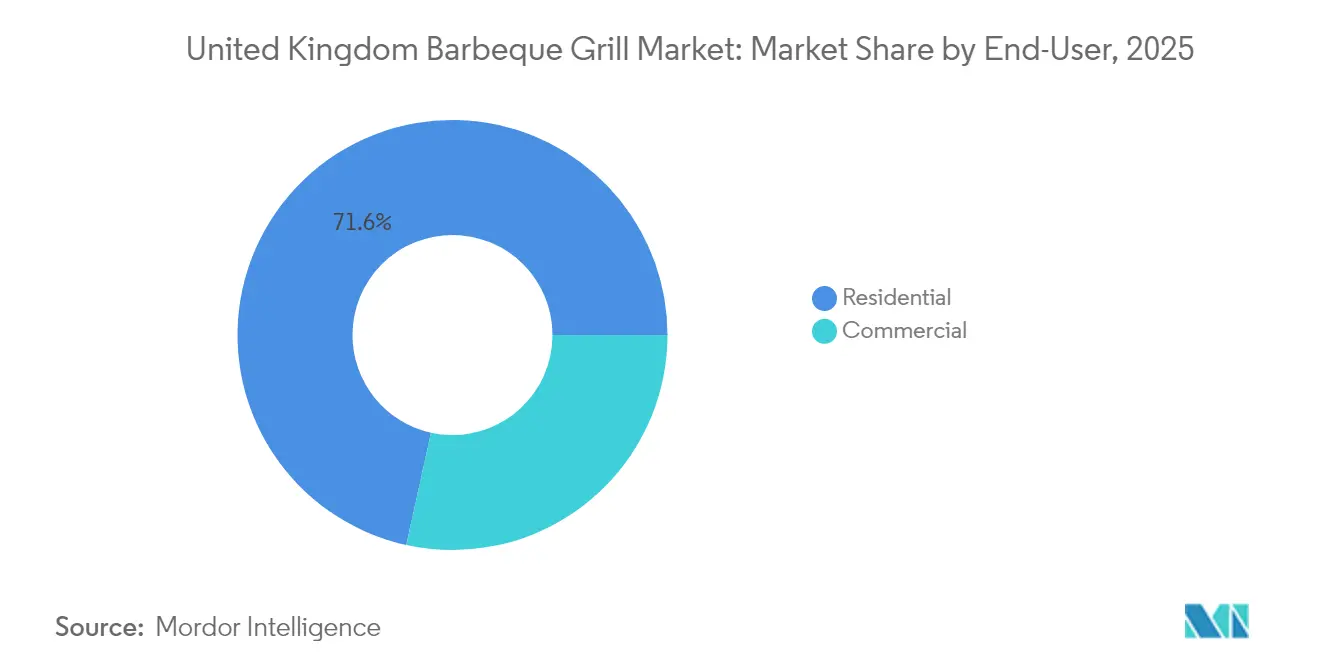
- Nach Endnutzer entfielen im Jahr 2025 71,55 % der Marktgröße für BBQ-Grills im Vereinigten Königreich auf private Käufer, während die gewerbliche Nachfrage infolge der Expansion im Gastgewerbe mit einem CAGR von 3,62 % wieder anzieht.
- Nach Region trug England im Jahr 2025 28,85 % des Umsatzes bei, während Schottland mit einem CAGR von 4,32 % bis 2031 die am schnellsten wachsende Region ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum britischen Barbeque-Grill-Markt
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Wachsender Trend zu Outdoor-Dining und Staycation-Urlaub | +0.5% | National, mit stärkerem Einfluss in England und Schottland | Mittelfristig (2–4 Jahre) |
| Steigendes verfügbares Einkommen und Ausgaben für Heimverbesserungen | +0.4% | Hauptsächlich England und Wales, städtische Zentren | Mittelfristig (2–4 Jahre) |
| Produktinnovation hin zu Hybrid- und Mehrkraftstoffgrills | +0.6% | National, frühe Einführung in Ballungsräumen | Langfristig (≥ 4 Jahre) |
| Ausbau des E-Commerce-Einzelhandels für Grillausrüstungen | +0.5% | National, beschleunigt in Schottland und Nordirland | Kurzfristig (≤ 2 Jahre) |
| Wechsel zu Elektro- und Pelletgrills, angetrieben durch Saubere-Luft-Zonen | +0.6% | Städtische Gebiete in England, Ausweitung auf Schottland und Wales | Langfristig (≥ 4 Jahre) |
| Einführung von Smart-vernetzten (IoT) Grills | +0.5% | Technologieorientierte Bevölkerungsgruppen in England und Schottland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Trend zu Outdoor-Dining und Staycation-Urlaub
Der britische Barbeque-Grill-Markt profitiert weiterhin vom Wandel hin zu inländischer Freizeitgestaltung: 26 % der Verbraucher blieben auch bei Rekordregen dem Grillen treu, und 40 % verlegten die Grills einfach nach drinnen, was eine Wetterresilienz beweist[2]. London verdeutlicht den kulturellen Wandel, wo 18 % der Einwohner monatlich grillen und den ganzjährigen Gebrauch normalisieren, der die Ersatzzyklen für Geräte im britischen Barbeque-Grill-Markt untermauert. Staycation-Budgets lenken Urlaubsausgaben in die Patio-Renovierung um und stimulieren den Absatz von hochwertigen freistehenden Grillinseln sowie ergänzendem Zubehör. Gartencenter haben sich von saisonalen Auslagen zu dauerhaften Grill-Showrooms entwickelt und nutzen das Publikum von Landschaftsgestaltungskäufern, um höherwertige Smart-Geräte anzubieten. Das Nettoergebnis ist ein dauerhafter struktureller Aufschwung, der eine segmentale Expansion jenseits makroökonomischer Turbulenzen aufrechterhalten dürfte.
Steigendes verfügbares Einkommen und Ausgaben für Heimverbesserungen
Der Umsatz von Gartencentern erreichte im Jahr 2024 5 Milliarden GBP (6,5 Milliarden USD), da Haushalte diskretionäres Kapital für Immobilienverbesserungen aufwandten und Grills als langlebige Investitionsgüter statt als Impulskäufe bestätigten. Eine Geschlechteranalyse zeigt, dass Frauen die Kosten genauer prüfen, was Marken dazu veranlasst, fortschrittliche Funktionen mit Erschwinglichkeit zu verbinden, um die Marktdurchdringung zu erhöhen. Unterschiede beim verfügbaren Einkommen fördern eine abgestufte Nachfrage: England übernimmt Smart-Infrarot-Brenner, während Schottland und Nordirland kostengünstige Gaskarren bevorzugen, doch beide Gruppen speisen den breiteren britischen Barbeque-Grill-Markt. Hersteller, die ihre Produktvarianten an diese Einkommensgefälle anpassen, maximieren die regionale Konversionsrate.
Produktinnovation hin zu Hybrid- und Mehrkraftstoffgrills
Hybriddesigns, die zunehmend an Bedeutung gewinnen, kombinieren Gas-, Holzkohle-, Pellet- und Elektrooptionen in einem Gehäuse und ermöglichen es Eigentümern, die Kraftstoffwahl an lokale Rauchvorschriften oder Geschmacksziele anzupassen. Webers SUMMIT SmartControl demonstriert diesen Trend, indem er Infrarot-Oberhitze-Grillen mit Fernüberwachung kombiniert, die technikaffine Köche anspricht. Integrierte modulare Zubereitungsstationen animieren Verbraucher, ihre Layouts im Laufe der Zeit zu erweitern, was den anfänglichen Aufwand reduziert und Küchen zukunftssicher macht – ein Aspekt, der für das Upselling im britischen Barbeque-Grill-Markt entscheidend ist. Die Mehrkraftstoff-Fähigkeit mindert auch das Versorgungsrisiko bei Gaspreisschwankungen und beruhigt kostenbewusste Haushalte. Kompakte Entwürfe verpacken multifunktionale Stärke in Grundrisse, die für Balkonbeschränkungen geeignet sind, und öffnen die Hybrid-Einführung für Mieter, die traditionell von Premium-Segmenten ausgeschlossen waren.
Ausbau des E-Commerce-Einzelhandels für Grillausrüstungen
Der digitale Handel ist zu einer entscheidenden Lebensader geworden und bietet schottischen und nordirischen Käufern gleichen Zugang zu Premium-Sortimenten, die früher auf Englands Showrooms beschränkt waren. Gartencenter verbinden nun Online-Kataloge mit Click-and-Collect-Bereichen und steigern den Cross-Selling-Anteil von Schutzhüllen-Zubehör, das hochwertige Edelstahlgestelle vor Regeschäden schützt. Direktvertrieb-Disruptoren nutzen Browsing-Daten, um Bündelangebote zu gestalten und wiederkehrende Pellet-Abonnements zu sichern, die die britische Barbeque-Grill-Branche stetig vergrößern. Augmented-Reality-Apps zur Vorschau im eigenen Garten reduzieren die Kaufzögerlichkeit bei Ausgaben von mehr als 1.000 USD, indem sie Käufern helfen, die räumliche Wirkung zu visualisieren. Die Saisonalität wird durch Online-Vorbestellwarteschlangen gesteuert, die die Fertigungslasten glätten und Lagerengpässe im Einzelhandel minimieren und so die Betriebskapitalzyklen optimieren.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Unbeständiges britisches Wetter verkürzt die Grillsaison | -0.3% | National, insbesondere Schottland und Nordengland | Kurzfristig (≤ 2 Jahre) |
| Strenge Vorschriften zu Rauchemmissionen und Lebensmittelsicherheit | -0.2% | Städtische Gebiete in England, Ausweitung auf andere Regionen | Mittelfristig (2–4 Jahre) |
| Höhere Stahl-/Aluminiumkosten nach dem Brexit | -0.2% | National, alle Hersteller betreffend | Kurzfristig (≤ 2 Jahre) |
| Mahlzeit-Kits/Lieferdienste schränken häusliches Grillen ein | -0.2% | Städtische Gebiete, insbesondere London und Manchester | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unbeständiges britisches Wetter verkürzt die Grillsaison
Großbritannien verzeichnete seinen niederschlagsreichsten Sommer seit Beginn der Aufzeichnungen, was spontanes Grillen am Wochenende dämpfte, doch die Nutzer passten sich an: 40 % verlegten ihre Grillabende unter Patio-Überdachungen oder nach drinnen und milderten so die Auswirkungen. Hersteller reagierten mit wasserbeständigen Deckeln, Schnellheiz-Brennern und faltbaren Gestellen, die in trockenen Intervallen schnell aufgebaut werden können. Einzelhändler synchronisierten Aktionen mit Wetter-Apps und beschleunigten Verkaufsspitzen, sobald Sonnenschein vorhergesagt wurde. Die regionale Varianz ist ausgeprägt: Schottland ertrage längere Regenperioden und bevorzuge daher wetterfeste tragbare Geräte, die sich ordentlich in Geräteschuppen verstauen lassen. Der daraus resultierende CAGR-Dämpfer ist moderat und wird teilweise durch Zubehör-Upsells wie Pavillon-Sets im britischen Barbeque-Grill-Markt ausgeglichen.
Strenge Vorschriften zu Rauchemmissionen und Lebensmittelsicherheit
Von der DEFRA (Ministerium für Umwelt, Ernährung und ländliche Angelegenheiten) vorgeschriebene Kraftstofflisten schränken Holzkohlesorten ein und drängen Verbraucher zu saubereren Briketts oder alternativen Kraftstoffen[3]. Konformitätszertifizierungen erhöhen die Forschungs- und Entwicklungsbudgets, da Marken katalytische Brennkammern und Temperaturverriegelungen integrieren. Dennoch erwächst den konformen Innovatoren ein First-Mover-Vorteil, der Importe mit niedrigeren Spezifikationen ausschließt und Marktanteilsgewinne zugunsten agiler inländischer Hersteller im britischen Barbeque-Grill-Markt verschiebt. Lebensmittelsicherheitsnormen fördern die Standardisierung von Sondenöffnungen, was zwar Kosten verursacht, aber Premium-Margen eröffnet, die eine Volumenschwäche ausgleichen. Langfristig katalysiert die regulatorische Strenge die Einführung saubererer Technologien, anstatt die Gesamtnachfrage zu beschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kraftstofftyp: Gas-Dominanz mit Elektro-Dynamik
Gas behielt 42,10 % des Umsatzes von 2025, da zuverlässige Zündung, regulierbare Flammen und erschwingliche Flüssiggas-Flaschen dem wechselhaften britischen Klima entgegenkommen. Elektrovarianten verzeichnen die schnellste CAGR von 4,18 %, da Vermieter und Saubere-Luft-Zonen Geräte mit offener Flamme einschränken und Steckdosenmodelle als Konformitätsstandard für Wohnungen positionieren. Holzkohle hat nostalgischen Reiz, verliert jedoch Marktanteile an Pelletmodelle, die Hartholzaroma mit automatisierten Förderern verbinden und Kenner ansprechen, die ein handfreies Räuchern suchen. Hybridkarren mit Doppelbrennern und Vorratsbehältern für Briketts befreien Nutzer von der Abhängigkeit von einem einzigen Kraftstoff – ein Vorteil in Regionen, wo die Kraftstoffwahl mit lokalen Vorschriften schwankt. Smart-Gas-Einführungen wie Webers SUMMIT festigen die Gasführerschaft, indem sie WLAN-Präzision auf bewährte Brenner schichten und sicherstellen, dass der britische Barbeque-Grill-Markt von mehreren Kraftstofftypen statt von einem einzigen dominiert bleibt.
Die Elektroakzeptanz ist zwar mit Fragen zu Stromtarifen konfrontiert, doch die Gesamtkostenparität verbessert sich, sobald Gasflaschen-Liefergebühren und Holzkohle-Entsorgungskosten berücksichtigt werden. Pellet-Lieferketten reifen heran, da inländische Sägewerke Restholz in lebensmittelechte Pellets umleiten und so die Importabhängigkeit verringern. Künftige Produktroadmaps zeigen, dass Infrarot-Elektroheizwendeln Holzkohle-Anbrenntemperaturen annähern und voraussichtlich die wahrgenommene Leistungslücke verringern werden. Folglich ist die Kraftstoffdiversifizierung sowohl eine regulatorische Absicherung als auch ein Instrument zur Verbraucherbefähigung, das die Vitalität der Kategorie untermauert.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Produktdesign: Tragbare Geräte gewinnen aufgrund von Platzmangel an Boden
Freistehende Grillinseln halten weiterhin einen Anteil von 47,65 % und werden für ihre Seitentische, Warmhalterostböden und intuitiven Schränke für Vorstadtgärten geschätzt. Doch tragbare Grills steigen mit einer CAGR von 3,21 % infolge des wachsenden Wohnungsbestands und des Campingtourismus. Klappbare Beine, 12 kg Traggewicht und integrierte Butangasflaschen zielen auf Balkonbewohner in Manchesters Hochhäusern und Glamping-Enthusiasten in den walisischen Hügeln ab. Eingebaute Module bevölkern Außenküchen und spiegeln das Vertrauen in den Immobilienwert unter südlichen englischen Eigenheimbesitzern wider. Einwegfolien-Schalen nehmen unter grünem Druck ab und drängen Gelegenheitsnutzer zu wiederverwendbaren Tischplatten-Elektrogeräten unter 100 GBP (130 USD).
Marken vermarkten nun „mobile freistehende” Hybride – vollgroße Kochflächen auf abnehmbaren Radgestellen –, die es Eigentümern ermöglichen, die Geräte im Winter in Geräteschuppen zu lagern. Tischhohe tragbare Geräte mit Klemm-Beinen verbessern die Ergonomie beim Picknick und öffnen den britischen Barbeque-Grill-Markt für Zielgruppen mit körperlichen Komfortbedürfnissen. Materialinnovationen ersetzen pulverbeschichteten Stahl durch Aluminiumverbundwerkstoffe, die gleichzeitig Gewicht und Rostgefahr reduzieren. Ladenplanogramme werden umgestaltet, um Tragbarkeitslösungen neben kofferraumfreundlichen Kühlboxen zu präsentieren und Impulskäufe zu fördern, wenn die Frühlingsferien-Autoausflüge näher rücken.
Nach Technologie: Smart-Grills erweitern das Premium-Segment
Konventionelle Modelle dominieren mit 81,85 %, doch Smart-Geräte schießen mit einer CAGR von 4,28 % in die Höhe und erzielen Durchschnittsverkaufspreise, die doppelt so hoch sind wie die ihrer analogen Pendants. Integrierte LCD-Displays, sondengeführte Kochprogramme und Firmware-Updates beseitigen Angst vor Über- oder Untergaren für unerfahrene Grillmeister. App-Benachrichtigungen erinnern Köche daran, Steaks zu wenden, während KI-Rezeptbibliotheken in der Beta-Phase dynamische Hitzekurvenanpassungen für die Schnittstärke versprechen. Widerstand besteht bei älteren Bevölkerungsgruppen, die sich vor der Komplexität der Konnektivität scheuen, was Marken dazu veranlasst, manuelle Übersteuerungsknöpfe neben digitalen Benutzeroberflächen anzubieten.
Konnektivitätsprobleme – WLAN-tote Zonen im Garten – werden durch duales Bluetooth-Mesh begegnet, das an 4G-Zusatz-Dongles übergibt. Lithium-Akkupacks versorgen Steuerungen bei Patio-Stromausfällen und minimieren Unterbrechungen beim Grillen. Die erfassten Daten – Nutzungshäufigkeit, Temperaturprotokolle – speisen CRM-Systeme, die Grillabdeckungen anbieten, sobald Regenprognosen im Midlands ansteigen, und steigern so den Lebenszeitwert im britischen Barbeque-Grill-Markt. Die Deflation bei Komponentenkosten legt nahe, dass die Smart-Durchdringung bis 2030 30 % überschreiten könnte, was die Grundverbrauchererwartungen neu definieren wird, ähnlich wie digitale Thermostate Innenherde verändert haben.
Nach Endnutzer: Privater Kernmarkt, gewerbliche Erholung
Der private Besitz machte 71,55 % des Umsatzes von 2025 aus, da während der Pandemie errichtete Patio-Anlagen zu nachhaltigen Lebensstilroutinen herangereift sind. Die gewerbliche Erholung mit einer CAGR von 3,62 % gewinnt an Fahrt neben dem Aufschwung im Gastgewerbe: Pubs erweitern Biergärten durch Überdachungsinvestitionen, und Restaurants fügen Bürgersteig-Räuchertheater hinzu, um Passanten anzuziehen. Profiküchen verlangen nach NSF-zertifizierten Edelstahlgestellen, 24-Stunden-Betriebszyklen und Hochleistungs-Infrarot-Geräten, die 400 Burger pro Nacht schnell anbraten können. Diese Weiterentwicklungen fließen in Premium-Heimküchenlinien ein und konditionieren Käufer dazu, Bronzebrenner und Grillmotoren zu erwarten, die früher Steakhäusern vorbehalten waren.
Der Personalmangel nach dem Brexit motiviert Betreiber dazu, Smart-Dashboards einzusetzen, die Koch-Profile über rotierende Besatzungen hinweg standardisieren und so Schulungskosten senken. Private Heimwerker übernehmen ähnlichen Komfort und kaufen vom Koch kuratierte Pelletmischungen, die identisch mit denen in Restaurants sind. Die gegenseitige Befruchtung strafft die Produktentwicklungs-Feedbackschleifen, wobei die Farbpalettenvorlieben der Verbraucher – Mattschwarz, Waldgrün – in die gewerbliche Ästhetik einsickern und eine kohärente Designsprache im britischen Barbeque-Grill-Markt entstehen lassen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Einzelhandel als Knotenpunkt, Omni-Channel-Zukunft
Der stationäre B2C-Handel macht nach wie vor 74,90 % aus, da die haptische Bewertung von Deckelgewicht und Rostqualität bei Kaufentscheidungen ab 600 GBP (780 USD) entscheidend bleibt. Spezialisierte Grill-Fachgeschäfte setzen Live-Feuer-Vorführungen, aromatischen Rauch und Frage-und-Antwort-Runden mit Köchen ein, um Premiumpreise zu rechtfertigen – ein Erlebnis, das Online-Videos nur schwer replizieren können. Gartencenter-Gänge verbinden Grills mit Terrassenholz und fördern gebündelte Einkäufe, die ganzheitliche Gartenbudgets abschöpfen. Masseneinzelhändler bedienen preissensible Erstkäufer, verfügen jedoch nicht über tiefgreifende Fachkenntnisse und überlassen das Upselling Nischenketten.
E-Commerce-Shops wachsen im zweistelligen Bereich innerhalb des Einzelhandelssegments – begünstigt durch kostenlose Palettenlieferungen und 12-monatige 0 %-Finanzierung. Web-native Herausforderer kuratieren ein begrenztes Sortiment, bereichern ihre Seiten jedoch mit 4K-Montagetutorials, die Hemmschwellen bei Einsteigern abbauen und das Publikum der BBQ-Branche im Vereinigten Königreich erweitern. Click-and-Collect spricht ländliche Regionen an, in denen Kurierzeitfenster mit landwirtschaftlichen Zeitplänen kollidieren. Treueprogramm-Apps senden Pellet-Nachfüllhinweise, die auf geschätzte Verbrauchsraten abgestimmt sind, und verankern so wiederkehrende Umsatzströme, was die Gesamtrentabilität des Kanals steigert.
Geografische Analyse
England verankert den britischen Barbeque-Grill-Markt mit einem Anteil von 28,85 %, angetrieben durch dichte Bevölkerung, Londons monatliche Grillhäufigkeit von 18 % und ausgereifte Einzelhandelsstrukturen, die die Verfügbarkeit von Ersatzteilen im Kundendienst sicherstellen. Verfügbares Einkommen und Immobilienwertsteigerungen finanzieren luxuriöse Außenküchen-Installationen mit Gasanschlüssen, Pizzaöfen und Smart-Beleuchtung. Saubere-Luft-Zonen in Großstädten beschleunigen den Wechsel zu Elektro- und Pellet-Geräten und machen England zum Maßstab für regulatorische Reaktionen und anschließende landesweite Einführungen. Die gewerbliche Aktivität ist lebhaft, da Pubs verlängerte Terrassenlizenzen nutzen, um Indoor-Kapazitätsbeschränkungen auszugleichen, was Ersatzzyklen für Hochleistungs-Gas-Grillgeräte antreibt.
Schottland führt das Wachstum mit einer CAGR von 4,32 % an, selbst bei rauerem Wetter, da 40 % der Enthusiasten bei Regen unter Vordächer wechseln und damit anhaltende Nutzung demonstrieren. Tourismus entlang der Nordküste 500 befeuert Mietangebote für tragbare Grills bei Campingbus-Flotten. Der Stolz auf schottisches Rindfleisch treibt die Nachfrage nach Hochtemperatur-Anbrennflächen an und ermutigt Geschäfte in Inverness und Aberdeen, keramische Kamado-Grills zu bevorraten. E-Commerce schließt geografische Lücken und stellt sicher, dass Verbraucher in den schottischen Highlands die gleichen Smart-Grills erhalten wie Technologie-Frühanwender in Edinburgh. Regierungsklimaverpflichtungen schaffen Förderprogramme für emissionsarme Tourismus-Einrichtungen und steigern indirekt die installierten Pellet-Basis.
Wales steuert beständige Umsätze bei, verankert in der Karawanen-Kultur rund um Snowdonia und Pembrokeshire, wo kompakte Butan-Traggeräte dominieren. Ländliche Breitband-Upgrades versprechen, die Smart-Grill-Durchdringung zu erhöhen – ein Bereich, der noch in den Anfängen steckt. Nordirland balanciert landwirtschaftliches Erbe mit grenzüberschreitender Preisarbitrage, importiert Holzkohle-Varianten aus der Republik, übernimmt jedoch britisch hergestellte Elektrogeräte für Belfaster Wohnungen. Zusammengenommen unterstreichen diese Regionen das vielfältige Mosaik, das Chancen im gesamten britischen Barbeque-Grill-Markt prägt.
Regulatorisches Umfeld
Barbecue-Grills, die in Großbritannien verkauft werden, unterliegen mehreren Konformitätsbereichen, wobei Produktsicherheit und Marktüberwachung durch britische Rahmenwerke und ausgewiesene Normen unterstützt werden. Für Gasgrills und zugehörige Komponenten gelten die Gas Appliances (Enforcement) and Miscellaneous Amendments Regulations 2018, die die Verordnung (EU) 2016/426 durchsetzen, soweit diese im britischen Recht Wirkung entfaltet. Die Regierung aktualisiert regelmäßig die Liste der ausgewiesenen Normen, wie etwa die im April 2025 veröffentlichte Notice of Publication 0110/25, die Verweise auf die EN-30-Reihe für häusliche Kochgeräte enthält. Für elektrische Outdoor-Barbecues zur Nutzung im Haushalt richten Hersteller und Importeure Design und Prüfung an BS EN 60335-2-78:2003+A11:2020 aus.
Der Betrieb solcher Geräte berührt auch lokale Rauchbegrenzungs- und Luftreinhaltepolitiken, was den Wandel hin zu elektrischen, Pellet- und anderen rauchärmeren Lösungen in städtischen Gebieten verstärkt. Lebensmittelverarbeitungspraktiken in gewerblichen Einrichtungen werden von der Food Standards Agency (FSA) und Food Standards Scotland (FSS) durch Inspektions- und Prüftätigkeiten überwacht (2024 wurden 963 Einrichtungen geprüft), was die Nachfrage nach Gerätefunktionen prägt, die Hygiene und Temperaturkontrolle unterstützen. Gleichzeitig hat ältere Gesetzgebung wie die Gas Cooking Appliances (Safety) Regulations 1989 Umfangsbeschränkungen definiert und schließt Geräte, die für die Nutzung im Freien oder in Zelten bestimmt sind, ausdrücklich aus, wodurch die primäre Compliance-Last beim neueren Durchsetzungsregime für Gasgeräte und den geltenden Normen für in Verkehr gebrachte Produkte liegt.
Wertschöpfungskettenanalyse
Die britische Wertschöpfungskette für Barbecue-Grills beginnt mit Rohstoffen und Komponenten, darunter Stahl, Aluminium, Brenner, Steuerungen, Roste und Elektronik für vernetzte Modelle. Herstellung oder Montage erfolgen häufig außerhalb Großbritanniens, gefolgt von Import, Lagerung und Vertrieb mit Sitz in Großbritannien und Irland. Die Verfügbarkeit während der Saison ist ein wichtiges Differenzierungsmerkmal, und der Markt legt Wert auf lokale Lagerhaltung und schnelle Nachlieferung vor Spitzennachfragezeiträumen wie dem Feiertagswochenende im Mai, insbesondere bei sperrigen freistehenden Grills und Einbaumodulen, bei denen Lieferzeiten und Ausführung die Konversion beeinflussen.
Nachgelagert stützen sich Marken und Distributoren auf spezialisierte Grillhändler, Baumärkte und DIY-Ketten, Gartencenter und Online-Kanäle. Installateure unterstützen Einbau-Außenküchen, während Kundendienstnetzwerke Teile, Abdeckungen, Pellets und Verbrauchsmaterialien liefern. Branchenverbände prägen ebenfalls die Markteinführungspraxis und Normenausrichtung: Die Leisure and Outdoor Furniture Association (LOFA) betreibt einen Verhaltenskodex für Mitglieder und umfasst mit Outdoor-Kochen verbundene Mitgliedsmarken, während Gardenex britische Garten- und Freizeitproduktunternehmen bei Handel und Export unterstützt. Zusammen tragen diese Verbände dazu bei, Lieferanten-Käufer-Beziehungen und Merchandising-Standards im gesamten Outdoor-Living-Ökosystem zu strukturieren, das Grills mit Möbeln, Überdachungen und Zubehör verbindet.
Wettbewerbslandschaft
Die Marktstruktur ist mäßig fragmentiert; die fünf führenden Marken erfassen etwa 45 % und lassen Raum für wendige Newcomer, die sich auf Öko-Kompetenz oder IoT-Differenzierung konzentrieren. Webers Fusion mit Blackstone im Februar 2025 bündelt Kessel-Kompetenz mit Griddle-Innovationen und schafft einen Komplettkatalog, der von Räucherschränken bis zu Frühstücksstationen reicht[4]. Traeger nutzt seine Pellet-Stärke, um balkonkonforme Mini-Timberline-Geräte einzuführen, gebündelt mit Pellet-Abonnements, die Geschmackskonsistenz sicherstellen. Napoleon umwirbt Steak-Puristen mit keramischen Infrarot-SIZZLE-ZONE-Brennern, die in 30 Sekunden 900 °C erreichen – eine Spezifikation, die in Ladenvorführungen stark hervorgehoben wird.
Start-ups wie das britisch aufgebaute Everhot kündigen solar-integrierte Elektrogrills an, die für Öko-Anwesen konzipiert sind, während Ooni tragbare Pizzaöfen neben modularen Grillplatten verkauft und so die Kategoriengrenzen erweitert. Widerstandsfähigkeit der Lieferkette hat großes Gewicht: Brexit-bedingte Hafenverzögerungen bestrafen Marken ohne lokale Lagerhaltung und verschaffen inländisch montierten Linien einen Geschwindigkeitsvorteil während der Spitzenzeiten der Bankfeiertage im Mai. Konformitätskompetenz – die Erlangung von DEFRA-Zulassung für Kraftstoffe – dient als Schutzwall gegen Billigimporte, stärkt die Preisverwirklichung im Premiumsegment und fördert die Forschungs- und Entwicklungsreinvestition, die Innovationslücken im britischen Barbeque-Grill-Markt vergrößert.
Marktführer in der britischen Barbeque-Grill-Branche
-
Weber-Stephen Products LLC
-
Char-Broil
-
Napoleon Grills
-
Landmann
-
Outback International UK
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Produktchancen konzentrieren sich zunehmend auf konformitätsfreundliche Formate und Funktionssets, die die Reibung bei städtischer und wetterbedingt variabler Nutzung verringern. Luftreinhaltungs- und Rauchbegrenzungsvorgaben in Städten schaffen Freiraum für balkongroße Elektro- und Hybridgrills, die sowohl Hitze als auch Rauch bewältigen und dabei kompakt bleiben, während die Premiumisierung durch smart-vernetzte Ökosysteme großer Marken verstärkt wird. Webers Vorstoß im Januar 2026 rund um ein nahtloseres, smartes Grill-Ökosystem, zusammen mit der Auffrischung seiner vernetzten Produktreihe, deutet ebenfalls auf anhaltende Investitionen in app-gestützte Kochanleitung und Überwachung hin, die auf Gas-, Kohle- und Elektroportfolios ausgeweitet werden können.
Eine weitere Chance liegt im Verkauf modularer Außenküchen und Systeme, wobei Grills als Teil breiterer Outdoor-Living-Installationen positioniert werden und nicht rein als saisonale Anschaffungen. Die Aktivität von LOFA-Mitgliedern rund um Außenküchensysteme und modulare BBQ-Aufbauten zeigt, dass Händler und Marken größeren Bundles mit Vorbereitungsmodulen, Stauraum und Zubehör Aufmerksamkeit schenken, was auch die Anhangsraten für Abdeckungen, Fühler und Brennstoff-Abonnements erhöht. Auf der Angebotsseite bietet die von Gardenex unterstützte Export- und Handelsförderung britischen Herstellern und Designern einen Weg, die adressierbare Nachfrage über die inländische Saisonalität hinaus auszuweiten, während sie zugleich die Produktdokumentation und Compliance-Positionierung stärkt, die Marken hilft, gegen Importe mit geringerer Ausstattung zu konkurrieren.
Aktuelle Branchenentwicklungen
- Juni 2026: Die Veröffentlichung der Genesis E-335W-Daten für den britischen Markt stärkt Webers Premium-Gasgrill-Reihe und vernetzte Funktionen im Jahr 2026 und unterstützt seine Position im High-End-Segment. Die Datenveröffentlichung unterstreicht die anhaltende Betonung von Smart-Steuerungen und digitalen Erlebnissen im britischen Barbecue-Grill-Markt.
- März 2026: Char-Broil brachte den Patio Bistro E2Coal, einen Hybrid-Grill mit Elektro- und Kohlebetrieb, in Großbritannien auf den Markt. Die Einführung erweitert Char-Broils Präsenz mit Hybridtechnologie, die städtischen Platzmangel und rauchfreie Vorschriften adressiert.
- Februar 2026: Napoleon Grills führte die Apollo-Kohle-Wassersmoker-Serie in 18-Zoll- und 22-Zoll-Ausführung auf dem britischen Markt ein. Der Schritt erweitert Napoleons Portfolio um das britische Smoker-Segment und bietet Cross-Selling-Möglichkeiten mit bestehenden Grills.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Umsätze aus Barbecue-Grills, die für den Einsatz im Vereinigten Königreich verkauft werden, gemessen in USD-Werten für den definierten Untersuchungs- und Prognosezeitraum.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung berücksichtigt keine Brennstoffe, Lebensmittel, Gartenmöbel, fest eingebaute Außenküchen oder Reparatur- und Installationsdienstleistungen, sofern diese nicht im Rahmen eines Grillverkaufs gebündelt werden.
Segmentierungsübersicht
- Nach Kraftstofftyp
- Gasgrills
- Holzkohle-Grills
- Elektrogrills
- Pelletgrills
- Hybrid/Alternativer Kraftstoff
- Infrarot
- Nach Produktdesign
- Eingebaut
- Freistehend
- Tragbar / Tischmodell
- Einweg / Einmalgebrauch
- Nach Technologie
- Konventionell
- Smart/Vernetzt
- Nach Endnutzer
- Privat
- Gewerblich
- Nach Vertriebskanal
- B2B/Direktvertrieb vom Hersteller
- B2C/Einzelhandel
- Fachgeschäfte
- Heimwerkermärkte & Baumärkte
- Massenanbieter
- Online
- Sonstige Vertriebskanäle
- Nach Geografie
- England
- Schottland
- Wales
- Nordirland
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um die äußeren Grenzen der Nachfrage zu bestimmen und das Modell auf wiederholbare, öffentlich zugängliche Signale zu stützen. Wir haben offizielle Handels- und Makroindikatoren sowie Hinweise auf Kategorieebene zu Haushaltsausgaben und Einzelhandelsaktivitäten ausgewertet, sodass der Ausgangspunkt nicht auf einem einzigen Datensatz basierte.
Gängige Eingaben stammten aus nicht kostenpflichtigen Quellen wie dem UK Office for National Statistics, den Handelsstatistiken von HM Revenue and Customs, Gesetzgebungs- und Leitlinienseiten der britischen Regierung zu Produktsicherheit und Energieverbrauch, öffentlich zugänglichen Leitlinien zu britischen Normen sowie Materialien von Branchenverbänden, die Garten- und Outdoor-Living-Kategorien abdecken. Wir haben außerdem Unternehmensberichte und Investorenpräsentationen, Einzelhändlerkommunikation sowie seriöse Presseberichte genutzt, um Preis- und Promotionsmuster zu überprüfen. Darüber hinaus wurden kostenpflichtige Abonnements, die Unternehmensfinanzdaten und Nachrichten bündeln, Importund Export-Datensätze auf Sendungsebene sowie Patentdatenbanken selektiv herangezogen, um Lücken bei Markenaktivitäten, Beschaffung und Produktentwicklungsrichtungen zu schließen. Die hier aufgeführten Quellen sind lediglich illustrativ; viele weitere öffentliche und kostenpflichtige Referenzen wurden zur Klärung und Konsistenzprüfung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung des Kaufprozesses der Käufer sowie der praktischen Aufteilung zwischen Einstiegs- und Premiumgrills, insbesondere im Hinblick auf die Frühjahr-Sommer-Nachfrage und den Ersatzzeitpunkt. Wir sprachen mit einer Mischung aus Herstellern, Importeuren, Distributoren und Einzelhandelsteilnehmern und überprüften anschließend wichtige Annahmen mit Kategoriespezialisten und erfahrenen Endnutzerperspektiven im gesamten Vereinigten Königreich.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 27 % | CXOs: 18 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 34 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 48 % |
Marktgrößenbestimmung und Prognose
Der Kernaufbau verwendete einen Top-down-Ansatz, bei dem Trends beim Haushaltsbesitz, die Beteiligung am Outdoor-Living-Bereich und die Bewegungen in der Einzelhandelskategorie in einen adressierbaren Nachfragepool übersetzt wurden. Dieser Pool wurde anschließend anhand beobachteter Preisstaffeln in einen Jahreswert umgerechnet.
Um dies praktikabel zu halten, wurden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch Stichproben sichtbarer Modellpreispunkte über verschiedene Kanäle hinweg und die Anwendung von Ersatz- und Upgrade-Anteilen, die in Interviews erörtert wurden.
Einige wenige Eingaben hatten das größte Gewicht, darunter die Verschiebung im Brennstofftyp-Mix (Gas, Holzkohle, Elektro und Pellet), der Anteil tragbarer gegenüber vollgroßen Designs, typische Verkaufspreisbänder in den Spitzenzeiten Frühling und Sommer, die Importabhängigkeit bei fertigen Grills und Schlüsselkomponenten sowie die Verteilung der Käufe auf Fachgeschäfte gegenüber dem Online-Handel. Wo direkte Volumensignale schwach waren, wurden Proxy-Indikatoren wie Handelsströme und die Sortimentsbreite der Einzelhändler verwendet und der Bereich anschließend durch Interview-Feedback eingeengt.
Für die Prognose wurde eine Szenarioanalyse angewendet, um normale Wettervariabilität und Verschiebungen in der Verbraucherstimmung widerzuspiegeln, ohne jedes Jahr dasselbe Muster zu erzwingen. Der endgültige Wachstumspfad wurde an zukunftsgerichteten Einschätzungen zu Preisgestaltung, Mix-Premiumisierung und Kanalverschiebung verankert und anschließend anhand historischer Saisonalitätsmuster und des jüngsten Kategoriemomentums überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, sodass das Modell nicht auf einer einzigen Annahme beruhte. Die Ergebnisse wurden mit unabhängigen Nachfragesignalen verglichen und anschließend auf Inkonsistenzen untersucht, indem Jahres-zu-Jahres-Sprünge, implizite Stückpreise und Mix-Verschiebungen betrachtet wurden, die nicht mit den Handels- und Einzelhandelsindikatoren übereinstimmten.
Vor der Freigabe überprüfte ein weiterer Analyst die gesamte Annahmenkette und berechnete wichtige Schritte neu, um vermeidbare Fehler zu erkennen. Trat eine wesentliche Abweichung auf, wurden Befragte erneut kontaktiert oder die Quelleingaben erneut geprüft, um die Ursache zu verstehen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse Preisgestaltung, Beschaffung, Regulierung oder Kaufverhalten verändern, gefolgt von einer abschließenden Prüfung vor der Lieferung, damit Kunden die aktuellste Einschätzung erhalten.
Vergleich der Marktgrößenbestimmung für den Markt für Barbecue-Grills im Vereinigten Königreich von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Barbecue-Grills im Vereinigten Königreich können weit auseinanderliegen, da verschiedene Studien nicht immer dieselben Produkte, Jahre und Vertriebskanäle berücksichtigen. Unterschiede entstehen auch durch die Behandlung von Preisen, insbesondere wenn Aktionen und Mix-Verschiebungen in der Hochsaison schnell wechseln.
Import- und Export-Handelsströme im Zusammenhang mit Grills, kombiniert mit Überprüfungen des Einzelhandelssortiments und der Preisbänder, sind die Belege, die verwendet werden, um Mordor Intelligence am tatsächlichen Abverkaufswert im Vereinigten Königreich auszurichten, anstatt angrenzende Outdoor-Kochgeräte zu berücksichtigen, die außerhalb von Grills liegen. Neben dem Umfang sind die weiteren wiederkehrenden Ursachen für Abweichungen die Wahl des Basisjahres, der Umgang mit dem Zeitpunkt der Währungsumrechnung und ob die Prognose eine gleichmäßige Preisstaffel oder einen schnelleren Premiumisierungssprung annimmt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 348,70 Mio. USD (2025) | |
| Branchenportal A | 311,00 Mio. USD (2024) | Verwendet ein früheres Referenzjahr und stützt sich offenbar auf Einzelhandelsschlagzeilen und selektive Premiumsortimentsumsätze, was das Massenkanal-Volumen und saisonale Rabatteffekte unterschätzen kann. |
| Regionale Unternehmensberatung B | 350,03 Mio. USD (2026) | Beginnt mit einem vorausschauenden Basisjahr und kann breitere Outdoor-Kochgeräte oder gewerbliche Nutzung einschließen, was die Gesamtsummen erhöhen kann, wenn Grills mit angrenzenden Produkten und Kategorien zusammengefasst werden. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Produktabgrenzung und die Jahreswahl sowie durch die Behandlung von Preisgestaltung und Kanalabdeckung. Indem das Modell an sichtbaren Marktsignalen verankert und die Annahmen mit Branchenexperten auf Belastbarkeit geprüft werden, bleibt die Schätzung auf klare, wiederholbare und jährlich aktualisierbare Schritte zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des britischen Barbeque-Grill-Marktes?
Der Sektor steht im Jahr 2026 bei 360,28 Millionen USD und wird bis 2031 voraussichtlich 423,58 Millionen USD erreichen.
Welche Kraftstoffkategorie wächst am schnellsten?
Elektrogrills, die mit einer CAGR von 4,18 % expandieren, übertreffen alle anderen Kraftstofftypen dank der Konformität mit Saubere-Luft-Zonen.
Wie beliebt sind Smart-vernetzte Grills?
Smart-Geräte, die zwar nur 18,15 % des Volumens ausmachen, wachsen mit einer CAGR von 4,28 %, da IoT-Funktionen zum Mainstream werden.
Warum ist Schottlands Wachstum höher als in anderen Regionen?
Eine starke Staycation-Kultur, resilientes Grillen trotz Regen und robuster E-Commerce-Zugang beflügeln Schottlands CAGR von 4,32 %.
Wie werden Saubere-Luft-Zonen zukünftige Kaufentscheidungen beeinflussen?
Emissionsbeschränkungen werden die Nachfrage weiterhin in Richtung Elektro- und Pelletmodelle verschieben, die Rauchkontrollstandards erfüllen.