
Größe und Marktanteil des bangladeschischen Reifenmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 0.23 Milliarden US-Dollar |
| Marktgröße (2031) | 0.29 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.12 % |
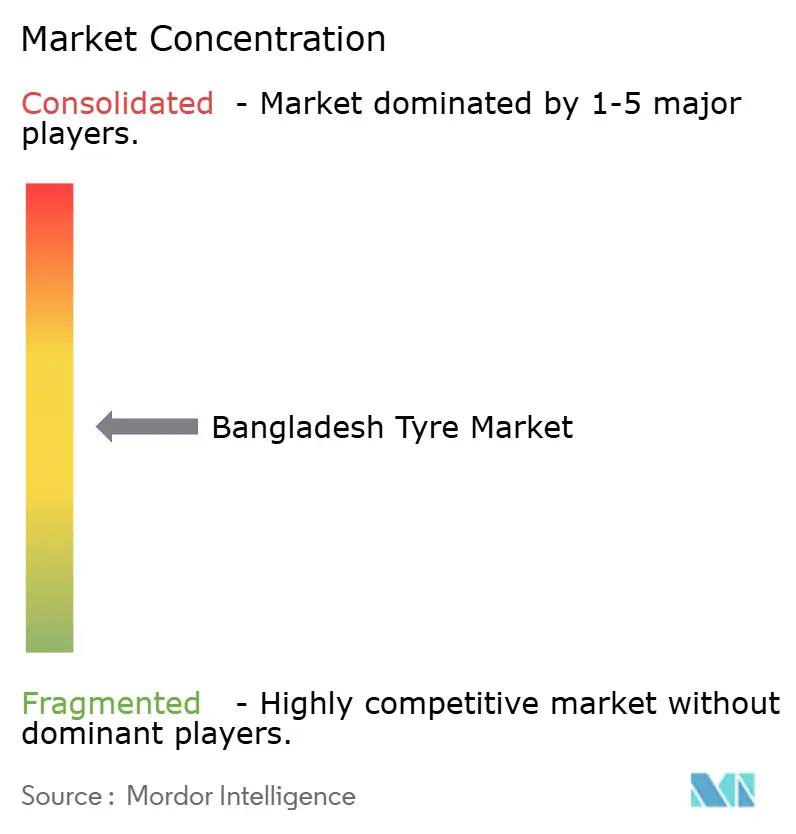
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des bangladeschischen Reifenmarkts durch Mordor Intelligence
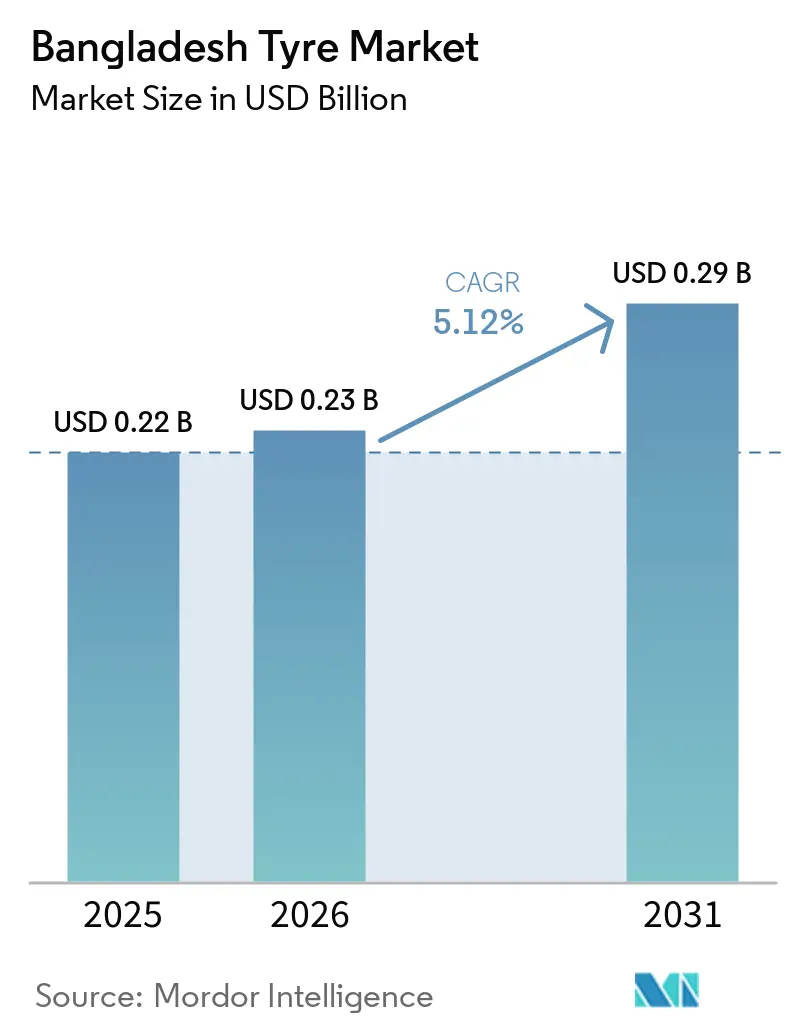
Die Größe des bangladeschischen Reifenmarkts wurde im Jahr 2025 auf 0,22 Milliarden USD geschätzt, für 2026 wird sie auf 0,23 Milliarden USD beziffert und soll bis 2031 bei einer CAGR von 5,12 % über den Zeitraum 2026–2031 einen Wert von 0,29 Milliarden USD erreichen. Der bangladeschische Reifenmarkt wird durch den zunehmenden Fahrzeugbesitz, umfangreiche Straßeninfrastrukturprojekte und ein stetiges Einkommenswachstum angetrieben, die gemeinsam die Marktexpansion unterstützen. Der Markt steht jedoch vor Herausforderungen wie Wechselkursschwankungen, Einfuhrzöllen und politischen Störungen, die weiterhin Druck auf die Kostenstrukturen ausüben. Trotz dieser Herausforderungen profitiert der Markt von robusten Ersatzzyklen, die durch schlechte Straßenverhältnisse, steigende grenzüberschreitende Frachtaktivitäten und die anhaltende Dominanz von Zweirädern bedingt sind und gemeinsam zu einer widerstandsfähigen Volumennachfrage beitragen. Darüber hinaus schaffen aufkommende Trends wie Premiumisierung, die Einführung von Radialreifen und die zunehmende Elektrifizierung von Fahrzeugen margenstarke Chancen für Marktteilnehmer. Diese Kombination aus preissensitiver Massennachfrage und technologiegetriebenen Fortschritten positioniert den bangladeschischen Reifenmarkt als bedeutendes Wachstumsfeld innerhalb der Automobillieferkette Südasiens und bietet erhebliche Chancen für Stakeholder entlang der gesamten Wertschöpfungskette.
Wichtigste Erkenntnisse des Berichts
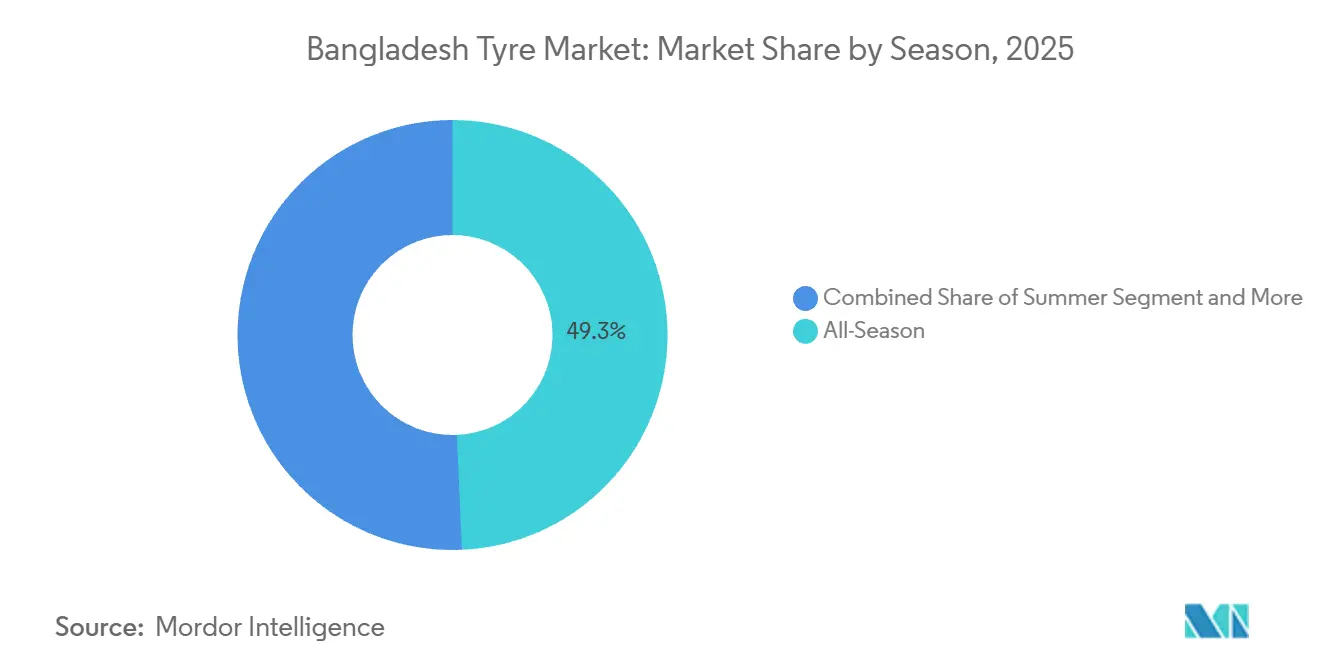
- Nach Saison hielt das Ganzjahressegment im Jahr 2025 einen Marktanteil von 49,33 % am bangladeschischen Reifenmarkt, und Wintermodelle werden voraussichtlich mit einer CAGR von 6,15 % wachsen.
- Nach Reifendesign führten Radialprodukte mit einem Marktanteil von 73,15 % am bangladeschischen Reifenmarkt im Jahr 2025 und werden voraussichtlich die schnellste CAGR von 5,75 % über den Prognosezeitraum verzeichnen.
- Nach Fahrzeugtyp hielten Zweiräder im Jahr 2025 einen Marktanteil von 41,25 % am bangladeschischen Reifenmarkt, während Personenkraftwagen bis 2031 voraussichtlich mit einer CAGR von 6,74 % wachsen werden.
- Nach Anwendung hielt der Straßenbereich im Jahr 2025 einen Marktanteil von 82,55 % am bangladeschischen Reifenmarkt und wird voraussichtlich bis 2031 mit einer CAGR von 5,44 % wachsen.
- Nach Endnutzer erfasste der Aftermarket im Jahr 2025 einen Marktanteil von 79,13 % am bangladeschischen Reifenmarkt, während der OEM-Kanal bis 2031 mit einer CAGR von 7,08 % wachsen soll.
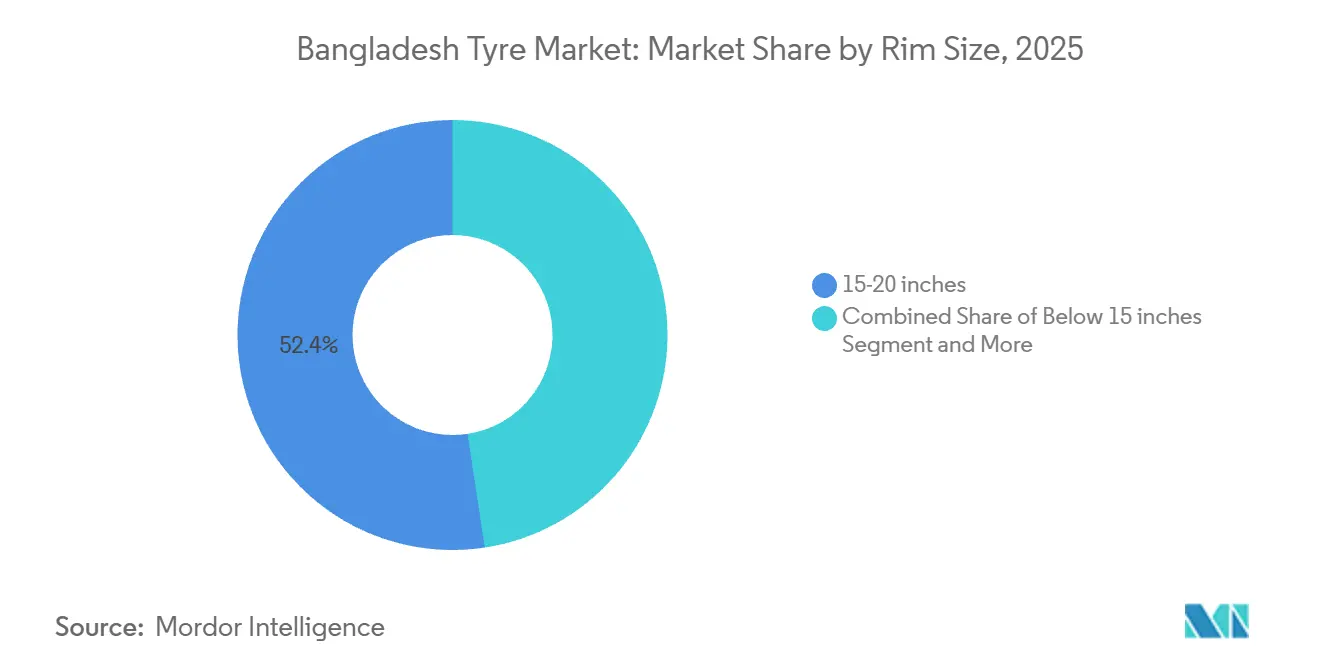
- Nach Felgengröße entfiel auf die Kategorie 15–20 Zoll im Jahr 2025 ein Marktanteil von 52,44 % am bangladeschischen Reifenmarkt, während Größen über 20 Zoll bis 2031 voraussichtlich mit einer CAGR von 7,28 % expandieren werden.
- Nach Antriebsart dominierten Fahrzeuge mit Verbrennungsmotor im Jahr 2025 mit einem Marktanteil von 91,33 % am bangladeschischen Reifenmarkt, doch für batterieelektrische Fahrzeuge wird bis 2031 eine CAGR von 10,65 % prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im bangladeschischen Reifenmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum des Fahrzeugbestands und einkommensgetriebene Motorisierung | +1.2% | Dhaka, Chittagong, Sylhet | Mittelfristig (2–4 Jahre) |
| Beschleunigter Ausbau der Straßeninfrastruktur | +0.9% | Dhaka-Chittagong, SASEC-Routen | Langfristig (≥ 4 Jahre) |
| Schlechte Straßen fördern den Aftermarket | +0.8% | Ländliche und halbstädtische Netze | Kurzfristig (≤ 2 Jahre) |
| OEM-Umstieg auf Radialreifen | +0.6% | Gewerbliche Zentren | Mittelfristig (2–4 Jahre) |
| Elektrifizierung von Zweirädern treibt Nachfrage | +0.4% | Städtische Elektrofahrzeug-Cluster | Langfristig (≥ 4 Jahre) |
| Handelswachstum steigert Traglastindex | +0.5% | Benapole, Akhaura, Teknaf | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Fahrzeugbestand und einkommensgetriebene Motorisierung
Die Fahrzeugzulassungen verzeichnen ein stetiges Wachstum, da Haushalte mit mittlerem Einkommen Fahrzeugbesitz zunehmend als grundlegende Mobilitätsanforderung und nicht mehr als Statussymbol wahrnehmen. Dieser Wandel treibt einen Anstieg sowohl der Erstausrüster- (OEM-) Verkäufe als auch der Ersatzvolumina an. In Bangladesch erweitern logistikintensive Sektoren ihre Aktivitäten durch die Aufstockung ihrer Lkw-Flotten, während Motorräder als bevorzugtes Verkehrsmittel in dicht besiedelten städtischen Gebieten erheblich an Bedeutung gewinnen. Gleichzeitig verzeichnet der Besitz von Personenkraftwagen in Vorortgebieten ein stetiges Wachstum. Darüber hinaus trägt der Eintritt einer jungen Erwerbsbevölkerung in ihre Hauptverdienstjahre zu vorhersehbaren Ersatzzyklen bei, was ein entscheidender Faktor für die langfristige Stabilität und das Wachstum des bangladeschischen Reifenmarkts ist.
Beschleunigter Ausbau der Straßeninfrastruktur für Logistikkorridore
Autobahninfrastrukturprojekte im Wert von über 7 Milliarden USD, darunter der Dhaka-Chittagong-Korridor und SASEC-Verbindungen, steigern die Nachfrage nach hochbeständigen Lkw-Reifen in Bangladesch erheblich. Die Ausweitung längerer Strecken hat zu einer höheren Fahrleistung geführt, was wiederum den gesamten Reifenverbrauch steigert, trotz der geringfügigen Verlängerung der Profillebensdauer durch verbesserte Straßenoberflächen. Darüber hinaus trägt die Entwicklung von Industriezonen in der Nähe von Kushtia zu einem Anstieg des gewerblichen Verkehrs bei, was Fernverkehrsmuster weiter festigt und das Wachstum des bangladeschischen Reifenmarkts zusätzlich beeinflusst.
Nachverkaufsboom durch schlechte Straßenverhältnisse treibt hohe Ersatzzyklen an
Straßen in ländlichen Gebieten sind, anders als in entwickelten Regionen, erheblich von Faktoren wie Monsunschäden, saisonalen Überschwemmungen und häufiger Überlastung betroffen. Diese Bedingungen tragen zu einer verkürzten Betriebslebensdauer bei und schaffen eine konstante Nachfrage nach langlebigen und effizienten Ersatzlösungen [1]. Um diesen Herausforderungen zu begegnen, verlassen sich ländliche Transportunternehmer in hohem Maße auf gut etablierte und dichte Händlernetzwerke, um schnelle und effiziente Ersatzlösungen zu gewährleisten. Darüber hinaus treibt die höhere Ausfallhäufigkeit Verbraucher hin zu Premiumprodukten. Obwohl diese Premiumprodukte mit höheren Anschaffungskosten verbunden sind, werden sie zunehmend bevorzugt, da sie über ihren Lebenszyklus hinweg niedrigere Gesamtbetriebskosten bieten.
OEM-Umstieg auf Radialtechnologie im Lkw- und Bussegment
Tata Motors, ein bedeutender Fahrzeugmonteur, integriert Radialreifen als Standardausstattung und betont dabei Vorteile wie verbesserte Kraftstoffeffizienz und verlängerte Wartungsintervalle [2]. Die wachsende Vertrautheit von Flottenoperateuren mit Radialreifen treibt deren verstärkte Nutzung im Aftermarket voran und erhöht damit die technischen Markteintrittsbarrieren für Spezialisten, die sich auf Diagonalreifen konzentrieren. Darüber hinaus stärken regulatorische Anreize zur Emissionsreduzierung und Verbesserung der Betriebseffizienz die Dominanz von Radialreifen im bangladeschischen Reifenmarkt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Politische Unruhen stören Fabrikkapazitäten | -0.9% | Gazipur, Savar, Chittagong | Kurzfristig (≤ 2 Jahre) |
| Volatile Kautschukpreise drücken Margen | -0.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Hohe Importzölle treiben Preise in die Höhe | -0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Mangel an lokalem Kautschuk erhöht Risiko | -0.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Politische Unruhen und Fabrikvandalismus stören inländische Kapazitäten
Im Jahr 2024 verursachten zivile Unruhen bei Gazi Auto Tyres Schäden von über BDT 1.000 Crore (ca. 82 Millionen USD) und verdrängten schätzungsweise 2.000 bis 3.000 Arbeitnehmer. Dieser Vorfall hat Investoren dazu veranlasst, ihre Expansionsstrategien unter Einbeziehung höherer Sicherheitskosten neu zu bewerten, was die Umsetzung kritischer Kapazitätserweiterungen erheblich verzögert hat. Diese Verzögerungen werden voraussichtlich die Wachstumsentwicklung des bangladeschischen Reifenmarkts kurz- bis mittelfristig beeinträchtigen. Der verstärkte Fokus auf Sicherheitsmaßnahmen verdeutlicht die Herausforderungen der Branche bei der Aufrechterhaltung der Betriebsstabilität und der Deckung der steigenden Nachfrage und unterstreicht die Notwendigkeit einer strategischen Planung zur Minderung solcher Risiken in der Zukunft.
Volatile importierte Kautschukpreise drücken Margen
Thailand und Malaysia decken die Beschaffung nahezu des gesamten Naturkautschuks ab und sind damit kritische Lieferanten für die globale Reifenbranche. Auf dem preissensitiven bangladeschischen Reifenmarkt erfordern Schwankungen der Naturkautschukpreise schwierige Entscheidungen, wie etwa die Absorption gestiegener Kosten oder die Erhöhung der Einzelhandelspreise, was die Verbrauchernachfrage beeinflussen könnte. Darüber hinaus verschärft die Währungsabwertung gegenüber dem Taka diesen Druck und verringert die Gewinnmargen. Das Fehlen geeigneter Absicherungsinstrumente schränkt die Fähigkeit der Marktteilnehmer, diese Risiken effektiv zu managen, weiter ein und schafft zusätzliche betriebliche Herausforderungen für Stakeholder im Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Saison: Dominanz von Ganzjahresreifen bei gleichzeitigem Winterwachstum
Im Jahr 2025 entfielen auf Ganzjahresprodukte ein Anteil von 49,33 % am bangladeschischen Reifenmarkt. Die stabilen Straßentemperaturprofile des Landes führen dazu, dass die meisten Autofahrer auf einen saisonalen Reifenwechsel verzichten. Winterreifenlinien verzeichnen jedoch ein erhebliches Wachstum mit einer CAGR von 6,15 %. Dieses Wachstum ist auf ein zunehmendes Sicherheitsbewusstsein der Verbraucher und die kühleren Monate in den nördlichen Distrikten zurückzuführen. Während gewerbliche Flotten weiterhin die Haltbarkeit und Vielseitigkeit von Ganzjahresreifen priorisieren, setzen Besitzer von Premium-Personenkraftwagen zunehmend auf monsunoptimierte Profile, um Aquaplaning-Risiken zu begegnen. Infolgedessen expandiert der Markt für Winterreifen in Bangladesch von einer relativ kleinen Basis aus und schafft Chancen für Hersteller, die kieselsäurereiche Verbindungen zur Verbesserung der Nasshaftung entwickeln.
Die fortschreitende Urbanisierung treibt gewerbliche Flotten dazu an, ihre Reifenauswahl auf eine kleinere Anzahl von SKUs zu standardisieren, um die Betriebseffizienz zu gewährleisten. Auf der anderen Seite erkunden Privatfahrer, beeinflusst durch die Bekanntheit globaler Marken, spezialisierte Reifenoptionen, um spezifische Fahranforderungen zu erfüllen. Einzelhändler nutzen diesen Trend aktiv, indem sie Winterreifenoptionen bewerben und diese häufig mit Mehrwertleistungen wie Garantien und Pannenhilfe bündeln. Trotz der durch Zollbelastungen auf Importe entstehenden Herausforderungen verfolgen lokale Reifenhersteller zunehmend Joint Ventures, um Zugang zu fortschrittlichen Verbundtechnologien zu erhalten. Diese Kooperationen sollen die lokalen Produktionskapazitäten verbessern und die Wettbewerbslandschaft im bangladeschischen Reifenmarkt erweitern.


Nach Reifendesign: Transformation durch Radialtechnologie
Im Jahr 2025 entfielen auf Radialreifen ein erheblicher Anteil von 73,15 % am bangladeschischen Reifenmarkt. Mit einer CAGR von 5,75 % verdeutlicht dieser Trend einen kontinuierlichen Übergang von Diagonalreifenformaten. Flottenoperateure haben berichtet, dass die durch Radialreifen erzielten Verbesserungen bei Kraftstoffeffizienz und Laufleistung ihre höheren Anschaffungskosten überwiegen, was ihre Dominanz insbesondere bei Bussen und schweren Lkw festigt. Die Einführung der Radialtechnologie durch Erstausrüster (OEM) hat die Lernkurven in inländischen Fertigungsanlagen weiter beschleunigt und dadurch Skaleneffekte verbessert sowie die Gewinnmargen für wichtige Marktteilnehmer erhöht. Infolgedessen ist der Marktanteil von Diagonalreifen in Bangladesch rückläufig. Diagonalreifen spielen jedoch weiterhin eine wichtige Rolle bei Niedriggeschwindigkeits-Transportanwendungen im ländlichen Raum, wo ihre Kosteneffizienz und Haltbarkeit relevant bleiben.
Luftlose Reifenprototypen entwickeln sich zu einer vielversprechenden Innovation im Bergbau- und Bausektor und bieten Immunität gegen Reifenpannen. Piloteinsätze von Eicher Trucks and Buses deuten auf eine zunehmende Akzeptanz in anspruchsvollen Betriebsumgebungen hin. Die hohen Stückkosten luftloser Reifen verzögern jedoch deren weitverbreitete Einführung. Gleichzeitig ziehen Fortschritte in der Radialreifentechnologie, wie die Entwicklung von Gürteln mit niedrigem Rollwiderstand für Elektrofahrzeuge (EV), erhebliche Forschungs- und Entwicklungsinvestitionen (F&E) an. Diese technologischen Fortschritte unterstreichen das Potenzial für anhaltende Innovationen im bangladeschischen Reifenmarkt und positionieren ihn als dynamische und sich weiterentwickelnde Branche im Laufe des Jahrzehnts.
Nach Fahrzeugtyp: Führung durch Zweiräder mit Beschleunigung bei Personenkraftwagen
Im Jahr 2025 machten Zweiräder einen Anteil von 41,25 % am bangladeschischen Reifenmarkt aus, was ihre Bedeutung als kosteneffiziente Mobilitätslösung in dicht besiedelten städtischen Gebieten unterstreicht. Die Ausweitung von Motorradfinanzierungsoptionen hält die starken Verkaufszahlen aufrecht. Darüber hinaus stützt eine stetige Ersatznachfrage für Pendlermotorräder das Basisvolumen im Reifenmarkt des Landes. Auf der anderen Seite wird für Personenkraftwagen das schnellste Wachstum mit einer CAGR von 6,74 % prognostiziert, angetrieben durch steigende verfügbare Einkommen und den Ausbau der Straßeninfrastruktur in Vorortgebieten. Leichte Nutzfahrzeuge erleichtern zunehmend E-Commerce-Lieferungen, während schwere Lkw von Infrastrukturverbesserungen profitieren, die die Konnektivität zwischen Häfen und Inlandsdepots verbessern.
Fahrdienstvermittler-Flotten, die ihre Reifen häufiger als Privatfahrzeugbesitzer ersetzen, tragen zu einer wachsenden Nachfrage nach höherwertigen Verbindungen bei, die Grip und Haltbarkeit optimieren. Obwohl die Durchdringung von Geländewagen begrenzt bleibt, treibt ihr allmählicher Anstieg eine Zunahme der durchschnittlichen Felgengrößen voran und führt zu einem hochwertigeren Produktmix. Infolgedessen ist der bangladeschische Reifenmarkt durch Volumenstabilität bei Zweirädern sowie Wertwachstum aus den expandierenden Pkw- und Lkw-Segmenten gekennzeichnet, was eine ausgewogene Marktdynamik widerspiegelt.
Nach Anwendung: Dominanz auf der Straße mit spezialisiertem Wachstum
Im Jahr 2025 entfiel auf Straßenanwendungen der größte Anteil am bangladeschischen Reifenmarkt mit 82,55 % des Gesamtmarkts. Es wird erwartet, dass dieses Segment im Prognosezeitraum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,44 % wächst, angetrieben durch die entscheidende Rolle des Straßengüterverkehrs als Rückgrat der inländischen Logistik. Die Umsetzung von Autobahninfrastrukturprojekten verkürzt die Transitzeiten, erhöht dadurch die durchschnittliche jährliche Fahrleistung und führt zu einer höheren Häufigkeit von Reifenwechseln. Obwohl Geländesegmente, wie solche für Steinbruch- und Landwirtschaftsbetriebe, höhere Preise pro Einheit erzielen, tragen sie ein relativ geringeres Volumen zum Gesamtmarkt bei.
Der Anstieg der Bautätigkeit rund um Wirtschaftszonen schafft intermittierende Nachfragespitzen für Geländereifen. Um dieses Premiumsegment im bangladeschischen Reifenmarkt zu erschließen, konzentrieren sich Hersteller auf Produktdifferenzierung durch Innovationen wie schnittfeste Profile und verstärkte Seitenwandpanzerung. Darüber hinaus treibt die zunehmende Einführung von Telematik im Fernverkehr die Implementierung vorausschauender Wartungspraktiken voran. Dieser Trend fördert eine einheitliche Markennutzung in Flotten und verbessert dadurch die Aftermarket-Bindungsraten für führende Anbieter im Markt.
Nach Endnutzer: Stärke des Aftermarkets mit OEM-Beschleunigung
Im Jahr 2025 entfiel auf den Aftermarket ein erheblicher Anteil von 79,13 % am bangladeschischen Reifenmarkt, was die hohe Häufigkeit von Ersatzmaßnahmen verdeutlicht, die durch ungünstige klimatische Bedingungen und anspruchsvolle Straßenoberflächen erforderlich werden. Unabhängige Händler dominierten weiterhin die Kanalreichweite; organisierte Einzelhandelsketten weiten ihre Präsenz jedoch zunehmend in Städte der zweiten Reihe aus, um eine größere Kundenbasis zu erschließen. Das OEM-Segment wird voraussichtlich mit einer CAGR von 7,08 % wachsen, angetrieben durch die Skalierung inländischer Montageoperationen. Dieses Wachstum wird durch Ankerverträge globaler Marken weiter unterstützt, die zunehmend die Produktion lokalisieren, um den heimischen Markt zu bedienen.
Runderneuerungsaktivitäten bleiben stark, insbesondere bei Schwerlastflottenbetreibern, die kosteneffiziente Lösungen suchen. Da Regulierungsbehörden die Aufsicht über die Produktintegrität verschärfen, setzen professionelle Runderneuerungsbetriebe zunehmend auf fortschrittliche Vulkanisierpressen, die strengen Sicherheitsstandards entsprechen. Darüber hinaus steigt das Markenbewusstsein der Verbraucher am Point of Sale, da Fahrzeughersteller ihre Ausstattungsniveaus verbessern. Dieses wachsende Bewusstsein beeinflusst Ersatzentscheidungen erheblich und integriert OEM- und Aftermarket-Strategien effektiv im bangladeschischen Reifenmarkt. Das Zusammenspiel dieser Segmente wird die Marktdynamik im Prognosezeitraum voraussichtlich weiter prägen.
Nach Felgengröße: Führung im mittleren Segment mit Premiumwachstum
Im Jahr 2025 entfielen auf Reifen von 15 bis 20 Zoll ein erheblicher Anteil von 52,44 % am bangladeschischen Reifenmarkt, der hauptsächlich gängige Personenkraftwagen und mittelgewichtige Lkw bedient. Dieses Segment spiegelt die weitverbreitete Nutzung dieser Fahrzeuge im Land wider. Unterdessen wird die Nachfrage nach Reifen über 20 Zoll voraussichtlich mit einer CAGR von 7,28 % wachsen, angetrieben durch die zunehmende Präferenz für größere Raddurchmesser bei Premiumlimousinen und Containerzugmaschinen. Diese Aufrüstungen sind durch den Bedarf an verbesserter Leistung und gesteigerter Ästhetik motiviert. Darüber hinaus spielen schwere Nutzfahrzeugplattformen, die nun häufig mit 22,5-Zoll-Reifensätzen ausgestattet sind, eine entscheidende Rolle bei der Unterstützung dieses Aufwärtstrends.
Reifen unter 15 Zoll bleiben ein wichtiges Segment für Roller und kompakte Schrägheckfahrzeuge. Diese Kategorie sieht sich jedoch einem intensiven Preiswettbewerb gegenüber, der ihr Wachstumspotenzial beeinträchtigen könnte. Hersteller werden die Versorgung wahrscheinlich rationalisieren, indem sie die Produktionskapazitäten auf mittelgroße und größere Reifen konzentrieren, um von höheren Gewinnmargen zu profitieren. Diese strategische Neuausrichtung soll einen Anstieg des Gesamtwerts des bangladeschischen Reifenmarkts vorantreiben, auch wenn das Wachstum bei den Stückverkäufen relativ moderat bleibt.
Nach Antrieb: Dominanz von Verbrennungsmotoren mit elektrischer Beschleunigung
Im Jahr 2025 entfielen auf Fahrzeuge mit Verbrennungsmotor ein erheblicher Anteil von 91,33 % am bangladeschischen Reifenmarkt. Diese Dominanz wurde in erster Linie durch die Verfügbarkeit einer etablierten Kraftstoffinfrastruktur und die vergleichsweise niedrigeren Anschaffungskosten von Fahrzeugen mit Verbrennungsmotor gestützt. Staatliche Anreize und Initiativen zur Reduzierung der städtischen Luftverschmutzung treiben jedoch die Einführung batterieelektrischer Zwei- und Dreiräder voran, für die im Prognosezeitraum eine bemerkenswerte CAGR von 10,65 % prognostiziert wird. Die anfängliche Einführung von Elektrofahrzeugen (EV) konzentriert sich auf Lieferflotten und Fahrdienstvermittler-Motorräder, wo die hohe tägliche Fahrleistung die Vorteile der Gesamtbetriebskosten von EV hervorhebt.
Reifendesigns werden erheblich weiterentwickelt und integrieren steifere Konstruktionen, um dem sofortigen Drehmoment elektrischer Antriebsstränge gerecht zu werden, und erzielen niedrigere Geräuschpegel, um den leiseren Betrieb von EV zu ergänzen. Obwohl Hybridfahrzeuge und Brennstoffzellentechnologie Nischensegmente im Markt bleiben, repräsentieren sie eine wachsende technologische Vielfalt, die die Bandbreite der Verbundanforderungen für Reifen erweitert. Diese zunehmende Komplexität im Markt schafft neue Umsatzmöglichkeiten für Premiumprodukte und steigert das Wachstumspotenzial des bangladeschischen Reifenmarkts weiter.
Geografische Analyse
Dhaka-Chittagong, gekennzeichnet durch hohe Fahrzeugdichte, hafenzentrierten Handel und relativ glattere Autobahnen, hat sich als bedeutendes Konsumzentrum im bangladeschischen Reifenmarkt etabliert. Im städtischen Verkehr treiben kürzere Ersatzintervalle höhere Ausgaben pro Fahrzeug an, auch wenn verbesserte Straßenoberflächen den Profilabrieb mildern. Sylhet verzeichnet ein rasantes Wachstum, unterstützt durch Überweisungszuflüsse, die private Fahrzeugkäufe ermöglichen. Dieser Trend zwingt lokale Händler dazu, ihr Sortiment mit einer breiteren Palette von SKUs zu diversifizieren, die auf die Anforderungen von Bergstraßen und das feuchte Mikroklima der Region zugeschnitten sind.
Westliche Divisionen wie Kushtia werden voraussichtlich eine beschleunigte Nachfrage verzeichnen, sobald die geplante Wirtschaftszone in Betrieb geht. Frachtflotten, die Rohstoffe zu neu errichteten Fabriken transportieren, werden voraussichtlich hochbelastbare Radialreifen einsetzen und damit den Marktanteil von Reifen über 20 Zoll in diesen Korridoren erhöhen. Grenzbezirke, darunter Benapole, verzeichnen eine erhebliche Nachfrage nach Lkw-Reifen, angetrieben durch die Ausweitung des indo-bangladeschischen Handels. Die Liberalisierung der Transitprotokolle hat die Umschlagzeiten verkürzt und eine Präferenz für Reifen mit Premium-Haltbarkeit geschaffen, um den strengen Anforderungen der grenzüberschreitenden Logistik gerecht zu werden.
Das küstennahe Khulna steht vor einzigartigen Herausforderungen durch die Exposition gegenüber Salzluft und häufigen Überschwemmungen, die die Felgenkorrosion und den Seitenwandabbau beschleunigen und damit spezifische Ersatzauslöser schaffen. Staatliche Initiativen zur Verlängerung von Asphaltstraßen in ländliche Agrargebiete erschließen schrittweise latente Nachfrage nach Zweirädern und fördern gleichzeitig die Neupositionierung von Händlernetzwerken weiter ins Landesinnere. Mit verbesserter Konnektivität skalieren Reifenhersteller flexible Lagerlösungen, um saisonale Monsununterbrechungen zu bewältigen und eine konsistente Versorgung bis in die letzten Winkel der tief liegenden Deltadörfer sicherzustellen. Diese Entwicklungen verdeutlichen insgesamt die sich wandelnde Dynamik und die Wachstumschancen im bangladeschischen Reifenmarkt.
Wettbewerbslandschaft
Der bangladeschische Reifenmarkt ist mäßig fragmentiert, wobei die fünf größten Anbieter einen erheblichen Anteil am Gesamtumsatz halten. Gazi Tyres, ein prominenter lokaler Akteur, führt weiterhin das Wirtschaftssegment durch aggressive Preisstrategien und ein umfangreiches Händlernetzwerk an. Die MTF-Anlage der Meghna Group nutzt nach einer erheblichen Investition von BDT 1.300 Crore (ca. 106,8 Millionen USD) im Jahr 2024 ihre neu erweiterte Lkw-Bus-Kapazität, um aktiv Erstausrüster- (OEM-) Verträge zu akquirieren [3].
Internationale Marktteilnehmer konzentrieren sich auf Premium- und Radialsegmente, um ihre Präsenz zu etablieren. Bridgestone und Michelin sprechen Fahrzeugbesitzer in Dhaka an, indem sie ihre Produkte über Mehrmarken-Showrooms vertreiben. CEAT und Apollo hingegen konzentrieren sich auf gewerbliche Flotten und haben ihre lokale Präsenz kürzlich durch Montagepartnerschaften mit IFAD Motors gestärkt. Chinesische Hersteller intensivieren den Wettbewerb durch das Angebot von Mittelklasse-Radialreifen zu sehr wettbewerbsfähigen Konditionen und zwingen etablierte Akteure dazu, ihre Wertproduktlinien zu überarbeiten und zu erneuern, um Marktanteile zu halten.
Der strategische Fokus im Markt verlagert sich hin zu Fortschritten in der Verbundforschung und -entwicklung (F&E), der Einführung digitaler Bestellplattformen und der Verbesserung von Außendienstleistungen. Apollo hat ein Telematikpaket für die Flottenbetreuung eingeführt, das Funktionen zur vorausschauenden Wartung umfasst und damit eine stärkere Kundenbindung fördert. Gazi Tyres hat Pilotprojekte mit recyceltem Gummi initiiert, um die Auswirkungen der Rohstoffpreisvolatilität zu mindern. Insgesamt entwickelt sich der bangladeschische Reifenmarkt rasch weiter, wobei die Technologieeinführung und die Entwicklung von Omnichannel-Vertriebsnetzwerken als entscheidende Wettbewerbs- und Wachstumsbereiche hervortreten.
Marktführer der bangladeschischen Reifenbranche
-
Gazi Tyres
-
MTF Tyres (Meghna Group)
-
CEAT Limited
-
Apollo Tyres Limited
-
Bridgestone Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Der bangladeschische Haushalt für das Geschäftsjahr 2026–27 sah eine ergänzende Abgabe von 20 % auf importierte Leichtlastwagen-Reifen (HS-Code 4011.20.00) vor, die auf Reifen für leichte Nutzfahrzeuge und verwandte Fahrzeuge abzielt. Der Vorschlag würde die gesamte Steuerbelastung für betroffene Reifen von 64,25 % im Geschäftsjahr 2025–26 auf 96,10 % im Geschäftsjahr 2026–27 erhöhen.
- September 2025: Meghna Innova Rubber Company Ltd, ein Unternehmen der Meghna Group, begann mit der Produktion von Lkw-, Bus- und Landwirtschaftsreifen in seiner erweiterten Anlage in Mirzapur in Tangail. Dies soll die Lücke schließen, die durch die nun geschlossene Gazi Auto Tyres entstanden ist.
- Dezember 2024: Im Dezember 2024 schloss Double Horse Tyre, eine Sparte von Jamuna Tyre and Rubber Industry Ltd, erfolgreich Upgrades seiner Produktionslinie ab und begann mit der Herstellung von 11.00 R20 Lkw-Reifen. Diese Entwicklung markiert einen bedeutenden Meilenstein in den Produktionskapazitäten des Unternehmens.


Berichtsumfang des bangladeschischen Reifenmarkts
Der bangladeschische Reifenmarkt ist segmentiert nach Saison, Reifendesign, Fahrzeugtyp, Anwendung, Endnutzer, Felgengröße und Antriebsart. Nach Saison ist der Markt in Sommer-, Winter- und Ganzjahresreifen segmentiert. Nach Reifendesign ist der Markt in Radial-, Diagonal- und nicht-pneumatische/luftlose Reifen segmentiert. Nach Fahrzeugtyp ist der Markt in Zweiräder, Personenkraftwagen, leichte Nutzfahrzeuge, schwere Nutzfahrzeuge und Busse sowie Geländefahrzeuge und Spezialfahrzeuge segmentiert, einschließlich OTR-, Landwirtschafts-, Bergbau- und Rennanwendungen. Nach Anwendung ist der Markt in Straße und Gelände segmentiert. Nach Endnutzer ist der Markt in OEM und Aftermarket segmentiert. Nach Felgengröße ist der Markt in unter 15 Zoll, 15 bis 20 Zoll und über 20 Zoll segmentiert. Nach Antriebsart ist der Markt in Fahrzeuge mit Verbrennungsmotor, batterieelektrische Fahrzeuge sowie Hybrid- und Brennstoffzellenfahrzeuge segmentiert. Der Bericht bietet Marktgröe und Prognosen in Wert (USD) und Volumen (Einheiten) für alle oben genannten Segmente.
| Sommer |
| Winter |
| Ganzjahresreifen |
| Radial |
| Diagonal |
| Nicht-pneumatisch / Luftlos |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Schwere Nutzfahrzeuge und Busse |
| Zweiräder |
| Geländefahrzeuge und Spezialfahrzeuge (Geländefahrzeuge, Landwirtschaft, Bergbau, Rennsport) |
| Straße |
| Gelände (Bauwesen, Bergbau, Landwirtschaft) |
| OEM |
| Aftermarket (Ersatz und Runderneuerung) |
| Unter 15 Zoll |
| 15 – 20 Zoll |
| Über 20 Zoll |
| Fahrzeuge mit Verbrennungsmotor |
| Batterieelektrische Fahrzeuge |
| Hybrid- und Brennstoffzellenfahrzeuge |
| Nach Saison | Sommer |
| Winter | |
| Ganzjahresreifen | |
| Nach Reifendesign | Radial |
| Diagonal | |
| Nicht-pneumatisch / Luftlos | |
| Nach Fahrzeugtyp | Personenkraftwagen |
| Leichte Nutzfahrzeuge | |
| Schwere Nutzfahrzeuge und Busse | |
| Zweiräder | |
| Geländefahrzeuge und Spezialfahrzeuge (Geländefahrzeuge, Landwirtschaft, Bergbau, Rennsport) | |
| Nach Anwendung | Straße |
| Gelände (Bauwesen, Bergbau, Landwirtschaft) | |
| Nach Endnutzer | OEM |
| Aftermarket (Ersatz und Runderneuerung) | |
| Nach Felgengröße | Unter 15 Zoll |
| 15 – 20 Zoll | |
| Über 20 Zoll | |
| Nach Antrieb | Fahrzeuge mit Verbrennungsmotor |
| Batterieelektrische Fahrzeuge | |
| Hybrid- und Brennstoffzellenfahrzeuge |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des bangladeschischen Reifenmarkts?
Die Größe des bangladeschischen Reifenmarkts beträgt 0,22 Milliarden USD im Jahr 2025 und soll bis 2031 einen Wert von 0,29 Milliarden USD erreichen.
Wie schnell wächst die Nachfrage nach Pkw-Reifen in Bangladesch?
Personenkraftwagen-Reifen werden bis 2031 voraussichtlich eine CAGR von 6,74 % verzeichnen, die schnellste unter allen Fahrzeugkategorien.
Welches Reifendesign führt den bangladeschischen Markt an?
Radialreifen dominieren mit einem Anteil von 73,15 % und werden mit einer CAGR von 5,75 % das höchste Wachstum aufrechterhalten.
Wie bedeutend ist der Aftermarket-Kanal?
Der Aftermarket macht 79,13 % des nationalen Reifenabsatzes aus, bedingt durch häufige Ersatzzyklen infolge schlechter Straßenverhältnisse.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
