
Australien Schaltanlagen Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 1.60 Milliarden US-Dollar |
| Marktgröße (2031) | 2.15 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.09 % |
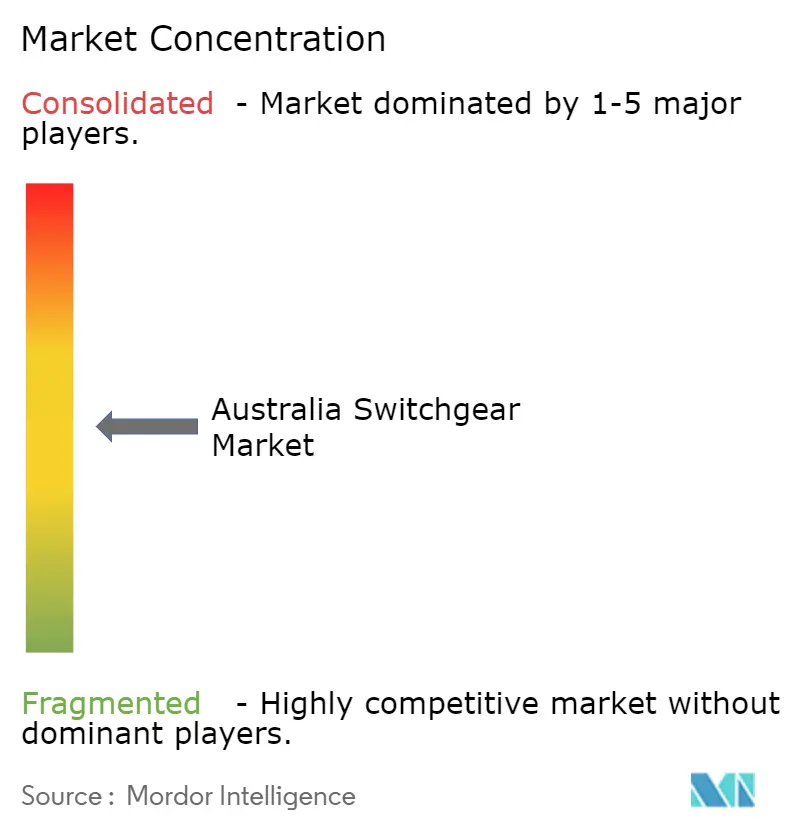
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Australien Schaltanlagen Markt Analyse von Mordor Intelligence
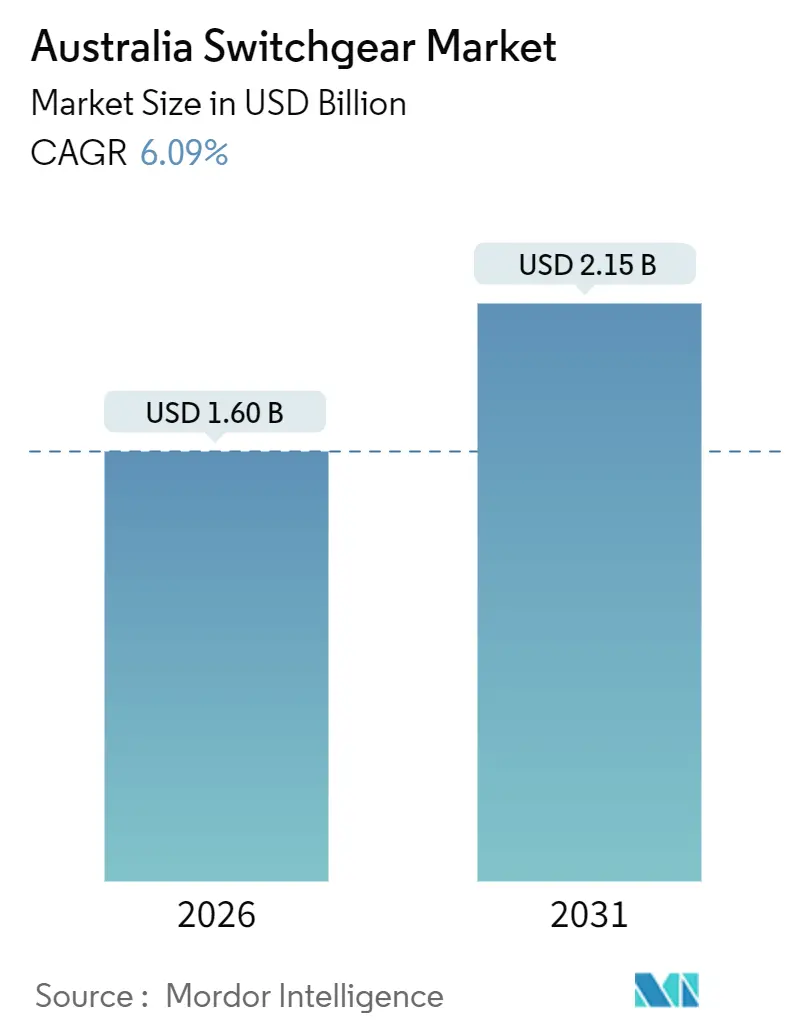
Die Größe des Australien Schaltanlagen Marktes betrug 2026 1,60 Milliarden USD und soll bis 2031 auf 2,15 Milliarden USD ansteigen, was einer CAGR von 6,09 % über den Prognosezeitraum entspricht. Mittelspannungsanlagen dominieren, da Netzanschlüsse für erneuerbare Energiezonen und Verteilungsnetzaufrüstungen Schutzeinrichtungen im Bereich 11 kV bis 33 kV erfordern, während Hochspannungsanlagen voraussichtlich an Fahrt gewinnen werden, sobald 500-kV-Korridore in Betrieb gehen.[1] Gasisolierte Schaltanlagen führen wertmäßig die Liste an, doch Versorgungsunternehmen ersetzen SF₆ aktiv durch Trockenluft- oder Vakuumalternativen, um die für Installationen über 145 kV vorgeschlagenen Verbote bis 2030 zu erfüllen. Die Nachfrage wird weiterhin durch netzgekoppelte Batterien, die hochfehlerhafte Netzknoten erzeugen, durch Rechenzentrumskapazitäten, die sich verdreifachen, sowie durch die Elektrifizierung des Bergbaus verstärkt, die hybride, containerisierte Bauweisen an abgelegene Standorte bringt. Anhaltende Lieferkettenprobleme und Versicherungskosten für den Umgang mit SF₆ veranlassen zu frühzeitiger Beschaffung, modularer Bauweise und der Lokalisierung der Endmontage zur Verkürzung der Lieferzeiten.
Wichtigste Erkenntnisse des Berichts
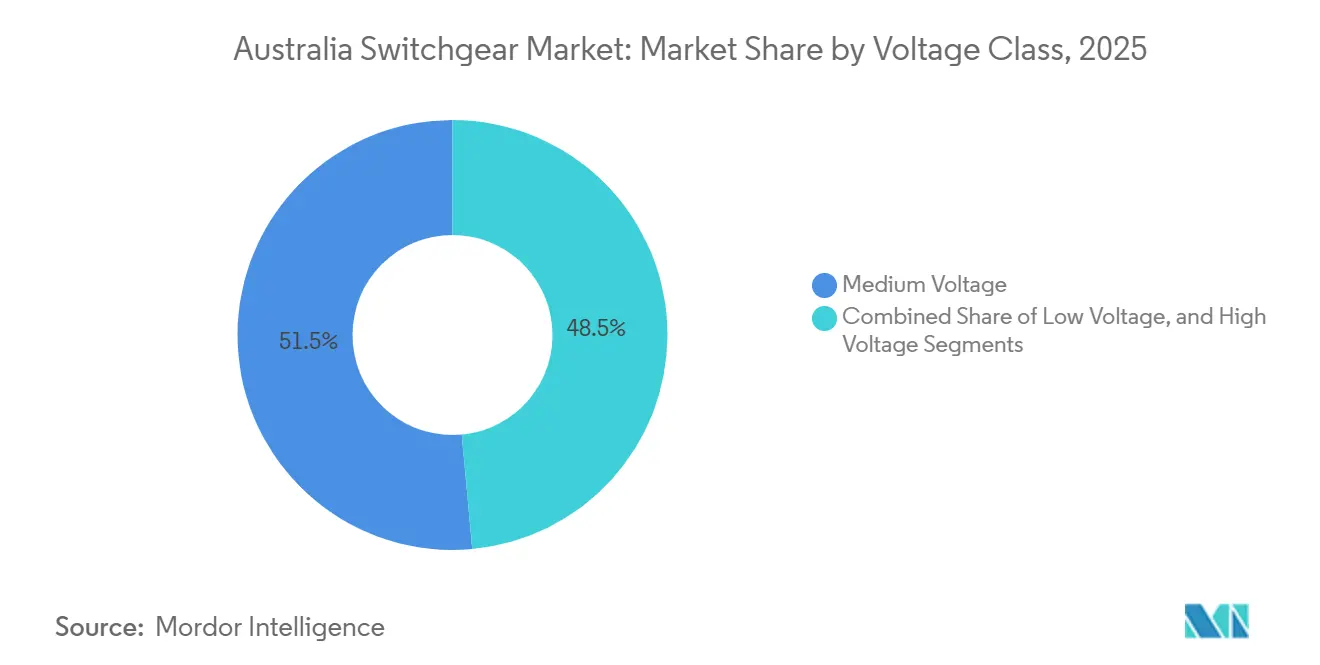
- Nach Spannungsklasse entfiel auf die Mittelspannung im Jahr 2025 ein Marktanteil von 51,46 % am Australien Schaltanlagen Markt, während die Hochspannung bis 2031 mit einer CAGR von 6,87 % wachsen soll.
- Nach Isolierungstyp führten gasisolierte Bauweisen im Jahr 2025 mit einem Umsatzanteil von 44,82 %; Feststoff- und Vakuumtechnologien wachsen bis 2031 mit einer CAGR von 7,88 %.
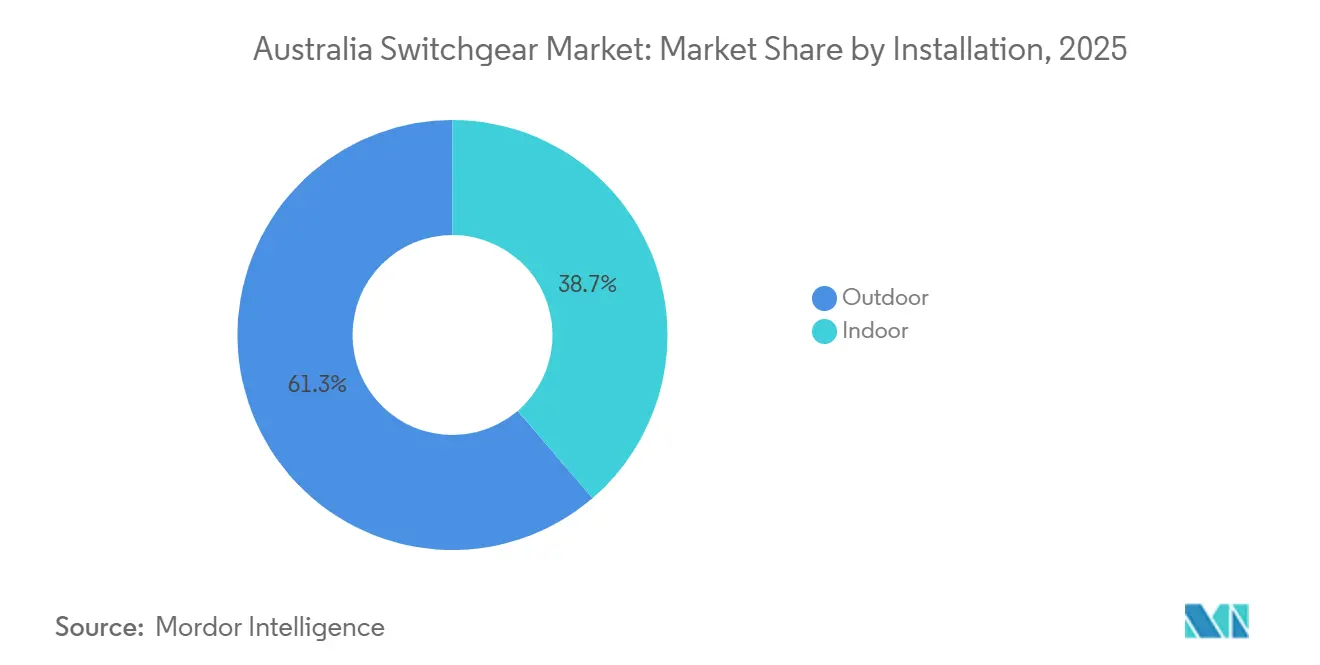
- Nach Installation entfielen im Jahr 2025 61,29 % der Einsätze auf Außenanlagen, während Innenanlagen bis 2031 voraussichtlich mit einer CAGR von 6,18 % wachsen werden.
- Nach Endverbraucher hielten Versorgungsunternehmen im Jahr 2025 einen Anteil von 47,33 %, doch Industriekunden sind auf dem Weg zur schnellsten Wachstumsrate mit einer CAGR von 6,46 % bis 2031.
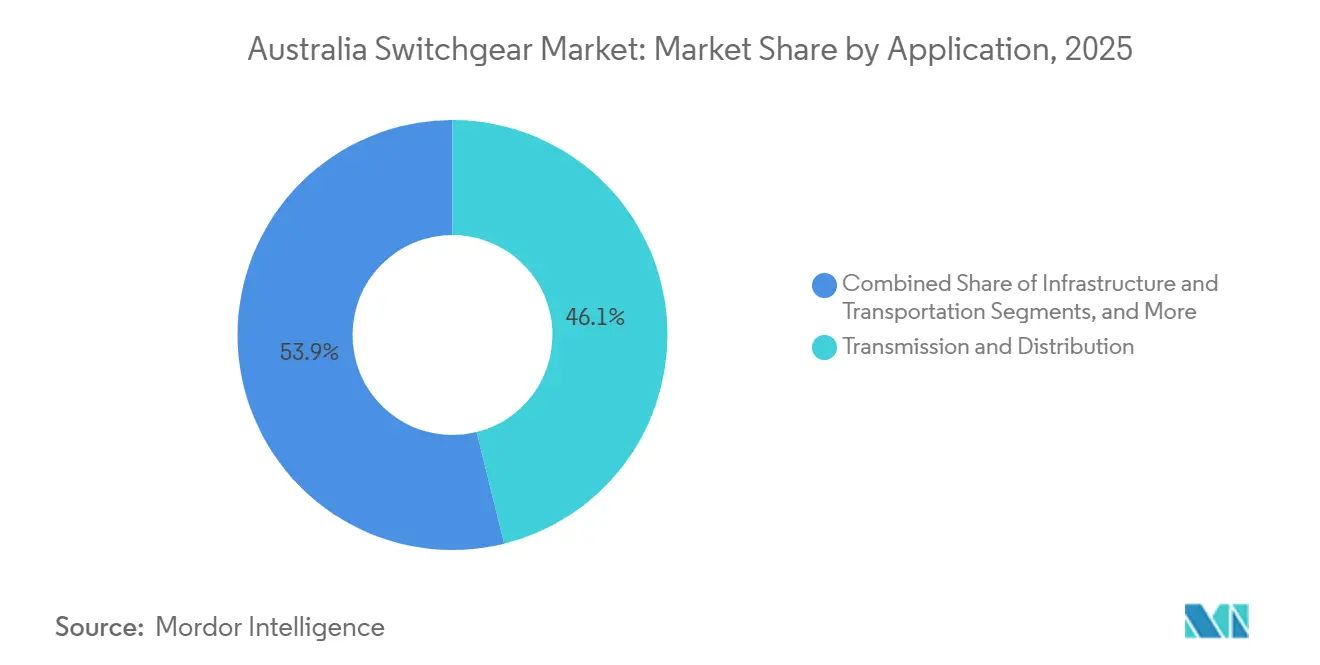
- Nach Anwendung entfielen auf Übertragung und Verteilung 46,14 % des Umsatzes im Jahr 2025; Rechenzentren und kritische Einrichtungen sollen bis 2031 mit einer CAGR von 7,02 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Australien Schaltanlagen Markt Trends und Erkenntnisse
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Boom bei netzgekoppelten Batterien erzeugt neue hochfehlerhafte MV-Netzknoten | +1.2% | National, konzentriert in Neusüdwales, Victoria, Queensland | Mittelfristig (2–4 Jahre) |
| Vorgeschriebener Austausch von SF₆-GIS über 145 kV bis 2030 (vorgeschlagen) | +0.9% | National, mit früher Einführung in Neusüdwales, Victoria | Langfristig (≥ 4 Jahre) |
| Bundesweites Programm „Rewiring the Nation” beschleunigt den Bau von 500-kV-Leitungen | +1.5% | National, Prioritätskorridore in Neusüdwales, Victoria, Queensland | Kurzfristig (≤ 2 Jahre) |
| Verdreifachung der Rechenzentrumskapazität erfordert lichtbogensichere NS-Schaltanlagen | +0.8% | National, konzentriert in Sydney, Melbourne, Perth | Mittelfristig (2–4 Jahre) |
| Dekarbonisierung des Bergbaus treibt containerisierte Hybridschaltanlagen an abgelegene Standorte | +0.7% | Westaustralien, Queensland, Nördliches Territorium | Mittelfristig (2–4 Jahre) |
| Cybersichere digitale Umspannwerke werden zur regulierten Anforderung | +0.5% | National, angeführt von Übertragungs-Netzbetreibern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom bei netzgekoppelten Batterien erzeugt neue hochfehlerhafte MV-Netzknoten
Große Batteriespeichersysteme, die seit 2025 in Betrieb genommen wurden, haben die Fehlerstromwerte verschoben und zwingen Versorgungsunternehmen dazu, Vakuumleistungsschalter mit 31,5 kA und 40 kA anstelle der veralteten 25-kA-Einheiten zu spezifizieren. Das 500-MWh-Array von CleanCo und das 700-MW-, 2,8-GWh-Projekt von Origin erforderten jeweils dedizierte 33-kV-Schaltfelder zur Trennung von Wechselrichtergruppen. ABBs modulares eHouse für Synergys 500-MW-Batterie verkürzte die Inbetriebnahme vor Ort auf sechs Monate und unterstreicht die Attraktivität werksgeprüfter Baugruppen. Da der Marktbetreiber bis 2030 eine Speicherkapazität von 30 GW prognostiziert, werden bundesweit rund 600 zusätzliche Mittelspannungs-Schaltanlagen benötigt. Verteilungsunternehmen fordern zudem metalleingekapselte Bauweisen nach IEC 62271-200, die Lichtbogenenergie eindämmen und Techniker bei Wartungsarbeiten schützen.
Bundesweites Programm „Rewiring the Nation” beschleunigt den Bau von 500-kV-Leitungen
Das 20-Milliarden-AUD-Programm unterstützt wegweisende Leitungsprojekte wie VNI West, HumeLink, Marinus Link und Sydney Ring, die zusammen mehr als 200 Schaltfelder für 500 kV und 330 kV erfordern. Transgrid bestellte im Januar 2025 Freiluft-Leistungsschalter von Hitachi Energy für HumeLink, während Powerlink Queensland im April 2025 GE Vernova für 69 Einheiten mit einer Nennspannung von 245 kV und darüber beauftragte. Konzessionsdarlehen der Behörde für saubere Energiefinanzierung (Clean Energy Finance Corporation) haben es Übertragungsnetzbetreibern ermöglicht, Langzeitbestellungen zwei Jahre vor Baubeginn aufzugeben und so Lieferfenster zu verkürzen. Die Hersteller erwägen daher regionale Montage-Hubs, um zwölf Wochen Seefrachtverzögerungen zu reduzieren. Diese Projekte steigern die kurzfristige Nachfrage nach Hochspannungsschaltanlagen, Transformatoren und digitalen Schutzrelais.
Vorgeschriebener Austausch von SF₆-GIS über 145 kV bis 2030
Derzeit in Ausarbeitung befindliche Rechtsvorschriften würden SF₆ in neuen Installationen über 145 kV landesweit auslaufen lassen und damit europäischen politischen Entwicklungen folgen. Versorgungsunternehmen haben reagiert, indem sie Vakuum- und Trockenluft-Alternativen erprobt haben, beginnend mit Ausgrids im Oktober 2024 angekündigtem Rollout in 50 Umspannwerken. Schneider Electric, ABB und Siemens bieten Null-GWP-Mischungen an, die mit bestehenden GIS-Abmessungen kompatibel sind und die Gesamtbetriebskosten durch den Wegfall von Gashandhabungsgebühren senken. Frühe Anwender berichten von Versicherungseinsparungen von bis zu 25 %, da Auftragnehmer keine Haftung für Treibhausgasleckagen mehr haben. Es wird erwartet, dass die Volumenpreise bis 2028 mit SF₆-Varianten konvergieren, da die Nachfrage im Australien Schaltanlagen Markt steigt.
Verdreifachung der Rechenzentrumskapazität und Anforderungen an lichtbogensichere NS-Schaltanlagen
NEXTDC, AWS und andere Hyperscale-Betreiber planen, ihre Portfolio-Kapazität über 1,7 GW hinaus zu steigern, wobei jede Einrichtung Niederspannungsverteilungen mit einer Nennleistung von 100 kA und 2-ms-Lichtbogensensoren benötigt. Schneider Electrics PowerLogic-P7-Plattform, die im April 2025 eingeführt wurde, ergänzt Ethernet-basierte Diagnosen, die Ausfälle vor Betriebsunterbrechungen vorhersagen. Auftragnehmer wie Southern Cross Electrical Engineering integrieren Schaltanlagen in vorgefertigte Energie-Raummodule und verkürzen so geplante Ausfallzeiten von acht Stunden auf zwei. Das 99,995-%-Verfügbarkeitsziel des Sektors treibt die Einführung redundanter A-B-Architekturen voran, was zu Aufträgen für doppelte Sammelschienen, automatische Übergabeschalter und kontinuierliche Wärmeüberwachung führt. Die resultierenden Volumina werden das Wachstum des Australien Schaltanlagen Marktes in städtischen Campus-Arealen über dem Gesamtdurchschnitt halten.
Hemmnisanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| 25-wöchige Lieferzeitspitzen für 40-kA-Leistungsschalter aufgrund des globalen Kupfermangels | -0.8% | National, alle Spannungsklassen betreffend | Kurzfristig (≤ 2 Jahre) |
| Begrenztes inländisches Zertifizierungslabor verzögert Typprüfungen | -0.5% | National, konzentrierte Auswirkungen auf neue Produkteinführungen | Mittelfristig (2–4 Jahre) |
| Steigende Versicherungsprämien für SF₆-Handhabungsunternehmen | -0.3% | National, mit stärkerem Einfluss in Neusüdwales, Victoria | Kurzfristig (≤ 2 Jahre) |
| Widerstand der Bevölkerung gegen neue 500-kV-Anlagen in stadtnahen Zonen | -0.4% | Stadtnahe Korridore in Neusüdwales, Victoria, Queensland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
25-wöchige Lieferzeitspitzen für 40-kA-Leistungsschalter aufgrund des globalen Kupfermangels
Die Kupferpreise überstiegen 2024 10.000 USD pro Tonne und blieben bis 2025 auf hohem Niveau, was die durchschnittlichen Produktionszyklen für Hochstromleistungsschalter um neun Wochen verlängerte.[2] GE Vernova bestätigte im April 2025, dass sich die Lieferung von 245-kV-Leistungsschaltern auf 25 Wochen verlängert hat, gegenüber zuvor 16, da jede Einheit bis zu 250 kg Kupfer enthält. Übertragungsnetzbetreiber erteilen nun Kaufaufträge 18 bis 24 Monate vor der Inbetriebnahme und suchen nach Festpreisklauseln, die das Rohstoffrisiko auf die Lieferanten abwälzen. Alternativen wie Aluminiumsammelschienen erfordern 60 % größere Querschnitte, was die Gehäusegrößen und Installationskosten erhöht. Die Australische Energieregulierungsbehörde (Australian Energy Regulator) hat bedingte Kapitalpositionen für Überschreitungen von mehr als 15 % genehmigt, um Projektverzögerungen zu verhindern.
Begrenztes inländisches Zertifizierungslabor verzögert Typprüfungen
Nur wenige Einrichtungen der Nationalen Vereinigung der Prüfbehörden (National Association of Testing Authorities) können Mittelspannungsanlagen zertifizieren, und keine kann 63 kA bei 550 kV erzeugen, sodass Hochspannungsprototypen zur Validierung ins Ausland geschickt werden müssen. Auslandsprüfungen erfordern 12 bis 16 Wochen zusätzliche Zeit und setzen Hersteller Währungsschwankungen in Euro oder Yen aus. Hitachi Energy und Siemens Energy mildern Verzögerungen durch eigene Prüfzentren in Europa und verschaffen sich damit einen Marktzeitvorteil. Eine Machbarkeitsstudie aus dem Jahr 2024 sieht ein inländisches Labor für 50 Millionen AUD vor, doch eine Inbetriebnahme vor 2028 ist unwahrscheinlich. Inzwischen bündeln Anbieter ähnliche Produkte, um Prüfgebühren zu amortisieren, was den Innovationsrhythmus in der australischen Schaltanlagen-Branche einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Spannungsklasse: Hochspannung treibt das Übertragungsnetz voran
Hochspannungsanlagen sollen von 2026 bis 2031 mit einer CAGR von 6,87 % wachsen, angetrieben durch die Leitungen des Programms „Rewiring the Nation”, die 500-kV- und 330-kV-Leistungsschalter in vier Prioritätskorridoren erfordern. Mittelspannungsgeräte blieben 2025 mit einem Anteil von 51,46 % am Australien Schaltanlagen Markt das größte Segment und unterstreichen die Allgegenwärtigkeit von 11 kV bis 33 kV in Verteilungsnetzen und Netzanschlüssen für erneuerbare Energien.
Die Nachfrage konzentriert sich auf wechselrichterreiche Netzknoten, an denen Batteriespeicher und Solaranlagen bidirektionale Lastflüsse verursachen. Die CleanCo- und Origin-Projekte mit 33 kV verdeutlichen diesen Trend, während synchrone Kondensatoren, die im Windparkgebiet Central-West Orana installiert wurden, 132-kV-Leistungsschalter zur Frequenzstabilisierung bei der Abschaltung von Kohlekraftwerken einsetzten. Infolgedessen bleibt die Größe des Australien Schaltanlagen Marktes für Mittelspannung von zentraler Bedeutung, auch wenn die Hochspannung an Fahrt gewinnt. Versorgungsunternehmen spezifizieren Leistungsschalter mit erweiterten Gleichstrom-Zeitkonstanten-Nennwerten für die Abschaltung asymmetrischer Fehler, die für umrichterbasierte Quellen typisch sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich


Nach Isolierungstyp: Feststoff- und Vakuumtechnologien gewinnen Marktanteile
Gasisolierte Einheiten hielten im Jahr 2025 einen Anteil von 44,82 % aufgrund von platzbeschränkten städtischen Umspannwerken; Vakuum- und Feststoff-Dielektrikum-Alternativen wachsen jedoch mit einer CAGR von 7,88 %, da SF₆-Ausstiegsregeln voranschreiten. Vakuumleistungsschalter dominieren bis zu Nennspannungen von 40,5 kV, da sie wartungsfrei sind und eine Lebensdauer von 30 Jahren haben.
Ausgrids Vereinbarung mit Schneider Electric aus dem Jahr 2024 zur Einführung von Trockenluft-Schaltanlagen verdeutlicht diesen Wandel, während Hybridanlagen, die gasisolierte Sammelschienen mit Luftleistungsschaltern kombinieren, 40 % Flächenersparnis ohne Umweltbelastung bieten. Die Größe des australischen Schaltanlagen-Marktes für Feststoffisolierung soll stetig wachsen, da die Vermeidung von Scope-1-Emissionen australische Kohlenstoffgutschriften (Australian Carbon Credit Units) generiert, die die höheren Anschaffungspreise ausgleichen. Verbundisolatoren und Silikonbeschichtungen mildern zudem Salznebelkorrosion und Küstenverunreinigung an Außenluft-isolierten Stationen.
Nach Installation: Innenanlagen nehmen in städtischen Gebieten zu
Außenanlagen dominierten 2025 mit einem Anteil von 61,29 % die Installationen aufgrund von Übertragungsanlagen und primären Umspannwerken in dünn besiedelten Regionen. Innenanlagen sollen jedoch mit einer CAGR von 6,18 % wachsen, da Rechenzentren, Bergwerksportale und sekundäre städtische Umspannwerke Lichtbogeneinschluss und Staubabdichtung erfordern.
Southern Cross Electrical Engineering entschied sich für eine Innen-GIS mit 132 kV zum Schutz der Geräte vor Pilbara-Staub in Mount Keith West und markiert damit einen Wandel im Bergbausektor. Prädiktive Analytik durch IEC-61850-Sensoren macht Innenpaneele attraktiv für zustandsbasierte Wartung. Das Wachstum des australischen Schaltanlagen-Marktes hängt daher von der Balance zwischen Kostenvorzügen der Außenaufstellung und den Sicherheits- und Überwachungsvorteilen der Innenaufstellung ab, insbesondere in dicht besiedelten Städten, die gebäudeintegrierte Umspannwerke einführen.
Nach Endverbraucher: Industriesegment führt die Wachstumsentwicklung an
Versorgungsunternehmen behielten im Jahr 2025 einen Anteil von 47,33 % an der Nachfrage, gestützt durch Netzaufrüstungsprogramme, doch Industriekunden sollen bis 2031 eine CAGR von 6,46 % verzeichnen, da Bergbauunternehmen Flotten elektrifizieren und Mikronetze aufbauen. Das Laden von Pilbara-Schwerlastkraftwagen benötigt containerisierte 11-kV- und 33-kV-Module, während Rio Tintos solar-batteriebasiertes Hybridsystem in Gudai-Darri auf Schaltanlagen setzt, die für 50 °C Hitze und Vibrationen gehärtet sind.
Die Durchdringung des Australien Schaltanlagen Marktes auf Industriegeländen nimmt zu, weil containerisierte Bauweisen die Installation von sechs Monaten auf sechs Wochen verkürzen. Ampcontrol passt explosionsgeschützte Baugruppen für oberirdische Bergwerke an, um diese Nachfrage zu bedienen. Die Elektrifizierung der Fertigungsindustrie und Aufrüstungen petrochemischer Anlagen diversifizieren die Kundenbasis über die Netzmonopole hinaus, die die Beschaffung historisch dominiert haben.
Nach Anwendung: Rechenzentren und kritische Einrichtungen verzeichnen starkes Wachstum
Übertragungs- und Verteilungsanwendungen sicherten sich im Jahr 2025 46,14 % des Umsatzes; Hyperscale-Rechenzentren sollen jedoch bis 2031 eine CAGR von 7,02 % verzeichnen. Jeder neue Campus setzt doppelte Niederspannungsschaltfelder mit 100-kA-Nennwerten und Echtzeit-Wärmescans ein, um Verfügbarkeitsziele mit fünf Neunen zu erfüllen.
Amazons 20-Milliarden-AUD-Programm war mit erheblichen Investitionsausgaben für Elektrik verbunden und stützt die Nachfrage im Australien Schaltanlagen Markt nach Lichtbogenschutz. Schienen-, Tunnel- und Flughafenprojekte wie WestConnex und Sydney Metro stärken das Infrastrukturssegment, während die Integration erneuerbarer Energien und Batteriespeicher-Netzknoten dafür sorgen, dass hochspezifizierte Mittelspannungsanlagen prominent bleiben. Die Mischung positioniert Schaltanlagen-Anbieter, um sowohl langfristige Versorgungsprojekte als auch kurzfristige private Einrichtungsprojekte zu nutzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Geografische Analyse
Neusüdwales, Victoria und Queensland zusammen machten im Jahr 2025 etwa 70 % des Wertes des Australien Schaltanlagen Marktes aus, aufgrund dichter Lastzentren, großer Zonen für erneuerbare Energien und Übertragungsprojekte im Gigawatt-Bereich. Transgrids HumeLink und Sydney Ring allein werden mehr als 50 Leistungsschalter für 500 kV und 330 kV benötigen und festigen damit Neusüdwales als Epizentrum für Hochspannungsbestellungen. Victoria steigert die Nutzung von GIS in Melbourne aufgrund von Flächenknappheit und der Integration von Offshore-Windenergie, wobei AusNet kompakte 275-kV-Felder für städtische Standorte ausgewählt hat.[3] Queenslands zentrale und nördliche Korridore für erneuerbare Energien sicherten sich GE Vernovas Vertrag vom April 2025 für 69 245-kV-Einheiten, was eine stetige Hochspannungsnachfrage zeigt.
Westaustraliens Pilbara-Bergbauprovinz treibt den Absatz von containerisierten und IP65-zertifizierten Schaltanlagen voran. BHP, Rio Tinto und Fortescue elektrifizieren Betriebe und bauen Hybrid-Mikronetze, die robuste 11-kV- und 33-kV-Baugruppen bevorzugen. Südaustralien und Tasmanien sind aufstrebende Märkte. Hornsdales wegweisende 150-MW-Batterie validierte bidirektionale Mittelspannungsschemata, während der geplante 1.500-MW-Marinus-Link die Hochspannungsanforderungen an beiden Endstationen erhöhen wird.
Die abgelegenen Mikronetze des Nördlichen Territoriums und die städtischen Lückenbebauungs-Umspannwerke des Australischen Hauptstadtterritoriums bieten Nischenchancen unterhalb von 33 kV. Anreize in Neusüdwales und Victoria für SF₆-freie Technologie fördern die frühzeitige Einführung von Vakuum-GIS und unterstützen die Marktdurchdringung des Australien Schaltanlagen Marktes für umweltfreundliche Designs. Kohlenstoffgutschriften für die Vermeidung von Treibhausgasen verbessern die Wirtschaftlichkeit, und Staatsbehörden lenken privates Kapital, indem sie Schaltanlagen-Aufrüstungen innerhalb von Netto-Null-Pfaden anerkennen.
Regulatorisches Umfeld
Die Schaltanlagen-Konformität in Australien basiert auf der AS/NZS-Übernahme der IEC 62271 für Mittelspannungs- und Hochspannungsanlagen, wobei die Aktualisierungen von 2026 unter anderem AS/NZS 62271.200:2026 (AC-Metallgekapselte Schaltanlagen über 1 kV bis einschließlich 52 kV) und AS/NZS 62271.202:2026 (AC-Vorfertigte Umspannstationen über 1 kV bis einschließlich 52 kV) umfassen. Diese Normen prägen die Spezifikationen von Versorgungsunternehmen und der Industrie für metallgekapselte MS-Anlagen, eHouses und vorgefertigte Umspannstationen im Rahmen von Verteilnetzausbauten und der Anbindung erneuerbarer Energien.
Elektrische Sicherheit und Gerätekonformität werden auf Bundesstaaten- und Territoriumsebene reguliert, koordiniert durch den Electrical Regulatory Authorities Council (ERAC). Für Geräte, die in den Anwendungsbereich des Electrical Equipment Safety System (EESS) fallen, müssen Lieferanten die Sicherheits- und Konformitätsanforderungen des Systems erfüllen, einschließlich RCM-Kennzeichnung und Registrierung, soweit zutreffend. Neben Produktnormen und Sicherheitskonformität haben politische Entwicklungen im Jahr 2026 rund um Rechenzentren und digitale Infrastruktur den Fokus auf die Verantwortlichkeit der Stromversorgung und operative Resilienz für Großlasten verstärkt, was den Bedarf an konformen Niederspannungs- und Mittelspannungsschaltanlagen mit Überwachung, Schutz und Wartungsfreundlichkeit gemäß australischen Anforderungen untermauert.
Wertschöpfungskettenanalyse
Die australische Wertschöpfungskette für Schaltanlagen umfasst globale OEMs und Komponentenlieferanten (Vakuumschaltröhren, Leistungsschalter, Kupfer-Sammelschienensysteme, Gehäuse, Sensoren und Schutzrelais), lokale Schaltschrankbauer und Schaltanlagenhersteller, Ingenieurberatungen, EPC- und Systemintegratoren sowie Endnutzer wie Übertragungs- und Verteilnetzbetreiber, Rechenzentrumsentwickler und Bergbaubetreiber. Australien bleibt für viele zentrale Hochspannungsbaugruppen und kritische Unterkomponenten importabhängig, was die Anfälligkeit gegenüber globalen Lieferzeiten und Rohstoffinputs erhöht, insbesondere Kupfer für Hochstrom-Leistungsschalter und Sammelschienen. Dies hat frühere Beschaffung durch Netzbetreiber und einen stärkeren Einsatz werksseitig montierter, geprüfter Module wie vorgefertigter Umspannstationen und eHouses für BESS, Anbindungen erneuerbarer Energien und abgelegene Industriestandorte gefördert.
Konformität und Prüfung fungieren als zentrales Kontrollelement im mittleren Wertschöpfungsabschnitt, wobei EESS-Anforderungen für relevante Elektrogerätekategorien gelten und die Konstruktionsverifizierung nach AS/NZS 61439 die Verantwortlichkeiten für Niederspannungsschaltanlagen und Schaltschränke prägt, insbesondere bei Modifikationen nach der Installation. Nachgelagert erfolgt der Vertrieb über OEM-Serviceorganisationen, Elektrogroßhändler für NS-Portfolios und projektbasierte Vertragskanäle für MS/HS-Pakete. Branchenverbände und Ökosystemteilnehmer wie NESMA und lokale Hersteller, beispielsweise Lai Group, unterstützen die Angleichung von Spezifikationen und handwerklicher Ausführungsqualität, während die Verfügbarkeit von Arbeitskräften (Ingenieure, Elektriker, Inbetriebnahmespezialisten) und begrenzte inländische Hochleistungs-Typprüfkapazitäten Projektzeitpläne verlängern und den Wert standardisierter, wiederholbarer Designs unterstützen können.
Wettbewerbslandschaft
Die globalen Hersteller ABB, Schneider Electric, Siemens und Hitachi Energy erfassen über Rahmenverträge und 24-Stunden-Servicenetze rund 60 % des Umsatzes auf dem australischen Schaltanlagen-Markt. Schneider Electric belegte im Oktober 2025 den ersten Platz unter den Mikronetz-Integratoren und veranschaulicht damit seine Strategie, Schaltanlagen, Wechselrichter und Steuerungen zu schlüsselfertigen Angeboten zu bündeln. Hitachi Energys globales Kapazitätsprogramm über 4,5 Milliarden USD, das 2024 angekündigt wurde, umfasst Fertigungslinien für Hochspannungs-Freiluft-Leistungsschalter, die für die Zeitpläne von HumeLink und Marinus Link geeignet sind.
Lokale Integratoren fügen Agilität hinzu. NOJA Power erweitert sein Angebot von Außen-Wiedereinschaltautomaten bis hin zu Innen-Feststoff-Dielektrikum-Anlagen und gewinnt Ausschreibungen von Verteilungsunternehmen. Ampcontrol nutzt seine Bergbaukompetenz, um IP65-Gehäuse anzubieten, die Vibrationen und Staub standhalten, während Southern Cross Electrical Engineering Schaltanlagen mit EPC-Leistungsumfang bündelt und im Dezember 2024 Aufträge im Wert von 125 Millionen AUD gewann. Marktchancen ergeben sich rund um SF₆-freie MV-Anlagen, containerisierte Hybridsysteme und IEC-62351-konforme digitale Anlagen, die Betriebstechnologienetzwerke absichern.
Der Wettbewerb verschärft sich, da Versorgungsunternehmen native IEC-61850-Konnektivität und prädiktive Analytik fordern. Kleinere Anbieter differenzieren sich durch schnelle Anpassung und lokale Lagerhaltung, verfügen jedoch nicht über die F&E-Budgets für proprietäre Vakuumunterbrecher-Technologie und sind damit auf Niederspannungs- und Mittelspannungsnischen beschränkt. Multinationale Konzerne können hingegen Forschung zu halbleiterbasierten Leistungsschaltern über globale Volumina amortisieren und trotz Kupfervolatilität und Inflation Margen aufrechterhalten.
Marktführer der Australien Schaltanlagen-Branche
ABB Ltd.
Schneider Electric SE
Siemens AG
Eaton Corporation PLC
Toshiba International Corporation Pty Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine Chance entsteht rund um SF6-freie Schaltanlagen in Übertragungs- und Subübertragungsanwendungen, da Versorgungsunternehmen von Pilotprojekten zu Beschaffungen übergehen und Anbieter ihre lokalen Referenzprojekte ausbauen. Im März 2026 erhielt Hitachi Energy einen Auftrag von ElectraNet für den ersten australischen Einsatz seiner SF6-freien EconiQ-Hochspannungsschaltanlage, die einen Ankerpunkt im Markt für Öko-Design-HS-Felder sowie zugehörige Schutz- und Inbetriebnahmedienstleistungen bietet. Der Wandel schafft auch Freiraum für nachrüstfreundliche Designs und hybride Schaltanlagenkonfigurationen, die die Stellfläche reduzieren und gleichzeitig den Umgang mit SF6 eliminieren, was den Präferenzen der Versorgungsunternehmen für reduziertes Betriebsrisiko und vereinfachte Konformität entspricht.
Eine zweite Chance ist mit Arbeiten zur Netzstärke und zur Integration erneuerbarer Energien verbunden, die neue oder modernisierte Umspannstationsanlagen, Schutz- und Steuerungsintegration erfordern, insbesondere an wechselrichterintensiven Knotenpunkten. Transgrids System Strength Project ging 2026 an fünf strategischen Standorten in New South Wales in die Phase der Vorbereitungsarbeiten und des Baus über und unterstützt die Nachfrage nach Mittelspannungs- und Hochspannungsschaltanlagen, digitalem Schutz und Schaltanlagen-Nebenausrüstung, die für beschleunigte Lieferung gebündelt wird. Im Hinblick auf die Versorgungssicherheit sichern sich Versorgungsunternehmen auch vorgelagert knappe Ausrüstung, darunter die Vereinbarung von AusNet im Juli 2026 mit Hyosung Heavy Industries über bis zu 45 große Leistungstransformatoren über fünf Jahre. Dieses Beschaffungsverhalten verstärkt die Marktprämie für Anbieter, die Schaltanlagen mit Transformatoren, vorgefertigten Umspannstationen und Servicekapazitäten bündeln können, und treibt zugleich lokale Montage- und Bestandsstrategien voran, um das Zeitplanrisiko zu verringern.
Aktuelle Branchenentwicklungen
- Juli 2026: ABB schloss die Übernahme von Specialtrasfo S.p.A. ab und erweiterte damit seine spezialisierten Kompetenzen bei Mittelspannungstransformatoren, die in der industriellen Stromumwandlung eingesetzt werden. Der erweiterte Transformatorenbereich ergänzt das integrierte Elektroangebot von ABB in Australien, wo vorgefertigte Umspannstationen und eHouses für Bergbau- und Netzprojekte häufig Transformatoren, Schaltanlagen und Steuerungen kombinieren.
- Juni 2026: Siemens gab die Erweiterung seiner Fusesaver-Fertigungsanlage in Yatala, Queensland, bekannt und vergrößerte die Fläche von 1.400 auf 5.500 Quadratmeter. Die zusätzliche lokale Fertigungskapazität unterstützt eine schnellere Auftragserfüllung für Verteilnetzautomatisierungs- und Schutzausrüstung, die zusammen mit Mittelspannungsschaltanlagen an Verteilnetzabgängen und bei durch erneuerbare Energien getriebenen Netzmodernisierungen eingesetzt wird.
- Januar 2026: ABB schloss ein Upgrade zur Verbesserung der Stromversorgungszuverlässigkeit im Schmelzwerk von InfraBuild in Laverton ab, indem VD4-AF-Vakuumleistungsschalter in UniGear ZS3.2-Schaltanlagen integriert wurden. Das Projekt unterstreicht die industrielle Nachfrage nach Mittelspannungsschaltanlagen mit hoher Schaltzyklusbeanspruchung, die für harte Betriebszyklen und reduzierte ungeplante Ausfallzeiten in der Schwerindustrie ausgelegt sind.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Umsätze, die durch den Verkauf und die Installation von Schaltanlagen in Australien zur Stromsteuerung, zum Schutz und zur Isolation in Netz- und Endnutzer-Elektrosystemen erzielt werden.
Ausschlüsse des Anwendungsbereichs: Wir schließen routinemäßige elektrische Verkabelung, eigenständige Relais und Zähler sowie reine Dienstleistungsumsätze aus, die nicht an die Lieferung oder den Ersatz von Schaltanlagen gebunden sind.
Übersicht der Segmentierung
- Nach Spannungsklasse
- Niederspannung (bis 1 kV)
- Mittelspannung (1–36 kV)
- Hochspannung (mehr als 36 kV)
- Nach Isolierungstyp
- Luftisolierte Schaltanlage (AIS)
- Gasisolierte Schaltanlage (GIS)
- Hybrid-/Misch-Dielektrikum
- Feststoff- und vakuumisoliert
- Nach Installation
- Innen
- Außen
- Nach Endverbraucher
- Versorgungsunternehmen (Übertragung und Verteilung)
- Gewerbliche und öffentliche Infrastruktur
- Industrie (einschl. Bergbau, Öl & Gas, Verfahrenstechnik)
- Wohnbereich und dezentrale Energiezentren
- Nach Anwendung
- Übertragung und Verteilung
- Integration erneuerbarer Energien und BESS
- Infrastruktur und Transport
- Bergbau und Ressourcen
- Rechenzentren und kritische Einrichtungen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Schreibtischarbeit begann mit Nachfrage- und Politiksignalen, die den Kauf von Schaltanlagen in Australien beeinflussen, und wandelte diese Signale anschließend in messbare Inputs um. Öffentliche Quellen wie der Australian Energy Regulator, das Australian Bureau of Statistics, der Australian Energy Market Operator und Geoscience Australia wurden genutzt, um den Netzausbau, die Ausrichtung des Stromsystems sowie die Bergbau- und Bauaktivität zu verfolgen, die die Nachfrage nach Elektrogeräten antreiben.
Wir nutzten außerdem Normen und technische Referenzen (wie IEC und öffentliche Zusammenfassungen australischer Standards), Ausschreibungsbekanntmachungen sowie Offenlegungen von Versorgungsunternehmen und Infrastrukturprojekten, um den typischen Gerätemix je Anwendung zu verstehen. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden geprüft, um das Timing großer Projekte, Fertigungsstandorte und Kommentare zur Auftragspipeline abzugleichen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten, Patentdatenbanken und sendungsbasierte Import- und Exportindikatoren genutzt, um Lücken zu schließen und Trendrichtungen zu validieren. Die hier aufgeführten Quellen sind exemplarisch; weitere öffentliche und kostenpflichtige Referenzen wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Befragungen
Die Primärforschung konzentrierte sich darauf zu überprüfen, was die Ausgaben in Australien antreibt und wo sich Preise und Volumina schneller ändern als in veröffentlichten Statistiken. Wir sprachen mit OEM-nahen Vertriebskanalteilnehmern, EPC- und Schaltanlagenpartnern, Versorgungsunternehmen und großen Endnutzern (wie Bergbau- und Rechenzentrumsbetreibern) sowie Ingenieurberatungen, um Nachfragetreiber, Ersatzzyklen und typische Spezifikationsverschiebungen zu validieren, einschließlich der Präferenzen für gasisolierte gegenüber luftisolierten Lösungen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 37% | CXOs: 13% |
| Mid-Tier: 44% | Funktions-/Bereichsleiter: 39% |
| Kleinere Akteure: 19% | Manager: 48% |
Marktgrößenbestimmung & Prognose
Der Markt wurde mittels einer Kombination aus Top-down- und Bottom-up-Ansatz aufgebaut, wobei australische Signale zu Investitionsausgaben im Stromnetz, Anschluss- und Ausbauaktivitäten sowie große Projektpipelines in Schaltanlagen-Nachfragepools rekonstruiert wurden, die dann anhand typischer Preisbänder nach Spannungsebene und Isolationstyp in Werte umgerechnet wurden. Anschließend wurden selektive Bottom-up-Prüfungen genutzt, um die Summen realistisch zu halten, etwa stichprobenhafte Mengenaufstellungen von Projekten, Rückmeldungen aus dem Vertriebskanal zur jährlichen Liefermenge sowie ein einfacher Plausibilitätscheck aus durchschnittlichem Verkaufspreis multipliziert mit Volumen für wichtige Anwendungsbereiche.
Einige praktische Inputs wurden genau verfolgt, da sie den größten Teil der Jahresveränderungen erklären. Dazu gehörten der Zeitplan für Übertragungs- und Verteilnetzmodernisierungen, die Integration erneuerbarer Energien und BESS-Ergänzungen, die neuen Schutz und neue Schalttechnik erfordern, die Elektrifizierung im Bergbau und Brownfield-Ersatzzyklen, der Mix aus Innen- und Außeninstallation (der Gehäuse und Bemessungswerte verändert) sowie die Verschiebung des Anteils zugunsten gasisolierter Designs, wo Platzbeschränkungen gelten. Für die Prognose stützten wir uns auf Szenarioanalysen, damit Projektverzögerungen, Netzanschluss-Warteschlangen und politisch bedingte Gerätesubstitutionen abgebildet werden können, ohne ein einziges lineares Ergebnis zu erzwingen. Wenn die Bottom-up-Transparenz unvollständig war, wurden Lücken durch konservative Durchdringungsannahmen je Anwendung geschlossen, gefolgt von erneuten Prüfungen anhand von Interviewrückmeldungen zur Auftragskonversion und zu Lieferzeiten.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden mit unabhängigen Signalen abgeglichen, wie Netzinvestitionsthemen, Importtrends für wichtige Schaltanlagenkategorien und Veränderungen bei Großprojektstarts, und anschließend auf ungewöhnliche Sprünge bei impliziten Preisen oder Volumina überprüft. Wenn eine Abweichung zu groß erschien, wurden die Eingangstreiber erneut durchgerechnet, das Timing der Währungsumrechnung überprüft und ausgewählte Befragte erneut kontaktiert, um zu bestätigen, ob die Veränderung real oder modellbedingt war.
Vor der endgültigen Freigabe durchlaufen Modell und Annahmen eine mehrstufige Analystenprüfung, damit Definitionen, Umrechnungen und Wachstumstreiber mit der Marktrealität übereinstimmen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa größere regulatorische Änderungen, große Ausschreibungsvergaben oder starke Rohstoff- und Logistikbewegungen. Unmittelbar vor der Lieferung wird ein erneuter Prüfdurchgang abgeschlossen, damit Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für Schaltanlagen in Australien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für australische Schaltanlagen können weit voneinander abweichen, da Firmen nicht immer dieselben Gerätetypen, Jahre und Einkaufskanäle erfassen. Unterschiede ergeben sich auch daraus, wie jeder Herausgeber Ersatznachfrage im Vergleich zu Neubauten behandelt und ob Preisänderungen angenommen oder mit aktuellen Beschaffungsrückmeldungen validiert werden.
In der Praxis zeigen sich die größten Abweichungen meist dann, wenn eine Schätzung angrenzende Elektrogeräte, Dienstleistungen oder Installationsarbeiten einbezieht oder wenn ein anderes Basisjahr und Währungstiming verwendet wird. Ein weiterer Faktor ist, ob australienspezifische Nachfrageauslöser wie Netzanschluss-Warteschlangen, das Timing von Bergbau-Investitionsausgaben und BESS-Bauaktivitäten als Kontrollen verwendet werden, bevor die Summen finalisiert werden – genau hier wird das Modell vor der Freigabe durch Mordor Intelligence konsequent geprüft.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,60 Mrd. USD (2026) | |
| Branchenverlag A | 1,20 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und vermischt tendenziell die Nachfrage nach neuen Projekten mit einer weniger detaillierten Betrachtung der australischen Ersatzzyklen, was den Wert unterschätzen kann, wenn die Sanierungsaktivität stark ist. |
| Pressemitteilungs-Digest B | 1,34 Mrd. USD (2025) | Nennt oft eine einzelne Schlagzeilenzahl mit begrenzter Offenlegung dazu, was enthalten ist, und kann breitere Elektrogeräte- oder Installationswerte einbeziehen, was die Summen im Vergleich zu einer reinen Gerätebetrachtung verschiebt. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Jahresauswahl, was innerhalb des Schaltanlagenwerts gezählt wird und wie die Ersatznachfrage modelliert wird. Indem der Nachfragepool an beobachtbare australische Ausbausignale gebunden und die Preislogik durch Interviews validiert wird, bleibt die Schätzung nachvollziehbar an klaren Schritten orientiert und kann konsistent aktualisiert werden, wenn sich das Projektzeitmanagement ändert.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Australien Schaltanlagen Marktes im Jahr 2031?
Der Markt soll bis 2031 2,15 Milliarden USD erreichen.
Welche Spannungsklasse wächst in Australien am schnellsten?
Hochspannungsschaltanlagen, angetrieben durch 500-kV- und 330-kV-Übertragungsprojekte, sollen bis 2031 mit einer CAGR von 6,87 % wachsen.
Warum steigen Versorgungsunternehmen von der SF₆-Technologie ab?
Vorgeschlagene Vorschriften für 2030 schreiben SF₆-freie Anlagen über 145 kV vor und veranlassen Versorgungsunternehmen, Vakuum- oder Trockenluft-Isolierung einzuführen, die Treibhausgas-Haftungen und Versicherungskosten senkt.
Wie beeinflussen Batteriespeicherprojekte die Schaltanlagen-Nachfrage?
Netzgekoppelte Batterien erhöhen Fehlerströme und erfordern Mittelspannungsleistungsschalter mit höheren Nennwerten sowie werksgefertigte eHouses, um Installationszeitpläne zu beschleunigen.
Welche Unternehmen dominieren das Hochspannungssegment?
ABB, Schneider Electric, Siemens und Hitachi Energy halten über Langzeit-Rahmenverträge mit Übertragungsnetzbetreibern etwa 60 % des Umsatzes.
Welche Lieferkettenrisiken beeinflussen die Schaltanlagen-Beschaffung?
Globale Kupferengpässe haben die Lieferung von 40-kA-Leistungsschaltern auf 25 Wochen verlängert, was australische Versorgungsunternehmen dazu veranlasst, Bestellungen bis zu zwei Jahre im Voraus aufzugeben.
Seite zuletzt aktualisiert am:



