
Größe und Marktanteil des australischen Marktes für Energiespeichersysteme (ESS)
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2022 - 2024 |
| Growth Rate | 26.79 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des australischen Marktes für Energiespeichersysteme (ESS) von Mordor Intelligence
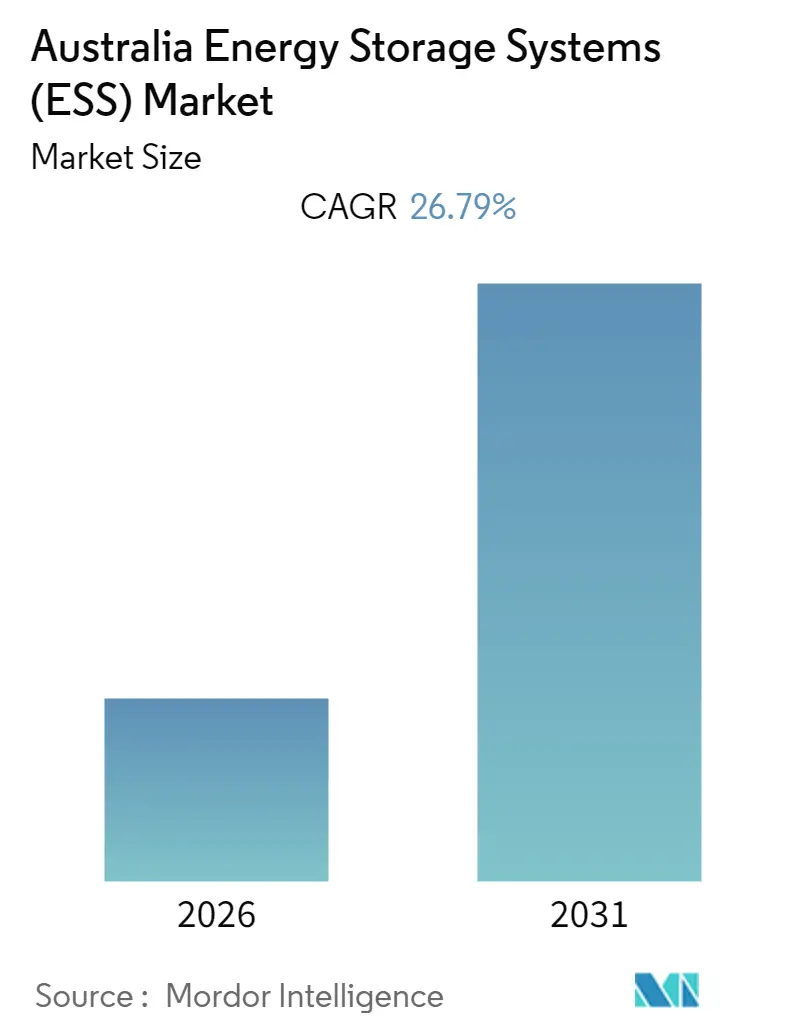
Für den australischen Markt für Energiespeichersysteme (ESS) wird erwartet, dass er im Prognosezeitraum eine CAGR von 26,79 % verzeichnet.
Obwohl der untersuchte Markt im Jahr 2020 durch die COVID-19-Pandemie beeinträchtigt wurde, erholte er sich und erreichte wieder das Niveau vor der Pandemie.
Der Rückgang der Batteriepreise und die rasche Einführung erneuerbarer Energien, unterstützt durch staatliche Initiativen, werden voraussichtlich das Wachstum des untersuchten Marktes im Prognosezeitraum antreiben.
Hohe anfängliche Kapitalanforderungen sowie die hohen Kosten der Komponenten dürften jedoch die Nachfrage nach Energiespeicherung aus dem Wohn- und dem kleingewerblichen Bereich einschränken und damit das Wachstum des untersuchten Marktes hemmen.
Die Entwicklung neuer fortschrittlicher Batterien und die zunehmende Kommerzialisierung der Druckluftenergiespeicher (CAES)-Technologie wird voraussichtlich mehrere Chancen für australische Anbieter von Energiespeichersystemen (ESS) schaffen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im australischen Markt für Energiespeichersysteme (ESS)
Batterie-Energiespeichersysteme (BESS) werden voraussichtlich ein erhebliches Wachstum verzeichnen
Batterie-Energiespeicherung gilt als eine Schlüsseltechnologie im Übergang zu einem nachhaltigen Energiesystem. Die Batterie-Energiespeichersysteme regulieren Spannung und Frequenz, reduzieren Spitzenlastgebühren, integrieren erneuerbare Quellen und bieten eine Notstromversorgung. Batterien sind entscheidend in Energiespeichersystemen und verantwortlich für rund 60 % der Gesamtkosten des Systems.
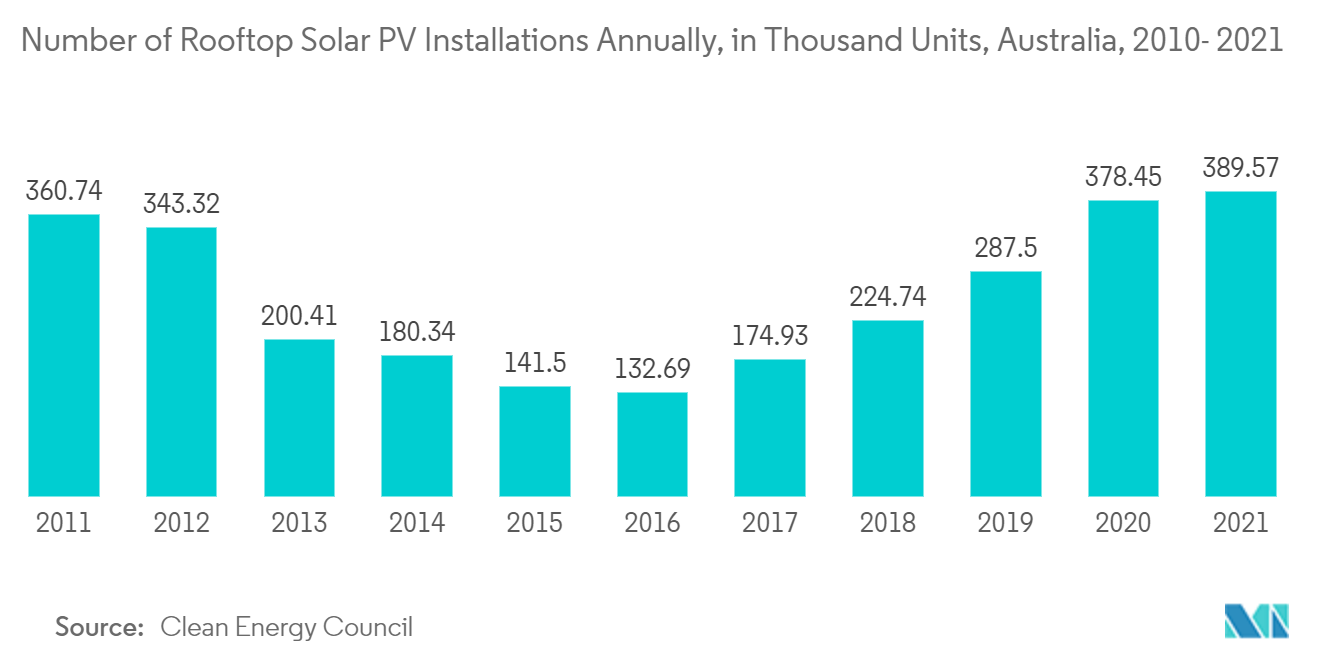
Im Jahr 2021 verzeichnete das Land ein erhebliches Wachstum bei Dachflächen-Solaranlagen (PV). Die Anzahl der Solaranlageninstallationen stieg von 378,45 Tausend Einheiten im Jahr 2020 auf 389,57 Tausend Einheiten im Jahr 2021, ein Wachstum von mehr als 2,5 %.
Aufgrund sinkender Preise verzeichnen Lithium-Ionen-Batterien eine enorme Nachfrage im australischen BESS-Markt. Es wird erwartet, dass Lithium-Ionen-Batterien den größten Anteil am Batterie-Energiespeichermarkt halten werden, da sie weniger Wartung erfordern, leicht sind, eine zuverlässige Zykluslebensdauer aufweisen und eine hohe Energiedichte hinsichtlich Volumen sowie eine hohe Lade-/Entladeeffizienz besitzen.
Laut dem Rat für saubere Energie (Clean Energy Council) wurden im Jahr 2021 34.731 Energiespeicherbatterien mit einer kombinierten Kapazität von 347 MWh in Australien installiert, was einem Wachstum von 45,7 % im Vergleich zu 2020 entspricht.
Laut dem Rat für saubere Energie (Clean Energy Council) befanden sich Ende 2021 30 großmaßstäbliche Batterien im Bau, die mehr als 921 MW neue Speicherkapazität repräsentieren. Die Batterie-Energiespeichersysteme nutzen Versorgungsnetze, um Verbrauchern Strom zu liefern und Energierechnungen zu senken. Die in Versorgungsunternehmen eingesetzten Batterie-Energiespeichersysteme sind eine kosteneffiziente Alternative zur herkömmlichen Infrastruktur, insbesondere bei der Unterstützung von Umspannwerken sowie Übertragungs- und Verteilungsleitungen (T&D) bei der Deckung der wachsenden Nachfrage. Diese Faktoren tragen zum Wachstum des BESS-Marktes in Australien bei.
So kündigte beispielsweise im Februar 2021 CEP Energy das größte geplante netzgebundene Batteriespeicherprojekt in Australien an, mit einer Nennleistung von bis zu 1.200 MW. Der Bau des Netzes sollte voraussichtlich Anfang 2022 beginnen und bis 2023 in Betrieb gehen. Damit werden die bevorstehenden Projekte in Australien die Nachfrage nach Batterie-Energiespeichersystemen (BESS) im Prognosezeitraum voraussichtlich ankurbeln.
Daher wird auf Basis der oben genannten Faktoren erwartet, dass Batterie-Energiespeichersysteme (BESS) im Prognosezeitraum eine erhebliche Nachfrage im Land verzeichnen werden.
Der wachsende Sektor erneuerbarer Energien wird voraussichtlich den Markt antreiben
Erneuerbare Energie ist eine intermittierende Energiequelle. Daher ist die Stromspeicherung unerlässlich, um eine konstante Stromverteilung der erzeugten erneuerbaren Energie aufrechtzuerhalten. Im Vergleich zu konventionellen Stromerzeugungsquellen hat erneuerbare Energie daher einen höheren Bedarf an Energiespeicherung.
Die Kosten der Stromerzeugung aus erneuerbaren Energien in Australien sinken kontinuierlich, insbesondere bei der Solarenergie. Die Hauptgründe für die sinkenden Kosten der Stromerzeugung aus erneuerbaren Energien sind Innovationen in der Herstellung und Installation von PV-Stromerzeugungsanlagen, verbesserte Windturbinenwerkstoffe und -designs sowie Skaleneffekte. Aufgrund niedrigerer Kosten wird erneuerbare Energie wettbewerbsfähiger und günstiger als konventionelle Kraftwerke.
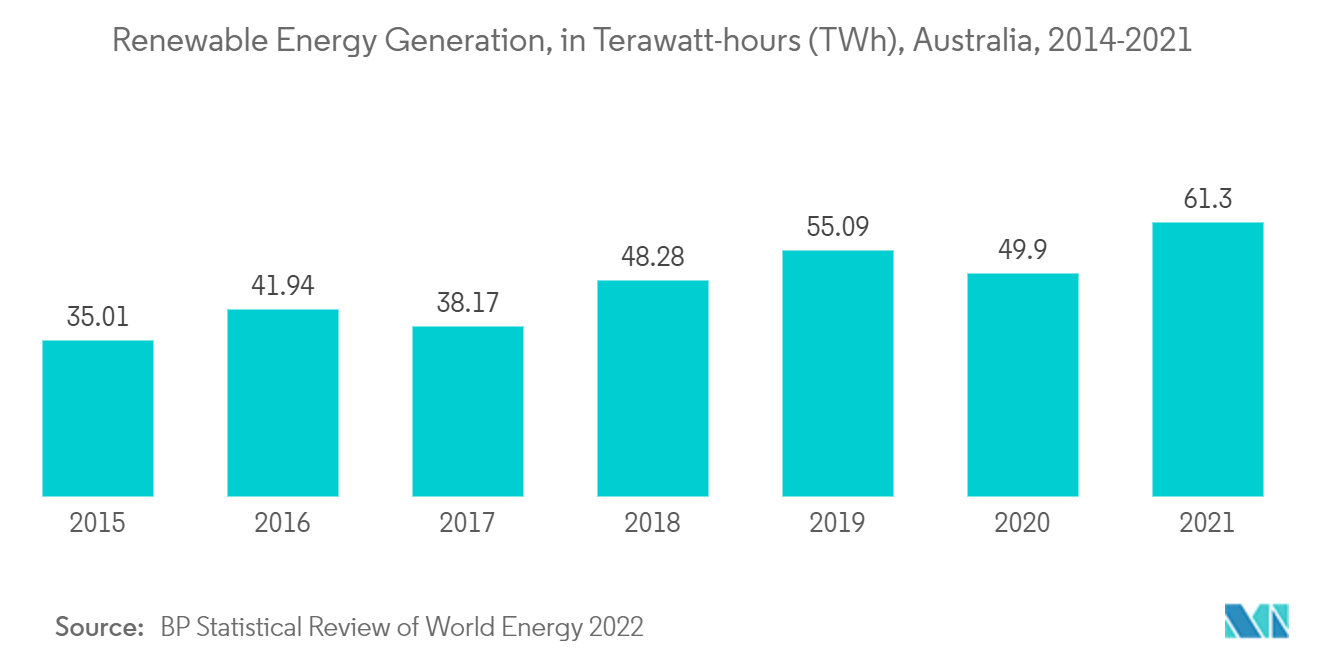
Im Jahr 2021 machten erneuerbare Energiequellen 10,3 % des australischen Energieverbrauchs aus. Im Jahr 2021 betrug Australiens Stromerzeugung aus erneuerbaren Energien etwa 61,3 TWh, was 22,84 % mehr als die gesamte Stromerzeugung aus erneuerbaren Energien im Jahr 2020 ist. Im Jahr 2021 stammten 22,9 % der gesamten australischen Stromerzeugung aus erneuerbaren Energiequellen, einschließlich Solar (9 %), Wind (9 %) und Wasserkraft (6 %).
Der Anteil erneuerbarer Energien am Stromerzeugungsmix des australischen Nationalen Strommarktes (NEM) wird voraussichtlich bis 2030 auf 41 % verdoppelt. Mit dem wachsenden Anteil erneuerbarer Energien wird auch die Nachfrage nach Energiespeicheranwendungen im Prognosezeitraum voraussichtlich steigen.
Die Regierung des Landes und die wichtigsten privaten Akteure konzentrieren sich auf die Entwicklung großmaßstäblicher Anlagen für erneuerbare Energien im Versorgungsbereich. Der Schwung im Bereich der großmaßstäblichen Solarenergie verzeichnete im Jahr 2021 Kapazitätsinstallationen von 1,2 GW, wodurch die gesamte großmaßstäbliche Solarkapazität auf mehr als 5,1 GW anstieg. Von der großmaßstäblichen Solarindustrie wird erwartet, dass sie in den nächsten Jahren stark abschneidet, wobei Ende 2021 42 großmaßstäbliche Solarparks im Bau waren.
Daher wird erwartet, dass das Wachstum im Sektor erneuerbarer Energien mit staatlicher Unterstützung das Wachstum des Marktes für Energiespeichersysteme im Prognosezeitraum antreiben wird.
Regulatorisches Umfeld
Der Beteiligungsrahmen für ESS in Australien entwickelt sich durch Regelwerksänderungen der Australian Energy Market Commission (AEMC) und Umsetzungsprogramme des Australian Energy Market Operator (AEMO) weiter. Speicheranlagen, einschließlich Batterien und Pumpspeicher, sind ab dem 3. Dezember 2024 von der Retailer Reliability Obligation (RRO) ausgenommen, und der Teilnehmerrahmen des National Electricity Market (NEM) umfasst die Kategorie Integrated Resource Provider (IRP), um bidirektionale Ressourcen wie Speicher, Hybridanlagen und Aggregatoren zu berücksichtigen.
Im Jahr 2026 konzentrierten sich Regelsetzung und Verfahren auf Zugangsstandards und Systemdienstleistungen. Die Renewable Energy Legislation Amendment (2026 Measures No. 1) Regulations 2026 (registriert im Februar 2026) führten Änderungen ein, die solargekoppelte Batterien betreffen, die am oder nach dem 1. Mai 2026 zertifiziert wurden, während das Verfahren der AEMO für den Wholesale Electricity Market (WEM) Supplementary Essential System Service Mechanism (SESSM) am 30. Januar 2026 in Kraft trat. Im März 2026 veröffentlichte die AEMC einen Entwurf einer Entscheidung zur National Electricity Amendment (Improving the NEM access standards, Package 2), mit dem Vorschlag, die Anforderungen an die Sichtbarkeit technischer Zugangsstandards auf alle Schedule-5-Teilnehmer auszuweiten. Getrennt davon verfolgte der Industry Status Report zum NEM Reform Program der AEMO vom Mai 2026 die Go-live-Planung bis Ende 2026 für die Integration preisreagierender Ressourcen und prägte damit, wie Speicher und Aggregatoren an Dispatch und Gebotsabgabe teilnehmen.
Wertschöpfungskettenanalyse
Die australische ESS-Wertschöpfungskette umfasst vorgelagerte Inputs (Zellen, Module, Elektrolytmaterialien für alternative Chemien, Leistungselektronik und Nebenanlagen) bis hin zu Systemintegration, EPC, Netzanschluss, Inbetriebnahme sowie langfristigem Betrieb und Service. Technologie und Integration werden von globalen Erstausrüstern und Integratoren sowie von lokalen Systemanbietern und Installateuren bereitgestellt, die die Segmente Wohn- sowie Gewerbe- und Industriekunden bedienen. Großprojekte im Versorgungsmaßstab sind zudem auf Netzstudien, Wechselrichter- und Schutzeinstellungen sowie Konformitätsprüfungen gemäß den technischen Anforderungen von NEM und WEM angewiesen.
Projektinitiierung und -finanzierung werden zunehmend durch öffentliche Beschaffungs- und Absicherungsmechanismen beeinflusst, die sich auf die nachgelagerte Vertragsgestaltung und die Bankfähigkeit auswirken. Im Juni 2026 wählte das föderale Capacity Investment Scheme (CIS) 15 Batterieprojekte mit insgesamt 4,2 GW / 16,1 GWh aus, wodurch eine Pipeline von Anlagen der Vierstunden-Klasse gestärkt wurde, während die Erwartungen hinsichtlich Anschlussbereitschaft, Lieferzeitplänen und Leistung verschärft wurden. Auch die politischen Rahmenbedingungen auf Bundesstaats- und Bundesebene prägen den Genehmigungs- und Compliance-Aufwand. Beispielsweise trat Queenslands State Code 27 für die Entwicklung von Batteriespeicheranlagen am 12. Dezember 2025 für größere Projekte in Kraft, und mit Wirkung zum 1. Januar 2026 hoben föderale Änderungen die Einordnung von zur Energiespeicherung genutztem Strom als relevanten Erwerb im Sinne des Renewable Energy (Electricity) Act 2000 auf, was die Compliance-Reibungen für Lade- und Entladevorgänge im Netzmaßstab verringert.
Wettbewerbslandschaft
Der australische Markt für Energiespeichersysteme (ESS) ist mäßig fragmentiert. Zu den wichtigsten Akteuren auf dem Markt (in keiner bestimmten Reihenfolge) gehören Pacific Green Technologies Group, LG Energy Solution Ltd, Tesla Inc., Century Yuasa Batteries Pty Ltd und EVO Power Pty Ltd, unter anderem.
Marktführer im australischen Markt für Energiespeichersysteme (ESS)
Pacific Green Technologies Group
LG Energy Solution Ltd
Tesla Inc.
EVO Power Pty Ltd
Century Yuasa Batteries Pty Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Großangelegte Beschaffungsprogramme und Ziele der Systemplanung schaffen kurzfristig Raum für Entwickler, Integratoren und Dienstleister, die sich auf anschlussfertige, bankfähige Projekte konzentrieren. Der Integrated System Plan 2026 der AEMO (veröffentlicht im Juni 2026) legte einen Gesamtspeicherbedarf von 40 GW bis 2050 fest (35 GW kurzer und mittlerer Dauer plus 5 GW langer Dauer). Parallel dazu ergaben die Ergebnisse der reinen Speicherausschreibung des föderalen Capacity Investment Scheme im Juni 2026 die Vergabe von 15 Projekten mit insgesamt 4,2 GW und rund 16,2 GWh. Zusammen unterstützen diese Schritte eine gesteigerte Vertragsaktivität in den Bereichen EPC, Netzanschlussdienstleistungen, Abstimmung von Wechselrichtern und Steuerungen sowie langfristiger Betrieb und Wartung für BESS im Versorgungsmaßstab.
Es entwickeln sich zudem Chancen rund um Netzintegration, Langzeitspeichertechnologien und den Aufbau nationaler Fähigkeiten im Einklang mit staatlichen Strategien und Programmen. Das Ziel von New South Wales, bis zum 31. Dezember 2033 mindestens 28 GWh an Langzeitspeicherkapazität zu erreichen (davon 16 GWh bis 2029), lenkt die Nachfrage hin zu Technologien und Projektauslegungen über Zweistunden-Systeme hinaus sowie zu Dispatch-Optimierungsfähigkeiten, die mehrere Erlösströme erschließen können. Auf der Umsetzungsseite unterstreicht die Entwicklungsdokumentation von Origin Energy für das Mortlake-BESS (300 MW/650 MWh, Februar 2026) die Bedeutung von Spezialingenieurwesen, Genehmigungen und dem Management von Anschlussmeilensteinen. Politische Initiativen wie die National Battery Strategy und die Speicherprogramme der ARENA unterstützen weiterhin Kommerzialisierungspfade und den Aufbau von Lieferketten für Batterien und zugehörige Komponenten innerhalb Australiens.
Aktuelle Branchenentwicklungen
- Juni 2026: Die Pacific Green Technologies Group erhielt von der Regierung von Victoria die Planungsgenehmigung für den Nine Mile Energy Park, der zwei Netzmaßstab-BESS-Einheiten mit 250 MW/500 MWh und 250 MW/1.000 MWh umfasst. Die Genehmigung bringt eine mehrstufige Entwicklung in eine finanzierungsfähigere, umsetzungsbereite Position und erhöht den Wettbewerbsdruck in Victoria bei Speicherstandorten im Versorgungsmaßstab mit Netzzugang.
- Juni 2026: Die australische Regierung gab die Ergebnisse der Capacity Investment Scheme (CIS) Tender 8 bekannt und wählte 15 Speicherprojekte mit insgesamt 4,2 GW/16,1 GWh im gesamten National Electricity Market aus. Das Ausschreibungsergebnis stärkt die Beschaffungsdynamik für Vierstunden-Batterien und schärft den Fokus auf Entwickler und Lieferanten, die Zeitpläne, Anschluss- und Leistungsanforderungen im großen Maßstab erfüllen können.
- August 2025: Die Pacific Green Technologies Group unterzeichnete eine Verpflichtungsvereinbarung mit ZEN Energy über zehnjährige Tolling-Vereinbarungen für drei BESS-Projekte in Victoria, New South Wales und Queensland mit insgesamt 1,5 GWh. Die Vereinbarung stärkt die Erlössichtbarkeit für mehrere Anlagen und unterstützt einen Portfolioansatz bei Finanzierung und Umsetzung anstelle einer Einzelprojektabwicklung.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik entspricht der australische Markt für Energiespeichersysteme dem Gesamterlös, der durch in Australien eingesetzte Energiespeichersysteme erzielt wird, wobei der Wert mit dem Systemverkauf und der Integration von Speichern verknüpft ist, die in Wohn-, Gewerbe-, Industrie- und Versorgungsanwendungen eingesetzt werden.
Ausgeschlossener Umfang: Wir schließen den vorgelagerten Rohstoffabbau und allgemeine Stromausrüstung ohne Energiespeicherfunktion aus.
Übersicht der Segmentierung
- Nach Typ
- Batterie-Energiespeichersystem (BESS)
- Pumpspeicher-Wasserkraft (PSH)
- Andere Typen
- Nach Endnutzer
- Wohnbereich
- Gewerbe und Industrie
- Versorgungsgebietsbezogene Anwendungen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die erste Struktur des Marktes aufzubauen und Annahmen an beobachtbare Aktivitäten des Energiesystems in Australien zu koppeln. Wir haben uns auf öffentliche Quellen wie den Australian Energy Regulator (Marktergebnisse und Zuverlässigkeitssignale), den Australian Energy Market Operator (Systemplanung und speicherbezogene Updates), den Clean Energy Council (Momentaufnahmen der Projektaktivität) und das Australian Bureau of Statistics (makroökonomische Reihen zur Normalisierung von Investitionszyklen) gestützt.
Um Aktivität in Marktwert umzuwandeln, nutzten wir zudem unterstützende Belege aus Quellen wie staatlichen Politik- und Ausschreibungsankündigungen, von Marktinstitutionen veröffentlichten Netzanschluss- und Inbetriebnahme-Updates sowie Geschäftsberichten und Investorenpräsentationen von Unternehmen für Ausgabemuster und Projektzeitpläne. Wo ein bestimmter Datenpunkt eine Gegenprüfung erforderte (zum Beispiel Importströme für Batteriepacks oder Großanlagen), nutzten wir eine Import-Export-Sendungsdatenbank auf Einzelsendungsebene sowie ein Abonnement für Unternehmensfinanzdaten und -informationen, um richtungsweisend konsistente Bandbreiten zu bestätigen. Die hier aufgeführten Sekundärquellen sind beispielhaft, und viele weitere öffentliche Referenzen wurden ebenfalls während der Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Befragungen
Die Primärforschung konzentrierte sich darauf zu validieren, was in Australien tatsächlich gebaut und monetarisiert wird, da sich Speicher-Pipelines und Ankündigungen schnell ändern können. Wir sprachen mit einer Mischung aus Systementwicklern, Integratoren, EPC-bezogenen Akteuren, Versorgungsunternehmen und großen Kundengruppen, um typische Preisbewegungen, durchschnittliche Projektlaufzeiten und die Art der Erlösrealisierung bei Wohn- und Großanlagen zu bestätigen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 35 % | CXOs: 16 % |
| Mid-Tier: 48 % | Funktions-/Bereichsleiter: 29 % |
| Kleinere Akteure: 17 % | Manager: 55 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung wurde mittels eines Top-down- und Bottom-up-Ansatzes durchgeführt, wobei das Hauptwertmodell von den Signalen zum Speicherausbau in Australien ausgeht und dann mit Lieferanten- und Kanalprüfungen abgeglichen wird. Für den Top-down-Ansatz rekonstruierten wir die jährliche Nachfrage durch Verfolgung der Zubauzahlen von Speichern im Versorgungsmaßstab, der Adoptionstrends bei Behind-the-Meter-Anwendungen und der Projektmeilensteine (finanzieller Abschluss, Bau, Inbetriebnahme) und wendeten dann Preis- und Systemkostenspannen an, die durch Interviews verifiziert wurden.
Um die Gesamtsummen realistisch zu halten, haben wir das Ergebnis mit selektiven Bottom-up-Näherungen abgeglichen, etwa durch Stichproben typischer Systempreise nach Dauer und Anwendung, und diese dann anhand beobachteter Projektvolumina und erwarteter Inbetriebnahmezeitpunkte hochgerechnet. Zu den wichtigsten Eingangsgrößen zählten installierte und zugesagte MW und MWh, typische Mischungen der Speicherdauer, Verschiebungen im Kostenanteil von EPC und Integration, zeitliche Verzögerungen zwischen Zusage und Netzanschluss sowie der Effekt von Ausgleichsleistungs- und Kapazitätsmechanismen auf das Ausbautempo. Fehlten für einen Teilbereich direkte Wertdaten, wurde die Lücke mittels bandbreitenbasierter Einheitswirtschaftlichkeit je Projekttyp behandelt, gefolgt von konservativen Anpassungen nach der Validierung.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, um Unsicherheiten bei Anschlusswarteschlangen, politischer Unterstützung und Großhandelspreisvolatilität abzubilden, und anschließend wurde ein Basisszenario basierend auf der am häufigsten geäußerten Einschätzung der Primärbefragten ausgewählt. Die Prognose spiegelt zudem die erwartete Lernkurven-Preisentwicklung für Batterien und Balance-of-System-Kosten wider, während gleichzeitig sichergestellt wird, dass die Ergebnisse weiterhin mit unabhängigen Signalen zur Netzentwicklung übereinstimmen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Durchgängen überprüft, wobei wir den modellierten Marktwert mit unabhängigen Signalen wie jährlichen Speicherzubauten, Inbetriebnahmezeitplänen großer Projekte und öffentlichen Investitionszusagen verglichen. Trat ein Ausreißer auf (zum Beispiel ein plötzlicher Anstieg im Zusammenhang mit einem einzelnen Großprojekt), wurden die zugrunde liegenden Treiber erneut überprüft und die Befragten erneut kontaktiert, um zu bestätigen, ob sich Zeitplan- oder Preisannahmen geändert hatten.
Vor der endgültigen Freigabe wird das Modell von einem weiteren Analysten überprüft, um die Sensitivität der Hauptvariablen zu testen, und anschließend wird die Darstellung an dieselben Annahmen angepasst, die den Zahlen zugrunde liegen. Berichte werden jährlich aktualisiert, und bei wesentlichen Ereignissen wie größeren politischen Änderungen oder Absagen von Großprojekten werden zwischenzeitliche Aktualisierungen vorgenommen. Unmittelbar vor der Lieferung führen wir einen abschließenden Datendurchgang durch, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Energiespeichersysteme in Australien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Energiespeicher in Australien können stark voneinander abweichen, selbst wenn der Themenname ähnlich erscheint. Die häufigsten Gründe sind in der Regel die einbezogenen Technologien, ob die Schätzung den vollständigen Systemerlös oder nur die Hardware erfasst, und wie der Projektzeitplan behandelt wird, wenn eine große Pipeline besteht.
In dieser Studie ergeben sich Abweichungen typischerweise daraus, ob Pumpspeicher zusammen mit Batteriesystemen einbezogen werden, ob Wohninstallationen konsistent gezählt werden und wie mehrjährige Versorgungsprojekte über den Bauzeitraum hinweg erfasst werden. Einige Publisher wenden zudem feste Wechselkurse oder ältere Systempreispunkte an, was den Wert überzeichnen oder unterschätzen kann, wenn sich Kosten schnell verändern, und diese Unterschiede vergrößern die Spanne naturgemäß.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,59 Mrd. USD (2026) | |
| Branchenverband A | 2,46 Mrd. USD (2024) | Häufig als jährliche Investition angegeben, die an Projekte mit finanziellem Commitment gekoppelt ist, wodurch während der Bauphase realisierte Erlöse übersehen und kleinere Behind-the-Meter-Installationen untererfasst werden können. |
| Fachpublikation B | 50,00 Mrd. USD (2025) | Häufig als zukünftiges Pipeline-Investitionspotenzial dargestellt, was nicht mit realisiertem Marktumsatz gleichzusetzen ist und nicht zugesagte Projekte sowie breite Kostenannahmen einschließen kann. |
Die Tabelle zeigt, dass ein Zahlensatz an zugesagte jährliche Investitionen gekoppelt ist und ein anderer an das Pipeline-Potenzial, sodass sie nicht dasselbe messen wie eine Marktgröße auf Erlösbasis. Indem der Wert auf eingesetzten Systemen und den Regeln zur Erlösrealisierung im laufenden Jahr basiert und reine Pipeline-Werte herausgefiltert werden, bleibt die Schätzung näher an dem, was in Australien tatsächlich monetarisiert wird — dies ist der von Mordor Intelligence gewählte Ansatz.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der australische Markt für Energiespeichersysteme (ESS) derzeit?
Der australische Markt für Energiespeichersysteme (ESS) ist im Jahr 2026 auf 3,59 Milliarden USD bewertet und wird voraussichtlich im Prognosezeitraum (2026–2031) eine CAGR von 26,79 % verzeichnen.
Wer sind die wichtigsten Akteure im australischen Markt für Energiespeichersysteme (ESS)?
Pacific Green Technologies Group, LG Energy Solution Ltd, Tesla Inc., EVO Power Pty Ltd und Century Yuasa Batteries Pty Ltd sind die wichtigsten Unternehmen, die im australischen Markt für Energiespeichersysteme (ESS) tätig sind.
Welche Jahre deckt dieser australische Marktbericht für Energiespeichersysteme (ESS) ab?
Der Bericht deckt die historische Marktgröße des australischen Marktes für Energiespeichersysteme (ESS) für die Jahre 2022, 2023, 2024 und 2025 ab. Der Bericht prognostiziert außerdem die Marktgröße des australischen Marktes für Energiespeichersysteme (ESS) für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:


