
Marktgröße und Marktanteil für GPU-Kühlungslösungen im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 5.39 Milliarden US-Dollar |
| Marktgröße (2026) | 6.68 Milliarden US-Dollar |
| Marktgröße (2031) | 22.60 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 27.59 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für GPU-Kühlungslösungen im asiatisch-pazifischen Raum von Mordor Intelligence
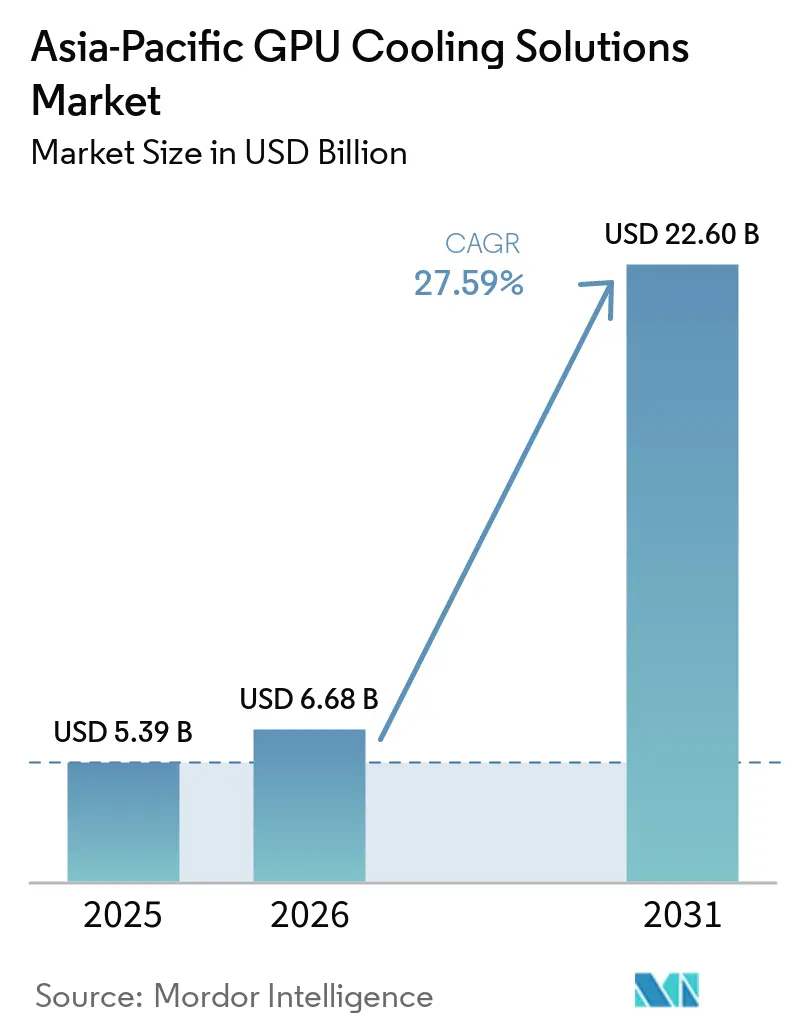
Die Marktgröße für GPU-Kühlungslösungen im asiatisch-pazifischen Raum wird voraussichtlich von 5,39 Milliarden USD im Jahr 2025 auf 6,68 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 27,59 % über den Zeitraum 2026–2031 voraussichtlich 22,60 Milliarden USD erreichen. Der Markt für GPU-Kühlungslösungen im asiatisch-pazifischen Raum tritt in eine Phase ein, in der GPU-Leistungsdichte, Rack-Dichte und Anlagendesign sich gleichzeitig verändern, was flüssigkeitsbasierte Systeme für neue KI-Infrastrukturen immer zentraler macht. NVIDIAs Wechsel von GPUs der 700-W-Klasse hin zu Plattformen mit 1.000 W und höherer Leistung hat Luftkühlung für KI-dichte Racks weniger praktikabel gemacht, insbesondere in Hyperscale- und souveränen Rechenumgebungen. Staatlich geförderte KI-Rechenprogramme in Südkorea, Japan, China und Indien ziehen die Nachfrage ebenfalls vor, da neue Einrichtungen zunehmend von Anfang an für hohe thermische Lasten mit hoher Dichte ausgelegt werden. Der Wettbewerb weitet sich über Anbieter von Consumer-Thermalhardware hinaus aus, da Industriehersteller und Präzisionskühlungsspezialisten Modulkapazitäten, Kühlmittelverteilungssysteme und Designs für den Unternehmenseinsatz hinzufügen. Das kurzfristige Wachstum wird weiterhin durch Nachrüstungskosten und Einschränkungen bei Kühlflüssigkeiten geprägt, weshalb Direct-to-Chip-Systeme in vielen Einsatzbereichen schneller an Boden gewinnen als vollständige Immersionskühlung.
Wichtigste Erkenntnisse des Berichts
- Nach Kühltechnologie hatte der Markt für GPU-Kühlungslösungen im asiatisch-pazifischen Raum die Luftkühlung als größtes Segment mit einem Anteil von 49,15 % im Jahr 2025, während die Immersionskühlung bis 2031 voraussichtlich mit einem CAGR von 24,12 % wachsen wird.
- Nach Kühlungsebene entfiel auf die Server-/Rack-Ebene ein Anteil von 61,25 % am Markt für GPU-Kühlungslösungen im asiatisch-pazifischen Raum im Jahr 2025, und dasselbe Segment wird bis 2031 das schnellste Wachstum verzeichnen.
- Nach Einsatzbereich hielt Hyperscale-Cloud im Jahr 2025 einen Anteil von 63,90 %, während Unternehmenseinsätze bis 2031 voraussichtlich einen CAGR von 25,14 % erzielen werden.
- Nach GPU-Leistungsdichte führte das Band 300 W–700 W mit einem Anteil von 51,60 % am Markt für GPU-Kühlungslösungen im asiatisch-pazifischen Raum im Jahr 2025, während Systeme über 700 W von 2026 bis 2031 voraussichtlich mit einem CAGR von 26,12 % wachsen werden.
- Nach Geografie hielt China im Jahr 2025 47,55 % des regionalen Umsatzes, während Indien bis 2031 voraussichtlich ein CAGR-Wachstum von 29,20 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende thermische Designleistung von GPUs bei KI-Workloads | +7.5% | Global, mit konzentrierter Auswirkung in China, Japan und Südkorea, wo die KI-Rechendichte am höchsten ist | Kurzfristig (≤ 2 Jahre) |
| Energieeffizienzvorschriften für Rechenzentren durch Regierungen im asiatisch-pazifischen Raum | +5.2% | China, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Verbreitung flüssigkeitsgekühlter hochdichter Edge-Micro-Rechenzentren | +4.0% | Japan, Südkorea, Südostasien und Indien | Mittelfristig (2–4 Jahre) |
| Steuerliche Anreize für grüne IT-Infrastruktur in China und Japan | +2.8% | China, Japan und Singapur indirekt über grüne Finanzierungsrahmen | Mittelfristig (2–4 Jahre) |
| Vertikale Integration von Hyperscalern in Direct-to-Chip-Kühlungshardware | +2.4% | China, Singapur und Japan | Kurzfristig (≤ 2 Jahre) |
| Entstehung immersionsbereiter GPU-Referenzdesigns von Halbleiter-OEMs | +1.8% | Greenfield-Hyperscale-Campusse im gesamten asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieeffizienzvorschriften für Rechenzentren durch Regierungen im asiatisch-pazifischen Raum
Der Markt für GPU-Kühlungslösungen im asiatisch-pazifischen Raum profitiert auch von politischen Rahmenbedingungen, die Energieeffizienz von einer Präferenz zu einer Designanforderung machen. Chinas Rahmen für grüne Rechenzentren gemäß GB/T 44989-2024 und damit verbundene Energieeffizienzregeln verschärfen den Betriebsrahmen für große Datenanlagen, insbesondere solche, die dichte Rechenbereitstellungen unterstützen. Japans Programm zur Kommerzialisierung emissionsfreier Rechenzentren im Haushaltsjahr 2026 und seine umfassendere Subventionsunterstützung für dekarbonisierte Anlagen verkürzen die Amortisationszeit für fortschrittliche Kühlinvestitionen. Südkoreas KI-Rechenzentrum-Sondergesetz, das im Mai 2026 verabschiedet wurde, signalisierte, dass souveräne KI-Infrastruktur mit schnellerer Beschaffung und direkterer politischer Unterstützung für hochdichte Anlagen voranschreiten wird. In der Praxis begünstigen diese Rahmenbedingungen Kühlsysteme, die niedrigere PUE-Ziele in GPU-intensiven Hallen unterstützen können, wo herkömmliche Luftdesigns Schwierigkeiten haben. Für den Markt für GPU-Kühlungslösungen im asiatisch-pazifischen Raum bedeutet dies, dass die Einhaltung von Vorschriften nun denselben Technologiewandel verstärkt, den die GPU-Leistungsdichte bereits in Gang gesetzt hat.
Verbreitung flüssigkeitsgekühlter hochdichter Edge-Micro-Rechenzentren
Eine zweite Nachfrageschicht kommt von kompakten KI-Anlagen, die außerhalb des Hyperscale-Modells und näher an den Endnutzungs-Workloads liegen. Preferred Networks, Internet Initiative Japan und JAIST haben AImod in Japan mit einem direkten Flüssigkühlungsdesign, einem Wasser-Luft-Verhältnis von 7:3, einem Design-PUE von 1,1 und einem WUE von 0 in Betrieb genommen, was es zu einem wichtigen Referenzpunkt für dichte urbane KI-Infrastruktur macht.[2] Diese Art von Architektur ist relevant, weil viele Edge- und modulare Standorte den Platz-, Wasser- oder mechanischen Anlagenbedarf größerer konventioneller Kühlsysteme nicht aufnehmen können. NHN Clouds 7.656-GPU-Cluster in Seoul zeigte auch, dass Flüssigkühlung dichte Bereitstellungen unterstützen kann, während die Energieleistung im Vergleich zu herkömmlichen luftgekühlten Setups verbessert wird. Da Inferenz-Workloads näher an Fabriken, Telekommunikationsstandorte, Verkehrsknotenpunkte und stadtnahe Einrichtungen rücken, wird der Bedarf an kompakter Flüssigkühlung in Japan, Südkorea, Singapur und ausgewählten südostasiatischen Märkten immer deutlicher. Der Markt für GPU-Kühlungslösungen im asiatisch-pazifischen Raum weitet sich daher über Hyperscale-Campusse hinaus aus, was Rack-integrierten Kühlungsanbietern und kompakten CDU-Lieferanten eine breitere Kundenbasis verschafft.
Steuerliche Anreize für grüne IT-Infrastruktur in China und Japan
Finanzielle Unterstützung beschleunigt die Einführung an Orten, wo Regulierung allein den Markt nicht schnell genug bewegen würde. Japans Programm in Höhe von 210 Milliarden JPY (1,35 Milliarden USD) für dekarbonisierte Rechenzentren und parallele regionale Förderprogramme machen hocheffiziente Kühlung für Betreiber erschwinglicher, die andernfalls größere thermische Upgrades verzögern würden. Chinas nationales Anerkennungsrahmen für grüne Rechenzentren fügt Beschaffungs- und Reputationswert für Einrichtungen hinzu, die die grundlegenden Effizienzanforderungen übertreffen, was den Geschäftsfall für Flüssigkühlinvestitionen stärkt. AirTrunks grünes Darlehen in Höhe von 191,6 Milliarden JPY für seinen Tokioter Campus zeigte, dass grüne Finanzierung nun direkt mit dem Aufbau von Rechenzentren und Kühlungseffizienz in Japan verknüpft ist. Diese Anreize sind wichtig, weil Kühlungsentscheidungen oft aufgeschoben werden, wenn Betreiber thermische Upgrades gegen Ausgaben für Grundstücke, Strom und IT-Ausrüstung abwägen müssen. Im Markt für GPU-Kühlungslösungen im asiatisch-pazifischen Raum verkürzen Subventionsunterstützung und grüne Finanzierung Entscheidungszyklen und helfen fortschrittlichen Flüssigarchitekturen, über die größten Cloud-Käufer hinaus voranzukommen.
Steigende thermische Designleistung von GPUs bei KI-Workloads
Der Markt für GPU-Kühlungslösungen im asiatisch-pazifischen Raum wird zunächst durch den stetigen Anstieg der thermischen Designleistung von GPUs für KI-Training und Inferenzsysteme angetrieben. NVIDIAs Blackwell-Architektur und die GB200 NVL72-Plattform haben einen klaren Wandel hin zu flüssiggekühltem Rack-Design für hochdichte KI-Infrastruktur eingeleitet, und das hat verändert, wie Betreiber sowohl Greenfield- als auch Nachrüstungsprojekte planen.[1]Der Wechsel von früheren Beschleunigern der 700-W-Klasse hin zu Systemen der 1.000-W-Klasse und darüber hinaus schränkt den Bereich ein, in dem herkömmliche Luftkühlung in produktiven KI-Clustern praktikabel bleibt. Leistung und thermische Intensität auf Rack-Ebene sind jetzt genauso wichtig wie die Wattzahl pro Chip, da integrierte KI-Systeme als eng gekoppelte Domänen statt als isolierte Server bereitgestellt werden. Deshalb behandeln Betreiber in China, Japan, Südkorea und Indien Direct-to-Chip- und Immersionsarchitekturen zunehmend als Infrastrukturentscheidungen statt als optionale Upgrades. Im Markt für GPU-Kühlungslösungen im asiatisch-pazifischen Raum schafft dieser Wandel eine dauerhafte Nachfrage nach Kaltplatten, Kühlmittelverteilungseinheiten, Pumpen, Wärmetauschern und anlagenseitigen Flüssigkeitskreisläufen, die auf neue KI-Rack-Designs abgestimmt sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionsausgaben für Nachrüstungen der Immersionskühlung | -3.0% | Ältere luftgekühlte Hyperscale- und Unternehmensanlagen in China, Japan und Indien | Mittelfristig (2–4 Jahre) |
| Lieferkettenvolatilität bei Kühlflüssigkeiten | -2.0% | Von Importen abhängige Betreiber im gesamten asiatisch-pazifischen Raum, mit Ausstrahlungseffekten auf Südostasien | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Arbeitskräften für die Inbetriebnahme von Flüssigkeitskreisläufen | -1.3% | Indien, Südostasien und der Rest des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Fehlende gemeinsame offene Standards für Kühltechnologien | -0.8% | Multi-Vendor-Hyperscale- und Unternehmensbereitstellungen in China und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lieferkettenvolatilität bei Kühlflüssigkeiten
Das zweite wesentliche Hemmnis ist die angespannte und sich verändernde Lieferkette für Spezialkühlflüssigkeiten, die bei Immersionsbereitstellungen verwendet werden. Der Entwurf hob hervor, dass die Beschaffung dielektrischer Flüssigkeiten im gesamten asiatisch-pazifischen Raum konzentriert und importabhängig bleibt, was Betreiber einem Vorlaufzeitrisiko und Qualifizierungsverzögerungen aussetzt, wenn sich die Versorgungsbedingungen verschärfen. Der regulatorische Druck auf PFAS-verknüpfte Chemikalien und der Rückzug von 3Ms Novec-Linie haben eine weitere Unsicherheitsebene für Betreiber hinzugefügt, die langlebige Flüssigkeitsoptionen für mehrere Standorte benötigen. Als Reaktion darauf haben regionale Akteure begonnen, lokale Alternativen aufzubauen, darunter die Partnerschaft vom Mai 2026 zwischen S-Oil und GST in Südkorea zur Entwicklung einer Immersionskühlungslösung auf Basis inländisch verknüpfter Flüssigkeits- und Gerätekapazitäten.[3] Das ist ein nützlicher erster Schritt, aber die regionale Kapazität ist im Verhältnis zum erwarteten Anstieg der KI-Cluster-Bereitstellung noch früh. Im Markt für GPU-Kühlungslösungen im asiatisch-pazifischen Raum macht dies Direct-to-Chip-Systeme attraktiv, weil sie einen Teil der Flüssigkeitsabhängigkeit vermeiden, die die breitere Einführung von Immersionskühlung noch verlangsamt.
Hohe Investitionsausgaben für Nachrüstungen der Immersionskühlung
Die größte kurzfristige Einschränkung sind die Kosten für die Umrüstung bestehender luftgekühlter Hallen in Umgebungen, die Immersions- oder tiefe flüssigkeitsbasierte Architekturen unterstützen können. Der Entwurf wies darauf hin, dass die vollständige Nachrüstungsbereitschaft für fortschrittliche GPU-Bereitstellungen strukturelle Änderungen, Flüssigkeitsleitungen und ein thermisches Redesign auf Anlagenebene erfordern kann, was die Kapitalintensität wesentlich erhöht. Dies ist ein Grund, warum Greenfield-Campusse native Flüssigkühlung schneller einführen als ältere Unternehmensstandorte, da neue Bauten thermische Infrastruktur von der ersten Designphase an integrieren können. In älteren Anlagen bevorzugen Betreiber oft schrittweise Direct-to-Chip-Upgrades, weil diese Projekte leichter in bestehende Rack- und Server-Layouts passen als Immersionstanks. Diese Entscheidung beseitigt den Ausgabendruck nicht, verteilt die Kosten jedoch über einen längeren Zyklus und verringert die Unterbrechung installierter Workloads. Für den Markt für GPU-Kühlungslösungen im asiatisch-pazifischen Raum ist das Ergebnis keine schwächere Nachfrage, sondern ein langsamerer Übergangspfad für Immersionskühlung in mittelgroßen Unternehmens- und Colocation-Umgebungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kühltechnologie:
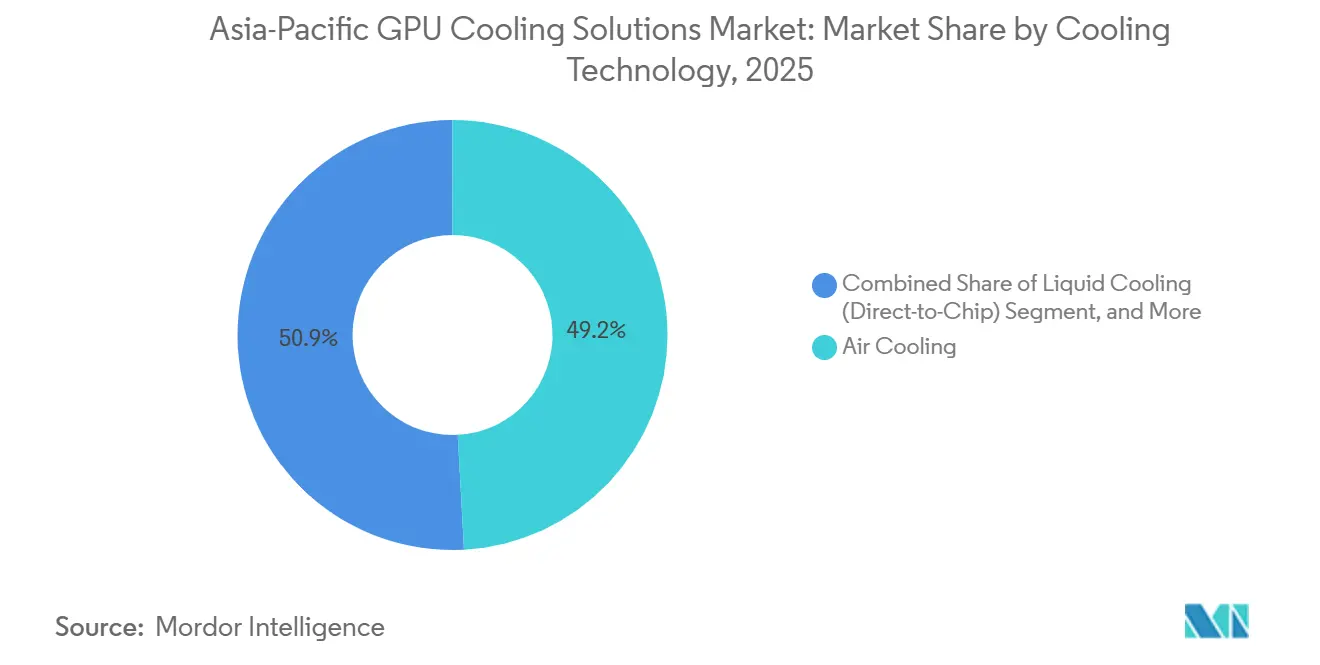
Luftkühlung führt, während Immersionskühlung den Upgrade-Pfad verändertLuftkühlung hielt 49,15 % der Marktgröße für GPU-Kühlungslösungen im asiatisch-pazifischen Raum im Jahr 2025, was sie als größtes Kühltechnologiesegment beibehielt, während Immersionskühlung bis 2031 voraussichtlich mit einem CAGR von 24,12 % wachsen wird. Diese Position resultierte aus der großen installierten Basis von Unternehmens-, öffentlichen und Consumer-GPU-Systemen in der Region, die auf luftstromintensives Wärmemanagement ausgelegt wurden und die Schwelle zur vollständigen Flüssigkeitseinführung noch nicht überschritten haben. Der Markt für GPU-Kühlungslösungen im asiatisch-pazifischen Raum hat noch ein bedeutendes luftgekühltes Volumen in Gaming-, Workstation- und niedrigdichten Serverumgebungen, insbesondere dort, wo Budgets oder Anlagenbeschränkungen größere Upgrades verzögern. Gleichzeitig ist Immersionskühlung das am schnellsten wachsende Technologiesegment bis 2031, weil die neueste KI-Hardware die Wärmedichte über den komfortablen Betriebsbereich traditioneller Luftdesigns hinaus treibt.
Direct-to-Chip-Flüssigkühlung gewinnt als praktischste Brücke zwischen installierter Infrastruktur und den Leistungshüllen der nächsten GPU-Generation an Boden. Sie kann oft mit weniger Unterbrechungen in bestehende Server-Designs eingeführt werden als Immersionskühlung, was sie für Unternehmens-, Colocation- und öffentliche Käufer attraktiv macht, die neuere Beschleuniger unterstützen müssen, ohne ganze Hallen neu aufzubauen. Hybridkühlung gewinnt auch in dichten urbanen Bereitstellungen an Bedeutung, insbesondere dort, wo Betreiber Flüssigkühlung für hochthermische Komponenten und verbleibende Luftunterstützung für den Rest des Systems wünschen. Japans AImod-Anlage ist ein nützliches Signal, weil sie zeigte, wie ein Wasser-Luft-Hybridmodell starke Effizienzresultate in einer kompakten KI-Bereitstellung erzielen kann. In der gesamten GPU-Kühlungslösungsbranche im asiatisch-pazifischen Raum verschiebt sich der Technologiemix hin zu flüssigkeitsbasierten Designs, aber der Übergangspfad unterscheidet sich weiterhin nach Anlagenalter, Workload-Intensität und verfügbarem Kapital.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kühlungsebene:
Rack-Scale-Design wird zur wichtigsten thermischen EinheitDie Server-/Rack-Ebene entfiel auf 61,25 % des Marktanteils für GPU-Kühlungslösungen im asiatisch-pazifischen Raum im Jahr 2025 und ist auch die am schnellsten wachsende Kühlungsebene über den Prognosezeitraum. Diese Kombination spiegelt eine klare architektonische Veränderung in KI-Rechenzentren wider, wo das Rack nun als einheitliche thermische und Leistungsdomäne behandelt wird statt als Sammlung separater Komponenten. Der Markt für GPU-Kühlungslösungen im asiatisch-pazifischen Raum bewegt sich in diese Richtung, weil integrierte GPU-Systeme nun in eng verknüpften Clustern mit gemeinsamer Kühlmittelführung, gemeinsamer Überwachung und koordinierten Ausfallsicherheitskontrollen bereitgestellt werden. Kühlung auf Rack-Ebene hat daher in KI-Fabriken und souveränen Rechenstandorten mehr Wert als isolierte Lösungen auf Komponentenebene.
Kühlung auf Komponentenebene ist weiterhin wichtig in Consumer-Gaming-, Workstation-Systemen und kleineren professionellen Umgebungen, wo das Wärmemanagement kartenspezifisch bleibt und die Bereitstellungseinheit viel kleiner ist. Anbieter aus Taiwan und China profitieren weiterhin von dieser Volumenbasis, insbesondere in Aftermarket- und Prosumer-Kanälen. Dennoch migriert der Umsatzmix nach oben hin zu Rack-Scale-Plattformen, weil dichte KI-Cluster nun ein Wärmemanagement erfordern, das über das gesamte System koordiniert ist. NHN Clouds flüssiggekühlter Cluster in Seoul veranschaulichte den operativen Fall für dieses Modell, mit Rack-Level-Management, das an Druck-, Durchfluss- und Temperaturüberwachung über eine sehr große GPU-Umgebung gebunden ist. Dieser Wandel gibt Anbietern auf Rack-Ebene stärkere Preissetzungsmacht und hält die F&E auf Verteilungseinheiten, Verteilerrohr-Systeme und koordinierte Rack-Kühlungssteuerungen fokussiert.
Nach Einsatzbereich:
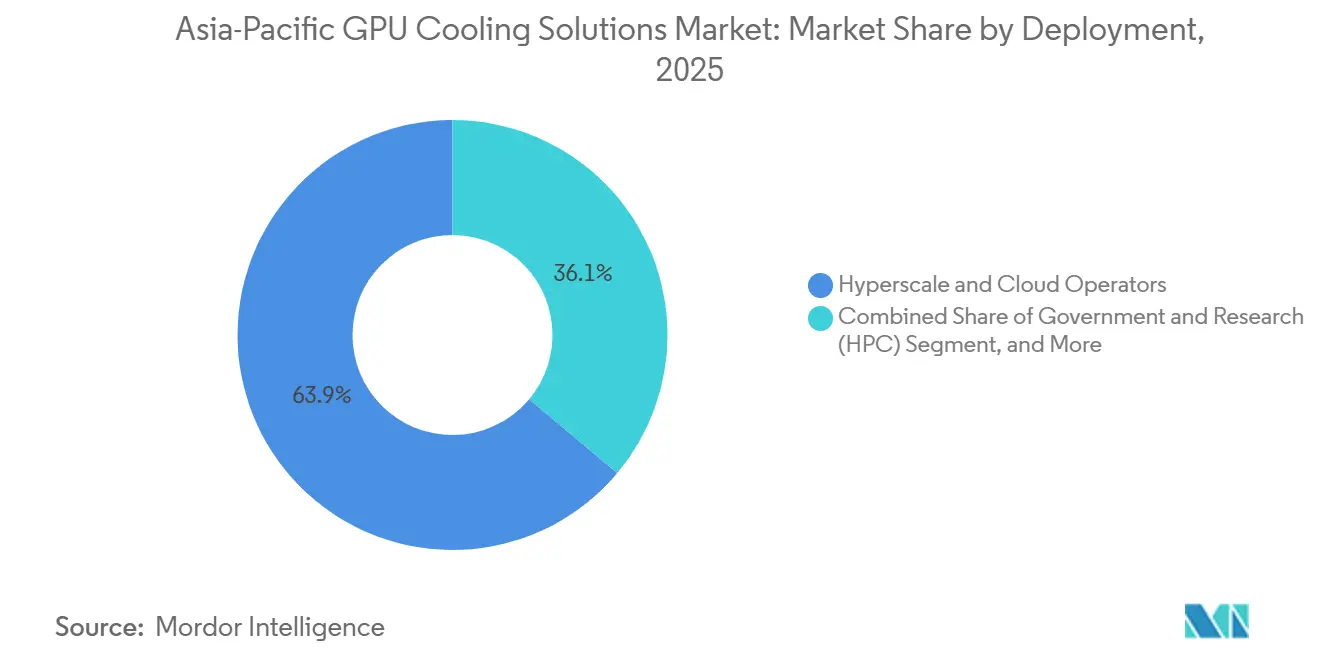
Hyperscale hält die Führung, während Unternehmen an Fahrt gewinnenHyperscale-Cloud hielt 63,90 % des Marktanteils für GPU-Kühlungslösungen im asiatisch-pazifischen Raum im Jahr 2025, was es mit großem Abstand zum größten Einsatzbereichssegment machte, während Unternehmensbereitstellungen bis 2031 voraussichtlich einen CAGR von 25,14 % erzielen werden. Große Cloud-Campusse waren die frühesten Anwender von Flüssigkühlung, weil sie von Anfang an um hochdichte KI-Lasten herum planen und Infrastrukturkosten über größere Kapazitätsprogramme verteilen können. Vantage Data Centers' Kapitalunterstützung in Höhe von 1,6 Milliarden USD für seine asiatisch-pazifische Plattform und Digital Edges Campus in Indonesien in Höhe von 4,5 Milliarden USD zeigten beide, wie neue Hyperscale-Projekte in der Region um KI-bereite thermische Systeme herum geplant werden statt nachträglich nachgerüstet zu werden. Dieser frühe Vorsprung bedeutet, dass Hyperscale-Käufer weiterhin die Nachfrage nach hochwertigen Flüssigkeitskreisläufen, CDUs, Verteilern und Rack-integrierten Systemen im gesamten Markt für GPU-Kühlungslösungen im asiatisch-pazifischen Raum verankern. Unternehmen sind dennoch das am schnellsten wachsende Bereitstellungssegment, weil viele Organisationen sich nun auf Upgrades von Hardware der H100-Klasse auf anspruchsvollere Plattformen vorbereiten und sich nicht unbegrenzt auf veraltete Luftströmungsdesigns verlassen können.
Regierungs- und Forschungsbereitstellungen steigen ebenfalls, da souveräne Rechenprogramme nationale Cluster, akademische Supercomputing-Projekte und öffentlich-private KI-Infrastruktur hinzufügen. Südkoreas politisch unterstützte KI-Computing-Expansion und NHN Clouds 7.656-GPU-Bereitstellung zeigten, wie öffentliche Programme in der Praxis in flüssiggekühlte Kapazität umgesetzt werden. Edge bleibt das kleinste Bereitstellungssegment nach Anteil, zieht aber mehr Interesse in Japan, Südkorea und Singapur auf sich, wo latenzarme Inferenz zunimmt. Die Verbreitung modularer KI-Infrastruktur bedeutet, dass kleinere Bereitstellungen bei hoher Rack-Dichte dennoch anspruchsvolle Kühlung erfordern können. Für Anbieter eröffnet das Raum, kompakte Flüssigkeitssysteme außerhalb des traditionellen Hyperscale-Kaufzyklus zu verkaufen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach GPU-Leistungsdichte:
Das Band 300 W–700 W führt noch, aber höhere Stufen treiben den nächsten Zyklus anDer Bereich 300 W–700 W hielt 51,60 % der Marktgröße für GPU-Kühlungslösungen im asiatisch-pazifischen Raum im Jahr 2025, was die große aktive Basis von GPUs widerspiegelt, die über die letzten mehreren Beschaffungszyklen installiert wurden, während Systeme über 700 W von 2026 bis 2031 voraussichtlich mit einem CAGR von 26,12 % wachsen werden. Dieses Band umfasst Hardware, die noch über eine Mischung aus Hochleistungsluft- und Direct-to-Chip-Kühlung betrieben werden kann, abhängig von Workload-Intensität und Auslastungsmuster. Es bleibt wichtig, weil viele Unternehmen, Cloud-Anbieter und Forschungseinrichtungen noch nützliche Lebensdauer aus diesen installierten Systemen ziehen, bevor die nächste Upgrade-Welle kommt. In diesem Sinne verankert die Kategorie 300 W–700 W den aktuellen Umsatz, auch wenn sich der Schwerpunkt des Marktes nach oben verschiebt.
Das Segment über 700 W ist die am schnellsten wachsende Kategorie bis 2031, weil neue KI-Bereitstellungen zunehmend auf Hardware basieren, die Rack-Dichte und thermische Last in ein anderes Betriebsregime treibt. Diese Veränderung erhöht die Bedeutung von Kaltplattendesign, Flüssigkeitsdurchflusssteuerung, Verteilerrohr-Zuverlässigkeit und anlagenseitiger Wärmeabfuhr mehr als frühere GPU-Zyklen. Das Segment unter 300 W bedient weiterhin Gaming-, Workstation- und leichtere Inferenz-Anwendungsfälle, aber sein Wachstumsprofil ist langsamer, weil die stärksten Ausgaben nun auf KI- und HPC-Systeme konzentriert sind. Spezialisierte Komponentenanbieter passen Produktlinien bereits an serverklassige Plattformen an, einschließlich Wasserblöcke und präzise thermische Komponenten, die für neuere professionelle GPUs entwickelt wurden. Für die GPU-Kühlungslösungsbranche im asiatisch-pazifischen Raum bedeutet das, dass der nächste Produktzyklus weniger darum geht, einen breiten Mainstream-Leistungsbereich zu bedienen, und mehr darum, sich auf eine anhaltende Nachfrage bei viel höheren thermischen Dichten vorzubereiten.
Geografische Analyse
Markt für GPU-Kühllösungen in China und Indien
China hielt im Jahr 2025 einen Anteil von 47,55 % am Markt für GPU-Kühllösungen im asiatisch-pazifischen Raum und blieb damit der größte Ländermarkt der Region, während für Indien ein CAGR-Wachstum von 29,20 % bis 2031 prognostiziert wird. Die Führungsposition des Landes resultierte aus seiner großen installierten KI-Recheninfrastruktur, einem konzentrierten Hyperscaler-Ökosystem sowie politischer Unterstützung für den Ausbau der inländischen digitalen Infrastruktur. Chinas Rahmenwerk für grüne Rechenzentren verstärkt zudem den Trend hin zu effizienteren Kühllösungen, da große Einrichtungen strengeren Anforderungen an die Energieeffizienz und den Einsatz erneuerbarer Energien unterliegen. Auch die Anbieterseite spielt eine wichtige Rolle, da China und benachbarte Versorgungszentren eng mit der regionalen Produktion von Flüssigkühlkomponenten, Enterprise-Wasserblöcken und thermischen Servermodulen verknüpft sind. Der Markt für GPU-Kühllösungen im asiatisch-pazifischen Raum ist daher in hohem Maße von den chinesischen Nachfragebedingungen, den chinesischen Beschaffungszyklen und dem übergeordneten Fertigungsnetzwerk abhängig, das mit diesem Ökosystem verbunden ist.
Markt für GPU-Kühllösungen in Japan
Indien ist die am schnellsten wachsende Region im Markt für GPU-Kühllösungen im asiatisch-pazifischen Raum, da neue Rechenzentrumskapazitäten und KI-Infrastrukturprogramme gleichzeitig und nicht in getrennten Phasen entstehen. Der Entwurf stellte fest, dass Indiens Rechenzentrumskapazität auf 1,5 GW angewachsen ist, was dem Land eine große Plattform für die künftige Nachfrage nach GPU-Kühllösungen bietet, da die Betreiber auf dichtere KI-Deployments umsteigen. Yottas Kapitalaufnahme in Höhe von 500 Millionen USD für ein KI-Cluster in Indien sowie das von Reliance Industries genehmigte Projekt in Andhra Pradesh im Wert von INR 1,08 Lakh Crore (12,86 Milliarden USD) verweisen beide auf eine groß angelegte Infrastruktur, die unter Berücksichtigung der Wirtschaftlichkeit von Flüssigkühlung geplant wird. Japan blieb die drittgrößte Region, unterstützt durch Subventionen für dekarbonisierte Rechenzentren, städtische KI-Infrastrukturplanung und staatlich geförderte Rechenprogramme. AImod lieferte Japan einen glaubwürdigen Referenzfall für direkte Flüssigkühlung auf kompaktem Raum mit starken Effizienzwerten, was in einem Markt von Bedeutung ist, in dem Flächen- und Gebäudedesignbeschränkungen real sind.
Markt für GPU-Kühllösungen in Südkorea und der ASEAN-Region
Südkorea entwickelt sich schneller, als seine Größe normalerweise erwarten ließe, da die souveräne KI-Politik in direkte GPU-Cluster-Deployments und damit verbundene Kühlanforderungen umgesetzt wird. Der nationale KI-Fonds, das Sondergesetz für KI-Rechenzentren und der geplante umfangreiche GPU-Rollout des Landes machen Südkorea zwischen 2026 und 2028 zu einem wichtigen Markt für die Einführung von Flüssigkühlung. Südostasien entwickelt sich ebenfalls zu einem starken Investitionscluster, unterstützt durch KI-fähige Hyperscale-Projekte in Indonesien und Pilotprojekte zur Flüssigkühlung in Singapur. Der übrige asiatisch-pazifische Raum, einschließlich Taiwan, Australien und Neuseeland, bleibt bedeutsam, da er Technologielieferanten, spezialisierte Thermikanbieter und Produktionserweiterungen umfasst, die mit der künftigen Nachfrage nach Flüssigkühlung verbunden sind. Zusammengenommen zeigt das regionale Muster einen Markt, in dem China das aktuelle Volumen verankert, Indien die schnellste Expansion vorantreibt und Japan, Südkorea sowie Südostasien die nächste Phase der Designeinführung prägen.
Wettbewerbslandschaft
Der Markt für GPU-Kühlungslösungen im asiatisch-pazifischen Raum blieb fragmentiert, ohne dass ein einzelner Anbieter eine dominante Position über Kühltechnologien, Bereitstellungsstufen und Länder hinweg innehatte. Das Feld umfasste große taiwanesische und chinesische Hersteller wie Cooler Master, DeepCool, Gigabyte, ASUS, MSI und Bykski, zusammen mit europäischen Präzisionskühlungsspezialisten wie Asetek, EKWB und Alphacool sowie einer breiteren Gruppe von Industrie- und Infrastrukturspielern, die in die Unternehmensflüssigkühlung einsteigen. Der Markt für GPU-Kühlungslösungen im asiatisch-pazifischen Raum wird daher nicht von einem Wettbewerbertyp definiert, weil Consumer-Thermalmarken, Rack-Infrastrukturanbieter und Industriehersteller alle denselben KI-Aufbau verfolgen. Diese Mischung hält den Preisdruck in Volumensegmenten hoch, während Anbieter belohnt werden, die gemeinsam technische Leistung, Fertigungsmaßstab und Kundendienst anbieten können. Die stärksten strategischen Schritte in 2025 und 2026 kamen von Unternehmen, die sich über traditionelle PC-Thermalhardware hinaus hin zu Kühlplattformen für Rechenzentren neu positionierten.
Cooler Masters Computex-2025-Präsentation erfasste diesen Wandel deutlich, weil das Unternehmen Unternehmens-Kaltplatten und Kühlmittelverteilungssysteme auf Rack-Ebene mit seiner breiteren thermischen Ingenieurbasis unter der Strategie „One Cooler Master” verknüpfte. Sein offengelegter Plan, die Fertigung in Vietnam rund um KI-Server-Kühlmodule und präzise Thermalhardware auszubauen, zeigte, dass geografische Diversifizierung nun Teil der Wettbewerbsstrategie ist und nicht nur eine Lieferkettenentscheidung. Furukawa Electrics Investitionsplan in Höhe von 55 Milliarden JPY (345 Millionen USD) für die Produktion von Wasserkühlungsmodulen in den Philippinen, Thailand und China zeigte, dass Industrielieferanten in bedeutendem Maßstab in das Segment eintreten. Asetek stärkte auch den Wert von OEM-Kanälen durch seine langfristige Vereinbarung vom Oktober 2025 mit einer Mindestumsatzverpflichtung von 35 Millionen USD über 2 Jahre, was die anhaltende Nachfrage nach hochwertiger Flüssigkühlung über etablierte Hardware-Partnerschaften bestätigte. Diese Schritte legen nahe, dass Größe, Kanalzugang und Unternehmensglaubwürdigkeit genauso wichtig werden wie thermische Leistung auf Komponentenebene.
Weißraum-Chancen bleiben in serviceintensiven Bereichen sichtbar, die viele ältere Hardware-Anbieter nicht vollständig abdecken. Regierungs- und HPC-Bereitstellungen in Südkorea, Indien und Japan schaffen Nachfrage nach Installationsunterstützung auf Rack-Ebene, Flüssigkeitsqualifizierung, Wartung und langfristigen Betriebsdienstleistungen neben der Hardware-Lieferung. Edge-KI-Bereitstellungen eröffnen eine zweite Lücke, weil urbane und modulare Standorte kompakte Flüssigkeitssysteme benötigen, die hohe thermische Leistung auf sehr kleinem Raum liefern können. Keppels und Shells Immersionskühlungspilot in Singapur spiegelte diese Suche nach differenzierten Flüssigkeits-Hardware-Kombinationen wider, die Energieeffizienz und Rechendichte in fortschrittlichen Anlagen verbessern können. Im Markt für GPU-Kühlungslösungen im asiatisch-pazifischen Raum werden Anbieter, die thermisches Engineering, Feldsupport und regionale Fertigung kombinieren können, wahrscheinlich besser positioniert sein als Unternehmen, die nur mit eigenständiger Hardware konkurrieren.
Branchenführer für GPU-Kühlungslösungen im asiatisch-pazifischen Raum
-
Cooler Master Technology Inc.
-
Deepcool Industries Co., Ltd.
-
Asetek A/S
-
Thermaltake Technology Co., Ltd.
-
EKWB d.o.o.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für GPU-Kühllösungen im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- Cooler Master Technology Inc.
- Deepcool Industries Co., Ltd.
- Asetek A/S
- Noctua GmbH
- EKWB d.o.o.
- Alphacool International GmbH
- Thermaltake Technology Co., Ltd.
- Corsair Gaming Inc.
- Gigabyte Technology Co., Ltd.
- Micro-Star International Co., Ltd.
- ASUSTeK Computer Inc.
- ZALMAN Tech Co., Ltd.
- Arctic GmbH
- NZXT, Inc.
- Phanteks B.V.
- SilverStone Technology Co., Ltd.
- Aquacomputer GmbH and Co. KG
- Bykski Technology Co., Ltd.
- Bitspower International Co., Ltd.
Berichtsumfang für GPU-Kühlungslösungen im asiatisch-pazifischen Raum
GPU-Kühlungslösungen sind integrierte Systeme und Technologien, die dazu dienen, die von Grafikprozessoren (GPUs) während des Betriebs erzeugte Wärme abzuführen und so optimale thermische Leistung, Zuverlässigkeit und Langlebigkeit zu gewährleisten. Diese Lösungen umfassen eine Reihe von Methoden, darunter Luftkühlung, Flüssigkühlung (Direct-to-Chip), Immersionskühlung und Hybridansätze, und werden auf verschiedenen Ebenen implementiert, wie z. B. Komponentenebene oder Server-/Rack-Level-Architekturen. Sie sind in Hochleistungsrechenumgebungen, Rechenzentren, Hyperscale-Cloud-Plattformen und KI/ML-Workloads von entscheidender Bedeutung, wo GPU-Leistungsdichten häufig 300 W überschreiten und ein effizientes Wärmemanagement erforderlich ist, um Drosselung und Hardwareausfälle zu verhindern und einen anhaltenden Rechendurchsatz zu gewährleisten.
Der Marktbericht für GPU-Kühlungslösungen im asiatisch-pazifischen Raum ist segmentiert nach Kühltechnologie (Luftkühlung, Flüssigkühlung (Direct-to-Chip), Immersionskühlung und Hybridkühlung), Kühlungsebene (Komponentenebene und Server-/Rack-Ebene), Einsatzbereich (Hyperscale/Cloud, Unternehmen, Regierung und Forschung (HPC) und Edge), GPU-Leistungsdichte (unter 300 W, 300 W – 700 W und über 700 W) und Land (China, Japan, Südkorea, Indien, Südostasien, Rest des asiatisch-pazifischen Raums). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Luftkühlung |
| Flüssigkühlung (Direct-to-Chip) |
| Immersionskühlung |
| Hybridkühlung |
| Komponentenebene |
| Server-/Rack-Ebene |
| Hyperscale/Cloud |
| Unternehmen |
| Regierung und Forschung (HPC) |
| Edge |
| Unter 300 W |
| 300 W – 700 W |
| Über 700 W |
| China |
| Japan |
| Südkorea |
| Indien |
| Südostasien |
| Rest des asiatisch-pazifischen Raums |
| Nach Kühltechnologie | Luftkühlung |
| Flüssigkühlung (Direct-to-Chip) | |
| Immersionskühlung | |
| Hybridkühlung | |
| Nach Kühlungsebene | Komponentenebene |
| Server-/Rack-Ebene | |
| Nach Einsatzbereich | Hyperscale/Cloud |
| Unternehmen | |
| Regierung und Forschung (HPC) | |
| Edge | |
| Nach GPU-Leistungsdichte | Unter 300 W |
| 300 W – 700 W | |
| Über 700 W | |
| Nach Land | China |
| Japan | |
| Südkorea | |
| Indien | |
| Südostasien | |
| Rest des asiatisch-pazifischen Raums |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für GPU-Kühlungslösungen im asiatisch-pazifischen Raum im Jahr 2026 und wie groß könnte er bis 2031 werden?
Der Markt für GPU-Kühlungslösungen im asiatisch-pazifischen Raum wurde im Jahr 2026 auf 6,68 Milliarden USD geschätzt und wird bis 2031 voraussichtlich 22,60 Milliarden USD erreichen, mit einem CAGR von 27,59 % über den Zeitraum 2026–2031.
Welche Kühltechnologie führt derzeit bei GPU-Bereitstellungen im asiatisch-pazifischen Raum?
Luftkühlung führte im Jahr 2025 mit einem Anteil von 49,15 %, weil eine große installierte Basis noch auf veralteten Unternehmens-, Regierungs- und Consumer-GPU-Systemen betrieben wird.
Warum gewinnt Flüssigkühlung in der KI-Infrastruktur im asiatisch-pazifischen Raum so schnell an Boden?
Steigende GPU-Leistungsdichte, engeres Rack-Design und strengere Energieeffizienzanforderungen machen Direct-to-Chip- und Immersionssysteme für hochdichte KI-Umgebungen geeigneter.
Welches Bereitstellungsmodell treibt die größte Nachfrage nach GPU-Kühlungslösungen in der Region an?
Hyperscale-Cloud führte im Jahr 2025 mit einem Anteil von 63,90 %, weil große Cloud-Campusse KI-bereite Anlagen mit nativer Flüssigkühlungsinfrastruktur aufbauen.
Welches Land wächst am schnellsten bei GPU-Kühlungslösungen im asiatisch-pazifischen Raum?
Indien ist die am schnellsten wachsende Geografie bis 2031, unterstützt durch schnelle Erweiterung der Rechenzentrumkapazität, KI-Cluster-Finanzierung und politisch geförderte Infrastrukturentwicklung.