
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 32.78 Milliarden US-Dollar |
| Marktgröße (2026) | 33.88 Milliarden US-Dollar |
| Marktgröße (2031) | 41.48 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.13 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Jeans-Markts von Mordor Intelligence
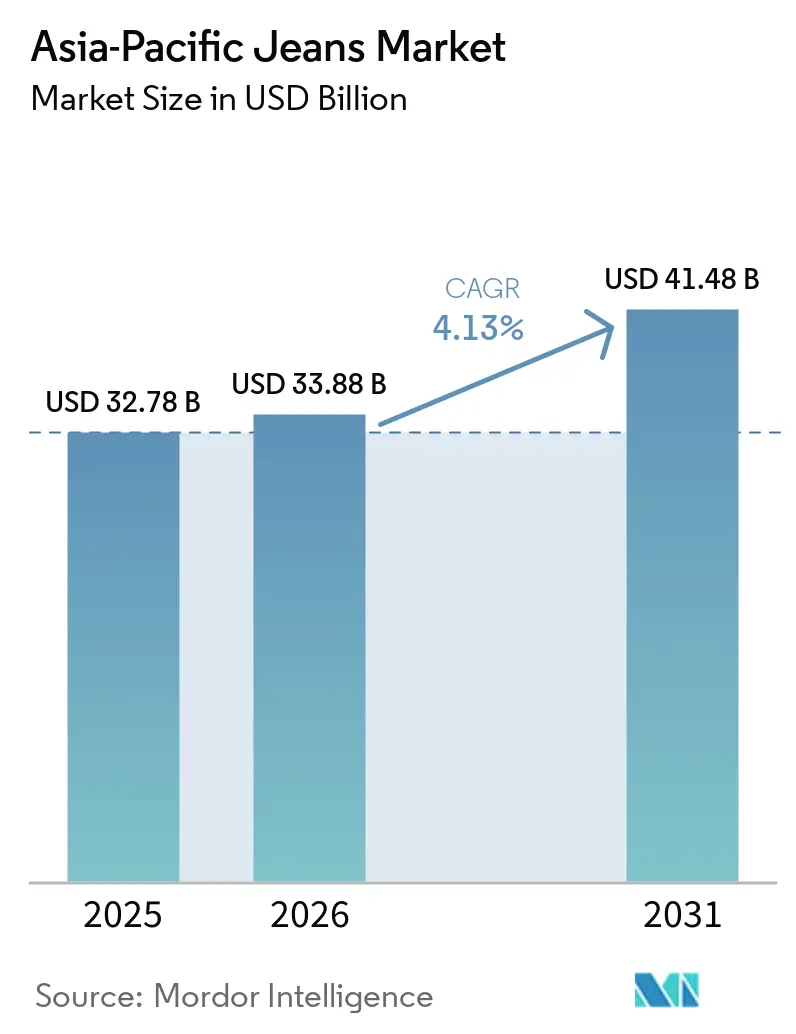
Die Größe des asiatisch-pazifischen Jeans-Markts wurde im Jahr 2025 auf 32,78 Milliarden USD geschätzt und soll bis 2026 auf 33,88 Milliarden USD sowie bis 2031 auf 41,48 Milliarden USD anwachsen, mit einer CAGR von 4,13 % während des Prognosezeitraums. Der asiatisch-pazifische Jeans-Markt vereint reife Einzelhandelswirtschaften wie Japan, Südkorea und Australien mit einer schneller wachsenden Nachfrage in Indien und Südostasien. Die Premium-Positionierung ist in den reifen Märkten stärker etabliert, während Indien und Südostasien weiterhin Erstkäufer von Markenartikeln hinzugewinnen. Die Einzelhandelsbedingungen sind in der gesamten Region fragmentiert, und die Verbrauchererwartungen unterscheiden sich stark zwischen den nationalen Märkten. Marken benötigen separate Ansätze für urbane, aufstrebende Käufer und preissensible Massenkonsumenten. Premium-Direktvertriebsformate und lokalisierte Produktsortimente gewinnen an Bedeutung, da sich der asiatisch-pazifische Jeans-Markt weiterentwickelt.
Wichtigste Erkenntnisse des Berichts
- Nach Typ/Passform hielt Regular Fit im Jahr 2025 einen Umsatzanteil von 24,37 %, während Slim Fit die höchste prognostizierte CAGR von 4,75 % bis 2031 verzeichnete.
- Nach Endverbraucher hielten Männer im Jahr 2025 einen Anteil von 46,71 % am asiatisch-pazifischen Jeans-Markt, während Damenjeans die höchste prognostizierte CAGR von 5,11 % bis 2031 verzeichneten.
- Nach Kategorie hielt der Massenmarkt im Jahr 2025 einen Umsatzanteil von 65,17 %, während Premium die höchste prognostizierte CAGR von 5,62 % bis 2031 verzeichnete.
- Nach Vertriebskanal hielten Fachgeschäfte im Jahr 2025 einen Umsatzanteil von 31,26 %, während Online-Einzelhandelsgeschäfte die höchste prognostizierte CAGR von 6,37 % bis 2031 verzeichneten.
- Nach Geografie hielt China im Jahr 2025 einen Umsatzanteil von 37,18 %, während Indien die höchste prognostizierte CAGR von 6,28 % bis 2031 verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Freizeitmode und Denim im Athleisure-Stil | +0.9% | Gesamter asiatisch-pazifischer Raum, konzentriert in Indien, Südkorea, Thailand | Mittelfristig (2–4 Jahre) |
| Durch soziale Medien und Influencer geprägte Modetrends | +0.8% | Südostasien, Indien, Südkorea, Japan | Kurzfristig (≤ 2 Jahre) |
| Innovationen bei Stretch- und Komfort-Passform-Stoffen | +0.7% | Japan, China, Südkorea; Ausstrahlungseffekte auf Südostasien | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für Premium- und Designerjeans | +0.6% | Tier-1-Städte in China, Japan, Südkorea, urbanes Indien | Langfristig (≥ 4 Jahre) |
| Ausweitung von Eigenmarken- und Direktvertriebsangeboten | +0.6% | China, Indien, Australien, Südkorea | Mittelfristig (2–4 Jahre) |
| Zunehmende Akzeptanz von nachhaltigem, umweltfreundlichem Denim | +0.5% | Japan, Australien, Südkorea; erste Erfolge in Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Freizeitmode und Denim im Athleisure-Stil
Die Casualisierung des Arbeitsplatzes verlagert Jeans im asiatisch-pazifischen Jeans-Markt über den gelegentlichen sozialen Gebrauch hinaus in die reguläre Alltagsgarderobe. Diese Verschiebung unterscheidet sich vom Substitutionsmuster, das häufig in westlichen Märkten beobachtet wird, wo Athleisure Denim verdrängen kann. In Indien entfiel im Jahr 2025 ein Anteil von 31 % des Bekleidungskonsums auf Freizeitkleidung, und der inländische Bekleidungssektor soll laut der Clothing Manufacturers Association of India von 95,7 Milliarden USD im Jahr 2025 auf 146,3 Milliarden USD bis 2029 mit einer CAGR von 9 % wachsen [1]. Herren-Freizeitkleidung spielt eine wichtige Rolle bei Erstkäufen von Markenartikeln in Tier-2- und Tier-3-Städten. Athleisure-Marken, die in den Denim-Bereich eingetreten sind, haben die Verbrauchererwartungen an Kleidungsstücke gestärkt, die Komfort, Stretch und Stil vereinen. Denim-Hersteller, die diese Erwartungen erfüllen, können die Alltagsnachfrage ansprechen und sind nicht nur auf anlassbezogene Käufe angewiesen.
Innovationen bei Stretch- und Komfort-Passform-Stoffen
Die Stofftechnologie hat sich im asiatisch-pazifischen Jeans-Markt von einem Differenzierungsmerkmal zu einer grundlegenden Produktanforderung entwickelt. Kaihara Corporation und NAGASE Group vermarkteten 2025 EnzyBlue, einen aus entsorgten Denim-Fasern hergestellten recycelten Indigofarbstoff, für ein limitiertes EDWIN-Modell. Die Entwicklung verbindet Materialkreislaufwirtschaft mit Produktleistung in einem einzigen Denim-Angebot. Lenzing AG, Kaihara Denim und Asahi Kasei stellten außerdem die SAISEI Collection vor, eine Stretch-Denim-Kollektion unter Verwendung von ROICA EF-Garn und vorverbrauchten Recyclinginhalten. ROICA EF-Garn weist laut den Unternehmen einen um 30 % niedrigeren Kohlendioxidausstoß als herkömmliches Garn auf. Slim Fit profitiert von diesen Fortschritten, da seine Passform- und Leistungsanforderungen mit hochfesten Stretch-Stoffen übereinstimmen.
Wachsende Präferenz für Premium- und Designerjeans
Die Premium-Kategorie soll von 2026 bis 2031 mit einer CAGR von 5,62 % wachsen, was eine stärkere Nachfrage von aufstrebenden Verbrauchern widerspiegelt. Japan dient Levi Strauss & Co. als Asia North Star für die Premium-Neupositionierung. Levi Strauss & Co. hat Japan von einem überwiegend auf Großhandel ausgerichteten Geschäft zu einem Betriebsmodell umgestellt, das zu etwa 75 % auf Direktvertrieb basiert. Das Unternehmen gab an, dass der Japan-Umsatz seit 2019 um fast 50 % gestiegen ist. Filialen in Nagoya, Shinjuku und Harajuku zählen zu den umsatzstärksten Standorten des Unternehmens weltweit. Dieser Direktvertriebsansatz wird auch in Indien, Südkorea und Singapur angewendet, wo erlebnisorientierte Geschäfte anders abschneiden als konventionelle Großhandelskanäle.
Zunehmende Akzeptanz von nachhaltigem, umweltfreundlichem Denim
Nachhaltiger Denim wird im asiatisch-pazifischen Jeans-Markt für die Mainstream-Nachfrage immer relevanter, insbesondere wenn Umweltzertifizierungen auch Qualität signalisieren. Die Crystal Denim-Sparte von Crystal International stellte im Juni 2025 die CirClimate-Kollektion vor, die 100 % Zellulosefasern verwendet, darunter Eastman Naia Acetate Renew und TENCEL. Die Kollektion umfasste kompostierbare Verpackungen und nutzte ein kreislauforientiertes „Design to Disappear”-Konzept für Premium-Käufer in Japan, Südkorea und Australien. Eine Ökobilanz von der Wiege bis zur Bahre aus dem Jahr 2025 ergab, dass umweltfreundliche Denim-Herstellung den Klimaeinfluss um bis zu 30 % und den Wasserverbrauch um 64 % im Vergleich zu herkömmlichen Prozessen reduzieren kann [2]. Recovers Vietnam-Werk liefert recycelte Baumwollfasern, die von Dawn Denim in den Frühjahr/Sommer 2026-Kollektionen verwendet werden, wobei die Kollektion einen bis zu 99,9 % niedrigeren Wasserverbrauch aufweist. Dies unterstützt Vietnams Rolle als regionaler Standort für die Kreislaufwirtschaft in der Denim-Lieferkette.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Intensiver Wettbewerb durch Jogginghosen und Leggings | -1.2% | Gesamter asiatisch-pazifischer Raum, am stärksten in Südostasien und Indien | Kurzfristig (≤ 2 Jahre) |
| Sich schnell ändernde Modezyklen, die Bestandsrisiken verursachen | -0.9% | China, Südkorea; Ausstrahlungseffekte auf Fast-Fashion-Zentren | Mittelfristig (2–4 Jahre) |
| Schwankende Baumwoll- und Rohstoffpreise | -0.7% | Global; asiatisch-pazifische Herstellerländer am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Strenge Umweltvorschriften für Farbstoffabwässer | -0.5% | China (MEE-Protokolle), Indien, Bangladesch | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Intensiver Wettbewerb durch Jogginghosen und Leggings
Der Wettbewerb durch Athleisure ist im asiatisch-pazifischen Jeans-Markt ungleichmäßig verteilt. Die stärkste Verdrängung findet im Preissegment unter 30 USD und bei Frauen im Alter von 18 bis 34 Jahren in Südkorea, Thailand und Singapur statt. Diese Verbraucher betrachten Athleisure häufig als glaubwürdige Lifestyle-Wahl, und Funktionsstoffe haben die praktische Lücke zwischen Athleisure und Denim verringert. Die Auswirkungen waren am stärksten im Massenmarkt-Basissegment und weniger im Premium- oder mittleren Premium-Denim-Bereich. Marken, die in Passformtechnologie und Stoffleistung investieren, sind daher in gewissem Maße vor direkter Substitution geschützt. Jüngere Verbraucher, die Jogginghosen und Leggings als Standard-Freizeitkleidung übernehmen, haben möglicherweise eine geringere Affinität zu Jeans, wenn sie ihre Hauptausgabenjahre erreichen.
Schwankende Baumwoll- und Rohstoffpreise
Die Volatilität der Baumwollpreise erzeugt den größten Druck auf Massenmarkt-Hersteller im asiatisch-pazifischen Jeans-Markt. Die Massenkategorie machte im Jahr 2025 65,17 % des Werts aus, was einen großen Teil des Sektors mit geringen Margen belastet. Massenmarkt-Marken haben nur begrenzte Möglichkeiten, höhere Inputkosten an die Verbraucher weiterzugeben, ohne eine Substitution durch synthetische Alternativen zu fördern. Diese Marken sehen sich auch mit steigenden Kosten konfrontiert, da sich die Denim-Produktion an regionalen Fertigungsstandorten verändert. Unternehmen ohne Rückwärtsintegration in die Stoffbeschaffung haben weniger Möglichkeiten, die Auswirkungen von Rohstoffveränderungen zu steuern. Der Druck ist größer, wenn Eigenmarken-Konkurrenten in derselben wertorientierten Kundenbasis konkurrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ/Passform:
Regular Fit sichert das Volumen, während schmalere Silhouetten das Wachstum antreibenSlim Fit ist das am schnellsten wachsende Typ/Passform-Segment, wobei die Größe des asiatisch-pazifischen Jeans-Markts für Slim Fit von 2026 bis 2031 voraussichtlich mit einer CAGR von 4,75 % wachsen wird. Die Nachfrage wird durch Modepräferenzen, legere Arbeitskleidung und funktionale Stoffentwicklung in Südkorea, Japan und dem urbanen Indien gestützt. Fast Retailings UNIQLO unterstützt das Volumenwachstum durch Slim-Straight- und Skinny-Styles und nutzt seine Kaihara Denim-Partnerschaft, um Stoffpräzision zu Massenmarktpreisen zu bieten. Das Segment ist auf Stretch-Materialien angewiesen, die Form, Bewegungsfreiheit und Komfort erhalten können.
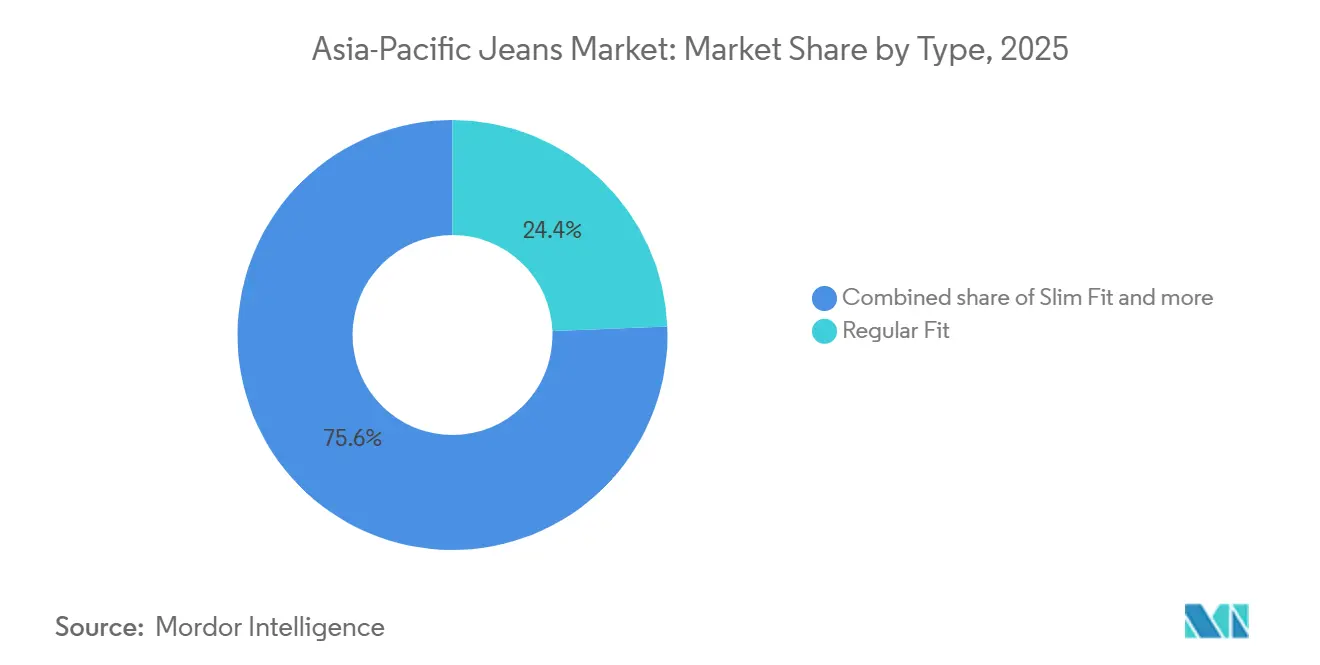
Regular Fit hielt im Jahr 2025 24,37 % des regionalen Werts. Es bleibt bei Verbrauchern der mittleren Einkommensschicht in China, Indonesien und Indien etabliert, da die an Arbeitskleidung angelehnte Optik und zugängliche Preisgestaltung es zu einem häufigen Erstkauf von Markenjeans machen. Stretch-Baumwollmischungen und Selvedge-Verarbeitungen erweitern seine Attraktivität in Premium-Untersegmenten, ohne sich zu weit von den Bedürfnissen der Massenkäufer zu entfernen. Regular Fit bietet weiterhin eine stabile Volumenbasis, während schmalere Silhouetten an Dynamik gewinnen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher:
Männer sichern das Volumen, während Damen- und Kindersegmente die Wachstumsdynamik bestimmenDamenjeans sollen von 2026 bis 2031 mit einer CAGR von 5,11 % wachsen. Die steigende Erwerbsbeteiligung von Frauen in Indien, Vietnam und Indonesien sowie die breitere Nutzung von Jeans als primäre Garderobenbekleidung stützen diese Nachfrage. Pepe Jeans India gab an, dass Damenmode 30 % seines Indien-Umsatzes ausmachte, verglichen mit 65 % in Europa, was Spielraum für Marken mit Damen-Produktkompetenz zeigt. Dieses Wachstum spiegelt Veränderungen in Arbeit und Lebensstil wider und ist nicht auf einen kurzfristigen Modezyklus zurückzuführen.
Männer machten im Jahr 2025 46,71 % des Marktwerts aus und sind damit die größte Endverbrauchergruppe. Längere Stilzyklen und standardisierte Passformanforderungen unterstützen die Bestandsplanung, die Großserienproduktion und die Premium-Lifestyle-Positionierung. Kinderjeans erhalten ebenfalls mehr Aufmerksamkeit, und Levi's Kids trat 2025 über die Apparel Group in Indien ein, um ein Premium-Kindersegment zu bedienen, das internationale Marken historisch gesehen weniger intensiv erschlossen hatten. Die größere Endverbraucherbasis gibt Marken eine klare Volumenbasis, während Damen- und Kinderlinien die Chancen erweitern.
Nach Kategorie:
Massenmarkt dominiert den Umsatz, während Premium die Margenökonomie neu gestaltetDie Premium-Kategorie weist mit 5,62 % von 2026 bis 2031 die höchste CAGR auf Kategorieebene auf. Ihr Wachstum ist mit veränderten Verbrauchererwartungen verbunden, und internationale Marken sehen Süd- und Südostasien als untererschlossene Märkte für Premium-Denim. Premium-Direktvertriebsgeschäfte bieten Produktaufklärung, Passformberatung und ein stärkeres Markenerlebnis. Indien, Südkorea und Singapur erhalten von Premium-Marken in der asiatisch-pazifischen Jeans-Branche mehr Aufmerksamkeit.
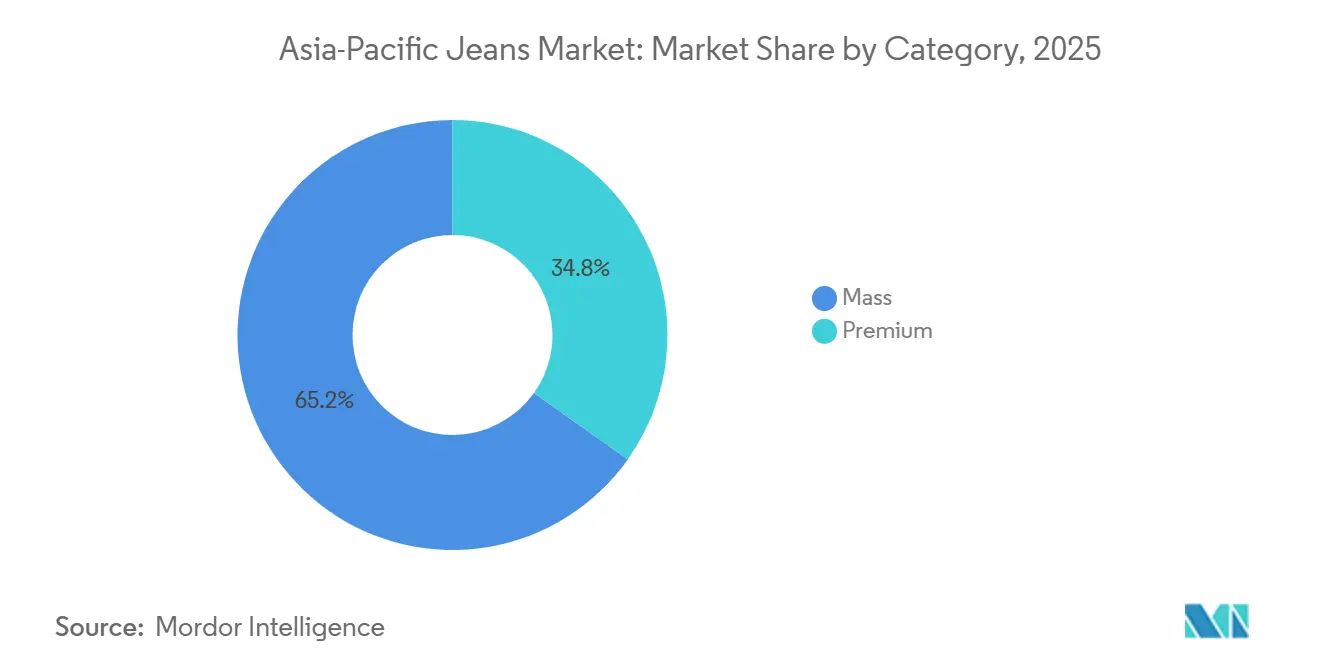
Die Massenkategorie hielt im Jahr 2025 65,17 % des regionalen Werts, gestützt durch eine breite Mittelschicht und etablierte indische Fertigungscluster. Der Korridor Ahmedabad, Bangalore und Tirupur produziert jährlich 1,5 bis 2 Milliarden Meter Denim-Stoff. Inländischer Eigenmarkenwettbewerb, höhere Inputkosten und veränderte Erwartungen in Tier-1-Städten üben Druck auf die Kategorie aus. Produktinnovationen müssen mit Verbrauchern Schritt halten, die Komfort, bessere Passform und stärkeren Wert erwarten.

Nach Vertriebskanal:
Fachgeschäfte führen, während der Online-Einzelhandel den Kanalstapel neu gestaltetOnline-Einzelhandelsgeschäfte sollen von 2026 bis 2031 mit einer CAGR von 6,37 % wachsen – der höchsten Rate unter den Vertriebskanälen. Mobile-First-Käufe, algorithmische Entdeckung und Plattform-Ökosysteme ermöglichen es Marken, Tier-2- und Tier-3-Städte ohne physische Einzelhandelsinfrastruktur zu erreichen. Fast Retailing berichtete, dass der E-Commerce etwa 15 % des UNIQLO-Umsatzes in Japan und etwa 20 % in Großchina und Südkorea ausmachte. Der Online-Anteil soll steigen, da sich Logistikkapazitäten und die digitale Verbraucherbindung verbessern.
Fachgeschäfte machten im Jahr 2025 31,26 % des Vertriebswerts aus. Ihre Position bleibt wichtig, da Käufer Passform, Haptik und Styling vor dem Kauf beurteilen können, was sowohl die Konversionsrate als auch die Retouren beeinflussen kann. Kuratierte Ladenumgebungen helfen Marken auch dabei, ihre Positionierung in Japan, Südkorea und Australien zu kommunizieren. Fachgeschäfte behalten eine führende Rolle, auch wenn der Online-Einzelhandel expandiert.
Geografische Analyse
China-Jeans-Markt
China hielt 2025 einen Anteil von 37,18 % am regionalen Wert, gestützt durch seine Fertigungsbasis und ein fortschrittliches digitales Einzelhandelsumfeld. Die Verbraucherbedingungen sind gespalten zwischen einer Premium-Direct-to-Consumer-Nachfrage und dem Druck in mittleren Großhandelskanälen. Der Umsatz in Greater China ging im Geschäftsjahr 2025 um 4 % gegenüber dem Vorjahr auf 650,2 Milliarden JPY zurück, und Fast Retailing stellt seinen Festlandchina-Betrieb auf ein eigenständiges Filialmanagement um. PVH Corp. meldete für das erste Halbjahr des Geschäftsjahres 2025 einen Asien-Pazifik-Umsatz von 686,9 Millionen USD, verglichen mit 742,3 Millionen USD im entsprechenden Vorjahreszeitraum, während Chinas strengere Färbemittel- und Abwasserstandards den Compliance-Bedarf bei der Denim-Veredelung erhöhen. PVH CORP. Diese Bedingungen machen die Wahl des Vertriebskanals und die Einhaltung von Lieferkettenvorschriften für in China tätige Marken besonders wichtig.
Indien-Jeans-Markt
Indien ist die am schnellsten wachsende Region, wobei die Größe des Asien-Pazifik-Jeans-Markts für Indien von 2026 bis 2031 voraussichtlich mit einem CAGR von 6,28 % wachsen wird. Die Akzeptanz von Markenjeans befindet sich noch in einem früheren Stadium als in China, wobei Erstkäufer über Massenmarkt- und mittlere Premiumkanäle einsteigen. Indiens Bekleidungssektor wuchs von 49,3 Milliarden USD im Jahr 2020 auf 95,7 Milliarden USD im Jahr 2025, während ländliche Verbraucher laut dem Clothing Manufacturers Association of India 58 % des Konsums ausmachten. Levi Strauss & Co. meldete im dritten Quartal des Geschäftsjahres 2025 ein zweistelliges Direct-to-Consumer-Wachstum in Indien. Der Einstieg in Kinder-Denim zeigt, dass internationale Marken auch Segmente erschließen, die bislang hauptsächlich lokalen Anbietern überlassen wurden.
Asien-Pazifik-Jeans-Markt
Japan und Südkorea bleiben Referenzmärkte für Premium-Denim durch Selvedge-Handwerkskunst, Produktqualität und schnelle Trendübernahme. Indonesien und Vietnam sind stärker volumenorientiert und auf die Nachfrage im Massensegment ausgerichtet, während Singapur und Thailand eine stärkere Nachfrage nach Premium- und nachhaltigem Denim aufweisen. Australien und Neuseeland bleiben für die Premium-Positionierung relevant. Andere Märkte im Asien-Pazifik-Raum profitieren vom E-Commerce-Zugang, wo die physische Einzelhandelsinfrastruktur weniger ausgebaut ist.
Wettbewerbslandschaft
Marktkonzentration
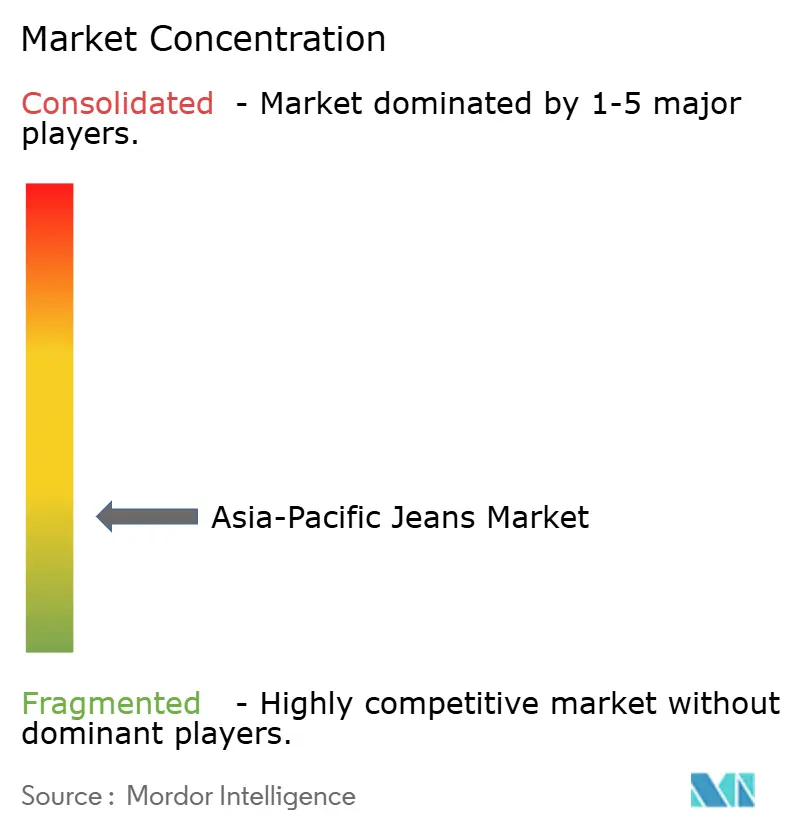
Der asiatisch-pazifische Jeans-Markt weist eine geringe Konzentration auf, da keine einzelne internationale Marke ein bedeutendes regionales Volumen hält. Die nationalen Bedingungen variieren von Japans Selvedge-fokussierter Markentreue bis hin zu Indonesiens wertorientierter Massennachfrage, was es schwierig macht, regionale Strategien zu standardisieren. Levi Strauss & Co., PVH Corp.s Calvin Klein und Inditexs Zara sind in Premium- und oberen Massenmarktkategorien vertreten, während Fast Retailings UNIQLO durch seine Kaihara-Stoffpartnerschaft an der Schnittstelle von Qualität und Massenmarkt operiert. Levi Strauss & Co. berichtete, dass der Direktvertrieb im dritten Quartal des Geschäftsjahres 2025 weltweit 46 % des Unternehmensumsatzes ausmachte. Diese Kanalverschiebung ist für mittelständische Marken relevant, die ihre Vertriebsmodelle evaluieren.
Levi Strauss & Co. meldete im dritten Quartal des Geschäftsjahres 2025 einen Nettoumsatz in Asien von 277,7 Millionen USD, was einem Anstieg von 12 % sowohl auf berichteter als auch auf organischer Basis entspricht, während der asiatische Direktvertriebsumsatz organisch um 14 % stieg. Fast Retailing reagierte auf die schwächere Leistung in Großchina, indem es den Festlandchina-Betrieb auf unabhängiges Filialmanagement umstellte. PVH Corp. identifizierte Chinas Großhandelskanal als Haupttreiber des Rückgangs seines asiatisch-pazifischen Umsatzes im ersten Halbjahr des Geschäftsjahres 2025. Diese Schritte zeigen, warum Premium-Direktvertriebsformate anders abschneiden können als von Großhandel abhängige Modelle. Ein einziges Betriebsmodell wird wahrscheinlich nicht alle nationalen Märkte gleich gut bedienen.
Chancen bestehen weiterhin bei Premium-Casual-Damenjeans in Südostasien, Kinder-Markendenim in Süd- und Südostasien sowie zertifiziertem nachhaltigem Denim in Japan, Südkorea und Australien. Inländische Eigenmarken in China nutzen Tmall und Douyin, um Verbraucher direkt zu gewinnen, während plattformnative Direktvertriebsmarken in Indien ohne traditionelle Einzelhandelsnetzwerke expandieren. Chinas Textilqualitätsstandards und Umwelt-Compliance-Vorschriften können die Denim-Veredelungskosten an küstennahen Fertigungsstandorten erhöhen. Diese Anforderungen begünstigen Marken mit konformen, diversifizierten Lieferketten.
Marktführer im asiatisch-pazifischen Jeans-Markt
-
Diesel S.p.A.
-
Gap Inc.
-
Levi Strauss & Co.
-
PVH Corp.
-
American Eagle Outfitters, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Jeans-Markt Unternehmen in diesem Bericht
- Levi Strauss & Co.
- Kontoor Brands, Inc.
- PVH Corp.
- Gap, Inc.
- H & M Hennes & Mauritz AB
- Industria de Diseño Textil, S.A. (Inditex)
- Diesel S.p.A.
- American Eagle Outfitters, Inc.
- Fast Retailing Co., Ltd.
- G-Star RAW
- AG Adriano Goldschmied
- Mavi Giyim Sanayi ve Ticaret A.Ş.
- Nudie Jeans Co.
- Fashion Box S.p.A.
- Guess?, Inc.
- True Religion Apparel, Inc.
- Big John Co., Ltd.
- Pepe Jeans Group, S.L.
- Western Glove Works
- Centric Brands LLC
Lesen Sie die Analyse der Asien-Pazifik-Jeans-Markt-Unternehmen
Neueste Industrielle Entwicklungen in Asien-Pazifik-Jeans-Markt
- Dezember 2025: Levi's Kids wurde in Indien über die Apparel Group eingeführt und trat damit erstmals in das Premium-Kinderdenim-Segment ein, mit geplantem nationalem Rollout über E-Commerce-Marktplätze und eigenständige Ladengeschäfte.
- Oktober 2025: NAGASE Group vermarktete „EnzyBlue”, einen aus entsorgten Denim-Fasern hergestellten recycelten Indigofarbstoff, in Zusammenarbeit mit Kaihara Corporation. Das Produkt wurde in einem limitierten EDWIN-Denim-Modell eingesetzt und markierte einen kommerziellen Durchbruch für geschlossene Materialinnovationen im japanischen Denim.
- Juni 2025: Die Crystal Denim-Sparte von Crystal International lancierte die nachhaltige Denim-Kollektion CirClimate unter Verwendung von 100 % Zellulosefasern mit kompostierbarer Verpackung, die sich an Premium-Käufer in Japan, Südkorea und Australien unter einem kreislauforientierten „Design to Disappear”-Konzept richtet.
Berichtsumfang des asiatisch-pazifischen Jeans-Markts
Jeans sind Hosen, die aus Denim- oder Dungaree-Stoff hergestellt werden. Der asiatisch-pazifische Jeans-Markt ist segmentiert nach Typ/Passform (Regular Fit, Slim Fit, Skinny Fit, Bootcut, Flared und sonstige Typ/Passform), Endverbraucher (Männer, Frauen und Kinder), nach Kategorie (Massenmarkt und Premium), nach Vertriebskanal (Supermärkte/Hypermärkte, Fachgeschäfte, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle) sowie nach Geografie (China, Japan, Indien, Thailand, Singapur, Indonesien, Südkorea, Australien, Neuseeland und übriger asiatisch-pazifischer Raum). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
Nach Typ/Passform
| Regular Fit |
| Slim Fit |
| Skinny Fit |
| Bootcut |
| Flared |
| Sonstige Typ/Passform |
Nach Endverbraucher
| Männer |
| Frauen |
| Kinder |
Nach Kategorie
| Massenmarkt |
| Premium |
Nach Vertriebskanal
| Supermärkte/Hypermärkte |
| Fachgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
Nach Geografie
| China |
| Japan |
| Indien |
| Thailand |
| Singapur |
| Indonesien |
| Südkorea |
| Australien |
| Neuseeland |
| Übriger asiatisch-pazifischer Raum |
| Nach Typ/Passform | Regular Fit |
| Slim Fit | |
| Skinny Fit | |
| Bootcut | |
| Flared | |
| Sonstige Typ/Passform | |
| Nach Endverbraucher | Männer |
| Frauen | |
| Kinder | |
| Nach Kategorie | Massenmarkt |
| Premium | |
| Nach Vertriebskanal | Supermärkte/Hypermärkte |
| Fachgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle | |
| Nach Geografie | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Neuseeland | |
| Übriger asiatisch-pazifischer Raum |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der asiatisch-pazifische Jeans-Markt bis 2031 erreichen?
Der asiatisch-pazifische Jeans-Markt soll bis 2031 41,48 Milliarden USD erreichen und mit einer CAGR von 4,13 % gegenüber seinem Wert von 32,78 Milliarden USD im Jahr 2025 wachsen.
Welches asiatisch-pazifische Land wird beim Jeans-Markt voraussichtlich am schnellsten wachsen?
Indien ist die am schnellsten wachsende Geografie mit einer prognostizierten CAGR von 6,28 % von 2026 bis 2031.
Welche Jeans-Passform hat den größten regionalen Marktanteil?
Regular Fit hielt im Jahr 2025 den größten Typ/Passform-Anteil mit 24,37 %, während Slim Fit voraussichtlich mit einer CAGR von 4,75 % wachsen wird.
Welcher Vertriebskanal expandiert im asiatisch-pazifischen Raum am schnellsten für Jeans?
Online-Einzelhandelsgeschäfte sollen bis 2031 mit einer CAGR von 6,37 % wachsen.